सैलरी नहीं, ये 5 आदतें खाली कर रही हैं आपकी जेब! बेंगलुरु के क्रिएटर ने बताया बचत का तरीका

बेंगलुरु के कंटेंट क्रिएटर अक्षय सीएन ने लोगों का ध्यान बचत से जुड़ी एक अहम समस्या की ओर दिलाया है। उनका कहना है कि कम सैलरी नहीं, बल्कि रोजाना होने वाले छोटे-छोटे खर्च कई बार आर्थिक स्थिति को प्रभावित करते हैं। उन्होंने सोशल मीडिया पर एक वीडियो शेयर कर बताया कि फूड डिलीवरी, कैब राइड, गैरजरूरी शॉपिंग, बेकार सब्सक्रिप्शन और बिना प्लानिंग के वीकेंड खर्च जैसी आदतें धीरे-धीरे बड़ी रकम में बदल जाती हैं।

अक्षय के मुताबिक, ज्यादा कमाई करने वाले लोग भी अगर खर्चों पर नजर नहीं रखते तो बचत नहीं कर पाते। वहीं सीमित आय वाले लोग सही प्लानिंग के जरिए पैसे बचा सकते हैं। उनकी पोस्ट ने सोशल मीडिया पर लोगों के बीच खर्च करने की आदतों और बेहतर वित्तीय प्रबंधन को लेकर चर्चा शुरू कर दी है।

वायरल वीडियो में बताए पैसे खत्म करने वाले कारण

Instagram पेज @bangalore_viral चलाने वाले अक्षय सीएन ने एक वीडियो शेयर कर ऐसी 5 आदतों के बारे में बताया, जो धीरे-धीरे हर महीने की बचत को कम कर देती हैं। इनमें बार-बार ऑनलाइन फूड ऑर्डर करना, कैब पर ज्यादा खर्च, बेवजह खरीदारी, बिना इस्तेमाल वाले सब्सक्रिप्शन और बिना बजट के वीकेंड प्लान शामिल हैं।

‘समस्या सैलरी नहीं, अनदेखे खर्च हैं’

अक्षय ने पोस्ट के कैप्शन में लिखा कि कई लोग सोचते हैं कि सैलरी बढ़ने के बाद बचत शुरू करेंगे। लेकिन उनके मुताबिक, असली फर्क कमाई से ज्यादा पैसों को लेकर जागरूकता का होता है। उन्होंने बताया कि कुछ लोग 40 हजार रुपये कमाकर भी बचत कर लेते हैं, जबकि लाखों की आय वाले लोग भी महीने के अंत में परेशान रहते हैं।

छोटे खर्च कैसे बन जाते हैं बड़ा बोझ

अक्षय ने उदाहरण देते हुए बताया कि एक बार का ₹300 का कैब राइड ज्यादा बड़ा खर्च नहीं लगता, लेकिन महीने में 20 बार लेने पर यही रकम काफी बढ़ जाती है। इसी तरह रोजाना फूड डिलीवरी, सेल के नाम पर खरीदारी और छोटे-छोटे डिजिटल पेमेंट लंबे समय में जेब पर भारी असर डाल सकते हैं।

सब्सक्रिप्शन और वीकेंड खर्च पर भी दी चेतावनी

उन्होंने कहा कि कई लोग ऐसे ऐप्स और सेवाओं के लिए पैसे देते रहते हैं, जिनका इस्तेमाल तक नहीं करते। वहीं हर वीकेंड बाहर जाने की आदत भी बिना प्लानिंग के बजट बिगाड़ सकती है। उनके अनुसार, समस्या बाहर जाने में नहीं बल्कि बिना हिसाब के खर्च करने में है।

30 दिन वाला सवाल बदल सकता है खर्च की आदत

अक्षय ने पैसे बचाने का एक आसान तरीका भी साझा किया। उन्होंने बताया कि कोई भी चीज खरीदने से पहले वह खुद से पूछते हैं,”क्या मैं 30 दिन बाद भी इस खरीदारी से खुश रहूंगा?” उनके मुताबिक, इस एक सवाल ने उन्हें बेहतर वित्तीय फैसले लेने में मदद की है।

सोशल मीडिया पर लोगों ने दी प्रतिक्रिया

अक्षय की पोस्ट पर कई यूजर्स ने सहमति जताई। कुछ लोगों ने कहा कि रोजमर्रा के खर्चों की वजह से महीने के अंत तक पैसे बचाना मुश्किल हो जाता है। वहीं कई यूजर्स ने माना कि बचत के लिए ज्यादा कमाई से ज्यादा खर्चों पर नियंत्रण जरूरी है।

बारिश में समोसे खाने की हुई इच्छा, Swiggy से ऑर्डर किया तो 104 रुपये का बिल देख रह गई हैरान, वायरल पोस्ट पर लोगों ने दिए मजेदार रिएक्शन

नौकरी से छंटनी हुई तो इस शख्स को मिल गया जीवन बदलने का मौका, AI की मदद से मिल गई 1.5 करोड़ की जॉब! जानिए कैसे

एक ही कंपनी में दस साल बिताने के बाद नौकरी छूटने से किसी का भी आत्मविश्वास डगमगा सकता है। एक प्रोफेशनल के लिए, उसके बाद के महीने अनिश्चितता, बार-बार रिजेक्शन और ऐसे इंटरव्यू से भरे रहे जिनसे कोई नतीजा नहीं निकला।

हार मानने के बजाय, उन्होंने अपनी तैयारी का तरीका बदल दिया। इंटरव्यू की प्रैक्टिस करने और अपने जवाबों को बेहतर बनाने के लिए आर्टिफिशियल इंटेलिजेंस (AI) का इस्तेमाल करके, उन्हें आखिरकार एक नई नौकरी मिल गई, जिसमें सालाना लगभग 1.5 करोड़ रुपये का पैकेज मिलता है।

AI ने उनके इंटरव्यू की तैयारी का तरीका बदल दिया

इस प्रोफेशनल ने Reddit पर “kml3141” यूज़रनेम से अपना अनुभव शेयर किया। उन्होंने बताया कि एक ही कंपनी में 10 साल काम करने और तीन प्रमोशन पाने के बाद फरवरी के आखिर में उन्हें नौकरी से निकाल दिया गया। यह फैसला एक झटके जैसा था, और अगले पांच महीने नौकरी की मुश्किल तलाश में बीते। उन्होंने कई इंटरव्यू दिए लेकिन उन्हें बार-बार निराशा का सामना करना पड़ा।

कुछ पद रद्द कर दिए गए, कुछ को होल्ड पर डाल दिया गया, जबकि कुछ पद आखिरकार कंपनी के अंदर के लोगों से ही भर दिए गए। अपने चांस बेहतर करने के लिए, उन्होंने इंटरव्यू की तैयारी में AI का इस्तेमाल करना शुरू किया। उन्होंने बताया कि वे AI टूल्स में जॉब डिस्क्रिप्शन पेस्ट करते थे और उन लोगों के बारे में भी जानकारी शेयर करते थे जो उनका इंटरव्यू लेने वाले थे।

इसके बाद AI ने उन्हें इंटरव्यू में पूछे जा सकने वाले संभावित सवालों का अंदाजा लगाने, इंटरव्यू लेने वालों के बारे में जानकारी जुटाने और STAR मेथड का इस्तेमाल करके जवाब तैयार करने में मदद की। उन्होंने यह भी बताया कि AI की मदद से वे इंटरव्यू के दौरान बहुत ज़्यादा बातें करने के बजाय अपने जवाब छोटे और काम की बात पर केंद्रित रख पाए।

Got an offer!!

by

u/kml3141 in

Layoffs

आखिरकार मेहनत रंग लाई

कई महीनों की खोज के बाद, उन्हें एजेंसी इंडस्ट्री से बाहर की एक कंपनी से नौकरी का ऑफर मिला। इस नई नौकरी में सालाना सैलरी $155,000 (लगभग ₹1.5 करोड़) है, साथ ही 15% सालाना बोनस और पहले दिन से ही एम्प्लॉई बेनिफिट्स भी मिलेंगे। इसमें फ्लेक्सिबल वर्किंग अरेंजमेंट्स के साथ हाइब्रिड वर्क मॉडल की सुविधा भी है।

हालांकि उन्होंने सैलरी पर बातचीत (नेगोशिएशन) करने के बारे में सोचा था, लेकिन उन्होंने ऑफर स्वीकार करने का फैसला किया क्योंकि यह उनकी पिछली नौकरी की कमाई से ज़्यादा था। पीछे मुड़कर देखने पर, Reddit यूज़र ने कहा कि इस अनुभव ने उन्हें धैर्य रखने और लगातार अप्लाई करते रहने का महत्व सिखाया, भले ही कोई नौकरी पहुंच से बाहर लग रही हो।

उनकी पोस्ट को दूसरे Reddit यूज़र्स से भी काफी सपोर्ट मिला। एक यूज़र ने पूछा, “बधाई हो! आपने इंटरव्यू की तैयारी कैसे की? आजकल वे ज़्यादातर व्यवहार और स्थिति-आधारित (बिहेवियरल और सिनेरियो-बेस्ड) इंटरव्यू पर ज़ोर देते हैं।”एक और यूज़र ने लिखा, “बधाई हो! यहां दूसरों का हौसला बढ़ाने के लिए धन्यवाद।”

एक व्यक्ति ने कमेंट किया, “अरे OP, इस बड़ी कामयाबी के लिए बधाई। अगर आपको कोई दिक्कत न हो, तो क्या मैं आपसे DM में उन प्रॉम्प्ट्स के बारे में कुछ मदद ले सकता हूं जिनका आपने इस्तेमाल किया था? ये इंटरव्यू की तैयारी में मेरे काम आ सकते हैं। मुझे आपसे कुछ मेंटरशिप चाहिए।”

एक और यूज़र ने बताया, “मैंने एक एजेंसी के लिए काम किया था और मैं दोबारा ऐसा कभी नहीं करूंगा। आपकी नई नौकरी के लिए शुभकामनाएं! अब इस बात पर ध्यान दें कि आपके पास एक बड़ा इमरजेंसी फंड हो और आप अपना कोई भी बकाया कर्ज़ चुका दें।”

ITR Filing 2026 Deadline: 31 जुलाई से पहले ऐसे भरें आयकर रिटर्न, पेनल्टी से बचें

income tax

अगर आपने वित्तीय वर्ष 2025-26 के लिए अपना आयकर रिटर्न (ITR) अभी तक दाखिल नहीं किया है, तो तुरंत सावधान हो जाएं! व्यक्तिगत करदाताओं और वेतनभोगियों के लिए बिना  किसी लेट फीस के ITR फाइल करने की अंतिम तिथि 31 जुलाई 2026 है।


अंतिम समय में इनकम टैक्स पोर्टल पर ट्रैफिक का दबाव बढ़ने से सर्वर स्लो होने या पेमेंट अटकने की समस्या हो सकती है। यदि आप 31 जुलाई की समय सीमा चूक जाते हैं, तो आपको  भारी लेट फीस, ब्याज और कई वित्तीय नुकसान उठाने पड़ सकते हैं।
 

धारा 234F के तहत पेनल्टी (Late Fee Slabs) 

आयकर कानून की धारा 234F के अनुसार, नियत तारीख के बाद रिटर्न (Belated Return) दाखिल करने पर निम्नलिखित जुर्माना लागू होता है:


कुल वार्षिक आय (Total Income) 31 जुलाई के बाद ITR फाइल करने पर लेट फीस

2.5 लाख तक रुपए (मूल छूट सीमा) कोई पेनल्टी नहीं

2.5 लाख से 5 लाख रुपए तक 1,000 रुपए अधिकतम लेट फीस

5 लाख रुपए से अधिक 5,000 रुपए लेट फीस


समय पर ITR न भरने के 4 बड़े नुकसान

1. धारा 234A के तहत ब्याज : यदि आपका कोई टैक्स बकाया है, तो समय सीमा समाप्त होने के बाद आपको बकाए टैक्स पर 1% प्रति माह की दर से ब्याज देना होगा। 
 

2. नुकसान (Losses) को कैरी फॉरवर्ड न कर पाना : शेयर बाजार, फ्यूचर्स एंड ऑप्शंस (F&O) या बिजनेस से हुए नुकसान को अगले वर्षों के मुनाफे से एडजस्ट (Carry Forward) करने का विकल्प समाप्त हो जाता है।
 

3. ओल्ड टैक्स रिजीम का विकल्प बंद: यदि आप पुरानी कर व्यवस्था (Old Tax Regime) चुनना चाहते थे, तो समय सीमा बीत जाने के बाद आप केवल न्यू टैक्स  रिजीम (New Tax Regime) के तहत ही बेलैटेड रिटर्न भर पाएंगे।

4. रिफंड में देरी : यदि आपका TDS कटा है और आप रिफंड के हकदार हैं, तो देर से फाइल करने पर आपका रिफंड अटक सकता है या उसमें काफी देरी हो सकती है।


पोर्टल पर ऑनलाइन ITR फाइल करने की चरणबद्ध प्रक्रिया

समय सीमा समाप्त होने से पहले घर बैठे आधिकारिक पोर्टल (incometax.gov.in) पर आसानी से ITR फाइल करने के लिए इन स्टेप्स का पालन करें:
 

1.ई-फाइलिंग पोर्टल पर लॉगिन करें: PAN और पासवर्ड तैयार रखें।

आधिकारिक वेबसाइट incometax.gov.in पर जाएं। अपनी यूजर आईडी (PAN) और पासवर्ड का उपयोग करके लॉगिन करें।
 

2.File Income Tax Return चुनें:

लॉगिन के बाद मुख्य डैशबोर्ड पर e-File > Income Tax Returns > File Income Tax Return विकल्प पर क्लिक करें।
 

3.आकलन वर्ष (Assessment Year) का चयन करें:

आकलन वर्ष में AY 2026-27 का चयन करें। इसके बाद ऑनलाइन फाइलिंग (Online Mode) चुनें और 'Start New Filing' पर क्लिक करें।
 

4.करदाता स्थिति एवं सही ITR फॉर्म का चुनाव करें:

अपनी स्थिति Individual चुनें। यदि आपकी केवल वेतन, एक मकान संपत्ति या ब्याज से आय है, तो ITR-1 (Sahaj) चुनें।
 

5.AIS और Form 26AS से आंकड़ों का मिलान करें:

अपने फॉर्म 16, AIS (Annual Information Statement) और Form 26AS के आंकड़ों की जांच करें। यदि कोई टैक्स बकाया दिखता है, तो e-Pay Tax  के माध्यम से तुरंत भुगतान करें।
 

6.समीक्षा करें और e-Verify पूरा करें:

अपनी सभी जानकारियों की दोबारा समीक्षा करके Submit पर क्लिक करें। इसके बाद अपने आधार OTP या नेट बैंकिंग का उपयोग करके e-Verification प्रक्रिया तुरंत पूरी  करें (बिना ई-वेरिफिकेशन के ITR अमान्य माना जाता है)।
 

ITR सबमिट करने से पहले अंतिम चेकलिस्ट 

– AIS/TIS की जांच: अपने पोर्टल पर जाकर AIS जरूर डाउनलोड करें और उसमें दर्ज ब्याज, डिविडेंड या शेयर ट्रेडिंग की जानकारी अपने रिकॉर्ड से मिलाएं।

– बैंक खाता वैलिडेट करें: सुनिश्चित करें कि आपका बैंक खाता पोर्टल पर पूर्व-सत्यापित (Pre-validated) है ताकि रिफंड सीधे आपके खाते में आ सके।

– ई-वेरिफिकेशन न भूलें: ITR फाइल करने के 30 दिनों के भीतर ई-वेरिफिकेशन करना अनिवार्य है।

सलाह: यदि पोर्टल पर अत्यधिक लोड के कारण तकनीकी समस्या आए, तो स्क्रीनशॉट लेकर रखें और थोड़ा रुककर पुनः प्रयास करें। 31 जुलाई की मध्यरात्रि से पहले अपनी प्रक्रिया पूरी कर लें। 


आयकर रिटर्न (ITR) भरते समय सही फॉर्म चुनना सबसे महत्वपूर्ण चरण है। गलत फॉर्म चुनने पर इनकम टैक्स डिपार्टमेंट आपके रिटर्न को 'Defective Return' (धारा  139(9)) करार दे सकता है। 

व्यक्तिगत करदाताओं (Individuals) के लिए ITR-1 (Sahaj) और ITR-2 सबसे आम फॉर्म हैं। 

ITR-1 (Sahaj) और ITR-2 में मुख्य अंतर 

विषय ITR-1 (Sahaj) ITR-2

पात्रता (Eligibility) केवल भारत के निवासी (Resident Individuals) निवासी (Resident), अनिवासी (NRI) और HUF

कुल आय सीमा ₹50 लाख तक ₹50 लाख से अधिक (कोई सीमा नहीं)

मकान संपत्ति (House Property) केवल 1 मकान संपत्ति से आय 1 से अधिक मकान संपत्तियों से आय

कैपिटल गेन्स (शेयर, MF, प्रॉपर्टी) केवल Section 112A के तहत ₹1.25 लाख तक LTCG सभी प्रकार के Capital Gains (STCG/LTCG,  प्रॉपर्टी, सोना आदि)

विदेशी संपत्ति / आय (Foreign Assets) अनुमति नहीं है विदेश में संपत्ति, शेयर (RSUs/ESOPs) या आय होने पर अनिवार्य

कृषि आय (Agricultural Income) ₹5,000 तक ₹5,000 से अधिक होने पर

डायरेक्टर / अनलिस्टेड शेयर कंपनी में डायरेक्टर या अनलिस्टेड शेयरधारक फाइल नहीं कर सकते कंपनी के डायरेक्टर या अनलिस्टेड शेयरधारक फाइल कर सकते हैं

आपके लिए कौन सा फॉर्म सही है?

1. आपको ITR-1 (Sahaj) चुनना चाहिए यदि:
 

• आपकी कुल वार्षिक आय ₹50 लाख तक है। 

• आपकी आय का मुख्य स्रोत वेतन (Salary), पेंशन (Pension) या ब्याज/डिविडेंड (Other Sources) है। 

• आपके पास केवल 1 मकान संपत्ति (Single House Property) है। 

• आपकी कृषि आय (Agricultural Income) ₹5,000 या उससे कम है। 

• आपने शेयर या म्यूचुअल फंड बेचे हैं, लेकिन आपका कुल लॉन्ग-टर्म कैपिटल गेन (Section 112A u/s) ₹1.25 लाख के अंदर है और कोई अन्य कैपिटल गेन  या लॉस नहीं है। 

2. आपको ITR-2 चुनना चाहिए यदि: 

• आपकी कुल वार्षिक आय ₹50 लाख से अधिक है। 

• आपने शेयर, म्यूचुअल फंड, जमीन, मकान या सोना बेचा है और आपको Short-Term Capital Gain (STCG) या अधिक LTCG हुआ है। 

• आपके पास 2 या उससे अधिक मकान हैं जिनसे किराया या आय आती है। 

• आपकी विदेशी आय है या विदेश में कोई बैंक खाता/कंपनी शेयर (जैसे MNCs से मिले US Stocks/ESOPs) हैं। 

• आपकी कृषि आय ₹5,000 से अधिक है। 

• आप किसी कंपनी में डायरेक्टर (Director) हैं या आपके पास अनलिस्टेड कंपनियों के शेयर हैं। 

• आपका आवासीय दर्जा NRI (Non-Resident Indian) या RNOR है। 

ध्यान दें: बिजनेस या प्रोफेशन से आय (जैसे फ्रीलांसिंग, कंसल्टेंसी, ट्रेडिंग या बिज़नेस प्रॉफिट) कमाने वाले व्यक्ति ITR-1 या ITR-2 का उपयोग नहीं कर सकते। उनके लिए ITR-3  या ITR-4 लागू होता है। 


आयकर पोर्टल (Income Tax Portal) से AIS (Annual Information Statement) डाउनलोड करना और उसका Form 16 से मिलान  (Reconciliation) करना आयकर रिटर्न (ITR) फाइल करने का सबसे महत्वपूर्ण चरण है। इससे आपके ITR में किसी प्रकार के मिसमैच की संभावना खत्म हो जाती है।
 

1. AIS कैसे डाउनलोड करें? (Step-by-Step Guide) 
 

1.इ-फाइलिंग पोर्टल पर लॉगिन करें:

आयकर विभाग की आधिकारिक वेबसाइट incometax.gov.in पर जाएं। अपने PAN (यूजर ID) और पासवर्ड से लॉगिन करें।

2.Services मेनू में जाएं:

लॉगिन के बाद मुख्य मेनू बार पर Services टैब पर क्लिक करें और ड्रॉपडाउन से Annual Information Statement (AIS) चुनें।

3.AIS पोर्टल पर रिडायरेक्ट हों:

स्क्रीन पर एक पॉप-अप मैसेज आएगा, वहां Proceed पर क्लिक करें। यह आपको एक नए Compliance Portal पर ले जाएगा।

4.असेसमेंट ईयर और फाइल फॉर्मेट चुनें:

Compliance Portal पर AIS टैब पर क्लिक करें। ऊपर से सही असेसमेंट ईयर (जैसे AY 2026-27) चुनें।

5.PDF या Excel में डाउनलोड करें:PDF खोलने के लिए पासवर्ड डालें.

आप पूरे विवरण को PDF या JSON/Excel फॉर्मेट में डाउनलोड करने के लिए Download बटन पर क्लिक करें।
 

PDF खोलने का पासवर्ड Format: 

AIS की PDF फाइल पासवर्ड प्रोटेक्टेड होती है। इसका पासवर्ड आपका PAN (स्मॉल लेटर्स में) + आपकी जन्मतिथि (DDMMYYYY) होता है। 

उदाहरण: यदि आपका PAN ABCDE1234F और DOB 15/08/1990 है, तो पासवर्ड होगा: abcde1234f15081990।

2. Form 16 और AIS का मिलान (Reconciliation) कैसे करें? 

Form 16 आपके एम्प्लॉयर (कंपनी) द्वारा दी गई सैलरी और काटे गए TDS का प्रमाण है, जबकि AIS में आपकी सैलरी के अलावा बैंक ब्याज, डिविडेंड, शेयर ट्रेडिंग आदि की भी  जानकारी होती है। 

दोनों का मिलान करते समय निम्नलिखित बिंदुओं को क्रमानुसार जांचें:

1. ग्रॉस सैलरी (Gross Salary) का मिलान 

• Form 16 (Part B): अपनी कुल ग्रॉस सैलरी और एम्प्लॉयर द्वारा काटे गए कुल TDS की जांच करें। 

• AIS (Part B – TDS/TCS section): सैलरी कोड (192) के सामने दिख रही रकम और काटे गए TDS का मिलान Form 16 के Part A से  करें। 

• ध्यान दें: यदि आपने साल के दौरान नौकरी बदली है, तो दोनों एम्प्लॉयर्स के Form 16 की कुल रकम का जोड़ AIS की कुल सैलरी से मिलना चाहिए। 

2. TDS और Form 26AS से क्रॉस-चेक 

• Form 16 में दर्ज कुल TDS कटौती, AIS के TDS/TCS टैब और आपके Form 26AS में दिख रहे टैक्स क्रेडिट से पूरी तरह मैच होनी चाहिए। 

3. अन्य आय (Other Income) की पहचान 

AIS में सैलरी के अलावा कई ऐसी आय दर्ज होती हैं जो Form 16 में नहीं होतीं: 

• बैंक ब्याज (Savings/FD Interest): पासबुक और बैंक से मिले इंटरेस्ट सर्टिफिकेट से इसका मिलान करें। 

• डिविडेंड (Dividend Income): शेयर या म्यूचुअल फंड से मिले डिविडेंड को क्रॉस-चेक करें। 

• कैपिटल गेन्स (Shares/MF Sale): शेयर या प्रॉपर्टी बिक्री से हुई कमाई AIS के SFT Information में दिखती है।
 

यदि AIS में गलत जानकारी या अंतर दिखाई दे तो क्या करें? 
 

अगर AIS में कोई ऐसी इनकम दर्ज दिख रही है जो आपकी नहीं है या कोई आंकड़ा दो बार (Duplicate) दर्ज हो गया है, तो आप पोर्टल पर Feedback दे सकते हैं: 

1. AIS Portal पर उस गलत एंट्री/लाइन आइटम पर क्लिक करें। 

2. Optional / Feedback बटन चुनें।

3. उपयुक्त विकल्प चुनें (जैसे: Information is not correct, Income is not taxable, या Information relates to  other PAN/Year)।

4. इसे सबमिट कर दें। सबमिट करने के बाद आपकी TIS (Taxpayer Information Summary) अपने आप अपडेट हो जाएगी।


8th Pay Commission: 7वें वेतन आयोग के जैसे इस बार भी फिटमेंट फैक्टर 2.57 रहा, तो कितनी बढ़ेगी चपरासी, टीचर और अधिकारी की सैलरी?

8th Pay Commission Salary Calculation: केंद्र सरकार के कर्मचारियों और पेंशनभोगियों के बीच 8वें वेतन आयोग की सिफारिशों और नए पे मैट्रिक्स को लेकर उत्सुकता चरम पर है। कर्मचारियों की सबसे बड़ी नजर इस बात पर टिकी है कि सरकार फिटमेंट फैक्टर कितना तय करती है।

अगर सरकार 7वें वेतन आयोग के 2.57 फिटमेंट फैक्टर को ही 8वें वेतन आयोग में आधार मानती है, या फिर यूनियनों की मांग के मुताबिक इसमें बदलाव करती है, तो ग्रुप-डी कर्मचारी (चपरासी/एमटीएस), स्कूल शिक्षक (TGT/PGT) और क्लास-1 राजपत्रित अधिकारी के बेसिक पे और टेक-होम सैलरी में कितना उछाल आएगा? आइए समझते हैं पूरा गणित।

फिटमेंट फैक्टर क्या है और यह क्यों महत्वपूर्ण है?

फिटमेंट फैक्टर वह गुणक होता है, जिसका उपयोग वर्तमान 7वें वेतन आयोग के बेसिक पे को नए वेतन आयोग के संशोधित बेसिक पे में बदलने के लिए किया जाता है।

नया बेसिक पे=मौजूदा 7th CPC बेसिक पे×फिटमेंट फैक्टर

7वें वेतन आयोग में 2.57 का फिटमेंट फैक्टर लागू किया गया था, जिससे न्यूनतम बेसिक पे ₹7,000 से बढ़कर ₹18,000 हो गया था।

नया बेसिक पे तय होने के बाद महंगाई भत्ता (DA) 0% पर रीसेट हो जाता है और मकान किराया भत्ता (HRA) व परिवहन भत्ता (TA) नए बेसिक पे के प्रतिशत के आधार पर फिर से जोड़ा जाता है।

2.57 फिटमेंट फैक्टर पर चपरासी, टीचर और अधिकारी की सैलरी का गणित

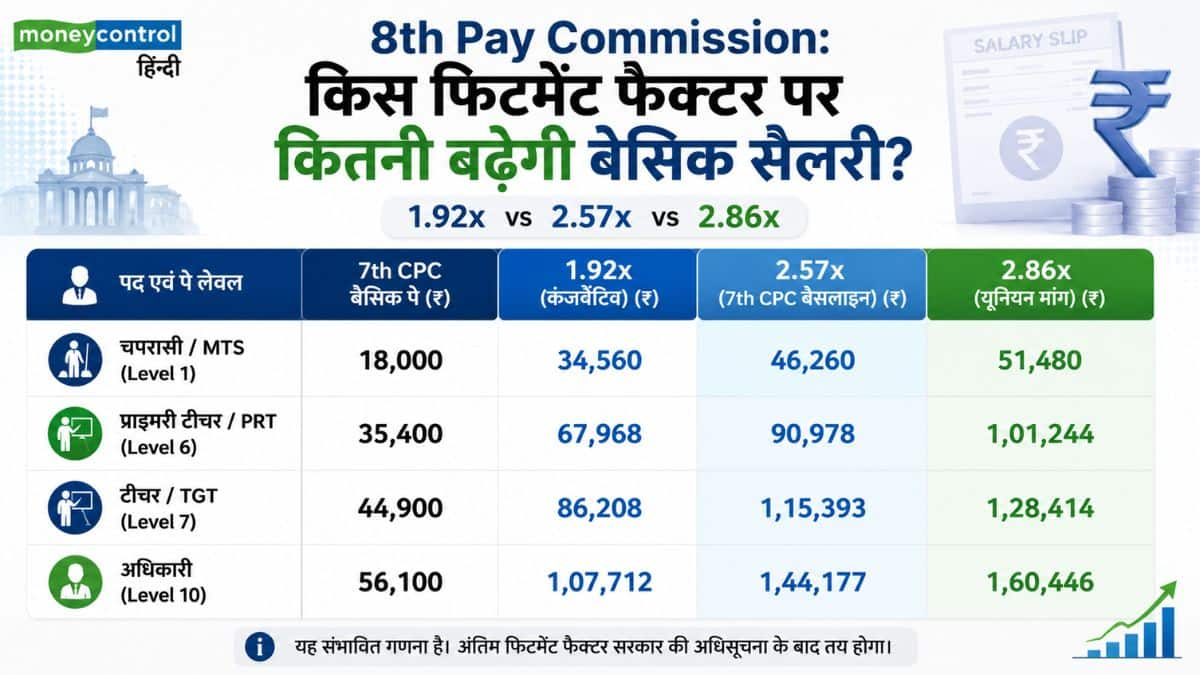
7वें वेतन आयोग के न्यूनतम 2.57 फिटमेंट फैक्टर को आधार मानते हुए अलग-अलग पदों की संशोधित सैलरी इस प्रकार होगी:

A. चपरासी / सपोर्ट स्टाफ (Level 1 – MTS/Group D)

मौजूदा 7th CPC बेसिक पे: ₹18,000

2.57 फिटमेंट फैक्टर के आधार पर नया बेसिक पे: ₹18,000 × 2.57 = ₹46,260

मासिक बेसिक में बढ़ोतरी: ₹28,260 की सीधी वृद्धि।

B. शिक्षक / TGT (Level 7)

मौजूदा 7th CPC बेसिक पे: ₹44,900

2.57 फिटमेंट फैक्टर के आधार पर नया बेसिक पे: ₹44,900 × 2.57 = ₹1,15,393 (पे मैट्रिक्स में लगभग ₹1,15,400)

मासिक बेसिक में बढ़ोतरी: ₹70,500 से अधिक का उछाल।

C. क्लास-1 अधिकारी / एंट्री-लेवल गजटेड अफसर (Level 10)

मौजूदा 7th CPC बेसिक पे: ₹56,100

2.57 फिटमेंट फैक्टर के आधार पर नया बेसिक पे: ₹56,100 × 2.57 = ₹1,44,177 (पे मैट्रिक्स में लगभग ₹1,44,200)

मासिक बेसिक में बढ़ोतरी: ₹88,000 से अधिक की वृद्धि।

अलग-अलग फिटमेंट फैक्टर पर बेसिक पे में संभावित बदलाव

वर्तमान में वित्तीय विश्लेषकों और कर्मचारी यूनियनों द्वारा 1.92x से लेकर 2.86x तक के फिटमेंट फैक्टर का अनुमान लगाया जा रहा है। नीचे दिए गए टेबल से समझिए कि किस स्तर पर कितना प्रभाव पड़ेगा:

अलग-अलग फिटमेंट फैक्टर पर बेसिक पे में संभावित बदलाव

इन-हैंड सैलरी पर क्या असर होगा?

जब नया वेतन आयोग लागू होता है, तो महंगाई भत्ता (DA) 0% से दोबारा शुरू होता है। वहीं शहरों की श्रेणी (X – 30%, Y – 20%, Z – 10%) के हिसाब से नए बेसिक पे पर HRA जोड़ा जाता है।

2.57 फिटमेंट फैक्टर लागू होने पर कुल इन-हैंड सैलरी में लगभग 20% से 30% की प्रभावी बढ़ोतरी देखी जाती है, क्योंकि जमा हुआ महंगाई भत्ता नए मूल वेतन में समाहित हो जाता है।

अगर 8वां वेतन आयोग 7वें वेतन आयोग के 2.57 के फिटमेंट फैक्टर को न्यूनतम मानक स्वीकार करता है, तो केंद्रीय कर्मचारियों की न्यूनतम बेसिक सैलरी ₹18,000 से बढ़कर ₹46,000 के पार पहुंच जाएगी। वहीं मध्य स्तर के शिक्षकों की बेसिक सैलरी ₹1.15 लाख और राजपत्रित अधिकारियों की बेसिक सैलरी ₹1.44 लाख को पार कर जाएगी। अंतिम निर्णय सरकार द्वारा गठित वेतन आयोग की सिफारिशों और कैबिनेट की मंजूरी के बाद ही स्पष्ट होगा।

8th Pay Commission: बेसिक पे से लेकर भत्तों तक, जानिए 7 और 10 अगस्त को वेतन आयोग किस बात पर करेगा महत्वपूर्ण चर्चा

8th Pay Commission Salary Structure: देश के करीब एक करोड़ सरकारी कर्मचारियों और पेंशनर्स में आठवां वेतन आयोग को लेकर खूब चर्चा है। यह आयोग अब अपने सबसे महत्वपूर्ण फेज में पहुंच चुका है। इस दौरान कर्मचारियों और पेंशनभोगियों के वेतन, भत्ते और पेंशन में संशोधन के लिए हितधारकों, कर्मचारी यूनियनों से लगातार चर्चा की जा रही है।

7 और 10 अगस्त को होगी बड़ी बैठक

आठवें केंद्रीय वेतन आयोग ने अगले वेतन संशोधन पर चल रहे परामर्श के तहत दिल्ली स्थित केंद्र सरकार और केंद्र शासित प्रदेशों (UT) के कर्मचारी संघों, परिसंघों और यूनियनों को 7 अगस्त और 10 अगस्त 2026 को बैठक के लिए आमंत्रित किया है। 23 जुलाई 2026 को जारी एक नोटिस में आयोग ने बताया कि यह बैठक उसकी हितधारक परामर्श प्रक्रिया का हिस्सा है, जिसके जरिए वह अपनी अंतिम रिपोर्ट तैयार करने से पहले कर्मचारी प्रतिनिधियों के सुझाव और सिफारिशें जुटा रहा है।

सैलरी स्ट्रक्चर के 3 मुख्य पिलर, जिन पर टिकी है पूरी चर्चा

8वें वेतन आयोग में केंद्रीय कर्मचारियों की सैलरी का नया गणित मुख्यतः तीन हिस्सों में तय किया जा रहा है:

A. बेसिक पे और फिटमेंट फैक्टर

बेसिक पे आपकी सैलरी और पेंशन की सबसे मजबूत नींव है, क्योंकि ग्रेच्युटी, पीएफ और बाकी भत्ते इसी के आधार पर तय होते हैं। पुराने बेसिक पे को नए बेसिक पे में बदलने के लिए फिटमेंट फैक्टर का इस्तेमाल किया जाता है। नेशनल काउंसिल – जेसीएम (NC-JCM) ने 3.83 फिटमेंट फैक्टर की मांग रखी है।

वहीं ऑल इंडिया एनपीएस एंप्लाइज फेडरेशन (AINPSEF) ने परिवार की निर्भरता इकाई को 3 से बढ़ाकर 4.4 करने का प्रस्ताव दिया है, जिससे बेसिक पे में बड़ा उछाल आएगा।

B. भत्ते (DA, HRA और TA)

नए बेसिक पे के लागू होते ही उस पर आधारित सभी प्रमुख भत्ते री-कैलकुलेट होंगे:

HRA (मकान किराया भत्ता): एआईएनपीएसईएफ ने X कैटेगरी के शहरों के लिए 36%, Y के लिए 24% और Z कैटेगरी के लिए 12% HRA करने की सिफारिश की है। साथ ही यह भी प्रस्ताव है कि जब भी DA बढ़े, HRA में खुद-ब-खुद बढ़ोतरी हो।

TA (ट्रेवल भत्ता): लेवल-1 के कर्मचारियों के लिए न्यूनतम TA बढ़ाकर ₹9,000 प्रति महीने करने का प्रस्ताव है।

C. ग्रॉस सैलरी

बेसिक पे और सभी भत्तों को मिलाकर आपकी कुल कमाई तय होती है। उदाहरण के तौर पर, अगर यूनियनों के ये सभी प्रस्ताव मान लिए जाते हैं, तो लेवल-1 के कर्मचारियों की सैलरी ₹37,080 से बढ़कर सीधे ₹61,344 तक पहुंच सकती है यानी करीब 65% तक की भारी बढ़ोतरी!

कब तक लागू हो सकती हैं सिफारिशें?

आयोग का गठन 3 नवंबर 2025 को 18 महीने की अवधि के लिए किया गया था। इसके अनुसार, आयोग अपनी अंतिम रिपोर्ट फरवरी 2027 से मध्य-2027 के बीच सौंप सकता है।

अगर हम ऐतिहासिक ट्रेंड्स को देखें तो सिफारिशें आने के बाद सरकार द्वारा इसे पूरी तरह लागू करने में 2 से 3 साल का समय लगता है। हालांकि, कयास लगाए जा रहे हैं कि यह बढ़ोतरी 1 जनवरी 2026 से एरियर के साथ प्रभावी हो सकती है।

8वें वेतन आयोग पर आया बड़ा अपडेट! अब केंद्रीय कर्मचारी 7 और 10 अगस्त के लिए कर लें पूरी तैयारी

8th Pay Commission updates: केंद्र सरकार के कर्मचारियों और पेंशनभोगियों के अगले पे रिवीजन के लिए जारी हलचल के बीच एक बड़ा अपडेट सामने आया है। 8वें केंद्रीय वेतन आयोग ने दिल्ली स्थित केंद्रीय कर्मचारियों के संघों, फेडरेशनों और यूनियनों के साथ वार्ता करने के लिए तारीख का ऐलान कर दिया है। सीएनबीसी-टीवी18 की रिपोर्ट के मुताबिक 8वें वेतन आयोग ने दिल्ली में स्थित या पंजीकृत कर्मचारी यूनियनों को 7 अगस्त और 10 अगस्त को आयोग के साथ बातचीत करने का निमंत्रण दिया है। यह बैठकें अगली सैलरी रिवीजन पर चल रहे विचार-विमर्श की प्रक्रिया के तहत आयोजित की जा रही हैं।

23 जुलाई के नोटिस में आयोग ने क्या कहा?

वेतन आयोग ने अपनी अंतिम रिपोर्ट तैयार करने से पहले स्टेकहोल्डर्स की सिफारिशें और विचार जानने के लिए यह परामर्श प्रक्रिया शुरू की है। 23 जुलाई को जारी अपने नोटिस में आयोग ने कहा कि वह सिर्फ दिल्ली में स्थित या पंजीकृत केंद्र सरकार और केंद्र शासित प्रदेश (UT) के कर्मचारियों के संघों, परिसंघों और यूनियनों से 7 अगस्त और 10 अगस्त को बातचीत करेगा। हालांकि, इस बैठक में भाग लेने के लिए एक शर्त रखी गई है। सिर्फ वही संगठन इस बैठक के लिए अपॉइंटमेंट मांग सकते हैं जिन्होंने पहले ही अपना ज्ञापन जमा कर दिया है और आयोग के साथ दिल्ली या किसी अन्य राज्य/केंद्र शासित प्रदेश में अब तक कोई वार्ता नहीं की है।

31 जुलाई तक ऑनलाइन आवेदन करना अनिवार्य

बैठक में शामिल होने के पात्र संगठनों के लिए आयोग ने समय-सीमा तय कर दी है। इच्छुक पात्र संगठनों को 31 जुलाई तक ऑनलाइन माध्यम से अपना अनुरोध जमा करना होगा। अनुरोध भेजते समय संगठनों को अपनी यूनिक मेमो आईडी साथ में दर्ज करनी होगी। बैठकों का स्थान और समय अलग से बताया जाएगा।

अन्य राज्यों के यूनियनों के लिए भी तय होगी तारीखें

आने वाले महीनों में देश भर के अन्य राज्यों के यूनियनों के साथ भी बातचीत की जाएगी। दिल्ली-एनसीआर के बाहर के कर्मचारी संघ और यूनियनें अपने स्वयं के राज्य या केंद्र शासित प्रदेश में आयोग के साथ बातचीत के लिए समय मांग सकते हैं। आयोग ने बताया है कि आने वाली बैठकों और परामर्श का पूरा शेड्यूल उसकी आधिकारिक वेबसाइट पर अपडेट किया जाता रहेगा।

क्यों अहम हैं ये बैठकें?

कर्मचारी यूनियनों और संघों के साथ बातचीत हर वेतन आयोग के कामकाज का एक मानक हिस्सा होती है। इस बातचीत के दौरान स्टेकहोल्डर्स आयोग के सामने अपने मेमोरेंडम देके हैं। इनमें पे-स्ट्रक्चर, भत्ते, पेंशन लाभ, करियर में प्रगति और सेवा शर्तें जैसे महत्वपूर्ण मुद्दे शामिल होते हैं। आयोग इन सभी मेमोरेंडम के साथ-साथ अलग अलग मंत्रालयों, विभागों और राज्य सरकारों के इनपुट की समीक्षा करने के बाद ही केंद्र सरकार के लिए अपनी अंतिम सिफारिशें तैयार करता है।

क्या है 8वां वेतन आयोग?

केंद्र सरकार ने लाखों वर्किंग कर्मचारियों और पेंशनभोगियों के वेतन ढांचे, भत्तों और पेंशन लाभों में संशोधन की सिफारिश करने के लिए 8वें केंद्रीय वेतन आयोग का गठन किया है। आयोग की सिफारिशें एक बार अंतिम रूप ले लेने और सरकार द्वारा स्वीकार किए जाने के बाद देश के लाखों सेवारत कर्मचारियों और सेवानिवृत्त कर्मियों के लिए अगले दौर के वेतन संशोधन को निर्धारित करेंगी। फिलहाल आयोग अपनी रिपोर्ट तैयार करने से पहले अलग अलग स्टेकहोल्डर्स से मिलने और राय बनाने के दौर में है।

पश्चिम बंगाल सरकार ने 7वें वेतन आयोग के गठन को दी मंजूरी, जानिए कर्मचारियों-पेंशनर्स को क्या होगा फायदा, 8वें पे कमीशन पर कैसा असर

8th Pay Commission: सिर्फ फिटमेंट फैक्टर ही नहीं! जानिए वे 5 बड़े आर्थिक कारण जो तय करेंगे आपकी सैलरी

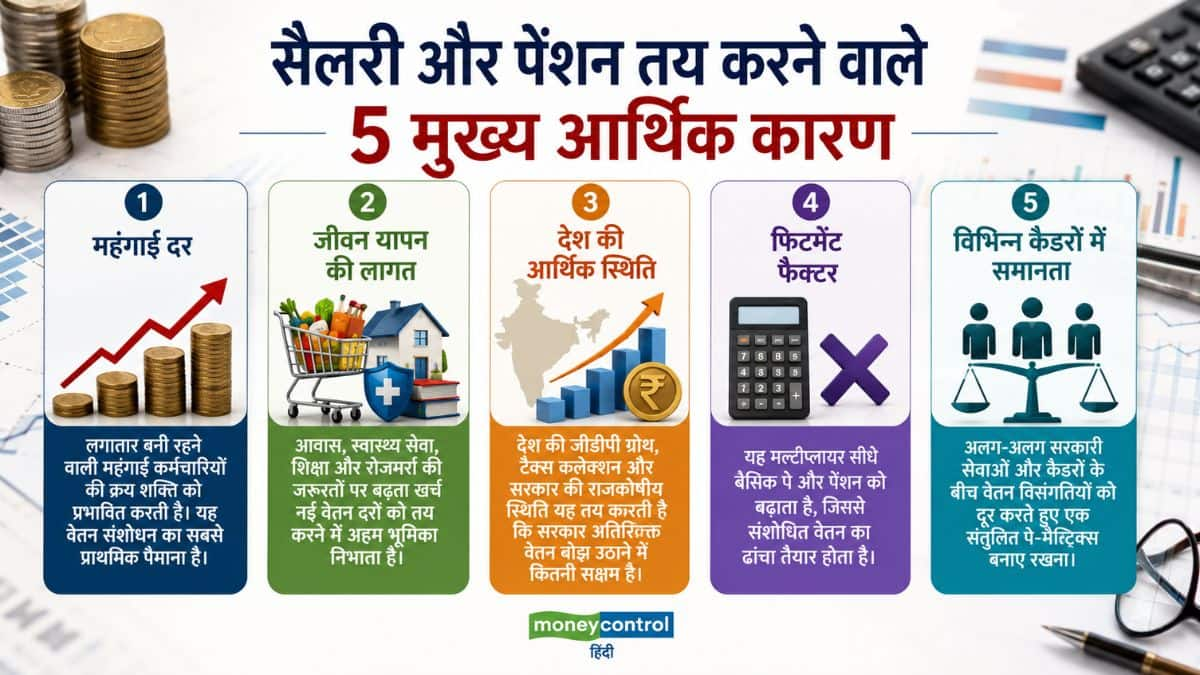
8th Pay Commission Salary Revision Factors: क्या 8वें वेतन आयोग में सिर्फ ‘फिटमेंट फैक्टर’ ही आपकी सैलरी और पेंशन बढ़ाएगा? जवाब है- नहीं! 3 नवंबर 2025 को बने इस आयोग का आधा समय यानी 9 महीने पूरा हो चुका है और अब फोकस केवल मांगों पर नहीं, बल्कि देश की आर्थिक हकीकत पर शिफ्ट हो रहा है। विशेषज्ञों के मुताबिक, आने वाले दिनों में कर्मचारियों का पे-स्केल तय करने के लिए 5 ऐसे बड़े आर्थिक कारण होंगे, जिन पर सरकार का सबसे ज्यादा जोर रहेगा।

आइए जानते हैं कि वे कौन-से 5 बड़े आर्थिक फैक्टर हैं, जो 1.1 करोड़ से अधिक केंद्रीय कर्मचारियों और पेंशनर्स के वेतन संशोधन को आकार देंगे।

फिटमेंट फैक्टर की मांग और इतिहास

फिटमेंट फैक्टर वह फॉर्मूला या मल्टीप्लायर है, जिसके जरिए कर्मचारियों की नई बेसिक सैलरी तय की जाती है।

पुराने वेतन आयोगों का ट्रेंड: 5वें वेतन आयोग में कोई एक समान ऑफिशियल मल्टीप्लायर नहीं था। वहीं 6वें वेतन आयोग में 1.86 और 7वें वेतन आयोग में 2.57 का फिटमेंट फैक्टर तय किया गया था।

यूनियनों की मांग: 8वें वेतन आयोग के लिए कर्मचारी संगठन 3.0 से 4.0 के बीच फिटमेंट फैक्टर की मांग कर रहे हैं।

एक्सपर्ट्स के अनुसार, ‘वेतन आयोग हमेशा एक समग्र दृष्टिकोण अपनाते हैं। फिटमेंट फैक्टर भले ही सबसे ज्यादा सुर्खियां बटोरता है, लेकिन यह व्यापक मूल्यांकन का केवल एक हिस्सा है।’

सैलरी और पेंशन तय करने वाले 5 मुख्य आर्थिक कारण

सैलरी और पेंशन तय करने वाले 5 मुख्य आर्थिक कारण

सिर्फ फिटमेंट फैक्टर से फैसला क्यों नहीं हो सकता?

फिटमेंट फैक्टर सीधे तौर पर मूल वेतन में वृद्धि तय करता है, इसलिए यह सबसे ज्यादा चर्चा में रहता है। हालांकि, कोई भी वेतन आयोग देश की आर्थिक वास्तविकताओं की अनदेखी करके सिर्फ एक आंकड़े पर फैसला नहीं ले सकता।

आयोग को कर्मचारियों की आकांक्षाओं और देश के राजकोषीय संतुलन के बीच तालमेल बिठाना होता है। हाल ही में भुवनेश्वर (6-7 जुलाई) और कोलकाता (9-10 जुलाई) में आयोजित क्षेत्रीय बैठकों में मिले सुझावों को भी ध्यान में रखा जा रहा है।

कब तक आएगी 8वें वेतन आयोग की अंतिम रिपोर्ट?

जस्टिस रंजना प्रकाश देसाई की अध्यक्षता वाला आयोग अपनी अंतिम रिपोर्ट मई या जून 2027 के आसपास केंद्र सरकार को सौंपेगा। जब तक आयोग अपनी रिपोर्ट सरकार को नहीं सौंप देता और सरकार उसे मंजूरी नहीं दे देती, तब तक वेतन वृद्धि या पेंशन सुधार को लेकर किए जाने वाले सभी अनुमान केवल संभावित हैं।

पर्सनल लोन या क्रेडिट कार्ड, इमरजेंसी के वक्त किसका इस्तेमाल करें? समझिए पूरा हिसाब

Personal Loan vs Credit Card: अगर अचानक अस्पताल का बड़ा बिल आ जाए। घर में कोई इमरजेंसी आ जाए। या नौकरी छूटने की वजह से तुरंत पैसों की जरूरत पड़ जाए। ऐसे समय में ज्यादातर लोगों के सामने दो विकल्प होते हैं- क्रेडिट कार्ड या पर्सनल लोन।

लेकिन सवाल यह है कि आखिर कौन-सा विकल्प कम महंगा पड़ता है? क्या हर इमरजेंसी में क्रेडिट कार्ड इस्तेमाल करना सही है? या फिर सीधे पर्सनल लोन लेना बेहतर रहेगा? जवाब आपकी जरूरत, रकम और उसे लौटाने की क्षमता पर निर्भर है।

पहले एक आसान उदाहरण समझिए

अब मान लीजिए आपको अचानक ₹2 लाख की जरूरत पड़ गई। यह पैसा आपको अस्पताल के बिल के लिए चाहिए। अब आपके पास दो रास्ते हैं। बैंक से 3 साल के लिए 12% ब्याज पर पर्सनल लोन लें। या क्रेडिट कार्ड से पूरा भुगतान कर दें। यहीं से दोनों विकल्पों का फर्क शुरू हो जाता है।

अगर पर्सनल लोन लेते हैं

मान लीजिए बैंक ने आपको ₹2 लाख का पर्सनल लोन 12% सालाना ब्याज पर 3 साल के लिए दे दिया।

डिटेलपैसों का हिसाब
लोन अमाउंट₹2,00,000
ब्याज दर12% सालाना
अवधि3 साल
अनुमानित EMIकरीब ₹6,640
कुल भुगतानकरीब ₹2.39 लाख
कुल ब्याजकरीब ₹39,000

EMI तय रहती है। आपको पहले से पता होता है कि हर महीने कितना पैसा देना है।

अगर क्रेडिट कार्ड इस्तेमाल करते हैं?

अब मान लीजिए आपने पूरे ₹2 लाख का भुगतान क्रेडिट कार्ड से कर दिया। लेकिन बिल आने पर आप सिर्फ Minimum Due भरते रहे। यहीं सबसे बड़ी गलती होती है। मान लीजिए आपके क्रेडिट कार्ड का बिल ₹2 लाख आया है। बैंक कहता है कि फिलहाल सिर्फ ₹10,000 का मिनिमम ड्यू भर दीजिए। इससे लेट फीस तो नहीं लगेगी, लेकिन बाकी ₹1,90,000 पर हर महीने ब्याज लगता रहेगा।

ज्यादातर क्रेडिट कार्ड 30% से 48% सालाना तक ब्याज वसूलते हैं। यानी करीब 2.5% से 4% हर महीने। अगर आपने पूरा बिल नहीं चुकाया, तो ब्याज तेजी से बढ़ने लगता है। कई बार उस पर GST और दूसरे चार्ज भी जुड़ जाते हैं। ऐसे में ₹2 लाख का बकाया कुछ ही महीनों में काफी महंगा साबित हो सकता है।

एक नजर में सीधी तुलना

डिटेलपर्सनल लोनक्रेडिट कार्ड
ब्याज10%-18% सालाना
30%-48% सालाना

भुगतानतय EMIMinimum Due का विकल्प
बड़ी रकम के लिएबेहतरमहंगा
छोटी अवधि के लिएठीकअगर पूरा बिल समय पर चुका दें तो बेहतर

तो क्रेडिट कार्ड कब इस्तेमाल करें?

अगर आपको भरोसा है कि 30 से 45 दिन के भीतर पूरा पैसा चुका देंगे, तो क्रेडिट कार्ड अच्छा विकल्प हो सकता है।

मान लीजिए आपने ₹50,000 का अस्पताल का बिल कार्ड से भरा। सैलरी आने में सिर्फ 20 दिन बाकी हैं। अगर बिल की Due Date तक पूरा भुगतान कर दिया, तो आमतौर पर कोई ब्याज नहीं देना पड़ेगा। यही क्रेडिट कार्ड की सबसे बड़ी ताकत है।

और पर्सनल लोन कब लेना चाहिए?

अगर रकम बड़ी है और उसे लौटाने में कई महीने या साल लगेंगे, तो पर्सनल लोन बेहतर रहता है।

मान लीजिए शादी, इलाज या घर की मरम्मत के लिए ₹3 लाख चाहिए। आपको पता है कि इसे एक-दो महीने में नहीं चुका पाएंगे। ऐसे में पर्सनल लोन लेना ज्यादा समझदारी होगी। इसकी EMI तय रहती है और ब्याज भी क्रेडिट कार्ड के मुकाबले काफी कम होता है।

₹1 लाख पर कितना पड़ेगा फर्क?

मान लीजिए आपको ₹1 लाख की जरूरत है। आप यह रकम क्रेडिट कार्ड से खर्च करते हैं और सिर्फ मिनिमम ड्यू भरते रहते हैं। ऐसे में एक साल में ब्याज और दूसरे चार्ज मिलाकर आपको ₹30,000-₹40,000 या उससे भी ज्यादा अतिरिक्त चुकाने पड़ सकते हैं।

वहीं, अगर आप यही ₹1 लाख 12% सालाना ब्याज पर 3 साल के लिए पर्सनल लोन लेते हैं, तो आपकी EMI करीब ₹3,320 महीने बनेगी। तीन साल में कुल भुगतान करीब ₹1.20 लाख होगा। यानी कुल ब्याज करीब ₹19,500-₹20,000 पड़ेगा।

सबसे अच्छा विकल्प क्या है?

इमरजेंसी में सबसे बड़ा फैसला पैसा जुटाना नहीं, सही तरीके से पैसा जुटाना होता है। अगर कुछ हफ्तों में पैसा लौटा सकते हैं, तो क्रेडिट कार्ड ठीक है। लेकिन अगर कर्ज लंबे समय तक चलेगा, तो पर्सनल लोन आपकी जेब पर कम बोझ डालेगा।

ऐसी स्थिति से बचने के लिए सबसे अच्छा विकल्प इमरजेंसी फंड है। अगर आपके पास 6 महीने के खर्च जितनी बचत अलग रखी है, तो ऐसी स्थिति में आपको न महंगा ब्याज देना पड़ेगा और न ही कर्ज लेना पड़ेगा।

Salary Hike SIP: सैलरी बढ़ने पर कितनी बढ़ाएं SIP? इन 5 चीजों को देखकर करें फैसला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Warren Buffett: वॉरेन बफे 2034 तक अपनी पूरी संपत्ति दान करेंगे, बिल गेट्स फाउंडेशन को नहीं मिला कोई पैसा

Warren Buffett: दुनिया के दिग्गज निवेशक वॉरेन बफे ने इस साल अपनी सालाना चैरिटी डोनेशन में Bill Gates Foundation को शामिल नहीं किया। उन्होंने करीब 6 अरब डॉलर (करीब ₹50,000 करोड़) का दान अपने परिवार से जुड़ी चार फाउंडेशन को देने का ऐलान किया। मंगलवार को जारी बयान में उन्होंने Bill Gates Foundation का कोई जिक्र नहीं किया।

2034 तक पूरी संपत्ति दान करेंगे

बफे ने यह भी कहा कि उनकी बची हुई Berkshire Hathaway की हिस्सेदारी 31 दिसंबर 2034 तक पूरी तरह दान कर दी जाएगी। इसकी मौजूदा कीमत करीब 146 अरब डॉलर है।

पहले योजना यह थी कि उनके निधन के बाद उनके तीन बच्चे 10 साल के भीतर उनकी संपत्ति दान करेंगे। अब बफे ने इस प्रक्रिया को पहले ही पूरा करने का फैसला किया है।

Bill Gates Foundation क्यों नहीं शामिल?

बफे ने इस फैसले की वजह नहीं बताई। हालांकि, यह फैसला ऐसे समय आया है जब बिल गेट्स के दिवंगत फाइनेंसर जॉफ्री एपस्टीन (Jeffrey Epstein )से संबंधों को लेकर फिर चर्चा हो रही है।

बिल गेट्स ने हमेशा कहा है कि उन्हें Epstein के अपराधों की जानकारी नहीं थी। उन्होंने यह भी कहा कि Epstein से उनकी मुलाकात सिर्फ चैरिटी के लिए फंड जुटाने की उम्मीद में हुई थी। बिल गेट्स पर किसी तरह का आपराधिक आरोप नहीं लगा है।

पहले सबसे ज्यादा दान Gates Foundation को मिला

2006 में अपनी संपत्ति दान करने का ऐलान करने के बाद से बफे 61 अरब डॉलर से ज्यादा की रकम Bill Gates Foundation को दे चुके हैं। हर साल वह Berkshire Hathaway के शेयर Gates Foundation और अपने बच्चों की फाउंडेशन को दान करते रहे हैं।

कभी गहरे दोस्त थे Buffett और Gates

एक समय वॉरेन बफे और बिल गेट्स बेहद करीबी दोस्त थे। दोनों अक्सर मिलते थे, साथ में छुट्टियां बिताते थे और ऑनलाइन ब्रिज खेलते थे। गेट्स कई साल तक Berkshire Hathaway के बोर्ड में रहे। वहीं, बफे भी Gates Foundation के बोर्ड का हिस्सा थे।

हालांकि, बफे ने इसी साल CNBC को बताया था कि 2025 में Epstein से जुड़े दस्तावेज सामने आने के बाद से उनकी गेट्स से कोई बातचीत नहीं हुई है।

Epstein मामले पर क्या बोले बफे?

बफे ने कहा कि Jeffrey Epstein लोगों की कमजोरियों का फायदा उठाने में माहिर था। उन्होंने कहा कि वह किसी ऐसे मामले से जुड़ना नहीं चाहते, जिसकी भविष्य में जांच हो सकती हो।

उन्होंने यह भी कहा कि उन्हें हैरानी होती है कि इतने प्रभावशाली और अमीर लोग Epstein के जाल में कैसे फंस गए। वहीं, Gates Foundation ने बताया है कि उसने Epstein से जुड़े पुराने संबंधों की समीक्षा शुरू कर दी है और भविष्य में ऐसी साझेदारियों की जांच के नियम भी मजबूत किए जा रहे हैं।

Salary Hike SIP: सैलरी बढ़ने पर कितनी बढ़ाएं SIP? इन 5 चीजों को देखकर करें फैसला

ITR Filing 2026: ₹12.75 लाख तक सैलरी है, फिर भी देना पड़ सकता है टैक्स! जानिए क्यों

ITR Filing 2026: न्यू टैक्स रिजीम में कई नौकरीपेशा लोगों को लगता है कि अगर उनकी सालाना सैलरी ₹12.75 लाख तक है, तो उन्हें कोई इनकम टैक्स नहीं देना होगा। लेकिन हर मामले में ऐसा नहीं होता।

अगर आपकी कमाई का कुछ हिस्सा ऐसे स्रोतों से आया है, जिन पर अलग टैक्स दर लागू होती है, तो आपको टैक्स देना पड़ सकता है। भले ही आपकी सैलरी पर Section 87A के तहत टैक्स छूट मिल रही हो।

किन कमाई पर देना पड़ सकता है टैक्स?

Section 87A की छूट सिर्फ उस आय पर मिलती है, जिस पर सामान्य टैक्स स्लैब लागू होता है। लेकिन कुछ तरह की कमाई पर अलग नियम हैं। उन पर यह छूट नहीं मिलती। इनमें शामिल हैं…

  • शेयर बेचने पर शॉर्ट टर्म कैपिटल गेन
  • लॉन्ग टर्म कैपिटल गेन
  • लॉटरी से जीती रकम
  • घुड़दौड़ से कमाई
  • ऑनलाइन गेमिंग या फैंटेसी गेम्स से कमाई

यानी आपकी कुल आय ₹12.75 लाख से कम हो सकती है। फिर भी इन स्रोतों से कमाई हुई है, तो उस हिस्से पर टैक्स देना पड़ सकता है।

ऐसा क्यों होता है?

सरकार ने Section 87A की छूट सिर्फ सामान्य टैक्स स्लैब वाली आय के लिए दी है। जिन कमाई पर पहले से अलग टैक्स दर तय है, उन पर यह छूट लागू नहीं होती।

उदाहरण के लिए, अगर आपने ऑनलाइन गेमिंग या फैंटेसी स्पोर्ट्स से पैसे जीते हैं, तो उस कमाई पर 30% की फ्लैट टैक्स दर लगती है। गेमिंग प्लेटफॉर्म TDS भी काटते हैं। ऐसे में Section 87A का फायदा नहीं मिलेगा।

ITR भरते समय ये गलती न करें

  • अगर आपकी ऐसी कोई कमाई है, तो उसे ITR में जरूर दिखाएं।
  • कैपिटल गेन को सही तरह शॉर्ट टर्म या लॉन्ग टर्म में दर्ज करें।
  • खरीद और बिक्री की पूरी जानकारी भरें।
  • AIS और Form 26AS से आंकड़ों का मिलान करें।
  • लॉटरी, घुड़दौड़ और ऑनलाइन गेमिंग से हुई कमाई भी जरूर बताएं।
  • सिर्फ इसलिए पूरी आय को टैक्स-फ्री न मान लें कि आपकी सैलरी ₹12.75 लाख से कम है।

अगर आपने ऐसी आय छिपाई या गलत जानकारी दी, तो बाद में इनकम टैक्स विभाग की तरफ से टैक्स डिमांड या नोटिस आ सकता है।

Salary Hike SIP: सैलरी बढ़ने पर कितनी बढ़ाएं SIP? इन 5 चीजों को देखकर करें फैसला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।