EPFO के तहत सैलरी लिमिट बढ़कर ₹25,000 हुई, आपके वेतन और पेंशन पर क्या असर होगा?

EPFO salary Hike: सरकार ने एम्प्लॉइज प्रोविडेंट फंड ऑर्गनाइजेशन (EPFO) के तहत अनिवार्य सोशल सिक्योरिटी कवरेज के लिए वेज सीलिंग यानी सैलरी सीमा को मौजूदा 15,000 रुपये प्रति माह से बढ़ाकर ₹25,000 प्रति माह कर दी है। इसका मकसद ज्यादा कर्मचारियों को प्रोविडेंट फंड बचत और पेंशन सुरक्षा के दायरे में लाना है। सूचना और प्रसारण मंत्री अश्विनी वैष्णव ने बताया, “प्रोविडेंट फंड कटौती के लिए नई वेतन सीमा अब ₹25,000 प्रति माह होगी। केंद्रीय मंत्रिमंडल के इस फैसले से 51 लाख से ज्यादा अतिरिक्त कर्मचारी अनिवार्य EPFO ​​कवरेज के दायरे में आ सकते हैं।”

श्रम और रोजगार मंत्रालय ने कहा, “संशोधित वेतन सीमा 17 सितंबर, 2026 से लागू हो गई है।” EPFO वेतन सीमा 2004 और 2014 के बीच बदली नहीं गई थी। सितंबर 2014 में इसे बढ़ाकर ₹15,000 प्रति माह कर दिया गया था। सितंबर 2014 से पहले वेतन सीमा ₹6,500 प्रति माह थी। सरकार ने कहा कि पिछले कुछ वर्षों में सैलरी और आय में लगातार बढ़ोतरी और संगठित क्षेत्र में रोज़गार बढ़ने को देखते हुए अब सीमा को बढ़ाकर ₹25,000 कर दिया गया है।

₹11,339 करोड़ का अतिरिक्त खर्च

इस फ़ैसले से सालाना लगभग ₹11,339 करोड़ का अतिरिक्त खर्च होने का अनुमान है। जबकि मौजूदा सालाना बजटीय सहायता लगभग ₹10,250 करोड़ है। पांच वर्षों में अनुमानित खर्च लगभग ₹56,696 करोड़ होगा। एक आधिकारिक बयान के अनुसार, “यह फैसला ज्यादा कर्मचारियों को प्रोविडेंट फंड बचत एम्प्लॉइज पेंशन स्कीम (EPS) के तहत पेंशन सुरक्षा और एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस स्कीम (EDLI) के तहत बीमा कवरेज का लाभ उठाने में सक्षम बनाएगा।”

सैलरी बढ़ने से नौकरीपेशा को क्या होगा फायदा?

यह बदलाव प्रोविडेंट फंड योगदान और पेंशन योग्य सैलरी इंफ्रास्ट्रक्चर को मौजूदा वेतन स्तरों के अनुरूप बनाने में भी मदद करेगा। अभी, ₹15,000 से ज्यादा मासिक वेतन वाली नौकरी शुरू करने वाला कोई नया कर्मचारी अपने आप EPF के दायरे में नहीं आता है। लेकिन अब वेतन सीमा (wage ceiling) बढ़ने से हर महीने ₹15,000 से ₹25,000 कमाने वाले कर्मचारियों का एक बड़ा हिस्सा अनिवार्य सोशल सिक्योरिटी दायरे में आ जाएगा।

सरकार ने कहा कि सितंबर 2014 में पिछली बार सैलरी सीमा बढ़ाए जाने के बाद से देश भर में वेतन और आय में लगातार बढ़ोतरी हुई है। साथ ही संगठित क्षेत्र में रोजगार का विस्तार भी हुआ है। कई राज्यों और क्षेत्रों में न्यूनतम वेतन भी मौजूदा सीमा के करीब पहुंच गया है। केंद्रीय श्रम और रोजगार मंत्री मनसुख मंडाविया ने सोशल मीडिया प्लेटफॉर्म X पर लिखा, “कैबिनेट का यह फैसला देश के श्रमिकों को व्यापक सोशल सिक्योरिटी देगा और संगठित क्षेत्र में रोजगार को भी बढ़ावा देगा।”

वेज सीलिंग बढ़ने पर पेंशन पर क्या असर होगा?

इसका सबसे बड़ा और लंबे समय का असर एंप्लॉय पेंशन स्कीम (EPS) के तहत मिलने वाले पेंशन फायदों पर पड़ सकता है। स्टैंडर्ड EPS फ्रेमवर्क के तहत पेंशन-योग्य वेतन की सीमा 2014 से ₹15,000 तय की गई है। एक अधिकारी ने कहा कि इससे असल में एम्प्लॉयर का EPS योगदान पेंशन-योग्य वेतन के 8.33% के हिसाब से लगभग ₹1,250 प्रति माह तक सीमित हो गया था। अब जब यह सीमा बढ़कर ₹25,000 हो रही है, तो इसके हिसाब से 8.33% योगदान लगभग ₹2,083 प्रति माह होगा।

इसका मतलब है कि जिन कर्मचारियों पर नई लिमिट लागू होती है, उनके लिए EPS में ज्यादा से ज्यादा योगदान में हर महीने लगभग 833 रुपये की बढ़ोतरी होगी। स्टैंडर्ड EPS पेंशन फॉर्मूले के तहत पेंशन मुख्य रूप से पेंशन योग्य सैलरी और पेंशन योग्य सर्विस से जुड़ी होती है।

अधिकारी का अनुमान है कि 35 साल की पेंशन योग्य सर्विस वाले कर्मचारी की मासिक पेंशन, नई लिमिट के हिसाब से गिनी गई सर्विस के लिए लगभग 7,500 रुपये से बढ़कर 12,500 रुपये हो सकती है। यह पुरानी 15,000 रुपये की लिमिट के आधार पर गिनी गई पेंशन की तुलना में लगभग 66% की बढ़ोतरी होगी।

EPFO क्या है?

EPFO दुनिया के सबसे बड़े सोशल सिक्योरिटी सिस्टम में से एक का मैनेजमेंट करता है। यह एम्प्लॉइज प्रोविडेंट फंड (EPF), एम्प्लॉइज पेंशन स्कीम (EPS) और एम्प्लॉइज डिपॉजिट लिंक्ड इंश्योरेंस (EDLI) स्कीम का संचालन करता है। लेटेस्ट EPFO ​​आंकड़ों के अनुसार, लगभग 7.98 करोड़ सदस्य करीब 7.68 लाख कंपनियों से जुड़े हैं। EPS के तहत लगभग 82 लाख पेंशनभोगियों को लाभ मिलता है। EDLI स्कीम EPF सदस्यता से जुड़ा इंश्योरेंस कवर प्रदान करती है।

ये भी पढ़ें- EPS Pension: नई वेज सीलिंग के बाद अब मिलेगी ₹12,500 पेंशन! समझिए पूरा गणित
मुंबई में शख्स 1 लाख की सैलरी में से 50,000 का देता था किराया , चार्टर्ड अकाउंटेंट बोला मेरे लिए ये बेस्ट ‘इन्वेस्टमेंट’ है

चार्टर्ड अकाउंटेंट और कंटेंट क्रिएटर कुशल लोढ़ा ने बताया है कि कैसे मुंबई में रहते हुए उन्होंने एक बार अपनी महीने की सैलरी का आधा हिस्सा किराए पर खर्च कर दिया था। उन्होंने बताया कि वे महीने के ₹1 लाख कमाते थे और लोअर परेल में घर के लिए ₹50,000 किराया देते थे।

लोढ़ा के लिए ज्यादा किराया सिर्फ रहने का खर्च नहीं था। उनका मानना ​​था कि वे जिस इलाके में रहते थे, उसका उनकी सोच, लक्ष्यों और काम करने के तरीके पर सीधा असर पड़ता था। उन्होंने कहा कि यह फैसला सही था, भले ही उनके आस-पास के लोगों ने इस पर सवाल उठाए हों।

लोढ़ा 50,000 महीना किराया देते थे

लोढ़ा ने अपने X पोस्ट में कहा, “जब मैं महीने में ₹1 लाख कमाता था तो मैं लोअर परेल में रहने चला गया और ₹50,000 किराया देता था।” उन्होंने कहा कि लोगों को यह समझना मुश्किल लगता था कि वह अपनी कमाई का इतना बड़ा हिस्सा किराए पर क्यों खर्च करना चाहते थे।

कुछ लोगों ने तो इस फैसले के लिए उन्हें “पागल” भी कहा। हालांकि लोढ़ा के मुताबिक लोअर परेल में रहने से उन्हें ऐसा माहौल मिला, जिसने उनके करियर और काम को देखने का नजरिया बदल दिया। उन्हें लगा कि उनके आस-पास के लोग, जीवनशैली और मौकों ने उन्हें बड़े सपने देखने के लिए प्रेरित किया।

उन्होंने कहा- अपनी सैलरी का 50% किराए पर खर्च करने के लिए सबने मुझे पागल कहा। लेकिन उस माहौल ने मेरे सोचने और काम करने के तरीके को पूरी तरह बदल दिया।”

उन्होंने किराए को एक निवेश के तौर पर देखा

लोढ़ा ने कहा कि हर महीने जो रकम वह देते थे, उसे सिर्फ घर के किराए के तौर पर नहीं देखा जाना चाहिए। उनके लिए आस-पास का माहौल भी जरूरी था क्योंकि वह उनकी महत्वाकांक्षाओं पर असर डाल सकता था। कभी-कभी किसी जगह की कीमत उसके किराए से नहीं मापी जाती। यह उस महत्वाकांक्षा से मापी जाती है, जो वह आपके अंदर पैदा करती है। उनकी बातों से इस बात पर भी चर्चा शुरू हो गई है कि क्या किसी खास इलाके में रहने के लिए ज्यादा खर्च करने से ऐसे फायदे हो सकते हैं, जिन्हें पैसों में मापना मुश्किल हो।

यूजर्स ने माहौल की अहमियत पर चर्चा की

कई यूजर्स लोढ़ा की बात से सहमत थे और उन्होंने कहा कि किसी व्यक्ति के आस-पास का माहौल उसकी तरक्की में भूमिका निभा सकता है। एक यूजर ने कहा कि महत्वाकांक्षी लोगों और नए मौकों के बीच रहने का ऐसा असर हो सकता है जिसे हमेशा आंकड़ों के जरिए नहीं दिखाया जा सकता।

यूजर्स ने माहौल की अहमियत पर चर्चा की

कई यूजर्स लोढ़ा की बात से सहमत थे और उन्होंने कहा कि किसी व्यक्ति के आस-पास का माहौल उसकी तरक्की में भूमिका निभा सकता है। एक यूजर ने कहा कि महत्वाकांक्षी लोगों और नए मौकों के बीच रहने का ऐसा असर हो सकता है जिसे हमेशा आंकड़ों के जरिए नहीं दिखाया जा सकता।

एक यूजर ने कमेंट सेक्शन में कहा, “यह आपको जीवन की जो गुणवत्ता देता है, उसे असल में पैसों के रूप में नहीं मापा जा सकता। यह हमें कई ऐसी चीज़ें देता है जिन्हें मापा नहीं जा सकता। और हर चीज़ का विश्लेषण नहीं किया जाना चाहिए। जीवन में भावनात्मक फ़ैसलों की भी जरूरत होती है।”

3 लाख का iPhone Duo या पूरी जिंदगी का खर्च? इंटरनेट ने गिनाए ऐसे विकल्प, मीम्स देख नहीं रुकेगी हंसी

Apple का नया iPhone Duo लॉन्च होते ही सोशल मीडिया पर सिर्फ इसके फीचर्स की चर्चा नहीं हुई, बल्कि इसकी कीमत ने लोगों को अपना कैलकुलेटर निकालने पर मजबूर कर दिया। करीब 3 लाख रुपये की शुरुआती कीमत देखकर यूजर्स ने सवाल उठाया कि इतने पैसों में आखिर एक फोन खरीदा जाए या जिंदगी की कई दूसरी जरूरतें पूरी की जाएं। किसी ने कार और सोने का हिसाब लगाया, तो किसी ने पूरी Apple shopping list तैयार कर दी।

वहीं 3.5 लाख रुपये सालाना कमाने वालों से लेकर मिडिल क्लास की जेब तक, सब पर मीम्स बन गए। खास बात यह है कि iPhone Duo की कीमत जितनी बड़ी है, इंटरनेट की मीम क्रिएटिविटी उससे भी बड़ी निकली।

3 लाख में iPhone या बहुत कुछ और?

एक X यूजर ने iPhone Duo की कीमत को लेकर बेहद मजेदार हिसाब लगाया। उसका कहना है कि करीब 3 लाख रुपये में सिर्फ फोन खरीदने के बजाय एक अच्छी सेकंड-हैंड कार या मोटरसाइकिल ली जा सकती है। लगभग 20 ग्राम सोना खरीदा जा सकता है या कई शहरों में पूरे साल का किराया चुकाया जा सकता है। इतना ही नहीं, इस रकम में भाई या बहन की शादी का कैटरिंग बिल, घर का फ्रिज, एसी, टीवी, वॉशिंग मशीन और सोफा तक आ सकता है। माता-पिता को छुट्टी पर ले जाने या 10-15 अच्छे Android फोन खरीदने का विकल्प भी मौजूद है। और अगर निवेश करना चाहें तो रकम FD में डाल सकते हैं।

लेकिन मीम का पंचलाइन सबसे आखिर में आता है-या फिर 3 लाख रुपये में एक फोल्डिंग iPhone खरीद लीजिए।

एक फोन के बदले पूरा Apple सेटअप!

एक दूसरे यूजर ने भी iPhone Duo की कीमत देखकर अपना अलग गणित लगाया। उसके मुताबिक करीब 3 लाख रुपये खर्च करके एक iPhone Duo लेने के बजाय MacBook Neo, iPad, iPhone 17, AirPods और Apple Watch Series 10 खरीदे जा सकते हैं। खास बात यह कि उसके हिसाब से इतना सब लेने के बाद भी कुछ पैसे बच जाएंगे। एक फोल्डिंग फोन या Apple के कई डिवाइस?

3.5 लाख सालाना कमाई और 3 लाख का फोन!

iPhone Duo की कीमत करीब 3 लाख रुपये है। ऐसे में मीमर ने 3.5 लाख रुपये सालाना पैकेज वालों की हालत पर भी मजेदार मीम बना दिया। इसके लिए सांसद मनोज तिवारी का फेमस क्लिप इस्तेमाल किया गया है। मीम का इशारा साफ है जब साल भर की कमाई और फोन की कीमत में ज्यादा अंतर न हो, तो फोन खरीदने से पहले जेब जरूर याद आएगी।

 Apple का रिएक्शन भी बना मीम

एक अन्य इंटरनेट यूजर ने iPhone Duo लॉन्च होने के बाद Apple के संभावित रिएक्शन को लेकर मीम शेयर किया। यूजर ने लिखा, “आईफोन डुओ लॉन्च करने के बाद एप्पल का रिएक्शन कुछ ऐसा होगा।”

महंगी कीमत को लेकर बने इस मीम ने दिखा दिया कि सोशल मीडिया यूजर्स Apple के हर नए लॉन्च को कितने मजेदार अंदाज में लेते हैं।

मिडिल क्लास ने भी लगा दिया अपना हिसाब

एक यूजर ने मिडिल क्लास व्यक्ति के iPhone Duo खरीदने की कोशिश को लेकर मशहूर ‘तेरा घर जाएगा इसमें’ मीम शेयर किया। मीम के जरिए मजाक में यह दिखाया गया कि करीब 3 लाख रुपये का फोन खरीदने के लिए आम आदमी को किन-किन चीजों से समझौता करना पड़ सकता है। यानी iPhone Duo भले ही फोल्ड होता हो, लेकिन इसकी कीमत ने सोशल मीडिया पर लोगों की कल्पना को जरूर खोल दिया है।

ज्यादा कमाई के चक्कर में कहीं पैसा न गंवा दें! Radhika Gupta ने निवेशकों को दी ये अहम सलाह

Salary vs EMI: सैलरी आते ही EMI से खाली हो जाता है अकाउंट? कर्ज के जाल से निकलने के लिए अपनाएं ये 3 आसान स्टेप्स

Debt Management Tips: महीने की पहली तारीख को सैलरी क्रेडिट होने का मैसेज आता है और कुछ ही घंटों में EMIs कटने के बाद अकाउंट खाली लगने लगता है। अगर आपकी सैलरी का भी एक बड़ा हिस्सा पर्सनल लोन, क्रेडिट कार्ड बिल और होम लोन की किश्तों में जा रहा है, तो बचत करना तो दूर, रोजमर्रा के खर्चे संभालना भी चुनौती बन जाता है।

ऐसी स्थिति में अक्सर लोग किसी इमरजेंसी खर्च से निपटने के लिए एक और नया लोन या क्रेडिट कार्ड इस्तेमाल कर लेते हैं, जो उन्हें एक गंभीर ‘डेट ट्रैप’ यानी कर्ज के जाल में फंसा देता है।

भारतीय रिजर्व बैंक (RBI) भी अपने वित्तीय साक्षरता अभियानों में बार-बार आगाह करता है कि पुराना कर्ज चुकाने के लिए नया लोन लेना बहुत खतरनाक साबित हो सकता है। अगर आप भी EMI के दबाव से परेशान हैं, तो इन 3 आसान स्टेप्स के जरिए अपनी वित्तीय स्थिति पर दोबारा नियंत्रण पा सकते हैं।

कर्ज के दबाव को कम करने का 3-स्टेप फॉर्मूला

स्टेप 1: जानिए पैसा कहां जा रहा है और महंगे कर्ज पहले खत्म कीजिए

कोई भी रणनीति बनाने से पहले आपको अपनी मौजूदा वित्तीय स्थिति की पूरी तस्वीर साफ देखनी होगी। अपनी हर EMI, क्रेडिट कार्ड का कुल बकाया, यूटिलिटी बिल्स और राशन/किराए जैसे फिक्स्ड खर्चों को एक कागज पर लिखें। क्रेडिट कार्ड बकाया और पर्सनल लोन पर ब्याज दरें बहुत ज्यादा होती हैं, जबकि होम लोन या कार लोन तुलनात्मक रूप से सस्ते होते हैं।

सभी कर्जों को एक साथ भरने के बजाय सबसे महंगे कर्ज (हाई-इंटरेस्ट लोन) को पहले चुकाने का लक्ष्य बनाएं। बाकी कर्जों की सिर्फ मिनिमम EMI देते रहें और जितनी भी एक्स्ट्रा बचत हो, उसे सबसे महंगे लोन को बंद करने में लगाएं।

स्टेप 2: एक छोटा कैश बफर जरूर तैयार करें

जब बजट पहले से टाइट हो, तो महीने के ₹1,000 या ₹2,000 बचाना भी मुश्किल लगता है। लेकिन यही छोटी बचत आपकी ढाल बनती है। अगर अचानक कोई मेडिकल इमरजेंसी या गाड़ी की खराबी आ जाए, तो इमरजेंसी फंड न होने पर आपको दोबारा क्रेडिट कार्ड का सहारा लेना पड़ता है।

रिजर्व बैंक का मानना है कि हर परिवार के पास एक छोटा कैश बफर होना चाहिए ताकि आपात स्थिति में नया कर्ज न लेना पड़े। शुरुआत में ₹5,000 से ₹10,000 का छोटा बफर बनाएं, फिर धीरे-धीरे इसे 3-6 महीने के आवश्यक खर्चों के बराबर ले जाएं।

स्टेप 3: सैलरी इंक्रीमेंट या बोनस का बुद्धिमानी से इस्तेमाल करें

साल में जब भी सैलरी बढ़े, बोनस मिले या कोई टैक्स रिफंड आए, तो उस पूरे पैसे को नए शौक या लाइफस्टाइल पर खर्च करने की गलती न करें। मिली हुई एक्स्ट्रा राशि का कम से कम 50% से 70% हिस्सा अपने सबसे महंगे लोन के प्रिंसिपल को चुकाने में लगाएं। इससे आपका आने वाला ब्याज काफी घट जाता है।

लोन की प्री-पेमेंट करने से पहले अपने बैंक के नियमों और प्री-पेमेंट चार्जेस की जांच जरूर कर लें। RBI के नियमों के अनुसार बैंकों को लोन की शर्तों में प्री-पेमेंट चार्जेस का पारदर्शी खुलासा करना अनिवार्य है।

पुराने लोन को चुकाने के लिए कभी न लें नया लोन!

कई बार लोग EMI कम करने के लिए लोन कंसोलिडेशन या री-फाइनेंसिंग का सहारा लेते हैं। जब बैंक किसी नए लोन में कम EMI दिखाता है, तो लोग आकर्षित हो जाते हैं। लेकिन ध्यान रखें कि EMI इसलिए कम दिखती है क्योंकि लोन की अवधि बढ़ा दी जाती है।

लोन की अवधि बढ़ाने से आपकी महीने की किस्त तो छोटी हो सकती है, लेकिन बैंक को जाने वाला कुल ब्याज बहुत बढ़ जाता है। इसके अलावा, देर से भुगतान करने पर आपको न केवल लेट फीस और अतिरिक्त ब्याज देना पड़ेगा, बल्कि आपका CIBIL स्कोर भी खराब होगा, जिससे भविष्य में इमरजेंसी लोन मिलना मुश्किल हो जाएगा।

क्या हो लोन रीपेमेंट की बेस्ट स्ट्रेटजी

कर्ज के जाल से बाहर निकलने का रास्ता किसी जादुई फॉर्मले से नहीं, बल्कि सही वित्तीय अनुशासन से निकलता है। जब धीरे-धीरे आपकी एक-एक EMI खत्म होगी, तो उससे बचने वाला पैसा ही आपकी भविष्य की बचत और निवेश की नींव बनेगा। पहला लक्ष्य स्थिति को बिगड़ने से रोकना है, और दूसरा लक्ष्य हर एक्स्ट्रा रुपये को किसी नए कर्ज में फंसाने के बजाय उससे निकलने का जरिया बनाना है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

8th Pay Commission: सिर्फ एक बार नहीं बल्कि हर साल सैलरी में होगा बंपर इजाफा! सालाना इंक्रीमेंट वाला ये फार्मूला समझिए

8th Pay Commission Salary Calculation: 8वें केंद्रीय वेतन आयोग की टीम राज्यों के दौरों के साथ केंद्रीय कर्मचारियों और पेंशनभोगी यूनियनों के साथ लगातार बैठकें कर रही है। दिल्ली, लद्दाख, उत्तर प्रदेश और पश्चिम बंगाल के बाद आयोग की परामर्श प्रक्रिया अब अंतिम चरणों की ओर बढ़ रही है।

कर्मचारी यूनियनों द्वारा आयोग को सौंपे गए ज्ञापनों से एक बात साफ हो गई है कर्मचारी न केवल फिटमेंट फैक्टर में बढ़ोतरी चाहते हैं, बल्कि इस बार वार्षिक वेतन वृद्धि की दर को भी 3% से बढ़ाकर 5% से 7% करने की मांग कर रहे हैं। आइए समझते हैं कि तुरंत मिलने वाला बड़ा फिटमेंट फैक्टर ज्यादा फायदेमंद है या हर साल मिलने वाला ज्यादा इंक्रीमेंट?

3% की जगह मिले 5% से 7% का इंक्रीमेंट

7वें वेतन आयोग के तहत फिलहाल कर्मचारियों को 3% की दर से सालाना इंक्रीमेंट मिलता है। हालांकि, 8वें वेतन आयोग के सामने प्रमुख कर्मचारी संगठनों ने इसे बढ़ाने का प्रस्ताव रखा है:

कर्मचारी संगठनप्रस्तावित सालाना इंक्रीमेंट
NC-JCM6%
AIDEF6%
FNPO6%
AINPSEF 7%
IRTSA5%

वार्षिक इंक्रीमेंट में कंपाउंडिंग की ताकत

फिटमेंट फैक्टर लागू होते ही कर्मचारियों की शुरुआती बेसिक पे में तुरंत बड़ा उछाल आता है। लेकिन सालाना इंक्रीमेंट की भूमिका लंबी अवधि के लिए बहुत महत्वपूर्ण होती है।

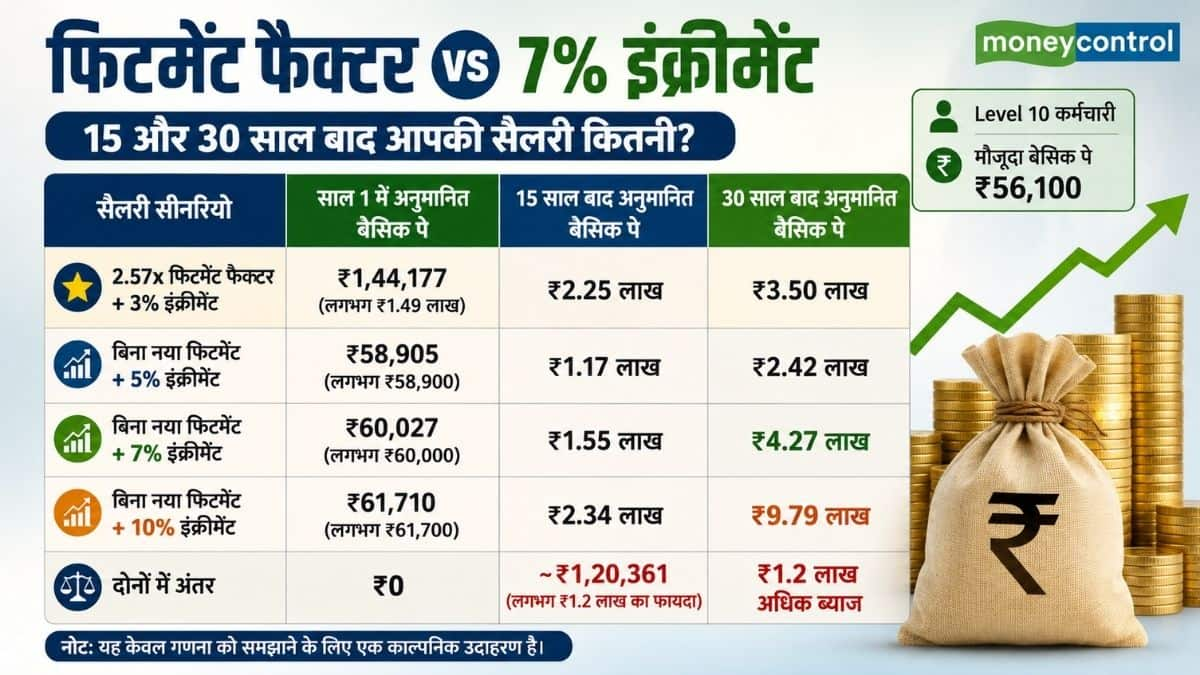
जब हर साल बेसिक पे बढ़ती है, तो अगले साल का इंक्रीमेंट उस बढ़ी हुई रकम पर लगता है। यानी इस पर कंपाउंडिंग जैसा असर काम करता है। अगर आपकी नौकरी 15 से 30 साल बची है, तो सालाना इंक्रीमेंट की उच्च दर आपकी सैलरी को फिटमेंट फैक्टर के मुकाबले कई गुना ज्यादा बढ़ा सकती है।

कैल्कुलेशन से समझें फिटमेंट फैक्टर vs 7% इंक्रीमेंट

मान लीजिए किसी Level 10 कर्मचारी की मौजूदा बेसिक पे ₹56,100 है। अलग-अलग परिस्थितियों में 15 और 30 साल बाद सैलरी का अनुमानित गणित इस प्रकार हो सकता है:

कैल्कुलेशन से समझें फिटमेंट फैक्टर vs 7% इंक्रीमेंट

(नोट: यह केवल गणना को समझाने के लिए एक काल्पनिक उदाहरण है। वास्तविक सैलरी सरकार द्वारा स्वीकृत अंतिम फिटमेंट फैक्टर और पे-स्ट्रक्चर पर निर्भर करेगी।)

कर्मचारियों के लिए सबसे बेहतर क्या होगा?

आंकड़ों से साफ है कि केवल 7% इंक्रीमेंट मिलने पर लंबे समय (30 साल) में बेसिक पे ₹4.27 लाख तक पहुंच सकती है, जो 2.57x फिटमेंट फैक्टर के ₹3.50 लाख वाले आंकड़े से कहीं ज्यादा है। लेकिन इसके लिए कर्मचारियों को कंपाउंडिंग का फायदा उठाने के लिए सालों इंतजार करना पड़ेगा।

इसलिए, कर्मचारियों के लिए सबसे सही और फायदेमंद विकल्प ‘फिटमेंट फैक्टर + हाई इंक्रीमेंट’ का कॉम्बिनेशन होगा:

बंपर फिटमेंट फैक्टर: इससे पहले ही साल से बेसिक पे में तुरंत और बड़ी बढ़ोतरी मिलेगी।

5% से 7% इंक्रीमेंट: इससे पूरी सर्विस के दौरान हर साल वेतन तेजी से बढ़ता रहेगा।

कब तक आएगी 8वें वेतन आयोग की रिपोर्ट?

पूर्व जस्टिस रंजना प्रकाश देसाई की अध्यक्षता वाला 8वां वेतन आयोग फिलहाल सभी हितधारकों से चर्चा कर रहा है। माना जा रहा है कि आयोग अपनी सिफारिशें और अंतिम रिपोर्ट मई-जून 2027 तक सरकार को सौंप सकता है।

Highest Paying Jobs: सॉफ्टवेयर इंजीनियर नहीं, ये लोग कमा रहे लाखों! PG मालिक से चायवाले तक की लिस्ट वायरल

भारत में अक्सर युवाओं को बताया जाता है कि IIT की पढ़ाई, FAANG जैसी बड़ी टेक कंपनियों में नौकरी या Data Structures and Algorithms (DSA) में महारत हासिल करना अच्छी कमाई का सबसे आसान रास्ता है। लेकिन टेक और AI कमेंटेटर साक्षी ने सोशल मीडिया पर एक मजेदार लिस्ट शेयर कर इस सोच को ही उलट दिया। उन्होंने भारत में इस समय सबसे ज्यादा कमाई करने वाले लोगों की एक मजाकिया रैंकिंग साझा की, जिसमें सॉफ्टवेयर इंजीनियर टॉप पर नहीं, बल्कि काफी पीछे नजर आए। इस लिस्ट में PG मालिक, मकान मालिक, पानी के टैंकर वाले और चाय-सिगरेट की दुकान चलाने वाले शामिल हैं।

नंबर-1 पर PG मालिक, एक कमरे से लाखों की कमाई

साक्षी की इस मजेदार रैंकिंग में सबसे ऊपर PG मालिक को रखा गया। उन्होंने बताया कि शहरों में बढ़ती नौकरी और किराए की मांग का फायदा PG के मालिकों को मिल रहा है। उनके मुताबिक, एक कमरे में तीन लोगों को रखा जाता है और हर व्यक्ति से करीब ₹10,000 से ₹15,000 तक किराया लिया जाता है। इस हिसाब से कुछ PG मालिक किराया और दूसरे खर्च निकालने के बाद भी ₹1 लाख से ₹1.5 लाख महीने तक कमा सकते हैं। यही वजह है कि पोस्ट में PG बिजनेस को आज के दौर के सबसे कमाई वाले कामों में से एक बताया गया।

बेंगलुरु के मकान मालिक भी पीछे नहीं

लिस्ट में तीसरे नंबर पर बेंगलुरु के मकान मालिक का जिक्र किया गया। टेक सिटी में किराए की बढ़ती मांग को लेकर अक्सर सोशल मीडिया पर चर्चाएं होती रहती हैं। पोस्ट में मजाकिया अंदाज में बताया गया कि दो बेडरूम का फ्लैट खरीदकर उसे करीब ₹50,000 महीने के किराए पर देना, हर साल किराया बढ़ाना और WhatsApp पर सिर्फ ‘last price’ लिखकर बातचीत खत्म करना भी कमाई का शानदार तरीका बन गया है।

पानी के टैंकर वाले भी बने ‘बिजनेस किंग’

बेंगलुरु में पानी की समस्या किसी से छिपी नहीं है। इसी को लेकर साक्षी ने पानी के टैंकर संचालकों को भी अपनी लिस्ट में जगह दी। उन्होंने मजाकिया अंदाज में लिखा कि ये लोग बेंगलुरु का ही पानी वापस बेंगलुरु के लोगों को बेचते हैं। पानी की कमी के समय टैंकरों की मांग बढ़ने से इस कारोबार की कमाई भी बढ़ जाती है।

ब्रोकरों की कमाई का भी किया जिक्र

रैंकिंग में प्रॉपर्टी ब्रोकर भी शामिल हैं। पोस्ट के मुताबिक, कुछ ब्रोकर किरायेदारों को कई ऐसे घर दिखाते हैं जो उनकी जरूरत के मुताबिक नहीं होते और आखिर में डील होने पर किरायेदार और मकान मालिक, दोनों से करीब एक महीने के किराए के बराबर कमीशन ले लेते हैं। बेंगलुरु जैसे शहरों में लगातार घर बदलने वाले किरायेदारों की बड़ी संख्या के कारण यह काम भी अच्छी कमाई वाला बताया गया।

टेक पार्क के बाहर चाय-सिगरेट वाला भी हिट

इस लिस्ट में दूसरे नंबर पर जिस शख्स को रखा गया, वह शायद सबसे ज्यादा चौंकाने वाला नाम है टेक पार्क के बाहर चाय, सिगरेट और स्नैक्स बेचने वाला दुकानदार। साक्षी ने उसे टेक इंडस्ट्री का ‘अनसंग हीरो’ बताया। उनके अनुसार, हजारों सॉफ्टवेयर इंजीनियर रोजाना चाय, सिगरेट और स्नैक्स के लिए ऐसी दुकानों पर निर्भर रहते हैं। पोस्ट में अनुमान लगाया गया कि अच्छी लोकेशन वाली ऐसी दुकान से कुछ दुकानदार ₹30,000 से ₹50,000 महीने तक कमा सकते हैं।

न MBA, न फंडिंग, फिर भी कमाई!

इस पूरी पोस्ट का सबसे मजेदार हिस्सा यही था। चाय-सिगरेट की दुकान के लिए न किसी MBA की जरूरत है, न pitch deck की और न ही startup funding की। साक्षी ने इसी अंदाज में टेक इंडस्ट्री पर तंज कसते हुए बताया कि जहां इंजीनियर नौकरी और प्रमोशन के लिए लगातार मेहनत कर रहे हैं, वहीं कुछ छोटे कारोबारी रोजमर्रा की जरूरतों के दम पर अच्छी कमाई कर रहे हैं।

सॉफ्टवेयर इंजीनियरों पर आया सबसे बड़ा तंज

पोस्ट के अंत में सॉफ्टवेयर इंजीनियरों को लेकर सबसे मजेदार टिप्पणी की गई। साक्षी ने लिखा कि जब बाकी लोग अलग-अलग तरीकों से कमाई कर रहे हैं, तब सॉफ्टवेयर इंजीनियर रात 2 बजे तक DSA के सवाल हल कर रहे हैं और उम्मीद कर रहे हैं कि अगली salary hike अच्छी होगी।

सोशल मीडिया यूजर्स ने भी लिए मजे

साक्षी की पोस्ट को सोशल मीडिया पर जबरदस्त प्रतिक्रिया मिली और इसे खबर लिखने तक 1.5 लाख से ज्यादा व्यूज मिले। यूजर्स ने भी अपने-अपने अंदाज में इस रैंकिंग पर मजेदार प्रतिक्रियाएं दीं। एक यूजर ने मजाक करते हुए कहा कि सॉफ्टवेयर इंजीनियरों ने कमाई का सबसे मुश्किल रास्ता चुना है और उन्हें DSA की तैयारी के बजाय पानी का टैंकर खरीद लेना चाहिए था। एक अन्य यूजर ने बेंगलुरु का असली ‘product-market fit’ AI या सॉफ्टवेयर नहीं, बल्कि चाय, प्रॉपर्टी और मेट्रो से दूरी का गणित बताया। एक यूजर ने टैक्स को लेकर भी तंज कसा और कहा कि इन कामों में कमाई करने वालों में शायद सॉफ्टवेयर इंजीनियर ही ऐसा व्यक्ति है जो नियमित रूप से इनकम टैक्स और ITR जैसी चीजों से जूझता है।

डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।

MPSC Paper Leak: गर्लफ्रेंड को पास कराने के लिए एमपीएससी का पेपर कर दिया लीक! इंस्पेक्टर ने खोला राज, एग्जाम रद्द; 6 गिरफ्तार

MLA Salary: कार, बंगला और लाखों के भत्ते! जानिए किस राज्य के विधायक कमाते हैं सबसे ज्यादा पैसा

MLA Salary: तमिलनाडु के मुख्यमंत्री सी. जोसेफ विजय के सभी 234 विधायकों को सरकारी गाड़ी और हर महीने अतिरिक्त भत्ता देने के फैसले के बाद अब विधायकों की सैलरी और उन्हें मिलने वाली दूसरी सुविधाएं चर्चा में हैं। सवाल यह भी उठ रहा है कि विधायकों को वेतन के अलावा और क्या-क्या सुविधाएं मिलती हैं।

नई व्यवस्था के तहत तमिलनाडु के हर विधायक को एक सरकारी गाड़ी मिलेगी। इसके अलावा गाड़ी, पेट्रोल-डीजल और मेंटेनेंस के खर्च के लिए हर महीने 75,000 रुपये और एक सहायक (असिस्टेंट) के लिए 25,000 रुपये दिए जाएंगे। यानी हर विधायक को वेतन के अलावा हर महीने कुल 1 लाख रुपये की अतिरिक्त सुविधा मिलेगी। राज्य सरकार ने विधायकों के लिए हेल्थ इंश्योरेंस कवर भी बढ़ा दिया है।

इस फैसले के बाद देशभर में विधायकों की सैलरी और उन्हें मिलने वाली सुविधाओं को लेकर भी चर्चा तेज हो गई है। अलग-अलग राज्यों में विधायकों की बेसिक सैलरी, भत्तों और दूसरी सुविधाओं में काफी अंतर देखने को मिलता है।

यह राज्यों का विषय है

सांसदों की सैलरी और भत्ते संसद तय करती है, लेकिन विधायकों की सैलरी और उन्हें मिलने वाली सुविधाएं राज्य सरकार के दायरे में आती हैं। हर राज्य की विधानसभा अपने विधायकों के वेतन और भत्तों से जुड़े नियम और कानून तय करती है।

विधायकों के लिए कोई एकसमान राष्ट्रीय वेतन संरचना नहीं है। उनकी कमाई में सिर्फ बेसिक सैलरी ही शामिल नहीं होती। राज्य सरकारें विधायकों को विधानसभा क्षेत्र के खर्च, ऑफिस और स्टाफ, यात्रा, रहने, फोन और कम्युनिकेशन, इलाज और दूसरे आधिकारिक खर्चों के लिए अलग-अलग भत्ते भी देती हैं।

पीआरएस विधायी अनुसंधान के अनुसार, अधिकांश राज्यों में, विधायक कानून के माध्यम से अपने वेतन और भत्ते स्वयं निर्धारित करते हैं। इसके परिणामस्वरूप राज्यों में मूल वेतन और समग्र वेतन पैकेज दोनों में महत्वपूर्ण अंतर देखने को मिलता है।

किस राज्य में विधायकों को सबसे अधिक वेतन मिलता है?

2025 में द ट्रिब्यून की एक रिपोर्ट के अनुसार, तेलंगाना राज्य में विधायकों को सबसे अधिक वेतन 2.75 लाख रुपये दिया जाता था। के. चंद्रशेखर राव के नेतृत्व वाली बीआरएस सरकार के दौरान सभी भत्तों सहित यह वेतन 1.25 लाख रुपये से बढ़कर 2.75 लाख रुपये हो गया था।

किस राज्य में विधायकों का वेतन सबसे कम है?

पीआरएस की एक रिपोर्ट के अनुसार, केरल के विधायकों का मासिक वेतन 70,000 रुपये है, जो देश के सबसे कम वेतन पाने वाले विधायकों में से एक है। उनके मासिक वेतन में 2,000 रुपये का निश्चित भत्ता, 25,000 रुपये का निर्वाचन क्षेत्र भत्ता, 20,000 रुपये का न्यूनतम मासिक यात्रा भत्ता, 11,000 रुपये का टेलीफोन भत्ता, 4,000 रुपये का सूचना भत्ता और 8,000 रुपये का उपभोग भत्ता शामिल है। उन्हें राज्य के भीतर यात्रा के लिए 1,000 रुपये और केरल के बाहर यात्रा के लिए 1,200 रुपये का दैनिक भत्ता भी मिलता है।

हालांकि, इसका यह मतलब नहीं है कि कम वेतन वाले राज्य में विधायकों को कम सुविधाएं मिलती हैं। इन्हें आवास, सरकारी आवास, इलाज, यात्रा खर्च की भरपाई, स्टाफ सपोर्ट और दूसरी सुविधाएं अलग से दी जाती हैं।

विधायकों को वेतन के अलावा और क्या मिलता है?

विधायक का मासिक वेतन राज्य द्वारा विधायक पर किए जाने वाले कुल व्यय का केवल एक हिस्सा है।

सामान्य सुविधाओं और भत्तों में शामिल हैं:

  • निर्वाचन क्षेत्र के कार्यों से संबंधित खर्चों के लिए निर्वाचन क्षेत्र भत्ता
  • कर्मचारियों और प्रशासनिक खर्चों के लिए सेक्रेटेरियल या ऑफिस भत्ता
  • सरकारी यात्राओं के लिए यात्रा और परिवहन भत्ता
  • विधानसभा सत्रों और समिति की बैठकों में भाग लेने के लिए दैनिक भत्ता
  • राज्य की राजधानी में आवास
  • विधायक और कुछ राज्यों में परिवार के सदस्यों के लिए मेडिकल सुविधाएं
  • टेलीफोन और संचार भत्ता
  • वाहन सुविधाएं या वाहन भत्ता
  • कार्यालय उपकरण और स्टेशनरी भत्ता
  • विधानसभा छोड़ने के बाद पेंशन और अन्य लाभ, जो राज्य के नियमों पर निर्भर करते हैं
  • हरियाणा में आवास और कार सुविधा
  • कुछ राज्य पारंपरिक वेतन-भत्ते मॉडल से परे भी लाभ प्रदान करते हैं।

हरियाणा में विधायकों को सिर्फ सैलरी और भत्ते ही नहीं, बल्कि घर और गाड़ी खरीदने के लिए 1 करोड़ रुपये तक का लोन लेने की सुविधा भी मिलती है। यह लोन घर, मोटर कार या दोनों के लिए लिया जा सकता है।

इसके अलावा, विधायकों और उनके परिवार के सदस्यों के लिए मेडिकल ट्रीटमेंट की सुविधा भी दी जाती है। राज्य सरकार घर में बदलाव कराने और उसकी मरम्मत के लिए भी विधायकों को एडवांस राशि उपलब्ध कराती है।

ओडिशा का विधायक विकास कोष

एक और महत्वपूर्ण अंतर विधायक द्वारा व्यक्तिगत रूप से प्राप्त लाभों और उनके निर्वाचन क्षेत्र से जुड़े कोषों के बीच है।

ओडिशा की विधायक स्थानीय क्षेत्र विकास योजना के तहत वित्त वर्ष 2025-26 से हर विधानसभा क्षेत्र को 5 करोड़ रुपये दिए जाते हैं। इस राशि को सामान्य विकास, शिक्षा और सड़क से जुड़े कामों के लिए बांटा जाता है।

हालांकि, इस राशि को विधायक का वेतन या व्यक्तिगत लाभ नहीं माना जाना चाहिए। यह सार्वजनिक धन है जो विधायक द्वारा प्रतिनिधित्व किए जाने वाले निर्वाचन क्षेत्र में विकास कार्यों के लिए निर्धारित किया गया है।

विधायकों के वेतन में इतना अंतर क्यों होता है?

इस अंतर के पीछे कई कारण हैं:

  • आर्थिक रूप से मजबूत राज्यों के पास उच्च वेतन देने की वित्तीय क्षमता अधिक हो सकती है, हालांकि राजनीतिक प्राथमिकताएं भी मायने रखती हैं।
  • उच्च जीवन यापन और परिचालन लागत वाले राज्यों के विधायकों को अधिक भत्ते मिल सकते हैं।
  • अगर किसी विधायक का क्षेत्र बहुत बड़ा, दूर-दराज या कई इलाकों में फैला हुआ है, तो उसका यात्रा खर्च भी ज्यादा हो सकता है। ऐसे में उसे ज्यादा यात्रा भत्ता मिल सकता है
  • कई बार राज्य सरकारें और विधानमंडल विधायकों की मांगों के बाद समय-समय पर वेतन और भत्तों में संशोधन करते हैं।

यह भी पढ़ें: क्या एथेनॉल की वजह से महंगी हुई चीनी? सरकार ने गिनाई 5 वजहें और त्योहारों से पहले लिया यह बड़ा फैसला

8th Pay Commission में सैलरी हाइक का ये फैक्टर आप गारंटीड नहीं जानते होंगे! वो ‘हिडन फॉर्मूला’ जो कर देगा मालामाल

8th Pay Commission Salary Hike: केंद्रीय कर्मचारियों और पेंशनभोगियों के मन में इन दिनों सबसे बड़ा सवाल यही है कि 8वां वेतन आयोग लागू होने के बाद उनकी सैलरी में कितना उछाल आएगा। आमतौर पर हर कोई इसे सिर्फ फिटमेंट फैक्टर और महंगाई भत्ते (DA) के आंकड़ों से जोड़कर देख रहा है, लेकिन असल में सैलरी में ऐतिहासिक बढ़ोतरी का फैसला एक ‘स्पेशल फैक्टर’ के हाथ में है। अगर यह फॉर्मूला मंजूर हो गया, तो न्यूनतम बेसिक सैलरी में सीधे 283% तक की रिकॉर्ड बढ़ोतरी देखने को मिल सकती है।

यह मास्टर फैक्टर है- ‘फैमिली यूनिट’ की गणना में बड़ा बदलाव का। आइए समझते हैं कि यह नया फॉर्मूला आपकी इन-हैंड सैलरी को कैसे बदल देगा।

क्या है ‘फैमिली यूनिट’ और अब तक कैसे तय होती थी आपकी सैलरी?

वेतन आयोग कर्मचारियों का न्यूनतम वेतन तय करने के लिए 1957 के 15वें इंडियन लेबर कॉन्फ्रेंस (ILC) के मानकों का पालन करता है। 7वें वेतन आयोग तक सरकार परिवार में केवल 3 यूनिट्स का खर्च जोड़कर न्यूनतम बेसिक पे तय करती थी:

  • कर्मचारी खुद: 1 यूनिट
  • पति या पत्नी: 1 यूनिट
  • 2 बच्चे (0.5 + 0.5): 1 यूनिट
  • कुल योग: 3 यूनिट्स

इसी 3 यूनिट्स के फॉर्मूले के आधार पर 7वें वेतन आयोग ने 2.57 का फिटमेंट फैक्टर दिया था, जिससे न्यूनतम बेसिक सैलरी ₹7,000 से बढ़कर ₹18,000 तय हुई थी।

8वें वेतन आयोग में 5 यूनिट्स का नया प्रस्ताव

कर्मचारी यूनियनों की मांग है कि अब परिवार की परिभाषा में आश्रित माता-पिता को भी शामिल किया जाए। नए प्रस्ताव में यूनिट्स का गणित कुछ इस प्रकार है:

  • कर्मचारी: 1 यूनिट
  • पति या पत्नी: 1 यूनिट
  • 2 बच्चे (0.8 + 0.8): 1.6 यूनिट
  • आश्रित माता-पिता (0.8 + 0.8): 1.6 यूनिट
  • कुल योग: 5.2 यूनिट्स (राउंड ऑफ करके 5 यूनिट्स)

3 बनाम 5 यूनिट: जानिए आपकी सैलरी में कितना आएगा अंतर?

मान लीजिए, आज की महंगाई में एक व्यक्ति का न्यूनतम मासिक लिविंग कॉस्ट यानी राशन, कपड़ा, बिजली, मकान किराया, बच्चों की पढ़ाई और इलाज का खर्च लगभग ₹13,800 बैठता है:

पुराने 3 यूनिट फॉर्मूले से: 3×₹13,800=₹41,400 (अनुमानित न्यूनतम बेसिक सैलरी)

प्रस्तावित 5 यूनिट फॉर्मूले से: 5×₹13,800=₹69,000 (प्रस्तावित न्यूनतम बेसिक सैलरी)

साफ है कि सिर्फ माता-पिता का खर्च जुड़ने (2 अतिरिक्त यूनिट्स) से ही कर्मचारियों की बेसिक पे सीधे ₹27,600 प्रति महीना अतिरिक्त बढ़ जाएगी!

फिटमेंट फैक्टर 3.83 होते ही ₹18,000 की बेसिक बनेगी ₹69,000

फिटमेंट फैक्टर वह मल्टीप्लायर होता है, जिससे आपकी पुरानी बेसिक सैलरी में गुणा करके नई बेसिक पे निकाली जाती है। 5 यूनिट्स का फॉर्मूला लागू होने पर फिटमेंट फैक्टर बढ़कर 3.83 हो जाएगा।

ऐसे समझें कैलकुलेशन (लेवल-1 कर्मचारी):

  • मौजूदा बेसिक सैलरी: ₹18,000
  • नया फॉर्मूला: मौजूदा बेसिक पे×फिटमेंट फैक्टर
  • नई बेसिक सैलरी: ₹18,000×3.83=₹68,940 (लगभग ₹69,000)

यानी 5 यूनिट्स का नियम पास होते ही बेसिक पे ₹18,000 से बढ़कर सीधे ₹69,000 हो जाएगी। इसके ऊपर से मिलने वाला DA, HRA और अन्य अलाउंस अलग से जुड़ेंगे।

कर्मचारी यूनियनों ने दिए ये 3 मजबूत कानूनी तर्क

नेशनल काउंसिल ऑफ जेसीएम (NC-JCM) ने 8वें वेतन आयोग के सामने 5 यूनिट्स लागू करने के लिए ठोस कानूनी आधार रखे हैं:

सीनियर सिटीजन एक्ट: ‘माता-पिता और वरिष्ठ नागरिकों का भरण-पोषण अधिनियम’ के तहत बुजुर्ग माता-पिता की देखभाल करना कर्मचारी की कानूनी और नैतिक जिम्मेदारी है।

सोशल सिक्योरिटी कोड 2020: नए लेबर कोड्स में भी कर्मचारी के परिवार की परिभाषा में आश्रित माता-पिता को आधिकारिक तौर पर जगह दी गई है।

सुप्रीम कोर्ट के ऐतिहासिक फैसले: शीर्ष अदालत (1991 और भूपेंद्र नाथ हजारिका केस) ने साफ कहा है कि सरकार को अपने कर्मचारियों को सिर्फ ‘जीवित रहने लायक’ नहीं, बल्कि ‘सम्मानजनक जीवन’ जीने लायक वेतन देना चाहिए।

25 साल के GenZ ने 1 करोड़ रुपये का जॉब ऑफर ठुकराया! मेंटल पीस से जुड़ी वजह जानकर चौंक जाएंगे

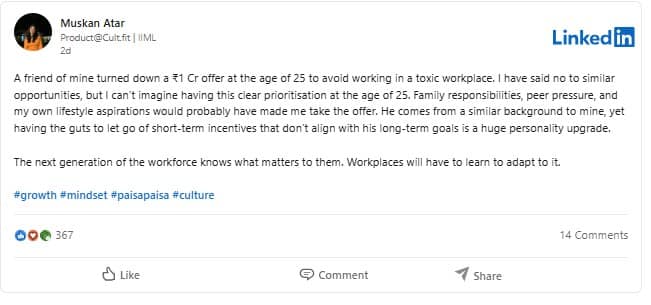
एक 25 साल के प्रोफेशनल ने 1 करोड़ रुपये की नौकरी का ऑफर ठुकरा दिया क्योंकि वह ऐसे माहौल में काम नहीं करना चाहता था, जो मानसिक रूप से नुकसानदेह हो। इस फ़ैसले ने पैसे, मानसिक स्वास्थ्य और युवा कर्मचारी अपने करियर से क्या चाहते हैं, इस पर एक बड़ी बहस छेड़ दी है।

यह कहानी बेंगलुरु की प्रोडक्ट डिज़ाइनर मुस्कान अतार ने शेयर की। उन्होंने कहा कि वह इस बात से प्रभावित थीं कि उस युवा प्रोफेशनल ने अपने करियर की शुरुआत में ही कितनी साफ़-साफ़ अपनी प्राथमिकताएं तय कर ली थीं।

उन्होंने पैसे के बजाय अपने लंबे समय के लक्ष्यों को चुना

मुस्कान अतार ने लिंक्डइन पर लिखा, “मेरे एक दोस्त ने 25 साल की उम्र में ₹1 करोड़ का ऑफर ठुकरा दिया, ताकि उन्हें खराब माहौल वाले वर्कप्लेस में काम न करना पड़े।” उन्होंने कहा कि उन्होंने भी पहले ऐसे मौके ठुकराए हैं, लेकिन 25 साल की उम्र में ऐसा फैसला लेने के बारे में सोचना भी उनके लिए मुश्किल था।

उन्होंने कहा, “मैंने भी ऐसे मौकों को ना कहा है, लेकिन 25 साल की उम्र में इतनी स्पष्ट प्राथमिकता तय करने के बारे में मैं सोच भी नहीं सकती।” अतार ने बताया कि कई तरह के दबावों की वजह से उनके लिए यह फैसला लेना बहुत मुश्किल हो सकता था, जैसे परिवार की ज़रूरतें, दूसरों की उम्मीदें और निजी लक्ष्य।

Screenshot 2026-08-14 125614

“परिवार की ज़िम्मेदारियां, दोस्तों का दबाव और अपनी जीवनशैली की इच्छाओं की वजह से शायद मैं वह ऑफ़र स्वीकार कर लेती। वह भी मेरी ही तरह के बैकग्राउंड से आते हैं, फिर भी उनमें ऐसे फ़ायदे छोड़ने की हिम्मत है जो उनके लंबे समय के लक्ष्यों से मेल नहीं खाते। यह उनके व्यक्तित्व में एक बड़ा सुधार दिखाता है।”

उन्होंने कहा कि इस फ़ैसले से यह भी पता चलता है कि कैसे कुछ युवा कर्मचारी नौकरी चुनते समय सिर्फ़ सैलरी से आगे की चीज़ों पर भी ध्यान दे रहे हैं। “कामकाजी लोगों की अगली पीढ़ी को पता है कि उनके लिए क्या ज़रूरी है। वर्कप्लेस को इसके हिसाब से ढलना सीखना होगा।”

उनकी पसंद पर लोगों की अलग-अलग राय थी

इस पोस्ट पर मिली-जुली प्रतिक्रियाएं आईं; कुछ लोगों ने इस फैसले की तारीफ़ की, तो कुछ ने कहा कि हर कोई इतनी बड़ी सैलरी ठुकराने का जोखिम नहीं उठा सकता। एक व्यक्ति ने लिखा, “खुशी है कि लोग अब मानसिक स्वास्थ्य के असर को समझ रहे हैं… चाहे वह अच्छा हो या बुरा… और हां, पैसा ज़रूरी है। मैं हमेशा कहता हूं कि मैं बाकी चीज़ों से ज़्यादा पैसे को चुनूंगा, कभी-कभी तो नौकरी की भूमिका या काम के घंटों से भी ज़्यादा। लेकिन टॉक्सिक माहौल और अजीब काम करने की जगह… बिल्कुल नहीं…!! यह बात मुझे MNC और PSU में एक दशक तक काम करने के बाद समझ आई, लेकिन 25 साल की उम्र में ऐसा करना तारीफ़ के काबिल है।”

एक और व्यक्ति ने कमेंट किया, “मेरे अंदर का मिडिल-क्लास इंसान 45 साल की उम्र में भी ऐसा नहीं कर पाएगा। तो हाँ, वे ऑफ़र मेरी तरफ़ भेज दो।” किसी ने लिखा, “यह बात बहुत रिलेटेबल है, भले ही पिछली पीढ़ी को यह बेवकूफी लगे, लेकिन कौन भला हर किसी की कहानी में हीरो रहा है!”

एक यूज़र ने कहा, “अगर कोई कुछ समय के लिए बिना इनकम के रह सकता है, तो ही यह मुमकिन है। शायद इस पीढ़ी के पास वह फ्लेक्सिबिलिटी है। हमारी पीढ़ी के पास वह नहीं थी, और अब भी नहीं है।” एक और व्यक्ति ने लिखा, “सच कहूं तो, उनकी तारीफ़ करनी चाहिए। अभी तो ऐसा लगता है कि वे एक प्रिविलेज्ड बैकग्राउंड से आते हैं, क्योंकि हम सब जानते हैं कि कितने लोग ऐसे ऑफ़र के लिए कुछ भी कर गुज़रने को तैयार होंगे! लेकिन हां, यह जानना बहुत अच्छी बात है कि आप ज़िंदगी में बहुत जल्दी क्या चाहते हैं और आपके पास वह फ़ैसला लेने की क्षमता/हालात/सपोर्ट है!”

एक कमेंट में लिखा था, “काम का भविष्य उन लोगों से तय होगा जो सिर्फ़ सैलरी नहीं, बल्कि मकसद, भलाई और सार्थक ग्रोथ को अहमियत देते हैं।”

8th Pay Commission: 7वें वेतन आयोग जैसा फिटमेंट फैक्टर 2.57 रहा, तो कितनी बढ़ेगी आपकी सैलरी? देखिए लेवल 1, 4, 6 और 10 का पूरा कैलकुलेशन

8th Pay Commission Salary Calculation: 8वें वेतन आयोग को लेकर केंद्रीय कर्मचारियों और पेंशनभोगियों के बीच सुगबुगाहट तेज है। नए वेतन आयोग के लागू होने पर कर्मचारियों की सैलरी में कितना उछाल आएगा, यह पूरी तरह से फिटमेंट फैक्टर पर निर्भर करता है।

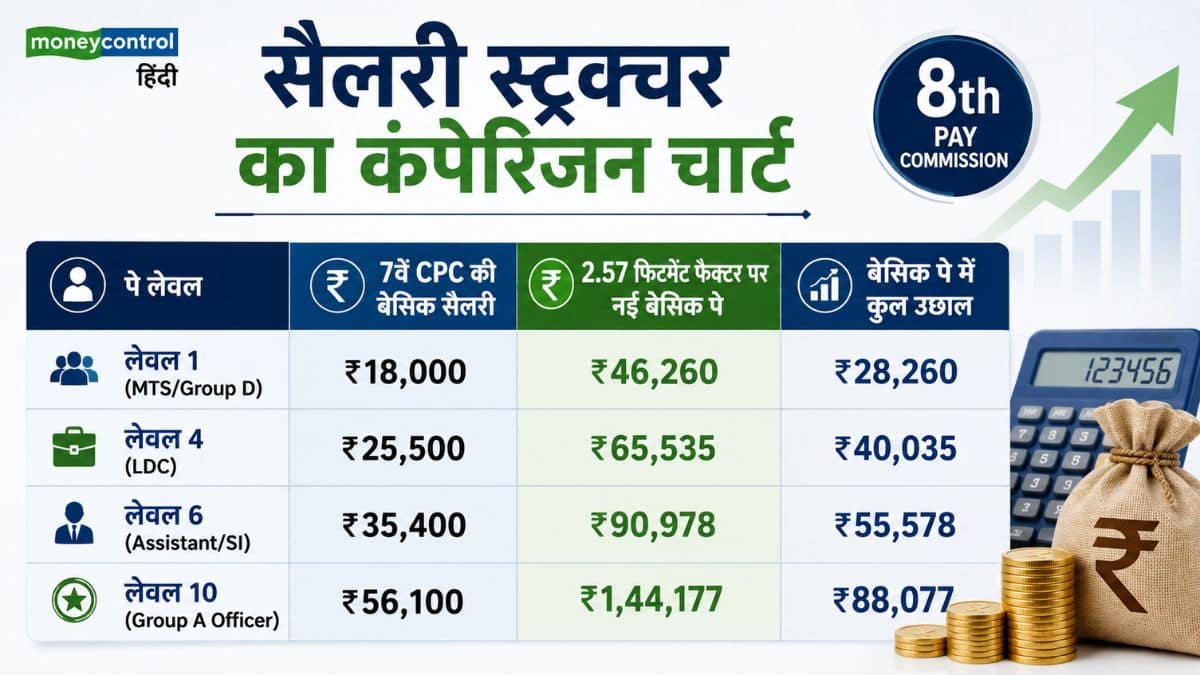
अगर सरकार 8वें वेतन आयोग में भी 7वें वेतन आयोग की तरह 2.57 का फिटमेंट फैक्टर बरकरार रखती है, तो अलग-अलग पे-लेवल के कर्मचारियों की बेसिक सैलरी और कुल टेक-होम सैलरी में कितना अंतर आएगा, आइए समझते हैं इसका आसान गणित।

क्या होता है फिटमेंट फैक्टर और कैसे बढ़ती है बेसिक सैलरी?

फिटमेंट फैक्टर एक कॉमन मल्टीप्लायर होता है, जिससे मौजूदा बेसिक सैलरी को गुणा करके नई बेसिक सैलरी तय की जाती है।

7वें वेतन आयोग का फॉर्मूला: 7वें वेतन आयोग में 2.57 का फिटमेंट फैक्टर लागू किया गया था, जिससे न्यूनतम बेसिक सैलरी ₹7,000 से बढ़कर ₹18,000 हो गई थी।

2.57 फिटमेंट फैक्टर का गणित: अगर 8वें वेतन आयोग में भी 2.57 का ही फिटमेंट फैक्टर लागू होता है, तो 7वें वेतन आयोग की बेसिक पे को सीधे 2.57 से मल्टीप्लाई कर नया बेसिक पे तय किया जाएगा।

लेवल 1 से लेवल 10 तक का सैलरी कैलकुलेशन (2.57 फिटमेंट फैक्टर पर)

1. लेवल 1 (ग्रुप D/एमटीएस कर्मचारी)

7वें सीपीसी में मौजूदा बेसिक सैलरी: ₹18,000

8वें सीपीसी में अनुमानित बेसिक सैलरी (₹18,000 × 2.57): ₹46,260

सैलरी में बढ़ोतरी: बेसिक पे में सीधे ₹28,260 प्रति महीने की बढ़ोतरी होगी। महंगाई भत्ता यानी DA घटने के बाद नए बेसिक पर री-कैल्कुलेट होगा।

2. लेवल 4 (लोअर डिविजन क्लर्क / LDC)

7वें सीपीसी में मौजूदा बेसिक सैलरी: ₹25,500

8वें सीपीसी में अनुमानित बेसिक सैलरी (₹25,500 × 2.57): ₹65,535

सैलरी में बढ़ोतरी: बेसिक सैलरी में लगभग ₹40,035 प्रति महीने की सीधी वृद्धि देखने को मिलेगी।

3. लेवल 6 (असिस्टेंट / सीनियर क्लर्क / सब-इंस्पेक्टर)

7वें सीपीसी में मौजूदा बेसिक सैलरी: ₹35,400

8वें सीपीसी में अनुमानित बेसिक सैलरी (₹35,400 × 2.57): ₹90,978

सैलरी में बढ़ोतरी: इस लेवल के कर्मचारियों की बेसिक पे में ₹55,578 प्रति महीने का बड़ा उछाल आएगा।

4. लेवल 10 (ग्रुप A / क्लास 1 अधिकारी)

7वें सीपीसी में मौजूदा बेसिक सैलरी: ₹56,100

8वें सीपीसी में अनुमानित बेसिक सैलरी (₹56,100 × 2.57): ₹1,44,177

सैलरी में बढ़ोतरी: ग्रुप-ए अधिकारियों की बेसिक पे में सीधे ₹88,077 प्रति महीने की बंपर बढ़ोतरी होगी।

लेवल 1 से लेवल 10 तक का सैलरी कैलकुलेशन (2.57 फिटमेंट फैक्टर पर)

भत्तों पर क्या पड़ेगा असर?

जब भी नया वेतन आयोग लागू होता है, तो केवल बेसिक सैलरी ही नहीं बदलती, बल्कि अन्य भत्तों का ढांचा भी पुनर्गठित होता है:

हाउस रेंट अलाउंस (HRA): नए बेसिक पे के आधार पर X, Y और Z श्रेणी के शहरों के हिसाब से HRA दोबारा तय किया जाएगा।

महंगाई भत्ता (DA): नया वेतन आयोग लागू होते ही मौजूदा DA शून्य (0%) कर दिया जाता है और नई बेसिक सैलरी पर फ्रेश तरीके से डीए की गणना शुरू होती है।

पेंशनभोगियों को फायदा: 2.57 के फिटमेंट फैक्टर का सीधा लाभ 65 लाख से अधिक पेंशनभोगियों की बेसिक पेंशन रिवीजन में भी मिलेगा।

कर्मचारी यूनियनें इस बार 2.86 से 3.25 तक के फिटमेंट फैक्टर की मांग कर रही हैं, लेकिन अगर सरकार पिछले आयोग के 2.57 के फॉर्मूले को भी अपनाती है, तब भी कर्मचारियों की टेक-होम सैलरी में जबरदस्त इजाफा होगा।