

Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

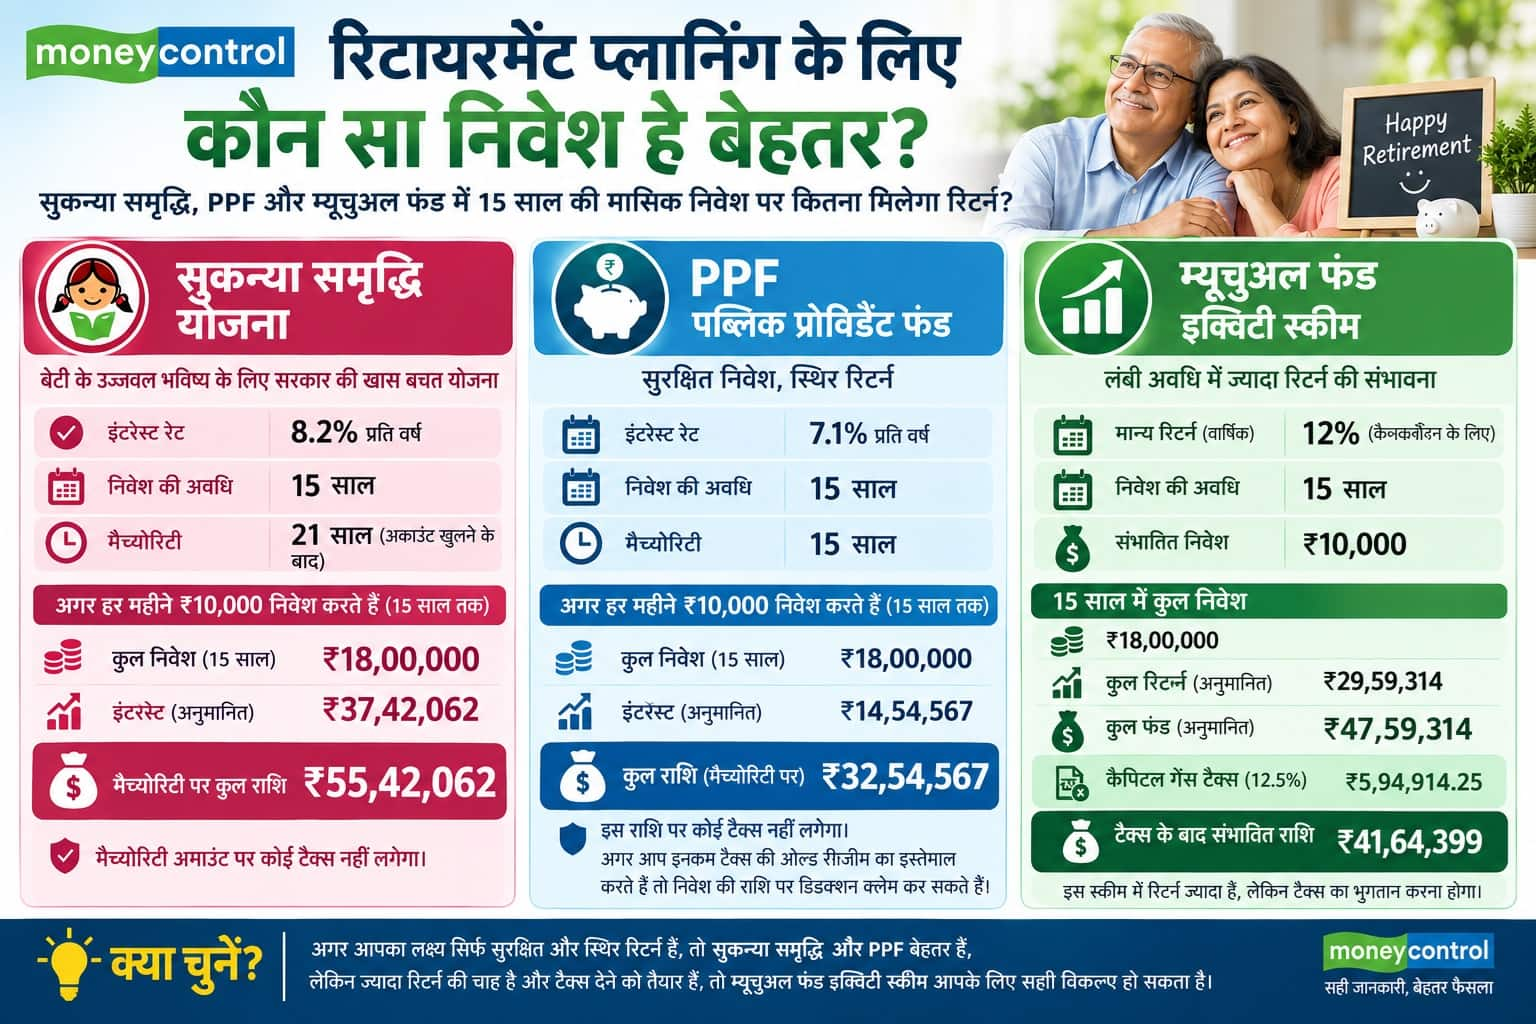
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।
Parag Parikh Flexi Cap Fund: पराग पारिख में पैसा लगाना बंद कर रहे निवेशक? 6 महीने में 77% घटा निवेश

Parag Parikh Flexi Cap Fund: पराग पारिख फ्लेक्सी कैप फंड में हर महीने आने वाला अनुमानित निवेश तेजी से घटा है। मार्च 2026 में यह करीब ₹3,950 करोड़ था। सितंबर में घटकर सिर्फ ₹900 करोड़ रह गया। यानी 6 महीने में करीब 77% की गिरावट आई। हालांकि, फंड में पैसा आना बंद नहीं हुआ है। इसके बावजूद फंड मैनेजर ने नए शेयरों और दूसरे निवेश विकल्पों में पैसा लगाना जारी रखा है।

फंड की कैश होल्डिंग भी काफी घटी है। मार्च में कुल संपत्ति का 18.94% पैसा कैश में था। सितंबर में यह घटकर 9.77% रह गया। इस दौरान फंड को रियल एस्टेट, REITs और चुनिंदा ऑयल एंड गैस कंपनियों में निवेश के मौके मिले।

फंड में निवेश क्यों घटा?

PPFAS Mutual Fund के फंड मैनेजर राज मेहता ने Moneycontrol को बताया कि निवेश में कमी से फंड की रणनीति नहीं बदली है। उनके मुताबिक, फंड में अब भी नया पैसा आ रहा है।

उन्होंने कहा कि हाल के दिनों में मिडकैप और स्मॉलकैप फंडों का प्रदर्शन बेहतर रहा है। ऐसे में निवेशकों का रुझान भी उनकी तरफ बढ़ा है। अक्सर निवेशक हालिया रिटर्न देखकर अपना पैसा लगाने का फैसला करते हैं।

कैश में पैसा रखने के बजाय कहां निवेश किया?

राज मेहता के मुताबिक, फंड कितना पैसा कैश में रखेगा, यह बाजार के स्तर से ज्यादा निवेश के मौकों पर निर्भर करता है। बाजार में लंबे समय तक खास तेजी न आने और कुछ शेयरों की कीमत घटने से फंड को खरीदारी के मौके मिले। इसलिए उसने कैश घटाकर शेयरों में निवेश बढ़ाया।

सितंबर की फैक्टशीट के मुताबिक, फंड की कुल संपत्ति का 72.06% हिस्सा भारतीय कोर इक्विटी में था। वहीं, 11.90% विदेशी सिक्योरिटीज, IDR और ADR में लगा था। REITs और InvITs में निवेश 6.27% था।

सितंबर में किन शेयरों में बढ़ाया निवेश?

अगस्त के मुकाबले सितंबर में DLF में सबसे ज्यादा नया निवेश किया गया। फंड की कुल संपत्ति का 1.81% हिस्सा इसमें लगाया गया। इसके अलावा Mahindra & Mahindra, Indus Towers, Bharti Airtel और कुछ ऑयल एंड गैस कंपनियों में भी निवेश बढ़ाया गया।

दूसरी तरफ, फंड ने Great Eastern Shipping Company से अपना निवेश निकाल लिया। अगस्त में इस शेयर में फंड की संपत्ति का 0.11% हिस्सा लगा था।

फंड के पास Embassy Office Parks REIT में 2.49%, Knowledge Realty Trust में 2.18% और Brookfield India Real Estate Trust में 1.60% निवेश था।

फंड का रिटर्न कैसा रहा?

हाल के प्रदर्शन की बात करें तो फंड का रिटर्न कमजोर रहा है। इसके रेगुलर प्लान ने एक साल में 4.14% निगेटिव रिटर्न दिया। वहीं, बेंचमार्क Nifty 500 TRI में 2.03% की गिरावट आई।

हालांकि, तीन, पांच और दस साल की अवधि में फंड ने अपने बेंचमार्क से बेहतर प्रदर्शन किया।

NPS vs PPF: रिटायरमेंट के लिए कौन बेहतर, किसमें बनेगा ज्यादा पैसा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: बच्चे के जन्म पर ₹2000 की SIP, 18 साल बाद कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: बच्चे के जन्म के साथ ही माता-पिता के सामने एक लंबी लिस्ट आ जाती है। पढ़ाई, कॉलेज, करियर और आगे की जरूरतें। इनमें से ज्यादातर खर्च आज छोटे लगते हैं, लेकिन 15-18 साल बाद इनकी रकम काफी बड़ी हो सकती है। ऐसे में छोटी उम्र से निवेश शुरू करना बड़ा फर्क पैदा कर सकता है।

मान लीजिए बच्चे के जन्म के साथ ही उसके नाम से हर महीने 2,000 रुपये की SIP शुरू की गई। रकम बहुत बड़ी नहीं है। परिवार के मासिक बजट पर भी इसका बहुत ज्यादा दबाव नहीं पड़ेगा। लेकिन 18 साल का समय इस छोटी रकम को अच्छी-खासी पूंजी में बदल सकता है।

10% रिटर्न मिला तो करीब 11.5 लाख रुपये

अगर इस SIP से लंबी अवधि में औसतन 10% सालाना रिटर्न मिलता है, तो 18 साल बाद करीब 11.53 लाख रुपये का फंड तैयार हो सकता है। यानी 4.32 लाख रुपये आपका लगाया हुआ पैसा होगा, जबकि करीब 7.21 लाख रुपये रिटर्न से बनेंगे। यहां समय सबसे बड़ा फैक्टर है। निवेश की अवधि 18 साल होने की वजह से रिटर्न पर भी आगे रिटर्न मिलता रहता है।

12% रिटर्न पर रकम 14 लाख के पार

अब अगर लंबी अवधि में औसत रिटर्न 12% सालाना रहा, तो तस्वीर और मजबूत हो जाती है। 2,000 रुपये की यही मंथली SIP 18 साल बाद करीब 14.23 लाख रुपये का फंड बना सकती है। इसमें भी कुल योगदान सिर्फ 4.32 लाख रुपये रहेगा। करीब 9.91 लाख रुपये की रकम निवेश से मिलने वाले रिटर्न से बनेगी।

15% रिटर्न मिला तो करीब 20 लाख रुपये

सबसे तेज तस्वीर तब बनती है जब निवेश पर औसतन 15% सालाना रिटर्न मिलता है। ऐसी स्थिति में 2,000 रुपये की SIP 18 साल बाद करीब 19.65 लाख रुपये तक पहुंच सकती है। यहां कुल निवेश वही 4.32 लाख रुपये है। लेकिन रिटर्न करीब 15.33 लाख रुपये हो जाता है। यही वह जगह है जहां कंपाउंडिंग का असर साफ दिखाई देता है। निवेश की रकम छोटी है, लेकिन समय लंबा होने के कारण रिटर्न को भी बढ़ने के लिए पर्याप्त वक्त मिलता है।

18 साल बाद कितना पैसा?

रिटर्नकुल निवेश18 साल बाद फंडमुनाफा
10%₹4.32 लाख₹11.53 लाख₹7.21 लाख
12%₹4.32 लाख₹14.23 लाख₹9.91 लाख
15%₹4.32 लाख₹19.65 लाख₹15.33 लाख

नोट: 10%, 12% और 15% सिर्फ संभावित रिटर्न हैं। असल रिटर्न बाजार के हिसाब से कम या ज्यादा हो सकता है।

सिर्फ 2,000 रुपये पर रुकना जरूरी नहीं

2,000 रुपये की SIP को शुरुआत मान सकते हैं। जैसे-जैसे परिवार की आय बढ़े, SIP की रकम भी बढ़ाई जा सकती है। मान लीजिए कुछ साल बाद मासिक SIP 2,000 से बढ़ाकर 3,000 या 5,000 रुपये कर दी जाती है। तब 18 साल के अंत में बनने वाला फंड काफी बड़ा हो सकता है।

इसे स्टेप-अप SIP के जरिए भी प्लान किया जा सकता है, जिसमें आमदनी बढ़ने के साथ निवेश की रकम धीरे-धीरे बढ़ाई जाती है। इसका फायदा यह है कि शुरुआत में परिवार पर ज्यादा बोझ नहीं पड़ता। और बाद में बढ़ती आय के साथ बच्चे का फाइनेंशियल लक्ष्य भी बड़ा किया जा सकता है।

PPF vs Bank FD: बेहतर रिटर्न के लिए कौन-सा विकल्प है बेस्ट? 6 पॉइंट्स में समझे पूरा गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Silver Prices Today: सोना ₹1020 सस्ता हुआ, ₹1.50 लाख से नीचे आया भाव; चांदी भी ₹2887 टूटी

Gold Silver Prices Today: सोने की कीमतों में सोमवार को करीब 1% की गिरावट आई। मजबूत अमेरिकी डॉलर के कारण सोने की तेजी पर दबाव बना हुआ है। मल्टी कमोडिटी एक्सचेंज (MCX) पर दिसंबर डिलीवरी वाला सोना ₹1,020 गिरकर ₹1,49,370 प्रति 10 ग्राम पर आ गया।

पिछले हफ्ते छुट्टियों के कारण कम कारोबार वाले सत्र में भी सोने की कीमतों में गिरावट आई थी। सोना ₹2,887 यानी करीब 2% टूटकर ₹1.50 लाख प्रति 10 ग्राम पर रहा। शुक्रवार को महात्मा गांधी जयंती के कारण घरेलू कमोडिटी बाजार बंद था।

मजबूत डॉलर से सोने पर दबाव

Choice Broking की कमोडिटी टेक्निकल एनालिस्ट कावेरी मोरे ने कहा कि सोने की कीमतें फिलहाल एक दायरे में बनी हुई हैं। मजबूत अमेरिकी डॉलर और ऊंची बॉन्ड यील्ड के कारण सोने में तेजी की रफ्तार सीमित है। डॉलर इंडेक्स 102.37 के आसपास 18 महीने के ऊंचे स्तर पर बना हुआ है। इससे सोने पर दबाव बढ़ रहा है।

अंतरराष्ट्रीय बाजार में सोना

अंतरराष्ट्रीय बाजार में न्यूयॉर्क के कॉमेक्स पर दिसंबर डिलीवरी वाला सोना मामूली बढ़त के साथ 4,163.50 डॉलर प्रति औंस पर कारोबार कर रहा था।

निवेश प्लेटफॉर्म Mudrex के लीड क्वांट एनालिस्ट अक्षत सिद्धांत के मुताबिक, अंतरराष्ट्रीय बाजार में सोना 4,150 डॉलर प्रति औंस के ऊपर बना हुआ है। शुक्रवार को यह थोड़े समय के लिए 4,200 डॉलर के पार चला गया था।

अमेरिका के कमजोर रोजगार आंकड़ों से फेडरल रिजर्व की अक्टूबर में ब्याज दर बढ़ाने की उम्मीद घटकर 20% से नीचे आ गई है। हालांकि, दिसंबर में दर बढ़ने की संभावना अभी करीब 70% मानी जा रही है।

पिछले हफ्ते सोना और चांदी दोनों टूटे

पिछले हफ्ते अंतरराष्ट्रीय बाजार में सोना 158.9 डॉलर यानी 3.7% गिरकर 4,162.3 डॉलर प्रति औंस पर बंद हुआ। वहीं, चांदी 4.38 डॉलर यानी 6.7% गिरकर 60.41 डॉलर प्रति औंस पर आ गई।

Motilal Oswal Financial Services के कमोडिटी एनालिस्ट मानव मोदी के मुताबिक, अमेरिकी ट्रेजरी यील्ड ऊंची रहने के कारण सोने की रिकवरी पर दबाव बना हुआ है। 10 साल की अमेरिकी ट्रेजरी यील्ड करीब 5.2% पर बनी हुई है। लगातार महंगाई, राजकोषीय चिंताएं और सरकार की ज्यादा उधारी इसके पीछे प्रमुख कारण हैं।

आगे किन आंकड़ों पर नजर?

एनालिस्ट के मुताबिक, इस हफ्ते प्रमुख अर्थव्यवस्थाओं के सर्विसेज PMI आंकड़े, अमेरिका के व्यापार आंकड़े और महीने के मध्य में आने वाले कंज्यूमर सेंटिमेंट के आंकड़े सोने की दिशा के लिए अहम होंगे।

इसके अलावा अमेरिका और ईरान के बीच जारी तनाव भी कीमती धातुओं में उतार-चढ़ाव बढ़ा सकता है।

PPF vs NPS: किसमें निवेश पर ज्यादा फायदा मिलेगा? समझिए पूरा कैलकुलेशन

Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?

SBI Safe Schemes: बिना कोई रिस्क के बैंक FD से ज्यादा रिटर्न! बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 बेस्ट स्कीम्स

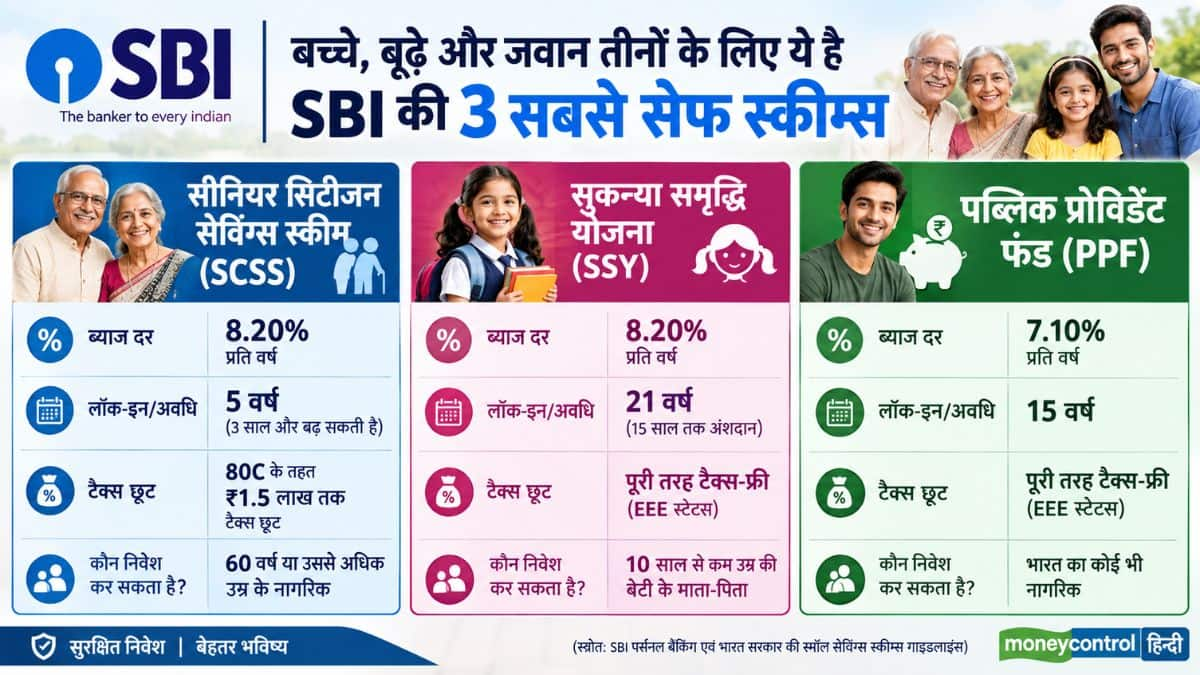
SBI Safe Savings Schemes: देश का सबसे बड़ा सरकारी बैंक, स्टेट बैंक ऑफ इंडिया (SBI), अपने ग्राहकों को एफडी के अलावा ऐसी कई स्मॉल सेविंग्स और सरकारी बचत योजनाएं पेश करता है, जहां आपका पैसा पूरी तरह सुरक्षित रहता है और रिटर्न भी सामान्य बैंक एफडी की तुलना में ज्यादा मिलता है।

अगर आप शेयर बाजार के जोखिम से दूर रहकर गारंटीड और टैक्स-फ्री या टैक्स-एफिशिएंट रिटर्न कमाना चाहते हैं, तो एसबीआई के जरिए मिलने वाली ये 3 सरकारी योजनाएं बेहतरीन विकल्प हैं। आइए जानते हैं इन 3 सबसे सेफ स्कीम्स की ब्याज दरों, शर्तों और मिलने वाले फायदों के बारे में।

1. सीनियर सिटीजन सेविंग्स स्कीम (SBI SCSS): वरिष्ठ नागरिकों के लिए सबसे बड़ा सहारा

अगर आपकी उम्र 60 साल या उससे अधिक है, तो साधारण एफडी कराने के बजाय एसबीआई के जरिए सीनियर सिटीजन सेविंग्स स्कीम(SCSS) में निवेश करना एक बेहतरीन विकल्प है।

एफडी से ज्यादा ब्याज: जहां एसबीआई सामान्य 5-वर्षीय एफडी पर वरिष्ठ नागरिकों को करीब 7.05% ब्याज दर देता है, वहीं SCSS में 8.20% की गारंटीड ब्याज दर मिलती है।

तिमाही आय: इसमें जमा राशि पर हर 3 महीने (अप्रैल, जुलाई, अक्टूबर और जनवरी) में ब्याज का भुगतान सीधे आपके एसबीआई बचत खाते में कर दिया जाता है।

अधिकतम निवेश: इस योजना में अधिकतम ₹30 लाख तक जमा किए जा सकते हैं। इनकम टैक्स एक्ट की धारा 80C के तहत इसमें किए गए निवेश पर ₹1.5 लाख तक की टैक्स छूट भी मिलती है।

2. सुकन्या समृद्धि योजना (SBI SSY): बेटियों के भविष्य के लिए 100% टैक्स-फ्री रिटर्न

अगर आपके घर में 10 वर्ष से कम उम्र की बेटी है, तो एसबीआई शाखा या YONO ऐप के जरिए खोला गया सुकन्या समृद्धि अकाउंट बैंक एफडी के मुकाबले कहीं बेहतर रिटर्न देता है।

धमाकेदार रिटर्न: वर्तमान में इस योजना पर सरकार 8.20% सालाना की दर से चक्रवृद्धि ब्याज दे रही है।

EEE टैक्स स्टेटस: यह योजना Exempt-Exempt-Exempt (EEE) श्रेणी में आती है। इसका मतलब है कि इसमें जमा राशि, मिलने वाला ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है।

निवेश की सीमा: एक वित्तीय वर्ष में न्यूनतम ₹250 से लेकर अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं।

3. पब्लिक प्रोविडेंट फंड (SBI PPF): बिना किसी रिस्क के लॉन्ग-टर्म वेल्थ क्रिएशन

लॉन्ग-टर्म फाइनेंशियल गोल्स या रिटायरमेंट प्लानिंग के लिए पब्लिक प्रोविडेंट फंड(PPF) देश की सबसे पसंदीदा और सुरक्षित योजनाओं में से एक है।

सरकारी गारंटी और स्थिर रिटर्न: इसमें मिलने वाला 7.10% सालाना ब्याज (जो कि सालाना आधार पर कंपाउंड होता है) सामान्य 5 से 10 साल की बैंक एफडी (6.05% – 6.45%) से काफी बेहतर है।

टैक्स फ्री मैच्योरिटी: सुकन्या योजना की तरह PPF भी पूरी तरह से EEE कैटेगरी में आता है, यानी इस पर मिलने वाला ब्याज और मैच्योरिटी अमाउंट पूरी तरह से इनकम टैक्स से मुक्त होता है।

फ्लेक्सिबिलिटी: इसे 15 साल की लॉक-इन अवधि के बाद 5-5 साल के ब्लॉक में जितनी बार चाहें आगे बढ़ाया जा सकता है। इसमें न्यूनतम ₹500 से निवेश शुरू किया जा सकता है।

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

एसबीआई में कैसे करें इन स्कीम्स में अप्लाई?

इन तीनों ही योजनाओं में निवेश करना बेहद आसान है:

ऑनलाइन माध्यम: अगर आप SBI के इंटरनेट बैंकिंग या YONO SBI ऐप का इस्तेमाल करते हैं, तो बिना ब्रांच गए ‘E-Services / Govt Schemes’ सेक्शन में जाकर PPF या सुकन्या खाता खोल सकते हैं।

ऑफलाइन माध्यम: आप अपनी नजदीकी स्टेट बैंक ऑफ इंडिया (SBI) शाखा में आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवश्यक न्यूनतम राशि के साथ जाकर तुरंत खाता खुलवा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

इन 5 सरकारी योजनाओं में करें निवेश, पैसा सुरक्षित रहेगा और ब्याज भी मिलेगा; समझिए पूरा कैलकुलेशन

Small Savings Schemes: पैसा निवेश करने के लिए हर किसी को शेयर बाजार का जोखिम पसंद नहीं होता। खासकर जब बात बच्चों की पढ़ाई, रिटायरमेंट या भविष्य के लिए जमा की गई रकम की हो।

ऐसे निवेशकों के लिए सरकार की कई स्मॉल सेविंग स्कीमें हैं। इनमें पैसा तय नियमों के तहत लगाया जाता है और ब्याज दर सरकार तय करती है। PPF, NSC, सुकन्या समृद्धि योजना और सीनियर सिटीजन सेविंग्स स्कीम जैसी योजनाएं इसी कैटेगरी में आती हैं।

1. PPF

PPF यानी Public Provident Fund लंबे समय के निवेश के लिए है। इसका मैच्योरिटी पीरियड 15 साल है। इसमें हर महीने ₹5,000 जमा करते हैं तो साल में ₹60,000 निवेश होगा। 15 साल में आपकी कुल जमा रकम ₹9 लाख होगी।

मौजूदा 7.1% ब्याज दर को मानें तो 15 साल बाद यह रकम मोटे तौर पर ₹16 लाख के आसपास हो सकती है। यानी करीब ₹7 लाख ब्याज से जुड़ सकते हैं। असल रकम जमा करने की तारीख और उस समय लागू ब्याज दर पर निर्भर करेगी। PPF की ब्याज दर सरकार समय-समय पर तय करती है।

2. सुकन्या समृद्धि योजना

अगर बेटी के भविष्य के लिए पैसा जमा करना है तो सुकन्या समृद्धि योजना एक विकल्प है। मौजूदा ब्याज दर 8.2% है। इसमें हर महीने ₹3,000 जमा करने पर सालाना ₹36,000 निवेश होगा। 15 साल में कुल जमा रकम ₹5.40 लाख होगी।

अगर मौजूदा ब्याज दर के आसपास रिटर्न बना रहता है, तो 21 साल की मैच्योरिटी अवधि में यह रकम करीब ₹17 लाख तक पहुंच सकती है। यहां ध्यान रखें कि सुकन्या की ब्याज दर भी समय-समय पर बदल सकती है। इसलिए इसे एक अनुमान के तौर पर देखें।

3. सीनियर सिटीजन सेविंग्स स्कीम

60 साल या उससे ज्यादा उम्र के लोगों के लिए SCSS यानी Senior Citizens Savings Scheme है। रिटायरमेंट के बाद नियमित ब्याज आय चाहने वालों के लिए यह विकल्प देखा जा सकता है।

मौजूदा ब्याज दर 8.2% है। ऐसे में अगर कोई ₹10 लाख जमा करता है तो सालाना ब्याज करीब ₹82,000 बैठेगा। ब्याज तिमाही आधार पर मिलता है, यानी करीब ₹20,500 हर तिमाही। 5 साल में कुल ब्याज करीब ₹4.10 लाख बनता है, अगर पूरी अवधि में यही दर बनी रहे।

4. नेशनल सेविंग्स सर्टिफिकेट

NSC यानी National Savings Certificate उन लोगों के लिए है जो एक तय अवधि के लिए पैसा लगाकर ब्याज कमाना चाहते हैं। मौजूदा ब्याज दर 7.7% है और इसकी अवधि 5 साल है।

अगर आप ₹5 लाख NSC में लगाते हैं तो 5 साल बाद रकम करीब ₹7.23 लाख हो सकती है। यानी करीब ₹2.23 लाख ब्याज से जुड़ेंगे। NSC का ब्याज सालाना कंपाउंड होता है।

5. किसान विकास पत्र

KVP यानी Kisan Vikas Patra में निवेश रकम तय अवधि में दोगुनी होती है। मौजूदा ब्याज दर 7.5% है और इस दर पर रकम 115 महीने यानी करीब 9 साल 7 महीने में दोगुनी होती है।

इस हिसाब से अगर आप ₹3 लाख KVP में लगाते हैं तो मैच्योरिटी पर रकम करीब ₹6 लाख हो सकती है। यानी करीब ₹3 लाख का ब्याज मिलेगा। KVP में मैच्योरिटी अवधि उस समय लागू दर के आधार पर तय होती है।

किसके लिए कौन सी स्कीम?

अगर आपका लक्ष्य लंबी अवधि का है तो PPF पर विचार किया जा सकता है। बेटी के भविष्य के लिए सुकन्या समृद्धि योजना देख सकते हैं। रिटायरमेंट के बाद नियमित ब्याज आय चाहिए तो SCSS पर नजर डाल सकते हैं।

वहीं तय अवधि के लिए रकम लगानी है तो NSC या KVP जैसे विकल्प आजमाए जा सकते हैं। इन योजनाओं में बाजार के रोजाना उतार-चढ़ाव का असर सीधे आपके निवेश पर नहीं पड़ता।

Retirement Planning: ₹1 करोड़ का रिटायरमेंट फंड कितने साल चलेगा? समझिए पूरा कैलकुलेशन

नोट: इन सभी छोटी बचत योजनाओं की मौजूदा दरें जुलाई से सितंबर 2026 की तिमाही के लिए लागू हैं।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Invest ₹10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

₹10 Lakh Investment Options & Strategies: जीवन में ₹10 लाख का फंड बनाना हर किसी के लिए एक बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह रकम वर्षों की कड़ी मेहनत और सैलरी की बचत से जुड़ी हो, सालभर के परफॉर्मेंस बोनस, बिजनेस के मुनाफे या फिर किसी पुश्तैनी जायदाद को बेचकर मिली हो। हाथ में ₹10 लाख आते ही सबसे पहला विचार यही आता है कि इस पैसे को कहां लगाया जाए ताकि बिना बड़ा जोखिम उठाए इससे ज्यादा से ज्यादा रिटर्न और बड़ी वेल्थ बनाई जा सके।

वित्तीय सलाहकारों और वेल्थ मैनेजर्स का स्पष्ट मानना है कि निवेश की दुनिया में ‘वन साइज फिट्स ऑल’ यानी एक ही नियम सभी निवेशकों पर लागू नहीं होता। हर व्यक्ति का रिस्क लेने का सामर्थ्य, उम्र और वित्तीय लक्ष्य अलग-अलग होते हैं।

अगर आपके पास भी ₹10 लाख की बड़ी रकम है और आप उसे सही जगह निवेश करना चाहते हैं, तो जानिए वे 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी जो आपके पैसे को सुरक्षित रखते हुए तेजी से बढ़ा सकती हैं:

1. निवेश की शुरुआत से पहले: निपटाएं ये 3 बेहद जरूरी काम

₹10 लाख को सीधा शेयर बाजार या किसी म्यूचुअल फंड में लगाने की जल्दबाजी कभी न करें। किसी भी सफल पोर्टफोलियो की नींव तीन बुनियादी बातों पर टिकी होती है:

इमरजेंसी फंड तैयार करें: क्या आपके पास अपने और परिवार के कम से कम 6 महीने के अनिवार्य खर्चों (किराया, राशन, ईएमआई) के बराबर फंड मौजूद है? अगर नहीं, तो ₹10 लाख में से एक हिस्सा निकालकर सेविंग्स अकाउंट, लिक्विड म्यूचुअल फंड या बैंक एफडी में सुरक्षित रख लें।

पर्याप्त हेल्थ इंश्योरेंस लें: परिवार के लिए कम से कम 10 से 15 लाख रुपये का फैमिली फ्लोटर हेल्थ कवर जरूर लें। किसी अचानक आई मेडिकल इमरजेंसी में आपकी सालों की जमा-पूंजी और निवेश को डूबने से बचाने के लिए बीमा बेहद जरूरी है।

महंगे कर्जों से मुक्ति पाएं: अगर आप पर क्रेडिट कार्ड का बकाया, पर्सनल लोन या कोई अन्य अधिक ब्याज (12% से 24%) वाला लोन चल रहा है, तो निवेश से पहले उस कर्ज को चुकता करें। कर्ज का ब्याज आपके निवेश के रिटर्न से हमेशा ज्यादा महंगा पड़ता है।

2. एकमुश्त पैसा न लगाएं: STP का स्मार्ट जरिया अपनाएं

शेयर बाजार में लगातार उतार-चढ़ाव बना रहता है। ऐसे में अगर आप पूरा ₹10 लाख एक ही दिन में इक्विटी मार्केट या म्यूचुअल फंड में लगा देंगे और अगले ही दिन बाजार गिर गया, तो आपको भारी नुकसान का सामना करना पड़ सकता है।

क्या है स्मार्ट तरीका: अपने पूरे ₹10 लाख को सबसे पहले किसी सुरक्षित लिक्विड फंड या आर्बिट्राज फंड में जमा करें।

सिस्टमैटिक ट्रांसफर प्लान(STP) चालू करें: वहां से हर महीने एक तय राशि (जैसे ₹50,000 या ₹80,000) को अगले 6 से 12 महीनों के दौरान चुनिंदा इक्विटी म्यूचुअल फंड्स में ट्रांसफर करने का निर्देश दें।

फायदा: इससे आपको बाजार के हर चढ़ाव-उतार का औसतन लाभ मिलेगा और आपका रिस्क काफी हद तक घट जाएगा।

3. टाइम होराइजन के हिसाब से पैसों का बंटवारा करें

₹10 लाख का निवेश करते समय अपने वित्तीय लक्ष्यों की समय सीमा तय करना बहुत आवश्यक है:

A. शॉर्ट टर्म गोल्स (1 से 3 साल): अगर आपको अगले 2-3 सालों में बच्चे की स्कूल/कॉलेज फीस देनी है, कार खरीदनी है या घर की डाउन पेमेंट करनी है, तो पैसे को बिल्कुल भी हाई-रिस्क एसेट में न डालें। इसके लिए ये विकल्प सबसे सुरक्षित हैं:

  • बैंक फिक्स्ड डिपॉजिट (FD) / कॉर्पोरेट एफडी
  • डेट म्यूचुअल फंड्स (Short Duration or Banking & PSU Funds)
  • आर्बिट्राज फंड्स (Arbitrage Funds)

B. लॉन्ग टर्म गोल्स (5 साल या उससे अधिक): रिटायरमेंट, बच्चों की उच्च शिक्षा या बड़ी वेल्थ बनाने जैसे दूरगामी लक्ष्यों के लिए जोखिम लिया जा सकता है और लंबी अवधि में इक्विटी से बेहतर रिटर्न कोई एसेट क्लास नहीं देता। इसके लिए चुनें:

  • फ्लेक्सी कैप और लार्ज/मिड कैप इक्विटी म्यूचुअल फंड्स
  • नेशनल पेंशन सिस्टम (NPS)
  • डायरेक्ट इक्विटी या इंडेक्स फंड्स (Nifty 50 / Sensex)

4. एसेट एलोकेशन और डाइवर्सिफिकेशन का सुनहरा नियम

वित्तीय विशेषज्ञ हमेशा सलाह देते हैं, ‘अपने सभी अंडे एक ही टोकरी में न रखें।’ ₹10 लाख का सही इस्तेमाल करने के लिए एसेट क्लास (Equity, Debt, Gold) में पैसे को बांटना अनिवार्य है।

एसेट एलोकेशन तय करने के लिए ‘100 माइनस ऐज’ का सीधा फॉर्मूला अपनाएं:

जैसे अगर आपकी उम्र 30 साल है, तो 100 – 30 = 70%। यानी आप अपने ₹10 लाख का 70% हिस्सा (₹7 लाख) इक्विटी/म्यूचुअल फंड्स में लगा सकते हैं।

बाकी 20% से 25% हिस्सा (₹2 लाख से ₹2.5 लाख) सुरक्षित डेट इंस्ट्रूमेंट्स (FD, PPF, Debt Funds) में रखें।

शेष 5% से 10% हिस्सा (₹50,000 से ₹1 लाख) हेजिंग के लिए गोल्ड (Sovereign Gold Bond या Gold ETF) में निवेश करें।

5. पोर्टफोलियो की रेगुलर समीक्षा और रीबैलेंसिंग

₹10 लाख का निवेश करने के बाद रोज-रोज न्यूज चैनलों के हेडलाइंस देखने या बाजार के रोजमर्रा के उतार-चढ़ाव से पैनिक होने की कोई जरूरत नहीं है।

SIP जारी रखें: अगर आपकी कोई पुरानी एसआईपी चल रही है, तो उसे बंद न करें और अनुशासन बनाए रखें।

सालाना समीक्षा: साल में सिर्फ एक या दो बार अपने पोर्टफोलियो की समीक्षा करें।

रीबैलेंसिंग: मान लीजिए कि बाजार में भारी तेजी की वजह से आपके पोर्टफोलियो में इक्विटी का हिस्सा 70% से बढ़कर 80% हो गया है, तो एक्स्ट्रा प्रॉफिट को निकालकर सुरक्षित डेट फंड या गोल्ड में शिफ्ट कर दें। इससे आपका तय एसेट एलोकेशन हमेशा संतुलित रहेगा।

₹10 लाख का फंड एक बेहतरीन मौका है जो आपकी आर्थिक स्थिति को एक नई मजबूती दे सकता है। इसे सिर्फ बैंक के बचत खाते में पड़ा न रहने दें, क्योंकि महंगाई आपके पैसे की ताकत को धीरे-धीरे कम कर देती है। सही रणनीति, अनुशासित एसेट एलोकेशन और सिस्टमैटिक ट्रांसफर प्लान (STP) के रास्ते पर चलकर आप इस ₹10 लाख से भविष्य में करोड़ों रुपये का फंड आसानी से तैयार कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।