

1 July से बदल गए 6 बड़े नियम: Aadhaar, Passport से लेकर Credit Card तक, आपकी जेब पर सीधा असर

rules changes from 1st july

1 July New Financial Rules 2026: नया महीना अपने साथ कई बड़े वित्तीय और नीतिगत बदलाव लेकर आया है। 1 जुलाई 2026 से देश में बैंकिंग, पासपोर्ट और पर्सनल फाइनेंस से जुड़े कई महत्वपूर्ण नियम बदल गए हैं। अगर आप इन बदलावों से अनजान हैं, तो आपको बड़ा आर्थिक नुकसान हो सकता है। ALSO READ: 25,000 से कम कीमत वाले स्मार्टफोन होंगे सस्ते, GSTघटाकर 5% करने की सिफारिश
 

अगर आपके पास HDFC या SBI का क्रेडिट कार्ड है, या आप नया पासपोर्ट बनवाने जा रहे हैं, तो रुकिए! 1 जुलाई से आपकी जेब ढीली होने वाली है। आइए जानते हैं RBI, UIDAI और प्रमुख बैंकों द्वारा जारी किए गए उन 6 बड़े बदलावों के बारे में, जो सीधे आपके बजट को प्रभावित करेंगे।


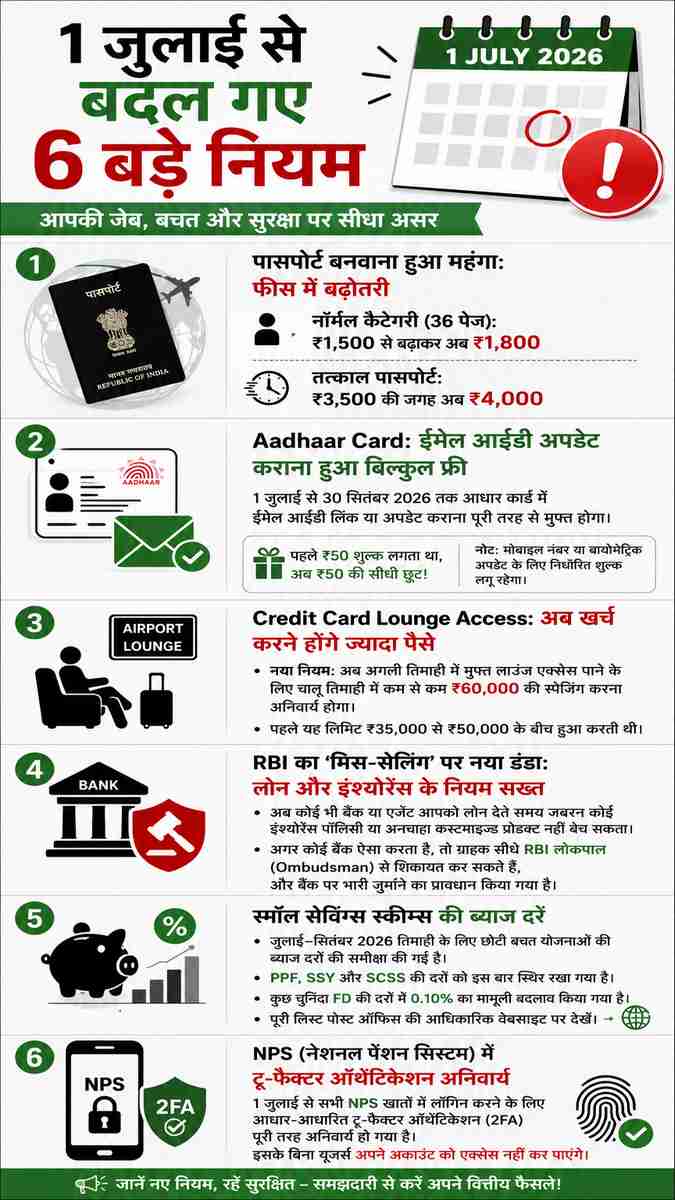
1. पासपोर्ट बनवाना हुआ महंगा: फीस में बढ़ोतरी

विदेश यात्रा का सपना देखने वालों के लिए पहला झटका पासपोर्ट ऑफिस से आया है। विदेश मंत्रालय (MEA) के नए सर्कुलर के मुताबिक, 1 जुलाई 2026 से नया पासपोर्ट बनवाने या रिन्यू कराने की फीस में बढ़ोतरी कर दी गई है:

  • नॉर्मल कैटेगरी : इसकी फीस 1,500 रुपए से बढ़ाकर अब 1,800 रुपए कर दी गई है।
  • तत्काल पासपोर्ट: इसके लिए अब आपको 3,500 रुपए की जगह 4,000 रुपए खर्च करने होंगे।


2. Aadhaar Card: ईमेल आईडी अपडेट कराना हुआ बिल्कुल फ्री

भारतीय विशिष्ट पहचान प्राधिकरण (UIDAI) ने आम जनता को बड़ी राहत दी है। डिजिटल सुरक्षा को बढ़ावा देने के लिए UIDAI ने घोषणा की है कि 1 जुलाई से 30 सितंबर 2026 तक आधार कार्ड में ईमेल आईडी लिंक या अपडेट कराना पूरी तरह से मुफ्त होगा।

नोट: इससे पहले इस सर्विस के लिए 50 रुपए का शुल्क लिया जाता था, लेकिन अब इसमें 50 रुपए की सीधी छूट मिलेगी। हालांकि, मोबाइल नंबर या बायोमेट्रिक अपडेट के लिए निर्धारित शुल्क लागू रहेगा।


3. Credit Card Lounge Access: अब खर्च करने होंगे ज़्यादा पैसे

अगर आप क्रेडिट कार्ड के जरिए एयरपोर्ट लाउंज (Airport Lounge) का मुफ्त फायदा उठाते थे, तो अब जेब ज्यादा ढीली करनी होगी। SBI Card और HDFC बैंक समेत कई बड़े दिग्गजों ने अपने नियम कड़े कर दिए हैं:

  • नया नियम: अब अगली तिमाही (Quarter) में मुफ्त लाउंज एक्सेस पाने के लिए चालू तिमाही में कम से कम 60,000 रुपए की स्पेंडिंग (खर्च) करना अनिवार्य होगा।
  • पहले यह लिमिट 35,000 रुपए से 50,000 रुपए के बीच हुआ करती थी।


4. RBI का 'मिस-सेलिंग' पर नया डंडा: लोन और इंश्योरेंस के नियम सख्त

भारतीय रिजर्व बैंक (RBI) ने ग्राहकों को बैंकों की मनमानी से बचाने के लिए 'मिस-सेलिंग' (Mis-selling) पर नए कड़े नियम लागू कर दिए हैं।

  • अब कोई भी बैंक या एजेंट आपको लोन देते समय जबरन कोई इंश्योरेंस पॉलिसी या अनचाहा कस्टमाइज्ड प्रोडक्ट नहीं बेच सकता।
  • अगर कोई बैंक ऐसा करता है, तो ग्राहक सीधे RBI लोकपाल (Ombudsman) से शिकायत कर सकते हैं, और बैंक पर भारी जुर्माने का प्रावधान किया गया है।
 

2 july changes

5. स्मॉल सेविंग्स स्कीम्स (Small Savings Schemes) की ब्याज दरें

वित्त मंत्रालय ने जुलाई-सितंबर 2026 तिमाही के लिए छोटी बचत योजनाओं की ब्याज दरों की समीक्षा की है। पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और सीनियर सिटीजन सेविंग्स स्कीम (SCSS) की दरों को इस बार स्थिर रखा गया है। हालांकि, कुछ चुनिंदा फिक्स्ड डिपॉजिट्स (FD) की दरों में 0.10% का मामूली बदलाव किया गया है, जिसकी पूरी लिस्ट आप पोस्ट ऑफिस की आधिकारिक वेबसाइट पर देख सकते हैं।


6. NPS (नेशनल पेंशन सिस्टम) में टू-फैक्टर ऑथेंटिकेशन अनिवार्य

पेंशन फंड नियामक PFRDA ने नेशनल पेंशन सिस्टम (NPS) के तहत ट्रांजैक्शन को और सुरक्षित बनाने के लिए नए नियम जारी किए हैं। 1 जुलाई से सभी NPS खातों में लॉगिन करने के लिए आधार-आधारित टू-फैक्टर ऑथेंटिकेशन (2FA) पूरी तरह अनिवार्य हो गया है। इसके बिना यूजर्स अपने अकाउंट को एक्सेस नहीं कर पाएंगे।


टेकअवे (Takeaway)

जुलाई के इस महीने में किसी भी वित्तीय नुकसान से बचने के लिए अपने क्रेडिट कार्ड के खर्चों को ट्रैक करें और अगर आधार में ईमेल अपडेट पेंडिंग है, तो तुरंत UIDAI के पोर्टल पर जाकर इस मुफ्त सेवा का लाभ उठाएं।

Disclaimer: यह जानकारी संबंधित विभागों (RBI, UIDAI, MEA) के आधिकारिक सर्कुलर और नोटिफिकेशन के आधार पर दी गई है। किसी भी सेवा का लाभ लेने से पहले उनकी आधिकारिक वेबसाइट पर नियमों की जांच जरूर कर लें।

PPF, SCSS और NSC पर नहीं बढ़ा ब्याज, सरकार ने जुलाई-सितंबर तिमाही के लिए जारी कीं नई दरें; देखें पूरी लिस्ट

Small Savings Schemes Interest Rates: अगर आप भी अपनी कमाई को पोस्ट ऑफिस की छोटी बचत योजनाओं में निवेश करते हैं, तो आपके लिए एक बेहद जरूरी खबर है। सरकार ने मंगलवार, 30 जून 2026 को लगातार नौवीं तिमाही के लिए पीपीएफ, एनएससी, और केवीपी जैसी तमाम छोटी बचत योजनाओं की ब्याज दरों में कोई बदलाव नहीं करने का फैसला किया है।

वित्त मंत्रालय द्वारा जारी प्रेस रिलीज के मुताबिक, फाइनेंशियल ईयर 2026-27 की दूसरी तिमाही (1 जुलाई 2026 से 30 सितंबर 2026 तक) के लिए ब्याज दरें बिल्कुल वैसी ही रहेंगी जैसी पहली तिमाही (अप्रैल-जून 2026) में थीं। बाजार को इस बार दरों में संशोधन की उम्मीद थी, लेकिन सुरक्षित निवेश पसंद करने वाले निवेशकों को फिलहाल पुरानी दरों से ही संतोष करना होगा।

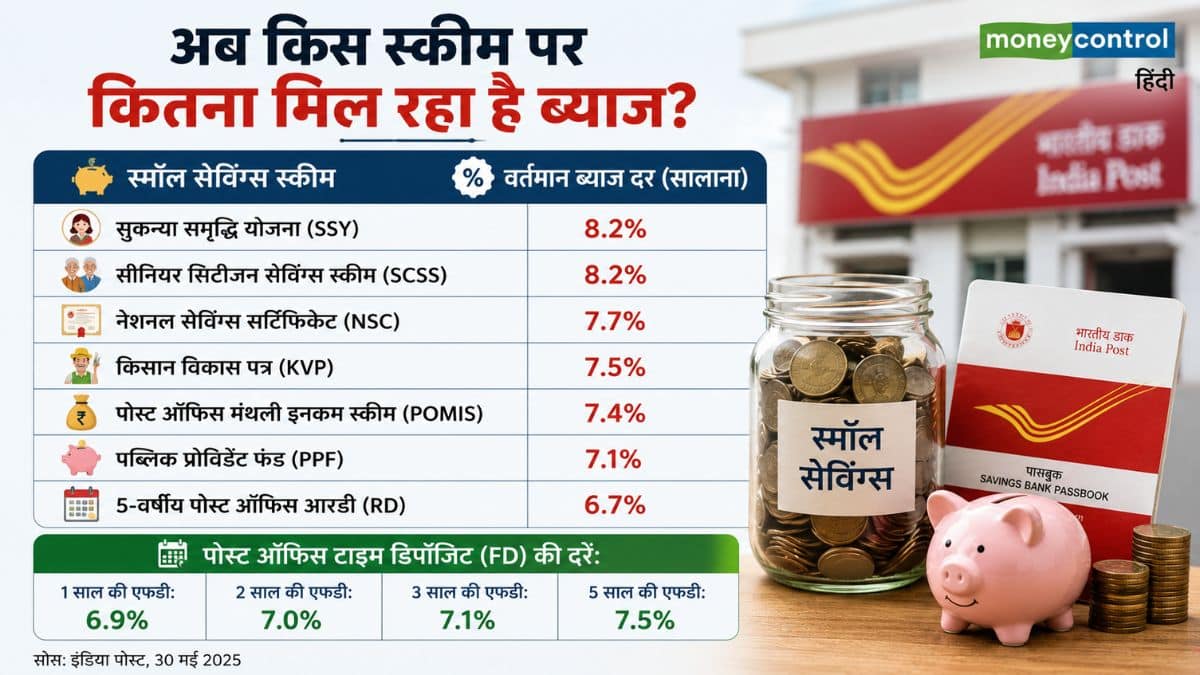
अब किस स्कीम पर कितना मिल रहा है ब्याज?

जुलाई से सितंबर 2026 की तिमाही के लिए सभी चर्चित स्मॉल सेविंग्स स्कीम्स की वर्तमान ब्याज दरें इस प्रकार है:

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बार बड़ा बदलाव फाइनेंशियल ईयर 2023-24 की जनवरी-मार्च तिमाही में किया गया था

आखिरी बार कब बदली थीं ब्याज दरें?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बार बड़ा बदलाव फाइनेंशियल ईयर 2023-24 की जनवरी-मार्च तिमाही में किया गया था। इसके बाद अप्रैल 2024 में सरकार ने केवल दो स्कीमों में बढ़ोतरी की थी 3-वर्षीय टाइम डिपॉजिट की दर 7% से बढ़ाकर 7.1% और सुकन्या समृद्धि योजना (SSY) की दर 8% से बढ़ाकर 8.2% की गई थी। तब से लेकर अब तक यानी लगातार 9 तिमाहियों से बाकी सभी योजनाओं की ब्याज दरें जस की तस बनी हुई हैं।

कैसे तय होती हैं इन योजनाओं की ब्याज दरें?

क्या आप जानते हैं कि सरकार इन स्कीम्स का ब्याज कैसे तय करती है? दरअसल, स्मॉल सेविंग्स स्कीम्स की ब्याज दरें मार्केट यील्ड यानी बाजार के रिटर्न से जुड़ी होती हैं। वित्त मंत्रालय इसके लिए एक खास फॉर्मूले का पालन करता है, जो समान मैच्योरिटी वाले सरकारी बॉन्ड या गवर्नमेंट सिक्योरिटीज (G-Secs) के रिटर्न पर आधारित होता है। उदाहरण के लिए, अगर 5 साल के सरकारी बॉन्ड का रिटर्न बढ़ता या घटता है, तो उसी हिसाब से 5 साल की पोस्ट ऑफिस एफडी की दरें भी तय की जाती हैं।

वैसे भले ही इस तिमाही ब्याज दरों में कोई बढ़ोतरी न हुई हो, लेकिन बैंकों की आम एफडी की तुलना में आज भी सुकन्या समृद्धि (8.2%), सीनियर सिटीजन स्कीम (8.2%) और एनएससी (7.7%) जैसी सरकारी योजनाएं पूरी सुरक्षा के साथ बेहतरीन रिटर्न दे रही हैं।

हर महीने सिर्फ 12500 रुपये के निवेश से करोड़पति बनने का जबर्दस्त फॉर्मूला

कई लोग निवेश में सुरक्षा का ज्यादा ध्यान रखते हैं। हालांकि, ज्यादा रिटर्न के लिए थोड़ा रिस्क जरूरी है। लेकिन, सुरक्षित निवेश से भी लंबी अवधि में बड़ा फंड तैयार किया जा सकता है। एक्सपर्ट्स का कहना है कि अगर कोई युवा नौकरी लगते ही या कमाई शुरू होते ही सिर्फ 12500 रुपये का निवेश हर महीने करना शुरू कर देता है तो सिर्फ 24 साल के निवेश से 1 करोड़ रुपये से ज्यादा फंड तैयार किया जा सकता है।

पीपीएफ के रिटर्न पर शेयर बाजार के उतार-चढ़ाव का असर नहीं

पीपीएफ को निवेश का सबसे भरोसेमंद इनवेस्टमेंट ऑप्शन माना जाता है। इसकी वजह यह है कि यह स्कीम सरकार की तरफ से चलाई जाती है। यह फिक्स्ड रिटर्न वाली स्कीम है। इसका मतलब है कि निवेश शुरू करने से पहले इनवेस्टर को पता होता है कि स्कीम मैच्योर करने पर उसे कुल कितने पैसे मिलेंगे। दूसरा, इस स्कीम के रिटर्न पर शेयर बाजार के उतार-चढ़ाव का भी असर नहीं पड़ता है। इस स्कीम का लंबा ट्रैक रिकॉर्ड है।

एक साल में मैक्सिमम 1.5 लाख रुपये के निवेश पर डिडक्शन की इजाजत

पीपीएफ में एक वित्त वर्ष में मैक्सिमम 1.5 लाख रुपये तक का निवेश कर डिडक्शन क्लेम किया जा सकता है। हालांकि, यह ध्यान में रखना होगा कि डिडक्शन की यह सुविधा इनकम टैक्स की सिर्फ पुरानी रीजीम में मिलती है। नई रीजीम में टैक्सपेयर को ज्यादातर डिडक्शन की सुविधा नहीं मिलती है।

मंथली 125000 के निवेश से 15 साल में बनेगा बड़ा फंड

अगर 25 साल का कोई व्यक्ति पीपीएफ में हर महीने 12,500 रुपये का निवेश शुरू करता है तो उसके 40 साल के होने पर पीपीएफ में उसका निवेश मैच्योर कर जाएगा। हर महीने 12,500 रुपये निवेश का मतलब साल में कुल 1.50 लाख रुपये का निवेश है। पीपीएफ में इंटरेस्ट रेट 7.1 फीसदी है। इस तरह 15 साल में आप कुल 22,50,000 रुपये का निवेश करेंगे।

पीपीएफ के मैच्योरिटी अमाउंट पर नहीं लगता है टैक्स

आपको 15 साल बाद पीपीएफ अकाउंट मैच्योर होने पर कुल 40,68,209 रुपये मिलेंगे। इसमें 18,18,209 रुपये इंटरेस्ट का होगा। पीपीएफ की खासियत यह है कि यह स्कीम एग्जेम्प्ट-एग्जेम्प्ट-एग्जेम्प्ट (EEE) कैटेगरी में आती है। इसका मतलब है कि न तो आपके निवेश पर टैक्स लगता है, न तो इंटरेस्ट पर टैक्स लगता है और न ही मैच्योरिटी अमाउंट पर टैक्स लगता है। इस वजह से मैच्योरिटी का पूरा पैसा आपके बैंक अकाउं में आता है।

म्यूचुअल फंड में सिर्फ 9 साल के निवेश से एक करोड़ का फंड तैयार

पीपीएफ अंकाउंट मैच्योर करने पर आपको जो 40,68,209 रुपये मिलेंगे, उसे आपको एकमुश्त म्यूचुअल फंड की किसी अच्छी इक्विटी स्कीम में डालना होगा। 12 फीसदी सालाना रिटर्न के हिसाब से आपका यह पैसा सिर्फ 9 साल में 1,10,92,315 रुपये हो जाएगा। इस तरह सिर्फ 24 साल में आपके पास एक करोड़ रुपये का फंड तैयार हो जाएगा। म्यूचुअल फंड से मिले रिटर्न पर 12.5 फीसदी की दर लॉन्ग टर्म कैपिटल गेंस टैक्स लगेगा। यह 8.75 लाख रुपये आएगा। इसका मतलब है कि टैक्स चुकाने के बाद भी आपके पास एक करोड़ रुपये से ज्यादा का फंड होगा।