

आपके PF का पैसा EPFO कहां निवेश करता है, आपको तगड़ा ब्याज कैसे मिलता है? समझिए पूरा हिसाब

हर महीने आपकी सैलरी से PF कटता है। फिर EPFO उसी पैसे को अलग-अलग जगह निवेश करता है। वहीं से कमाई होती है और उसी कमाई के दम पर EPFO अपने करोड़ों सदस्यों को 8.25% जैसी आकर्षक ब्याज दर देता है। लेकिन क्या आपने कभी सोचा है कि 31 लाख करोड़ रुपये से ज्यादा का यह विशाल फंड आखिर संभालता कौन है?

जवाब आपको चौंका सकता है। दरअसल, EPFO इस निवेश का बड़ा हिस्सा खुद मैनेज नहीं करता, बल्कि पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) के जरिए प्रोफेशनल फंड मैनेजर को सौंपता है।

PMS आखिर क्या होते हैं?

पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) का नाम आते ही ज्यादातर लोगों के दिमाग में अमीर निवेशकों की तस्वीर आती है। लेकिन हकीकत कुछ और है।

SEBI के जून 2026 के आंकड़े एक दिलचस्प तस्वीर दिखाते हैं। PMS इंडस्ट्री के 36.72 लाख करोड़ रुपये में से करीब 31.04 लाख करोड़ रुपये, यानी लगभग 85% पैसा EPFO और दूसरे प्रोविडेंट फंड्स का है। इससे साफ है कि PMS सिर्फ अमीर निवेशकों के लिए नहीं है। बड़े संस्थान भी अपने हजारों-लाखों करोड़ रुपये इसी के जरिए निवेश करते हैं।

EPFO PMS का इस्तेमाल क्यों करता है?

EPFO करोड़ों नौकरीपेशा लोगों की रिटायरमेंट की बचत संभालता है। उसका मकसद ज्यादा मुनाफा कमाना नहीं है। उसकी पहली जिम्मेदारी लोगों का पैसा सुरक्षित रखना है। साथ ही, लंबे समय तक स्थिर रिटर्न देना भी जरूरी है।

इसी वजह से EPFO निवेश की जिम्मेदारी SEBI-रजिस्टर्ड पोर्टफोलियो मैनेजर को देता है। हालांकि, निवेश से जुड़े बड़े फैसलों पर नजर EPFO और सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) की ही रहती है।

नियमों के मुताबिक, EPFO अपने पैसे का 45% से 65% सरकारी बॉन्ड, 35% से 45% कॉरपोरेट बॉन्ड और दूसरे डेट इंस्ट्रूमेंट में लगाता है। वहीं, 15% तक पैसा इक्विटी में लगाया जा सकता है। यह निवेश भी ज्यादातर इंडेक्स ETF के जरिए होता है।

पैसा बाहर के एक्सपर्ट क्यों संभालते हैं?

31 लाख करोड़ रुपये से ज्यादा का फंड संभालना आसान नहीं है। इसके लिए डेट मार्केट की गहरी समझ चाहिए। जोखिम का आकलन करना पड़ता है। हर दिन बाजार पर नजर रखनी होती है।

अगर EPFO यह पूरा काम खुद करे तो उसे बहुत बड़ा निवेश सेटअप तैयार करना पड़ेगा। इसलिए वह यह जिम्मेदारी प्रोफेशनल पोर्टफोलियो मैनेजर को देता है।

EPFO एक नहीं, कई पोर्टफोलियो मैनेजर नियुक्त करता है। उनकी नियुक्ति बोली प्रक्रिया से होती है। प्रदर्शन की लगातार समीक्षा होती है। जो बेहतर काम करता है, उसे ज्यादा फंड मिलता है। खराब प्रदर्शन करने वाले मैनेजर अपना काम भी गंवा सकते हैं।
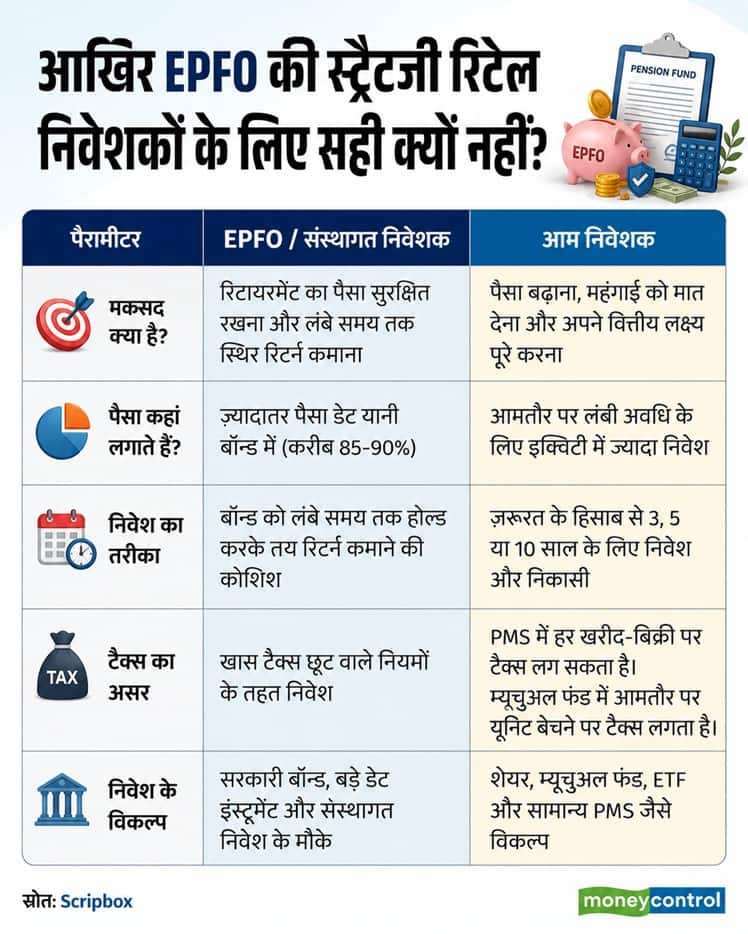
chart epfo

आम निवेशक क्या सीख सकते हैं?

एक्सपर्ट्स का कहना है कि कि EPFO का पोर्टफोलियो कॉपी करने की जरूरत नहीं है। लेकिन उसकी निवेश करने की सोच जरूर अपनाई जा सकती है।

सबसे बड़ी सीख है अनुशासन। पहले तय करें कि कितना पैसा इक्विटी में रखना है और कितना डेट में। फिर बाजार के उतार-चढ़ाव को देखकर बार-बार फैसला न बदलें। SIP करते रहें और समय-समय पर पोर्टफोलियो को रीबैलेंस करें।

दूसरी बात, अगर निवेश की ज्यादा समझ नहीं है तो म्यूचुअल फंड या ETF जैसे प्रोफेशनल विकल्प चुनें। हर शेयर खुद खरीदना जरूरी नहीं होता।

तीसरी सीख है कि सिर्फ रिटर्न के पीछे न भागें। रिस्क पर भी बराबर ध्यान दें। पूरा पैसा एक ही शेयर, सेक्टर या कम गुणवत्ता वाले बॉन्ड में लगाना समझदारी नहीं है।

EPFO की रणनीति हर किसी के लिए सही नहीं

EPFO का पोर्टफोलियो उसकी जिम्मेदारियों को ध्यान में रखकर बनाया जाता है। आम निवेशकों की जरूरतें अलग होती हैं। खासकर युवा निवेशकों को लंबी अवधि में संपत्ति बनाने के लिए ज्यादा इक्विटी की जरूरत पड़ सकती है।

एक और बड़ा फर्क टैक्स का है। PMS में हर खरीद और बिक्री पर टैक्स लग सकता है। वहीं, म्यूचुअल फंड में आमतौर पर यूनिट बेचने तक टैक्स नहीं देना पड़ता। इसलिए बिना सोचे-समझे EPFO की निवेश रणनीति अपनाना हर निवेशक के लिए सही नहीं होगा।

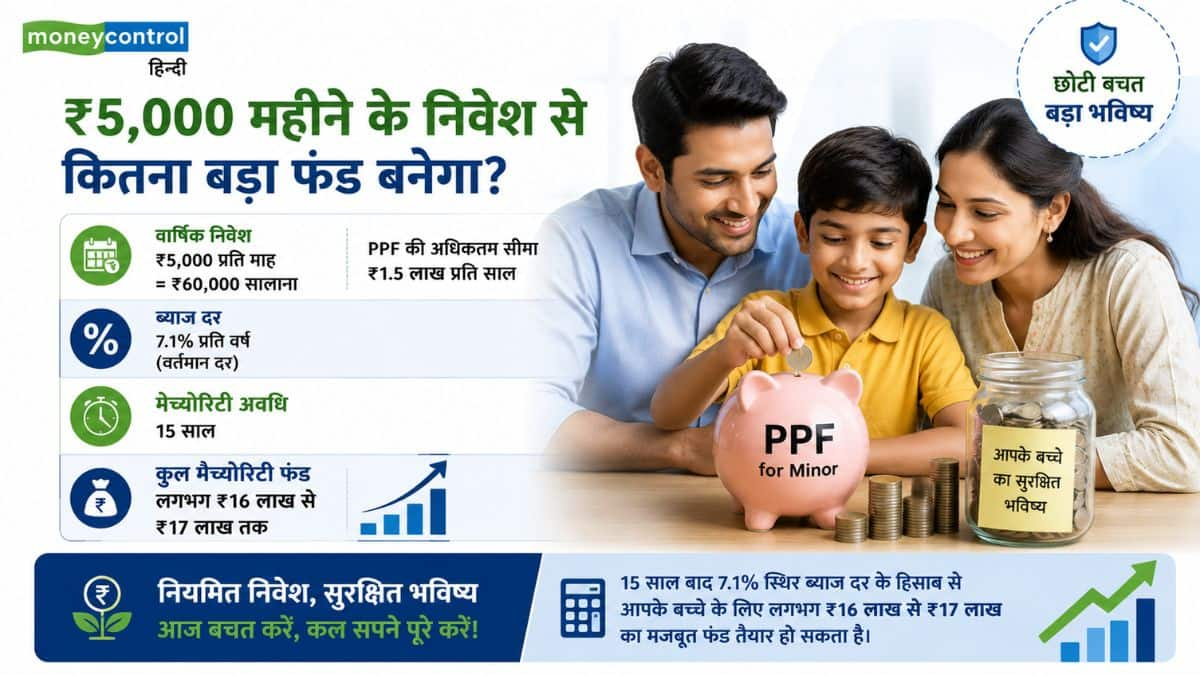
PPF for Child: बच्चे के नाम पर हर महीने ₹5,000 की बचत! जानिए 15 साल बाद कितना बड़ा फंड होगा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

क्या स्पाउस के अकाउंट में पैसे डालकर टैक्स बचाया जा सकता है? पैसे गिफ्ट करने को लेकर क्या रूल है, ये कब टैक्सेबल होता है?

Tax Rules On Gifting Money To Spouse: बहुत से नौकरीपेशा और बिजनेसमैन यह मान लेते हैं कि अपनी पत्नी या पति के बैंक अकाउंट में पैसे ट्रांसफर करके या उनके नाम पर निवेश करके परिवार की टैक्स देनदारी को कम किया जा सकता है। विशेष रूप से तब, जब स्पाउस की कोई अपनी कमाई न हो या वे लोअर टैक्स स्लैब में आते हों।

हालांकि, आयकर विभाग के नियम कुछ और ही कहते हैं। अगर आप सही नियमों और ‘क्लबिंग ऑफ इनकम’ के प्रावधानों को नहीं समझते हैं, तो टैक्स बचाने का यह तरीका आपके लिए भारी पड़ सकता है।

क्या स्पाउस को पैसे गिफ्ट करना टैक्स फ्री है?

हां, पैसे गिफ्ट करना पूरी तरह से टैक्स फ्री है! इनकम टैक्स एक्ट की धारा 56 के तहत पति या पत्नी को ‘रिश्तेदार’ की श्रेणी में रखा गया है। इसलिए अपनी पत्नी या पति को कैश, चेक या एसेट के रूप में कितना भी पैसा गिफ्ट किया जाए, उस पर पाने वाले को कोई टैक्स नहीं देना होता।

कब लगता है अन्य पर टैक्स?

किसी गैर-रिश्तेदार से एक वित्तीय वर्ष में ₹50,000 से अधिक का गिफ्ट मिलने पर टैक्स लगता है, लेकिन स्पाउस के मामले में यह सीमा लागू नहीं होती। पैसे गिफ्ट करना भले ही टैक्स-फ्री हो, लेकिन जैसे ही उस पैसे को कहीं इन्वेस्ट किया जाता है और उससे कमाई शुरू होती है, टैक्स के नियम बदल जाते हैं।

‘क्लबिंग ऑफ इनकम’ (सेक्शन 64) का गणित क्या है?

अगर आप अपनी पत्नी को पैसे गिफ्ट करते हैं और वे उस पैसे को एफडी, म्युचुअल फंड, शेयर मार्केट या सोने में निवेश कर देती हैं, तो उससे होने वाली कमाई पर आपकी पत्नी नहीं, बल्कि आपको टैक्स देना होगा। आयकर अधिनियम की धारा 64 के तहत ‘क्लबिंग प्रावधान’ इसलिए बनाए गए हैं ताकि लोग कम टैक्स स्लैब वाले पारिवारिक सदस्यों के नाम पर संपत्ति या पैसे ट्रांसफर करके टैक्स न चुरा सकें।

टैक्स किस पर लगेगा?

गिफ्ट किए गए पैसे से जो भी ब्याज, डिविडेंड या कैपिटल गेन्स होगा, वह आपकी कुल कर योग्य आय में जोड़ दिया जाएगा और आपके टैक्स स्लैब के हिसाब से टैक्स काटा जाएगा।

कब लागू नहीं होते क्लबिंग ऑफ इनकम के नियम?

कुछ खास परिस्थितियां ऐसी हैं जहां क्लबिंग के नियम लागू नहीं होते और आप कानूनी रूप से टैक्स राहत पा सकते हैं:

खुद की प्रोफेशनल या टेक्निकल योग्यता से कमाई: अगर आपकी पत्नी आपकी किसी कंपनी या फर्म से सैलरी, फीस या कमीशन प्राप्त करती हैं और वह कमाई उनकी अपनी शैक्षणिक योग्यता, ज्ञान या हुनर के दम पर है, तो उस कमाई को आपके साथ नहीं जोड़ा जाएगा।

PPF में निवेश: अगर आप अपनी पत्नी के नाम से पीपीएफ खाता खोलकर उसमें पैसे जमा करते हैं, तो उस पर मिलने वाला ब्याज पूरी तरह से टैक्स फ्री होता है। इसलिए वहां क्लबिंग का कोई नुकसान नहीं होता।

पिन मनी या घर के खर्च की बचत: अगर पत्नी घर चलाने के लिए मिले खर्चों में से बचत करके उसे कहीं इन्वेस्ट करती हैं, तो उससे हुई आय पर क्लबिंग नियम लागू नहीं होते।

कमाई पर दोबारा कमाई: गिफ्ट किए गए पैसे से जो पहली कमाई होगी, वह आपके खाते में जुड़ेगी। लेकिन अगर आपकी पत्नी उस ब्याज के पैसे को दोबारा कहीं इन्वेस्ट करके और कमाई करती हैं, तो उस ‘दूसरी कमाई’ पर क्लबिंग लागू नहीं होगी।

ITR Deadline Alert: 31 जुलाई के बाद ITR भरा तो लगेगा जुर्माना! जानिए लेट रिटर्न दाखिल करने पर कितना होगा नुकसान

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


Small Savings Schemes: शेयर मार्केट में उठा-पटक की टेंशन दूर, 8.2% तक का रिटर्न, पोस्ट ऑफिस की ये स्कीम शानदार

Small Savings Schemes: पिछले कुछ महीनों से स्टॉक मार्केट में काफी उठा-पटक दिख रही है। इससे शॉर्ट टर्म में रिटर्न को लेकर निवेशक परेशान हो गए हैं। हालांकि अधिकतक एक्सपर्ट्स लंबे समय में अच्छा पैसा बनाने के लिए इक्विटी में पैसा लगाने की सलाह देते हैं लेकिन जो निवेशक मार्केट की घबराहट से दूर बिना टेंशन अच्छा पैसा बनाना चाहते हैं, उनके लिए भी मार्केट में विकल्प उपलब्ध हैं। ऐसे निवेशकों के लिए सरकार के सपोर्ट वाली छोटी बचत योजनाएं पोर्टफोलियो का अच्छा हिस्सा बन सकती हैं। इनमें सालाना 8.2% तक का ब्याज मिल रहा है, जिससे मार्केट की उठा-पटक से दूर निवेशकों का क्रेज इन्हें लेकर बढ़ रहा है।

Public Provident Fund (PPF)

लंबे समय से पीपीएफ सैलरीड एंप्लॉयीज और अपना खुद का बिजनेस करने वालों के लिए सबसे पसंदीदा निवेश विकल्पों में शुमार है। अभी इस पर सालाना 7.1% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 15 वर्ष है। पुरानी टैक्स व्यवस्था यानी ओल्ड टैक्स रिजीम के तहत इसमें किए गए निवेश पर इनकम टैक्स के सेक्शन 80C के तहत टैक्स डिडक्शन मिलका है। साथ ही अर्जित ब्याज और मेच्योरिटी पर मिलने वाला पैसा भी टैक्स-फ्री होता है।

National Savings Certificate (NSC)

एनएससी एक फिक्स्ड इनकम योजना है, जिसमें अभी सालाना 7.7% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 5 साल है और इसमें निवेश पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलता है।

Kisan Vikas Patra (KVP)

बाजार की उठा-पटक से दूर किसान विकास पत्र (केवीपी) ऐसे निवेशकों के लिए सुरक्षित है जो बिना किसी टेंशन अपने पैसे को अच्छी रफ्तार से बढ़ता हुआ देखना चाहते हैं। अभी इस पर सालाना 7.5% की दर से ब्याज मिल रहा है और इस रफ्तार से 115 महीने में इसमें रखा पैसा डबल हो जाता है।

Sukanya Samriddhi Yojana (SSY)

लड़कियों के भविष्य को सुरक्षित रखने के उद्देश्य से शुरू की गई सुकन्या समृद्धि योजना में अभी सालाना 8.2% की दर से ब्याज मिल रहा है जोकि स्मॉल सेविंग्स स्कीम्स में सबसे अधिक ब्याज देने वाली योजना में से एक है। 10 साल से कम उम्र की लड़की के अभिभावक यह खाता खोल सकते हैं।

Senior Citizens’ Savings Scheme (SCSS)

सीनियर सिटीजंस सेविंग्स स्कीम के तहत अभी सालाना 8.2% की दर से ब्याज मिल रहा है और यह भी अधिक ब्याज देने वाली सरकारी बचत योजनाओं में शुमार है। इसके तहत 60 वर्ष या इससे अधिक उम्र के लोग निवेश कर सकते हैं और ऐसे लोगों के लिए बेहतर है जो नियमित आय चाहते हैं।

Post Office Time Deposits

पोस्ट ऑफिस में बैंकों की तरह एक एफडी है, जिसे सरकार का सपोर्ट मिला हुआ है। इसमें एक साल की जमा पर 6.9%,दो साल की जमा पर 7.0%, तीन साल की जमा पर 7.1% और पांच साल की जमा पर 7.5% की दर से ब्याज मिलेगा। पांच साल की जमा पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलेगा।

छोटी बचत योजनाओं पर ब्याज दरें

सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स यानी छोटी बचत योजनाओं पर ब्याज दरें तय करती हैं और सितंबर तिमाही के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है। यहां पोस्ट ऑफिस से जुड़ी स्कीम्स के लिए ब्याज दर की डिटेल्स दी जा रही है-

स्मॉल सेविंग्स स्कीमब्याज दर
सुकन्या समृद्धि योजना (SSY)8.2%
सीनियर सिटीजंस सेविंग्स स्कीम (SCSS)8.2%
नेशनल सेविंग्स सर्टिफिकेट (NSC)7.7%
किसान विकास पत्र (KVP)7.5%
5 वर्षीय पोस्ट ऑफिस टाइम डिपॉजिट7.5%
पोस्टऑफिस मंथली इनकम स्कीम (POMIS)7.4%
पब्लिक प्रोविडेंट फंड (PPF)7.1%
3 साल का पोस्ट ऑफिस  टाइम डिपॉजिट7.1%
2 साल का पोस्ट ऑफिस डाकघर टाइम डिपॉजिट7.0%
1 साल का पोस्ट ऑफिस  टाइम डिपॉजिट6.9%
पोस्ट ऑफिस आरडी (RD)6.7%
पोस्ट ऑफिस सेविंग्स स्कीम4.0%

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड

डिस्क्लेमर: निवेश से जुड़ा कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

New Tax Regime: अब 10 में 9 टैक्सपेयर्स चुन रहे हैं न्यू टैक्स रिजीम, जानिए 5 बड़े कारण

New Tax Regime: इस बार इनकम टैक्स रिटर्न (ITR) भरने वाले ज्यादातर लोग न्यू टैक्स रिजीम चुन रहे हैं। टैक्स एक्सपर्ट्स का कहना है कि इस साल उनके पास रिटर्न फाइल करने वाले 80% से 95% तक टैक्सपेयर्स ने नया टैक्स सिस्टम चुना है। पिछले कुछ सालों में यह संख्या लगातार बढ़ी है। आखिर इसके पीछे क्या वजह है? आइए जानते हैं।

  1. टैक्स में ज्यादा राहत मिलने लगी

न्यू टैक्स रिजीम में सरकार ने सेक्शन 87A के तहत मिलने वाली टैक्स छूट बढ़ाई है। टैक्स स्लैब में भी बदलाव किए गए हैं और स्टैंडर्ड डिडक्शन का फायदा बढ़ाया गया है। इसी वजह से पहले के मुकाबले कई सैलरीड लोगों का टैक्स कम हो गया है।

ClearTax का कहना है कि कम टैक्स दरें, ज्यादा टैक्स रिबेट और बढ़ा हुआ स्टैंडर्ड डिडक्शन न्यू टैक्स रिजीम को ज्यादा आकर्षक बना रहे हैं।

2. कागजी झंझट लगभग खत्म

ओल्ड टैक्स रिजीम में HRA, 80C, 80D और दूसरे डिडक्शन के लिए कई तरह के दस्तावेज संभालकर रखने पड़ते हैं। न्यू टैक्स रिजीम में इसकी जरूरत काफी कम हो जाती है। इसलिए ITR भरना भी आसान हो गया है।

SBHS & Associates के पार्टनर हिमांक सिंगला कहते हैं कि लोग अब सिर्फ टैक्स बचाने के लिए निवेश नहीं करना चाहते। आसान प्रक्रिया की वजह से वे तेजी से न्यू टैक्स रिजीम की तरफ बढ़ रहे हैं।

3. कम टैक्स रेट का फायदा

जिन लोगों के पास ज्यादा डिडक्शन नहीं हैं, उनके लिए न्यू टैक्स रिजीम सीधे टैक्स बचाने का मौका दे रही है। यही वजह है कि हर साल इसे चुनने वालों की संख्या बढ़ रही है।

HJ Aggarwal & Co. के पार्टनर सीए हर्षित अग्रवाल के मुताबिक, इस साल उनकी फर्म के करीब 95% क्लाइंट्स ने न्यू टैक्स रिजीम चुनी है। पिछले साल यह आंकड़ा 70% से थोड़ा ज्यादा था, जबकि दो साल पहले सिर्फ 20% लोग इसे चुन रहे थे।

4. ITR फाइल करना पहले से आसान

न्यू टैक्स रिजीम में कम कैलकुलेशन और कम दस्तावेजों की जरूरत पड़ती है। इससे रिटर्न जल्दी फाइल हो जाता है।

TaxSpanner के को-फाउंडर और CEO सुधीर कौशिक कहते हैं कि 12 लाख रुपये तक की आय वाले कई टैक्सपेयर्स सिर्फ इसलिए न्यू टैक्स रिजीम चुन रहे हैं क्योंकि इसमें दस्तावेज कम लगते हैं और पूरी प्रक्रिया आसान है।

5. फिर भी हर किसी के लिए सही नहीं

न्यू टैक्स रिजीम भले ही ज्यादातर लोगों की पहली पसंद बन गई हो, लेकिन हर टैक्सपेयर के लिए यह बेहतर विकल्प नहीं है। NA Shah Associates के पार्टनर गोपाल बोहरा का कहना है कि जिन लोगों को HRA, होम लोन के ब्याज, Chapter VI-A के तहत मिलने वाले डिडक्शन या दूसरे बड़े टैक्स बेनेफिट मिलते हैं, उनके लिए ओल्ड टैक्स रिजीम अब भी ज्यादा फायदे की हो सकती है।

वहीं, S.K. Patodia LLP के एसोसिएट डायरेक्टर मिहिर तन्ना भी सलाह देते हैं कि रिटर्न भरने से पहले दोनों टैक्स रिजीम में अपना टैक्स निकालकर जरूर देखें। अगर आपके पास HRA, होम लोन, NPS, PPF, EPF या दूसरे बड़े डिडक्शन हैं, तो ओल्ड टैक्स रिजीम आज भी बेहतर विकल्प साबित हो सकती है।

EPS Pension Calculation: 10 से 25 साल की नौकरी पर कितनी बनेगी मंथली पेंशन? 

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

मुंबई में ऐमजॉन की 35 लाख की नौकरी छोड़ सान्या देशमुख ने पुणे में चुना ये काम, आज अपने फैसले पर बेहद खुश

अच्छी सैलरी और बड़ी कंपनी में नौकरी हर किसी का सपना होती है। वहीं 31 वर्षीय सान्या देशमुख ने इससे बिल्कुल अलग रास्ता चुना। सान्या देशमुख ने कई साल तक बड़ी टेक कंपनियों में काम करते हुए अपना सफल करियर बनाया। 31 वर्षीय सान्या डिजिटल मार्केटिंग के क्षेत्र में बाइटडांस, इनमोबी और अमेजन जैसी नामी कंपनियों से जुड़ी रहीं। अमेजन में काम करते हुए उनकी सालाना सैलरी करीब 30 से 35 लाख रुपये थी। वहीं उनके पति की भी लगभग इतनी ही कमाई थी, जिससे दोनों की कुल सालाना आय 60 से 65 लाख रुपये के आसपास पहुंच गई थी।

लेकिन सान्या देशमुख के पास अच्छी नौकरी के बाद भी उन्हें धीरे-धीरे महसूस होने लगा कि मुंबई की भागदौड़ भरी जिंदगी उनके लिए सही नहीं है। इसके बाद उन्होंने कॉर्पोरेट नौकरी छोड़ने का फैसला किया। अब वह नासिक में रहकर अपने बिजनेस पार्टनर के साथ डिजिटल मार्केटिंग का काम करती हैं।

कई जगहों पर किया काम

पुणे से कंप्यूटर इंजीनियरिंग की डिग्री हासिल करने के बाद सान्या देशमुख ने पारंपरिक इंजीनियरिंग की नौकरी करने के बजाय डिजिटल मार्केटिंग को अपना करियर बनाया। शुरुआत में उन्होंने फूड से जुड़ा एक सोशल मीडिया प्रोजेक्ट शुरू किया, जिसकी लोकप्रियता ने उन्हें एक बड़ी डिजिटल मार्केटिंग एजेंसी में नौकरी दिलाने में मदद की। इसके बाद उन्होंने लगातार अपने करियर में तरक्की की और कई बड़ी कंपनियों में काम किया। सान्या पहले बाइटडांस से जुड़ीं, फिर भारत में बाइटडांस का कारोबार बंद होने के बाद उन्हें नौकरी छोड़नी पड़ी। इसके बाद वह इनमोबी पहुंचीं और बाद में अमेजन के विज्ञापन कारोबार से जुड़े विभाग में भी महत्वपूर्ण जिम्मेदारियां निभाईं।

करियर में आगे बढ़ते हुए सान्या ने शुरुआती पद से शुरुआत की और धीरे-धीरे टीम लीडर की जिम्मेदारी तक पहुंचीं। अमेजन में सान्या देशमुख को अपना काम पसंद था, लेकिन कॉर्पोरेट लाइफ की भागदौड़ धीरे-धीरे उनके लिए थकाऊ होती गई। उनके माता-पिता औरंगाबाद में और पति नासिक में रहते थे।

काफी त्योहार मिस किए

सान्या देशमुख ने मनीकंट्रोल से कहा, “अब मुझे सोमवार आने से पहले रविवार वाली घबराहट या तनाव महसूस नहीं होता।” सान्या देशमुख ने बताया, “शुरुआत में हमें हफ्ते में दो दिन ऑफिस आना होता था। बाद में यह तीन दिन और फिर पूरे पांच दिन हो गया। मैं हर रविवार शाम मुंबई के लिए निकलती थी, ऑफिस से काम करती थी और फिर वापस घर लौट आती थी।” उन्होंने बताया कि शादी के बाद लगातार शहरों के बीच सफर करना और परिवार की जिम्मेदारियों को निभाना उनके लिए धीरे-धीरे काफी मुश्किल और थकाने वाला हो गया था।

सान्या देशमुख ने कहा, “परिवार के कार्यक्रमों, त्योहारों और दूसरे खास मौकों पर शामिल होने के लिए हमें अक्सर छुट्टी लेनी पड़ती थी। ऐसे में कई बार हमें अपनों के साथ समय बिताने और भविष्य की यात्रा के लिए अपनी छुट्टियां बचाकर रखने के बीच चुनाव करना पड़ता था। हम परिवार के कई कार्यक्रम और त्योहार मिस कर रहे थे।”

किराए के लगते थे 65 हजार

सान्या देशमुख ने बताया कि उनकी आर्थिक स्थिति को लेकर भी पति-पत्नी के बीच गंभीर बातचीत होने लगी थी। ऑफिस आने-जाने का समय बचाने के लिए दोनों ने मुंबई में ऑफिस के पास एक बेडरूम का फ्लैट किराए पर लिया था, जिसका किराया करीब 65 हजार रुपये प्रति माह था। वे ये खर्च उठा सकते थे, लेकिन उन्हें लगने लगा कि लंबे समय तक ये व्यवस्था सही नहीं है। उन्होंने कहा, “हम अपनी कमाई, किराए, रोजमर्रा के खर्च और आखिर में कितनी बचत हो रही है, इन सभी बातों पर ध्यान देने लगे थे।”

मुंबई में बढ़ते खर्चों और बच्चों की परवरिश को लेकर सोचने के बाद सान्या और उनके पति ने नासिक में परिवार के साथ रहने का फैसला किया। यहां उन्हें किराया नहीं देना पड़ता, जिससे घर के खर्च में काफी कमी आई और उनकी बचत भी बढ़ गई।

पैसों को लेकर काफी कुछ सीखा

सान्या ने कहा कि, आय पहले से कम होने के बावजूद अब उनकी बचत पहले के मुकाबले ज्यादा हो रही है। सान्या देशमुख ने कहा, “जब हम मुंबई में रह रहे थे, तब मैं ठीक तरह से निवेश भी नहीं कर पा रही थी।” उन्होंने बताया कि उस समय उनकी ज्यादातर बचत PPF, कभी-कभी यात्रा और सोना खरीदने जैसे खर्चों में चली जाती थी। लेकिन अब उन्होंने SIP शुरू की, PPF में निवेश जारी रखा और पैसों के बेहतर प्रबंधन के लिए कई फाइनेंशियल लिटरेसी कोर्स भी किए। उन्होंने कहा, “मैंने निवेश और पैसों को मैनेज करने के बारे में काफी कुछ सीखा। इससे मेरा पूरा नजरिया बदल गया।”

नासिक आने के बाद सान्या की जिंदगी बदल गई। अब वह अपनी सेहत पर पूरा ध्यान देती हैं, नियमित जिम जाती हैं, खेलती हैं और पर्याप्त नींद व आराम भी करती हैं। सान्या देशमुख ने कहा, “अब काम का तनाव पहले के मुकाबले काफी कम हो गया है।”

किसी बड़े प्लान के लिए नहीं छोड़ी नौकरी

उन्होंने कहा, “ऐसे भी दिन आए जब बढ़ते दबाव की वजह से मैं ऑफिस के वॉशरूम में जाकर खुद को बंद कर लेती थी और रोने लगती थी।” सान्या ने पहले से तय किसी बड़े प्लान के तहत नौकरी नहीं छोड़ी। उन्होंने अपनी तय समय-सीमा से करीब एक साल पहले ही इस्तीफा देने का फैसला कर लिया। नौकरी छोड़ने के बाद उन्होंने कुछ समय का ब्रेक लिया और फिर एक प्रोफेशनल साथी के साथ मिलकर डिजिटल मार्केटिंग का अपना कारोबार शुरू किया। धीरे-धीरे उन्हें क्लाइंट मिलने लगे और अब उनका यह बिजनेस पिछले आठ महीनों से सफलतापूर्वक चल रहा है।

फैसले पर कोई अफसोस नहीं

सान्या ने कहा कि, नौकरी छोड़ने के बाद उन्हें सबसे बड़ी खुशी अपना समय वापस मिलने की है। अब वह परिवार के साथ ज्यादा समय बिताती हैं। सान्या देशमुख ने कहा, “कमाई भले ही पहले से कम हो गई हो, लेकिन मुझे लगता है कि यह फैसला सही था। मौके हमेशा मिलते रहते हैं। लोगों को सबसे ज्यादा डर हर महीने मिलने वाली सैलरी छोड़ने का होता है। लेकिन जब आपके आर्थिक लक्ष्य साफ होते हैं, तो आप अपनी जिंदगी के लिए अलग फैसले लेने की हिम्मत जुटा लेते हैं।”

नौकरी 10 साल से पहले छोड़ने पर आपके EPS का क्या होगा? जानिए ईपीएफओ का नियम क्या है

प्राइवेट सेक्टर में काम करने वाले लोग ईपीएफओ की स्कीम ईपीएफ और ईपीएस के तहत आते हैं। ईपीएफ का मतलब एंप्लॉयीज प्रोविडेंट फंड (ईपीएफ) है, जबकि ईपीएस का मतलब एंप्लॉयीज पेंशन स्कीम (ईपीएस) है। ईपीएफ में जमा पैसा रिटायरमेंट के बाद एंप्लॉयीज को मिल जाता है। ईपीएस में जमा पैसे से एंप्लॉयीज को रिटायरमेंट के बाद हर महीने पेंशन मिलती है। शर्त यह है कि नौकरी कम से कम 10 पूरी होने के बाद ही एंप्लॉयीज पेंशन का हकदार होता है। सवाल है कि नौकरी 10 साल पूरी नहीं हुई है तो क्या होगा?

EPS 2026 में पेंशन के लिए शर्त

एंप्लॉयीज पेंशन स्कीम (EPS) 2026 ने ईपीएस 1995 की जगह ले ली है। नई स्कीम में भी यह कहा गया है कि कोई एंप्लॉयीज पेंशन का हकदार तभी होगा, जब उसकी नौकरी कम से कम 10 साल पुरानी होगी। ईपीएस 1995 में भी यह शर्त थी। इस शर्त को पूरी करने वाले एंप्लॉयीज रिटायरमेंट के बाद पेंशन के हकदार होंगे।

10 साल से पहले नौकरी छोड़ने पर विकल्प

एंप्लॉयी की नौकरी अगर 10 साल पुरानी नहीं है तो ईपीएस में जमा उसके पैसे के लिए दो विकल्प हैं। वह इस पैसे को विड्रॉ यानी निकाल सकता है या स्कीम सर्टिफिकेट हासिल कर सकता है। अगर एंप्लॉयी की उम्र रिटायरमेंट की उम्र से कम है तभी वह इन दोनों विकल्पों में से किसी एक का इस्तेमाल कर सकता है।

नौकरी छोड़ने के 36 महीने बाद ही विड्रॉल की इजाजत

ईपीएस 2026 में विड्रॉल के नियम में बदलाव किया गया है। नए नियम के मुताबिक, अगर कोई एप्लॉयी रिटायरमेंट की उम्र से पहले नौकरी छोड़ देता है वह ईपीएस अकाउंट में अंतिम बार जमा कंट्रिब्यूशन के 36 महीने बाद ही अपना पैसा निकालने का हकदार होगा। दूसरा, रिटायरमेंट की उम्र तक पहुंचने पर वह इस पैसे को निकाल सकता है। इन दोनों में से जो पहले होगा वह लागू होगा।

एंप्लॉयी के पास स्कीम सर्टिफिकेट का भी विकल्प

नियम में कहा गया है, “रिटायरमेंट की उम्र तक पहुंचने से पहले अगर एंप्लॉयी नौकरी छोड़ता है और उसकी सर्विस 10 साल पूरी नहीं हुई है तो ईपीएस अकाउंट में अंतिम कंट्रिब्यूशन की तारीख से 36 महीने बाद ही विड्रॉल बेनेफिट का इस्तेमाल कर सकता है।” दूसरा विकल्प स्कीम सर्टिफिकेट का है। इसमें एंप्लॉयी के दूसरी नौकरी ज्वाइन करने पर पिछली नौकरी का सर्विस पीरियड कैरी-फॉरवर्ड हो जाता है।

विड्रॉल अमाउंट के कैलकुलेशन का फॉर्मूला

EPS 2026 के शिड्यूल II के मुताबिक, विड्रॉल की स्थिति में एंप्लॉयी को मिलने वाले पैसे का कैलकुलेशन एलिजिबल सर्विस की महीनों की संख्या पर निर्भर करता है। एग्जिट के वक्त पेंशनएबल सैलरी को उस फैक्टर से गुणा किया जाता है जिसके बारे में सर्विस के पीरियड के हिसाब से शिड्यूल में बताया गया है। इसे हम एक उदाहरण की मदद से आसानी से समझ सकते हैं।

यह भी पढ़ें: EPF vs PPF vs VPF: बचत और रिटायरमेंट के लिए कौन-सा ऑप्शन है सबसे बेस्ट? समझें तीनों का पूरा गणित

उदाहरण से ऐसे समझ सकते हैं

मान लीजिए कोई व्यक्ति 36 महीने नौकरी करने के बाद इस्तीफा दे देता है। उसकी पेंशनएबल सैलरी 15,000 है तो विड्राल बेनेफिट के कैलकुलेशन के लिए पेंशनएबल सैलरी को शिड्यूल में बताए गए फैक्टर से गुणा करना होगा।

ITR Filing 2026: NPS, PPF या EPF… रिटायरमेंट के लिए कौन-सी स्कीम टैक्स में सबसे ज्यादा फायदा दिलाएगी?

ITR Filing 2026: रिटायरमेंट की प्लानिंग करते समय ज्यादातर लोग NPS, PPF और EPF में से किसी एक या एक से ज्यादा स्कीम में निवेश करते हैं। तीनों का मकसद रिटायरमेंट के लिए पैसा जोड़ना है। हालांकि, टैक्स छूट, ब्याज और निकासी के नियम अलग-अलग हैं। साथ ही, यह भी मायने रखता है कि आपने पुराना टैक्स रिजीम चुना है या नया।

NPS में सबसे ज्यादा टैक्स छूट

अगर आप पुराना टैक्स रिजीम चुनते हैं, तो NPS सबसे ज्यादा टैक्स बचाने वाली स्कीम बन सकती है।

NPS Tier-I में निवेश पर Section 80CCD(1) के तहत ₹1.5 लाख तक की छूट मिलती है। यह सीमा Section 80C का हिस्सा है। इसके अलावा Section 80CCD(1B) के तहत ₹50,000 की अतिरिक्त छूट भी मिलती है। यानी NPS के जरिए कुल ₹2 लाख तक टैक्स डिडक्शन का फायदा लिया जा सकता है।

अगर आप नया टैक्स रिजीम चुनते हैं, तो अपनी तरफ से किए गए निवेश पर छूट नहीं मिलेगी। हालांकि, अगर आपका नियोक्ता NPS में योगदान देता है, तो Section 80CCD(2) के तहत बेसिक सैलरी और DA के 14% तक की रकम पर टैक्स छूट मिल सकती है।

रिटायरमेंट के समय NPS की 60% रकम टैक्स-फ्री निकाली जा सकती है। बाकी 40% से एन्युटी खरीदनी होती है। उस पर मिलने वाली पेंशन आपके टैक्स स्लैब के हिसाब से टैक्सेबल होती है।

PPF में पूरा टैक्स-फ्री फायदा

PPF को EEE (Exempt-Exempt-Exempt) कैटेगरी की स्कीम माना जाता है। पुराने टैक्स रिजीम में PPF में निवेश पर Section 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है। इसके अलावा मिलने वाला ब्याज भी टैक्स-फ्री रहता है और मैच्योरिटी पर मिलने वाली पूरी रकम पर भी कोई टैक्स नहीं लगता।

अगर आपने नया टैक्स रिजीम चुना है, तो नए निवेश पर टैक्स छूट नहीं मिलेगी। हालांकि, ब्याज और मैच्योरिटी की रकम पहले की तरह टैक्स-फ्री रहेगी।

EPF का फायदा नौकरीपेशा लोगों को

EPF संगठित क्षेत्र में काम करने वाले कर्मचारियों के लिए रिटायरमेंट सेविंग स्कीम है।

पुराने टैक्स रिजीम में कर्मचारी का EPF योगदान Section 80C के तहत टैक्स छूट के दायरे में आता है। तय शर्तें पूरी होने पर ब्याज और निकासी भी टैक्स-फ्री रहती है। हालांकि, अगर समय से पहले पैसा निकाला जाता है, तो कुछ मामलों में टैक्स देना पड़ सकता है।

पुराने और नए टैक्स रिजीम में क्या फर्क?

अगर आपने पुराना टैक्स रिजीम चुना है, तो NPS, PPF और EPF तीनों में टैक्स बचाने का फायदा मिलता है। इनमें भी NPS सबसे आगे है, क्योंकि इसमें ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

वहीं, नए टैक्स रिजीम में Section 80C की छूट नहीं मिलती। इसलिए PPF और EPF में निवेश पर टैक्स डिडक्शन का फायदा नहीं मिलेगा। NPS में भी सिर्फ नियोक्ता के योगदान पर ही टैक्स छूट मिलती है।

किसे स्कीम को चुनना बेहतर?

अगर आपका लक्ष्य सबसे ज्यादा टैक्स बचाना है, तो पुराने टैक्स रिजीम में NPS बेहतर विकल्प हो सकता है। अगर आप पूरी तरह टैक्स-फ्री रिटर्न चाहते हैं, तो PPF मजबूत विकल्प है। वहीं, नौकरीपेशा लोगों के लिए EPF रिटायरमेंट बचत का अहम हिस्सा बना रहता है।

हालांकि, फाइनेंशियल एक्सपर्ट्स का मानना है कि बेहतर रिटायरमेंट प्लानिंग के लिए इन तीनों का संतुलित इस्तेमाल करना ज्यादा फायदेमंद हो सकता है।

Gold Jewellery Price: 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी खरीदने जा रहे? जानिए कितना बनेगा बिल

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।