

Mutual Fund vs EPF vs PPF vs NPS: इमरजेंसी में पैसों की जरूरत? जानिए किस निवेश से पैसा सबसे जल्दी निकलता है

Mutual Fund vs EPF vs PPF vs NPS: जब अचानक पैसों की जरूरत पड़ जाए, तो सिर्फ रिटर्न मायने नहीं रखता। यह भी उतना ही जरूरी है कि पैसा आपके बैंक खाते में कितनी जल्दी पहुंचे। किसी निवेश में रकम अगले कारोबारी दिन मिल सकती है। कुछ योजनाओं में कई दिन या हफ्ते भी लग सकते हैं। ऐसे में अगर आप रिटायरमेंट के लिए निवेश कर रहे हैं, तो हर स्कीम का विड्रॉल टाइमलाइन जानना जरूरी है।

आनंद राठी वेल्थ के एग्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, हर निवेश का मकसद अलग होता है। लिक्विड और शॉर्ट ड्यूरेशन डेट म्यूचुअल फंड सबसे ज्यादा लिक्विड माने जाते हैं, जबकि EPF, PPF और NPS को लंबे समय के निवेश के लिए बनाया गया है।

सबसे पहले एक नजर में विड्रॉल टाइमलाइन

निवेश विकल्प
पैसा मिलने का समय

लिक्विड/ओवरनाइट म्यूचुअल फंड
अगले कारोबारी दिन

इक्विटी म्यूचुअल फंड1-3 कारोबारी दिन
NPST+2
EPF3-5 दिन (ऑनलाइन), अधिकतम 20 दिन
PPFआमतौर पर कुछ कारोबारी दिन

NPS में T+2 में प्रोसेस हो सकता है विड्रॉल

नेशनल पेंशन सिस्टम (NPS) का विड्रॉल टाइमलाइन सबसे साफ माना जाता है। PFRDA ने सितंबर 2022 में एग्जिट विड्रॉल का समय T+4 से घटाकर T+2 कर दिया था। इसका मतलब है कि जरूरी मंजूरी मिलने के बाद विड्रॉल दो कारोबारी दिनों के भीतर प्रोसेस हो सकता है। हालांकि, रिटायरमेंट पर एन्युटी खरीदने जैसी प्रक्रिया होने पर पूरा पैसा तुरंत खाते में नहीं आता।

आंशिक निकासी के लिए भी नियम तय हैं। NPS में अपनी जमा राशि का अधिकतम 25% तक आंशिक विड्रॉल किया जा सकता है। इसके लिए तय शर्तें पूरी करनी होती हैं।

PPF में तय T+1 या T+2 नियम नहीं

पब्लिक प्रोविडेंट फंड (PPF) में कोई तय T+1 या T+2 भुगतान नियम नहीं है। निकासी की अनुमति मिलने के बाद बैंक या पोस्ट ऑफिस में आवेदन देना होता है। इसके बाद रकम संबंधित संस्था की प्रोसेसिंग के अनुसार खाते में आती है।

बैंक वाले PPF खातों में आमतौर पर कुछ कारोबारी दिनों में पैसा मिल जाता है। हालांकि, समय बैंक, ब्रांच और ऑनलाइन या ऑफलाइन आवेदन पर निर्भर करता है। जसमीत सिंह के मुताबिक, PPF में पांच वित्तीय वर्ष पूरे होने के बाद ही साल में एक बार आंशिक निकासी की जा सकती है।

EPF में 3-5 दिन में भी मिल सकता है पैसा

EPF में 2026 के बाद प्रक्रिया पहले से तेज हुई है। नए Employees’ Provident Funds Scheme, 2026 के तहत पूरी तरह सही क्लेम का निपटारा 20 दिनों के भीतर करना होगा। अगर बिना वजह देरी होती है, तो संबंधित अधिकारी पर 12% सालाना पेनल ब्याज भी लगाया जा सकता है।

साथ ही, ऑटोमेटेड प्रोसेसिंग के तहत कई ऑनलाइन क्लेम लगभग 3 दिन में भी निपटाए जा रहे हैं। हालांकि, आधार-UAN लिंकिंग, नियोक्ता की जानकारी या दूसरे वेरिफिकेशन की वजह से समय 2-3 हफ्ते तक भी जा सकता है।

म्यूचुअल फंड सबसे तेज विकल्पों में शामिल

अगर सिर्फ जल्दी पैसा निकालना प्राथमिकता है, तो ओपन-एंडेड म्यूचुअल फंड सबसे आसान विकल्पों में गिने जाते हैं। AMFI के मुताबिक, कारोबारी दिनों में रिडेम्प्शन करने पर आमतौर पर पैसा 1 से 3 कारोबारी दिनों में मिल जाता है। लिक्विड और ओवरनाइट फंड में यह अगले कारोबारी दिन भी आ सकता है।

इक्विटी फंड में आमतौर पर लिक्विड फंड की तुलना में थोड़ा ज्यादा समय लगता है।

किस स्कीम में सबसे ज्यादा पाबंदियां हैं?

स्कीमनिकासी की स्थिति
म्यूचुअल फंडसबसे आसान
EPFतय उद्देश्यों के लिए
PPFसीमित निकासी
NPS Tier-1सबसे ज्यादा नियम

NPS Tier-1 में निकासी सिर्फ तय परिस्थितियों में होती है। वहीं PPF और EPF में भी आंशिक निकासी के अपने नियम हैं।

निवेशकों के लिए सबसे जरूरी सीख

सबसे जल्दी पैसा देने वाला विकल्प हमेशा सबसे अच्छा रिटायरमेंट निवेश नहीं होता। म्यूचुअल फंड लिक्विड हैं, लेकिन बाजार के उतार-चढ़ाव से जुड़े रहते हैं। PPF सरकार की गारंटी वाली सुरक्षा देता है, जबकि NPS पूरी तरह रिटायरमेंट को ध्यान में रखकर बनाया गया है।

जसमीत सिंह की सलाह है कि कम से कम 6 महीने के खर्च ऐसी जगह रखें, जहां जरूरत पड़ने पर तुरंत पैसा मिल सके। इससे PPF, EPF या NPS जैसे लंबे समय के निवेश को बीच में तोड़ने की नौबत नहीं आएगी।

मिडिल क्लास को अमीर बनने से रोकती हैं 5 आदतें, कहीं आप भी तो नहीं करते ये गलतियां?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

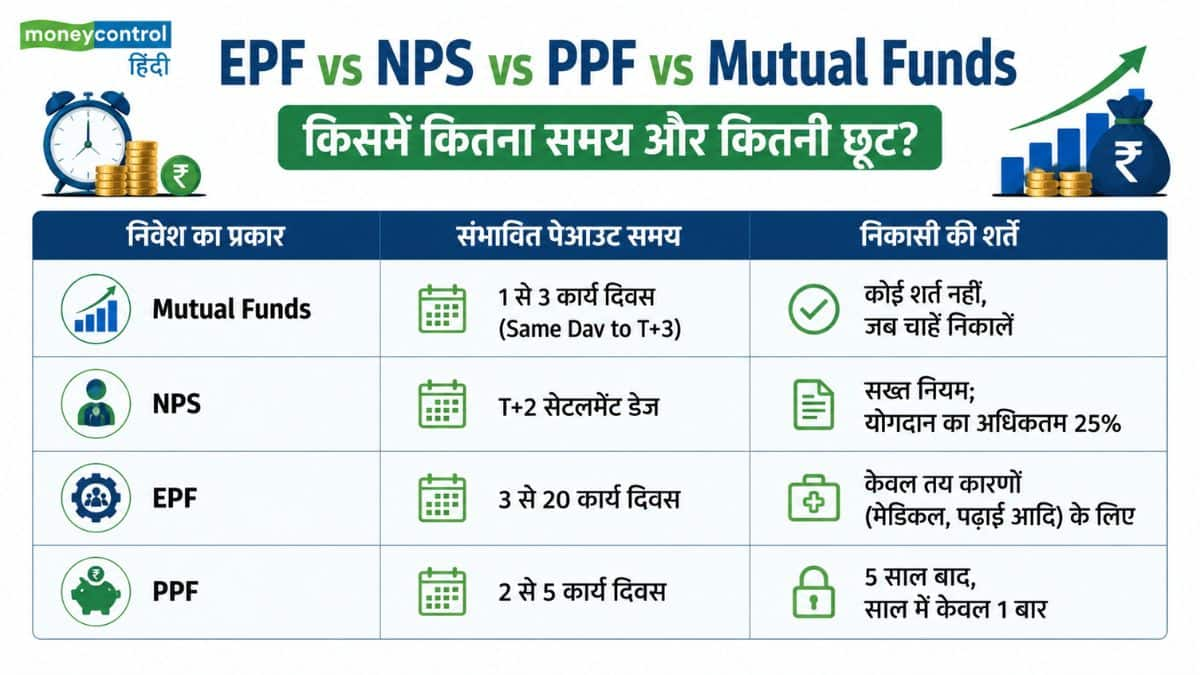
अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Delhi 2047 का मास्टर प्लान पास, DDA के पुराने मकानों को मिलेगी नई जिंदगी! मेट्रो, सड़क सब पर असर

Delhi Master Plan 2047: दिल्ली के विकास को लेकर दिल्ली विकास प्राधिकरण यानी DDA ने कई बड़े फैसले लिए हैं। DDA की बैठक में Master Plan for Delhi-2047 को मंजूरी दी गई। बैठक की अध्यक्षता दिल्ली के उपराज्यपाल और DDA के चेयरमैन सरदार तरनजीत सिंह संधू ने की। अब इस प्लान को अंतिम मंजूरी के लिए केंद्रीय आवास एवं शहरी मामलों के मंत्रालय को भेजा जाएगा।

दिल्ली का विकास कैसे होगा?

Master Plan 2047 में दिल्ली के आने वाले वर्षों के विकास की रूपरेखा तैयार की गई है। इसमें आवास, रोजगार, ट्रांसपोर्ट, पर्यावरण और इंफ्रास्ट्रक्चर पर फोकस रहेगा। बढ़ती आबादी को देखते हुए शहर के विकास को एक साथ कई क्षेत्रों से जोड़ने की कोशिश की गई है।

इसमें पुराने इलाकों को बेहतर बनाने, ऐतिहासिक जगहों को बचाने और लोगों को बेहतर सुविधाएं देने पर भी ध्यान दिया गया है। प्लान तैयार करने से पहले दिल्ली सरकार, MCD, NDMC, DJB, DMRC, NCRTC और RWAs समेत कई संस्थाओं से चर्चा की गई थी।

पुराने DDA मकानों का पुनर्निर्माण आसान होगा

DDA ने पुराने दो मंजिला मकानों के पुनर्निर्माण के लिए एक समान नीति को भी मंजूरी दी है। इसका फायदा 50 साल से ज्यादा पुराने उन DDA मकानों को मिलेगा, जो अब जर्जर या कमजोर हो चुके हैं।

पहले ऐसे बने-बनाए मकानों के पुनर्विकास के लिए एक समान नियम नहीं थे। अब इन मकानों को खाली रिहायशी प्लॉट की तरह रीडेवपलमेंट का अधिकार मिलेगा। हालांकि, इसके लिए FAR, ग्राउंड कवरेज, ऊंचाई, फायर सेफ्टी और स्ट्रक्चरल सेफ्टी जैसे नियमों का पालन करना होगा।

रिठाला-कुंडली मेट्रो को भी बढ़ावा

DDA ने नरेला सब-सिटी में रिठाला-कुंडली मेट्रो कॉरिडोर के डिपो के लिए 19.63 हेक्टेयर जमीन का लैंड यूज बदलने को मंजूरी दी है। जमीन का इस्तेमाल अब ट्रांसपोर्टेशन के लिए किया जा सकेगा।

रिठाला से कुंडली तक मेट्रो विस्तार से नॉर्थ-वेस्ट दिल्ली, रोहिणी और नरेला की कनेक्टिविटी बेहतर होने की उम्मीद है। इससे हरियाणा के कुंडली तक पहुंच भी आसान होगी। DDA को उम्मीद है कि इससे नरेला में आवास, रिटेल, हॉस्पिटैलिटी और दूसरे कारोबार को बढ़ावा मिलेगा।

बिल्डिंग परमिशन में भी राहत

DDA ने Unified Building Bye-Laws यानी UBBL-2016 में बदलाव को मंजूरी दी है। इसका मकसद बिल्डिंग प्लान की मंजूरी को आसान बनाना है।

अब बिल्डिंग परमिट के लिए DPCC, Chief Inspector of Factories, Delhi Jal Board और Forest Department से पहले NOC लेने की जरूरत को हटाने का प्रावधान किया गया है। इससे प्रोजेक्ट की मंजूरी में लगने वाला समय कम हो सकता है।

कई जमीनों के लैंड यूज में बदलाव

DDA ने रोशनपुरा में 7,978 वर्ग मीटर जमीन का लैंड यूज बदलने को भी मंजूरी दी है। यहां Veterinary Council of India का मुख्यालय बनाया जाना है। सरोजिनी नगर के पास 24,400 वर्ग मीटर जमीन को ट्रांसपोर्टेशन से रेजिडेंशियल में बदलने का प्रस्ताव भी मंजूर हुआ है।

इसके अलावा Copernicus Lane में तीन प्लॉट का लैंड यूज रेजिडेंशियल से पब्लिक और सेमी-पब्लिक करने की मंजूरी दी गई। यहां भारतीय विद्या भवन अपनी उच्च शिक्षा और रिसर्च गतिविधियों का विस्तार करना चाहता है।

DDA ने मंगोलपुरी और केशोपुर के कुछ इंडस्ट्रियल एरिया को डी-नोटिफाई करने का फैसला भी लिया। वहीं, Gazipur में Waste-to-Energy प्लांट के लिए जमीन का लैंड यूज कमर्शियल से यूटिलिटी करने को मंजूरी दी गई है। इसके साथ ग्रीन एरिया बढ़ाने के लिए भी जमीन के इस्तेमाल में बदलाव किया गया है।

PPF Calulator: हर साल PPF में ₹1.5 लाख डालने पर कितना पैसा मिलेगा? पूरा कैलकुलेशन समझिए

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Corporate FD vs SFB FD: 9% के करीब ब्याज के चक्कर में कितना जोखिम? जानिए कहां पैसा लगाना बेहतर

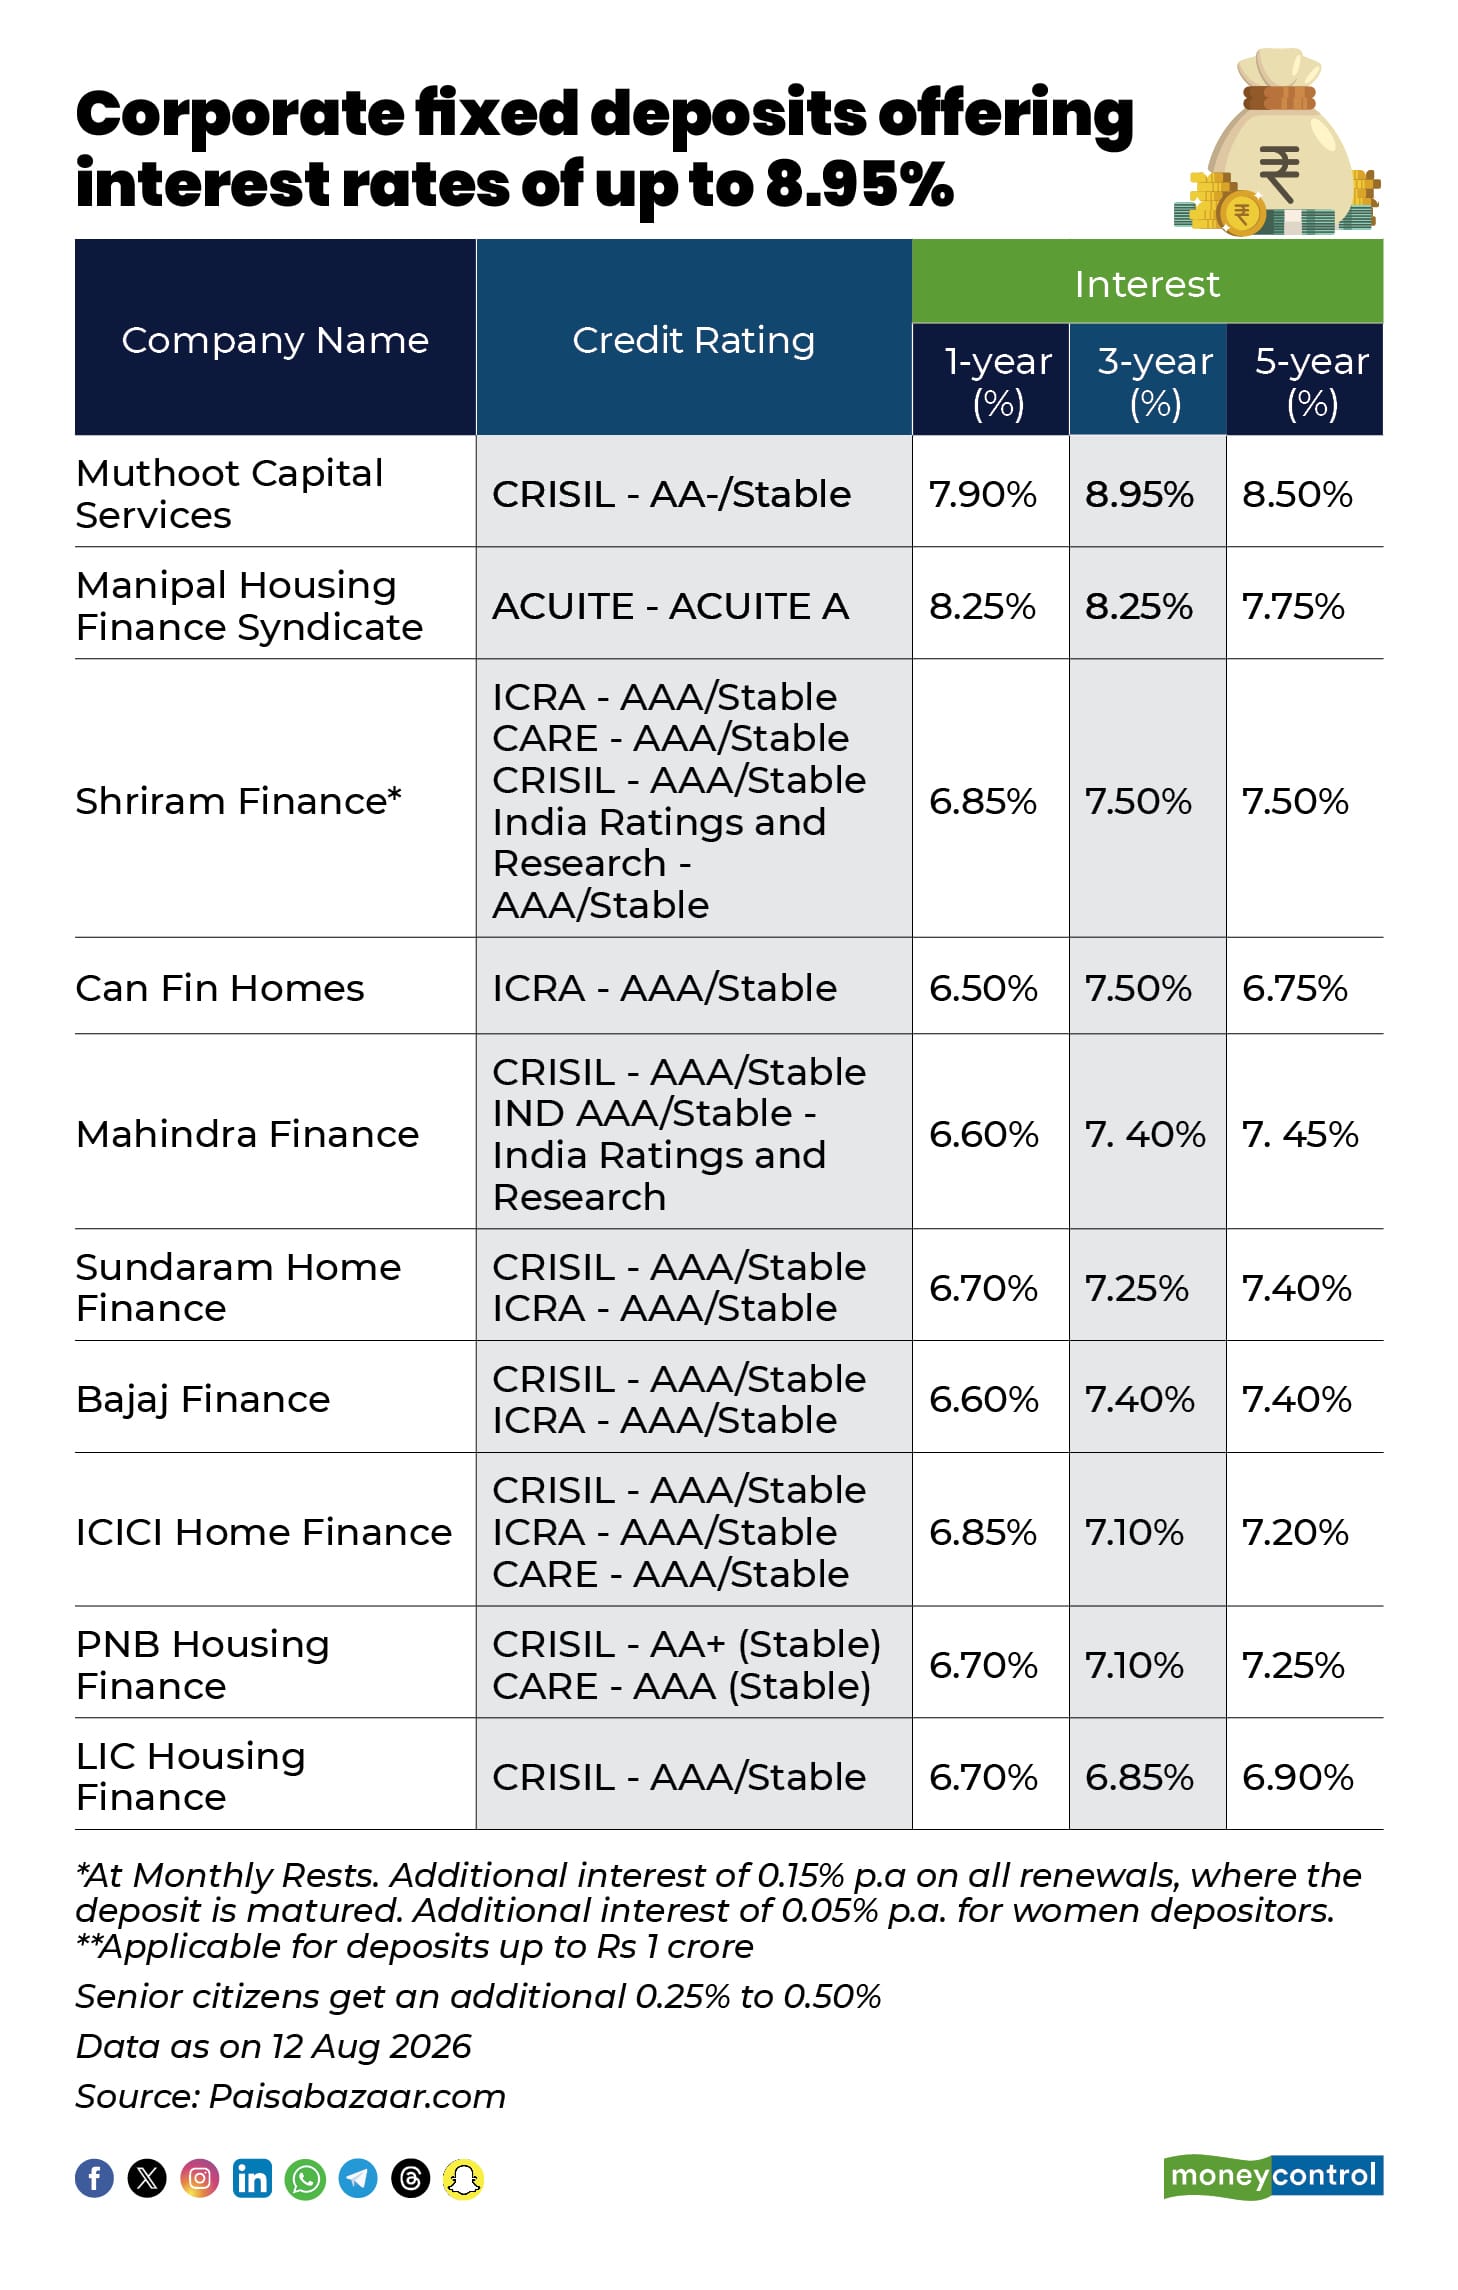
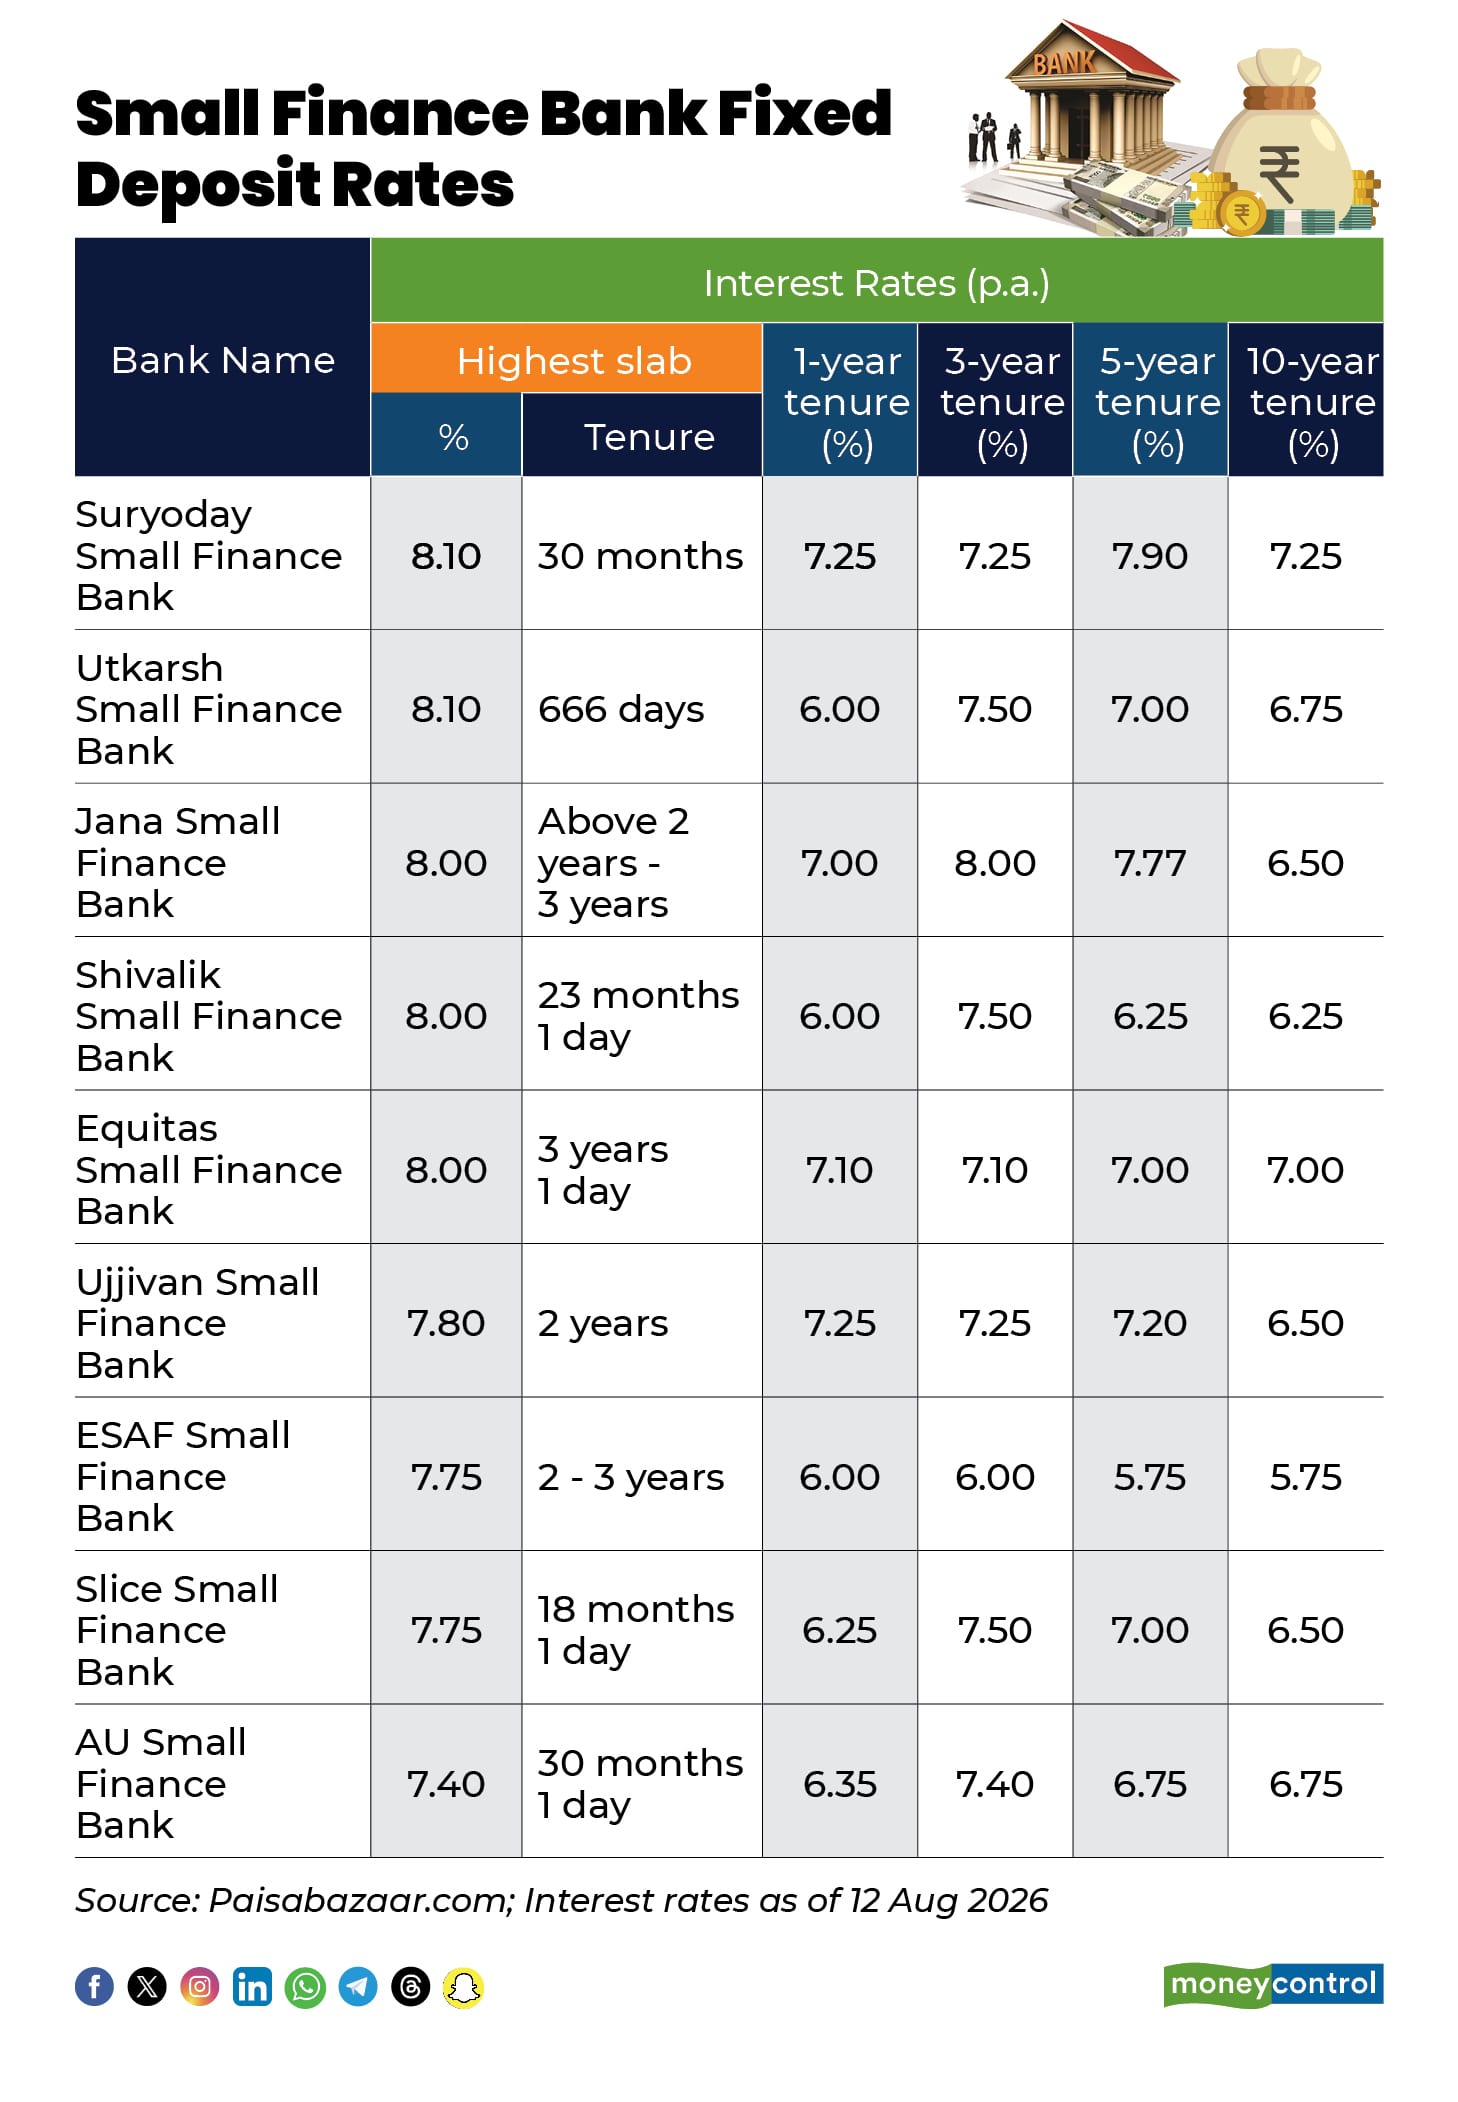
Corporate FD vs SFB FD: अगर आपका बैंक FD पर 6.5%-7% ब्याज दे रहा है, तो 9% के करीब ब्याज देखकर मन ललचा सकता है। अभी कुछ कॉर्पोरेट FD चुनिंदा अवधि पर करीब 8.95% तक ब्याज दे रहे हैं। कुछ स्मॉल फाइनेंस बैंक यानी SFB भी 8% से ज्यादा ब्याज दे रहे हैं।

ऊपर से देखें तो ज्यादा ब्याज वाला FD बेहतर लगता है। लेकिन मामला इतना सीधा नहीं है। दोनों में पैसे की सुरक्षा अलग है। इसलिए FD चुनते समय सिर्फ ब्याज दर देखकर फैसला नहीं करना चाहिए।

कॉर्पोरेट FD में ज्यादा जोखिम

कॉर्पोरेट FD कंपनियां और NBFCs जारी करती हैं। आप अपना पैसा कंपनी को देते हैं। कंपनी इसके बदले आपको तय ब्याज देती है। कुछ कॉर्पोरेट FD अभी करीब 8.95% तक ब्याज दे रहे हैं। वरिष्ठ नागरिकों को कुछ मामलों में थोड़ा ज्यादा ब्याज भी मिल सकता है। लेकिन यहां एक बड़ा जोखिम है। कॉर्पोरेट FD पर बैंक FD जैसा DICGC इंश्योरेंस नहीं मिलता।

यानी कंपनी पैसा लौटाने में फंस गई तो आपका जोखिम बढ़ जाता है। इसलिए ऐसी FD में पैसा लगाने से पहले कंपनी की क्रेडिट रेटिंग जरूर देखनी चाहिए। उसकी आर्थिक स्थिति भी समझनी चाहिए। सिर्फ ज्यादा ब्याज देखकर FD लेना ठीक नहीं है।

small finance bank FD, corporate FD rates, best FD interest rates, DICGC insurance limit, corporate fixed deposit vs bank FD, high interest FD India, safety of bank deposits, Adhil Shetty BankBazaar

SFB FD में 8% से ज्यादा ब्याज

स्मॉल फाइनेंस बैंक भी FD पर अच्छा ब्याज दे रहे हैं। कुछ बैंक चुनिंदा अवधि में 8% या इससे ज्यादा ब्याज दे रहे हैं। यहां सबसे बड़ा फायदा जमा की सुरक्षा का है। बैंक में जमा रकम पर DICGC का बीमा मिलता है। इसके तहत एक जमाकर्ता को एक बैंक में कुल ₹5 लाख तक की जमा पर सुरक्षा मिलती है। इसमें मूलधन और ब्याज दोनों शामिल हैं।

BankBazaar के CEO आदिल शेट्टी के मुताबिक FD चुनते समय सुरक्षा को सबसे ऊपर रखना चाहिए। SFB FD में ₹5 लाख तक DICGC सुरक्षा मिलती है। वहीं Corporate FD में ज्यादा ब्याज मिल सकता है, लेकिन कंपनी का क्रेडिट रिस्क भी रहता है।

Small Finance Bank Fixed

₹5 लाख से ज्यादा पैसा है तो क्या करें?

यहां एक बात समझना जरूरी है। DICGC की ₹5 लाख की सीमा हर बैंक के हिसाब से होती है। मान लीजिए आपके पास ₹10 लाख हैं। पूरा पैसा एक ही SFB में रखने पर सिर्फ ₹5 लाख तक की जमा DICGC कवर में आएगी।

ऐसे में अलग-अलग बैंकों में पैसा बांटना एक तरीका हो सकता है। इससे बीमा कवर का फायदा अलग-अलग बैंकों में लिया जा सकता है।

कॉर्पोरेट FD या SFB FD, क्या चुनें?

अगर आपको ज्यादा ब्याज चाहिए और आप थोड़ा ज्यादा जोखिम लेने के लिए तैयार हैं, तो कॉर्पोरेट FD पर विचार कर सकते हैं। लेकिन पहले कंपनी की क्रेडिट रेटिंग और वित्तीय हालत जरूर देखें। अगर आपका फोकस सुरक्षा पर है और 8% के आसपास ब्याज मिल रहा है, तो SFB FD ज्यादा आरामदायक विकल्प हो सकता है।

एक और चीज देखनी चाहिए। वह है FD की अवधि। अगर आपको मैच्योरिटी से पहले पैसा चाहिए, तो समय से पहले FD तोड़ने पर ब्याज कम मिल सकता है। कुछ मामलों में पेनल्टी भी लग सकती है। इसलिए FD चुनते समय इस बात का भी ध्यान रखना चाहिए।

PPF Calulator: हर साल PPF में ₹1.5 लाख डालने पर कितना पैसा मिलेगा? पूरा कैलकुलेशन समझिए

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
PPF Calulator: हर साल PPF में ₹1.5 लाख डालने पर कितना पैसा मिलेगा? पूरा कैलकुलेशन समझिए

PPF Calulator: अगर आप हर साल ₹1.5 लाख कहीं ऐसी जगह लगाना चाहते हैं, जहां पैसा सुरक्षित रहे और धीरे-धीरे बढ़ता भी रहे, तो PPF एक अच्छा विकल्प हो सकता है। इसमें शेयर बाजार जैसा उतार-चढ़ाव नहीं होता। सरकार की गारंटी रहती है। साथ ही, लंबे समय तक पैसा छोड़ने पर कंपाउंडिंग का फायदा मिलता है। फिलहाल PPF पर 7.1% सालाना ब्याज है। सरकार इसे समय-समय पर घटा या बढ़ा सकती है।

अगर आप हर साल PPF में पूरे ₹1.5 लाख जमा करते हैं, तो 15 साल बाद आपके पास कितने पैसे होंगे? अगर यही निवेश 20 या 25 साल तक चलता रहे तो रकम कहां पहुंच जाएगी? आइए इसका पूरा हिसाब समझते हैं।

15 साल में करीब ₹41 लाख

PPF की सामान्य अवधि 15 साल होती है। इस दौरान अगर आप हर साल ₹1.5 लाख जमा करते हैं, तो अपनी जेब से कुल ₹22.50 लाख डालेंगे।

अब इसमें ब्याज जुड़ता जाएगा। 7.1% की दर को मानकर चलें तो 15 साल बाद रकम करीब ₹40.68 लाख हो सकती है। यानी ₹22.50 लाख आपने जमा किए और करीब ₹18.18 लाख ब्याज से जुड़ गए। यहीं से PPF की असली ताकत समझ आती है।

20 साल में रकम करीब ₹67 लाख

15 साल पूरे होने के बाद PPF को आगे भी जारी रखा जा सकता है। इसे 5 साल के ब्लॉक में बढ़ाया जा सकता है। अब मान लीजिए आप 20 साल तक हर साल ₹1.5 लाख डालते रहे। तब आपकी कुल जमा रकम ₹30 लाख होगी।

7.1% की दर को पूरे समय समान मानें तो 20 साल बाद यह रकम करीब ₹66.58 लाख हो सकती है। यानी आपकी जमा रकम ₹30 लाख है, लेकिन ब्याज से करीब ₹36.58 लाख और जुड़ सकते हैं।

25 साल में ₹1 करोड़ से ज्यादा

अब सबसे दिलचस्प हिसाब 25 साल का है। हर साल ₹1.5 लाख के हिसाब से 25 साल में आप कुल ₹37.50 लाख जमा करेंगे। लेकिन अगर 7.1% ब्याज दर पूरी अवधि में बनी रहती है, तो रकम करीब ₹1.03 करोड़ तक पहुंच सकती है।

यानी आपने ₹37.50 लाख लगाए और करीब ₹65.58 लाख ब्याज से जुड़ गए। कुल रकम ₹1 करोड़ के पार निकल जाती है। इसी वजह से लंबी अवधि के निवेश में सिर्फ यह देखना ठीक नहीं होता कि आपने कितना पैसा जमा किया है। यह भी देखना चाहिए कि उस पैसे को बढ़ने के लिए कितना समय मिला।

15, 20 और 25 साल का पूरा हिसाब

अवधिहर साल जमाआपकी कुल जमा रकमअनुमानित ब्याजकुल रकम
15 साल₹1.50 लाख₹22.50 लाख₹18.18 लाख₹40.68 लाख
20 साल₹1.50 लाख₹30 लाख₹36.58 लाख₹66.58 लाख
25 साल₹1.50 लाख₹37.50 लाख₹65.58 लाख₹1.03 करोड़

नोट : ये आंकड़े 7.1% ब्याज दर को पूरे 15, 20 या 25 साल तक समान मानकर निकाले गए हैं। असल में PPF की ब्याज दर बदल सकती है। इसलिए भविष्य में मिलने वाली रकम भी अलग हो सकती है।

पैसा कब जमा करना बेहतर है?

PPF में ब्याज का कैलकुलेशन महीने की 5 तारीख से महीने के अंत तक खाते में मौजूद सबसे कम रकम के आधार पर होती है। इसलिए अगर आप साल की पूरी ₹1.5 लाख की रकम एक साथ जमा करने की सोच रहे हैं, तो महीने की 5 तारीख से पहले जमा करना फायदेमंद हो सकता है।

अगर हर साल पैसा एक साथ जमा करना मुश्किल है, तो पूरे साल में भी किस्तों में रकम जमा की जा सकती है। लेकिन सालाना ₹1.5 लाख की सीमा का ध्यान रखना जरूरी है।

PPF निवेश में किन बातों का ध्यान रखें?

  • PPF में कुछ शर्तों के तहत आंशिक निकासी की सुविधा मिलती है। लेकिन इसे सेविंग अकाउंट की तरह इस्तेमाल नहीं किया जा सकता।
  • ब्याज दर हमेशा एक जैसी नहीं रहती। PPF की ब्याज दर सरकार तय करती है। भविष्य में यह बढ़ या घट सकती है।
  • हर साल निवेश जारी रखें। अकाउंट को चालू रखने के लिए हर वित्त वर्ष कम से कम ₹500 जमा करना जरूरी है।
  • नॉमिनी जरूर जोड़ें। इससे खाताधारक की मृत्यु की स्थिति में रकम के क्लेम की प्रक्रिया आसान हो जाती है।
  • PPF सुरक्षित निवेश है, लेकिन हर वित्तीय लक्ष्य के लिए अकेला PPF पर्याप्त नहीं। अपनी जरूरत और जोखिम के हिसाब से दूसरे निवेश विकल्प भी रखें।

2026 में EPFO के 5 बड़े अपडेट: ऑटो-ट्रांसफर से लेकर UPI-ATM तक, जानिए क्या-क्या बदला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF vs NSC: पीपीएफ या एनएससी? लंबी अवधि की बचत के लिए कौन सी सरकारी योजना है बेस्ट, देखें तुलना

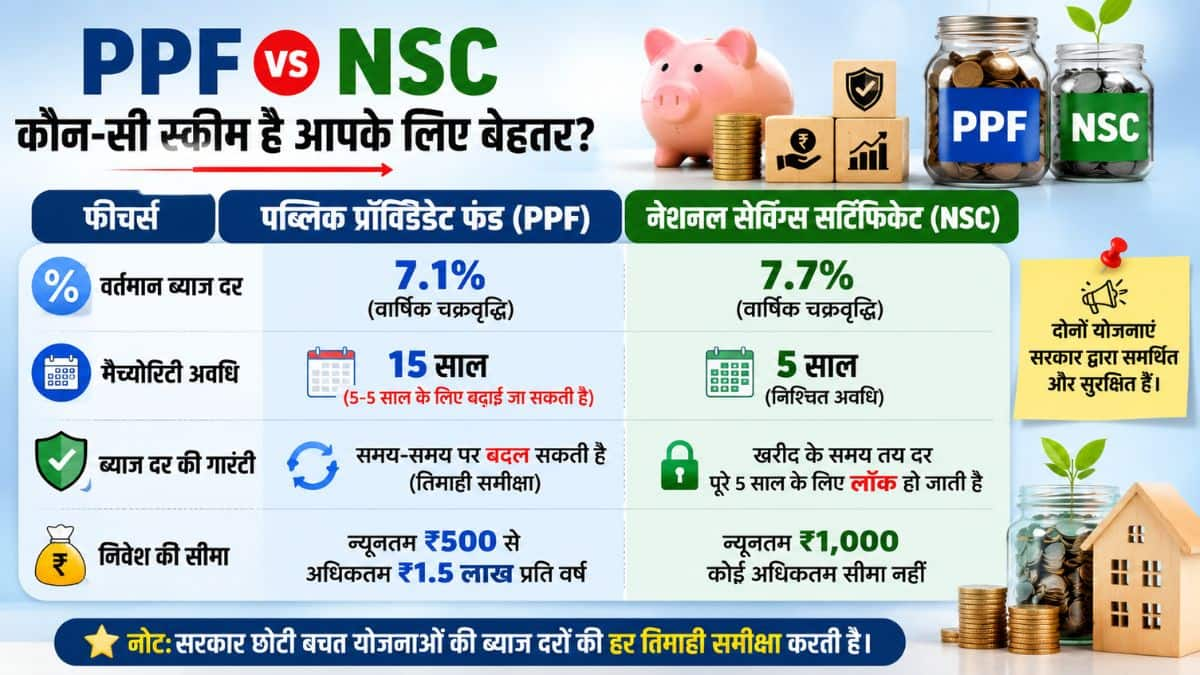
PPF vs NSC Comparison: अगर आप बिना किसी जोखिम के अपनी मेहनत की कमाई को सुरक्षित निवेश कर बेहतर रिटर्न और टैक्स बचत चाहते हैं, तो केंद्र सरकार की छोटी बचत योजनाएं सबसे भरोसेमंद विकल्प मानी जाती हैं। इन योजनाओं में पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) सबसे ज्यादा पसंद की जाती हैं।

दोनों ही योजनाएं पूरी तरह से सरकारी गारंटी के साथ आती हैं, लेकिन इनके निवेश की अवधि, ब्याज दर, टैक्स नियम और लिक्विडिटी के नियम एक-दूसरे से काफी अलग हैं। आइए आसान भाषा में समझते हैं कि आपकी वित्तीय जरूरतों के हिसाब से कौन सी योजना ज्यादा बेहतर है।

PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

दोनों सरकारी योजनाओं में ब्याज दर और अवधि का अंतर सबसे प्रमुख है:

PPF vs NSC: ब्याज दर और मैच्योरिटी अवधि

लंबी अवधि के लक्ष्यों के लिए PPF क्यों है बेस्ट?

PPF को उन निवेशकों के लिए तैयार किया गया है जो 10 से 15 साल या उससे अधिक लंबे समय जैसे- रिटायरमेंट या बच्चों की उच्च शिक्षा के लिए पैसा जोड़ना चाहते हैं।इसमें आपको एक साथ एकमुश्त रकम जमा करने की बाध्यता नहीं है। आप पूरे साल में किस्तों में पैसा जमा कर सकते हैं। 15 साल की शुरुआती अवधि होने के कारण इसमें ब्याज पर मिलने वाला चक्रवृद्धि ब्याज लंबी अवधि में एक बहुत बड़ा कॉर्पस तैयार कर देता है।

5 साल के निश्चित गोल के लिए NSC है बेहतर विकल्प

अगर आपके पास एकमुश्त रकम है और आपका लक्ष्य 5 साल की अवधि के लिए स्पष्ट है, तो NSC एक सही चुनाव साबित हो सकता है। NSC में जिस ब्याज दर (7.7%) पर आप सर्टिफिकेट खरीदते हैं, वह दर आपके 5 साल के पूरे कार्यकाल के लिए लॉक हो जाती है। बाजार या दरों में उतार-चढ़ाव का इस पर असर नहीं पड़ता।

PPF में एक ही खाता सालों-साल चलता रहता है, जबकि NSC में हर बार नया सर्टिफिकेट खरीदने पर उसकी 5 साल की मैच्योरिटी अलग से तय होती है।

टैक्स छूट का गणित: ‘EEE’ कैटेगरी में आता है PPF

ओल्ड टैक्स रिजीम के तहत दोनों योजनाओं में आयकर अधिनियम की धारा 80C के तहत ₹1.5 लाख तक के निवेश पर टैक्स छूट मिलती है, लेकिन टैक्स का अंतिम नियम अलग है:

PPF (Exempt-Exempt-Exempt): यह ट्रिपल ई (EEE) कैटेगरी में आता है। इसमें निवेश की गई रकम, मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाला पूरा पैसा पूरी तरह टैक्स-फ्री होता है।

NSC (Taxable Interest): NSC का ब्याज टैक्सेबल होता है। हालांकि, शुरुआत के 4 सालों में मिलने वाला ब्याज स्वतः दोबारा निवेश मान लिया जाता है, जिससे उस पर 80C के तहत छूट मिल जाती है। लेकिन मैच्योरिटी पर अंतिम वर्ष का ब्याज टैक्स के दायरे में आता है।

लिक्विडिटी और पैसे निकालने के नियम

इमरजेंसी में पैसे की जरूरत पड़ने पर दोनों के नियम कड़े हैं:

PPF: इसमें निश्चित शर्तों के तहत 6 साल पूरे होने के बाद आंशिक निकासी और लोन की सुविधा मिलती है। कुछ विशेष परिस्थितियों (जैसे- गंभीर बीमारी या उच्च शिक्षा) में ही 5 साल बाद खाता समय से पहले बंद किया जा सकता है।

NSC: इसमें 5 साल से पहले पैसा निकालना लगभग असंभव है। केवल खाताधारक की मृत्यु या अदालत के आदेश जैसी असाधारण परिस्थितियों में ही मैच्योरिटी से पहले इसे भुनाया जा सकता है।

आपके लिए कौन सी योजना है बेस्ट?

PPF चुनें: अगर आपका लक्ष्य 10-15 साल से आगे का है, आप रिटायरमेंट प्लान कर रहे हैं और मैच्योरिटी पर 100% टैक्स-फ्री रिटर्न चाहते हैं।

NSC चुनें: अगर आप 5 साल के निश्चित समय के लिए पैसा सुरक्षित रखना चाहते हैं, एकमुश्त निवेश करना चाहते हैं और PPF की तुलना में अधिक ब्याज दर (7.7%) पाना चाहते हैं।

वैसे एक्सपर्ट्स के मुताबिक, सबसे स्मार्ट तरीका ये है कि आप चाहें तो अपने पोर्टफोलियो को बैलेंस करने के लिए दोनों योजनाओं का इस्तेमाल कर सकते हैं। लंबी अवधि के लिए PPF में और 5 साल के मीडियम-टर्म गोल के लिए NSC में निवेश कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF vs PPF: रिटायरमेंट फंड के लिए कौन सा ऑप्शन है नंबर-1? जानिए किसमें मिलेगा ज्यादा फायदा

EPF vs PPF Retirement Planning: जब भी नौकरीपेशा लोगों के लिए रिटायरमेंट प्लानिंग की बात आती है, तो दो नाम सबसे पहले सामने आते हैं एंप्लॉई प्रोविडेंट फंड (EPF) और पब्लिक प्रोविडेंट फंड (PPF)। दोनों ही योजनाएं सरकार द्वारा समर्थित हैं, लंबी अवधि की बचत के लिए हैं और टैक्स छूट का फायदा भी देती हैं। यही वजह है कि इन दोनों में से किसी एक को चुनना काफी उलझन भरा काम लगता है।

हालांकि, वित्तीय सलाहकारों का मानना है कि यह ‘EPF बनाम PPF’ की जंग नहीं है। दोनों स्कीम्स के अपने अलग-अलग फायदे और उद्देश्य हैं। आइए आसान भाषा में समझते हैं कि एक सैलरीड कर्मचारी को किसे पहले चुनना चाहिए।

EPF: ऑटोमैटिक बचत और एंप्लॉयर का योगदान

अगर आप किसी ऐसी कंपनी या संस्थान में काम करते हैं जो EPF के तहत कवर है, तो आपके वेतन से हर महीने अपने आप ईपीएफ में कटौती होती है। ईपीएफ की सबसे बड़ी खासियत यह है कि जितना योगदान आपकी बेसिक सैलरी से कटता है, उतना ही हिस्सा आपकी कंपनी भी जमा करती है। यह एक ऐसा एक्स्ट्रा फायदा है जो आपको PPF में नहीं मिलता।

बिना किसी अतिरिक्त प्रयास के आपकी सैलरी से हर महीने पैसे कटकर जमा होते रहते हैं, जिससे करियर के अंत तक एक बड़ा फंड तैयार हो जाता है। इसीलिए ज्यादातर फाइनेंशियल प्लानर्स सुझाव देते हैं कि वेतनभोगी कर्मचारियों के लिए EPF को हमेशा पहली प्राथमिकता बनाना चाहिए।

PPF: फ्लेक्सिबिलिटी और अतिरिक्त बचत का जरिया

पीपीएफ किसी कंपनी या नौकरी से बंधा हुआ नहीं होता। इसे कोई भी नागरिक अपने बैंक या पोस्ट ऑफिस में जाकर खुलवा सकता है। इसमें आप अपनी सुविधा और बजट के हिसाब से न्यूनतम और अधिकतम सीमा के दायरे में सालाना निवेश कर सकते हैं।

अगर आप जॉब बदलते हैं या कुछ समय का ब्रेक लेते हैं, तब भी आपका PPF अकाउंट बिना किसी रुकावट के चलता रहता है क्योंकि यह पूरी तरह आपका पर्सनल अकाउंट है। साथ ही आप EPF के अलावा अपनी रिटायरमेंट या किसी अन्य लंबे लक्ष्य के लिए अतिरिक्त बचत करना चाहते हैं, तो पीपीएफ सबसे सुरक्षित विकल्प बनता है।

लिक्विडिटी और निकासी

दोनों ही योजनाएं रोजमर्रा के खर्चों या बार-बार पैसे निकालने के लिए नहीं बनाई गई हैं।

EPF निकासी: ईपीएफ से पैसे निकालने के नियम आपकी नौकरी की स्थिति और विशिष्ट जरूरतों जैसे- घर खरीदना, बीमारी, शादी से जुड़े होते हैं।

PPF लॉक-इन: पीपीएफ का लॉक-इन पीरियड 15 साल का होता है, हालांकि कुछ शर्तों के साथ आंशिक निकासी और लोन की सुविधा मिलती है।

दोनों में से किसे चुनें?

एक वेतनभोगी कर्मचारी के लिए सही रणनीति यह है कि दोनों को एक-दूसरे का प्रतिस्पर्धी मानने के बजाय पूरक के रूप में इस्तेमाल किया जाए:

ईपीएफ को बनने दें बुनियाद: चूंकि ईपीएफ में कंपनी का भी योगदान मिलता है, इसलिए अपनी नौकरी के दौरान ईपीएफ अंशदान को बिना किसी रुकावट के जारी रहने दें यह आपकी रिटायरमेंट की मुख्य नींव है।

पीपीएफ को बनाएं बैकअप शील्ड: अगर ईपीएफ में कटौती के बाद भी आपके बजट में और बचत की गुंजाइश है, तो अतिरिक्त सरप्लस पैसे को पीपीएफ में निवेश करें। इससे आपका एसेट एलोकेशन मजबूत होगा और पोर्टफोलियो सुरक्षित रहेगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Gold Silver Price Today: सोना ₹900 सस्ता हुआ, चांदी का ₹1800 बढ़ा भाव

Gold Silver Price Today: राष्ट्रीय राजधानी दिल्ली में सोमवार को सोने की कीमत में ₹900 प्रति 10 ग्राम की गिरावट दर्ज की गई। ऑल इंडिया सर्राफा एसोसिएशन के मुताबिक, 24 कैरेट शुद्धता वाला सोना अब ₹1,47,400 प्रति 10 ग्राम पर आ गया है। पिछले कारोबारी सत्र में इसका भाव ₹1,48,300 प्रति 10 ग्राम था।

सोना क्यों हुआ सस्ता?

HDFC Securities के सीनियर कमोडिटी एनालिस्ट सौमिल गांधी के मुताबिक, अंतरराष्ट्रीय बाजार में सोने की चाल सुस्त रही। वहीं, रुपये की मजबूती का भी घरेलू कीमतों पर असर पड़ा। इसी वजह से सोना सीमित दायरे में कारोबार करता रहा और कीमतों में गिरावट आई।

चांदी में लौटी तेजी

सोने के उलट चांदी की कीमत में ₹1,800 प्रति किलो की तेजी आई। अब चांदी ₹2,26,500 प्रति किलो पर पहुंच गई है। पिछले कारोबारी सत्र में इसका भाव ₹2,24,700 प्रति किलो था।

Lemonn Markets Desk के रिसर्च हेड गौरव गर्ग के अनुसार, अमेरिकी डॉलर में कमजोरी और कच्चे तेल की कीमतों में गिरावट के बाद निवेशकों ने चांदी में खरीदारी बढ़ाई। इससे चांदी के दाम मजबूत हुए।

अंतरराष्ट्रीय बाजार में क्या रहा हाल?

अंतरराष्ट्रीय बाजार में स्पॉट गोल्ड मामूली बढ़त के साथ 4,048.89 डॉलर प्रति औंस पर कारोबार कर रहा था। वहीं, चांदी भी हल्की तेजी के साथ 57.97 डॉलर प्रति औंस पर पहुंच गई।

Kotak Securities की कमोडिटी रिसर्च AVP कायनात चैनवाला के मुताबिक, ईरान पर नए हमले की योजना रद्द होने के बाद भू-राजनीतिक तनाव कुछ कम हुआ है। इससे कच्चे तेल की कीमतों में नरमी आई और कीमती धातुओं को थोड़ा सहारा मिला। साथ ही, डॉलर में कमजोरी ने भी सोना और चांदी को सपोर्ट दिया।

इस हफ्ते इन आंकड़ों पर रहेगी नजर

Mirae Asset Sharekhan के हेड ऑफ कमोडिटीज प्रवीण सिंह का कहना है कि तेल की कीमतों में 5% से ज्यादा गिरावट के बावजूद सोने में बड़ी तेजी नहीं दिख रही है। इसकी वजह यह है कि इस हफ्ते अमेरिका के कई अहम आर्थिक आंकड़े जारी होने वाले हैं। निवेशकों की नजर फिलहाल इन्हीं आंकड़ों पर टिकी है।

MCX गोल्ड पर एक्सपर्ट की राय

LKP Securities के वाइस प्रेसिडेंट (कमोडिटी और करेंसी रिसर्च) जतीन त्रिवेदी का कहना है कि फिलहाल MCX पर सोने की कीमतें सीमित दायरे में कारोबार कर रही हैं। इसकी वजह अमेरिका-ईरान के बीच फिलहाल कोई नया तनाव नहीं होना, कच्चे तेल की कीमतों में नरमी और डॉलर का कमजोर होना है।

अब आगे सोने की चाल कैसी रहेगी

जतीन त्रिवेदी के मुताबिक, अब सोने की चाल फेडरल रिजर्व के रेट संकेत और अमेरिका के रोजगार से जुड़े अहम आंकड़ों के हिसाब से चलेंगी। उनका मानना है कि तकनीकी रूप से निकट भविष्य में MCX Gold ₹1,42,000 से ₹1,45,000 प्रति 10 ग्राम के दायरे में कारोबार कर सकता है।

(एजेंसी इनपुट के साथ)

PPF Rules: पीपीएफ में पैसा लगाते समय ये 5 गलतियां न करें, वरना आपके रिटर्न पर सीधा असर पड़ेगा

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।