

Gen Z रिटायरमेंट प्लानिंग में दूसरों से काफी आगे, एक्सिस मैक्स लाइफ सर्वे के दिलचस्प नतीजे

एक्सिस मैक्स लाइफ इंश्योरेंस लिमिटेड ने 16 सितंबर को कांतार के साथ मिलकर किए गए अपने सालाना ‘भरोसा टॉक्स इंडिया रिटायरमेंट इंडेक्स स्टडी’ के छठे एडिशन (आइरिस 6.0) के नतीजे जारी किए। यह स्टडी शहरी भारत में रिटायरमेंट के बारे में सोच में आए एक बड़े बदलाव को दिखाती है।

लोग रिटायरमेंट के बारे में जल्द सोचने लगे हैं

सर्वे के नतीजे बताते हैं कि अब पहले से कहीं ज्यादा भारतीय जल्दी रिटायर होना चाहते हैं और रिटायरमेंट के बारे में जल्दी सोचना भी शुरू कर रहे हैं। हालांकि स्टडी में यह भी सामने आया कि इच्छा से लेकर तैयारी तक का फाइनेंशियल सफर अभी भी काफी लंबा है।

जल्द रिटायर करने की बढ़ रही है चाहत

‘भरोसा टॉक्स आइरिस’ के छठे एडिशन से यह बात सामने आई है कि अगर आर्थिक जरूरतें पूरी हो जाएं, तो 10 में से 7 शहरी भारतीय 58-60 साल की उम्र से पहले ही रिटायर होना चाहेंगे। रिटायर होने की चाहत रखने वालों में से आधे लोग 50 साल की उम्र से पहले ही ‘फाइनेंशियल इंडिपेंडेंस एंड रिटायर एर्ली’ (एफआईआरई) का लक्ष्य हासिल करना चाहते हैं। हालांकि, सर्वे में शामिल लोगों ने अपने रिटायरमेंट के लिए तय किए गए अपने फंड का औसतन सिर्फ 28 प्रतिशत ही अब तक जमा किया है।

रिटायरमेंट के लिए पैसे जुटाना एक चुनौती

एक्सिस मैक्स लाइफ इंश्योरेंस के एमडी एवं सीईओ सुमित मदान ने कहा, “भरोसा टॉक्स आइरिस 6.0 से यह संदेश स्पष्ट रूप से सामने आया है कि कई भारतीयों के लिए रिटायरमेंट अभी भी एक फाइनेंशियल चुनौती है। स्टडी में सामने आया है कि जेन एक्स+ के 82 प्रतिशत लोगों को लगता है कि लगातार इनकम के लिए उन्हें काम करते रहना पड़ेगा। इस डर से एक अहम सच्चाई सामने आई है: ‘रिटायरमेंट का मतलब सिर्फ एक खास उम्र तक पहुंचना नहीं होता है, बल्कि आगे क्या करना है, यह चुनने की फाइनेंशियल आजादी भी होनी चाहिए।’

मन की शांति सुरक्षित रिटायरमेंट का असल मतलब

अब युवा अपनी रिटायरमेंट की तैयारी बहुत पहले से शुरू कर रहे हैं। यह रिएक्टिव प्लानिंग से प्रोएक्टिव तैयारी की ओर बदलाव का संकेत है। असली चुनौती लोगों के इरादे को फाइनेंस, हेल्थ और इमोशनल वेलबीइंग के मामले में लगातार एक्शन में बदलने की है, क्योंकि असल में आजादी, पसंद और मन की शांति ही सुरक्षित रिटायरमेंट का असली मतलब है।

अलग-अलग पीढ़ियों में बदल रही रिटायरमेंट प्लानिंग

कांतार की साउथ एशिया की मैनेजिंग डायरेक्टर और चीफ क्लाइंट ऑफिसर सौम्या मोहंती ने कहा, “भरोसा टॉक्स आइरिस 6.0 से पता चलता है कि अलग-अलग पीढ़ियों और इलाकों में रिटायरमेंट प्लानिंग का तरीका बदल रहा है। युवा भारतीय अब रिटायरमेंट प्लानिंग जल्दी शुरू कर रहे हैं। रिटायरमेंट की तैयारी में सेहत का ध्यान रखना भी अहम हो गया है।

टियर-2 शहरों में भी बेहतर हुई रिटायरमेंट प्लानिंग

उन्होंने कहा कि 59 प्रतिशत लोगों का कहना है कि वे नियमित रूप से या कभी-कभी हेल्थ चेक-अप करवाते हैं। इसके अलावा, जो लोग नियमित रूप से शारीरिक गतिविधियों में हिस्सा लेते हैं, उनमें से 44 प्रतिशत लोग रोजाना ऐसा करते हैं। टियर-2 शहरों में भी रिटायरमेंट की तैयारी बेहतर हुई है, जो शहरी भारत में रिटायरमेंट को लेकर लोगों के बीच व्यापक बातचीत का संकेत है।”

 62 फीसदी जेन जी ने शुरू की रिटायरमेंट प्लानिंग

जेन जी के 62 प्रतिशत लोगों ने रिटायरमेंट के लिए निवेश करना शुरू कर दिया है, जबकि मिलेनियल्स में यह आंकड़ा 70 प्रतिशत और जेन एक्स+ में 75 प्रतिशत है। 61 प्रतिशत लोग जानते हैं कि रिटायरमेंट के बाद के वर्षों में अपनी मौजूदा जीवनशैली बनाए रखने के लिए उन्हें कितनी रकम की जरूरत होगी, लेकिन उन्हें इस बात का पूरा भरोसा नहीं है कि यह रकम काफी होगी। सिर्फ 11 प्रतिशत लोगों को लगता है कि उनकी रिटायरमेंट की बचत जिंदगी भर चलेगी। 39 प्रतिशत लोगों को लगता है कि उनकी बचत पांच साल भी नहीं चल पाएगी।

रिटायरमेंट फंड को लेकर भी बदल रही सोच

रिटायरमेंट के लिए कितनी रकम (कॉर्पस) काफी है, इसे लेकर भी लोगों की सोच बदल रही है। आरामदायक रिटायरमेंट के लिए 1 करोड़ रुपये या उससे कुछ कम की रकम को ही काफी मानने वालों की संख्या 7 प्रतिशत कम हुई है। 2025 में ऐसा मानने वाले 77 प्रतिशत थे, जो 2026 में 70 प्रतिशत हो गए। यह सोच उन लोगों में खास तौर पर कम है जिनकी सालाना घरेलू आय 15 लाख रुपये से ज्यादा है। इस आय स्तर पर ऐसा मानने वाले 51 प्रतिशत हैं, जबकि मेट्रो शहरों में रहने वालों में ऐसा मानने वाले 63 प्रतिशत हैं।

52 फीसदी लोगों ने लिया हेल्थ इंश्योरेंस

75 प्रतिशत लोगों को उम्मीद है कि वे रिटायरमेंट के बाद के वर्षों में सेहतमंद और फिट रहेंगे। वर्तमान समय में 52 प्रतिशत लोगों का कहना है कि उन्होंने हेल्थ इंश्योरेंस लिया है और जो लोग नियमित तौर पर शारीरिक गतिविधियों में हिस्सा लेते हैं, उनमें से 44 प्रतिशत लोग रोजाना ऐसा करते हैं। इसके अलावा, 21 प्रतिशत लोग अपनी सेहत पर नजर रखने के लिए वियरेबल डिवाइस का इस्तेमाल करते हैं।

12 साल की कॉरपोरेट नौकरी और फिर बड़ा फैसला, गुरजोत ने बताया क्यों छोड़ दी लाखों की सैलरी वाली जॉब

कॉरपोरेट नौकरी में 12 साल बिताने के बाद गुरजोत अहलूवालिया ने एक बड़ा फैसला लिया है। Accenture Strategy & Consulting में सीनियर मैनेजर के पद पर काम कर चुके गुरजोत ने अब अपनी नौकरी छोड़ दी है। खास बात यह है कि उन्होंने यह कदम किसी मजबूरी में नहीं, बल्कि अपनी पसंद के काम को पूरा समय देने के लिए उठाया है। लंबे समय से शेयर बाजार में दिलचस्पी रखने वाले गुरजोत ने आर्थिक स्वतंत्रता हासिल करने के बाद कॉरपोरेट करियर से बाहर निकलने का फैसला किया। उनका मानना है कि आर्थिक आजादी ने उन्हें यह तय करने की स्वतंत्रता दी कि वह आगे अपना समय और करियर किस तरह बिताना चाहते हैं।

अब वह शेयर बाजार में अपनी रुचि को पूर्णकालिक तौर पर आगे बढ़ाएंगे। हालांकि, उन्होंने यह भी माना कि नियमित वेतन और अच्छे बोनस की निश्चितता उन्हें जरूर याद आएगी। गुरजोत के इस फैसले ने सोशल मीडिया पर आर्थिक आजादी, नौकरी और अपने जुनून को करियर बनाने को लेकर चर्चा छेड़ दी है।

40 की उम्र से पहले हासिल की Financial Independence

गुरजोत ने सोशल मीडिया पर अपनी नौकरी छोड़ने की जानकारी साझा की। उन्होंने बताया कि Accenture में काम करते हुए उन्होंने अपने सबसे बड़े लक्ष्यों में से एक Financial Independence हासिल की।

उनके लिए आर्थिक आजादी का मतलब सिर्फ पैसा जमा करना नहीं था, बल्कि अपनी जिंदगी और समय से जुड़े फैसले खुद लेने की आजादी भी थी। इसी वजह से उन्होंने 40 साल की उम्र से पहले कॉरपोरेट की ‘रेस’ से बाहर निकलने का फैसला किया।

सैलरी और बोनस जरूर याद आएंगे

नौकरी छोड़ते समय गुरजोत ने यह भी माना कि उन्हें नियमित सैलरी और अच्छे बोनस की कमी जरूर महसूस होगी। हालांकि, इसके बदले उन्हें अपने पसंदीदा काम को पूरा समय देने की आजादी मिल गई है। अब उनका फोकस शेयर बाजार में अपनी रुचि को आगे बढ़ाने पर रहेगा।

लंबा सफर, लंबी कम्यूट से मिली राहत

गुरजोत ने अपनी पोस्ट में कॉरपोरेट नौकरी की कुछ परेशानियों का भी जिक्र किया। उन्होंने बताया कि रोजाना का लंबा काम, करीब 3 घंटे का कम्यूट, अचानक किसी ईमेल से पूरा हफ्ता तनावपूर्ण हो जाना और Performance Appraisal की चिंता जैसी चीजों से अब उन्हें राहत मिलेगी।

उन्होंने Accenture को अपने करियर और आर्थिक लक्ष्य हासिल करने में अहम भूमिका देने के लिए धन्यवाद भी कहा।

सोशल मीडिया पर लोगों ने दी बधाई

गुरजोत के इस फैसले पर सोशल मीडिया यूजर्स ने उन्हें नई शुरुआत के लिए शुभकामनाएं दीं। कई लोगों ने Financial Independence हासिल करने को बड़ी उपलब्धि बताया।

एक यूजर ने कहा कि आर्थिक आजादी सिर्फ पर्याप्त पैसा होने का नाम नहीं है, बल्कि यह तय करने की आजादी भी है कि जिंदगी में आगे क्या करना है।

अब शेयर बाजार में आजमाएंगे अपना जुनून

गुरजोत की कहानी ने सोशल मीडिया पर एक अहम सवाल भी खड़ा किया है क्या Financial Independence के बाद नौकरी छोड़कर अपने पसंदीदा काम को करियर बनाया जा सकता है?गुरजोत ने अपने मामले में इसका जवाब ‘हां’ में दिया है। हालांकि, उनकी पोस्ट के बाद लोगों की दिलचस्पी इस बात में भी बढ़ गई कि आखिर उन्होंने नौकरी छोड़ने से पहले कितनी संपत्ति जमा की और उनका FIRE नंबर कितना रहा। एक यूजर ने उनसे इसी को लेकर सवाल भी पूछा।

घर के 100 वर्ग फुट से शुरू किया मशरूम का काम, आज ₹4 लाख महीने की कमाई, जानें पूरा तरीका

टायर 2 सिटी के इस लड़के ने 25 की उम्र में बनाया ₹1.6 करोड़ का नेटवर्थ, बैंक में पड़े हैं 45 लाख रुपये! डिजिटल की ताकत से मिली ये सक्सेस

Tier 2 City Story: इंटरनेट और डिजिटल मीडिया के दौर में सही सोच और सही समय पर शुरुआत किसी की भी जिंदगी बदल सकती है। ऐसी ही एक कहानी रेडिट पर सामने आई है। भारत के एक टायर-2 शहर के रहने वाले 25 वर्षीय युवक ने महज 18 साल की उम्र में फ्रीलांसिंग से शुरुआत की और देखते ही देखते अपना खुद का डिजिटल-मीडिया बिजनेस खड़ा कर लिया। अपनी मेहनत के बल पर इस युवक ने 25 साल की उम्र में करीब ₹1.6 करोड़ का नेटवर्थ हासिल कर लिया है। रेडिट पर अपनी इस सफलता की कहानी साझा करते हुए युवक ने अपने पूरे पोर्टफोलियो का ब्योरा दिया है।

18 की उम्र में फ्रीलांसिंग, फिर खड़ा किया अपना बिजनेस

युवक ने बताया है कि उसने 18 साल की उम्र से ही फ्रीलांस काम करना शुरू कर दिया था। धीरे-धीरे अनुभव हासिल करने के बाद उसने एक डिजिटल-मीडिया कंपनी की नींव रखी। आज उसकी इनकम का मेन सोर्स उसका बिजनेस ही है। बिजनेस होने की वजह से उसकी कमाई फिक्स नहीं है बल्कि उतार-चढ़ाव भरी है। इसके बावजूद उसका पोर्टफोलियो उसकी सफलता की कहानी बयान कर रहा है।

जानिए कहां-कहां इन्वेस्ट है ₹1.6 करोड़

25 साल के इस युवा एंटरप्रेन्योर ने अपने पैसों को अलग-अलग एसेट क्लासेज में डाइवर्सिफाई किया हुआ है:-

भारतीय शेयर: ₹85 लाख

कैश/बैंक अकाउंट: ₹45 लाख

रियल एस्टेट: ₹15 लाख

यूएस स्टॉक्स: ₹7.5 लाख

म्यूचुअल फंड्स: ₹5 लाख

सॉवरेन गोल्ड बॉन्ड: ₹5 लाख

क्रिप्टोकरेंसी: ₹3 लाख

गोल्ड ईटीएफ: ₹2 लाख

फिक्स्ड डिपॉजिट: ₹1 लाख

बैंक में पड़े हैं ₹45 लाख, आगे की स्ट्रैटिजी पर मांगी राय

युवक के बैंक खाते में पिछले काफी समय से ₹30 से ₹45 लाख की बड़ी राशि जमा है। उसका मानना है कि बचत खाते में इतना पैसा रखना काम का सौदा नहीं है। वह पिछले 1-2 सालों से रियल एस्टेट प्रॉपर्टी तलाश रहा है, लेकिन उसे अभी तक कोई ऐसा विकल्प नहीं मिला जहां कीमत और रिस्क/रिवॉर्ड का तालमेल सही बैठता हो। सुरक्षा के लिहाज से उसके पास ₹50 लाख का टर्म इंश्योरेंस तो है, लेकिन फिलहाल उसने अपने या अपने माता-पिता के लिए हेल्थ इंश्योरेंस नहीं लिया है।

FIRE गोल हासिल करने की चाहत

युवक का मुख्य उद्देश्य अपने डिजिटल मीडिया बिजनेस को आगे बढ़ाना, फाइनेंशियल स्थिति को मजबूत करना और किसी एक बिजनेस या एसेट पर निर्भरता कम करके फाइनेंशियल फ्रीडम हासिल करना है ताकि वह जल्द से जल्द फायर (FIRE- Financial Independence, Retire Early) का टारगेट हासिल कर सके।

ये भी पढ़ें- Islamic NATO: भारत के खिलाफ बांग्लादेश की साजिश? सऊदी अरब-पाकिस्तान-तुर्किये के ‘इस्लामिक NATO’ में होगा शामिल

उसने रेडिट कम्युनिटी से सुझाव मांगते हुए पूछा कि अगर 25 साल की उम्र में किसी के पास ₹1.5 से ₹2 करोड़ का नेटवर्थ हो और ₹40-45 लाख कैश में हो, तो उसे अपने अगले कदम के रूप में किन चीजों पर फोकस करना चाहिए?

(डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।)

1.6 करोड़ रुपये की नेटवर्थ देखकर आप भी होंगे हैरान, लेकिन 25 साल के इस युवा की असली टेंशन कुछ और है

25 साल की उम्र में जहां ज्यादातर युवा करियर की शुरुआत और कमाई बढ़ाने की कोशिश में जुटे होते हैं, वहीं एक टियर-2 शहर के युवा उद्यमी ने करीब ₹1.6 करोड़ की नेटवर्थ बना ली है। लेकिन दिलचस्प बात यह है कि इतनी संपत्ति बनाने के बाद भी उसकी चिंता खत्म नहीं हुई। अब उसका सवाल है- पैसा कमाने के बाद उसे सही जगह कैसे लगाया जाए और अगला लक्ष्य क्या हो?

18 की उम्र में शुरू हुई कमाई की कहानी

इस युवा की आर्थिक यात्रा 18 साल की उम्र में freelancing से शुरू हुई थी। धीरे-धीरे उसने Instagram पर theme pages बनाए और इन्हीं पेजों को आगे चलकर अपने डिजिटल मीडिया बिजनेस में बदल दिया। आज उसकी कमाई का मुख्य जरिया यही बिजनेस है। हालांकि, बिजनेस से होने वाली आय तय नहीं रहती और समय के साथ इसमें उतार-चढ़ाव आता रहता है।

करोड़ों की संपत्ति, कई जगह फैला निवेश

Reddit के r/personalfinanceindia पर अपनी कहानी शेयर करते हुए 25 वर्षीय उद्यमी ने अपने निवेश का पूरा ब्योरा बताया। उसके पोर्टफोलियो में सबसे बड़ा हिस्सा भारतीय शेयरों का है। उसके मुताबिक, करीब ₹85 लाख भारतीय इक्विटी, ₹7.5 लाख अमेरिकी शेयरों और ₹5 लाख म्यूचुअल फंड्स में लगे हैं। इसके अलावा ₹5 लाख Sovereign Gold Bonds और ₹2 लाख Gold ETFs में निवेश किए गए हैं। रियल एस्टेट में करीब ₹15 लाख और क्रिप्टोकरेंसी में ₹3 लाख लगाए गए हैं।

₹40-45 लाख कैश में, लेकिन निवेश को लेकर उलझन

सबसे दिलचस्प हिस्सा उसके पास मौजूद नकदी है। करीब ₹40-45 लाख लंबे समय से बैंक अकाउंट में पड़े हैं। वह खुद भी मानता है कि इतनी बड़ी रकम को सिर्फ सेविंग अकाउंट में रखना शायद पैसे का सबसे बेहतर इस्तेमाल नहीं है। लेकिन समस्या यह है कि वह सिर्फ इसलिए निवेश नहीं करना चाहता कि पैसा कहीं लगा हुआ दिखे। वह ऐसी जगह तलाश रहा है, जहां जोखिम और संभावित रिटर्न उसके हिसाब से संतुलित हों।

अब लक्ष्य सिर्फ पैसा कमाना नहीं

युवा उद्यमी के मुताबिक, उसका अगला लक्ष्य बिजनेस को आगे बढ़ाने के साथ अपनी संपत्ति को अलग-अलग जगहों पर फैलाना है। वह किसी एक बिजनेस या एसेट पर जरूरत से ज्यादा निर्भर नहीं रहना चाहता। आखिरकार उसकी नजर FIRE यानी Financial Independence, Retire Early पर है। यानी वह ऐसी आर्थिक स्थिति बनाना चाहता है, जहां भविष्य में रोजी-रोटी के लिए काम करना मजबूरी न रहे।

₹1.6 करोड़ के बाद भी Reddit पर मांगी सलाह

अपनी स्थिति बताते हुए उसने Reddit यूजर्स से पूछा कि अगर कोई 25 साल की उम्र में करीब ₹1.5-2 करोड़ की नेटवर्थ और ₹40-45 लाख कैश के साथ हो, तो उसे आगे किस दिशा में ध्यान देना चाहिए। पोस्ट पर लोगों की प्रतिक्रियाएं भी दिलचस्प रहीं। कई यूजर्स ने उसकी उपलब्धि की तारीफ की और कहा कि वह अपनी उम्र के ज्यादातर लोगों से काफी आगे है। एक यूजर ने उसके काम के बारे में पूछा तो उसने बताया कि वह Instagram पर कई theme pages का मालिक है, जिनमें meme pages भी शामिल हैं।

लोगों ने दी निवेश से ज्यादा सुरक्षा की सलाह

कुछ Reddit यूजर्स का ध्यान उसके निवेश से ज्यादा insurance पर गया। एक यूजर ने term insurance बढ़ाने और पर्याप्त health insurance लेने की सलाह दी। साथ ही emergency fund तैयार रखने की बात भी कही गई। एक अन्य यूजर ने real estate में धीरे-धीरे कदम रखने और rental income बनाने का सुझाव दिया।

असली कहानी ₹1.6 करोड़ की नहीं, अगले फैसले की है

इस पूरी कहानी का दिलचस्प पहलू सिर्फ यह नहीं है कि 25 साल की उम्र में किसी ने कितनी संपत्ति बना ली। असली सवाल यह है कि जब कमाई एक मुकाम तक पहुंच जाए, तो उसके बाद सही फैसले कैसे लिए जाएं?

8 इंटरव्यू में रिजेक्शन के बाद टेक प्रोफेशनल ने अपनाई ‘चीट शीट’ वाली तरकीब, फिर मिले 2 जॉब ऑफर

Retirement Planning: क्या हो रिटायरमेंट की बेस्ट प्लानिंग, कितना फंड रहेगा पर्याप्त? एक्सपर्ट ने समझा दिया पूरा कैलकुलेशन

Retirement Corpus Calculation: रिटायरमेंट का नाम सुनते ही ज्यादातर लोगों के दिमाग में एक या दो करोड़ रुपये का आंकड़ा आता है। लोगों को लगता है कि इतनी रकम बुढ़ापे के लिए काफी होगी। लेकिन सच यह है कि जो रकम 10 साल पहले बड़ी लगती थी, वह आज के समय में कुछ ही सालों के खर्च में खत्म हो सकती है। अगर आप आज से 15 या 20 साल बाद रिटायर होने की योजना बना रहे हैं, तो पुरानी गणना आपके लिए बड़ी भूल साबित हो सकती है।

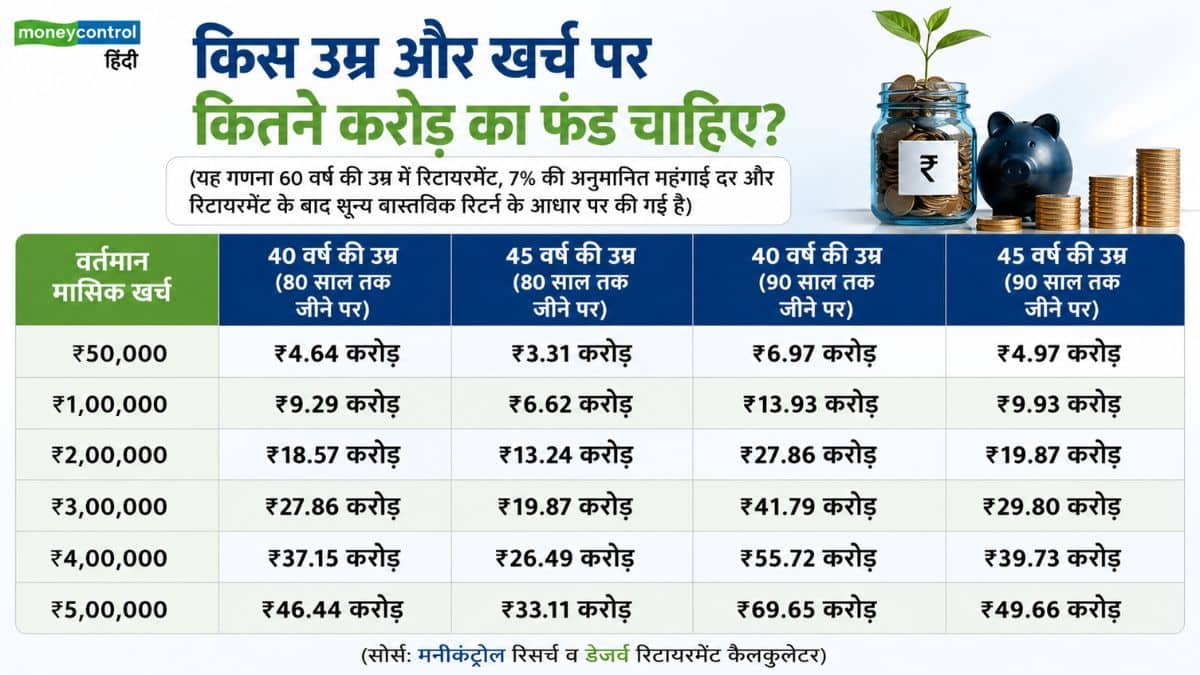
वित्तीय सलाहकारों के अनुसार, बढ़ती महंगाई और लंबी जीवन प्रत्याशा के कारण अब 60 की उम्र में सुखद रिटायरमेंट के लिए जीवनशैली के हिसाब से ₹3 करोड़ से लेकर ₹70 करोड़ तक के फंड की जरूरत पड़ सकती है।

क्यों फेल हो जाता है 1 या 2 करोड़ का पुराना कैलकुलेशन?

रिटायरमेंट प्लानिंग के गणित को बिगाड़ने वाले दो सबसे बड़े कारण महंगाई और लंबी उम्र हैं। जो लाइफस्टाइल आज ₹1 लाख प्रति महीने में मेंटेन होती है, वही लाइफस्टाइल 20 साल बाद 7% महंगाई दर के हिसाब से कई गुना महंगी हो जाएगी। डेजर्व (Dezerv) के सह-संस्थापक संदीप जेठवानी के अनुसार, लोग औसतन 75 साल की उम्र मानकर कैलकुलेशन करते हैं, जो बेहद खतरनाक है। मेडिकल सुविधाओं के चलते आज के 40 वर्ष के युवा आसानी से 90 या 100 साल तक जी सकते हैं। ऐसे में 60 के बाद कम से कम 30-40 साल के लिए फंड की आवश्यकता होगी।

किस उम्र और खर्च पर कितने करोड़ का फंड चाहिए?

किस उम्र और खर्च पर कितने करोड़ का फंड चाहिए?

भारत में क्यों काम नहीं आता विदेश का ’25x नियम’?

अवीसा वेल्थ क्रिएटर्स के सीईओ विनीत राठी के अनुसार, विदेशों में प्रचलित ‘FIRE’ (Financial Independence, Retire Early) का वह नियम, जो सालाना खर्च का 25 गुना जोड़ने की सलाह देता है, भारत में फेल हो जाता है। भारत में लाइफस्टाइल, मकान और हेल्थकेयर का खर्च सालाना 6% से 9% की दर से बढ़ता है। इसलिए केवल 25 गुना का टारगेट रखना बुढ़ापे में पैसों की तंगी ला सकता है।

भविष्य के टैक्स और कम रिटर्न के लिए भी रखें बफर

रिटायरमेंट फंड बनाते समय इस बात को नजरअंदाज न करें कि भारतीय शेयर बाजार ने पिछले 20 सालों में जो रिटर्न दिए हैं, जरूरी नहीं कि आने वाले 20 सालों में भी वही रिटर्न मिलें। साथ ही, भविष्य में कैपिटल गेन्स पर टैक्स दरें भी बढ़ सकती हैं। इसलिए अपने लक्ष्य में 10-15% का अतिरिक्त बफर जरूर जोड़ें।

रिटायरमेंट फंड की सही गणना कैसे करें?

एक निश्चित आंकड़े के पीछे भागने के बजाय इस 6-स्टेप फॉर्मूले को अपनाएं:

  1. वर्तमान वार्षिक खर्च निकालें: आज आपकी गृहस्थी चलाने में साल भर में कितना खर्च होता है।
  2. महंगाई दर जोड़ें: कम से कम 7% की दर से भविष्य का खर्च आंकें।
  3. 90 साल की उम्र तक का अनुमान लगाएं: औसतन 30 साल के रिटायरमेंट जीवन की योजना बनाएं।
  4. हेल्थ इमरजेंसी बफर रखें: उम्र बढ़ने के साथ मेडिकल खर्च तेजी से बढ़ते हैं।
  5. टैक्स और बाजार जोखिम जोड़ें: भविष्य के टैक्स और कम रिटर्न के हिसाब से थोड़ा ज्यादा फंड टारगेट करें।
  6. जल्द शुरुआत और स्टेप-अप एसआईपी: जितनी जल्दी हो सके एसआईपी शुरू करें और हर साल अपनी आय बढ़ने के साथ निवेश की राशि बढ़ाते जाएं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

2 लाख रुपये महीने की सैलरी भी बन सकती है सबसे बड़ा जाल! MBA प्रोफेशनल ने बताई चौंकाने वाली वजह

कॉर्पोरेट दुनिया में बेहतर सैलरी और बड़ा पद हासिल करना अक्सर सफलता की सबसे बड़ी पहचान माना जाता है। हर नई नौकरी, प्रमोशन और वेतन वृद्धि लोगों को आगे बढ़ने के लिए प्रेरित करती है। लेकिन क्या लगातार अधिक कमाई की चाह वास्तव में बेहतर जीवन की गारंटी देती है, या फिर ये इंसान को ऐसी दौड़ में शामिल कर देती है, जहां संतुष्टि हमेशा एक कदम दूर रहती है? यही सवाल इन दिनों सोशल मीडिया पर तेजी से चर्चा का विषय बना हुआ है। एक अनुभवी प्रोफेशनल की राय ने इस बहस को नई दिशा दे दी है।

उनका मानना है कि करियर में एक स्तर के बाद केवल ज्यादा सैलरी पर ध्यान देने के बजाय जीवन की गुणवत्ता, मानसिक शांति, परिवार और भविष्य की सुरक्षा पर भी उतना ही फोकस होना चाहिए। उनकी यह सोच लोगों के बीच अलग-अलग प्रतिक्रियाएं पैदा कर रही है और एक बार फिर यह सवाल उठ रहा है कि आखिर इंसान के लिए ‘पर्याप्त कमाई’ की सीमा क्या होनी चाहिए।

‘₹2 लाख महीने के बाद शुरू हो जाता है असली ट्रैप‘

करीब 13 साल का कॉर्पोरेट अनुभव रखने वाले MBA ग्रेजुएट मोहित तलरेजा ने इंस्टाग्राम पर एक वीडियो शेयर कर कहा कि भारत में यदि किसी की मासिक आय लगभग ₹2 लाख तक पहुंच जाती है, तो वह आरामदायक जीवन जी सकता है। उनके मुताबिक इसके बाद सिर्फ ज्यादा सैलरी के पीछे भागना इंसान को ऐसी रेस में धकेल देता है, जहां प्रतिस्पर्धा कभी खत्म नहीं होती।

कॉर्पोरेट सीढ़ी जितनी ऊंची, उतना बढ़ता है दबाव

तलरेजा का मानना है कि ऊंचे पदों पर पहुंचने के साथ काम का तनाव और जिम्मेदारियां कई गुना बढ़ जाती हैं। ऐसे स्तर पर अक्सर उन्हीं लोगों से मुकाबला होता है जो करियर के लिए अपनी सेहत, परिवार और निजी जिंदगी तक दांव पर लगाने को तैयार रहते हैं। उनका कहना है कि हर किसी के लिए ऐसी प्रतिस्पर्धा सही विकल्प नहीं हो सकती।

पहले तय करें ‘कितना काफी है‘

उन्होंने सलाह दी कि हर प्रमोशन को अगला लक्ष्य बनाने के बजाय लोगों को पहले यह तय करना चाहिए कि उनकी जरूरतों के हिसाब से कितनी आय पर्याप्त है। जब वो स्तर हासिल हो जाए, तो जीवन की गुणवत्ता सुधारने, परिवार के साथ समय बिताने और स्वास्थ्य पर ध्यान देना ज्यादा जरूरी हो जाता है।

सिर्फ नौकरी नहीं, भविष्य के लिए दूसरा सहारा भी बनाएं

तलरेजा का कहना है कि प्रोफेशनल्स को ऐसी स्किल्स विकसित करनी चाहिए जो आने वाले 10-15 सालों में नौकरी पर निर्भर हुए बिना भी कमाई का जरिया बन सकें। उन्होंने कंटेंट क्रिएशन का उदाहरण देते हुए कहा कि ऐसे कई विकल्प मौजूद हैं, जिनसे भविष्य में स्वतंत्र आय अर्जित की जा सकती है।

लंबी दौड़ में क्या है असली जीत?

उनके अनुसार लक्ष्य सिर्फ बड़ा पैकेज या ऊंचा पद हासिल करना नहीं होना चाहिए, बल्कि ऐसी जिंदगी बनानी चाहिए जिसमें आर्थिक सुरक्षा के साथ मानसिक शांति और व्यक्तिगत संतुलन भी बना रहे।

सोशल मीडिया पर बंट गई राय

वीडियो वायरल होने के बाद लोगों की प्रतिक्रियाएं भी दो हिस्सों में बंट गईं। कुछ यूजर्स ने उनकी बात से सहमति जताते हुए कहा कि एक समय के बाद पैसा नहीं, जीवन का संतुलन ज्यादा मायने रखता है। वहीं कई लोगों का कहना था कि आज के दौर में ₹2 लाख महीना भी हर किसी के लिए पर्याप्त नहीं है। एक यूजर ने लिखा कि इतनी आय में बड़े शहरों में घर खरीदना आसान नहीं, जबकि दूसरे ने सलाह दी कि इस स्तर की कमाई के बाद खुद का बिजनेस शुरू करने पर विचार करना चाहिए।

डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर साझा किए गए यूजर-जनरेटेड कंटेंट पर आधारित है। Moneycontrol ने इन दावों की स्वतंत्र रूप से पुष्टि नहीं की है और न ही इनका समर्थन करता है।

Video: ट्रेन में महिला का फूटा गुस्सा! छेड़छाड़ करने वाले के साथ किया कुछ ऐसा, वीडियो हुआ वायरल

44 साल की उम्र में 6.5 करोड़ का पोर्टफोलियो बनाकर मजे से नौकरी छोड़ रिटायर हो गया ये इंजीनियर, फिर बताया अपना फॉर्म्युला

Viral News: कॉर्पोरेट लाइफ की भागदौड़, काम के लंबे घंटे और ऑफिस की राजनीति से परेशान होकर क्या कोई अपनी सफल नौकरी को अलविदा कह सकता है? एक 44 वर्षीय सॉफ्टवेयर इंजीनियर ने ऐसा ही कर दिखाया है. लेकिन उन्होंने यह कदम किसी बिना तैयारी के नहीं बल्कि 6.5 करोड़ रुपये का एक मजबूत इन्वेस्टमेंट पोर्टफोलियो बनाने के बाद उठाया है.

सोशल मीडिया प्लेटफॉर्म रेडिट (Reddit) पर My FIRE Journey: Walking Away at 44 टाइटल के साथ इस शख्स ने अपनी कहानी शेयर की है. अब उनकी ये स्टोरी टॉकिंग प्वाइंट बन गई है. इस इंजीनियर ने बताया कि वह इंजीनियरिंग से रिटायर नहीं हुए हैं बल्कि कॉर्पोरेट जीवन के बर्नआउट से रिटायर हुए हैं.

My FIRE Journey: Walking Away at 44

by

u/Capable_Influence157 in

FIRE_Ind

आइए जानते हैं कि इस टेक पेशेवर ने इतनी कम उम्र में इतना बड़ा फंड कैसे खड़ा किया और उनका वह सीक्रेट फॉर्म्युला क्या है जिसने उन्हें काम के दबाव से मुक्ति और आजादी की जिंदगी दी.

14 घंटे काम और खराब होती सेहत: जीवन का वो टर्निंग पॉइंट

रेडिट पोस्ट के मुताबिक इस सॉफ्टवेयर इंजीनियर की शादी हो चुकी है और उनका एक 11 साल का बेटा है. उन्होंने देश के एक प्रतिष्ठित कॉलेज से अपनी यूजी और पीजी इंजीनियरिंग की पढ़ाई पूरी की और अपने करियर का लगभग पूरा हिस्सा स्टार्टअप कंपनियों में बिताया. कई बार तो उन्होंने कंपनी पर भरोसे के चलते महीनों तक बिना सैलरी के भी काम किया. उनकी पत्नी हमेशा से एक होममेकर रही हैं.

करियर के दौरान एक स्टार्टअप में रेफरल के जरिए शामिल होना उनके जीवन का सबसे बड़ा टर्निंग पॉइंट बना. वहां का माहौल बेहद टॉक्सिक था और हर तरफ बस ऑफिस पॉलिटिक्स चलती थी. उन्हें हफ्ते में 6 दिन और रोजाना 14-14 घंटे काम करना पड़ता था.

इस भयानक दबाव के कारण उनको नींद न आने की समस्या हो गई. वह बॉर्डरलाइन डायबिटीज, हाई ब्लड प्रेशर और मोटापे का शिकार हो गए. आखिरकार साल 2023 में उन्होंने एक ब्रेक लिया और रुककर अपनी सेहत व अपनी वित्तीय स्थिति दोनों का बारीकी से देखा.

कैसे बना 6.5 करोड़ का यह विशाल पोर्टफोलियो?

शुरुआत में वह पैसों को लेकर बहुत अधिक अनुशासित नहीं थे और न ही FIRE (Financial Independence, Retire Early) टाइप मूवमेंट उनका कोई टारगेट था. लेकिन उनके एक सही फैसले ने उनकी किस्मत बदल दी। एक फाइनेंशियल एडवाइजर से सलाह लेने के बाद उन्होंने साल 2018 में एसआईपी के जरिए निवेश करना शुरू किया.

ESOP से मिला बड़ा बूस्ट

साल 2019 में जिस स्टार्टअप में वह काम कर रहे थे, उसका अधिग्रहण हो गया. इससे उन्हें ईशॉप के रूप में लगभग 1.4 करोड़ रुपये का पेआउट मिला. उन्होंने इस बड़ी रकम को खर्च करने के बजाय पूरी तरह इन्वेस्टेड रखा. नियमित निवेश और शेयर बाजार की शानदार ग्रोथ की बदौलत आने वाले सालों में उनका पैसा तेजी से बढ़ता चला गया.

अप्रैल 2026 में एसेट एलोकेशन कैसा था?

अप्रैल 2026 तक उनका कुल इन्वेस्टमेंट पोर्टफोलियो करीब 6.5 करोड़ रुपये तक पहुंच गया. उन्होंने अपने इस फंड को इस तरह से बांट रखा था। पोर्टफोलियो का लगभग 60% हिस्सा शेयरों में निवेशित था. शेष 40% हिस्सा डेट फंड्स, लिक्विड इन्वेस्टमेंट्स और प्रोविडेंट फंड (PF) की सेविंग्स में फैला हुआ था.

खर्च का गणित

इंजीनियर ने बताया कि उनके परिवार का सालाना खर्च लगभग 14 लाख रुपये है और टियर 1 शहर में उनका अपना खुद का घर भी है. जब उन्होंने देखा कि उनके पास जरूरत से ज्यादा पैसा है और काम करना अब मजबूरी नहीं बल्कि एक चॉइस बन चुका है तो उन्होंने अपनी नौकरी छोड़ दी.

नौकरी छोड़ने के बाद जिंदगी में आए ये बड़े बदलाव

नौकरी छोड़ने के तीन महीने बाद ही उनके जीवन में बैंक बैलेंस से परे कई चमत्कारी बदलाव देखने को मिले हैं. उनका वजन काफी कम हो गया है. उनकी नींद की समस्या दूर हो गई है और अब उनका ब्लड प्रेशर पूरी तरह से नियंत्रण में है. अब उनका रोज का रूटीन पूरी तरह बदल चुका है. वह अपना समय ध्यान करने, एक्सरसाइज करने, अपने परिवार के साथ रहने, लार्ज लैंग्वेज मॉडल्स पर रिसर्च करने और ओपन-सोर्स प्रोजेक्ट्स में योगदान देने में बिताते हैं.

इंजीनियर ने बताए जल्दी रिटायर होने के 5 बड़े फॉर्म्युले

अपनी इस यात्रा से सीख लेते हुए उन्होंने उन लोगों के लिए कुछ जरूरी टिप्स और सबक साझा किए हैं जो जल्दी रिटायर होना चाहते हैं.

1- अपने फाइनेंशियल टारगेट तय करें: उन्होंने कहा कि काश उन्होंने अपने करियर की शुरुआत में ही अपना FIRE टारगेट तय कर लिया होता. हर व्यक्ति को पता होना चाहिए कि उसे कितनी रकम के बाद काम छोड़ना है.

2- सैलरी के लिए नेगोशिएट करें: उन्होंने अपने पूरे 20 साल के करियर में एक बार भी अपनी सैलरी के लिए नेगोशिएट नहीं किया था जिससे उन्हें करोड़ों रुपये का नुकसान हुआ होगा. इसलिए अपनी सैलरी को लेकर हमेशा नेगोशिएट करें.

3- लाइफस्टाइल इन्फ्लेशन से बचें: वह कभी भी बहुत बड़े खर्च करने वाले इंसान नहीं रहे. फिजूलखर्ची से दूर रहने के कारण उनके लिए नियमित निवेश करना बहुत आसान हो गया.

4- खुद का घर होना फायदेमंद: उन्होंने बताया कि खुद का घर होने की वजह से उन्हें किराए का भुगतान नहीं करना पड़ता था. इससे उनके मासिक खर्चे बेहद कम हो गए और रिटायरमेंट के लिए आवश्यक कुल फंड का आकार भी छोटा हो गया.

5- पारिवारिक सहयोग: वह खुद को भाग्यशाली मानते हैं क्योंकि उनके माता-पिता और उनकी पत्नी के माता-पिता उनके बेटे की उच्च शिक्षा का खर्च उठाने वाले हैं, जिससे उनका भविष्य का एक बहुत बड़ा खर्च पहले ही हट गया.

क्या वह दोबारा नौकरी करेंगे?

इंजीनियर ने स्पष्ट किया कि उन्होंने पूरी तरह से काम करना बंद नहीं किया है. यदि भविष्य में उन्हें कोई सार्थक और अच्छा अवसर मिलता है तो वह दोबारा काम करने पर विचार कर सकते हैं. लेकिन फिलहाल वह अपने समय को अपनी शर्तों पर, अपने परिवार के साथ और कुछ नया सीखने में बिता रहे हैं.

अस्वीकरण (Disclaimer): यह रिपोर्ट सोशल मीडिया पर किसी यूजर द्वारा शेयर की गई सामग्री पर आधारित है. मनीकंट्रोल (Moneycontrol) ने इन दावों की स्वतंत्र रूप से पुष्टि नहीं की है और न ही वह इनका समर्थन करती है.

न म्यूचुअल फंड, न शेयर… 50 लाख कमाने वाला प्रोफेशनल आखिर कहां लगा रहा पैसा

आज के दौर में अच्छी सैलरी मिलने पर ज्यादातर लोग अपनी बचत को शेयर बाजार, म्यूचुअल फंड या SIP के जरिए बढ़ाने की कोशिश करते हैं। इसे लंबे समय में संपत्ति बनाने का सबसे लोकप्रिय तरीका माना जाता है। लेकिन सोशल मीडिया पर सामने आई एक कहानी ने इस सोच को नई बहस में बदल दिया है। 50 लाख रुपये सालाना कमाने वाले एक प्रोफेशनल ने पारंपरिक निवेश के बजाय अपनी कमाई का बड़ा हिस्सा खुद का कारोबार खड़ा करने में लगाने का फैसला किया। उसकी यह रणनीति अब इंटरनेट पर चर्चा का विषय बन गई है।

कुछ लोग इसे भविष्य के लिए साहसिक और समझदारी भरा कदम बता रहे हैं, जबकि कुछ का मानना है कि शेयर बाजार की कंपाउंडिंग ताकत को नजरअंदाज करना जोखिम भरा हो सकता है। इसी को लेकर सोशल मीडिया पर अलग-अलग राय सामने आ रही हैं।

आधी सैलरी, आधे कंपनी के शेयर

X पर राम नाम के एक यूजर ने अपने दोस्त की फाइनेंशियल प्लानिंग शेयर की। उन्होंने बताया कि उनके दोस्त का सालाना CTC 50 लाख रुपये है। इसमें 25 लाख रुपये सैलरी के रूप में मिलते हैं, जबकि बाकी 25 लाख रुपये कंपनी के शेयर हैं, जो चार साल में धीरे-धीरे मिलते हैं।

SIP छोड़ बिजनेस पर लगाया दांव

राम के मुताबिक, उनके दोस्त ने अतिरिक्त पैसे को म्यूचुअल फंड या शेयर बाजार में लगाने के बजाय अपना बिजनेस शुरू करने का फैसला किया। पिछले साल उसने बैग्स का कारोबार शुरू किया और इस साल पुरुषों के कपड़ों का बिजनेस भी लॉन्च कर दिया।

हालांकि, वह पूरी तरह पारंपरिक निवेश से दूर नहीं है। वह PPF में निवेश करता है और हर साल करीब 1.2 लाख रुपये का LIC प्रीमियम भी भरता है। लेकिन उसका सबसे बड़ा फोकस अपने कारोबार को आगे बढ़ाने पर है।

SIP या अपना बिजनेस?

राम ने अपनी पोस्ट में सवाल उठाया कि क्या उनका दोस्त शेयर बाजार और म्यूचुअल फंड में मिलने वाले लंबे समय के कंपाउंडिंग रिटर्न से चूक रहा है? या फिर अपना सफल बिजनेस खड़ा करना भविष्य में इससे भी बड़ा फायदा दे सकता है?

यही सवाल सोशल मीडिया पर बहस की वजह बन गया।

लोगों ने क्या दी राय?

कई यूजर्स का मानना था कि निवेश और बिजनेस, दोनों के बीच संतुलन बनाकर चलना सबसे अच्छा तरीका है। उनका कहना था कि शेयर बाजार में उतार-चढ़ाव रहता है, जबकि अपने बिजनेस में फैसलों पर खुद का नियंत्रण होता है।

वहीं कुछ लोगों ने कहा कि अगर किसी को अपने बिजनेस और उसकी संभावनाओं पर भरोसा है, तो अपने काम में निवेश करना ज्यादा समझदारी हो सकती है। उनका मानना है कि जब व्यक्ति खुद अपने कारोबार को संभालता है, तो उसके पास बेहतर फैसले लेने और मुनाफा बढ़ाने का मौका होता है।

4 दोस्तों ने रातभर की शराब पार्टी, भारी नशे के बाद एक की हो गई मौत फिर कोर्ट ने बाकी 3 को सुनाई अजब सजा