

PPF Vs SSY: हर महीने ₹5000 निवेश करें तो पीपीएफ और सुकन्या समृद्धि योजना में कितना पैसा बनेगा? जानिए पूरा हिसाब

PPF Vs SSY: अपनी बेटी के हायर एजुकेशन, शादी या दूसरी लंबे समय की फाइनेंशियल जरूरतों के लिए बचत की शुरुआत करते समय माता-पिता के मन में सबसे पहला सवाल यही उठता है कि पैसा कहां निवेश किया जाए। सरकार द्वारा समर्थित पब्लिक प्रोविडेंट फंड (PPF) और सुकन्या समृद्धि योजना (SSY) दो सबसे लोकप्रिय और सुरक्षित विकल्प हैं। हालांकि इनकी एलिजिबिलिटी, इंट्रेस्ट रेट, मैच्योरिटी और समय से पहले पैसे निकालने के नियमों के मामले में दोनों योजनाएं एक-दूसरे से काफी अलग हैं।

वर्तमान में सुकन्या समृद्धि योजना 8.2 प्रतिशत का हायर इंट्रेस्ट रेट देती है। वहीं पीपीएफ पर 7.1 प्रतिशत की दर से ब्याज मिल रहा है। हालांकि सुकन्या योजना में मिलने वाला अधिक रिटर्न सख्त विड्रॉल नियमों के साथ आता है जबकि पीपीएफ में ज्यादा फ्लेक्सिबिलिटी मिलती है।

बैंकबाजार के सीईओ आदिल शेट्टी कहते हैं कि पीपीएफ और सुकन्या समृद्धि योजना दोनों ही सरकार के सपोर्ट से चलने वाली बचत योजनाएं हैं, लेकिन उनकी एलिबिलिटी, टेन्योर, इंट्रेस्ट रेट और निकासी के नियम अलग-अलग हैं। ये बातें उन्हें अलग-अलग बचत जरूरतों के हिसाब से बनाते हैं।’ उन्होंने आगे कहा कि सही ऑप्शन का चुनाव बच्ची की उम्र, निवेश की समयसीमा और इस बात पर निर्भर करता है कि आप बेटी के भविष्य के लिए इन्वेस्ट करना चाहते हैं या आपका लॉन्ग टर्म गोल कुछ और है।

सुकन्या समृद्धि योजना (SSY): ज्यादा इंट्रेस्ट पर विड्रॉल के नियम सख्त

सुकन्या समृद्धि योजना का खाता 10 साल से कम उम्र की बच्ची के लिए खोला जा सकता है। यह अकाउंट ओपन होने के डेट से 21 साल में मैच्योर होता है। इसमें सिर्फ शुरुआती 15 वर्षों तक ही कंट्रीब्यूशन करना होता है। अभी इस योजना पर 8.2 प्रतिशत की दर से इंट्रेस्ट दिया जा रहा है।

यह योजना उन माता-पिता के लिए ज्यादा बेहतर है जो अपनी बेटी के भविष्य के लिए फोकस होकर फंड बनाना चाहते हैं।

पैसे निकालने के नियम: SSY से आप जब चाहें तब पैसे नहीं निकाले जा सकते। नियम के मुताबिक बच्ची के 18 वर्ष का होने के बाद हायर एजुकेशन के खर्चों के लिए पिछले वित्तीय वर्ष के अंत में मौजूद बैलेंस का 50 फीसदी तक आंशिक रूप से निकालने की अनुमति देते हैं। यह रकम एक बार में या कुछ वर्षों की किश्तों में ली जा सकती है।

समय से पहले खाता बंद करना: बच्ची के 18 साल का होने के बाद शादी होने की स्थिति में खाता बंद किया जा सकता है। इसके अलावा खाताधारक की मौत या फाइनेंशियल क्राइसिस जैसी गंभीर परिस्थितियों में भी शर्तों के तहत समय से पहले खाता बंद करने की अनुमति है।

पब्लिक प्रोविडेंट फंड (PPF): इन्वेस्टमेंट में ज्यादा फ्लेक्सिबिलिटी के लिए पीपीएफ की शुरुआती मैच्योरिटी अवधि 15 साल की होती है। इसे 5-5 साल के ब्लॉक में आगे बढ़ाया जा सकता है। इसमें फिक्स्ड टेन्योर के बाद लोन और पार्टिशयस विड्रॉल की सुविधा मिलती है।

खाता खोलने के वर्ष के अंत से 5 साल पूरे होने के बाद कुछ खास परिस्थितियों या वजहों से पीपीएफ खाते को समय से पहले बंद किया जा सकता है, जैसे-

खाताधारक, जीवनसाथी, बच्चों या आश्रित माता-पिता की गंभीर बीमारी के इलाज के लिए।

खाताधारक या उनके बच्चों की उच्च शिक्षा के लिए (प्रवेश का प्रमाण पत्र देने पर)।

खाताधारक की निवास स्थिति में बदलाव होने पर।

यह सुविधा उन माता-पिता के लिए फायदेमंद है जो अपनी बेटी के लिए बचत तो करना चाहते हैं लेकिन उस पैसे को सिर्फ उसी के खर्चों से पूरी तरह बांधकर नहीं रखना चाहते।

PPF VS SSY कैलकुलेशन: हर महीने ₹5000 के निवेश पर कितना मिलेगा रिटर्न?

अगर आप PPF और SSY दोनों में हर महीने ₹5000 (यानी ₹60000 सालाना) इन्वेस्ट करते हैं तो मौजूदा इंट्रेस्ट रेट पर ही कैलकुलेट किया जाए तो भी दोनों की मैच्योरिटी पर बड़ी फर्क देखने को मिलता है। पहले बात करते हैं पीपीएफ की। अगर आप हर महीने ₹5000 डालते हैं तो 15 साल में आप कुल 9 लाख रुपये जमा करेंगे। 7.1 फीसदी के इंट्रेस्ट रेट के हिसाब से आपको 7 लाख 27 हजार के करीब ब्याज मिलेगा। 15 साल बाद आपकी कुल मैच्योरिटी राशि ₹1627284 हो जाएगी.

अगर आप सुकन्या समृद्धि योजना (SSY) में अपनी बेटी के लिए हर महीने ₹5000 जमा करते हैं, तो 8.2 प्रतिशत की वर्तमान ब्याज दर के आधार पर आपको काफी अधिक रिटर्न मिलेगा। इस योजना के नियमानुसार आपको सिर्फ शुरुआती 15 सालों तक ही पैसे जमा करने होते हैं। इससे आपकी कुल जमा राशि 9 लाख रुपये ही रहेगी. हालांकि खाता खोलने की तारीख से 21 वर्ष में मैच्योर होने की वजह से अगले 6 वर्षों तक आपकी जमा राशि पर ब्याज जुड़ता रहेगा। इस तरह 21 साल की मैच्योरिटी पूरी होने पर आपको करीब ₹18 लाख 71 हजार का सिर्फ इंट्रेस्ट मिलेगा और आपकी कुल मैच्योरिटी 27 लाख 71 हजार से ज्यादा हो जाएगी।

यह भी पढ़ें: SSY Return Calculator: सुकन्या समृद्धि योजना में ₹3 लाख इंटरेस्ट कमाना चाहते हैं? तो इस्तेमाल करें यह फॉर्मूला

कौन सा विकल्प आपके लिए सबसे सही है?

अगर आपका एकमात्र उद्देश्य अपनी बेटी के भविष्य के लिए एक बड़ा और डेडिकेटेड फंड तैयार करना है, तो उच्च ब्याज दर (8.2%) की वजह से सुकन्या समृद्धि योजना अधिक फायदेमंद है। अगर आप उच्च ब्याज दर के बजाय निवेश में अधिक फ्लेक्सिबिलिटी और इमरजेंसी में पैसे निकालने की सुविधा चाहते हैं, तो पीपीएफ ज्यादा बेहतर विकल्प है।

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
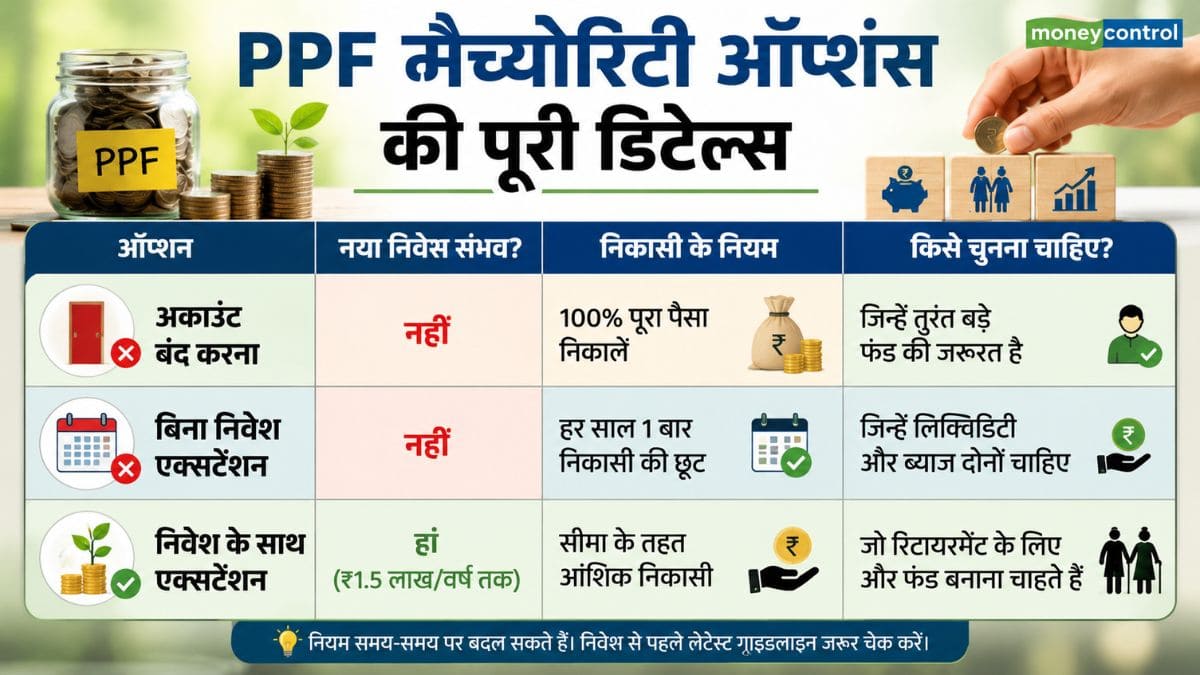
PPF Maturity: 15 साल पूरे होने के बाद भी बंद न करें PPF अकाउंट! मैच्योरिटी पर मिलते हैं 3 बड़े ऑप्शंस, जानें कहां होगा सबसे ज्यादा फायदा

What to do after PPF Maturity: क्या आपका पब्लिक प्रॉविडेंट फंड (PPF) अकाउंट 15 साल पूरे कर चुका है? अक्सर लोग 15 साल की अवधि खत्म होते ही इसे फिनिश लाइन मानकर पूरा पैसा निकाल लेते हैं। लेकिन ठहरिए! 15 साल बाद भी आपकी सेविंग्स की यह रफ्तार थमने की जरूरत नहीं है। PPF के नियम आपको मैच्योरिटी के बाद ऐसे कई शानदार ऑप्शंस देते हैं, जहां आप बिना कोई रिस्क लिए 7.1% की सालाना गारंटीड ब्याज दर का फायदा उठाना जारी रख सकते हैं।

आइए जानते हैं PPF मैच्योरिटी के बाद आपके पास कौन-कौन से 3 सबसे बड़े विकल्प हैं और आपको इनमें से क्या चुनना चाहिए।

ऑप्शन 1: पूरा पैसा निकालें और अकाउंट बंद करें

अगर आपके पास कोई बड़ा वित्तीय लक्ष्य (जैसे- बच्चों की पढ़ाई, शादी या घर खरीदना) सामने है, तो आप अकाउंट बंद करके पूरा पैसा निकाल सकते हैं। 15 साल का वित्त वर्ष पूरा होने पर आप संबंधित बैंक या पोस्ट ऑफिस में क्लोजर फॉर्म भरकर ब्याज सहित पूरा फंड निकाल सकते हैं। PPF ‘EEE’ कैटेगरी में आता है, इसलिए मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होगी।

ऑप्शन 2: बिना पैसा जमा किए अकाउंट चालू रखें

अगर आपको तुरंत पैसों की जरूरत नहीं है, लेकिन आप भविष्य के लिए नया पैसा भी लॉक नहीं करना चाहते, तो यह ऑप्शन आपके लिए बेस्ट है। आपके मौजूदा जमा पैसों पर सरकार की ओर से तय 7.1% सालाना दर से ब्याज जुड़ता रहेगा। इस विकल्प के तहत आपको हर साल एक बार अपनी जरूरत के मुताबिक पैसा निकालने की आजादी मिलती है।

ऑप्शन 3: नए निवेश के साथ 5-5 साल के लिए बढ़ाएं

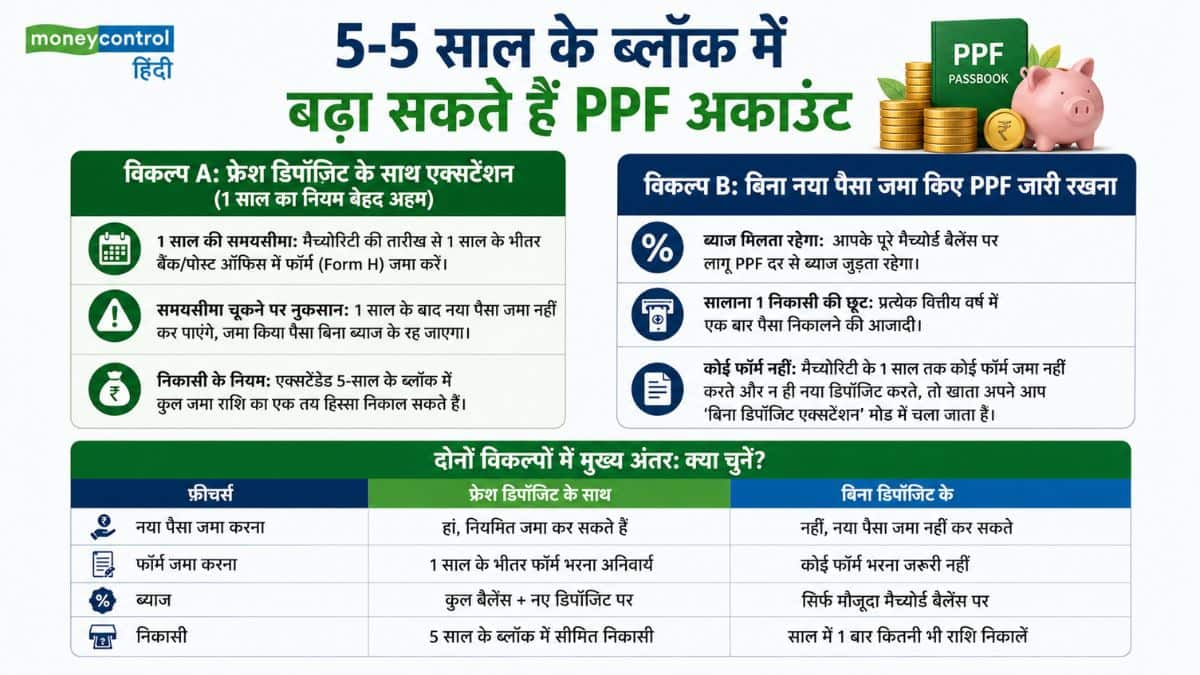
अगर आप आगे भी अपनी बचत जारी रखना चाहते हैं, तो अपने अकाउंट को 5 साल के ब्लॉक में आगे बढ़ा सकते हैं।

1 साल का समय: यह विकल्प चुनने के लिए आपको मैच्योरिटी की तारीख से 1 साल के भीतर फॉर्म (Form 4/H) जमा करके एक्सटेंशन का विकल्प चुनना होगा।

कंटिन्यू रखें SIP/निवेश: इसमें आप पहले की तरह हर साल अधिकतम ₹1.5 लाख जमा कर सकते हैं और उस पर टैक्स छूट (सेक्शन 80C) और 7.1% का ब्याज पा सकते हैं।

गलती न करें: एक्सटेंशन के इन 2 नियमों में अंतर समझें

निवेशक सबसे बड़ी गलती एक्सटेंशन का चुनाव करने में करते हैं:

पैसा जमा करने के साथ एक्सटेंशन: अगर आपने 1 साल के भीतर ‘With Contribution’ का विकल्प चुन लिया, तो आप नए पैसे जमा करना जारी रख सकते हैं।

बिना पैसे के एक्सटेंशन: अगर आपने बिना योगदान के अकाउंट छोड़ दिया और 1 साल की समय-सीमा निकल गई, तो आप बाद में उसी एक्सटेंशन पीरियड में दोबारा नए पैसे जमा नहीं कर पाएंगे। इसलिए फैसला सोच-समझकर लें।

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

आपको क्या करना चाहिए?

अगर आपको घर बनाने, मेडिकल इमरजेंसी या अन्य बड़े खर्च के लिए तुरंत पैसों की जरूरत नहीं है, तो PPF अकाउंट बंद करने के बजाय इसे आगे बढ़ाना ही समझदारी है। अपने अन्य पोर्टफोलियो (EPF, NPS, म्यूचुअल फंड्स) को देखने के बाद ही फैसला लें। PPF 15 साल बाद भी आपके वेल्थ क्रिएशन का सबसे सुरक्षित और टैक्स-फ्री जरिया बना रह सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

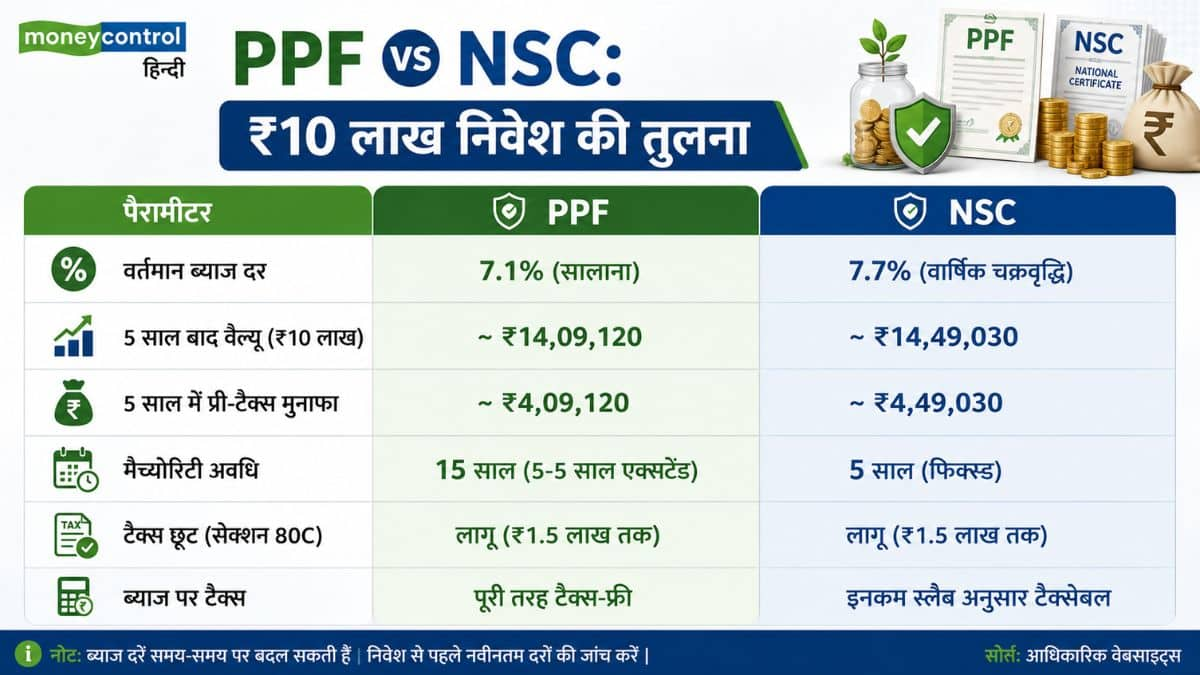
स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

टैक्स बचाते-बचाते कहीं आप तो नहीं कर रहे ये 3 बड़ी गलतियां? समझें स्मार्ट सेविंग का गणित

Smart Financial Planning: अक्सर लोग टैक्स बचाने के लिए ऐसे फाइनेंशियल फैसले ले लेते हैं, जिनका नुकसान उन्हें सालों-साल उठाना पड़ता है। इनकम टैक्स के सेक्शन 80C के तहत ₹1.5 लाख की छूट पाने के चक्कर में ज्यादातर लोग बिना सोचे-समझे ट्रेडिशनल इंश्योरेंस प्लान या गलत जगह पैसा फंसा देते हैं।

अगर आप भी सिर्फ टैक्स की बचत को अपना एकमात्र मकसद मानकर निवेश कर रहे हैं, तो सावधान हो जाइए। जानिए वे 3 बड़ी गलतियां जो आपकी वेल्थ को बढ़ाने के बजाय घटा रही हैं।

इंश्योरेंस और इन्वेस्टमेंट को एक साथ मिलाना

टैक्स बचाने के लिए लोग सबसे पहली गलती यह करते हैं कि वे एंडोमेंट या मनी-बैक पॉलिसी ले लेते हैं। इन पॉलिसियों में मिलने वाला रिटर्न महज 4% से 6% के आसपास होता है, जो महंगाई दर को भी मात नहीं दे पाता।

इसका दूसरा स्मार्ट ऑप्शन ये है कि इंश्योरेंस और इन्वेस्टमेंट को हमेशा अलग रखें। लाइफ कवर के लिए सिर्फ टर्म इंश्योरेंस लें, जो कम प्रीमियम में भारी-भरकम कवर देता है।

लॉक-इन और रिटर्न का गणित समझे बिना निवेश करना

केवल 80C की लिमिट भरने के लिए टैक्स-सेविंग एफडी (5 साल का लॉक-इन) या ऐसे प्रोडक्ट्स में पैसा लगा देना, जहाँ रिटर्न टैक्स-एडजस्टेड होने के बाद बेहद कम बचता है। इसका कड़वा सच ये है कि बैंक एफडी पर मिलने वाले ब्याज पर आपकी टैक्स स्लैब के हिसाब से टैक्स लगता है, जिससे आपका असल रिटर्न और कम हो जाता है।

अगर आपकी रिस्क क्षमता इजाजत देती है, तो इक्विटी लिंक्ड सेविंग स्कीम(ELSS) में निवेश करें। इसमें केवल 3 साल का लॉक-इन होता है और लंबे समय में 12% से 15% तक का संभावित रिटर्न मिल सकता है।

इंश्योरेंस कवर को ही वेल्थ क्रिएटर्स समझ लेना

कई लोग गारंटीड रिटर्न वाली पॉलिसियों में यह सोचकर सालों तक प्रीमियम भरते हैं कि उनका पैसा सुरक्षित है और टैक्स भी बच रहा है। 20-25 साल बाद मिलने वाला ₹20 लाख का फंड महंगाई के कारण आज के ₹5-6 लाख के बराबर भी नहीं होगा। यानी आप सुरक्षित रहकर भी अपनी खरीदारी की ताकत खो रहे हैं।

स्मार्ट सेविंग का आसान गणित

टैक्स बचाने और वेल्थ क्रिएट करने के लिए सही एसेट एलोकेशन बेहद जरूरी है। जहां ट्रेडिशनल इंश्योरेंस प्लान 10 से 20 साल के लंबे लॉक-इन के साथ महज 4% से 6% का औसत रिटर्न देते हैं, वहीं ELSS (टैक्स सेविंग म्यूचुअल फंड) सिर्फ 3 साल के सबसे कम लॉक-इन पीरियड में 12% से 15% तक का शानदार अनुमानित रिटर्न और 80C के तहत छूट देता है। इसके अलावा 15 साल की अवधि वाला PPF 7.1% का पूरी तरह टैक्स-फ्री रिटर्न देता है, जबकि सबसे स्मार्ट रणनीति यानी ‘टर्म प्लान + इंडेक्स फंड’ का कॉम्बिनेशन टर्म प्लान पर 80C की छूट के साथ-साथ लॉन्ग टर्म में 12%+ का तगड़ा रिटर्न हासिल करने में मदद करता है।

कैसे करें स्मार्ट शुरुआत?

टैक्स बचाना निवेश की प्रक्रिया का एक छोटा सा हिस्सा होना चाहिए, मुख्य लक्ष्य नहीं। सबसे पहले अपनी उम्र और जरूरतों के हिसाब से पर्याप्त टर्म इंश्योरेंस और हेल्थ इंश्योरेंस लें। इसके बाद बचे हुए पैसों को ELSS, PPF या NPS जैसे बेहतर रिटर्न देने वाले साधनों में अपनी रिस्क प्रोफाइल के अनुसार बांटें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SBI Mutual Fund: एसबीआई म्यूच्यूअल फंड की इन स्कीम्स में पैसे लगाकर पाएं शानदार रिटर्न! जानिए टॉप परफॉर्मेंस वाली बेस्ट योजनाएं

Best SBI Mutual Fund Schemes: भारतीय शेयर बाजार में निवेश के जरिए वेल्थ क्रिएशन करने के लिए म्यूचुअल फंड हमेशा से रिटेल निवेशकों की पहली पसंद रहे हैं। देश के सबसे बड़े फंड हाउसों में से एक एसबीआई म्यूचुअल फंड (SBI Mutual Fund) पर करोड़ों निवेशकों का भरोसा है।

अगर आप भी अपनी मेहनत की कमाई को सही जगह निवेश करके बड़ा फंड बनाना चाहते हैं, तो एसबीआई म्यूचुअल फंड की कुछ चुनिंदा योजनाएं आपके लिए बेहतरीन विकल्प साबित हो सकती हैं। आइए जानते हैं SBI MF की उन बेस्ट स्कीम्स के बारे में, जिन्होंने लंबी अवधि में निवेशकों को मल्टीफोल्ड रिटर्न दिया है।

स्मॉल-कैप और कंट्रा कैटेगरी की स्टार स्कीम्स

ज्यादा रिस्क लेकर रिकॉर्डतोड़ रिटर्न चाहने वाले निवेशकों के लिए ये स्कीम्स सबसे ज्यादा लोकप्रिय हैं:

SBI Small Cap Fund: यह फंड छोटी और तेजी से बढ़ती कंपनियों में निवेश करता है। इस स्कीम ने लंबी अवधि (5 से 10 साल) में 20% से ज्यादा का सालाना चक्रवृद्धि रिटर्न (CAGR) दिया है। उन निवेशकों के लिए बेस्ट है जो कम से कम 5-7 साल का समय दे सकते हैं।

SBI Contra Fund: यह फंड ‘वैल्यू इन्वेस्टिंग’ की रणनीति पर काम करता है। यानी फंड मैनेजर उन कंपनियों में दांव लगाते हैं जो फिलहाल मार्केट में अंडरवैल्यूड हैं, लेकिन उनका फंडामेंटल बेहद मजबूत है। पिछले कुछ वर्षों में इस फंड ने अपने कैटेगरी के अधिकांश फंड्स को पीछे छोड़ते हुए आउटपरफॉर्म किया है।

लार्ज और मिड-कैप में संतुलन और स्थिरता

अगर आप बहुत ज्यादा रिस्क नहीं लेना चाहते और पोर्टफोलियो में स्थिरता के साथ-साथ अच्छी ग्रोथ चाहते हैं:

SBI Large & Midcap Fund: यह फंड देश की टॉप लार्ज-कैप और मिड-कैप कंपनियों का एक संतुलित कॉम्बो है। यह मार्केट के उतार-चढ़ाव को बेहतर तरीके से संभालता है और जोखिम को कम करते हुए स्थिर ग्रोथ देता है।

SBI Bluechip Fund: भारत की सबसे बड़ी और मार्केट लीडर कंपनियों में निवेश करने वाला यह फंड नए और सुरक्षित निवेश पसंद करने वाले निवेशकों के लिए एक क्लासिक विकल्प है।

टैक्स बचाने के साथ तगड़ी कमाई (ELSS)

अगर आप टैक्स सेविंग के साथ-साथ शेयर बाजार की ग्रोथ का फायदा उठाना चाहते हैं, तो यह SBI लॉंग टर्म इक्विटी (ELSS) टैक्स-सेविंग फंड बेस्ट है। इसमें इनकम टैक्स एक्ट की धारा 80C के तहत ₹1.5 लाख तक की छूट मिलती है। इसमें 3 साल का लॉक-इन पीरियड होता है, जो अन्य टैक्स-सेविंग विकल्पों (जैसे- PPF या FD) की तुलना में सबसे कम है।

बैलेंस और मॉडरेट रिस्क वाले निवेशकों के लिए हाइब्रिड फंड

SBI Equity Hybrid Fund: यह स्कीम आपके पैसे का बड़ा हिस्सा शेयर बाजार में और कुछ हिस्सा सरकारी बॉन्ड्स में लगाती है। जब शेयर बाजार में बड़ी गिरावट आती है, तब इसका डेट पोर्टफोलियो आपकी पूंजी को सुरक्षित रखने में मदद करता है।

SBI Balanced Advantage Fund: यह डायनेमिक एसेट अलोकेशन फंड है, जो बाजार के वैल्युएशन के हिसाब से ऑटोमैटिकली इक्विटी और डेट का अनुपात तय करता है।

SIP या लंपसम: कैसे शुरू करें निवेश?

एसबीआई की इन सभी स्कीम्स में आप दो तरीकों से पैसे लगा सकते हैं:

सिस्टमैटिक इन्वेस्टमेन्ट प्लान(SIP): आप हर महीने महज ₹500 की छोटी राशि से अनुशासित निवेश शुरू कर सकते हैं। SIP के जरिए आपको रुपी कॉस्ट एवेरेजिंग का बड़ा फायदा मिलता है।

एकमुश्त (Lump-sum): अगर आपके पास एकमुश्त रकम है तो आप न्यूनतम ₹1,000 या ₹5,000 से भी शुरुआत कर सकते हैं।

एसबीआई म्यूचुअल फंड की ये स्कीम्स लंबे समय में महंगाई को मात देने वाला रिटर्न बनाने में सक्षम हैं। हालांकि, किसी भी स्कीम में निवेश करने से पहले अपने वित्तीय लक्ष्यों, समय अवधि और जोखिम उठाने की क्षमता का सही आकलन जरूर कर लें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs SIP: 15 साल बाद कौन ज्यादा पैसा देगा? पूरा कैलकुलेशन समझिए

PPF vs SIP: हर साल अगर आपके पास निवेश के लिए ₹1.5 लाख हैं, तो सबसे बड़ा सवाल यही होता है। पैसा PPF में डालें या SIP करें? दोनों 15 साल के लिए अच्छे विकल्प माने जाते हैं। लेकिन दोनों का खेल अलग है। PPF में सरकार की गारंटी मिलती है। SIP में शेयर बाजार की ग्रोथ का फायदा मिलता है।

यही वजह है कि 15 साल बाद दोनों का रिजल्ट भी अलग निकलता है। अगर सिर्फ कमाई देखें तो SIP आगे निकल सकती है। लेकिन सुरक्षा और टैक्स के मामले में PPF की अपनी ताकत है।

PPF और SIP में सबसे बड़ा फर्क

PPF एक सरकारी बचत योजना है। इसमें ब्याज तय होता है और फिलहाल यह 7.1% है। इसमें पैसा सुरक्षित रहता है और मैच्योरिटी पर मिलने वाली रकम भी टैक्स-फ्री होती है।

दूसरी तरफ SIP, म्यूचुअल फंड में निवेश का तरीका है। इसमें कोई तय रिटर्न नहीं होता। बाजार अच्छा चला तो कमाई ज्यादा हो सकती है। बाजार कमजोर रहा तो रिटर्न भी कम हो सकता है।

15 साल का हिसाब

मान लेते हैं कि आप हर साल ₹1.5 लाख निवेश करते हैं। यानी SIP में हर महीने ₹12,500 डालते हैं। तुलना के लिए SIP में 12% सालाना औसत रिटर्न का उदाहरण लिया गया है। यह इक्विटी म्यूचुअल फंड अमूमन लॉन्ग टर्म में देते हैं।

पैमानाPPF
SIP (12% उदाहरण)

हर साल निवेश₹1.5 लाख₹1.5 लाख
कुल निवेश₹22.5 लाख₹22.5 लाख
अनुमानित रिटर्न7.10%12.00%
15 साल बाद रकम₹40.7 लाख₹63.1 लाख
कुल मुनाफा₹18.2 लाख₹40.6 लाख

यानी इस मामले में SIP, PPF से करीब ₹22 लाख ज्यादा पैसा बना सकती है।

उदाहरण से समझिए

मान लीजिए राहुल और अमित दोनों हर साल ₹1.5 लाख निवेश करते हैं। राहुल PPF चुनता है। अमित हर महीने ₹12,500 की SIP करता है।

15 साल बाद राहुल के पास करीब ₹40.7 लाख होंगे। वहीं अमित के पास करीब ₹63.1 लाख हो सकते हैं। दोनों ने बराबर पैसा लगाया, लेकिन रिटर्न का फर्क करीब ₹22 लाख तक पहुंच गया।

अगर SIP का रिटर्न बदल जाए तो?

यहीं असली बात है। SIP में कोई गारंटी नहीं होती। इसलिए अलग-अलग रिटर्न पर तस्वीर बदल जाती है।

SIP का औसत रिटर्न15 साल बाद रकम
8%₹43 लाख
10%₹52 लाख
12%₹63 लाख
15%₹84 लाख

यानी 8% पर SIP और PPF का फर्क बहुत कम रह जाता है। लेकिन 12-15% रिटर्न मिलने पर अंतर तेजी से बढ़ जाता है।

टैक्स में कौन आगे है?

PPF का सबसे बड़ा फायदा टैक्स है। इसमें जमा किया गया पैसा, मिलने वाला ब्याज और मैच्योरिटी पर मिलने वाली रकम तीनों टैक्स-फ्री रहती हैं।

SIP में टैक्स देना पड़ सकता है। यह इस बात पर निर्भर करता है कि आपने किस तरह के म्यूचुअल फंड में निवेश किया है और कितने समय बाद पैसा निकाला है।

किसे क्या चुनना चाहिए?

अगर आपको बिना जोखिम वाला विकल्प चाहिए, तो PPF ज्यादा सुकून देता है। इसमें पैसा सुरक्षित रहता है और रिटर्न भी तय रहता है। अगर आपका लक्ष्य ज्यादा पैसा बनाना है और आप बाजार के उतार-चढ़ाव झेल सकते हैं, तो SIP बेहतर विकल्प बन सकती है।

दोनों में निवेश ज्यादा बेहतर

मान लीजिए आपके पास हर साल ₹1.5 लाख हैं। ऐसे में पूरा पैसा सिर्फ एक जगह लगाने की जरूरत नहीं है। आप ₹75,000 PPF में और ₹75,000 SIP में लगा सकते हैं।

इससे एक तरफ सरकारी सुरक्षा मिलती है। दूसरी तरफ बाजार की ग्रोथ का फायदा भी मिलता है। यही वजह है कि कई वित्तीय सलाहकार लंबी अवधि के लिए इस तरह का संतुलन बेहतर मानते हैं।

8th Pay Commission: अगस्त-सितंबर में इन शहरों का दौरा करेगा 8वां वेतन आयोग

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

दोस्त-रिश्तेदार के लोन का गारंटर बनने से पहले ठीक से सोच लें, नहीं तो बाद में बड़ी मुसीबत में फंस सकते हैं

किसी दोस्त या रिश्तेदार के लोन का गारंटर बनने का फैसला जल्दबाजी में नहीं करें। इस बारे में बगैर सोचे फैसला लेने से आप बाद में मुश्किल में फंस सकते हैं। एक्सपर्ट्स का कहना है कि लोन के गारंटर की कुछ जिम्मेदारियां होती हैं। कई लोग सोचते हैं कि लोन का गारंटर बनने का मतलब सिर्फ डॉक्युमेंट पर हस्ताक्षर करना है। लेकिन, यह सच नहीं है। आइए इस बारे में विस्तार से जानते हैं।

लोन के रीपेमेंट में डिफॉल्ट पर गारंटर मुश्किल में पड़ सकता है

अगर लोन लेने वाला व्यक्ति बैंक से लिया गया पैसा नहीं चुकाता है तो उस पैसे को चुकाने की जिम्मेदारी गारंटर की होती है। इसका मतलब है कि गारंटर बनने से व्यक्ति के फाइनेंशियल हेल्थ के लिए रिस्क हो सकता है। इतना ही नहीं, लोन का पैसा नहीं चुकाए जाने की स्थिति में गारंटर की क्रेडिट प्रोफाइल पर भी असर पड़ता है।

बैंक लोन देने से पहले अपने पैसे की पूरी सुरक्षा चाहता है

एक्सपर्ट्स का कहना है कि लोन का गारंटर बनाने के पीछे बैंक का मकसद अपने पैसे की सुरक्षा है। बैंक लोन देने से पहले अपने पैसे को डूबने से बचाने के लिए एहतियाती कदम उठाता है। इसलिए लोन का पैसा नहीं चुकाए जाने की स्थिति में पहले वह लोन लेने वाले व्यक्ति से इसकी वजह पूछता है। अगर लोन लेने वाले व्यक्ति से संपर्क नहीं होता है तो वह गारंटर से संपर्क करता है।

लोन पर डिफॉल्ट की स्थिति में गारंटर को भी बैंक भेजता है नोटिस

लोन का पैसा नहीं चुकाए जाने पर बैंक पहले ग्राहक को नोटिस भेजता है। लगातार तीन ईएमआई का पेमेंट नहीं करने पर बैंक ग्राहक को रजिस्टर्ड नोटिस भेजता है। लगातार चार ईएमआई का पेमेंट नहीं करने पर बैंक बैंक ग्राहक और गारंटर दोनों को नोटिस भेजता है। एक्सपर्ट्स का कहना है कि बैंक के पास ग्राहक यानी लोन लेने वाले व्यक्ति और गारंटर के खिलाफ एक साथ कानूनी प्रक्रिया शुरू करने का अधिकार होता है।

पेमेंट में डिफॉल्ट का असर गारंटर के क्रेडिट प्रोफाइल पर भी पड़ता है

किसी दोस्त या रिश्तेदार के लोन का गारंटर बनने के बाद अगर लोन का रीपेमेंट बंद हो जाता है तो इसका खराब असर गारंटर के क्रेडिट स्कोर पर भी पड़ता है। इसका मतलब है कि इससे गारंटर को खुद के लिए लोन लेने में दिक्कत आ सकती है। एक्सपर्ट्स का कहना है कि लोन का गारंटर बनने से पहले आपको ठीक तरह से सोच समझ लेना चाहिए।

यह भी पढ़ें: मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

व्यक्ति की वित्तीय स्थिति की पूरी जानकारी होने पर ही बनें गारंटर

एक्सपर्ट्स का कहना है कि आपको लोन का गारंटर तभी बनना चाहिए, जब लोन लेने वाला व्यक्ति आपका बहुत करीबी है। उदाहरण के लिए पत्नी, भाई, बहन के लोन लेने पर आप गांरटर बन सकते हैं। इसकी वजह यह है कि आपको उनकी वित्तीय स्थिति और लोन चुकाने की क्षमता का पता होता है। हालांकि, एक्सपर्ट्स लंबी अवधि वाले लोन का गारंटर बनने से बचने की सलाह देते हैं।

EPF Retirement Investment: रिटायरमेंट के बाद नियमित कमाई के लिए EPF का पैसा कहां लगाएं? एक्सपर्ट्स से जानिए

EPF Retirement Investment: कई सैलरीड कर्मचारी रिटायरमेंट के समय Employees’ Provident Fund (EPF) में काफी अच्छा खासा पासा जमा कर लेते हैं। लेकिन जैसे ही सैलरी बंद होती है, असली चुनौती शुरू होती है। सवाल यह होता है कि इस पैसे को लंबे समय तक कैसे चलाया जाए। क्या पूरा पैसा EPF में ही रखा जाए या महंगाई से बचने के लिए कुछ हिस्सा बाजार से जुड़े निवेश में लगाया जाए? कितना जोखिम लेना सही होगा? और एकमुश्त रकम से नियमित आय कैसे बनाई जाए?

अगर आपके पास EPF में बड़ा कॉर्पस है, तो रिटायरमेंट के बाद लक्ष्य सिर्फ पैसे को सुरक्षित रखना नहीं होता। जरूरी यह भी है कि यह पैसा आने वाले वर्षों में आपके खर्चों को पूरा करने के लिए काम करता रहे।

रिटायरमेंट के बाद EPF पर ब्याज कैसे मिलता है

रिटायरमेंट के बाद EPF पर मिलने वाले ब्याज को लेकर अक्सर उलझन रहती है। Kustodian Life के फाउंडर कुणाल काबरा बताते हैं कि EPF नियमों के मुताबिक- 58 साल को आधिकारिक रिटायरमेंट उम्र माना जाता है। रिटायरमेंट के बाद EPF में योगदान बंद हो जाता है, लेकिन बैलेंस पर कुछ समय तक ब्याज मिलता रहता है।

नियम दो तरह से लागू होते हैं। अगर कोई व्यक्ति 58 साल की उम्र में रिटायर होता है, तो उसके EPF बैलेंस पर तीन साल तक यानी 61 साल की उम्र तक ब्याज मिलता है। लेकिन अगर कोई 58 साल से पहले रिटायर होता है, तो उसे ब्याज सिर्फ 58 साल की उम्र तक ही मिलेगा। इसका मतलब है कि 58 साल एक तरह से कट-ऑफ उम्र है। तीन साल तक ब्याज मिलने का फायदा तभी मिलता है, जब रिटायरमेंट आधिकारिक उम्र यानी 58 साल पर हो।

इसे उदाहरण से समझिए

अब मान लीजिए कि अगर कोई 57 साल में रिटायर होता है, तो उसे ब्याज 60 साल तक मिलेगा। अगर कोई 55 साल में रिटायर होता है, तो ब्याज 58 साल तक मिलेगा। यहां तक कि अगर कोई 45 साल में रिटायर होता है, तब भी ब्याज केवल 58 साल तक ही मिलेगा।

आमतौर पर EPF पर मिलने वाली ब्याज दर करीब 8 प्रतिशत के आसपास रहती है, लेकिन यह ब्याज इन्हीं तय सीमाओं के भीतर मिलता है। यहां तक कि अगर कोई व्यक्ति 58 के बाद भी काम करता रहे, तब भी नए EPF योगदान आम तौर पर बंद हो जाते हैं। ब्याज 61 साल की उम्र तक ही सीमित रहता है। इसी वजह से एक्सपर्ट मानते हैं कि रिटायरमेंट के बाद केवल EPF पर निर्भर रहना पर्याप्त नहीं होता।

फिक्स्ड इनकम का इंतजाम जरूरी

रिटायरमेंट के बाद सुरक्षित निवेश वाले हिस्से में भी केवल एक साधन पर निर्भर रहना सही नहीं माना जाता। Master Capital Services में वेल्थ मैनेजमेंट की AVP आकांक्षा शुक्ला कहती हैं कि EPF मुख्य रूप से बचत जमा करने का साधन है, न कि रिटायरमेंट में नियमित आय देने वाला साधन।

इसलिए रिटायरमेंट के बाद बचत को इस तरह व्यवस्थित करना जरूरी होता है कि उससे नियमित आय मिलती रहे। उदाहरण के तौर पर Senior Citizens’ Savings Scheme (SCSS) अपेक्षाकृत ज्यादा और स्थिर आय दे सकती है। वहीं बैंक फिक्स्ड डिपॉजिट भी अपनी सादगी और तय रिटर्न की वजह से कई लोगों की पसंद बने रहते हैं, खासकर उन लोगों के लिए जो मासिक आय चाहते हैं।

इसके अलावा डेट म्यूचुअल फंड पोर्टफोलियो में लचीलापन और लिक्विडिटी जोड़ सकते हैं। एक्सपर्ट्स के मुताबिक, इनके जरिए जरूरत के मुताबिक समय-समय पर पैसे निकालना आसान हो सकता है।

रिटायरमेंट में भी इक्विटी की भूमिका

कई रिटायर्ड लोगों को लगता है कि इक्विटी से पूरी तरह दूर रहना सुरक्षित रहेगा। लेकिन ऐसा करने से एक और जोखिम पैदा हो सकता है। समय के साथ महंगाई आपकी खरीद क्षमता को कम कर सकती है।

आकांक्षा शुक्ला के मुताबिक, बढ़ती औसत उम्र और महंगाई को देखते हुए रिटायरमेंट पोर्टफोलियो में इक्विटी की भूमिका अब धीरे धीरे जरूरी होती जा रही है।

आमतौर पर 15 से 20 प्रतिशत तक इक्विटी निवेश, खासकर लार्ज-कैप, इंडेक्स या हाइब्रिड फंड के जरिए, पोर्टफोलियो को लंबे समय में बढ़ने में मदद कर सकता है। यहां मकसद बहुत ज्यादा रिटर्न कमाना नहीं होता, बल्कि यह सुनिश्चित करना होता है कि आपका कॉर्पस समय के साथ खत्म न हो।

सही एसेट एलोकेशन क्यों जरूरी है

रिटायरमेंट के बाद पोर्टफोलियो का संतुलन बहुत महत्वपूर्ण होता है। इससे एक तरफ नियमित आय मिलती रहती है और दूसरी तरफ महंगाई से भी बचाव होता है।

आकांक्षा शुक्ला के अनुसार अगर किसी के पास करीब 3 करोड़ रुपये का कॉर्पस है, तो निवेश को चार हिस्सों में बांटना एक सामान्य रणनीति हो सकती है। इसमें EPF और अन्य फिक्स्ड इनकम साधन, डेट निवेश, इक्विटी और एक छोटा इमरजेंसी फंड शामिल हो सकता है। असल में यह डिस्ट्रीब्यूशन कुछ इस तरह हो सकता है:

  • 40 से 50 प्रतिशत फिक्स्ड इनकम
  • 30 से 35 प्रतिशत डेट निवेश
  • 15 से 20 प्रतिशत इक्विटी
  • और एक छोटा इमरजेंसी फंड

एकमुश्त रकम से नियमित आय कैसे बनाएं

रिटायरमेंट के समय मिलने वाली बड़ी रकम को सही तरीके से निवेश करना जरूरी होता है। Arihant Capital Markets की CEO Wealth स्वाति जैन के अनुसार, पूरी रकम एक साथ निवेश करने की बजाय Systematic Transfer Plan (STP) का इस्तेमाल किया जा सकता है।

इसमें पैसा पहले कम जोखिम वाले डेट या लिक्विड फंड में रखा जाता है और फिर 6 से 12 महीनों के दौरान धीरे धीरे इक्विटी या हाइब्रिड फंड में ट्रांसफर किया जाता है। इससे बाजार के उतार चढ़ाव का जोखिम कम हो जाता है।

नियमित आय के लिए Systematic Withdrawal Plan (SWP) भी बेहतर तरीका हो सकता है। इसमें निवेश से तय अंतराल पर एक निश्चित रकम निकाली जाती है, जिससे नियमित कैश फ्लो बना रहता है।

एक्सपर्ट्स सलाह देते हैं कि एक से दो साल के खर्च के बराबर रकम सुरक्षित निवेश में रखी जाए, ताकि बाजार गिरने के समय मजबूरी में पैसे निकालने की जरूरत न पड़े। इसके बाद SWP के जरिए नियमित आय बनाई जा सकती है।

रिटायरमेंट में सुरक्षित निकासी कितनी हो

स्वाति जैन के मुताबिक, इसके लिए बकेट रणनीति अपनाना इस्तेमाल हो सकता है। इसमें छोटे समय की जरूरतों के लिए डेट निवेश से SWP किया जाता है और लंबी अवधि की ग्रोथ के लिए इक्विटी में निवेश रखा जाता है।

एक्सपर्ट्स आम तौर पर 4 से 5 प्रतिशत सालाना निकासी को सुरक्षित मानते हैं। यानी अगर किसी के पास 3 करोड़ रुपये का कॉर्पस है, तो वह सालाना लगभग 12 से 15 लाख रुपये निकाल सकता है। यह दर आम तौर पर 20 से 25 साल तक टिकाऊ मानी जाती है, बशर्ते पोर्टफोलियो संतुलित बना रहे। अगर शुरुआती वर्षों में इससे ज्यादा पैसा निकाला जाए, तो भविष्य में कॉर्पस जल्दी खत्म होने का खतरा बढ़ सकता है।

PPF Maturity Rules: 15 साल पूरे होने पर भी मत निकालें पीपीएफ का पैसा! अपनाए ये आसान ट्रिक

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।