SBI Loan Recovery: विधवा पत्नी की एफडी से बैंक ने गुपचुप की पति के लोन की वसूली, हाईकोर्ट ने सुनाया ब्याज सहित पैसा लौटाने का फैसला

SBI Loan Recovery: लखनऊ स्थित स्टेट बैंक ऑफ इंडिया बैंक (SBI) से जुड़ा एक हैरान करने वाला मामला सामने आया है। यहां की एक एसबीआई ब्रांच ने पति की असमय मृत्यु के बाद पत्नी की निजी एफडी गुपचुप तरीके से तुड़वा कर लोन की बकाया रकम काट ली। इस मामले में इलाहाबाद हाईकोट की लखनऊ बेंच ने बैंक को कड़ी फटकार लगाई और महिला को ब्याज सिहत रकम लौटाने का आदेश दिया है। अपनी टिप्पणी में अदालत ने बैंक के इस रवैये को ‘बैंकिंग नीति का घृणित उल्लंघन’ भी बताया। इस मामले ने एक बार फिर बैंक पर ग्राहकों के अटूट भरोसे पर सवाल खड़े किए हैं।

बैंक ने सीज किया वेतन खाता

यह मामला लखनऊ के रिंग रोड स्थित मेडिसिन अस्पताल में सहायक प्रोफेसर की पत्नी नेहा मिश्रा से जुड़ा हुआ है। नेहा के पति ने नवंबर 2020 में एसबीआई से 15 लाख रुपए का पर्सनल लोन लिया था। दुर्भाग्यवश, कोविड संक्रमण के कारण मई 2021 में उनके पति का निधन हो गया। न्यूज 18 की खबर के अनुसार, बैंक ने सितंबर 2025 में एसबीआई ने नेहा मिश्रा को कानूनी नोटिस भेजा और 13.87 लाख रुपए के बकाया लोन का भुगतान करने की मांग की। हालांकि, आरबीआई लोकपाल के हस्तक्षेप के बाद यह रोक हटा दी गई। अभी बैंक और महिला के बीच बकाया लोन भुगतान पर बातचीत चल रही थी। लेकिन इसी बीच एसबीआई ने गुपचुप तरीके से महिला की फिक्स्ड डिपॉजिट (FD) भुना ली और उसमें से 19.90 लाख रुपए कर्ज के नाम पर डेबिट कर लिए।

नेहा मिश्रा ने किया हाईकोर्ट का रुख

बैंक की इस हरकत का पता चलने के बाद पीड़िता नेहा मिश्रा ने इलाहाबाद हाईकोर्ट की लखनऊ बेंच का रुख किया। मिश्रा की याचिका पर सुनवाई करते हुए हाईकोर्ट ने पाया कि मृत प्रोफेसर की पत्नी न तो इस लोन की सह-उधारकर्ता थीं और न ही गारंटर, जमानतदार, क्षतिपूर्तिकर्ता या नॉमिनी। कर्ज के इस लेनदेन में उन्होंने बैंक के साथ किसी भी तरह का करार नहीं किया था। इसके अलावा, कोर्ट ने यह भी गौर किया कि कर्ज एक बीमा पॉलिसी से कवर था, जिसके लिए मृतक ने प्रीमियम का भुगतान किया था।

अदालत ने एसबीआई को लताड़ लगाते हुए कहा कि बैंक यह साबित करने में पूरी तरह असफल रहा कि किस कानूनी प्रावधान के तहत उसने पति के कर्ज की भरपाई के लिए पत्नी के निजी खाते से रकम काटी है। कोर्ट ने एसबीआई को महिला का पूरा पैसा एफडी के लागू ब्याज दर के साथ चार हफ्ते के भीतर वापस करने का आदेश दिया। साथ ही बैंक को 1 लाख रुपए का दंडात्मक मुआवजा देने का भी निर्देश दिया। कोर्ट ने साफ शब्दों में कहा कि बैंक अपने ग्राहकों के धन के संरक्षक होते हैं और जनता के पैसों को एक ट्रस्ट के रूप में रखते हैं।

बैंक का गुपचुप वसूली का तरीका ग्राहक अधिकारों का हनन

हाईकोर्ट ने अपने फैसले में दो टूक कहा कि यदि बैंक कानूनन मृतक के कर्ज की वसूली उसकी पत्नी से कानूनी उत्तराधिकारी के रूप में करने का हकदार था, तब भी इसके लिए कानून सम्मत प्रक्रिया अपनानी जरूरी थी। इस तरह रातोंरात गुपचुप तरीके से और मनमाने ढंग से किसी के खाते से पैसे काट लेना पूरी तरह अवैध है।
iPhone Duo vs Investment: ₹4.49 लाख का फोन खरीदना सही या इसी पैसे को निवेश करना? समझिए पूरा हिसाब

iPhone Duo vs Investment: अमेरिकी टेक कंपनी Apple का iPhone Duo 2TB भारत में ₹4.49 लाख का है। इतनी कीमत में यह फोन लग्जरी खरीदारी की कैटेगरी में आता है। ऐसे में सवाल सिर्फ ये नहीं कि आप इसे खरीद सकते हैं या नहीं। सवाल ये भी है कि अगर यही ₹4.49 लाख निवेश कर दिए जाएं, तो आगे कितनी रकम बन सकती है।

एक्सपर्ट्स के मुताबिक, फैसला सिर्फ फोन की कीमत देखकर नहीं करना चाहिए। आपकी आमदनी, बचत, निवेश और दूसरे खर्च भी देखने होंगे। साथ ही ये भी देखना होगा कि इस पैसे को खर्च करने की निवेश करने की सूरत क्या रहेगी।

क्या ₹4.49 लाख का iPhone खरीदना सही है?

₹4.49 लाख का स्मार्टफोन खर्च है। इसे निवेश नहीं माना जा सकता। इसलिए खरीदारी तभी ठीक है, जब यह पैसा आपकी अतिरिक्त आय से आ रहा हो। इससे आपके दूसरे वित्तीय लक्ष्य भी प्रभावित नहीं होने चाहिए।

MidasX के को-फाउंडर और CIS अनिल गुप्ता ने कहा, ‘वेल्थ क्रिएशन के नजरिए से ₹4.49 लाख का प्रीमियम स्मार्टफोन खरीदना कंजम्पशन डिसीजन है, निवेश का फैसला नहीं।’ उनके मुताबिक, सवाल सिर्फ फोन की कीमत का नहीं है। यह भी देखना जरूरी है कि अगर यही ₹4.49 लाख कहीं निवेश किए जाते, तो आगे कितनी रकम बन सकती थी।

गुप्ता का कहना है कि इंडेक्स फंड में लगाया पैसा समय के साथ बढ़ सकता है। वहीं फोन खरीदते ही उसकी वैल्यू कम होने लगती है। अगर आपके पास पहले से इमरजेंसी फंड है। पर्याप्त इंश्योरेंस है। लंबे समय के निवेश भी चल रहे हैं। तब इसे लाइफस्टाइल खर्च माना जा सकता है।

कम कीमत का फोन लेकर बाकी पैसा लगाएं?

Capwise Financial Services के फाउंडर और CEO नरेश बियानी के मुताबिक, फैसला सिर्फ फोन और इंडेक्स फंड के बीच नहीं होना चाहिए। आप कम कीमत का फोन भी खरीद सकते हैं। बची रकम को निवेश किया जा सकता है।

लोन लेकर फोन खरीद रहे हैं तो मामला और अहम हो जाता है। Anand Rathi Wealth के एग्जीक्यूटिव डायरेक्टर मनीष श्रीवास्तव के मुताबिक, ₹4.5 लाख के फोन पर दो साल की EMI करीब ₹18,000-19,000 महीने हो सकती है। अगर ये आपकी इनहैंड सैलरी के 5-10% से ज्यादा है और पहले से दूसरी EMI चल रही है, तो ये बड़ा बोझ बन सकता है।

₹4.49 लाख निवेश करने पर कितनी रकम बन सकती है?

मान लीजिए ₹4.49 लाख को एकमुश्त इंडेक्स फंड में लगाया गया। 11% CAGR मानने पर यह रकम 10 साल में करीब ₹12.7 लाख हो सकती है। 15 साल में करीब ₹21.5 लाख और 20 साल में करीब ₹36.2 लाख हो सकती है।

अगर Diversified Equity Fund में 13% CAGR मानें, तो यही रकम 10 साल में करीब ₹15.25 लाख हो सकती है। 15 साल में करीब ₹28.1 लाख और 20 साल में करीब ₹51.8 लाख हो सकती है।

ब्रोकिंग फर्म आनंद राठी के मुताबिक, Nifty 50 ने लंबे समय में करीब 10-11% रिटर्न दिया है। Diversified Equity Funds एक्टिव मैनेजमेंट के जरिए ज्यादा रिटर्न दे सकते हैं।

खरीदने से पहले इन बातों पर गौर करें

सबसे पहले देखें कि ₹4.49 लाख आपकी सरप्लस रकम है या बचत का हिस्सा। नरेश बियानी ने इसे मासिक खर्च के हिसाब से देखने की भी सलाह दी है। तीन साल में इस खर्च को बांटें तो यह करीब ₹12,500 महीने बैठता है।

मनीष श्रीवास्तव के मुताबिक, बड़ी खरीदारी से पहले 6-8 महीने का इमरजेंसी फंड होना चाहिए। हेल्थ और टर्म इंश्योरेंस भी पर्याप्त होना चाहिए। हाई-इंटरेस्ट कर्ज नहीं होना चाहिए। वित्तीय लक्ष्यों के लिए निवेश भी चलता रहना चाहिए। उनके मुताबिक, आपकी कुल मासिक EMI और फिक्स्ड खर्च आपकी आय के 40-50% से ज्यादा नहीं होने चाहिए।

आईफोन डुओ खरीदें या फिर निवेश करें?

Rupyaapaisa.com के फाउंडर और MD मुकेश पांडे के मुताबिक, अगर फोन खरीदने के बाद भी पर्याप्त खर्च करने लायक रकम बचती है। और इससे जरूरी वित्तीय लक्ष्य प्रभावित नहीं होते, तो खरीदारी की जा सकती है। लेकिन अगर ₹4.49 लाख आपकी बचत का बड़ा हिस्सा है, तो पैसा निवेश करना ज्यादा बेहतर विकल्प हो सकता है।

आखिर में फैसला आपकी जेब और वित्तीय स्थिति पर निर्भर करता है। अगर फोन सरप्लस इनकम से खरीदा जा रहा है, तो यह जरूरी नहीं कि फैसला गलत हो। लेकिन अगर इसके लिए निवेश रोकना पड़ रहा है या इमरजेंसी फंड खत्म हो रहा है, तो ₹4.49 लाख की Opportunity Cost काफी बड़ी हो सकती है।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Retail Inflation: 8 महीने के हाई पर महंगाई, खाने-पीने की चीजों के भाव ने बढ़ाई परेशानी

Retail Inflation: खुदरा महंगाई अगस्त में बढ़कर 4.82% हो गई। जुलाई में यह 4.45% थी। खाने-पीने की चीजों के महंगे होने से लोगों के घर का बजट प्रभावित हुआ है। महंगाई अब RBI के 4% के लक्ष्य से भी ऊपर है।

लगातार तीसरे महीने RBI के लक्ष्य से ऊपर

CPI यानी खुदरा महंगाई लगातार तीसरे महीने RBI के 4% के लक्ष्य से ऊपर रही। मई में यह 3.93% थी। जून में 4.38% और जुलाई में 4.45% हो गई। अगस्त का 4.82% आंकड़ा 2024 बेस ईयर वाली नई CPI सीरीज में आठ महीने का सबसे ऊंचा स्तर है।

RBI के लिए क्यों अहम है ये आंकड़ा?

अगस्त का महंगाई आंकड़ा RBI की अगली पॉलिसी बैठक से पहले आया आखिरी रिटेल इन्फ्लेशन डेटा है। Monetary Policy Committee यानी MPC की बैठक 5 से 7 अक्टूबर तक होगी। सितंबर की महंगाई का आंकड़ा 12 अक्टूबर को आएगा।

अगस्त की बैठक में MPC ने रेपो रेट को 5.25% पर बरकरार रखा था। पॉलिसी रुख भी न्यूट्रल रखा गया था। अब आगे के फैसले में महंगाई और आर्थिक ग्रोथ दोनों पर नजर रहेगी।

खाने-पीने की चीजों ने बढ़ाई चिंता

अगस्त में खाने-पीने की चीजें जुलाई के मुकाबले और महंगी हुईं। Consumer Food Price Index यानी CFPI आधारित फूड इन्फ्लेशन 5.95% रहा। जुलाई में यह 5.52% था। गांवों में फूड इन्फ्लेशन 6.13% और शहरों में 5.64% रहा।

गांवों में महंगाई ज्यादा रही

ग्रामीण इलाकों में भी महंगाई बढ़ी है। अगस्त में ग्रामीण CPI महंगाई 5.23% रही। जुलाई में यह 4.84% थी। शहरी महंगाई भी 3.96% से बढ़कर 4.31% हो गई।

प्याज, लहसुन और अदरक ने बढ़ाई मुश्किल

खाने-पीने की चीजों में भी महंगाई का असर अलग-अलग रहा। प्याज की कीमतों में एक साल में 48.27% की बढ़ोतरी हुई। जुलाई में यह 22.54% थी। लहसुन की महंगाई 43.60% रही। अदरक की महंगाई तो 73.82% तक पहुंच गई।

हालांकि कुछ सब्जियों ने राहत दी। टमाटर की कीमतें सालाना आधार पर 31.09% कम रहीं। आलू भी 13.14% सस्ता रहा।

सर्विसेज भी हुईं महंगी

महंगाई का दबाव सिर्फ खाने की चीजों तक सीमित नहीं रहा। अगस्त में रेस्टोरेंट और एकोमोडेशन सर्विसेज की महंगाई 8.38% रही। ट्रांसपोर्ट से जुड़ी महंगाई 4.60% रही। पर्सनल केयर, सोशल प्रोटेक्शन और दूसरी वस्तुओं एवं सेवाओं की कैटेगरी में महंगाई 15.17% रही।

सोने-चांदी की कीमतों का भी असर

कीमती धातुओं की बढ़ती कीमतों ने भी कुछ कैटेगरी में महंगाई बढ़ाई। चांदी की ज्वेलरी की महंगाई 107.11% रही। वहीं सोना, हीरा और प्लेटिनम ज्वेलरी की कीमतें एक साल पहले के मुकाबले 35.53% ज्यादा रहीं।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Personal Loan EMI: अचानक पैसों की जरूरत पड़ने पर पर्सनल लोन आसान विकल्प लगता है। फिर चाहे शादी का खर्च हो, मेडिकल इमरजेंसी हो या घर से जुड़ा कोई जरूरी काम। पर्सनल लोन काफी कम जल्दी और काफी आसानी से मिल भी जाता है। और इसके लिए कुछ गिरवी रखने की भी जरूरत नहीं होती। इसलिए ज्यादातर लोग इसे लेना पसंद करते हैं।

लेकिन असली सवाल है कि ₹5 लाख का लोन लेने के बाद कुल कितना पैसा वापस करना पड़ेगा? इसका जवाब ब्याज दर और लोन की अवधि पर निर्भर करता है। ब्याज दर बढ़ने के साथ EMI भी बढ़ती है। साथ ही बैंक को लौटाई जाने वाली कुल रकम भी काफी बढ़ जाती है।

₹5 लाख के लोन पर ब्याज-EMI का हिसाब

मान लीजिए आपने ₹5 लाख का पर्सनल लोन 5 साल यानी 60 महीने के लिए लिया है। इसकी ब्याज दर अमूमन 10% से शुरू होकर 25% तक भी जा सकती हैं। ये आपके क्रेडिट स्कोर और कमाई जैसी बातों पर निर्भर करता है। अलग-अलग ब्याज दर पर आपकी EMI और कुल ब्याज कुछ इस तरह होगा।

ब्याज दरमासिक EMI5 साल में कुल भुगतानकुल ब्याज
10%₹10,624₹6.37 लाख₹1.37 लाख
12%₹11,122₹6.67 लाख₹1.67 लाख
15%₹11,895₹7.14 लाख₹2.14 लाख
20%₹13,247₹7.95 लाख₹2.95 लाख

10% ब्याज पर ₹5 लाख का लोन

अगर पर्सनल लोन पर ब्याज दर 10% है, तो ₹5 लाख के लोन की मासिक EMI करीब ₹10,624 होगी। 60 महीने तक EMI चुकाने पर बैंक को कुल करीब ₹6.37 लाख देने होंगे। यानी ₹5 लाख के लोन पर करीब ₹1.37 लाख ब्याज जाएगा।

12% ब्याज पर कितना भुगतान होगा?

ब्याज दर 12% होने पर EMI बढ़कर करीब ₹11,122 हो जाएगी। पांच साल में कुल भुगतान करीब ₹6.67 लाख रहेगा। इसमें करीब ₹1.67 लाख ब्याज होगा। यानी सिर्फ ब्याज दर में 2 प्रतिशत का अंतर होने से कुल ब्याज में भी फर्क आ जाता है। इसलिए लोन लेते समय मिलने वाली ब्याज दर को नजरअंदाज नहीं करना चाहिए।

15% ब्याज पर EMI कितनी होगी?

अगर ब्याज दर 15% है, तो ₹5 लाख के लोन पर हर महीने करीब ₹11,895 की EMI बनेगी। पांच साल में कुल भुगतान करीब ₹7.14 लाख होगा। इसमें लगभग ₹2.14 लाख ब्याज शामिल होगा। यहां गौर करने वाली बात है कि लोन की रकम वही ₹5 लाख है। लेकिन ब्याज दर बढ़ने से बैंक को लौटाई जाने वाली रकम काफी बढ़ गई।

20% ब्याज पर लोन सबसे महंगा

अब अगर पर्सनल लोन पर ब्याज दर 20% है, तो EMI करीब ₹13,247 होगी। पांच साल में कुल भुगतान करीब ₹7.95 लाख पहुंच जाएगा। यानी ₹5 लाख उधार लेने के लिए करीब ₹2.95 लाख ब्याज देना पड़ेगा।

10% और 20% की ब्याज दर के बीच अंतर सिर्फ 10 प्रतिशत अंक का है। लेकिन पांच साल में कुल ब्याज में करीब ₹1.58 लाख का फर्क आ जाता है। इसलिए पर्सनल लोन लेते समय ब्याज दर पर अच्छी तरह बातचीत करना फायदेमंद हो सकता है।

सिर्फ EMI देखकर फैसला न करें

पर्सनल लोन लेते समय लोग अक्सर सिर्फ EMI देखते हैं। यह तरीका सही नहीं है। कम EMI का मतलब हमेशा सस्ता लोन नहीं होता। अगर लोन की अवधि ज्यादा है, तो हर महीने कम रकम जाने के बावजूद कुल ब्याज ज्यादा हो सकता है।

इसलिए लोन लेने से पहले इंटरेस्ट रेट, लोन टेन्योर और टोटल रीपेमेंट तीनों को देखना चाहिए। बैंक कितना लोन देने को तैयार है, यह भी अंतिम फैसला नहीं होना चाहिए। आपकी आय के हिसाब से कितनी EMI आराम से चुकाई जा सकती है, यह ज्यादा जरूरी है।

दूसरे चार्ज भी बढ़ा सकते हैं लागत

ऊपर के कैलकुलेशन सिर्फ लोन की रकम और ब्याज पर हैं। इसमें प्रोसेसिंग फी, GST, इंश्योरेंस और दूसरे संभावित चार्ज शामिल नहीं हैं। अलग-अलग बैंक और लोन के हिसाब से ये शुल्क अलग हो सकते हैं।

इसलिए पर्सनल लोन लेते समय बैंक से सिर्फ ब्याज दर और EMI न पूछें। यह भी पता करें कि लोन पूरा होने तक आपकी जेब से कुल कितनी रकम जाएगी। यही लोन की असली लागत बताएगी।

SIP vs SSY: हर महीने 3000 के निवेश से कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

क्या घर खरीदने के लिए तैयार है Gen Z? जानिए नई पीढ़ी को होम लोन लेते वक्त किन बातों का रखना चाहिए ध्यान

भारत की Gen Z डिजिटल क्रेडिट के दौर में बड़ी हुई है। EMI और Buy Now, Pay Later उसके लिए नई चीज नहीं हैं। लेकिन फोन की कुछ महीनों की EMI और 20 साल का होम लोन एक जैसी जिम्मेदारी नहीं है।

भारत की Gen Z ऐसे समय में बड़ी हुई है, जब डिजिटल क्रेडिट और EMI रोजमर्रा की जिंदगी का हिस्सा बन चुके हैं। लेकिन कर्ज लेकर चीजें खरीदना और घर खरीदने के लिए कर्ज लेना अलग बात है। फोन की कुछ महीनों की EMI एक बात है। वहीं, घर के लिए 20 साल की EMI बिल्कुल अलग जिम्मेदारी है।

अब युवा भारतीय पहले के मुकाबले कम उम्र में घर खरीदने के लिए आगे आ रहे हैं। ऐसे में सवाल सिर्फ यह नहीं है कि वे क्रेडिट लेने में सहज हैं या नहीं। असली सवाल यह है कि क्या वे लंबे समय की इस वित्तीय जिम्मेदारी के लिए तैयार हैं।

घर खरीदने वाला युवा हो रहा है

Knight Frank की रिपोर्ट ‘Beyond Bricks: The Pulse of Home Buying 2025’ के मुताबिक, 71% Gen Z किराये पर रहने के बजाय अपना घर खरीदना पसंद करती है। वहीं, 7,400 से ज्यादा मौजूदा और संभावित होमबायर्स पर आधारित 2026 की सर्वे रिपोर्ट ‘How Bharat Finances Its Housing Dreams’ भी इसी बदलाव की तरफ इशारा करती है। इसके मुताबिक, Millennials और Gen Z अब करीब 90-95% घरों की खरीदारी में शामिल हैं।

बेसिक होम लोन के को-फाउंडर अतुल मोंगा का कहना है कि होम लोन लेने वालों की औसत उम्र भी 35 साल से ज्यादा से घटकर करीब 25 साल हो गई है। मोंगा के मुताबिक, ‘युवा भारतीय घर खरीदने के लिए ज्यादा इंतजार नहीं कर रहे हैं। वे कम उम्र में ही हाउसिंग मार्केट में एंट्री कर रहे हैं।’

Home Loan बाकी कर्ज से अलग है

Gen Z क्रेडिट को समझती है। लेकिन लंबे समय के कर्ज की जिम्मेदारी अलग होती है। फोन की EMI कुछ महीनों में खत्म हो सकती है। Home Loan के साथ ऐसा नहीं है। 20 साल में जिंदगी कई बार बदल सकती है। करियर बदल सकता है। परिवार बढ़ सकता है। शहर बदलना पड़ सकता है। आर्थिक जरूरतें भी बदल सकती हैं।

इसलिए सवाल सिर्फ यह नहीं होना चाहिए कि बैंक आपको कितना लोन दे सकता है। सवाल यह है कि आप कितनी EMI लंबे समय तक आराम से चुका सकते हैं।

अतुल का कहना है, ‘आज का फैसला अगले 20 साल की जिंदगी को प्रभावित कर सकता है। इसलिए सिर्फ यह देखना काफी नहीं है कि कितना लोन मिल सकता है। यह देखना भी जरूरी है कि कितना लोन टिकाऊ तरीके से चुकाया जा सकता है।’

युवा चाहते हैं डिजिटल Home Loan

युवा सिर्फ घर खरीदने का तरीका नहीं बदल रहे हैं। वे होम लोन लेने की प्रक्रिया भी बदल रहे हैं। स्टडी के मुताबिक, 40 साल से कम उम्र के 72% उधारकर्ता ऑनलाइन होम लोन के लिए आवेदन करना पसंद करते हैं। वहीं, लोन लेने की प्रक्रिया में DigiLocker का इस्तेमाल करने वाले करीब 80% लोग 35 साल या उससे कम उम्र के हैं।

यानी यह पीढ़ी चाहती है कि फाइनेंशियल सर्विस आसान, डिजिटल और पारदर्शी हो। लेकिन सिर्फ प्रक्रिया का डिजिटल होना काफी नहीं है। आवेदन जल्दी हो सकता है। लोन भी जल्दी मिल सकता है। फिर भी सही फैसला लेने के लिए लोन की शर्तों को समझना जरूरी है।

सिर्फ लोन मिलना काफी नहीं

मोंगा का कहना है कि पहली बार होम लोन लेने वाले युवा के लिए कई चीजें समझना जरूरी हैं। मसलन, लोन की अवधि कितनी है। कुल ब्याज कितना देना होगा। प्रीपेमेंट का क्या असर होगा। और सबसे जरूरी, कितनी रकम वास्तव में अफोर्ड की जा सकती है।

यहां एक फर्क समझना जरूरी है। बैंक जितना लोन देने को तैयार है, जरूरी नहीं कि उतना लोन लेना आपके लिए सही भी हो। होम लोन का बोझ अगले कई साल तक साथ रहता है। इसलिए आज की EMI के साथ कल की जरूरतों के लिए भी जगह बचनी चाहिए।

Buy Now, Pay Later से आगे की सोच

Gen Z ने Buy Now, Pay Later का दौर देखा है। लेकिन Home Loan में सोच अलग रखनी होगी। यह सिर्फ तुरंत कुछ खरीदने की बात नहीं है। यह लंबे समय की वित्तीय योजना है।

मोंगा के मुताबिक, ‘अच्छी बात यह है कि युवा घर खरीदने से पीछे नहीं हट रहे हैं। वे पहले घर खरीदना चाहते हैं। डिजिटल फाइनेंस को अपना रहे हैं। अब जरूरत यह है कि उन्हें सिर्फ क्रेडिट तक पहुंच न मिले। उन्हें यह भी साफ समझ आए कि उस क्रेडिट की असली जिम्मेदारी क्या है।’

उनका कहना है कि मकसद सिर्फ घर की चाबी हासिल करना नहीं होना चाहिए। घर खरीदने के बाद भी परिवार आर्थिक रूप से सुरक्षित रहे, यह ज्यादा जरूरी है। क्योंकि असली मौका सिर्फ किसी युवा को होम लोन मिलने में नहीं है। असली बात ये है कि वो ऐसा फैसला ले, जिसे अगले 20 साल तक आसानी से निभा सके।Z

क्या आपकी SIP उम्मीद से कम रिटर्न दे रही? ये 5 कारण हो सकते हैं जिम्मेदार

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF Withdrawal: इन 5 वजहों के लिए कभी भी निकाल सकते हैं PF से पैसा! जानिए किस काम के लिए कितनी है लिमिट

EPF Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन (EPFO) अपने करोड़ों मेंबर्स को आपात स्थिति या जीवन के बड़े लक्ष्यों को पूरा करने के लिए पीएफ खाते से एडवांस पैसे निकालने की सुविधा देता है। मेडिकल इमरजेंसी हो, बच्चों की पढ़ाई, शादी या फिर सपनों का घर खरीदना EPFO ने अब इन सभी जरूरतों के लिए नियम बेहद साफ और पारदर्शी बना दिए हैं।

अगर आप भी अपने पीएफ खाते से पैसे निकालने का प्लान बना रहे हैं, तो जानिए वे कौन सी 5 खास वजहें हैं जिनके लिए आप एडवांस ले सकते हैं, और किस काम के लिए आपको कितनी बार पैसे निकालने की इजाजत मिलती है।

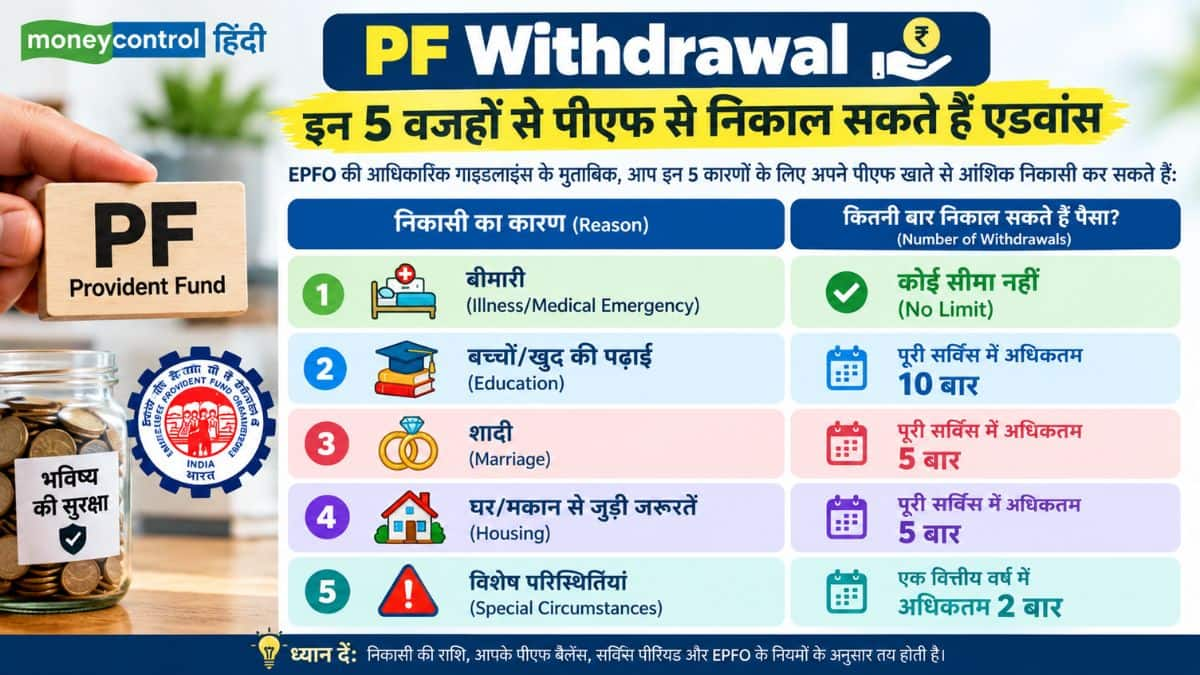
PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

EPFO की आधिकारिक गाइडलाइंस के मुताबिक, आप इन 5 कारणों के लिए अपने पीएफ खाते से आंशिक निकासी कर सकते हैं:

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

किस जरूरत के लिए क्या हैं नियम? समझिए विस्तार से

1. बीमारी के इलाज के लिए: खुद के या परिवार के किसी सदस्य के इलाज के लिए पीएफ से पैसा निकालने पर कोई सीमा नहीं तय की गई है। गंभीर बीमारी या मेडिकल इमरजेंसी में सदस्य जब चाहे, नियमों के तहत पीएफ एडवांस का दावा कर सकता है।

2. पढ़ाई के खर्च के लिए: खुद की या बच्चों/परिवार के सदस्यों की उच्च शिक्षा के खर्चों को पूरा करने के लिए पीएफ सदस्य अपनी पूरी सर्विस अवधि के दौरान 10 बार तक एडवांस क्लेम कर सकते हैं।

3. शादी के खर्च के लिए: अपनी शादी या बच्चों और भाई-बहन की शादी के खर्चों के लिए पीएफ खाते से पैसा निकाला जा सकता है। यह सुविधा पूरी मेंबरशिप के दौरान अधिकतम 5 बार उपलब्ध है।

4. मकान और प्रॉपर्टी से जुड़ी जरूरतें: घर से जुड़े लगभग सभी कामों को अब एक ही वर्ग में रखा गया है। इसके तहत:

  • नया फ्लैट, बना-बनाया मकान या प्लॉट खरीदना
  • खुद का घर बनवाना
  • होम लोन की बची हुई किश्तें या लोन चुकाना
  • पुराने मकान की मरम्मत या रिनोवेशन कराना

सदस्य अपनी पूरी नौकरी के दौरान घर से जुड़े इन कामों के लिए कुल 5 बार एडवांस ले सकते हैं।

5. विशेष परिस्थितियां: EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा अधिसूचित किसी विशेष संकट या आपात स्थिति में सदस्य एक फाइनेंशियल ईयर (वित्तीय वर्ष) में 2 बार तक पीएफ एडवांस निकाल सकते हैं।

कितने प्रतिशत फंड निकाल सकते हैं?

EPFO की ताजा गाइडलाइंस के मुताबिक, पीएफ खाते से एडवांस निकालने के लिए कर्मचारी का कम से कम 1 साल तक EPFO का सदस्य होना अनिवार्य है। पात्रता शर्तें पूरी होने पर सदस्य अपने पीएफ खाते में जमा कुल बैलेंस (कर्मचारी का हिस्सा + एम्प्लॉयर का हिस्सा + ब्याज) का 75% तक एडवांस निकाल सकते हैं।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

इस बात का ध्यान रखें कि पीएफ से लिया गया यह एडवांस आपके रिटायरमेंट फंड का हिस्सा होता है। इसलिए बहुत ज्यादा जरूरत होने पर ही इसका इस्तेमाल करें ताकि आपके बुढ़ापे की सामाजिक सुरक्षा प्रभावित न हो।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

Home Loan Affordability Rules: अगर आपकी टेक-होम सैलरी ₹1 लाख प्रति माह है, तो अपना सपनों का घर खरीदना काफी हद तक मुमकिन नजर आता है। लेकिन केवल बड़ी सैलरी होना ही इस बात की गारंटी नहीं है कि आप आसानी से होम लोन का बोझ उठा सकते हैं।

अक्सर बैंक आपकी योग्यता देखकर सैलरी के 50% से 55% तक की EMI अप्रूव कर देते हैं, लेकिन क्या उतनी EMI चुकाना आपकी जेब के लिए सुरक्षित है? जवाब है बिल्कुल नहीं!

आइए फाइनेंशियल एक्सपर्ट्स से आसान भाषा में समझते हैं कि ₹1 लाख की सैलरी पर आपको हर महीने कितनी EMI देनी चाहिए, और लोन लेने से पहले आपके पास डाउन पेमेंट व इमरजेंसी फंड के रूप में कितना कैश तैयार होना चाहिए।

1 लाख की सैलरी पर कितनी EMI है सुरक्षित?

बैंकिंग और रियल एस्टेट एक्सपर्ट्स की मानें तो बैंक भले ही आपको ज्यादा लोन दे दें, लेकिन आपको अपनी मंथली इनकम का 25% से 35% ही EMI में देना चाहिए।फोर्टेशिया रियल्टी के बिजनेस डेवलपमेंट जीएम केशव मंगला के अनुसार, सबसे सही फैसला यह होगा कि आपकी EMI ₹25,000 से ₹30,000 के बीच हो। इससे आपके पास घरेलू खर्च, बचत और इमरजेंसी के लिए पर्याप्त पैसा बचेगा। नाइ्वो मनी के फाउंडर हर्ष सोनी के मुताबिक, EMI को अधिकतम ₹35,000 प्रति माह तक रखा जा सकता है।

सैलरी के बंटवारे का सही फॉर्मूला (₹35,000 EMI के आधार पर):

₹35,000: होम लोन EMI

₹43,000: घर के जरूरी और रोजाना के खर्च

₹22,000: एसआईपी (SIP), बचत और इमरजेंसी फंड

लोन लेने से पहले जेब में होना चाहिए इतना ‘अपफ्रंट कैश’

होम लोन लेते समय केवल EMI की किश्त देखना काफी नहीं है। मकान की चाबी हाथ में आने से पहले आपको अपने पास से भारी रकम खर्च करनी पड़ती है:

डाउन पेमेंट: ₹30 लाख तक की प्रॉपर्टी पर लगभग 10% और ₹75 लाख तक की प्रॉपर्टी पर 20% रकम अपनी जेब से डाउन पेमेंट के रूप में देनी होती है।

रजिस्ट्री व स्टाम्प ड्यूटी: प्रॉपर्टी की कुल वैल्यू का 5% से 8% अलग से स्टाम्प ड्यूटी और रजिस्ट्रेशन फीस में जाता है, जिसे बैंक लोन में कवर नहीं करते।

इंटीरियर और मेंटेनेंस: नया मकान लेने के बाद इंटीरियर कार्य, मेंटेनेंस और सोसाइटी चार्जेस के खर्च भी अलग से तैयार रखने होते हैं।

इमरजेंसी फंड भूलकर भी न करें नजरअंदाज

एक्सपर्ट्स के मुताबिक, लोन का आवेदन करने से पहले आपके पास कम से कम 6 से 12 महीने के जरूरी खर्च और EMI के बराबर इमरजेंसी फंड होना ही चाहिए। अगर आपकी EMI और महीने का घर खर्च मिलाकर ₹60,000 से ₹70,000 है, तो आपके बैंक खाते में कम से कम ₹3.6 लाख से ₹8.4 लाख का इमरजेंसी फंड अलग से सुरक्षित जमा होना चाहिए।

₹50 लाख के घर के लिए पहले से कितने पैसों की होगी जरूरत?

अगर आप ₹50 लाख का घर खरीदने का प्लान बना रहे हैं, तो आपको लोन पास होने से पहले करीब ₹16 लाख से ₹18 लाख की नगद रकम तैयार रखनी होगी:

डाउन पेमेंट (20%): ₹10 लाख

रजिस्ट्री/अन्य खर्च (5-8%): ₹2.5 – ₹4 लाख

इमरजेंसी फंड: ₹3.6 – ₹4.2 लाख

कुल अपफ्रंट कैश रिक्वायरमेंट = ₹16 लाख से ₹18 लाख

घर खरीदने के चक्कर में न रोकें दूसरे लक्ष्य

नया घर खरीदना एक बड़ा सपना है, लेकिन इसके चक्कर में अपने बच्चे की पढ़ाई का फंड, खुद के रिटायरमेंट की SIP या इमरजेंसी सेविंग्स को पूरी तरह बंद कर देना भारी भूल साबित हो सकता है। वित्तीय योजना ऐसी बनाएं कि हर महीने आपकी EMI आराम से कटे और आपकी बाकी लाइफस्टाइल व निवेश बिना किसी तनाव के चलता रहे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Silver Price: इंटरनेशनल मार्केट में सोना-चांदी धड़ाम, इन तीन फैक्टर का दिखा असर

Gold Silver Price: अंतरराष्ट्रीय बाजार में 10 सितंबर को सोने और चांदी की कीमतों में तेज गिरावट आई। बढ़ती बॉन्ड यील्ड और मजबूत डॉलर ने बुलियन पर दबाव बनाया। वहीं, कच्चे तेल की बढ़ती कीमतों से महंगाई की चिंता बढ़ी है। इससे अमेरिकी फेडरल रिजर्व की सख्त पॉलिसी की उम्मीद भी बढ़ी है।

कॉमेक्स गोल्ड गुरुवार शाम कारोबार में 1.68% गिरकर 4,386 डॉलर प्रति औंस से नीचे आ गया। वहीं, चांदी 5.37% गिरकर 65 डॉलर प्रति औंस से नीचे रही।

घरेलू बाजार में भी दबाव दिखा। अक्टूबर कॉन्ट्रैक्ट का गोल्ड फ्यूचर्स शाम के कारोबार में करीब 1% गिरकर ₹1,52,249 प्रति 10 ग्राम पर आ गया। वहीं, चांदी 3.63% गिरकर ₹2,35,347 प्रति किलोग्राम पर रही।

सोने पर क्यों बढ़ा दबाव?

LKP Securities के VP रिसर्च एनालिस्ट जतिन त्रिवेदी के मुताबिक, सोने में कारोबार कमजोर और उतार-चढ़ाव वाला रहा। ऊपरी स्तरों पर मुनाफावसूली देखने को मिली। इसकी बड़ी वजह बॉन्ड यील्ड और डॉलर इंडेक्स में बढ़ोतरी रही।

गुरुवार को डॉलर रुपया के मुकाबले 38 पैसे मजबूत होकर 95.46 के स्तर पर बंद हुआ। वहीं, ब्रेंट क्रूड की कीमत 102 डॉलर के स्तर से ऊपर चली गई।

त्रिवेदी के मुताबिक, कच्चे तेल की ऊंची कीमतों से महंगाई की चिंता बनी हुई है। इससे फेड की सख्त पॉलिसी की उम्मीद बढ़ रही है। इसका दबाव सोने पर पड़ रहा है।

उनका कहना है कि मजबूत डॉलर और ब्याज दरों में बढ़ोतरी की उम्मीद के बीच ऊंचे स्तरों पर सोने पर दबाव बना रह सकता है। घरेलू बाजार में सोने की रेंज ₹1,51,500 से ₹1,55,000 के बीच रह सकती है।

गोल्ड प्राइस का आउटलुक कैसा है

अब बाजार की नजर फेडरल रिजर्व के अगले फैसले पर है। इस हफ्ते आने वाले PCE Price Index के आंकड़े महंगाई की स्थिति का संकेत देंगे। इससे अगले हफ्ते होने वाली फेड बैठक से पहले ब्याज दरों को लेकर बाजार की उम्मीदें तय हो सकती हैं।

Anand Rathi Share and Stock Brokers की रिसर्च एनालिस्ट वेदिका नार्वेकर के मुताबिक, कच्चे तेल की कीमतों में रिकवरी सोने पर फिर दबाव बना रही है। फिलहाल बाजार में तेजी को लेकर ज्यादा भरोसा नहीं है। निवेशक फेड के अगले कदम को लेकर स्पष्टता का इंतजार कर रहे हैं।

गोल्ड ETF में रिकॉर्ड निवेश

दूसरी तरफ, गोल्ड ETF में निवेश का रुझान मजबूत बना हुआ है। अगस्त 2026 में गोल्ड ETF में 18 अरब डॉलर का निवेश आया। यह अब तक का दूसरा सबसे बड़ा मासिक इनफ्लो है।

इससे ग्लोबल गोल्ड ETF होल्डिंग बढ़कर 4,189 टन के रिकॉर्ड स्तर पर पहुंच गई। यह फरवरी 2026 के 4,176 टन के पिछले रिकॉर्ड से भी ज्यादा है।

नार्वेकर के मुताबिक, बढ़ती बॉन्ड यील्ड और महंगे कच्चे तेल का दबाव सोने पर बना हुआ है। साथ ही, अमेरिका की वित्तीय स्थिति को लेकर चिंता भी बढ़ रही है। ऐसे में ब्याज दरों में बढ़ोतरी की उम्मीद के बावजूद सोने की सेफ हेवन डिमांड को कुछ सपोर्ट मिल रहा है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Citroen Aircross X, Basalt X updated with wider variant lineup

Citroen Aircross X, Basalt X updated with wider variant lineup
Citroen Basalt and Aircross

Citroen has expanded the powertrain lineup on the Aircross X and Basalt X models, making the turbocharged engine more affordable while also extending the naturally aspirated engine to higher-spec trims of both models. Citroen has also updated the eC3X electric hatchback with some additional range along with introducing new flexible EMI options for all three models. Let’s look at all the updates in closer detail. 

Citroen Basalt X, Aircross X powertrain lineup expanded 

Until now, both the Aircross X and the Basalt X got the 110hp, 1.2-litre 3-cylinder turbocharged petrol engine from the mid-spec Plus trim onwards. This latest update now makes it available on the base trim, bringing down the price of the turbocharged variant by Rs 1.50 lakh and Rs 1.58 lakh on the Aircross X and the Basalt X respectively.  

At the same time, the 82hp, naturally aspirated version of the same engine has now been extended to the top Max trim, offering buyers a more affordable engine option but with all the bells and whistles of the top trim. Notably, the naturally aspirated petrol engine can also be had in CNG-spec on any trim, although Citroen hasn’t revealed exact specifications or prices of the CNG variants. 

Aircross X variants Price (ex-showroom)Basalt X variantsPrice (ex-showromm)
YouRs 8.89 lakh YouRs 8.55 lakh 
Turbo You 7-seatRs 10.49 lakh Turbo YouRs 9.99 lakh 
PlusRs 9.99 lakh PlusRs 9.99 lakh 
Turbo PlusRs 11.99 lakh Turbo PlusRs 11.57 lakh 
Max 5-seatRs 11.62 lakh Turbo AT PlusRs 12.82 lakh 
Turbo Max 5-seatRs 12.42 lakh Max Rs 11.34 lah 
Turbo Max 7-seatRs 13.35 lakh Turbo Max Rs 12.62 lakh 
Turbo Max AT 5-seatRs 14.14 lakh Turbo AT Max Rs 13.89 lakh 
Turbo Max AT 7-seatRs 14.52 lakh   

The base-spec You trim of both models also get a Comfort Edition package. This adds an ambient lighting package, a 10.25-inch touchscreen and beige leatherette upholstery from the higher trims for an additional Rs 20,000. 

Citroen eC3 X updated with more range 

Alongside the Aircross X and Basalt X’s expanded powertrain lineup, the eC3 X now offers up to 330km of MIDC claimed range, up from 325km. Citroen says this has been achieved by using the energy more effectively, likely through a software update. 

eC3 X variantPrice (ex-showroom)
Live Rs 11.99 lakh 
Live (O)Rs 12.35 lakh 
ShineRs 13.26 lakh 

The eC3 X is now also available under the BaaS program, under which the ex-showroom price starts at Rs 6.99 lakh and Rs 2.26 is charged per km of usage. 

New EMI options introduced for all models 

To make these new variants more accessible, Citroen is also offering a step-up finance scheme with loan tenures of up to seven years, which lowers EMI outflow in the initial years compared to a regular loan structure. Under this scheme, EMIs start from Rs 9,999 for the BasaltX range and Rs 10,555 for the AircrossX range in the first year. The EMI amounts are applicable for the first year of the step-up finance scheme considering 20 percent down payment.