

Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
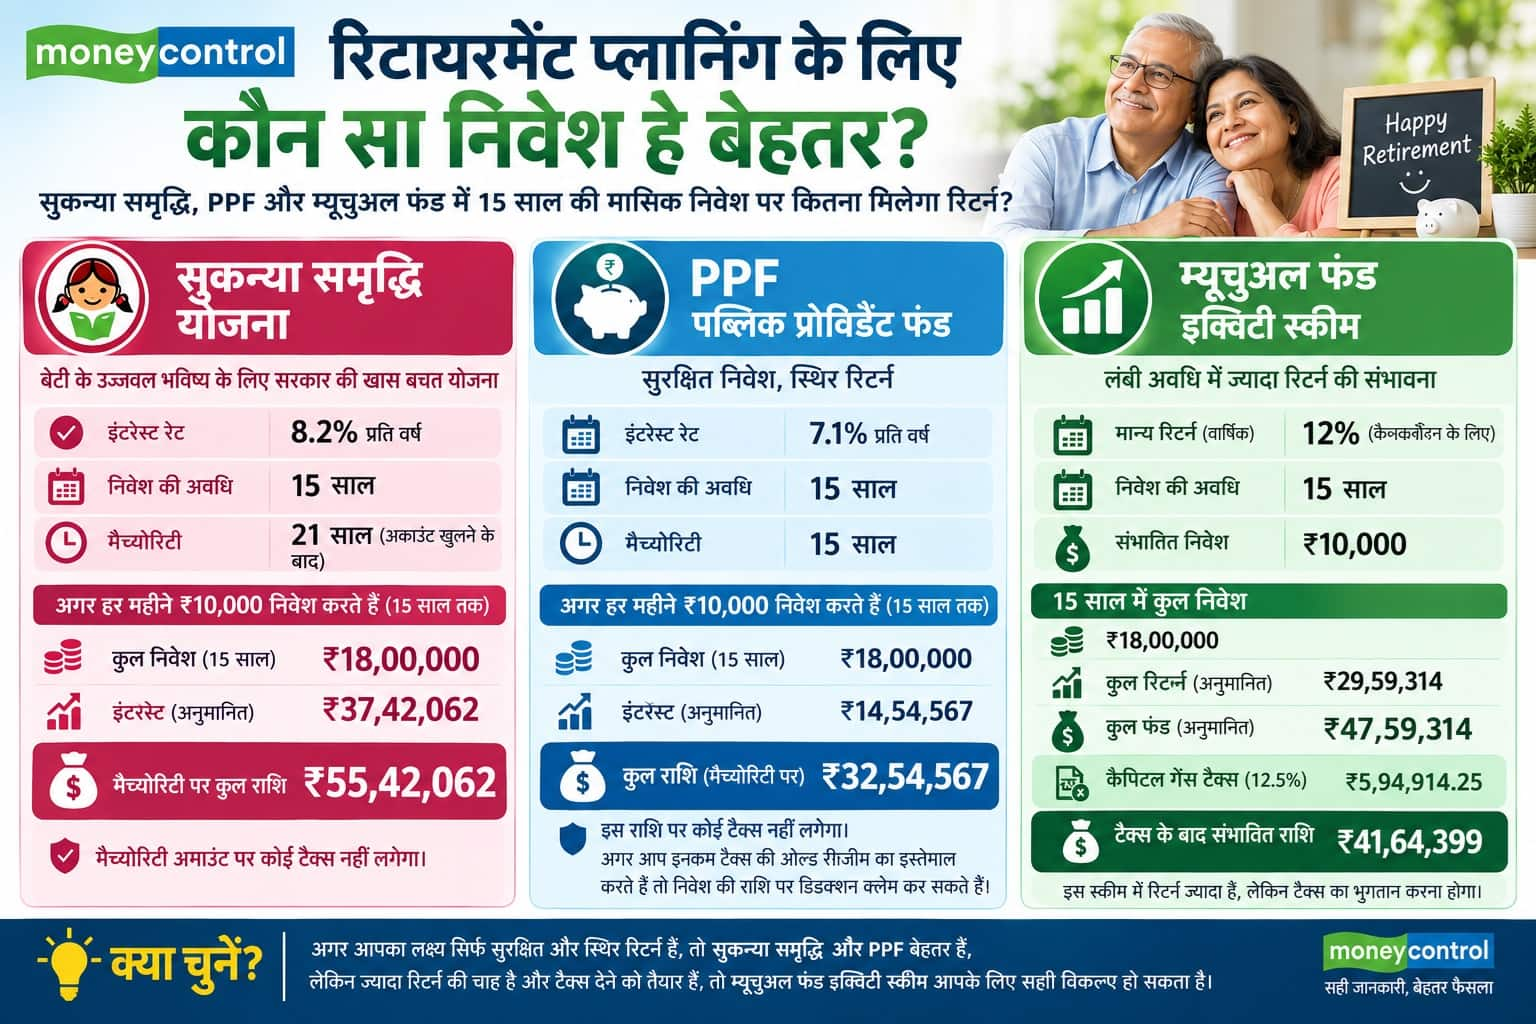
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।

₹10 लाख की कार खरीदें या पैसा निवेश करें? 5 साल में कितना हो सकता है फायदा-नुकसान, पूरा हिसाब समझिए

Car vs Investment: कार खरीदना कई लोगों का सपना होता है। लेकिन इस फैसले का असर आपकी जेब पर भी पड़ता है। कार खरीदने के बाद उसकी कीमत घटती है। साथ ही पेट्रोल, इंश्योरेंस और मेंटेनेंस पर भी पैसा खर्च होता है। दूसरी तरफ, यही ₹10 लाख निवेश कर दिए जाएं तो 5 साल में अच्छी रकम बन सकती है। ऐसे में सवाल है कि कार खरीदना बेहतर है या पैसे को बढ़ने का मौका देना?

₹10 लाख निवेश करने पर कितना पैसा बनेगा?

मान लीजिए आपके पास ₹10 लाख हैं। आप इस रकम को 5 साल के लिए निवेश करते हैं। अब रिटर्न के अलग-अलग अनुमान से समझते हैं कि आपकी रकम कितनी हो सकती है।

अगर सालाना 8% रिटर्न मिलता है, तो 5 साल बाद ₹10 लाख बढ़कर करीब ₹14.69 लाख हो जाएंगे। इस तरह आपको लगभग ₹4.69 लाख का फायदा होगा।

वहीं, 10% सालाना रिटर्न पर रकम करीब ₹16.11 लाख हो सकती है। यानी ₹6.11 लाख की बढ़त। अगर सालाना रिटर्न 12% रहा, तो 5 साल बाद कुल रकम करीब ₹17.62 लाख हो सकती है। इस स्थिति में मुनाफा लगभग ₹7.62 लाख होगा।

सालाना रिटर्नशुरुआती निवेश5 साल बाद कुल रकमअनुमानित मुनाफा
8%₹10,00,000₹14,69,000₹4,69,000
10%₹10,00,000₹16,11,000₹6,11,000
12%₹10,00,000₹17,62,000₹7,62,000

नोट : यह कैलकुलेशन कंपाउंडिंग के आधार पर है। शेयर बाजार या म्यूचुअल फंड में रिटर्न तय नहीं होता। असल नतीजा निवेश के विकल्प और बाजार के प्रदर्शन पर निर्भर करेगा।

कार खरीदने पर 5 साल में कितना खर्च होगा?

अब कार का हिसाब समझते हैं। मान लीजिए आप ₹10 लाख की कार खरीदते हैं और 5 साल तक उसे चलाते हैं। इस दौरान कार की कीमत घटेगी। इसे डेप्रिसिएशन कहते हैं। इसके अलावा इंश्योरेंस और सर्विस पर भी खर्च होगा।

उदाहरण के लिए, मान लेते हैं कि 5 साल बाद कार की रीसेल वैल्यू ₹5 लाख रह जाती है। यानी उसकी कीमत में ₹5 लाख की कमी आई। इसके अलावा, 5 साल में इंश्योरेंस पर करीब ₹1 लाख और सर्विस व मेंटेनेंस पर ₹75,000 खर्च होते हैं।

₹10 लाख की कार खरीदने पर 5 साल का खर्च

खर्च का हिसाबअनुमानित रकम
कार की खरीद कीमत₹10,00,000
5 साल बाद रीसेल वैल्यू₹5,00,000
कार की कीमत में कमी₹5,00,000
5 साल का इंश्योरेंस खर्च₹1,00,000
सर्विस और मेंटेनेंस₹75,000
5 साल की कुल लागत₹6,75,000

नोट: ये अनुमानित खर्च और वैल्यू हैं। इसमें पेट्रोल-डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है।

इस हिसाब से कार रखने की लागत 5 साल में करीब ₹6.75 लाख बैठती है। इसमें पेट्रोल या डीजल, पार्किंग, टोल और लोन का ब्याज शामिल नहीं है। असल खर्च कार के मॉडल और इस्तेमाल के हिसाब से अलग हो सकता है।

दोनों विकल्पों में कितना फर्क पड़ेगा?

अब दोनों की तुलना करते हैं। अगर आप ₹10 लाख निवेश करते हैं और सालाना 10% रिटर्न मिलता है, तो 5 साल बाद रकम करीब ₹16.11 लाख हो सकती है।

दूसरी तरफ, कार खरीदने पर 5 साल बाद उसकी अनुमानित कीमत ₹5 लाख रह जाती है। यानी एक तरफ निवेश की रकम बढ़ रही है, जबकि दूसरी तरफ कार की कीमत घट रही है।

सिर्फ निवेश की रकम और कार की रीसेल वैल्यू देखें, तो दोनों के बीच ₹11.11 लाख का अंतर होगा। कार के इंश्योरेंस और मेंटेनेंस पर खर्च हुए ₹1.75 लाख भी जोड़ दें, तो इस उदाहरण में वित्तीय अंतर करीब ₹12.86 लाख तक पहुंचता है।

लेकिन यह पूरी तरह समान आधार पर की गई तुलना नहीं है। निवेश करने वाले व्यक्ति के पास कार नहीं होगी। उसे आने-जाने के लिए दूसरे साधनों पर खर्च करना पड़ सकता है। वहीं, कार खरीदने वाले को निजी गाड़ी की सुविधा मिलेगी। इसलिए अंतिम फैसला लेते समय इस पहलू को भी देखना जरूरी है।

क्या कार खरीदने के बजाय निवेश करना बेहतर है?

यह आपकी जरूरत पर निर्भर करता है। अगर रोज ऑफिस जाने या परिवार के साथ सफर करने के लिए कार जरूरी है, तो इसे सिर्फ खर्च मानना सही नहीं होगा। कार से समय बचता है और आने-जाने में सुविधा मिलती है।

लेकिन अगर कार खरीदने से आपकी बचत खत्म हो रही है या घर, बच्चों की पढ़ाई और रिटायरमेंट जैसे लक्ष्यों के लिए पैसा कम पड़ सकता है, तो फैसला टालने पर विचार किया जा सकता है। एक विकल्प यह भी है कि आप कम कीमत की कार खरीदें और बाकी रकम निवेश करें। या फिर एकमुश्त 10 लाख आप निवेश कर सकते हैं। और कार लोन ले सकते हैं।

Personal Loan EMI: ₹5 लाख के लोन पर कितना ब्याज देना पड़ेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PF Withdrawal: EPFO का बड़ा तोहफा: अब पीएफ खाते से निकाल सकेंगे 75% एडवांस! जानिए ये नए नियम

EPFO Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन के अंशधारकों के लिए पीएफ खाते से पैसे निकालने के नियमों को और आसान बना दिया गया है। कर्मचारी भविष्य निधि योजना के तहत, अब बीमारी, बच्चों की पढ़ाई, शादी और घर खरीदने जैसी जरूरतों के लिए पीएफ कॉर्पस से बड़ा हिस्सा निकाला जा सकता है।

नए नियमों के मुताबिक, आंशिक निकासी के समय कर्मचारियों को अपने पात्र पीएफ बैलेंस का कम से कम 25% हिस्सा खाते में बनाए रखना अनिवार्य होगा। बाकी का 75% तक पैसा संबंधित श्रेणी की शर्तों के आधार पर निकाला जा सकता है।

क्या है 25 प्रतिशत मिनिमम बैलेंस का गणित?

पीएफ खाते में 25% बैलेंस बनाए रखने का मतलब कोई तय रकम (जैसे- 25,000 या 50,000 रुपये) नहीं है, बल्कि यह आपके कुल इलिजिबल पीएफ बैलेंस पर निर्भर करता है।

जैसे अगर आपके पीएफ खाते में कुल पात्र बैलेंस ₹1 लाख है, तो ₹25,000 खाते में ही रहेंगे और आप अधिकतम ₹75,000 तक निकाल सकते हैं।

इलिजिबल बैलेंस में क्या शामिल है: इस बैलेंस में कर्मचारी का अंशदान, नियोक्ता का अंशदान और इस पर जमा हुआ ब्याज शामिल है।

नियम का उद्देश्य: EPFO ने यह 25% मिनिमम बैलेंस का प्रावधान इसलिए लागू किया है ताकि बार-बार पैसा निकालने से रिटायरमेंट के लिए जमा हो रहा कॉर्पस पूरी तरह खत्म न हो जाए।

कब निकाल सकते हैं पूरा पैसा: ध्यान दें कि यह नियम यह नहीं कहता कि बचा हुआ 25% पैसा कभी नहीं मिलेगा। नए प्रावधानों के तहत एक साल बाद विशेष परिस्थितियों में इसे भी निकाला जा सकता है। इसके अलावा, रिटायरमेंट, स्थायी विकलांगता, छंटनी, वीआरएस (VRS) या विदेश बसने जैसी स्थितियों में 100% पीएफ निकासी की अनुमति अलग से है।

आवश्यक सामाजिक जरूरतें

सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा स्वीकृत कॉमन फ्रेमवर्क के तहत अब आंशिक निकासी के लिए न्यूनतम सेवा अवधि केवल 12 महीने कर दी गई है।

1. बीमारी

सेवा की शर्त: 12 महीने

कितनी बार निकाल सकते हैं: एक वित्तीय वर्ष में अधिकतम 3 बार

2. पढ़ाई

सेवा की शर्त: 12 महीने

कितनी बार निकाल सकते हैं: पूरी सर्विस के दौरान अधिकतम 10 बार

3. शादी

सेवा की शर्त: 12 महीने

कितनी बार निकाल सकते हैं: पूरी सर्विस के दौरान अधिकतम 5 बार

घर और होम लोन से जुड़ी जरूरतें

आवास से जुड़ी आवश्यकताओं के लिए भी पीएफ से पैसा निकालने की प्रक्रिया बेहद आसान कर दी गई है:

किन कामों के लिए मिलेगा पैसा: घर या प्लॉट/साइट खरीदने, घर का निर्माण कराने, होम लोन चुकाने और मौजूदा मकान की मरम्मत या रेनोवेशन कराने के लिए।

शर्त और सीमा: 12 महीने की कुल सदस्यता के बाद इसके लिए आवेदन किया जा सकता है। पूरी सर्विस अवधि के दौरान हाउसिंग कैटेगरी में अधिकतम 5 बार निकासी की अनुमति है।

चूंकि यह नियम घर की जरूरतों के लिए पीएफ के इस्तेमाल की छूट देता है, लेकिन रिटायरमेंट फंड का इस्तेमाल करने से भविष्य में मिलने वाले कंपाउंडिंग यानी ब्याज पर ब्याज का नुकसान भी होता है।

विशेष परिस्थितियां

तीसरी कैटेगरी ‘विशेष परिस्थितियों’ की है, जिसके दायरे को और बढ़ा दिया गया है। इसके तहत सदस्य को बिना कोई खास वजह बताए भी आंशिक निकासी के लिए आवेदन करने की छूट दी गई है। इसमें अनिवार्य मिनिमम बैलेंस (25%) और लागू फ्रीक्वेंसी को ध्यान में रखते हुए पात्र बैलेंस का इस्तेमाल किया जा सकता है।

रिटायरमेंट फंड का रखें ध्यान

नए नियम पीएफ का पैसा निकालना आसान बनाते हैं, लेकिन यह आपकी रिटायरमेंट की बचत है। यदि कोई कर्मचारी बार-बार अधिकतम सीमा तक पैसा निकालता है, तो भले ही उसकी तात्कालिक ज़रूरत पूरी हो जाए, लेकिन रिटायरमेंट के समय उसका फंड काफी छोटा रह जाएगा। इसलिए 25% का मिनिमम बैलेंस एक बेसिक बैकअप सुरक्षा कवच की तरह काम करता है।

8th Pay Commission: डीए, पे-स्केल, सैलरी, पेंशन और इंक्रीमेंट… 8वें वेतन आयोग से क्या-क्या उम्मीदें? जानिए पूरा लेखा-जोखा

FD Rates: ₹5 लाख की FD कराएं तो 1, 3 और 5 साल में कितना पैसा मिलेगा? समझिए पूरा कैलकुलेशन

अगर आपके पास ₹5 लाख हैं और आप इसे तय समय के लिए निवेश करना चाहते हैं, तो बैंक की FD एक अच्छा विकल्प हो सकती है। इसमें तय अवधि के लिए पैसा जमा किया जाता है। बैंक इस रकम पर ब्याज देता है। हालांकि, FD कराने से पहले यह जानना जरूरी है कि आपका पैसा कितने समय में कितना बढ़ेगा।

आइए, SBI की ब्याज दरों के आधार पर समझते हैं कि ₹5 लाख की FD कराने पर 1 साल, 3 साल और 5 साल में कितनी रकम मिल सकती है।

₹5 लाख की FD पर 1 साल में कितना मिलेगा?

मान लीजिए कि आप SBI में ₹5 लाख की FD एक साल के लिए कराते हैं। इस अवधि के लिए 6.25% सालाना ब्याज दर है। तिमाही कंपाउंडिंग के हिसाब से एक साल में करीब ₹31,990 का ब्याज बन सकता है। यानी एक साल बाद आपको कुल लगभग ₹5,31,990 मिलेंगे।

3 साल की FD में कितनी रकम बनेगी?

अगर आप ₹5 लाख की FD तीन साल के लिए कराते हैं, तो ब्याज के साथ आपकी जमा रकम भी बढ़ती रहेगी। इसे कंपाउंडिंग कहते हैं। SBI की तीन साल की FD पर 6.30% सालाना ब्याज दर के हिसाब से तीन साल में करीब ₹1,03,131 का ब्याज मिल सकता है। इस तरह मैच्योरिटी पर कुल रकम लगभग ₹6,03,131 होगी।

5 साल की FD पर कितना ब्याज मिलेगा?

अब बात पांच साल की FD की। इस अवधि में पैसा जमा रखने पर आपको लंबे समय तक ब्याज कमाने का मौका मिलता है। SBI की पांच साल की FD पर 6.05% सालाना ब्याज दर मानकर चलें, तो तिमाही कंपाउंडिंग के हिसाब से करीब ₹1,75,088 का ब्याज बन सकता है। यानी पांच साल बाद कुल रकम लगभग ₹6,75,088 हो सकती है।

₹5 लाख की FD का पूरा हिसाब

FD की अवधिजमा रकमअनुमानित ब्याज
मैच्योरिटी पर कुल रकम

1 साल₹5,00,000₹31,990₹5,31,990
3 साल₹5,00,000₹1,03,131₹6,03,131
5 साल₹5,00,000₹1,75,088₹6,75,088

नोट: कैलकुलेशन SBI की उदाहरण के तौर पर बताई गई ब्याज दरों और तिमाही कंपाउंडिंग पर आधारित है। वास्तविक रकम FD खोलने की तारीख और बैंक की शर्तों के अनुसार अलग हो सकती है। टैक्स और TDS शामिल नहीं हैं।

FD कराने से पहले इन बातों का रखें ध्यान

FD कराने से पहले बैंक की ब्याज दर पर ध्यान देना जरूरी है। अलग-अलग अवधि के लिए दरें अलग हो सकती हैं। साथ ही, यह भी देखें कि समय से पहले FD तोड़ने पर कितना जुर्माना लग सकता है। अगर आपको बीच में पैसों की जरूरत पड़ सकती है, तो पूरी रकम एक ही FD में जमा करने के बजाय अलग-अलग अवधि की FD करा सकते हैं।

FD से मिलने वाला ब्याज टैक्स के दायरे में भी आ सकता है। इसलिए सिर्फ मैच्योरिटी की रकम देखकर फैसला न लें। टैक्स के बाद आपके पास कितनी रकम बचेगी, इस पर भी ध्यान दें।

एक साल, तीन साल या पांच साल, कौन-सी FD बेहतर है?

इसका जवाब आपकी जरूरत पर निर्भर करता है। अगर आपको एक साल के भीतर पैसे की जरूरत पड़ सकती है, तो छोटी अवधि की FD आपके काम आ सकती है।

वहीं, अगर आप तीन या पांच साल तक पैसा नहीं निकालना चाहते, तो लंबी अवधि की FD पर मिलने वाले कुल ब्याज की तुलना कर सकते हैं। फैसला करते समय ब्याज दर के साथ अपनी जरूरत और पैसों की उपलब्धता का भी ध्यान रखना चाहिए।

Bank FD: ₹10 लाख अकाउंट में है? कैसे करें FD की ज्यादा रिटर्न के साथ सुरक्षित रहें आपका पैसा, जानिए

SIP Calculator: हर महीने ₹1000 की SIP से 20 साल में कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: हर किसी के पास निवेश करने के लिए बड़ी रकम नहीं होती। लेकिन इसका मतलब ये नहीं कि आप निवेश शुरू ही न करें। अगर आप हर महीने सिर्फ ₹1,000 बचा सकते हैं, तो भी सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) शुरू कर सकते हैं।

अब सवाल है कि हर महीने ₹1,000 निवेश करने पर 20 साल बाद कितना पैसा मिलेगा? इसका जवाब निर्भर करेगा आपकी SIP पर मिलने वाले रिटर्न पर। म्यूचुअल फंड ने लॉन्ग टर्म में औसतन 12% का रिटर्न दिया है। हालांकि, कुछ मिडकैप और स्मॉलकैप फंड इससे ज्यादा रिटर्न दे सकते हैं। इनमें जोखिम थोड़ा ज्यादा होता है। वहीं, कुछ फंड का रिटर्न 10% के आसपास भी है, जो अमूमन सुरक्षित लगाते हैं।

20 साल में अपनी जेब से कितने पैसे लगाएंगे?

अगर आप हर महीने ₹1,000 निवेश करते हैं, तो सालभर में ₹12,000 जमा होंगे। इसी तरह 20 साल में आप कुल ₹2.40 लाख निवेश करेंगे।

लेकिन 20 साल बाद आपके पास सिर्फ इतने ही पैसे नहीं होंगे। निवेश पर मिलने वाला रिटर्न भी आपकी रकम में जुड़ता रहेगा। फिर उस बढ़ी रकम पर भी रिटर्न मिलेगा। इसे कंपाउंडिंग कहते हैं। लंबे समय तक निवेश करने पर इसका असर साफ दिखाई देता है।

10% रिटर्न मिला तो कितना पैसा बनेगा?

मान लीजिए कि आपके निवेश पर हर साल औसतन 10% रिटर्न मिलता है। ऐसे में 20 साल बाद आपके पास करीब ₹7.18 लाख हो सकते हैं। इस दौरान आप अपनी जेब से कुल ₹2.40 लाख लगाएंगे। बाकी करीब ₹4.78 लाख रिटर्न से जुड़ेंगे। यानी आपने हर महीने सिर्फ ₹1,000 निवेश किए, लेकिन लंबे समय में आपका फंड लगाए गए पैसों से काफी बड़ा हो सकता है।

12% रिटर्न पर कितना बनेगा फंड?

अगर सालाना रिटर्न 12% मिलता है, तो? इस हिसाब से 20 साल बाद आपका फंड करीब ₹9.11 लाख हो सकता है। आपका कुल निवेश फिर भी ₹2.40 लाख ही रहेगा। बाकी करीब ₹6.71 लाख रिटर्न से बनेंगे। यहां रिटर्न में सिर्फ 2 प्रतिशत अंक का अंतर है, लेकिन 20 साल बाद बनने वाले फंड में करीब ₹2 लाख का बड़ा फर्क आ जाता है।

15% रिटर्न मिला तो कितनी होगी रकम?

अगर सालाना रिटर्न औसतन 15% रहा, तो 20 साल बाद आपका फंड करीब ₹13.12 लाख हो सकता है। इस दौरान आप कुल ₹2.40 लाख निवेश करेंगे। बाकी करीब ₹10.72 लाख रिटर्न से जुड़ेंगे। हालांकि, लंबी अवधि में 15% रिटर्न मिलना अमूमन मुश्किल होता है। इसके लिए ज्यादा जोखिम उठाने वाले फंड में निवेश करना पड़ सकता है।

₹1,000 की SIP पर रिटर्न का हिसाब

सालाना रिटर्न20 साल बाद कुल फंडकुल निवेशअनुमानित रिटर्न
10%₹7.18 लाख₹2.40 लाख₹4.78 लाख
12%₹9.11 लाख₹2.40 लाख₹6.71 लाख
15%₹13.12 लाख₹2.40 लाख₹10.72 लाख

नोट: यह कैलकुलेशन हर महीने के अंत में ₹1,000 निवेश करने और अनुमानित सालाना रिटर्न के आधार पर है। वास्तविक रिटर्न और अंतिम फंड अलग हो सकते हैं।

कम पैसों से निवेश शुरू करना क्यों जरूरी है?

कई लोग सोचते हैं कि जब कमाई बढ़ेगी, तभी निवेश शुरू करेंगे। लेकिन इस इंतजार में कई साल निकल जाते हैं। दूसरी तरफ, छोटी रकम से शुरुआत करने पर निवेश की आदत बन जाती है।

बाद में कमाई बढ़ने पर आप हर महीने निवेश की रकम भी बढ़ा सकते हैं। उदाहरण के लिए, शुरुआत ₹1,000 से की और फिर इसे ₹1,500 या ₹2,000 महीने तक बढ़ा दिया। इससे लंबे समय में बड़ा फंड बनाने में मदद मिल सकती है।

Retiring at 45: जल्द रिटायरमेंट की तैयारी! नौकरी छोड़ने से पहले कर लें ये कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

मंथली सिर्फ ₹12550 का निवेश 15 साल तक, तैयार हो जाएगा 72 लाख रुपये का फंड

आजकल बेटियों को लेकर लोगों की सोच बदल रही है। बेटियां हर क्षेत्र में नाम करा रही हैं। विज्ञान, खेल, कला, इंजीनियरिंग, मीडिया, डिफेंस, एजुकेशन सहित करीब हर क्षेत्र में उनकी मौजूदगी बढ़ रही है। माता-पिता को सिर्फ उन्हें सक्षम बनाने पर फोकस करना है। अगर आप की भी बेटी है तो आप उसके बेहतर फ्यूचर के लिए आज ही एक बड़ा कदम उठा सकते हैं। सुकन्या समृद्धि योजना (एससवाय) में निवेश शुरू कर आप बेटी के हायर एजुकेशन के लिए बड़ा फंड तैयार कर सकते हैं।

सिर्फ 15 साल तक स्कीम में करना होगा निवेश 

Sukanya Samriddhi Yojana (SSY) सरकार की योजना है। इसलिए इसमें निवेश पूरी तरह से सुरक्षित है। इस योजना का शेयर बाजार से कोई संबंध नहीं है। इसका मतलब है कि इस योजना में आपके निवेश पर शेयर बाजार में होने वाले उतार-चढ़ाव का कोई असर नहीं पड़ता है। इस योजना में आपको सिर्फ 15 साल तक निवेश करना है। इस स्कीम में आपका इनवेस्टमेंट 21 साल में मैच्योर हो जाएगा। इसका मतलब है कि अगर आप बेटी के जन्म के ठीक बाद इस स्कीम में निवेश शुरू करते हैं तो बेटी के 21 साल के होने पर उसके लिए बड़ा फंड उपलब्ध होगा।

बेटी के हायर एजुकेशन के लिए आसानी से तैयार होता है बड़ा फंड

SSY से मिले पैसे से बेटी अपने भविष्य को बेहतर बना सकती है। वह अपनी पसंद के हिसाब से उच्च शिक्षा हासिल कर सकती है। वह पढ़ाई के लिए विदेश जा सकती है। उसे अपने सपने पूरे करने के लिए किसी की मदद पर निर्भर नहीं रहना पड़ेगा। इसका मतलब है कि अपनी बेटी के लिए माता-पिता की छोटी सी शुरुआत उसकी सफलता के लिए बड़ा रास्ता बना सकती है।

10 साल तक की बेटी के लिए स्कीम में किया जा सकता है निवेश

सुकन्या समृ्द्धि योजना का फायदा कोई व्यक्ति अपनी दो बेटियों तक के लिए उठा सकता है। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए। इस योजना में आप जितनी जल्द निवेश शुरू करेंगे आपके लिए उतना बड़ा फंड तैयार होने की संभावना होगी। अगर आप बड़ा फंड तैयार करना चाहते हैं तो बेटी के जन्म के ठीक बाद इस स्कीम में निवेश शुरू कर सकते हैं। यह स्कीम इनकम टैक्स एक्ट के सेक्शन 80सी के तहत भी आती है। इसका मतलब है कि इसमें निवेश के अमाउंट पर आप डिडक्शन क्लेम कर सकते हैं। लेकिन, यह फायदा सिर्फ इनकम टैक्स की पुरानी रीजीम का इस्तेमाल करने वाले लोगों के लिए उपलब्ध है।

यह सबसे ज्यादा इंटरेस्ट रेट वाली सरकारी स्कीमों में शामिल 

इस स्कीम का इंटरेस्ट रेट अभी सालाना 8.2 फीसदी है। यह सभी सरकारी इनवेस्टमेंट स्कीमों में सबसे ज्यादा इंटरेस्ट रेट वाली स्कीम है। सरकार हर तिमाही इंटरेस्ट रेट की समीक्षा करती है। इस स्कीम में एक साल में मैक्सिमम 1.5 लाख रुपये निवेश करने की इजाजत है। अगर इसे मंथली इनवेस्टमेंट में बांटा जाए तो यह 12,500 रुपये आता है। चूंकि, यह लंबी अवधि की स्कीम है, जिससे इस स्कीम को कंपाउंडिंग का काफी फायदा मिलता है। इसका मतलब है कि आपके पैसे पर मिलने वाला इंटरेस्ट हर महीने मूलधन में जुड़ता जाता है और फिर उस पर आपको इंटरेस्ट मिलता रहता है।

मंथली 12500 निवेश करने पर बनेगा 71.8 लाख रुपये का फंड

अगर बेटी के जन्म के ठीक बाद आप इस स्कीम में निवेश शुरू करते हैं तो उसके 21 साल के होने तक बड़ा फंड तैयार हो जाता है। अगर आप हर महीने 12,500 रुपये का निवेश करते हैं तो 15 साल तक आप 22.5 लाख रुपये का कुल निवेश करेंगे। इस पर 8.2 फीसदी का सालाना इंटरेस्ट मिलेगा। 21 साल बाद आपकी बेटी के लिए 71.8 लाख रुपये का फंड तैयार हो जाएगा। इसमें 22.5 लाख रुपये के आपके निवेश पर 49.3 लाख रुपये का इंटरेस्ट शामिल है।

इनवेस्टर अपनी क्षमता के हिसाब से कम अमाउंट भी कर सकता है निवेश

अगर कोई व्यक्ति इस स्कीम में बेटी के 2 साल के होने पर निवेश शुरू करता है और हर महीने सिर्फ 10,000 रुपये का निवेश करता है तो 15 साल तक निवेश करने के बाद 21 साल में स्कीम में मैच्योर हो जाएगी। मैच्योरिटी पर बेटी के लिए 55,42,062 रुपये का फंड तैयार हो जाएगा। इसमें कुल निवेश का 18,00,000 रुपये और इंटरेस्ट का 37,42,062 रुपये शामिल हैं। खास बात यह है कि इस स्कीम के मैच्योरिटी अमाउंट पर किसी तरह का टैक्स नहीं लगता है। इसका मतलब है कि पूरा पैसा आपके हाथ में आता है।

FD Rates Hike: सीनियर सिटीजन्स को FD पर मिल रहा 8.50% तक ब्याज, जानें ₹10 लाख फिक्स करने पर कितनी होगी कमाई

FD Rate Hike: भारतीय रिजर्व बैंक की मौद्रिक नीति समिति ने बुधवार, 7 अक्टूबर को अपनी बैठक में रेपो रेट को 25 बेसिस पॉइंट्स बढ़ाकर 5.25 प्रतिशत से 5.50 प्रतिशत कर दिया है। इस फैसले के बाद बैंकों द्वारा अपनी फिक्स्ड डिपॉजिट (FD) की ब्याज दरों में संशोधन करने की उम्मीद है।

विशेषज्ञों का कहना है कि कुछ बैंक आरबीआई की नीति घोषणा के कुछ दिनों के भीतर अपनी एफडी दरों में संशोधन कर सकते हैं, जबकि अन्य को ऐसा करने में कई हफ्ते लग सकते हैं।

यह समय काफी हद तक प्रत्येक बैंक की फंडिंग आवश्यकताओं और लिक्विडिटी की स्थिति पर निर्भर करता है। विभिन्न बैंकों की दरों की तुलना करना और सही अवधि चुनना जोखिम को कम रखते हुए ब्याज आय को अधिकतम करने में मदद कर सकता है।

विभिन्न बैंकों में वरिष्ठ नागरिकों को मिल रही उच्चतम FD ब्याज दरें

1. स्मॉल फाइनेंस बैंक

  • इक्विटास स्मॉल फाइनेंस बैंक: 8.50% तक
  • ईएसएएफ स्मॉल फाइनेंस बैंक: 8.50% तक
  • सूर्योदय स्मॉल फाइनेंस बैंक: 8.50% तक
  • जना स्मॉल फाइनेंस बैंक: 8.30% तक
  • उज्जीवन स्मॉल फाइनेंस बैंक: 8.30% तक
  • शिवालिक स्मॉल फाइनेंस बैंक: 8.25% तक
  • उत्कर्ष स्मॉल फाइनेंस बैंक: 8.25% तक
  • एयू स्मॉल फाइनेंस बैंक: 7.90% तक
  • स्लाइस स्मॉल फाइनेंस बैंक: 7.75% तक

2. प्राइवेट सेक्टर के बैंक

  • डीसीबी बैंक: 8.00% तक
  • बंधन बैंक: 7.95% तक
  • एसबीएम बैंक इंडिया: 7.80% तक
  • एक्सिस बैंक: 7.25% तक
  • कोटक महिंद्रा बैंक: 7.15% तक
  • एचडीएफसी बैंक: 7.10% तक
  • आईसीआईसीआई बैंक: 7.10% तक
  • आईडीबीआई बैंक: 7.05% तक

3. सरकारी बैंक

  • बैंक ऑफ इंडिया: 7.45% तक
  • बैंक ऑफ बड़ौदा: 7.25% तक
  • इंडियन ओवरसीज बैंक: 7.10% तक
  • पंजाब नेशनल बैंक: 7.10% तक
  • स्टेट बैंक ऑफ इंडिया (SBI): 7.05% तक
  • यूनियन बैंक ऑफ इंडिया: 7.05% तक

4. विदेशी बैंक

  • स्टैंडर्ड चार्टर्ड बैंक: 7.10% तक
  • ड्यूश बैंक: 7.00% तक
  • एचएसबीसी बैंक: 6.00% तक

₹10 लाख की FD पर 3 और 5 साल में कितनी होगी कमाई?

अगर आप ₹10 लाख की राशि को 3 साल या 5 साल की अवधि के लिए फिक्स्ड डिपॉजिट (FD) करते हैं, तो 8.5%, 8% और 7.5% की ब्याज दरों पर मिलने वाला कुल ब्याज और मैच्योरिटी अमाउंट काफी आकर्षक हो जाता है।

3 साल की अवधि के लिए ₹10 लाख का निवेश करने पर 8.5% ब्याज दर के हिसाब से आपको करीब ₹2,77,289 का ब्याज मिलेगा। अगर ब्याज दर 8% है, तो कुल ब्याज ₹2,59,712 होगा, और 7.5% की दर पर 3 साल में आपको ₹2,42,297 का ब्याज प्राप्त होगा।

वही अगर आप लंबे समय यानी 5 साल के लिए ₹10 लाख फिक्स करते हैं, तो कंपाउंडिंग का फायदा और ज्यादा बढ़कर मिलता है। 8.5% की उच्चतम ब्याज दर पर 5 साल में आपको सीधे ₹5,03,656 का ब्याज मिलेगा, जिससे आपका पैसा बढ़कर ₹15,03,656 हो जाएगा। 8% ब्याज दर पर 5 साल का कुल ब्याज ₹4,69,328 (कुल मैच्योरिटी: ₹14,69,328) बनता है, जबकि 7.5% की दर पर 5 साल में ₹4,35,629 की कमाई ब्याज से होगी (कुल मैच्योरिटी: ₹14,35,629)।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

‘3 से 4 साल में चाहिए 1 करोड़…’ जानिए अंकुर वारिकू ने किस ‘कॉस्टली मनी मिस्टेक’ से बचने की दी सलाह

हर कोई चाहता है कि उसकी बचत तेजी से बढ़े और वह जल्द से जल्द आर्थिक रूप से मजबूत बन जाए। कोई अपना घर खरीदने का सपना देखता है, तो कोई करोड़पति बनकर आरामदायक जिंदगी जीना चाहता है। लेकिन जब बड़े वित्तीय लक्ष्य को पूरा करने के लिए समय बहुत कम तय कर लिया जाता है, तो यही उम्मीद चिंता का कारण बन सकती है। उद्यमी और कंटेंट क्रिएटर अंकुर वारिकू ने हाल ही में एक महिला का ईमेल साझा किया, जो अगले तीन से चार साल में ₹1 करोड़ का फंड तैयार करना चाहती थीं।

खास बात यह है कि महिला के पास पहले से ₹25 लाख की बचत थी और वह कई वर्षों से निवेश भी कर रही थीं। इसके बावजूद उनका लक्ष्य वारिकू को जल्द अमीर बनने की सोच का उदाहरण लगा।

₹25 लाख की बचत के बाद भी क्यों थी करोड़पति बनने की जल्दी?

अंकुर वारिकू ने अपने LinkedIn पोस्ट में बताया कि महिला की आर्थिक स्थिति अच्छी थी। उनके पास स्थिर नौकरी, अच्छी कमाई और निवेश का अनुभव भी था। वह पहले ही ₹25 लाख का फंड बना चुकी थीं, जिसे वारिकू ने एक अच्छी उपलब्धि बताया।

इसके बाद भी महिला अगले तीन से चार वर्षों में ₹1 करोड़ तक पहुंचना चाहती थीं। वारिकू के मुताबिक, इस तरह की इच्छा काफी आम है, लेकिन कम समय में बहुत बड़ी रकम जुटाने की उम्मीद करना व्यावहारिक सोच नहीं है।

उनकी बात का मकसद बचत के लक्ष्य को गलत बताना नहीं, बल्कि यह समझाना था कि पैसे बढ़ाने की प्रक्रिया में जल्दबाजी करना कई बार निराशा पैदा कर सकता है।

निवेश में कंपाउंडिंग समझना काफी नहीं

वारिकू ने निवेश के एक अहम सिद्धांत कंपाउंडिंग पर भी जोर दिया। इसमें निवेश से मिलने वाला रिटर्न आगे चलकर खुद भी रिटर्न कमाने लगता है। समय के साथ यह प्रक्रिया बचत को बढ़ाने में महत्वपूर्ण भूमिका निभा सकती है।

हालांकि, शुरुआत में इसका असर बहुत धीमा दिखाई दे सकता है। निवेशक नियमित रूप से पैसा लगाते हैं, लेकिन उन्हें उम्मीद के मुताबिक तेजी से बढ़ोतरी नजर नहीं आती। ऐसे में कई लोग अधीर हो जाते हैं और अपने लक्ष्य या निवेश की रणनीति को लेकर परेशान होने लगते हैं।

वारिकू का कहना है कि कंपाउंडिंग को समझना और अपनी बचत पर उसका वास्तविक असर महसूस करना दो अलग-अलग बातें हैं।

युवाओं को क्यों रखना चाहिए लंबी अवधि का नजरिया?

वारिकू के मुताबिक, 20 या 30 की उम्र में निवेश शुरू करने वाले लोगों ने अक्सर अपनी रकम पर 15 से 20 वर्षों तक कंपाउंडिंग का असर नहीं देखा होता। इसलिए उन्हें शुरुआत में यह प्रक्रिया धीमी लग सकती है।

लेकिन लंबी अवधि में नियमित निवेश और समय का संयोजन धन जुटाने में अहम भूमिका निभा सकता है। इसका मतलब यह नहीं कि हर निवेश से निश्चित रिटर्न मिलेगा। बाजार का प्रदर्शन, निवेश की राशि और जोखिम जैसे कारक भी परिणामों को प्रभावित करते हैं।

करोड़पति बनने के लिए सिर्फ बड़ा लक्ष्य नहीं, धैर्य भी जरूरी

इस पूरे मामले से एक अहम सीख मिलती है कि आर्थिक सफलता की योजना बनाते समय लक्ष्य के साथ उसकी समयसीमा भी वास्तविकता के आधार पर तय करनी चाहिए। ₹1 करोड़ का फंड बनाना एक अच्छा वित्तीय लक्ष्य हो सकता है, लेकिन उसे हासिल करने के लिए अपनी आय, मौजूदा बचत, निवेश और जोखिम उठाने की क्षमता को ध्यान में रखना जरूरी है।

Nobel Peace Prize 2026: भारतीय मूल की नावी पिल्लई को मिला शांति का नोबेल, जानें कौन हैं और क्यों चुनी गईं

SIP Calculator: बच्चे के जन्म पर ₹2000 की SIP, 18 साल बाद कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: बच्चे के जन्म के साथ ही माता-पिता के सामने एक लंबी लिस्ट आ जाती है। पढ़ाई, कॉलेज, करियर और आगे की जरूरतें। इनमें से ज्यादातर खर्च आज छोटे लगते हैं, लेकिन 15-18 साल बाद इनकी रकम काफी बड़ी हो सकती है। ऐसे में छोटी उम्र से निवेश शुरू करना बड़ा फर्क पैदा कर सकता है।

मान लीजिए बच्चे के जन्म के साथ ही उसके नाम से हर महीने 2,000 रुपये की SIP शुरू की गई। रकम बहुत बड़ी नहीं है। परिवार के मासिक बजट पर भी इसका बहुत ज्यादा दबाव नहीं पड़ेगा। लेकिन 18 साल का समय इस छोटी रकम को अच्छी-खासी पूंजी में बदल सकता है।

10% रिटर्न मिला तो करीब 11.5 लाख रुपये

अगर इस SIP से लंबी अवधि में औसतन 10% सालाना रिटर्न मिलता है, तो 18 साल बाद करीब 11.53 लाख रुपये का फंड तैयार हो सकता है। यानी 4.32 लाख रुपये आपका लगाया हुआ पैसा होगा, जबकि करीब 7.21 लाख रुपये रिटर्न से बनेंगे। यहां समय सबसे बड़ा फैक्टर है। निवेश की अवधि 18 साल होने की वजह से रिटर्न पर भी आगे रिटर्न मिलता रहता है।

12% रिटर्न पर रकम 14 लाख के पार

अब अगर लंबी अवधि में औसत रिटर्न 12% सालाना रहा, तो तस्वीर और मजबूत हो जाती है। 2,000 रुपये की यही मंथली SIP 18 साल बाद करीब 14.23 लाख रुपये का फंड बना सकती है। इसमें भी कुल योगदान सिर्फ 4.32 लाख रुपये रहेगा। करीब 9.91 लाख रुपये की रकम निवेश से मिलने वाले रिटर्न से बनेगी।

15% रिटर्न मिला तो करीब 20 लाख रुपये

सबसे तेज तस्वीर तब बनती है जब निवेश पर औसतन 15% सालाना रिटर्न मिलता है। ऐसी स्थिति में 2,000 रुपये की SIP 18 साल बाद करीब 19.65 लाख रुपये तक पहुंच सकती है। यहां कुल निवेश वही 4.32 लाख रुपये है। लेकिन रिटर्न करीब 15.33 लाख रुपये हो जाता है। यही वह जगह है जहां कंपाउंडिंग का असर साफ दिखाई देता है। निवेश की रकम छोटी है, लेकिन समय लंबा होने के कारण रिटर्न को भी बढ़ने के लिए पर्याप्त वक्त मिलता है।

18 साल बाद कितना पैसा?

रिटर्नकुल निवेश18 साल बाद फंडमुनाफा
10%₹4.32 लाख₹11.53 लाख₹7.21 लाख
12%₹4.32 लाख₹14.23 लाख₹9.91 लाख
15%₹4.32 लाख₹19.65 लाख₹15.33 लाख

नोट: 10%, 12% और 15% सिर्फ संभावित रिटर्न हैं। असल रिटर्न बाजार के हिसाब से कम या ज्यादा हो सकता है।

सिर्फ 2,000 रुपये पर रुकना जरूरी नहीं

2,000 रुपये की SIP को शुरुआत मान सकते हैं। जैसे-जैसे परिवार की आय बढ़े, SIP की रकम भी बढ़ाई जा सकती है। मान लीजिए कुछ साल बाद मासिक SIP 2,000 से बढ़ाकर 3,000 या 5,000 रुपये कर दी जाती है। तब 18 साल के अंत में बनने वाला फंड काफी बड़ा हो सकता है।

इसे स्टेप-अप SIP के जरिए भी प्लान किया जा सकता है, जिसमें आमदनी बढ़ने के साथ निवेश की रकम धीरे-धीरे बढ़ाई जाती है। इसका फायदा यह है कि शुरुआत में परिवार पर ज्यादा बोझ नहीं पड़ता। और बाद में बढ़ती आय के साथ बच्चे का फाइनेंशियल लक्ष्य भी बड़ा किया जा सकता है।

PPF vs Bank FD: बेहतर रिटर्न के लिए कौन-सा विकल्प है बेस्ट? 6 पॉइंट्स में समझे पूरा गणित

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।