

FD Interest Calculator: ₹1 लाख की FD 10 साल बाद कितनी होगी? समझिए ब्याज का पूरा हिसाब

FD Interest Calculator: अगर आपके पास ₹1 लाख की एकमुश्त रकम है और आप इसे 10 साल के लिए निवेश करना चाहते हैं, तो FD एक विकल्प हो सकता है। खासकर, शेयर बाजार में भारी उतार-चढ़ाव को देखते हुए। हालांकि, FD में सिर्फ ब्याज दर देखना काफी नहीं है। यह भी समझना जरूरी है कि ब्याज कैसे जुड़ता है और 10 साल में आपकी रकम कितनी हो सकती है।

मान लीजिए आपको 10 साल की FD पर 7% सालाना ब्याज मिलता है। अगर यह क्युमुलेटिव FD है और ब्याज को FD में ही जुड़ने दिया जाता है, तो कंपाउंडिंग का फायदा मिलता है। इस स्थिति में ₹1 लाख की रकम 10 साल बाद करीब ₹2 लाख हो सकती है।

अलग-अलग ब्याज दर पर कितना पैसा बनेगा?

10 साल की अवधि और तिमाही कंपाउंडिंग मानें, तो अलग-अलग ब्याज दर पर ₹1 लाख की रकम लगभग इतनी हो सकती है:

सालाना ब्याज10 साल बाद रकमकुल ब्याज
6%₹1.81 लाख₹81,400
7%₹1.91 लाख₹90,600
7%₹2.00 लाख₹1.00 लाख
7.50%₹2.10 लाख₹1.10 लाख
8%₹2.21 लाख₹1.21 लाख

इस कैलकुलेशन से पता चलता है कि लंबी अवधि में ब्याज दर का छोटा अंतर भी रकम पर असर डालता है। उदाहरण के लिए, 6% की जगह 8% ब्याज मिलने पर 10 साल बाद रकम करीब ₹39,400 ज्यादा हो सकती है।

कंपाउंडिंग का क्या फायदा है?

क्युमुलेटिव FD में ब्याज नियमित तौर पर आपके खाते में नहीं आता। वह FD में जुड़ता रहता है। इसके बाद अगले चक्र का ब्याज मूल रकम के साथ जुड़ी ब्याज की रकम पर भी मिलता है।

यही कंपाउंडिंग है। लंबी अवधि में इसका असर ज्यादा साफ दिखाई देता है। इसलिए FD चुनते समय सिर्फ शुरुआती ब्याज दर नहीं, बल्कि ब्याज के भुगतान और कंपाउंडिंग के तरीके को भी देखना चाहिए।

हर महीने ब्याज चाहिए तो?

अगर आपका मकसद हर महीने इनकम लेना है, तो मंथली इंटरेस्ट पेआउट वाली FD अलग विकल्प है। इसमें ब्याज नियमित तौर पर आपके बैंक खाते में आ सकता है।

इस स्थिति में ब्याज FD में वापस नहीं जुड़ता। इसलिए 10 साल बाद मिलने वाली मैच्योरिटी रकम क्युमुलेटिव FD से अलग होगी। बदले में आपको निवेश के दौरान नियमित ब्याज मिलता रहेगा।

10 साल की FD करने से पहले ये बातें देखें

लंबी अवधि की FD करते समय ब्याज दर के साथ कुछ दूसरी शर्तें भी देखनी चाहिए। FD क्युमुलेटिव है या मंथली पेआउट वाली, समय से पहले निकालने पर क्या नियम हैं और प्रीमैच्योर क्लोजर पर कितना ब्याज मिलेगा, इन बातों का असर आपके रिटर्न पर पड़ सकता है।

FD से मिलने वाला ब्याज टैक्स के दायरे में आता है। इस पर आपके इनकम स्लैब के हिसाब से टैक्स लग सकता है। इस बात का भी ध्यान रखना चाहिए।

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
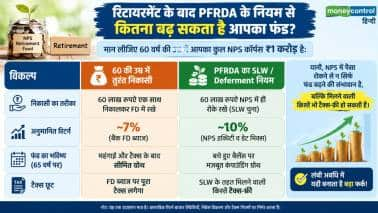
रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

NPS Post Retirement Growth & PFRDA Rules: नेशनल पेंशन सिस्टम (NPS) को लेकर ज्यादातर लोग सोचते हैं कि 60 साल की उम्र होते ही सारा पैसा निकालकर खाते को बंद कर देना चाहिए। हालांकि, पेंशन फंड रेगुलेटर(PFRDA) का नियम कुछ अलग ही सुविधा देता है। अगर आप रिटायरमेंट के तुरंत बाद पूरा पैसा नहीं निकालते हैं, तो आपका फंड 60 की उम्र के बाद भी बाजार में निवेशित रहकर बंपर रिटर्न देता रहता है।

PFRDA के ‘डेफरमेंट’ और ‘सिस्टमैटिक लंपसम विड्रॉल’ जैसे विकल्पों का इस्तेमाल करके पेंशनभोगी 75 साल की उम्र तक अपने NPS कॉर्पस पर शानदार कंपाउंडिंग का लाभ उठा सकते हैं।

60 की उम्र के बाद कैसे बढ़ता है NPS का पैसा?

रिटायरमेंट के समय सब्सक्राइबर के पास अपने कुल कॉर्पस को संभालने के दो ऐसे विकल्प होते हैं, जो उनके पैसे को लगातार बढ़ाना जारी रखते हैं:

1. निकासी टालने की सुविधा(डेफरमेंट): आप अपने एनपीएस खाते की लंपसम निकासी या एन्युटी खरीद को 75 साल की उम्र तक टाल सकते हैं। जब तक आपका पैसा एनपीएस खाते में रहेगा, वह इक्विटी (E) और कॉर्पोरेट/गवर्नमेंट बॉन्ड्स (C & G) में निवेशित रहेगा और उस पर सालाना 8% से 12% तक का मार्केट-लिंक्ड रिटर्न मिलता रहेगा।

2. सिस्टमैटिक लंपसम विड्रॉल (चरणबद्ध निकासी): PFRDA का यह नियम आपको एक साथ 60% लंपसम निकालने के बजाय उसे मासिक, तिमाही, छमाही या सालाना आधार पर किश्तों में निकालने की छूट देता है। जो रकम आपके खाते में बची रहेगी, उस पर लगातार ब्याज और ग्रोथ मिलती रहेगी।

Bank Open Sunday: कल रविवार को भी खुलेंगे बैंक! जानिए RBI ने क्यों जारी किया ये बड़ा आदेश

तुरंत पैसा निकालने पर क्यों होता है भारी नुकसान?

अगर कोई सब्सक्राइबर 60 की उम्र में हड़बड़ी में अपना 60% लंपसम फंड निकालकर बैंक सेविंग्स अकाउंट या साधारण बैंक एफडी में रख देता है, तो उसे दो बड़े नुकसान होते हैं:

कम ब्याज दर: बैंक एफडी आमतौर पर 6.5% से 7.5% के बीच ब्याज देती हैं, जबकि एनपीएस के लॉन्ग-टर्म पोर्टफोलियो में 9% से 11% तक की ग्रोथ की संभावना बनी रहती है।

टैक्स की मार: एनपीएस से निकाला गया 60% लंपसम पैसा पूरी तरह टैक्स-फ्री होता है, लेकिन जब आप उस पैसे को एफडी में जमा करते हैं, तो उससे मिलने वाला ब्याज आपके टैक्स स्लैब के हिसाब से पूरी तरह टैक्स योग्य हो जाता है।

रिटायरमेंट के बाद PFRDA के नियम से कितना बढ़ सकता है आपका फंड?

मान लीजिए 60 वर्ष की उम्र में आपका कुल NPS कॉर्पस ₹1 करोड़ है:

रिटायर होते ही न निकालें NPS का पूरा पैसा! 60 की उम्र के बाद भी मिलता है मोटा ब्याज, जानिए PFRDA का ये नियम

रिटायरमेंट पर NPS सब्सक्राइबर ध्यान रखें ये 3 बातें

 1. कम से कम 40% एन्युटी खरीदना जरूरी: नियमों के अनुसार, कुल कॉर्पस का कम से कम 40% हिस्सा एन्युटी खरीदने में जाता है, जिससे आपको आजीवन मासिक पेंशन मिलती है।

2. 75 साल तक खाता चालू रखने की छूट: आप 75 वर्ष की आयु तक कभी भी अपना लंपसम हिस्सा निकाल सकते हैं या पेंशन शुरू करवा सकते हैं।

3. नॉमिनेशन अपडेट रखें: रिटायरमेंट के समय अपने खाते में सही नॉमिनी और बैंक खाते की जानकारी अपडेट रखें ताकि SLW या पेंशन किश्तें बिना रुके सीधे खाते में आ सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

FEMA उल्लंघन मामले में मास्टर टैलेंट एडुसर्विसेज के खिलाफ RBI की कार्रवाई

केंद्रीय जांच एजेंसी ईडी यानी प्रवर्तन निदेशालय (ED) की जांच के बाद मास्टर टैलेंट एडुसर्विसेज से जुड़े FEMA उल्लंघनों के मामले में भारतीय रिजर्व बैंक (RBI) ने 17 सितंबर, 2026 को कंपाउंडिंग ऑर्डर जारी किया। यह आदेश FEMA, 1999 की धारा 15 के तहत जारी किया गया।

विदेशी निवेश से जुड़ी रिपोर्टिंग में देरी का मामला

जांच एजेंसी के मुताबिक, जांच में FEMA के तहत कई तरह के उल्लंघन सामने आए थे। इनमें मुख्य रूप से विदेशी निवेश और विदेशी देनदारियों से संबंधित रिपोर्टिंग में देरी शामिल थी।

विदेशी आवक राशि की ARF फॉर्म में रिपोर्टिंग में देरी हुई थी, जिसमें करीब 6.23 करोड़ रुपये की राशि शामिल थी। एक अन्य मामले में ARF की रिपोर्टिंग में देरी हुई थी, जिसमें करीब 6.82 करोड़ रुपये राशि शामिल थी।

जांच में इन मामलों में भी रिपोर्टिंग में देर का पता चला

FC-GPR फॉर्म की रिपोर्टिंग में भी देरी हुई ती, जिसमें करीब 6.23 करोड़ रुपये राशि शामिल थी। एक अन्य FC-GPR रिपोर्टिंग में भी देरी हुई थी, जिसमें करीब 94.48 लाख रुपये की राशि शामिल थी। इसके अलावा Annual Return on Foreign Liabilities and Assets (FLA) की रिपोर्टिंग में भी देरी हुई थी। FEMA के विभिन्न प्रावधानों के तहत FLA फॉर्म की रिपोर्टिंग में भी देरी सामने आई।

RBI ने 1.77 लाख रुपये में किया कंपाउंडिंग

ED की जांच के बाद कंपनी ने FEMA के तहत सामने आए उल्लंघनों की कंपाउंडिंग के लिए RBI में आवेदन किया था। इसके बाद ED ने RBI को कंपाउंडिंग पर कोई आपत्ति नहीं होने की जानकारी दी। जांच एजेंसी ईडी की सहमति के आधार पर RBI ने 17 सितंबर 2026 को इन उल्लंघनों को 1,77,310 रुपये एकमुश्त भुगतान के साथ कंपाउंड कर दिया। इसके साथ ही जिन FEMA उल्लंघनों की कंपाउंडिंग की गई है, उनके संबंध में ईडी की जांच और आगे की कार्यवाही समाप्त हो गई है।

शंकर आनंद

SIP में नुकसान हो रहा है तो क्या बंद कर दें? म्यूचुअल फंड एक्सपर्ट ने दी ये खास सलाह

Mutual Fund SIP Investment Rules: शेयर बाजार में गिरावट आते ही म्यूचुअल फंड निवेशक अक्सर घबरा जाते हैं। खासकर जब SIP का रिटर्न 3 से 5 साल तक निगेटिव या बेहद मामूली दिखता है, तो मन में पहला सवाल यही आता है कि, क्या फंड में कोई खराबी आ गई है या यह सिर्फ बाजार की सुस्ती है?

म्यूचुअल फंड में शेयर, सोना और एफडी के जरिए आखिर निवेशक संपत्ति क्यों बनाते हैं और इस सफर में किन गलतियों से बचना चाहिए? Moneycontrol के साथ खास बातचीत में DSP म्यूचुअल फंड के एग्जीक्यूटिव डायरेक्टर और इन्वेस्टमेंट स्ट्रैटेजिस्ट साहिल कपूर ने एसआईपी, पोर्टफोलियो ओवरलैप, फंड मैनेजर के बदलने और फंड से निकलने के सही समय पर खुलकर बात की है।

3-5 साल तक SIP का रिटर्न खराब रहे, तो क्या फंड बेकार है?

साहिल कपूर के मुताबिक, सिर्फ कुछ सालों का खराब रिटर्न इस बात का सबूत नहीं है कि फंड खराब है। सबसे पहले आपको ‘बाजार की सुस्ती’ और ‘फंड की खराबी’ में फर्क समझना होगा।

DSP के एक ऐतिहासिक अध्ययन में पाया गया कि 10 साल की SIP चलाने वाले 95% निवेशकों को शुरुआती 5 सालों में कभी न कभी बुरे दौर का सामना करना पड़ा। वहीं 81% एसआईपी का रिटर्न किसी न किसी मोड़ पर निगेटिव भी हुआ। लेकिन राहत की बात यह है कि पूरे 10 साल का समय पूरा होने पर 99% एसआईपी ने डेट फंड्स (FDs) को पछाड़कर शानदार रिटर्न दिया।

खुद से ये सवाल पूछें कि क्या फंड अपने बेंचमार्क से लगातार पिछड़ रहा है? क्या फंड मैनेजर या निवेश का तरीका बदल गया है? अगर फंड की रणनीति सही है और सुस्ती केवल बाजार के चक्र की वजह से है, तो धैर्य बनाए रखना ही समझदारी है।

पैसों की तंगी हो तो क्या करें? SIP रोकें या पैसा निकालें

अगर अचानक आपकी आमदनी कम हो जाए या पैसों की जरूरत पड़े, तो साहिल कपूर का कहना है कि पहला मकसद वित्तीय रूप से सुरक्षित रहना है, न कि हर हाल में एसआईपी जारी रखना।

पहले से जमा पैसों को निकालने से कंपाउंडिंग का चक्र टूट जाता है। इसलिए पैसा निकालने के बजाय नई एसआईपी को कुछ समय के लिए रोकना ज्यादा बेहतर विकल्प है। अपने लॉन्ग-टर्म इक्विटी पोर्टफोलियो को इमरजेंसी के भरोसे न छोड़ें। हालांकि, अगर सच में पैसों की सख्त जरूरत है, तो पोर्टफोलियो आपके काम आने के लिए ही बना है।

हाल में तगड़ा रिटर्न देने वाले फंड्स में तुरंत पैसा लगाना सही है?

किसी फंड ने पिछले 1-2 सालों में 100% या 200% का रिटर्न दिया है, तो आंख मूंदकर उसमें पैसा न लगाएं। अमेरिका के इस फंड ने 1998 में 196% का रिटर्न दिया, जिसे देखकर 1999 में निवेशकों ने 731 मिलियन डॉलर उसमें झोंक दिए। नतीजा? 1998 से 2003 के बीच फंड ने तो 8.3% सालाना रिटर्न दिया, लेकिन देरी से घुसे आम निवेशकों को औसतन -11.9% का नुकसान उठाना पड़ा।

रिटर्न कहां से आया है कंपनी की कमाई से या सिर्फ बाजार की तेजी से? साथ ही हमेशा वैल्यूएशन देखकर ही एंट्री लें।

फ्लेक्सीकैप फंड के साथ दूसरे फंड लेना कितना सही?

अगर आपके पास पहले से फ्लेक्सीकैप फंड है, तो नया फंड लेने से पहले सावधान रहें। DSP के अध्ययन के अनुसार, एक औसत फ्लेक्सीकैप फंड का पोर्टफोलियो:

  • लार्जकैप फंड से: 63.8% मैच करता है।
  • लार्ज एंड मिडकैप से: 71.5% मैच करता है।
  • बैलेंस्ड एडवांटेज से: 75.3% मैच करता है।

यानी नया फंड खरीदने पर आपको सिर्फ 25 से 36% ही नए शेयर मिलते हैं। अलग नाम के फंड खरीदने के बजाय ऐसा फंड चुनें जो सच में आपके पोर्टफोलियो में विविधता लाए।

फंड मैनेजर बदल जाए तो किस ट्रैक रिकॉर्ड पर भरोसा करें?

अध्ययन के मुताबिक, अलग-अलग कैटेगरी में मौजूदा फंड मैनेजर्स का औसत कार्यकाल अभी भी 3 साल से कम है। फंड का 10 साल का इतिहास आपको म्यूचुअल फंड हाउस और उसकी प्रक्रिया के बारे में बताता है, मौजूदा मैनेजर के बारे में नहीं। नए मैनेजर के आने के बाद पोर्टफोलियो में क्या बदलाव हुए और उनका पुराना ट्रैक रिकॉर्ड कैसा रहा है, इस पर नजर रखें।

म्यूचुअल फंड से बाहर निकलने का सही समय क्या है?

किसी फंड में 1 साल का खराब प्रदर्शन उसे बेचने की वजह नहीं होना चाहिए। आपको फंड से तब बाहर निकलना चाहिए जब:

  • फंड का मूल मकसद या निवेश का तरीका बदल जाए।
  • कोई प्रमुख फंड मैनेजर चला जाए जिस पर पूरी रणनीति टिकी थी।
  • फंड लगातार खराब फैसलों की वजह से पिछड़ रहा हो, न कि बाजार के चक्र की वजह से।
  • आपके पोर्टफोलियो में एक ही तरह के शेयरों की हिस्सेदारी बहुत ज्यादा बढ़ जाए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

SIP Calculator: सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) के जरिए हर महीने छोटी रकम निवेश करके भी समय के साथ बड़ा फंड तैयार किया जा सकता है। अगर आप हर महीने ₹1,000 की SIP करते हैं और आपका लक्ष्य ₹5 लाख का फंड बनाना है, तो इसमें कितना समय लगेगा?

इसका सीधा जवाब रिटर्न की दर पर निर्भर करता है। अगर सालाना रिटर्न 10%, 12% और 15% मानें, तो ₹5 लाख का लक्ष्य अलग-अलग समय में पूरा होगा। आइए तीनों मामलों का पूरा हिसाब समझते हैं।

तीनों कैलकुलेशन एक नजर में

सालाना रिटर्न₹5 लाख बनने में समयकुल निवेशरिटर्न से बनी रकम
10%16 साल 6 महीने₹1.98 लाख₹3.02 लाख
12%15 साल 1 महीना₹1.81 लाख₹3.19 लाख
15%13 साल 4 महीने₹1.60 लाख₹3.40 लाख

10% रिटर्न पर कितना समय लगेगा

अगर ₹1,000 की मासिक SIP पर औसतन 10% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 198 महीने यानी 16 साल 6 महीने में तैयार होगा। इस दौरान आप कुल ₹1.98 लाख निवेश करेंगे। बाकी करीब ₹3.02 लाख रिटर्न से जुड़ेंगे।

12% रिटर्न मिला, तो क्या होगा

अगर औसत सालाना रिटर्न 12% हो, तो ₹1,000 की SIP से ₹5 लाख का लक्ष्य करीब 181 महीने यानी 15 साल 1 महीने में पूरा होगा। इस अवधि में आपका कुल निवेश ₹1.81 लाख होगा। आपको करीब ₹3.19 लाख रिटर्न से मिलेंगे।

15% रिटर्न पर लक्ष्य कब पूरा होगा

अगर SIP पर औसतन 15% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 160 महीने यानी 13 साल 4 महीने में तैयार हो सकता है। इस दौरान कुल ₹1.60 लाख निवेश होगा। करीब ₹3.40 लाख रकम रिटर्न से बनेगी।

रिटर्न बढ़ने से लक्ष्य कितनी जल्दी पूरा होगा?

तीनों आंकड़ों को देखें तो 10% और 15% रिटर्न के बीच करीब 3 साल 2 महीने का अंतर है। यानी रिटर्न में 5 प्रतिशत अंक का अंतर लक्ष्य पूरा होने के समय में काफी बड़ा फर्क पैदा करता है।

वहीं कुल निवेश भी घटता है। 10% रिटर्न वाले अनुमान में ₹1.98 लाख निवेश से ₹5 लाख का फंड बनता है। 15% के अनुमान में ₹1.60 लाख निवेश से यही लक्ष्य पूरा होता है। बाकी रकम कंपाउंडिंग के जरिए तैयार होती है।

SIP बढ़ाने से लक्ष्य और जल्दी बन सकता है

अगर समय के साथ आपकी आमदनी बढ़ती है, तो SIP की रकम भी बढ़ाई जा सकती है। उदाहरण के लिए, शुरुआत ₹1,000 से करके बाद में इसे ₹1,500 या ₹2,000 किया जाए, तो ₹5 लाख का लक्ष्य पहले हासिल किया जा सकता है।

यानी SIP में सिर्फ रकम नहीं, समय और निवेश की निरंतरता भी बड़ा फर्क पैदा करती है। ₹1,000 से शुरुआत करने वाला निवेशक धीरे-धीरे SIP बढ़ाकर बड़े वित्तीय लक्ष्य की तरफ भी बढ़ सकता है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

iPhone 18 Pro की कीमत ₹1.64 लाख, FD या लंपसम में लगाएं तो कितना बनेगा पैसा? समझिए पूरा कैलकुलेशन

अमेरिकी टेक कंपनी Apple के नए iPhone 18 Pro की भारत में शुरुआती कीमत ₹1,64,900 है। सोशल मीडिया पर मीम चल रहा है कि अगर आप ₹1.64 लाख से आईफोन की जगह एक भैंस खरीदते हैं, तो ज्यादा फायदे में रहेंगे। 5 साल बाद आईफोन खराब होने लगेगा। वहीं भैंस तब तक कई बच्चे और दूध देकर आपका मुनाफा कई गुना बढ़ा चुकी होगी।

खैर, अगर मीम से हटकर बात करें तो इतना पैसा किसी प्रीमियम फोन पर खर्च करने के बजाय निवेश किया जाए, तो आने वाले वर्षों में यह रकम कितनी हो सकती है? इसे FD और एकमुश्त इक्विटी निवेश के जरिए समझते हैं।

इसके लिए ₹1,64,900 की शुरुआती रकम को 5, 10 और 15 साल के लिए निवेश करने का कैलकुलेशन किया गया है। FD के लिए 6.5% सालाना ब्याज और लंपसम निवेश के लिए औसतन 12% सालाना रिटर्न माना गया है।

अवधि6.5% पर FD का रिटर्न12% पर  लंपसम का रिटर्न
5 साल₹2.26 लाख₹2.91 लाख
10 साल₹3.10 लाख₹5.12 लाख
15 साल₹4.24 लाख₹9.03 लाख

नोट : FD का ब्याज बैंक की पॉलिसी और लंपसम का रिटर्न मार्केट की हालत के हिसाब से बदल सकता है।

5 साल बाद कितना पैसा बनेगा?

अगर ₹1,64,900 को 6.5% सालाना ब्याज वाली FD में रखा जाता है, तो 5 साल बाद यह रकम करीब ₹2.26 लाख हो सकती है। यानी करीब ₹61,000 की बढ़ोतरी होगी।

वहीं, इसी रकम को 12% सालाना रिटर्न के अनुमान पर एकमुश्त इक्विटी निवेश में लगाया जाए, तो 5 साल बाद करीब ₹2.91 लाख हो सकते हैं। इसमें शुरुआती रकम करीब ₹1.26 लाख बढ़ जाती है।

10 साल बाद कैसा हाल रहेगा?

समय बढ़ने के साथ कंपाउंडिंग का असर भी बढ़ता है। 6.5% सालाना ब्याज की दर से ₹1,64,900 की FD करीब ₹3.10 लाख हो सकती है।

अगर यही रकम 12% सालाना रिटर्न के अनुमान पर एकमुश्त निवेश की जाए, तो 10 साल बाद करीब ₹5.12 लाख हो सकती है। यानी FD के मुकाबले करीब ₹2 लाख ज्यादा रकम बन सकती है।

15 साल बाद की तस्वीर क्या है?

15 साल की अवधि में दोनों विकल्पों के बीच अंतर और बड़ा हो जाता है। 6.5% सालाना ब्याज के हिसाब से FD की रकम करीब ₹4.24 लाख हो सकती है।

दूसरी तरफ, 12% सालाना रिटर्न के अनुमान पर एकमुश्त निवेश करीब ₹9.03 लाख तक पहुंच सकता है। यानी ₹1.64 लाख की शुरुआती रकम करीब साढ़े पांच गुना हो सकती है।

iPhone खरीदने और निवेश के बीच फर्क

यह कैलकुलेशन दिखाता है कि ₹1.64 लाख की रकम को लंबे समय तक निवेश करने पर कंपाउंडिंग का फायदा कितना बड़ा हो सकता है। फोन खरीदने पर यह रकम एक प्रोडक्ट पर खर्च हो जाती है। वहीं निवेश में पैसा आगे भी कमाई कर सकता है।

हालांकि, इसका मतलब यह नहीं है कि फोन खरीदना हमेशा गलत फैसला है। अगर आपकी बचत, इमरजेंसी फंड और दूसरे वित्तीय लक्ष्य पहले से रास्ते पर हैं, तो आप को बेशक अपनी पसंद का फोन खरीद सकता है। लेकिन अगर ₹1.64 लाख उसकी कुल बचत का बड़ा हिस्सा है, तो इस रकम को खर्च करने से पहले निवेश का विकल्प देखना ज्यादा समझदारी भरा हो सकता है।

Smartphone GST Cut: क्या सस्ते होने वाले हैं स्मार्टफोन? इंडस्ट्री की GST 18% से घटाकर 5% करने की मांग

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF Calculator: पीएफ से भी बनाया जा सकता है एक करोड़ रुपये का फंड! जानिए इसके लिए मंथली कितना करना होगा इन्वेस्टमेंट

एंप्लॉयी प्रोविडेंट फंड (ईपीएफ) की मदद से बड़ा रिटायरमेंट फंड बन सकता है। यह लंबी अवधि का निवेश है, जिससे पैसे को बढ़ने के लिए पर्याप्त समय मिल जाता है। लंबे समय तक नियमित रूप से निवेश करने पर ईपीएफ का रिटर्न बहुत अच्छा रहता है। सिर्फ प्राइवेट नौकरी करने वाले एंप्लॉयीज ईपीएफ के दायरे में आते हैं।

हर महीने ईपीएफ में करीब 10,750 रुपये का निवेश करीब 20-25 साल तक करने पर करीब 1 करोड़ रुपये का फंड तैयार हो जाता है। इस कैलकुलेशन में सालाना इंटरेस्ट रेट 8.25 फीसदी माना गया है। अगर एंप्लॉयी हर महीने वॉलेंटरी प्रोविडेंट फंड (VPF) में भी हर महीने 6,000 रुपये का निवेश करता है तो 24-25 साल में करीब 1.58 करोड़ रुपये का फंड तैयार हो सकता है।

यह ध्यान में रखना जरूरी है कि करियर में ब्रेक होने का असर ईपीएफ के फंड पर पड़ेगा। इसकी वजह यह है कि करियर ब्रेक की वजह से ईपीएफ में हर महीने होने वाला कंट्रिब्यूशन रुक जाता है। इसका असर लंबी अवधि में कंपाउंडिंग के फायदे पर पड़ता है।

ईपीएफओ के नियम के तहत, एंप्लॉयीज ईपीएफ में अपनी बेसिक सैलरी का 12 फीसदी हर महीने कंट्रिब्यूट करता है। एंप्लॉयर भी 12 फीसदी कंट्रिब्यूशन एंप्लॉयी के ईपीएफ में हर महीने करता है। इसका 8.33 फीसदी एंप्लॉयीज पेंशन स्कीम (EPS) में जाता है और 3.67 फीसदी ईपीएफ में जाता है।

क्लासिस लॉ में एसोसिएट मयंक पराशर ने इसे एक उदाहरण की मतलब से समझाया। उन्होंने कहा कि ऐसा एक एंप्लॉयी है जो लगातार 25 साल तक नौकरी करता है। उसका ईपीएफ में मंथली कंट्रिब्यूशन 10,750 रुपये है। उसका ईपीएफ फंड 24-25 सालों में सालाना 8.25 फीसदी इंटरेस्ट रेट से बढ़कर करीब 1 करोड़ रुपये हो जाएगा। इस कैलकुलेशन में यह माना गया है कि एंप्लॉयी के मंथली कंट्रिब्यूशन में कोई बदलाव नहीं होता है।

epf1

करियर में ब्रेक का असर

पराशर ने कहा, “करियर में ब्रेक का असर ईपीएफ में पहले से जमा फंड पर नहीं पड़ेगा। लेकिन, ब्रेक के दौरान कंट्रिब्यूशन रुकने का असर रिटायरमेंट फंड पर पड़ेगा।” इसका मतलब है कि अगर एंप्लॉयी 3 साल का करियर ब्रेक लेता है तो उस दौरान ईपीएफ में कंट्रिब्यूशन रुक जाएगा। इसका असर लंबी अवधि में कंपाउंडिंग बेनेफिट पर पड़ेगा।

पराशर ने इसे भी एक उदाहरण की मदद से समझाया। उन्होंने कहा कि हम मान लेतें है कि एंप्लॉयी 25 साल की जगह सिर्फ 22 साल कंट्रिब्यूशन करता है। उन्होंने कहा, “ऐसी स्थिति में उसका ईपीएफ फंड करीब 76.6 लाख रुपये होगा। इसका मतलब है कि करियर ब्रेक की वजह से फंड करीब 24.9 लाख रुपये घट जाता है।”

उन्होंने कहा कि करियर ब्रेक के दौरान न सिर्फ कंट्रिब्यूशन रुक जाता है बल्कि कंट्रिब्यूशन पर मिलने वाला इंटरेस्ट और कंपाउंडिंग बेनेफिट भी नहीं मिलता है। इसे हम नीचे टेबल की मदद से समझ सकते हैं।

epf 2

VPF की मदद से बना सकते हैं बड़ा फंड

एंप्लॉयी के करियर में अगर कोई ब्रेक नहीं होता है और वह अगर वीपीएफ में हर महीने अतिरिक्त 6000 रुपये का कंट्रिब्यूशन करता है तो ईपीएफ में हर महीने का कंट्रिब्यूशन बढ़कर 16,750 रुपये हो जाता है। इससे 25 साल में उसके लिए करीब 1.58 करोड़ रुपये का फंड तैयार हो जाता है।

epf3

इस उदाहरण से पता चलता है कि नियमित रूप से कंट्रिब्यूशन होने पर ईपीएफ बड़ा रिटायरमेंट फंड तैयार करने में मदद कर सकता है। अगर आप वीपीएफ के जरिए अतिरिक्त कंट्रिब्यूशन कर सकते हैं तो आपके लिए और बड़ा फंड तैयार हो जाता है। लेकिन, करियर ब्रेक की वजह से रिटायरमेंट फंड का आकार कम हो जाता है।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

यह भी पढ़ें: सोने में निवेश रोकने की नहीं करें भूल, कोटक म्यूचुअल फंड ने बताई इसकी वजह

Stocks To Buy: ये 5 शेयर करेंगे मालामाल, जेफरीज हुआ इनका दीवाना, क्या करना चाहेंगे निवेश

Stock To Buy: ब्रोकरेज फर्म जेफरीज ने Groww, Paytm, PB Fintech, AU Small Finance Bank और Poonawalla Fincorp को उन पांच स्टॉक्स के तौर पर चुना है जिनका मार्केट कैपिटलाइज़ेशन $5 बिलियन या उससे ज़्यादा है और जो अगले तीन सालों में अच्छे रेवेन्यू ग्रोथ के साथ अपने ऑपरेटिंग प्रॉफिट को 25% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ा सकते हैं।

जेफरीज ने ऊपर बताए गए सभी पांच स्टॉक्स को “खरीदने” (buy) की रेटिंग दी है और उम्मीद है कि वे निवेशकों को अच्छा रिटर्न देंगे, क्योंकि ग्रोथ कंपाउंडिंग के साथ, ज़्यादा वैल्यूएशन के बावजूद निवेशकों को रिटर्न मिलेगा। आइए इन स्टॉक्स पर अलग-अलग नजर डालते हैं।

Groww | ब्रोकरेज का मानना ​​है कि Groww की पैरेंट कंपनी, Billionbrains Garage Ventures का शेयर प्राइस ₹240 तक पहुंच सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 24% की बढ़ोतरी की संभावना है। जेफरीज का कहना है कि Groww के पास फाइनेंशियल ईयर 2026-2029 के दौरान 30% प्रॉफिट आफ्टर टैक्स (PAT) CAGR हासिल करने के कई तरीके हैं। इनमें क्लाइंट विंटेज और मार्केट शेयर में बढ़ोतरी से ब्रोकिंग बिज़नेस में 18% की ग्रोथ, MTF और वेल्थ मैनेजमेंट जैसी नई पहल और मार्जिन में 10 प्रतिशत पॉइंट का विस्तार शामिल है।

Groww फाइनेंशियल ईयर 2027 में अपने प्लेटफ़ॉर्म पर US स्टॉक्स भी जोड़ रहा है, जिससे जेफरीज का मानना ​​है कि फाइनेंशियल ईयर 2028 की कमाई में 5% से 9% की और बढ़ोतरी हो सकती है।

Paytm | जेफरीज ने इस स्टॉक के लिए अपना प्राइस टारगेट पहले के ₹1,600 से बढ़ाकर ₹2,100 कर दिया है। नया प्राइस टारगेट इसके IPO प्राइस ₹2,150 के लगभग बराबर है। जेफरीज ने कहा कि Paytm लगभग ज़ीरो MDR वाले माहौल में भी अपने क्लाइंट बेस से कमाई करने में आगे है, और अब यह स्थिति बेहतर हो रही है।

जेफरीज का कहना है कि Paytm का 49 मिलियन मर्चेंट बेस और मजबूत लोन-ओरिजिनेशन मॉडल कंपनी को फाइनेंशियल ईयर 2026-2029 के दौरान 25% रेवेन्यू CAGR हासिल करने में मदद करेगा। इसके साथ ही, ऑपरेशनल तालमेल से इसके EBITDA और प्रॉफ़िट में ज़बरदस्त बढ़ोतरी होगी। ब्रोकरेज ने UPI पर 25 बेसिस पॉइंट्स के MDR को ध्यान में रखते हुए, फाइनेंशियल ईयर 2028-2029 के लिए Paytm की कमाई के अनुमानों को 20% और 25% तक बढ़ा दिया है।

PB Fintech | ब्रोकरेज ने PB Fintech के लिए ₹2,050 का प्राइस टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 15% की बढ़त की गुंजाइश है। ब्रोकरेज को उम्मीद है कि फाइनेंशियल ईयर 2026-2029 के दौरान PB Fintech के प्रीमियम में 35% CAGR (कंपाउंड एनुअल ग्रोथ रेट) देखने को मिलेगा।

ब्रोकरेज ने कहा कि मजबूत ऑपरेटिंग लेवरेज और बढ़ते रिन्यूअल बुक से कंपनी के एडजस्टेड EBITDA को इसी समय में चार गुना बढ़ने में मदद मिलनी चाहिए। साथ ही, कमीशन से जुड़े कड़े नियमों का जोखिम तो है, लेकिन कंबाइंड ऑपरेटिंग मॉडल और क्लेम सपोर्ट/सेल्स पहल जैसे तरीके भी मौजूद हैं।

AU Small Finance Bank | ब्रोकरेज ने इस स्टॉक के लिए ₹1,270 का टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 21% की बढ़त की गुंजाइश है। Jefferies का कहना है कि यूनिवर्सल बैंक बनने से फंडिंग कॉस्ट कम हो सकती है, फीस बढ़ सकती है और ब्रांड मजबूत हो सकता है, जिससे ग्रोथ में मदद मिलेगी।

Jefferies का अनुमान है कि अगले तीन सालों में मजबूत डिपॉजिट ग्रोथ से 22% CAGR की क्रेडिट ग्रोथ में मदद मिलेगी और फाइनेंशियल ईयर 2028 तक RoA (रिटर्न ऑन एसेट्स) बढ़कर 1.8% हो जाएगा। Jefferies ने आगे कहा कि लीडरशिप में निरंतरता से भी ग्रोथ और प्रॉफिटेबिलिटी बनी रहेगी और वैल्यूएशन प्रीमियम में मदद मिलेगी।

Poonawalla Fincorp | ब्रोकरेज को उम्मीद है कि यह स्टॉक ₹560 के लेवल तक जा सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 27% की बढ़त की गुंजाइश है। Poonawalla Fincorp अगले तीन सालों में 34% का AUM CAGR हासिल कर सकती है, जिसकी वजह नए प्रोडक्ट्स का विस्तार होगा (जो अभी कुल AUM का 16% है, वह बढ़कर 34% हो जाएगा)। ज़्यादा डिस्बर्समेंट यील्ड और प्राइम PL (पर्सनल लोन) व गोल्ड लोन में तेज़ी से ग्रोथ के कारण मार्जिन भी बढ़ेंगे।

अनसिक्योर्ड सेगमेंट में एसेट क्वालिटी अच्छी रहने से क्रेडिट कॉस्ट भी कम होनी चाहिए। बुक वैल्यू के 2.6 गुना पर, यह स्टॉक दूसरी NBFC कंपनियों के मुकाबले प्रीमियम वैल्यूएशन पर है, हालांकि इसका ग्रोथ आउटलुक कहीं ज़्यादा मजबूत है।

Stock Market Live Update: सेंसेक्स 380 अंक टूटा, निफ्टी 23,350 के नीचे, मेटल, रियल्टी शेयरों में दबाव

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।