

4 करोड़ की सेविंग के बाद भी नहीं खुश! ऑफिस पॉलिटिक्स से परेशान शख्स लेना चाहता है अर्ली रिटायरमेंट

पिछले कुछ समय से लोगों में जल्दी रिटायरमेंट लेने का फैसला तेजी से वायरल हो रहा है। कम उम्र में कई लोग चाहते हैं कि वह इतना पैसा जमा कर लें कि उन्हें नौकरी करने की जरूरत न पड़े। खासकर नौकरीपेशा लोगों के बीच कम उम्र में आर्थिक रूप से मजबूत होकर काम छोड़ने का सपना तेजी से बढ़ रहा है। कई लोग आर्थिक रूप से मजबूत होने के बाद तो कुछ ऑफिस की होने वाली पॉलिटिक्स की वजह से भी रिटायरमेंट का फैसला कर लेते हैं। हाल ही में जल्दी रिटायरमेंट को लेकर किया गया पोस्ट काफी वायरल हो रहा हैं।

4 करोड़ की कर ली सेविंग

35 वर्षीय यह व्यक्ति अब सिर्फ ज्यादा पैसे कमाने के बारे में नहीं सोच रहा क्योंकि वह अपनी नौकरी से भी परेशान हो चुका है। व्यक्ति ने बताया कि उसने करीब 4 करोड़ रुपये की संपत्ति बना चुका है। अब वह आगे की जिंदगी नौकरी के बिना बिताने की योजना बना रहा है। व्यक्ति ने बताया कि फिलहाल वह सिंगल है और शादी करने का भी कोई प्लान नहीं है। वह अपनी बचत और निवेश के जरिए आर्थिक रूप से मजबूत बने रहना चाहता है, ताकि भविष्य में उसे किसी पर निर्भर न रहना पड़े। सोशल मीडिया पर ये पोस्ट तेजी से वारयल हो रहा है।

क्या रिटायर होने के लिए सही 4 करोड़ की बचत

व्यक्ति ने अपने पोस्ट में कहा कि वह अब ज्यादा पैसे कमाने के बजाय अपनी नौकरी छोड़ने के बारे में सोच रहा है। कॉर्पोरेट लाइफ छोड़ने की वजह बताते हुए उन्होंने लिखा, “मैं मानसिक रूप से थक चुका हूं क्योंकि मैं ऑफिस की पॉलिटिक्स और एक-दूसरे से आगे निकलने वाली संस्कृति का हिस्सा नहीं बनना चाहता। मेरा कोई करीबी नहीं है और मैं इतना अकेलापन महसूस करता हूं कि मुझे नहीं लगता कि मैं किसी के साथ रह सकता हूं। निजी मतभेदों के कारण मैं अपने माता-पिता के भी संपर्क में नहीं हूं। मेरे कुछ अच्छे दोस्त जरूर हैं, लेकिन वे अलग-अलग शहरों में रहते हैं और अपनी-अपनी जिंदगी और परिवार में व्यस्त हैं।” उसके पास करीब 4 करोड़ रुपये की नेट वर्थ है, लेकिन वह जानना चाहता है कि क्या इतनी रकम नौकरी छोड़ने के लिए पर्याप्त होगी। इसी को लेकर उसने Reddit पर लोगों से सलाह मांगी।

Reddit पर किया पोस्ट

इस व्यक्ति ने r/personalfinanceindia सबरेडिट पर एक पोस्ट के जरिए अपनी स्थिति के बारे में बताया। पोस्ट का टाइटल था, “35 साल की उम्र में 4Cr. FIRE करना अच्छा है? जिंदगी से थक गया हूं!” उसने बताया कि रिटायरमेंट के बाद उसका सालाना खर्च करीब 12 लाख रुपये रहने का अनुमान है। इसके लिए वह एक टियर-2 शहर में शिफ्ट होने की योजना बना रहा है। पोस्ट में दी गई जानकारी के अनुसार, 35 वर्षीय व्यक्ति की कुल संपत्ति करीब 4 करोड़ रुपये है। उसने अपनी रकम को अलग-अलग जगहों पर निवेश कर रखा है। उसके निवेश में भारतीय म्यूचुअल फंड, शेयर, अमेरिकी टेक कंपनियों के RSU, रिटायरमेंट फंड, कीमती धातुएं और कैश शामिल हैं। इनमें भारतीय म्यूचुअल फंड में करीब 1.20 करोड़ रुपये और भारतीय शेयरों में लगभग 25 लाख रुपये निवेश किए गए हैं।

कहां किया कितना निवेश

उस व्यक्ति ने अपनी बाकी रकम भी कई तरह के निवेश और बचत में लगा रखी है। उसके पास अमेरिकी टेक कंपनियों के RSU करीब 1 करोड़ रुपये के हैं, जबकि अमेरिकी शेयरों में उसने लगभग 20 लाख रुपये लगाए हैं। PF और NPS में उसकी करीब 40 लाख रुपये की बचत है। इसके अलावा गोल्ड ETF में 15 लाख और सिल्वर ETF में करीब 5 लाख रुपये निवेश किए गए हैं। उसके पास लगभग 10 लाख रुपये भारतीय मुद्रा में कैश भी है। वहीं, उसके पास करीब 70,000 अमेरिकी डॉलर यानी लगभग 65 लाख रुपये की US कैश होल्डिंग है। उसने बताया कि कुछ अमेरिकी शेयर और RSU वह पहले ही बेच चुका है और आगे इस रकम को US आधारित ETF में निवेश करने की योजना बना रहा है।Screenshot 2026-09-13 170317
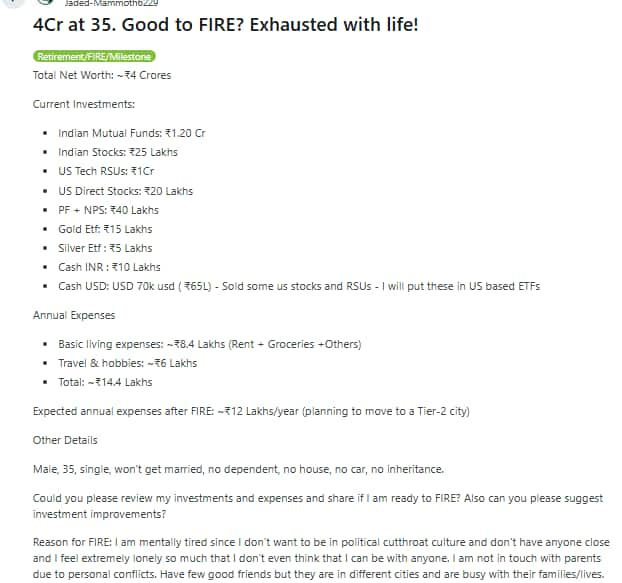
 

अभी सालाना खर्च करीब 14.4 लाख रुपये

पोस्ट में इस व्यक्ति ने बताया कि उसके नाम पर फिलहाल न तो कोई घर है और न ही कार। साथ ही, उसे भविष्य में परिवार से किसी तरह की विरासत मिलने की भी उम्मीद नहीं है। वह अभी सिंगल है और उसने शादी करने की कोई योजना नहीं बनाई है। ऐसे में वह अपनी मौजूदा बचत और निवेश के सहारे आगे की जिंदगी की योजना बना रहा है। फिलहाल इस व्यक्ति का सालाना खर्च करीब 14.4 लाख रुपये है। इसमें लगभग 8.4 लाख रुपये घर का किराया, राशन और रोजमर्रा की जरूरतों पर खर्च होते हैं, जबकि करीब 6 लाख रुपये घूमने और अपने शौक पूरे करने में खर्च करता है।

लोगों ने दी सलाह

उसने Reddit पर पूछा कि क्या वह अपनी बचत के दम पर नौकरी छोड़ सकता है। कई यूजर्स ने सलाह दी कि तुरंत रिटायर होने के बजाय पहले लंबा ब्रेक लेकर सोच-विचार करना बेहतर होगा। एक यूजर ने लिखा, “सालाना 12 लाख रुपये के खर्च के मुकाबले 4 करोड़ रुपये की रकम कागज पर काफी मजबूत नजर आती है। लेकिन आपकी बातों को देखते हुए, मैं हमेशा के लिए FIRE लेने से पहले लंबे करियर ब्रेक के बारे में सोचूंगा। कई बार इंसान को नौकरी से कुछ समय की दूरी चाहिए होती है, न कि काम से हमेशा के लिए रिटायर होने की।”

एक अन्य Reddit यूजर ने सलाह दी, “कुछ समय का ब्रेक लो और घूमने निकलो। हो सकता है कि इससे तुम्हें जिंदगी को एक अलग नजरिए से देखने में मदद मिले।” एक यूजर ने लिखा, “मेरे हिसाब से यह एक अच्छी शुरुआत है, लेकिन पहले थोड़ा ब्रेक जरूर लो और कम तनाव वाली नौकरी करने के विकल्प पर विचार करो। महंगाई और दूसरे बढ़ते खर्चों को देखते हुए अपनी संपत्ति बढ़ाते रहना बेहतर होगा। इसके अलावा, नौकरी छोड़ने के बाद आप लोगों से काफी दूर हो सकते हैं और अकेलापन बढ़ सकता है। ऑफिस में साथ काम करने वाले लोग भी आपके लिए एक अच्छे साथी साबित हो सकते हैं।”

EPF Calculator: पीएफ से भी बनाया जा सकता है एक करोड़ रुपये का फंड! जानिए इसके लिए मंथली कितना करना होगा इन्वेस्टमेंट

एंप्लॉयी प्रोविडेंट फंड (ईपीएफ) की मदद से बड़ा रिटायरमेंट फंड बन सकता है। यह लंबी अवधि का निवेश है, जिससे पैसे को बढ़ने के लिए पर्याप्त समय मिल जाता है। लंबे समय तक नियमित रूप से निवेश करने पर ईपीएफ का रिटर्न बहुत अच्छा रहता है। सिर्फ प्राइवेट नौकरी करने वाले एंप्लॉयीज ईपीएफ के दायरे में आते हैं।

हर महीने ईपीएफ में करीब 10,750 रुपये का निवेश करीब 20-25 साल तक करने पर करीब 1 करोड़ रुपये का फंड तैयार हो जाता है। इस कैलकुलेशन में सालाना इंटरेस्ट रेट 8.25 फीसदी माना गया है। अगर एंप्लॉयी हर महीने वॉलेंटरी प्रोविडेंट फंड (VPF) में भी हर महीने 6,000 रुपये का निवेश करता है तो 24-25 साल में करीब 1.58 करोड़ रुपये का फंड तैयार हो सकता है।

यह ध्यान में रखना जरूरी है कि करियर में ब्रेक होने का असर ईपीएफ के फंड पर पड़ेगा। इसकी वजह यह है कि करियर ब्रेक की वजह से ईपीएफ में हर महीने होने वाला कंट्रिब्यूशन रुक जाता है। इसका असर लंबी अवधि में कंपाउंडिंग के फायदे पर पड़ता है।

ईपीएफओ के नियम के तहत, एंप्लॉयीज ईपीएफ में अपनी बेसिक सैलरी का 12 फीसदी हर महीने कंट्रिब्यूट करता है। एंप्लॉयर भी 12 फीसदी कंट्रिब्यूशन एंप्लॉयी के ईपीएफ में हर महीने करता है। इसका 8.33 फीसदी एंप्लॉयीज पेंशन स्कीम (EPS) में जाता है और 3.67 फीसदी ईपीएफ में जाता है।

क्लासिस लॉ में एसोसिएट मयंक पराशर ने इसे एक उदाहरण की मतलब से समझाया। उन्होंने कहा कि ऐसा एक एंप्लॉयी है जो लगातार 25 साल तक नौकरी करता है। उसका ईपीएफ में मंथली कंट्रिब्यूशन 10,750 रुपये है। उसका ईपीएफ फंड 24-25 सालों में सालाना 8.25 फीसदी इंटरेस्ट रेट से बढ़कर करीब 1 करोड़ रुपये हो जाएगा। इस कैलकुलेशन में यह माना गया है कि एंप्लॉयी के मंथली कंट्रिब्यूशन में कोई बदलाव नहीं होता है।

epf1

करियर में ब्रेक का असर

पराशर ने कहा, “करियर में ब्रेक का असर ईपीएफ में पहले से जमा फंड पर नहीं पड़ेगा। लेकिन, ब्रेक के दौरान कंट्रिब्यूशन रुकने का असर रिटायरमेंट फंड पर पड़ेगा।” इसका मतलब है कि अगर एंप्लॉयी 3 साल का करियर ब्रेक लेता है तो उस दौरान ईपीएफ में कंट्रिब्यूशन रुक जाएगा। इसका असर लंबी अवधि में कंपाउंडिंग बेनेफिट पर पड़ेगा।

पराशर ने इसे भी एक उदाहरण की मदद से समझाया। उन्होंने कहा कि हम मान लेतें है कि एंप्लॉयी 25 साल की जगह सिर्फ 22 साल कंट्रिब्यूशन करता है। उन्होंने कहा, “ऐसी स्थिति में उसका ईपीएफ फंड करीब 76.6 लाख रुपये होगा। इसका मतलब है कि करियर ब्रेक की वजह से फंड करीब 24.9 लाख रुपये घट जाता है।”

उन्होंने कहा कि करियर ब्रेक के दौरान न सिर्फ कंट्रिब्यूशन रुक जाता है बल्कि कंट्रिब्यूशन पर मिलने वाला इंटरेस्ट और कंपाउंडिंग बेनेफिट भी नहीं मिलता है। इसे हम नीचे टेबल की मदद से समझ सकते हैं।

epf 2

VPF की मदद से बना सकते हैं बड़ा फंड

एंप्लॉयी के करियर में अगर कोई ब्रेक नहीं होता है और वह अगर वीपीएफ में हर महीने अतिरिक्त 6000 रुपये का कंट्रिब्यूशन करता है तो ईपीएफ में हर महीने का कंट्रिब्यूशन बढ़कर 16,750 रुपये हो जाता है। इससे 25 साल में उसके लिए करीब 1.58 करोड़ रुपये का फंड तैयार हो जाता है।

epf3

इस उदाहरण से पता चलता है कि नियमित रूप से कंट्रिब्यूशन होने पर ईपीएफ बड़ा रिटायरमेंट फंड तैयार करने में मदद कर सकता है। अगर आप वीपीएफ के जरिए अतिरिक्त कंट्रिब्यूशन कर सकते हैं तो आपके लिए और बड़ा फंड तैयार हो जाता है। लेकिन, करियर ब्रेक की वजह से रिटायरमेंट फंड का आकार कम हो जाता है।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

यह भी पढ़ें: सोने में निवेश रोकने की नहीं करें भूल, कोटक म्यूचुअल फंड ने बताई इसकी वजह

नौकरी के बीच भी जिंदगी और घूमने का मजा! यही है नई जनरेशन का लाइफ फॉर्मूला

आज के यंग प्रोफेशनल्स सिर्फ पैसे कमाने पर ही नहीं, बल्कि बेहतर लाइफस्टाइल और मानसिक सुकून पर भी ध्यान दे रहे हैं। यही वजह है कि ‘माइक्रो-रिटायरमेंट’ तेजी से पॉपुलर हो रहा है। इसमें लोग नौकरी छोड़े बिना कुछ महीनों या एक साल का प्लान करके ब्रेक लेकर घूमते हैं, नई स्किल्स सीखते हैं या अपने शौक पूरे करते हैं।


माइक्रो-रिटायरमेंट

This may contain: a woman sitting on top of a mountain reading a book

माइक्रो-रिटायरमेंट का मतलब नौकरी छोड़ देना नहीं, बल्कि कुछ समय के लिए अपनी मर्जी से काम से ब्रेक लेना है। यह ब्रेक कुछ महीनों से लेकर एक साल तक का हो सकता है। इस दौरान लोग घूमने-फिरने, नई चीजें सीखने, परिवार के साथ समय बिताने या अपने अधूरे सपने पूरे करने पर ध्यान देते हैं। जब उन्हें लगता है कि वे फिर से तैयार हैं, तो वे अपने करियर में वापसी कर लेते हैं।


बढ़ता ट्रेंड

आज के युवाओं के लिए सिर्फ अच्छी सैलरी ही सब कुछ नहीं है। वे अपनी मानसिक शांति, अच्छी हेल्थ और जिंदगी के एक्सपीरियंस को भी उतना ही इम्पोर्टेंस देते हैं। लगातार काम करने से होने वाली थकान और स्ट्रेस से बचने के लिए कई लोग माइक्रो-रिटायरमेंट का रास्ता चुन रहे हैं। उनका मानना है कि जिंदगी का आनंद लेने के लिए रिटायरमेंट तक इंतजार करने की जरूरत नहीं है।


फाइनेंशियल प्लान

अगर आप माइक्रो-रिटायरमेंट लेना चाहते हैं, तो सबसे पहले पैसों की अच्छी प्लानिंग करना जरूरी है। ब्रेक के दौरान नौकरी से इनकम नहीं होगी, इसलिए पहले से सेविंग होना, इमरजेंसी फंड तैयार रखना और बिना कारण के कर्ज से बचना जरूरी है। अच्छी तैयारी होने पर आप बिना पैसों की चिंता के अपने ब्रेक का मजा ले सकते हैं।


ब्रेक आइडियाज

माइक्रो-रिटायरमेंट के समय का सही इस्तेमाल करना भी जरूरी है। इस दौरान आप नई जगहों की ट्रिप कर सकते हैं, कोई नई भाषा या स्किल सीख सकते हैं, फिटनेस पर ध्यान दे सकते हैं, अपना छोटा बिजनेस आइडिया आजमा सकते हैं या परिवार और दोस्तों के साथ अच्छा समय बिता सकते हैं।


बेनिफिट्स ऑफ माइक्रो-रिटायरमेंट

कुछ समय तक काम से दूर रहने से मन और शरीर दोनों को आराम मिलता है। इस ब्रेक में लोग नई जगहों पर घूमते हैं, नई स्किल्स सीखते हैं और खुद को पहले से बेहतर बनाने की कोशिश करते हैं। कई लोगों का कहना है कि इस तरह का ब्रेक लेने के बाद वे अपने काम पर और बेहतर तरीके से फोकस के साथ वापस लौटते हैं।


माइक्रो-रिटायरमेंट से पहले ध्यान रखें

माइक्रो-रिटायरमेंट सुनने में अच्छा लगता है, लेकिन यह हर किसी के लिए आसान नहीं होता। अगर परिवार की जिम्मेदारियां ज्यादा हैं या फाइनेंशियल कंडीशन मजबूत नहीं है, तो लंबा ब्रेक लेना मुश्किल हो सकता है। इसलिए ऐसा फैसला करने से पहले अपनी सेविंग, जिम्मेदारियों और आगे की करियर प्लानिंग को ध्यान में रखना जरूरी है। सही तैयारी के साथ लिया गया माइक्रो-रिटायरमेंट ही परफेक्ट हो सकता है।