

FD में ब्याज मंथली लें या मैच्योरिटी पर, किसमें ज्यादा फायदा है? समझिए पूरा कैलकुलेशन

FD में पैसा लगाते समय सिर्फ ब्याज दर देखना काफी नहीं है। यह भी तय करना होता है कि ब्याज हर महीने चाहिए या मैच्योरिटी पर। दोनों विकल्पों में बड़ा फर्क है। हर महीने वाला विकल्प चुनने से नियमित कमाई मिलती है। वहीं, क्यूम्युलेटिव FD में ब्याज जुड़ता रहता है। और उस पर भी ब्याज मिलता है। इसी वजह से लंबी अवधि में मैच्योरिटी वाला विकल्प ज्यादा रकम दे सकता है।

मान लीजिए आपने ₹5 लाख की FD 7.1% सालाना ब्याज पर 5 साल के लिए कराई। अब देखते हैं कि दोनों विकल्पों में कितना पैसा बन सकता है।

हर महीने कितना ब्याज मिलेगा?

अगर आप मासिक ब्याज वाला विकल्प चुनते हैं तो करीब ₹2,958 हर महीने मिलेंगे। 5 साल में कुल ब्याज करीब ₹1.77 लाख होगा। आपका ₹5 लाख का मूलधन FD में बना रहेगा। मैच्योरिटी पर आपको यही ₹5 लाख वापस मिलेंगे।

यानी इस विकल्प में ब्याज आपको बीच-बीच में मिलता रहता है। इसलिए उस रकम पर FD के अंदर दोबारा ब्याज नहीं बनता।

मैच्योरिटी पर कितनी रकम मिलेगी?

अब यही ₹5 लाख क्यूम्युलेटिव FD में लगाते हैं। इसमें ब्याज हर महीने आपके खाते में नहीं आएगा। ब्याज FD में ही जुड़ता रहेगा। इस पर आगे ब्याज भी मिलेगा।

7.1% की दर और 5 साल की अवधि मानें तो रकम करीब ₹7.11 लाख हो सकती है। इसमें करीब ₹2.11 लाख ब्याज शामिल होगा।

दोनों विकल्पों में कितना फर्क?

विकल्पनिवेशकुल ब्याज
मैच्योरिटी पर रकम

मासिक ब्याज₹5 लाखकरीब ₹1.77 लाख₹5 लाख
क्यूम्युलेटिव FD₹5 लाखकरीब ₹2.11 लाखकरीब ₹7.11 लाख

इस हिसाब से क्यूम्युलेटिव FD में करीब ₹33,000 ज्यादा ब्याज बनता है। वजह साफ है। इसमें ब्याज FD में ही जुड़ता रहता है। उस पर भी ब्याज मिलता है। यही कंपाउंडिंग का फायदा है।

हर महीने इनकम चाहिए तो क्या करें?

अगर आपको हर महीने पैसे की जरूरत है तो मासिक ब्याज वाली FD ज्यादा काम की हो सकती है। इससे नियमित इनकम मिलती रहती है। रिटायरमेंट के बाद खर्च चलाने वाले लोगों के लिए यह विकल्प उपयोगी हो सकता है।

इसमें आपका मूलधन भी बना रहता है। बस ब्याज FD में वापस नहीं जुड़ता।

पैसा बढ़ाना है तो क्यूम्युलेटिव FD

अगर आपको FD से हर महीने इनकम नहीं चाहिए तो क्यूम्युलेटिव FD पर विचार किया जा सकता है। इसमें ब्याज को निकालने के बजाय FD में ही रहने दिया जाता है।

इससे ब्याज पर भी ब्याज मिलता है। लंबी अवधि में यही कंपाउंडिंग आपकी कुल रकम को बढ़ाती है।

सिर्फ ज्यादा ब्याज देखकर फैसला न करें

FD का चुनाव आपकी जरूरत पर निर्भर करता है। हर महीने पैसे चाहिए तो मासिक ब्याज ठीक है। लंबे समय तक पैसा नहीं निकालना है तो क्यूम्युलेटिव FD ज्यादा फायदेमंद हो सकती है।

हालांकि, वास्तविक मैच्योरिटी रकम बैंक की ब्याज दर, कंपाउंडिंग के तरीके और FD की शर्तों पर निर्भर करेगी। FD से मिलने वाला ब्याज टैक्स के दायरे में भी आता है। इसलिए निवेश से पहले टैक्स के बाद मिलने वाली रकम देखना ज्यादा सही रहेगा।

SIP vs Lump Sum: ₹5 लाख एकमुश्त निवेश या ₹5000 की SIP, 15 साल बाद किसमें ज्यादा पैसा मिलेगा? समझिए कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
SIP Calculator: ₹3000 की मंथली SIP से कितना पैसा बनेगा? समझिए 10, 15 और 20 साल का पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹3,000 निवेश करना बहुत बड़ी रकम नहीं है। लेकिन लंबी अवधि में यही छोटी रकम बड़ा फंड बना सकती है। इसकी वजह कंपाउंडिंग है। समय जितना ज्यादा होगा, रिटर्न पर मिलने वाला रिटर्न भी उतना ही बढ़ता जाएगा।

मान लीजिए आप हर महीने ₹3,000 की SIP शुरू करते हैं। हम यहां दो अलग-अलग रिटर्न मानकर हिसाब समझ रहे हैं। पहला 12% सालाना। यह लंबी अवधि में बेंचमार्क माना जाता है। और दूसरा 15% सालाना, जो अगर फंड ने ज्यादा अच्छा प्रदर्शन किया, तो मिल सकता है। हालांकि, SIP का पैसा बाजार में लगता है, तो असल रिटर्न कम या ज्यादा हो सकता है।

एक नजर में SIP का पूरा हिसाब

अवधिकुल निवेश12% पर फंड15% पर फंड
10 साल₹3.60 लाख₹6.97 लाख₹8.36 लाख
15 साल₹5.40 लाख₹15.14 लाख₹20.31 लाख
20 साल₹7.20 लाख₹29.97 लाख₹45.48 लाख

10 साल में ₹8 लाख तक का फंड

अगर आप 10 साल तक हर महीने ₹3,000 निवेश करते हैं, तो आपकी कुल जेब से ₹3.60 लाख जाएंगे। 10 साल में कुल 120 किस्तें होंगी।

अगर औसत सालाना रिटर्न 12% रहा, तो आपका फंड करीब ₹6.97 लाख हो सकता है। यानी ₹3.60 लाख के निवेश पर करीब ₹3.37 लाख का रिटर्न मिलेगा।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹8.36 लाख तक पहुंच सकता है। इस स्थिति में करीब ₹4.76 लाख रिटर्न से आएंगे।

15 साल में ₹20 लाख के करीब

अब यही SIP 15 साल तक जारी रखें। इस दौरान आप कुल ₹5.40 लाख निवेश करेंगे। यानी 180 महीनों तक ₹3,000 की किस्त जाएगी।

12% सालाना रिटर्न के हिसाब से आपका फंड करीब ₹15.14 लाख हो सकता है। इसमें आपका निवेश ₹5.40 लाख होगा। बाकी करीब ₹9.74 लाख कंपाउंडिंग से मिलने वाला रिटर्न होगा।

अगर रिटर्न 15% सालाना रहा, तो फंड करीब ₹20.31 लाख हो सकता है। यानी ₹5.40 लाख के निवेश पर करीब ₹14.91 लाख का रिटर्न बन सकता है।

20 साल में ₹45 लाख से ज्यादा

सबसे बड़ा फर्क 20 साल की अवधि में दिखाई देता है। 20 साल तक हर महीने ₹3,000 लगाने पर आपका कुल निवेश ₹7.20 लाख होगा। इस दौरान आप 240 SIP किस्तें जमा करेंगे।

12% सालाना रिटर्न के हिसाब से यह रकम बढ़कर करीब ₹29.97 लाख हो सकती है। यानी आपके ₹7.20 लाख के निवेश पर करीब ₹22.77 लाख का रिटर्न मिल सकता है।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹45.48 लाख तक पहुंच सकता है। इसमें करीब ₹38.28 लाख रिटर्न होगा।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Warren Buffett: वॉरेन बफे ने 1977 में बताए थे निवेश के 5 नियम, आज भी हर निवेशक के लिए हैं काम के

अमेरिका के मशहूर इनवेस्टर वॉरेन बफे की निवेश की सोच दशकों से दुनिया भर के निवेशकों को प्रभावित करती रही है। 1977 में, 47 साल की उम्र में उन्होंने Berkshire Hathaway के शेयरहोल्डर्स को अपनी पहली चिट्ठी लिखी थी।

उस समय कंपनी का ऑपरेटिंग प्रॉफिट 2.19 करोड़ डॉलर था। चिट्ठी में बफे ने निवेश और बिजनेस से जुड़े कई अहम विचार रखे थे। करीब पांच दशक बाद भी उनके ये 5 सबक शेयर बाजार के निवेशकों के लिए काम के हैं।

पहले बिजनेस को समझें, फिर शेयर खरीदें

शेयर चुनने के लिए बफे ने चार बातों की एक चेकलिस्ट दी थी। पहला, बिजनेस ऐसा होना चाहिए जिसे आप समझ सकें। दूसरा, उसके लंबे समय के ग्रोथ प्रॉस्पेक्ट्स अच्छे होने चाहिए।

तीसरा, कंपनी का मैनेजमेंट ईमानदार और काबिल होना चाहिए। चौथा, शेयर सही कीमत पर मिलना चाहिए। बफे ने साफ कहा था कि वह सिर्फ इसलिए शेयर नहीं खरीदते थे कि कीमत कुछ समय में ऊपर जा सकती है। वो लंबे समय को ध्यान में रखकर शेयर चुनते हैं।

शेयर गिरने पर हमेशा डरें नहीं

बफे का मानना था कि अगर किसी कंपनी का बिजनेस अच्छा चल रहा है, तो उसके शेयर का भाव गिरना निवेशक के लिए मौका भी हो सकता है। कम कीमत पर उसी अच्छे बिजनेस में ज्यादा खरीदारी की जा सकती है।

यही बात SIP निवेशकों के लिए भी अहम है। बाजार गिरने पर निवेश जारी रखने से कम कीमत पर ज्यादा यूनिट्स मिलती हैं। फिर इन यूनिट्स को लंबी अवधि तक कंपाउंडिंग का फायदा मिल सकता है।

गलतियों को मानना जरूरी है

1977 में बर्कशायर का टेक्सटाइल बिजनेस लगातार खराब प्रदर्शन कर रहा था। बफे ने स्वीकार किया कि वह पहले भी इसके बेहतर नतीजों का अनुमान लगाकर गलत साबित हुए थे।

इससे उन्होंने एक बड़ा सबक लिया। उन्होंने कहा कि बेहतर है ऐसे बिजनेस में काम किया जाए, जहां परिस्थितियां आपके पक्ष में हों। यानी बिजनेस को लगातार मुश्किल हालात से लड़ना न पड़े। अच्छी मैनेजमेंट भी कमजोर बिजनेस मॉडल को हमेशा नहीं बचा सकती।

सिर्फ बढ़ती कमाई को सफलता न मानें

बफे ने कहा कि सिर्फ यह देखना काफी नहीं है कि कंपनी का प्रॉफिट बढ़ रहा है या नहीं। कई कंपनियों का प्रॉफिट इसलिए बढ़ता है क्योंकि वे लगातार ज्यादा पूंजी लगा रही होती हैं।

उनके मुताबिक, यह देखना ज्यादा जरूरी है कि कंपनी अपनी पूंजी पर कितना रिटर्न कमा रही है। इसी से बिजनेस की असली कैपिटल एफिशिएंसी का बेहतर अंदाजा लगाया जा सकता है।

ऐसा बिजनेस बेहतर, जिसे बार-बार ज्यादा पैसा न चाहिए

बफे ने अपनी बर्कशायर हैथवे की रिटेल कंपनी See’s Candies का उदाहरण दिया था। कंपनी का प्रॉफिट बढ़ा, लेकिन इसके लिए बहुत ज्यादा अतिरिक्त पूंजी लगाने की जरूरत नहीं पड़ी।

उनका मानना था कि शानदार बिजनेस वह है, जो निवेश की गई पूंजी पर अच्छा रिटर्न दे और ग्रोथ के लिए बार-बार भारी निवेश न मांगता हो। ऐसे बिजनेस में कैपिटल एफिशिएंसी ज्यादा होती है।

लंबे समय की तस्वीर ज्यादा अहम

बफे ने निवेशकों को एक साल के नतीजों के आधार पर किसी कंपनी का फैसला करने से भी सावधान किया था। उन्होंने Berkshire के इतिहास का उदाहरण देते हुए बताया कि एक समय कंपनी का बिजनेस काफी मजबूत था, लेकिन बाद के वर्षों में उसकी हालत कमजोर होती चली गई।

इसलिए किसी एक साल का प्रॉफिट या शेयर का शॉर्ट टर्म प्रदर्शन पूरी तस्वीर नहीं दिखाता। निवेशकों को बिजनेस की लंबी अवधि की ग्रोथ, उसकी प्रतिस्पर्धी स्थिति और मैनेजमेंट की गुणवत्ता को देखना चाहिए।

1977 में Berkshire Hathaway के Class A शेयर की कीमत करीब 75 से 100 डॉलर के बीच थी। 2026 में, 96 साल की उम्र में पहुंचे वॉरेन बफे के दौर में यही शेयर 1 सितंबर तक करीब 7.52 लाख डॉलर के आसपास कारोबार कर रहा था।

SIP Calculator: ₹1000 की SIP को हर साल 10% बढ़ाएं तो 20 साल में कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

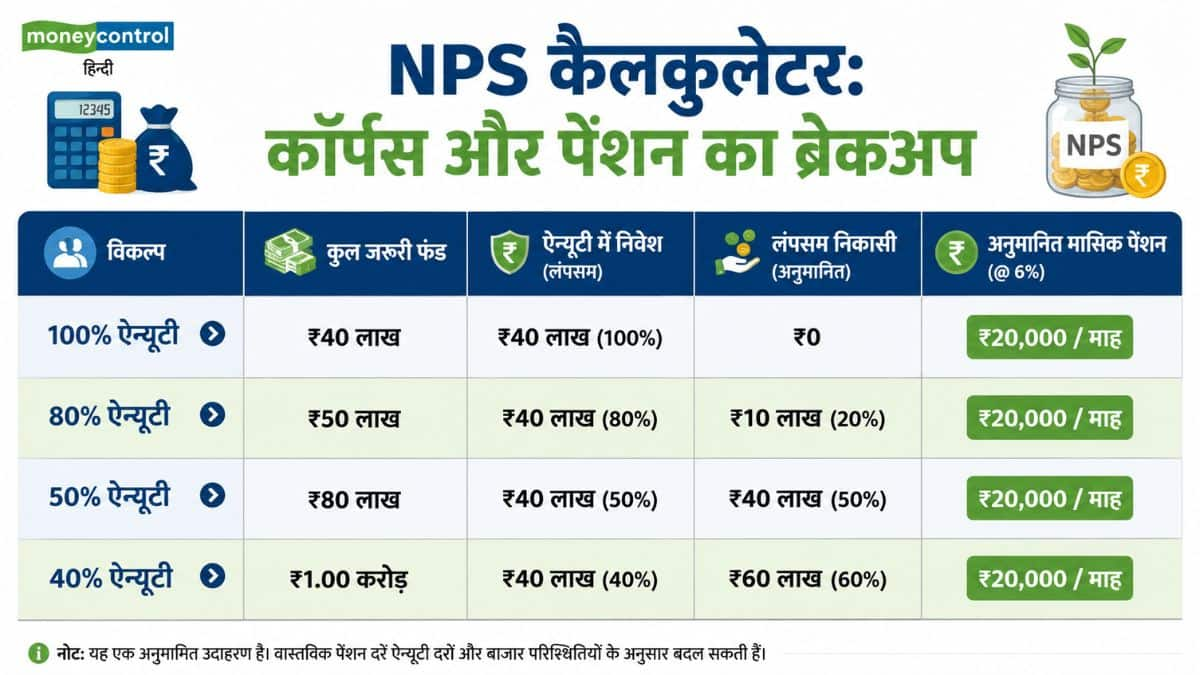
NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NPS: किस स्कीम में निवेश से बड़ा रिटायरमेंट फंड बनेगा? पूरा कैलकुलेशन समझिए

PPF vs NPS: जब रिटायरमेंट प्लानिंग की बात होती है, तो दो स्कीमों पर सबसे अधिक जोर रहता है… पब्लिक प्रोविडेंट फंड (PPF) और नेशनल पेंशन सिस्टम (NPS) इन दोनों को अच्छा विकल्प माना जाता हैं, लेकिन दोनों में फर्क है। PPF सुरक्षित निवेश है। इसका ब्याज सरकार तय करती है। वहीं NPS बाजार से जुड़ा है। इसमें ज्यादा रिटर्न मिलने की संभावना होती है, लेकिन रिटर्न तय नहीं होता।

किस स्कीम में कितना फंड बनेगा?

PPF और NPS में वक्त के साथ बड़ा रिटायरमेंट फंड सकता है। यहां ₹2,000, ₹5,000 और ₹12,500 मंथली निवेश का कैलकुलेशन है। इसमें 30 साल तक निवेश की अवधि मानी गई है। PPF पर 7.1% सालाना ब्याज और NPS में 10% सालाना औसत रिटर्न मानकर कैलकुलेशन किया गया है।

हर महीने निवेश30 साल में कुल निवेशPPF में अनुमानित फंड
NPS में अनुमानित फंड

₹2,000₹7.20 लाख₹25.03 लाख₹45.59 लाख
₹5,000₹18 लाख₹62.58 लाख₹1.14 करोड़
₹12,500₹45 लाख₹1.56 करोड़₹2.85 करोड़

दोनों स्कीम में निवेश की अवधि और रकम समान है। फर्क रिटर्न का है। इसी वजह से लंबे समय में NPS में बड़ा फंड बन सकता है।

₹2,000 की मंथली निवेश

अगर आप 30 साल तक हर महीने ₹2,000 निवेश करते हैं, तो कुल ₹7.20 लाख जमा होंगे। PPF में 7.1% के हिसाब से फंड करीब ₹25.03 लाख हो सकता है।

वहीं NPS में 10% औसत रिटर्न मिलने पर फंड करीब ₹45.59 लाख पहुंच सकता है। यानी ₹2,000 की छोटी मंथली निवेश भी लंबे समय में अच्छा फंड बना सकती है।

₹5,000 की मंथली निवेश

हर महीने ₹5,000 निवेश करने पर 30 साल में आपकी जेब से ₹18 लाख जाएंगे। PPF में अनुमानित फंड करीब ₹62.58 लाख बन सकता है।

वहीं NPS में 10% औसत रिटर्न के हिसाब से फंड करीब ₹1.14 करोड़ हो सकता है। यानी PPF के मुकाबले करीब ₹51 लाख ज्यादा फंड बन सकता है।

Personal Loan 3 (1)

₹12,500 की मंथली निवेश

हर महीने ₹12,500 निवेश करने पर 30 साल में कुल ₹45 लाख जमा होंगे। PPF में 7.1% ब्याज के हिसाब से फंड करीब ₹1.56 करोड़ तक पहुंच सकता है।

NPS में 10% औसत रिटर्न मिलने पर यही फंड करीब ₹2.85 करोड़ हो सकता है। दोनों के बीच करीब ₹1.29 करोड़ का अंतर है। यह अंतर कंपाउंडिंग और ज्यादा रिटर्न की वजह से बनता है।

NPS में ज्यादा फंड क्यों बन सकता है?

NPS का पैसा इक्विटी, सरकारी बॉन्ड और कॉरपोरेट बॉन्ड में लगाया जाता है। इक्विटी की वजह से लंबे समय में ज्यादा रिटर्न मिलने की संभावना रहती है।

लेकिन बाजार का जोखिम भी होता है। 10% रिटर्न की कोई गारंटी नहीं है। खराब बाजार के दौरान फंड की वैल्यू कम हो सकती है।

Retirement Planning 1

NPS का पूरा पैसा एकमुश्त नहीं मिलेगा

ऊपर टेबल में दिखाया गया NPS का फंड कुल रिटायरमेंट कॉर्पस है। मौजूदा सामान्य नियमों के तहत 60 साल की उम्र पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी पड़ती है, जिससे नियमित पेंशन मिलती है।

उदाहरण के लिए, ₹12,500 की मंथली निवेश से ₹2.85 करोड़ का कॉर्पस बनता है। इसमें से 60% यानी करीब ₹1.71 करोड़ एकमुश्त मिल सकते हैं। बाकी करीब ₹1.14 करोड़ एन्युटी में जा सकते हैं।

PPF में मैच्योरिटी की रकम आपके हाथ में

PPF की मैच्योरिटी अवधि 15 साल है। इसे तय नियमों के तहत आगे बढ़ाया जा सकता है। PPF में बाजार का जोखिम नहीं होता।

सबसे बड़ी बात यह है कि मैच्योरिटी की पूरी रकम आपके नियंत्रण में रहती है। आपको एन्युटी खरीदना जरूरी नहीं होता। आप अपनी जरूरत के हिसाब से पैसा इस्तेमाल कर सकते हैं।

रिटायरमेंट के लिए कौन बेहतर?

अगर आपको सुरक्षित रिटर्न चाहिए, तो PPF बेहतर हो सकता है। अगर आपकी उम्र कम है और रिटायरमेंट में काफी समय बाकी है, तो NPS बड़ा कॉर्पस बनाने में मदद कर सकता है।

दोनों में निवेश करना भी एक विकल्प है। इससे बाजार की ग्रोथ और सुरक्षित निवेश, दोनों का फायदा मिल सकता है।

Retirement Planning: क्या हो रिटायरमेंट की सबसे बेस्ट स्ट्रेटजी? NPS, EPF और एन्युटी पर समझिए एक्सपर्ट का ये मास्टर प्लान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Radhika Gupta: कभी 0% बचत, आज सैलरी का 90% SIP! एडलवाइस CEO राधिका गुप्ता ने बताए वेल्थ क्रिएशन के ये 4 सीक्रेट्स

Radhika Gupta SIP Investment Strategy: एडलवाइस म्यूचुअल फंड की एमडी और सीईओ राधिका गुप्ता अपनी फाइनेंशियल डिसिप्लिन के लिए जानी जाती हैं। उन्होंने हाल ही में एक पॉडकास्ट में अपनी पर्सनल फाइनेंस जर्नी को लेकर बड़ा खुलासा किया है। राधिका गुप्ता ने बताया कि आज वह अपनी टैक्स कटने के बाद मिलने वाली सैलरी का 90% हिस्सा म्यूचुअल फंड SIP में निवेश करती हैं।

हालांकि, उनकी शुरुआत ऐसी बिल्कुल नहीं थी। एक समय ऐसा भी था जब वह अपनी सैलरी से एक रुपया भी नहीं बचा पाती थीं। आइए जानते हैं उनकी जर्नी और पहली जॉब वाले युवाओं के लिए उनके दिए गए गोल्डन रूल्स के बारे में।

₹45000 की सैलरी में से कम से कम ₹5000 बचाएं

‘Konversation with Kushal’ पॉडकास्ट में बात करते हुए राधिका गुप्ता ने युवाओं को सलाह दी कि अपनी पहली सैलरी से ही निवेश करने की आदत डालनी चाहिए, भले ही शुरुआत छोटी राशि से हो। आपकी कमाई की शुरुआत में बड़ी रकम से ज्यादा महत्वपूर्ण आपकी निवेश करने की आदत है।

उन्होंने कहा, ‘अगर आपकी सैलरी ₹45000 है, तो उसमें से ₹9000 से ₹10000 बचाने की कोशिश करें। अगर आप इतना नहीं बचा पा रहे हैं, तो कम से कम ₹5000 हर महीने बचाने का लक्ष्य जरूर रखें।’

SIP क्यों है बेस्ट?

राधिका गुप्ता के अनुसार, SIP की सफलता का सबसे बड़ा कारण यह है कि यह ऑटोमेशन के जरिए अनुशासन बनाती है। उन्होंने समझाया, ‘जब आपकी सैलरी ₹50000 होती है, तो आप टैक्स से नहीं बच पाते क्योंकि वह सैलरी क्रेडिट होने से पहले ही TDS के रूप में कट जाता है।

ठीक इसी तरह SIP भी Investment Deducted at Source की तरह होनी चाहिए।’ ऑटोमैटिक डेबिट सेट करने से पैसा पहले ही इन्वेस्ट हो जाता है, जिससे ‘पहले खर्च करो और बाद में बचाओ’ वाली आदत पर रोक लगती है।

‘जीरो बचत’ से 90% तक का सफर

अपनी पर्सनल फाइनेंस जर्नी को याद करते हुए एडलवाइस की सीईओ ने बताया कि उन्होंने रातों-रात 90% सेविंग्स रेट हासिल नहीं किया। उन्होंने अपनी पोस्ट-टैक्स सैलरी से बिल्कुल कुछ न बचाने की स्थिति से 10%, फिर 20% और धीरे-धीरे आय बढ़ने के साथ इसे बढ़ाकर 90% तक पहुंचाया।

बेटे के 6 महीने के होते ही शुरू किया पोर्टफोलियो

राधिका गुप्ता बच्चों के नाम पर शुरुआती उम्र में निवेश की पुरजोर समर्थक हैं। उन्होंने 2023 में खुलासा किया था कि उन्होंने अपने बेटे के 6 महीने का होते ही उसके नाम पर इक्विटी में निवेश शुरू कर दिया था ताकि उसे लंबे समय तक कंपाउंडिंग का फायदा मिल सके। बच्चों के नाम पर SIP खोलने से माता-पिता ज्यादा गोल-ओरिएंटेड हो जाते हैं और वे लंबे समय के वित्तीय लक्ष्यों पर फोकस रहते हैं।

‘जिंदगी सिर्फ सबसे बड़े NAV या बैंक बैलेंस की रेस नहीं है’

हालांकि वह एक अग्रेसिव सेविंग्स रेट बनाए रखती हैं, लेकिन उन्होंने केवल पैसे जोड़ने की सनक से बचने की सलाह भी दी है। उन्होंने अपनी एक पोस्ट में लिखा था, ‘मेरा काम SIP बेचना है, लेकिन मैं हमेशा सभी से कहती हूं कि अपनी कड़ी मेहनत के फलों का आनंद लेने के लिए भी समय निकालें।’

उन्होंने आगे लिखा कि ‘जिंदगी इस बात की रेस नहीं है कि किसके पास सबसे ज्यादा NAV या सबसे ज्यादा रुपये हैं, बल्कि इस बात की है कि किसने सबसे ज्यादा खुशी से अपनी जिंदगी जी है।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए कितने की करनी होगी मंथली SIP? जानिए 15, 20 और 25 साल का पूरा कैलकुलेशन

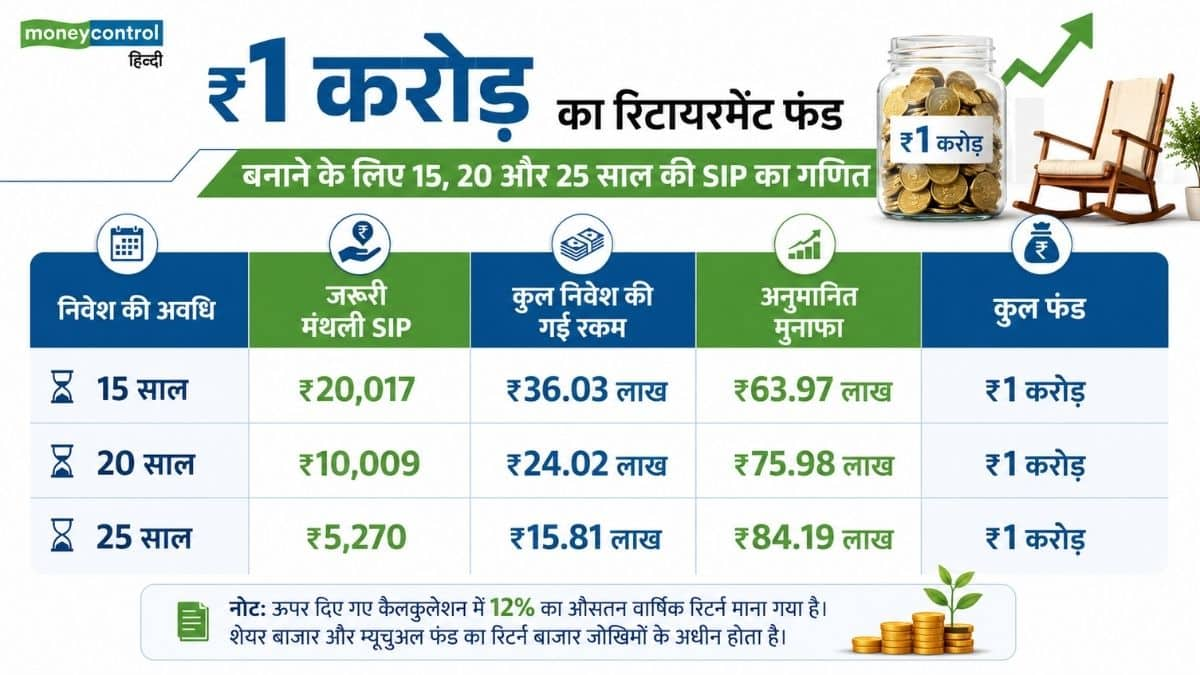
Monthly SIP For ₹1 Crore Retirement Corpus: अपने रिटायरमेंट के बाद की जिंदगी को बिना किसी आर्थिक तंगी के सुकून से जीने के लिए एक बड़ा फंड होना बेहद जरूरी है। आज के दौर में महंगाई और जीवनशैली के खर्चों को देखते हुए कम से कम ₹1 करोड़ का रिटायरमेंट गोल एक बुनियादी जरूरत बन चुका है। लेकिन सवाल यह है कि इस ₹1 करोड़ के आंकड़े तक पहुंचने के लिए आपको हर महीने कितना निवेश करना होगा?

म्यूचुअल फंड में एसआईपी (SIP) के जरिए रेगुलर निवेश करके आप आसानी से ₹1 करोड़ का फंड तैयार कर सकते हैं। म्यूचुअल फंड इक्विटी स्कीम्स ने लंबी अवधि में औसतन 12% का सीएजीआर रिटर्न दिया है। आइए समझते हैं कि 15, 20 और 25 साल की समय सीमा के हिसाब से आपको हर महीने कितने रुपये की SIP शुरू करनी होगी।

1. 15 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आपकी उम्र 40-45 साल के करीब है और आपके पास रिटायरमेंट के लिए केवल 15 साल का समय बचा है, तो आपको कंपाउंडिंग का फायदा उठाने के लिए थोड़ी बड़ी रकम निवेश करनी होगी:

  • लक्ष्य: ₹1 करोड़
  • समय अवधि: 15 साल (180 महीने)
  • अनुमानित वार्षिक रिटर्न: 12%
  • जरूरी मंथली SIP: ₹20,017 (करीब ₹20,000 प्रति महीने)

गणित का पूरा हिसाब:

कुल निवेश: ₹36,03,060

अनुमानित वेल्थ गेन: ₹63,96,940

कुल मैच्योरिटी फंड: ₹1,00,00,000

2. 20 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आप 35-40 साल की उम्र में अपनी रिटायरमेंट प्लानिंग शुरू कर रहे हैं और आपके पास 20 साल का समय है, तो आपका मंथली SIP अमाउंट काफी घटकर आधा रह जाता है:

  • जरूरी मंथली SIP: ₹10,009 (करीब ₹10,000 प्रति महीने)
  • कुल निवेश: ₹24,02,160
  • अनुमानित वेल्थ गेन: ₹75,97,840
  • कुल मैच्योरिटी फंड: ₹1,00,00,000

3. 25 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आपकी उम्र 25 से 30 साल के बीच है और आप अपने करियर की शुरुआत में ही रिटायरमेंट प्लानिंग शुरू कर देते हैं, तो कंपाउंडिंग (Chakravridhi) का जादू सबसे बेहतरीन काम करता है:

  • जरूरी मंथली SIP: ₹5,270 (करीब ₹5,300 प्रति महीने)
  • कुल निवेश: ₹15,81,000
  • अनुमानित वेल्थ गेन: ₹84,19,000
  • कुल मैच्योरिटी फंड: ₹1,00,00,000

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए 15, 20 और 25 साल की SIP का गणित

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए 15, 20 और 25 साल की SIP का गणित

स्मार्ट टिप: Step-Up SIP से आसान होगी राह

अगर आप शुरुआत में ही ₹10,000 या ₹20,000 की बड़ी SIP शुरू नहीं कर सकते, तो आप Step-Up SIP का सहारा ले सकते हैं। इसमें आप हर साल अपनी सैलरी या आमदनी बढ़ने के साथ अपनी SIP रकम में 10% का इजाफा कर सकते हैं। ऐसा करने पर आप बहुत छोटी मंथली रकम (जैसे- ₹2,500 – ₹3,000) से शुरुआत करके भी समय से पहले 1 करोड़ रुपये का गोल हासिल कर सकते हैं।

एक्सपर्ट्स की माने तो रिटायरमेंट प्लानिंग में सबसे महत्वपूर्ण कारक आपकी उम्र और समय है। जितना जल्दी आप निवेश की शुरुआत करेंगे, जेब पर उतना ही कम बोझ पड़ेगा और कंपाउंडिंग का फायदा उतना ही ज्यादा मिलेगा। अगर आप भी 1 करोड़ रुपये का फंड बनाना चाहते हैं, तो आज ही अपनी वित्तीय क्षमता के अनुसार म्यूचुअल फंड्स में SIP की शुरुआत करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

8th Pay Commission: सिर्फ एक बार नहीं बल्कि हर साल सैलरी में होगा बंपर इजाफा! सालाना इंक्रीमेंट वाला ये फार्मूला समझिए

8th Pay Commission Salary Calculation: 8वें केंद्रीय वेतन आयोग की टीम राज्यों के दौरों के साथ केंद्रीय कर्मचारियों और पेंशनभोगी यूनियनों के साथ लगातार बैठकें कर रही है। दिल्ली, लद्दाख, उत्तर प्रदेश और पश्चिम बंगाल के बाद आयोग की परामर्श प्रक्रिया अब अंतिम चरणों की ओर बढ़ रही है।

कर्मचारी यूनियनों द्वारा आयोग को सौंपे गए ज्ञापनों से एक बात साफ हो गई है कर्मचारी न केवल फिटमेंट फैक्टर में बढ़ोतरी चाहते हैं, बल्कि इस बार वार्षिक वेतन वृद्धि की दर को भी 3% से बढ़ाकर 5% से 7% करने की मांग कर रहे हैं। आइए समझते हैं कि तुरंत मिलने वाला बड़ा फिटमेंट फैक्टर ज्यादा फायदेमंद है या हर साल मिलने वाला ज्यादा इंक्रीमेंट?

3% की जगह मिले 5% से 7% का इंक्रीमेंट

7वें वेतन आयोग के तहत फिलहाल कर्मचारियों को 3% की दर से सालाना इंक्रीमेंट मिलता है। हालांकि, 8वें वेतन आयोग के सामने प्रमुख कर्मचारी संगठनों ने इसे बढ़ाने का प्रस्ताव रखा है:

कर्मचारी संगठनप्रस्तावित सालाना इंक्रीमेंट
NC-JCM6%
AIDEF6%
FNPO6%
AINPSEF 7%
IRTSA5%

वार्षिक इंक्रीमेंट में कंपाउंडिंग की ताकत

फिटमेंट फैक्टर लागू होते ही कर्मचारियों की शुरुआती बेसिक पे में तुरंत बड़ा उछाल आता है। लेकिन सालाना इंक्रीमेंट की भूमिका लंबी अवधि के लिए बहुत महत्वपूर्ण होती है।

जब हर साल बेसिक पे बढ़ती है, तो अगले साल का इंक्रीमेंट उस बढ़ी हुई रकम पर लगता है। यानी इस पर कंपाउंडिंग जैसा असर काम करता है। अगर आपकी नौकरी 15 से 30 साल बची है, तो सालाना इंक्रीमेंट की उच्च दर आपकी सैलरी को फिटमेंट फैक्टर के मुकाबले कई गुना ज्यादा बढ़ा सकती है।

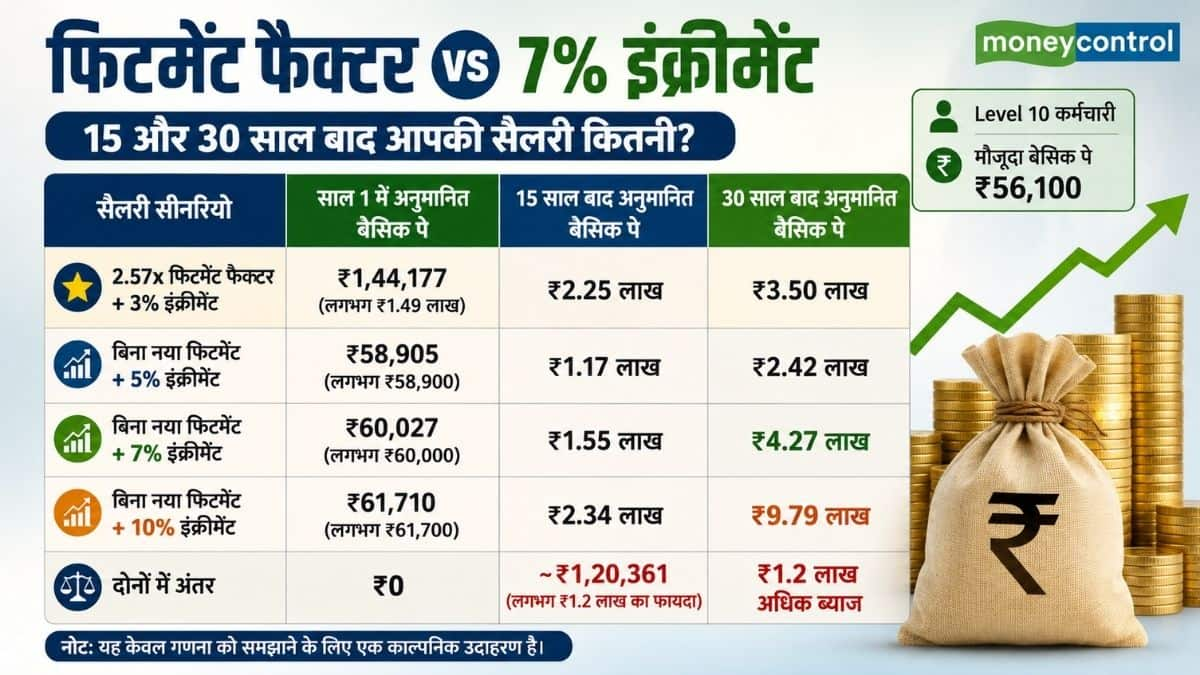
कैल्कुलेशन से समझें फिटमेंट फैक्टर vs 7% इंक्रीमेंट

मान लीजिए किसी Level 10 कर्मचारी की मौजूदा बेसिक पे ₹56,100 है। अलग-अलग परिस्थितियों में 15 और 30 साल बाद सैलरी का अनुमानित गणित इस प्रकार हो सकता है:

कैल्कुलेशन से समझें फिटमेंट फैक्टर vs 7% इंक्रीमेंट

(नोट: यह केवल गणना को समझाने के लिए एक काल्पनिक उदाहरण है। वास्तविक सैलरी सरकार द्वारा स्वीकृत अंतिम फिटमेंट फैक्टर और पे-स्ट्रक्चर पर निर्भर करेगी।)

कर्मचारियों के लिए सबसे बेहतर क्या होगा?

आंकड़ों से साफ है कि केवल 7% इंक्रीमेंट मिलने पर लंबे समय (30 साल) में बेसिक पे ₹4.27 लाख तक पहुंच सकती है, जो 2.57x फिटमेंट फैक्टर के ₹3.50 लाख वाले आंकड़े से कहीं ज्यादा है। लेकिन इसके लिए कर्मचारियों को कंपाउंडिंग का फायदा उठाने के लिए सालों इंतजार करना पड़ेगा।

इसलिए, कर्मचारियों के लिए सबसे सही और फायदेमंद विकल्प ‘फिटमेंट फैक्टर + हाई इंक्रीमेंट’ का कॉम्बिनेशन होगा:

बंपर फिटमेंट फैक्टर: इससे पहले ही साल से बेसिक पे में तुरंत और बड़ी बढ़ोतरी मिलेगी।

5% से 7% इंक्रीमेंट: इससे पूरी सर्विस के दौरान हर साल वेतन तेजी से बढ़ता रहेगा।

कब तक आएगी 8वें वेतन आयोग की रिपोर्ट?

पूर्व जस्टिस रंजना प्रकाश देसाई की अध्यक्षता वाला 8वां वेतन आयोग फिलहाल सभी हितधारकों से चर्चा कर रहा है। माना जा रहा है कि आयोग अपनी सिफारिशें और अंतिम रिपोर्ट मई-जून 2027 तक सरकार को सौंप सकता है।

PPF Calculator: PPF में मंथली निवेश करें या साल में एकमुश्त, किसमें ज्यादा फायदा है? समझिए पूरा कैलकुलेशन

PPF Calculator: पब्लिक प्रोविडेंट फंड (PPF) में निवेश करने वालों के सामने अक्सर यह सवाल आता है कि हर महीने पैसा जमा करना बेहतर है या पूरे साल का पैसा एक साथ जमा कर देना चाहिए। दोनों तरीकों में निवेश की रकम समान हो सकती है, लेकिन ब्याज में बड़ा अंतर आ सकता है।

मान लीजिए आप हर वित्त वर्ष PPF में ₹1.5 लाख निवेश करते हैं। आप चाहें तो ₹12,500 हर महीने जमा करें। दूसरा तरीका है कि पूरे ₹1.5 लाख साल की शुरुआत में ही PPF में डाल दें। लेकिन, दोनों का कैलकुलेशन आखिर में दिलचस्प तस्वीर दिखाता है।

₹1.5 लाख एकमुश्त या ₹12,500 मंथली?

यहां 15 साल का एक उदाहरण देखते हैं। कैलकुलेशन 7.1% सालाना ब्याज दर के आधार पर किया गया है। माना गया है कि PPF की ब्याज दर पूरे 15 साल इसी स्तर पर रहती है। साथ ही मंथली निवेश हर महीने की 5 तारीख से पहले किया गया है।

सालाना अनुमानित रिटर्न

₹2 लाख तक पहुंचने में समयकुल SIP निवेशअनुमानित फंड
12.00%13 साल 5 महीने₹80,500₹2,00,130
15.00%12 साल₹72,000₹2,01,792
18.00%10 साल 10 महीने₹65,000₹2,00,552

इस हिसाब से दोनों तरीकों में कुल निवेश ₹22.50 लाख ही है। लेकिन साल की शुरुआत में एकमुश्त ₹1.5 लाख जमा करने पर मैच्योरिटी पर करीब ₹1.24 लाख ज्यादा मिल सकते हैं।

एकमुश्त निवेश पर ज्यादा फायदा क्यों?

PPF में ब्याज का हिसाब हर महीने किया जाता है। किसी महीने में 5 तारीख के बाद से लेकर महीने के आखिर तक खाते में मौजूद सबसे कम बैलेंस को ब्याज के लिए माना जाता है।

अगर आप 1 अप्रैल से 5 अप्रैल के बीच पूरे ₹1.5 लाख जमा कर देते हैं, तो पूरी रकम को उस वित्त वर्ष के सभी 12 महीनों का ब्याज मिल सकता है। वहीं मंथली निवेश में पैसा धीरे-धीरे खाते में आता है।

इसका सीधा असर ब्याज पर पड़ता है। ₹1.5 लाख को अप्रैल की शुरुआत में जमा करने पर पहले साल करीब ₹10,650 का ब्याज मिल सकता है। वहीं हर महीने ₹12,500 जमा करने पर पहले साल ब्याज करीब ₹5,769 होगा। यानी सिर्फ पहले साल में ही करीब ₹4,881 का अंतर आ सकता है।

15 साल में कैसे बढ़ता जाता है अंतर?

पहले साल एकमुश्त निवेश पर जो अतिरिक्त ब्याज मिलता है, वह अगले साल से खुद भी ब्याज कमाने लगता है। यही कंपाउंडिंग का फायदा है।

हर साल अगर आप शुरुआत में एकमुश्त निवेश करते हैं, तो आपके पैसे को ज्यादा समय तक ब्याज मिलता है। 15 साल तक यही अंतर जुड़ता जाता है। इसलिए मैच्योरिटी पर करीब ₹1.24 लाख का फासला बन सकता है।

अगर एकमुश्त ₹1.5 लाख नहीं है तो?

हर किसी के पास वित्त वर्ष की शुरुआत में ₹1.5 लाख जमा करने के लिए बड़ी रकम नहीं होती। ऐसी स्थिति में मंथली निवेश बेहतर विकल्प हो सकता है। आप हर महीने ₹12,500 जमा कर सकते हैं और पूरे साल में ₹1.5 लाख का निवेश पूरा कर सकते हैं।

बस कोशिश करें कि PPF में जमा करने वाला पैसा हर महीने की 5 तारीख से पहले खाते में पहुंच जाए। 5 तारीख के बाद जमा करने पर उस महीने का पूरा ब्याज नहीं मिलेगा। इसलिए 1 से 5 तारीख के बीच निवेश करना बेहतर माना जाता है।

साल में एक बार पैसा कब जमा करें?

अगर आपके पास पूरे साल का निवेश पहले से तैयार है, तो नया वित्त वर्ष शुरू होते ही 1 अप्रैल से 5 अप्रैल के बीच पैसा जमा करना फायदेमंद हो सकता है। इससे रकम को पूरे साल ब्याज कमाने का मौका मिलता है।

लेकिन सिर्फ ज्यादा ब्याज के लिए अपनी इमरजेंसी सेविंग या जरूरी पैसा PPF में नहीं डालना चाहिए। PPF लंबी अवधि का निवेश है और इसमें पैसे निकालने के नियम भी लागू होते हैं।

PPF में कौन सा तरीका चुनें?

अगर आपके पास साल की शुरुआत में पूरी रकम है, तो एकमुश्त निवेश से ज्यादा ब्याज मिलने की संभावना होती है। वहीं सैलरी या नियमित आमदनी से निवेश करने वालों के लिए मंथली निवेश आसान है।

मंथली निवेश में एक और फायदा है। आपको एक बार में ₹1.5 लाख की व्यवस्था नहीं करनी पड़ती। हर महीने थोड़ा-थोड़ा पैसा जमा होता रहता है। इसलिए सबसे अच्छा तरीका वही है, जिसे आप लंबे समय तक आसानी से जारी रख सकें।

Gold Price: 2026 के अंत तक कहां पहुंच सकता है सोना? Goldman Sachs ने $4900 का टारगेट दिया

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF Investment: क्या आप भी PPF में डालते हैं पैसा और लमसम या मंथली में है कंफ्यूज? जान लें 5 तारीख वाला ये ‘गोल्डन रूल’

PPF Investment Timing: अगर आप हर साल पब्लिक प्रोविडेंट फंड (PPF) में अधिकतम ₹1.5 लाख का निवेश करते हैं, तो क्या आपने कभी सोचा है कि पैसा साल की शुरुआत यानी अप्रैल में एक साथ जमा करना सही है या हर महीने किश्तों में?

अक्सर लोग अपनी सुविधा के हिसाब से निवेश करते हैं, लेकिन क्या आप जानते हैं कि सिर्फ निवेश के सही समय का चुनाव करने से आपके फाइनल मैच्योरिटी फंड में ₹1.1 लाख से ₹1.2 लाख तक का अंतर आ सकता है? आइए समझते हैं PPF में ब्याज की गणना कैसे होती है और 15 साल बाद दोनों तरीकों में से कौन सा विकल्प ज्यादा रिटर्न देगा।

PPF में ब्याज की गणना का नियम

PPF में ज्यादा से ज्यादा रिटर्न पाने के लिए इसके ब्याज की गणना का गणित समझना बेहद जरूरी है। वर्तमान में सरकार PPF पर 7.1% सालाना ब्याज दे रही है, जो हर साल कंपाउंड होता है। PPF नियम के अनुसार, ब्याज की गणना हर महीने की 5 तारीख से लेकर महीने के आखिरी दिन के बीच मौजूद सबसे न्यूनतम बैलेंस पर की जाती है।

अगर आप 5 अप्रैल से पहले पूरा ₹1.5 लाख जमा कर देते हैं, तो आपको पूरे 12 महीनों के लिए उस ₹1.5 लाख पर ब्याज मिलता है। इसके विपरीत, हर महीने ₹12,500 जमा करने पर ब्याज केवल उसी हिस्से पर मिलेगा जो महीने-दर-महीने खाते में जुड़ता जाएगा।

5 अप्रैल से पहले लमसम vs हर महीने ₹12,500

अगर आप PPF खाते में हर साल अधिकतम ₹1.5 लाख का निवेश करते हैं, तो 15 साल की मैच्योरिटी अवधि (7.1% सालाना चक्रवृद्धि ब्याज पर) में कुल ₹22.5 लाख जमा करने के बाद, साल की शुरुआत में यानी 5 अप्रैल से पहले एकमुश्त पैसा जमा करने पर आपको ₹40,68,209 का कुल फंड मिलता है। जबकि हर महीने ₹12,500 की किश्त में निवेश करने पर यही फंड घट कर ₹39,47,848 रह जाता है।

पैसे कम बढ़ने के पीछे की वजह है PPF का 5 तारीख का ब्याज वाला नियम है, जिसके तहत 5 अप्रैल से पहले एक साथ पैसा जमा करने पर आपकी पूरी रकम पर पूरे 12 महीनों तक लगातार चक्रवृद्धि ब्याज बनता है, जिससे बिना कोई अतिरिक्त पैसा लगाए आपको ₹1,20,361 (लगभग ₹1.2 लाख) का ज्यादा ब्याज प्राप्त होता है।

किस निवेशक के लिए कौन सा विकल्प सही है?

लमसम (5 अप्रैल से पहले): ये उन लोगों के सही है जिन लोगों के पास साल की शुरुआत में बोनस, मैच्योरिटी फंड या पर्याप्त सरप्लस पैसा उपलब्ध है। इससे आपके पैसे को 12 महीनों तक लगातार ब्याज और कंपाउंडिंग की ताकत मिलती है।

मंथली SIP (हर महीने की 5 तारीख से पहले): नौकरीपेशा और वे लोग जो अपनी मासिक सैलरी से बजट बनाकर थोड़ा-थोड़ा निवेश करते हैं। एकमुश्त बड़ी रकम का वित्तीय दबाव नहीं पड़ता और बचत का अनुशासन बना रहता है। इस बात का ध्यान दें कि अगर आप हर महीने निवेश कर रहे हैं, तो हमेशा महीने की 5 तारीख से पहले पैसा ट्रांसफर करें ताकि उस महीने का ब्याज न छूटे।

अगर आपके पास पैसा पहले से मौजूद है, तो उसे बैंक खाते में रखकर साल भर में थोड़ा-थोड़ा निवेश करने का कोई फायदा नहीं है। 5 अप्रैल से पहले एकमुश्त ₹1.5 लाख जमा करना ही सबसे समझदारी भरा कदम है। समय की ताकत और चक्रवृद्धि ब्याज का सही इस्तेमाल करके आप आसानी से ₹1.2 लाख की एक्स्ट्रा कमाई कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।