कल का मौसम: 3 सितंबर को मूसलाधार आफत! यूपी, विदर्भ और बंगाल में बहुत भारी बारिश, इन राज्यों में आंधी-बिजली का अलर्ट

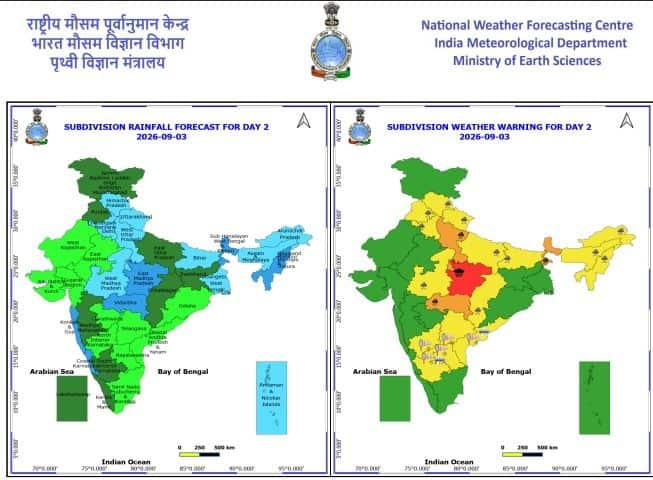
IMD Weather Forecast for September 3: देश के विभिन्न हिस्सों में मानसून का रौद्र रूप देखने को मिल रहा है और भारत मौसम विज्ञान विभाग (IMD) ने 3 सितंबर के लिए मौसम की गंभीर चेतावनी जारी की है। मौसम विभाग के ताजा बुलेटिन के मुताबिक 3 सितंबर को देश के कई राज्यों में मध्यम से लेकर अत्यधिक भारी बारिश का दौर जारी रहेगा। इसके साथ ही तेज हवाएं चलने, बादलों की गर्जना और आकाशीय बिजली गिरने को लेकर भी अलर्ट जारी किया गया है।

पूर्वी मध्य प्रदेश में बेहद भारी बारिश, यूपी, विदर्भ और बंगाल में अलर्ट

मध्य भारत और पूर्वोत्तर राज्यों के लिए 3 सितंबर का दिन मौसम के लिहाज से बेहद संवेदनशील रहने वाला है। IMD के बुलेटिन के मुताबिक पूर्वी मध्य प्रदेश के अलग-अलग इलाकों में मूसलाधार बारिश के साथ बेहद भारी बारिश होने की पूरी आशंका जताई गई है। पश्चिमी उत्तर प्रदेश, विदर्भ (महाराष्ट्र) और उप-हिमालयी पश्चिम बंगाल और सिक्किम में अलग-अलग जगहों पर भारी से बहुत भारी बारिश दर्ज की जा सकती है। इन राज्यों में बारिश की वजह से निचले इलाकों में जलभराव और नदी-नालों के उफान पर आने का खतरा बढ़ गया है।

दिल्ली, बिहार, पंजाब और हिमाचल समेत इन राज्यों में भारी बारिश की चेतावनी

मौसम विभाग ने देश के एक बड़े हिस्से में 3 सितंबर को भारी बारिश का अलर्ट जारी किया है। उत्तर भारत में हरियाणा, चंडीगढ़ और दिल्ली, हिमाचल प्रदेश, पंजाब, उत्तराखंड, पूर्वी उत्तर प्रदेश और पश्चिमी मध्य प्रदेश में अलग-अलग जगहों पर तेज बारिश होने का अनुमान है। पूर्वी और मध्य भारत के बिहार, छत्तीसगढ़, और पूर्वोत्तर के राज्यों अरुणाचल प्रदेश, असम व मेघालय, नागालैंड, मणिपुर, मिजोरम और त्रिपुरा में भी कुछ जगहों पर भारी बारिश होने की पूरी संभावना है।

आंधी-तूफान, बिजली और तेज हवाओं का प्रकोप

बारिश के साथ-साथ मौसम विभाग ने आकाशीय बिजली और तेज आंधी को लेकर भी चेतावनी जारी की है। आंध्र प्रदेश में 40 से 50 किलोमीटर प्रति घंटे की रफ्तार से तेज झोंकेदार हवाएं चलने, आंधी आने और बिजली चमकने का पूर्वानुमान है।

तेलंगाना, आंतरिक कर्नाटक और जम्मू-कश्मीर-लद्दाख के इलाकों में 30 से 40 किलोमीटर प्रति घंटे की रफ्तार से हवाएं चलने के साथ बिजली गिरने की आशंका है। इसके अलावा बिहार, छत्तीसगढ़, झारखंड, मध्य प्रदेश, महाराष्ट्र, ओडिशा, उत्तराखंड, पश्चिम बंगाल, सिक्किम और पश्चिमी उत्तर प्रदेश में अलग-अलग जगहों पर आकाशीय बिजली गिरने की चेतावनी दी गई है। आंध्र प्रदेश, आंतरिक कर्नाटक और तेलंगाना में मजबूत सतही हवाएं चलने का भी अनुमान जताया गया है।

समुद्र में खराब रहेगा मौसम, मछुआरों को सतर्क रहने की सलाह

तटीय और समुद्री क्षेत्रों में 3 सितंबर को हवाओं का रुख बेहद तेज रहेगा। अरब सागर में सोमालिया तट के पास और उससे सटे, पश्चिम-मध्य एवं दक्षिण-पश्चिम अरब सागर के कुछ हिस्सों में 45 से 55 किलोमीटर प्रति घंटे की रफ्तार से तूफानी हवाएं चल सकती हैं, जिनकी स्पीड बढ़कर 65 किलोमीटर प्रति घंटे तक पहुंच सकती है।
Clipboard01jhghkh

बंगाल की खाड़ी में मन्नार की खाड़ी से लगे दक्षिण तमिलनाडु तट और दक्षिण श्रीलंका तट से सटे दक्षिण-पश्चिम बंगाल की खाड़ी के कुछ हिस्सों में 45 से 55 किमी प्रति घंटे की गति से हवाएं चलने और 65 किमी प्रति घंटे तक के झोंके आने की संभावना जताई गई है। मौसम विभाग ने समुद्र में जाने वाले मछुआरों को इन इलाकों से दूर रहने की हिदायत दी है।

ये भी पढ़ें- राम मंदिर ट्रस्ट के पहले CEO बने रिटायर्ड एयर मार्शल जितेंद्र मिश्रा, ऑपरेशन सिंदूर से भी रहा है नाता
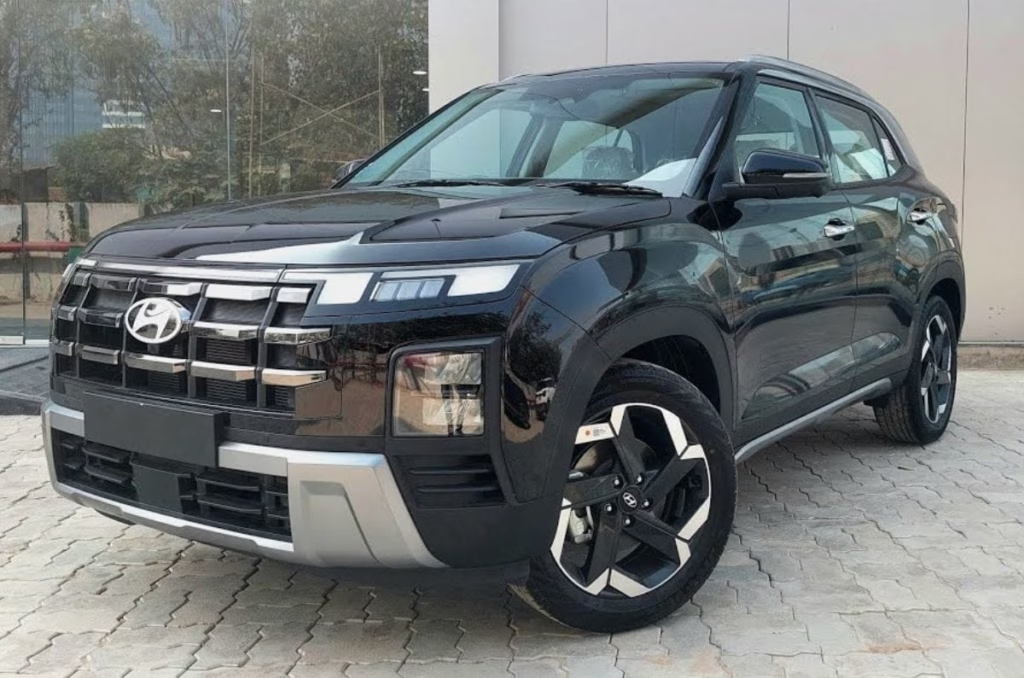
Hyundai Creta gets benefits of up to Rs 1 lakh in September 2026

Hyundai Creta gets benefits of up to Rs 1 lakh in September 2026
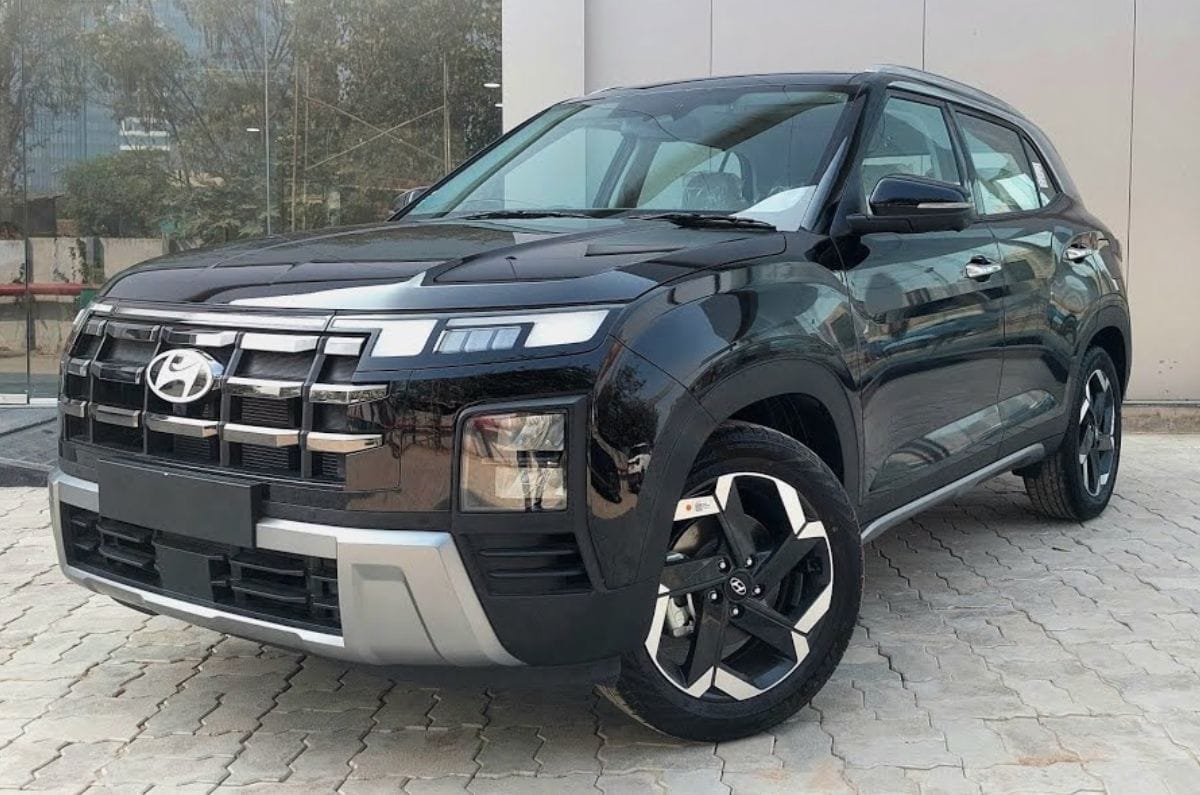
Hyundai Creta front quarter static

Hyundai India is offering an attractive range of benefits on select models in its portfolio. Depending on the model chosen, customers can avail up to Rs 1 lakh in benefits, valid until September 30, 2026.

Disclaimer: Offers/benefits may vary by city and are subject to stock availability. Buyers are advised to check with their local dealer for exact figures.

Hyundai Creta offers in September 2026

Benefits of up to Rs 1 lakh

The Creta mid-size SUV is available with benefits of up to Rs 1 lakh. The Korean carmaker’s best-selling model in India is offered with a trio of 1.5-litre engines, namely, a naturally aspirated petrol, a turbo-petrol, and a diesel engine. All engines are offered with manual and automatic gearboxes. Prices range between Rs 10.90 lakh and Rs 19.91 lakh, with the Creta taking on rivals like the Tata Sierra, Kia Seltos, Renault Duster, Skoda Kushaq, and Maruti Victoris.

Hyundai Grand i10 Nios offers in September 2026 

Benefits of up to Rs 70,000

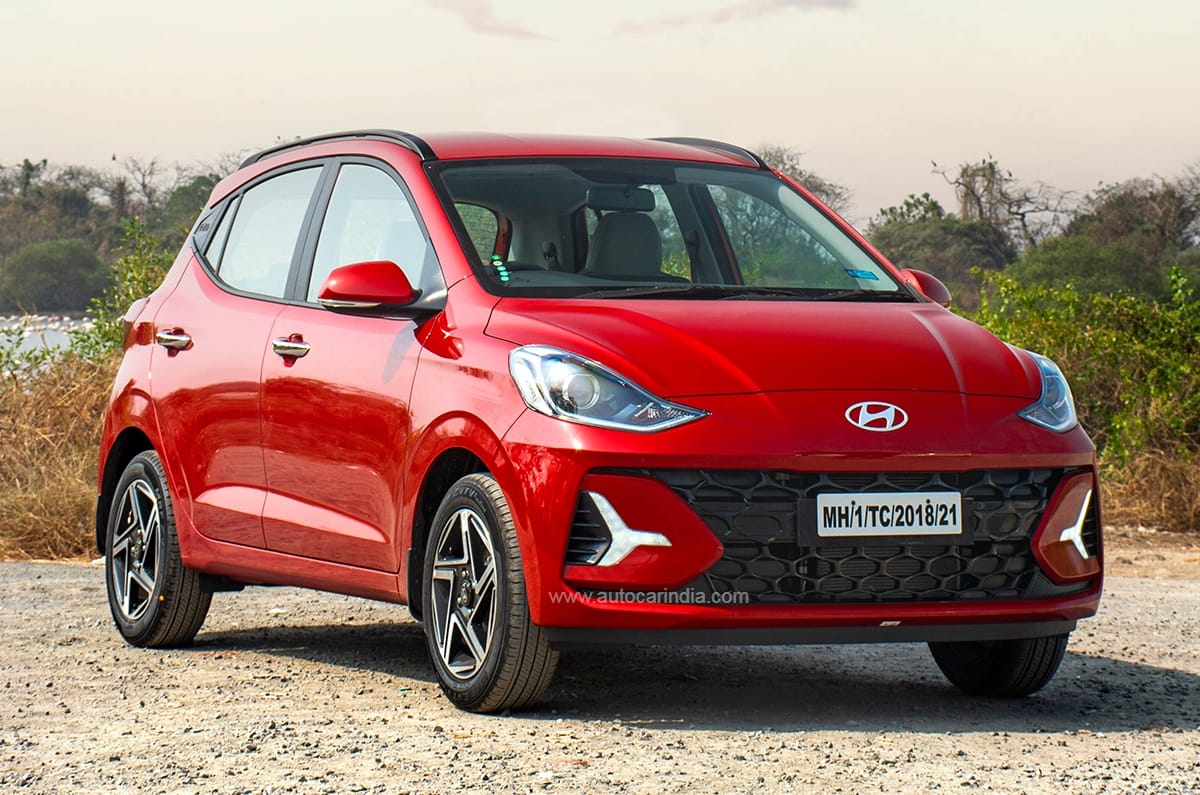
Hyundai’s Grand i10 Nios is being offered with up to Rs 70,000 in benefits. Its most affordable model in India is offered solely with a 1.2-litre petrol engine paired to either a manual or AMT gearbox. A factory-fit dual-cylinder CNG kit can be fitted to this engine and is paired exclusively with a manual gearbox. The Grand i10 is priced between Rs 5.59 lakh to Rs 8.04 lakh and is Hyundai’s answer to the Maruti Swift and the Tata Tiago.

Hyundai i20 offers in September 2026 

Benefits of up to Rs 60,000

The Grand i10’s elder sibling, the i20, is being offered with benefits of up to Rs 60,000. Standard versions of the i20 come powered by a 1.2-litre petrol engine mated with either a manual or CVT automatic gearbox. The i20 is priced from Rs 5.99 lakh to Rs 11.59 lakh, and it competes with the Maruti Baleno, Tata Altroz, and the Toyota Glanza.

Hyundai Exter offers in September 2026

Benefits of up to Rs 50,000

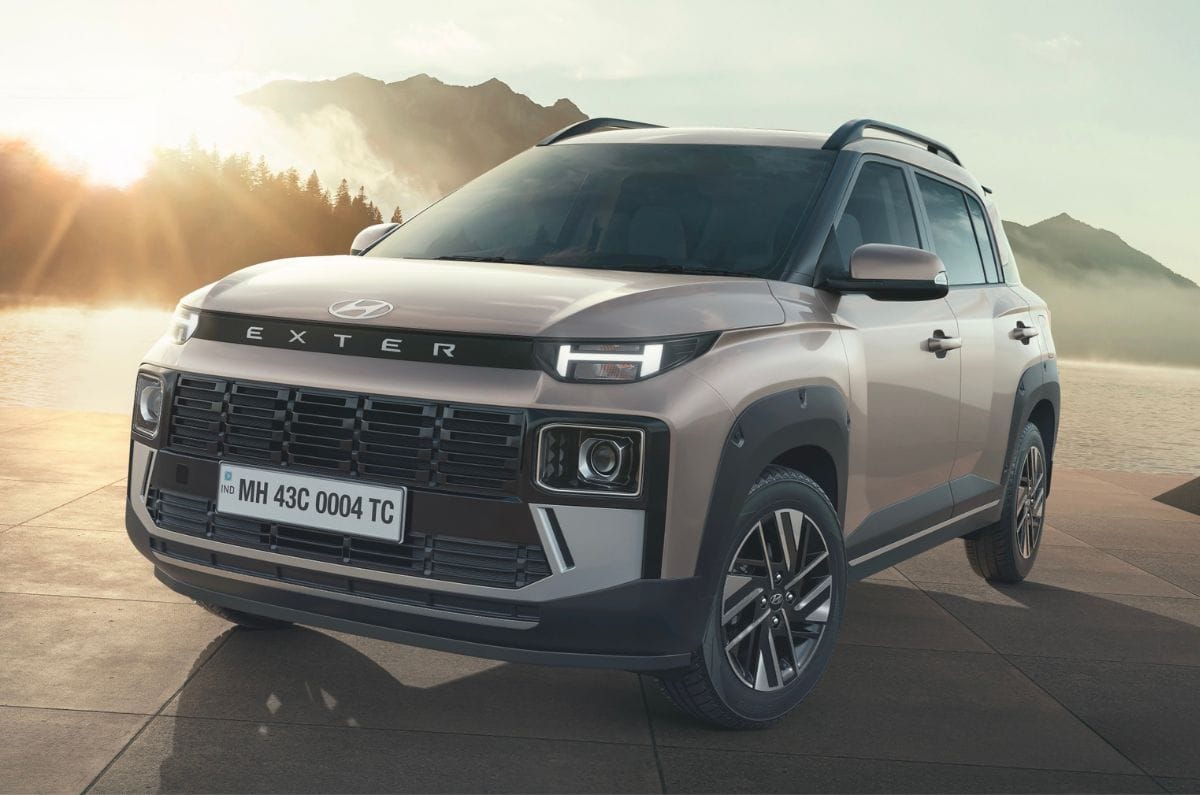
Hyundai is offering benefits of up to Rs 50,000 on the Exter. The subcompact SUV was updated earlier this year with refreshed looks and feature additions. It is powered by a 1.2-litre petrol engine and is mated with either a manual or AMT gearbox. Like the Grand i10, it also gets a CNG kit fitted to this engine. The Exter’s price begins at Rs 5.8 lakh and goes all the way up to Rs 9.46 lakh. It takes on the likes of the Tata Punch.

Hyundai Aura offers in September 2026 

Benefits of up to Rs 30,000

The Aura compact sedan is available with benefits of up to Rs 30,000. The Aura shares the same petrol engine as the Grand i10 Nios and the Exter, along with a CNG version on offer. It is priced between Rs 5.99 lakh and Rs 8.59 lakh and competes with the Tata Tigor, Maruti Dzire, and the Honda Amaze.

Stock to Buy: यह शेयर आपको कर देगा मालामाल, UBS ने दी है खरीदने की सलाह

आप किसी दमदार शेयर की तलाश में हैं तो आप कोल इंडिया के शेयर में निवेश कर सकते हैं। विदेशी ब्रोकरेज फर्म यूबीएस ने इस शेयर को खरीदने की सलाह दी है। उसने इस शेयर के लिए 550 रुपये का टारगेट प्राइस दिया है। इसका मतलब है कि यह शेयर 32 फीसदी से ज्यादा चढ़ सकता है।

HSBC ने शेयर पर दी है होल्ड रेटिंग

एचएसबीसी ने भी कोल इंडिया के शेयरों पर ‘होल्ड’ की रेटिंग दी है। उसने इस शेयर के लिए 440 रुपये का टारगेट प्राइस दिया है। ब्रोकरेज फर्म ने कहा है कि पावर की डिमांड स्ट्रॉन्ग है। उधर, हाइड्रो पावर जेनरेशन कमजोर है। कोयले की इनवेंट्री घटकर तीन साल के निचले स्तर पर आ गई है। कोयले की कीमतें चढ़ रही हैं। इसका मतलब है कि आगे कोयले की मांग स्ट्रॉन्ग रहेगी।

25 एनालिस्ट्स में से 14 की खरीदने की सलाह

मॉर्गन स्टेनली ने इस शेयर पर ‘इक्वलवेट’ रेटिंग दी है। कोल इंडिया के शेयरों को कवर करने वाले 25 एनालिस्ट्स में से 14 ने इसे खरीदने की सलाह दी है। 6 ने इसे होल्ड करने की सलाह दी है। 5 ने इसे बेचने की सलाह दी है। कोल इंडिया देश की सबसे बड़ी माइनिंग कंपनी है। इसे शेयरों में 2 सितंबर को तेजी दिखी। कारोबार के अंत में शेयर 3.66 फीसदी चढ़कर 416 रुपये पर बंद हुआ।

2 सितंबर को शेयरों में जोरदार तेजी 

कोल इंडिया के शेयरों में ऐसे दिन तेजी दिखी, जब बाजार के प्रमुख सूचकांकों पर दबाव था। 2 सितंबर को निफ्टी 50 कारोबार खत्म होने पर 0.59 फीसदी यानी 141 अंक गिरकर 23,914 पर आ गया। कई हफ्ते बाद यह 24,000 के नीचे आया है। सेंसेक्स 0.49 फीसदी यानी 373 अंक गिरकर 76,570 पर रहा।

यह भी पढ़ें: Milky Mist Share Price: रॉकेट की तरह भागा शेयर, IPO में निवेश किया होता तो 15 दिन में 78% कमाया होता

81.5 करोड़ टन प्रोडक्शन का टारगेट

अप्रैल से अगस्त के दौरान कोल इंडिया का प्रोडक्शन साल दर साल आधार पर 4.5 फीसदी घटकर 26.75 करोड़ टन रहा। कंपनी ने FY27 के लिए 81.5 करोड़ टन उत्पादन का टारगेट रखा है। बीते एक साल में कोल इंडिया का शेयर 9.52 फीसदी चढ़ा है। इस दौरान निफ्टी और सेंसेक्स का रिटर्न निगेटिव रहा है।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

रिकवरी के बावजूद Sensex 374 प्वाइंट्स कमजोर, Nifty 23914 पर बंद, डूबे निवेशकों के ₹2.69 लाख करोड़

Share Market Crash: अमेरिका और ईरान के बीच एक बार फिर युद्ध की आंच तेज हुई तो कच्चा तेल उबल पड़ा और इन दोनों ने मिलकर दुनिया भर में कोहराम मचा दिया। घरेलू स्टॉक मार्केट में सेंसेक्स 800 प्वाइंट्स से अधिक टूट गया तो निफ्टी भी टूटकर 23800 के नीचे आ गया और निचले स्तर पर रिकवरी के बावजूद यह गहरे लाल बंद हुआ। ब्रोडर लेवल पर भी रिकवरी हल्की ही रही और शुरुआती कारोबार में 1% की गिरावट से हल्की रिकवरी के साथ निफ्टी मिडकैप 100 आज 0.53% तो निफ्टी स्मॉलकैप 100 भी 0.37% की गिरावट के साथ बंद हुआ।

सेक्टरवाइज आईटी और आईटी सेक्टर ने मार्केट पर ऐसा दबाव बनाया कि यह संभल ही नहीं पाया। निफ्टी ऑटो डेढ़ फीसदी से अधिक और निफ्टी आईटी 1% से अधिक कमजोर हुआ। सरकारी बैंकों ने रिकवरी तो कर ली लेकिन इसके निफ्टी इंडेक्स में बढ़त मामूली रही तो दूसरी तरफ प्राइवेट बैंकों के निफ्टी इंडेक्स में आधे फीसदी से अधिक की गिरावट आई। बिकवाली के इस दबाव में आज BSE पर लिस्टेड कंपनियों का मार्केट कैप ₹3 लाख करोड़ से अधिक गिर गया।

अब इक्विटी बेंचमार्क इंडेक्सेज की बात करें तो आज 02 सितंबर को सेंसेक्स (Sensex) 373.93 प्वाइंट्स यानी 0.49% की फिसलन के साथ 76,570.35 और निफ्टी 50 (Nifty 50) भी 141.35 प्वाइंट्स यानी 0.59% की कमजोरी के साथ 23,914.45 पर बंद हुआ है। इंट्रा-डे में सेंसेक्स 808.56 प्वाइंट्स टूटकर 76,135.72 और निफ्टी 269.00 प्वाइंट्स गिरकर 23,786.80 पर आ गया।

निवेशकों के ₹2.69 लाख करोड़ स्वाहा

एक कारोबारी दिन पहले यानी 01 सितंबर 2026 को बीएसई पर लिस्टेड सभी शेयरों का कुल मार्केट कैप ₹4,89,41,989.64 करोड़ था। आज यानी 02 सितंबर 2026 को यह घटकर ₹4,86,72,129.50 करोड़ पर आ गया। इसका मतलब हुआ कि निवेशकों की पूंजी में आज ₹269,860.14 करोड़ की गिरावट आई है।

Sensex के 10 स्टॉक्स ग्रीन

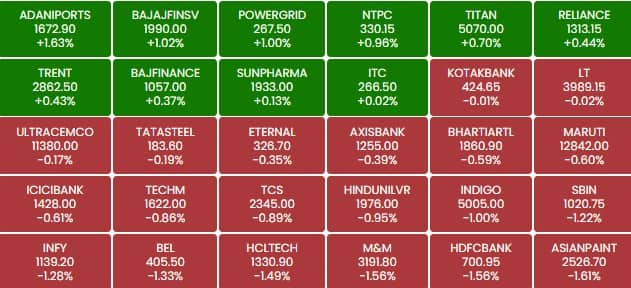
सेंसेक्स पर 30 शेयर लिस्टेड हैं जिसमें 10 आज ग्रीन रहे। दिन के आखिरी में आज अदाणी पोर्ट्स, बजाज फिनसर्व और पावरग्रिड सबसे अधिक बढ़त के साथ बंद हुए तो दूसरी तरफ एशियन पेंट्स, एचडीएफसी बैंक और एमएंडएम में सबसे अधिक गिरावट रही। नीचे सेंसेक्स पर लिस्टेड सभी शेयरों के लेटेस्ट भाव और आज उतार-चढ़ाव की डिटेल्स देख सकते हैं-

sensex 19

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Success Story: छत पर शुरू की ड्रैगन फ्रूट की खेती, ऐसे होने लगी लाखों की कमाई, महिला ने अपनाया ये तरीका

रिटायरमेंट के बाद आमतौर पर लोग आराम और परिवार के साथ समय बिताने की योजना बनाते हैं। लेकिन केरल की पूर्व हेडमिस्ट्रेस रेमाभाई एस की जिंदगी में रिटायरमेंट के बाद एक अलग ही अध्याय शुरू हुआ। अकेलेपन से निपटने के लिए घर में पौधे लगाने से शुरू हुआ उनका सफर धीरे-धीरे ऐसे बिजनेस में बदल गया, जिससे अब वह करीब ₹4 लाख महीने की कमाई कर रही हैं।

मां की मौत के बाद बढ़ गया था अकेलापन

रेमाभाई ने 31 मई 2022 को 30 साल से ज्यादा समय तक जूलॉजी पढ़ाने के बाद रिटायरमेंट लिया। उनके पति रिटायर्ड सीनियर बैंक मैनेजर हैं और उस समय भी एक इंजीनियरिंग कॉलेज में काम कर रहे थे। वहीं उनका बेटा और बहू दोनों डॉक्टर हैं और दिल्ली में रहते थे। उसी साल उनकी मां का निधन हो गया। रिटायरमेंट और मां की मौत के बाद घर में अकेलापन उन्हें ज्यादा महसूस होने लगा। इसी दौरान उन्होंने खुद को व्यस्त रखने के लिए घर में पौधे उगाने का फैसला किया।

52 विदेशी फलों पर की रिसर्च, फिर चुना ड्रैगन फ्रूट

रेमाभाई ने शुरुआत किसी जल्दबाजी में नहीं की। उन्होंने जर्नल, ऑनलाइन जानकारी और अलग-अलग फार्म की यात्राओं के जरिए करीब 52 विदेशी फलों के बारे में जानकारी जुटाई। काफी रिसर्च के बाद उन्होंने Malaysian King Red Dragon Fruit किस्म को चुना। सीमित जगह में ज्यादा पौधे लगाने के लिए उन्होंने हाई-डेंसिटी फार्मिंग का तरीका अपनाया।

1,750 वर्ग फुट में लगाए 360 पौधे

घर के करीब 1,750 वर्ग फुट के हिस्से में उन्होंने 360 ड्रैगन फ्रूट पौधे लगाए। इसके लिए 90 स्थानीय स्तर पर बने कंक्रीट पोल लगाए गए और हर पोल पर चार पौधों को सहारा दिया गया। उन्होंने खर्च कम रखने के लिए GI पाइप और पुराने टायरों का भी इस्तेमाल किया। शुरुआती दौर में एक पौधे की स्टेम करीब ₹100 में खरीदी गई थी। मेहनत का नतीजा जल्दी दिखा। करीब छह महीने में पौधों में फूल आने लगे और मार्च 2023 से उन्होंने फल की पहली फसल लेना शुरू कर दिया।

शुरुआत में ₹50 हजार, फिर बढ़कर ₹1.5 लाख महीना

पहले 360 पौधों से उन्हें हर महीने ₹50 हजार से ज्यादा की आमदनी हुई। पौधों के बड़े होने के साथ कमाई बढ़कर करीब ₹1.5 लाख महीने तक पहुंच गई। उत्पादन के चरम समय में वह लगभग 750 किलो ड्रैगन फ्रूट हर महीने तैयार करने लगीं। वह फल करीब ₹175 प्रति किलो की दर से बेचती थीं। खास बात यह रही कि थोक खरीदार और ऑर्गेनिक स्टोर उनके घर से ही फल उठा लेते थे।

नई जमीन नहीं खरीदी, छत को बनाया अगला फार्म

बिजनेस बढ़ाने के लिए रेमाभाई के सामने अगली चुनौती थी बिना जमीन खरीदे उत्पादन बढ़ाना। घर की छत पर बड़ी मात्रा में मिट्टी ले जाना उन्हें सही नहीं लगा। इसलिए उन्होंने सोइल-लेस यानी कम मिट्टी वाली खेती के विकल्प पर प्रयोग शुरू किया। उन्होंने सामान्य मिट्टी और घर में तैयार किए गए कंपोस्ट की तुलना की। कंपोस्ट में पौधों की ग्रोथ बेहतर दिखने के बाद उन्होंने इसी तरीके को आगे बढ़ाया।

बैरल में लगाए 100 और पौधे

रेमाबाई ने छत पर 50 बैरल लगाए। इनमें कंपोस्ट और गोबर की खाद का मिश्रण इस्तेमाल किया गया और हर बैरल में दो पौधे लगाए गए। इस तरह छत पर 100 और ड्रैगन फ्रूट पौधे तैयार हो गए। करीब पांच महीने में इन पौधों पर फल आने लगे। अक्टूबर 2023 तक छत की खेती भी उत्पादन देने लगी थी। एक पौधे पर एक समय में करीब 10 से 20 फल तक दिखाई देते थे।

घर के कचरे से तैयार करती हैं खाद और लिक्विड फर्टिलाइजर

रेमाबाई की खेती की खासियत सिर्फ ड्रैगन फ्रूट उगाना नहीं है। वह घर और बगीचे से निकलने वाले जैविक कचरे का इस्तेमाल भी खेती में करती हैं। किचन वेस्ट, पत्तियां, कटहल का बचा हिस्सा, प्याज और सब्जियों के अवशेष जैसी चीजों से वह कंपोस्ट तैयार करती हैं। उनके पास तीन कंपोस्टिंग यूनिट हैं और वह 15 से ज्यादा तरह के लिक्विड प्रिपरेशन भी तैयार करती हैं। मछली के कचरे से वह फिश अमीनो एसिड भी बनाती हैं। उनके मुताबिक, अब तक 5,000 लीटर से ज्यादा यह तैयारी तैयार की जा चुकी है।

साल में ज्यादा लंबे समय तक मिलता है फल

उनके खेती के तरीके का एक फायदा यह भी है कि ड्रैगन फ्रूट का उत्पादन लंबे समय तक चलता है। जहां आमतौर पर इसकी मुख्य फसल करीब पांच से छह महीने तक रहती है, वहीं रेमाबाई लगभग 10 महीने तक फल प्राप्त कर लेती हैं। जनवरी और फरवरी में उत्पादन में मुख्य अंतराल रहता है। उनके बगीचे में महीने में करीब तीन बार फसल होती है और हर बार लगभग 250 किलो फल निकलता है।

अब पौधों की कटिंग भी बन गई कमाई का जरिया

समय के साथ रेमाभाई के ड्रैगन फ्रूट पौधों की स्टेम कटिंग की मांग भी बढ़ने लगी। उन्होंने इसे अलग आय के स्रोत के रूप में विकसित कर लिया। वह एक कटिंग करीब ₹70 में बेचती हैं और अब तक भारत, मालदीव और श्रीलंका में उनके 2,500 से ज्यादा ग्राहक बताए जाते हैं। बड़े ऑर्डर कुरियर के जरिए भेजे जाते हैं। एक दिन में तेलंगाना के लिए 5,500 स्टेम कटिंग का ऑर्डर भी भेजा गया।

सिर्फ पौधे नहीं बेचतीं, तरीका भी सिखाती हैं

रेमाबाई अपने ग्राहकों को सिर्फ कटिंग देकर नहीं छोड़तीं। वह उन्हें पौधे लगाने और उनकी देखभाल के बारे में जानकारी देती हैं और आगे की ग्रोथ पर भी नजर रखती हैं। उनके मुताबिक, सही परिस्थितियों में स्टेम से करीब छह महीने में फल मिलना शुरू हो सकता है।

रिटायरमेंट का शौक बना पूरा बिजनेस

रेमाबाई की कहानी की खास बात यह है कि उन्होंने बिजनेस शुरू करने के लिए न बड़ी जमीन खरीदी और न ही भारी निवेश किया। घर के आंगन और छत जैसी सीमित जगह का इस्तेमाल करते हुए उन्होंने पहले पौधे लगाए, फिर रिसर्च की, प्रयोग किए और धीरे-धीरे खेती को कमाई के मॉडल में बदल दिया।

आज ड्रैगन फ्रूट, छत पर खेती और स्टेम कटिंगइन अलग-अलग स्रोतों से उनकी कुल मासिक कमाई करीब ₹4 लाख बताई जाती है। रिटायरमेंट के बाद अकेलेपन से बचने के लिए शुरू हुआ पौधों का शौक अब उनकी आर्थिक आत्मनिर्भरता की कहानी बन चुका है।

₹30 हजार से शुरू किया सैंडविच का ठेला, आज ₹25 लाख महीना! फेल इंटरनेट कैफे के बाद ऐसे बदली अभिषेक की किस्मत

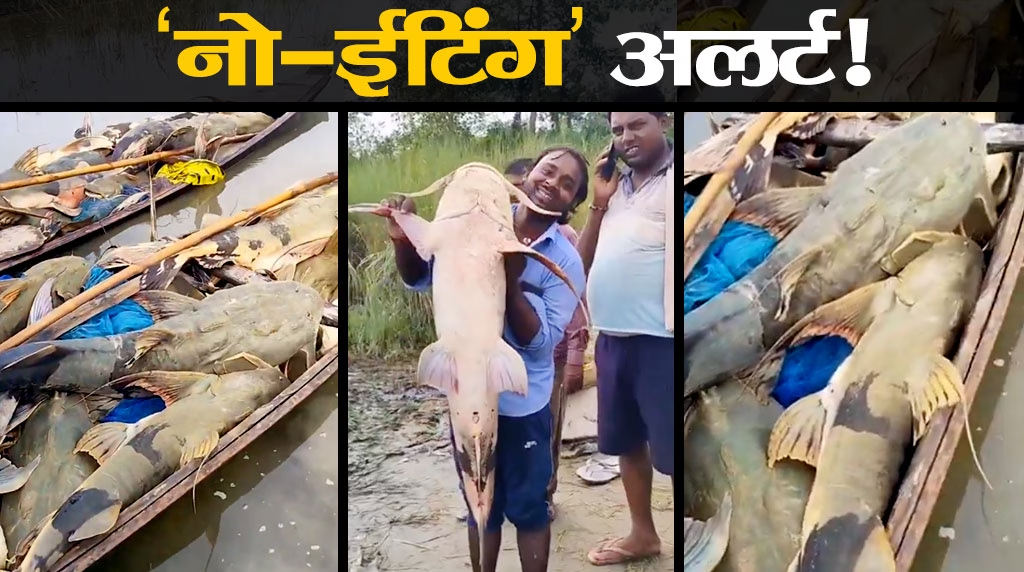
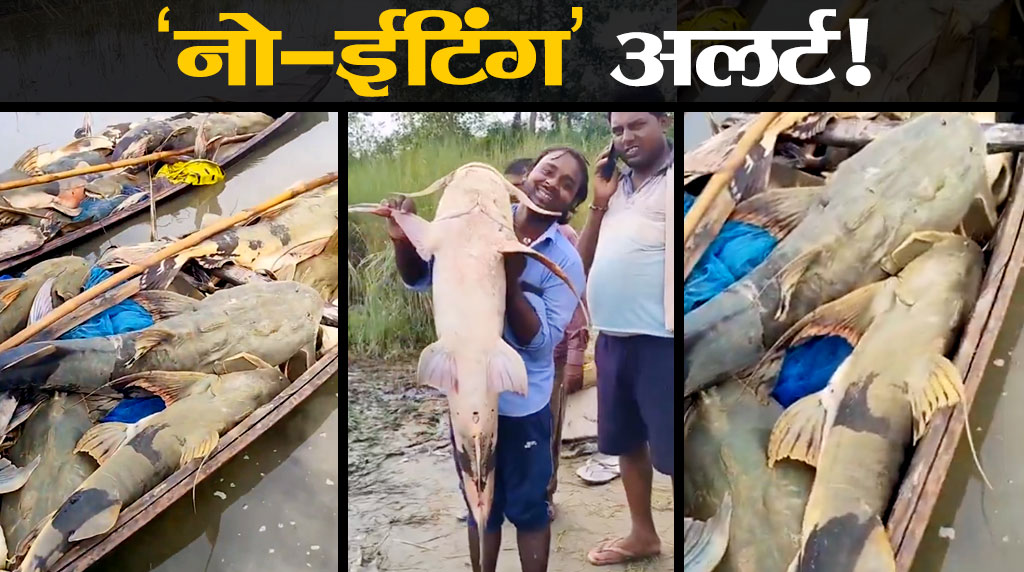
बिहार की गंडक नदी में नेपाल से बहकर आईं अजीब विशालकाय मछलियां, जानिए क्यों प्रशासन ने जारी किया ‘नो-ईटिंग’ अलर्ट!

बिहार की गंडक नदी में नेपाल से बहकर आईं अजीब विशालकाय मछलियां, जानिए क्यों प्रशासन ने जारी किया 'नो-ईटिंग' अलर्ट!

Bihar no eating fish alert

Bihar no eating fish alert: नेपाल में हाल ही में आई प्रलयंकारी बाढ़ और लैंडस्लाइड के बाद इसका सीधा असर भारत के सीमावर्ती राज्य बिहार पर दिखाई दे रहा है। नेपाल की नदियों से बहकर विशालकाय और असामान्य वजन वाली मछलियां उत्तर बिहार की गंडक (Gandak River) और कोसी नदियों में पहुंच गई हैं।


स्थानीय लोग और मछुआरे इन विशाल मछलियों को पकड़ने के लिए नदियों के किनारे जुट रहे हैं, लेकिन स्थानीय प्रशासन और स्वास्थ्य विभाग ने इन मछलियों को पकड़ने और खाने पर सख्त रोक लगा दी है। ALSO READ: Priya Adhikari कौन हैं , नेपाल बाढ़ के बीच 6 दिन में किए 100 रेस्क्यू मिशन, सैकड़ों जिंदगियां बचाईं

गंडक नदी में अचानक कैसे आईं ये विशाल मछलियां?

नेपाल में मूसलाधार बारिश और ग्लेशियर टूटने के कारण भोटे कोशी, त्रिशूली और गंडकी नदी प्रणालियों में भीषण फ्लैश फ्लड आया।

  • नेपाल के हैचरी और प्राकृतिक जलाशयों से बहाव : नेपाल के ऊपरी इलाकों में स्थित बड़े मत्स्य पालन केंद्रों (Fish Farms/Hatcheries) और प्राकृतिक झीलों के तटबंध बाढ़ में बह गए।
  • तेज बहाव के साथ भारत में प्रवेश : भारी पानी के बहाव और गाद (Sedimentation) के साथ 10 किलो से लेकर 40-50 किलो तक की विशालकाय मछलियां बहकर बिहार के वाल्मीकिनगर (पश्चिम चंपारण), गोपालगंज और सारण जिलों में गंडक नदी के मैदानी इलाकों में आ गईं।

प्रशासन क्यों कर रहा है इन मछलियों को खाने से मना?

विशालकाय मछलियों को देखकर स्थानीय लोगों में इन्हें खाने की होड़ मच गई है, लेकिन प्रशासन और जिला मत्स्य अधिकारियों ने इसे स्वास्थ्य के लिए गंभीर खतरा बताया है। इसके पीछे मुख्य वैज्ञानिक और चिकित्सीय कारण निम्नलिखित हैं:


(A) पानी में जहरीले रसायनों और भारी धातुओं का मिश्रण (Heavy Metal Contamination)

नेपाल में आई बाढ़ सिर्फ पानी नहीं, बल्कि बड़े पैमाने पर चट्टानों, खदानों के मलबे और औद्योगिक कचरे को बहाकर लाई है। गंडक नदी में बहकर आ रही मछलियों में आर्सेनिक, सीसा (Lead) और मरकरी (Mercury) जैसे जहरीले तत्वों की मात्रा अत्यधिक होने की आशंका है, जो मानव शरीर के लिए विषैले साबित हो सकते हैं।


(B) दूषित और सड़ी हुई मछलियों का खतरा (Bacterial Contamination)

बाढ़ के तीव्र बहाव में दम घुटने (Oxygen Depletion) और पत्थरों से टकराने के कारण कई मछलियां रास्ते में ही मर चुकी थीं या घायल हो गई थीं। पानी में पड़े रहने से इनमें ई-कोलाई (E-coli) और साल्मोनेला (Salmonella) जैसे खतरनाक जीवाणु पनप चुके हैं। ऐसी मछलियों का सेवन करने से:

  • फूड पॉइज़निंग (Food Poisoning)
  • पेट में गंभीर संक्रमण और उल्टी-दस्त
  • लिवर और किडनी को नुकसान पहुँच सकता है।

(C) एलियन/इन्वेंसिव स्पीशीज (Invasive Species) का खतरा

प्रशासन को यह भी अंदेशा है कि नेपाल के हैचरी से बहकर आई कुछ मछलियां 'सकर-माउथ कैटफिश' (Sucker-mouth Catfish) या 'थाई मांगुर' जैसी विदेशी नस्ल की हो सकती हैं, जिनमें प्राकृतिक रूप से विषाक्तता होती है और ये स्थानीय पारिस्थितिकी तंत्र को भी नुकसान पहुंचाती हैं।

प्रशासन की सख्त कार्रवाई और एडवाइजरी

  • नदी घाटों पर धारा 144 व पुलिस बल : वाल्मीकिनगर बैराज और गंडक नदी के तटीय इलाकों में लोगों को पानी के पास जाने और जाल बिछाने से रोकने के लिए पुलिस बल तैनात किया गया है।
  • बाजारों में बिक्री पर रोक : स्थानीय बाजारों में नेपाल से बहकर आई संदिग्ध मछलियों की खरीद-बिक्री पर रोक लगाने के लिए खाद्य सुरक्षा अधिकारियों (Food Safety Officers) की टीमें छापेमारी कर रही हैं।
  • सैंपलिंग और लैब जांच: मत्स्य विभाग ने इन मछलियों के सैंपल इकट्ठा करके जांच के लिए लैबोरेटरी भेजे हैं, ताकि पानी और मछली में किसी भी प्रकार के टॉक्सिन (विष) की पुष्टि की जा सके।

नेपाल की बाढ़ से आई ये विशाल मछलियां पहली नजर में भले ही एक अवसर लग रही हों, लेकिन स्वास्थ्य विशेषज्ञों का स्पष्ट कहना है कि लैब रिपोर्ट आने तक इन मछलियों का सेवन जानलेवा साबित हो सकता है। स्थानीय प्रशासन ने नागरिकों से अपील की है कि वे किसी भी अफवाह पर ध्यान न दें और नदी से पकड़ी गई संदिग्ध मछलियों को खाने से पूरी तरह परहेज करें।

₹30 हजार से शुरू किया सैंडविच का ठेला, आज ₹25 लाख महीना! फेल इंटरनेट कैफे के बाद ऐसे बदली अभिषेक की किस्मत

कारोबार में पहली कोशिश नाकाम हो जाए तो बहुत से लोग दोबारा जोखिम लेने से बचते हैं। लेकिन भोपाल के अभिषेक साहू की कहानी कुछ अलग है। करीब 15 साल पहले शुरू किया गया उनका इंटरनेट कैफे एक साल के अंदर बंद हो गया। इसके बाद उन्होंने हार मानने के बजाय महज ₹30 हजार के लोन से एक छोटे से सैंडविच कार्ट की शुरुआत की। आज उनका यही छोटा कारोबार सोशल मीडिया पर चर्चा में है।

पहला बिजनेस एक साल में ही हो गया बंद

अभिषेक साहू करीब 15 साल पहले भोपाल पहुंचे थे। उन्होंने शुरुआत इंटरनेट कैफे से की। उस दौर में इंटरनेट कैफे एक अच्छा बिजनेस आइडिया माना जाता था, लेकिन उनका कारोबार उम्मीद के मुताबिक नहीं चला।

करीब एक साल बाद ही उन्हें इंटरनेट कैफे बंद करना पड़ा। पहली कोशिश की असफलता के बावजूद अभिषेक ने कारोबार करने का विचार नहीं छोड़ा। इस बार उन्होंने ऐसा बिजनेस चुना, जिसमें कम पूंजी लगाकर शुरुआत की जा सके।

₹30 हजार जुटाए और बदल दी दिशा

पहले कारोबार के बाद अभिषेक ने फूड बिजनेस की तरफ रुख किया। उन्होंने ₹30 हजार का लोन लिया और एक छोटा सा सैंडविच कार्ट शुरू किया। खास बात यह थी कि उनके पास सैंडविच बनाने की कोई बड़ी प्रोफेशनल ट्रेनिंग नहीं थी। उन्होंने YouTube की मदद से अलग-अलग सैंडविच की रेसिपी सीखीं और फिर उन्हें अपने छोटे से कार्ट पर आजमाना शुरू किया। यानी दूसरी शुरुआत बड़े निवेश या बड़े सेटअप से नहीं, बल्कि सीमित पैसे और खुद सीखने की कोशिश से हुई।

धीरे-धीरे लोगों को पसंद आने लगा स्वाद

शुरुआत में यह एक छोटा सा सैंडविच कार्ट था, लेकिन समय के साथ ग्राहकों की संख्या बढ़ने लगी। लोगों को सैंडविच पसंद आने लगे और धीरे-धीरे इस छोटे कारोबार ने अपनी पहचान बनानी शुरू कर दी। अभिषेक के बिजनेस की कहानी में सोशल मीडिया ने भी अहम भूमिका निभाई। नवभारत टाइम्स की एक रिपोर्ट के मुताबिक, उनके सैंडविच कार्ट पर बनी एक Instagram Reel वायरल हो गई। इसके बाद भोपाल के अलग-अलग हिस्सों से लोग उनके सैंडविच का स्वाद लेने पहुंचने लगे।

अब 30-50 मिनट तक इंतजार करते हैं ग्राहक

कभी जिस कारोबार की शुरुआत एक छोटे कार्ट से हुई थी, आज उसकी लोकप्रियता का अंदाजा इस बात से लगाया जा सकता है कि ग्राहक सैंडविच के लिए इंतजार करने को भी तैयार रहते हैं।रिपोर्ट के मुताबिक, कई ग्राहकों को ऑर्डर के लिए करीब 30 से 50 मिनट तक इंतजार करना पड़ता है। इसके बावजूद लोगों की भीड़ कम नहीं हुई।

हर दिन सैकड़ों सैंडविच की बिक्री

सोशल मीडिया पर अभिषेक की कहानी शेयर करने वाले यूजर प्रथम के मुताबिक, उनका Hari Har Sandwich अब हर दिन लगभग 600 से ज्यादा सैंडविच बेचता है। वीकेंड पर यह संख्या और बढ़ जाती है। पोस्ट में दावा किया गया है कि शनिवार और रविवार जैसे दिनों में 1,000 से ज्यादा सैंडविच बिकते हैं। इसी पोस्ट के अनुसार, इस छोटे से फूड बिजनेस का मासिक टर्नओवर करीब ₹25 लाख तक पहुंच चुका है।

असफलता से शुरुआत, लेकिन वहीं नहीं रुके

अभिषेक साहू की कहानी का सबसे दिलचस्प हिस्सा सिर्फ ₹25 लाख का टर्नओवर नहीं है। असली बात यह है कि पहला बिजनेस बंद होने के बाद उन्होंने खुद को दोबारा आजमाया।

इंटरनेट कैफे के अनुभव के बाद उन्होंने कम पैसे वाला बिजनेस चुना, YouTube से स्किल सीखी और धीरे-धीरे ग्राहकों का भरोसा बनाया। यही छोटा कदम आगे चलकर बड़े कारोबार में बदलता गया।

सोशल मीडिया पर क्यों हो रही चर्चा?

प्रथम ने X पर अभिषेक की कहानी शेयर करते हुए उनके सफर को उजागर किया। पोस्ट के वायरल होने के बाद कई यूजर्स ने उनकी दोबारा शुरुआत करने की हिम्मत की तारीफ की। एक यूजर ने लिखा कि इस कहानी की सबसे खास बात ₹25 लाख का टर्नओवर नहीं, बल्कि पहली असफलता के बाद सिर्फ ₹30 हजार से दोबारा शुरुआत करने का फैसला है। दूसरे यूजर ने इसे एक शानदार ‘कमबैक’ बताया।

डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।

Video: भगवान को अकेला नहीं छोड़ सकता… चित्रकूट बाढ़ के बीच भावुक करने वाला नजारा! DM-SP जोड़ते रहे हाथ फिर भी मंदिर से नहीं निकले पुजारी

Zerodha संभालेगी IPO का काम! SEBI ने मर्चेंट बैंकर बनने का रास्ता किया साफ

बाजार नियामक सेबी (SEBI) ने मर्चेंट बैंकिंग लाइसेंस के लिए जीरोधा (Zerodha) के एप्लीकेशन का रास्ता साफ कर दिया। मनीकंट्रोल को यह जानकारी सूत्रों के हवाले से मिली है। हालांकि सेबी के साथ औपचारिक रजिस्ट्रेशन की प्रक्रिया अभी पूरी होनी बाकी है। जीरोधा की जीरोधा कॉरपोरेट एडवाइजर्स ने इसका एप्लीकेशन 27 अप्रैल 2026 को फाइल किया था। सेबी ने ऐसे समय में एप्लीकेशन को मंजूरी दी है, जब मर्चेंट बैंकिंग इंडस्ट्री तेजी से बढ़ रही है और फाइनेंशियल टेक्नोलॉजी और फाइनेंशियल सर्विसेज फर्म्स देश में बढ़ते प्राइमरी कैपिटल मार्केट का फायदा उठाने के लिए इसमें दिलचस्पी बढ़ा रहे हैं।

Merchant Banker बनने से क्या मिलेगा Zerodha को?

मर्चेंट बैंकर का लाइसेंस मिलने के बाद जीरोधा अपने मौजूदा ब्रोकिंग बिजनेस से आगे बढ़कर इंवेस्टमेंट बैंकिंग सेक्टर में एंट्री कर सकेगी। इसके तहत कंपनी कई तरह के काम कर सकेगी, जैसे कि कंपनियों के IPO और FPO (फॉलो-ऑप पब्लिक ऑफर) मैनेज करने के साथ-साथ राइट्स इश्यू और कैपिटल मार्केट के दूसरे ट्रांजैक्शंस में कंपनियों का काम करना। इस कदम से जीरोधा की इंवेस्टमेंट बैंकिंग में एंट्री होगी।

जीरोधा ने ब्रोकिंग बिजनेस के बाहर तेजी से बढ़ाया कारोबार

पिछले कुछ वर्षों में जीरोधा ने अपने ट्रेडिशनल ब्रोकिंग बिजनेस से आगे बढ़कर कई फाइनेंशियल सर्विसेज शुरू की जैसे कि एसेट मैनेजमेंट, जीरोधा कैपिटल के जरिए लेंडिंग, और अपने प्रोप्रॉयटरी फंड के जरिए इंवेस्टमेंट्स। इसके अलावा इसे गिफ्ट सिटी में ब्रोकर-डीलर के रूप में काम करने के लिए IFSCA (इंटरनेशनल फाइनेंशियल सर्विसेज सेंटर्स अथॉरिटी) से रजिस्ट्रेशन मिल चुका है, जिससे यह भारतीय निवेशकों को विदेशी निवेश की सुविधा दे सकती है। अब यह मर्चेंट बैंकिंग में भी एंट्री करने वाली है। 31 अगस्त, 2026 तक सेबी के पास कुल 248 रजिस्टर्ट मर्चेंट बैंकर्स थे तो सेबी के एप्लीकेशन स्टेटस डेटा के मुताबिक 10 मर्चेंट बैंकिंग रजिस्ट्रेशन एप्लीकेशन पर काम चल रहा है।

मर्चेंट बैंकिंग के लिए नियम हुए और सख्त

जीरोधा के मर्चेंट बैंकिंग में आने से पहले सेबी ने मर्चेंट बैंकर्स के लिए नियम सख्त किए थे। सेबी ने कैटेगरी I मर्चेंट बैंकर्स की मिनिमम नेटवर्थ ₹5 करोड़ से बढ़ाकर ₹50 करोड़ तो कैटेगरी II मर्चेंट बैंकर्स के लिए मिनिमम ₹10 करोड़ की नेटवर्थ तय की है। इसमें सिर्फ पहली कैटेगरी वाले ही मर्चेंट बैंकर्स मेनबोर्ड सेगमेंट के आईपीओ को मैनेज कर सकते हैं। नए नियमों में लिक्विड नेटवर्थ से जुड़ी शर्तें भी रखी गई हैं और मर्चेंट बैंकर्स की कुल अंडरराइटिंग ऑब्लिगेशंस को लिक्विड नेटवर्थ के 20 गुना तक सीमित किया गया है। मौजूदा मर्चेंट बैंकर्स के लिए इन बढ़ी हुई जरूरतों को धीरे-धीरे लागू किया जा रहा है तो जीरोधा जैसी नई कंपनियों को शुरुआत से ही नए नियमों के मुताबिक जरूरी नेटवर्थ बनाए रखना होगा।

शादी में मिले गहने बेचने पर नहीं लगेगा टैक्स? जानिए इनकम टैक्स का क्या है असली नियम

Taxation on Jewellery Sale: शादी-ब्याह के मौके पर माता-पिता या रिश्तेदारों से मिले सोने-चांदी के गहने न सिर्फ इमोशनल महत्व रखते हैं, बल्कि मुश्किल समय में एक बड़े वित्तीय सहारे का काम भी करते हैं। अक्सर लोगों के मन में यह धारणा होती है कि शादी में मिला तोहफा टैक्स-फ्री होता है, इसलिए इसे बेचने पर मिलने वाला पूरा पैसा भी टैक्स से पूरी तरह मुक्त होगा।

अगर आप भी ऐसा ही सोचते हैं, तो अलर्ट हो जाइए। वित्तीय मामलों के विशेषज्ञों ने स्पष्ट किया है कि यह बात पूरी तरह सही नहीं है। शादी में गहने मिलना तो टैक्स-फ्री है, लेकिन उन्हें बेचने से होने वाली कमाई पर कैपिटल गेंस टैक्स देना पड़ता है। आइए आसान भाषा में समझते हैं कि टैक्स कानून क्या कहता है और गहने बेचने पर टैक्स का गणित कैसे तय होता है।

शादी में गहना मिलना टैक्स-फ्री, लेकिन बेचना नहीं!

मौजूदा इनकम टैक्स कानूनों के मुताबिक, शादी के अवसर पर मिलने वाले किसी भी गिफ्ट चाहे वह गहने हों, कैश हो या कोई अन्य संपत्ति पर पाने वाले व्यक्ति को कोई टैक्स नहीं देना होता। यह छूट पूरी तरह असीमित है। यानी गिफ्ट की वैल्यू चाहे कितनी भी हो और वह किसी से भी मिला हो, उस पर एक रुपया भी टैक्स नहीं लगता।

वैसे तो शादी के दिन तक तो वह गहना पूरी तरह टैक्स-फ्री है, लेकिन जिस दिन आप उसे बाजार में बेचकर पैसा हासिल करते हैं, तो उस बिक्री से होने वाले मुनाफे पर इनकम टैक्स की देनदारी बनती है। इसलिए, बिक्री से मिला पूरा पैसा न तो पूरी तरह टैक्स-फ्री होता है और न ही पूरे पैसे पर टैक्स लगता है। टैक्स सिर्फ आपके मुनाफे पर लगता है।

शॉर्ट-टर्म या लॉन्ग-टर्म टैक्स? ऐसे तय होती है समयावधि

बिक्री पर कितना टैक्स लगेगा, यह इस बात पर निर्भर करता है कि वह गहना आपके और आपके माता-पिता (गिफ्ट देने वाले) के पास कुल मिलाकर कितने समय तक रहा।

शॉर्ट-टर्म कैपिटल गेंस (STCG): अगर पिता द्वारा खरीदे जाने की तारीख से लेकर आपके द्वारा बेचे जाने तक की कुल अवधि 24 महीने या उससे कम है, तो होने वाले मुनाफे को आपकी नियमित आय में जोड़ा जाएगा और आपके टैक्स स्लैब के हिसाब से टैक्स लगेगा।

लॉन्ग-टर्म कैपिटल गेंस (LTCG): अगर संयुक्त अवधि 24 महीने से अधिक है, तो इसे लॉन्ग-टर्म माना जाएगा और होने वाले मुनाफे पर 12.50% की फ्लैट दर से टैक्स लगेगा।

खरीद लागत कैसे तय होगी?

टैक्स का हिसाब लगाने के लिए सबसे बड़ा सवाल यह उठता है कि गहने की खरीद कीमत क्या मानी जाएगी, क्योंकि आपको तो वह गिफ्ट में मिला था? टैक्स नियमों के तहत, उस गहने को खरीदने के लिए आपके पिता (या पुराने मालिक) ने जो कीमत चुकाई थी, वही आपकी खरीद लागत मानी जाएगी।

1 अप्रैल 2001 से पुराने गहनों का नियम: अगर वह गहना 1 अप्रैल 2001 से पहले खरीदा गया था, तो आपके पास 1 अप्रैल 2001 की फेयर मार्केट वैल्यू को अपनी खरीद लागत मानने का विकल्प होता है।

वैल्यूएशन सर्टिफिकेट जरूरी: 1 अप्रैल 2001 की मार्केट वैल्यू साबित करने के लिए आपको किसी रजिस्टर्ड वैल्यूअर से आधिकारिक वैल्यूएशन सर्टिफिकेट बनवाना होगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Salary vs EMI: सैलरी आते ही EMI से खाली हो जाता है अकाउंट? कर्ज के जाल से निकलने के लिए अपनाएं ये 3 आसान स्टेप्स

Debt Management Tips: महीने की पहली तारीख को सैलरी क्रेडिट होने का मैसेज आता है और कुछ ही घंटों में EMIs कटने के बाद अकाउंट खाली लगने लगता है। अगर आपकी सैलरी का भी एक बड़ा हिस्सा पर्सनल लोन, क्रेडिट कार्ड बिल और होम लोन की किश्तों में जा रहा है, तो बचत करना तो दूर, रोजमर्रा के खर्चे संभालना भी चुनौती बन जाता है।

ऐसी स्थिति में अक्सर लोग किसी इमरजेंसी खर्च से निपटने के लिए एक और नया लोन या क्रेडिट कार्ड इस्तेमाल कर लेते हैं, जो उन्हें एक गंभीर ‘डेट ट्रैप’ यानी कर्ज के जाल में फंसा देता है।

भारतीय रिजर्व बैंक (RBI) भी अपने वित्तीय साक्षरता अभियानों में बार-बार आगाह करता है कि पुराना कर्ज चुकाने के लिए नया लोन लेना बहुत खतरनाक साबित हो सकता है। अगर आप भी EMI के दबाव से परेशान हैं, तो इन 3 आसान स्टेप्स के जरिए अपनी वित्तीय स्थिति पर दोबारा नियंत्रण पा सकते हैं।

कर्ज के दबाव को कम करने का 3-स्टेप फॉर्मूला

स्टेप 1: जानिए पैसा कहां जा रहा है और महंगे कर्ज पहले खत्म कीजिए

कोई भी रणनीति बनाने से पहले आपको अपनी मौजूदा वित्तीय स्थिति की पूरी तस्वीर साफ देखनी होगी। अपनी हर EMI, क्रेडिट कार्ड का कुल बकाया, यूटिलिटी बिल्स और राशन/किराए जैसे फिक्स्ड खर्चों को एक कागज पर लिखें। क्रेडिट कार्ड बकाया और पर्सनल लोन पर ब्याज दरें बहुत ज्यादा होती हैं, जबकि होम लोन या कार लोन तुलनात्मक रूप से सस्ते होते हैं।

सभी कर्जों को एक साथ भरने के बजाय सबसे महंगे कर्ज (हाई-इंटरेस्ट लोन) को पहले चुकाने का लक्ष्य बनाएं। बाकी कर्जों की सिर्फ मिनिमम EMI देते रहें और जितनी भी एक्स्ट्रा बचत हो, उसे सबसे महंगे लोन को बंद करने में लगाएं।

स्टेप 2: एक छोटा कैश बफर जरूर तैयार करें

जब बजट पहले से टाइट हो, तो महीने के ₹1,000 या ₹2,000 बचाना भी मुश्किल लगता है। लेकिन यही छोटी बचत आपकी ढाल बनती है। अगर अचानक कोई मेडिकल इमरजेंसी या गाड़ी की खराबी आ जाए, तो इमरजेंसी फंड न होने पर आपको दोबारा क्रेडिट कार्ड का सहारा लेना पड़ता है।

रिजर्व बैंक का मानना है कि हर परिवार के पास एक छोटा कैश बफर होना चाहिए ताकि आपात स्थिति में नया कर्ज न लेना पड़े। शुरुआत में ₹5,000 से ₹10,000 का छोटा बफर बनाएं, फिर धीरे-धीरे इसे 3-6 महीने के आवश्यक खर्चों के बराबर ले जाएं।

स्टेप 3: सैलरी इंक्रीमेंट या बोनस का बुद्धिमानी से इस्तेमाल करें

साल में जब भी सैलरी बढ़े, बोनस मिले या कोई टैक्स रिफंड आए, तो उस पूरे पैसे को नए शौक या लाइफस्टाइल पर खर्च करने की गलती न करें। मिली हुई एक्स्ट्रा राशि का कम से कम 50% से 70% हिस्सा अपने सबसे महंगे लोन के प्रिंसिपल को चुकाने में लगाएं। इससे आपका आने वाला ब्याज काफी घट जाता है।

लोन की प्री-पेमेंट करने से पहले अपने बैंक के नियमों और प्री-पेमेंट चार्जेस की जांच जरूर कर लें। RBI के नियमों के अनुसार बैंकों को लोन की शर्तों में प्री-पेमेंट चार्जेस का पारदर्शी खुलासा करना अनिवार्य है।

पुराने लोन को चुकाने के लिए कभी न लें नया लोन!

कई बार लोग EMI कम करने के लिए लोन कंसोलिडेशन या री-फाइनेंसिंग का सहारा लेते हैं। जब बैंक किसी नए लोन में कम EMI दिखाता है, तो लोग आकर्षित हो जाते हैं। लेकिन ध्यान रखें कि EMI इसलिए कम दिखती है क्योंकि लोन की अवधि बढ़ा दी जाती है।

लोन की अवधि बढ़ाने से आपकी महीने की किस्त तो छोटी हो सकती है, लेकिन बैंक को जाने वाला कुल ब्याज बहुत बढ़ जाता है। इसके अलावा, देर से भुगतान करने पर आपको न केवल लेट फीस और अतिरिक्त ब्याज देना पड़ेगा, बल्कि आपका CIBIL स्कोर भी खराब होगा, जिससे भविष्य में इमरजेंसी लोन मिलना मुश्किल हो जाएगा।

क्या हो लोन रीपेमेंट की बेस्ट स्ट्रेटजी

कर्ज के जाल से बाहर निकलने का रास्ता किसी जादुई फॉर्मले से नहीं, बल्कि सही वित्तीय अनुशासन से निकलता है। जब धीरे-धीरे आपकी एक-एक EMI खत्म होगी, तो उससे बचने वाला पैसा ही आपकी भविष्य की बचत और निवेश की नींव बनेगा। पहला लक्ष्य स्थिति को बिगड़ने से रोकना है, और दूसरा लक्ष्य हर एक्स्ट्रा रुपये को किसी नए कर्ज में फंसाने के बजाय उससे निकलने का जरिया बनाना है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।