

Bank of India ने लोन महंगा किया, दूसरे बैंक भी जल्द बढ़ा सकते हैं इंटरेस्ट रेट

बैंक ऑफ इंडिया ने रेपो आधारित लेंडिंग रेट (आरबीएलआर) बढ़ा दिया है। उसने आरबीएलआर में 25 बेसिस प्वाइंट्स यानी एक-चौथाई फीसदी वृद्धि की है। अब यह 8.35 फीसदी हो गया है। नया रेट 7 अक्तूबर से प्रभावी हो गया है। इसका मतलब है कि आरबीएलआर से जुड़े बैंक को होम लोन, कार लोन और दूसरे लोन महंगे हो जाएंगे।

RBI के रेपो रेट बढ़ाने के दिन ही बैंक ने बढ़ाया इंटरेस्ट रेट

Bank of India ने आरबीआई के रेपो रेट बढ़ाने के दिन ही अपने लोन को महंगा करने का ऐलान कर दिया। केंद्रीय बैंक ने 7 अक्तूबर को अपनी मॉनेटरी पॉलिसी में रेपो रेट 25 बेसिस प्वाइंट्स बढ़ा दिया। उसने इसे 5.25 फीसदी से बढ़ाकर 5.5 फीसदी कर दिया। आरबीआई ने 2023 के बाद पहली बार रेपो रेट बढ़ाया है।

दूसरे बैंक भी जल्द कर सकते हैं इंटरेस्ट रेट बढ़ाने के ऐलान 

आरबीआई के रेपो रेट बढ़ाने के बाद यह माना जा रहा था कि सरकारी बैंक, प्राइवेट बैंक सहित दूसरे बैंक अपने लोन का इंटरेस्ट बढ़ाएंगे। बैंक ऑफ इंडिया ने सबसे पहले अपना रेपो आधारित लेंडिंग रेट बढ़ाने का ऐलान किया। यह 7 अक्तूबर से ही लागू हो गया। बैंक ऑफ इंडिया के रेपो से जुड़े सभी लोन अब महंगे हो जाएंगे। बैंकों को अपने लोन के इंटरेस्ट रेट के लिए किसी बाहरी बेंचमार्क से लिंक्ड करना पड़ता है। अब ज्यादातर बैंकों के लोन रेपो से लिंक्ड हैं।

होम लोन, कार लोन सहित दूसरे लोन हो जाएंगे महंगे

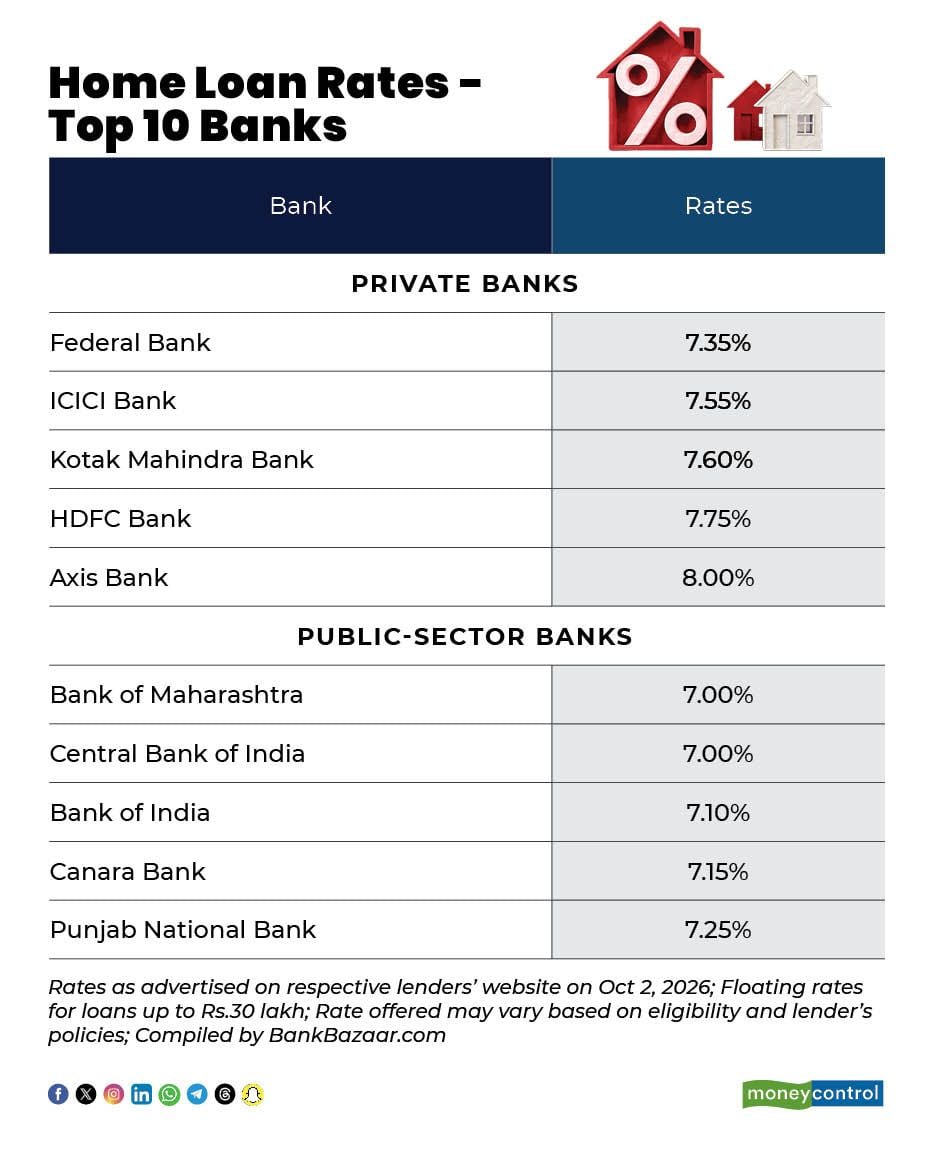
बैंक ऑफ इंडिया सरकारी बैंक है। माना जा रहा है कि जल्द दूसरे बैंक भी अपने लोन के इंटरेस्ट रेट में इजाफा कर सकते हैं। इससे होम लोन, कार लोन सहित दूसरे लोन महंगे हो जाएंगे। त्योहारों के पहले इसे बड़ा झटका माना जा रहा है। इंटरेस्ट रेट बढ़ने का असर लोन के नए और पुराने दोनों ग्राहकों पर पड़ेगा। जो लोन पहले होम लोन ले चुके हैं, उनकी EMI बढ़ जाएगी। कोई ग्राहक नया लोन लेने जा रहा है तो उसे ज्यादा इंटरेस्ट रेट पर लोन मिलेगा।

आरबीआई ने इनफ्लेशन को कंट्रोल में करने के लिए बढ़ाया रेपो

आरबीआई ने 7 अक्तूबर को रेपो रेट बढ़ाने का फैसला महंगाई को कंट्रोल में करने के लिए किया। आरबीआई की मॉनेटरी पॉलिसी कमेटी के सभी 6 सदस्यों ने रेपो रेट बढ़ाने के प्रस्ताव का समर्थन किया। अगस्त में रिटेल इनफ्लेशन 4.82 फीसदी पर पहुंच गया।

यह भी पढ़ें: बैंक फिक्स्ड डिपॉजिट में पैसा रखने वालों के लिए खुशखबरी, रेपो रेट बढ़ने से अब FD पर मिलेगा ज्यादा इंटरेस्ट

क्रूड में उछाल से दुनियाभर में बढ़ रहा इनफ्लेशन 

पिछले कई महीनों से इनफ्लेशन लगातार बढ़ रहा है। इसकी वजह क्रूड की ऊंची कीमतें हैं। अमेरिका सहित दुनियाभर में इनफ्लेशन बढ़ रहा है। सितंबर में अमेरिकी केंद्रीय बैंक फेडरल रिजर्व ने इनफ्लेशन को कंट्रोल में करने के लिए इंटरेस्ट रेट 25 बेसिस प्वाइंट्स बढ़ाया था।
Personal Loan EMI: ₹5 लाख का लोन जल्दी चुकाने से ₹69000 का ब्याज बचेगा, समझिए पूरा कैलकुलेशन

Personal Loan EMI: पर्सनल लोन लेना काफी आसान है, लेकिन उसका ब्याज जेब पर भारी पड़ सकता है। खासकर तब, जब लोन की अवधि लंबी हो। ऐसे में सवाल उठता है कि अगर आपके पास पैसा आ जाए तो लोन को जल्दी खत्म करना कितना फायदेमंद है?

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आपने 5 लाख रुपये का पर्सनल लोन लिया है। ब्याज दर 12% सालाना है और लोन की अवधि 5 साल यानी 60 महीने है।

5 साल तक चलाया तो कितना ब्याज देंगे?

5 लाख रुपये के इस लोन पर 12% ब्याज के हिसाब से आपकी EMI करीब 11,122 रुपये बनेगी। आप 60 महीने तक यह EMI चुकाते हैं तो बैंक को कुल करीब 6.67 लाख रुपये देने होंगे।

यानी 5 लाख रुपये की मूल रकम के ऊपर करीब 1.67 लाख रुपये सिर्फ ब्याज के रूप में चला जाएगा।

3 साल में लोन खत्म किया तो क्या होगा?

अब मान लीजिए आप इसी 5 लाख रुपये के लोन को 5 साल की जगह 3 साल में खत्म करने का फैसला करते हैं। इस स्थिति में आपकी EMI बढ़कर करीब 16,607 रुपये हो जाएगी

हालांकि, लोन की अवधि कम होने से कुल ब्याज काफी घट जाएगा। 36 महीने में आप बैंक को करीब 5.98 लाख रुपये चुकाएंगे। इसमें ब्याज करीब 97,858 रुपये होगा। यानी 5 साल की जगह 3 साल में लोन खत्म करने पर करीब 69,476 रुपये का ब्याज बच सकता है।

लोन की अवधिEMIकुल ब्याज
5 सालकरीब ₹11,122करीब ₹1.67 लाख
3 सालकरीब ₹16,607करीब ₹97,858
ब्याज में बचत—करीब ₹69,476

लेकिन EMI बढ़ाना हर किसी के लिए सही नहीं

यहां एक बात समझना जरूरी है। लोन जल्दी खत्म करने का मतलब है कि आपको हर महीने ज्यादा रकम EMI में लगानी होगी। इसलिए फैसला सिर्फ ब्याज बचत देखकर नहीं करना चाहिए।

अगर आपकी आमदनी स्थिर है और 16-17 हजार रुपये की EMI आसानी से संभाल सकते हैं, तो छोटी अवधि वाला लोन ब्याज के लिहाज से बेहतर हो सकता है। वहीं, अगर ज्यादा EMI से आपका बाकी खर्च या इमरजेंसी फंड प्रभावित होता है, तो जल्दबाजी ठीक नहीं होगी।

दूसरे चार्ज का ध्यान रखना भी जरूरी

अगर आप पर्सनल लोन को समय से पहले बंद करना चाहते हैं, तो बैंक या NBFC के प्रीपेमेंट या फोरक्लोजर चार्जेज भी जरूर देख लें। इन चार्ज की वजह से वास्तविक बचत अलग हो सकती है।

इस उदाहरण में 12% ब्याज दर और बिना किसी अतिरिक्त चार्ज के हिसाब से 5 लाख रुपये का लोन 5 साल की जगह 3 साल में खत्म करने पर करीब 69 हजार रुपये का ब्याज बचता है। यानी सिर्फ लोन जल्दी खत्म करने से ही आपकी जेब में अच्छी-खासी रकम बच सकती है।

Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Hotel Stocks : इस बार शादियों को सीजन में खूब बजेगी शहनाई, होटल कंपनियों की खूब बढ़ेगी कमाई, इन शेयरों पर रहे नजर

Hotel Stocks : शादियों के सीजन में होटल सेक्टर की डिमांड बढ़ सकती है। जेफरीज का कहना है कि अगले साल शादियों के शुभ मुहूर्त के ज्यादा दिन होंगे। इसको ध्यान में रखते हुए जेफरीज होटल स्पेस पर बुलिश है। ब्रोकरेज फर्म का कहना है कि वित्त वर्ष 2028 में शादी के 95 शुभ मुहूर्त हैं। सामान्य तौर पर 65-70 के मुकाबले शुभ मुहूर्त 40% ज्यादा हैं। वित्त वर्ष 2027 की चौथी तिमाही से वित्त वर्ष 2028 की तीसरी तिमाही तक शादी के दिनों में तेज बढ़ोतरी देखने को मिलेगी। शादी की ज्यादा तारीखों से होटल डिमांड और रेवेन्यू बढ़ेगा। शादियों से कमरे के किराए, बैंक्वेट और F&B कमाई बढ़ेगी। होटल की पूरी कैपेसिटी का बेहतर इस्तेमाल होने की उम्मीद है। डिमांड का बड़ा हिस्सा घरेलू डेस्टिनेशन में हो सकता है। यह होटल सेक्टर के लिए पॉजिटिव फैक्टर है।

बजेगी शहनाई, बढ़ेगी कमाई

2026 के शुभ मुहूर्त पर नजर डालें तो 21से 26 नवंबर के बीच शादी के शुभ मुहूर्त हैं। उसके बाद 1 से 13 दिसंबर के बीच शादी के शुभ मुहूर्त हैं। जेफरीज का कहना है कि इससे होटल स्टॉक्स खास कर रॉयल ऑर्किड होटल्स, लेमन ट्री होटल्स, शैले होटल्स, द लीला और कामत होटल्स को अच्छा फायदा हो सकता है। जेफरीज का कहना है कि इस बार के शादियों के सीजन में लग्जरी शादियों की बुकिंग बढ़ेगी। Q4FY27- Q3FY28 के बीच लग्जरी शादियों की बुकिंग में तेज इजाफा देखने को मिल सकता है।

होटल कपनियों की बल्ले-बल्ले

गौरतलब है कि शादियों और सर्दियों के सीजन की शुरुआत के करीब आने के साथ ही भारतीय होटल और हॉस्पिटैलिटी सेक्टर में जोरदार डिमांड देखी जा रही है। कई लोकप्रिय होटलों में शादी से जुड़े कारोबार में डबल डिजिट ग्रोथ देखने को मिली है। नवंबर से फरवरी जैसे प्रमुख महीनों के लिए अधिकांश बुकिंग लगभग पूरी हो चुकी हैं। 2027 तक एडवांस बुकिंग हो चुकी लोग अब 4 से 6 महीने पहले ही बुकिंग करा रहे हैं। कई होटलों में साल 2027 के लिए भी एडवांस बुकिंग और पूछताछ आने लगी है।

विभिन्न जगहों पर मांग पर नजर डालें तो उदयपुर, जयपुर, गोवा, गुरुग्राम, करनाल और टियर-2 शहरों में डेस्टिनेशन वेडिंग के कारण कमरों, बैंक्वेट हॉल, भोजन और पेय पदार्थों की मांग काफी बढ़ गई है। इसके चलते होटल कंपनियों के रेवेन्यू ग्रोथ में जोरदार उछाल आया है। Hilton जैसी कंपनियों का वेडिंग रेवेन्यू पिछले साल के मुकाबले 50% से ज्यादा हो गया है। वहीं, Sayaji Hotels ने उदयपुर प्रॉपर्टी में वेडिंग रेवेन्यू में 77% की सालाना ग्रोथ हासिल की की है।

Jefferies के साथ ही होटर शेयरों पर मोतीलाल ओसवाल भी बुलिश

ऐसे में Jefferies और मोतीलाल ओसवाल जैसी ब्रोकरेज फर्म्स का मानना है कि इस वेडिंग सीजन से होटल कंपनियों की ऑक्यूपेंसी, एवरेज रूम रेट्स (ARR) और कुल आय में भारी ग्रोथ देखने को मिल सकती है।

मोतीलाल ओसवाल फाइनेंशियल सर्विसेज की हालिया रिपोर्ट में कहा गया है की वित्त वर्ष 2027 की दूसरी तिमाही में होटल कंपनियों की प्रति उपलब्ध कमरे से होने वाली कमाई (RevPAR) में 10 से 12% की बढ़ोतरी हो सकती है। इसकी वजह रूम बुकिंग में बढ़ोतरी और किराए की दरों में बढ़त है। इस ग्रोथ का पहला ट्रिगर बड़े इवेंट्स हैं। दूसरा ट्रिगर है शादी-ब्याह का सीज़न। वित्त वर्ष 2028 में शादियों के लिए लगभग 95 शुभ दिन होने का अनुमान है, जबकि वित्त वर्ष 2027 में यह संख्या 69 थी। इसका मतलब है कि शुभ दिनों की संख्या में लगभग 40% की बढ़ोतरी होगी। इससे होटल और रिसॉर्ट बुकिंग बढ़ सकती है, और कंपनियां सिर्फ़ कमरों के किराए के अलावा बैंक्वेट हॉल और कैटरिंग सेवाओं से भी ज़्यादा कमाई करेंगी।

मोतीलाल ओसवाल की टॉप पिक्स

स्टॉक्स की बात करें तो मोतीलाल ओसवाल ने लेमन ट्री होटल्स (Lemon Tree Hotels) को ₹140 के टारगेट प्राइस के साथ ‘खरीदने’ (buy) की रेटिंग दी है। इसमें लगभग 34% की बढ़ोतरी का अनुमान है। वेंटिव हॉस्पिटैलिटी (Ventive Hospitality) के लिए ₹750 का टारगेट तय किया गया है,जो मौजूदा भाव से लगभग 34% की बढ़त दिखाता है। वहीं, इंडियन होटल्स के लिए ₹870 का टारगेट दिया गया है,जो मौजूदा कीमत से लगभग 22% ज़्यादा है। ब्रोकरेज का मानना ​​है कि अच्छी बुकिंग,कमरों की कम उपलब्धता,बड़े इवेंट्स और शादी का सीज़न आगे भी इस सेक्टर की ग्रोथ को सपोर्ट देते रहेंगे।


Buzzing Stocks : RBI के एक फैसले ने दिया बूस्टर डोज, पाइन लैब्स और CAMS के शेयर 4.5% तक भागे


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

RBI MPC: तेजी से बढ़ रही ग्रोथ, आरबीआई की सख्ती, शेयर दबाव में, अब आगे क्या?

केंद्रीय बैंक आरबीआई (RBI) ने रेपो रेट में 25 बेसिस प्वाइंट्स की कटौती की और इसे 5.5% कर दिया। मार्केट को इसने हैरान नहीं किया, क्योंकि इसकी उम्मीद पहले से ही थी। हालांकि कुछ और बातें ऐसी रही, जिसने मार्केट का ध्यान अपनी तरफ खींचा। आरबीआई ने ग्रोथ का अनुमान तेजी से बढ़ाया तो दूसरी तरफ महंगाई का भी अनुमान बढ़ाया है और साथ ही अपना रुख न्यूट्रल से कैलिब्रेटेड टाइटनिंग कर दिया है। आरबीआई ने इस वित्त वर्ष 2027 के लिए जीडीपी ग्रोथ के अनुमान को 6.7% से बढ़ाकर 7.1% कर दिया तो महंगाई का अनुमान भी 5% से बढ़ाकर 5.2% किया।

मार्केट में मिला-जुला रुझान

आरबीआई के रुझान से मार्केट को मिला-जुला संकेत मिला। जीडीपी अपग्रेड निश्चित रूप से कंपनियों की कमाई के लिए अच्छी बात है लेकिन महंगाई के अनुमान में बढ़ोतरी और मौद्रिक नीतियों की सख्ती से यह संकेत मिला कि दरों में आगे भी बढ़ोतरी की संभावना है। आरबीआई गवर्नर ने भी ऐसे संकेत दिए हैं।

वैसे मार्केट पहले से ही कमजोर है। पिछले महीने सितंबर में निफ्टी 6.1% गिरकर 22,620 तक आ गया था, जोकि मार्च के बाद इसकी सबसे बड़ी मासिक गिरावट थी तो सेंसेक्स 5.8% गिरकर 72,480 पर आ गया। साथ ही अक्टूबर में एंट्री करते ही इसने लगातार आठ हफ्तों की लगातार गिरावट दिखाई, जो 25 वर्षों में इसकी सबसे लंबी गिरावट रही। आरबीआई के 5 अगस्त के पॉलिसी पॉज के बाद इंडेक्स लगभग 7.5% गिर चुका है।

अब आगे क्या

आरबीआई ने अपने आउटलुक से यह संकेत दिया है कि इसका फोकस फिलहाल इनफ्लेशन पर है। वैसे भी जून 2026 तिमाही में भारतीय इकॉनमी 7.8% की रफ्तार से बढ़ी थी जोकि आरबीआई के पहले के अनुमान 7% से अधिक रही। अब आरबीआई ने पूरे वित्त वर्ष 2027 के लिए ग्रोथ के अनुमान को बढ़ाकर 7.1% कर दिया। इसका मतलब है कि कंपनियों की मांग और रेवेन्यू की ग्रोथ मजबूत रह सकती है।

अब सबसे बड़ी परीक्षा सितंबर तिमाही के नतीजे को लेकर है। निफ्टी 50 की कंपनियों से रेवेन्यू और मुनाफे में सालाना करीब 20% के ग्रोथ की उम्मीद है। हालांकि तेल और कच्चे माल की लागत में उछाल से रेवेन्यू में बढ़ोतरी का पूरा फायदा प्रॉफिट में नहीं बदल सकता है और कुछ एनालिस्ट्स का मानना है कि ऑपरेटिंग मार्जिन में सालाना आधार पर सितंबर तिमाही में 100-150 बीपीएस की गिरावट आ सकती है।

ऐसे में असली सवाल ये रहेगा कि कंपनियां बढ़ती लागत को कितना सोख सकती है और ईबीआईटीडीए मार्जिन कितना बचा सकती हैं। सितंबर तिमाही के कारोबारी नतीजे पर तो मार्केट की नजर रहेगी ही लेकिन इसके अलावा आगे यह भी देखना होगा कि मैनेजमेंट की कमेंट्री क्या रहती है, क्या कंपनियों के पास प्राइसिंग पावर है, और वित्त वर्ष 2027 में डिमांड कैसी रहती है।

फिलहाल तो इस समय सबसे बड़ा रिस्क कच्चा तेल भी है। ग्लोबल ऑयल बेंचमार्क ब्रेंट क्रूड उछलकर प्रति बैरल $101 के पार चला गया क्योंकि इससे इनफ्लेशन, करंट अकाउंट, रुपये और कॉरपोरेट मार्जिन- चारों पर दबाव पड़ता है। दूसरी तरफ अमेरिका और भारत में बॉल्ड यील्ड ऊंची है, जिससे विदेशी निवेशकों के लिए भारतीय मार्केट में निवेश का क्रेज फीका पड़ सकता है। अमेरिका में 10-साल का ट्रेजरी यील्ड उछलकर करीब 5.3% और भारत में 10-साल का गवर्नमेंट बॉन्ड यील्ड 7.2% पर पहुंच गया। इससे रुपये पर दबाव बढ़ रहा है। DIIs की खरीदारी और एसआईपी फ्लो ने एक जरूरी सहारा दिया है, लेकिन यूएस यील्ड में बढ़ोतरी, कमजोर रुपए और कच्चे तेल की ऊंची कीमतों की वजह से विदेशी पैसे की तेजी से वापसी मुश्किल हो गई है।

कंक्लूजन

बाजार का समीकरण बदल चुका है। 7.1% GDP ग्रोथ से कमाई का निचला स्तर तय होता है तो महंगाई की 5.2% की रफ्तार और 5.5% रेपो रेट से वैल्यूएशन रीरेटिंग की ऊपरी सीमा तय होती है। सितंबर में निफ्टी पहले ही लगभग 6% और अगस्त की पॉलिसी के बाद से लगभग 8% गिर चुका है, इसलिए अगला दौर इस बात पर निर्भर करेगा कि क्या कंपनी की कमाई उम्मीदों से बेहतर हो सकती है। फिलहाल आरबीआई ने सस्ते कर्ज की संभावना खत्म कर दी है तो इक्विटी को बड़े बदलाव की जरूरत है। खास बात ये है कि भारत का ग्रोथ इंजन बना हुआ है लेकिन कच्चे तेल की ऊंची कीमतें, कई वर्षों के हाई लेवल के करीब ग्लोबल बॉन्ड यील्ड और मार्जिन पर दबाव से कंपनियों की मजबूत कमाई के बावजूद शेयरों का जोश फीका हो सकता है।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

RBI ने 25 बीपीएस बढ़ाया रेपो रेट

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Barapullah flyover jam: बारापुला फेज-III फ्लाईओवर पर क्यों लग रहा है भारी जाम? अब नए सिरे से डिजाइन पर होगा काम

Barapullah Phase-III flyover traffic jam: राजधानी दिल्ली में गाड़ी चलाने वाले हाल ही में खुले बारापुल्ला फ़ेज़-III एलिवेटेड कॉरिडोर की तरफ न जाएं, क्योंकि सनडायल पार्क मर्जर पॉइंट और सराय काले खां के पास भारी जाम की सूचना है। फ्लाईओवर के तीन लेन वाले हिस्से को दो लेन वाले मौजूदा कॉरिडोर से जोड़ने वाले मर्जर पॉइंट पर कई दिनों से बहुत ज्यादा जाम की समस्या हो रही है। ट्रैफिक पुलिस ने इस डिजाइन को लेकर PWD विभाग से तुरंत बदलाव करने की मांग की है। तीन लेन वाला बारापुला फेज-III फ्लाईओवर सुंदरियाल पार्क के पास दो लेन वाले रूट में मिल रहा है। जबकि दो अन्य तीन लेन वाले रास्तों का ट्रैफिक भी इसी जगह आकर मिल रहा है, जिससे जाम की समस्या बढ़ रही है।

जंक्शन को फिर से डिजाइन करने का सुझाव

अधिकारियों ने बताया कि जाम की समस्या को कम करने के लिए दिल्ली ट्रैफिक पुलिस ने इस जंक्शन को फिर से डिजाइन करने का सुझाव दिया है। ट्रैफिक पुलिस ने लोक निर्माण विभाग (PWD) से फेज-तीन फ्लाईओवर के मौजूदा बारापुला मार्ग से जुड़ने वाले स्थान में तत्काल बदलाव करने को कहा है। पुलिस का कहना है कि जंक्शन का तीखा और अचानक बना डिजाइन व्यस्त मार्ग पर जाम की समस्या को और बढ़ा रहा है।

बारापुला फेज-तीन फ्लाईओवर को पिछले सप्ताह लोगों के लिए खोला गया था। लेकिन इसके खुलने के तुरंत बाद जुड़ने वाले नए मार्ग पर ट्रैफिक की स्थिति खराब हो गई। अधिकारियों ने कहा कि सफदरजंग अस्पताल और सराय काले खां के बीच करीब आठ किलोमीटर की दूरी तय करने में वाहन चालकों को एक घंटे से अधिक समय लग रहा था।

ट्रैफिक पुलिस ने पीडब्ल्यूडी को भेजे पत्र में कहा कि इस व्यवस्था के कारण भारी जाम लग रहा है। पुलिस द्वारा कराए गए ड्रोन सर्वेक्षण में जंक्शन पर समस्या की स्थिति सामने आई, जहां सीमित सड़क चौड़ाई में कई दिशाओं से आ रहा ट्रैफिक एक ही स्थान पर मिल रहा है।

फ्लाईओवर पर हैं तीन लेन

फेज-तीन फ्लाईओवर पर तीन लेन हैं। इसी स्थान पर सुंदरियाल की ओर से सराय काले खां और रिंग रोड की तरफ आने वाला ट्रैफिक कॉरिडोर में मिलता हैं। इसके अलावा आश्रम और डीएनडी की ओर से आने वाला ट्रैफिक भी मौजूदा बारापुला गलियारे से मिलता है। पत्र में कहा गया है कि इससे ट्रैफिक अचानक एक-दूसरे में मिल जाता है और जंक्शन पर ट्रैफिक का मर्जर पॉइंट बन जाता है।

ट्रैफिक पुलिस ने कहा कि नया फ्लाईओवर सुंदरियाल के पास मौजूदा फ्लाईओवर से सीधे और तीखे मोड़ के साथ जुड़ रहा है। जबकि यहां सहज घुमाव होना चाहिए था। ट्रैफिक पुलिस ने पीडब्ल्यूडी से फ्लाईओवर के जुड़ने वाले स्थान को फिर से डिजाइन करने को कहा है।

ये भी पढ़ें- El Nino Effect: रेपो रेट बढ़ाने का ऐलान कर RBI गवर्नर संजय मल्होत्रा ने मानसून और अल-नीनो पर चिंता वाली बात कही! रबी सीजन पर दी ये चेतावनी

Repo Rate में बढ़ोतरी पर Nifty Bank में 500 प्वाइंट्स की रिकवरी, इस कारण ग्रीन

Nifty Bank jumps after Repo Rate Hike: केंद्रीय बैंक RBI ने रेपो रेट में उम्मीद के मुताबिक ही 25 बेसिस प्वाइंट्स यानी 0.25% पर्सेंटेज प्वाइंट्स की बढ़ोतरी की तो बैंकिंग स्टॉक चमक उठे। आज 7 अक्टूबर को रेपो रेट में बढ़ोतरी पर बैंक निफ्टी दिन के निचले स्तर से 500 प्वाइंट्स से अधिक रिकवर हुए। आरबीआई ने अपने नीतिगत रुझान को बदलकर कैलिब्रेटेड टाइटनिंग यानी सोच-समझकर सख्ती कर दिया है। रेपो रेट को आरबीआई ने 5.25% से बढ़ाकर 5.50% कर दिया है तो वित्त वर्ष 2027 की जीडीपी ग्रोथ के अनुमान को भी बढ़ाया है।

Repo Rate में बढ़ोतरी का मार्केट पर सेक्टरवाइज क्या असर

बैंक निफ्टी फिलहाल 10:28 AM पर 0.17% की बढ़त के साथ 55,222.20 पर है। शुरुआती कारोबार में यह 492.20 प्वाइंट्स टूटकर 54,636.20 तक आ गया था। रेपो रेट हाइक के बाद इसने तेजी से रिकवरी की और ग्रीन जोन में आ गया। वहीं दूसरी तरफ रेपो रेट में बढ़ोतरी से ऑटोमोबाइल्स और रियल एस्टेट सेक्टर के शेयरों पर दबाव आ गया।

बैंकों पर ब्याज दरें बढ़ने का असर इस बात पर निर्भर करेगा कि लोन की दरें और जमा पर लागत कितनी तेजी से एडजस्ट होती हैं, और साथ ही क्रेडिट ग्रोथ की रफ्तार क्या रहती है। ब्याज दरें बढ़ने पर बैंक तुरंत एक्सटर्नल बेंचमार्क लेंडिंग रेट (EBLR) बढ़ा देते हैं। आरबीआई गवर्नर संजय मल्होत्रा का कहना है कि नियर टर्म में ब्याज दरों में कटौती की कोई संभावना नहीं है। इससे संकेत मिला कि आने वाले नीतिगत बैठक में या तो इसे बढ़ाने का फैसला होगा या फिर इसे स्थिर रखा जाएगा।

क्या हुआ RBI MPC मीटिंग में

आरबीआई ने फरवरी 2023 के बाद से पहले एकमत होकर रेपो रेट में बढ़ोतरी का फैसला किया। हालांकि रुख को लेकर अलग-अलग राय दिखी। कमेटी ने अपना रुख न्यूट्रल से कैलिब्रेटेड टाइटनिंग किया है, जिसके पक्ष में चार तो विरोध में दो सदस्यों ने वोट किया। साथ ही आरबीआई गवर्नर ने आने वाली बैठकों में ब्याज दरों में बढ़ोतरी या इसकी स्थिरता के संकेत दिए।

आरबीआई को उम्मीद है कि भारतीय अर्थव्यवस्था मजबूत बनी रहेगी, लेकिन महंगाई का खतरा बढ़ गया है। आरबीआई गवर्नर के मुताबिक दूसरी तिमाही में आर्थिक गतिविधियों में तेजी बनी रहेगी लेकिन पहली तिमाही की तुलना में रफ्तार धीमी होगी।

आरबीआई ने वित्त वर्ष 2027 के लिए जीडीपी ग्रोथ के अनुमान को पहले के 6.7% से बढ़ाकर 7.1% कर दिया। दूसरी तिमाही (Q2) के लिए ग्रोथ का अनुमान 6.4% से बढ़ाकर 7.2% और तीसरी तिमाही (Q3) के लिए 6.5% से बढ़ाकर 6.9% कर दिया तो चौथी तिमाही (Q4) के लिए अनुमान 6.8% पर ही बरकरार रखा। हालांकि अगले वित्त वर्ष 2028 की पहली तिमाही के ग्रोथ अनुमान को 7.3% से घटाकर 7.1% कर दिया है।

महंगाई को लेकर आरबीआई ने कमजोर मॉनसून, अल-नीनो की स्थिति और तेल की कीमतों में उतार-चढ़ाव से पैदा होने वाले सप्लाई-साइड रिस्क की तरफ इशारा किया। आरबीआई ने वित्त वर्ष 2027 के लिए खुदरा महंगाई यानी CPI के अनुमान को 5% से बढ़ाकर 5.2% कर दिया। दूसरी तिमाही के अनुमान को 4.7% से बढ़ाकर 4.9%, तीसरी तिमाही के लिए 5.9% से 6% और चौथी तिमाही के लिए 5.5% से 5.7% कर दिया। वित्त वर्ष 2028 की पहली तिमाही के लिए भी अनुमान 5.3% से बढ़ाकर 5.6% कर दिया गया है।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

RBI ने 25 बीपीएस बढ़ाया रेपो रेट

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

RBI Repo Rate Hike : आरबीआई गवर्नर ने कहा, ब्याज दरों में आगे भी कटौती की संभावना नहीं, इसमें अभी और बढ़ोतरी की संभावना

RBI Repo Rate Hike : भारतीय रिजर्व बैंक के गवर्नर संजय मल्होत्रा ​​ने बुधवार को कहा कि निकट भविष्य में ब्याज दरों में कटौती की कोई संभावना नहीं है। उन्होंने कहा कि केंद्रीय बैंक का अगला नीतिगत कदम या तो ब्याज दरों में और बढ़ोतरी हो सकता है या फिर दरों को बरकरार रखा जा सकता है। यह बदलाव महंगाई तथा अन्य आर्थिक स्थितियों में होने वाले बदलावों पर निर्भर करेगा।

यह गाइडेंस तब आया है जब मॉनेटरी पॉलिसी कमिटी ने रेपो रेट को 5.25% से 25 बेसिस पॉइंट बढ़ाकर 5.50% कर दिया है और अपनी मॉनेटरी पॉलिसी के रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया है।

संजय मल्होत्रा ​​ने कहा कि निकट भविष्य में “रेट में कटौती की कोई संभावना नहीं है” और आगे की पॉलिसी में हालात के हिसाब से या तो रेट बढ़ाए जाएंगे या फिर उन्हें जस का तस रखा जाएगा।

अक्टूबर में रेपो रेट में की गई यह बढ़ोतरी फरवरी 2023 के बाद RBI की ओर से रेपो रेट में पहली बढ़ोतरी है। उस समय MPC ने पॉलिसी रेट को 25 बेसिस पॉइंट्स बढ़ाकर 6.50% कर दिया गया था।

रुख में इस बदलाव का समर्थन MPC के छह में से चार सदस्यों ने किया, जबकि दो सदस्यों ने ‘कैलिब्रेटेड टाइटनिंग'(सोच-समझकर सख्ती) की ओर बढ़ने के खिलाफ वोट दिया।

रेपो रेट में बढ़ोतरी के बाद, स्टैंडिंग डिपॉज़िट फैसिलिटी रेट को 5.25% पर एडजस्ट किया गया है, जबकि मार्जिनल स्टैंडिंग फैसिलिटी रेट और बैंक रेट को बढ़ाकर 5.75% कर दिया गया है।

महंगाई बढ़ने का डर रहा हावी

संजय मल्होत्रा ​​ने कहा कि महंगाई का आउटलुक अब वैसा अनुकूल नहीं है जैसा पिछले साल था। कीमतों के दबाव को देखते हुए MPC मॉनेटरी पॉलिसी में बदलाव की जरूरत का आकलन कर रही है।

RBI ने FY27 के लिए कोर महंगाई का अनुमान 4.3% से बढ़ाकर 4.4% कर दिया है। मल्होत्रा ​​ने कहा कि FY27 की अगली तीन तिमाहियों में CPI महंगाई (रिटेल महंगाई) औसतन 5.8% रहने की उम्मीद है।

RBI गवर्नर ने कहा कि मॉनेटरी पॉलिसी को सप्लाई शॉक के ‘सेकंड-राउंड’ असर (यानी सप्लाई में अचानक बदलाव से होने वाले बाद के असर) पर नजर रखनी होगी, भले ही शुरुआती सप्लाई-साइड महंगाई के असर से इन्हें अलग करना मुश्किल हो।

मल्होत्रा ​​ने कहा कि मॉनेटरी पॉलिसी आंशिक रूप से ऐसे ‘सेकंड-राउंड’ असर को रोककर काम करती है, साथ ही उन्होंने यह भी कहा कि ब्याज दरों में बदलाव का असर इकॉनमी तक पहुंचने में समय लगता है।

दरें बढ़ाने का फैसला कच्चे तेल की बढ़ती कीमतों और ग्लोबल फाइनेंशियल मार्केट में फिर से आई अस्थिरता के माहौल में लिया गया है। बैठक से पहले, एनर्जी की बढ़ती लागत, ग्लोबल बॉन्ड यील्ड में बढ़ोतरी और घरेलू स्तर पर बढ़ती महंगाई के दबाव के कारण ब्याज दरें बढ़ने की उम्मीदें मज़बूत हो गई थीं। अगस्त में रिटेल महंगाई दर 4.82% रही, जो लगातार तीसरे महीने RBI के 4% के मीडियम टर्म टारगेट से ज्यादा है।

संजय मल्होत्रा ​​ने आगे कहा कि पश्चिम एशिया में बढ़ते टकराव ने ग्लोबल इकोनॉमिक सेंटीमेंट को कमजोर किया है और फाइनेंशियल मार्केट में उतार-चढ़ाव बढ़ाया है। उन्होंने ग्लोबल ट्रेड को लेकर बनी अनिश्चितता की ओर भी इशारा किया और कहा कि ग्लोबल महंगाई में तेजी से बढ़ोतरी की आशंका है। उन्होंने कहा कि सख्त मॉनेटरी पॉलिसी और जारी संघर्षों से ग्लोबल इकोनॉमी के लिए जोखिम पैदा हो रहे हैं।


RBI Policy : RBI ने वित्त वर्ष 2027 के GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% किया, दूसरी और तीसरी तिमाही के अनुमान भी बढ़े

RBI Policy : RBI ने वित्त वर्ष 2027 के GDP ग्रोथ का अनुमान 6.7% से बढ़ाकर 7.1% किया, दूसरी और तीसरी तिमाही के अनुमान भी बढ़े

RBI Policy : RBI गवर्नर संजय मल्होत्रा ​​ने 7 अक्टूबर को घोषणा की कि रिज़र्व बैंक ऑफ़ इंडिया ने वित्त वर्ष 2027 के लिए अपनी वास्तविक GDP ग्रोथ का अनुमान 6.7 प्रतिशत से बढ़ाकर 7.1 प्रतिशत कर दिया है। साथ ही, दूसरी और तीसरी तिमाही के ग्रोथ अनुमान भी बढ़ाए गए हैं। सेंट्रल बैंक ने Q2FY27 के ग्रोथ का अनुमान 6.4 प्रतिशत से बढ़ाकर 7.2 प्रतिशत और Q3FY27 के ग्रोथ अनुमान 6.5 प्रतिशत से बढ़ाकर 6.9 प्रतिशत कर दिया है। उसने Q4FY27 के ग्रोथ अनुमान को 6.8 प्रतिशत पर ही बनाए रखा गया है। हालांकि, Q1FY28 के लिए RBI ने ग्रोथ का अनुमान 7.3 प्रतिशत से घटाकर 7.1 प्रतिशत कर दिया है।

मार्च 2027 में खत्म होने वाले फाइनेंशियल ईयर के लिए पूरे साल का नया अनुमान, पहले के अनुमान से 0.4 प्रतिशत ज़्यादा है। संजय मल्होत्रा ​​ने कहा कि घरेलू आर्थिक ग्रोथ मजबूत स्तर पर है और मॉनेटरी पॉलिसी कमिटी को उम्मीद है कि अर्थव्यवस्था मज़बूत बनी रहेगी। गवर्नर ने कहा कि पहली तिमाही में ग्रोथ की वजह प्राइवेट खपत रही। लोगों की खर्च करने की इच्छा (डिस्क्रीशनरी स्पेंडिंग) से लगातार मिल रहे सपोर्ट के कारण खपत का स्तर काफी हद तक मजबूत बना रहा।

उन्होंने आगे कहा कि हाई-फ़्रीक्वेंसी इंडिकेटर्स से पता चलता है कि दूसरी तिमाही में भी आर्थिक गतिविधि की रफ़्तार बनी रही, हालांकि पहली तिमाही की तुलना में इसमें थोड़ी कमी आई। उन्होंने कहा कि लागत के दबाव के बावजूद मैन्युफैक्चरिंग गतिविधियां बनी रहीं।

भारत की विकास दर के अनुमान में ऐसे समय में बढ़ोतरी हुई है जब ग्लोबल इकोनॉमी कमजोर है। मल्होत्रा ​​ने कहा कि पिछले साल की तुलना में इस साल वैश्विक विकास दर धीमी रहने का अनुमान है।

उन्होंने कहा कि पश्चिम एशिया में संघर्ष के फिर से बढ़ने से ग्लोबल इकोनॉमिक सेंटीमेंट खराब हो गया है। कच्चे तेल की बढ़ती कीमतों ने ग्लोबल फाइनेंशियल मार्केट में अस्थिरता बढ़ा दी है। ट्रेड को लेकर बनी अनिश्चितता के कारण ग्लोबल सेंटीमेंट में घबराहट बनी हुई है और युद्ध तथा सख्त नीतियों से ग्लोबल इकोनॉमी के लिए जोखिम पैदा हो रहे हैं।

बता दें कि आज MPC ने रेपो रेट को 5.25 प्रतिशत से 25 बेसिस पॉइंट बढ़ाकर 5.50 प्रतिशत कर दिया और अपने पॉलिसी रुख को ‘न्यूट्रल’ से बदलकर ‘कैलिब्रेटेड टाइटनिंग’ कर दिया। चार सदस्यों ने इस बदलाव का समर्थन किया, जबकि दो ने इसका विरोध किया।

इस पर संजय मल्होत्रा ​​ने कहा कि महंगाई का आउटलुक पिछले साल के मुकाबले कम अनुकूल है। इसी लिए कमिटी ने पॉलिसी रेट में बदलाव करना ज़रूरी समझा। RBI ने वित्त वर्ष 2027 के लिए कोर महंगाई दर 4.4 प्रतिशत और वित्त वर्ष की बाकी तीन तिमाहियों में कंज्यूमर प्राइस इन्फ्लेशन (खुदरा महंगाई दर) औसतन 5.8 प्रतिशत रहने का अनुमान लगाया है।


RBI MPC Meeting Live: RBI ने 0.25% बढ़ाया रेपो रेट: महंगे होंगे लोन और बढ़ेगी EMI, लेकिन मजबूत FDI और FD ब्याज दरों से मिलेगी राहत

Home loan EMI : RBI ने 0.25% बढ़ाया रेपो रेट, जानें आपके होम लोन पर क्या होगा इसका असर

Home loan EMI: रिजर्व बैंक ऑफ इंडिया (RBI) की मॉनेटरी पॉलिसी कमिटी (MPC) ने बुधवार को रेपो रेट में 25 बेसिस पॉइंट्स (bps) की बढ़ोतरी की है। जिससे लोन लेना महंगा हो गया है। यह कदम सख्त मॉनेटरी पॉलिसी का संकेत है, क्योंकि सेंट्रल बैंक ग्लोबल और घरेलू जोखिमों के बीच महंगाई के दबाव को कम करना चाहता है।

होम लोन लेने वालों के लिए, रेट में इस बढ़ोतरी का मतलब है कि EMI बढ़ सकती है। खासकर उन लोगों के लिए जिनका लोन फ्लोटिंग-रेट वाला है और रेपो रेट जैसे बाहरी बेंचमार्क से जुड़ा है। उम्मीद है कि बैंक रीसेट साइकिल और ट्रांसमिशन टाइमलाइन के आधार पर धीरे-धीरे इस बढ़ोतरी का असर ग्राहकों पर डालेंगे।

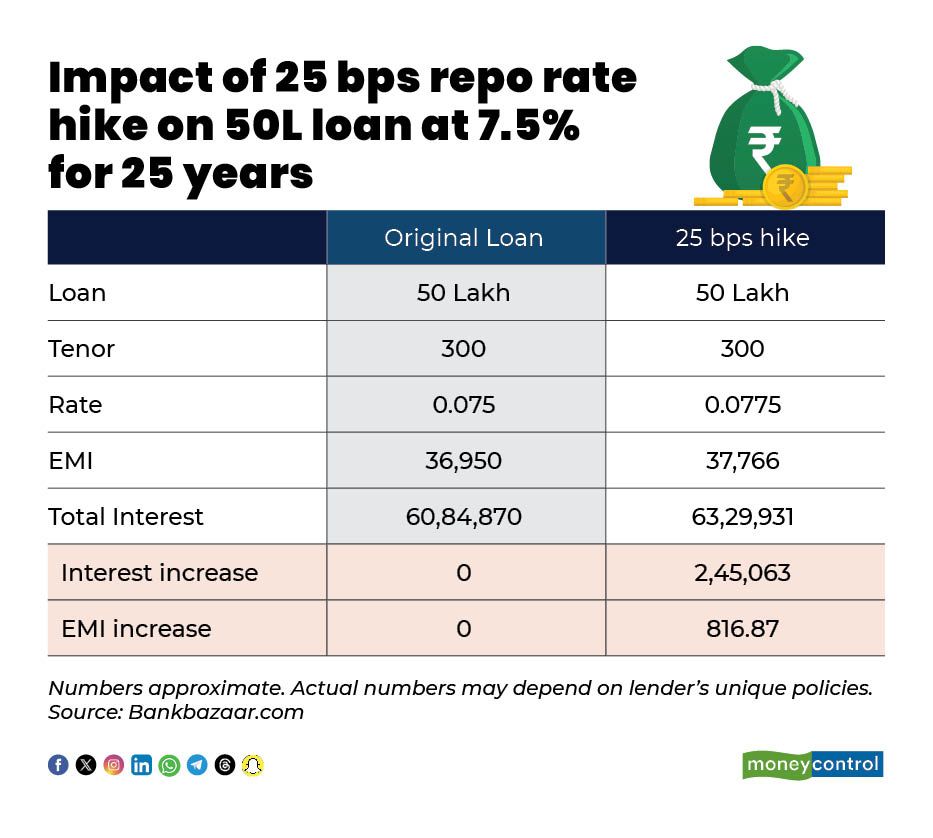
25 bps की बढ़ोतरी का होम लोन EMI पर असर

Image

टेबल से पता चलता है कि 50 लाख रुपये के होम लोन और 20 साल की अवधि (tenure) के मामले में, ब्याज दरों में 25 bps की बढ़ोतरी से मासिक EMI लगभग 780 रुपये बढ़ सकती है। अगर लोन लेने वाले अवधि को नहीं बदलते हैं, तो लोन की पूरी अवधि के दौरान कुल ब्याज का बोझ लगभग 1.88 लाख रुपये बढ़ जाएगा।

फ्लोटिंग-रेट वाले लोन लेने वालों पर इसका असर तब दिखेगा जब उनके लोन ऊंचे बेंचमार्क पर रीसेट होंगे। कुछ बैंक लोन लेने वालों को EMI के बजाय लोन की अवधि बढ़ाने का विकल्प दे सकते हैं; इससे तुरंत मासिक EMI पर पड़ने वाला असर तो कम हो सकता है, लेकिन समय के साथ कुल ब्याज का खर्च बढ़ जाता है।

फिक्स्ड-रेट होम लोन वाले ग्राहकों पर कोई तुरंत असर नहीं पड़ेगा, हालांकि इस पॉलिसी के बाद रीफाइनेंसिंग और नए लोन की लागत बढ़ने की संभावना है।

Image

जानकारों का कहना है कि लोन लेने वालों को इस बात पर बारीकी से नजर रखनी चाहिए कि बैंक कितनी तेजी से ब्याज दरों में बढ़ोतरी का असर ग्राहकों पर डालते हैं। साथ ही, ज़्यादा ब्याज के बोझ को संभालने के लिए उन्हें आंशिक प्री-पेमेंट (समय से पहले कुछ हिस्सा चुकाना), लेंडर बदलना या कम अवधि का लोन लेने जैसे विकल्पों पर भी विचार करना चाहिए। अब बहुत कुछ इस बात पर निर्भर करेगा कि RBI आने वाली पॉलिसी समीक्षाओं में और सख्ती का संकेत देता है या ‘ wait-and-watch का रुख अपनाता है।

RBI MPC Meeting Live: 0.25% बढ़ा रेपो रेट, महंगी होगी आपकी EMI! जुलाई के 4.5% से बढ़कर अगस्त में 4.8% पहुंची खुदरा महंगाई

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Trading Plan: क्या RBI पॉलिसी के नतीजों से पहले निफ्टी फिर से 22,800 का लेवल हासिल कर सकता है ?

Trading Plan:पिछले दो सेशन में तेज़ी के बाद (खासकर मोमेंटम इंडिकेटर्स के ‘ओवरसोल्ड’ ज़ोन में जाने और इंडिया VIX के ठंडा पड़ने के बाद)बुल्स को अपनी पकड़ मज़बूत बनाने के लिए निफ्टी में 22,800-23,000 के रेजिस्टेंस जोन की ओर और खरीदारी (फॉलो अप बाइंग) की जरूरत है। अगर ऐसा नहीं होता है तो इंडेक्स कंसोलिडेशन के दौर में जा सकता है,जिसमें तत्काल सपोर्ट 22,700 पर होगा और उसके बाद 22,550 और 22,400 पर बड़े सपोर्ट होंगे।

निफ़्टी आउटलुक और रणनीति

रेनेसां के फंड मैनेजर एडवाइजरी, राजेश दशरथ भोसले का कहना है कि सितंबर सीरीज़ में भारी बिकवाली के बाद,अक्टूबर के शुरुआती कुछ सेशन में बाजार में रिकवरी के संकेत दिखे हैं। गुरुवार को 22,200 के आसपास बने ‘स्विंग लो’ से निफ़्टी में रिकवरी आई है और RBI की पॉलिसी घोषणा से पहले यह 22,800 के आस-पास बंद हुआ है।

यह उछाल अप्रैल के ‘स्विंग लो’ से आया है और इसकी उम्मीद भी थी,क्योंकि RSI रीडिंग बहुत ज़्यादा ‘ओवरसोल्ड’ (oversold) स्तर पर थी। इंडेक्स अपने 200-हफ़्ते के मूविंग एवरेज के पास भी बना हुआ है। यह एक लंबे समय का सपोर्ट लेवल है जो 2020 में कोविड-19 क्रैश के दौरान ही लंबे समय के लिए टूटा था।

हालांकि मार्केट सेंटीमेंट में सुधार हुआ है,लेकिन RBI की पॉलिसी का नतीजा बहुत अहम होगा। अगर हालिया बढ़त बनी रहती है और निफ्टी 23,000 के ऊपर जाता है तो और तेजी आ सकती है। नीचे की तरफ,22,400 का लेवल तत्काल सपोर्ट का काम करेगा,जबकि 22,200 एक अहम डिमांड जोन बना रहेगा।

RSI को एक लीडिंग इंडिकेटर के तौर पर देखना भी फायदेमंद हो सकता है। हाल ही में इसने पॉजिटिव डाइवर्जेंस के साथ एक ‘डबल बॉटम’ बनाया है। मंदी के दौर में 40 का लेवल आमतौर पर एक रुकावट का काम करता है और RSI का हालिया माइनर हाई भी 40 के आसपास ही है। इस लेवल के ऊपर कोई भी निर्णायक चाल मोमेंटम में सुधार का शुरुआती संकेत देगी।

अहम रेजिस्टेंस: 22,800, 23,000

अहम सपोर्ट: 22,400, 22,200

स्ट्रैटेजी: 22,700 के आसपास निफ्टी अक्टूबर फ्यूचर्स खरीदें, जिसमें 22,570 का स्टॉप-लॉस और 23,000 व 23,100 का टारगेट रखें।


Market cues : मोमेंटम इंडिकेटर्स से मंदी के रुझान में कुछ कमी आने के संकेत, 22800 के ऊपर टिकने पर आएगी तेजी


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।