SCSS vs Post Office MIS: रिटायरमेंट के बाद कौन-सी स्कीम से होगी ज्यादा रेगुलर इनकम? समझिए पाई-पाई का कैलकुलेशन!

Senior Citizens Savings Scheme vs Post Office MIS: रिटायरमेंट के बाद हर किसी की सबसे बड़ी प्राथमिकता एक सुरक्षित और तय रेगुलर इनकम की होती है। ऐसे में डाकघर की दो सबसे लोकप्रिय सरकारी योजनाएं सीनियर सिटीजन्स सेविंग्स स्कीम (SCSS) और पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS) निवेशकों की पहली पसंद बनती हैं।

दोनों ही स्कीम्स पूरी तरह से सरकारी गारंटी के साथ सुरक्षित हैं, लेकिन दोनों की ब्याज दरें, निवेश की सीमा, भुगतान का तरीका और टैक्स नियम काफी अलग हैं। आइए जानते हैं कि आपके रिटायरमेंट के लिए कौन-सी स्कीम ज्यादा बेहतर रहेगी।

कौन कर सकता है निवेश?

SCSS: यह स्कीम मुख्य रूप से 60 वर्ष या उससे अधिक आयु के वरिष्ठ नागरिकों के लिए है। हालांकि, VRS लेने वाले या सरकारी सेवा से सेवानिवृत्त होने वाले कर्मचारी कुछ शर्तों के साथ 60 साल से पहले भी खाता खुलवा सकते हैं।

Post Office MIS: इस योजना में उम्र की कोई पाबंदी नहीं है। सीनियर सिटीजन के अलावा 18 साल से अधिक का कोई भी भारतीय नागरिक इसमें खाता खुलवा सकता है।

ब्याज दरें और पे-आउट का तरीका

SCSS: जुलाई से सितंबर 2026 तिमाही के लिए SCSS में 8.2% सालाना का ब्याज मिल रहा है। इस योजना में ब्याज का भुगतान हर तीन महीने अप्रैल, जुलाई, अक्टूबर और जनवरी के पहले कार्यदिवस पर होता है।

Post Office MIS: POMIS में 7.4% सालाना का ब्याज दिया जा रहा है। इसकी सबसे खास बात यह है कि इसमें ब्याज का भुगतान हर महीने सीधे आपके बैंक या पोस्ट ऑफिस खाते में होता है, जो घरेलू खर्च चलाने के लिए बेहद सुविधाजनक है।

अधिकतम कितना कर सकते हैं निवेश?

SCSS: इसमें एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है।

Post Office MIS: सिंगल अकाउंट में अधिकतम ₹9 लाख और जॉइंट अकाउंट में अधिकतम ₹15 लाख तक जमा किए जा सकते हैं।

कैलकुलेशन: किसमें कितना मिलेगा रिटर्न?

आइए गणित के जरिए समझते हैं कि अधिकतम निवेश पर आपको किस स्कीम से कितनी कमाई होगी:

केस 1: SCSS (₹30 लाख का निवेश @ 8.2%)

  • कुल निवेश: ₹30,000,000
  • सालाना ब्याज: ₹2,46,000
  • हर 3 महीने की कमाई: ₹61,500
  • मंथली एवरेज: लगभग ₹20,500 प्रति माह

केस 2: Post Office MIS – जॉइंट अकाउंट (₹15 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹1,500,000
  • सालाना ब्याज: ₹1,11,000
  • हर महीने की कमाई: ₹9,250

केस 3: Post Office MIS – सिंगल अकाउंट (₹9 लाख का निवेश @ 7.4%)

  • कुल निवेश: ₹9,000,000
  • सालाना ब्याज: ₹66,600
  • हर महीने की कमाई: ₹5,550

लॉक-इन पीरियड और टैक्स के नियम

दोनों ही योजनाओं का मैच्योरिटी पीरियड 5 साल का होता है। हालांकि, कुछ कटौतियों और शर्तों के साथ समय से पहले निकासी की जा सकती है। दोनों ही स्कीम्स से मिलने वाला ब्याज निवेशक की टैक्स स्लैब के अनुसार पूरी तरह से टैक्सेबल होता है। तय सीमा से अधिक ब्याज होने पर बैंक/डाकघर द्वारा TDS भी काटा जा सकता है। (SCSS में सेक्शन 80C के तहत ₹1.5 लाख तक की टैक्स छूट का लाभ शुरुआती निवेश पर मिलता है)।

आपके लिए कौन-सी स्कीम है बेस्ट?

SCSS चुनें: अगर आपके पास रिटायरमेंट कॉर्पस बड़ा है, आपकी उम्र 60 साल से ऊपर है और आप ज्यादा रिटर्न (8.2%) के साथ हर 3 महीने में एक बड़ी रकम पाना चाहते हैं।

Post Office MIS चुनें: अगर आपको हर महीने रसोई और घर के रेगुलर खर्चों के लिए तय मंथली इनकम की जरूरत है।

स्मार्ट स्ट्रेटेजी: एक्सपर्ट्स मानते हैं कि रिटायरमेंट के बाद दोनों का कॉम्बिनेशन सबसे बेस्ट होता है। आप अपने फंड का बड़ा हिस्सा SCSS में डालकर ज्यादा रिटर्न हासिल कर सकते हैं और एक हिस्सा MIS में लगाकर हर महीने का कैश-फ्लो मेंटेन रख सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Gold Silver Price: विदेश में $4,600 पर स्थिर सोना, आज होने वाले इस अहम इवेंट्स पर टिकी है बाजार की नजर

Gold Silver Price: इंटरनेशनल मार्केट में सोने की कीमत $4,600 प्रति औंस के आसपास स्थिर रही। फेडरल रिजर्व के चेयरमैन केविन वॉर्श के एक अहम भाषण की उम्मीद में, जब निवेशक अमेरिकी ब्याज दरों के भविष्य का आकलन कर रहे थे।

इस खबर को लिखते समय, COMEX गोल्ड $4,650.60 पर ट्रेड कर रहा था, जो पिछली क्लोजिंग $4,656 से कम थी। COMEX पिछले दिन के 69.350 से बढ़कर 69.400 पर पहुंच गया।

पिछले सेशन में 0.2% की बढ़त के बाद इसमें बहुत कम हलचल हुई, लेकिन यह 1999 के बाद से अपनी सबसे बड़ी मासिक बढ़त के लिए तैयार है। बॉन्ड मार्केट में अमेरिकी ट्रेजरी के अप्रत्याशित दखल से इस मेटल को नई गति मिली। इससे ‘डिबेसमेंट ट्रेड’ (मुद्रा के मूल्य में गिरावट से लाभ कमाने की रणनीति) में फिर से दिलचस्पी जगी, जिसने पिछले साल सोने की कीमतों में रिकॉर्ड उछाल को बढ़ावा दिया था।

निवेशक इस बात पर नजर रखे हुए हैं कि शुक्रवार को चेयरमैन के तौर पर अपना पहला बड़ा भाषण देते समय वॉर्श महंगाई पर फेड का क्या रुख बताते हैं। सेंट्रल बैंक के सालाना जैक्सन होल सिम्पोजियम में होने वाला यह बहुप्रतीक्षित भाषण वॉर्श को अपने आर्थिक विचारों के बारे में पारदर्शिता की कमी को लेकर हो रही आलोचनाओं का जवाब देने का मौका देगा।

ब्लूमबर्ग की रिपोर्ट के अनुसार, आने वाले महीनों में ब्याज दरें बढ़ाने की जरूरत को लेकर अर्थशास्त्री और नीति-निर्माता बंटे हुए हैं, जो बिना रिटर्न (यील्ड) देने वाले सोने के लिए एक चुनौती बन सकता है। हालांकि फेड अधिकारियों ने जुलाई में उधार लेने की लागत (ब्याज दरें) को स्थिर रखा, लेकिन तीन सदस्यों ने असहमति जताई और क्वार्टर-पॉइंट (0.25%) की बढ़ोतरी की वकालत की।

सोने की कीमतों में आई जबरदस्त रिकवरी ( जिसमें यह मेटल अगस्त में लगभग 14% बढ़ने की राह पर है) को निवेशकों की विविध भागीदारी से बल मिला है।

हालांकि सितंबर में अमेरिकी ब्याज दरें बढ़ने की संभावना घटकर सिर्फ़ 34% रह गई है, लेकिन CME फेडवॉच टूल के अनुसार, दिसंबर तक बढ़ोतरी की संभावना 74% बनी हुई है।

आमतौर पर, ऊंची ब्याज दरें सोने के आकर्षण को कम कर देती हैं, क्योंकि इस मेटल से खुद कोई रिटर्न (यील्ड) नहीं मिलता है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

सेंसेक्स की मंथली एक्सपायरी के दिन कैसी होगी बाजार की चाल, जानें ग्लोबल बाजार और गिफ्ट निफ्टी से क्या मिल रहे है संकेत

Gift Nifty Indicator: गुरुवार को भारतीय बेंचमार्क इंडेक्स सेंसेक्स और निफ्टी के सुस्त शुरुआत करने की संभावना है, क्योंकि GIFT Nifty फ्लैट या नेगेटिव शुरुआत का संकेत दे रहा है। Nvidia के अच्छे आउटलुक ने पूरे एशिया में टेक्नोलॉजी और सेमीकंडक्टर शेयरों को बढ़ावा दिया है, जबकि कच्चे तेल की कीमतों में और गिरावट से भारतीय शेयरों को सहारा मिल रहा है। हालांकि, उम्मीद से ज़्यादा US महंगाई के आंकड़ों और जारी जियोपॉलिटिकल अनिश्चितता के कारण निवेशक सतर्क रह सकते हैं।

सुबह करीब 7:40 बजे GIFT Nifty 30 अंक या 0.12 प्रतिशत गिरकर 24,366 पर ट्रेड कर रहा था। बुधवार को भारतीय शेयर पिछले सेशन की बढ़त को बनाए नहीं रख पाए और Nifty दिन के निचले स्तर के करीब बंद हुआ। Sensex 183.15 अंक या 0.24 प्रतिशत गिरकर 77,472.94 पर आ गया, जबकि Nifty 126.80 अंक या 0.52 प्रतिशत गिरकर 24,207.75 पर बंद हुआ।

Nvidia के आउटलुक से एशियाई टेक्नोलॉजी शेयरों में उछाल

Nvidia द्वारा बिक्री का अच्छा आउटलुक जारी करने के बाद एशियाई शेयरों में बढ़त हुई। इससे उन चिंताओं में कमी आई कि AI से जुड़े कैपिटल खर्च में तेज़ी से हो रही बढ़ोतरी की रफ़्तार धीमी पड़ सकती है। हाल के हफ़्तों में AI पर खर्च के पैमाने और उससे मिलने वाले रिटर्न को लेकर चिंताओं के कारण इस सेक्टर में ज़बरदस्त बिकवाली हुई थी, ऐसे में यह अच्छा आउटलुक वैश्विक स्तर पर टेक्नोलॉजी शेयरों के लिए सकारात्मक संकेत दे सकता है।

MSCI का एशिया-पैसिफिक इक्विटी गेज 0.3 प्रतिशत बढ़ा, जिसमें सेमीकंडक्टर शेयरों ने बढ़त का नेतृत्व किया। दक्षिण कोरिया के Kospi में 1.1 प्रतिशत की बढ़त हुई, जिसे SK Hynix और Samsung Electronics जैसे शेयरों का सहारा मिला, जबकि जापान के Topix में 0.9 प्रतिशत की बढ़त हुई। Nvidia के शेयरों में US में एक्सटेंडेड ट्रेडिंग के दौरान 4.7 प्रतिशत का उछाल आया, क्योंकि इसके आउटलुक ने बिक्री में लगातार मज़बूत बढ़ोतरी का संकेत दिया। इस घोषणा के बाद Nasdaq 100 फ्यूचर्स में 1.3 प्रतिशत तक की बढ़त हुई, हालांकि बाद में इसमें थोड़ी गिरावट आई, जबकि S&P 500 फ्यूचर्स 0.4 प्रतिशत ऊपर थे।

वॉल स्ट्रीट में गिरावट

Nvidia पर सकारात्मक प्रतिक्रिया तब आई जब बुधवार को रेगुलर ट्रेडिंग में अमेरिकी शेयर मामूली गिरावट के साथ बंद हुए थे, क्योंकि उम्मीद से ज़्यादा महंगाई के आंकड़ों ने सेंटीमेंट पर असर डाला था। Dow Jones Industrial Average 0.21 प्रतिशत गिरकर 53,463.88 पर आ गया, जबकि S&P 500 0.02 प्रतिशत गिरकर 7,675.70 पर और Nasdaq Composite 0.08 प्रतिशत गिरकर 26,130.20 पर बंद हुआ।

महंगाई के आंकड़े अमेरिकी ब्याज दरों और ट्रेजरी यील्ड के आउटलुक पर फोकस बनाए रख सकते हैं। हाल के हफ्तों में, लंबे समय तक ऊंची ब्याज दरें और ज़्यादा बॉन्ड यील्ड ग्लोबल इक्विटी मार्केट के लिए, खासकर ज़्यादा वैल्यूएशन वाले टेक्नोलॉजी शेयरों और उभरते बाजारों की एसेट्स के लिए, एक बड़ी चिंता का विषय बन गए हैं।

ब्रेंट में लगातार चौथे दिन गिरावट

कच्चे तेल की गिरती कीमतें भारतीय बाजारों के लिए एक अच्छा संकेत हैं। गुरुवार को ब्रेंट क्रूड फ्यूचर्स 0.7 प्रतिशत गिरकर $87.24 प्रति बैरल पर आ गए, जिससे लगातार चौथे सेशन में इसमें गिरावट जारी रही। US West Texas Intermediate क्रूड 0.7 प्रतिशत गिरकर $81.67 प्रति बैरल पर आ गया, जो लगातार पांचवां सेशन था जब इसमें गिरावट दर्ज की गई।

निफ्टी का टेक्निकल आउटलुक

Bajaj Broking ने कहा कि निफ्टी 24,000-24,350 की रेंज में रह सकता है, जब तक कि यह 24,360 के ऊपर बंद न हो जाए; इस स्तर के ऊपर जाने (ब्रेकआउट) से रिकवरी 24,550-24,700 तक बढ़ सकती है। शॉर्ट-टर्म सपोर्ट 24,000-23,800 पर देखा जा रहा है।

बुधवार को बेंचमार्क इंडेक्स में गिरावट के बावजूद इंस्टीट्यूशनल फ्लो सपोर्टिव रहा। विदेशी इंस्टीट्यूशनल इन्वेस्टर्स (FIIs) लगातार दूसरे सेशन में नेट बायर रहे और उन्होंने 26 अगस्त को 502 करोड़ रुपये के भारतीय शेयर खरीदे। घरेलू इंस्टीट्यूशनल इन्वेस्टर्स (DIIs) ने कहीं ज़्यादा खरीदारी की और शेयरों में 6,425 करोड़ रुपये का निवेश किया।


(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

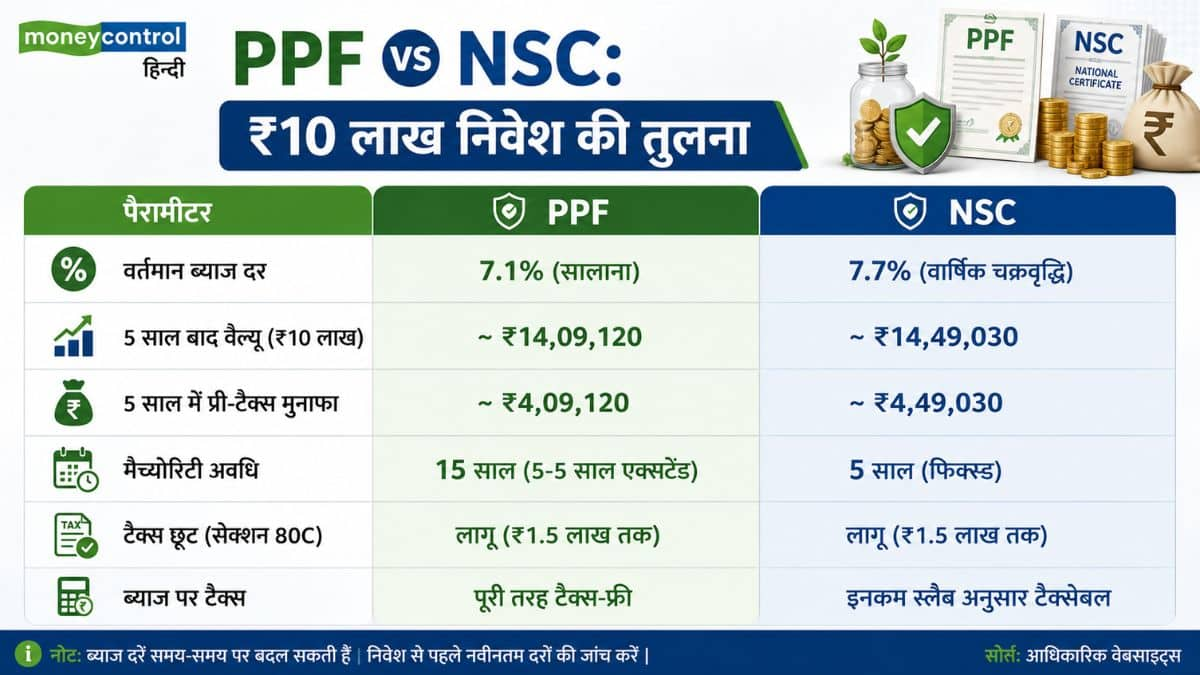
स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
FD पर 8.5% ब्याज! सीनियर सिटीजन के लिए ये बैंक दे रहे सबसे ज्यादा रिटर्न, देखें पूरी लिस्ट

जो सीनियर सिटीजन फिक्स्ड डिपॉज़िट (FD) पर निश्चित रिटर्न पाना चाहते हैं, वे 8.5% तक ब्याज कमा सकते हैं। स्मॉल फाइनेंस बैंक डिपॉज़िट पर सबसे ज़्यादा ब्याज दरें दे रहे हैं। कई प्राइवेट और पब्लिक सेक्टर बैंक भी अलग-अलग FD अवधि (एक साल से 10 साल तक) के लिए अच्छी ब्याज दरें दे रहे हैं।

सीनियर सिटीजन के लिए, FD ब्याज दरों में थोड़ा सा अंतर भी कुल रिटर्न पर बड़ा असर डाल सकता है, खासकर तब जब बड़ी रकम निवेश की जा रही हो। अलग-अलग बैंकों की दरों की तुलना करने और सही अवधि चुनने से ब्याज से होने वाली कमाई को ज़्यादा से ज़्यादा किया जा सकता है, साथ ही निवेश में जोखिम भी कम रहता है।

Image

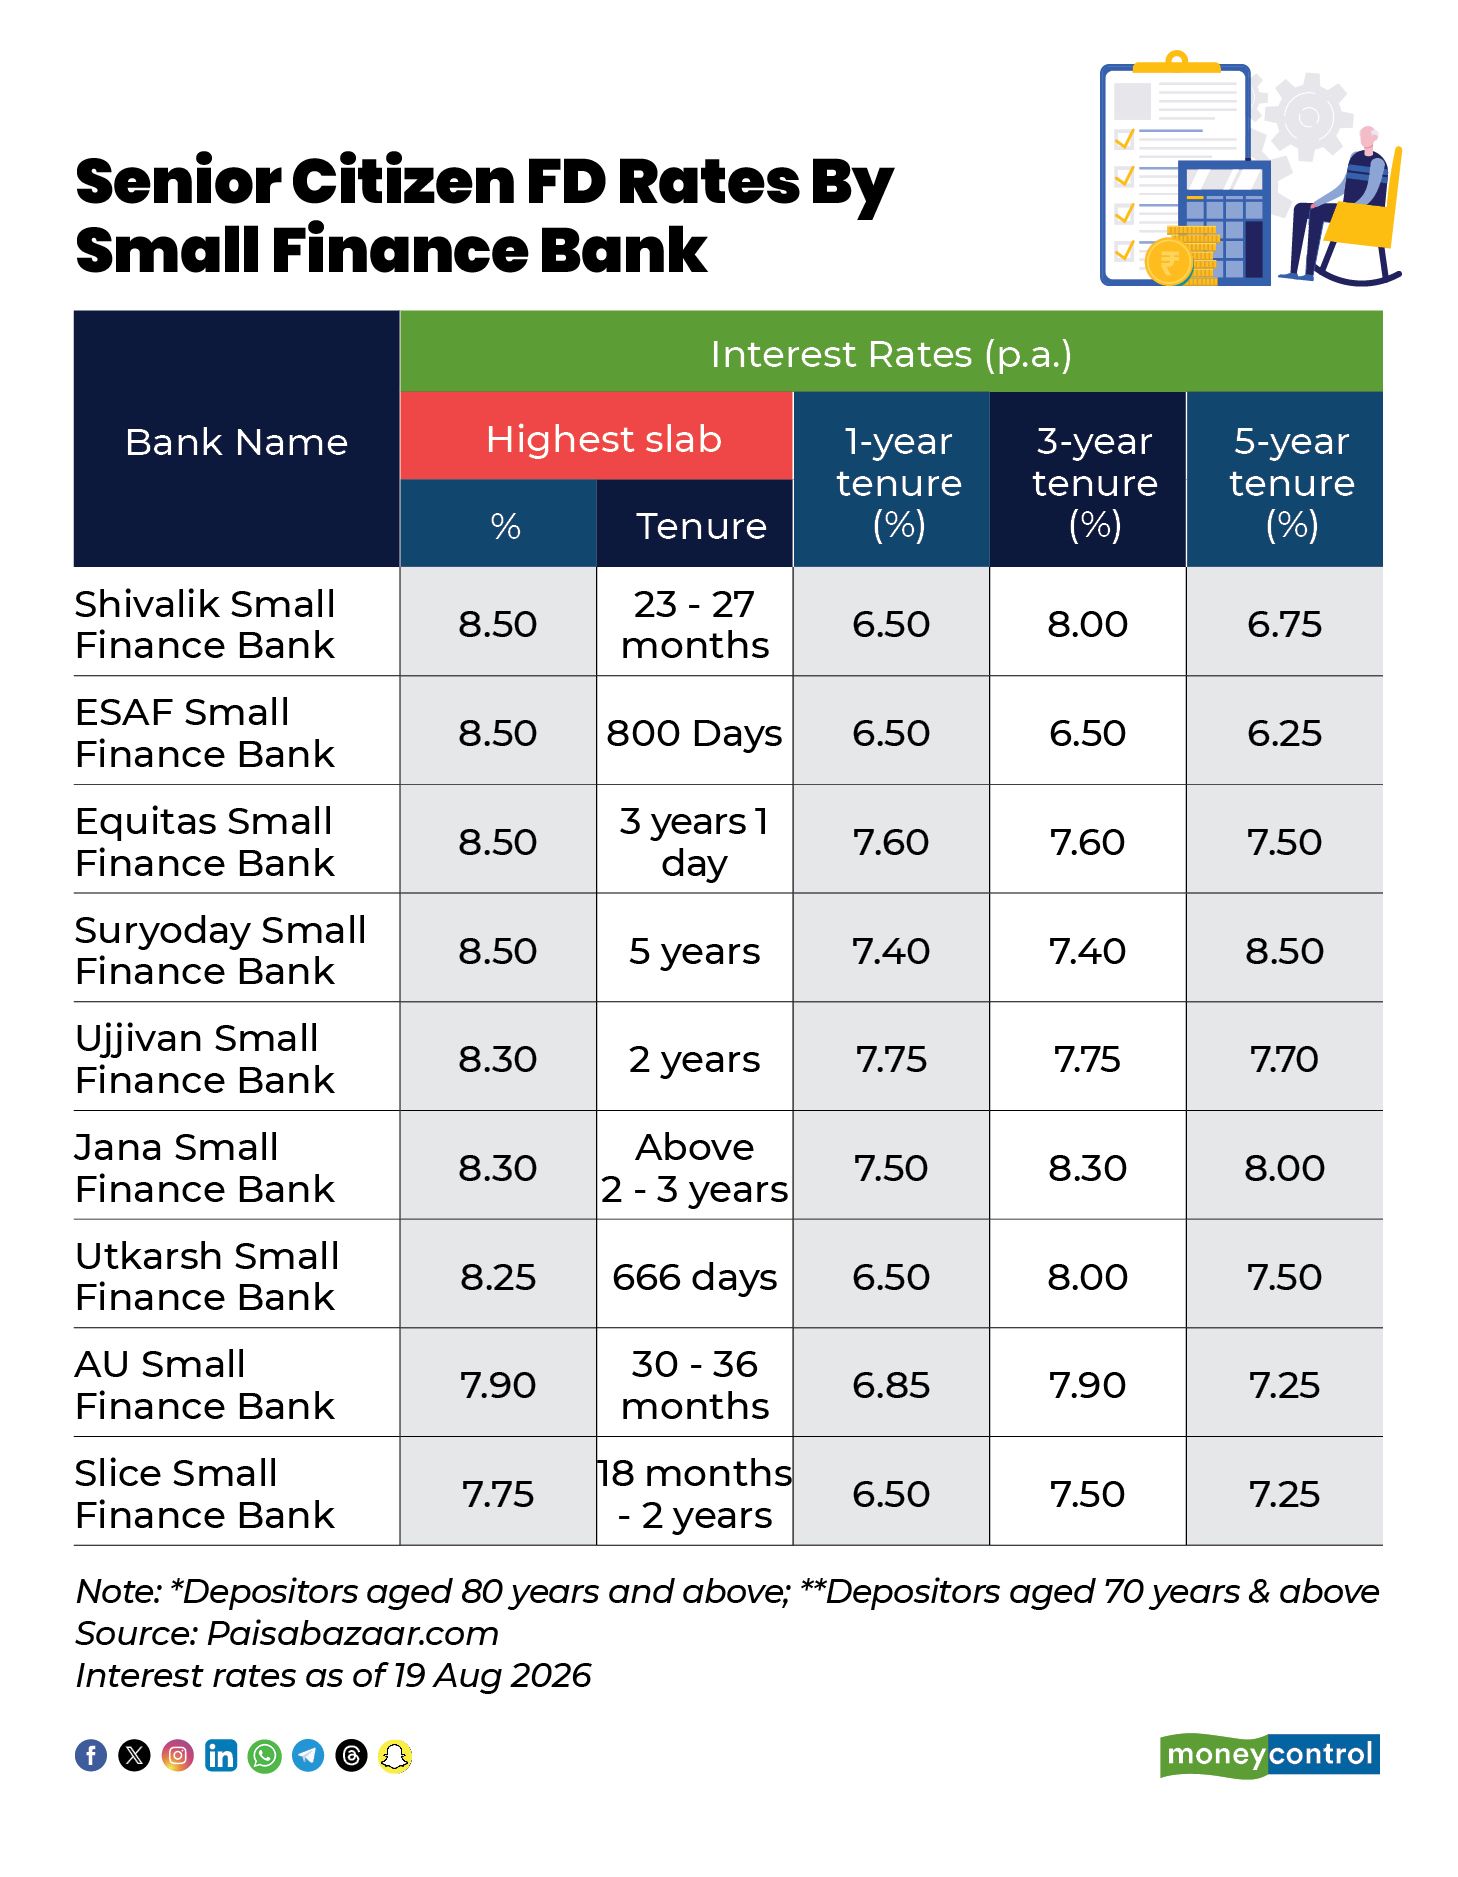
  • इक्विटास स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • ESAF स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • शिवालिक स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • सूर्योदय स्मॉल फाइनेंस बैंक 8.50% तक की FD ब्याज दरें दे रहा है।
  • जना स्मॉल फाइनेंस बैंक 8.30% तक की FD ब्याज दरें दे रहा है।
  • उज्जीवन स्मॉल फाइनेंस बैंक 8.30% तक की FD ब्याज दरें दे रहा है।
  • उत्कर्ष स्मॉल फाइनेंस बैंक 8.25% तक की FD ब्याज दरें दे रहा है।
  • AU स्मॉल फाइनेंस बैंक 7.90% तक की FD ब्याज दरें दे रहा है।
  • स्लाइस स्मॉल फाइनेंस बैंक 7.75 % तक की FD ब्याज दरें दे रहा है।

Image

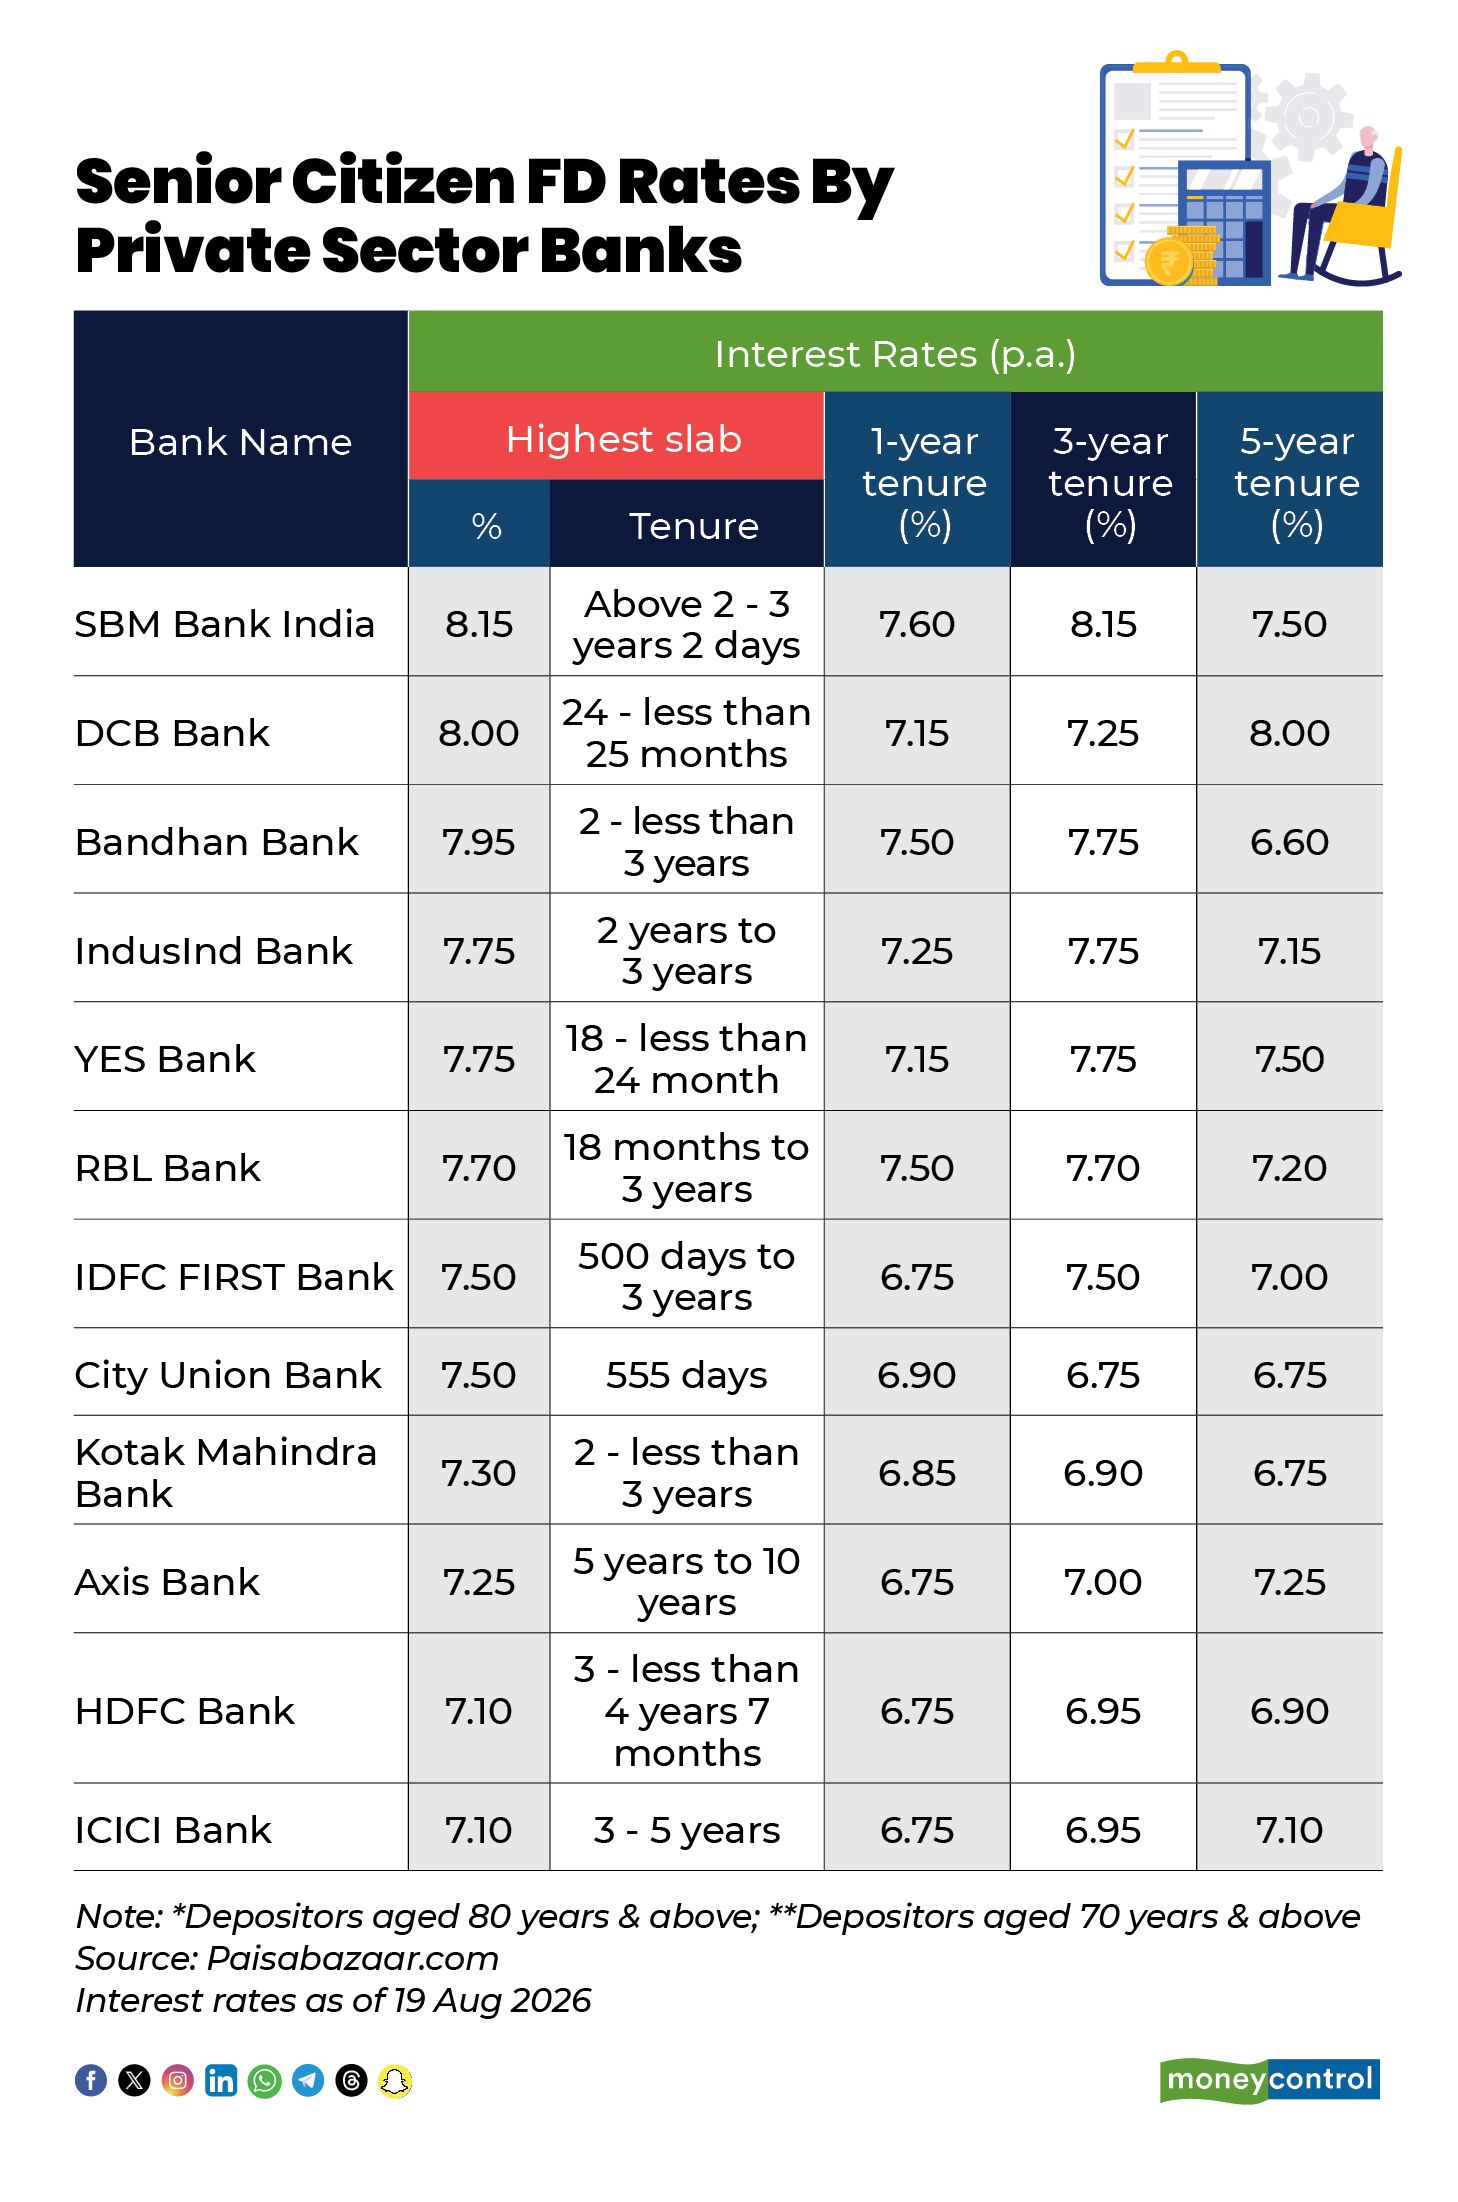
  • SBM बैंक इंडिया फिक्स्ड डिपॉज़िट पर 8.15% तक ब्याज दर दे रहा है।
  • DCB बैंक फिक्स्ड डिपॉज़िट पर 8.00% तक ब्याज दर दे रहा है।
  • बंधन बैंक फिक्स्ड डिपॉज़िट पर 7.95% तक ब्याज दर दे रहा है।
  • इंडसइंड बैंक फिक्स्ड डिपॉज़िट पर 7.75% तक ब्याज दर दे रहा है।
  • YES बैंक फिक्स्ड डिपॉज़िट पर 7.75% तक ब्याज दर दे रहा है।
  • RBL बैंक फिक्स्ड डिपॉज़िट पर 7.70%  तक ब्याज दर दे रहा है।
  • सिटी यूनियन बैंक फिक्स्ड डिपॉज़िट पर 7.50%  तक ब्याज दर दे रहा है।
  • IDFC फर्स्ट बैंक फिक्स्ड डिपॉज़िट पर 7.50%तक ब्याज दर दे रहा है।
  • कोटक महिंद्रा बैंक फिक्स्ड डिपॉज़िट पर 7.30% तक ब्याज दर दे रहा है।
  • एक्सिस बैंक फिक्स्ड डिपॉज़िट पर 7.20%तक ब्याज दर दे रहा है।
  • HDFC बैंक फिक्स्ड डिपॉज़िट पर 7.10 % तक ब्याज दर दे रहा है।
  • ICICI बैंक फिक्स्ड डिपॉज़िट पर 7.10%तक ब्याज दर दे रहा है।

Image

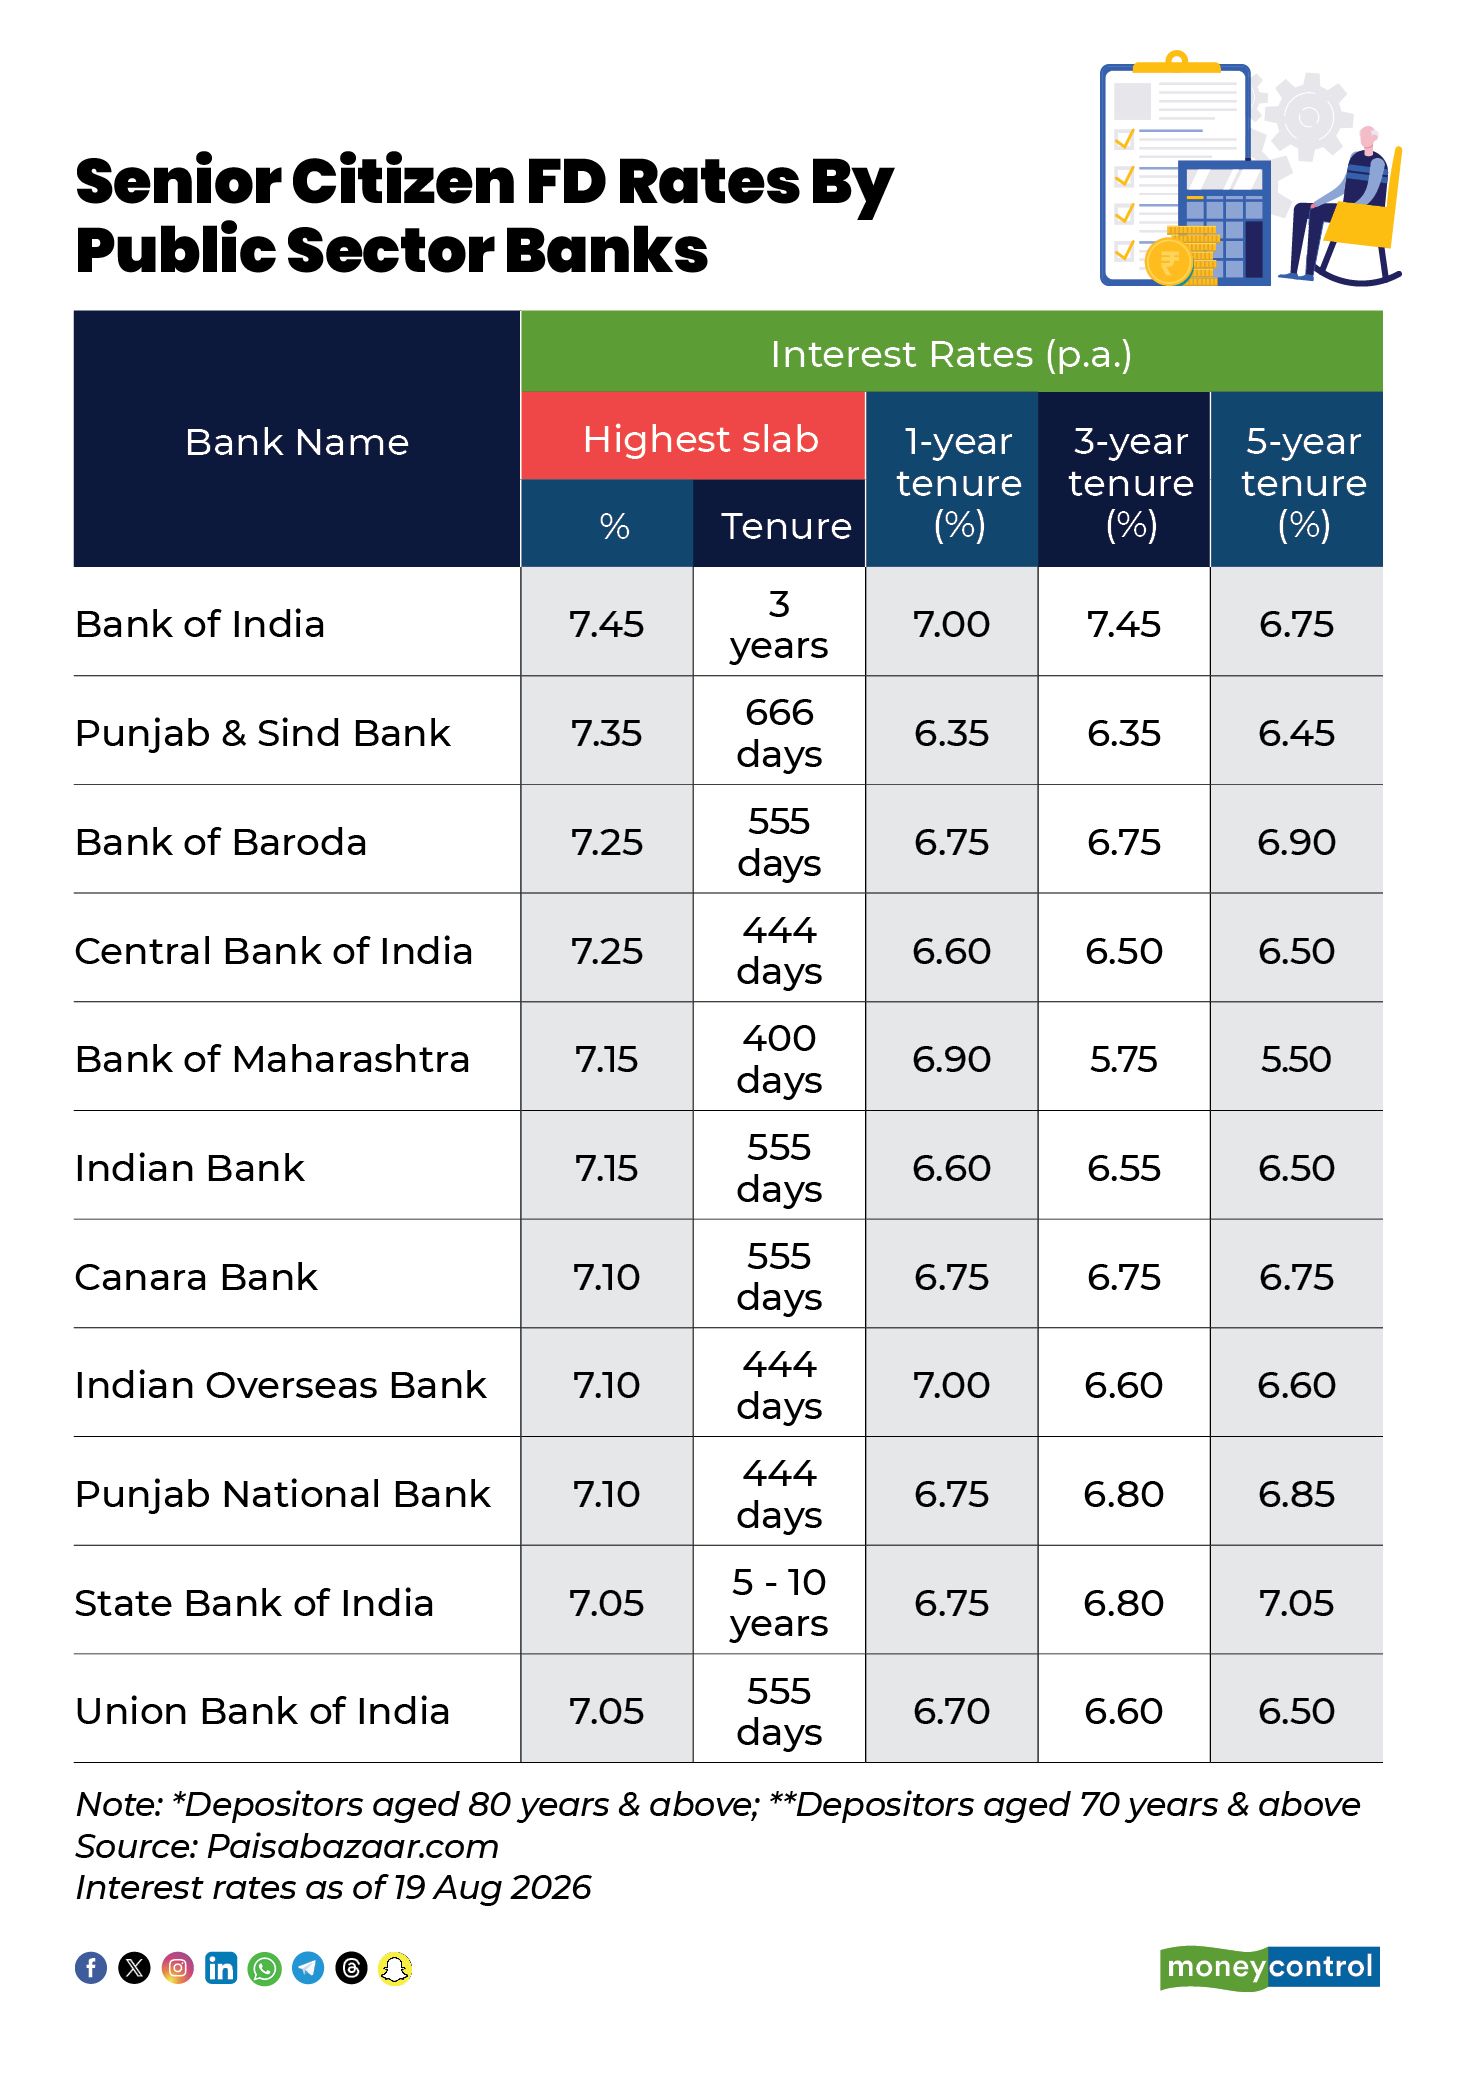
  • बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.45% तक ब्याज दर दे रहा है।
  • पंजाब एंड सिंध बैंक फिक्स्ड डिपॉज़िट पर 7.35% तक ब्याज दर दे रहा है।
  • बैंक ऑफ़ बड़ौदा फिक्स्ड डिपॉज़िट पर 7.25% तक ब्याज दर दे रहा है।
  • सेंट्रल बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.25% तक ब्याज दर दे रहा है।
  • बैंक ऑफ़ महाराष्ट्र फिक्स्ड डिपॉज़िट पर 7.15% तक ब्याज दर दे रहा है।
  • इंडियन बैंक फिक्स्ड डिपॉज़िट पर 7.15% तक ब्याज दर दे रहा है।
  • केनरा बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • इंडियन ओवरसीज़ बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • पंजाब नेशनल बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • स्टेट बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.05% तक ब्याज दर दे रहा है।
  • यूनियन बैंक ऑफ़ इंडिया फिक्स्ड डिपॉज़िट पर 7.05% तक ब्याज दर दे रहा है।
  • Image
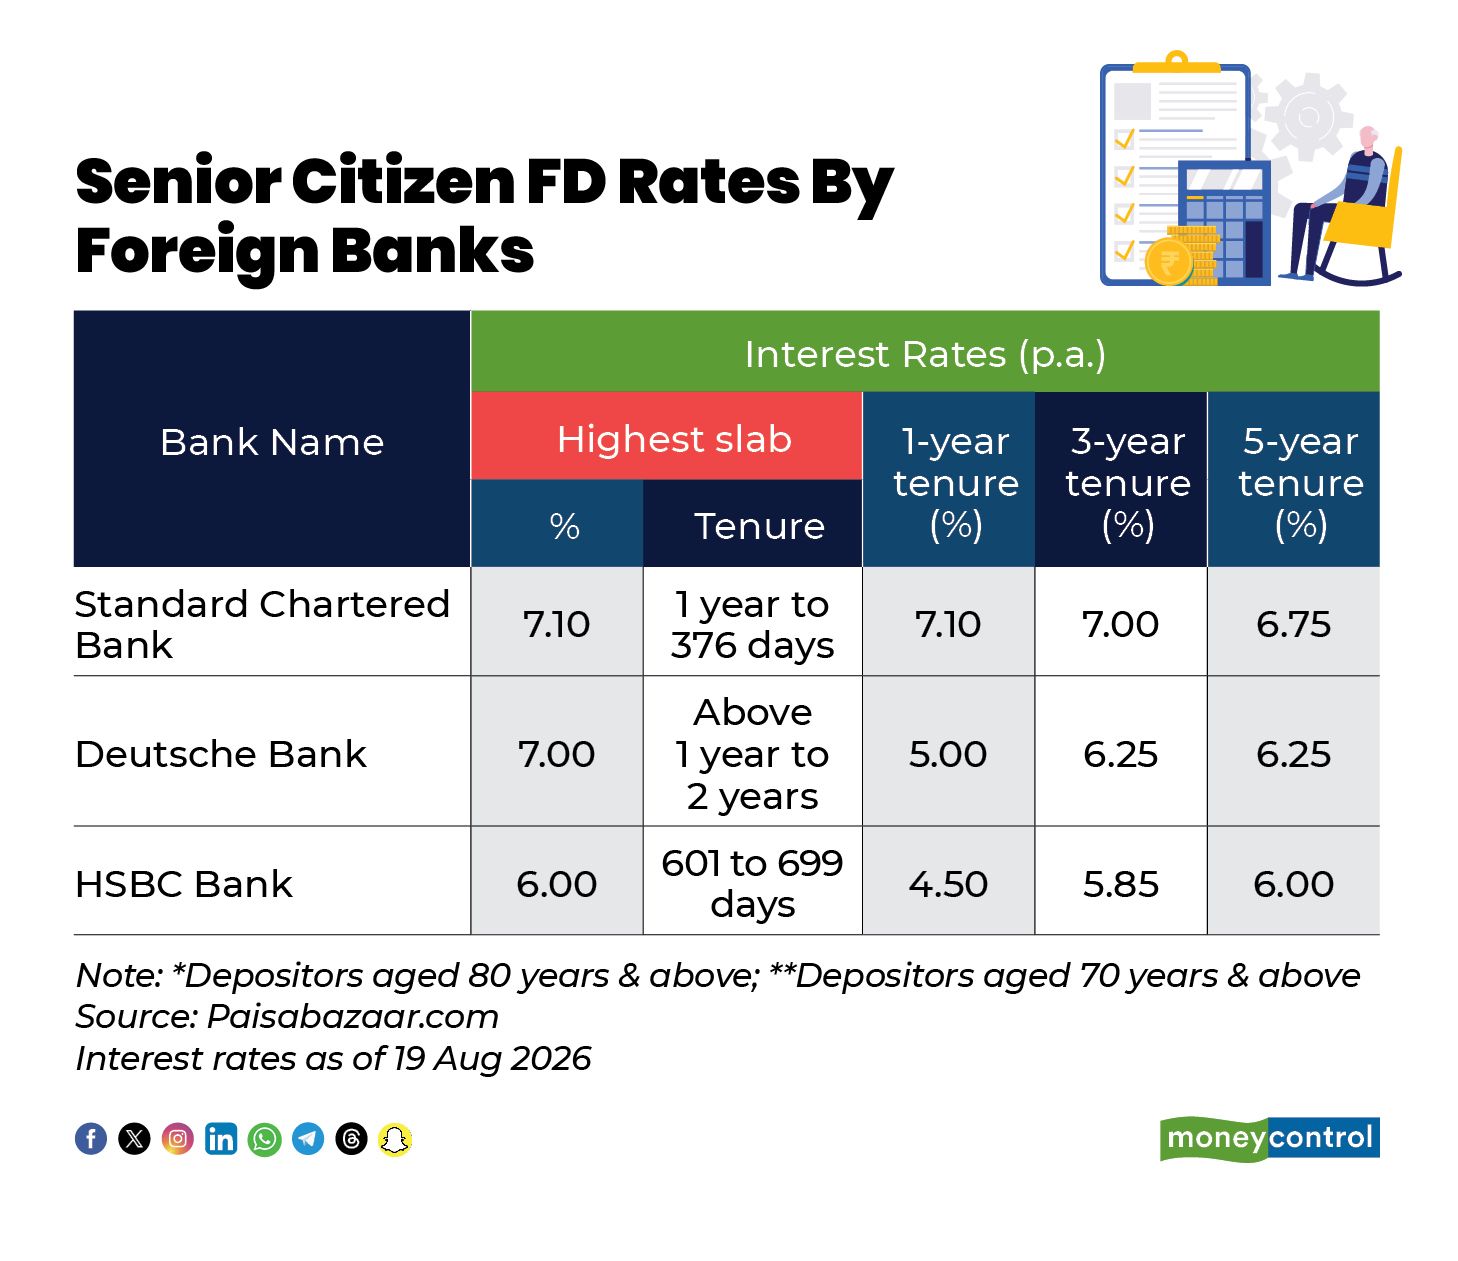
  • स्टैंडर्ड चार्टर्ड बैंक फिक्स्ड डिपॉज़िट पर 7.10% तक ब्याज दर दे रहा है।
  • ड्यूश बैंक फिक्स्ड डिपॉज़िट पर 7.00% तक ब्याज दर दे रहा है।
  • HSBC बैंक फिक्स्ड डिपॉज़िट पर 6.00 % तक ब्याज दर दे रहा है।

जानकारों का सुझाव है कि ₹5 लाख के इंश्योरेंस कवर के दायरे में रहने के लिए अपनी जमा राशि को कई बैंकों में बांटें, ज़्यादा रिटर्न के लिए चुनिंदा स्मॉल फाइनेंस बैंकों का इस्तेमाल करें और जमा की अवधि को अपनी नकदी की ज़रूरतों के हिसाब से तय करें। जमा पर इंश्योरेंस सुरक्षा और स्थिर रिटर्न के कारण, FD रिटायर हो चुके लोगों के लिए निवेश का एक भरोसेमंद ज़रिया बनी हुई है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

RBI के अनुमान को भी पीछे छोड़ सकती है भारत की GDP ग्रोथ, डिप्टी गवर्नर पूनम गुप्ता ने दिए ये बड़े संकेत

आरबीआई की डिप्टी गवर्नर पूनम गुप्ता ने गुरुवार को कहा कि मार्च में खत्म होने वाले फाइनेंशियल ईयर में भारत की ग्रोथ रेट 7% के करीब रह सकती है,जो सेंट्रल बैंक के 6.7% के अनुमान से बेहतर है। इस रफ्तार के साथ भारत दुनिया की सबसे तेजी से ग्रोथ करने वाली बड़ी अर्थव्यवस्थाओं में शामिल रहेगा। फाइनेंशियल एक्सप्रेस में आई अखबार के आधार पर ब्लूमबर्ग ने बताया कि चेन्नई में मद्रास स्कूल ऑफ इकोनॉमिक्स में एक कार्यक्रम में बोलते हुए पूनम गुप्ता ने कहा कि उनका यह अनुमान अप्रैल-जून तिमाही के मजबूत रहने की उम्मीदों पर आधारित है। इस अवधि के आधिकारिक आंकड़े इस महीने के आखिर में आने वाले हैं। अर्थशास्त्रियों का अनुमान आम तौर पर 6.9% से 8% के बीच है। इसका मतलब है कि पूरे साल की ग्रोथ रेट काफी ज़्यादा,यानी 7% के करीब रह सकती है।

तमाम चुनौतियों के बावजूद कायम रही रफ्तार

इकोनॉमी की तेज रफ्तार से पता चलता है कि कमजोर मॉनसून और एनर्जी की बढ़ी लागत जैसे झटकों के बावजूद अर्थव्यवस्था में मजबूती बनी हुई है। इससे यह भी पता चलता है कि गुप्ता का रुख हाल ही में काफी सख्त क्यों हो गया है। इस हफ्ते जारी RBI की अगस्त पॉलिसी मीटिंग के मिनट्स से पता चला कि गुप्ता ने इस साल के आखिर में ब्याज दरें बढ़ाने की संभावना जताई थी।

पूनम गुप्ता ने कहा “इन झटकों के बावजूद,आगे के लिए मैं कहूंगी कि 7.5% ग्रोथ तो तय है और हमें इससे बेहतर करने की कोशिश करनी चाहिए।”

बाहरी खातों को लेकर भी जताया भरोसा 

पूनम गुप्ता ने भारत के बाहरी खातों (external accounts) को लेकर भी भरोसा जताया और कहा कि आगे स्थिति काफी बेहतर होगी। अर्थशास्त्रियों को उम्मीद है कि पहले घाटे के अनुमान के बावजूद,इस फाइनेंशियल ईयर में देश का बैलेंस ऑफ पेमेंट पॉजिटिव हो जाएगा। इसकी मुख्य वजह विदेशी मुद्रा में गिरावट को रोकने के उपायों के बाद 80 अरब डॉलर तक विदेशी फंड आने की उम्मीद है। इन उपायों में विदेशी मुद्रा डिपॉजिट को आकर्षित करने के लिए खास इंसेंटिव भी शामिल हैं।

भारत को एक विकसित देश बनाने के लिए 8% से ज्यादा की ग्रोथ रेट की जरूरत 

पूनम गुप्ता का यह बयान ऐसे समय में आया है जब भारतीय अधिकारी देश की अर्थव्यवस्था को लेकर ज्यादा उम्मीदें जता रहे हैं,क्योंकि ईरान युद्ध के चलते जितने बुरे हालात का डर था,वे सच साबित नहीं हुए। मजबूत ग्रोथ को देखते हुए प्रधानमंत्री नरेंद्र मोदी ने पिछले हफ्ते 2047 तक भारत को एक विकसित देश बनाने के अपने लक्ष्य को फिर से दोहराया। अर्थशास्त्रियों का कहना है कि इस लक्ष्य को हासिल करने के लिए हमें कम से कम दो दशकों तक लगातार 8% से ज्यादा की ग्रोथ रेट की जरूरत हो सकती है।


Monetary Policy : अगर महंगाई ऊंचे स्तर पर रही तो RBI ब्याज दरों में कर सकता है बढ़ोतरी – MPC मेंबर

Asian Market Today: एशिया बाजारों में दबाव, वॉल स्ट्रीट में बिकवाली का दिखा असर, निक्केई और कोस्पी में गिरावट

Asian Market Today: शुक्रवार, 21 अगस्त को एशियाई शेयरों में गिरावट आई। वॉल स्ट्रीट के बेंचमार्क इंडेक्स गुरुवार को बॉन्ड यील्ड के निचले स्तर से वापस ऊपर आने के कारण काफी नीचे बंद हुए थे। MSCI का एशिया-पैसिफिक इक्विटी गेज 0.2% गिर गया। कोस्पी (Kospi) ने इस ट्रेंड के उलट 0.87% की बढ़त दर्ज की, जबकि जापान का निक्केई 225 (Nikkei 225) 0.90% और टोपिक्स (Topix) 0.31% नीचे आ गया। हैंग सेंग (Hang Seng) फ्यूचर्स में कोई खास बदलाव नहीं हुआ।

S&P 500 इंडेक्स में रात भर में 0.9% की गिरावट आई, जिसका मुख्य कारण वॉलमार्ट (Walmart) था। कमजोर बिक्री के आंकड़ों के बाद इसमें 2022 के बाद की सबसे बड़ी गिरावट देखी गई। नैस्डैक 100 (Nasdaq 100) में 0.7% की गिरावट आई, जो लगातार पांचवें दिन की गिरावट थी।

US ट्रेजरी में शुरुआती तेजी के बाद एशियाई बॉन्ड गिरे और अमेरिकी डॉलर कमजोर बना रहा। निवेशकों के मन में यह सवाल था कि क्या लंबे समय के कर्ज की अमेरिकी बायबैक (buyback) प्रक्रिया से उधार लेने की लागत में केवल कुछ समय के लिए ही राहत मिलेगी।

ऑस्ट्रेलिया और न्यूजीलैंड में बॉन्ड की शुरुआत गिरावट के साथ हुई, क्योंकि गुरुवार को US 30-वर्षीय यील्ड में बढ़ोतरी हुई थी, भले ही US ट्रेजरी सेक्रेटरी स्कॉट बेसेंट ने भविष्य में बड़े बायबैक और एक नए फिस्कल प्लान का संकेत दिया था।

30-वर्षीय यील्ड छह बेसिस पॉइंट बढ़कर 5.25% हो गई, जिससे ट्रेजरी के बायबैक बढ़ाने के अचानक फैसले से आई गिरावट का असर काफी हद तक खत्म हो गया।

जापानी येन स्थिर रहा क्योंकि देश का मुख्य महंगाई सूचकांक लगातार दूसरे महीने बढ़ा, जिससे बैंक ऑफ जापान द्वारा जल्द ही ब्याज दरें बढ़ाने की संभावना बनी रही। बाजार अब सितंबर में संभावित कदम पर नजर रखे हुए हैं। येन 158.96 प्रति डॉलर के आसपास कारोबार कर रहा था, जबकि पिछले सत्र में यह 159 के स्तर को पार कर गया था।

ऑफशोर युआन 6.7238 प्रति डॉलर पर लगभग स्थिर रहा।

टेक्नोलॉजी शेयरों में सैमसंग इलेक्ट्रॉनिक्स (Samsung Electronics) पर ध्यान केंद्रित रहा। ब्लूमबर्ग की रिपोर्ट के अनुसार, कंपनी शुक्रवार को 110 ट्रिलियन वॉन ($79 बिलियन) तक का शेयरधारक रिटर्न पैकेज पेश करने वाली थी। इस बीच, ईरान के खिलाफ़ अमेरिकी राष्ट्रपति डोनाल्ड ट्रंप की “आर्थिक युद्ध” की धमकी के कारण पांच दिनों तक कीमतों में आई तेज़ी के बाद तेल की कीमतें कुछ कम हुईं। ट्रंप ने कहा था कि तेहरान ने एक डील को ठुकरा दिया है।

ब्रेंट क्रूड 0.7% गिरकर $93.10 प्रति बैरल पर आ गया, जबकि गुरुवार को कारोबार के दौरान यह $94 प्रति बैरल के करीब पहुंच गया था। वेस्ट टेक्सास इंटरमीडिएट 0.7% गिरकर $86.19 प्रति बैरल पर आ गया।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Gold Outlook: सोने ने पकड़ी रॉकेट जैसी रफ्तार! 1 दिन में 4% उछला भाव, एक्सपर्ट्स से जानिए अगला टारगेट

Gold Price Prediction: घरेलू और वैश्विक बाजार में गुरुवार को सोने की कीमतों में एक बार फिर रिकॉर्ड तेजी देखने को मिली। हालिया सत्रों में पीली धातु में 4% से अधिक का जोरदार उछाल आया है, जिससे इसके दाम दो महीने के नए उच्चतम स्तर पर पहुंच गए हैं। अमेरिकी डॉलर में कमजोरी और अमेरिकी ट्रेजरी बॉन्ड यील्ड में गिरावट के बाद सर्राफा बाजार में यह बड़ी तेजी दर्ज की गई है।

एशियाई कारोबार की शुरुआत में अंतरराष्ट्रीय बाजार में स्पॉट गोल्ड $4,500 प्रति औंस के आसपास पहुंच गया। वहीं, भारतीय वायदा बाजार (MCX) में सोना तेजी के साथ ₹1,58,008 प्रति 10 ग्राम के आसपास ट्रेड करता दिखा।

क्यों आई सोने में अचानक इतनी बड़ी तेजी?

सोने की कीमतों में अचानक आए इस बड़े उछाल के पीछे अमेरिका का एक बड़ा फैसला है। अमेरिकी वित्त विभाग ने लंबी अवधि (10 से 30 साल) वाले बॉन्ड बाजार को अतिरिक्त लिक्विडिटी सहायता देने के लिए बायबैक ऑपरेशंस का दायरा दोगुना करने का ऐलान किया है। इस फैसले के बाद अमेरिकी बॉन्ड यील्ड में गिरावट आई और अमेरिकी डॉलर कमजोर हो गया।

चूंकि अंतरराष्ट्रीय बाजार में सोने की कीमत डॉलर में तय होती है, इसलिए डॉलर के कमजोर होने और बॉन्ड यील्ड गिरने से बिना ब्याज देने वाले एसेट जैसे सोने की मांग अचानक बढ़ गई।

MCX Gold Target: एक्सपर्ट्स से जानिए अब कहां तक जाएंगे दाम

कमोडिटी मार्केट एक्सपर्ट्स का मानना है कि जब तक तकनीकी सपोर्ट लेवल कायम हैं, तब तक सोने में यह तेजी जारी रहेगी।

चॉइस ब्रोकिंग के एक्सपर्ट आमिर माकडा के अनुसार, ‘तकनीकी चार्ट पर MCX गोल्ड अपने 20, 50 और 100 दिनों के मूविंग एवरेज से ऊपर बना हुआ है, जो शॉर्ट-टर्म में तेजी का संकेत देता है। इमीडिएट रेजिस्टेंस ₹1,59,250 प्रति 10 ग्राम पर है। अगर यह इस स्तर को पार करता है, तो अगला टारगेट ₹1,60,000 होगा।

ऑगमेंट की चीफ रिसर्च ऑफिसर रेनिशा चैनानी ने कहा कि, अंतरराष्ट्रीय बाजार में सोने ने अपनी पुरानी रेंज ($4,340-$4,440) को तोड़ दिया है और $4,500 का टारगेट हासिल कर लिया है। अब अंतरराष्ट्रीय बाजार में अगला लक्ष्य $4,600 है, जो भारतीय बाजार (MCX) में करीब ₹1,62,000 प्रति 10 ग्राम के स्तर के बराबर बैठता है।

तेजी के बीच ये है एक बड़ा रिस्क

सोने में तेजी के बीच निवेशकों को अमेरिकी केंद्रीय बैंक (US Fed) के रुख पर ध्यान देने की जरूरत है। यूएस फेड की जुलाई बैठक के मिनट्स से साफ हुआ है कि नीति निर्माता अभी भी महंगाई को लेकर चिंतित हैं।

अगर अमेरिका में महंगाई दर 2% के लक्ष्य तक नहीं आती है, तो फेड ब्याज दरों में फिर से बढ़ोतरी कर सकता है। अगर आने वाले दिनों में ब्याज दरें बढ़ती हैं, तो डॉलर और बॉन्ड यील्ड में रिकवरी आ सकती है, जो सोने की इस रफ्तार पर ब्रेक लगा सकती है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Monetary Policy : अगर महंगाई ऊंचे स्तर पर रही तो RBI ब्याज दरों में कर सकता है बढ़ोतरी – MPC मेंबर

Monetary Policy : मॉनेटरी पॉलिसी कमिटी के एक्सटर्नर मेंबर सौगत भट्टाचार्य ने कहा है कि अगर महंगाई का दबाव बना रहता है तो रिज़र्व बैंक ऑफ इंडिया (RBI) का अगला कदम ब्याज दरों में बढ़ोतरी का हो सकता है। हालांकि,उन्होंने कहा कि इस तरह का कोई भी फैसला महंगाई के आने वाले आंकड़ों और इस बात पर निर्भर करेगा कि हालिया कीमतों का दबाव और कितना गहरा होता है।

भट्टाचार्य ने कहा कि MPC के महंगाई के अनुमान और पॉलिसी स्टेटमेंट से भविष्य के कदम की दिशा का संकेत पहले ही मिल चुके हैं। उन्होंने कहा,”मुझे लगता है कि अगला कदम क्या होगा, यह साफ़ तौर पर बताया गया था,”साथ ही उन्होंने कहा कि उन्हें नहीं पता कि “अगले कदम की ज़रूरत कब पड़ सकती है।”

उन्होंने आगे कहा कि चाहे दबाव खाने-पीने की चीज़ों,ईंधन या कोर कंपोनेंट्स से आ रहा हो, हेडलाइन महंगाई ही MPC का मुख्य लक्ष्य बनी हुई है। उन्होंने चेतावनी दी कि अगर 2026-27 में औसत महंगाई दर लगभग 5% रहती है तो महंगाई को काबू में रखने के लिए मौजूदा 5.25% पॉलिसी रेट कुछ ज़्यादा ही अकोमोडेटिव(नरम)हो सकती है। पॉलिसी मेकर ऐसी स्थिति में नहीं पड़ना चाहते जहां वे समय से कदम उठाने में पीछे रह जाएं और बाद में उन्हें ज़्यादा सख्त कदम उठाने पड़ें।

उन्होंनें इस बात की ओर भी इशारा किया कि कंपनियां बढ़ती इनपुट लागत का बोझ ग्राहकों पर डाल रही हैं। उन्होंने इसके लिए मज़बूत कॉर्पोरेट मार्जिन और क्रेडिट ग्रोथ का हवाला दिया। अगस्त की पॉलिसी समीक्षा के बाद जारी हालिया महंगाई के आंकड़े इस बात का तसदीक करते हैं कि इनपुट की कीमतों और लागत का असर आउटपुट की कीमतों पर पड़ रहा है,जिससे संकेत मिलता है कि कीमतों पर दबाव बढ़ सकता है।

भट्टाचार्य ने कहा कि वास्तविक ब्याज दरें एक अहम पैमाना तो हैं,लेकिन पॉलिसी के लिए कोई तय बेंचमार्क नहीं हैं। उन्होंने बताया कि ब्याज दर पर फ़ैसला लेने से पहले पॉलिसी बनाने वाले कई आर्थिक पहलुओं पर विचार करते हैं।

सौगत भट्टाचार्य ने यह भी कहा कि RBI के आकलन में ग्लोबल घटनाओं जैसे US फेडरल रिजर्व और दूसरे बड़े सेंट्रल बैंकों के पॉलिसी फैसलों को भी ध्यान में रखा जाता है। हालांकि,उन्होंने इस बात पर ज़ोर दिया कि भारत की मॉनेटरी पॉलिसी से जुड़े फैसलों में घरेलू महंगाई और ग्रोथ ही मेन फैक्टर बने हुए हैं।

अगली MPC मीटिंग को देखते हुए,भट्टाचार्य ने कहा कि कोई भी फैसला लेने से पहले एमपीसी कमिटी महंगाई के आने वाले आंकड़ों पर बारीकी से नज़र रखेगी। अगर महंगाई की रफ़्तार और तेज़ होती है तो ब्याज दरों में जल्द बढ़ोतरी की ज़रूरत पड़ सकती है। अगर कीमतों का दबाव कम होता है तो RBI के पास पॉलिसी को सख़्त करने से पहले और इंतज़ार करने की गुंजाइश हो सकती है।

SIM Card Rules: 9 से ज्यादा SIM रखने वालों पर कसेगा शिकंजा, 23 अगस्त से लागू होगा नया नियम; जानें क्या बदलेगा

SIM Card Rules: 9 से ज्यादा SIM रखने वालों पर कसेगा शिकंजा, 23 अगस्त से लागू होगा नया नियम; जानें क्या बदलेगा

भारत में मोबाइल SIM कार्ड को लेकर नियम और सख्त होने जा रहे हैं। दूरसंचार विभाग (DoT) अब ऐसे लोगों की पहचान करने के लिए Digital Intelligence Platform (DIP) का इस्तेमाल करेगा, जो अपने नाम पर निर्धारित अधिकतम संख्या में SIM कार्ड पहले ही ले चुके हैं। ऐसे यूजर्स को अतिरिक्त मोबाइल कनेक्शन लेने से रोका जाएगा।


देश के अधिकांश हिस्सों में एक व्यक्ति अपने नाम पर अधिकतम 9 मोबाइल कनेक्शन रख सकता है। वहीं जम्मू-कश्मीर, असम और पूर्वोत्तर राज्यों में यह सीमा 6 SIM कार्ड की है। सरकार का मुख्य उद्देश्य SIM कार्ड के जरिए होने वाले धोखाधड़ी, फर्जी पहचान और साइबर अपराध पर लगाम लगाना है।

ALSO READ: SBI ने करोड़ों की Bulk FD पर घटाई ब्याज दरें, 15 अगस्त से लागू हुए नए रेट; वरिष्ठ नागरिकों को भी झटका

10वां SIM लेने की कोशिश की तो क्या होगा?


एक बार निर्धारित सीमा पूरी होने के बाद टेलीकॉम कंपनियां उसी व्यक्ति के नाम पर नया मोबाइल कनेक्शन जारी नहीं कर सकेंगी। नए सिस्टम के तहत यदि किसी व्यक्ति के नाम पर 9 SIM कार्ड हैं, तो उसकी जानकारी और उपलब्ध होने पर फोटो भी Digital Intelligence Platform (DIP) पर दिखाई देगी। टेलीकॉम कंपनियां नया कनेक्शन देने से पहले यह जांच सकेंगी कि ग्राहक पहले ही तय सीमा तक SIM ले चुका है या नहीं।


यह व्यवस्था 23 अगस्त 2026 से लागू होने की योजना है। शुरुआत में टेलीकॉम कंपनियां नए कनेक्शन जारी करने से पहले DIP में उपलब्ध जानकारी के आधार पर क्रॉस-चेक करेंगी। इसके बाद सिस्टम को धीरे-धीरे अधिक ऑटोमेटेड बनाया जाएगा।


पहले से लिमिट से ज्यादा SIM हैं तो क्या होगा?


नए नियम उन लोगों पर भी लागू होंगे, जिनके नाम पर पहले से तय सीमा से ज्यादा मोबाइल कनेक्शन मौजूद हैं। ऐसे अतिरिक्त SIM कार्ड की पहचान कर उन्हें डिस्कनेक्ट किया जा सकता है। DoT की तकनीक पहले से ही फर्जी दस्तावेजों के जरिए हासिल किए गए SIM कार्ड या निर्धारित सीमा से ज्यादा कनेक्शन की पहचान करने में सक्षम है।


SIM कार्ड के जरिए होने वाले साइबर फ्रॉड पर लगाम


सरकार के इस कदम का बड़ा मकसद उन SIM कार्ड के इस्तेमाल को रोकना है, जिनका इस्तेमाल अपराधी दूसरे लोगों की पहचान बनाकर, वित्तीय धोखाधड़ी और साइबर अपराध करने के लिए करते हैं। DIP के जरिए DoT पहले से ही टेलीकॉम कंपनियों, बैंकों, पुलिस और अन्य संबंधित संस्थाओं के साथ SIM और टेलीकॉम दुरुपयोग से जुड़ी जानकारी साझा करता है।


नवंबर 2026 तक टेलीकॉम कंपनियों को करना होगा सिस्टम तैयार


DoT ने टेलीकॉम कंपनियों को 30 नवंबर 2026 तक रियल-टाइम SIM जांच व्यवस्था लागू करने और अपने सिस्टम को Digital Intelligence Platform के साथ पूरी तरह इंटीग्रेट करने की समयसीमा दी है। इसका उद्देश्य यह सुनिश्चित करना है कि तय सीमा से ज्यादा SIM रखने वाले ग्राहकों की पहचान जल्द हो सके और अतिरिक्त कनेक्शन पर समय रहते कार्रवाई की जा सके।


ASTR भी करेगा फर्जी SIM की पहचान


सरकार ने फर्जी दस्तावेजों या निर्धारित सीमा से अधिक संख्या में जारी किए गए SIM कार्ड की पहचान के लिए ASTR नाम का AI आधारित सिस्टम भी तैयार किया है। यह तकनीक संदिग्ध या फर्जी दस्तावेजों से जुड़े मोबाइल कनेक्शन का पता लगाने में मदद करती है।


CNAP से कॉल आने पर दिखेगा नाम


SIM कार्ड की संख्या सीमित करने के साथ टेलीकॉम सेक्टर में एक और बड़ा बदलाव Calling Name Presentation (CNAP) के रूप में हो रहा है। CNAP के जरिए जब किसी व्यक्ति के पास कॉल आएगी तो मोबाइल स्क्रीन पर उस नंबर से जुड़ा नाम दिखाई देगा, भले ही वह नंबर कॉन्टैक्ट लिस्ट में सेव न हो। CNAP में टेलीकॉम कंपनियों के पास मौजूद KYC जानकारी का इस्तेमाल किया जाएगा, न कि किसी क्राउडसोर्स्ड डेटाबेस का।


कुल मिलाकर, SIM की सीमा सख्त करना, DIP के जरिए जानकारी साझा करना और CNAP लागू करना सरकार की उस रणनीति का हिस्सा है, जिसका उद्देश्य फर्जी मोबाइल कनेक्शन के जरिए पहचान छिपाकर धोखाधड़ी करने वालों पर शिकंजा कसना है।