

FD vs SCSS: ₹10 लाख लगाने पर सालाना कितनी कमाई होगी? समझिए पूरा कैलकुलेशन

FD vs SCSS: रिटायरमेंट के बाद नियमित आय सबसे बड़ी जरूरत होती है। सीनियर सिटिजन के लिए FD और SCSS दो मशहूर विकल्प हैं। दोनों में पैसा सुरक्षित रखने के साथ ब्याज से कमाई होती है। हालांकि, ब्याज दर और भुगतान के तरीके में अंतर है।

फिलहाल SCSS पर 8.2% सालाना ब्याज मिल रहा है। वहीं, SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ये बैंक के हिसाब से अलग-अलग भी हो सकता है। ऐसे में ₹10 लाख के निवेश पर दोनों विकल्पों की कमाई में अंतर साफ नजर आता है।

SCSS में ₹10 लाख पर कितनी कमाई?

SCSS में ₹10 लाख लगाने पर 8.2% की दर से सालाना ₹82,000 ब्याज बनेगा। इसका भुगतान हर तिमाही किया जाता है। यानी हर तीन महीने में करीब ₹20,500 मिलेंगे।

इस तरह सालभर में कुल ब्याज ₹82,000 होगा। मूल निवेश ₹10 लाख बना रहेगा। SCSS की अवधि 5 साल है। इसे नियमों के तहत आगे बढ़ाया भी जा सकता है।

FD में ₹10 लाख पर कितना ब्याज?

SBI की 5 साल तक की FD पर वरिष्ठ नागरिकों को 7.05% ब्याज मिल रहा है। ₹10 लाख पर इस दर से सालाना ब्याज करीब ₹70,500 होगा।

यानी समान ₹10 लाख के निवेश पर SCSS की तुलना में FD से करीब ₹11,500 कम सालाना ब्याज मिलेगा। हालांकि, FD की दर बैंक और अवधि के हिसाब से अलग हो सकती है।

निवेशब्याज दर₹10 लाख पर सालाना ब्याजभुगतान
SCSS8.20%₹82,000तिमाही
SBI Senior Citizen FD7.05%₹70,500
बैंक के विकल्प के अनुसार

अंतर1.15%₹11,500SCSS में ज्यादा

टैक्स का भी रखें ध्यान

₹10 लाख के निवेश पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से ₹70,500 ब्याज मिलेगा। अगर निवेशक 20% टैक्स स्लैब में है, तो 4% सेस सहित SCSS पर करीब ₹17,056 कटेगा। वहीं और FD पर करीब ₹14,664 टैक्स जाएगा। यानी टैक्स के बाद ब्याज SCSS में करीब ₹64,944 और FD में ₹55,836 रहेगा।

SCSS की ब्याज दर सरकार हर तिमाही तय करती है। इसलिए मौजूदा 8.2% की दर भविष्य में बदल सकती है। दूसरी ओर, FD की ब्याज दर भी बैंक और निवेश की अवधि के अनुसार बदलती रहती है।

₹10 लाख के निवेश में कौन कितना देगा?

मौजूदा दरों के आधार पर ₹10 लाख पर SCSS से सालाना ₹82,000 और SBI सीनियर सिटिजन FD से करीब ₹70,500 ब्याज बनता है। यानी अंतर ₹11,500 सालाना है।

हालांकि, सिर्फ ब्याज दर के आधार पर फैसला नहीं करना चाहिए। निवेश की अवधि, नियमित आय की जरूरत, लिक्विडिटी और टैक्स को भी ध्यान में रखना जरूरी है।

SIP: मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
SIP Calculator: ₹1,000 की मंथली SIP से ₹5 लाख का फंड! इस खास ट्रिक से करीब दोगुनी हो जाएगी ग्रोथ

SIP Calculator: रोज के सिर्फ 33 रुपये। चाय-नाश्ते के इस मामूली खर्च को बचाकर क्या आप 5 लाख रुपये का फंड खड़ा कर सकते हैं? जवाब है- हां! म्यूचुअल फंड में SIP की ताकत से यह आसानी से संभव है। शेयर बाजार के जोखिम से डरने वाले रिटेल निवेशकों के लिए ₹1,000 की यह छोटी सी शुरुआत भविष्य में पैसों की तंगी खत्म कर सकती है। लेकिन सवाल यह है कि 5, 10 और 15 सालों में यह ₹1,000 के निवेश से कितना बड़ा फंड बनेगा? आइए समझते हैं इसका पूरा गणित।

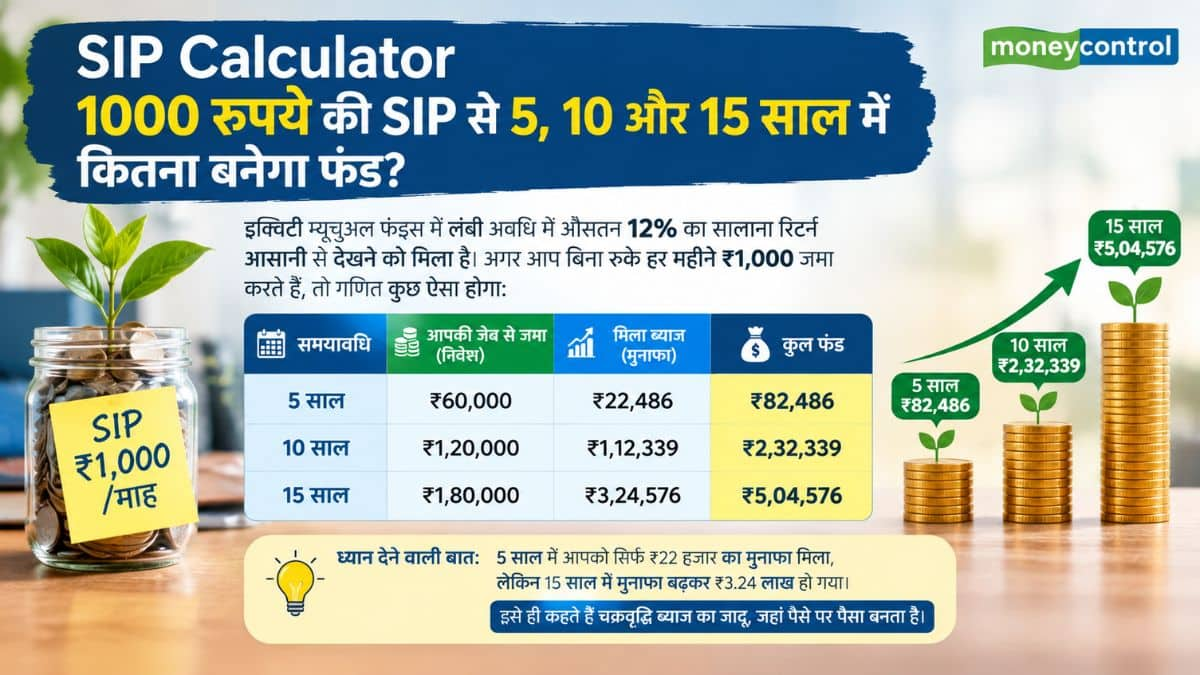
1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

इक्विटी म्यूचुअल फंड्स में लंबी अवधि में औसतन 12% का सालाना रिटर्न आसानी से देखने को मिला है। अगर आप बिना रुके हर महीने ₹1,000 जमा करते हैं, तो गणित कुछ ऐसा होगा:

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

ध्यान देने वाली बात: 5 साल में आपको सिर्फ ₹22 हजार का मुनाफा मिला, लेकिन 15 साल में मुनाफा बढ़कर ₹3.24 लाख हो गया। इसे ही कहते हैं चक्रवृद्धि ब्याज का जादू, जहां पैसे पर पैसा बनता है।

इस एक सीक्रेट ट्रिक से ₹5 लाख का फंड बनेगा ₹8.5 लाख!

अगर आप चाहते हैं कि आपका फंड और तेजी से बढ़े, तो Step-Up SIP का तरीका अपनाएं। हर साल जैसे ही आपकी सैलरी या आमदनी बढ़े, अपनी SIP में सिर्फ 10% की बढ़ोतरी कर दें। यानी इस साल ₹1,000 दे रहे हैं, तो अगले साल ₹1,100 करें। ऐसा करने पर 15 साल बाद आपका कुल फंड ₹5 लाख की जगह सीधे ₹8.5 लाख से ज्यादा हो जाएगा!

SIP शुरू करते समय न करें ये 2 बड़ी गलतियां

बाजार गिरते ही SIP बंद करना: जब मार्केट गिरता है, तब आपको सस्ती कीमत पर ज्यादा यूनिट्स मिलती हैं। गिरावट के वक्त SIP चालू रखना ही असली समझदारी है।

जल्दी पैसा निकालने की बेवकूफी: SIP का असली मजा 10 साल के बाद शुरू होता है। शुरुआती 3-4 सालों में रिटर्न धीमा दिखेगा, लेकिन धैर्य रखने वालों को ही बड़ा फंड मिलता है।

SIP से जुड़े अक्सर पूछे जाने वाले सवाल(FAQ)

Q1: क्या 1000 रुपये की SIP सुरक्षित है?

उत्तर: म्यूचुअल फंड बाजार जोखिमों के अधीन होते हैं, लेकिन इंडेक्स फंड या लार्ज-कैप फंड्स में SIP करने पर लंबी अवधि में जोखिम बहुत कम और रिटर्न बैंक एफडी से दोगुना तक हो जाता है।

Q2: क्या मैं बीच में SIP बंद कर सकता हूं?

उत्तर: हां, SIP में कोई लॉक-इन नहीं होता (ELSS टैक्स सेविंग फंड को छोड़कर)। आप जब चाहें SIP रोक सकते हैं या अपना पैसा निकाल सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Tata vs Tata: एन चंद्रशेखरन की नियुक्ति पर टाटा ग्रुप में रार! ट्रस्ट ने दी अभिषेक मनु सिंघवी को कमान

तेजी से बदल रही है इनवेस्टमेंट की दुनिया, 2034 तक 436 अरब डॉलर का होगा वेल्थ मैनेजमेंट मार्केट

इंडिया का वेल्थ-मैनेजमेंट मार्केट 2034 तक बढ़कर दोगुना तक हो जाने की उम्मीद है। 2025 में यह मार्केट करीब 171 अरब डॉलर का था। इसका मतलब कि इसका आकार 2034 तक 436 अरब डॉलर तक का हो जाएगा। इसकी वजह लोगों की बढ़ती इनकम, फाइनेंशियल प्रोडक्ट्स में सेविंग्स का शिफ्ट होना और कैपिटल मार्केट में बढ़ता पार्टिसिपेशन है। एमके वेल्थ मैनेजमेंट ने अपनी रिपोर्ट में यह कहा है।

वेल्थ-मैनेजमेंट मार्केट 10% सीएजीआर से बढ़ेगा

इस रिपोर्ट के मुताबिक, वेल्थ-मैनेजमेंट मार्केट की ग्रोथ अगले 8 साल में 10.6 फीसदी सीएजीआर रहेगी। इस दौरान इनवेस्टर्स की दिलचस्पी इंडिविजुअल इनवेस्टमेंट प्रोडक्ट्स से हटकर एसेट ऐलोकेशन, डायवर्सिफिकेशन, टैक्सेशन और सक्सेशन प्लानिंग में बढ़ेगी। पिछले कुछ सालों में म्यूचुअल फंड्स जैसे फाइनेंशियल प्रोडक्ट्स में निवेश में परिवारों की दिलचस्पी बढ़ी है।

म्यूचुअल फंड्स इंडस्ट्री का एयूएम 80 लाख करोड़ पहुंचा

कैपिटल मार्केट्स में लोगों का निवेश बढ़ने में SIP जैसे प्रोडक्ट्स का भी बड़ा हाथ है। बाजार में उपलब्ध कुल फाइनेंशियल प्रोडक्ट्स में म्यूचुअल फंड्स की ज्यादा हिस्सेदारी है। एमके वेल्थ के मुताबिक, FY26 में म्यूचुअल फंड्स का तिमाही एवरेज एसेट्स अंडर मैनेजमेंट (AUM) 77.98 लाख करोड़ रुपये रहा। वेल्थ मैनेजमेंट मार्केट में हाई नेटवर्थ इंडिविजुअल्स (HNI) के अलावा अब दूसरे लोग भी निवेश कर रहे हैं।

वेल्थ मैनेजमेंट मार्केट में HNI की हिस्सेदारी 63 फीसदी

एक अनुमान के मुताबिक, अभी वेल्थ मैनेजमेंट मार्केट में HNI की हिस्सेदारी 62.8 फीसदी है। एमके वेल्थ का कहना है कि अब अमीर लोगों, फैमिली ऑफिस और इंस्टीट्यूशनल से भी डिमांड आ रही है। इनवेस्टर बेस बढ़ने से बाजार में ज्यादा कस्टमाइज्ड प्रोडक्ट्स के आने की उम्मीद है। इनवेस्टर्स पीएमएस, AIF सहित कई प्रोडक्ट्स पर विचार कर रहे हैं। वे डायवर्सिफिकेशन में दिलचस्पी दिखा रहे हैं।

यह भी पढ़ें: SIP: मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

डायवर्सिफिकेशन के लिए विदेश में इनवेस्ट करना चाहते हैं लोग

एमके वेल्थ को उम्मीद है कि इनवेस्टर्स डायवर्सिफिकेशन के लिए विदेश में इनवेस्ट करना चाहते हैं। आने वाले समय में यह ट्रेंड बढ़ेगा और वेल्थ मैनेजमेंट का जरूरी हिस्सा बन जाएगा। इसकी वजह यह है कि ग्लोबल मार्केट्स तक इंडियन इनवेस्टर्स की पहुंच बढ़ रही है। खासकर एचएनआई और फैमिली ऑफिसेज विदेश में निवेश के मौके तलाश रहे हैं। गिफ्ट आईएफएससी विदेश में निवेश के बड़े प्लेटफॉर्म के रूप में उभर रहा है।

SIP में डेली भी कर सकते हैं इनवेस्ट, मंथली सिप और डेली सिप में से किसमें निवेश करने पर होगी ज्यादा कमाई?

कई लोग अपना खर्च रोजाना की इनकम से चलाते हैं। छोटे दुकानदार और स्व-रोजगार करने वाले लोग इस कैटेगरी में आते हैं। ऐसे लोगों के लिए सेविंग्स और इनवेस्टमेंट एक बड़ा चैलेंज होता है, क्योंकि उनके बैंक अकाउंट में हर महीने के अंत में सैलरी नहीं आती है। ऐसे लोगों के लिए डेली सिप इनवेस्टमेंट का एक आसान जरिया है।

कुछ खास इनवेस्टर्स के लिए शुरू हुआ डेली सिप

पैसाबाजार ने अपने प्लेटफॉर्म पर Daily SIP का ऑप्शन शुरू किया है। इसमें इनवेस्टर हर महीने की एक निश्चित तारीख को एक निश्चित अमाउंट इनवेस्टर करने की जगह रोजाना इनवेस्ट कर सकता है। छोटे दुकानदार, गिग वर्कर्स और सेल्फ-एंप्लॉयड लोगों को ध्यान में रख इसे शुरू किया गया है। चूंकि ऐसे लोगों को हर महीने सैलरी नहीं मिलती है, जिससे उनके लिए मंथली सिप में निवेश करने में दिक्कत आती है।

रिटर्न के मामले में मंथली सिप और डेली सिप में फर्क नहीं

एक्सपर्ट्स का कहना है कि हर महीने की जगह रोजाना सिप में निवेश करने का मतलब यह नहीं है कि इनवेस्टर का रिटर्न बढ़ जाएगा। रिटर्न निवेश किए गए अमाउंट, म्यूचुअल फंड की स्कीम, निवेश की अवधि और बाजार की स्थितियों पर निर्भर करेगा। ऐसे इनवेस्टर्स जिनके बैंक अकाउंट में हर महीने निश्चित तारीख को सैलरी आती है, उनके लिए मंथली सिप निवेश का आसान जरिया है।

एकमुश्त मंथली निवेश की जगह रोजाना थोड़ा-थोड़ा निवेश

डेली सिप यानी रोजाना के सिप में फर्क यह है कि पैसा महीने में एक बार सिप में डालने की जगह उस पैसे को थोड़ा-थोड़ा कर हर दिन आप सिप में डालते हैं। इसे एक उदाहरण की मदद से आसानी से समझा जा सकता है। मान लीजिए आप सिप में मंथली 3000 रुपये निवेश करते हैं। अगर आप इस पैसे को महीने में एकमुश्त निवेश नहीं कर सकते हैं तो आप थोड़ा-थोड़ा कर रोज इनवेस्ट कर सकते हैं।

सिप निवेश का सिर्फ एक अनुशासित तरीका है, जिससे बड़ा फंड तैयार होता है

सिप की खास बात यह है कि यह निवेश का एक अनुशासित तरीका है। अगर आप मंथली सिप करते हैं तो इसका मतलब है कि आप हर महीने अपनी कमाई का कुछ हिस्सा ऐसी स्कीम में डालते हैं तो जो लंबी अवधि में आपके पैसे को कई गुना बना सकती है। इसी तरह डेली सिप से भी आपका पैसा उस स्कीम में जाता है, जिसे आप सेलेक्ट करते हैं। लंबी अवधि में इस पैसे पर आपाक रिटर्न स्कीम के प्रदर्शन पर निर्भर करेगा। सिप लोगों में सिर्फ इनवेस्टमेंट की हैबिट बनाते में मदद करता है।

यह भी पढ़ें: अगले हफ्ते इन दो शेयरों में कमाई का मौका, SBI सिक्योरिटीज ने दी दांव लगाने की सलाह

म्यूचुअल फंड में लंबी अवधि तक निवेश करने पर अच्छा रिटर्न 

यह देखा गया है कि शेयर बाजार में निवेश करने पर लंबी अवधि यानी 8-10 साल में अच्छा रिटर्न मिलता है। इससे ज्यादा फर्क नहीं पड़ता है कि आप डेली सिप से निवेश करते हैं या मंथली सिप से। फर्क इस बात से पड़ता है कि आपको लंबी समय तक लगातार यानी अनुशासित तरीके से निवेश करना होगा। तभी 10-15 सालों में आपके लिए बड़ा फंड तैयार होगा।

Gold Price Today: सोने में गिरावट लौटी, 24 और 22 कैरेट दोनों का भाव आया नीचे

देश में सोने की कीमत में गिरावट लौट आई है। 18 सितंबर की सुबह राजधानी दिल्ली में 24 कैरेट गोल्ड की कीमत फिसलकर 152980 रुपये प्रति 10 ग्राम हो गई। अन्य शहरों में भी भाव गिरा है। एक दिन पहले दिल्ली के सराफा बाजार में 99.9 प्रतिशत शुद्धता वाले सोने की कीमत 600 रुपये नीचे आई। अंतरराष्ट्रीय बाजार में हाजिर सोना 4,317.11 डॉलर प्रति औंस पर है।

देश के कुछ बड़े शहरों में गोल्ड रेट

दिल्ली में सोने की कीमत: दिल्ली में 24 कैरेट सोने की कीमत 152980 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 140240 रुपये प्रति 10 ग्राम है।

मुंबई और कोलकाता: मुंबई और कोलकाता में 22 कैरेट सोने की कीमत 140090 रुपये प्रति 10 ग्राम, जबकि 24 कैरेट सोने की कीमत 152830 रुपये प्रति 10 ग्राम है।

चेन्नई में सोने की कीमत: 24 कैरेट सोने की कीमत 152830 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 140090 रुपये प्रति 10 ग्राम है।

पुणे और बेंगलुरु में कीमत: इन दोनों शहरों में 24 कैरेट गोल्ड की कीमत 152830 रुपये प्रति 10 ग्राम और 22 कैरेट गोल्ड की कीमत 140090 रुपये प्रति 10 ग्राम है।

शहर22 कैरेट सोने का आज का भाव (₹)24 कैरेट सोने का आज का भाव (₹)
दिल्ली140240152980
मुंबई140090152830
अहमदाबाद140140152880
चेन्नई140090152830
कोलकाता140090152830
हैदराबाद140090152830
जयपुर140240152980
भोपाल140140152880
लखनऊ140240152980
चंडीगढ़140240152980

जेफरीज के ग्लोबल हेड ऑफ इक्विटी स्ट्रैटेजी क्रिस वुड का मानना है कि सोने का भाव बढ़कर 10,000 डॉलर प्रति औंस तक पहुंच सकता है। मौजूदा स्तर से देखें तो यह करीब 130% की तेजी होगी। वुड ने Jefferies India Forum 2026 के मौके पर CNBC-TV18 से बातचीत में कहा कि 10,000 डॉलर प्रति औंस का स्तर संभव है। अमेरिकी बॉन्ड यील्ड को नियंत्रित करने की कोशिश से डॉलर कमजोर हो सकता है। इसका फायदा सोने को मिल सकता है।

SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

चांदी का हाल

सोने की तरह दूसरी कीमती धातु चांदी में भी शुक्रवार को गिरावट है। 18 सितंबर की सुबह चांदी फिसलकर 244900 रुपये प्रति किलोग्राम पर आ गई। अंतरराष्ट्रीय बाजार में हाजिर चांदी यानि कि स्पॉट सिल्वर की कीमत गिरकर 64.06 डॉलर प्रति औंस हो गई है। सोने और चांदी की देश के अंदर कीमतें डोमेस्टिक फैक्टर्स के साथ-साथ ग्लोबल फैक्टर्स से भी प्रभावित होती हैं।

SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

SIP Calculator: सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) के जरिए हर महीने छोटी रकम निवेश करके भी समय के साथ बड़ा फंड तैयार किया जा सकता है। अगर आप हर महीने ₹1,000 की SIP करते हैं और आपका लक्ष्य ₹5 लाख का फंड बनाना है, तो इसमें कितना समय लगेगा?

इसका सीधा जवाब रिटर्न की दर पर निर्भर करता है। अगर सालाना रिटर्न 10%, 12% और 15% मानें, तो ₹5 लाख का लक्ष्य अलग-अलग समय में पूरा होगा। आइए तीनों मामलों का पूरा हिसाब समझते हैं।

तीनों कैलकुलेशन एक नजर में

सालाना रिटर्न₹5 लाख बनने में समयकुल निवेशरिटर्न से बनी रकम
10%16 साल 6 महीने₹1.98 लाख₹3.02 लाख
12%15 साल 1 महीना₹1.81 लाख₹3.19 लाख
15%13 साल 4 महीने₹1.60 लाख₹3.40 लाख

10% रिटर्न पर कितना समय लगेगा

अगर ₹1,000 की मासिक SIP पर औसतन 10% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 198 महीने यानी 16 साल 6 महीने में तैयार होगा। इस दौरान आप कुल ₹1.98 लाख निवेश करेंगे। बाकी करीब ₹3.02 लाख रिटर्न से जुड़ेंगे।

12% रिटर्न मिला, तो क्या होगा

अगर औसत सालाना रिटर्न 12% हो, तो ₹1,000 की SIP से ₹5 लाख का लक्ष्य करीब 181 महीने यानी 15 साल 1 महीने में पूरा होगा। इस अवधि में आपका कुल निवेश ₹1.81 लाख होगा। आपको करीब ₹3.19 लाख रिटर्न से मिलेंगे।

15% रिटर्न पर लक्ष्य कब पूरा होगा

अगर SIP पर औसतन 15% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 160 महीने यानी 13 साल 4 महीने में तैयार हो सकता है। इस दौरान कुल ₹1.60 लाख निवेश होगा। करीब ₹3.40 लाख रकम रिटर्न से बनेगी।

रिटर्न बढ़ने से लक्ष्य कितनी जल्दी पूरा होगा?

तीनों आंकड़ों को देखें तो 10% और 15% रिटर्न के बीच करीब 3 साल 2 महीने का अंतर है। यानी रिटर्न में 5 प्रतिशत अंक का अंतर लक्ष्य पूरा होने के समय में काफी बड़ा फर्क पैदा करता है।

वहीं कुल निवेश भी घटता है। 10% रिटर्न वाले अनुमान में ₹1.98 लाख निवेश से ₹5 लाख का फंड बनता है। 15% के अनुमान में ₹1.60 लाख निवेश से यही लक्ष्य पूरा होता है। बाकी रकम कंपाउंडिंग के जरिए तैयार होती है।

SIP बढ़ाने से लक्ष्य और जल्दी बन सकता है

अगर समय के साथ आपकी आमदनी बढ़ती है, तो SIP की रकम भी बढ़ाई जा सकती है। उदाहरण के लिए, शुरुआत ₹1,000 से करके बाद में इसे ₹1,500 या ₹2,000 किया जाए, तो ₹5 लाख का लक्ष्य पहले हासिल किया जा सकता है।

यानी SIP में सिर्फ रकम नहीं, समय और निवेश की निरंतरता भी बड़ा फर्क पैदा करती है। ₹1,000 से शुरुआत करने वाला निवेशक धीरे-धीरे SIP बढ़ाकर बड़े वित्तीय लक्ष्य की तरफ भी बढ़ सकता है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

दिवाली से पहले चमकेंगे भाग्य के सितारे मिलेगा बंपर धन लाभ, पैसा लगाने से पहले जान लें ये जरुरी नियम!

दिवाली का त्योहार आते ही घर की सजावट और खरीदारी के साथ लोग धन से जुड़े फैसलों पर भी ध्यान देने लगते हैं। इस समय गोल्ड खरीदने से लेकर नई सेविंग या इन्वेस्टमेंट शुरू करने तक कई तरह की प्लानिंग की जाती है। वहीं ज्योतिष में भी दिवाली के आसपास बनने वाले कुछ खास ग्रह संयोग और शुभ मुहूर्तों को आर्थिक मामलों से जोड़कर देखा जाता है। इस साल भी ऐसे कई योग चर्चा में हैं, जिनके बारे में ज्योतिषाचार्य इन्वेस्टमेंट और धन से जुड़े फैसलों के लिए अपनी मान्यताएं बताते हैं।

दिवाली से पहले इन्वेस्टमेंट और धन लाभ के लिए शुभ योग

इन्वेस्टमेंट के लिए शुभ है ये योग

जब बुध और शुक्र एक ही राशि में आते हैं, तो ज्योतिष में इसे लक्ष्मी-नारायण योग कहा जाता है। मान्यता है कि यह योग धन और आर्थिक मामलों के लिए अनुकूल माना जाता है। ऐसे समय में लोग निवेश, नया काम शुरू करने या बिजनेस से जुड़े फैसलों पर विचार करते हैं। शेयर मार्केट, म्यूचुअल फंड या SIP में पैसा लगाने से पहले बाजार के रिस्क और अपनी जरूरत को समझना जरूरी है।

प्रॉपर्टी में निवेश के लिए मंगल का खास संयोग

ज्योतिष में मंगल को भूमि और संपत्ति से जोड़कर देखा जाता है। इसलिए मंगल के राशि परिवर्तन को कुछ ज्योतिषी जमीन, मकान या दूसरी अचल संपत्ति से जुड़े कामों के लिए महत्वपूर्ण मानते हैं। अगर आप घर, दुकान या जमीन खरीदने की प्लानिंग बना रहे हैं, तो इस दौरान शुभ मुहूर्त देखा जा सकता है।

धनतेरस पर खरीदारी के लिए क्यों खास है पुष्य नक्षत्र?

पुष्य नक्षत्र को ज्योतिष में शुभ नक्षत्रों में गिना जाता है। जब पुष्य नक्षत्र रविवार को आता है तो इसे रवि पुष्य और गुरुवार को आने पर गुरु पुष्य कहा जाता है। इन योगों को खरीदारी और नई शुरुआत के लिए शुभ माना जाता है। दिवाली और धनतेरस के आसपास सोना या दूसरी चीजें खरीदने की परंपरा भी कई परिवारों में देखने को मिलती है।

सेविंग और नई शुरुआत के लिए सिद्धि योग

ज्योतिष में इस योग को शुभ माना जाता है। मान्यता है कि इन योगों में शुरू किए गए अच्छे कामों में सफलता की संभावना बेहतर रहती है। दिवाली से पहले आने वाले ऐसे मुहूर्तों में लोग बैंक में जमा, नई बचत शुरू करने या लक्ष्मी पूजन जैसे धार्मिक कार्य कर सकते हैं। इन योगों को लेकर धार्मिक मान्यताएं अलग-अलग हो सकती हैं, इसलिए इन्हें आर्थिक लाभ की गारंटी नहीं माना जाना चाहिए।

दिवाली के समय धन और इन्वेस्टमेंट से जुड़ी कई ज्योतिषीय मान्यताएं प्रचलित हैं। शुभ योग और मुहूर्त लोगों को नई शुरुआत के लिए इंस्पायर कर सकते हैं, लेकिन फिनेंशिअल डिसीजन सोच-समझकर लेना जरूरी है। इन्वेस्टमेंट से पहले अपनी जरूरत, सेविंग और रिस्क को ध्यान में रखें, ताकि त्योहार के साथ फाइनेंशियल प्लानिंग भी सही तरीके से आगे बढ़ सके।

Disclaimer: यह जानकारी ज्योतिषीय मान्यताओं और धार्मिक विश्वासों पर आधारित है। किसी भी इन्वेस्टमेंट या बड़े वित्तीय फैसले से पहले फाइनेंशियल एडवाइजर से सलाह लें और अपनी फाइनेंशियल सिचुएशन के अनुसार ही निर्णय करें।

UPI MDR Charge: क्या OTT सब्सक्रिप्शन, SIP का ऑटोपे महंगा होगा? शेयर मार्केट, इंश्योरेंस से पेट्रोल तक… कितना चार्ज लगेगा? समझिए सभी नियम

UPI MDR Charge: UPI पेमेंट पर हर जगह एक जैसा MDR नहीं लगेगा। अलग-अलग सेक्टर के लिए अलग नियम बनाए गए हैं। कैपिटल मार्केट, इंश्योरेंस, पेट्रोल पंप, सरकारी बिल और एजुकेशन पेमेंट के लिए अलग MDR स्ट्रक्चर है।

इनमें कई जगह ₹2,000 तक के पेमेंट पर MDR नहीं है। वहीं बड़े पेमेंट के लिए फ्लैट फीस या अधिकतम सीमा वाला सिस्टम रखा गया है। NCPI ने बताया है कि किस सेक्टर में कितना MDR रहेगा।

ऑटोपे वाले UPI पेमेंट पर चार्ज नहीं लगेगा

UPI के चुनिंदा पेमेंट पर MDR लागू होने से उन लोगों को चिंता करने की जरूरत नहीं, जो ऑटोपे से पेमेंट करते हैं। इनमें Netflix, Amazon Prime जैसे OTT सब्सक्रिप्शन शामिल हैं। बिजली-पानी के बिल और म्यूचुअल फंड SIP भी इसी तरह ऑटोमैटिक कटते हैं।

NPCI ने अपने FAQ में यह बात साफ की है कि UPI ऑटोपे पर तय MDR चार्ज नहीं लगेगा।

कैपिटल मार्केट पेमेंट पर कितना MDR?

कैपिटल मार्केट से जुड़े UPI पेमेंट पर 0.02% MDR लगेगा। हालांकि, इसकी अधिकतम सीमा ₹300 प्रति ट्रांजैक्शन है।

यह नियम रेगुलेटेड कैपिटल मार्केट संस्थाओं से जुड़े पेमेंट पर लागू होगा। इसमें एसेट मैनेजमेंट कंपनियां यानी म्यूचुअल फंड की AMC, SEBI रजिस्टर्ड स्टॉकब्रोकर, सिक्योरिटीज डीलर और इन्वेस्टमेंट प्लेटफॉर्म शामिल हैं। UPI से डेट इंस्ट्रूमेंट खरीदने, म्यूचुअल फंड में निवेश करने और ब्रोकर वॉलेट में पैसा डालने जैसे पेमेंट भी इसमें शामिल हैं।

इंश्योरेंस प्रीमियम पर क्या चार्ज लगेगा?

इंश्योरेंस प्रीमियम के लिए भी अलग MDR रखा गया है। ₹2,000 से ज्यादा के प्रीमियम पेमेंट पर 0.04% या ₹5 का फ्लैट MDR लागू होगा।

यानी इस कैटेगरी में ज्यादा रकम के पेमेंट पर सामान्य तरीके से MDR बढ़ता नहीं जाएगा। बड़े प्रीमियम का पेमेंट करने वालों के लिए यह व्यवस्था ज्यादा काम की हो सकती है। खास बात यह है कि साल में एक या दो बार प्रीमियम भरने वाले ग्राहकों के बड़े पेमेंट पर ज्यादा प्रतिशत के हिसाब से फीस नहीं बढ़ेगी।

पेट्रोल पंप पर UPI पेमेंट का नियम

पेट्रोल पंप पर ₹2,000 से ज्यादा के पेमेंट पर ₹5 का फ्लैट MDR रखा गया है। यानी पेट्रोल की रकम बढ़ने के साथ MDR भी उसी अनुपात में नहीं बढ़ेगा।

वहीं ₹2,000 तक के फ्यूल पेमेंट पर MDR शून्य रहेगा। इसका मतलब छोटे पेट्रोल-डीजल पेमेंट पर MDR नहीं लगेगा।

बिजली-पानी के बिल पर कितना MDR?

बिजली, पानी और पाइप्ड नेचुरल गैस जैसे यूटिलिटी पेमेंट के लिए भी अलग व्यवस्था है। ₹2,000 से ज्यादा के यूटिलिटी पेमेंट पर ₹5 प्रति ट्रांजैक्शन का MDR रखा गया है। ₹2,000 तक के पेमेंट पर MDR नहीं लगेगा।

इसमें बिजली के बिल, नगर निकाय के पानी के शुल्क और पाइप्ड नेचुरल गैस के पेमेंट शामिल हैं। इस व्यवस्था का मकसद सरकारी बोर्ड और नगर निकायों के लिए डिजिटल बिल कलेक्शन को सस्ता रखना है।

स्कूल-कॉलेज की फीस पर क्या नियम है?

एजुकेशन पेमेंट को भी अलग कैटेगरी में रखा गया है। इसमें स्कूल की फीस, यूनिवर्सिटी की टर्म फीस और संस्थानों की एंट्रेंस एग्जाम फीस शामिल हैं। ₹2,000 तक के एजुकेशन पेमेंट पर MDR पूरी तरह फ्री रहेगा। ₹2,000 से ज्यादा के पेमेंट के लिए फ्लैट फीस या कैप वाली व्यवस्था का फायदा मिलेगा।

इससे बड़े एजुकेशन पेमेंट पर ज्यादा प्रतिशत के हिसाब से फीस लगने का बोझ कम होगा। स्कूल, कॉलेज और स्टूडेंट्स बड़ी फीस का पेमेंट भी डिजिटल तरीके से कर सकेंगे।

अलग-अलग सेक्टर के लिए अलग MDR क्यों?

NCPI का कहना है कि UPI पर हर तरह के पेमेंट का पैटर्न एक जैसा नहीं है। कहीं छोटे-छोटे पेमेंट होते हैं। वहीं कैपिटल मार्केट, इंश्योरेंस और एजुकेशन में एक बार में बड़ी रकम का पेमेंट हो सकता है।

इसी वजह से इन सेक्टर के लिए अलग MDR स्ट्रक्चर रखा गया है। कहीं प्रतिशत के हिसाब से MDR है। वहीं कुछ जगह फ्लैट फीस या अधिकतम सीमा तय की गई है। इससे बड़े पेमेंट पर MDR का खर्च नियंत्रित रखने की कोशिश की गई है।

UPI पर ट्रांजेक्शन चार्ज को लेकर दुविधा में हैं? तो यहां जानें अपने हर सवाल का पूरा जवाब

RBI Repo Rate Hike: आपकी लोन EMI बढ़ सकती है, इकोनॉमिस्ट बोले- अब ब्याज दर बढ़ाएगा RBI

RBI Repo Rate Hike: पिछले कुछ हफ्तों से ब्याज दरों में बढ़ोतरी की चर्चा तेज हो गई है। इसकी सबसे बड़ी वजह कच्चे तेल की बढ़ती कीमतें और दुनिया में चल रही भू-राजनीतिक अनिश्चितता है। ब्रेंट क्रूड 100 डॉलर प्रति बैरल के ऊपर पहुंच चुका है। ऐसे में महंगाई को लेकर चिंता बढ़ रही है।

इसका असर आम आदमी की जेब पर भी पड़ सकता है। अगर RBI ब्याज दरें बढ़ाता है, तो खासकर फ्लोटिंग रेट वाले होम लोन और दूसरे लोन की EMI बढ़ सकती है। यानी आने वाले समय में लोन लेना महंगा हो सकता है और पुराने लोन की EMI पर भी असर पड़ सकता है।

RBI कब बढ़ा सकता है ब्याज दर?

Moneycontrol ने 9 अर्थशास्त्रियों और ट्रेजरी प्रमुखों के बीच रायशुमारी कराई। ज्यादातर एक्सपर्ट्स ने दिसंबर तक ब्याज दर बढ़ने का अनुमान जताया है। कुछ एक्सपर्ट्स का मानना है कि RBI अक्टूबर की पॉलिसी समीक्षा में ही पहली 25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। इसके बाद फरवरी 2027 में 25 बेसिस प्वाइंट की एक और बढ़ोतरी हो सकती है। ऐसा हुआ तो रेपो रेट बढ़कर 5.75 प्रतिशत हो जाएगा।

ICRA की चीफ इकोनॉमिस्ट अदिति नायर ने कहा, ‘अगर अगली MPC बैठक तक कच्चे तेल की कीमतें ऊंची बनी रहती हैं और पेट्रोल-डीजल की खुदरा कीमतों में बढ़ोतरी के संकेत मिलते हैं, तो इसका असर महंगाई पर पड़ सकता है। ऐसे में ब्याज दर बढ़ाने का फैसला दिसंबर के बजाय अक्टूबर में ही हो सकता है।’

महंगा हो सकता है आपका लोन

अगर RBI रेपो रेट बढ़ाता है, तो इसका असर बैंकों की ब्याज दरों पर पड़ सकता है। इसका मतलब यह है कि फ्लोटिंग रेट पर चल रहे होम लोन जैसे कर्ज की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है।

नए होम लोन और दूसरे फ्लोटिंग रेट वाले लोन पर भी ब्याज ज्यादा हो सकता है। इसलिए अगर आप आने वाले महीनों में घर खरीदने या बड़ा लोन लेने की तैयारी कर रहे हैं, तो ब्याज दरों पर नजर रखना जरूरी होगा। हालांकि, EMI में कितना बदलाव होगा, यह बैंक की ब्याज दर, आपके बकाया लोन और बाकी अवधि पर निर्भर करेगा।

महंगाई ने बढ़ाई चिंता

महंगाई भी RBI के लिए चिंता का विषय बन रही है। अगस्त में CPI महंगाई दर 4.82 प्रतिशत रही। जुलाई में यह 4.45 प्रतिशत थी। बढ़ोतरी की बड़ी वजह खाने-पीने की चीजों और ईंधन की महंगाई रही।

अभी महंगाई RBI की 2 से 6 प्रतिशत की तय सीमा में है। लेकिन चिंता यह है कि अगर कच्चा तेल महंगा बना रहा तो पेट्रोल और डीजल की कीमतों पर असर पड़ सकता है। इसका असर बाकी चीजों की कीमतों पर भी पड़ सकता है।

SBI के अर्थशास्त्रियों का अनुमान है कि CPI महंगाई 6.5 प्रतिशत के स्तर को पार कर सकती है। हालांकि, 2027 की शुरुआत में इसके 6 प्रतिशत से नीचे आने की उम्मीद है। उनका मानना है कि कच्चे तेल की कीमतें निकट भविष्य में 100 डॉलर प्रति बैरल से ऊपर रह सकती हैं।

SIP Calculator: ₹3000 की SIP से कितने समय में ₹10 लाख का फंड बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Personal Loan EMI: ₹5 लाख का पर्सनल लोन लेने पर कितना ब्याज देना होगा? समझिए पूरा कैलकुलेशन

Personal Loan EMI: अचानक पैसों की जरूरत पड़ने पर पर्सनल लोन आसान विकल्प लगता है। फिर चाहे शादी का खर्च हो, मेडिकल इमरजेंसी हो या घर से जुड़ा कोई जरूरी काम। पर्सनल लोन काफी कम जल्दी और काफी आसानी से मिल भी जाता है। और इसके लिए कुछ गिरवी रखने की भी जरूरत नहीं होती। इसलिए ज्यादातर लोग इसे लेना पसंद करते हैं।

लेकिन असली सवाल है कि ₹5 लाख का लोन लेने के बाद कुल कितना पैसा वापस करना पड़ेगा? इसका जवाब ब्याज दर और लोन की अवधि पर निर्भर करता है। ब्याज दर बढ़ने के साथ EMI भी बढ़ती है। साथ ही बैंक को लौटाई जाने वाली कुल रकम भी काफी बढ़ जाती है।

₹5 लाख के लोन पर ब्याज-EMI का हिसाब

मान लीजिए आपने ₹5 लाख का पर्सनल लोन 5 साल यानी 60 महीने के लिए लिया है। इसकी ब्याज दर अमूमन 10% से शुरू होकर 25% तक भी जा सकती हैं। ये आपके क्रेडिट स्कोर और कमाई जैसी बातों पर निर्भर करता है। अलग-अलग ब्याज दर पर आपकी EMI और कुल ब्याज कुछ इस तरह होगा।

ब्याज दरमासिक EMI5 साल में कुल भुगतानकुल ब्याज
10%₹10,624₹6.37 लाख₹1.37 लाख
12%₹11,122₹6.67 लाख₹1.67 लाख
15%₹11,895₹7.14 लाख₹2.14 लाख
20%₹13,247₹7.95 लाख₹2.95 लाख

10% ब्याज पर ₹5 लाख का लोन

अगर पर्सनल लोन पर ब्याज दर 10% है, तो ₹5 लाख के लोन की मासिक EMI करीब ₹10,624 होगी। 60 महीने तक EMI चुकाने पर बैंक को कुल करीब ₹6.37 लाख देने होंगे। यानी ₹5 लाख के लोन पर करीब ₹1.37 लाख ब्याज जाएगा।

12% ब्याज पर कितना भुगतान होगा?

ब्याज दर 12% होने पर EMI बढ़कर करीब ₹11,122 हो जाएगी। पांच साल में कुल भुगतान करीब ₹6.67 लाख रहेगा। इसमें करीब ₹1.67 लाख ब्याज होगा। यानी सिर्फ ब्याज दर में 2 प्रतिशत का अंतर होने से कुल ब्याज में भी फर्क आ जाता है। इसलिए लोन लेते समय मिलने वाली ब्याज दर को नजरअंदाज नहीं करना चाहिए।

15% ब्याज पर EMI कितनी होगी?

अगर ब्याज दर 15% है, तो ₹5 लाख के लोन पर हर महीने करीब ₹11,895 की EMI बनेगी। पांच साल में कुल भुगतान करीब ₹7.14 लाख होगा। इसमें लगभग ₹2.14 लाख ब्याज शामिल होगा। यहां गौर करने वाली बात है कि लोन की रकम वही ₹5 लाख है। लेकिन ब्याज दर बढ़ने से बैंक को लौटाई जाने वाली रकम काफी बढ़ गई।

20% ब्याज पर लोन सबसे महंगा

अब अगर पर्सनल लोन पर ब्याज दर 20% है, तो EMI करीब ₹13,247 होगी। पांच साल में कुल भुगतान करीब ₹7.95 लाख पहुंच जाएगा। यानी ₹5 लाख उधार लेने के लिए करीब ₹2.95 लाख ब्याज देना पड़ेगा।

10% और 20% की ब्याज दर के बीच अंतर सिर्फ 10 प्रतिशत अंक का है। लेकिन पांच साल में कुल ब्याज में करीब ₹1.58 लाख का फर्क आ जाता है। इसलिए पर्सनल लोन लेते समय ब्याज दर पर अच्छी तरह बातचीत करना फायदेमंद हो सकता है।

सिर्फ EMI देखकर फैसला न करें

पर्सनल लोन लेते समय लोग अक्सर सिर्फ EMI देखते हैं। यह तरीका सही नहीं है। कम EMI का मतलब हमेशा सस्ता लोन नहीं होता। अगर लोन की अवधि ज्यादा है, तो हर महीने कम रकम जाने के बावजूद कुल ब्याज ज्यादा हो सकता है।

इसलिए लोन लेने से पहले इंटरेस्ट रेट, लोन टेन्योर और टोटल रीपेमेंट तीनों को देखना चाहिए। बैंक कितना लोन देने को तैयार है, यह भी अंतिम फैसला नहीं होना चाहिए। आपकी आय के हिसाब से कितनी EMI आराम से चुकाई जा सकती है, यह ज्यादा जरूरी है।

दूसरे चार्ज भी बढ़ा सकते हैं लागत

ऊपर के कैलकुलेशन सिर्फ लोन की रकम और ब्याज पर हैं। इसमें प्रोसेसिंग फी, GST, इंश्योरेंस और दूसरे संभावित चार्ज शामिल नहीं हैं। अलग-अलग बैंक और लोन के हिसाब से ये शुल्क अलग हो सकते हैं।

इसलिए पर्सनल लोन लेते समय बैंक से सिर्फ ब्याज दर और EMI न पूछें। यह भी पता करें कि लोन पूरा होने तक आपकी जेब से कुल कितनी रकम जाएगी। यही लोन की असली लागत बताएगी।

SIP vs SSY: हर महीने 3000 के निवेश से कितना पैसा बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।