IND vs ENG: ‘शोर नहीं होगा तो मजा नहीं आएगा’, रिटायरमेंट की अफवाहों पर रोहित शर्मा ने तोड़ी चुप्पी

IND vs ENG: भारत और इंग्लैंड के बीच 3 मैचों की वनडे सीरीज को इंग्लैंड ने 2-1 से अपने नाम किया है। वहीं लॉर्ड्स में वनडे से पहले रोहित शर्मा के संन्यास को लेकर कई तरह की चर्चाएं चल रही थीं। तीसरे मुकाबले में रोहित शर्मा ने 110 गेंदों में 138 रन की तूफानी पारी खेली है। वहीं मैच के बाद ने रोहित ने अपने रिटायरमेंट की खबरों रिएक्शन दिया है। जब रोहित से इन अफवाहों पर सवाल किया गया तो उन्होंने मुस्कुराते हुए कहा, “शोर नहीं होगा तो मजा भी नहीं आएगा।”

भारत सीरीज हार गई लेकिन रोहित ने शानदार शतक जड़कर ये साफ कर दिया कि वह अभी वनडे क्रिकेट से विदाई लेने के मूड में नहीं हैं। टीम के लिए बड़ी पारियां खेलने का दम रखते हैं।

रिटायमेंट पर रोहित ने क्या कहा

रोहित ने BCCI.tv से कहा, “मेरा काम मेरे बल्ले से जवाब देना है। मैदान पर उतरकर देश का प्रतिनिधित्व करना ही मेरी जिम्मेदारी है और डेब्यू के दिन से मैं यही करता आ रहा हूं।” उन्होंने आगे कहा, “जब से मैंने अंतरराष्ट्रीय क्रिकेट खेलना शुरू किया है, तब से मेरे बारे में बातें होती रही हैं और जब तक मैं खेलूंगा, यह सिलसिला चलता रहेगा। मुझे इन बातों से कोई खास फर्क नहीं पड़ता। मेरे लिए सबसे अहम यह है कि मैं मैदान पर अच्छा प्रदर्शन करूं और टीम की जीत में अपना योगदान दूं।”


आलोचकों को दिया ये जवाब

रोहित शर्मा ने साफ किया कि वह आलोचनाओं और अफवाहों को किस तरह देखते हैं। रोहित शर्मा ने कहा, “जब शोर नहीं होता, तो मजा नहीं आता। मेरा काम मैदान के अंदर अपना खेल दिखाना है, जबकि बाहर क्या बातें होती हैं, वह लोगों का काम है। मैं हमेशा इसे इसी नज़रिए से देखता हूं।” रोहित शर्मा को लेकर आगे भी तरह-तरह की चर्चाएं और सवाल उठते रह सकते हैं, लेकिन लॉर्ड्स में उनकी शानदार बल्लेबाजी ने साफ कर दिया कि वह अभी भी भारतीय टीम के लिए बड़ी पारियां खेलने का दम रखते हैं

2027 वर्ल्ड कप जीतना है भारत का लक्ष्य

अब रोहित शर्मा का पूरा ध्यान वनडे क्रिकेट पर है और उनकी सबसे बड़ी मंजिल 2027 वनडे वर्ल्ड कप मानी जा रही है। 2023 वर्ल्ड कप फाइनल में मिली हार का दर्द आज भी उनके साथ जुड़ा हुआ है। उस हार के बाद वह काफी निराश हो गए थे और खुद को संभालने में उन्हें काफी समय लगा। रोहित शर्मा टी20 वर्ल्ड कप जीतने के बाद टी20 से संन्यास ले लिया और फिर टेस्ट क्रिकेट को भी अलविदा कह दिया। अब उनका पूरा फोकस सिर्फ वनडे क्रिकेट पर है। माना जा रहा है कि रोहित की सबसे बड़ी कोशिश 2027 वनडे वर्ल्ड कप में भारत को चैंपियन बनाना है, ताकि वह अपने करियर का सबसे बड़ा अधूरा सपना पूरा कर सकें।

रोहित ने खेली शानदार पारी

रोहित शर्मा ने अपनी फिटनेस पर भी काफी मेहनत की है। रोहित ने करीब 10 किलो वजन घटाया, जिससे साफ पता चलता है कि वह अभी भी लंबे समय तक भारतीय टीम के लिए खेलना चाहते हैं। 388 रन के मुश्किल लक्ष्य का पीछा करते हुए रोहित शर्मा ने शानदार बल्लेबाजी का प्रदर्शन किया। उन्होंने शुरुआत में संभलकर खेला और फिर अपने आक्रामक अंदाज में इंग्लैंड के गेंदबाजों पर दबाव बना दिया। रोहित ने मैदान के चारों ओर बेहतरीन शॉट लगाए और तेजी से रन बटोरे। उन्होंने 125 से ज्यादा के स्ट्राइक रेट से 138 रन की शानदार पारी खेली, जिसमें 17 चौके और 5 छक्के शामिल रहे। उनकी यह पारी भारत की उम्मीदों को काफी देर तक जिंदा रखे रही, लेकिन बाद में वह जैकब बेथेल की गेंद पर आउट हो गए।

कार्डिफ में खेले गए दूसरे वनडे में भारत की हार के बाद रोहित शर्मा के वनडे क्रिकेट से रिटायरमेंट लेने की चर्चा काफी बढ़ गई थी। कई रिपोर्ट्स में कहा गया कि, लॉर्ड्स वनडे उनके करियर का आखिरी मैच हो सकता है। वहीं, बीसीसीआई ने इन खबरों को गलत बताते हुए किसी भी तरह की रिटायरमेंट की बात से इनकार कर दिया था।

IND vs ENG ODI Match Live Score: मैच के साथ सीरीज दांव पर, लॉर्ड्स में इंग्लैंड ने जीता टॉस

India vs England ODI Match Live Score: भारत और इंग्लैंड के बीच खेली जा रही 3 मैचों की वनडे सीरीज का तीसरा और निर्णायक मुकाबला यानी 19 जुलाई को खेला जाएगा। दोनों टीमों के बीच ये मुकाबला लंदन के ऐतिहासिक लॉर्ड्स क्रिकेट स्टेडियम में दोपहर 3:30 बजे शुरू होगा। वहीं मुकाबले का टॉस दोपहर 3 बजे होगा। भारत और इंग्लैंड के बीच ये सीरीज फिलहाल 1-1 की बराबरी पर है। ऐसे में आज जीतने वाली टीम ट्रॉफी पर कब्जा कर लेगी। दोनों टीमों के बीच रोमांचक मुकाबला होने की उम्मीद है। भारतीय टीम की कमान शुभमन गिल संभाल रहे हैं तो वहीं इंग्लैंड के कप्तानी हैरी ब्रुक टॉस के हाथों में हैं।

तीन मैचों की सीरीज के पहले मुकाबले में भारत ने 6 विकेट से अपने नाम किया था। वहीं दूसरे मुकाबले में इंग्लैंड ने वापसी करते हुए 4 विकेट से उसे जीतने में कामयाब रही थी। वहीं इसी बीच ऐसी भी खबरें है कि ये मुकाबला पूर्व कप्तान रोहित शर्मा के इंटरनेशनल करियर का आखिरी मुकाबला हो सकता है। इस मुकाबले के बाद रोहित शर्मा वनडे क्रिकेट से रिटायरमेंट ले सकते हैं। वहीं बीसीसीआई ने इस अफवाहों को खारिज कर दिया है। वहीं फैंस की नजरें इस मुकाबाल पर टिकी हुई है।

टीम इंडिया पिछले काफी समय से लॉर्ड्स में वनडे मैच नहीं जीत पाई है। भारत ने लॉर्ड्स में आखिरी वनडे जीत 2004 में दर्ज की थी। इस मुकाबले को जीतकर टीम इंडिया 22 साल से लॉर्ड्स में वनडे जीत का सूखा खत्म करने का होगा।

IND vs ENG: रिटायरमेंट की खबरों के बीच कोच गंभीर से हंजी-माजक करते दिखे रोहित शर्मा, वायरल हो रहा ये वीडियो

IND vs ENG: भारत और इंग्लैंड के बीच तीसरे और निर्णायक वनडे मुकाबला 19 जुलाई को खेला जाएगा। दोनों टीमों के बीच ये मुकाबला दोपहर 3:30 से शुरू होगा। वहीं 3 मैचों की वनडे सीरीज 1-1 की बराबरी पर है। तीसरा मुकाबला जो भी जीतेगा सीरीज अपने नाम कर लेगा। वहीं तीसरे मुकाबले से पहले रोहित शर्मा और टीम इंडिया के हेड कोच गौतम गंभीर लॉर्ड्स के मैदान पर हल्के-फुल्के अंदाज में नजर आए। दोनों की बातचीत और मुस्कुराते हुए तस्वीरें सामने आने के बाद फैंस के बीच इसकी काफी चर्चा हो रही है।

एक साथ नजर आए गंभीर-रोहित

शनिवार 18 जुलाई को लॉर्ड्स में दोनों अलग ही अंदाज में नजर आए। रोहित शर्मा और गौतम गंभीर को स्टेडियम की बालकनी में साथ बैठकर हंसी-मजाक करते देखा गया। इस दौरान बल्लेबाजी कोच सीतांशु कोटक भी उनके साथ मौजूद थे और भारतीय टीम का माहौल काफी सकारात्मक दिखाई दिया। सोशल मीडिया पर ये वीडियो तेजी से वायरल हो रहा है। वहीं ये वीडियो ऐसे समय आया है जब पिछले कुछ दिनों से रोहित शर्मा के इंटरनेशनल क्रिकेट से संन्यास को लेकर कई तरह की अटकलें लगाई जा रही हैं।

इंग्लैंड के खिलाफ रोहित का प्रदर्शन

इंग्लैंड के खिलाफ मौजूदा वनडे सीरीज में रोहित शर्मा अब तक बड़ी पारी नहीं खेल पाए हैं। शुरुआती दो मैचों में उन्होंने 11 और 26 रन बनाए। कार्डिफ में खेले गए दूसरे वनडे में भी वह अच्छी लय में नहीं दिखे और 47 गेंदों पर सिर्फ 26 रन ही बना सके। जिसके बाद से उनकी हाल की पारियों को लेकर सवाल उठने लगे हैं। दूसरी ओर, युवा बल्लेबाज यशस्वी जायसवाल ने भारत के लिए अपने पिछले तीन मुकाबलों में दो शतक लगाकर मजबूत दावेदारी पेश की है। ऐसे में टीम में रोहित की जगह और उनके भविष्य को लेकर चर्चा और दबाव दोनों बढ़ गए हैं।

रोहित ने किया था गंभीर का सपोर्ट

रोहित शर्मा के भविष्य को लेकर जारी चर्चाओं के बीच PTI की एक रिपोर्ट में उनके और मुख्य कोच गौतम गंभीर के रिश्तों को लेकर भी जानकारी सामने आई। रिपोर्ट के अनुसार, रोहित ने ही गंभीर को भारतीय टीम का मुख्य कोच बनने के लिए समर्थन दिया था, लेकिन ऑस्ट्रेलिया दौरे पर खेली गई बॉर्डर-गावस्कर ट्रॉफी के दौरान दोनों के रिश्तों में खटास आने की खबरें सामने आईं।

क्या लॉर्ड्स होगा रोहित का आखिरी वनडे?

इस बीच, एक मीडिया रिपोर्ट में दावा किया गया है कि रोहित 2027 वनडे विश्व कप तक भारतीय टीम के लिए खेलना चाहते हैं, लेकिन सेलेक्शन कमेटी की भविष्य की योजनाओं में उन्हें शामिल नहीं माना जा रहा है। वहीं इसके बारे में कोई आधिकारिक पुष्टि नहीं हुई है। इसी रिपोर्ट में ये भी दावा किया गया कि रोहित शर्मा का अंतरराष्ट्रीय करियर अब अंतिम दौर में पहुंच सकता है। इंग्लैंड के खिलाफ लॉर्ड्स में होने वाला तीसरा वनडे उनका आखिरी इंटरनेशनल मैच हो सकता है। वहींBCCI ने इन अटकलों को सिरे से खारिज कर दिया है।

कमाई तगड़ी पर बचत जीरो! क्या आप भी फंस चुके हैं ‘लाइफस्टाइल क्रीप’ के इस मायाजाल में? जानें बचने के 5 आसान उपाय

Financial Planning and Budgeting Tips: नौकरी में प्रमोशन होना, बंपर सैलरी हाइक मिलना या बिजनेस से होने वाली कमाई का बढ़ना हर किसी को एक सुखद अहसास देता है। इसे देखकर लगता है कि हमारे वित्तीय लक्ष्य बिल्कुल सही रास्ते पर हैं। इसके बावजूद, एक कड़वी हकीकत यह भी है कि समाज में ‘मोटी सैलरी’ कमाने वाले कई लोग भी महीने का अंत आते-आते पैसों की तंगी से जूझने लगते हैं।

असल में दिक्कत यह नहीं है कि वे हर महीने कितना कमा रहे हैं, बल्कि समस्या उस अंतर में है जो उनके बैंक खाते में आने वाले पैसे और चुपके से जेब से बाहर जाने वाले खर्चों के बीच होता है। फाइनेंशियल एक्सपर्ट्स का मानना है कि आज के दौर में ‘अफोर्डेबिलिटी’ का मतलब केवल यह नहीं है कि आप आज कोई चीज खरीद सकते हैं या नहीं, बल्कि इसका मतलब यह है कि क्या आप अपनी बचत को नुकसान पहुंचाए या बिना कर्ज लिए उसे लंबे समय तक बनाए रख सकते हैं।

आइए जानते हैं कुछ ऐसे प्रैक्टिकल बजटिंग टिप्स, जो आपकी अच्छी सैलरी को असल मायने में आपकी ‘आर्थिक सुरक्षा’ में बदल सकते हैं।

1. CTC के भ्रम से बाहर निकलें, ‘इन-हैंड सैलरी’ से बनाएं बजट

ज्यादातर लोग अपने सालाना कॉस्ट-टू-कंपनी (CTC) या ग्रॉस सैलरी के हिसाब से अपने खर्चों की प्लानिंग करने की गलती कर बैठते हैं। सीटीसी का आंकड़ा नौकरी बदलते समय या सैलरी नेगोशिएशन के दौरान तो बहुत काम आता है, लेकिन घर का बजट चलाने में इससे कोई मदद नहीं मिलती।

आपको हमेशा इस बात पर ध्यान देना चाहिए कि टैक्स (TDS), प्रोविडेंट फंड (PF) और अन्य कटौतियों के बाद हर महीने आपके बैंक अकाउंट में वास्तविक रूप से कितना पैसा क्रेडिट हो रहा है। अगर आप खाते में आने वाली रकम से बड़े आंकड़े पर अपना बजट तैयार करेंगे, तो महीने के आखिरी हफ्ते में निराशा ही हाथ लगेगी।

2. फिक्स्ड खर्चे बयां करते हैं आपके बजट का सच

अपने वित्तीय स्वास्थ्य को समझने का सबसे आसान तरीका यह है कि आप उन खर्चों की एक लिस्ट बनाएं जिन्हें आप किसी भी कीमत पर टाल नहीं सकते। इसमें आपके घर का किराया या होम लोन की EMI, बच्चों की स्कूल फीस, इंश्योरेंस प्रीमियम, कार लोन, राशन का खर्च और बिजली-पानी के यूटिलिटी बिल शामिल होते हैं।

इन अनिवार्य खर्चों को अलग करने के बाद जो रकम बचती है, वही आपके बजट की असली ‘फ्लेक्सिबिलिटी’ तय करती है। इस एक्सरसाइज को करने के बाद बहुत से लोगों को यह देखकर हैरानी होती है कि अपनी मर्जी से खर्च करने के लिए उनके पास उतनी बड़ी रकम बची ही नहीं है, जितना वे मानकर चल रहे थे।

3. ‘लाइफस्टाइल अपग्रेड’ करने से पहले दो बार सोचें

सैलरी में बढ़ोतरी होते ही अक्सर लोग बड़े वित्तीय कमिटमेंट कर लेते हैं। जैसे ही आय बढ़ती है, एक बड़ा घर किराए पर लेना, महंगी कार खरीदना या हर वीकेंड पर महंगे रेस्टोरेंट में जाना बहुत आसान और किफायती लगने लगता है। इस बदलाव का सबसे बड़ा चैलेंज यह है कि ये लाइफस्टाइल अपग्रेड धीरे-धीरे आपके स्थायी फिक्स्ड खर्चों में बदल जाते हैं।

अगर भविष्य में कभी नौकरी में कोई बदलाव होता है, बिजनेस में मंदी आती है या किसी आपातकालीन स्थिति के कारण आपकी आय कम होती है, तो इन बढ़े हुए फिक्स्ड कमिटमेंट्स को संभालना बेहद मुश्किल हो जाता है। यही वजह है कि फाइनेंशियल प्लानर्स हमेशा सैलरी हाइक मिलने के कम से कम 3 से 6 महीने बाद तक कोई बड़ा लाइफस्टाइल अपग्रेड न करने की सलाह देते हैं।

4. पहले बचत करें, फिर बचे हुए पैसों को खर्च करें

मिडिल क्लास और नौकरीपेशा लोगों में बजटिंग की सबसे आम गलती यह होती है कि वे महीने भर खुलकर खर्च करते हैं और सोचते हैं कि महीने के अंत में जो कुछ बचेगा, उसे बचा लेंगे। हकीकत में महीने के अंत तक बचने वाली यह रकम या तो बेहद मामूली होती है या फिर शून्य होती है।

वित्तीय सलाहकार हमेशा यह सुझाव देते हैं कि आपको अपनी बचत और निवेश (जैसे- म्यूचुअल फंड एसआईपी या पीपीएफ) को महीने के किसी अन्य जरूरी बिल की तरह देखना चाहिए। जैसे ही सैलरी अकाउंट में आए, सबसे पहले इमरजेंसी फंड, रिटायरमेंट या लॉन्ग टर्म गोल्स के लिए पैसे अलग कर दें। ऐसा करने से फिजूलखर्ची के चक्कर में आपकी बचत कभी नहीं छूटेगी।

5. अनचाहे खर्चों और आपातकाल के लिए रखें जगह

एक ऐसा बजट जो केवल तभी काम करता है जब सब कुछ आपकी प्लानिंग के मुताबिक चल रहा हो, असल में एक बेहद कमजोर बजट है। जिंदगी में कभी भी मेडिकल इमरजेंसी, घर या गाड़ी की अचानक मरम्मत, पारिवारिक संकट या कुछ समय के लिए नौकरी छूटने जैसी परिस्थितियां आ सकती हैं।

इसी वजह से एक मजबूत इमरजेंसी फंड का होना और खुद पर बहुत ज्यादा कर्ज (EMIs का बोझ) न लादना समझदारी की निशानी है। यही एक छोटी सी तैयारी एक सामान्य वित्तीय असुविधा और एक बड़े वित्तीय संकट के बीच का अंतर तय करती है।

कुल मिलाकर आपकी फाइनेंशियल सिक्योरिटी इस बात से तय नहीं होती कि आपकी सैलरी कितनी बड़ी है। यह इस बात से तय होती है कि क्या आप बिना क्रेडिट कार्ड या कर्ज के जाल में फंसे अपने सभी मासिक खर्चों को पूरा कर पा रहे हैं और भविष्य के लिए पर्याप्त बचत कर रहे हैं या नहीं। हर दो-तीन महीने में अपने खर्चों का रिव्यू करना आपको चौंकाने वाले नतीजे दे सकता है। कई बार फायदा ज्यादा कमाने से नहीं, बल्कि यह समझने से होता है कि आप उसे खर्च कैसे कर रहे हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

8th Pay Commission: केंद्रीय कर्मचारियों और पेंशनर्स के लिए बड़ी खबर! सैलरी, DA और पेंशन में बदलाव का पूरा रोडमैप जारी, देखें पूरी लिस्ट

8th Pay Commission ToR Full List Out: केंद्र सरकार के कर्मचारियों और पेंशनभोगियों के लिए 8वें पे कमीशन को लेकर एक बेहद महत्वपूर्ण अपडेट सामने आया है। केंद्रीय कैबिनेट द्वारा मंजूर किए गए ‘टर्म्स ऑफ रेफरेंस’ (ToR) से यह साफ हो गया है कि नए वेतन आयोग के दायरे में क्या-क्या चीजें शामिल होंगी और कर्मचारियों की सैलरी, डीए (DA), पेंशन तथा अन्य भत्तों में किस तरह के बदलाव होने जा रहे हैं।

इस 8वें वेतन आयोग की सिफारिशों का सीधा फायदा देश के 1 करोड़ से अधिक लोगों को मिलेगा। इसमें लगभग 50 लाख सक्रिय केंद्रीय कर्मचारी और करीब 65 लाख पेंशनभोगी शामिल हैं। आइए जानते हैं कि 8th CPC की इस पूरी लिस्ट में आपके लिए क्या खास है।

8th Pay Commission का गठन और समय सीमा

8वां वेतन आयोग एक अस्थायी निकाय होगा। इसमें एक अध्यक्ष, एक पार्ट-टाइम सदस्य और एक सदस्य-सचिव शामिल होंगे। आयोग को अपनी अंतिम रिपोर्ट और सिफारिशें सौंपने के लिए 18 महीने का समय दिया गया है। हालांकि, जरूरत पड़ने पर आयोग बीच में अंतरिम रिपोर्ट भी सौंप सकता है।

सैलरी, DA और भत्तों में क्या-क्या बदलेगा?

8th CPC के टर्म्स ऑफ रेफरेंस के मुताबिक, आयोग इन प्रमुख क्षेत्रों में व्यापक बदलावों की जांच करेगा और अपनी सिफारिशें देगा:

पे-मैट्रिक्स और सैलरी स्ट्रक्चर: कर्मचारियों के मूल वेतन और पे-मैट्रिक्स को तर्कसंगत बनाया जाएगा ताकि सरकारी सेवाओं में बेहतरीन टैलेंट को आकर्षित किया जा सके।

भत्ते: इसमें मुख्य रूप से महंगाई भत्ता (DA), पेंशनर्स के लिए महंगाई राहत (DR) और हाउस रेंट अलाउंस (HRA) की समीक्षा और संशोधन शामिल है।

अन्य सुविधाएं और लाभ: कर्मचारियों के सालाना इंक्रीमेंट, प्रमोशन पॉलिसी और समकालीन कामकाजी जरूरतों के आधार पर मिलने वाली अन्य नकद या गैर-नकद सुविधाओं की समीक्षा की जाएगी।

भत्तों का युक्तिकरण: वर्तमान में मिल रहे तमाम तरह के छोटे-बड़े भत्तों की संख्या की समीक्षा होगी ताकि उनकी जटिलता को कम किया जा सके।

परफॉर्मेंस-लिंक्ड इंसेंटिव और बोनस पर नया फोकस

नए वेतन आयोग में काम के कल्चर को अधिक कुशल और जवाबदेह बनाने पर विशेष जोर दिया गया है:

कार्य संस्कृति में सुधार: एक ऐसा इमोल्यूमेंट स्ट्रक्चर तैयार करना जिससे सरकारी कामकाज में दक्षता, जवाबदेही और जिम्मेदारी को बढ़ावा मिले।

उत्पादकता आधारित बोनस: मौजूदा बोनस योजनाओं की समीक्षा की जाएगी ताकि इसे परफॉर्मेंस से जोड़ा जा सके।

इंसेंटिव स्कीम: बेहतर और उत्कृष्ट काम करने वाले कर्मचारियों को पुरस्कृत करने के लिए वित्तीय और प्रदर्शन-आधारित मापदंडों के साथ एक नई इंसेंटिव योजना की सिफारिश की जाएगी।

पेंशनर्स और NPS/UPS के लिए क्या है खास?

वेतन आयोग पेंशनभोगियों के हितों और उनकी वित्तीय सुरक्षा की भी पूरी समीक्षा करेगा:

NPS और UPS के तहत ग्रेच्युटी: राष्ट्रीय पेंशन प्रणाली और एकीकृत पेंशन योजना के दायरे में आने वाले कर्मचारियों के लिए डेथ-कम-रिटायरमेंट ग्रेच्युटी की समीक्षा कर नई सिफारिशें दी जाएंगी।

ओल्ड पेंशन धारक: जो कर्मचारी NPS या UPS के दायरे में नहीं हैं, उनकी ग्रेच्युटी और मासिक पेंशन की भी विस्तृत समीक्षा की जाएगी। इसके अलावा, बिना अंशदान वाली गैर-अंशदायी पेंशन योजनाओं की बिना फंड वाली लागत का भी आकलन किया जाएगा।

सिफारिशें तय करते समय किन बातों का रखा जाएगा ध्यान?

8th Pay Commission केवल एकतरफा सिफारिशें नहीं देगा, बल्कि उसे देश की आर्थिक स्थिति को भी ध्यान में रखना होगा:

देश की आर्थिक स्थिति और राजकोषीय विवेक: सरकार के खजाने पर बहुत ज्यादा वित्तीय बोझ न पड़े, इसका ध्यान रखा जाएगा।

कल्याणकारी योजनाएं: यह सुनिश्चित किया जाएगा कि वेतन बढ़ाने के बाद भी देश के विकास कार्यों और जन कल्याणकारी योजनाओं के लिए पर्याप्त बजट बचा रहे।

राज्यों पर असर: केंद्रीय वेतन आयोग की सिफारिशों को आमतौर पर राज्य सरकारें भी कुछ संशोधनों के साथ लागू करती हैं। इसलिए राज्य सरकारों की वित्तीय स्थिति पर पड़ने वाले संभावित प्रभाव का भी आकलन किया जाएगा।

प्राइवेट सेक्टर से तुलना: पब्लिक सेक्टर अंडरटेकिंग्स (CPSUs) और प्राइवेट सेक्टर में कर्मचारियों को मिलने वाली सैलरी, वर्किंग कंडीशन और बेनिफिट्स की तुलना भी की जाएगी।

कौन-से कर्मचारी होंगे इसके पात्र?

8th CPC की सिफारिशें केंद्र सरकार के विभिन्न विभागों, एजेंसियों और निम्नलिखित श्रेणियों के कर्मचारियों पर लागू होंगी:

  • केंद्रीय कर्मचारी (इंडस्ट्रियल और नॉन-इंडस्ट्रियल दोनों)
  • अखिल भारतीय सेवाओं के अधिकारी
  • सशस्त्र रक्षा बल के कर्मी
  • केंद्र शासित प्रदेशों के कर्मचारी
  • भारतीय लेखापरीक्षा और लेखा विभाग के अधिकारी व कर्मचारी
  • संसद के अधिनियमों के तहत स्थापित नियामक निकायों के सदस्य (आरबीआई को छोड़कर)
  • सुप्रीम कोर्ट के अधिकारी और कर्मचारी
  • केंद्र शासित प्रदेशों द्वारा वहन किए जाने वाले खर्च वाले हाईकोर्ट के कर्मचारी
  • केंद्र शासित प्रदेशों की अधीनस्थ अदालतों के न्यायिक अधिकारी

इस म्यूचुअल फंड ने 10 लाख रुपये के निवेश को सिर्फ 5 साल में 20 लाख रुपये बना दिया

म्यूचुअल फंड की स्कीम में एकमुश्त निवेश करने पर भी अच्छा रिटर्न मिलता है। आईसीआईसीआई प्रूडेंशियल फ्लेक्सीकैप फंड ने एकमुश्त निवेश करने वाले इनवेस्टर्स का पैसा सिर्फ 5 साल में डबल कर दिया है। इस फंड की शुरुआत जुलाई 2021 में हुई थी। तब अगर आपने इस फंड में 10 लाख रुपये का एकमुश्त निवेश किया होता तो 30 जून, 2026 को आपका पैसा बढ़कर 19.61 लाख रुपये हो गया होता। आईसीआईसीआई प्रूडेंशियल म्यूचुअल फंड ने अपने इस फंड के रिटर्न का डेटा जारी किया है।

17 जुलाई, 2021 को हुई थी फंड की शुरुआत

ICICI Prudential Mutual Fund ने 17 जुलाई, 2026 को इस फंड के लॉन्च के 5 साल पूरे होने पर इसके रिटर्न का डेटा जारी किया है। ICICI Prudential Flexicap Fund की शुरुआत 17 जुलाई 2021 को हुई थी। एसेट मैनेजमेंट कंपनी के मुताबिक, इस फंड के रिटर्न का कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) 14.55 फीसदी है। यह फंड के बेंचमार्क BSE 500 Total Return Index (TRI) के 11.88 फीसदी सीएजीआर रिटर्न से काफी ज्यादा है।

5 साल में 10000 का मंथली सिप आज 8.47 लाख होता

किसी निवेशक ने इस फंड की शुरुआत के समय इसमें 10,000 रुपये का मंथली सिप शुरू किया होता तो आज उसका पैसा बढ़कर 8.47 लाख रुपये हो गया होता। यह 13.83 फीसदी सीएजीआर रिटर्न है। एक्सपर्ट्स का कहना है कि इनवेस्टर्स किसी अच्छे फंड में SIP या एकमुश्त दोनों ही तरीकों से निवेश कर सकते हैं। जो निवेशक एकमुश्त निवेश नहीं कर सकते, सिप उनके लिए निवेश का आसान तरीका है।

यह ओपन-एंडेड फ्लेक्सीकैप इक्विटी स्कीम है

ICICI Prudential Mutual Fund एक ओपन-एंडेड इक्विटी फ्लेक्सी कैप स्कीम है। इसका मतलब है कि यह छोटी-बड़ी सभी तरह की कंपनियों के शेयरों में निवेश कर सकती है। यह स्कीम निवेश में बॉटम-अप स्टॉक सेलेक्शन एप्रोच का इस्तेमाल करती है। इसका फोकस उन कंपनियों की पहचान पर होता है, जिनमें लंबी अवधि में ग्रोथ की बड़ी संभावना होती है।

क्वालिटी बिजनेसेज के स्टॉक्स में निवेश पर फोकस

आईसीआईसीआई प्रूडेंशियल एएमसी के सीनियर फंड मैनेजर रजत चंडाक ने इस स्कीम के बारे में बताया, “स्कीम का फोकस रिसर्च के जरिए क्वालिटी बिजनेसेज के सेलेक्शन पर रहा है। स्कीम मार्केट की हर साइकिल के हिसाब से लॉन्ग टर्म इनवेस्टमेंट एप्रोच का इस्तेमाल करती है।”

यह भी पढ़ें: Early Retirement Loss: 60 की बजाय 55 की उम्र में रिटायरमेंट? एक फैसले से हो सकता है ₹1.6 करोड़ का भारी नुकसान, समझें गणित

61 फीसदी निवेश लार्जकैप स्टॉक्स में 

30 जून, 2026 को इस फंड का करीब 61 फीसदी निवेश लार्ज-कैप स्टॉक्स में था। 9 फीसदी मिडकैप स्टॉक्स में था। 25 फीसदी निवेश स्मॉलकैप स्टॉक्स में था। अभी निवेश के मामले में इस फंड का झुकाव कंजम्प्शन-ओरिएंटेड स्टॉक्स में है। एक्सपर्ट्स का कहना है कि हालांकि, इस फंड का रिटर्न अच्छा है, लेकिन निवेशकों को किसी फंड के पिछले रिटर्न को देखकर उसमें निवेश का फैसला करना चाहिए। इस फंड में निवेश से पहले इनवेस्टर्स को अपने फाइनेंशियल एडवाइजर की राय जरूर लेनी चाहिए।

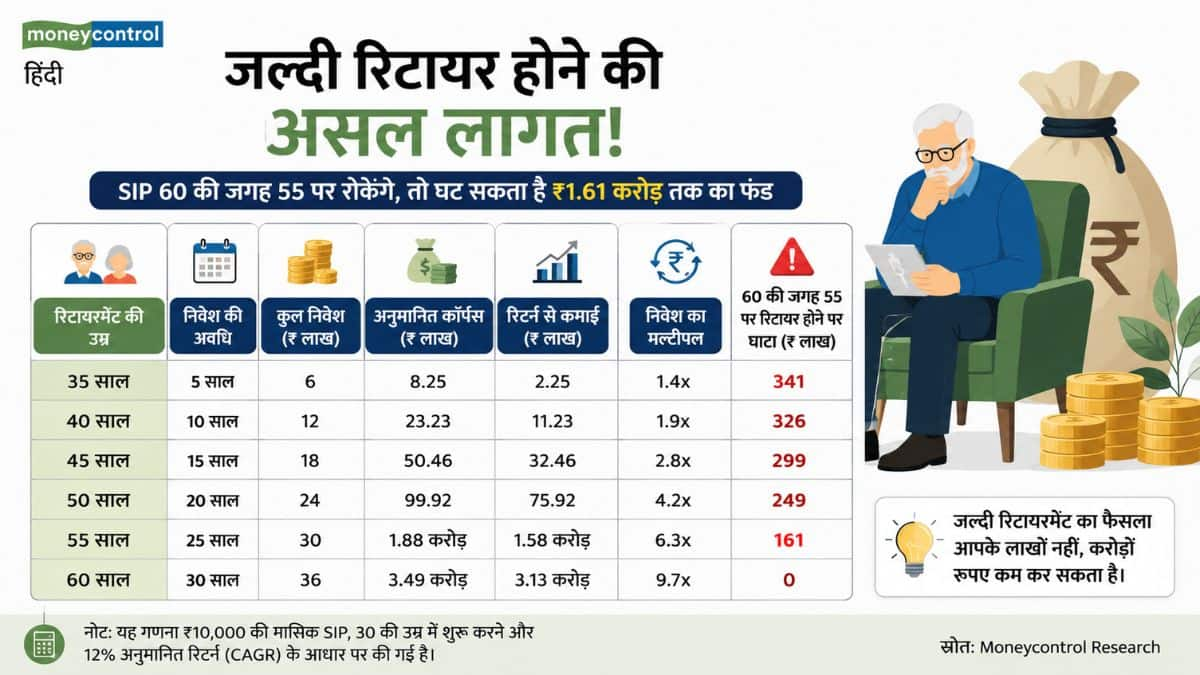
Early Retirement Loss: 60 की बजाय 55 की उम्र में रिटायरमेंट? एक फैसले से हो सकता है ₹1.6 करोड़ का भारी नुकसान, समझें गणित

Retiring at 55 vs 60 Financial Loss Calculation: नौकरी से जल्दी मुक्ति पाना और अर्ली रिटायरमेंट का आनंद लेना आज के युवाओं का एक बड़ा सपना बन गया है। लेकिन क्या आप जानते हैं कि अपनी तय उम्र से महज 5 साल पहले काम छोड़ना आपके बुढ़ापे के फंड को कितना बड़ा झटका दे सकता है?

फाइनेंशियल विशेषज्ञों के मुताबिक, अगर आप 60 वर्ष की बजाय 55 वर्ष की उम्र में रिटायर होने का फैसला करते हैं, तो कंपाउंडिंग की ताकत रुकने से आपको ₹1.6 करोड़ तक का भारी नुकसान उठाना पड़ सकता है। आइए समझते हैं कि महज 5 साल पहले काम छोड़ने से आपके निवेश पर क्या असर पड़ता है और इसके पीछे का वित्तीय गणित क्या है।

सिर्फ 5 साल का अंतर और ₹1.6 करोड़ का नुकसान

सेबी रजिस्टर्ड इनवेस्टमेंट एडवाइजर और वेल्थविशर फाइनेंशियल प्लानर्स के संस्थापक मधुपम कृष्णा के अनुसार, रिटायरमेंट फंड में आखिरी के 5 साल सबसे ज्यादा मायने रखते हैं। इसे हम एक उदाहरण से समझ सकते हैं:

प्लान A (60 साल में रिटायरमेंट): मान लीजिए आप 30 साल की उम्र से 60 साल की उम्र तक यानी 30 वर्षों के लिए हर महीने ₹10,000 की SIP करते हैं। अगर इस पर आपको औसतन 12% का रिटर्न मिलता है, तो आपका कुल निवेश ₹36 लाख होगा और 60 की उम्र में आपका कुल फंड करीब ₹3.5 करोड़ तैयार हो जाएगा।

प्लान B (55 साल में अर्ली रिटायरमेंट): अगर आप अपना इरादा बदलते हैं और 5 साल पहले यानी 55 की उम्र में ही रिटायर हो जाते हैं, तो आपका निवेश 25 साल ही चलेगा। इस स्थिति में आपका कुल निवेश ₹30 लाख होगा, लेकिन आपका अंतिम फंड घटकर सिर्फ ₹1.9 करोड़ रह जाएगा।

सीधा घाटा: ₹3.5 करोड़ – ₹1.9 करोड़ = ₹1.6 करोड़ का बड़ा नुकसान।

सिर्फ 5 साल का अंतर और ₹1.6 करोड़ का नुकसान

आखिरी 5 सालों में ऐसा क्या होता है?

दरअसल निवेश में आखिरी वर्षों में ‘कंपाउंडिंग की ताकत’ सबसे तेजी से काम करती है। अगर आप 55 की उम्र के बाद ₹10,000 की मासिक किस्त देना बंद भी कर दें और उस ₹1.9 करोड़ के फंड को बिना छुए अगले 5 साल के लिए सिर्फ 12% रिटर्न पर छोड़ दें, तो यह जादुई रूप से ऐसे बढ़ेगा:

  • 56 वर्ष की उम्र में: ₹2.19 करोड़
  • 57 वर्ष की उम्र में: ₹2.49 करोड़
  • 58 वर्ष की उम्र में: ₹2.78 करोड़
  • 59 वर्ष की उम्र में: ₹3.12 करोड़
  • 60 वर्ष की उम्र में: ₹3.5 करोड़

यानी जो पैसा आपने अपने 30 और 40 के दशक में निवेश किया था, वह आखिरी 5 सालों में ‘रिटर्न पर रिटर्न’ बनाकर बर्फ के विशाल गोले की तरह बड़ा हो जाता है। अर्ली रिटायरमेंट लेकर आप इसी बंपर मुनाफे को खो देते हैं।

डबल मार: फंड छोटा और रिटायरमेंट की जिंदगी लंबी

जल्दी रिटायर होने का मतलब सिर्फ यह नहीं है कि आपके पास पैसा कम होगा, बल्कि इसका एक और गंभीर पहलू है आपको अधिक वर्षों तक बिना सैलरी के गुजारा करना होगा।

20% लंबी रिटायरमेंट लाइफ: मान लीजिए औसत जीवन प्रत्याशा 85 वर्ष है। अगर आप 60 साल में रिटायर होते हैं, तो आपको 25 साल की जिंदगी के लिए फंड चाहिए। लेकिन अगर आप 55 में रिटायर होते हैं, तो आपको 30 साल की जिंदगी का खर्च उठाना होगा। यानी आपको 20% लंबी रिटायरमेंट लाइफ को फाइनेंस करना होगा।

महंगाई और हेल्थकेयर का जोखिम: मधुपम कृष्णा बताते हैं कि आपको अतिरिक्त 5 वर्षों तक महंगाई और तेजी से बढ़ती मेडिकल लागतों का सामना करना पड़ेगा, जो सामान्य महंगाई दर से भी ज्यादा रफ्तार से बढ़ती हैं।

क्या 55 की उम्र में रिटायर होना बिल्कुल गलत है?

प्लानरुपी इनवेस्टमेंट सर्विसेज के संस्थापक अमोल जोशी के अनुसार, ऐसा कोई नियम नहीं है कि आप जल्दी रिटायर नहीं हो सकते, लेकिन ऐसा करने से पहले कुछ कड़े पैमानों को चेक कर लेना जरूरी है। आप 55 की उम्र में तभी रिटायर होने की सोचें जब आपके पास:

  1. पर्याप्त बड़ा कॉर्पस हो: जो बढ़ती उम्र और महंगाई के बावजूद अगले 30-40 साल तक खत्म न हो।
  2. मजबूत हेल्थ इंश्योरेंस हो: ताकि बुढ़ापे में बीमारी के चलते आपका मुख्य फंड खाली न हो जाए।
  3. कम्यूनिटी या पैसिव इनकम सोर्सेज हों: जैसे किराए से आने वाली इनकम, डिविडेंड या कोई गारंटेड पेंशन स्कीम।

एक्सपर्ट एडवाइस: केवल इसलिए नौकरी मत छोड़िए क्योंकि आप काम बंद करना चाहते हैं। रिटायरमेंट का फैसला तब लें जब आपकी वित्तीय स्थिति इतनी मजबूत हो कि आप एक लंबी और सुरक्षित जिंदगी जी सकें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

44 साल की उम्र में 6.5 करोड़ का पोर्टफोलियो बनाकर मजे से नौकरी छोड़ रिटायर हो गया ये इंजीनियर, फिर बताया अपना फॉर्म्युला

Viral News: कॉर्पोरेट लाइफ की भागदौड़, काम के लंबे घंटे और ऑफिस की राजनीति से परेशान होकर क्या कोई अपनी सफल नौकरी को अलविदा कह सकता है? एक 44 वर्षीय सॉफ्टवेयर इंजीनियर ने ऐसा ही कर दिखाया है. लेकिन उन्होंने यह कदम किसी बिना तैयारी के नहीं बल्कि 6.5 करोड़ रुपये का एक मजबूत इन्वेस्टमेंट पोर्टफोलियो बनाने के बाद उठाया है.

सोशल मीडिया प्लेटफॉर्म रेडिट (Reddit) पर My FIRE Journey: Walking Away at 44 टाइटल के साथ इस शख्स ने अपनी कहानी शेयर की है. अब उनकी ये स्टोरी टॉकिंग प्वाइंट बन गई है. इस इंजीनियर ने बताया कि वह इंजीनियरिंग से रिटायर नहीं हुए हैं बल्कि कॉर्पोरेट जीवन के बर्नआउट से रिटायर हुए हैं.

My FIRE Journey: Walking Away at 44

by

u/Capable_Influence157 in

FIRE_Ind

आइए जानते हैं कि इस टेक पेशेवर ने इतनी कम उम्र में इतना बड़ा फंड कैसे खड़ा किया और उनका वह सीक्रेट फॉर्म्युला क्या है जिसने उन्हें काम के दबाव से मुक्ति और आजादी की जिंदगी दी.

14 घंटे काम और खराब होती सेहत: जीवन का वो टर्निंग पॉइंट

रेडिट पोस्ट के मुताबिक इस सॉफ्टवेयर इंजीनियर की शादी हो चुकी है और उनका एक 11 साल का बेटा है. उन्होंने देश के एक प्रतिष्ठित कॉलेज से अपनी यूजी और पीजी इंजीनियरिंग की पढ़ाई पूरी की और अपने करियर का लगभग पूरा हिस्सा स्टार्टअप कंपनियों में बिताया. कई बार तो उन्होंने कंपनी पर भरोसे के चलते महीनों तक बिना सैलरी के भी काम किया. उनकी पत्नी हमेशा से एक होममेकर रही हैं.

करियर के दौरान एक स्टार्टअप में रेफरल के जरिए शामिल होना उनके जीवन का सबसे बड़ा टर्निंग पॉइंट बना. वहां का माहौल बेहद टॉक्सिक था और हर तरफ बस ऑफिस पॉलिटिक्स चलती थी. उन्हें हफ्ते में 6 दिन और रोजाना 14-14 घंटे काम करना पड़ता था.

इस भयानक दबाव के कारण उनको नींद न आने की समस्या हो गई. वह बॉर्डरलाइन डायबिटीज, हाई ब्लड प्रेशर और मोटापे का शिकार हो गए. आखिरकार साल 2023 में उन्होंने एक ब्रेक लिया और रुककर अपनी सेहत व अपनी वित्तीय स्थिति दोनों का बारीकी से देखा.

कैसे बना 6.5 करोड़ का यह विशाल पोर्टफोलियो?

शुरुआत में वह पैसों को लेकर बहुत अधिक अनुशासित नहीं थे और न ही FIRE (Financial Independence, Retire Early) टाइप मूवमेंट उनका कोई टारगेट था. लेकिन उनके एक सही फैसले ने उनकी किस्मत बदल दी। एक फाइनेंशियल एडवाइजर से सलाह लेने के बाद उन्होंने साल 2018 में एसआईपी के जरिए निवेश करना शुरू किया.

ESOP से मिला बड़ा बूस्ट

साल 2019 में जिस स्टार्टअप में वह काम कर रहे थे, उसका अधिग्रहण हो गया. इससे उन्हें ईशॉप के रूप में लगभग 1.4 करोड़ रुपये का पेआउट मिला. उन्होंने इस बड़ी रकम को खर्च करने के बजाय पूरी तरह इन्वेस्टेड रखा. नियमित निवेश और शेयर बाजार की शानदार ग्रोथ की बदौलत आने वाले सालों में उनका पैसा तेजी से बढ़ता चला गया.

अप्रैल 2026 में एसेट एलोकेशन कैसा था?

अप्रैल 2026 तक उनका कुल इन्वेस्टमेंट पोर्टफोलियो करीब 6.5 करोड़ रुपये तक पहुंच गया. उन्होंने अपने इस फंड को इस तरह से बांट रखा था। पोर्टफोलियो का लगभग 60% हिस्सा शेयरों में निवेशित था. शेष 40% हिस्सा डेट फंड्स, लिक्विड इन्वेस्टमेंट्स और प्रोविडेंट फंड (PF) की सेविंग्स में फैला हुआ था.

खर्च का गणित

इंजीनियर ने बताया कि उनके परिवार का सालाना खर्च लगभग 14 लाख रुपये है और टियर 1 शहर में उनका अपना खुद का घर भी है. जब उन्होंने देखा कि उनके पास जरूरत से ज्यादा पैसा है और काम करना अब मजबूरी नहीं बल्कि एक चॉइस बन चुका है तो उन्होंने अपनी नौकरी छोड़ दी.

नौकरी छोड़ने के बाद जिंदगी में आए ये बड़े बदलाव

नौकरी छोड़ने के तीन महीने बाद ही उनके जीवन में बैंक बैलेंस से परे कई चमत्कारी बदलाव देखने को मिले हैं. उनका वजन काफी कम हो गया है. उनकी नींद की समस्या दूर हो गई है और अब उनका ब्लड प्रेशर पूरी तरह से नियंत्रण में है. अब उनका रोज का रूटीन पूरी तरह बदल चुका है. वह अपना समय ध्यान करने, एक्सरसाइज करने, अपने परिवार के साथ रहने, लार्ज लैंग्वेज मॉडल्स पर रिसर्च करने और ओपन-सोर्स प्रोजेक्ट्स में योगदान देने में बिताते हैं.

इंजीनियर ने बताए जल्दी रिटायर होने के 5 बड़े फॉर्म्युले

अपनी इस यात्रा से सीख लेते हुए उन्होंने उन लोगों के लिए कुछ जरूरी टिप्स और सबक साझा किए हैं जो जल्दी रिटायर होना चाहते हैं.

1- अपने फाइनेंशियल टारगेट तय करें: उन्होंने कहा कि काश उन्होंने अपने करियर की शुरुआत में ही अपना FIRE टारगेट तय कर लिया होता. हर व्यक्ति को पता होना चाहिए कि उसे कितनी रकम के बाद काम छोड़ना है.

2- सैलरी के लिए नेगोशिएट करें: उन्होंने अपने पूरे 20 साल के करियर में एक बार भी अपनी सैलरी के लिए नेगोशिएट नहीं किया था जिससे उन्हें करोड़ों रुपये का नुकसान हुआ होगा. इसलिए अपनी सैलरी को लेकर हमेशा नेगोशिएट करें.

3- लाइफस्टाइल इन्फ्लेशन से बचें: वह कभी भी बहुत बड़े खर्च करने वाले इंसान नहीं रहे. फिजूलखर्ची से दूर रहने के कारण उनके लिए नियमित निवेश करना बहुत आसान हो गया.

4- खुद का घर होना फायदेमंद: उन्होंने बताया कि खुद का घर होने की वजह से उन्हें किराए का भुगतान नहीं करना पड़ता था. इससे उनके मासिक खर्चे बेहद कम हो गए और रिटायरमेंट के लिए आवश्यक कुल फंड का आकार भी छोटा हो गया.

5- पारिवारिक सहयोग: वह खुद को भाग्यशाली मानते हैं क्योंकि उनके माता-पिता और उनकी पत्नी के माता-पिता उनके बेटे की उच्च शिक्षा का खर्च उठाने वाले हैं, जिससे उनका भविष्य का एक बहुत बड़ा खर्च पहले ही हट गया.

क्या वह दोबारा नौकरी करेंगे?

इंजीनियर ने स्पष्ट किया कि उन्होंने पूरी तरह से काम करना बंद नहीं किया है. यदि भविष्य में उन्हें कोई सार्थक और अच्छा अवसर मिलता है तो वह दोबारा काम करने पर विचार कर सकते हैं. लेकिन फिलहाल वह अपने समय को अपनी शर्तों पर, अपने परिवार के साथ और कुछ नया सीखने में बिता रहे हैं.

अस्वीकरण (Disclaimer): यह रिपोर्ट सोशल मीडिया पर किसी यूजर द्वारा शेयर की गई सामग्री पर आधारित है. मनीकंट्रोल (Moneycontrol) ने इन दावों की स्वतंत्र रूप से पुष्टि नहीं की है और न ही वह इनका समर्थन करती है.

MF Investment : वाइजइन्वेस्ट के CEO हेमंत रुस्तगी से जाने बाजार में निवेश के मंत्र, क्या हैं स्टेप-अप SIP के फायदे

MF Investment : महंगाई के दौर में सिर्फ बचत नहीं,बल्कि स्मार्ट निवेश भी उतना ही जरूरी है। ऐसे में स्टेप-अप SIP आपकी बढ़ती आय के साथ निवेश बढ़ाकर लंबी अवधि में बड़ा फंड बनाने में मदद कर सकती है। लेकिन सवाल सिर्फ निवेश बढ़ाने का नहीं,बल्कि बाजार की गिरावट में उस निवेश को बनाए रखने का भी है। तो अतिरिक्त रकम कहां लगानी चाहिए? क्या हर ट्रेंडिंग फंड सही विकल्प है? और बाजार की अस्थिरता में गोल-बेस्ड निवेश कैसे आपकी सबसे बड़ी ताकत बन सकता है? आज यहा इन्हीं अहम सवालों के जवाब जानेंगे वाइजइन्वेस्ट के CEO हेमंत रुस्तगी (Hemant Rustagi) से

क्या है स्टेप-अप SIP?

इसमें हर साल SIP की रकम तय परसेंट या तय रकम से बढ़ाई जाती है। हमें इसमें बढ़ती आय के हिसाब से निवेश बढ़ाने की सुविधा मिलती है। छोटी राशि से निवेश की शुरुआत करना आसान होता है। कंपाउंडिंग का लाभ समय के साथ अधिक मिलता है। इससे लंबी अवधि में बड़ा निवेश फंड तैयार करने में मदद मिलती है।

कैसे बढ़ता है रिटर्न ?

सामान्य SIP में निवेश राशि पूरे समय एक जैसी रहती है। स्टेप-अप SIP में हर साल निवेश बढ़ने से ज्यादा रकम निवेश होती है। बढ़े हुए निवेश पर कंपाउंडिंग का असर और ज्यादा मिलता है। लंबी अवधि में रिटर्न सामान्य SIP से काफी ज्यादा हो सकता है।

नौकरीपेशा लोगों के लिए फायदेमंद

स्टेप-अप SIP नौकरीपेशा लोगों के लिए फायदेमंद होती है। इसमें सालाना सैलेरी बढ़ने के साथ निवेश भी बढ़ेगा। निवेश बढ़ाने का अतिरिक्त बोझ एक साथ महसूस नहीं होता। फाइनेंशियल गोल जल्दी हासिल करने में मदद मिलती है। रेग्युलर बचत और निवेश की आदत बनी रहती है। भविष्य की बढ़ती जरूरतों के अनुसार बेहतर फंड तैयार होता है।

बड़े फाइनेंशियल गोल होंगे हासिल

इससे बच्चों की उच्च शिक्षा के लिए बड़ा फंड तैयार होता है। यह तरीका घर खरीदने के लक्ष्य को आसान बनाता है। रिटायरमेंट के लिए मजबूत कॉर्पस बनाता है।

यह लंबी अवधि के बड़े लक्ष्यों के लिए सही निवेश रणनीति होती है।

कहां लगाएं अतिरिक्त राशि?

स्टेप-अप SIP को सही जगह लगाना निवेशकों के लिए बड़ी चुनौती है। अतिरिक्त रकम को मौजूदा SIP में बढ़ाना सही कदम होता है। नए सेक्टर,थीमैटिक फंड में अतिरिक्त निवेश में ज्यादा जोखिम होता है। ट्रेंडिंग सेक्टर,थीमैटिक और स्मॉलकैप फंड में निवेश करने में जोखिम होता है। ऐसे फंड Cyclical होते हैं और इनमें गलत समय पर निवेश मुश्किल बढ़ाएगा। रिटेल निवेशकों के लिए इन फंडों पर नजर रखना आसान नहीं होता। जब SIP काफी बढ़ जाए,तब पोर्टफोलियो में मिडकैप या स्मॉलकैप फंड जोड़ें। सही एलोकेशन में आवंटन सेलंबे समय में बेहतर रिटर्न संभव है।

बाजार की अस्थिरता से कैसे निपटें?

बाजार में उतार-चढ़ाव सामान्य बात है, इसके लिए मानसिक रूप से तैयार रहें। गिरावट में डरने की बजाय अनुशासित निवेश बरकरार रखें। गिरावट में लंबी अवधि का नजरिया हमेशा काम आता है। अस्थिर बाजार में SIP से लंबे समय में अच्छे रिटर्न मिलते हैं। गोल बेस्ड निवेश गिरावट में निवेशक को इमोशनल फैसले लेने से रोकता है। यदि पैसा 20–25 साल बाद चाहिए तो आज की गिरावट से क्यों डरना। साफ समय-सीमा से निवेशक का बाजार पर भरोसा बना रहता है। बाजार में जल्दबाजी में डेट या हाइब्रिड फंड में शिफ्ट होने से बचें। इससे लंबी अवधि में वेल्थ क्रिएशन पर असर पड़ सकता है।


Market this week : इस हफ्ते बढ़त के साथ बंद हुआ बाजार, जानिए अगले हफ्ते कैसी रह सकती है इसकी चाल


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

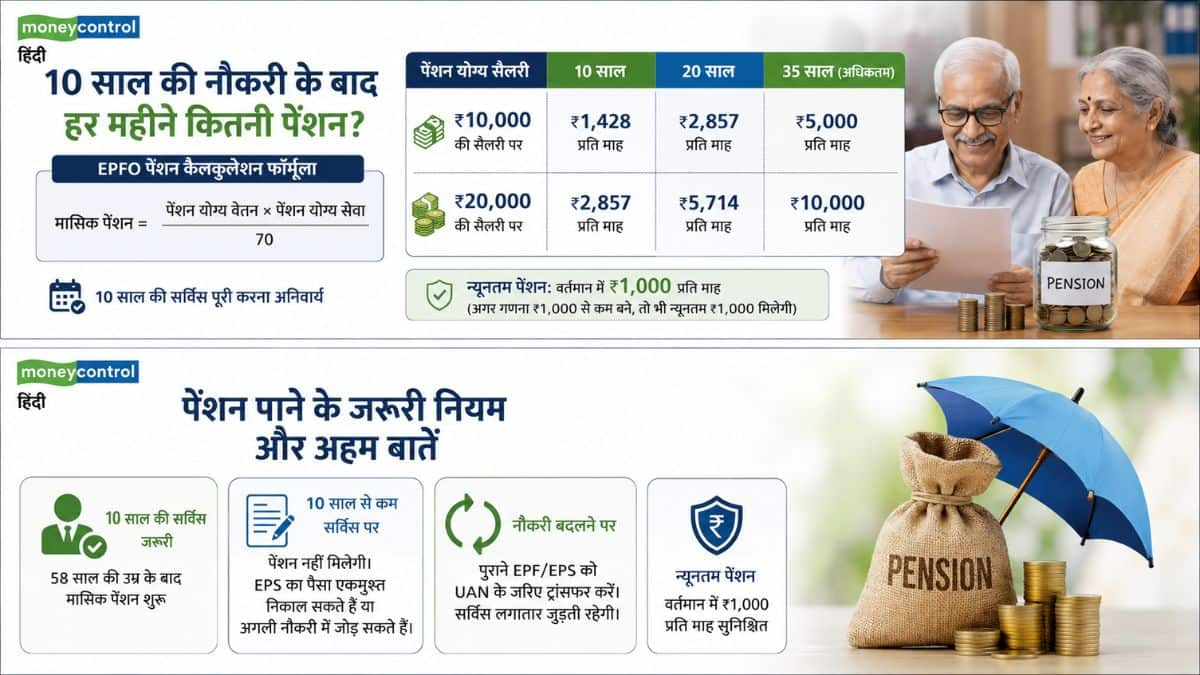
EPFO Pension Calculation: 10 साल की नौकरी के बाद हर महीने कितनी मिलेगी पेंशन? ₹10,000 और ₹20,000 की सैलरी पर समझें पूरा गणित

EPFO EPS 2026 Pension Calculator: कर्मचारी भविष्य निधि संगठन के सदस्यों के लिए श्रम एवं रोजगार मंत्रालय ने पिछले दिनों नई कर्मचारी पेंशन योजना (EPS 2026) को नोटिफाई कर दिया। इसके बाद से पेंशन कैलकुलेशन को लेकर कई तरह के सवाल उठ रहे हैं। करीब 6 करोड़ ईपीएफओ सदस्यों के मन में सबसे बड़ा सवाल यह है कि अलग-अलग सैलरी ब्रैकेट के हिसाब से रिटायरमेंट के बाद हर महीने कितनी गारंटीड पेंशन मिलेगी?

राहत की बात यह है कि नई EPS 2026 में भी मंथली पेंशन निकालने का पुराना फॉर्मूला और न्यूनतम 10 साल की सेवा का नियम पहले जैसा ही बरकरार रखा गया है। आइए बेहद आसान भाषा में समझते हैं कि अगर आपकी पेंशन योग्य सैलरी ₹10,000 या ₹20,000 है, तो 10 साल की नौकरी के बाद आपको हर महीने कितनी पेंशन मिलेगी।

पेंशन पाने का बेसिक नियम: 10 साल की सर्विस जरूरी

ईपीएफओ के नियमों के मुताबिक, हर महीने रेगुलर पेंशन पाने के लिए कर्मचारी को कम से कम 10 साल की पेंशन योग्य नौकरी पूरी करना अनिवार्य है। 58 साल की उम्र पूरी होने पर मासिक पेंशन मिलनी शुरू होती है। हालांकि, 50 साल की उम्र के बाद कुछ कटौती के साथ अर्ली पेंशन का विकल्प भी मिलता है।

10 साल से कम नौकरी पर क्या होगा?

अगर आपकी कुल सर्विस 10 साल से कम है, तो आपको मंथली पेंशन नहीं मिलेगी। ऐसे में आप या तो स्कीम सर्टिफिकेट लेकर अगली नौकरी में सर्विस जोड़ सकते हैं, या फिर ईपीएस का पूरा पैसा एकमुश्त निकाल सकते हैं।

कैसे होती है पेंशन की गणना?

EPFO एक तय फॉर्मूले के आधार पर आपकी मासिक पेंशन तय करता है:

मासिक पेंशन= पेंशन योग्य वेतन×पेंशन योग्य सेवा/70

पेंशन योग्य वेतन: इसका मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है।

अधिकतम सीमा (Wage Ceiling): सामान्य तौर पर ईपीएस के लिए अधिकतम पेंशन योग्य सैलरी की सीमा ₹15,000 तय है, लेकिन कई मामलों में यह वास्तविक सैलरी या तय मानक (जैसे- ₹10,000 या ₹20,000) के आधार पर कैलकुलेट की जाती है।

कैलकुलेशन 1: अगर आपकी पेंशन योग्य सैलरी ₹10,000 है

अगर आपकी औसत बेसिक सैलरी और डीए ₹10,000 है, तो नौकरी के वर्षों के हिसाब से आपकी पेंशन इस प्रकार बनेगी:

10 साल की नौकरी पर:

कैलकुलेशन: (10,000×10)÷70=₹1,428

मासिक पेंशन: आपको हर महीने करीब ₹1,428 की पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (10,000×20)÷70=₹2,857

मासिक पेंशन: यह बढ़कर करीब ₹2,857 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (10,000×35)÷70=₹5,000

मासिक पेंशन: आपको अधिकतम ₹5,000 प्रति माह की पेंशन मिल सकती है।

कैलकुलेशन 2: अगर आपकी पेंशन योग्य सैलरी ₹20,000 है

अगर आपकी वास्तविक सैलरी ₹20,000 है और आपका कंट्रीब्यूशन सीलिंग लिमिट से ऊपर वास्तविक वेतन पर है, तो कैलकुलेशन इस प्रकार होगी:

10 साल की नौकरी पर:

कैलकुलेशन: (20,000×10)÷70=₹2,857

मासिक पेंशन: आपको हर महीने करीब ₹2,857 की गारंटेड पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (20,000×20)÷70=₹5,714

मासिक पेंशन: यह राशि बढ़कर करीब ₹5,714 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (20,000×35)÷70=₹10,000

मासिक पेंशन: आपको लाइफटाइम ₹10,000 प्रति माह की ठीक-ठाक पेंशन मिल सकती है।

अगर आपकी सैलरी ₹10,000 या ₹20,000 है, तो 10 साल बाद हर महीने कितनी रकम मिलेगी?

न्यूनतम पेंशन का सुरक्षा कवच

ईपीएस के तहत वर्तमान में न्यूनतम पेंशन ₹1,000 प्रति माह तय की गई है। इसका मतलब यह है कि अगर किसी कर्मचारी की 10 साल की नौकरी के बाद ईपीएफओ के फॉर्मूले से पेंशन ₹1,000 से कम यानी मान लीजिए ₹80) बनती है, तो भी सरकार उसे बढ़ाकर न्यूनतम ₹1,000 प्रति माह देना सुनिश्चित करेगी।

हालांकि, देश भर के पेंशनभोगी लंबे समय से इस ₹1,000 की न्यूनतम सीमा को बढ़ाकर ₹5,000 से ₹7,500 करने की मांग कर रहे हैं, जिस पर सरकार की ओर से अभी कोई अंतिम फैसला नहीं आया है।

टैक्सपेयर्स और नौकरी बदलने वालों के लिए जरूरी सलाह

अगर आप करियर के दौरान अपनी नौकरी बदल रहे हैं, तो कभी भी पुराने ईपीएफ (EPF) और ईपीएस (EPS) के पैसे को एकमुश्त निकालने की गलती न करें। हमेशा अपने UAN के जरिए अपने पुराने पीएफ अकाउंट को नई कंपनी में ट्रांसफर कराएं। ऐसा करने से आपकी पेंशन योग्य सेवा लगातार जुड़ती रहती है और बिना किसी रुकावट के आपकी 10 साल की पात्रता आसानी से पूरी हो जाती है।

महंगे पेट्रोल-डीजल से मिलेगी राहत! हर महीने ₹1000 की सीधी बचत, जानें RBL, HDFC और Axis के फ्यूल कार्ड्स में कौन है सबसे बेस्ट?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।