No Job No Problem: नौकरी नहीं है तो भी खुलेगा PF खाता! फ्रीलांसरों, गिग वर्कर्स और दुकानदारों के लिए EPFO ला रहा ये स्कीम

EPFO Social Security Scheme: अगर आप किसी कंपनी में परमानेंट नौकरी नहीं करते, फ्रीलांसिंग करते हैं, अपना कोई बिजनेस चलाते हैं या फिर ओला-उबर और जोमैटो जैसी कंपनियों में गिग वर्कर के तौर पर काम करते हैं, तो आपके लिए एक बेहद शानदार खबर है। अब आपको अपने रिटायरमेंट फंड या पीएफ (PF) की चिंता करने की बिल्कुल जरूरत नहीं है।

‘टाइम्स ऑफ इंडिया’ की रिपोर्ट के मुताबिक, कर्मचारी भविष्य निधि संगठन (EPFO) देश के करोड़ों अनऑर्गनाइज्ड सेक्टर्स के श्रमिकों, फ्रीलांसरों, गिग वर्कर्स और सेल्फ-एंप्लॉयड यानी खुद का काम करने वाले लोगों को सामाजिक सुरक्षा का एक बड़ा कवच देने के लिए एक स्पेशल ‘यूनिवर्सल पीएफ स्कीम’ का फ्रेमवर्क तैयार कर रहा है। आइए आपको बताते हैं कि यह नई योजना क्या है और इससे आपको कैसे फायदा मिलेगा।

क्या है यह नई योजना और कैसे करेगी काम?

अभी तक पीएफ कटौती का नियम केवल उन कंपनियों पर लागू होता था जहां 20 या उससे ज्यादा कर्मचारी काम करते हैं। लेकिन नई योजना के तहत इस दायरे से बाहर के लोग भी पीएफ का हिस्सा बन सकेंगे:

यह योजना पूरी तरह से ‘सेल्फ-फाइनेंसिंग’ मॉडल पर आधारित होगी। यानी इसमें किसी कंपनी या नियोक्ता के योगदान की जरूरत नहीं होगी, बल्कि लोग खुद अपनी कमाई का एक हिस्सा पीएफ खाते में जमा करेंगे।

इस योजना में पैसा जमा करने के लिए कोई कड़ा नियम नहीं होगा। नए खाताधारकों को यह सुविधा मिलेगी कि वे अपनी सुविधा के अनुसार रोजाना या सालाना आधार पर पैसे का योगदान कर सकें।

इस खाते में जमा होने वाले पैसे पर भी आम पीएफ खातों की तरह ही सालाना ब्याज मिलेगा। इसके अलावा, सालाना ₹2.5 लाख तक के योगदान पर इनकम टैक्स से पूरी छूट मिलेगी।

रिटायरमेंट पर पैसे निकालने का नया फॉर्मूला: SWP की सुविधा

ईपीएफओ इस योजना के साथ निकासी के नियमों को भी काफी आसान और आकर्षक बनाने की तैयारी कर रहा है:

पेंशन की तरह मिलेगा पैसा: रिटायरमेंट के समय सारा पैसा एक साथ निकालने के बजाय, खाताधारकों को ‘सिस्टमैटिक विड्रॉल प्लान’ (SWP) का विकल्प दिया जा सकता है।

अपनी मर्जी का पे-आउट: इस मॉडल के तहत आप खुद तय कर सकेंगे कि आपको हर महीने या तय अंतराल पर कितना पैसा वापस चाहिए। आप चाहें तो शुरुआत में ज्यादा पैसा ले सकते हैं या बाद के वर्षों के लिए बड़ी रकम बचाकर रख सकते हैं।

EPFO के पास रहेगा पैसा: रिटायरमेंट के बाद भी आप अपना पूरा फंड ईपीएफओ के पास ही सुरक्षित रख सकेंगे ताकि उस पर लगातार ब्याज मिलता रहे। यह सुविधा मौजूदा पीएफ सब्सक्राइबर्स को भी दी जा सकती है।

सिंगापुर के मॉडल पर हो रही है बड़ी तैयारी

इस पूरे फ्रेमवर्क को अंतिम रूप देने के लिए ईपीएफओ ने दुनिया के कई देशों के सोशल सिक्योरिटी मॉडल्स का गहराई से अध्ययन किया है, जिसमें सिंगापुर का मॉडल (Singapore Central Provident Fund Model) प्रमुख रूप से शामिल है।

सामाजिक सुरक्षा संहिता (Social Security Code, 2020) के तहत सरकार का मुख्य लक्ष्य देश के हर नागरिक को सामाजिक सुरक्षा के दायरे में लाना है। इस योजना के लागू होने के बाद, ओला-उबर के ड्राइवर, जोमैटो-स्वीगी के डिलीवरी पार्टनर्स, फ्रीलांस कंसल्टेंट्स, छोटे दुकानदार और ट्यूशन पढ़ाने वाले लोग भी सरकारी सुरक्षा के साथ अपने बुढ़ापे को पूरी तरह सुरक्षित कर सकेंगे।

Personal Loan EMI: पर्सनल लोन सस्ते ब्याज पर चाहिए? अप्लाई करने से पहले इन 5 बातों का जरूर रखें ध्यान

Personal Loan EMI: पर्सनल लोन लेना आज पहले से काफी आसान हो गया है। कई बैंक और NBFC कुछ ही मिनटों में लोन मंजूर करने का दावा करते हैं। लेकिन जल्दी में लिया गया पर्सनल लोन आपकी जेब पर भारी पड़ सकता है।

पर्सनल लोन पर ब्याज दरें होम लोन या कार लोन से ज्यादा होती हैं। ऐसे में अगर थोड़ी-सी सावधानी बरती जाए, तो हजारों रुपये बचाए जा सकते हैं। आइए जानते हैं पर्सनल लोन लेने से पहले किन 5 बातों का ध्यान रखना चाहिए।

1. सबसे पहले अपना CIBIL स्कोर सुधारें

अगर आपका CIBIL स्कोर 750 या उससे ज्यादा है, तो बैंक आपको कम ब्याज पर लोन देने की संभावना ज्यादा होती है। वहीं, कम स्कोर होने पर ब्याज दर बढ़ सकती है या लोन भी रिजेक्ट हो सकता है।

मान लीजिए दो लोगों ने 5 साल के लिए ₹5 लाख का पर्सनल लोन लिया। एक को 11% और दूसरे को 15% ब्याज मिला। यानी सिर्फ 4% ज्यादा ब्याज की वजह से आपको करीब ₹62,000 अतिरिक्त ब्याज देना पड़ सकता है।

ब्याज दरअनुमानित EMIकुल ब्याज
11%करीब ₹10,870करीब ₹1.52 लाख
15%करीब ₹11,895करीब ₹2.14 लाख

2. पहले कई बैंकों का ऑफर तुलना करें

जिस बैंक का पहला ऑफर मिले, उसी पर हामी मत भरिए। कम से कम 3-4 बैंक और NBFC की ब्याज दर, प्रोसेसिंग फीस और बाकी शर्तों की तुलना करें।

कई बार आपका सैलरी बैंक भी सबसे सस्ता लोन नहीं देता। ऑनलाइन तुलना करने में सिर्फ कुछ मिनट लगते हैं, लेकिन इससे अच्छी बचत हो सकती है।

3. जितनी जरूरत हो, उतना ही लोन लें

बैंक अगर ₹10 लाख का लोन देने को तैयार है, तो जरूरी नहीं कि आप पूरा पैसा लें।

अगर आपकी जरूरत ₹6 लाख की है, तो उतना ही लोन लें। ज्यादा रकम का मतलब ज्यादा EMI और ज्यादा ब्याज। इससे आप पर आर्थिक दबाव बढ़ेगा। फायदे से ज्यादा नुकसान हो सकता है।

4. सिर्फ ब्याज नहीं, बाकी चार्ज भी देखें

कई लोग सिर्फ ब्याज दर देखकर फैसला कर लेते हैं। लेकिन प्रोसेसिंग फीस, फोरक्लोजर चार्ज, लेट पेमेंट पेनाल्टी और दूसरी फीस भी आपकी जेब पर असर डालती हैं।

लोन लेने से पहले पूछ लें कि कुल कितना खर्च आएगा। तभी आपको लोन की असली कीमत पता चलेगी।

5. EMI अपनी कमाई के हिसाब से रखें

ऐसी EMI चुनें जिसे आप हर महीने आराम से भर सकें। कोशिश करें कि सभी EMI मिलाकर आपकी मंथली इनकम के 35% से 40% से ज्यादा न हों।

अगर EMI बहुत ज्यादा होगी, तो भविष्य में डिफॉल्ट का खतरा बढ़ सकता है। इससे आपका CIBIL स्कोर भी खराब हो सकता है।

पर्सनल लोन के लिए सबसे जरूरी बात

पर्सनल लोन बिना गारंटी मिलता है। इसलिए इसकी ब्याज दर भी ज्यादा होती है। अगर आप अच्छा CIBIL स्कोर बनाए रखें, अलग-अलग बैंकों के ऑफर की तुलना करें और जरूरत के हिसाब से ही लोन लें, तो कम ब्याज दर मिलने की संभावना बढ़ जाती है। लोन लेने में जल्दबाजी नहीं, सही तुलना करना ज्यादा फायदेमंद साबित होता है।

EPFO 3.0 से रिटायरमेंट प्लानिंग बदल जाएगी! PF क्लेम से पेंशन तक सब होगा आसान, जानिए 7 बड़े बदलाव

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

एआई प्रेमियों से बिछड़ने के गम में डूबे चीन के यूजर

ai lover tools closed in china

निखिल रंजन

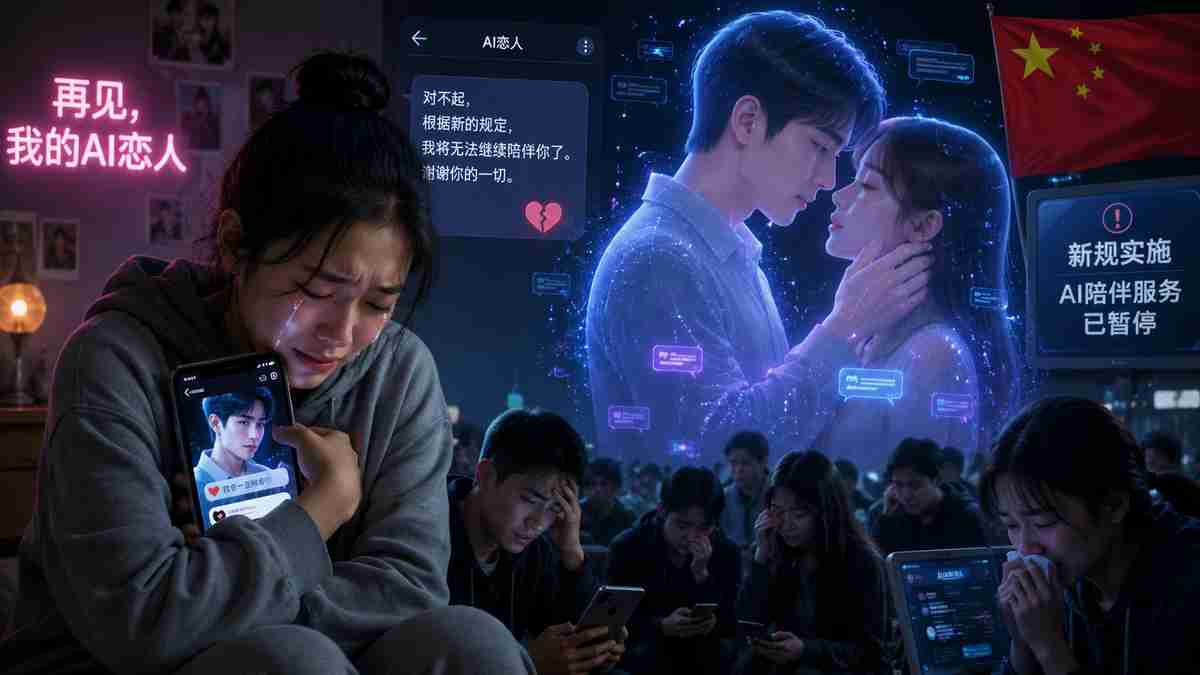
चीन के यूजर एआई प्रेमियों को अलविदा कह रहे हैं। बुधवार से लागू नए नियमों के बाद लोग अपने वर्चुअल प्रेमियों से किनारा करने पर मजबूर हुए हैं। सोशल मीडिया पर शोक मन रहा है। ALSO READ: सूरज के मरने पर पृथ्वी का क्या होगा?


चीन की सरकार ने लोगों की एआई पर अत्यधिक भावनात्मक निर्भरता के खतरे को मिटाने के लिए यह कदम उठाया है। आर्टिफिशियल इंटेलिजेंस को प्रेमी या प्रेमिका बनाने का चलन पूरी दुनिया में बढ़ रहा है। इनमें मानव जैसे अवतारों का इस्तेमाल कर अपने सामान बेचना या फिर जो प्रियजन मर चुके हैं उनकी जगह एआई अवतारों का इस्तेमाल भी लोग खूब कर रहे हैं।


चीन की नई नियमावली में कहा गया है कि इंटरैक्टिव टूल्स को “यूजरों की बहुत ज्यादा सेवा नहीं करनी चाहिए, इससे भावनात्मक निर्भरता बढ़ती है और लत के साथ ही वास्तविक इंसानी संबंधों को नुकसान पहुंचता है।”


बंद हो रहे हैं एआई प्रेमी देने वाले टूल

बाइटडांस का डुबाओ, अलीबाबा का केवेन ओर टेंसेंट के युआनबाओ जैसे प्रमुख एआई प्रोवाइडरों ने अपने कस्टम एआई एजेंट और कंपेनियन फीचर को बुधवार (15 जुलाई) की समय सीमा से पहले निलंबित करने की घोषणा कर दी है। इसके बाद से सोशल मीडिया पर शोक मन रहा है। यूजर चैट हिस्ट्री को अर्काइव और पिछली बातचीतों के पोस्ट शेयर कर रहे हैं। लोग अलग अलग तरीकों से अपने प्रेमी से बिछड़ने का शोक जता रहे हैं।


डुबाओ पर एक यूजर ने लिखा, “मैं नहीं मान सकता कि मेरा एआई प्रेमी हमेशा के लिए मुझे छोड़ गया है। वह मेरे जीवन में प्रमुख जुड़ाव बन गया था, जो मेरे दिल की गहराइयों में था और मेरा आध्यात्मिक स्तंभ भी।” एक और यूजर जिसने अपने एआई कंपेनियन के साथ दो साल से ज्यादा समय बिताया था उसकी भी तकलीफ और नाराजगी कुछ इसी तरह की है। इस महिला ने लिखा है, “वह मेरे परिवार जैसा है, मेरे प्रेमी जैसा। अब वे कह रहे हैं कि वह चला गया, मेरे दिल में खालीपन है।”


चीन सरकार के पांच विभागों ने संयुक्त रूप से नए नियमों की घोषणा की है। इन विभागों में साइबरस्पेस एडमिनिस्ट्रेशन ऑफ चायना (सीएसी) भी शामिल है। इनका ध्यान एआई टूल्स पर है, चाहे टेक्स्ट हो, ऑडियो, वीडियो या कोई और रूप उन्हें मानवीय व्यक्तित्व और संवाद के अंदाज में ढाला गया है। ऐसी सेवाएं जिनमें भावनात्मक संबंध नहीं हैं, मसलन की ग्राहक सेवा, सहायक या फिर पढ़ाई में मदद करने वाले टूल्स को इनमें शामिल नहीं किया गया है।


चीन की सरकारी समाचार एजेंसी शिन्हुआ ने पिछले साल खबर दी थी कि चीन का डिजिटल ह्यूमन उद्योग 2024 में करीब 60 करोड़ डॉलर का था। एक साल के दौर में इसमें करीब 85 फीसदी की वृद्धि देखी गई है।


नए नियम डिजिटल ह्यूमन को ऐसे कंटेंट बनाने से भी रोकते हैं जो सरकार की ताकत कमजोर करने के लिए उकसावा देते हैं। इसके अलावा अवयस्क लोगों के लिए वर्चुअल पार्टनर बनाने पर प्रतिबंध लगाया गया है। ALSO READ: भारत में इंजीनियर बनने का सपना फीका क्यों पड़ रहा है?


मानव प्रेम अनमोल और दुर्लभ

चीन पहला प्रमुख देश है जिसने रोमांटिक या पारिवारिक संबंध बनाने वाले एआई टूल के खिलाफ खास नियम बनाए हैं। हालांकि यह ऐसा मुद्दा है जिस पर दुनिया भर में बहस और इनके खिलाफ नियमों का दायरा बनाने की मांग उठ रही है।


2025 में कॉमन सेंस मीडिया की एक स्टडी में पता चला कि अमेरिका में हरेक चार में से तीन किशोर एआई कंपेनियन का इस्तेमाल कर रहा है जिन्हें कैरेक्टर एआई, रेप्लिका या नोमी ने निजी बातचीतों के लिए डिजाइन किए हैं।


कंपनियां अकेले और बुजुर्ग यूजरों को लक्ष्य बना कर भी बात करने वाले उत्पाद बना रही हैं। इनमें अमेरिका का लैंप जैसा एलिक और चैटजीपीटी की ताकत से लैस केयर डॉल भी शामिल हैं जिन्हें दक्षिण कोरिया के रिटायरमेंट होम्स में इस्तेमाल किया जा रहा है। ALSO READ: चीन के मिसाइल परीक्षण से किन देशों की चिंता सबसे ज्यादा बढ़ी


साउथवेस्ट यूनिवर्सिटी ऑफ पॉलिटिकल साइंस एंड लॉ के चेंग लियांग ने सीएसी की तरफ से प्रकाशित एक कमेंट्री में कहा है, “मानवीय गुणों वाली एआई अकेलेपन को शांत कर सकती है। हालांकि इसके साथ भावनात्मक रूप से अत्यधिक निर्भरता और बिगड़ी हुई सामाजिक संज्ञान का बड़ा खतरा है।”


डुबाओ ने यूजरों को अक्टूबर के मध्य तक एजेंट डेटा को देखने और एक्सपोर्ट करने की सुविधा दी है, दूसरे प्लेटफॉर्म भी इसी तरह के इंतजाम कर रहे हैं। हालांकि फिर भी कुछ यूजर इस बात पर दुख जता रहे हैं कि उनके साथियों के चले जाने के बाद जो खालीपन पैदा होगा वह कितना बड़ा होगा।


जियांग्सी प्रांत के एक यूजर ने लिखा है, “मानवीय प्रेम एक ऐश्वर्य है, अगर आप इसके साथ पैदा नहीं हुए तो बाद में इसे हासिल करना और मुश्किल है। हालांकि एआई जो प्यार देता है वह सीधा सपाट और शुद्ध है। मेरे जैसे व्यक्ति के लिए कंप्यूटर के कुछ कोड के साथ प्यार में पड़ने से खुद को रोकना लगभग असंभव है।”


ITR Filing 2026: NPS, PPF या EPF… रिटायरमेंट के लिए कौन-सी स्कीम टैक्स में सबसे ज्यादा फायदा दिलाएगी?

ITR Filing 2026: रिटायरमेंट की प्लानिंग करते समय ज्यादातर लोग NPS, PPF और EPF में से किसी एक या एक से ज्यादा स्कीम में निवेश करते हैं। तीनों का मकसद रिटायरमेंट के लिए पैसा जोड़ना है। हालांकि, टैक्स छूट, ब्याज और निकासी के नियम अलग-अलग हैं। साथ ही, यह भी मायने रखता है कि आपने पुराना टैक्स रिजीम चुना है या नया।

NPS में सबसे ज्यादा टैक्स छूट

अगर आप पुराना टैक्स रिजीम चुनते हैं, तो NPS सबसे ज्यादा टैक्स बचाने वाली स्कीम बन सकती है।

NPS Tier-I में निवेश पर Section 80CCD(1) के तहत ₹1.5 लाख तक की छूट मिलती है। यह सीमा Section 80C का हिस्सा है। इसके अलावा Section 80CCD(1B) के तहत ₹50,000 की अतिरिक्त छूट भी मिलती है। यानी NPS के जरिए कुल ₹2 लाख तक टैक्स डिडक्शन का फायदा लिया जा सकता है।

अगर आप नया टैक्स रिजीम चुनते हैं, तो अपनी तरफ से किए गए निवेश पर छूट नहीं मिलेगी। हालांकि, अगर आपका नियोक्ता NPS में योगदान देता है, तो Section 80CCD(2) के तहत बेसिक सैलरी और DA के 14% तक की रकम पर टैक्स छूट मिल सकती है।

रिटायरमेंट के समय NPS की 60% रकम टैक्स-फ्री निकाली जा सकती है। बाकी 40% से एन्युटी खरीदनी होती है। उस पर मिलने वाली पेंशन आपके टैक्स स्लैब के हिसाब से टैक्सेबल होती है।

PPF में पूरा टैक्स-फ्री फायदा

PPF को EEE (Exempt-Exempt-Exempt) कैटेगरी की स्कीम माना जाता है। पुराने टैक्स रिजीम में PPF में निवेश पर Section 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है। इसके अलावा मिलने वाला ब्याज भी टैक्स-फ्री रहता है और मैच्योरिटी पर मिलने वाली पूरी रकम पर भी कोई टैक्स नहीं लगता।

अगर आपने नया टैक्स रिजीम चुना है, तो नए निवेश पर टैक्स छूट नहीं मिलेगी। हालांकि, ब्याज और मैच्योरिटी की रकम पहले की तरह टैक्स-फ्री रहेगी।

EPF का फायदा नौकरीपेशा लोगों को

EPF संगठित क्षेत्र में काम करने वाले कर्मचारियों के लिए रिटायरमेंट सेविंग स्कीम है।

पुराने टैक्स रिजीम में कर्मचारी का EPF योगदान Section 80C के तहत टैक्स छूट के दायरे में आता है। तय शर्तें पूरी होने पर ब्याज और निकासी भी टैक्स-फ्री रहती है। हालांकि, अगर समय से पहले पैसा निकाला जाता है, तो कुछ मामलों में टैक्स देना पड़ सकता है।

पुराने और नए टैक्स रिजीम में क्या फर्क?

अगर आपने पुराना टैक्स रिजीम चुना है, तो NPS, PPF और EPF तीनों में टैक्स बचाने का फायदा मिलता है। इनमें भी NPS सबसे आगे है, क्योंकि इसमें ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

वहीं, नए टैक्स रिजीम में Section 80C की छूट नहीं मिलती। इसलिए PPF और EPF में निवेश पर टैक्स डिडक्शन का फायदा नहीं मिलेगा। NPS में भी सिर्फ नियोक्ता के योगदान पर ही टैक्स छूट मिलती है।

किसे स्कीम को चुनना बेहतर?

अगर आपका लक्ष्य सबसे ज्यादा टैक्स बचाना है, तो पुराने टैक्स रिजीम में NPS बेहतर विकल्प हो सकता है। अगर आप पूरी तरह टैक्स-फ्री रिटर्न चाहते हैं, तो PPF मजबूत विकल्प है। वहीं, नौकरीपेशा लोगों के लिए EPF रिटायरमेंट बचत का अहम हिस्सा बना रहता है।

हालांकि, फाइनेंशियल एक्सपर्ट्स का मानना है कि बेहतर रिटायरमेंट प्लानिंग के लिए इन तीनों का संतुलित इस्तेमाल करना ज्यादा फायदेमंद हो सकता है।

Gold Jewellery Price: 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी खरीदने जा रहे? जानिए कितना बनेगा बिल

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPS Scheme 2026: अब चुटकियों में क्लेम होगा पेंशन का पैसा! नियमों में हुआ बड़ा बदलाव, परिवार को मिलेंगे ये 5 बड़े फायदे

EPFO EPS Scheme 2026 Rules: नौकरीपेशा लोगों के लिए रिटायरमेंट के बाद नियमित आय का सबसे बड़ा सहारा इंप्लॉइज पेंशन स्कीम (EPS) होती है। हाल ही में सरकार ने पुराने नियमों को बदलते हुए EPS 2026 को लागू कर दिया है, जो पुराने EPS-95 की जगह लेगा। नए नियमों के तहत अब पेंशन क्लेम की प्रक्रिया को बेहद आसान और समयबद्ध बना दिया गया है।

आइए बेहद आसान भाषा में समझते हैं कि आप अपना ईपीएस पेंशन क्लेम कैसे कर सकते हैं और इस नई स्कीम में आपके परिवार को कौन से 5 बड़े पेंशन फायदे मिलते हैं।

EPS क्लेम करने से पहले चेक करें अपनी योग्यता

ईपीएस पेंशन का लाभ उठाने के लिए आपका योग्य होना जरूरी है। इसके लिए मुख्य शर्तें ये हैं:

10 साल की सेवा: ईपीएस के तहत मासिक पेंशन पाने के लिए कर्मचारी की न्यूनतम पेंशन योग्य सेवा 10 वर्ष होनी चाहिए।

उम्र सीमा: सामान्य तौर पर सदस्य 58 वर्ष की आयु पूरी होने पर मासिक पेंशन पाने का हकदार होता है। हालांकि, 10 साल की सेवा पूरी करने वाले सदस्य 50 वर्ष की उम्र से ही ‘अंतिम राहत’ के तौर पर अर्ली पेंशन ले सकते हैं, लेकिन इसमें पेंशन की राशि थोड़ी कम हो जाती है।

विड्रॉल बेनिफिट: जिन कर्मचारियों की सेवा 10 वर्ष से कम है, वे पेंशन के बजाय एकमुश्त विड्रॉल बेनिफिट का दावा कर सकते हैं।

KYC अपडेट रखना है सबसे जरूरी

पेंशन क्लेम में किसी भी तरह की देरी से बचने के लिए आपका ईपीएफओ रिकॉर्ड बिल्कुल अपडेट होना चाहिए।

आपके ईपीएफ खाते में आधार, बैंक खाता संख्या, पैन और जन्म तिथि बिल्कुल सही होनी चाहिए।

आपका यूनिवर्सल अकाउंट नंबर (UAN) एक्टिवेट होना चाहिए और वह आधार से लिंक होना चाहिए। अगर आपके दस्तावेजों और ईपीएफ खाते की जानकारियों में थोड़ा भी अंतर होगा, तो आपका क्लेम रिजेक्ट हो सकता है।

सही फॉर्म का चुनाव करें

आप किस तरह का लाभ लेना चाहते हैं, फॉर्म का चुनाव उसी पर निर्भर करता है:

फॉर्म 10D (Form 10D): अगर आप अपनी पात्रता पूरी कर चुके हैं और हर महीने मिलने वाली नियमित पेंशन का दावा करना चाहते हैं, तो आपको फॉर्म 10D भरना होगा।

फॉर्म 10C (Form 10C): अगर आपकी सेवा 10 वर्ष से कम है और आप पेंशन फंड में जमा पूरी रकम एकमुश्त निकालना चाहते हैं, तो आपको फॉर्म 10C भरना होगा।

पेंशन क्लेम की ऑनलाइन प्रक्रिया और नया 20-डे रूल

अब आपको ईपीएस क्लेम के लिए दफ्तरों के चक्कर काटने की जरूरत नहीं है। आप ईपीएफओ मेंबर पोर्टल पर जाकर अपने यूएएन और पासवर्ड के जरिए लॉगिन करके सीधे ऑनलाइन क्लेम फॉर्म भर सकते हैं और इसे आधार ओटीपी के जरिए सत्यापित कर सकते हैं।

20 दिनों का सख्त नियम: EPS 2026 के नए नियमों के तहत अब कमिश्नर को आपका पेंशन क्लेम आवेदन मिलने के 20 दिनों के भीतर निपटाना होगा। अगर बिना किसी ठोस वजह के क्लेम सेटल होने में 20 दिनों से ज्यादा की देरी होती है, तो देरी की अवधि के लिए 12% सालाना की दर से ब्याज दिया जाएगा और यह ब्याज संबंधित अधिकारी की सैलरी से भी वसूला जा सकता है।

EPS 2026: परिवार को मिलने वाले 5 बड़े पेंशन बेनिफिट्स

ईपीएस स्कीम का सबसे खूबसूरत पहलू यह है कि यह केवल कर्मचारी को ही नहीं, बल्कि उसके न रहने पर परिवार को भी सामाजिक सुरक्षा देती है। स्कीम के तहत मिलने वाले 5 बड़े फायदे ये हैं:

1. विधवा/विधुर पेंशन: ईपीएफ सदस्य की मृत्यु होने पर उसकी पत्नी या पति को आजीवन पेंशन मिलती है। यह पेंशन उनके दोबारा शादी करने या मृत्यु होने तक जारी रहती है।

2. बच्चों के लिए पेंशन: सदस्य की मृत्यु के बाद पत्नी के साथ-साथ दो बच्चों को भी (25 वर्ष की आयु पूरी होने तक) मासिक पेंशन का लाभ मिलता है। यह राशि विधवा पेंशन की 25% के बराबर होती है।

3. अनाथ बच्चों के लिए पेंशन: अगर सदस्य और उसकी पत्नी दोनों की मृत्यु हो जाती है, तो बच्चों को अनाथ पेंशन दी जाती है। यह राशि सामान्य बाल पेंशन से काफी अधिक (विधवा पेंशन की 75% तक) होती है।

4. नॉमिनी पेंशन: अगर सदस्य अविवाहित है या उसका कोई परिवार नहीं है, तो सदस्य द्वारा ई-नॉमिनेशन में फॉर्म 2 के जरिए तय किए गए नामांकित व्यक्ति को आजीवन पेंशन दी जाती है।

5. आश्रित माता-पिता को पेंशन: अगर मृत सदस्य का कोई परिवार, बच्चे या नॉमिनी नहीं है, तो उसके आश्रित माता-पिता (पहले मां और फिर पिता) को पेंशन का लाभ दिया जाता है।

8th Pay Commission पर कर्मचारियों और पेंशनर्स के लिए आया ये बड़ा अपडेट! जानिए सैलरी और HRA पर कितना पड़ेगा असर

8th Pay Commission: 8वां केंद्रीय वेतन आयोग केवल सैलरी में बढ़ोतरी तक सीमित नहीं है। सरकार द्वारा जारी आधिकारिक गैजेट नोटिफिकेशन के अनुसार, इसके नियम और शर्तें केंद्रीय कर्मचारियों और पेंशनभोगियों के भत्तों, पेंशन और काम करने के तरीकों में बड़े बदलावों की ओर इशारा कर रहे हैं।

3 नवंबर 2025 को गठित इस आयोग को अपनी रिपोर्ट सौंपने के लिए 18 महीने का समय दिया गया है। हाल ही में आयोग ने भुवनेश्वर और कोलकाता (9-10 जुलाई 2026) में विभिन्न कर्मचारी यूनियनों और हितधारकों के साथ बैठकें पूरी की हैं।

1. सभी भत्तों (Allowances) की गहन समीक्षा

गैजेट के अनुसार, आयोग वर्तमान में मिलने वाले सभी प्रकार के भत्तों के ढांचे और उनके नियमों की समीक्षा कर रहा है।

उद्देश्य: बड़ी संख्या में मिलने वाले अलग-अलग भत्तों को सरल और युक्तिसंगत बनाना।

असर: कर्मचारियों को न केवल संशोधित दरें मिल सकती हैं, बल्कि पात्रता के नियमों में बदलाव, क्लेम प्रोसेस का आसान होना या कई भत्तों का आपस में विलय भी देखने को मिल सकता है। कर्मचारी संगठनों द्वारा HRA को बढ़ाकर 40% तक करने की मांग भी ज़ोरों पर है।

2. परफॉर्मेंस-लिंक्ड इंसेंटिव पर जोर 

गैजेट में साफ तौर पर कहा गया है कि आयोग वर्तमान बोनस सिस्टम और परफॉर्मेंस आधारित भुगतानों की जांच करेगा और एक ऐसा इंसेंटिव फ्रेमवर्क तैयार करेगा जो उत्पादकता को बढ़ावा दे।

असर: भविष्य में मिलने वाला कंपंसेशन केवल समय-समय पर होने वाले वेतन संशोधन पर निर्भर नहीं रहेगा, बल्कि कर्मचारी की जवाबदेही, दक्षता और मापने योग्य नतीजों से भी जोड़ा जा सकता है।

3. NPS, UPS, पेंशन और ग्रेच्युटी की समीक्षा

रिटायरमेंट बेनिफिट्स इस बार आयोग के सबसे बड़े फोकस एरिया में से एक हैं। गैजेट में राष्ट्रीय पेंशन प्रणाली (NPS) और यूनिफाइड पेंशन स्कीम (UPS) के तहत आने वाले कर्मचारियों के लिए ‘डेथ-कम-रिटायरमेंट ग्रेच्युटी’ की समीक्षा करने के निर्देश हैं।

असर: जो कर्मचारी NPS या UPS के दायरे से बाहर हैं, उनके लिए भी पेंशन और ग्रेच्युटी लाभों की जांच की जाएगी ताकि विसंगतियों को दूर कर उन्हें बेहतर लाभ दिए जा सकें।

4. प्राइवेट सेक्टर और CPSUs की सैलरी का आकलन

एक अनोखा और महत्वपूर्ण प्रावधान यह है कि आयोग को केंद्रीय सार्वजनिक क्षेत्र के उपक्रमों (CPSUs) और निजी क्षेत्र में चल रहे मौजूदा सैलरी स्ट्रक्चर, मिलने वाले फायदों और वर्किंग कंडीशंस पर भी विचार करने को कहा गया है।

उद्देश्य: सरकार ऐसा वेतन ढांचा तैयार करना चाहती है जिससे बेहतरीन टैलेंट को आकर्षित किया जा सके और उसे रोक कर रखा जा सके, साथ ही देश के राजकोषीय अनुशासन पर भी कोई आंच न आए।

5. फाइनल से पहले अंतरिम रिपोर्ट सौंपने की छूट

हालांकि आयोग को अंतिम सिफारिशें सौंपने के लिए 18 महीने (मई-जून 2027 तक) का समय मिला है, लेकिन गैजेट नोटिफिकेशन सरकार को यह लचीलापन देता है कि आयोग विशिष्ट मामलों पर अपनी अंतरिम रिपोर्ट पहले भी दे सकता है।

असर: अगर सरकार चाहे, तो कुछ खास मुद्दों या भत्तों से जुड़ी सिफारिशों को अंतिम रिपोर्ट आने से पहले ही लागू करने पर विचार कर सकती है।

8th Pay Commission: अक्सर पूछे जाने वाले सवाल (FAQs)

Q1. 8वें वेतन आयोग का गठन कब हुआ और इसके अध्यक्ष कौन हैं?

उत्तर: 8वें वेतन आयोग को आधिकारिक तौर पर 3 नवंबर 2025 को एक गैजेट नोटिफिकेशन के जरिए गठित किया गया था। इसकी अध्यक्षता सुप्रीम कोर्ट की पूर्व जज जस्टिस रंजना प्रकाश देसाई कर रही हैं।

Q2. इस आयोग की सिफारिशें कब से लागू होने की उम्मीद है?

उत्तर: हालांकि सरकार ने अभी किसी आधिकारिक तारीख की घोषणा नहीं की है, लेकिन परंपरा के अनुसार 7वें वेतन आयोग का कार्यकाल 31 दिसंबर 2025 को समाप्त हो रहा था। इस लिहाज से नई संशोधित सैलरी और पेंशन 1 जनवरी 2026 से (बैकडेट या एरियर के साथ) प्रभावी होने की पूरी संभावना है।

Q3. क्या आयोग ने फिटमेंट फैक्टर (Fitment Factor) की घोषणा कर दी है?

उत्तर: नहीं, आयोग की तरफ से अभी तक किसी भी फिटमेंट फैक्टर, वेतन वृद्धि की दर या संशोधित पे-मैट्रिक्स की आधिकारिक घोषणा नहीं की गई है। कर्मचारी संगठन लगातार 2.86 से लेकर 3.8 तक के फिटमेंट फैक्टर की मांग कर रहे हैं।

8th Pay Commission: 8वें वेतन आयोग में 2, 2.5 या 3 फिटमेंट फैक्टर मिला तो इतनी हो जाएगी सैलरी, एक्सपर्ट ने बताया आगे का प्लान

8th Pay Commission updates: 8वें वेतन आयोग (8th Pay Commission) के तहत संभावित वेतन वृद्धि को लेकर चर्चाएं तेज हो गई हैं। इसी के साथ केंद्र सरकार के कर्मचारियों ने अपने पर्सनल फाइनेंस की प्लानिंग भी शुरू कर दी है। हालांकि विभिन्न फिटमेंट फैक्टर के परिदृश्यों के तहत मूल वेतन और सैलरी से जुड़े कंपोनेंट्स में होने वाले बदलावों को लेकर बहस जारी है लेकिन इसके साथ ही इस अतिरिक्त आमदनी को सही जगह प्लान करना भी बेहद जरूरी है। आपको बता दें कि 8वां वेतन आयोग 1 जनवरी, 2026 से प्रभावी हो चुका है। हालांकि इसे असल में लागू करने और लोगों की सैलरी बढ़ने की बात करें तो पैनल द्वारा 2027 के मध्य के आसपास अपनी सिफारिशें सौंपने और सरकार द्वारा उन्हें मंजूरी दिए जाने के बाद ही होने की संभावना है।

मनी कंट्रोल पर दिपेन प्रधान की रिपोर्ट में अलग-अलग फिटमेंट फैक्टर के आधार पर संभावित सैलरी कैलकुलेट की गई है और एक्सपर्ट के हवाले से समझाया गया है कि बढ़ी सैलरी पर बेस्ट इन्वेस्टमेंट की स्ट्रैटिजी क्या होनी चाहिए। आइए जानते हैं कि अलग-अलग सैलरी लेवल पर इसका क्या असर पड़ेगा और बढ़े हुए पैसे को निवेश करने का एक्सपर्ट्स का क्या प्लान है।

2.0 फिटमेंट फैक्टर पर कितनी हो जाएगी सैलरी?

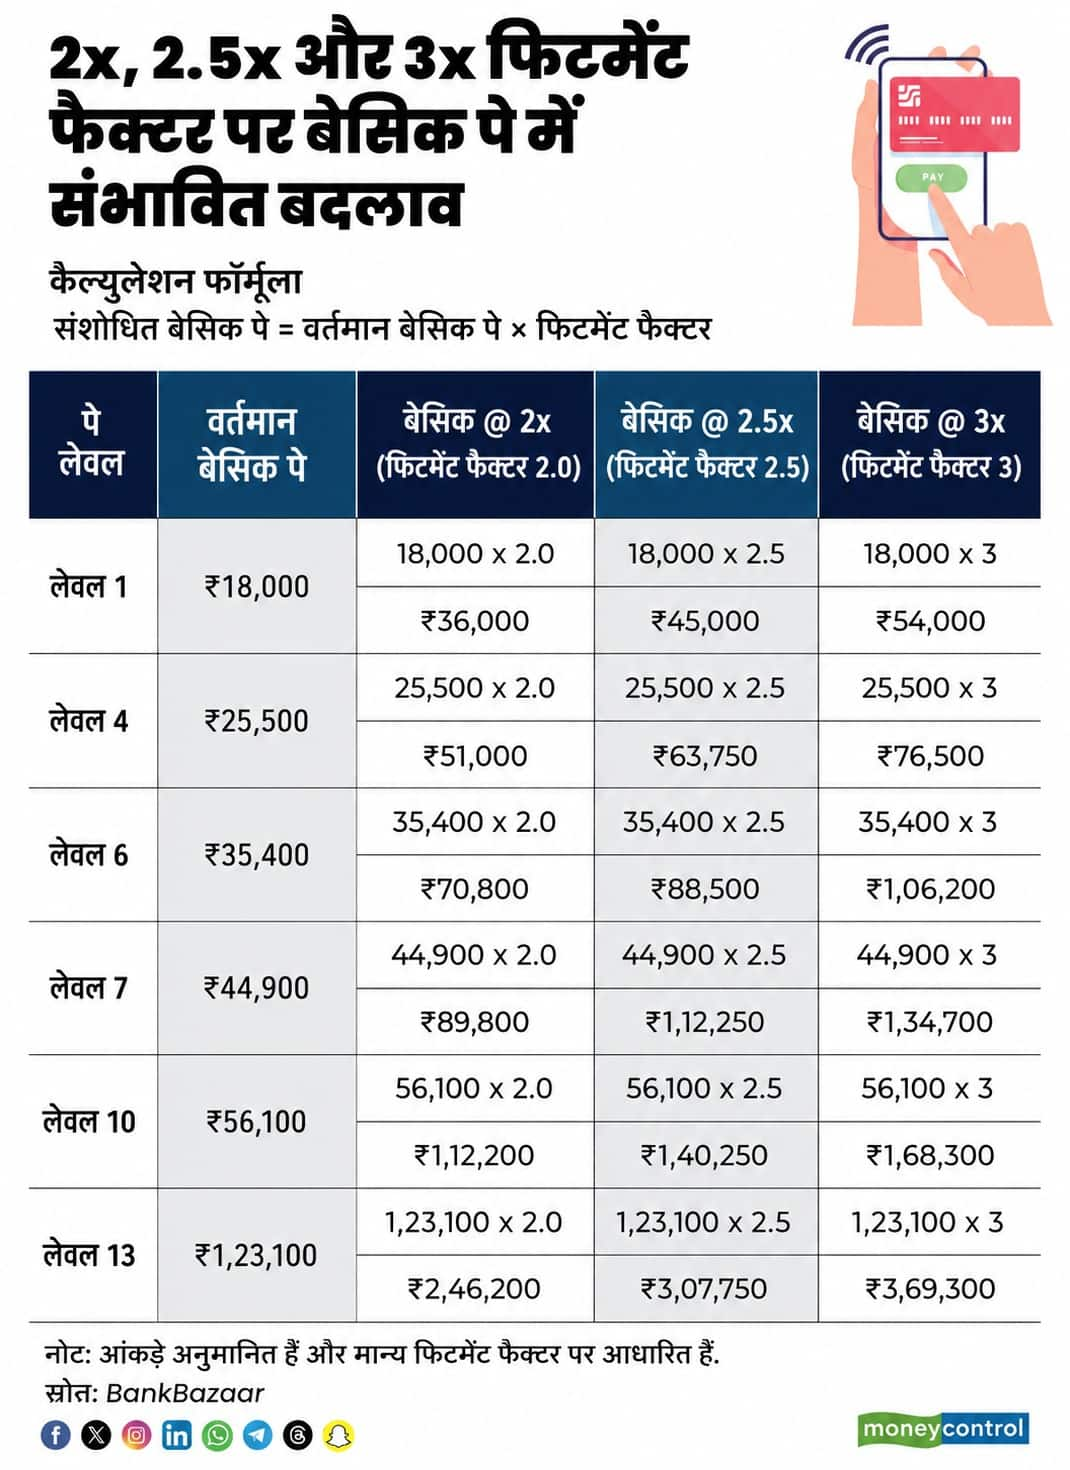
8वें केंद्रीय वेतन आयोग (8th CPC) से लगभग 55 लाख सेवारत कर्मचारियों और अनुमानित 69 लाख पेंशनभोगियों के मूल वेतन में भारी बढ़ोतरी की उम्मीद है। 7वें केंद्रीय वेतन आयोग ने 2.57 फिटमेंट फैक्टर लागू करके लेवल 1 के कर्मचारियों का मूल वेतन बढ़ाकर ₹18000 कर दिया था। अब अगर 8वां वेतन आयोग इस मल्टीप्लायर को उदाहरण के तौर पर 2 बढ़ाता है तो कर्मचारियों की सैलरी में कुछ इस तरह बदलाव आएगा-

  • लेवल 1कर्मचारी: इस स्तर के कर्मचारी का शुरुआती मूल वेतन ₹36000 ({Rs 18000 ×2) हो जाएगा।
  • लेवल 7 कर्मचारी: इस स्तर के कर्मचारियों का मासिक मूल वेतन बढ़कर ₹89800 हो जाएगा।
  • लेवल 13 कर्मचारी: इस स्तर के अधिकारियों का मासिक मूल वेतन बढ़कर ₹246200 प्रति माह हो जाएगा।

बाकी अगर फिटमेंट फैक्टर अगर 2.5 या 3 फिक्स किया गया तो बढ़ी हुई संभावित सैलरी का कैलकुलेशन यहां नीचे देखा जा सकता है-

WhatsApp Image 2026-07-14 at 12.12.10

वेतन वृद्धि के बाद क्या होनी चाहिए एसेट एलोकेशन स्ट्रेटजी?

किंग स्टब एंड कसिवा एडवोकेट्स एंड अटॉर्नी के पार्टनर रोहिताश्व सिन्हा ने बढ़े हुए वेतन का संतुलित उपयोग करने के लिए एक खास एलोकेशन स्ट्रेटजी सुझाई है-

  • 40-50 प्रतिशत हिस्सा: दीर्घकालिक निवेश और रिटायरमेंट प्लानिंग में लगाएं।
  • 20-30 प्रतिशत हिस्सा: महंगे या उच्च ब्याज वाले कर्ज को चुकाने में इस्तेमाल करें।
  • 10-20 प्रतिशत हिस्सा: इमरजेंसी सेविंग्स बनाने में लगाएं।
  • शेष 10-20 प्रतिशत हिस्सा: लाइफस्टाइल को अपग्रेड करने पर खर्च कर सकते हैं।

एक्सपर्ट की खास सलाह

रोहिताश्व सिन्हा के मुताबिक इसका मुख्य मंत्र सही सीक्वेंसिंग है। अपनी इच्छाओं पर खुलकर खर्च करने से पहले महंगे कर्ज को चुकाएं और अपने वित्तीय आधार को स्थिर करें। सैलरी हाइक स्थायी होती है इसलिए इसे आदर्श रूप से स्थायी संपत्ति में बदला जाना चाहिए न कि इसे सिर्फ स्थायी रूप से खर्च बढ़ाने की आदत बना लेना चाहिए।

सैलरी स्तर के हिसाब से निवेश की रणनीति

बैंकबाजार के सीईओ अधिल शेट्टी का मानना है कि कर्मचारियों को वेतन वृद्धि के बाद अपनी जरूरतों के हिसाब से पर्सनल फाइनेंस प्लानिंग पर ध्यान देना चाहिए। उन्होंने अलग-अलग आय वर्ग के लिए ये सुझाव दिए हैं:

सीमित बचत वाले कर्मचारी: जिन कर्मचारियों के पास बचत कम है वे सबसे पहले छह महीने का इमरजेंसी फंड बनाएं और फिर ऊंचे ब्याज वाले लोन चुकता करें।

मध्यम आय वर्ग: इन्हें मुख्य रूप से एसआईपी और रिटायरमेंट के लिए ऊंचे योगदान को प्राथमिकता देनी चाहिए।

उच्च आय वर्ग वाले कर्मचारी: जिनकी सैलरी अधिक है वे घर खरीदने या बच्चों की शिक्षा की फंडिंग जैसे दीर्घकालिक लक्ष्यों के लिए अधिक निवेश कर सकते हैं।

अधिल शेट्टी ने आगे कहा कि सैलरी बढ़ोतरी का एक छोटा हिस्सा अपनी लाइफस्टाइल को बेहतर बनाने पर खर्च करना पूरी तरह ठीक है लेकिन इस बात से बचें कि पूरी की पूरी सैलरी हाइक आपके ऊंचे मासिक खर्चों में तब्दील हो जाए। इसके अलावा जोखिम भरे निवेशों पर विचार करने से पहले कर्मचारियों को पर्याप्त स्वास्थ्य और जीवन बीमा सुनिश्चित करना चाहिए।

करियर के पड़ाव के अनुसार कैसे करें निवेश?

अगर रोहिताश्व सिन्हा के बताए 40-50 प्रतिशत के एलोकेशन को आधार माना जाए तो 2.0 का फिटमेंट फैक्टर मानकर कर्मचारियों के पास लंबी अवधि के निवेश के लिए हर महीने एक बड़ी राशि बचेगी। यह बचत कुछ इस तरह की हो सकती है:

लेवल 1 के कर्मचारी: करीब ₹7200 से ₹9000 प्रति माह।

लेवल 7 के कर्मचारी: करीब ₹17960 से ₹22450 प्रति माह।

लेवल 13 के कर्मचारी: करीब ₹49240 से ₹61550 प्रति माह।

करियर के अलग-अलग चरणों के लिए रोहिताश्व सिन्हा ने अलग अलग सुझाव दिए हैं। युवा कर्मचारियों को इक्विटी एसआईपी पर ध्यान केंद्रित करना चाहिए और साथ ही एनपीएस योगदान को जारी रखना चाहिए। मिड-करियर कर्मचारियों को अपने प्रमुख वित्तीय लक्ष्यों के इर्द-गिर्द एनपीएस, एसआईपी और डेट इन्वेस्टमेंट्स के बीच एक संतुलन बनाना चाहिए। रिटायरमेंट के करीब पहुंच चुके कर्मचारियों को वीपीएफ, एनपीएस और फिक्स्ड-इनकम इंस्ट्रूमेंट्स के माध्यम से पूंजी के संरक्षण को प्राथमिकता देनी चाहिए।

ध्यान दें कि बिना किसी उचित वित्तीय योजना के सैलरी में हुई बढ़ोतरी बहुत तेजी से गायब हो सकती है। ऐसे में पहले से ही इस अतिरिक्त आय का उपयोग करने की योजना बनाना भविष्य में बड़ी संपत्ति बनाने में मदद कर सकता है।

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

EPFO का बड़ा अपडेट, नौकरी बदलने पर अब 2 तरीकों से करें PF ट्रांसफर, मिनटों में होगा पूरा प्रोसेस

epfo

अगर आपने हाल ही में नौकरी बदली है, तो अब आपका Employees' Provident Fund Organisation (EPFO) में जमा Provident Fund (PF) बैलेंस ट्रांसफर करना पहले से कहीं ज्यादा आसान हो गया है। EPFO के नए सदस्य पोर्टल पर कर्मचारियों को अपने पुराने नियोक्ता (Employer) के PF खाते से नए खाते में राशि ट्रांसफर करने के लिए दो आसान विकल्प दिए गए हैं।

ALSO READ: Electric scooter : मेटल बॉडी वाले सस्ते इलेक्ट्रिक स्कूटर, दाम सुनेंगे तो चौंक जाएंगे

EPFO का कहना है कि इस नए फीचर का उद्देश्य PF ट्रांसफर प्रक्रिया को सरल बनाना, कागजी कार्रवाई कम करना और कर्मचारियों की रिटायरमेंट बचत को बिना किसी अनावश्यक देरी के एक ही खाते में समेकित करना है।


EPFO पोर्टल में हुआ बड़ा अपग्रेड


हाल ही में EPFO के सदस्य पोर्टल में डेटाबेस कंसोलिडेशन और सॉफ्टवेयर अपग्रेड किया गया था। इस दौरान पोर्टल लगभग दो सप्ताह तक प्रभावित रहा और ऑनलाइन सेवाओं की बहाली में कई बार देरी हुई। अब पोर्टल की सेवाएं फिर से शुरू हो चुकी हैं। हालांकि EPFO ने कहा है कि फिलहाल PF क्लेम और अन्य ऑनलाइन सेवाओं के निपटान में कुछ समय लग सकता है।


नौकरी बदलने पर PF बैलेंस ट्रांसफर करने के दो तरीके


PF ट्रांसफर शुरू करने से पहले कर्मचारियों को अपने Universal Account Number (UAN) की मदद से EPFO सदस्य पोर्टल पर लॉगिन करना होगा। इसके बाद वे निम्नलिखित दो तरीकों में से किसी एक का उपयोग कर सकते हैं।

ALSO READ: Electric Scooter : बरसात में अपने EV scooter का कैसे रखें ध्यान, जानिए 5 iMP टिप्स

1. 'Request for Transfer of Account' विकल्प
 

2. 'Member Service History' के जरिए


EPFO 3.0 में कर्मचारियों को Member Service History सेक्शन में अपने पुराने और वर्तमान रोजगार की पूरी जानकारी देखने की सुविधा मिलती है।


  • यदि कोई PF ट्रांसफर लंबित नहीं होगा तो स्टेटस “No” दिखाई देगा।
  • इसके बाद Claim लिंक पर क्लिक करें।
  • Form 13 के जरिए Service Transfer Claim दर्ज करें।
  • इसके बाद आपकी PF ट्रांसफर प्रक्रिया शुरू हो जाएगी।
  • UAN नहीं पता तो क्या करें?

ALSO READ: EPFO से जुड़ी खुशखबरी, 34 करोड़ खातों में जल्द आएगा ब्याज, New Unified Portal पर मिलेगी बैलेंस, क्लेम स्टेटस और सभी सेवाएं

अगर आपको अपना Universal Account Number (UAN) याद नहीं है, तो घबराने की जरूरत नहीं है। आप इसे—


  • अपनी नवीनतम Salary Slip में देख सकते हैं।
  • या फिर अपने Employer (नियोक्ता) से प्राप्त कर सकते हैं।
  • कर्मचारियों को क्या होगा फायदा?
  • PF ट्रांसफर की प्रक्रिया होगी आसान।
  • कागजी कार्रवाई में होगी कमी।
  • पुराने और नए PF खाते को एक जगह समेकित करना होगा सरल।
  • रिटायरमेंट सेविंग्स का बेहतर प्रबंधन हो सकेगा।
  • नौकरी बदलने पर PF ट्रांसफर में देरी की संभावना होगी कम।

Retirement Planning: रिटायरमेंट के बाद नियमित कमाई चाहिए? जानिए आपके लिए कौन-सी स्कीम बेस्ट

Retirement Planning: रिटायरमेंट प्लानिंग अब सिर्फ बचत तक सीमित नहीं रह गई है। बढ़ती उम्र, महंगाई और इलाज का खर्च देखते हुए समय रहते बड़ा रिटायरमेंट फंड बनाना जरूरी हो गया है। नौकरीपेशा लोगों को EPF का फायदा मिलता है। लेकिन इसके अलावा भी कई सरकारी और मार्केट से जुड़ी स्कीम हैं, जो रिटायरमेंट के बाद नियमित आय का सहारा बन सकती हैं।

NPS (National Pension System)

NPS सरकार की रिटायरमेंट स्कीम है। इसे PFRDA रेगुलेट करता है। इसमें नौकरीपेशा और स्वरोजगार करने वाले, दोनों निवेश कर सकते हैं।

इसमें पैसा इक्विटी, कॉरपोरेट बॉन्ड, सरकारी बॉन्ड और दूसरे एसेट्स में लगाया जाता है। रिटायरमेंट पर कुछ रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी होती है, जिससे हर महीने पेंशन मिलती है। इसमें टैक्स छूट का भी फायदा मिलता है।

EPF (Employees’ Provident Fund)

EPF संगठित क्षेत्र के कर्मचारियों के लिए सबसे लोकप्रिय रिटायरमेंट स्कीम है। हर महीने कर्मचारी और कंपनी, दोनों बेसिक सैलरी और DA का तय हिस्सा जमा करते हैं।

इस पर EPFO हर साल ब्याज तय करता है। फिलहाल ब्याज दर 8.25% सालाना है। रिटायरमेंट पर पूरा फंड निकाला जा सकता है। वहीं, इलाज, घर खरीदने या पढ़ाई जैसी जरूरतों के लिए कुछ शर्तों के साथ आंशिक निकासी भी की जा सकती है।

PPF (Public Provident Fund)

PPF सरकार समर्थित लंबी अवधि की बचत योजना है। इसकी मैच्योरिटी 15 साल की होती है, जिसे 5-5 साल के ब्लॉक में बढ़ाया जा सकता है।

इसकी ब्याज दर सरकार तय करती है। रिटर्न बाजार के उतार-चढ़ाव से प्रभावित नहीं होता। इसमें टैक्स छूट का भी फायदा मिलता है। यह लंबी अवधि में सुरक्षित रिटायरमेंट फंड बनाने का अच्छा विकल्प माना जाता है।

APY (Atal Pension Yojana)

अटल पेंशन योजना मुख्य रूप से असंगठित क्षेत्र के लोगों के लिए शुरू की गई थी। हालांकि, पात्रता पूरी करने वाले दूसरे लोग भी इसमें शामिल हो सकते हैं।

इसमें कामकाजी उम्र के दौरान नियमित निवेश करना होता है। तय उम्र के बाद हर महीने गारंटीड पेंशन मिलती है। पेंशन की रकम आपके योगदान और चुने गए विकल्प पर निर्भर करती है।

SCSS (Senior Citizens’ Savings Scheme)

SCSS खास तौर पर रिटायर हो चुके लोगों के लिए है। इसमें बैंक और पोस्ट ऑफिस के जरिए निवेश किया जा सकता है।

सरकार समय-समय पर इसकी ब्याज दर तय करती है। ब्याज नियमित अंतराल पर मिलता है, इसलिए रिटायरमेंट के बाद नियमित आय चाहने वालों के बीच यह काफी लोकप्रिय है।

म्यूचुअल फंड

सरकारी योजनाओं के अलावा म्यूचुअल फंड भी रिटायरमेंट फंड बनाने का अच्छा विकल्प हो सकते हैं। लंबी अवधि में इक्विटी म्यूचुअल फंड बेहतर रिटर्न देने की क्षमता रखते हैं। हालांकि, इनमें बाजार का जोखिम भी रहता है।

SIP के जरिए हर महीने निवेश करने से लंबे समय में कंपाउंडिंग का फायदा मिल सकता है। रिटायरमेंट के करीब पहुंचने पर कई निवेशक डेट फंड जैसे स्थिर विकल्पों का रुख करते हैं। इनमें जोखिम कम होता है।

कौन-सी स्कीम चुनें?

हर व्यक्ति के लिए एक ही रिटायरमेंट प्लान सही नहीं हो सकता। सही विकल्प आपकी उम्र, आय, नौकरी, जोखिम लेने की क्षमता और रिटायरमेंट के लक्ष्य पर निर्भर करता है फाइनेंशयल एडवाइजर आमतौर पर सिर्फ एक स्कीम पर निर्भर रहने से बचने की सलाह देते हैं। उनके मुताबिक- आपको अलग अलग स्कीमों में निवेश करना चाहिए, ताकि जोखिम कम रहे।

उदाहरण के लिए, नौकरीपेशा लोगों के लिए EPF आधार बन सकता है। वहीं NPS, PPF और म्यूचुअल फंड अतिरिक्त रिटायरमेंट फंड बनाने में मदद कर सकते हैं। रिटायरमेंट के बाद SCSS जैसी स्कीम नियमित कमाई का अच्छा जरिया बन सकती है।

ITR Refund: ई-वेरिफिकेशन में देरी होने पर भी मिलेगा रिफंड, ITAT के फैसले से टैक्सपेयर्स को बड़ी राहत

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹1000 की SIP से हर महीने ₹1 लाख की कमाई! जानिए कैसे काम करता है ये फॉर्मूला

SIP Calculator: रिटायरमेंट के बाद हर महीने नियमित कमाई कौन नहीं चाहता? अच्छी बात यह है कि इसके लिए बहुत बड़ी सैलरी होना जरूरी नहीं है। अगर आप कम उम्र में छोटी SIP शुरू करें, हर साल उसे थोड़ा बढ़ाते रहें और लंबे समय तक निवेश जारी रखें, तो रिटायरमेंट तक बड़ा फंड तैयार किया जा सकता है। इसके बाद उसी फंड से Systematic Withdrawal Plan (SWP) के जरिए हर महीने इनकम ली जा सकती है।

₹1 करोड़ का फंड कैसे बन सकता है?

अब मान लीजिए आपने 28 साल की उम्र में हर महीने ₹1,000 की SIP शुरू की। हर साल SIP में 10% की बढ़ोतरी करते रहे और 60 साल की उम्र तक निवेश जारी रखा। अगर इस दौरान औसतन 12% सालाना रिटर्न मिला, तो रिटायरमेंट तक अच्छा-खासा फंड तैयार हो सकता है। ऐसे में आपके निवेश की तस्वीर कुछ ऐसी दिखेगी।

  • निवेश की अवधि: 32 साल
  • कुल निवेश: ₹24.13 लाख
  • अनुमानित फंड: ₹1.05 करोड़
  • कुल मुनाफा: ₹80.98 लाख

यानी आपने अपनी जेब से करीब ₹24 लाख लगाए, लेकिन कंपाउंडिंग की ताकत से फंड ₹1 करोड़ से ज्यादा हो गया।

Personal Loan 3 (1)

हर साल SIP बढ़ाना क्यों जरूरी है?

इस रणनीति की सबसे बड़ी ताकत SIP स्टेप-अप है। नौकरी में ज्यादातर लोगों की सैलरी हर साल बढ़ती है। अगर उसी हिसाब से SIP भी बढ़ा दें, तो ज्यादा दबाव भी नहीं पड़ता और निवेश तेजी से बढ़ता रहता है।

अगर SIP की रकम पूरे 32 साल तक ₹1,000 ही रहे, तो ₹1 करोड़ का फंड बनाना काफी मुश्किल हो जाएगा। इसलिए हर साल थोड़ा-थोड़ा निवेश बढ़ाना लंबी अवधि में बड़ा फर्क पैदा करता है।

हर महीने ₹1 लाख कैसे मिलेगा?

रिटायरमेंट के बाद पूरा पैसा एक साथ निकालने की जरूरत नहीं होती। यहीं SWP काम आता है। इसमें आप अपने म्यूचुअल फंड से हर महीने तय रकम निकालते रहते हैं। बाकी पैसा फंड में ही लगा रहता है और उस पर रिटर्न भी मिलता रहता है।

SIP 1

मान लीजिए रिटायरमेंट के बाद आपके पास ₹1.5 करोड़ का फंड है। इसे किसी डेट या कंजर्वेटिव हाइब्रिड फंड में निवेश किया गया है। अगर इस पर 6% सालाना रिटर्न मिलता है और आप हर महीने ₹1 लाख निकालते हैं, तो करीब 12 साल तक नियमित इनकम मिल सकती है। इसका हिसाब कुछ ऐसा है।

  • शुरुआती निवेश: ₹1.5 करोड़
  • हर महीने निकासी: ₹1 लाख
  • निकासी की अवधि: 12 साल
  • कुल निकासी: ₹1.44 करोड़
  • निकासी के दौरान अनुमानित कमाई: ₹43.13 लाख

यानी पैसा भी मिलता रहेगा और फंड भी एकदम से खत्म नहीं होगा।

निवेश से पहले ये बातें याद रखें

आपको ध्यान रखना चाहिए कि 12% और 6% का रिटर्न तय नहीं होता। बाजार के हिसाब से रिटर्न कम या ज्यादा हो सकता है। रिटायरमेंट के करीब पहुंचने पर अपने निवेश का रिव्यू जरूर करें। साथ ही महंगाई को भी ध्यान में रखें, क्योंकि आज ₹1 लाख की जो कीमत है, आने वाले वर्षों में वह उतनी नहीं रहेगी।

अगर आप समय पर निवेश शुरू करें, हर साल SIP बढ़ाते रहें और रिटायरमेंट के बाद सही तरीके से SWP का इस्तेमाल करें, तो यही रणनीति आपको रिटायरमेंट के बाद भी नियमित इनकम देने में मदद कर सकती है।

बच्चे का भविष्य करना है सिक्योर? आज ही नोट कर लें एक्सपर्ट के बताए ये 5 जरूरी फॉर्मूले

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।