

Stock Market Crash: शेयर बाजार में लगातार 8 हफ्ते की गिरावट, एक्सपर्ट्स ने बताया अब क्या करें निवेशक

Stock Market Crash: भारतीय शेयर बाजार में लगातार आठवें हफ्ते गिरावट रही। 25 साल में पहली बार बाजार इतनी लंबी गिरावट की लकीर में है। इस हफ्ते चारों कारोबारी सत्रों में बाजार गिरा और Nifty के 50 में से 45 शेयर नुकसान में रहे। BSE में लिस्टेड कंपनियों का मार्केट कैप करीब ₹20 लाख करोड़ घट गया।

ऐसे माहौल में बाजार एक्सपर्ट्स ने निवेशकों को अलग-अलग रणनीति बताई है। एक्सपर्ट्स के मुताबिक अभी पूरे बाजार में निवेश करने के बजाय चुनिंदा शेयरों और सेक्टर पर फोकस करना बेहतर हो सकता है।

बॉटम-अप स्ट्रैटेजी पर फोकस

Marcellus Investment Managers के को-फाउंडर प्रमोद गुब्बी का कहना है कि मौजूदा बाजार बॉटम-अप स्टॉक पिकिंग के लिए ज्यादा बेहतर है। यानी पूरे बाजार की चाल का अनुमान लगाने के बजाय मजबूत कंपनियों और बेहतर संभावनाओं वाले शेयरों को चुनने पर फोकस करना चाहिए।

उन्होंने निवेशकों को एसेट एलोकेशन पर भी ध्यान देने की सलाह दी। गुब्बी के मुताबिक इक्विटी, फिक्स्ड इनकम और कमोडिटी में पैसा बांटना पोर्टफोलियो का जोखिम कम कर सकता है। हालांकि, इसका अनुपात निवेशक के लक्ष्य और जोखिम लेने की क्षमता के हिसाब से तय होना चाहिए।

बाजार में राहत की उम्मीद

JM Financial Services के डायरेक्टर और हेड ऑफ टेक्निकल, डेरिवेटिव्स राहुल शर्मा के मुताबिक बाजार कई संकेतकों पर ओवरसोल्ड जोन में पहुंच चुका है। RSI, India VIX और FII के लॉन्ग-शॉर्ट रेशियो जैसे संकेतक दबाव दिखा रहे हैं।

शर्मा ने Nifty में 22,000-22,182 के स्तर को अहम बताया है। उनके मुताबिक यहां से राहत की तेजी आ सकती है। ऐसी स्थिति में Nifty में 500-800 अंकों की उछाल भी देखने को मिल सकती है।

घबराहट में बन सकता है बॉटम

DRChoksey Finserv के देवेन चोकसी कहना है कि बाजार में इस समय कैपिटुलेशन जैसी स्थिति है। मतलब कि बहुत से निवेशक घबराकर बिकवाली कर रहे हैं। इसी के चलते कुछ मजबूत शेयर भी दबाव में आ गए हैं।

उनका मानना है कि इससे बाजार में पैनिक बॉटम बन सकता है। ऐसे में उन कंपनियों में मौके बन सकते हैं, जिनके कारोबार और फंडामेंटल पर बिकवाली का असर नहीं पड़ा है। चोकसी की नजर Nifty में 21,800 के नीचे और 22,800-23,200 के ऊपर के स्तर पर है।

कंज्यूमर और फाइनेंशियल सेक्टर पर नजर

IKIGAI Asset Manager के फाउंडर और CIO पंकज तिबरेवाल कंज्यूमर ड्यूरेबल्स, होम इम्प्रूवमेंट और कंज्यूमर डिस्क्रेशनरी कंपनियों पर नजर रख रहे हैं। उनके मुताबिक लंबे समय बाद B2C कंपनियां आकर्षक दिख रही हैं।

तिबरेवाल के मुताबिक फाइनेंशियल सेक्टर भी अब बेहतर दिख रहा है। खासकर प्राइवेट सेक्टर बैंकों में अर्निंग्स ग्रोथ शुरू होने के संकेत हैं। इसके अलावा मेटल, माइनिंग और एग्रो कमोडिटीज में भी उन्हें मजबूत साइकिल की उम्मीद है।

क्या धीरे-धीरे निवेश बढ़ाना चाहिए?

Geojit Investments के हेड ऑफ रिसर्च विनोद नायर के मुताबिक बाजार में हालिया बिकवाली की बड़ी वजह ग्लोबल फैक्टर हैं। बॉन्ड यील्ड कई साल के ऊंचे स्तर पर है। कच्चा तेल भी महंगा बना हुआ है। इससे वित्त वर्ष 2026-27 की आर्थिक ग्रोथ को लेकर चिंता बढ़ी है।

नायर का कहना है कि अर्थव्यवस्था अभी भी मजबूत है और इन चुनौतियों से निपटने की स्थिति में है। लंबी अवधि के निवेशक बाजार की कमजोरी में धीरे-धीरे निवेश बढ़ा सकते हैं। वहीं, छोटी अवधि के निवेशक फिलहाल इंतजार कर सकते हैं।

Stock Market Crash: निफ्टी में 25 साल की सबसे लंबी गिरावट, ये 7 बड़े कारण क्रैश के जिम्मेदार

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

8th Pay Commission: 8वें वेतन आयोग में 2, 2.5 या 3 फिटमेंट फैक्टर मिला तो इतनी हो जाएगी सैलरी, एक्सपर्ट ने बताया आगे का प्लान

8th Pay Commission updates: 8वें वेतन आयोग (8th Pay Commission) के तहत संभावित वेतन वृद्धि को लेकर चर्चाएं तेज हो गई हैं। इसी के साथ केंद्र सरकार के कर्मचारियों ने अपने पर्सनल फाइनेंस की प्लानिंग भी शुरू कर दी है। हालांकि विभिन्न फिटमेंट फैक्टर के परिदृश्यों के तहत मूल वेतन और सैलरी से जुड़े कंपोनेंट्स में होने वाले बदलावों को लेकर बहस जारी है लेकिन इसके साथ ही इस अतिरिक्त आमदनी को सही जगह प्लान करना भी बेहद जरूरी है। आपको बता दें कि 8वां वेतन आयोग 1 जनवरी, 2026 से प्रभावी हो चुका है। हालांकि इसे असल में लागू करने और लोगों की सैलरी बढ़ने की बात करें तो पैनल द्वारा 2027 के मध्य के आसपास अपनी सिफारिशें सौंपने और सरकार द्वारा उन्हें मंजूरी दिए जाने के बाद ही होने की संभावना है।

मनी कंट्रोल पर दिपेन प्रधान की रिपोर्ट में अलग-अलग फिटमेंट फैक्टर के आधार पर संभावित सैलरी कैलकुलेट की गई है और एक्सपर्ट के हवाले से समझाया गया है कि बढ़ी सैलरी पर बेस्ट इन्वेस्टमेंट की स्ट्रैटिजी क्या होनी चाहिए। आइए जानते हैं कि अलग-अलग सैलरी लेवल पर इसका क्या असर पड़ेगा और बढ़े हुए पैसे को निवेश करने का एक्सपर्ट्स का क्या प्लान है।

2.0 फिटमेंट फैक्टर पर कितनी हो जाएगी सैलरी?

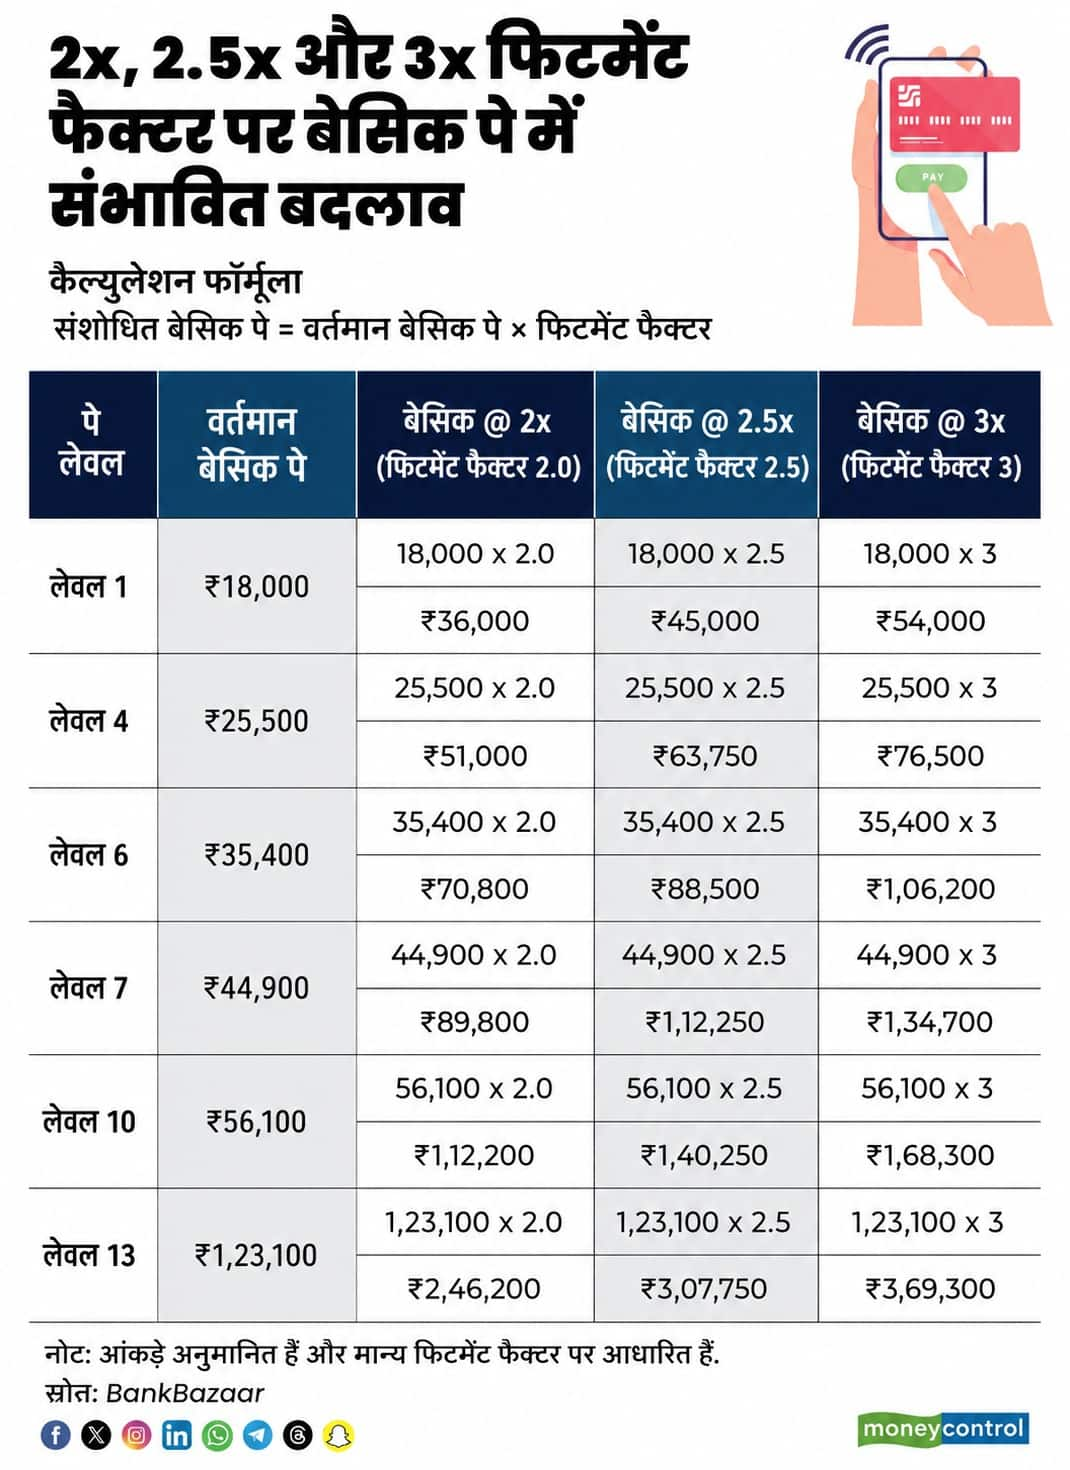
8वें केंद्रीय वेतन आयोग (8th CPC) से लगभग 55 लाख सेवारत कर्मचारियों और अनुमानित 69 लाख पेंशनभोगियों के मूल वेतन में भारी बढ़ोतरी की उम्मीद है। 7वें केंद्रीय वेतन आयोग ने 2.57 फिटमेंट फैक्टर लागू करके लेवल 1 के कर्मचारियों का मूल वेतन बढ़ाकर ₹18000 कर दिया था। अब अगर 8वां वेतन आयोग इस मल्टीप्लायर को उदाहरण के तौर पर 2 बढ़ाता है तो कर्मचारियों की सैलरी में कुछ इस तरह बदलाव आएगा-

  • लेवल 1कर्मचारी: इस स्तर के कर्मचारी का शुरुआती मूल वेतन ₹36000 ({Rs 18000 ×2) हो जाएगा।
  • लेवल 7 कर्मचारी: इस स्तर के कर्मचारियों का मासिक मूल वेतन बढ़कर ₹89800 हो जाएगा।
  • लेवल 13 कर्मचारी: इस स्तर के अधिकारियों का मासिक मूल वेतन बढ़कर ₹246200 प्रति माह हो जाएगा।

बाकी अगर फिटमेंट फैक्टर अगर 2.5 या 3 फिक्स किया गया तो बढ़ी हुई संभावित सैलरी का कैलकुलेशन यहां नीचे देखा जा सकता है-

WhatsApp Image 2026-07-14 at 12.12.10

वेतन वृद्धि के बाद क्या होनी चाहिए एसेट एलोकेशन स्ट्रेटजी?

किंग स्टब एंड कसिवा एडवोकेट्स एंड अटॉर्नी के पार्टनर रोहिताश्व सिन्हा ने बढ़े हुए वेतन का संतुलित उपयोग करने के लिए एक खास एलोकेशन स्ट्रेटजी सुझाई है-

  • 40-50 प्रतिशत हिस्सा: दीर्घकालिक निवेश और रिटायरमेंट प्लानिंग में लगाएं।
  • 20-30 प्रतिशत हिस्सा: महंगे या उच्च ब्याज वाले कर्ज को चुकाने में इस्तेमाल करें।
  • 10-20 प्रतिशत हिस्सा: इमरजेंसी सेविंग्स बनाने में लगाएं।
  • शेष 10-20 प्रतिशत हिस्सा: लाइफस्टाइल को अपग्रेड करने पर खर्च कर सकते हैं।

एक्सपर्ट की खास सलाह

रोहिताश्व सिन्हा के मुताबिक इसका मुख्य मंत्र सही सीक्वेंसिंग है। अपनी इच्छाओं पर खुलकर खर्च करने से पहले महंगे कर्ज को चुकाएं और अपने वित्तीय आधार को स्थिर करें। सैलरी हाइक स्थायी होती है इसलिए इसे आदर्श रूप से स्थायी संपत्ति में बदला जाना चाहिए न कि इसे सिर्फ स्थायी रूप से खर्च बढ़ाने की आदत बना लेना चाहिए।

सैलरी स्तर के हिसाब से निवेश की रणनीति

बैंकबाजार के सीईओ अधिल शेट्टी का मानना है कि कर्मचारियों को वेतन वृद्धि के बाद अपनी जरूरतों के हिसाब से पर्सनल फाइनेंस प्लानिंग पर ध्यान देना चाहिए। उन्होंने अलग-अलग आय वर्ग के लिए ये सुझाव दिए हैं:

सीमित बचत वाले कर्मचारी: जिन कर्मचारियों के पास बचत कम है वे सबसे पहले छह महीने का इमरजेंसी फंड बनाएं और फिर ऊंचे ब्याज वाले लोन चुकता करें।

मध्यम आय वर्ग: इन्हें मुख्य रूप से एसआईपी और रिटायरमेंट के लिए ऊंचे योगदान को प्राथमिकता देनी चाहिए।

उच्च आय वर्ग वाले कर्मचारी: जिनकी सैलरी अधिक है वे घर खरीदने या बच्चों की शिक्षा की फंडिंग जैसे दीर्घकालिक लक्ष्यों के लिए अधिक निवेश कर सकते हैं।

अधिल शेट्टी ने आगे कहा कि सैलरी बढ़ोतरी का एक छोटा हिस्सा अपनी लाइफस्टाइल को बेहतर बनाने पर खर्च करना पूरी तरह ठीक है लेकिन इस बात से बचें कि पूरी की पूरी सैलरी हाइक आपके ऊंचे मासिक खर्चों में तब्दील हो जाए। इसके अलावा जोखिम भरे निवेशों पर विचार करने से पहले कर्मचारियों को पर्याप्त स्वास्थ्य और जीवन बीमा सुनिश्चित करना चाहिए।

करियर के पड़ाव के अनुसार कैसे करें निवेश?

अगर रोहिताश्व सिन्हा के बताए 40-50 प्रतिशत के एलोकेशन को आधार माना जाए तो 2.0 का फिटमेंट फैक्टर मानकर कर्मचारियों के पास लंबी अवधि के निवेश के लिए हर महीने एक बड़ी राशि बचेगी। यह बचत कुछ इस तरह की हो सकती है:

लेवल 1 के कर्मचारी: करीब ₹7200 से ₹9000 प्रति माह।

लेवल 7 के कर्मचारी: करीब ₹17960 से ₹22450 प्रति माह।

लेवल 13 के कर्मचारी: करीब ₹49240 से ₹61550 प्रति माह।

करियर के अलग-अलग चरणों के लिए रोहिताश्व सिन्हा ने अलग अलग सुझाव दिए हैं। युवा कर्मचारियों को इक्विटी एसआईपी पर ध्यान केंद्रित करना चाहिए और साथ ही एनपीएस योगदान को जारी रखना चाहिए। मिड-करियर कर्मचारियों को अपने प्रमुख वित्तीय लक्ष्यों के इर्द-गिर्द एनपीएस, एसआईपी और डेट इन्वेस्टमेंट्स के बीच एक संतुलन बनाना चाहिए। रिटायरमेंट के करीब पहुंच चुके कर्मचारियों को वीपीएफ, एनपीएस और फिक्स्ड-इनकम इंस्ट्रूमेंट्स के माध्यम से पूंजी के संरक्षण को प्राथमिकता देनी चाहिए।

ध्यान दें कि बिना किसी उचित वित्तीय योजना के सैलरी में हुई बढ़ोतरी बहुत तेजी से गायब हो सकती है। ऐसे में पहले से ही इस अतिरिक्त आय का उपयोग करने की योजना बनाना भविष्य में बड़ी संपत्ति बनाने में मदद कर सकता है।

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।