Stocks to Watch: 28 अगस्त को इन 10 शेयरों पर रहेगी नजर, दिख सकती है बड़ी हलचल

Stocks to Watch: शुक्रवार, 28 अगस्त के कारोबार में कई शेयर खबरों के चलते फोकस में रह सकते हैं। कहीं AI से जुड़ा बड़ा अपडेट है। कहीं ब्लॉक डील और ऑर्डर की खबर है। वहीं कुछ कंपनियों में निवेश और मैनेजमेंट से जुड़े अहम अपडेट आए हैं।

Adani Power

पावर कंपनी Adani Power ने अपनी सब्सिडियरी कंपनी Chandenvalle Infra Park में पूरी हिस्सेदारी बेचने का समझौता किया है। यह हिस्सेदारी AdaniConneX Private Limited को बेची जाएगी। डील की वैल्यू करीब ₹535.69 करोड़ है। अंतिम रकम क्लोजिंग डेट के बदलावों पर निर्भर करेगी।

New India Assurance Company

सरकारी इंश्योरेंस कंपनी New India Assurance Company को ₹781.39 करोड़ का इनकम टैक्स रिफंड मिला है। इसमें ₹59.63 करोड़ का ब्याज भी शामिल है। यह रिफंड असेसमेंट ईयर 2022-23 से जुड़ा है। इनकम टैक्स विभाग ने शिकायत के समाधान के बाद यह रकम जारी की है।

Lenskart

आईवियर रिटेल कंपनी Lenskart में बड़ी ब्लॉक डील हो सकती है। सूत्रों के मुताबिक Alphawave करीब 1.2% हिस्सेदारी बेच सकता है। डील का आकार करीब ₹1,313 करोड़ है। फ्लोर प्राइस ₹630 प्रति शेयर रखा गया है, जो मौजूदा भाव से करीब 1.7% कम है।

NBCC (India)

सरकारी कंस्ट्रक्शन कंपनी NBCC को पांच नए वर्क ऑर्डर मिले हैं। इनकी कुल वैल्यू ₹134.27 करोड़ है। इसमें स्कूल कैंपस, एजुकेशन सेंटर और Canara Bank की बिल्डिंग से जुड़े प्रोजेक्ट शामिल हैं। ऑर्डर में तीन केंद्रीय विद्यालयों के प्रोजेक्ट भी हैं।

Wipro

आईटी सर्विसेज कंपनी Wipro ने Google Cloud के साथ अपनी पार्टनरशिप बढ़ाई है। इसका मकसद Gemini Enterprise और AI को बड़े स्तर पर अपनाना है। Wipro अपने कारोबार में भी Gemini Enterprise का इस्तेमाल करेगी। साथ ही 10,000 से ज्यादा AI सर्टिफाइड विशेषज्ञों को इस टेक्नोलॉजी के लिए तैयार किया जाएगा।

Life Insurance Corporation of India

सरकारी इंश्योरेंस कंपनी LIC ने Bajaj Finance के NCD में ₹5,000 करोड़ का निवेश किया है। LIC ने ₹1 लाख फेस वैल्यू वाले 5 लाख NCD खरीदे हैं। यह निवेश कंपनी ने रेगुलेटरी फाइलिंग में बताया है। NCD यानी नॉन कन्वर्टिबल डिबेंचर एक तरह का डेट इंस्ट्रूमेंट है।

RPP Infra Projects

इंफ्रास्ट्रक्चर कंपनी RPP Infra Projects को बड़ा झटका लगा है। तमिलनाडु सरकार ने चेन्नई में प्रस्तावित Global Sports City प्रोजेक्ट को नए सिरे से तैयार करने का फैसला किया है। इसके चलते कंपनी का ₹205.89 करोड़ का कॉन्ट्रैक्ट खत्म हो गया है।

Bharat Petroleum Corporation

सरकारी ऑयल मार्केटिंग कंपनी Bharat Petroleum Corporation (BPCL) के चेयरमैन और MD संजय खन्ना ने कहा कि एनर्जी सेक्टर में उतार-चढ़ाव बना रहेगा। उन्होंने कहा कि ग्राहकों को E10 पेट्रोल का विकल्प दिया जा सकता है। लेकिन, E20 को बंद नहीं किया जाएगा।

Zee Entertainment Enterprises

मीडिया कंपनी Zee Entertainment Enterprises से जुड़ा अहम अपडेट आया है। NCLT ने सुभाष चंद्रा की पर्सनल इनसॉल्वेंसी रिजॉल्यूशन प्रक्रिया में प्रस्तावित रिपेमेंट प्लान को मंजूरी दे दी है। HDFC Bank इस आदेश के खिलाफ NCLAT में अपील करने के विकल्प पर विचार कर रहा है।

RVNL

सरकारी रेलवे इंफ्रास्ट्रक्चर कंपनी RVNL ने राकेश भल्ला को दोबारा Additional Director नियुक्त किया है। उन्हें इंडिपेंडेंट डायरेक्टर की जिम्मेदारी दी गई है। उनकी दोबारा नियुक्ति 25 अगस्त 2026 से प्रभावी है। इससे पहले उन्हें 13 अगस्त को इस पद पर नियुक्त किया गया था।

पुरानी गाड़ियों के लिए E10 पेट्रोल देने पर विचार, E20 को हटाने का कोई प्लान नहीं: BPCL

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Highest Paying Jobs: सॉफ्टवेयर इंजीनियर नहीं, ये लोग कमा रहे लाखों! PG मालिक से चायवाले तक की लिस्ट वायरल

भारत में अक्सर युवाओं को बताया जाता है कि IIT की पढ़ाई, FAANG जैसी बड़ी टेक कंपनियों में नौकरी या Data Structures and Algorithms (DSA) में महारत हासिल करना अच्छी कमाई का सबसे आसान रास्ता है। लेकिन टेक और AI कमेंटेटर साक्षी ने सोशल मीडिया पर एक मजेदार लिस्ट शेयर कर इस सोच को ही उलट दिया। उन्होंने भारत में इस समय सबसे ज्यादा कमाई करने वाले लोगों की एक मजाकिया रैंकिंग साझा की, जिसमें सॉफ्टवेयर इंजीनियर टॉप पर नहीं, बल्कि काफी पीछे नजर आए। इस लिस्ट में PG मालिक, मकान मालिक, पानी के टैंकर वाले और चाय-सिगरेट की दुकान चलाने वाले शामिल हैं।

नंबर-1 पर PG मालिक, एक कमरे से लाखों की कमाई

साक्षी की इस मजेदार रैंकिंग में सबसे ऊपर PG मालिक को रखा गया। उन्होंने बताया कि शहरों में बढ़ती नौकरी और किराए की मांग का फायदा PG के मालिकों को मिल रहा है। उनके मुताबिक, एक कमरे में तीन लोगों को रखा जाता है और हर व्यक्ति से करीब ₹10,000 से ₹15,000 तक किराया लिया जाता है। इस हिसाब से कुछ PG मालिक किराया और दूसरे खर्च निकालने के बाद भी ₹1 लाख से ₹1.5 लाख महीने तक कमा सकते हैं। यही वजह है कि पोस्ट में PG बिजनेस को आज के दौर के सबसे कमाई वाले कामों में से एक बताया गया।

बेंगलुरु के मकान मालिक भी पीछे नहीं

लिस्ट में तीसरे नंबर पर बेंगलुरु के मकान मालिक का जिक्र किया गया। टेक सिटी में किराए की बढ़ती मांग को लेकर अक्सर सोशल मीडिया पर चर्चाएं होती रहती हैं। पोस्ट में मजाकिया अंदाज में बताया गया कि दो बेडरूम का फ्लैट खरीदकर उसे करीब ₹50,000 महीने के किराए पर देना, हर साल किराया बढ़ाना और WhatsApp पर सिर्फ ‘last price’ लिखकर बातचीत खत्म करना भी कमाई का शानदार तरीका बन गया है।

पानी के टैंकर वाले भी बने ‘बिजनेस किंग’

बेंगलुरु में पानी की समस्या किसी से छिपी नहीं है। इसी को लेकर साक्षी ने पानी के टैंकर संचालकों को भी अपनी लिस्ट में जगह दी। उन्होंने मजाकिया अंदाज में लिखा कि ये लोग बेंगलुरु का ही पानी वापस बेंगलुरु के लोगों को बेचते हैं। पानी की कमी के समय टैंकरों की मांग बढ़ने से इस कारोबार की कमाई भी बढ़ जाती है।

ब्रोकरों की कमाई का भी किया जिक्र

रैंकिंग में प्रॉपर्टी ब्रोकर भी शामिल हैं। पोस्ट के मुताबिक, कुछ ब्रोकर किरायेदारों को कई ऐसे घर दिखाते हैं जो उनकी जरूरत के मुताबिक नहीं होते और आखिर में डील होने पर किरायेदार और मकान मालिक, दोनों से करीब एक महीने के किराए के बराबर कमीशन ले लेते हैं। बेंगलुरु जैसे शहरों में लगातार घर बदलने वाले किरायेदारों की बड़ी संख्या के कारण यह काम भी अच्छी कमाई वाला बताया गया।

टेक पार्क के बाहर चाय-सिगरेट वाला भी हिट

इस लिस्ट में दूसरे नंबर पर जिस शख्स को रखा गया, वह शायद सबसे ज्यादा चौंकाने वाला नाम है टेक पार्क के बाहर चाय, सिगरेट और स्नैक्स बेचने वाला दुकानदार। साक्षी ने उसे टेक इंडस्ट्री का ‘अनसंग हीरो’ बताया। उनके अनुसार, हजारों सॉफ्टवेयर इंजीनियर रोजाना चाय, सिगरेट और स्नैक्स के लिए ऐसी दुकानों पर निर्भर रहते हैं। पोस्ट में अनुमान लगाया गया कि अच्छी लोकेशन वाली ऐसी दुकान से कुछ दुकानदार ₹30,000 से ₹50,000 महीने तक कमा सकते हैं।

न MBA, न फंडिंग, फिर भी कमाई!

इस पूरी पोस्ट का सबसे मजेदार हिस्सा यही था। चाय-सिगरेट की दुकान के लिए न किसी MBA की जरूरत है, न pitch deck की और न ही startup funding की। साक्षी ने इसी अंदाज में टेक इंडस्ट्री पर तंज कसते हुए बताया कि जहां इंजीनियर नौकरी और प्रमोशन के लिए लगातार मेहनत कर रहे हैं, वहीं कुछ छोटे कारोबारी रोजमर्रा की जरूरतों के दम पर अच्छी कमाई कर रहे हैं।

सॉफ्टवेयर इंजीनियरों पर आया सबसे बड़ा तंज

पोस्ट के अंत में सॉफ्टवेयर इंजीनियरों को लेकर सबसे मजेदार टिप्पणी की गई। साक्षी ने लिखा कि जब बाकी लोग अलग-अलग तरीकों से कमाई कर रहे हैं, तब सॉफ्टवेयर इंजीनियर रात 2 बजे तक DSA के सवाल हल कर रहे हैं और उम्मीद कर रहे हैं कि अगली salary hike अच्छी होगी।

सोशल मीडिया यूजर्स ने भी लिए मजे

साक्षी की पोस्ट को सोशल मीडिया पर जबरदस्त प्रतिक्रिया मिली और इसे खबर लिखने तक 1.5 लाख से ज्यादा व्यूज मिले। यूजर्स ने भी अपने-अपने अंदाज में इस रैंकिंग पर मजेदार प्रतिक्रियाएं दीं। एक यूजर ने मजाक करते हुए कहा कि सॉफ्टवेयर इंजीनियरों ने कमाई का सबसे मुश्किल रास्ता चुना है और उन्हें DSA की तैयारी के बजाय पानी का टैंकर खरीद लेना चाहिए था। एक अन्य यूजर ने बेंगलुरु का असली ‘product-market fit’ AI या सॉफ्टवेयर नहीं, बल्कि चाय, प्रॉपर्टी और मेट्रो से दूरी का गणित बताया। एक यूजर ने टैक्स को लेकर भी तंज कसा और कहा कि इन कामों में कमाई करने वालों में शायद सॉफ्टवेयर इंजीनियर ही ऐसा व्यक्ति है जो नियमित रूप से इनकम टैक्स और ITR जैसी चीजों से जूझता है।

डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।

MPSC Paper Leak: गर्लफ्रेंड को पास कराने के लिए एमपीएससी का पेपर कर दिया लीक! इंस्पेक्टर ने खोला राज, एग्जाम रद्द; 6 गिरफ्तार

ITR Filing Deadline: 31 अगस्त की ITR डेडलाइन छूटने पर क्या होगा? फिर कैसे भर सकते हैं रिटर्न, कितना देना पड़ेगा जुर्माना

अगर आपने अभी तक ITR दाखिल नहीं की है, तो आपके पास सिर्फ कुछ दिन बचे हैं। असेसमेंट ईयर 2026-27 के लिए कुछ टैक्सपेयर्स के लिए ITR फाइल करने की आखिरी तारीख 31 अगस्त 2026 है। समय पर रिटर्न दाखिल करने से लेट फीस और बकाया टैक्स पर लगने वाले ब्याज से बच सकते हैं।

अगर 31 अगस्त तक रिटर्न नहीं भर पाए, तो भी मामला खत्म नहीं होगा। आप 31 दिसंबर 2026 तक बिलेटेड ITR दाखिल कर सकते हैं। लेकिन इसके लिए लेट फीस देनी पड़ सकती है। साथ ही, कुछ मामलों में टैक्स लॉस को आगे कैरी फॉरवर्ड करने का फायदा भी छूट सकता है।

31 अगस्त की डेडलाइन उन कुछ टैक्सपेयर्स पर लागू होती है, जिन्हें ITR-3, ITR-4, ITR-5 या ITR-7 दाखिल करना है। इसमें ऐसे लोग शामिल हैं जिनकी बिजनेस या प्रोफेशन से आय है, लेकिन उनके खातों का टैक्स ऑडिट जरूरी नहीं है।

31 अगस्त की डेडलाइन छूट गई तो क्या होगा?

डेडलाइन निकल जाने का मतलब यह नहीं है कि अब ITR नहीं भर सकते। आप 31 दिसंबर 2026 तक बिलेटेड रिटर्न दाखिल कर सकते हैं। हालांकि, अगर उससे पहले आपका असेसमेंट पूरा हो जाता है, तो उसके बाद रिटर्न दाखिल नहीं किया जा सकता।

देरी से ITR भरने पर लेट फीस भी लगती है। अगर आपकी कुल आय ₹5 लाख से ज्यादा है, तो ₹5,000 तक की लेट फीस लग सकती है। वहीं ₹5 लाख तक की कुल आय वालों के लिए यह फीस ₹1,000 है।

अगर आपका टैक्स भी बकाया है, तो उस पर 1% प्रति महीने या महीने के किसी हिस्से के लिए ब्याज लग सकता है। यह ब्याज इनकम टैक्स एक्ट की धारा 234A के तहत लगता है।

क्या देर से ITR भरने पर रिफंड मिलेगा?

हां, सिर्फ डेडलाइन चूकने से आपका टैक्स रिफंड खत्म नहीं हो जाता। अगर आपको रिफंड मिलना है, तो आप 31 दिसंबर 2026 तक बिलेटेड रिटर्न दाखिल करके उसे क्लेम कर सकते हैं।

लेकिन रिटर्न दाखिल करने के बाद उसे वेरिफाई करना जरूरी है। इनकम टैक्स डिपार्टमेंट ने ई-वेरिफिकेशन के लिए 30 दिन का समय दिया है। रिटर्न वेरिफाई होने के बाद ही रिफंड की प्रक्रिया आगे बढ़ेगी।

नुकसान को आगे एडजस्ट करने में दिक्कत

डेडलाइन के बाद ITR भरने का एक बड़ा नुकसान हो सकता है। यह लॉस को आगे कैरी फॉरवर्ड करने से जुड़ा है। मान लीजिए आपको बिजनेस, शेयर बाजार या F&O ट्रेडिंग में नुकसान हुआ है। आप इस नुकसान को आने वाले वर्षों की कमाई से एडजस्ट करके टैक्स बचा सकते हैं। लेकिन अगर आपने ITR समय पर दाखिल नहीं किया, तो कुछ तरह के नुकसान को आगे ले जाने का फायदा नहीं मिल सकता।

यानी सिर्फ लेट फीस का मामला नहीं है। देर से ITR भरने पर भविष्य में टैक्स बचाने का मौका भी जा सकता है।

ITR में गलती हो गई तो क्या करें?

अगर ITR दाखिल करने के बाद आपको कोई गलती दिखती है या कोई जानकारी छूट गई है, तो आप धारा 139(5) के तहत रिवाइज्ड रिटर्न दाखिल कर सकते हैं।

असेसमेंट ईयर 2026-27 के लिए आम तौर पर रिवाइज्ड रिटर्न 31 मार्च 2027 तक दाखिल की जा सकती है। हालांकि, अगर उससे पहले असेसमेंट पूरा हो जाता है, तो यह सुविधा खत्म हो सकती है। रिवाइज्ड रिटर्न दाखिल करने पर पुरानी रिटर्न की जगह नई रिटर्न मानी जाती है। इसे भी दोबारा वेरिफाई करना पड़ता है।

लेकिन एक बात ध्यान रखें। देर से ITR भरने की वजह से जो टैक्स लाभ पहले ही खो चुके हैं, रिवाइज्ड रिटर्न दाखिल करने से वे वापस नहीं मिलते। इसमें कुछ तरह के लॉस को आगे कैरी फॉरवर्ड करने का फायदा भी शामिल है।

Pension Scheme: अटल पेंशन योजना या PM मानधन, किस स्कीम में ज्यादा फायदा? 

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

क्या कोई प्राइवेट कंपनी आपके ITR और EPFO डेटा को एक्सेस कर सकती है? जानिए सुप्रीम कोर्ट ने क्या कहा है

क्या प्राइवेट कंपनियां आपका इनकम टैक्स रिटर्न या प्रोविडेंट फंड रिकॉर्ड एक्सेस कर सकती हैं? सुप्रीम कोर्ट ने सरकार से उन आरोपों की जांच करने को कहा है जिनमें यह कहा गया है कि प्राइवेट वेरिफिकेशन कंपनियां लोगों के एंप्लॉयमेंट और फाइनेंशियल जानकारियां एक्सेस कर रही हैं और उनका व्यावसायिक इस्तेमाल कर रही हैं।

आईटीआर और ईपीएफओ को डेटा को संवेदनशील माना जाता है

सरकार ने एक जनहित याचिका पर यह निर्देश जारी किया है। इस याचिका में कहा गया है कि एक ऐसा कमर्शियल ईकोसिस्टम बना है, जिसमें EPFO/UAN Records और PAN से जुड़े फाइनेंशियल डेटा को प्राइवेट कंपनियां एक्सेस कर रही हैं। ऐसे डेटा को काफी संवेदनशील माना जाता है।

याचिकाकर्ता ने प्राइवेट कंपनियों के डेटा के एक्सेस पर सवाल उठाए हैं

सुप्रीम कोर्ट ने हालांकि किसी कंपनी को ऐसी जानकारियां गैरकानूनी तरीके से एक्सेस करते नहीं पाया है। उसने यह भी नहीं कहा है कि प्राइवेट कंपनियों के पास लोगों के आईटीआर और ईपीएफओ रिकॉर्ड के इस्तेमाल की आजादी है। लेकिन, इस याचिका से एक बड़ा मसले को लेकर सवाल उठे हैं, जो करोड़ों भारतीयों से जुड़ा है।

डेटा एक्सेस के मसले से जुड़े तीन अहम सवाल सामने आए हैं

इस मसले से जुड़े कई सवाल हैं। पहला, सरकारी एजेंसियों के पास लोगों की जो व्यक्तिगत जानकारियां हैं, उनमें से किन जानकारियों का इस्तेमाल प्राइवेट कंपनियां कर सकती हैं? दूसरा, उनके इस्तेमाल का तरीका क्या होगा? तीसरा, क्या वे व्यक्ति विशेष से उसकी इन जानकारियों के इस्तेमाल की इजाजत लेती हैं?

सुप्रीम कोर्ट ने व्यक्तिगत जानकारियों के इस्तेमाल पर चिंता जताई है

सुप्रीम कोर्ट ने लोगों की संवेदनशील व्यक्तिगत जानकारियों के कथित दुरुपयोग पर चिंता जताई है। उसने सरकार से इस मामले की जांच करने को कहा है। चीफ जस्टिस सूर्यकांत और जस्टिस जॉयमाल्या बागची और जस्टिस वी मोहना की बेंच ने कहा कि सरकार इस समस्या पर लगाम लगाने के तरीके पर विचार कर सकती है। वह इस फील्ड के एक्सपर्ट्स की मदद ले सकती है।

याचिकाकर्ता ने कुछ प्राइवेट सर्विसेज के एडवर्टाइजमेंट पर सवाल उठाए हैं

याचिकाकर्ता ने अपनी शिकायत में उन प्राइवेट सर्विसेज का जिक्र किया है, जो कथित रूप से ‘ईपीएफओ पासबुक एपीआई’, ‘फॉर्म26 एपीआई’ और ‘इनकम टैक्स रिटर्न एपीआई’ जैसे प्रो़क्ट्स का विज्ञापन देती हैं। उन्होंने कहा है कि इससे यह सवाल उठता है कि ऐसी संवेदनशील जानकारियां कैसे हासिल या वेरिफाय की जा रही हैं।

PPF vs NSC: ₹10 लाख के निवेश पर कहां मिलेगा ज्यादा रिटर्न? समझिए 5 साल का पूरा गणित और टैक्स कैलकुलेशन

PPF vs NSC Investment Return Comparison: अगर आपके पास ₹10 लाख हैं और आप उसे अगले 5 सालों के लिए सरकारी गारंटी वाली स्कीम में बिना किसी रिस्क के जमा करना चाहते हैं, तो स्मॉल सेविंग्स स्कीम्स सबसे बेहतरीन जरिया हैं।

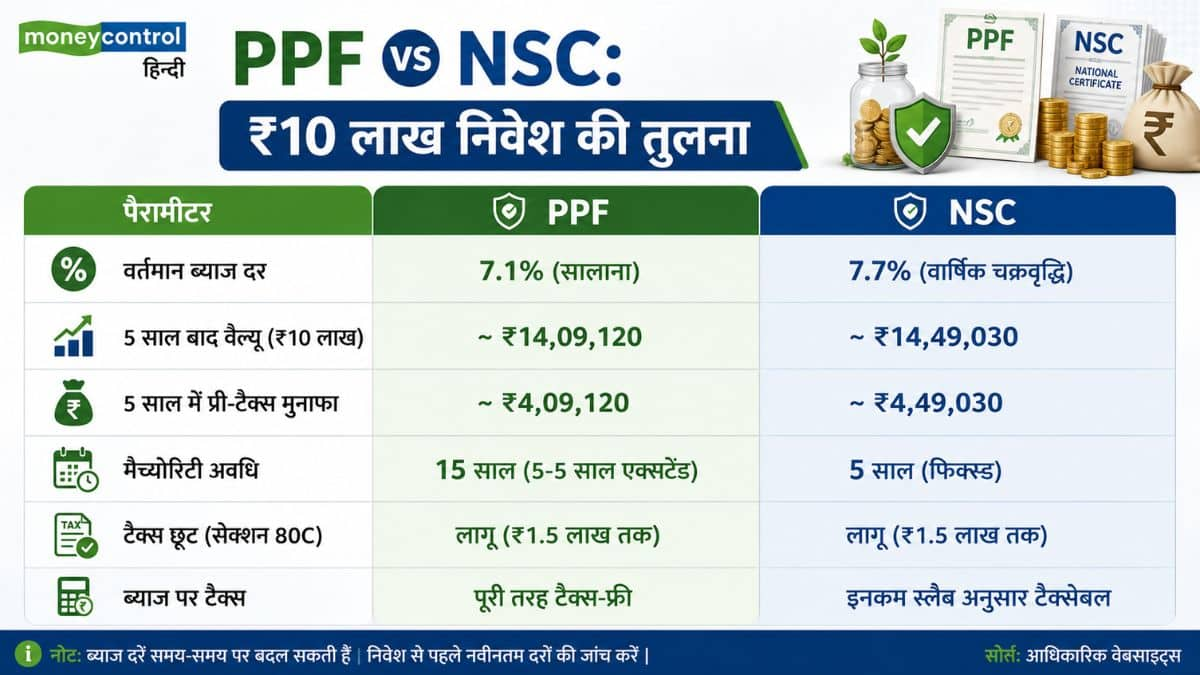
स्मॉल सेविंग्स में दो सबसे पसंदीदा विकल्प पब्लिक प्रॉविडेंट फंड (PPF) और नेशनल सेविंग्स सर्टिफिकेट (NSC) हैं। चालू वित्त वर्ष (जुलाई-सितंबर 2026 तिमाही) के लिए सरकार ने पीपीएफ की ब्याज दर 7.1% और एनएससी की ब्याज दर 7.7% पर बरकरार रखी है।

अगर आप ₹10 लाख का निवेश करते हैं, तो 5 साल में कहां ज्यादा फायदा मिलेगा? जानिए पूरी कैलकुलेशन।

₹10 लाख के निवेश पर 5 साल की कैलकुलेशन

अगर हम दोनों स्कीम्स में ₹10 लाख के कॉर्पस पर 5 साल के ग्रोथ की तुलना करें, तो आंकड़े इस प्रकार हैं:

PPF कैलकुलेशन (7.1% ब्याज): ₹10 लाख की जमा राशि 5 साल में 7.1% सालाना ब्याज दर के हिसाब से बढ़कर लगभग ₹14,09,120 हो जाएगी। इसमें आपको 5 साल में करीब ₹4,09,120 का प्री-टैक्स ब्याज मिलेगा।

NSC कैलकुलेशन (7.7% ब्याज): ₹10 लाख का निवेश 5 साल में 7.7% की चक्रवृद्वि ब्याज दर के हिसाब से बढ़कर ₹14,49,030 हो जाएगा। यानी 5 साल में करीब ₹4,49,030 का प्री-टैक्स मुनाफा होगा।

ध्यान रहे कि पीपीएफ में एक वित्त वर्ष में अधिकतम ₹1.5 लाख ही जमा करने की इजाजत है। इसलिए ₹10 लाख का यह आंकड़ा तुलनात्मक गणना के लिए 7.1% ब्याज के आधार पर दर्शाया गया है। NSC में निवेश की कोई ऊपरी सीमा नहीं होती।

प्री-टैक्स रिटर्न में NSC आगे, लेकिन टैक्स का पेंच समझें

कागजों पर 5 साल में NSC, PPF की तुलना में सीधे तौर पर ₹39,910 का ज्यादा रिटर्न देता दिख रहा है। लेकिन असली गणित टैक्स Slab के बाद बदलता है:

PPF पर EEE स्टेटस: पीपीएफ पूरी तरह से ‘EEE’ कैटगरी में आता है। यानी जमा राशि, मिला हुआ ब्याज और मैच्योरिटी अमाउंट तीनों पूरी तरह से टैक्स-फ्री होते हैं।

NSC पर टैक्स नियम: एनएससी से मिलने वाला ब्याज आपके इनकम टैक्स स्लैब के हिसाब से टैक्सेबल होता है। हालांकि, पहले 4 सालों के री-इन्वेस्टेड इंटरेस्ट पर सेक्शन 80C के तहत छूट क्लेम की जा सकती है, लेकिन आखिरी साल का ब्याज पूरी तरह टैक्सेबल रहता है। Higher Tax Slab वाले निवेशकों के लिए NSC का नेट रिटर्न कम हो सकता है।

मैच्योरिटी और लिक्विडिटी में कौन सा बेहतर?

NSC (5 साल का लॉक-इन): एनएससी की मैच्योरिटी ठीक 5 साल में पूरी हो जाती है। इसके अलावा, इसमें निवेश करते ही ब्याज दर पूरे 5 साल के लिए लॉक हो जाती है, जो मार्केट में ब्याज दरें घटने पर भी नहीं बदलती।

PPF (15 साल का लॉक-इन): पीपीएफ मूल रूप से 15 साल की लंबी अवधि की स्कीम है। हालांकि, इसमें 7वें साल से आंशिक निकासी और तीसरे साल से लोन की सुविधा मिलती है। पीपीएफ की ब्याज दरों की समीक्षा सरकार हर तिमाही करती है।

PPF vs NSC: ₹10 लाख निवेश की तुलना

PPF vs NSC: ₹10 लाख निवेश की तुलना

आपके लिए कौन सा विकल्प है बेस्ट?

अगर आपकी प्राथमिकता 5 साल की फिक्स्ड अवधि, गारंटीड रिटर्न और ज्यादा ब्याज दर है और आप लोअर टैक्स स्लैब में आते हैं तो NSC आपके लिए बेस्ट है। दूसरी ओर, अगर आपका लक्ष्य लंबी अवधि के लिए पूरी तरह से टैक्स-फ्री फंड बनाना है, तो PPF से बेहतर कोई विकल्प नहीं है। विशेषज्ञ सलाह देते हैं कि अपने वित्तीय लक्ष्यों के हिसाब से पोर्टफोलियो को डायवर्सिफाई करके दोनों स्कीम्स का सही अनुपात में इस्तेमाल करना चाहिए।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rakesh Jhunjhunwala: सिर्फ ₹3 के शेयर ने राकेश झुनझुनवाला को बना दिया अरबपति! जानें ‘बिग बुल’ के उस सबसे बड़े मास्टर स्ट्रोक के बारे

Rakesh Jhunjhunwala Inspirational Journey: जब 1985 में 25 साल का एक नौजवान हाथ में महज 5 हजार रुपये लेकर शेयर बाजार के दंगल में उतरा, तो दलालों ने उसे सिर्फ एक ‘मुंगेरीलाल’ समझा था। पिता की सख्त हिदायत थी कि, ‘एक भी रुपया उधार मत लेना!’ लेकिन उस लड़के की आंखों में दलाल स्ट्रीट को फतह करने का जुनून था। फिर शुरू हुआ सही दांव, सटीक टाइमिंग और लोहे जैसे धैर्य का वो खेल, जिसने उस मामूली लड़के को भारत का ‘बिग बुल’ बना दिया।

₹5,000 से ₹40,000 करोड़ का विशाल साम्राज्य खड़ा करने वाले राकेश झुनझुनवाला की यह कहानी सिर्फ शेयर बाजार का गणित नहीं, बल्कि भारत के इतिहास का सबसे रोमांचक और प्रेरणादायक सफर है। आइए जानते हैं उस एक ‘मास्टर स्ट्रोक’ के बारे में जिसने रातों-रात उनकी किस्मत बदल दी।

शुरुआती जीवन और शेयर बाजार में पहला कदम

राकेश झुनझुनवाला का जन्म 5 जुलाई 1960 को हुआ था। उनके पिता इनकम टैक्स ऑफिसर थे, जो अक्सर अपने दोस्तों के साथ शेयर बाजार की बातें किया करते थे। वहीं से युवा राकेश के मन में बाजार को लेकर उत्सुकता जागी।

पिता की सलाह पर उन्होंने पहले अपनी पढ़ाई पूरी की और वर्ष 1985 में चार्टर्ड अकाउंटेंट (CA) बने। जब उन्होंने शेयर बाजार में उतरने की इच्छा जताई, तो उनके पिता ने अनुमति तो दी लेकिन दो सख्त शर्तें रखीं। पिता या दोस्तों से पैसा उधार नहीं लेना है, और किसी भी नुकसान की जिम्मेदारी खुद उठानी होगी। राकेश झुनझुनवाला ने 1985 में अपनी बचत के ₹5000 के साथ बॉम्बे स्टॉक एक्सचेंज (BSE) में कदम रखा। उस समय सेंसेक्स महज 150 अंकों के आसपास था।

टाटा टी ने दिया पहला बड़ा ब्रेकआउट

राकेश झुनझुनवाला को अपनी पहली बड़ी सफलता 1986 में मिली, जब उन्होंने टाटा टी के शेयरों पर बड़ा दांव लगाया। उन्होंने ₹43 के भाव पर टाटा टी के 5000 शेयर खरीदे। महज 3 महीने के भीतर ही उस शेयर की कीमत ₹43 से बढ़कर ₹143 हो गई।

इस एक सौदे से उन्हें करीब ₹5 लाख का बड़ा मुनाफा हुआ। 1986 से 1989 के बीच उन्होंने कई सही दांव लगाकर लगभग ₹20-25 लाख का मुनाफा कमाया, जिसने उन्हें बाजार में बड़ी पूंजी के साथ खेलने का मौका दिया।

वो एक शेयर जिसने बना दिया अरबपति

अगर किसी एक शेयर ने उनकी जिंदगी बदली, तो वो था टाटा ग्रुप का टाइटन कंपनी।उन्होंने वर्ष 2002-03 के दौरान टाइटन के लगभग 6 करोड़ शेयर औसतन ₹3 प्रति शेयर के बेहद सस्ते भाव पर खरीदे। बाजार में तमाम उतार-चढ़ाव आए, लेकिन उन्होंने टाइटन में अपनी हिस्सेदारी को सालों-साल बनाए रखा। आगे चलकर टाइटन का शेयर हजारों रुपये के स्तर पर पहुंच गया। अकेले टाइटन के शेयर से ही उनकी नेटवर्थ में ₹10,000 करोड़ से ज्यादा का इजाफा हुआ।

इसके अलावा सिल्सा लैब (Sesa Goa), लुपिन, क्रिसिल और स्टार हेल्थ जैसे शेयरों में उनके शुरुआती निवेश ने उन्हें भारतीय बाजार का सबसे सफल रिटेल निवेशक बना दिया। अपने जीवन के आखिरी दौर में उन्होंने भारत की नई एयरलाइन अकासा एयर में भी बड़ा निवेश किया।

राकेश झुनझुनवाला की सफलता के 4 सबसे बड़े मंत्र

1. लंबी अवधि का धैर्य: वे ट्रेडिंग से ज्यादा लंबी अवधि के वैल्यू इन्वेस्टिंग पर भरोसा करते थे। उनका मानना था कि अगर कंपनी का फंडामेंटल मजबूत है, तो समय के साथ शेयर बढ़ेगा ही।

2. भारत की ग्रोथ पर पक्का भरोसा: वे हमेशा कहते थे कि भारत की अर्थव्यवस्था पर दांव लगाओ। वे भारतीय बाजार को लेकर हमेशा बेहद बुलिश रहते थे।

3. गलतियों से सीखना: झुनझुनवाला का मानना था कि बाजार में गलतियां होना स्वाभाविक है, लेकिन अपनी गलती को जल्दी स्वीकार करना और घाटे को काटना ही असली समझदारी है।

4. जब सब डरें, तब निवेश करें: 1992 के हर्षद मेहता घोटाले या 2008 की वैश्विक मंदी उन्होंने हर बड़े संकट और मंदी को एक बेहतरीन खरीदारी के मौके के रूप में देखा।

निवेशकों के लिए हमेशा प्रेरणास्रोत रहेंगे ‘बिग बुल’

14 अगस्त 2022 को 62 वर्ष की उम्र में भले ही भारत के ‘बिग बुल’ ने दुनिया को अलविदा कह दिया, लेकिन उनकी छोड़ी हुई विरासत आज भी दलाल स्ट्रीट की हर धड़कन में जिंदा है। ₹5000 की मामूली पूंजी से शुरू होकर देश की सबसे बड़ी एविएशन कंपनी और बहुचर्चित इन्वेस्टमेंट फर्म्स में विशाल हिस्सेदारी बनाने का उनका यह सफर सिर्फ एक निवेशक की कामयाबी नहीं, बल्कि हर आम इंसान के बड़े सपने देखने और उन्हें सच करने की सबसे बड़ी मिसाल है। राकेश झुनझुनवाला भले आज हमारे बीच न हों, लेकिन उनका एक-एक सबक आज भी करोड़ों निवेशकों को बाजार के तूफानों से टकराने और अपनी किस्मत खुद लिखने का हौसला देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

LIC का जीवन उमंग प्लान, सिर्फ कुछ साल चुकाएं प्रीमियम और जीवनभर का बीमा कवर पाएं

अगर आप लंबी अवधि तक इंश्योरेंस प्रोटेक्शन वाली पॉलिसी चाहते हैं तो आप एलआईसी की एक खास पॉलिसी के बारे में सोच सकते हैं। इस पॉलिसी का नाम एलआईसी जीवन उमंग है। इस पॉलिसी में निवेश से 100 साल की उम्र तक बीमा कवर पक्का हो जात है। खास बात यह है कि एलआईसी यानी भारतीय जीवन बीमा निगम सरकार की इंश्योरेंस कंपनी है, जिससे इसकी पॉलिसी में निवेश करने में किसी तरह का रिस्क नहीं है।

100 साल के होने तक मिलता है बीमा कवर

जो लोग रिटायरमेंट के बाद गारंटीड सालाना इनकम चाहते हैं, वे LIC Jeevan Umang Plan में निवेश शुरू कर सकते है। यह दरअसल एक होल- लाइफ इंश्योरेंस प्लान है, जिसमें पॉलिसीहोल्डर को तब तक बीमा कवर मिलता है, जब तक वह 100 साल का नहीं हो जाता। इस प्लान में आपको प्रोटेक्शन के साथ इनकम का भी विकल्प मिलता है।

प्रीमियम पेमेंट पीरियड के विकल्प

इस पॉलिसी में प्रीमियम चुकाने की अवधि ग्राहक अपनी सुविधा के हिसाब से चुन सकता है। ग्राहक को 15 साल, 20 साल, 25 साल और 30 साल तक प्रीमियम चुकाने का विकल्प मिलता है। इनमें से वह किसी एक चुनाव कर सकता है। यह एक पार्टिसिपेटरी प्लान है, जिसमें पॉलिसीहोल्डर को पॉलिसी के परफॉर्मेंस के हिसाब से बोनस मिलता है।

टैक्स के लिहाज से भी फायदेमंद

पॉलिसी की अवधि में हर साल चुकाए जाने वाले प्रीमियम पर इनकम टैक्स एक्ट के सेक्शन 80सी के तहत डिडक्शन का बेनेफिट मिलता है। साथ ही पॉलिसीहोल्डर की मौत या पॉलिसी की मैच्योरिटी पर मिलने वाला पूरा पैसा टैक्स-फ्री होता है। टैक्स से यह छूट इनकम टैक्स एक्ट, 1961 के सेक्शन 10डी(डी) के तहत मिलती है।

डेथ बेनेफिट का फ्लेक्सिबल पेमेंट

इस पालिसी की एक खास बात यह है कि पॉलिसीहोल्डर किस्तों में डेथ बेनेफिट के विकल्प का भी चुनाव कर सकता है। इसमें पॉलिसीहोल्डर की मौत की स्थिति में बीमा के पैसे का पेमेंट एकमुश्त की जगह 5 साल, 10 साल या 15 साल के दौरान नॉमिनी को मिलेगा। इससे पॉलिसीहोल्डर की मौत की स्थिति में कुछ सालों तक परिवार को रेगुलर इनकम होती रहती है।

यह भी पढ़ें: Gold पहुंचा ₹1.60 लाख के पर, चांदी भी ₹2.50 लाख के करीब, क्या अब निवेश करने का समय आ गया है?

प्रीमियम हर महीने भी चुका सकते हैं

इस पॉलिसी के प्रीमियम का पेमेंट हर महीने, हर तिमाही, हर छमाही या सालाना किया जा सकता है। अगर आप हर महीने प्रीमियम का पेंमेंट करना चाहते हैं तो आपको कम से कम 5000 रुपये का पेमेंट करना होगा। आप हर तिमाही पेमेंट करना चाहते हैं तो मिनिमम 15,000 रुपये का पेमेंट करना होगा। अगर हर छमाही पेमेंट करना चाहते हैं तो 25,000 का पेमेंट करना होगा। सालाना पेमेंट के लिए कम से कम 50,000 रुपये चुकाने होंगे।

टैक्स बचाते-बचाते कहीं आप तो नहीं कर रहे ये 3 बड़ी गलतियां? समझें स्मार्ट सेविंग का गणित

Smart Financial Planning: अक्सर लोग टैक्स बचाने के लिए ऐसे फाइनेंशियल फैसले ले लेते हैं, जिनका नुकसान उन्हें सालों-साल उठाना पड़ता है। इनकम टैक्स के सेक्शन 80C के तहत ₹1.5 लाख की छूट पाने के चक्कर में ज्यादातर लोग बिना सोचे-समझे ट्रेडिशनल इंश्योरेंस प्लान या गलत जगह पैसा फंसा देते हैं।

अगर आप भी सिर्फ टैक्स की बचत को अपना एकमात्र मकसद मानकर निवेश कर रहे हैं, तो सावधान हो जाइए। जानिए वे 3 बड़ी गलतियां जो आपकी वेल्थ को बढ़ाने के बजाय घटा रही हैं।

इंश्योरेंस और इन्वेस्टमेंट को एक साथ मिलाना

टैक्स बचाने के लिए लोग सबसे पहली गलती यह करते हैं कि वे एंडोमेंट या मनी-बैक पॉलिसी ले लेते हैं। इन पॉलिसियों में मिलने वाला रिटर्न महज 4% से 6% के आसपास होता है, जो महंगाई दर को भी मात नहीं दे पाता।

इसका दूसरा स्मार्ट ऑप्शन ये है कि इंश्योरेंस और इन्वेस्टमेंट को हमेशा अलग रखें। लाइफ कवर के लिए सिर्फ टर्म इंश्योरेंस लें, जो कम प्रीमियम में भारी-भरकम कवर देता है।

लॉक-इन और रिटर्न का गणित समझे बिना निवेश करना

केवल 80C की लिमिट भरने के लिए टैक्स-सेविंग एफडी (5 साल का लॉक-इन) या ऐसे प्रोडक्ट्स में पैसा लगा देना, जहाँ रिटर्न टैक्स-एडजस्टेड होने के बाद बेहद कम बचता है। इसका कड़वा सच ये है कि बैंक एफडी पर मिलने वाले ब्याज पर आपकी टैक्स स्लैब के हिसाब से टैक्स लगता है, जिससे आपका असल रिटर्न और कम हो जाता है।

अगर आपकी रिस्क क्षमता इजाजत देती है, तो इक्विटी लिंक्ड सेविंग स्कीम(ELSS) में निवेश करें। इसमें केवल 3 साल का लॉक-इन होता है और लंबे समय में 12% से 15% तक का संभावित रिटर्न मिल सकता है।

इंश्योरेंस कवर को ही वेल्थ क्रिएटर्स समझ लेना

कई लोग गारंटीड रिटर्न वाली पॉलिसियों में यह सोचकर सालों तक प्रीमियम भरते हैं कि उनका पैसा सुरक्षित है और टैक्स भी बच रहा है। 20-25 साल बाद मिलने वाला ₹20 लाख का फंड महंगाई के कारण आज के ₹5-6 लाख के बराबर भी नहीं होगा। यानी आप सुरक्षित रहकर भी अपनी खरीदारी की ताकत खो रहे हैं।

स्मार्ट सेविंग का आसान गणित

टैक्स बचाने और वेल्थ क्रिएट करने के लिए सही एसेट एलोकेशन बेहद जरूरी है। जहां ट्रेडिशनल इंश्योरेंस प्लान 10 से 20 साल के लंबे लॉक-इन के साथ महज 4% से 6% का औसत रिटर्न देते हैं, वहीं ELSS (टैक्स सेविंग म्यूचुअल फंड) सिर्फ 3 साल के सबसे कम लॉक-इन पीरियड में 12% से 15% तक का शानदार अनुमानित रिटर्न और 80C के तहत छूट देता है। इसके अलावा 15 साल की अवधि वाला PPF 7.1% का पूरी तरह टैक्स-फ्री रिटर्न देता है, जबकि सबसे स्मार्ट रणनीति यानी ‘टर्म प्लान + इंडेक्स फंड’ का कॉम्बिनेशन टर्म प्लान पर 80C की छूट के साथ-साथ लॉन्ग टर्म में 12%+ का तगड़ा रिटर्न हासिल करने में मदद करता है।

कैसे करें स्मार्ट शुरुआत?

टैक्स बचाना निवेश की प्रक्रिया का एक छोटा सा हिस्सा होना चाहिए, मुख्य लक्ष्य नहीं। सबसे पहले अपनी उम्र और जरूरतों के हिसाब से पर्याप्त टर्म इंश्योरेंस और हेल्थ इंश्योरेंस लें। इसके बाद बचे हुए पैसों को ELSS, PPF या NPS जैसे बेहतर रिटर्न देने वाले साधनों में अपनी रिस्क प्रोफाइल के अनुसार बांटें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SBI Mutual Fund: एसबीआई म्यूच्यूअल फंड की इन स्कीम्स में पैसे लगाकर पाएं शानदार रिटर्न! जानिए टॉप परफॉर्मेंस वाली बेस्ट योजनाएं

Best SBI Mutual Fund Schemes: भारतीय शेयर बाजार में निवेश के जरिए वेल्थ क्रिएशन करने के लिए म्यूचुअल फंड हमेशा से रिटेल निवेशकों की पहली पसंद रहे हैं। देश के सबसे बड़े फंड हाउसों में से एक एसबीआई म्यूचुअल फंड (SBI Mutual Fund) पर करोड़ों निवेशकों का भरोसा है।

अगर आप भी अपनी मेहनत की कमाई को सही जगह निवेश करके बड़ा फंड बनाना चाहते हैं, तो एसबीआई म्यूचुअल फंड की कुछ चुनिंदा योजनाएं आपके लिए बेहतरीन विकल्प साबित हो सकती हैं। आइए जानते हैं SBI MF की उन बेस्ट स्कीम्स के बारे में, जिन्होंने लंबी अवधि में निवेशकों को मल्टीफोल्ड रिटर्न दिया है।

स्मॉल-कैप और कंट्रा कैटेगरी की स्टार स्कीम्स

ज्यादा रिस्क लेकर रिकॉर्डतोड़ रिटर्न चाहने वाले निवेशकों के लिए ये स्कीम्स सबसे ज्यादा लोकप्रिय हैं:

SBI Small Cap Fund: यह फंड छोटी और तेजी से बढ़ती कंपनियों में निवेश करता है। इस स्कीम ने लंबी अवधि (5 से 10 साल) में 20% से ज्यादा का सालाना चक्रवृद्धि रिटर्न (CAGR) दिया है। उन निवेशकों के लिए बेस्ट है जो कम से कम 5-7 साल का समय दे सकते हैं।

SBI Contra Fund: यह फंड ‘वैल्यू इन्वेस्टिंग’ की रणनीति पर काम करता है। यानी फंड मैनेजर उन कंपनियों में दांव लगाते हैं जो फिलहाल मार्केट में अंडरवैल्यूड हैं, लेकिन उनका फंडामेंटल बेहद मजबूत है। पिछले कुछ वर्षों में इस फंड ने अपने कैटेगरी के अधिकांश फंड्स को पीछे छोड़ते हुए आउटपरफॉर्म किया है।

लार्ज और मिड-कैप में संतुलन और स्थिरता

अगर आप बहुत ज्यादा रिस्क नहीं लेना चाहते और पोर्टफोलियो में स्थिरता के साथ-साथ अच्छी ग्रोथ चाहते हैं:

SBI Large & Midcap Fund: यह फंड देश की टॉप लार्ज-कैप और मिड-कैप कंपनियों का एक संतुलित कॉम्बो है। यह मार्केट के उतार-चढ़ाव को बेहतर तरीके से संभालता है और जोखिम को कम करते हुए स्थिर ग्रोथ देता है।

SBI Bluechip Fund: भारत की सबसे बड़ी और मार्केट लीडर कंपनियों में निवेश करने वाला यह फंड नए और सुरक्षित निवेश पसंद करने वाले निवेशकों के लिए एक क्लासिक विकल्प है।

टैक्स बचाने के साथ तगड़ी कमाई (ELSS)

अगर आप टैक्स सेविंग के साथ-साथ शेयर बाजार की ग्रोथ का फायदा उठाना चाहते हैं, तो यह SBI लॉंग टर्म इक्विटी (ELSS) टैक्स-सेविंग फंड बेस्ट है। इसमें इनकम टैक्स एक्ट की धारा 80C के तहत ₹1.5 लाख तक की छूट मिलती है। इसमें 3 साल का लॉक-इन पीरियड होता है, जो अन्य टैक्स-सेविंग विकल्पों (जैसे- PPF या FD) की तुलना में सबसे कम है।

बैलेंस और मॉडरेट रिस्क वाले निवेशकों के लिए हाइब्रिड फंड

SBI Equity Hybrid Fund: यह स्कीम आपके पैसे का बड़ा हिस्सा शेयर बाजार में और कुछ हिस्सा सरकारी बॉन्ड्स में लगाती है। जब शेयर बाजार में बड़ी गिरावट आती है, तब इसका डेट पोर्टफोलियो आपकी पूंजी को सुरक्षित रखने में मदद करता है।

SBI Balanced Advantage Fund: यह डायनेमिक एसेट अलोकेशन फंड है, जो बाजार के वैल्युएशन के हिसाब से ऑटोमैटिकली इक्विटी और डेट का अनुपात तय करता है।

SIP या लंपसम: कैसे शुरू करें निवेश?

एसबीआई की इन सभी स्कीम्स में आप दो तरीकों से पैसे लगा सकते हैं:

सिस्टमैटिक इन्वेस्टमेन्ट प्लान(SIP): आप हर महीने महज ₹500 की छोटी राशि से अनुशासित निवेश शुरू कर सकते हैं। SIP के जरिए आपको रुपी कॉस्ट एवेरेजिंग का बड़ा फायदा मिलता है।

एकमुश्त (Lump-sum): अगर आपके पास एकमुश्त रकम है तो आप न्यूनतम ₹1,000 या ₹5,000 से भी शुरुआत कर सकते हैं।

एसबीआई म्यूचुअल फंड की ये स्कीम्स लंबे समय में महंगाई को मात देने वाला रिटर्न बनाने में सक्षम हैं। हालांकि, किसी भी स्कीम में निवेश करने से पहले अपने वित्तीय लक्ष्यों, समय अवधि और जोखिम उठाने की क्षमता का सही आकलन जरूर कर लें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।