Zerodha का बड़ा ऐलान: अब एक ही ऐप पर मिलेंगे शेयर और म्यूचुअल फंड, Kite में ही शुरू होगी डायरेक्ट SIP

Zerodha Kite Mutual Fund Trading: देश के सबसे बड़े डिस्काउंट ब्रोकर्स में शामिल जेरोधा ने अपने करोड़ों यूजर्स के लिए बड़ा फैसला किया है। Zerodha बहुत जल्द अपने पॉपुलर स्टॉक ट्रेडिंग ऐप ‘Kite’ पर ही म्यूचुअल फंड में निवेश करने की सुविधा देने जा रहा है। यानी अब निवेशकों को शेयर खरीदने और म्यूचुअल फंड/SIP में पैसा लगाने के लिए अलग-अलग ऐप्स का इस्तेमाल नहीं करना पड़ेगा।

कंपनी के म्यूचुअल फंड हेड नीलेश वर्मा ने मनीकंट्रोल को दिए इंटरव्यू में बताया कि अगले कुछ ही महीनों में यह नया फीचर Kite ऐप पर लाइव कर दिया जाएगा।

अभी क्या है व्यवस्था और क्यों हो रहा है यह बड़ा बदलाव?

अब तक Zerodha अपने यूजर्स के लिए दो अलग-अलग ऐप्स का इस्तेमाल करता रहा है:

Kite App: एक्टिव ट्रेडिंग और शेयरों की खरीद-बिक्री के लिए।

Coin App: लॉन्ग-टर्म और पैसिव इन्वेस्टमेंट्स जैसे म्यूचुअल फंड्स, NPS और FD के लिए।

फिलहाल, जब यूजर्स Kite ऐप पर म्यूचुअल फंड्स देखते हैं, तो उन्हें खरीदारी करने के लिए ऑटोमैटिकली Coin ऐप पर रीडायरेक्ट कर दिया जाता है। लेकिन Groww जैसे प्रतिस्पर्धी ब्रोकर्स द्वारा एक ही ऐप पर सभी सुविधाएं देने के कारण यूजर्स काफी समय से Zerodha से भी ‘ऑल-इन-वन ऐप’ की मांग कर रहे थे।

Kite ऐप में मिलेंगे 2 सबसे खास और नए फीचर्स

सिंगल ऐप एक्सपीरियंस: अब यूजर्स अपने इक्विटी पोर्टफोलियो और म्यूचुअल फंड निवेश को एक ही स्क्रीन से मैनेज और ट्रैक कर पाएंगे।

पोर्टफोलियो इंपोर्ट करने की सुविधा: यूजर्स किसी दूसरे प्लेटफॉर्म (जैसे- Groww, PayTM Money आदि) पर चल रहे अपने पुराने म्यूचुअल फंड इन्वेस्टमेंट्स को भी आसानी से Zerodha Kite पर इंपोर्ट कर सकेंगे।

आपको बता दें कि Zerodha अपने ‘Coin’ ऐप को बंद नहीं करेगा। Coin ऐप पैसिव इन्वेस्टर्स के लिए अलग से काम करता रहेगा, लेकिन Kite यूजर्स को अब ऐप बदलने की मजबूरी नहीं होगी।

Zerodha के इस कदम के पीछे के आंकड़े

Zerodha के पास Coin ऐप पर लगभग 30 लाख म्यूचुअल फंड इन्वेस्टर्स और 56 लाख से ज्यादा एक्टिव SIP अकाउंट्स हैं। एसेट अंडर मैनेजमेंट(AUM) के मामले में Coin देश का दूसरा सबसे बड़ा डायरेक्ट म्यूचुअल फंड प्लेटफॉर्म है।

Kite App गूगल प्ले स्टोर पर 1 करोड़+ डाउनलोड्स है और करीब 65 लाख+ एक्टिव यूजर बेस है। वही Coin App के 50 लाख+ डाउनलोड्स और 30 लाख से ज्यादा एक्टिव यूजर है।

Kite का यूजर बेस Coin से दोगुना से भी ज्यादा है। ऐसे में Kite के भीतर ही म्यूचुअल फंड्स का विकल्प मिलने से Zerodha के म्यूचुअल फंड कारोबार में बड़ा उछाल आने की उम्मीद है।

डायरेक्ट म्यूचुअल फंड्स ही क्यों?

Zerodha अपने दोनों प्लेटफॉर्म्स पर सिर्फ डायरेक्ट म्यूचुअल फंड्स ही ऑफर करता है। इसमें निवेशकों को कोई डिस्ट्रीब्यूटर कमीशन या अतिरिक्त चार्ज नहीं देना पड़ता, जिससे लॉन्ग-टर्म में निवेशकों को रेगुलर फंड्स के मुकाबले बेहतर रिटर्न (CAGR) मिलता है।

Groww और Zerodha के बीच म्यूचुअल फंड और SIP ग्राहकों को जोड़ने की होड़ में, Zerodha का यह ‘ऑल-इन-वन’ दांव मार्केट में उसकी पकड़ को और मजबूत कर सकता है।

दोस्त-रिश्तेदार के लोन का गारंटर बनने से पहले ठीक से सोच लें, नहीं तो बाद में बड़ी मुसीबत में फंस सकते हैं

किसी दोस्त या रिश्तेदार के लोन का गारंटर बनने का फैसला जल्दबाजी में नहीं करें। इस बारे में बगैर सोचे फैसला लेने से आप बाद में मुश्किल में फंस सकते हैं। एक्सपर्ट्स का कहना है कि लोन के गारंटर की कुछ जिम्मेदारियां होती हैं। कई लोग सोचते हैं कि लोन का गारंटर बनने का मतलब सिर्फ डॉक्युमेंट पर हस्ताक्षर करना है। लेकिन, यह सच नहीं है। आइए इस बारे में विस्तार से जानते हैं।

लोन के रीपेमेंट में डिफॉल्ट पर गारंटर मुश्किल में पड़ सकता है

अगर लोन लेने वाला व्यक्ति बैंक से लिया गया पैसा नहीं चुकाता है तो उस पैसे को चुकाने की जिम्मेदारी गारंटर की होती है। इसका मतलब है कि गारंटर बनने से व्यक्ति के फाइनेंशियल हेल्थ के लिए रिस्क हो सकता है। इतना ही नहीं, लोन का पैसा नहीं चुकाए जाने की स्थिति में गारंटर की क्रेडिट प्रोफाइल पर भी असर पड़ता है।

बैंक लोन देने से पहले अपने पैसे की पूरी सुरक्षा चाहता है

एक्सपर्ट्स का कहना है कि लोन का गारंटर बनाने के पीछे बैंक का मकसद अपने पैसे की सुरक्षा है। बैंक लोन देने से पहले अपने पैसे को डूबने से बचाने के लिए एहतियाती कदम उठाता है। इसलिए लोन का पैसा नहीं चुकाए जाने की स्थिति में पहले वह लोन लेने वाले व्यक्ति से इसकी वजह पूछता है। अगर लोन लेने वाले व्यक्ति से संपर्क नहीं होता है तो वह गारंटर से संपर्क करता है।

लोन पर डिफॉल्ट की स्थिति में गारंटर को भी बैंक भेजता है नोटिस

लोन का पैसा नहीं चुकाए जाने पर बैंक पहले ग्राहक को नोटिस भेजता है। लगातार तीन ईएमआई का पेमेंट नहीं करने पर बैंक ग्राहक को रजिस्टर्ड नोटिस भेजता है। लगातार चार ईएमआई का पेमेंट नहीं करने पर बैंक बैंक ग्राहक और गारंटर दोनों को नोटिस भेजता है। एक्सपर्ट्स का कहना है कि बैंक के पास ग्राहक यानी लोन लेने वाले व्यक्ति और गारंटर के खिलाफ एक साथ कानूनी प्रक्रिया शुरू करने का अधिकार होता है।

पेमेंट में डिफॉल्ट का असर गारंटर के क्रेडिट प्रोफाइल पर भी पड़ता है

किसी दोस्त या रिश्तेदार के लोन का गारंटर बनने के बाद अगर लोन का रीपेमेंट बंद हो जाता है तो इसका खराब असर गारंटर के क्रेडिट स्कोर पर भी पड़ता है। इसका मतलब है कि इससे गारंटर को खुद के लिए लोन लेने में दिक्कत आ सकती है। एक्सपर्ट्स का कहना है कि लोन का गारंटर बनने से पहले आपको ठीक तरह से सोच समझ लेना चाहिए।

यह भी पढ़ें: मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

व्यक्ति की वित्तीय स्थिति की पूरी जानकारी होने पर ही बनें गारंटर

एक्सपर्ट्स का कहना है कि आपको लोन का गारंटर तभी बनना चाहिए, जब लोन लेने वाला व्यक्ति आपका बहुत करीबी है। उदाहरण के लिए पत्नी, भाई, बहन के लोन लेने पर आप गांरटर बन सकते हैं। इसकी वजह यह है कि आपको उनकी वित्तीय स्थिति और लोन चुकाने की क्षमता का पता होता है। हालांकि, एक्सपर्ट्स लंबी अवधि वाले लोन का गारंटर बनने से बचने की सलाह देते हैं।

Mutual Fund vs EPF vs PPF vs NPS: इमरजेंसी में पैसों की जरूरत? जानिए किस निवेश से पैसा सबसे जल्दी निकलता है

Mutual Fund vs EPF vs PPF vs NPS: जब अचानक पैसों की जरूरत पड़ जाए, तो सिर्फ रिटर्न मायने नहीं रखता। यह भी उतना ही जरूरी है कि पैसा आपके बैंक खाते में कितनी जल्दी पहुंचे। किसी निवेश में रकम अगले कारोबारी दिन मिल सकती है। कुछ योजनाओं में कई दिन या हफ्ते भी लग सकते हैं। ऐसे में अगर आप रिटायरमेंट के लिए निवेश कर रहे हैं, तो हर स्कीम का विड्रॉल टाइमलाइन जानना जरूरी है।

आनंद राठी वेल्थ के एग्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, हर निवेश का मकसद अलग होता है। लिक्विड और शॉर्ट ड्यूरेशन डेट म्यूचुअल फंड सबसे ज्यादा लिक्विड माने जाते हैं, जबकि EPF, PPF और NPS को लंबे समय के निवेश के लिए बनाया गया है।

सबसे पहले एक नजर में विड्रॉल टाइमलाइन

निवेश विकल्प
पैसा मिलने का समय

लिक्विड/ओवरनाइट म्यूचुअल फंड
अगले कारोबारी दिन

इक्विटी म्यूचुअल फंड1-3 कारोबारी दिन
NPST+2
EPF3-5 दिन (ऑनलाइन), अधिकतम 20 दिन
PPFआमतौर पर कुछ कारोबारी दिन

NPS में T+2 में प्रोसेस हो सकता है विड्रॉल

नेशनल पेंशन सिस्टम (NPS) का विड्रॉल टाइमलाइन सबसे साफ माना जाता है। PFRDA ने सितंबर 2022 में एग्जिट विड्रॉल का समय T+4 से घटाकर T+2 कर दिया था। इसका मतलब है कि जरूरी मंजूरी मिलने के बाद विड्रॉल दो कारोबारी दिनों के भीतर प्रोसेस हो सकता है। हालांकि, रिटायरमेंट पर एन्युटी खरीदने जैसी प्रक्रिया होने पर पूरा पैसा तुरंत खाते में नहीं आता।

आंशिक निकासी के लिए भी नियम तय हैं। NPS में अपनी जमा राशि का अधिकतम 25% तक आंशिक विड्रॉल किया जा सकता है। इसके लिए तय शर्तें पूरी करनी होती हैं।

PPF में तय T+1 या T+2 नियम नहीं

पब्लिक प्रोविडेंट फंड (PPF) में कोई तय T+1 या T+2 भुगतान नियम नहीं है। निकासी की अनुमति मिलने के बाद बैंक या पोस्ट ऑफिस में आवेदन देना होता है। इसके बाद रकम संबंधित संस्था की प्रोसेसिंग के अनुसार खाते में आती है।

बैंक वाले PPF खातों में आमतौर पर कुछ कारोबारी दिनों में पैसा मिल जाता है। हालांकि, समय बैंक, ब्रांच और ऑनलाइन या ऑफलाइन आवेदन पर निर्भर करता है। जसमीत सिंह के मुताबिक, PPF में पांच वित्तीय वर्ष पूरे होने के बाद ही साल में एक बार आंशिक निकासी की जा सकती है।

EPF में 3-5 दिन में भी मिल सकता है पैसा

EPF में 2026 के बाद प्रक्रिया पहले से तेज हुई है। नए Employees’ Provident Funds Scheme, 2026 के तहत पूरी तरह सही क्लेम का निपटारा 20 दिनों के भीतर करना होगा। अगर बिना वजह देरी होती है, तो संबंधित अधिकारी पर 12% सालाना पेनल ब्याज भी लगाया जा सकता है।

साथ ही, ऑटोमेटेड प्रोसेसिंग के तहत कई ऑनलाइन क्लेम लगभग 3 दिन में भी निपटाए जा रहे हैं। हालांकि, आधार-UAN लिंकिंग, नियोक्ता की जानकारी या दूसरे वेरिफिकेशन की वजह से समय 2-3 हफ्ते तक भी जा सकता है।

म्यूचुअल फंड सबसे तेज विकल्पों में शामिल

अगर सिर्फ जल्दी पैसा निकालना प्राथमिकता है, तो ओपन-एंडेड म्यूचुअल फंड सबसे आसान विकल्पों में गिने जाते हैं। AMFI के मुताबिक, कारोबारी दिनों में रिडेम्प्शन करने पर आमतौर पर पैसा 1 से 3 कारोबारी दिनों में मिल जाता है। लिक्विड और ओवरनाइट फंड में यह अगले कारोबारी दिन भी आ सकता है।

इक्विटी फंड में आमतौर पर लिक्विड फंड की तुलना में थोड़ा ज्यादा समय लगता है।

किस स्कीम में सबसे ज्यादा पाबंदियां हैं?

स्कीमनिकासी की स्थिति
म्यूचुअल फंडसबसे आसान
EPFतय उद्देश्यों के लिए
PPFसीमित निकासी
NPS Tier-1सबसे ज्यादा नियम

NPS Tier-1 में निकासी सिर्फ तय परिस्थितियों में होती है। वहीं PPF और EPF में भी आंशिक निकासी के अपने नियम हैं।

निवेशकों के लिए सबसे जरूरी सीख

सबसे जल्दी पैसा देने वाला विकल्प हमेशा सबसे अच्छा रिटायरमेंट निवेश नहीं होता। म्यूचुअल फंड लिक्विड हैं, लेकिन बाजार के उतार-चढ़ाव से जुड़े रहते हैं। PPF सरकार की गारंटी वाली सुरक्षा देता है, जबकि NPS पूरी तरह रिटायरमेंट को ध्यान में रखकर बनाया गया है।

जसमीत सिंह की सलाह है कि कम से कम 6 महीने के खर्च ऐसी जगह रखें, जहां जरूरत पड़ने पर तुरंत पैसा मिल सके। इससे PPF, EPF या NPS जैसे लंबे समय के निवेश को बीच में तोड़ने की नौबत नहीं आएगी।

मिडिल क्लास को अमीर बनने से रोकती हैं 5 आदतें, कहीं आप भी तो नहीं करते ये गलतियां?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।


मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

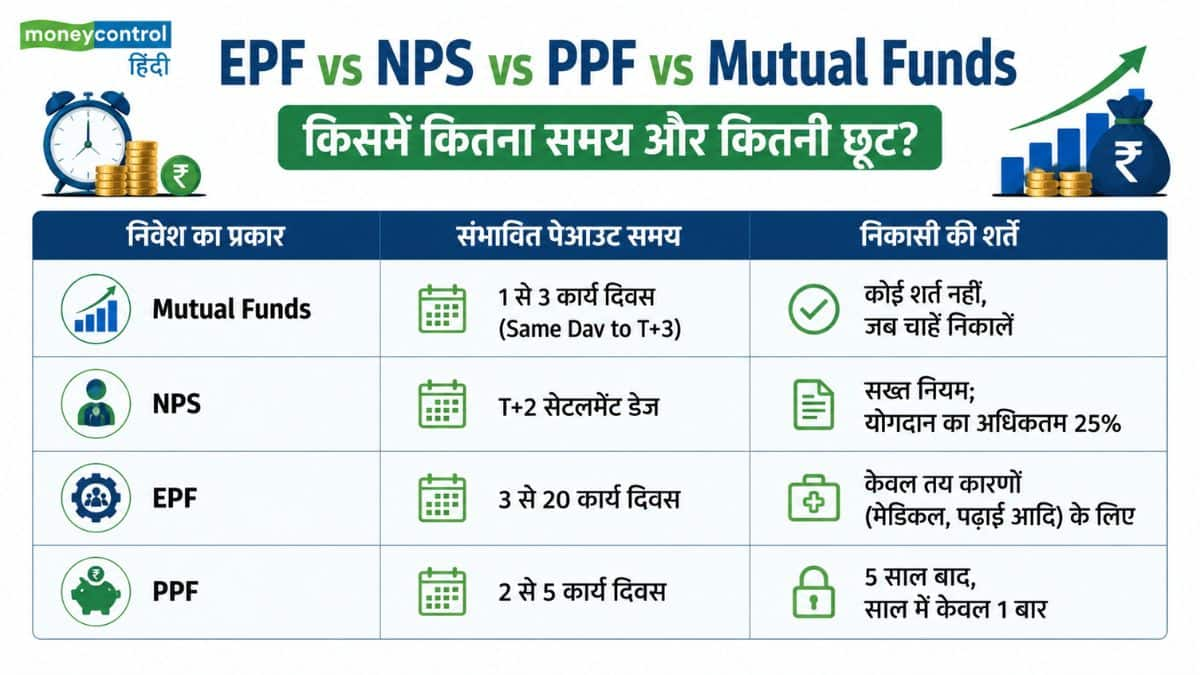
1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Pension Scheme: अब सिर्फ ₹99 की बचत से सिक्योर होगा फ्यूचर! गिग और डिलीवरी वर्कर्स के लिए PFRDA लाया खास NPS प्लान

NPS for Gig Workers: जोमैटो, स्वैगी, ओला, उबर, ब्लिंकिट और अर्बन कंपनी जैसे डिजिटल प्लेटफॉर्म्स पर काम करने वाले गिग और प्लेटफॉर्म वर्कर्स के लिए एक बड़ी खुशखबरी है। पेंशन फंड नियामक PFRDA ने देश के लाखों डिलीवरी बॉयज, ड्राइवर्स और सर्विस पार्टनर्स को बुढ़ापे में वित्तीय सुरक्षा देने के लिए ‘NPS e-shramik Model’ को नए सिरे से हाइलाइट किया है।

इस खास स्कीम की सबसे बड़ी खासियत यह है कि इसमें कोई भी वर्कर मात्र ₹99 जैसी छोटी राशि से भी अपनी रिटायरमेंट सेविंग्स की शुरुआत कर सकता है। आइए जानते हैं आम लोगों और डिलीवरी पार्टनर्स के लिए यह स्कीम कितनी फायदेमंद है और इसमें कैसे जुड़ सकते हैं।

बिना किसी दबाव के बचत: अपनी मर्जी और क्षमता से जमा करें पैसा

इस योजना को गिग वर्कर्स की अस्थिर और दैनिक कमाई को ध्यान में रखकर बेहद लचीला बनाया गया है। PFRDA ने योगदान के लिए कोई निश्चित सीमा तय नहीं की है। वर्कर जब चाहें और जितना चाहें, अपनी कमाई के हिसाब से पैसा जमा कर सकते हैं। उदाहरण के तौर पर, कोई भी वर्कर प्रतिदिन या हर हफ्ते ₹99 जैसी मामूली रकम से भी अपने एनपीएस खाते में पैसे डाल सकता है। साथ ही यह मॉडल NPS कॉर्पोरेट मॉडल पर आधारित है। इसमें पैसा केवल वर्कर, केवल एग्रीगेटर कंपनी, या फिर दोनों मिलकर जमा कर सकते हैं।

कौन-कौन से वर्कर्स उठा सकते हैं इस योजना का लाभ?

यह स्कीम उन सभी युवाओं और कर्मचारियों के लिए बेहतरीन अवसर है जो डिजिटल प्लेटफॉर्म्स के जरिए काम करते हैं:

  • फूड डिलीवरी पार्टनर्स: Zomato, Swiggy आदि।
  • क्विक-कॉमर्स एंड ग्रॉसरी डिलीवरी: Blinkit, Zepto, Instamart आदि।
  • राइड-हेलिंग ड्राइवर्स: Ola, Uber, Rapido आदि।
  • होम सर्विसेज पार्टनर्स: Urban Company और अन्य सर्विस प्लेटफॉर्म्स।

खाता खोलना है बेहद आसान

इस योजना में जुड़ने की प्रक्रिया को एकदम डिजिटल और झंझट-मुक्त बनाया गया है:

आसान KYC: बेसिक केवाईसी के लिए केवल नाम, पता, पैन, मोबाइल नंबर और बैंक डिटेल्स की आवश्यकता होती है। यह प्रक्रिया आधार आधारित ई-केवाईसी या अन्य मान्य तरीकों से मिनटों में पूरी हो जाती है।

PRAN जनरेशन: वर्कर की सहमति से तुरंत एक परमानेंट रिटायरमेंट अकाउंट नंबर (PRAN) जारी कर दिया जाता है।

नॉमिनी की सुविधा: ऑनबोर्डिंग के 60 दिनों के भीतर माता-पिता की जानकारी और नॉमिनी डिटेल्स दर्ज की जा सकती हैं।

कंपनी बदलने पर भी बंद नहीं होगा अकाउंट

अगर कोई डिलीवरी बॉय या ड्राइवर एक कंपनी जैसे- Zomato छोड़कर दूसरी कंपनी Swiggy या Uber में काम करने जाता है, तो उसका एनपीएस खाता बंद नहीं होगा। वह आसानी से अपने खाते को नए एग्रीगेटर के साथ जोड़ कर सकता है। PFRDA के तय फ्रेमवर्क के तहत ऑनबोर्डिंग के समय पॉइंट्स ऑफ प्रेजेंस (PoPs) वर्कर से कोई खाता खोलने का शुल्क नहीं लेते हैं।

बुढ़ापे में मिलेगा पेंशन और एकमुश्त फंड का दोहरा फायदा

यह योजना एनपीएस के ‘ऑल सिटीजन मॉडल’ के नियमों के तहत काम करती है। इसमें जमा किया गया पैसा शेयर बाजार और सुरक्षित सरकारी सिक्योरिटीज में इन्वेस्ट होता है, जिससे लंबी अवधि में एक बड़ा रिटायरमेंट फंड तैयार होता है।

60 वर्ष की उम्र पूरी होने पर वर्कर्स को एकमुश्त मोटी रकम निकालने का विकल्प मिलता है और बाकी पैसे से जीवनभर हर महीने गारंटीड पेंशन मिलती है। गिग वर्कर्स के लिए बिना किसी बड़े बोझ के सुरक्षित भविष्य बनाने का यह सबसे भरोसेमंद जरिया है।

रिटायरमेंट प्लानिंग होगी बेहद आसान! पेंशनबाजार ने कॉर्पोरेट NPS सर्विस की मजबूत; कर्मचारियों और कंपनियों को होगा बड़ा फायदा

PensionBazaar Corporate NPS Services: पैसाबाजार के रिटायरमेंट प्लानिंग प्लेटफॉर्म ‘पेंशनबाजार’ ने अपनी कॉर्पोरेट नेशनल पेंशन सिस्टम (NPS) फैसिलिटीज को और मजबूत किया है। इसका मुख्य उद्देश्य कंपनियों और संस्थानों के लिए अपने कर्मचारियों को रिटायरमेंट बेनिफिट्स देना बेहद आसान, सुचारू और डिजिटल बनाना है।

अक्सर प्रशासनिक झंझटों और कागजी कार्रवाई के कारण कंपनियां कॉर्पोरेट एनपीएस लागू करने से कतराती थीं। इस कमी को दूर करते हुए पेंशनबाजार ने एक टेक्नोलॉजी-बेस्ड सिंगल-विंडो इंटरफेस तैयार किया है, जो ऑनबोर्डिंग से लेकर सर्विसिंग तक के सभी झंझटों को खत्म करता है।

पेंशनबाजार के हेड विश्वजीत गोयल ने कहा कि, ‘लोग अक्सर अपने करियर के आखिरी दौर में रिटायरमेंट के बारे में सोचते हैं। हमें मिलकर कंपाउंडिंग के फायदों के बारे में जागरूकता बढ़ानी होगी, जिसका फायदा तभी मिल सकता है जब लोग जल्दी शुरुआत करें। हमारा लक्ष्य कॉर्पोरेट एनपीएस की ऑपरेशनल मुश्किलों को दूर करना और रिटायरमेंट प्लानिंग को हर कर्मचारी की वित्तीय यात्रा का एक स्वाभाविक हिस्सा बनाना है।’

एंप्लॉयर और HR टीमों का काम हुआ आसान

पेंशनबाजार का यह डिजिटल प्लेटफॉर्म कॉर्पोरेट NPS लागू करने के हर चरण को आसान बनाता है:

डिजिटल ऑनबोर्डिंग व डॉक्यूमेंटेशन: एंप्लॉय ऑनबोर्डिंग, कॉन्ट्रिब्यूशन मैनेजमेंट और रिपोर्टिंग को पूरी तरह डिजिटल कर दिया गया है।

ऑपरेशनल झंझट खत्म: मैन्युअल काम खत्म होने से कंपनियों की HR और फाइनेंस टीमों का समय बचता है, जिससे छोटी-बड़ी हर तरह की कंपनियां इसे आसानी से अपना सकती हैं।

कर्मचारियों के लिए एक जगह सभी सुविधाएं

कर्मचारियों के लिए भी रिटायरमेंट प्लानिंग का अनुभव अब काफी आसान हो गया है:

  • आसान डिजिटल एक्सेस: कर्मचारी घर बैठे डिजिटल रूप से अपनी ऑनबोर्डिंग प्रक्रिया पूरी कर सकते हैं।
  • रियल-टाइम ट्रैकिंग: कर्मचारी अपने NPS अकाउंट की डिटेल्स देखने के साथ-साथ अपने रिटायरमेंट फंड की ग्रोथ पर लगातार नजर रख सकते हैं।
  • कम उम्र में प्लानिंग का मौका: वर्कप्लेस पर एनपीएस आसानी से मिलने के कारण युवा कर्मचारी करियर की शुरुआत से ही रिटायरमेंट के लिए बचत शुरू कर सकते हैं।

वर्कप्लेस पर क्यों अहम हो रही है रिटायरमेंट प्लानिंग?

आमतौर पर कर्मचारी घर खरीदने, बच्चों की पढ़ाई या अन्य तत्कालीन जरूरतों को प्राथमिकता देते हैं और रिटायरमेंट को करियर के आखिरी पड़ाव के लिए टाल देते हैं। लेकिन अब कंपनियां सिर्फ सैलरी देने तक सीमित न रहकर कर्मचारियों के संपूर्ण वित्तीय कल्याण पर ध्यान दे रही हैं। पेंशनबाजार आसान डिजिटल अनुभव और सही जानकारी के जरिए कर्मचारियों को कंपाउंडिंग का फायदा उठाने के लिए प्रेरित कर रहा है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: हर महीने चाहिए ₹25,000 की पेंशन? जानें कितना बड़ा होना चाहिए रिटायरमेंट फंड

Retirement Planning Corpus Calculator: रिटायरमेंट के बाद रेगुलर इनकम बनी रहे, यह हर नौकरीपेशा व्यक्ति की सबसे बड़ी प्राथमिकता होती है। अगर आप भी अपने रिटायरमेंट के बाद हर महीने ₹25,000 यानी सालाना ₹3 लाख की पेंशन पाना चाहते हैं, तो इसके लिए आपको कितना बड़ा रिटायरमेंट कॉर्पस बनाना होगा, आइए समझते हैं इसका आसान गणित।

वित्तीय सलाहकारों के मुताबिक, रिटायरमेंट फंड की गणना करते समय आपकी मौजूदा उम्र, रिटायरमेंट की उम्र, अनुमानित लाइफ एक्सपेक्टेंसी और महंगाई दर सबसे महत्वपूर्ण भूमिका निभाते हैं।

4% रूल (Rule of 25) से समझिए फंड का गणित

फाइनेंशियल प्लानिंग में 4% रूल का काफी इस्तेमाल किया जाता है। इस नियम के अनुसार, रिटायरमेंट के समय आपके पास जितना फंड होता है, उसका 4% आप पहले साल निकालते हैं और आगे महंगाई के हिसाब से इसे एडजस्ट करते हैं।

सालाना पेंशन की जरूरत: ₹25,000 × 12 महीने = ₹3,00,000

4% रूल के हिसाब से जरूरी कॉर्पस: ₹3,00,000 ÷ 4% (यानी सालाना पेंशन का 25 गुना) = ₹75 लाख

अगर आप आज ही रिटायर हो रहे हैं और बिना महंगाई दर के प्रभाव के सुरक्षित निवेश (जैसे- SWP, SCSS या एन्युटी) से रिटर्न चाहते हैं, तो आपको कम से कम ₹75 लाख से ₹80 लाख का रिटायरमेंट कॉर्पस चाहिए होगा।

महंगाई को जोड़ेंगे तो कितना होगा फंड?

अगर आपकी उम्र अभी 30 साल है और आप 60 साल की उम्र में रिटायर होना चाहते हैं यानी रिटायरमेंट में 30 साल बाकी हैं, तो 6% की औसत महंगाई दर के हिसाब से आज के ₹25,000 की वैल्यू 30 साल बाद काफी बदल जाएगी:

30 साल बाद ₹25,000 की वैल्यू: लगभग ₹1,43,000 प्रति महीने हो जाएगी।

महंगाई एडजस्टेड रिटायरमेंट फंड: 30 साल बाद ₹1.43 लाख प्रति महीने की पेंशन पाने के लिए आपको लगभग ₹3.5 करोड़ से ₹4 करोड़ का फंड तैयार करना होगा।

₹25,000 पेंशन के लिए हर महीने कितनी SIP करनी होगी?

अगर आप 60 साल की उम्र में ₹75 लाख से ₹1 करोड़ का फंड बनाना चाहते हैं, तो आपको अपनी मौजूदा उम्र के हिसाब से म्यूचुअल फंड SIP में निवेश शुरू करना होगा (12% औसत सालाना रिटर्न के अनुमान पर):

अगर आपकी उम्र 25 साल है (35 साल बाकी): आपको हर महीने केवल ₹1,200 से ₹1,500 की SIP से शुरुआत करनी होगी।

अगर आपकी उम्र 35 साल है (25 साल बाकी): आपको हर महीने लगभग ₹4,500 से ₹5,000 की SIP करनी होगी।

अगर आपकी उम्र 45 साल है (15 साल बाकी): आपको हर महीने लगभग ₹16,000 से ₹18,000 की SIP करनी होगी।

रिटायरमेंट के बाद ₹25,000 पेंशन पाने के विकल्प

सिस्टमैटिक विड्रॉल प्लान (SWP): म्यूचुअल फंड के बैलेंस/हाइब्रिड फंड में अपनी एकमुश्त राशि जमा करके आप हर महीने निश्चित ₹25,000 निकाल सकते हैं, जबकि बचा हुआ पैसा फंड में ग्रो करता रहता है।

नेशनल पेंशन सिस्टम (NPS): एनपीएस मैच्योरिटी पर 40% राशि से एन्युटी प्लान खरीदकर आप आजीवन हर महीने निश्चित पेंशन हासिल कर सकते हैं।

सीनियर सिटीजन सेविंग्स स्कीम (SCSS): 60 साल की उम्र के बाद सरकार की इस स्कीम में एकमुश्त निवेश कर सुरक्षित तिमाही ब्याज के रूप में पेंशन पा सकते हैं।

कुल मिलाकर रिटायरमेंट प्लानिंग में देरी करना सबसे महंगा पड़ता है। आप जितनी कम उम्र में निवेश शुरू करेंगे, कम्पाउंडिंग के जादू से उतना ही कम मासिक निवेश करके बड़ा रिटायरमेंट फंड आसानी से बना पाएंगे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: क्या सिर्फ पोस्ट ऑफिस स्कीम के भरोसे आपका रिटायरमेंट सुरक्षित होगा? 8.2% रिटर्न देने वाली योजना की लिमिटेशन भी जानिए

Retirement Planning:  जीवन के पड़ाव में रिटायरमेंट एक ऐसा समय होता है जब पहली बार नियमित वेतन आना बंद हो जाता है। इसके बाद सबसे बड़ी चुनौती यही होती है कि वर्षों की अपनी जमा-पूंजी और बचत को अगले 20 या 30 सालों तक सुरक्षित और प्रभावी ढंग से कैसे चलाया जाए। ऐसी स्थिति में अगर पोस्ट ऑफिस की बचत योजनाएं सेवानिवृत्त लोगों को अपनी ओर आकर्षित करती हैं तो इसमें कोई आश्चर्य नहीं है। पोस्ट ऑफिस की योजनाएं पूरी तरह से भारत सरकार द्वारा समर्थित हैं और इनमें निवेश करने के बाद निवेशकों को रोजाना शेयर बाजार के उतार-चढ़ाव पर नजर रखने की जरूरत नहीं पड़ती है।

हालांकि, रिटायरमेंट प्लानिंग का मतलब सिर्फ पैसों को सुरक्षित जगह पर रखना भर नहीं होता है। बावजूद इसके कि सुरक्षित निवेश पसंद करने वाले निवेशकों के लिए पोस्ट ऑफिस योजनाएं एक महत्वपूर्ण विकल्प बनी हुई हैं, लेकिन वे तब सबसे अच्छा काम करती हैं जब वे एक बड़ी और व्यापक फाइनेंशियल प्लानिंग की जाए। अपनी गाढ़ी कमाई का एक बड़ा हिस्सा वहां लगाने से पहले, यह समझना भी बेहद जरूरी है कि आप अपनी बचत का कैसा इस्तेमाल चाहते हैं।

क्या सिर्फ सुरक्षित होना काफी है?

अधिकांश सेवानिवृत्त लोग असाधारण रिटर्न पाने के पीछे नहीं भागते हैं। वे आमतौर पर यह भरोसा चाहते हैं कि जब भी उन्हें जरूरत हो उनकी बचत सुरक्षित और उपलब्ध रहे। इस मामले में पोस्ट ऑफिस की योजनाएं बेहतरीन साबित होती हैं। सरकार समर्थित होने की वजह से इनमें एक तय अवधि के लिए मिलने वाला रिटर्न पहले से पता होता है। जो लोग बाजार के जोखिमों से डरते हैं, उनके लिए यह निश्चितता काफी राहत देने वाली होती है। लेकिन रिटायरमेंट सिर्फ पैसे की रक्षा करने के बारे में नहीं है, बल्कि यह सुनिश्चित करने के बारे में भी है कि आपका पैसा समय के साथ आपके लिए काम करता रहे।

विभिन्न जरूरतें और पोस्ट ऑफिस की प्रमुख योजनाएं

हर पोस्ट ऑफिस निवेश योजना एक ही उद्देश्य को पूरा नहीं करती है। कुछ स्कीम नियमित इनकम देने के लिए बनाई गई हैं, जबकि अन्य लंबी अवधि की बचत के लिए बेहतर हैं।

सीनियर सिटीजन्स सेविंग्स स्कीम: 60 वर्ष और उससे अधिक आयु के व्यक्तियों के लिए यह एक सुरक्षित 5-वर्षीय सरकारी जमा योजना है। इस पर वर्तमान में 8.2 प्रतिशत प्रति वर्ष की उच्च ब्याज दर के साथ तिमाही भुगतान मिलता है। इस खाते में न्यूनतम 1000 रुपये के मल्टिपल में ही जमा किया जा सकता है और अधिकतम निवेश की सीमा 30 लाख रुपये से अधिक नहीं हो सकती।

पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS): यह भी 5 साल की एक निवेश योजना है जिसमें एकल (Single) या संयुक्त (Joint) खाता खोला जा सकता है। यह 7.4 प्रतिशत प्रति वर्ष की ब्याज दर पर गारंटीकृत मासिक आय प्रदान करती है।

नेशनल पेंशन सिस्टम (NPS): इंडिया पोस्ट आम जनता के लिए कोई एक्सक्लूसिव रिटायरमेंट पेंशन तो खुद नहीं देता, लेकिन यह एनपीएस जैसी प्रमुख सरकारी योजनाओं के लिए ऑथराइज डिस्ट्रिब्यूटर के रूप में काम करता है। 18 से 70 वर्ष की आयु के नागरिकों के लिए यह एक स्वैच्छिक, बाजार से जुड़ी योजना है। इसमें काम करने के दौरान नियमित योगदान दिया जाता है और 60 वर्ष की आयु पर जमा राशि का एक हिस्सा कर-मुक्त निकाला जा सकता है, जबकि शेष राशि से मासिक एन्युटी (खरीदी जाती है।

अटल पेंशन योजना (APY): 18 से 40 वर्ष की आयु के व्यक्तियों को टारगेटेट यह एक गारंटीकृत पेंशन योजना है। इसमें अंशदान के स्तर के आधार पर 60 वर्ष की आयु से 1000 रुपये से लेकर 5000 रुपये तक की निश्चित मासिक पेंशन मिलती है।

बेहतर विकल्प का चुनाव केवल ब्याज दर पर निर्भर नहीं करता बल्कि इस बात पर निर्भर करता है कि आप अपने मासिक खर्चों को कैसे पूरा करने की योजना बनाते हैं।

पूरा फंड एक जगह न लॉक करें: लिक्विडिटी का रखें ध्यान

सुरक्षित महसूस होने वाले प्रॉडक्ट्स में अपनी पूरी रिटायरमेंट पूंजी निवेश कर देना लुभावना लग सकता है। लेकिन रिटायरमेंट के बाद जिंदगी में योजना के मुताबिक सब कुछ चलना मुश्किल होता है। कोई मेडिकल इमरजेंसी, घर की मरम्मत या परिवार के किसी सदस्य की अचानक आर्थिक मदद करने जैसी स्थितियों में तुरंत कैश (नकद) की जरूरत पड़ सकती है। ऐसे में अगर आपका एक-एक रुपया तय अवधि वाले फिक्स्ड-टेन्योर निवेशों में बंधा होगा, तो कम समय में पैसे का इंतजाम करना काफी कठिन हो सकता है।

महंगाई दर पर ध्यान देना है बेहद जरूरी

सेवानिवृत्ति के बाद आपके खर्चे साल-दर-साल एक समान नहीं रहते हैं। स्वास्थ्य सेवा का खर्च, बिजली के बिल और दैनिक घरेलू सामान समय के साथ महंगे होते जाते हैं। अगर आपकी पूरी रिटायरमेंट पूंजी दशकों तक केवल फिक्स्ड रिटर्न ही कमाती है, तो समय के साथ आपकी पर्चेजिंग पावर धीरे-धीरे कमजोर हो सकती है। यही वजह है कि कई रिटायर्ड लोग अपनी बचत का कम से कम एक हिस्सा ऐसे निवेशों में रखते हैं जो जोखिम उठाने की क्षमता के आधार पर लंबी अवधि में महंगाई को मात देने वाला बेहतर ग्रोथ दे सकें।

आपकी रिटायरमेंट आय का स्रोत तय करेगा सही रणनीति

जिस व्यक्ति को पर्याप्त पेंशन मिल रही है, उसका निवेश का तरीका उस व्यक्ति से अलग हो सकता है जो पूरी तरह से अपनी बचत पर ही निर्भर है। अगर आपकी पेंशन, किराया या अन्य निवेश पहले से ही अधिकतर मासिक खर्चों को कवर कर रहे हैं तो पोस्ट ऑफिस की योजनाएं आपके पोर्टफोलियो का सिर्फ एक हिस्सा बन सकती हैं। लेकिन अगर आपकी जमा पूंजी ही आपकी आय का प्राथमिक जरिया है तो सही प्रॉडक्ट्स का मिश्रण चुनना और भी महत्वपूर्ण हो जाता है।

सिर्फ ब्याज दरों के आधार पर निर्णय लेने के बजाय, यह अनुमान लगाकर शुरुआत करें कि आपको वास्तव में हर महीने कितने पैसे की आवश्यकता होगी। पोस्ट ऑफिस बचत योजनाएं भारत में सबसे भरोसेमंद रिटायरमेंट निवेशों में से एक हैं और जीवन के उस मोड़ पर स्थिरता प्रदान करती हैं जब वित्तीय निश्चितता का मूल्य सबसे अधिक होता है। फिर भी उन्हें आपके पूरे रिटायरमेंट कॉर्पस का एकमात्र ठिकाना नहीं बनना चाहिए। एक अच्छी तरह से नियोजित रिटायरमेंट में आमतौर पर भरोसेमंद आय, आसानी से उपलब्ध बचत (लिक्विडिटी) और बढ़ते खर्चों के साथ तालमेल बिठाने वाले निवेश का सही संतुलन शामिल होता है।

SIP vs Lumpsum: ₹2000 की SIP या ₹2 लाख का लंपसम? आपके बच्चे के लिए कौन-सा निवेश बेस्ट रहेगा, पूरा कैलकुलेशन समझिए

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Stocks to Watch: Sensex की एक्सपायरी; दो लिस्टिंग और PB Fintech-Biocon समेत इन स्टॉक्स पर रहेगा फोकस

Stocks to Watch: एशियाई बाजारों से मिले-जुले रुझानों के बीच गिफ्ट निफ्टी से आज घरेलू मार्केट में ग्रीन शुरुआत के संकेत मिल रहे हैं। गिफ्ट निफ्टी फिलहाल 52.00 प्वाइंट्स यानी 0.21% की बढ़त के साथ 24,686.50 पर है। चूंकि आज सेंसेक्स की वीकली एक्सपायरी है तो मार्केट में तेज हलचल दिख सकती है। एक कारोबारी दिन पहले 05 अगस्त को सेंसेक्स (Sensex) 152.05 प्वाइंट्स यानी 0.19% की मजबूती के साथ 78,581.00 और निफ्टी 9.75 प्वाइंट्स यानी 0.04% की हल्की बढ़त के साथ 24,624.65 पर बंद हुआ था। अब आज इंडिविजुअल स्टॉक्स की बात करें तो अपनी खास कॉरपोरेट एक्टिविटीज के चलते कुछ स्टॉक्स में तेज हलचल दिख सकती है। यहां इन शेयरों के बारे में डिटेल्स दी जा रही है।

आज इन कंपनियों के नतीजे होंगे पेश

हीरो मोटोकॉर्प, एलआईसी, ल्यूपिन, ब्रिटानिया इंडस्ट्रीज, अपोलो टायर्स, ब्लू स्टार, क्रॉम्पटन ग्रीव्स कंज्यूमर इलेक्ट्रिकल्स, एडलवाइस फाइनेंशियल सर्विसेज, ईआईएच, एमक्योर फार्मा, फिनोलेक्स इंडस्ट्रीज, संवर्धन मदरसन इंटरनेशनल, मुथूट माइक्रोफिन, एनसीसी, प्रीमियर एनर्जीज, साई लाइफ साइंसेज, ट्रेंट, विजया डायग्नोस्टिक सेंटर और विक्रम सोलर आज कारोबारी नतीजे पेश करेंगी।

इन कंपनियों के नतीजे पेश

Aurobindo Pharma Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर अरबिंदो फार्मा का कंसालिडेटेड प्रॉफिट 25.2% बढ़कर ₹1,032.6 करोड़ और रेवेन्यू 16.3% उछलकर ₹9,150.4 करोड़ पर पहुंच गया।

Cummins India Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर कमिंस इंडिया का कंसालिडेटेड प्रॉफिट 0.9% बढ़कर ₹609.3 करोड़ और रेवेन्यू 17.9% उछलकर ₹3,426 करोड़ पर पहुंच गया।

PB Fintech Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर पीबी फिनटेक का कंसालिडेटेड प्रॉफिट 92.6% बढ़कर ₹162.9 करोड़ और रेवेन्यू 40.1% उछलकर ₹1,888.3 करोड़ पर पहुंच गया।

Biocon Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर बायोकॉन का कंसालिडेटेड प्रॉफिट 349.4% बढ़कर ₹141.1 करोड़ और रेवेन्यू 10% उछलकर ₹4,336 करोड़ पर पहुंच गया।

Godrej Agrovet Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर गोदरेज एग्रोवेट का कंसालिडेटेड प्रॉफिट 13.8% गिरकर ₹128.3 करोड़ पर आ गया लेकिन इस दौरान कंपनी का रेवेन्यू 9.2% उछलकर ₹2,855.2 करोड़ पर पहुंच गया।

Aster DM Quality Care Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर एस्टर डीएम क्वालिटी केयर का कंसालिडेटेड प्रॉफिट 81.2% घटकर ₹16.06 करोड़ रह गया लेकिन रेवेन्यू 21.6% उछलकर ₹1,310.7 करोड़ पर पहुंच गया। इस दौरान कंपनी का एक्सपेश्नल लॉस ₹4.4 करोड़ से ₹114.4 करोड़ पर पहुंच गया।

Navin Fluorine International Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर नवीन फ्लोरीन इंटरनेशनल का कंसालिडेटेड प्रॉफिट 107.7% बढ़कर ₹243.3 करोड़ और रेवेन्यू 44.1% उछलकर ₹1,045.1 करोड़ पर पहुंच गया।

Cohance Lifesciences Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर कोहेंस लाइफसाइंसेज ₹48.9 करोड़ के कंसालिडेटेड प्रॉफिट से ₹24.12 करोड़ के घाटे में आ गई तो रेवेन्यू भी 23.1% घटकर ₹422.3 करोड़ रह गया।

GMM Pfaudler Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर जीएमएम फॉडलर का कंसालिडेटेड प्रॉफिट 114.3% बढ़कर ₹23.9 करोड़ और रेवेन्यू 16.4% उछलकर ₹924.8 करोड़ पर पहुंच गया।

JK Lakshmi Cement Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर जेके लक्ष्मी सीमेंट का कंसालिडेटेड प्रॉफिट 28.1% बढ़कर ₹108 करोड़ और रेवेन्यू 9.4% उछलकर ₹1,904.8 करोड़ पर पहुंच गया।

Neuland Laboratories Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर नियूलैंड लैब का कंसालिडेटेड प्रॉफिट 10 गुना बढ़कर ₹13.9 करोड़ से ₹147.7 करोड़ और रेवेन्यू 119.2% उछलकर ₹641.6 करोड़ पर पहुंच गया।

Meenakshi India Q1 (YoY)

जून 2026 तिमाही में सालाना आधार पर मीनाक्षी इंडिया का कंसालिडेटेड प्रॉफिट 15.4% बढ़कर ₹321.6 करोड़ पर पहुंच गया लेकिन रेवेन्यू 4.2% फिसलकर ₹1,835 करोड़ पर आ गया।

SIS Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर एसआईएस का कंसालिडेटेड प्रॉफिट 9.4% बढ़कर ₹101.7 करोड़ और रेवेन्यू 29.7% उछलकर ₹4,603.6 करोड़ पर पहुंच गया।

Automotive Axles Q1 (YoY)

जून 2026 तिमाही में सालाना आधार पर ऑटोमोटिव एक्सल्स का कंसालिडेटेड प्रॉफिट 27.6% बढ़कर ₹45.6 करोड़ और रेवेन्यू 5.6% उछलकर ₹516.8 करोड़ पर पहुंच गया।

Stocks to Watch: इन स्टॉक्स पर भी रहेगी नजर

Cohance Lifesciences

अमेरिकी दवा नियामक एफडीए ने 27 जुलाई से 5 अगस्त, 2026 के बीच हैदराबाद के पशामिलाराम में कोहेंस लाइफसाइंसेज की मैन्युफैक्चरिंग फैसिलिटी का निरीक्षण किया। निरीक्षण के बाद कंपनी को पांच ऑब्जर्वेशन के साथ फॉर्म 483 मिला।

RMC Switchgears

आरएमसी स्विचगियर्स को कुल ₹344.10 करोड़ के ऑर्डर मिले हैं। इनमें सबसे बड़ा ऑर्डर पश्चिम गुजरात विज कंपनी (PGVCL) से मिले 12 LoA (लेटर ऑफ एक्सेप्टेंस) हैं, जिनकी वैल्यू ₹333.80 करोड़ है।

बल्क और ब्लॉक डील्स

Meenakshi India

एल्केमी कैपिटल मैनेजमेंट की एल्केमी लॉन्ग टर्म वेंचर्स फंड-सीरीज 3 ने ₹4.56 करोड़ में मीनाक्षी इंडिया के 1.15 लाख शेयर (1.02% हिस्सेदारी) ₹396.65 के भाव पर खरीदे।

Sapphire Foods India

रैम्स इक्विटीज पोर्टफोलियो फंड ने हर शेयर ₹200.6 के भाव पर सफायर फूड्स के 17.7 लाख शेयर (0.55% हिस्सेदारी) ₹35.41 करोड़ में खरीदे। वहीं पीआई अपॉर्च्युनिटीज एआईएफ V एलएलपी ने ₹33.16 करोड़ के 16.57 लाख शेयर ₹200.10 के भाव पर तो पायनियर इन्वेस्टमेंट फंड स्कीम II ने ₹34 करोड़ के 17 लाख शेयर ₹200 के भाव पर बेचे। प्रेमजी इन्वेस्ट की इन दोनों एंटिटीज ने मिलकर कंपनी में 1% से अधिक हिस्सेदारी बेची।

Apollo Pipes

प्रमोटर ध्रुव गुप्ता ने हर शेयर ₹536.20 के भाव पह ₹12.6 करोड़ में अपोलो पाइप्स के 2.35 लाख अतिरिक्त शेयर (0.53% हिस्सेदारी) खरीदे।

Prataap Snacks

ऑथम इन्वेस्टमेंट एंड इंफ्रास्ट्रक्चर ने हर शेयर ₹1,169.99 के भाव पर प्रताप स्नैक्स के 2.17 लाख शेयर (0.91% हिस्सेदारी) ₹ 25.45 करोड़ में खरीदे।

Rajgor Castor Derivatives

यूनिकॉर्न फंड ने राजगोर कैस्टर डेरिवेटिव्स में अपनी बाकी बची 2% हिस्सेदारी (4.8 लाख शेयर) ₹1.57 करोड़ में हर शेयर पर ₹32.80 के भाव पर बेच दिए। इससे पिछले सेशन में फंड ने 3.75% हिस्सेदारी बेची थी। ये शेयर रमेशचंद्र मदनलाल राठी ने खरीदे, जिन्होंने ₹1.55 करोड़ की डील में 4.74 लाख शेयर खरीदे।

Silky Overseas, Invicta Diagnostic

पाइन ओक ग्लोबल फंड ने सिल्की ओवरसीज में अपनी पूरी 2.61% हिस्सेदारी (1.66 लाख शेयर) ₹1.2 करोड़ में ₹72.26 के भाव पर बेच दिए। ये शेयर बर्चवुड मल्टी स्ट्रेटेजी फंड ओपन एंडेड पीसीसी लिमिटेड-बर्चवुड ग्लोबल अल्फा फंड ने खरीदे।

इसके अलावा बर्चवुड ग्लोबल अल्फा फंड ने पाइन ओक ग्लोबल फंड से इनविक्टा डायग्नोस्टिक में 1.54% हिस्सेदारी (1.93 लाख शेयर) ₹1.42 करोड़ में ₹73.79 के भाव पर हासिल की।

IndiGrid Infrastructure Trust

सिंगापुर सरकार ने इंडिग्रिड इंफ्रास्ट्रक्चर ट्रस्ट में अपनी 2.93% हिस्सेदारी ₹486.14 करोड़ में प्रति यूनिट ₹174 के भाव में बेच दी। जून 2026 तिमाही तक सिंगापुर सरकार के पास इंडिग्रिड में 7.36% हिस्सेदारी थी और वह ट्रस्ट की सबसे बड़ी यूनिट-होल्डर थी। सिंगापुर सरकार से ये यूनिट्स नियो ग्रुप, नेशनल पेंशन सिस्टम (NPS) ट्रस्ट, निप्पॉन इंडिया म्यूचुअल फंड, गोल्डमैन सैक्स बैंक यूरोप, अस्क्वा इनकम अपॉर्चुनिटीज AIF, IEX, अल्फा अल्टरनेटिव्स एमएसएआई, केआरबीएल, भारती एक्सा लाइफ इंश्योरेंस कंपनी और सिटीग्रुप ग्लोबल मार्केट्स मॉरीशस जैसे घरेलू इंस्टीट्यूशंस और एसेट मैनेजर्स ने खरीदे।

लिस्टिंग

आज जुनिपर ग्रीन एनर्जी और एमवी इलेक्ट्रोसिस्टम्स की बीएसई और एनएसई पर एंट्री होगी तो वनइंडिग टेक और धवल पैकेजिंग के शेयर बीएसई एसएमई पर लिस्ट होंगे।

एक्स-डिविडेंड

आज बेमको हाइड्रोलिक्स, भारत गियर्स, ब्लैक रोज इंडस्ट्रीज, हरक्यूलिस इन्वेस्टमेंट्स, इन्फोबीन्स टेक्नोलॉजीज, इन्वेस्टमेंट एंड प्रिसिजन कास्टिंग्स, लिंडे इंडिया, लुमैक्स इंडस्ट्रीज, लुमैक्स ऑटो टेक्नोलॉजीज, माइंडटेक (इंडिया), प्राज इंडस्ट्रीज, राणे होल्डिंग्स, और टेस्टी बाइट ईटेबल्स के शेयर एक्स-डिविडेंड ट्रेड करेंगे तो जेनेसिस इंटरनेशनल कॉर्पोरेशन के राइट्स और नेक्सस सेलेक्ट ट्रस्ट के इनकम डिस्ट्रीब्यूशन की भी आज एक्स-डेट है।

F&O Ban

एलआईसी में आज एफएंडओ की नई पोजिशन नहीं ले पाएंगे।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।