BSE के शेयरों में 38% तेजी की उम्मीद, PL Capital ने ₹4850 का टारगेट दिया

BSE Share Price: शेयर बाजार की प्रमुख एक्सचेंज BSE Ltd के नतीजे मजबूत रहे। ब्रोकरेज फर्म PL Capital इस शेयर को लेकर अब भी काफी बुलिश है। ब्रोकरेज ने ‘Buy’ रेटिंग बरकरार रखते हुए ₹4,850 का टारगेट प्राइस दिया है। मौजूदा भाव से यह करीब 38% की संभावित तेजी का संकेत देता है।

क्यों बुलिश है ब्रोकरेज?

PL Capital का मानना है कि BSE का कारोबार लगातार मजबूत हो रहा है। कंपनी को कैश मार्केट, इक्विटी डेरिवेटिव्स और StAR MF प्लेटफॉर्म पर बढ़ती गतिविधियों का फायदा मिल रहा है। इसके अलावा डेटा सर्विसेज, इंडेक्स बिजनेस, कॉरपोरेट बॉन्ड, NPS और इलेक्ट्रॉनिक गोल्ड रिसीट जैसे नए कारोबार भी आने वाले वर्षों में ग्रोथ को सहारा दे सकते हैं।

जून तिमाही में कैसे रहे नतीजे?

जून तिमाही में BSE का प्रदर्शन मजबूत रहा। कंपनी का ऑपरेटिंग रेवेन्यू सालाना आधार पर 63% बढ़कर ₹1,566 करोड़ हो गया। EBITDA 70% बढ़कर ₹1,213 करोड़ रहा। वहीं, शुद्ध मुनाफा 66% बढ़कर ₹873 करोड़ पहुंच गया। EBITDA मार्जिन भी करीब 71% रहा, जो ऑपरेटिंग मजबूती को दिखाता है।

आगे क्या है अनुमान?

ब्रोकरेज ने FY27 के लिए अपने रेवेन्यू अनुमान में मामूली कटौती की है। इसकी वजह सिक्योरिटीज ट्रांजैक्शन टैक्स (STT) में बदलाव और प्रोपराइटरी ट्रेडिंग से जुड़े नियामकीय प्रभाव हैं। इसके बावजूद कंपनी की कमाई को लेकर भरोसा कायम है। PL Capital ने FY27 में ऑपरेटिंग रेवेन्यू में 23%, EBITDA में 27% और शुद्ध मुनाफे में 28% की वृद्धि का अनुमान जताया है।

निवेशकों के लिए क्या है संकेत?

ब्रोकरेज का मानना है कि BSE की ग्रोथ सिर्फ ट्रेडिंग वॉल्यूम पर निर्भर नहीं है। कंपनी लगातार नए कारोबार जोड़ रही है और अपने मार्केट इंफ्रास्ट्रक्चर को मजबूत कर रही है। इसी वजह से उसने शेयर पर ‘Buy’ रेटिंग और ₹4,850 का टारगेट प्राइस बरकरार रखा है। हालांकि, निवेशकों को नियामकीय बदलाव और बाजार की गतिविधियों पर भी नजर रखनी चाहिए, क्योंकि इनका असर शेयर के प्रदर्शन पर पड़ सकता है।

BSE के शेयरों का हाल

BSE के शेयर बुधवार को 2.96% की गिरावट के साथ ₹3,511 पर बंद हुए। पिछले 1 महीने में स्टॉक 7.67% टूटा है। हालांकि, बीते 6 महीने के दौरान इसमें 21.40% और 1 साल में 48.32% की तेजी आई है। वहीं, बीते 5 साल में इसने 2,495% का मल्टीबैगर रिटर्न दिया है। कंपनी का मार्केट कैप 1.43 हजार करोड़ रुपये है।

₹1.6 लाख सैलरी पर ₹1.85 लाख EMI! F&O ट्रेडिंग के चक्कर में लगा ₹60 लाख का चूना, चौंका देगी आईटी प्रोफेशनल की ये स्टोरी

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Stocks to Watch: Paytm, Airtel, Nykaa और ONGC समेत इन स्टॉक्स पर फोकस; RBI के ऐलान का मार्केट पर असर!

Stocks to Watch: अधिकतर एशियाई बाजारों में रौनक के बीच गिफ्ट निफ्टी से आज घरेलू मार्केट में मजबूत शुरुआत के संकेत मिल रहे हैं। गिफ्ट निफ्टी फिलहाल 150.50 प्वाइंट्स यानी 0.61% की बढ़त के साथ 24,728.50 पर है। चूंकि आज आरबीआई मौद्रिक नीतियों का ऐलान करने वाला है तो मार्केट में तेज हलचल दिख सकती है। एक कारोबारी दिन पहले 04 अगस्त को सेंसेक्स (Sensex) 210.08 प्वाइंट्स यानी 0.27% की गिरावट के साथ 78,428.95 और निफ्टी 50 (Nifty 50) भी 159.40 प्वाइंट्स यानी 0.64% की फिसलन के साथ 24,614.90 पर बंद हुआ था। अब आज इंडिविजुअल स्टॉक्स की बात करें तो अपनी खास कॉरपोरेट एक्टिविटीज के चलते कुछ स्टॉक्स में तेज हलचल दिख सकती है। यहां इन शेयरों के बारे में डिटेल्स दी जा रही है।

आज इन कंपनियों के नतीजे होंगे पेश

पावर ग्रिड, पीबी फिनटेक, ऑरोबिंदो फार्मा, बर्जर पेंट्स इंडिया, बायोकॉन, कमिंस इंडिया, ईक्लर्क्स सर्विसेज, ऑलकार्गो लॉजिस्टिक्स, जीई वर्नोवा टीएंडी इंडिया, इन्वेंटुरस नॉलेज सॉल्यूशंस, जेके लक्ष्मी सीमेंट, श्री रेणुका शुगर्स, एसआईएस और व्हर्लपूल ऑफ इंडिया आज कारोबारी नतीजे पेश करेंगी

इन कंपनियों के रिजल्ट जारी

Bharti Airtel Q1 (Consolidated (YoY)

जून 2026 तिमाही में सालाना आधार पर एयरटेल का कंसालिडेटेड प्रॉफिट 37.3% बढ़कर ₹8,167.4 करोड़ और रेवेन्यू 18.4% उछलकर ₹58,539.1 करोड़ पर पहुंच गया। इस दौरान कंपनी का ईबीआईटीडीए 19.3% बढ़कर ₹33,599 करोड़ और मार्जिन 50 बीपीएस चढ़कर 57.4% पर पहुंच गया। इस दौरान प्रति यूजर औसतन रेवेन्यू ₹250 से ₹264 पर पहुंच गया।

ONGC Q1 (Standalone YoY)

जून 2026 तिमाही में सालाना आधार पर ओएनजीसी का स्टैंडएलोन प्रॉफिट 112.3% बढ़कर ₹17,034 करोड़ और रेवेन्यू 45.2% उछलकर ₹46,460 करोड़ पर पहुंच गया। क्रूड ऑयल प्राइस-नॉमिनेटेड का नेट रियलाइजेशन 50.4% बढ़कर प्रति बैरल $99.45 पर पहुंच गया।

FSN E-Commerce Ventures (Nykaa) Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर नायका का कंसालिडेटेड प्रॉफिट तीन गुना बढ़कर ₹24.5 करोड़ से ₹79.8 करोड़ और रेवेन्यू 29.1% उछलकर ₹2,782 करोड़ पर पहुंच गया। नायका ने ₹32 करोड़ में एमिनु वेलनेस में 51% हिस्सेदारी हासिल की।

Bharti Hexacom Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर भारती हेग्जाकाम का कंसालिडेटेड प्रॉफिट 23.2% बढ़कर ₹482 करोड़ और रेवेन्यू 10.9% उछलकर ₹2,510 करोड़ पर पहुंच गया।

Marico Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर मैरिको का कंसालिडेटेड प्रॉफिट 27.1% बढ़कर ₹652 करोड़ और रेवेन्यू 22.9% उछलकर ₹3,957 करोड़ पर पहुंच गया।

Kalyan Jewellers India Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर कल्याण ज्वैलर्स इंडिया का कंसालिडेटेड प्रॉफिट 32% बढ़कर ₹348.7 करोड़ और रेवेन्यू 45.7% उछलकर ₹10,588.9 करोड़ पर पहुंच गया।

United Breweries Q1 (Consolidated)

जून 2026 तिमाही में सालाना आधार पर यूनाइटेड ब्रूअरीज का कंसालिडेटेड प्रॉफिट 9.6% गिरकर ₹166.3 करोड़ पर आ गया लेकिन इस दौरान कंपनी का रेवेन्यू 7.1% उछलकर ₹3,067 करोड़ पर पहुंच गया।

NHPC Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर एनएचपीसी का कंसालिडेटेड प्रॉफिट 2.9% बढ़कर ₹1,095.9 करोड़ और रेवेन्यू 18.5% उछलकर ₹3,808.3 करोड़ पर पहुंच गया।

MCX Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर एमसीएक्स का कंसालिडेटेड प्रॉफिट 103.5% बढ़कर ₹413.4 करोड़ और रेवेन्यू 88.1% उछलकर ₹702 करोड़ पर पहुंच गया।

Sheela Foam Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर शीला का कंसालिडेटेड प्रॉफिट 9 गुना बढ़कर ₹6.5 करोड़ से ₹61.4 करोड़ और रेवेन्यू 25.6% उछलकर ₹1,031.9 करोड़ पर पहुंच गया।

BSE Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर बीएसई का कंसालिडेटेड प्रॉफिट 62% बढ़कर ₹874 करोड़ और रेवेन्यू 63.5% उछलकर ₹1,566 करोड़ पर पहुंच गया। इसने इंडिया इंटरनेशनल बुलियन होल्डिंग आईएफएससी में हिस्सेदारी 3.33% से बढ़ाकर 20% कर ली है।

Metropolis Healthcare Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर मेट्रोपोलिस हेल्थकेयर का कंसालिडेटेड प्रॉफिट 25.7% बढ़कर ₹56.9 करोड़ और रेवेन्यू 16.6% उछलकर ₹450.2 करोड़ पर पहुंच गया।

PNB Housing Finance Q1 (Standalone YoY)

जून 2026 तिमाही में सालाना आधार पर पीएनबी हाउसिंग फाइनेंस का स्टैंडएलोन प्रॉफिट 4.3% बढ़कर ₹554.5 करोड़ और NII (नेट इंटेरेस्ट इनकम) 7.5% उछलकर ₹788.5 करोड़ पर पहुंच गया।

Deepak Nitrite Q1 (Consolidated YoY)

जून 2026 तिमाही में सालाना आधार पर दीपक नाइट्राइट का कंसालिडेटेड प्रॉफिट 3 गुना बढ़कर ₹112.3 करोड़ से ₹345 करोड़ और रेवेन्यू 36.4% उछलकर ₹2,577.6 करोड़ पर पहुंच गया।

Sanofi India Q2CY26 (YoY)

जून 2026 तिमाही में सालाना आधार पर सनोफी इंडिया का प्रॉफिट 20.1% बढ़कर ₹83.5 करोड़ और रेवेन्यू 7.7% उछलकर ₹437.7 करोड़ पर पहुंच गया।

Stocks to Watch: इस पर भी रहेगी नजर

LIC

सरकार ने 5 अगस्त को ऑफर फॉर सेल के जरिए एलआईसी में 4% हिस्सेदारी वाले 50.59 करोड़ इक्विटी शेयरों के लिए ओवरसब्सक्रिप्शन विकल्प का इस्तेमाल करने का फैसला किया है। यह 2.5% वाले 31.62 करोड़ इक्विटी शेयरों के बेस इश्यू साइज के अलावा है।

बल्क और ब्लॉक डील्स

One 97 Communications (Paytm)

एलीवेशन कैपिटल V ने पेटीएम के 10.20 लाख शेयर ₹139.55 करोड़ में बेचे, तो एसएआईएफ III मॉरीशस कंपनी ने 97.43 लाख शेयर ₹1,332.7 करोड़ में और एसएआईएफ पार्टनर्स इंडिया IV ने भी 41.36 लाख शेयर ₹565.77 करोड़ में बेचे। कुल मिलाकर इन तीनों कंपनियों ने पेटीएम के 1.49 करोड़ शेयर ₹2,038.02 करोड़ में बेचे। ये शेयर नेशनल पेंशन सिस्टम (NPS) ट्रस्ट, एक्सिस म्यूचुअल फंड, मॉर्गन स्टेनली, गोल्डमैन सैक्स, सोसिएट जेनरल, बीएनपी परिबास फाइनेंशियल मार्केट्स, सुंदरम म्यूचुअल फंड, मैनुलाइफ ग्लोबल फंड, कोटक महिंद्रा एसेट मैनेजमेंट कंपनी, ICICI प्रूडेंशियल लाइफ इंश्योरेंस, घिसालो मास्टर फंड, फ्रैंकलिन टेम्पलटन म्यूचुअल फंड और टाटा म्यूचुअल फंड जैसे दिग्गजों ने खरीदे।

Meesho

सोसिएट जेनरल, एक्सिस म्यूचुअल फंड, फिडेलिटी, गोल्डमैन सैक्स, यूटीआई म्यूचुअल फंड, प्रूडेंशियल हांगकांग, मॉर्गन स्टेनली, कोटक महिंद्रा एसेट मैनेजमेंट कंपनी, एचएसबीसी म्यूचुअल फंड, घिसालो मास्टर फंड, फ्रैंकलिन टेम्पलटन म्यूचुअल फंड, अबू धाबी इन्वेस्टमेंट अथॉरिटी, आदित्य बिड़ला सन लाइफ म्यूचुअल फंड, अशोका इंडिया इक्विटी इन्वेस्टमेंट ट्रस्ट, बीएनपी पारिबास फाइनेंशियल मार्केट्स, डेंडाना इन्वेस्टमेंट्स मॉरीशस और ईस्टस्प्रिंग इन्वेस्टमेंट्स समेत 27 निवेशकों ने एलीवेशन कैपिटल और पीक XV पार्टनर्स इन्वेस्टमेंट्स से मीशो की 2.27% होल्डिंग के बराबर शेयर ₹1949 करोड़ में ₹186 के भाव पर खरीदे।

Poonawalla Fincorp

पीएफएल एम्प्लॉई वेलफेयर ट्रस्ट ने पूनावाला फिनकॉर्प के 47.08 लाख शेयर (0.53% हिस्सेदारी) ₹222.96 करोड़ में बेच दिए। प्रति शेयर ₹473.5 के भाव पर इन्हें सुंदरम म्यूचुअल फंड, HDFC लाइफ इंश्योरेंस कंपनी, हेलियोस म्यूचुअल फंड और मॉर्गन स्टेनली एशिया सिंगापुर जैसे निवेशकों ने खरीदा।

Sudeep Pharma

गोल्डमैन सैक्स फंड्स-गोल्डमैन सैक्स इंडिया इक्विटी पोर्टफोलियो ने नुवामा से सुदीप फार्मा के सुदीप फार्मा के 11.76 लाख शेयर (1.04% हिस्सेदारी) ₹100 करोड़ में खरीदे। नुवामा क्रॉसओवर अपॉर्चुनिटीज फंड-सीरीज III ने 6.14 लाख शेयर और सीरीज IIIA ने फार्मा कंपनी के 5.62 लाख शेयर ₹850 के भाव पर बेचे हैं। जून 2026 तक कंपनी में नुवामा क्रॉसओवर अपॉर्चुनिटीज फंड-सीरीज III की 2.95% और सीरीज IIIA की 2.57% हिस्सेदारी थी।

Zota Health Care

लिप्टस पंच-कार्ड फंड ने वैलिएंट इंडिया अपॉर्चुनिटीज से जोटा हेल्थ केयर के 2.19 लाख शेयर (0.63% हिस्सेदारी) ₹27.18 करोड़ में ₹1,241 के भाव पर खरीदे।

Rajgor Castor Derivatives

यूनिकॉर्न फंड ने राजगोर कैस्टर डेरिवेटिव्स के 8.97 लाख शेयर (3.75% हिस्सेदारी) ₹2.95 करोड़ में ₹32.94 के भाव पर ₹2.96 करोड़ में बेचे। मार्च 2026 तक फंड के पास कंपनी में 5.76% हिस्सेदारी के बराबर 13.77 लाख शेयर थे। इसमें से राघव नरेंद्र राठी ने ₹33 के भाव पर 2.97 लाख शेयर, रमेशचंद्र मदनलाल राठी ने ₹32.90 के भाव पर 3.03 लाख शेयर और माधव नरेंद्र राठी ने ₹32.94 के भाव पर 3 लाख शेयर खरीदे।

Aimtron Electronics

एल्केमी कैपिटल मैनेजमेंट के एल्केमी लॉन्ग टर्म वेंचर्स फंड सीरीज 3 ने प्रति शेयर ₹1,480 के भाव पर एमट्रॉन इलेक्ट्रॉनिक्स के 2.06 लाख शेयर ₹30.48 करोड़ में खरीदे। वहीं प्रमोटर मुकेश जेराम वसानी ने प्रति शेयर ₹1,480.09 के भाव पर कंपनी के 2.1 लाख शेयर ₹31.08 करोड़ में बेचे हैं।

Apollo Pipes

प्रमोटर एस गुप्ता होल्डिंग ने प्रति शेयर ₹522.16 के भाव पर अपोलो पाइप्स के 2.25 लाख शेयर और ₹522.34 के भाव पर ₹2.25 लाख शेयर खरीदे। इस प्रकार प्रमोटर ने ₹23.5 करोड़ में कंपनी में 1% से अधिक हिस्सेदारी हासिल की।

लिस्टिंग

आज मणिपाल हेल्थ एंटरप्राइजेज के शेयर बीएसई और एनएसई पर लिस्ट होंगे तो एचआर हाईजीन प्रोडक्ट्स के शेयरों की बीएसई एसएमई पर एंट्री होगी।

एक्स-डेट

हुंडई मोटर इंडिया, एडीएफ फूड्स, अजंता फार्मा, अनुह फार्मा, ऑटोमोटिव एक्सल्स, इंडेफ मैन्युफैक्चरिंग, बेयर क्रॉपसाइंस, बर्जर पेंट्स इंडिया, ब्रिगेड एंटरप्राइजेज, डिसा इंडिया, फर्मेंटा बायोटेक, गांधी स्पेशल ट्यूब्स, गुडइयर इंडिया, इंडैग रबर, आईआरबी इंफ्रा डेवलपर्स, मैट्रिमोनीडॉटकॉम, मुकेश बाबू फाइनेंशियल सर्विसेज, मुंजाल शोवा, ओरिएंटल एरोमैटिक्स, श्रेयांस इंडस्ट्रीज, सिका इंटरप्लांट सिस्टम्स, सोमानी सिरेमिक्स, टीडी पावर सिस्टम्स, अपडेटर सर्विसेज, और वेदांता एल्युमीनियम मेटल के शेयर एक्स-डिविडेंड ट्रेड करेंगे। वहीं एसएबी इवेंट्स एंड गवर्नेंस नाउ मीडिया के रिजॉल्यूशन प्लान-सस्पेंशन की भी आज एक्स-डेट है।

F&O Ban

एलआईसी में आज एफएंडओ की नई पोजिशन नहीं ले पाएंगे।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।


8th Pay Commission: 3%, 5% और 6% एनुअल इंक्रीमेंट से 5 साल में कितनी बढ़ेगी बेसिक सैलरी? समझें लेवल 1 से 3 तक का पूरा कैलकुलेशन

8th Pay Commission Increment Calculation: पूर्व जस्टिस रंजना प्रकाश देसाई की अध्यक्षता में गठित 8वें केंद्रीय वेतन आयोग को बने 9 महीने हो चुके हैं। जानकारी के मुताबिक, आयोग साल 2027 की शुरुआत में अपनी अंतिम सिफारिशें केंद्र सरकार को सौंपेगा। वेतन आयोग की सिफारिशों में जहां फिटमेंट फैक्टर की सबसे ज्यादा चर्चा है, वहीं सालाना वेतन वृद्धि दर भी कर्मचारियों की सैलरी तय करने में बेहद महत्वपूर्ण भूमिका निभाएगी।

7वें वेतन आयोग के तहत केंद्रीय कर्मचारियों को बेसिक पे का 3% सालाना इंक्रीमेंट मिलता है। हालांकि, विभिन्न कर्मचारी यूनियनों ने 8वें वेतन आयोग से एनुअल इंक्रीमेंट को बढ़ाकर 5%, 6% या 7% करने की मांग की है। आइए अनुमानित आंकड़ों के जरिए समझते हैं कि इंक्रीमेंट 3%, 5% या 6% होने पर अगले 5 सालों में कर्मचारियों की बेसिक सैलरी कितनी बढ़ सकती है।

कर्मचारी यूनियनों ने कितने % इंक्रीमेंट की मांग की है?

8वें केंद्रीय वेतन आयोग के समक्ष विभिन्न कर्मचारी संगठनों ने सालाना वेतन वृद्धि की दर में बढ़ोतरी को लेकर अपनी मांगें रखी हैं। इसमें नेशनल काउंसिल ऑफ द जेसीएम (NC-JCM), ऑल इंडिया डिफेंस एंप्लाइज फेडरेशन (AIDEF) और फेडरेशन ऑफ नेशनल पोस्टल ऑर्गेनाइजेशंस (FNPO) ने मौजूदा 3% इंक्रीमेंट को बढ़ाकर 6% करने का प्रस्ताव दिया है। इसके अलावा, इंडियन रेलवे सुपरवाइजर्स एसोसिएशन (IRTSA) ने 5% और ऑल इंडिया एनपीएस एंप्लाइज फेडरेशन (AINPSEF) ने 7% वार्षिक इंक्रीमेंट की सिफारिश की है, ताकि लंबी अवधि में केंद्रीय कर्मचारियों की बेसिक सैलरी में बेहतर बढ़ोतरी हो सके।

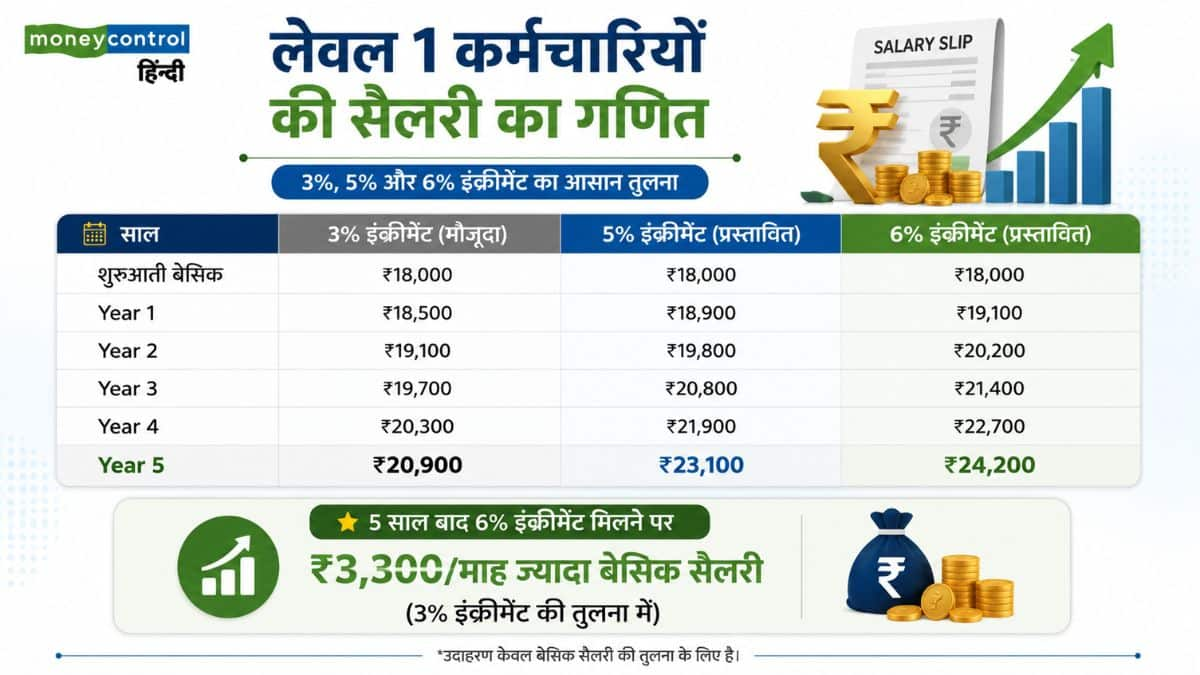
लेवल 1 कर्मचारियों की सैलरी का गणित

7वें पे मैट्रिक्स के अनुसार लेवल 1 की शुरुआती बेसिक पे ₹18,000 है। अलग-अलग इंक्रीमेंट रेट के हिसाब से 5 साल में बेसिक सैलरी का ट्रेंड ऐसा हो सकता है:

लेवल 1 कर्मचारियों की सैलरी का गणित

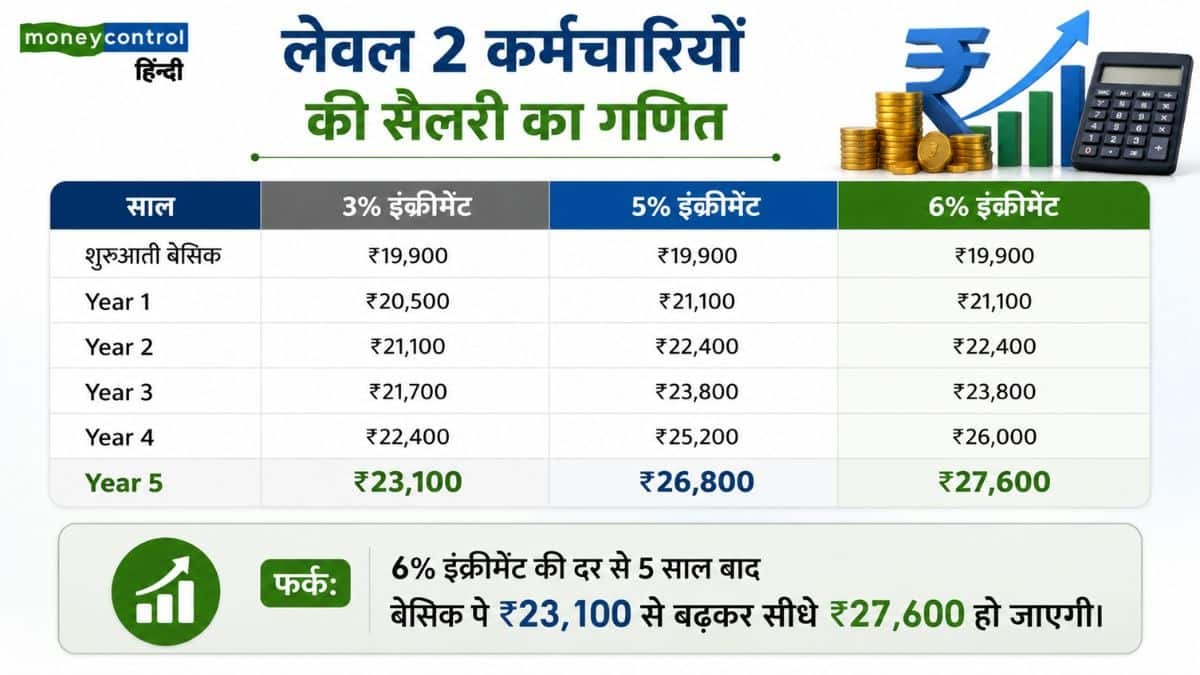
लेवल 2 कर्मचारियों की सैलरी का गणित

लेवल 2 की शुरुआती बेसिक पे ₹19,900 होती है। 5 साल में यह इस प्रकार बढ़ सकती है:

लेवल 2 कर्मचारियों की सैलरी का गणित

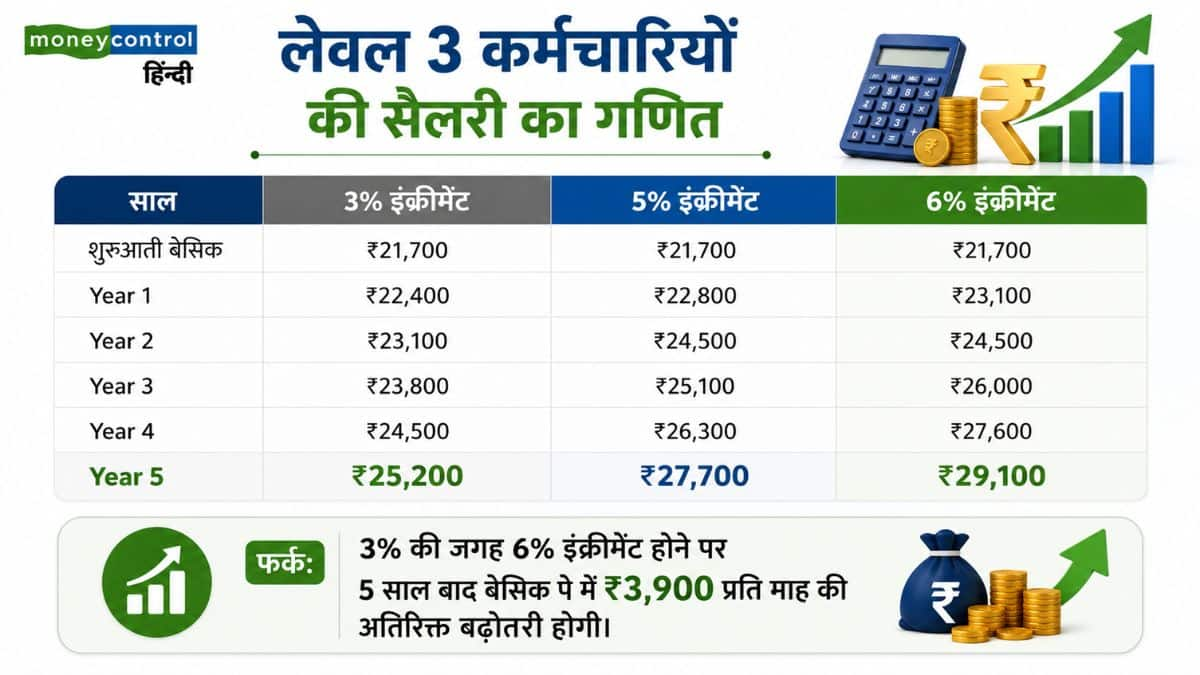
लेवल 3 कर्मचारियों की सैलरी का गणित

लेवल 3 की शुरुआती बेसिक पे ₹21,700 है। देखिए 5 साल में यह कितनी बढ़ेगी:

लेवल 3 कर्मचारियों की सैलरी का गणित

बेसिक पे बढ़ने का अलाउंस और पेंशन पर क्या पड़ेगा असर?

सालाना इंक्रीमेंट से केवल टेक-होम सैलरी ही नहीं बढ़ती, बल्कि इससे जुड़े कई अन्य भत्तों में भी कंपाउंडिंग का फायदा मिलता है:

महंगाई भत्ता (DA) & HRA: डीए और एचआरए की गणना बेसिक पे के प्रतिशत के आधार पर होती है। बेसिक पे ज्यादा होने पर डीए और एचआरए की रकम भी अपने आप बढ़ जाएगी।

NPS / PF योगदान: एनपीएस या प्रोविडेंट फंड में बेसिक+डीए का 10% कटता है, जिससे रिटायरमेंट कॉर्पस मजबूत होगा।

पेंशन और रिटायरमेंट बेनेफिट्स: रिटायरमेंट के समय मिलने वाली ग्रेच्युटी और पेंशन भी अंतिम बेसिक पे पर निर्भर करती है।

नोट: ये आंकड़े केवल 7वें पे मैट्रिक्स के आधार पर तैयार किए गए अनुमानित कैलकुलेशन हैं। 8वें वेतन आयोग ने अभी इस पर कोई अंतिम फैसला नहीं लिया है।

NPS Pension Calculation: NPS से रिटायरमेंट पर कितनी पेंशन मिलेगी? उम्र और निवेश के हिसाब से समझिए पूरा कैलकुलेशन

NPS Pension Calculation: रिटायरमेंट के बाद हर महीने नियमित आमदनी हो, ये हर नौकरीपेशा और निवेशक की सबसे बड़ी चिंता होती है। इसी जरूरत को पूरा करने के लिए नेशनल पेंशन सिस्टम (NPS) बनाया गया है। इसमें आप नौकरी के दौरान थोड़ा-थोड़ा निवेश करते हैं। रिटायरमेंट के समय एक हिस्सा एकमुश्त मिलता है। बाकी रकम से एन्युटी (Annuity) खरीदी जाती है, जिससे हर महीने पेंशन मिलती है।

लेकिन सबसे बड़ा सवाल यही होता है कि अगर हर महीने 2,000, 5,000 या 10,000 रुपये जमा करें, तो रिटायरमेंट के बाद कितनी पेंशन मिल सकती है? आइए आसान कैलकुलेशन से समझते हैं।

NPS में रिटायरमेंट पर पैसा कैसे मिलता है?

NPS में 60 साल की उम्र पर रिटायरमेंट के समय निकासी के अलग-अलग विकल्प उपलब्ध हैं। हमने यह कैलकुलेशन 60% रकम एकमुश्त निकालने और 40% रकम से एन्युटी खरीदने के मॉडल के आधार पर किया गया है। इसी एन्युटी से हर महीने पेंशन मिलती है।

हमने कैलकुलेशन के लिए NPS पर 10% सालाना औसत रिटर्न और एन्युटी पर 7% सालाना रिटर्न का अनुमान लिया है। हालांकि, NPS एक मार्केट-लिंक्ड स्कीम है। इसमें कोई तय ब्याज दर या गारंटीड रिटर्न नहीं मिलता। यानी असव रिटर्न शेयर बाजार के प्रदर्शन के हिसाब से कम या ज्यादा हो सकता है।

अगर 25 साल की उम्र से निवेश शुरू करें

25 साल की उम्र में निवेश शुरू करने का सबसे बड़ा फायदा यह है कि निवेश के लिए लंबा समय मिलता है। इससे कंपाउंडिंग को अपना असर दिखाने का पूरा मौका मिलता है। यही वजह है कि कम मासिक निवेश से भी बड़ा रिटायरमेंट फंड और बेहतर मासिक पेंशन बनाई जा सकती है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹76 लाख₹45.6 लाख₹30.4 लाख₹17,700
₹5,000₹1.90 करोड़₹1.14 करोड़₹76 लाख₹44,300
₹10,000₹3.80 करोड़₹2.28 करोड़₹1.52 करोड़₹88,700

अगर 30 साल की उम्र से निवेश शुरू करें

30 साल की उम्र में भी NPS की शुरुआत करने पर अच्छा रिटायरमेंट फंड बनाया जा सकता है। हालांकि, 25 साल की तुलना में निवेश के लिए पांच साल कम मिलते हैं। इसका असर अंतिम कॉर्पस और रिटायरमेंट के बाद मिलने वाली पेंशन पर साफ दिखाई देता है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹45 लाख₹27 लाख₹18 लाख₹10,500
₹5,000₹1.13 करोड़₹67.8 लाख₹45.2 लाख₹26,300
₹10,000₹2.26 करोड़₹1.36 करोड़₹90.4 लाख₹52,700

अगर 35 साल की उम्र से निवेश शुरू करें

35 साल की उम्र में निवेश शुरू करने पर भी अच्छा रिटायरमेंट फंड बनाया जा सकता है। लेकिन रिटायरमेंट तक निवेश के लिए सिर्फ 25 साल बचते हैं। इसलिए समान मासिक निवेश के बावजूद कॉर्पस और पेंशन, कम उम्र में निवेश शुरू करने वालों की तुलना में काफी कम हो जाते हैं।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹26 लाख₹15.6 लाख₹10.4 लाख₹6,100
₹5,000₹65 लाख₹39 लाख₹26 लाख₹15,200
₹10,000₹1.30 करोड़₹78 लाख₹52 लाख₹30,300

उदाहरण से समझिए

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने 5,000 रुपये NPS में जमा करते हैं। अगर अगले 30 साल तक औसतन 10% सालाना रिटर्न मिलता है, तो रिटायरमेंट तक आपका फंड करीब 1.13 करोड़ रुपये हो सकता है।

इसमें से करीब 67.8 लाख रुपये आप एकमुश्त निकाल सकते हैं। बाकी 45.2 लाख रुपये से एन्युटी खरीदनी होगी। अगर एन्युटी पर 7% सालाना रिटर्न मिलता है, तो आपको करीब 26,300 रुपये महीने पेंशन मिल सकती है।

उम्र का कितना असर पड़ता है?

NPS में सबसे बड़ा फायदा कंपाउंडिंग का है। जितनी जल्दी निवेश शुरू करेंगे, उतना बड़ा रिटायरमेंट फंड तैयार होगा।

उदाहरण के लिए, अगर कोई व्यक्ति 25 साल की उम्र से हर महीने 5,000 रुपये निवेश करता है, तो उसकी अनुमानित मासिक पेंशन करीब 44,300 रुपये हो सकती है। वहीं, अगर यही निवेश 35 साल की उम्र से शुरू किया जाए, तो पेंशन घटकर करीब 15,200 रुपये रह सकती है। यानी सिर्फ 10 साल की देरी से रिटायरमेंट फंड और पेंशन, दोनों में बड़ा अंतर आ सकता है।

NPS में कौन निवेश कर सकता है?

नेशनल पेंशन सिस्टम (NPS) में 18 से 70 साल तक का कोई भी भारतीय नागरिक निवेश कर सकता है। इसमें सरकारी और प्राइवेट सेक्टर के कर्मचारी, स्वरोजगार करने वाले, कारोबारी और फ्रीलांसर भी शामिल हैं। अगर आप केंद्रीय कर्मचारी हैं, तो सरकार भी आपके NPS खाते में योगदान करती है।

वहीं, प्राइवेट सेक्टर में सरकार कोई योगदान नहीं देती। हालांकि, अगर कंपनी चाहे तो वह भी अपने कर्मचारियों के NPS खाते में योगदान कर सकती है। निवेशक अपनी सुविधा के हिसाब से हर महीने, तिमाही या सालाना निवेश कर सकते हैं।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: रिटायरमेंट के लिए कितना फंड है पर्याप्त? एक्सपर्ट विवेक जैन से जानिए सही फॉर्मूला

Retirement Planning Guide: रिटायरमेंट की प्लानिंग करते समय हर इंसान का लक्ष्य अलग होता है। कोई रिटायरमेंट के लिए एक फिक्स्ड रकम तय करना चाहता है, तो कोई किसी खास वित्तीय पड़ाव को हासिल करने के बाद नौकरी छोड़ना चाहता है। लेकिन सवाल यह है कि रिटायरमेंट के लिए कितना फंड या कॉर्पस काफी है?

पॉलिसीबाजार के लाइफ इंश्योरेंस चीफ बिजनेस ऑफिसर विवेक जैन के मुताबिक, रिटायरमेंट कॉर्पस का कोई एक फिक्स्ड स्टैंडर्ड नहीं हो सकता। यह आपकी जीवनशैली, रिटायरमेंट की उम्र, लाइफ एक्सपेक्टेंसी, महंगाई दर और हेल्थकेयर के खर्चों पर निर्भर करता है।

भारत में क्यों तेजी से बदल रहा है रिटायरमेंट का गणित?

यूनाइटेड नेशंस पॉपुलेशन फंड (UNFPA) के आंकड़ों का हवाला देते हुए विवेक जैन बताते हैं कि साल 2050 तक भारत में लगभग हर 5 में से 1 व्यक्ति 60 साल से अधिक उम्र का होगा। आज लोग ज्यादा लंबा जीवन जी रहे हैं और कई लोग जल्दी रिटायर होना चाहते हैं। इसका सीधा मतलब यह है कि आपका रिटायरमेंट का दौर पहले की तुलना में ज्यादा लंबा होगा। इसके लिए ऐसे फंड की जरूरत है जो लंबी अवधि तक महंगाई और मेडिकल खर्चों का मुकाबला कर सके।

सिर्फ ₹5,000 महीना निवेश से बन सकता है ₹3.25 करोड़ का फंड

विवेक जैन एक आसान उदाहरण से समझाते हैं कि कैसे जल्दी शुरुआत करने से बड़ा फायदा होता है। अगर कोई 25 साल का युवा हर महीने ₹5,000 का निवेश शुरू करता है और 60 साल की उम्र तक लगातार निवेश बनाए रखता है, तो 12% के अनुमानित सालाना रिटर्न के हिसाब से 60 की उम्र में उसके पास करीब ₹3.25 करोड़ का बड़ा फंड तैयार हो सकता है।

इसमें से 60% हिस्सा एकमुश्त निकाला जा सकता है, जबकि बाकी 40% हिस्से से एनुटी खरीदकर जीवनभर के लिए हर महीने रेगुलर पेंशन पाई जा सकती है।

महंगाई और हेल्थकेयर खर्चों का चक्रव्यूह

रिटायरमेंट प्लानिंग में सबसे बड़ी चुनौती महंगाई है। आज जो खर्च आपको सामान्य लग रहा है, आने वाले 20-30 सालों में वह कई गुना बढ़ जाएगा। इसके अलावा, मेडिकल इंफ्लेशन सामान्य महंगाई से भी तेजी से बढ़ रही है। उम्र बढ़ने के साथ बीमारियों और लंबे इलाज का खर्च बढ़ता है। इसलिए रिटायरमेंट फंड बनाते समय हेल्थकेयर के नियमित खर्चों को ध्यान में रखना बेहद जरूरी है।

40 की उम्र से पहले ही रिटायरमेंट प्लान कर रहे भारतीय

पॉलिसीबाजार के डेटा का विश्लेषण करते हुए विवेक जैन ने कुछ बेहद दिलचस्प ट्रेंड्स सामने रखे हैं:

युवाओं की हिस्सेदारी: रिटायरमेंट पॉलिसी खरीदने वाले लगभग 60% ग्राहक 40 साल से कम उम्र के हैं। वहीं, 50 साल से ऊपर के केवल 11.6% लोग ही इसे खरीद रहे हैं। यह दिखाता है कि नई पीढ़ी जल्दी वित्तीय आजादी चाहती है।

मार्केट-लिंक्ड प्रोडक्ट्स की पसंद: 98% से अधिक लोग मार्केट-लिंक्ड प्रोडक्ट्स (NPS, रिटायरमेंट ULIPs और पेंशन ULIPs) चुन रहे हैं। लोग अब इक्विटी में लंबी अवधि के लिए निवेश करने से नहीं डरते।

छोटे शहरों का दबदबा: रिटायरमेंट प्लानिंग अब केवल बड़े मेट्रो शहरों तक सीमित नहीं है। 75% से ज्यादा रिटायरमेंट पॉलिसियां टियर-2 और टियर-3 शहरों से आ रही हैं।

NRIs का भरोसा: कुल रिटायरमेंट पॉलिसी में करीब 10% हिस्सेदारी एनआरआई (NRIs) की है। इनका औसत निवेश साइज (₹2.25 लाख) भारतीय निवेशकों से 2.5 गुना अधिक है। एनआरआई खरीदारी में सबसे बड़ी 38% हिस्सेदारी गल्फ (खाड़ी देशों) क्षेत्र की है।

ITR Last Date: 31 जुलाई या 31 अगस्त? जानिए आपके लिए कौन-सी है इनकम टैक्स रिटर्न भरने की डेडलाइन

कुल मिलाकर विवेक जैन का कहना है कि रिटायरमेंट प्लानिंग का मकसद सिर्फ सबसे बड़ा कॉर्पस जमा करना नहीं है, बल्कि एक ऐसा फंड बनाना है जो आपको जिंदगीभर आर्थिक रूप से आत्मनिर्भर बनाए रखे। 50 साल की उम्र के बाद रिटायरमेंट प्लान करने का जमाना अब चला गया है; जितना जल्दी शुरुआत करेंगे, आपका भविष्य उतना ही सुरक्षित रहेगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Stocks Of The Day : नतीजों के बाद लॉरेस लैब्स लाइफ हाई पर, कॉनकॉल के बाद KFIN टेक को भी लगे पंख

Stock Of The Day : नतीजों के बाद लॉरेस लैब्स के शेयर आज अपने लाइफ हाई पर जाते दिखें हैं। नतीजों और कॉनकॉल के बाद KFIN टेक का शेयर भी जोर से दौड़ा है। फार्मा सेक्टर में आज सबसे ज्यादा फोकस लॉरेस लैब्स पर है। जिसमें जोरदार तेजी आई है। लॉरेस लैब्स की बात करें तो 1 महीने में इस शेयर ने 11 फीसदी रिटर्न दिया है। वहीं, इस साल अब तक इसने 50 फीसदी रिटर्न दिया है। वहीं, निफ्टी फार्मा इंडेक्स ने 1 महीने में 1 फीसदी और इस साल अब तक 15 फीसदी रिटर्न दिया है।

लॉरेस लैब्स में तेजी क्यों?

कंपनी ने लगातार शानदार नतीजे पेश किए हैं। अब तक का सबसे ज्यादा रेवेन्यू और EBITDA ग्रोथ देखने को मिली है। कंपनी के CDMO और फॉर्मूलेशन बिजनेस ने दम दिखाया है। सिंथेसिस (SYNTHESIS) बिजनेस में 69% की तगड़ी ग्रोथ देखने को मिली है।

लॉरेस लैब्स: कमेंट्री

कंपनी की मैनेजमेंट कमेंट्री में कहा गया है कि कैपेक्स बढ़ाकर 2000 करोड़ रुपए किया गया। यह पहले 1500 करोड़ रुपए था। विशाखापत्तनम का बड़ा पेप्टाइड प्लांट ट्रैक पर है।

लॉरेस लैब्स: वैल्युएशन

यह स्टॉक FY27 के EPS के 65 गुना वैल्यूएशन पर ट्रेड कर रहा है। FY26-28 में 24% CAGR अर्निंग संभव है।

लॉरेस लैब्स:शेयर प्राइस हिस्ट्री

3 बजे के आसपास एनएसई पर यह शेयर 121.90 रुपए यानी 7.61% फीसदी की बढ़त के साथ 1725 रुपए के आसपास कारोबार कर रहा था। आज का इसका दिन का हाई 1,734.50 रुपए और दिन का लो 1,617.10 रुपए है। स्टॉक का 52 वीक हाई 1,734.50 रुपए और 52 वीक लो 810.05 रुपए है। 1 हफ्ते में इस शेयर ने 10.49 फीसदी और 1 महीने में 18.76 फीसदी रिटर्न दिया है। 1 साल में इसने 105.42 फीसदी और 3 साल में 400.29 फीसदी रिटर्न दिया है।

KFIN (KFin Technologies) में भी रफ्तार

नतीजों और कॉनकॉल के बाद KFIN टेक भी दौड़ा है। कंपनी ने कॉनकॉल में बताया है कि बैंक बेस्ड वेल्थ मैनेजमेंट प्लेटफॉर्म डील जल्द संभव है। NPS बिजनेस ब्रेकइवेन पर पहुंच गया है। MF मार्केट शेयर 37% से बढ़ाकर 40% करने का लक्ष्य है। पहली तिमाही में कंपनी के साथ 10 करोड़ डॉलर से ज्यादा AUM वाले 6 नए फंड मैनेजर्स जुड़े है। FY27 के अंत तक 40% EBITDA मार्जिन का लक्ष्य है। इंटरनेशनल बिजनेस से मार्जिन में बढ़ोतरी की उम्मीद है।

शेयर की चाल पर एक नजर

3 बजे के आसपास एनएसई पर यह शेयर 92.25 रुपए यानी 10.75% की तेजी के साथ 950 रुपए के आसपास कारोबार कर रहा था। आज का इसका दिन का हाई 955.30 रुपए और दिन का लो 862 रुपए है। स्टॉक का 52 वीक हाई 1,215 रुपए है। 1 हफ्ते में इसने 7.51 फीसदी रिटर्न दिया है। वहीं, 1 महीने में इसने 8.40 फीसदी तेजी दिखाई है। 1 साल में शेयर 18.56 फीसदी टूटा है। वहीं, 3 साल में इसने 140.17 फीसदी रिटर्न दिया है।


Trading Plan : कच्चे तेल की नरमी और मजबूत रुपये के दम पर बाजार हुआ गुलजार, जानिए अब क्या हो इंडेक्स में कमाई की रणनीति

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


New Tax Regime: अब 10 में 9 टैक्सपेयर्स चुन रहे हैं न्यू टैक्स रिजीम, जानिए 5 बड़े कारण

New Tax Regime: इस बार इनकम टैक्स रिटर्न (ITR) भरने वाले ज्यादातर लोग न्यू टैक्स रिजीम चुन रहे हैं। टैक्स एक्सपर्ट्स का कहना है कि इस साल उनके पास रिटर्न फाइल करने वाले 80% से 95% तक टैक्सपेयर्स ने नया टैक्स सिस्टम चुना है। पिछले कुछ सालों में यह संख्या लगातार बढ़ी है। आखिर इसके पीछे क्या वजह है? आइए जानते हैं।

  1. टैक्स में ज्यादा राहत मिलने लगी

न्यू टैक्स रिजीम में सरकार ने सेक्शन 87A के तहत मिलने वाली टैक्स छूट बढ़ाई है। टैक्स स्लैब में भी बदलाव किए गए हैं और स्टैंडर्ड डिडक्शन का फायदा बढ़ाया गया है। इसी वजह से पहले के मुकाबले कई सैलरीड लोगों का टैक्स कम हो गया है।

ClearTax का कहना है कि कम टैक्स दरें, ज्यादा टैक्स रिबेट और बढ़ा हुआ स्टैंडर्ड डिडक्शन न्यू टैक्स रिजीम को ज्यादा आकर्षक बना रहे हैं।

2. कागजी झंझट लगभग खत्म

ओल्ड टैक्स रिजीम में HRA, 80C, 80D और दूसरे डिडक्शन के लिए कई तरह के दस्तावेज संभालकर रखने पड़ते हैं। न्यू टैक्स रिजीम में इसकी जरूरत काफी कम हो जाती है। इसलिए ITR भरना भी आसान हो गया है।

SBHS & Associates के पार्टनर हिमांक सिंगला कहते हैं कि लोग अब सिर्फ टैक्स बचाने के लिए निवेश नहीं करना चाहते। आसान प्रक्रिया की वजह से वे तेजी से न्यू टैक्स रिजीम की तरफ बढ़ रहे हैं।

3. कम टैक्स रेट का फायदा

जिन लोगों के पास ज्यादा डिडक्शन नहीं हैं, उनके लिए न्यू टैक्स रिजीम सीधे टैक्स बचाने का मौका दे रही है। यही वजह है कि हर साल इसे चुनने वालों की संख्या बढ़ रही है।

HJ Aggarwal & Co. के पार्टनर सीए हर्षित अग्रवाल के मुताबिक, इस साल उनकी फर्म के करीब 95% क्लाइंट्स ने न्यू टैक्स रिजीम चुनी है। पिछले साल यह आंकड़ा 70% से थोड़ा ज्यादा था, जबकि दो साल पहले सिर्फ 20% लोग इसे चुन रहे थे।

4. ITR फाइल करना पहले से आसान

न्यू टैक्स रिजीम में कम कैलकुलेशन और कम दस्तावेजों की जरूरत पड़ती है। इससे रिटर्न जल्दी फाइल हो जाता है।

TaxSpanner के को-फाउंडर और CEO सुधीर कौशिक कहते हैं कि 12 लाख रुपये तक की आय वाले कई टैक्सपेयर्स सिर्फ इसलिए न्यू टैक्स रिजीम चुन रहे हैं क्योंकि इसमें दस्तावेज कम लगते हैं और पूरी प्रक्रिया आसान है।

5. फिर भी हर किसी के लिए सही नहीं

न्यू टैक्स रिजीम भले ही ज्यादातर लोगों की पहली पसंद बन गई हो, लेकिन हर टैक्सपेयर के लिए यह बेहतर विकल्प नहीं है। NA Shah Associates के पार्टनर गोपाल बोहरा का कहना है कि जिन लोगों को HRA, होम लोन के ब्याज, Chapter VI-A के तहत मिलने वाले डिडक्शन या दूसरे बड़े टैक्स बेनेफिट मिलते हैं, उनके लिए ओल्ड टैक्स रिजीम अब भी ज्यादा फायदे की हो सकती है।

वहीं, S.K. Patodia LLP के एसोसिएट डायरेक्टर मिहिर तन्ना भी सलाह देते हैं कि रिटर्न भरने से पहले दोनों टैक्स रिजीम में अपना टैक्स निकालकर जरूर देखें। अगर आपके पास HRA, होम लोन, NPS, PPF, EPF या दूसरे बड़े डिडक्शन हैं, तो ओल्ड टैक्स रिजीम आज भी बेहतर विकल्प साबित हो सकती है।

EPS Pension Calculation: 10 से 25 साल की नौकरी पर कितनी बनेगी मंथली पेंशन? 

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

8th Pay Commission: आठवें वेतन आयोग के गजट नोटिफिकेशन से कर्मचारी नाराज! इस बात पर यूनियनों और सरकार में भारी टकराव

8th Pay Commission Pension Update: 8वें वेतन आयोग के गठन को 3 नवंबर 2026 तक लगभग 9 महीने पूरे होने वाले हैं। आयोग अपनी 18 महीने की निर्धारित समय-सीमा का आधा सफर जल्द तय कर लेगा। जुलाई महीने में कोलकाता और भुवनेश्वर का दौरा पूरा करने के बाद अब आयोग देश के अलग-अलग राज्यों में केंद्रीय कर्मचारियों और पेंशनर्स यूनियनों के साथ बैठकों का अगला दौर शुरू करने जा रहा है।

लेकिन आयोग की इन सिफारिशों के बीच पेंशन को लेकर एक बड़ा विवाद खड़ा हो गया है। सरकार द्वारा जारी गजट नोटिफिकेशन और कर्मचारी यूनियनों की मांगों में बड़ा विरोधाभास देखने को मिल रहा है। एक तरफ जहां सरकार नेशनल पेंशन सिस्टम (NPS) और यूनिफाइड पेंशन स्कीम (UPS) के रिव्यू पर जोर दे रही है, वहीं दूसरी तरफ कर्मचारी पुरानी पेंशन योजना (OPS) की पूर्ण बहाली पर अड़े हुए हैं।

गजट नोटिफिकेशन का क्या है मैंडेट?

नवंबर 2025 में जारी सरकारी गजट नोटिफिकेशन में 8वें वेतन आयोग की नियम एवं शर्तों (ToR) को स्पष्ट किया गया है:

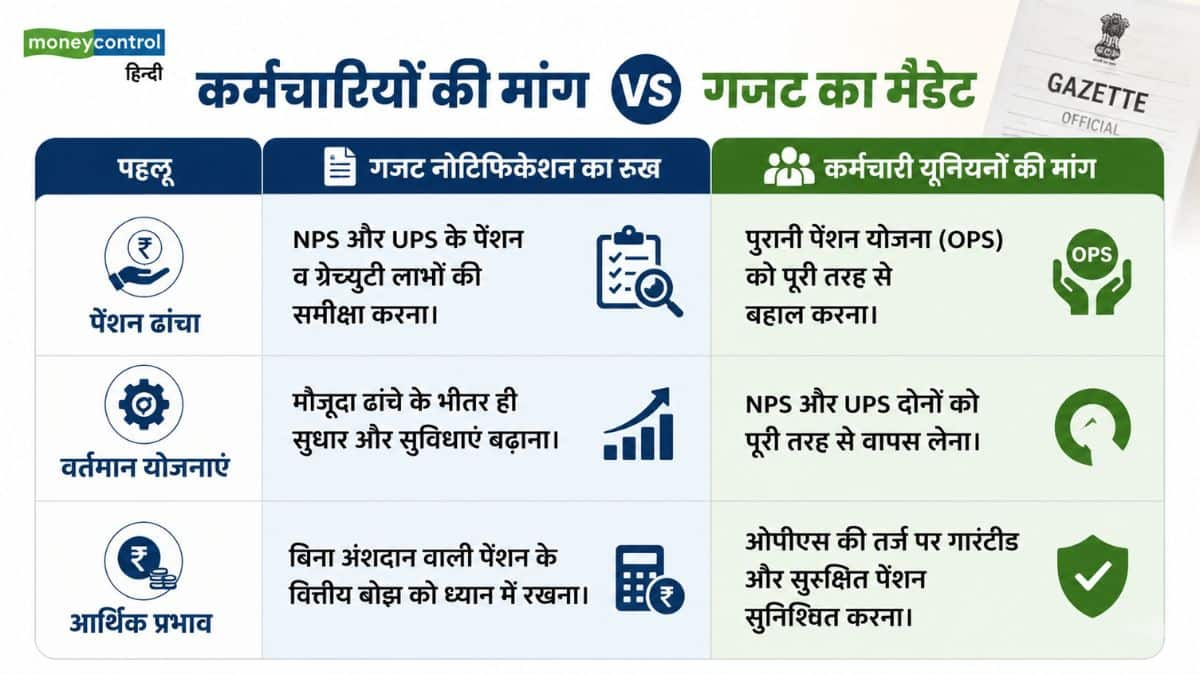
मौजूदा स्कीम्स का रिव्यू: आयोग को निर्देश दिया गया है कि वह NPS और अप्रैल 2025 में लागू हुई UPS के तहत आने वाले कर्मचारियों की ग्रेच्युटी और पेंशन लाभों की समीक्षा करे।

सुधार की सिफारिशें: नोटिफिकेशन में NPS/UPS को खत्म करने या ओपीएस (OPS) वापस लाने का कोई जिक्र नहीं है। आयोग को केवल मौजूदा फ्रेमवर्क के भीतर ही सुधार और सुविधाएं बढ़ाने के सुझाव देने का अधिकार दिया गया है।

वित्तीय बोझ का ध्यान: सरकार ने आयोग को यह भी निर्देश दिया है कि बिना योगदान वाली पेंशन योजनाओं के वित्तीय प्रभाव का ध्यान रखकर ही कोई फैसला लिया जाए।

कर्मचारियों की मांग बनाम गजट का मैंडेट

कर्मचारी यूनियनों की मांगें और सरकार का रुख एक-दूसरे के विपरीत नजर आ रहे हैं:

कर्मचारियों की मांग बनाम गजट का मैंडेट

कर्मचारियों और पेंशनर्स यूनियनों का क्या है तर्क?

नेशनल काउंसिल-जॉइंट कंसल्टेटिव मशीनरी (NC-JCM) की स्टाफ साइड ने 8वें वेतन आयोग को सौंपे गए अपने ज्ञापन में ओपीएस की बहाली की पुरजोर वकालत की है। यूनियनों का तर्क है कि NPS के तहत पेंशन पूरी तरह से शेयर बाजार के उतार-चढ़ाव पर निर्भर करती है, जिससे 1 जनवरी 2004 के बाद सेवा में आए कर्मचारियों का भविष्य अनिश्चित हो गया है।

कर्मचारी संगठनों ने आंकड़े देते हुए बताया कि अप्रैल 2025 में UPS लागू होने के बावजूद, लगभग 26 लाख NPS सब्सक्राइबर्स में से केवल 1.22 लाख (लगभग 4.5%) कर्मचारियों ने ही UPS को चुना है। यह दिखाता है कि कर्मचारियों को यह स्कीम खास पसंद नहीं आ रही है।

पेंशनर्स एसोसिएशनों की मांग है कि अगर ओपीएस पूरी तरह लागू नहीं होता, तो कम से कम न्यूनतम पेंशन की गारंटी, सरकार का अधिक अंशदान और निश्चित आय का मजबूत प्रावधान किया जाए।

अब आगे क्या होगा?

8वां वेतन आयोग आने वाले महीनों में विभिन्न राज्यों का दौरा कर राज्य सरकारों, केंद्रीय मंत्रालयों और कर्मचारी यूनियनों के साथ अपनी परामर्श प्रक्रिया को आगे बढ़ाएगा। हालांकि, आयोग और केंद्र सरकार के सामने सबसे बड़ी चुनौती गजट के सीमित दायरे (NPS/UPS रिव्यू) और कर्मचारियों की मुख्य मांग OPS बहाली के बीच एक संतुलित और सर्वमान्य रास्ता निकालने की होगी।