

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

 

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

पैसा इंसान की कई जरूरतें पूरी कर सकता है, लेकिन क्या यह हमेशा मन को संतुष्टि और सुरक्षा का एहसास भी देता है? ऐसा ही सवाल एक 26 वर्षीय युवक की कहानी सामने आने के बाद सोशल मीडिया पर चर्चा का विषय बन गया है। युवक ने बताया कि वह हर महीने करीब ₹2 लाख कमाता है और उस पर किसी तरह का कर्ज भी नहीं है, फिर भी उसे कई बार खुद को आर्थिक रूप से असुरक्षित महसूस होता है।

अपनी भावनाओं को साझा करते हुए उसने ऑनलाइन कम्युनिटी में बताया कि अच्छी कमाई के बावजूद भविष्य की जिम्मेदारियों और खर्चों को लेकर चिंता बनी रहती है। उसकी पोस्ट ने लोगों का ध्यान खींचा और यूजर्स ने इस बात पर चर्चा शुरू कर दी कि आर्थिक सफलता और मानसिक संतुष्टि के बीच कितना गहरा संबंध है।

छोटे कमरे से शुरू हुआ सफर

युवक ने बताया कि उसका बचपन काफी साधारण परिस्थितियों में बीता। उसके परिवार की कुल आय कभी ₹6-7 हजार रुपये महीने से ज्यादा नहीं रही। वह 21 साल की उम्र में पहली नौकरी मिलने तक बेहद सीमित संसाधनों में रहा। उसने बताया कि वह कभी सिर्फ 10×10 के छोटे कमरे में अपने परिवार के साथ रहता था। नौकरी लगने के बाद उसकी पहली प्राथमिकता अपने माता-पिता की जिंदगी आसान बनाना थी। उसने अपने माता-पिता को काम से आराम दिया और उन्हें अपने शहर में 2BHK घर में शिफ्ट कराया। वहीं, वह खुद बेंगलुरु में अपने 2BHK घर में रहता है।

कमाई का बड़ा हिस्सा बचत और निवेश में लगा देता है

युवक ने बताया कि वह अपनी सैलरी का बड़ा हिस्सा भविष्य के लिए सुरक्षित रखता है।

उसके अनुसार:

  • ₹30 हजार रुपये हर महीने म्यूचुअल फंड में निवेश करता है।
  • ₹10 हजार रुपये FD या RD में डालता है।
  • ₹10 हजार रुपये गोल्ड सेविंग में लगाता है।
  • ₹15-20 हजार रुपये हर महीने माता-पिता को भेजता है।
  • किराए और अन्य खर्चों पर करीब ₹25 हजार रुपये खर्च होते हैं।

नौकरी शुरू करने के बाद उसने अलग-अलग निवेशों में अच्छी रकम जमा कर ली है। उसके पास करीब ₹4 लाख के शेयर, ₹2 लाख की FD, ₹2-2.5 लाख का सोना और ₹6 लाख रुपये बैंक खाते में हैं।

परिवार के लिए खर्च किया पैसा, फिर भी नहीं आया ‘अमीर’ होने का एहसास

युवक ने बताया कि उसकी कमाई का बड़ा हिस्सा परिवार की सुविधाओं पर खर्च हुआ। उसने माता-पिता के घर को बेहतर बनाया, ₹60 हजार रुपये का स्कूटर खरीदा, ₹70 हजार रुपये का MacBook M2 और ₹25 हजार रुपये का OnePlus फोन लिया। इसके अलावा उसने माता-पिता के लिए सालाना ₹30 हजार रुपये का हेल्थ इंश्योरेंस और खुद के लिए ₹24 हजार रुपये की लाइफ इंश्योरेंस पॉलिसी भी ली। लेकिन इन सब उपलब्धियों के बावजूद उसे लगता है कि वह अभी भी आर्थिक रूप से पूरी तरह सुरक्षित नहीं है।

शादी, कार और जमीन के सपने बढ़ा रहे हैं भविष्य की चिंता

युवक ने बताया कि आने वाले समय में उसके कई बड़े खर्च सामने हैं। इसी वजह से वह मानसिक दबाव महसूस करता है।

उसकी योजनाओं में शामिल हैं:

  • शादी पर करीब ₹10 लाख खर्च करना।
  • ₹3-4 लाख की कार खरीदना।
  • ₹10-15 लाख की जमीन लेना।
  • करीब ₹2 लाख की बाइक खरीदना।

उसका कहना है कि बचत होने के बावजूद वह हर चीज एक साथ नहीं खरीद सकता और हर आर्थिक फैसला उसे किसी न किसी चीज का त्याग करने जैसा लगता है।

गांव लौटने पर होती है दूसरों से तुलना

युवक ने बताया कि सबसे ज्यादा अजीब उसे तब लगता है जब वह अपने गांव जाता है और ऐसे लोगों को देखता है जो उससे काफी कम कमाते हैं, लेकिन ज्यादा खुश नजर आते हैं। उसने लिखा कि उसके कई दोस्त दिहाड़ी मजदूरी करते हैं या ऑटो चलाते हैं। उनके लिए अतिरिक्त ₹1000 भी बड़ी खुशी लेकर आता है, जबकि वह अच्छी कमाई के बावजूद संतुष्ट महसूस नहीं कर पाता।

कर्ज से दूर रहना बना उसकी सबसे बड़ी आदत

युवक ने बताया कि उसके कई दोस्त अपनी इच्छाएं पूरी करने के लिए लोन लेते हैं, लेकिन उसने हमेशा कर्ज से बचने की कोशिश की। हालांकि, यही सोच कई बार उसके लिए परेशानी भी बन जाती है। छोटी-छोटी चीजें खरीदते समय भी वह सोचने लगता है कि क्या उसे पैसे खर्च करने चाहिए या नहीं।

‘सब हासिल किया, फिर भी तनाव खत्म नहीं हुआ’

युवक ने लिखा कि उसने जिंदगी को आरामदायक बनाने के लिए लगभग सभी जरूरी कदम उठा लिए हैं, फिर भी अंदर से तनाव महसूस करता है। उसने कहा कि ₹750 से ज्यादा की शर्ट खरीदने से पहले भी वह कई बार सोचता है। हालांकि वह बाहर खाना खाता है, दोस्तों के साथ घूमता है और यात्राएं भी करता है, लेकिन फिर भी उसे अमीर होने या संतुष्ट होने का एहसास नहीं होता।

Reddit यूजर्स ने दी सलाह- उपलब्धियों को पहचानो

पोस्ट वायरल होने के बाद कई यूजर्स ने युवक को सलाह दी कि समस्या उसकी कमाई में नहीं बल्कि उस मानसिकता में है जो संघर्ष भरे बचपन से बनी है। एक यूजर ने कहा कि उसे अपनी पुरानी सोच और आज की उपलब्धियों के बीच संतुलन बनाना चाहिए। वहीं दूसरे यूजर ने सलाह दी कि वह खुद पर ज्यादा सख्ती न करे और अपनी मेहनत से हासिल की गई चीजों की सराहना करे।

15 महीने में मिलीं 3 प्रमोशन! युवा कर्मचारी ने बताए ऑफिस में सम्मान पाने के 3 सीक्रेट


AU Small Finance Bank Q1 Results: मुनाफा 37% बढ़कर हुआ ₹796 करोड़, NII में 32% का इजाफा; NPA घटा

प्राइवेट सेक्टर के एयू स्मॉल फाइनेंस बैंक का अप्रैल-जून 2026 तिमाही में शुद्ध मुनाफा सालाना आधार पर 37 प्रतिशत बढ़कर 795.95 करोड़ रुपये हो गया। एक साल पहले मुनाफा 580.86 करोड़ रुपये था। बैंक की कुल इनकम करीब 15.5 प्रतिशत बढ़कर 5991.95 करोड़ रुपये हो गई। जून 2025 तिमाही में यह 5189.05 करोड़ रुपये थी। बैंक ने 25 जुलाई को शेयर बाजारों को बताया कि जून 2026 तिमाही में उसकी शुद्ध ब्याज आय (NII) सालाना आधार पर 32 प्रतिशत की बढ़ोतरी के साथ 2695 करोड़ रुपये हो गई। शुद्ध ब्याज मार्जिन 47 बेसिस पॉइंट्स बढ़कर 5.9 प्रतिशत हो गया।

जून 2026 तिमाही में एयू स्मॉल फाइनेंस बैंक की एसेट क्वालिटी में सुधार देखा गया। एक्सचेंज फाइलिंग के मुताबिक, ग्रॉस NPA (नॉन-परफॉर्मिंग एसेट्स) रेशियो घटकर 2.10 प्रतिशत रहा। एक साल पहले यह 2.47 प्रतिशत था। नेट NPA रेशियो भी कम होकर 0.76 प्रतिशत हो गया, जो जून 2025 तिमाही में यह 0.88 प्रतिशत था। एसेट्स पर एवरेज रिटर्न बढ़कर 0.42 प्रतिशत रहा, जो कि जून 2025 तिमाही में 0.37 प्रतिशत था।

डिपॉजिट और लोन

जून 2026 तिमाही के दौरान बैंक के कुल डिपॉजिट का आंकड़ा 1,57,727 करोड़ रुपये रहा। यह सालाना आधार पर 24 प्रतिशत ज्यादा है। CASA (करंट अकाउंट सेविंग्स अकाउंट) डिपॉजिट 22 प्रतिशत की बढ़ोतरी के साथ 45,399 करोड़ रुपये के हो गए। CASA रेशियो 29 प्रतिशत रहा। ग्रॉस लोन पोर्टफोलियो सालाना आधार पर 23 प्रतिशत बढ़कर जून 2026 तिमाही में 1,44,250 करोड़ रुपये पर पहुंच गया।

HPCL Stock Outlook: 23% तक उछल सकता है सरकारी कंपनी का शेयर, मोतीलाल ओसवाल ने दी खरीद की सलाह

AU Small Finance Bank का शेयर एक साल में 34 प्रतिशत मजबूत

अच्छे तिमाही नतीजों के बाद सोमवार, 27 जुलाई को एयू स्मॉल फाइनेंस बैंक के शेयर में तेजी आने की उम्मीद है। शुक्रवार को बीएसई पर शेयर 1002.25 रुपये पर बंद हुआ था। बैंक का मार्केट कैप 75000 करोड़ रुपये है। शेयर की फेस वैल्यू 10 रुपये है। यह BSE 100 इंडेक्स का हिस्सा है। शेयर एक साल में 34 प्रतिशत से ज्यादा मजबूत हुआ है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

कांवड़ यात्रा को देखते हुए 5 दिन बंद रहेगा दिल्ली मेरठ एक्सप्रेसवे का ये खास हिस्सा, चेक कीजिए पूरी डिटेल

Ghaziabad Traffic Diversion: सालाना कांवड़ यात्रा के लिए पुलिस ने दिल्ली-मेरठ एक्सप्रेसवे के UP वाले हिस्से को बंद करने का फैसला किया है, जिससे 7 अगस्त से दिल्ली आने-जाने वाले ट्रैफिक में रुकावट आएगी। एडिशनल DCP (ट्रैफिक) वरुण सिंह ने टाइम्स ऑफ इंडिया को बताया कि एक्सप्रेसवे की सभी छह लेन पर वाहनों की आवाजाही बंद रहेगी। यह प्रतिबंध दिल्ली बॉर्डर स्थित यूपी गेट से लेकर मेरठ बॉर्डर के पास काशी टोल प्लाजा तक लागू होगा। इस दौरान कार, ट्रक और बस समेत सभी तरह के वाहनों की आवाजाही प्रतिबंधित रहेगी। हालांकि, इसके पास से गुजरने वाली NH-9 की लेन खुली रहेंगी।

पिछले साल, पुलिस ने कुछ समय के लिए दिल्ली-मेरठ एक्सप्रेसवे से ट्रैफिक को दूसरी तरफ मोड़ दिया था, जिससे NH-9 पर जाम लग गया था। इसके बाद ज्यादातर वाहनों को NH-9, ईस्टर्न पेरिफेरल एक्सप्रेसवे (EPE) और नोएडा के रास्ते भेजा गया था।

भारी वाहनों के लिए 29 जुलाई से रोक

बता दें कि इस बार हल्की और मध्यम गाड़ियों के लिए ये पाबंदियां 7 अगस्त को सुबह 8 बजे से शुरू होंगी और 12 अगस्त को शिवरात्रि तक लागू रहेंगी। भारी गाड़ियों को 29 जुलाई से ही इस रास्ते पर आने की इजाजत नहीं होगी। रास्ता बंद होने से ‘डाक कांवड़’ वालों यानी नंगे पैर दौड़कर यात्रा करने वाले तीर्थयात्रियों को बिना किसी रुकावट के चलने में आसानी होगी। उनके साथ ट्रकों और बाइकों पर रिले टीमें भी होती हैं और वे ज्यादातर एक्सप्रेसवे का ही इस्तेमाल करते हैं।

तीन रास्तों का करते हैं इस्तेमाल श्रद्धालू 

आस-पास के यूपी जिलों और दिल्ली से आने वाले श्रद्धालु हरिद्वार पहुंचने के लिए तीन रास्तों का इस्तेमाल करते हैं, जहां से वे सालाना यात्रा के लिए अपनी कांवरों में गंगाजल भरते हैं। पैदल यात्रा करने वाले ज्यादातर श्रद्धालु लोनी बॉर्डर और निवाड़ी के बीच पाइपलाइन रोड का इस्तेमाल करते हैं, जबकि काफी संख्या में लोग GT रोड होते हुए नेशनल हाईवे 34 से जाते हैं। कुल मिलाकर, ये तीनों रास्ते गाजियाबाद में 150 km तक फैले हैं।

किन रूट के वाहनों को किया जाएगा डायवर्ट

दिल्ली से तुलसी निकेतन, सीमापुरी और आनंद विहार बॉर्डर से आने वाली गाड़ियों को UP गेट पर रोका जाएगा और उन्हें चौधरी चरण सिंह मार्ग, गाजीपुर मंडी और NH-9 से होते हुए (दासना इंटरसेक्शन से EPE का इस्तेमाल करके) या अक्षरधाम से दिल्ली-देहरादून एक्सप्रेसवे और EPE इंटरसेक्शन होते हुए हरिद्वार, अमरोहा, मुरादाबाद या लखनऊ भेजा जाएगा।

ADCP ने दी जानकारी

ADCP ने बताया कि बागपत से दिल्ली जाने वाले वाहनों को ट्रोनिका सिटी या सोनिया विहार और दिल्ली-देहरादून एक्सप्रेसवे के रास्ते भेजा जाएगा, जबकि हापुड़ या बुलंदशहर से आने वाले वाहन सीधे डासना, लाल कुआं या आत्माराम स्टील प्लांट क्रॉसिंग से गाजियाबाद में घुसने के बजाय NH-9 का इस्तेमाल करेंगे।

पाइपलाइन मार्ग पर भी गाड़ियों की आवाजाही पर रोक

यह प्रतिबंध लोनी बॉर्डर से लोनी कस्बा जाने वाले मार्ग और सिद्धार्थ विहार स्थित संतोष मेडिकल कट से मेरठ तिराहे की ओर जाने वाले रास्ते पर लागू होगा। इसके अलावा, इंदिरापुरम क्षेत्र में गौर ग्रीन एवेन्यू, खोड़ा, कालापत्थर, नोएडा सेक्टर-62, छिजारसी और कनावनी पुस्ता से NH-9 की ओर जाने वाले रास्तों पर भी भारी वाहनों की आवाजाही प्रतिबंधित रहेगी।

ट्रैफिक प्रतिबंध गंगनहर पटरी कांवड़ मार्ग, पाइपलाइन मार्ग, NH-34 (पूर्व में NH-58) और दिल्ली-मेरठ एक्सप्रेसवे (DME) पर भी लागू रहेगा। इसके साथ ही गंगनहर पटरी कांवड़ मार्ग और पाइपलाइन मार्ग पर भी वाहनों की आवाजाही पूरी तरह बंद रहेगी।

NH-34 की मेरठ जाने वाली लेन का इस्तेमाल

पुलिस के अनुसार, मोहननगर, मेरठ क्रॉसिंग, राजनगर एक्सटेंशन या हापुड़ चुंगी से आने वाली कारें और दूसरी हल्की गाड़ियां NH-34 की मेरठ जाने वाली लेन का इस्तेमाल करेंगी। पुलिस ने बताया कि 5 अगस्त से पलवल या कुंडली से ईस्टर्न पेरिफेरल एक्सप्रेसवे (EPE) होते हुए गाजियाबाद शहर, मुरादनगर या मोदीनगर जाने वाली हल्की गाड़ियों को दुहाई कट से बाहर निकलने की इजाजत नहीं होगी। उन्हें NH-9 पर जाने से पहले दसना कट से बाहर निकलना होगा।

इसके अलावा, चौधरी मोड़, गौशाला क्रॉसिंग, हापुड़ क्रॉसिंग या कैला भट्टा से दूधेश्वरनाथ मंदिर की ओर जाने-आने पर पूरी तरह रोक रहेगी, और पटेल नगर फ्लाईओवर पर भी गाड़ियों की आवाजाही बंद रहेगी। रेलवे स्टेशन रोड, किराना मार्केट, रामतेताराम रोड, घंटाघर, बजरिया रोड और दिल्ली गेट से आने वाली हल्की गाड़ियों को भी मंदिर की ओर जाने की इजाजत नहीं होगी।

वहीं, मेरठ क्रॉसिंग से आने वाली गाड़ियों को मोक्षधाम हिंडन ब्रिज, कनावनी या इंदिरापुरम की ओर जाने की इजाजत नहीं होगी। इसके बजाय, उन्हें नया बस अड्डा से चौधरी मोड़, विजय नगर रेलवे ब्रिज होते हुए NH-9 पर भेजा जाएगा। सीमापुरी बॉर्डर और लाल कुआं के बीच, NH-34 के कांवड़ मार्ग वाले हिस्से पर, या मोहननगर और आनंद विहार के बीच ऑटो चलाने की इजाजत नहीं होगी।

पुलिस ने बताया कि 5 से 12 अगस्त के बीच सभी रोडवेज, प्राइवेट, सिटी और इलेक्ट्रिक बसों को सीमापुरी बॉर्डर या तुलसी निकेतन से शहर में घुसने की इजाजत नहीं होगी। इसके बजाय, उन्हें चौधरी चरण सिंह मार्ग, दिलशाद गार्डन, दिल्ली-गाज़ीपुर मंडी, यूपी गेट और NH-9 से होते हुए दसना इंटरसेक्शन और EPE, या अक्षरधाम से दिल्ली-देहरादून एक्सप्रेसवे के रास्ते भेजा जाएगा।

बुलंदशहर से गाजियाबाद जाने वाली बसों पर भी रोक

बुलंदशहर से गाजियाबाद आने वाली बसें लाल कुआं पर ही रुक जाएंगी और उन्हें शहर के अंदर आगे जाने की इजाजत नहीं होगी। अधिकारी ने बताया कि आनंद विहार और कौशांबी से आने वाली बसों को गाज़ियाबाद में घुसने से पूरी तरह रोका जाएगा और उन्हें चौधरी चरण सिंह मार्ग, गाज़ीपुर मंडी, NH-9 और दिल्ली-देहरादून एक्सप्रेसवे के रास्ते डायवर्ट किया जाएगा।

यह भी पढ़ें: ‘दोस्तों, धन्यवाद’: NEET पोस्ट पर मिले जबरदस्त रिस्पॉन्स के बाद PM मोदी ने 24 घंटे में शेयर की दूसरी रील

₹4 लाख से कम सैलरी वाले सावधान! टैक्स तो नहीं लगेगा, पर ITR भरना है जरूरी; जानिए ये 6 कड़े नियम

ITR Filing Rules Below Exemption Limit: एसेसमेंट ईयर 2026-27 के लिए बिना लेट फीस इनकम टैक्स रिटर्न (ITR) दाखिल करने की अंतिम तिथि 31 जुलाई 2026 है जो बेहद करीब है। आयकर विभाग के अनुसार, अब तक 3 करोड़ से अधिक करदाता अपना ITR फाइल कर चुके हैं।

आमतौर पर माना जाता है कि नई टैक्स व्यवस्था के तहत ₹4 लाख और पुरानी टैक्स व्यवस्था के तहत ₹2.5 लाख से अधिक की सालाना कमाई पर ही आईटीआर भरना अनिवार्य होता है। लेकिन क्या आप जानते हैं कि आपकी सालाना कमाई इस बेसिक छूट सीमा से कम होने के बावजूद भी आपको जेल या पेनल्टी से बचने के लिए ITR दाखिल करना पड़ सकता है?

आयकर अधिनियम, 1961 की धारा 139(1) के तहत ऐसे 6 विशेष नियम तय किए गए हैं, जिनके दायरे में आने पर आईटीआर भरना अनिवार्य हो जाता है। आइए इन्हें आसान भाषा में समझते हैं।

इन 6 स्थितियों में कम कमाई पर भी अनिवार्य है ITR भरना

अगर आपकी सालाना आय बेसिक छूट सीमा से कम है, फिर भी इनमें से कोई एक शर्त पूरी होने पर आपको ITR दाखिल करना ही होगा:

1- करंट अकाउंट में ₹1 करोड़ से ज्यादा का डिपॉजिट: अगर आपने वित्त वर्ष के दौरान अपने एक या एक से अधिक चालू खातों में ₹1 करोड़ या उससे अधिक की नकदी जमा की है।

2- विदेश यात्रा पर ₹2 लाख से अधिक का खर्च: अगर आपने अपने या किसी अन्य व्यक्ति के फॉरेन ट्रैवल जैसे- हवाई टिकट, टूर पैकेज आदि पर ₹2 लाख से ज्यादा खर्च किए हैं।

3- ₹1 लाख से ज्यादा का बिजली बिल: अगर पूरे साल में आपका बिजली बिल कुल मिलाकर ₹1 लाख से अधिक आया है।

4- TDS या TCS की सीमा पार होना: अगर वित्त वर्ष के दौरान आपका कुल TDS/TCS कटान ₹25,000 या उससे अधिक है (60 वर्ष से कम उम्र के लोगों के लिए)। वहीं, वरिष्ठ नागरिकों (60 वर्ष या उससे ऊपर) के लिए यह सीमा ₹50,000 रखी गई है।

5- सेविंग्स अकाउंट में ₹50 लाख या उससे अधिक जमा: अगर वित्त वर्ष में आपके एक या एक से अधिक बचत खातों में कुल ₹50 लाख या उससे ज्यादा जमा हुए हैं।

6- विदेशी संपत्ति या विदेशी बैंक खाते में साइनिंग अथॉरिटी: अगर आप भारत के निवासी हैं और विदेश में कोई संपत्ति, फाइनेंशियल शेयर या किसी विदेशी बैंक खाते का साइनिंग राइट रखते हैं।

कम कमाई के बावजूद ITR फाइल करने के 4 बड़े फायदे

भले ही कानूनन आपके लिए आईटीआर भरना अनिवार्य न हो, फिर भी वॉलंटरी रिटर्न दाखिल करने के कई बड़े फायदे मिलते हैं:

लोन मिलने में आसानी: होम लोन, कार लोन या पर्सनल लोन के आवेदन के दौरान ITR सबसे मजबूत ‘इनकम प्रूफ’ का काम करता है।

वीजा प्रोसेसिंग: कई देशों जैसे- अमेरिका, ब्रिटेन, यूरोपियन देश का वीजा हासिल करने के लिए पिछले 2-3 सालों का ITR जमा करना अनिवार्य होता है।

TDS रिफंड का दावा: अगर आपका टीडीएस कटा है, तो उसे वापस पाने के लिए रिटर्न भरना ही एकमात्र तरीका है।

नुकसान को आगे ले जाना: शेयर बाजार, म्यूचुअल फंड या बिजनेस में हुए नुकसान को भविष्य के मुनाफे से सेट-ऑफ करने के लिए समय पर ITR फाइल करना जरूरी होता है।

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड, देखें 10, 15 और 25 साल का कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Realty Stocks : निफ्टी रियल्टी इंडेक्स ने लगाई जबरदस्त छलांग, एनालिस्ट्स को इन चुनिंदा शेयरों में अभी नजर आ रहा दम

Real Estate Stocks : पिछले महीने निफ्टी रियल्टी इंडेक्स सबसे अच्छा प्रदर्शन करने वाला सेक्टोरल इंडेक्स रहा है। इसमें 10.8% की बढ़त हुई और इसने बाकी सभी सेक्टर इंडेक्स से बेहतर प्रदर्शन किया। मजबूत बिक्री,नए प्रोजेक्ट्स की अच्छी पाइपलाइन और रेजिडेंशियल रियल एस्टेट साइकल के बने रहने की उम्मीदों के चलते इन्वेस्टर्स लिस्टेड डेवलपर्स में रुचि ले रहे हैं। इसके चलते इस सेक्टर में अच्छी तेजी आई है।

निफ्टी रियल्टी इंडेक्स ने इस अवधि में दूसरे सेक्टर इंडेक्सों के मुकाबले काफी बेहतर प्रदर्शन किया है। इसी दौरान,निफ्टी IT इंडेक्स में 3.6% की बढ़त हुई,जबकि बैंकिंग,फाइनेंशियल सर्विस और अधिकांश दूसरे सेक्टर में मामूली बढ़त हुई या फिर उनमें सुस्ती रही। निफ्टी रियल्टी की यह बढ़त व्यापक रही जिसमें लोढ़ा डेवलपर्स,गोदरेज प्रॉपर्टीज़,प्रेस्टीज एस्टेट्स प्रोजेक्ट्स,ब्रिगेड एंटरप्राइजेज,ओबेरॉय रियल्टी,फीनिक्स मिल्स और अनंत राज जैसे शेयरों की अहम भूमिका रही।

मिरे एसेट शेरखान के रिसर्च एनालिस्ट अक्षय शेट्टी का कहना है कि यह तेजी किसी एक वजह से नहीं,बल्कि बेहतर मैक्रो स्थितियों और कंपनियों के मज़बूत होते फंडामेंटल्स के मिले-जुले असर से आ रही है। भू-राजनीतिक तनाव कम होने और कच्चे तेल की कीमतों में सुधार से जोखिम लेने की क्षमता बेहतर हुई है। साथ ही,बड़े लिस्टेड डेवलपर्स लगातार अच्छी प्री-सेल्स,मजबूत बिज़नेस डेवलपमेंट और लॉन्च की मजबूत पाइपलाइन की जानकारी दे रहे हैं,जिससे यह भरोसा मजबूत होता है कि रेजिडेंशियल रियल एस्टेट का साइकिल कायम है।

उन्होंने बताया कि 2026 की पहली छमाही में भारतीय रियल एस्टेट सेक्टर में संस्थागत निवेशकों ने लगभग 4.3-4.4 अरब डॉलर निवेश किया जो सालाना आधार पर 23-25% की बढ़ोतरी दिखाता है। कुल बैंक क्रेडिट ग्रोथ लगभग 18% रही,जबकि हाउसिंग लोन में सालाना आधार पर लगभग 11% की बढ़ोतरी देखने को मिली जिससे मांग में तेजी के संकेत मिल रहे हैं।

ब्याज दरों के कम रहने की उम्मीद से भी लोगों का भरोसा बढ़ा है। RBI का रेपो रेट 5.25% है और होम लोन की दरें लगभग 7.1% से शुरू हो रही हैं, जिससे घर खरीदना आसान हो गया है।

मोतीलाल ओसवाल फाइनेंशियल सर्विसेज की AVP और रिसर्च एनालिस्ट स्नेहा पोद्दार ने कहा कि यह तेजी रेजिडेंशियल रियल एस्टेट मार्केट में आए स्ट्रक्चरल सुधारों को दिखाती है। हाउसिंग सेक्टर की स्थिति अच्छी बनी हुई है। डिमांड अपने पीक लेवल से थोड़ी कम हुई है,लेकिन सप्लाई पर कंट्रोल रहा है,जिससे इन्वेंट्री का बहुत ज्यादा स्टॉक जमा नहीं हुआ है। लिस्टेड डेवलपर्स ने पिछले चार-पांच सालों में अपना कर्ज काफी कम किया है,जिससे कैश जेनरेशन बेहतर हुआ है और उनकी बैलेंस शीट मज़बूत हुई है।

उन्होंने यह भी कहा कि इंडस्ट्री में कंसोलिडेशन की वजह से बड़े ब्रांडेड डेवलपर्स लगातार मार्केट शेयर बढ़ा रहे हैं। साथ ही,प्रीमियम हाउसिंग सेगमेंट में मजबूत डिमांड और बेहतर बैलेंस शीट की वजह से डेवलपर्स जमीन के बड़े सौदे कर रहे हैं और नए इलाकों में अपना कारोबार फैला रहे हैं।

कहां करें निवेश?

पिछले महीने में हुई जबरदस्त बढ़त के बावजूद,एनालिस्ट्स का कहना है कि निवेशकों को इस सेक्टर में अच्छे रिटर्न के लिए अब चुनिंदा क्विलिटी शेयरों पर ही फोकस करना चाहिए। लिस्टेड कंपनियों में एनालिस्ट्स अब मजबूत बैलेंस शीट और समय पर काम पूरा करने की क्षमता वाले बड़े डेवलपर्स को प्राथमिकता दे रहे हैं।

अक्षय शेट्टी को मुंबई मेट्रोपॉलिटन रीजन में काम करने के तरीके,अच्छे कलेक्शन,प्रीमियम लॉन्च और सोच-समझकर होने वाले कैपिटल एलोकेशन के कारण लोढ़ा डेवलपर्स सबसे ज्यादा पसंद है। इसके अलावी उनको गोदरेज प्रॉपर्टीज भी पसंद है। उनका मानना है कि कंपनी को मज़बूत बिज़नेस डेवलपमेंट पाइपलाइन और एसेट-लाइट विस्तार की रणनीति क फायदा मिलेगा। अनंत राज भी उनकी फेवरिट लिस्ट में शामिल है। उनका कहना है कि इस कंपनी को रियल एस्टेट बिजनेस के साथ-साथ बढ़ते डेटा सेंटर प्लेटफॉर्म का भी फायदा मिलेगा।

स्नेहा पोद्दार ने कहा कि ने कहा कि मोतीलाल ओसवाल की पसंदीदा कंपनियों में लोढ़ा डेवलपर्स,DLF और गोदरेज प्रॉपर्टीज शामिल हैं,क्योंकि इनके पास अच्छा फ्री कैश फ्लो,प्रीमियम प्रोजेक्ट पाइपलाइन और काम करने की मजबूत क्षमता है।


जल्द ही अदाणी एयरपोर्ट और GMR ग्रुप भी उड़ा सकेंगे अपने यात्री जहाज, सरकार नियमों में बड़े बदलाव की तैयारी में


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

10-10-10 SIP Rule: SIP से पैसे बनाने का दमदार फॉर्मूला, क्या ये आपके लिए भी करेगा काम? समझिए पूरा हिसाब

10-10-10 SIP Rule: अगर आप SIP में निवेश करते हैं, तो आपने 10-10-10 SIP Rule का नाम जरूर सुना होगा। इसे निवेश का आसान फॉर्मूला कहा जाता है। लेकिन यह कोई पक्का नियम नहीं है। यह सिर्फ एक तरीका है, जिससे आप लंबी अवधि का निवेश प्लान कर सकते हैं। इसमें दो बातें आपके हाथ में होती हैं, जबकि तीसरी पूरी तरह बाजार पर निर्भर करती है।

क्या है 10-10-10 SIP Rule?

इस फॉर्मूले में तीन बातें शामिल हैं। पहली, कम से कम 10 साल तक SIP चलाइए। दूसरी, हर साल अपनी SIP में 10% बढ़ोतरी कीजिए। तीसरी, लंबी अवधि की प्लानिंग करते समय 10% सालाना रिटर्न मानकर चलिए।

इसका मकसद सीधा है। जैसे-जैसे आपकी सैलरी या कमाई बढ़े, वैसे-वैसे निवेश भी बढ़ना चाहिए। इससे कंपाउंडिंग का फायदा और बड़ा हो सकता है।

10-10-10 SIP Rule से कितना पैसा बन सकता है?

मान लीजिए आप 5,000 रुपये महीने की SIP से शुरुआत करते हैं। हर साल SIP की रकम 10% बढ़ाते हैं और आपको औसतन 10% सालाना रिटर्न मिलता है। ऐसे में 10 साल में आपका कुल निवेश करीब 9.56 लाख रुपये होगा। वहीं, निवेश की अनुमानित वैल्यू बढ़कर करीब 15.2 लाख रुपये हो सकती है।

यानी कंपाउंडिंग की वजह से आपको करीब 5.7 लाख रुपये का संभावित फायदा मिल सकता है। हालांकि, यह सिर्फ एक अनुमान है। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

क्या हर साल 10% रिटर्न मिलेगा?

यहीं सबसे बड़ी बात है। 10% रिटर्न की कोई गारंटी नहीं होती। यह सिर्फ एक अनुमान है। शेयर बाजार हर साल एक जैसा प्रदर्शन नहीं करता। कभी रिटर्न ज्यादा होता है, तो कभी कम या निगेटिव भी हो सकता है।

हालांकि, एक्सपर्ट्स का कहना है कि लंबे समय में कई डायवर्सिफाइड इक्विटी म्यूचुअल फंड्स ने औसतन 10% से 12% सालाना रिटर्न दिया है। इसलिए फाइनेंशियल प्लानिंग के लिए 10% का अनुमान ठीक माना जाता है। लेकिन इसे पक्का रिटर्न मानना गलती होगी।

किन लोगों के लिए सही है?

यह तरीका उन लोगों के लिए ज्यादा अच्छा है, जिनकी कमाई हर साल बढ़ती है। हालांकि, हर साल SIP को ठीक 10% बढ़ाना जरूरी नहीं है। अगर आपकी सैलरी 6% बढ़ी है, तो SIP भी उतनी ही बढ़ा सकते हैं। अगर ज्यादा बढ़ी है, तो SIP भी ज्यादा बढ़ा सकते हैं। सबसे जरूरी बात यह है कि निवेश आपकी आय के साथ बढ़ता रहे।

बाजार गिर जाए तो क्या करें?

बाजार में गिरावट आते ही कई लोग SIP बंद कर देते हैं। एक्सपर्ट्स इसे बड़ी गलती मानते हैं। जब बाजार नीचे होता है, तो उसी रकम में ज्यादा यूनिट्स मिलती हैं। बाद में बाजार संभलने पर इसका फायदा मिल सकता है। अगर आपकी कमाई और वित्तीय लक्ष्य नहीं बदले हैं, तो सिर्फ बाजार गिरने की वजह से SIP रोकने की जरूरत नहीं होती।

निवेश शुरू करने से पहले क्या देखें?

किसी भी फॉर्मूले को आंख बंद करके अपनाना ठीक नहीं है। पहले इमरजेंसी फंड बनाइए। हेल्थ और लाइफ इंश्योरेंस जरूर रखिए। अगर कर्ज ज्यादा है, तो उसे भी कंट्रोल में लाइए। इसके बाद ही SIP बढ़ाने का फैसला करें। साथ ही समय-समय पर अपनी SIP की समीक्षा करते रहें, ताकि बदलती आय और जरूरतों के हिसाब से निवेश में बदलाव किया जा सके।

कुली के बेटे ने बना दी 4000 करोड़ रुपये की कंपनी, जानिए मुस्तफा की दिलचस्प कहानी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

महाराष्ट्र के 423 शहरों के लिए ₹44800 करोड़ का प्लान, सड़क-पानी और ट्रैफिक की तस्वीर बदल जाएगी

महाराष्ट्र सरकार ने राज्य के सभी 423 शहरी स्थानीय निकायों में बुनियादी ढांचे को बेहतर करने की दिशा में बड़ा कदम उठाया है। सरकार ने अर्बन चैलेंज फंड नाम से 44800 करोड़ रुपये की महत्वाकांक्षी योजना का ऐलान किया है। इस योजना की घोषणा करते हुए उप मुख्यमंत्री और नगर विकास मंत्री एकनाथ शिंदे ने कहा कि यह कार्यक्रम शहरों को अधिक आधुनिक, आर्थिक रूप से आत्मनिर्भर और भविष्य की शहरी चुनौतियों से निपटने के लिए बेहतर ढंग से सक्षम बनाएगा। यह फंड वर्ष 2025-26 से 2030-31 के बीच लागू किया जाएगा और जरूरत पड़ने पर इसे अगले तीन सालों के लिए इसे बढ़ाने का प्रावधान भी रखा गया है।

फंड का ढांचा: कैसे जुटाया जाएगा 44800 करोड़ रुपये का बजट?

इस पहल की एक प्रमुख विशेषता इसका ब्लेंडेड फाइनेंसिंग मॉडल है। इसके तहत परियोजनाओं को केंद्र सरकार की सहायता, बाजार उधारी और राज्य के सहयोग के संयोजन के माध्यम से फाइनेंस किया जाएगा। एलिबिल परियोजनाओं को केंद्र सरकार से 25 प्रतिशत तक की फंडिंग मिल सकती है। परियोजना लागत का कम से कम 50 प्रतिशत हिस्सा म्यूनिसिपल बॉन्ड, बैंक लोन या पब्लिक-प्राइवेट पार्टनरशिप मॉडल के जरिए जुटाना होगा। बाकी 25 प्रतिशत राशि राज्य सरकार या संबंधित शहरी स्थानीय निकाय द्वारा दी जाएगी।

छोटे शहरों के लिए विशेष सुविधा

यह योजना महाराष्ट्र के सभी शहरी स्थानीय निकायों के लिए खुली है। छोटे शहरों को भी इस योजना का पूरा लाभ मिले, यह सुनिश्चित करने के लिए सरकार ने 1 लाख से कम आबादी वाले शहरों के लिए लोन रीपेमेंट गारंटी मैकेनिज्म पेश किया है। इससे छोटी नगरपालिकाओं के लिए वित्तीय बाजारों से धन जुटाना और बड़ी इंफ्रास्ट्रक्चर परियोजनाओं को शुरू करना आसान हो जाएगा।

इन 3 मुख्य क्षेत्रों पर रहेगा फोकस और ये प्रोजेक्ट होंगे शामिल

यह फंड मुख्य रूप से तीन व्यापक क्षेत्रों पर केंद्रित होगा। पहला जल आपूर्ति और स्वच्छता, दूसरा क्रिएटिव अर्बन डेवलपमेंट और तीसरा शहरों को आर्थिक विकास के इंजन के रूप में मजबूत करना।

किन-किन परियोजनाओं को मिलेगा बजट?

योजना के तहत फंडिंग के लिए एलिजिबल प्रोडेक्ट्स यहां नीचे देखे जा सकते हैं:-

डिजिटल गवर्नेंस और प्रमुख इंफ्रास्ट्रक्चर अपग्रेड

ट्रैफिक की समस्या से मुक्ति और लास्ट-माइल कनेक्टिविटी

पुराने शहरी इलाकों व बाजारों का पुनर्विकास

नॉन-मोटराइज्ड ट्रांसपोर्ट, ट्रांजिट हब्स और ट्रांजिट-ओरिएंटेड डेवलपमेंट

शहरी बाढ़ नियंत्रण और इंटिग्रेटेड वेस्ट मैनेजमेंट

ग्रीनफील्ड और सेमी-ग्रीनफील्ड डेवलपमेंट, सड़कें, फ्लाईओवर्स और रिवरफ्रंट डेवलपमेंट

लैंड बैंक तैयार करना और शहरी क्षेत्रों से डेयरी गतिविधियों को बाहर ले जाना

20 लाख से अधिक आबादी वाले शहरों के लिए विशेष प्रोजेक्ट

जिन शहरों की जनसंख्या 20 लाख से अधिक है, वहां सरकार कई सुविधाओं को भी प्राथमिकता देगी। इसमें कन्वेंशन सेंटर्स और मनोरंजन सुविधाएं, मॉडर्न पब्लिक लाइब्रेरी और स्पोर्ट्स इंफ्रा, वॉटर स्पोर्ट्स सुविधाएं, ध्यान केंद्र और वेलनेस पार्क जैसी चीजें शामिल हैं।

परियोजनाओं को सुचारू और पारदर्शी तरीके से पूरा करने के लिए सरकार ने किया है कि प्रोजेक्ट डेवलपमेंट एंड मैनेजमेंट कंसल्टेंट्स की नियुक्ति की जाएगी। इसके अलावा प्रोजेक्ट मैनेजमेंट यूनिट्स और जिला स्तर पर निगरानी समितियों का गठन होगा। हर शहर में समर्पित मिशन मैनेजमेंट सेल्स बनाए जाएंगे। जरूरत के मुताबिक परियोजनाओं को स्पेशल पर्पज व्हीकल्स के माध्यम से भी लागू किया जा सकता है।

ये भी पढ़ें- Delhi Metro Stations closed: CJP प्रोटेस्ट के कारण दिल्ली मेट्रो के 16 स्टेशन आज भी बंद! देखें पूरी लिस्ट, यहां मिलेगी इंटरचेंज सुविधा

इसे सिर्फ एक फंडिंग स्कीम की बजाय कायाकल्प का रोडमैप बताते हुए एकनाथ शिंदे ने कहा कि यह फंड नागरिक सुविधाओं में सुधार करेगा, शहरी सेवाओं को मजबूत करेगा, निवेश लेकर आएगा, रोजगार पैदा करेगा और नागरिकों के जीवन की गुणवत्ता को बढ़ाएगा। उन्होंने कहा कि लंबे समय में सरकार का उद्देश्य एक कॉम्पिटेटिव , टिकाऊ और फाइनेंशियली इंडिपेंडेंट शहरों को तैयार करना है।

Invest Rs 10 Lakh: हाथ में हैं ₹10 लाख? जानें पैसा बढ़ाने की 5 सबसे सेफ और स्मार्ट स्ट्रेटेजी

10 Lakh Investment Options & Strategies: अपने जीवन का पहला ₹10 लाख का फंड जमा करना किसी भी व्यक्ति के लिए बहुत बड़ा फाइनेंशियल माइलस्टोन होता है। चाहे यह पैसा सैलरी की बचत, बोनस, बिजनेस प्रॉफिट, या किसी प्रॉपर्टी की बिक्री से आया हो, इसे हासिल करने के बाद सबसे बड़ा सवाल यही होता है कि इस ₹10 लाख को कहां और कैसे इन्वेस्ट करें ताकि भविष्य में इससे बड़ा वेल्थ बनाया जा सके।

फाइनेंशियल विशेषज्ञों का मानना है कि ₹10 लाख का निवेश करने के लिए ‘वन साइज फिट्स ऑल’ यानी एक जैसा नियम सब पर लागू होने का फॉर्मूला काम नहीं करता। आइए आपको बताते हैं कि सही रणनीति के साथ अपने ₹10 लाख को कैसे निवेश करें।

निवेश से पहले निपटाएं ये 3 सबसे जरूरी काम

₹10 लाख को सीधे बाजार में लगाने की जल्दबाजी न करें। सबसे पहले इन तीन बुनियादी बातों को मजबूत करें:

1- इमरजेंसी फंड: क्या आपके पास कम से कम 6 महीने के खर्चों के बराबर इमरजेंसी फंड है? अगर नहीं, तो इस ₹10 लाख में से कुछ हिस्सा लिक्विड फंड या बैंक एफडी में अलग रखें।

2- हेल्थ इंश्योरेंस: अपने और परिवार के लिए पर्याप्त हेल्थ कवर जरूर लें ताकि मेडिकल इमरजेंसी में आपकी बचत न डूबे।

3- महंगे कर्ज: अगर आप पर क्रेडिट कार्ड का बिल या पर्सनल लोन जैसा कोई भारी ब्याज वाला कर्ज है, तो निवेश करने से पहले उसे चुकता करें।

एक साथ पैसा लगाने से बचें, स्टैगर्ड तरीका अपनाएं

बाजार में होने वाले उतार-चढ़ाव के जोखिम को कम करने के लिए पूरा ₹10 लाख एक बार में निवेश न करें। अपने पैसे को किसी लिक्विड फंड में रखें और वहां से अगले 6 से 12 महीनों के दौरान सिस्टमैटिक ट्रांसफर प्लान (STP) के जरिए इक्विटी फंड्स में ट्रांसफर करें। इससे बाजार के ऊंचे और निचले दोनों स्तरों का फायदा मिलेगा और रिस्क कम होगा।

अपने वित्तीय लक्ष्यों के हिसाब से बांटें पैसा

हर निवेशक का लक्ष्य अलग होता है, इसलिए समय सीमा के हिसाब से अपने पैसों का बंटवारा करें:

शॉर्ट टर्म गोल (1 से 3 साल): अगर आपको बच्चे की पढ़ाई, कार या घर की डाउन पेमेंट के लिए जल्द पैसा चाहिए, तो लो-रिस्क ऑप्शन जैसे डेट म्यूचुअल फंड, एफडी या आर्बिट्राज फंड चुनें।

लॉन्ग टर्म गोल (5 साल से ज्यादा): रिटायरमेंट या लंबी अवधि के वेल्थ क्रिएशन के लिए इक्विटी म्यूचुअल फंड्स (Flexi Cap, Large Cap), एनपीएस, या डायरेक्ट स्टॉक्स में निवेश करें।

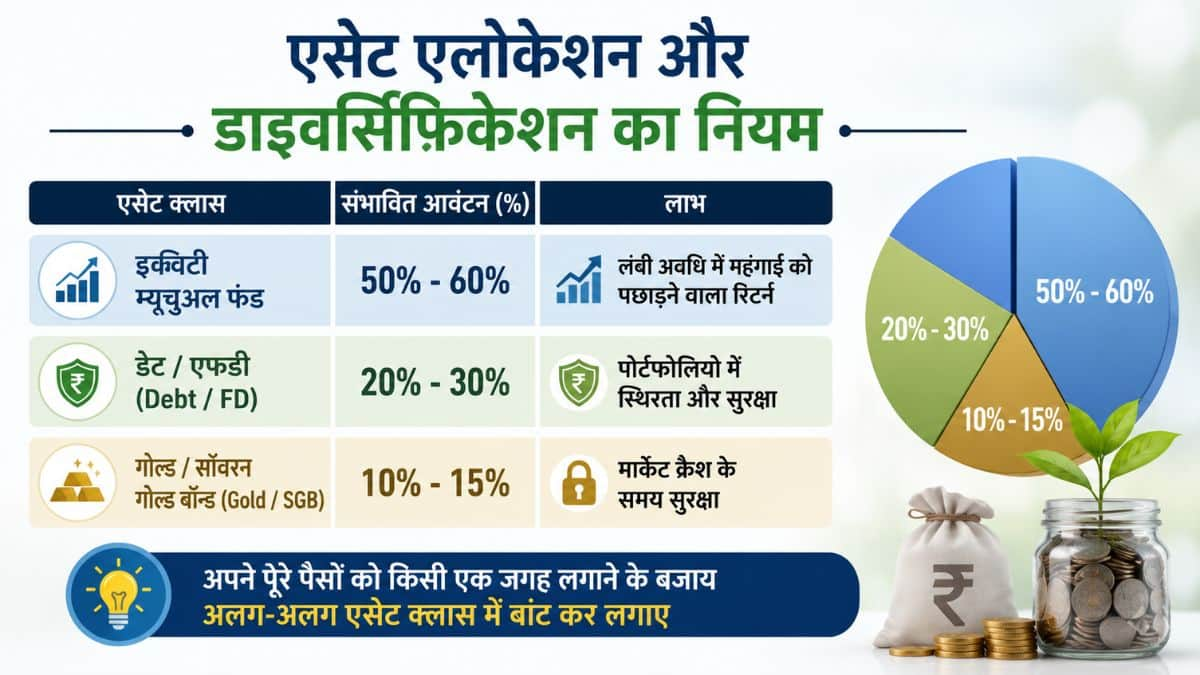
एसेट एलोकेशन और डाइवर्सिफिकेशन का नियम

एसेट एलोकेशन और डाइवर्सिफिकेशन का नियम

पोर्टफोलियो की नियमित समीक्षा करें

₹10 लाख का निवेश करने के बाद रोज-रोज के बाजार के उतार-चढ़ाव को देखकर पैनिक न हों। अगर आप पहले से एसआईपी (SIP) चला रहे हैं, तो उसे जारी रखें। साल में एक या दो बार अपने पोर्टफोलियो की समीक्षा करें और जरूरत पड़ने पर रीबैलेंसिंग करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

फैशन डिजाइनर से सफल झींगा किसान बनीं रूपिंदर कौर | Saline Land to Success | Punjab Shrimp Farming

पंजाब के श्री मुक्तसर साहिब जिले के इन्ना खेड़ा गांव की रहने वाली रूपिंदर कौर ने कभी नहीं सोचा था कि फैशन डिजाइनिंग की पढ़ाई के बाद उनकी पहचान एक सफल महिला झींगा किसान के रूप में बनेगी। शादी के बाद उन्होंने देखा कि परिवार की जमीन खारेपन और जलभराव के कारण गेहूं और धान की खेती के लिए अनुपयोगी होती जा रही थी। तब उन्होंने अपने लेक्चरर पति मनजिंदर सिंह संधू के साथ जोखिम उठाकर झींगा पालन शुरू किया।

महिला किसान होने के कारण उन्हें 60% सरकारी सब्सिडी मिली। परिवार ने लोन लिया, प्रशिक्षण हासिल किया और 5.5 एकड़ से शुरू हुआ यह सफर आज कई एकड़ तक फैल चुका है। यह कहानी बताती है कि सही जानकारी, परिवार का साथ और नई सोच मिल जाए तो खारी जमीन भी सफलता की नई कहानी लिख सकती है।

फैशन डिजाइनर से सफल झींगा किसान बनीं रूपिंदर कौर | Saline Land to Success | Punjab Shrimp Farming

Rupinder Kaur, Shrimp Farming, Punjab Farmer, Women Farmer, Aquaculture, Vannamei Shrimp, Saline Land Farming, Women Empowerment, Rural Entrepreneurship, Success Story, Biofloc, Innovative Farming, Progressive Farmer, Indian Agriculture#thebetterindia #goodnews #positivestories #indianews #thebetterindiahindi #hindi

Follow us for more:

Facebook: https://www.facebook.com/thebetterindia.hindi
Instagram: https://www.instagram.com/thebetterindia.hindi/
Twitter: https://twitter.com/TbiHindi
LinkedIn: https://www.linkedin.com/company/the-better-india-hindi/

Website: https://hindi.thebetterindia.com/