

Renting vs Buying: घर खरीदें या किराये पर रहें? जानिए EMI, रेंट रेश्यो और रिटर्न का पूरा गणित

Buying vs Renting Real Estate Guide: बड़े शहरों जैसे मुंबई, दिल्ली-एनसीआर, बेंगलुरु या पुणे में घर खरीदना लोगों का सपना होता है। कई लोग इसे ‘इमोशनल ओनरशिप’ से जोड़कर देखते हैं, तो कुछ लोग इसे केवल ‘फाइनेंशियल रिटर्न’ के नजरिए से देखते हैं।

लेकिन क्या मेट्रो शहरों में आज की तारीख में घर खरीदना फायदे का सौदा है, या फिर किराये पर रहकर पैसों को शेयर बाजार या अन्य ऑप्शन में निवेश करना ज्यादा समझदारी है? आइए इसे EMI-to-Rent Ratio, रेंटल यील्ड और रियल-लाइफ कैलकुलेशन से समझते हैं।

किराए पर रहना vs घर खरीदना: गणित क्या कहता है?

इसे समझने के लिए ₹1 करोड़ की कीमत वाले 2BHK फ्लैट का उदाहरण लेते हैं:

सिनेरियो A: अगर आप घर खरीदते हैं

प्रॉपर्टी की कीमत: ₹1 करोड़

डाउन पेमेंट (20%): ₹20 लाख (अपनी बचत से)

होम लोन (80%): ₹80 लाख (8.5% ब्याज दर पर 20 साल के लिए)

मासिक EMI: लगभग ₹69,400 प्रति महीना

अन्य खर्च: मेंटेनेंस, प्रॉपर्टी टैक्स, स्टाम्प ड्यूटी और रजिस्ट्रेशन कॉस्ट (₹6-8 लाख एक्स्ट्रा)।

20 साल में कुल भुगतान: ₹80 लाख के लोन पर आप 20 साल में लगभग ₹86.5 लाख केवल ब्याज देंगे। यानी कुल भुगतान ₹1.66 करोड़ होगा (प्रिंसिपल + इंटरेस्ट)।

सिनेरियो B: अगर आप किराये पर रहते हैं और बाकी पैसा इन्वेस्ट करते हैं

मासिक किराया: भारत के मेट्रो शहरों में औसतन रेंटल यील्ड 2.5% से 3% होती है। यानी ₹1 करोड़ के मकान का मासिक किराया लगभग ₹22,000 से ₹25,000 होगा।

बचत (EMI vs Rent Diff): EMI (₹69,400) और Rent (₹25,000) के बीच का अंतर = ₹44,400 प्रति महीना।

डाउन पेमेंट की बचत: डाउन पेमेंट के ₹20 लाख भी आपके पास निवेश के लिए बचते हैं।

कंपाउंडिंग का जादू: अगर आप ₹20 लाख जो डाउन पेमेंट की बचत से हुआ है उसे म्यूचुअल फंड में 12% सालाना रिटर्न पर 20 साल के लिए इन्वेस्ट करते हैं, तो यह रकम बढ़कर लगभग ₹1.93 करोड़ हो जाती है।

साथ ही अगर आप हर महीने बची हुई ₹44,400 की SIP (12% रिटर्न के साथ) 20 साल तक करते हैं, तो इससे लगभग ₹4.43 करोड़ का फंड तैयार होता है। 20 साल बाद आपकी कुल वेल्थ ₹6.36 करोड़ होगी जो टैक्स और सालाना रेंट हाइक एडजस्ट करने के बाद भी एक बड़ा कॉर्पस आपके पास होगा।

EMI-to-Rent Ratio: क्या कहता है यह फॉर्मूला?

EMI-to-Rent Ratio यह तय करने का एक आसान तरीका है कि आपको घर खरीदना चाहिए या किराये पर रहना चाहिए:

EMI-to-Rent Ratio= मंथली Rent/ मंथली EMI

​

अनुपात 1 से 1.5 के बीच: अगर आपकी EMI और रेंट लगभग बराबर हैं, तो घर खरीदना ज्यादा बेहतर विकल्प है।

अनुपात 2.5 से अधिक: बड़े शहरों में अक्सर EMI (₹70,000) किराए (₹25,000) से 2.8 गुना अधिक होती है। जब अनुपात इतना ज्यादा हो, तो वित्तीय दृष्टि से किराये पर रहना और सरप्लस पैसे को इन्वेस्ट करना ज्यादा फायदेमंद माना जाता है।

Renting vs Buying: घर खरीदें या किराये पर रहें?
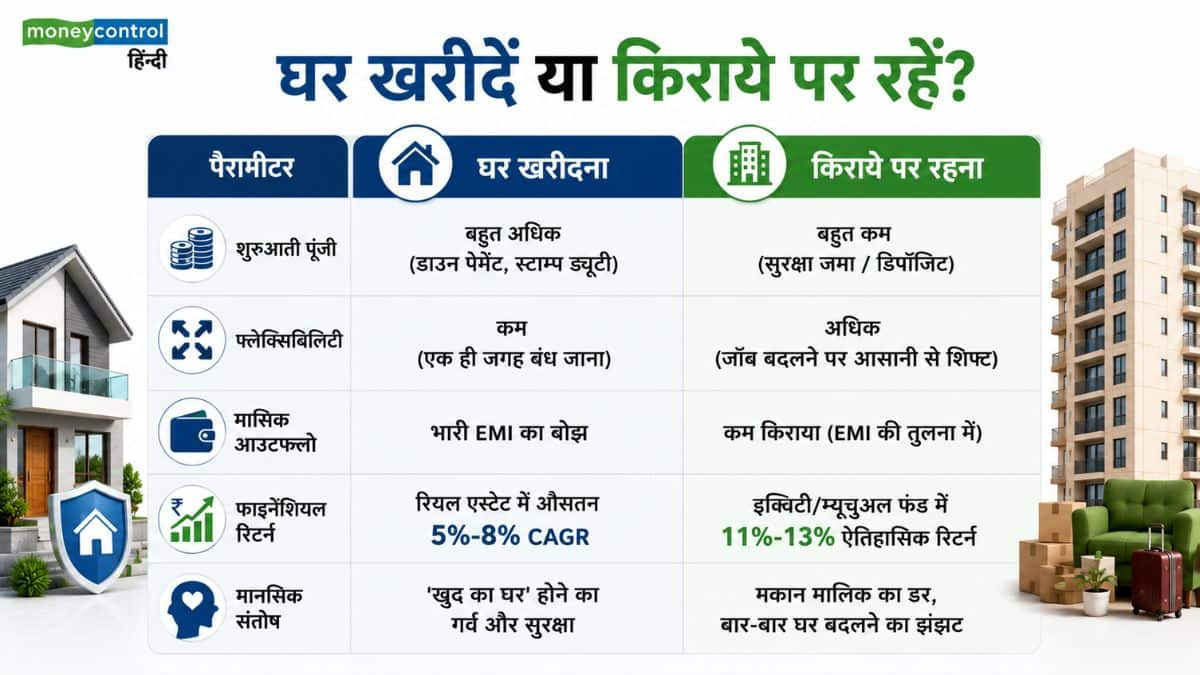
Renting vs Buying: घर खरीदें या किराये पर रहें? जानिए EMI, रेंट रेश्यो और रिटर्न का पूरा गणित

इमोशनल ओनरशिप बनाम फाइनेंशियल प्रैक्टिकैलिटी

भारत में घर सिर्फ एक एसेट नहीं है, बल्कि एक सामाजिक प्रतिष्ठा और मानसिक सुरक्षा से जुड़ा विषय है। ये रहे खुद के घर के फायदे:

  • सुरक्षा का अहसास: आपको कोई मकान मालिक खाली करने को नहीं कह सकता।
  • अपने हिसाब से बदलाव: आप इंटीरियर, रेनोवेशन या बदलाव अपनी पसंद से कर सकते हैं।
  • रिटायरमेंट एसेट: बुढ़ापे में रहने के लिए सिर पर पक्की छत रहती है।

किराये के घर के फायदे

  • जॉब फ्लेक्सिबिलिटी: अगर आपकी नौकरी बेंगलुरु से गुड़गांव शिफ्ट होती है, तो आप बिना किसी परेशानी के मूव कर सकते हैं।
  • बेहतर लोकेशन: जितने किराए में आप किसी प्रीमियम लोकेशन पर रह सकते हैं, उतना महंगा घर खरीदना आपकी क्षमता से बाहर हो सकता है।

आपके लिए क्या सही है?

आपको घर तब खरीदना चाहिए जब आपके पास इनकम का परमानेंट सोर्स हो, आप अगले 10-15 साल उसी शहर में बसना चाहते हैं, आपके पास डाउन पेमेंट का पर्याप्त फंड है, और आपके लिए मानसिक शांति वित्तीय रिटर्न से ज्यादा मायने रखती है।

वहीं आपको किराये पर तब रहना चाहिए जब आपकी उम्र 20-35 साल के बीच है, करियर में ग्रोथ और सिटी चेंज की संभावना है, और आप बचे हुए पैसों (EMI और रेंट के अंतर) को अनुशासित तरीके से शेयर बाजार या म्यूचुअल फंड में इन्वेस्ट कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

L&T Q1 Results: इंफ्रास्ट्रक्चर कंपनी को ₹4123 करोड़ मुनाफा, ऑर्डर बुक ₹7.79 लाख करोड़ तक पहुंची

L&T Q1 Results: देश की प्रमुख इंफ्रास्ट्रक्चर और इंजीनियरिंग कंपनी लार्सन एंड टुब्रो (L&T) ने जून 2026 तिमाही में मजबूत नतीजे पेश किए हैं। कंपनी का कंसोलिडेटेड नेट प्रॉफिट सालाना आधार पर 14% बढ़कर 4,123 करोड़ रुपये हो गया। पिछले साल की समान तिमाही में यह 3,617 करोड़ रुपये था। यह बाजार के अनुमान से भी बेहतर रहा। वहीं, कंपनी की कंसोलिडेटेड रेवेन्यू 6.7% बढ़कर 67,942 करोड़ रुपये पहुंच गई।

L&T की ऑर्डर बुक

इंफ्रास्ट्रक्चर और इंजीनियरिंग कंपनी L&T को जून तिमाही में 1,08,014 करोड़ रुपये के नए ऑर्डर मिले। यह पिछले साल के मुकाबले 14% ज्यादा है। कंपनी को रिहायशी और कमर्शियल बिल्डिंग, ट्रांसपोर्ट इंफ्रास्ट्रक्चर, ऑफशोर विंड, हेवी इंजीनियरिंग और मेटल सेक्टर से बड़े ऑर्डर मिले।

कंपनी की कुल ऑर्डर बुक बढ़कर 7,78,954 करोड़ रुपये हो गई। इसमें अंतरराष्ट्रीय ऑर्डर की हिस्सेदारी 52% है। तिमाही के दौरान कंपनी की कुल रेवेन्यू में 51% योगदान विदेशी कारोबार का रहा।

मार्जिन पर दबाव

तिमाही में L&T का EBITDA 3.2% घटकर 6,116 करोड़ रुपये रहा। वहीं, EBITDA मार्जिन पिछले साल के 9.9% से घटकर 9% पर आ गया। इसके बावजूद कंपनी का मुनाफा बेहतर रहा।

ग्रीन एनर्जी और मैन्युफैक्चरिंग से मजबूती

L&T के ग्रीन एनर्जी बिजनेस को तिमाही में 33,042 करोड़ रुपये के ऑर्डर मिले। यह पिछले साल से 58% ज्यादा है। इसकी बड़ी वजह ऑफशोर विंड प्रोजेक्ट रहे। हालांकि, सप्लाई चेन की दिक्कतों के चलते इस सेगमेंट की रेवेन्यू 11% घट गई।

वहीं, मैन्युफैक्चरिंग एंड प्रोडक्ट्स कारोबार में ऑर्डर इनफ्लो 74% बढ़कर 5,535 करोड़ रुपये पहुंच गया। रिफाइनरी इक्विपमेंट से जुड़े बड़े ऑर्डर मिलने का फायदा कंपनी को मिला।

टेक और फाइनेंस ने भी दिखाया दम

L&T के टेक्नोलॉजी, प्लेटफॉर्म्स एंड सर्विसेज कारोबार की रेवेन्यू 15% बढ़कर 14,627 करोड़ रुपये हो गई। दूसरी ओर, फाइनेंशियल सर्विसेज बिजनेस की ऑपरेशनल इनकम 27% बढ़कर 5,042 करोड़ रुपये रही। इस दौरान कंपनी का कुल लोन बुक 1,29,634 करोड़ रुपये तक पहुंच गया।

रियल्टी कारोबार में भी तेजी

L&T के रियल्टी बिजनेस में नए प्रोजेक्ट्स की अच्छी बुकिंग हुई। ऑर्डर इनफ्लो 32% बढ़कर 1,299 करोड़ रुपये हो गया। वहीं, रेवेन्यू दोगुने से ज्यादा बढ़कर 1,009 करोड़ रुपये पहुंच गई।

चेयरमैन ने क्या कहा?

L&T के चेयरमैन और MD एस. एन. सुब्रह्मण्यन ने कहा कि वैश्विक भू-राजनीतिक चुनौतियों के बावजूद कंपनी ने अलग-अलग सेक्टर और बाजारों पर फोकस बनाए रखा। उन्होंने कहा कि कंपनी ने इस तिमाही में Nabha Power की हिस्सेदारी बेचने का काम पूरा किया है। साथ ही, Hyderabad Metro में अपनी 100% हिस्सेदारी बेचने के लिए भी समझौता किया है। इससे कंपनी अपने पोर्टफोलियो को और मजबूत बनाने की रणनीति पर आगे बढ़ रही है।

L&T के शेयर

L&T के शेयर मंगलवार को 0.63% की बढ़त के साथ 3,830 रुपये पर बंद हुए। पिछले 1 साल में स्टॉक ने 11.92% का रिटर्न दिया है। वहीं, 5 साल में इससे निवेशकों को 139.16% का मुनाफा हुआ है। कंपनी का मार्केट कैप 5.27 लाख करोड़ रुपये है।

Tata Capital Q1 Results: टाटा की कंपनी को ₹1547 करोड़ का मुनाफा, गोल्ड लोन कारोबार में भी एंट्री

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Sell-off in chip stocks : चिप शेयरों में उधार लेकर की गई खरीदारी दक्षिण कोरिया पर पड़ रही भारी, जानिए भारत के लिए है कितना बड़ा खतरा

Sell-off in chip stocks : अमेरिका में चिप शेयरों में बिकवाली दक्षिण कोरिया पर भारी पड़ रही है। कॉस्पी में आज करीब 11% की भारी गिरावट दिख रही है। इस बिकवाली का एक बड़ा कारण कोस्पी में बढ़ती मार्जिन पोजिशन भी है। जब बाजार में बिकवाली बढ़ती है तो मार्जिन ट्रिगर होते हैं और ब्रोकर्स सौदे काट देते हैं। मार्जिन ट्रेडिंग की समस्या सिर्फ कोस्पी की नहीं,पूरी दुनिया में है। अमेरिका,चीन के साथ साथ भारत में भी मार्जिन पोजिशन रिकॉर्ड ऊंचाई पर पहुंच गई है। ये भारत और दुनिया भर के बाजारों के लिए कितनी बड़ी चुनौती है,इस पर खास चर्चा के लिए हमारे साथ हैं स्टॉकएज (Stockedge) के को-फाउंडर विवेक बजाज। लेकिन इसके पहले जान लेते हैं कि दुनिया के बड़े बाजारों में क्या है मार्जिन पोजिशन (लेवरेज पोजिशन) की स्थिति।

रिकॉर्ड स्तर पर लेवरेज पोजिशन

अमेरिका में लेवरेज पोजिशन 1.53 लाख करोड़ डॉलर पर है। वहीं, चीन में यह 3 लाख करोड़ यूआन, दक्षिण कोरिया में 39 अरब डॉलर और भारत में 1.38 लाख करोड़ रुपए पर है। भारत में MTF पोजिशन की बात करें तो यह FY23 में 0.25 लाख करोड़ रुपए,FY24 में 0.47 लाख करोड़ रुपए, FY 25 में 0.72 लाख करोड़ रुपए। सितंबर 2025 में 1 लाख करोड़ रुपए, दिसंबर 2025 में 1.16 लाख करोड़ रुपए और जुलाई 2026 में 1.38 लाख करोड़ रुपए थी।

मार्केट कैप में MTF पोजिशन का हिस्सा

मार्केट कैप में MTF पोजिशन के हिस्से की बात करें तो चीन में यह कुल मार्केट कैप का 2.4%, अमेरिका में कुल मार्केट कैप का 2%, दक्षिण कोरिया में कुल मार्केट कैप का 0.8% और भारत में कुल मार्केट कैप का 0.34% है।

कोस्पी की गिरावट का लेवरेज कनेक्शन

27 मई को कोरिया में सिंगल स्टॉक लेवरेज ETF लॉन्च किया गया। इस ETF में सिर्फ सैमसंग और SK Hynix शामिल हैं। AI चिप रैली में रिटेल ने अंधाधुंध पैसा लगाया। इसमें कुछ ही हफ्तों में 9.48 अरब डॉलर की खरीदारी हुई। इस ETF के 92 फीसदी होल्डर रिटेल निवेशक हैं। मई के अंत तक रिटेल मार्जिन लोन 39 अरब डॉलर तक पहुंच गया।

Market Outlook : हल्के लाल निशान में बंद हुआ बाजार, जानिए 29 जुलाई को कैसी रह सकती है सेंसेक्स-निफ्टी की चाल

कोस्पी: मार्जिन कॉल और फोर्स सेलिंग

कोस्पी में सैमसंग और SK Hynix की हिस्सेदारी 50% से ज्यादा है। सैमसंग और SK Hynix में सबसे ज्यादा लेवरेज पोजिशन है। चिप शेयरों में बिकवाली से सैमसंग और SK Hynix में तेज बिकवाली आई। एक महीने में सैमसंग 38% और SK Hynix 42% टूट गया। तेज बिकवाली से ब्रोकर्स ने मार्जिन पोजिशन काटी।

मार्जिन ट्रेडिंग भारत के लिए चुनौती?

भारत में भी मार्जिन ट्रेडिंग या MTF तेजी से बढ़ रही है। 27 जुलाई को MTF 1.38 लाख करोड़ रुपए के रिकॉर्ड स्तर पर पहुंच गए। हालांकि कुल मार्केट कैप में MTF का हिस्सा 0.34% ही है।

एक्सपर्ट की राय

स्टॉकएज (Stockedge) के को-फाउंडर विवेक बजाज ने कहा कि सालों से मार्जिन ट्रेडिंग चलती आ रही है। यह अमेरिका की उपज है। अमेरिकी लीवरेज पसंद करते है। वे हर तरह के इंस्ट्रूमेंट में लीवरेज क्रिएट करते हैं। वहां पर भी यह काफी बड़ा होता जा रहा है। टिपिकली जब भी किसी एसेट में बबल बनता है तो वह पूरे बाजार में बबल बनाने में अहम भूमिका निभाता है। उदाहरण के लिए जैसे 2008 में रियल एस्टेट बबल बना उसमें रियल एस्टेट लीवरेज बाजार में बबल बनने का कारण बना। जब बबल फटता है तो जहां भी लीवरेज होता है वहां असर पड़ता है।

हम सभी जानते हैं कि इस समय दुनिया में एआई ड्रिवेन बबल बन चुका है। लेकिन ये कब फटेगा हमें नहीं पता है। इस नजरिए से कोस्पी इस समय बहुत बड़ा केस स्टडी बन गया है। कोरियन मार्केट अपने हाई से 33 फीसदी टूट चुका है। लेकिन लीवरेज बबल फटने पर इसमें और बड़ी गिरावट देखने को मिल सकती है।

विवेक बजाज ने आगे कहा कि भारत में मार्जिन ट्रेडिंग या MTF 2000 शेयरों में हैं। वहीं, कोरिया में सिर्फ 20 शेयरों में भारत से कई गुना बड़ा लीवरेज्ड पोजीशन है। भारत में फ्री फ्लोट बेसिस पर MTF पोजीशन मार्केट कैप का 0.74 फीसदी है। ऐसे में भारत में मार्जिन ट्रेंडिंग का बड़ा रिस्क नहीं है।

उन्होंने आगे कहा कि कोरिया का बाजार एक ट्रिगर का काम करेगा। अगर वहां,लीवरेज्ड शेयरों में गिरावट आती है तो इसका असर भारत सहित पूरे ग्लोबल मार्केट पर देखने को मिलेगा। ऐसे में जहां भी लीवरेज ज्यादा होगा वहां दबाव दिखेगा।

MTF क्या है?

मार्जिन ट्रेडिंग फैसिलिटी ‘आज खरीदें,बाद में भुगतान करें’के मॉडल की तरह काम करता है। इसमें निवेशकों को ट्रेडिंग के लिए जरूरी पैसों का कुछ हिस्सा ही चुकाना पड़ता है और बाकी पैसा ब्रोकर लोन की तरह देता है। जैसे कि मान लें कि 100 रुपये के भाव वाले 1 हजार शेयरों की ट्रेडिंग करनी है तो 1 लाख रुपये की जरूरत पड़ेगी। अब या तो आप पूरे एक लाख रुपये अपने पास से लगाएं या 30 फीसदी यानी 30 हजार रुपये खुद का लगाएं और बाकी 70 फीसदी यानी 70 हजार रुपये ब्रोकर से लोन के रूप में मिल जाएगा।

मार्जिन ट्रेडिंग का फायदा ट्रेडर्स और ब्रोकर्स दोनों को मिलता है। ट्रेडर्स ज्यादा पैसा लगाने के लिए लोन ले सकते हैं और बड़ा मुनाफा कमाने की कोशिश कर सकते हैं, वहीं ब्रोकर्स दिए गए लोन पर ब्याज कमाते हैं।


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

Bank of Baroda Share Price: नोमुरा ने जून तिमाही के नतीजों के बाद घटाया टारगेट प्राइस, शेयर गिरा

बैंक ऑफ बड़ौदा (बीओबी) के शेयर में 28 जुलाई को गिरावट दिखी। ब्रोकरेज फर्म नोमुरा ने बीओबी के शेयर का टारगेट प्राइस घटा दिया है। उसने बैंक के जून तिमाही के नतीजों के बाद ऐसा किया है। उसने टारगेट प्राइस को 300 रुपये से घटाकर 280 रुपये कर दिया है। हालांकि, शेयर पर उसने अपनी रेटिंग ‘न्यूट्रल’ बनाए रखी है।

नोमुरा ने कहा है, “बीओबी के जून तिमाही के नतीजे कमजोर रहे। प्रोविजनिंग से पहले बैंक का ऑपरेटिंग प्रॉफिट 6480 करोड़ रुपये रहा। यह साल दर साल आधार पर 13 फीसदी ज्यादा है। लेकिन तिमाही-दर-तिमाही आधार पर 19 फीसदी कम है। यह अनुमान से 4 फीसदी कम है।”

ब्रोकरेज फर्म ने अपनी रिपोर्ट में कहा है, “जून तिमाही में बैंक की फीस से इनकम कम रही। इसका असर मुनाफे पर पड़ा। हालाांकि, कोर नेट इंटरेस्ट मार्जिन (NIM) तिमाही दर तिमाही आधार पर स्टेबल रहा।” हालांकि, रिपोर्ट में यह कहा गया है कि बैंक को एनएमसी ग्रुप के साथ 56.8 अरब रुपये के सेटलमेंट के असर को बर्दाश्त करना पड़ा।

जून तिमाही में ऑपरेटिंग प्रदर्शन कमजोर रहने के बावजूद क्रेडिट कॉस्ट कम रहने से प्रॉफिट को सपोर्ट मिला। बैंक की ग्रॉस लोन ग्रोथ साल दर साल आधार पर 18 फीसदी रही। हालांकि, तिमाही दर तिमाही आधार पर एडवान्सेज में 1 फीसदी गिरावट आई। डिपॉजिट ग्रोथ साल दर साल आधार पर 14 फीसदी रही। लेकिन, CASA रेशियो तिमाही दर तिमाही आधार पर 117 बेसिस प्वाइंट्स घटकर 37.7 फीसदी पर आ गया।

नोमुरा ने बैंक ऑफ बड़ौदा के FY27 के प्रति शेयर अर्निंग्स के अनुमान को 13 फीसदी तक घटाया है। इसकी बड़ी वजह एनएमसी सेटलमेंट है। हालांकि, उसने FY28 के प्रति शेयर अर्निंग्स अनुमान को अपरिवर्तित रखा है। बीओबी का शेयर 25 जुलाई को 2.05 फीसदी गिरकर 239 रुपये पर बंद हुआ। 2026 में यह शेयर 20 फीसदी से ज्यादा गिरा है।

28 जुलाई को शेयर बाजारों के प्रमुख सूचकांक कारोबार के अंतिम कुछ मिनटों में हरे से लाल निशान में आ गए। सेंसेक्स 0.05 फीसदी यानी 46 अंक गिरकर 76,796 पर बंद हुआ। निफ्टी 0.02 फीसदी यानी 7 अंक गिरकर 23,990 पर क्लोज हुआ।

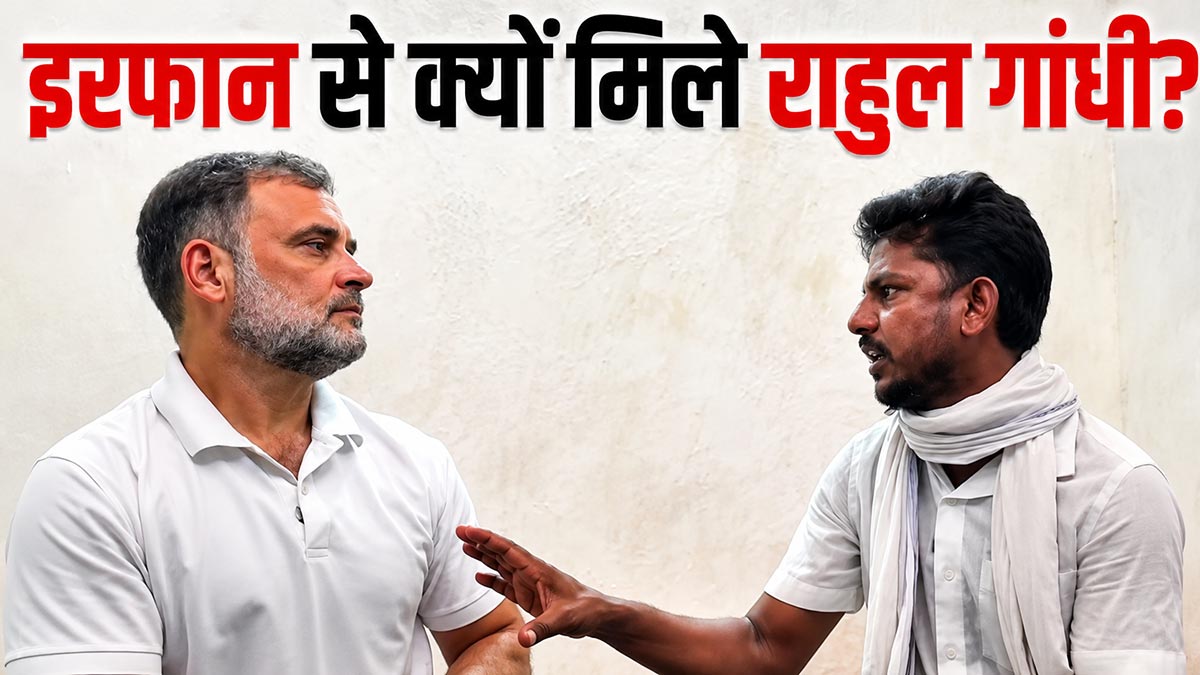
कौन हैं जंतर-मंतर के वायरल हो रहे मोहम्मद इरफान? क्यों राहुल गांधी पहुंचे उनके घर?

Mohammad Irfan

दिल्ली के जंतर-मंतर पर हाल ही में नीट पेपर लीक और शिक्षा सुधारों को लेकर हुए प्रदर्शन के दौरान एक चेहरा रातों-रात पूरे देश में छा गया—मोहम्मद इरफान। बिना किसी बड़े राजनीतिक दल या छात्र संगठन के बैनर तले आए इरफान ने अपने बेबाक बयानों, संविधान की समझ और जमीनी अनुभवों से सोशल मीडिया पर तहलका मचा दिया।

उनकी वायरल लोकप्रियता का अंदाजा इसी बात से लगाया जा सकता है कि लोकसभा में नेता प्रतिपक्ष राहुल गांधी खुद दिल्ली की एक पुनर्वास बस्ती में स्थित उनके घर पहुंचे और उनसे मुलाकात की।

कौन हैं मोहम्मद इरफान?
दिल्ली की सावदा जेजे कॉलोनी में रहने वाले 35 वर्षीय मोहम्मद इरफान एक आम दिहाड़ी मजदूर और फेरीवाले हैं। इरफान कभी स्कूल नहीं गए और मोबाइल पर टाइप करना भी नहीं जानते। वे रोज बर्फ बेचकर और मजदूरी करके लगभग 500 रुपये कमाते हैं।

तकनीक से लिया नॉलेज: भले ही उनके पास कोई औपचारिक डिग्री न हो, लेकिन उन्होंने गूगल के वॉयस सर्च, यूट्यूब और इंटरनेट के जरिए लोकतंत्र, संविधान, सामाजिक न्याय और मजदूरों के अधिकारों की गहरी समझ हासिल की है।

सामाजिक आंदोलनों से जुड़ाव: इरफान पहले भी कई जन-आंदोलनों में शामिल रहे हैं और 2024 की 'भारत जोड़ो यात्रा' के दौरान दिल्ली से कश्मीर तक की पदयात्रा में भी सहभागी बने थे।

जंतर-मंतर पर ऐसा क्या हुआ कि रातों-रात हो गए वायरल?
जंतर-मंतर पर प्रदर्शन के दौरान जब एक मीडिया चैनल ('द लल्लनटॉप') ने इरफान से बातचीत की, तो उन्होंने जो कहा उसने हर किसी को चौंका दिया:

संविधान की प्रस्तावना और समझ: बिना किसी कागज़ के उन्होंने संविधान की प्रस्तावना (Preamble) का मर्म समझाया और कहा कि संविधान हर नागरिक की गरिमा की रक्षा करता है।

मजदूरों की बेआवाज़ आवाज़: उन्होंने कहा कि देश में करोड़ों मजदूर सड़कों पर इसलिए नहीं उतर पाते क्योंकि एक दिन काम न करने का मतलब है घर में चूल्हा न जलना।

लोकतांत्रिक संवाद पर जोर: उन्होंने सरकार और जनता के बीच अहंकार छोड़कर बातचीत के रास्ते खुले रखने की वकालत की। उनका सादा पहनावा, निडर लहजा और ज्ञान देखकर उनका इंटरव्यू सोशल मीडिया के सभी प्लेटफॉर्म्स पर ट्रेंड करने लगा।

राहुल गांधी की मुलाकात: “इरफान जैसे युवा ही भारत की असली उम्मीद”
27 जुलाई को राहुल गांधी खुद सुरक्षा तामझाम के बीच सावदा जेजे कॉलोनी में इरफान के कच्चे/अधूरे मकान में उनसे मिलने पहुंचे। राहुल गांधी ने इरफान के परिवार से हाल-चाल पूछा, चाय पी और फोन पर अपनी बहन व कांग्रेस सांसद प्रियंका गांधी से भी इरफान की बात कराई। इसके साथ ही उन्होंने इरफान के पूरे परिवार को संसद आने का न्योता दिया।

राहुल गांधी ने इंस्टाग्राम और 'X' पर तस्वीरें शेयर करते हुए लिखा: “संविधान की उसकी समझ, देश को देखने का उसका नजरिया और सीखने की उसकी ललक बताती है कि भारत की सबसे बड़ी ताकत उसके युवा हैं। इरफान जैसे जिज्ञासु, संवेदनशील और अपने अधिकारों-कर्तव्यों के प्रति जागरूक युवा ही देश की असली उम्मीद हैं।”

मोहम्मद इरफान की कहानी यह साबित करती है कि लोकतंत्र की ताकत बड़ी-बड़ी डिग्रियों या अमीर घरानों में नहीं, बल्कि देश के सबसे अंतिम पायदान पर खड़े आम नागरिक की चेतना में बसती है। एक दिहाड़ी मजदूर का बिना स्कूल गए संविधान की आवाज बनना इस दौर की सबसे प्रेरणादायक कहानियों में से एक है।

क्रेडिट पेमेंट हिस्ट्री को बेहतर कैसे करें?

क्रेडिट स्कोर को ज्यादा बनाए रखने के लिए अच्छी क्रेडिट हिस्ट्री होना बहुत जरूरी है. पेमेंट हिस्ट्री को अच्छे से मैनेज करके आप अपने क्रेडिट स्कोर को सुधार सकते हैं. आपकी पेमेंट हिस्ट्री आपके फ्यूचर क्रेडिट और लोन की संभावनाओं को प्रभावित करती है. हायर क्रेडिट स्कोर से आप नए क्रेडिट कार्ड से लेकर बेस्ट हाउसिंग लोन तक कई फाइनेंशियल सर्विसेज ले सकते हैं. हेल्दी क्रेडिट हिस्ट्री के साथ आप कई क्रेडिट इंस्ट्रूमेंट्स और सर्विसेज को कम इंटरेस्ट रेट्स पर हासिल कर सकते हैं.

यहां हम बता रहे हैं  कि आप अपनी क्रेडिट हिस्ट्री को कैसे बेहतर कर सकते हैं, जो आपके क्रेडिट स्कोर को बढ़ाने में मदद करेगा.

हेल्दी क्रेडिट हिस्ट्री कैसे बनाएं

समय-समय पर क्रेडिट रिपोर्ट चेक करें

क्रेडिट पेमेंट हिस्ट्री को बेहतर करने का पहला स्टेप है अपनी क्रेडिट रिपोर्ट को समझना. इसमें आपके सारे क्रेडिट एक्टिविटीज की डिटेल्स होती हैं, जैसे कि आपने अपने बिल्स कितने टाइम पर चुकाए हैं.

रेगुलर इंटरवल्स पर अपनी क्रेडिट रिपोर्ट चेक करें ताकि हिस्ट्री में कोई गलती हो तो उसे ठीक किया जा सके. आप मनीकंट्रोल जैसे ऑनलाइन प्लेटफॉर्म्स पर फ्री में क्रेडिट रिपोर्ट देख सकते हैं. ये सर्विस सीआरआईएफ हाईमार्क के साथ पार्टनरशिप में दी जाती है, जो आपकी क्रेडिट स्टेटस का डिटेल्ड ओवरव्यू देती है. अपनी क्रेडिट रिपोर्ट में किसी भी गलती या गड़बड़ी को चेक करें. अगर कोई गलती मिले, तो संबंधित अथॉरिटीज से कांटेक्ट करके उसे ठीक करवाएं, क्योंकि गलतियां आपके क्रेडिट स्कोर हिस्ट्री को नेगेटिवली इम्पैक्ट कर सकती हैं.

समय पर बिल्स चुकाएं

कंसिस्टेंट और टाइमली बिल पेमेंट्स आपकी क्रेडिट पेमेंट हिस्ट्री को बेहतर करने में मदद करते हैं. ये आपकी भरोसे का प्रूफ है और क्रेडिट स्कोर पर पॉजिटिव असर डालता है. 

-रिमाइंडर्स सेट करें: अपने फोन या कैलेंडर पर रिमाइंडर्स लगाएं ताकि पेमेंट ड्यू डेट्स याद रहें.

-पेमेंट्स ऑटोमेट करें: ऑटोमेटेड पेमेंट्स सेट करें ताकि हर महीने बिल्स टाइम पर चुक जाएं और मिस होने का रिस्क कम हो.

-पेमेंट्स को प्रायोरिटाइज करें: उन बिल्स को पहले चुकाएं, जो आपके क्रेडिट स्कोर पर सबसे ज्यादा असर डालते हैं, जैसे क्रेडिट कार्ड बिल्स और लोन रिपेमेंट्स.

आउटस्टैंडिंग डेट कम करें

बहुत ज्यादा डेट आपके क्रेडिट स्कोर हिस्ट्री को नेगेटिवली इम्पैक्ट कर सकता है और अच्छी पेमेंट हिस्ट्री बनाए रखना मुश्किल कर सकता है. डेट को चुकाकर और कम करके आप बेहतर क्रेडिट और फाइनेंशियल स्टेबिलिटी पा सकते हैं.

-बजट बनाएं: अपने खर्चों पर नजर रखने और डेट चुकाने के लिए एक्स्ट्रा पैसे सेट करने के लिए बजट बनाएं.

-हाई-इंटरेस्ट डेट पहले चुकाएं: हाई-इंटरेस्ट बिल्स को पहले चुकाने पर फोकस करें ताकि पैसे बचें और टोटल डेट कम हो.

-क्रेडिटर्स से बात करें: अपने क्रेडिटर्स से बात करें और कम इंटरेस्ट रेट्स या बेहतर पेमेंट टर्म्स के ऑप्शन्स डिस्कस करें.

लेट पेमेंट्स से बचें

टॉप NBFCs और बैंक्स से तुरंत लोन पाएं

लेट पेमेंट्स आपके अच्छे क्रेडिट स्कोर को काफी नुकसान पहुंचा सकते हैं. इसलिए पॉजिटिव क्रेडिट हिस्ट्री बनाए रखने के लिए कोई भी पेमेंट मिस न करें.

-समय-समय पर स्टेटमेंट्स चेक करें: अपने क्रेडिट अकाउंट ऐप्स या स्टेटमेंट्स को समय-समय पर चेक करें ताकि सारी ड्यू डेट्स पता रहें.

-पेमेंट टूल्स यूज करें: ऑटो-पे या थर्ड-पार्टी ऐप्स जैसे टूल्स इस्तेमाल करें, जो टाइमली पेमेंट रिमाइंडर्स भेजते हैं.

-क्रेडिटर्स से कांटेक्ट करें: अगर आपको फाइनेंशियल प्रॉब्लम्स का अंदाजा है, तो क्रेडिटर्स से बात करें और रिलीफ ऑप्शन्स डिस्कस करें.

क्रेडिट यूज पर नजर रखें

आपका क्रेडिट स्कोर क्रेडिट यूटिलाइजेशन से प्रभावित होता है, यानी आपके इस्तेमाल किए गए क्रेडिट और अप्रूव्ड लिमिट का रेशियो. ऑप्टिमल क्रेडिट यूसेज से आपकी क्रेडिट पेमेंट हिस्ट्री बेहतर हो सकती है.

-यूटिलाइजेशन कम रखें: अच्छे क्रेडिट स्कोर के लिए क्रेडिट यूटिलाइजेशन को कम रखें. एक्सपर्ट्स की सलाह है कि अप्रूव्ड क्रेडिट लिमिट का 30% से ज्यादा इस्तेमाल न करें.

-क्रेडिट लिमिट बढ़ाएं: अगर पॉसिबल हो, तो क्रेडिट लिमिट बढ़ाने की कोशिश करें ताकि यूटिलाइजेशन रेशियो बेहतर हो.

-बैलेंस जल्दी चुकाएं: स्टेटमेंट डेट से पहले बैलेंस चुकाने की कोशिश करें ताकि रिपोर्ट होने वाला अमाउंट कम हो.

क्रेडिट रिपोर्ट में नेगेटिव मार्क्स को ठीक करें

अगर आपकी क्रेडिट रिपोर्ट में नेगेटिव मार्क्स हैं, जैसे मिस्ड पेमेंट्स या डिफॉल्ट्स, तो उन्हें जल्दी से जल्दी ठीक करना जरूरी है.

-क्रेडिट धीरे-धीरे रिबिल्ड करें: अच्छे क्रेडिट बिहेवियर्स पर फोकस करके नेगेटिव मार्क्स को धीरे-धीरे कम करें.

-गुडविल एडजस्टमेंट रिक्वेस्ट करें: अगर एक बार की वजह से पेमेंट मिस हुआ, तो क्रेडिटर से गुडविल एडजस्टमेंट के लिए रिक्वेस्ट करें.

-अकाउंट्स सेटल करें: डिफॉल्ट वाले अकाउंट्स के लिए सेटलमेंट की बात करें ताकि उन्हें ‘सेटल्ड’ या ‘पेड’ मार्क किया जाए. लेकिन ये सॉल्यूशन्स पूरी तरह लेंडर्स पर निर्भर करते हैं. .

क्रेडिट को जिम्मेदारी से इस्तेमाल करें

अच्छी क्रेडिट स्कोर हिस्ट्री को बेहतर करने और बनाए रखने के लिए पुरानी गलतियों को ठीक करने के साथ-साथ जिम्मेदार क्रेडिट आदतें अपनाना जरूरी है.

-क्रेडिट इंस्ट्रूमेंट्स समझदारी से अप्लाई करें: बार-बार न्यू क्रेडिट इंस्ट्रूमेंट्स के लिए अप्लाई करने से बचें, क्योंकि कई एप्लिकेशंस आपकी क्रेडिट स्कोर हिस्ट्री को नेगेटिवली इम्पैक्ट कर सकती हैं.

-क्रेडिट मॉनिटर करें: अपनी क्रेडिट हेल्थ पर नजर रखने और प्रॉब्लम्स को जल्दी पकड़ने के लिए समय-समय पर क्रेडिट रिपोर्ट और स्कोर चेक करें.

-खुद को एजुकेट करें: क्रेडिट मैनेजमेंट प्रैक्टिसेज के बारे में जानकारी रखें ताकि स्ट्रॉन्ग क्रेडिट स्कोर हिस्ट्री बनाए रख सकें.

पेमेंट हिस्ट्री को बेहतर करने के लिए डेडिकेशन और स्ट्रैटेजिक प्लानिंग चाहिए, लेकिन ये अच्छा क्रेडिट स्कोर पाने और बनाए रखने के लिए भी जरूरी है. अपनी क्रेडिट रिपोर्ट को समझकर, समय पर बिल्स चुकाकर, डेट कम करके और क्रेडिट यूटिलाइजेशन को मैनेज करके आप अपनी क्रेडिट पेमेंट हिस्ट्री को सुधार सकते हैं. मनीकंट्रोल का फ्री क्रेडिट स्कोर और डिटेल्ड क्रेडिट रिपोर्ट इस प्रोसेस में हेल्पफुल टूल्स हैं, जो आपको सही डिसीजन्स लेने और अपनी प्रोग्रेस को ट्रैक करने में मदद करते हैं.

भारत में एवरेज क्रेडिट स्कोर क्या है?

भारत में फाइनेंशियल मामलों में क्रेडिट स्कोर का कॉन्सेप्ट तेजी से महत्वपूर्ण हो गया है. क्रेडिट इंस्ट्रूमेंट्स के बढ़ते यूज के साथ ये स्कोर लोन लेने या क्रेडिट कार्ड अप्लाई करने में बड़ा रोल प्ले करता है. ये 300 से 900 तक का थ्री-डिजिट नंबर है जो आपकी क्रेडिट हिस्ट्री के आधार पर आपकी क्रेडिटवर्थीनेस को रिफ्लेक्ट करता है. हायर स्कोर बेहतर क्रेडिट हेल्थ दिखाता है. क्रेडिट स्कोर, जिसे सिबिल स्कोर भी कहते हैं, रिपेमेंट हिस्ट्री, क्रेडिट यूटिलाइजेशन, क्रेडिट हिस्ट्री कितनी पुरानी है, क्रेडिट टाइप्स और रीसेंट क्रेडिट इंक्वायरीज जैसे फैक्टर्स से तय होता है.

क्रेडिट स्कोर को प्रभावित करने वाले फैक्टर्स को समझकर आप स्ट्रॉन्ग क्रेडिट रिपोर्ट बनाए रख सकते हैं और अपनी फाइनेंशियल प्रॉस्पेक्ट्स को बेहतर कर सकते हैं.

क्रेडिट स्कोर रेंजेस

भारत में क्रेडिट स्कोर को कई रेंज में बांटा जाता है, जो क्रेडिटवर्थीनेस के अलग-अलग लेवल्स दिखाती हैं.

750 से 900: ये रेंज एक्सेप्शनल मानी जाती है. इस रेंज वाले कंज्यूमर्स को लोअर इंटरेस्ट रेट्स और हायर लोन अप्रूवल चांसेज मिलते हैं.

700 से 749: ये गुड क्रेडिट स्कोर है. ये रिलायबल क्रेडिट हिस्ट्री दिखाता है, लेकिन एक्सीलेंट जितना स्ट्रॉन्ग नहीं.

650 से 699: फेयर रेंज. क्रेडिट ऑफर्स मिल सकते हैं, लेकिन हायर इंटरेस्ट रेट्स के साथ.

600 से 649: पुअर स्कोर. क्रेडिट लेना मुश्किल हो सकता है और अगर मिले तो हायर इंटरेस्ट रेट्स.

600 से नीचे: इमीडिएट एक्शन की जरूरत, क्योंकि लेंडर्स इसे रिस्की मानते हैं.

ट्रांसयूनियन सीबिल रिपोर्ट के मुताबिक, जो कंज्यूमर्स अपनी क्रेडिट को एक्टिवली मॉनिटर करते हैं उनका एवरेज क्रेडिट स्कोर 729 होता है, जबकि जो मॉनिटर नहीं करते उनका 712. साथ ही, सेल्फ-मॉनिटरिंग करने वाले 46% कंज्यूमर्स के स्कोर छह महीने में इम्प्रूव हुए, जबकि नॉन-मॉनिटर्स में 41%.

आप मनीकंट्रोल ऐप और वेबसाइट पर इंस्टैंटली अपना क्रेडिट स्कोर चेक कर सकते हैं

भारत की क्रेडिट हेल्थ कैसी है?

नवंबर 2023 में पैसे बाजार क्रेडिट इनसाइट्स रिपोर्ट के अनुसार, देश भर के कंज्यूमर्स की क्रेडिट हेल्थ में वैरिड ट्रेंड्स दिखते हैं. स्टडी ने 823 सिटीज के 3.7 करोड़ कंज्यूमर्स का डेटा एनालाइज किया, जो सैलरीड और सेल्फ-एम्प्लॉयड के बीच गैप्स और एज ग्रुप्स के अंतर को हाइलाइट करती है.

सैलरीड बनाम सेल्फ-एम्प्लॉयड

-सैलरीड कंज्यूमर्स में 25% से ज्यादा का क्रेडिट स्कोर 770 और ऊपर है.

-सेल्फ-एम्प्लॉयड में सिर्फ 14% का स्ट्रॉन्ग क्रेडिट प्रोफाइल है.

-दोनों सेगमेंट्स में 32% कंज्यूमर्स गुड क्रेडिट स्कोर कैटेगरी में आते हैं.

अर्बन बनाम नॉन-मेट्रो

-मेजर मेट्रो सिटीज में 24% कंज्यूमर्स का स्ट्रॉन्ग क्रेडिट स्कोर है.

-नॉन-मेट्रो में 22% का स्ट्रॉन्ग क्रेडिट स्कोर, जो इन डेमोग्राफिक्स में समान क्रेडिट बिहेवियर दिखाता है.

हेल्दी क्रेडिट स्कोर वाली सिटीज

स्टडी ने क्रेडिट-हेल्दी कंज्यूमर्स के हाइएस्ट रेशियो वाली सिटीज को हाइलाइट किया:

-बेंगलुरु

-अहमदाबाद

-मुंबई

-पुणे

-चेन्नई

-दिल्ली

-हैदराबाद

-सूरत (नॉन-मेट्रो)

-कोयंबटूर (नॉन-मेट्रो)

ये फाइंडिंग्स दिखाती हैं कि मेट्रो और नॉन-मेट्रो दोनों में क्रेडिट हेल्थ नोटेबल है, और कुछ नॉन-मेट्रो सिटीज अच्छा परफॉर्म कर रही हैं.

100% Online लोन अप्लाई करें

स्ट्रॉन्ग क्रेडिट स्कोर का इम्पैक्ट

स्ट्रॉन्ग क्रेडिट स्कोर कई फाइनेंशियल बेनिफिट्स अनलॉक करता है, जो लोन और क्रेडिट कार्ड्स को आसान और फेवरेबल टर्म्स पर लेने में मदद करता है.

-स्ट्रॉन्ग क्रेडिट स्कोर लोन और क्रेडिट कार्ड्स सिक्योर करने के चांसेज बढ़ाता है, क्योंकि ये रिस्पॉन्सिबल फाइनेंशियल बिहेवियर दिखाता है और लेंडर्स के लिए डिफॉल्ट रिस्क कम करता है.

-हाई क्रेडिट स्कोर वाले कंज्यूमर्स को लोन पर लोअर इंटरेस्ट रेट्स मिलते हैं, जो मंथली रिपेमेंट्स को अफोर्डेबल और मैनेजेबल बनाते हैं.

-स्ट्रॉन्ग क्रेडिट स्कोर प्री-अप्रूव्ड लोन और क्रेडिट कार्ड ऑफर्स के लिए क्वालिफाई करता है, जो जरूरत पड़ने पर फंड्स को फास्ट एक्सेस देता है.

-लेंडर्स हाई क्रेडिट स्कोर वालों को प्रीमियम क्रेडिट कार्ड्स ऑफर करते हैं, जिनमें एन्हांस्ड रिवॉर्ड्स और बेनिफिट्स होते हैं, जो परचेजिंग पावर बढ़ाते हैं.

-गुड क्रेडिट स्कोर हायर लोन अमाउंट्स और क्रेडिट लिमिट्स एक्सेस करने में मदद करता है, जो वैरियस नीड्स के लिए ग्रेटर फाइनेंशियल फ्लेक्सिबिलिटी देता है.

गुड क्रेडिट स्कोर कैसे बनाएं

क्रेडिट स्कोर इम्प्रूव करने के लिए इम्पैक्टिंग फैक्टर्स पर केयरफुल अटेंशन और नॉलेज की जरूरत है. ये कुछ तरीके हैं अपनी क्रेडिटवर्थीनेस को बेहतर करने के:

-क्रेडिट कार्ड बिल्स और लोन ईएमआई का टाइमली रेपेमेंट सुनिश्चित करें, क्योंकि लेट या मिस्ड पेमेंट्स आपके क्रेडिट स्कोर को नेगेटिवली इम्पैक्ट कर सकते हैं.

-एक साथ मल्टिपल लोन एप्लिकेशंस सबमिट करने से बचें, क्योंकि ये लेंडर्स को क्रेडिट के लिए ओवरली इगर लग सकता है.

-क्रेडिट रिपोर्ट को रेगुलरली रिव्यू करें और किसी भी इनएक्युरेसी को तुरंत एड्रेस करें.

-अपनी टोटल क्रेडिट लिमिट के 30% से नीचे क्रेडिट यूटिलाइजेशन रेशियो रखने की कोशिश करें, जो रिस्पॉन्सिबल क्रेडिट मैनेजमेंट दिखाता है.

निचोड़ ये है कि स्ट्रॉन्ग क्रेडिट स्कोर बेहतर फाइनेंशियल ऑपर्च्युनिटीज के दरवाजे खोल सकता है. इसलिए अपनी क्रेडिट हेल्थ को ट्रैक करना बहुत जरूरी है. आप मनीकंट्रोल ऐप और वेबसाइट पर इंस्टैंटली अपना क्रेडिट स्कोर चेक कर सकते हैं. अपनी फाइनेंशियल हेल्थ को मॉनिटर करने के लिए डिटेल्ड क्रेडिट रिपोर्ट को आसानी से ट्रैक करें. मनीकंट्रोल क्रेडिट डैशबोर्ड एक्सप्लोर करें ताकि फ्री क्रेडिट स्कोर और डिटेल्ड रिपोर्ट एक्सेस कर सकें.

SIP Calculator: हर महीने ₹500 की SIP… 10, 20 और 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: ‘अरे सिर्फ ₹500 से क्या होगा?’ SIP शुरू करने से पहले यह सवाल लगभग हर निवेशक के मन में आता है। कई लोग इसी सोच में निवेश टालते रहते हैं। उन्हें लगता है कि जब तक हर महीने 5,000 या 10,000 रुपये नहीं बचेंगे, तब तक निवेश का कोई फायदा नहीं है।

असल में ऐसा नहीं है। SIP में सिर्फ रकम काम नहीं करती। समय भी आपके लिए पैसा कमाता है। जितना लंबा निवेश करेंगे, कंपाउंडिंग का असर उतना बड़ा होगा। आइए, ₹500 की मासिक SIP का पूरा हिसाब देखते हैं।

₹500 की SIP पर कितना फंड बन सकता है?

सालाना अनुमानित रिटर्न10 साल (निवेश ₹60,000)20 साल (निवेश ₹1,20,000)
30 साल (निवेश ₹1,80,000)

10%₹1,03,276₹3,82,848₹11,39,663
12%₹1,16,170₹4,99,574₹17,64,957
15%₹1,39,329₹7,57,977₹35,04,910

पहले 10% रिटर्न का हिसाब समझिए

मान लीजिए, आपने हर महीने ₹500 की SIP शुरू की। 10 साल तक इसे जारी रखा। इस दौरान आपकी जेब से कुल ₹60,000 जाएंगे। अगर आपको औसतन 10% सालाना रिटर्न मिलता है, तो यह रकम बढ़कर करीब ₹1.03 लाख हो सकती है। यानी करीब ₹43,000 सिर्फ रिटर्न से मिल सकते हैं।

अब इसी SIP को 20 साल तक चलाइए। आपका कुल निवेश होगा ₹1.20 लाख। लेकिन अनुमानित फंड बढ़कर ₹3.82 लाख हो सकता है। यानी करीब ₹2.63 लाख का फायदा सिर्फ रिटर्न से मिलेगा।

अगर धैर्य रखकर 30 साल तक निवेश करते हैं, तो कुल निवेश सिर्फ ₹1.80 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹11.40 लाख तक पहुंच सकता है। यानी आपकी कमाई, निवेश से कई गुना ज्यादा हो सकती है।

अगर 12% का रिटर्न मिले तो?

अब मान लेते हैं कि औसतन 12% सालाना रिटर्न मिलता है। 10 साल में ₹60,000 का निवेश बढ़कर करीब ₹1.16 लाख हो सकता है। यहां रिटर्न करीब ₹56,000 बैठता है। 20 साल में कुल निवेश ₹1.20 लाख होगा। लेकिन अनुमानित फंड करीब ₹5 लाख तक पहुंच सकता है। यानी निवेश से करीब ₹3.80 लाख ज्यादा।

30 साल का आंकड़ा और दिलचस्प है। कुल निवेश रहेगा ₹1.80 लाख। लेकिन अनुमानित फंड करीब ₹17.65 लाख तक पहुंच सकता है। यानी करीब ₹15.85 लाख सिर्फ कंपाउंडिंग की ताकत से जुड़ सकते हैं।

15% रिटर्न मिलने पर तस्वीर बदल जाती है

अगर लंबे समय तक औसतन 15% सालाना रिटर्न मिलता है, तो 10 साल में ₹60,000 की SIP करीब ₹1.39 लाख हो सकती है। 20 साल में कुल निवेश ₹1.20 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹7.58 लाख तक पहुंच सकता है। यानी रिटर्न ही ₹6.38 लाख से ज्यादा हो सकता है।

30 साल का हिसाब सबसे ज्यादा चौंकाता है। आपकी जेब से जाएंगे सिर्फ ₹1.80 लाख। लेकिन अनुमानित फंड बढ़कर ₹35 लाख से ज्यादा हो सकता है। यानी करीब ₹33 लाख सिर्फ रिटर्न और कंपाउंडिंग से जुड़ सकते हैं।

आखिर 30 साल में इतना बड़ा फर्क क्यों आता है?

शुरुआत के कुछ सालों में SIP धीरे-धीरे बढ़ती है। कई लोगों को लगता है कि फंड बहुत तेजी से नहीं बढ़ रहा। असल खेल बाद में शुरू होता है।

पहले आपके पैसे पर रिटर्न मिलता है। फिर उसी रिटर्न पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं। यही वजह है कि 20वें साल के बाद फंड तेजी से बढ़ने लगता है।

छोटी SIP को छोटा मत समझिए

मान लीजिए, कोई 25 साल की उम्र में ₹500 की SIP शुरू करता है। दूसरा व्यक्ति सोचता रहता है कि अभी रकम कम है, बाद में निवेश करेंगे। कई बार यही देरी सबसे महंगी साबित होती है।

निवेश में बड़ी रकम से ज्यादा जरूरी है जल्दी शुरुआत करना। बाद में जब आय बढ़े, तो SIP की रकम भी बढ़ाई जा सकती है। सबसे मुश्किल काम लाखों रुपये निवेश करना नहीं होता। सबसे मुश्किल काम पहली ₹500 की SIP शुरू करना होता है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Retirement Planning: रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। आज लोगों के पास कई विकल्प हैं। कोई NPS में निवेश करता है, कोई PPF में पैसा जमा करता है। नौकरीपेशा लोगों के लिए EPF है। वहीं, कम आय वाले लोगों के लिए Atal Pension Yojana (APY) और प्रधानमंत्री श्रम योगी मानधन (PM-SYM) जैसी योजनाएं भी हैं।

ऐसे में सवाल उठता है कि आखिर सबसे बेहतर स्कीम कौन-सी है? इसका जवाब एक नहीं है। यह आपकी नौकरी, आय, उम्र और रिटायरमेंट के लक्ष्य पर निर्भर करता है। आइए एक-एक करके समझते हैं।

स्कीम किसके लिए सबसे बड़ा फायदा

स्कीमकिसके लिएसबसे बड़ा फायदा
NPSसभी भारतीय नागरिक
बड़ा रिटायरमेंट फंड और टैक्स छूट

EPFनौकरीपेशा कर्मचारी
कर्मचारी और कंपनी दोनों का योगदान

PPFसभी भारतीय नागरिक
पूरी तरह टैक्स-फ्री रिटर्न

APYकम आय वाले लोग
₹1,000 से ₹5,000 तक गारंटीड पेंशन

PM-SYMअसंगठित क्षेत्र के कामगार₹3,000 मासिक गारंटीड पेंशन, सरकार भी बराबर योगदान देती है
UPSकेंद्र सरकार के पात्र कर्मचारीतय शर्तों पर निश्चित पेंशन

NPS: लंबी अवधि में बड़ा फंड बनाने का मौका

अगर आपकी उम्र 20 से 45 साल के बीच है और आप लंबे समय तक निवेश कर सकते हैं, तो National Pension System (NPS) अच्छा विकल्प माना जाता है। इसमें आपका पैसा शेयर बाजार और बॉन्ड में निवेश होता है। इसलिए लंबे समय में अच्छा रिटर्न मिलने की संभावना रहती है। हालांकि, रिटर्न तय नहीं होता।

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने ₹5,000 निवेश करते हैं। अगर औसतन 10% सालाना रिटर्न मिलता है और आप 60 साल की उम्र तक निवेश करते हैं, तो आपका कुल निवेश ₹18 लाख होगा। वहीं, अनुमानित फंड करीब ₹1.13 करोड़ बन सकता है।

रिटायरमेंट के समय करीब ₹68 लाख (60%) टैक्स-फ्री निकाले जा सकते हैं। बाकी करीब ₹45 लाख से एन्युटी खरीदनी होगी। इसी से हर महीने पेंशन मिलेगी।

EPF: नौकरीपेशा लोगों की मजबूत बचत

अगर आप नौकरी करते हैं, तो EPF आपकी रिटायरमेंट प्लानिंग की सबसे मजबूत नींव है। इसमें कर्मचारी और कंपनी दोनों हर महीने योगदान करते हैं। सरकार हर साल ब्याज भी देती है।

मान लीजिए आपकी बेसिक सैलरी ₹40,000 है। ऐसे में कर्मचारी और कंपनी मिलाकर हर महीने करीब ₹9,600 EPF खाते में जमा हो सकते हैं। अगर 30 साल तक नियमित योगदान होता है, तो रिटायरमेंट के समय बड़ा फंड तैयार हो सकता है।

PPF: बिना जोखिम वालों के लिए

अगर आप जोखिम नहीं लेना चाहते, तो Public Provident Fund (PPF) अच्छा विकल्प है। इसमें सरकार ब्याज देती है। ब्याज और मैच्योरिटी दोनों टैक्स-फ्री रहते हैं।

अगर आप हर साल ₹1.5 लाख निवेश करते हैं और ब्याज दर 7.1% रहती है, तो 15 साल बाद करीब ₹40 लाख का फंड बन सकता है। जरूरत पड़ने पर इस खाते को आगे भी बढ़ाया जा सकता है।

APY : कम आय वालों के लिए बेहतर

अगर आपकी आय कम है और आप गारंटीड पेंशन चाहते हैं, तो Atal Pension Yojana (APY) अच्छा विकल्प हो सकती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक मासिक पेंशन मिलती है। जितनी कम उम्र में योजना से जुड़ेंगे, उतना कम योगदान देना होगा।

मान लीजिए आपकी उम्र 25 साल है और आप ₹5,000 महीने की पेंशन चाहते हैं। ऐसे में आपको करीब ₹376 महीने जमा करने होंगे। 60 साल के बाद आपको तय पेंशन मिलनी शुरू हो जाएगी।

PM-SYM : रेहड़ी पटरी या मजदूरी वालों के लिए

अगर आप असंगठित क्षेत्र में काम करते हैं, जैसे रेहड़ी-पटरी लगाते हैं, मजदूरी करते हैं या छोटे दुकानदार हैं, तो प्रधानमंत्री श्रम योगी मानधन (PM-SYM) भी अच्छा विकल्प है। इस योजना में 60 साल की उम्र के बाद ₹3,000 महीने की गारंटीड पेंशन मिलती है। इसकी सबसे खास बात यह है कि जितना पैसा आप जमा करते हैं, उतना ही पैसा सरकार भी जमा करती है।

उदाहरण के लिए, अगर आपकी उम्र 30 साल है, तो आपको हर महीने ₹100 जमा करने होंगे। सरकार भी ₹100 जमा करेगी। यानी हर महीने कुल ₹200 खाते में जमा होंगे। 60 साल की उम्र के बाद आपको ₹3,000 महीने की पेंशन मिलेगी। अगर पेंशनधारक की मृत्यु हो जाती है, तो उसके जीवनसाथी को 50% फैमिली पेंशन मिलती है।

UPS: सरकारी कर्मचारियों के लिए नया विकल्प

अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो Unified Pension Scheme (UPS) भी अच्छा विकल्प हो सकता है।

इस योजना में तय शर्तें पूरी होने पर रिटायरमेंट के बाद आखिरी 12 महीने की औसत बेसिक सैलरी का 50% तक पेंशन मिल सकती है। इससे रिटायरमेंट के बाद नियमित आय बनी रहती है।

आखिर कौन-सी स्कीम सबसे बेहतर?

  • अगर आप प्राइवेट नौकरी करते हैं, तो EPF और NPS का कॉम्बिनेशन सबसे मजबूत माना जाता है। EPF सुरक्षित बचत देता है, जबकि NPS लंबी अवधि में बड़ा फंड बनाने में मदद कर सकता है।
  • अगर आप खुद का कारोबार करते हैं, तो NPS और PPF अच्छा विकल्प हो सकता है। एक तरफ बेहतर ग्रोथ की संभावना रहती है, तो दूसरी तरफ सुरक्षित और टैक्स-फ्री बचत भी होती है।
  • अगर आपकी आय कम है या आप असंगठित क्षेत्र में काम करते हैं, तो APY और प्रधानमंत्री श्रम योगी मानधन जैसी योजनाएं रिटायरमेंट के बाद नियमित पेंशन का सहारा बन सकती हैं।
  • अगर आप केंद्र सरकार के पात्र कर्मचारी हैं, तो UPS पर भी विचार कर सकते हैं।

रिटायरमेंट के लिए कितना फंड होना चाहिए?

एक आसान नियम है। रिटायरमेंट के बाद हर महीने जितना खर्च चाहिए, उसका कम से कम 200 से 250 गुना फंड बनाने की कोशिश करें।

मान लीजिए रिटायरमेंट के बाद हर महीने ₹20,000 खर्च होगा। ऐसे में कम से कम ₹50 लाख से ₹60 लाख का रिटायरमेंट फंड बनाने का लक्ष्य रखना चाहिए। हालांकि, महंगाई को देखते हुए इससे बड़ा फंड तैयार करना हमेशा बेहतर रहेगा।

₹2 लाख सैलरी, नो लोन और अच्छी सेविंग्स… फिर भी 26 साल के युवक को क्यों लगता है कि वह गरीब है

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।