फाइनल तक पहुंची स्पेन ने सिर्फ एक गोल खाया, अजेय महसूस कर रही टीम

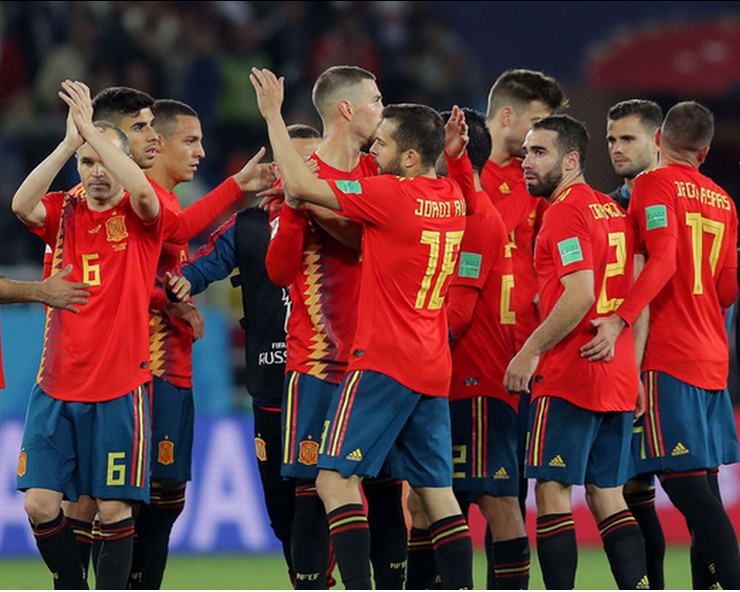
स्पेन की फुटबॉल टीम के कोच लुइस डे ला फुएंते ने कहा है कि हम दुनिया की सर्वश्रेष्ठ टीम है और फ्रांस हराकर हम स्वयं को अजेय महसूस कर रहे है। डलास स्टेडियम में मंगलवार को खेले गए सेमीफाइनल में स्पेन को मिकेल ओयार्जाबल के पहले हाफ में किए गए पेनल्टी गोल और हाफ टाइम के बाद पेड्रो पेरो के दूसरे गोल की बदौलत फ्रांस पर शानदार जीत की।

मैच के बाद संवाददाता सम्मेलन में डे ला फुएंते ने कहा, “हम खुद को अजेय महसूस कर रहे हैं। फ्रांस ने दुनिया की सर्वश्रेष्ठ टीम का सामना किया। हमने उन्हें हराया है। उन्हें अपनी खिलाड़ियों प्रतिबद्धता, उदारता, एकजुटता और प्रतिभा पर गर्व हैं। उनका खेल अद्भुत रहा। आज का मैच शानदार था।

जो चीज मुश्किल लगती है, यह टीम उसे आसानी से कर दिखाती है।” उन्होंने कहा, “हम जानते थे कि हमें धीरे-धीरे सुधार करना होगा। हम पहला मैच जीतना चाहते थे, लेकिन यह एक प्रक्रिया है। हमारी योजना यही थी कि हम महत्वपूर्ण क्षणों तक सर्वोत्तम स्थिति में पहुंचें। हम बेहतरीन स्थिति में हैं और फुटबॉल के स्तर पर हम अपने चरम पर पहुंच चुके हैं।” उन्होंने कहा, “फिलहाल हम किसी एक को प्राथमिकता नहीं देते। उनकी विशेषताएं अलग-अलग हैं। मैं अर्जेंटीना का सामना करने के लिए उत्साहित हूं क्योंकि मैं लियोनेल स्कालोनी का करीबी दोस्त हूं, लेकिन मुझे इंग्लैंड भी बहुत पसंद है। हम दोनों में से किसी का भी खुले दिल से स्वागत करते हैं।”

स्पेन की रक्षापंक्ति इस टूर्नामेंट की सुर्खियों में से एक है। टीम फाइनल में है और अब तक उसने सिर्फ एक बार गोल खाया है। यानि सेमीफाइनल मिलाकर ज्यादातर मौकों पर क्लीनशीट रखी है। स्पेन के गोलकीपर उनाई साइमन ने ना केवल इस विश्वकप बल्कि पिछले विश्वकप में भी कई मैचों तक स्पेन को गोल खाने से रोका था।

साइमन ने दो विश्वकपों को मिलाकर प्रतिद्वंदी टीम को 519 मिनट तक गोल करने से रोका है। उन्होंने 36 साल पुराने इटनी के वाल्टर जेंगा के 517 मिनट तक गोल बचाने के रिकॉर्ड को पार किया।

नो कंजूसी, ओनली सेविंग्स! लाइफस्टाइल से बिना समझौता किए हर महीने होगी तगड़ी बचत, अपनाएं ये 5 स्मार्ट हैक्स

Save Money Without Sacrificing Lifestyle: अक्सर लोगों को लगता है कि पैसे बचाने का मतलब है अपनी सभी खुशियों और शौक का गला घोंट देना। लेकिन यह सोच बिल्कुल गलत है। अगर आप जबरदस्ती अपने सारे शौक बंद कर देंगे, तो कुछ ही दिनों में हताश हो जाएंगे और बचत करने का यह सिलसिला बीच में ही टूट जाएगा। असल में समझदारी से खर्च करने का मतलब अपनी जिंदगी के मजे को खत्म करना नहीं, बल्कि फाइनेंशियल प्लानिंग और लाइफ के एन्जॉयमेंट के बीच एक सही बैलेंस बनाना है।

स्मार्ट मनी मैनेजमेंट के जरिए बचत और मनोरंजन दोनों साथ-साथ चल सकते हैं। अगर सही रणनीति अपनाई जाए, तो बिना किसी समझौते या कमी के अहसास के वित्तीय स्थिरता हासिल की जा सकती है। आइए जानते हैं रोजमर्रा की जिंदगी में पैसे बचाने के वो 5 स्मार्ट तरीके, जो आपकी लाइफस्टाइल को प्रभावित किए बिना आपकी जेब भरेंगे।

1. अपने खर्चों के पैटर्न को समझें

पैसा बचाने की शुरुआत इस बात को समझने से होती है कि आपका पैसा असल में जा कहां रहा है। कई बार छोटी-छोटी चीजें जैसे- बिना इस्तेमाल वाले ओटीटी सब्सक्रिप्शन, आए दिन बाहर से खाना ऑर्डर करना या बिना सोचे-समझे की गई शॉपिंग, आपके बजट को बिगाड़ देती हैं।

जब आप अपने खर्चों के पैटर्न को ट्रैक करना शुरू करते हैं, तो आपको पता चलता है कि कहाँ फिजूलखर्ची हो रही है। इससे आपको सही जगह पर कटौती करने में मदद मिलती है।

2. दिखावे की जगह ‘वैल्यू’ को अहमियत दें

बिना सोचे-समझे की गई खरीदारी अक्सर अस्थायी खुशी देती है, जबकि स्मार्ट शॉपिंग हमेशा उस चीज पर आधारित होती है जो आपको लंबे समय तक फायदा या वैल्यू दे। ऐसी चीजों या अनुभवों जैसे- घूमना या कोई नई स्किल सीखने पर खर्च करना जो आपको लंबे समय तक खुशी दें, उन ढेर सारी सस्ती या कम महत्व वाली चीजों को खरीदने से कहीं बेहतर है जो सिर्फ घर में जगह घेरती हैं। किसी भी चीज को खरीदने से पहले उसका बजट तय करने से गैर-जरूरी खर्चों को काफी हद तक कम किया जा सकता है।

3. ‘फन बजट’ तय करें, पछतावे से बचें

बचत करने का यह मतलब बिल्कुल नहीं है कि आप दोस्तों के साथ घूमना या पार्टी करना पूरी तरह छोड़ दें। अपने महीने के बजट में से एक निश्चित हिस्सा मनोरंजन और घूमने-फिरने के लिए पहले से ही अलग निकाल दें। ऐसा करने से आप बिना किसी गिल्ट या डर के अपनी लाइफ को एन्जॉय कर पाएंगे। जब आप अपने मनोरंजन को अपनी सेविंग्स प्लानिंग का हिस्सा बना लेते हैं, तो आपकी बचत की आदत लंबे समय तक बिना टूटे जारी रहती है।

4. लाइफस्टाइल इन्फ्लेशन से बचें

जैसे-जैसे लोगों की आमदनी या सैलरी बढ़ती है, वैसे-वैसे उनके खर्च भी अपने आप बढ़ने लगते हैं। इसे फाइनेंशियल भाषा में ‘लाइफस्टाइल इन्फ्लेशन’ कहा जाता है। वित्तीय रूप से सफल होने के लिए इस जाल से बचना बेहद जरूरी है। सैलरी बढ़ने पर तुरंत महंगे शौक पालने के बजाय, अपनी बचत और निवेश के अनुपात को भी उसी रफ्तार से बढ़ाएं। आमदनी और खर्च के बीच का यह संतुलन ही आपको भविष्य के लिए आर्थिक रूप से सुरक्षित बनाएगा।

5. छोटे-छोटे स्मार्ट हैक्स अपनाएं

रोजमर्रा की जिंदगी में मामूली बदलाव करके भी बड़ी बचत की जा सकती है, और इसके लिए आपको अपनी क्वालिटी ऑफ लाइफ से कोई समझौता नहीं करना पड़ता। किसी भी सामान को खरीदने से पहले ऑनलाइन कीमतों की तुलना करना, डिस्काउंट या ऑफर्स का फायदा उठाना और गैजेट्स के हर नए मॉडल पर तुरंत अपग्रेड न करना कुछ ऐसे तरीके हैं जो आपके हजारों रुपये बचा सकते हैं। हर वीकेंड पर महंगे रेस्टोरेंट में जाने के बजाय कभी-कभी घर पर ही कुकिंग का आनंद लें। यह आपकी सेहत और जेब दोनों के लिए बेहतर होगा।

PM Vidyalaxmi Scheme: पढ़ाई के लिए नहीं होगी पैसों की तंगी! छात्रों को बिना गारंटर मिलेगा ₹7.5 लाख तक लोन, ऐसे करें अप्लाई

एक सस्टेनेबल यानी लंबे समय तक चलने वाली बचत की आदत विकसित करने के लिए बजट बनाना, खर्चों की समीक्षा करना और वित्तीय लक्ष्य तय करना बेहद जरूरी है। जब आप खर्च और बचत के बीच एक सही संतुलन बना लेते हैं, तो आप आज का दिन भी पूरी आजादी से जीते हैं और अपने आने वाले कल को भी सुरक्षित कर लेते हैं।

Gold Jewellery Price: 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी खरीदने जा रहे? जानिए कितना बनेगा बिल

Gold Jewellery Price: सोने की कीमतें लगातार ऊंचे स्तर पर बनी हुई हैं। ऐसे में अगर आप शादी, त्योहार या निवेश के लिए ज्वेलरी खरीदने की सोच रहे हैं, तो सिर्फ गोल्ड का रेट जानना काफी नहीं है। दुकान पर जो बिल बनता है, उसमें सोने की कीमत के साथ मेकिंग चार्ज और GST भी जुड़ता है। यही वजह है कि कई बार ₹1.30 लाख का सोना खरीदने पर बिल ₹1.50 लाख के करीब पहुंच जाता है।

अगर आज आप 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी बनवाने जाते हैं, तो जेब से कुल कितना पैसा निकल सकता है? आइए आसान हिसाब से समझते हैं।

पहले जानिए आज का रेट

दिल्ली में 15 जुलाई को 24 कैरेट सोने का भाव (Gold Price Today) ₹1,42,940 प्रति 10 ग्राम है। वहीं, 22 कैरेट का ₹1,31,040 प्रति 10 ग्राम और 18 कैरेट का ₹1,07,240 प्रति 10 ग्राम है।

हालांकि, बाजार में बिकने वाले ज्यादातर नेकलेस, अंगूठियां और दूसरी ज्वेलरी 22 कैरेट या 18 कैरेट सोने से बनाई जाती हैं। इसलिए आगे का पूरा हिसाब 22 कैरेट सोने की कीमत के आधार पर समझते हैं।

9 Karat Gold Jewellery: अब 9 कैरेट की गोल्ड ज्वेलरी की बढ़ सकती है डिमांड,  जानिए क्या हैं इसके फायदे - why 9 karat gold jewellery demand may increase  in india after

10 ग्राम का नेकलेस का खर्च?

मान लीजिए आपने 10 ग्राम का सिंपल नेकलेस पसंद किया। सिर्फ सोने की कीमत ₹1,31,040 होगी। अब इसमें मेकिंग चार्ज जुड़ता है। अगर ज्वेलर 10% मेकिंग चार्ज लेता है, तो यह करीब ₹13,100 बैठेगा। इसके बाद कुल रकम पर 3% GST लगेगा, जो करीब ₹4,300 होगा।

यानी 10 ग्राम का नेकलेस बनवाने पर आपका कुल बिल करीब ₹1.48 लाख बन सकता है। अगर आपने भारी डिजाइन वाला नेकलेस चुना और मेकिंग चार्ज 20% हुआ, तो यही बिल ₹1.60 लाख के आसपास पहुंच सकता है।

5 ग्राम की अंगूठी का बिल?

अब मान लीजिए आप 5 ग्राम की सोने की अंगूठी बनवा रहे हैं। 5 ग्राम 22 कैरेट सोने की कीमत करीब ₹65,520 होगी। अगर मेकिंग चार्ज 10% है, तो इसमें करीब ₹6,550 जुड़ जाएंगे। इसके बाद GST जोड़ने पर कुल बिल करीब ₹74,200 तक पहुंच सकता है।

अगर अंगूठी का डिजाइन ज्यादा बारीक या स्टोन वाला है, तो मेकिंग चार्ज बढ़ सकता है। ऐसे में कीमत ₹78,000 से ₹80,000 तक भी जा सकती है।

Jewelry Stocks crash : इंपोर्ट ड्यूटी बढ़ने से ज्वैलरी शेयर टूटे, 5% गिरावट  के साथ वायदा का टॉप लूजर बना कल्याण ज्वैलर्स - jewelry stocks crash as  import duty rises kalyan ...

आखिर बिल इतना ज्यादा क्यों बनता है?

बहुत से लोगों को लगता है कि दुकान पर वही कीमत देनी होगी, जो अखबार या वेबसाइट पर सोने के भाव में दिखाई जा रही है। लेकिन ऐसा नहीं होता। गोल्ड रेट सिर्फ धातु की कीमत होती है।

ज्वेलरी बनाने की मजदूरी यानी मेकिंग चार्ज अलग से देना पड़ता है। इसके बाद पूरे बिल पर 3% GST भी लगता है। कुछ ज्वेलर्स वेस्टेज चार्ज भी जोड़ते हैं। इसलिए अंतिम बिल हमेशा गोल्ड रेट से ज्यादा होता है।

  • खरीदने से पहले ये सवाल जरूर पूछें
  • मेकिंग चार्ज कितने प्रतिशत है?
  • क्या वेस्टेज अलग से लगेगा?
  • GST किस रकम पर लगेगा?
  • क्या ज्वेलरी BIS हॉलमार्क है?
  • पुराना सोना एक्सचेंज करने पर क्या रेट मिलेगा?

पर्सनल लोन या क्रेडिट कार्ड, इमरजेंसी के वक्त किसका इस्तेमाल करें? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Home Loan Tips: नया घर खरीदने का है प्लान? होम लोन से जुड़े ये 5 फैसले बचाएंगे आपके लाखों रुपए

Taking A Home Loan: नया घर खरीदना हर किसी के जीवन का सबसे बड़ा सपना और सबसे बड़ा वित्तीय फैसला होता है। होम लोन आमतौर पर किसी भी व्यक्ति की जिंदगी की सबसे बड़ी वित्तीय प्रतिबद्धता होती है, जिसकी ईएमआई (EMI) सालों या दशकों तक साथ चलती है। ऐसे में लोन एग्रीमेंट पर साइन करने से पहले लिए गए फैसले आपकी जेब पर बहुत बड़ा असर डालते हैं।

अक्सर लोग सिर्फ इस बात पर ध्यान देते हैं कि लोन किसी तरह मंजूर हो जाए, लेकिन यह इस लंबी प्रक्रिया का सिर्फ एक छोटा सा हिस्सा है। जून 2026 में भी बैंक और हाउसिंग फाइनेंस कंपनियां अलग-अलग ब्याज दरों और शर्तों पर होम लोन दे रही हैं। इसलिए, नया घर लेने से पहले सही प्लानिंग करना बेहद जरूरी है। आइए जानते हैं वे 5 बड़े फैसले, जो आपके लाखों रुपये बचा सकते हैं।

1. सिर्फ ब्याज दर न देखें, कुल खर्च का हिसाब लगाएं

होम लोन लेते समय हर किसी की नजर सबसे पहले ब्याज दर पर जाती है। कम ब्याज दर बेशक आकर्षक लगती है, लेकिन यही सब कुछ नहीं है:

छिपे हुए चार्ज: लोन की कुल लागत केवल ब्याज दर से तय नहीं होती, बल्कि इसमें प्रोसेसिंग फीस, लीगल चार्ज, जरूरी इंश्योरेंस और फोरक्लोजर के नियम भी शामिल होते हैं।

पूरी तस्वीर देखें: कई बार थोड़ा अधिक ब्याज दर वाला लोन भी बेहतर साबित होता है, बशर्ते उसके अन्य एडिशनल चार्ज कम हों। इसलिए हमेशा ‘लोन की कुल लागत’ की तुलना करें।

2. उतनी ही रकम का लोन लें जितनी जरूरत हो, न कि जितनी ऑफर की जा रही हो

अक्सर बैंक आपकी रीपेमेंट क्षमता को देखते हुए आपकी जरूरत से ज्यादा का लोन ऑफर या अप्रूव कर देते हैं। लेकिन इसका मतलब यह बिल्कुल नहीं है कि आप पूरा का पूरा लोन ले लें। आप जितना बड़ा लोन लेंगे, आपकी मासिक ईएमआई उतनी ही भारी होगी और आपको लोन अवधि के दौरान उतना ही अधिक ब्याज चुकाना पड़ेगा।

समझदारी इसी में है कि आप अपना डाउन पेमेंट बढ़ा दें या अपने बजट के अनुकूल प्रॉपर्टी चुनें ताकि लोन की राशि को कम से कम रखा जा सके।

3. टैक्स बेनेफिट्स का पूरा फायदा उठाएं

होम लोन लेने का एक बड़ा फायदा यह भी है कि इसके जरिए आप हर साल टैक्स में अच्छी-खासी बचत कर सकते हैं। इनकम टैक्स एक्ट के नियमों के तहत, योग्य बोरोअर्स होम लोन के मूलधन और चुकाए गए ब्याज दोनों पर टैक्स डिडक्शन का दावा कर सकते हैं।

टैक्स सेविंग का सटीक फायदा इस बात पर निर्भर करता है कि प्रॉपर्टी किस तरह की है, उसका मालिकाना हक किसके पास है और आपने कौन सा टैक्स व्यवस्था चुना है। लोन फाइनल करने से पहले इसे समझने से लॉन्ग टर्म प्लानिंग में मदद मिलती है।

4. जब भी हाथ में अतिरिक्त पैसा हो, पार्ट-प्रीपेमेंट करें

यह जरूरी नहीं है कि अगर आपने 20 साल के लिए होम लोन लिया है, तो आप उसे 20 साल तक ही चलाएं। अधिकांश बैंक और लेंडर्स फ्लोटिंग-रेट लोन पर बिना किसी पेनल्टी के पार्ट-प्रीपेमेंट करने की अनुमति देते हैं।

जब भी आपको सालाना बोनस मिले या किसी अन्य स्रोत से अतिरिक्त आमदनी हो, तो उस लंप-सम राशि को लोन चुकाने में लगा दें। इससे आपका आउटस्टैंडिंग बैलेंस कम होता है और लोन की अवधि के साथ-साथ ब्याज का बोझ उम्मीद से कहीं ज्यादा घट जाता है।

5. अपनी जेब और बजट के हिसाब से लोन की अवधि चुनें

होम लोन की अवधि तय करते समय जल्दबाजी न करें, क्योंकि इसका सीधा संबंध आपके मासिक बजट से होता है। लोन की अवधि जितनी लंबी होगी, आपकी हर महीने की ईएमआई उतनी ही छोटी होगी, लेकिन लोन के पूरे जीवनकाल में आपको कुल ब्याज बहुत अधिक देना पड़ेगा।

लोन की अवधि कम रखने से ईएमआई का बोझ मासिक रूप से बढ़ जाता है, लेकिन आप लोन से जल्दी मुक्त हो जाते हैं और कुल ब्याज का भारी पैसा बचा लेते हैं। अपनी आय और भविष्य के खर्चों को देखते हुए बीच का सही रास्ता चुनें।

Direct vs Regular: एक ही म्यूचुअल फंड स्कीम, फिर भी एक को मिला ₹50 लाख ज्यादा रिटर्न! समझें एक्सपेंस रेशियो का असली खेल

कुल मिलाकर होम लोन कोई ऐसी चीज नहीं है जिसे आप हर दो-चार साल में बदलते रहें। एक बार जब कागजी कार्रवाई पूरी हो जाती है, तो चुकाने का एक लंबा सफर शुरू होता है। इसलिए लोन लेने से पहले थोड़ा अतिरिक्त समय देकर तुलना करना और सोच-समझकर फैसला लेना आपकी रीपेमेंट यात्रा को बेहद आसान और सस्ता बना सकता है।

Delhi Power Cut: दिल्ली में आज कई इलाकों में बिजली रहेगी गुल, BSES का अलर्ट; घर से निकलने से पहले देखें पूरी लिस्ट

Delhi Power Cut: दिल्ली में बुधवार यानी 15 जुलाई को भीषण गर्मी और उमस के बीच राजधानी के कई इलाकों में लोगों को बिजली कटौती का सामना करना पड़ेगा। बिजली कंपनी BSES ने मेंटेनेंस, ट्रांसफॉर्मर अपग्रेड, अंडरग्राउंड केबल बिछाने और अन्य तकनीकी कार्यों के कारण कई सेक्टरों में कुछ घंटों के लिए बिजली आपूर्ति बाधित रहने की जानकारी दी है। कंपनी ने उपभोक्ताओं को मोबाइल, लैपटॉप और अन्य जरूरी उपकरण पहले से चार्ज रखने तथा अपने दैनिक काम बिजली कटौती के निर्धारित समय के अनुसार करने की सलाह दी है।

11 बजे से शुरू होगी कटौती

BSES के मुताबिक, राजधानी के विभिन्न डिवीजनों में तय समय के अनुसार बिजली आपूर्ति अस्थायी रूप से बंद रहेगी ताकि बिजली नेटवर्क को मजबूत किया जा सके और आवश्यक रखरखाव कार्य पूरे किए जा सकें। छतरपुर डिवीजन में डॉ. आंबेडकर कॉलोनी, छतरपुर में सुबह 11 बजे से दोपहर 1 बजे तक ट्रांसफॉर्मर नेटवर्क अपग्रेड का काम होगा।

वहीं, रात 11 बजे से 12:30 बजे तक 11 केवी फीडर पर पेड़ों की छंटाई के कारण आया नगर, आया नगर एक्सटेंशन, गड़ईपुर DLF फार्म्स, सुल्तानपुर, आदर्श एन्क्लेव और आसपास के कई इलाकों में बिजली बंद रहेगी। निजामुद्दीन डिवीजन में लाजपत नगर-2 के एच और एल ब्लॉक में सुबह 11 बजे से 1 बजे तक HVDS ट्रांसफॉर्मर पर काम होगा।

यहां 3 बजे से 3:45 बजे तक रहेगा अंधेरा

इसके अलावा निजामुद्दीन टाइप-2 क्षेत्र में दोपहर 3 बजे से 3:45 बजे तक RMU मेंटेनेंस के चलते बिजली आपूर्ति प्रभावित रहेगी। टैगोर गार्डन डिवीजन में सुबह 11 बजे से 1:07 बजे तक जनता कॉलोनी (EF ब्लॉक), टैगोर गार्डन (FB ब्लॉक) और मुखर्जी पार्क, चौखंडी तथा विष्णु गार्डन (WZD ब्लॉक) में नई अंडरग्राउंड केबल और LTAB सर्किट बिछाने के कारण बिजली कटौती होगी।

पालम डिवीजन के सागरपुर (RZ ब्लॉक), पालम गांव और महावीर एन्क्लेव के मिर्जापुर क्षेत्र में सुबह 11 बजे से 12:37 बजे तक नेटवर्क अपग्रेड के चलते बिजली नहीं रहेगी। नांगलोई डिवीजन के ज्वालापुरी और पश्चिम विहार के बी ब्लॉक में सुबह 11:07 बजे से दोपहर 2:07 बजे तक ट्रांसफॉर्मर और नेटवर्क अपग्रेड का काम चलेगा, जिसके कारण करीब तीन घंटे बिजली आपूर्ति बाधित रहेगी।

मोहन गार्डन डिवीजन के ओम विहार (फेज-5, हस्तसाल) में सुबह 11 बजे से 1 बजे तक नई अंडरग्राउंड LT केबल कनेक्शन के लिए बिजली बंद रहेगी। जनकपुरी डिवीजन के राजौरी गार्डन के जी और जे ब्लॉक में सुबह 10:07 बजे से 12:07 बजे तक LT सर्किट और RMU मेंटेनेंस के कारण बिजली कटौती होगी।

10 बजे से 12 बजे तक होगा नेटवर्क अपग्रेड

मुंडका क्षेत्र के जय विहार और कमरुद्दीन नगर में सुबह 10 बजे से 12 बजे तक नेटवर्क अपग्रेड के चलते बिजली आपूर्ति बाधित रहेगी। नजफगढ़ डिवीजन की अग्रवाल कॉलोनी और हैबतपुर में सुबह 9 बजे से 11 बजे तक ट्रांसफॉर्मर और नेटवर्क अपग्रेड के कारण बिजली नहीं रहेगी।

दिल्ली बिजली कटौती की पूरी डिटेल्स टाइम के साथ

1. सुबह और दोपहर के स्लॉट (Morning & Afternoon Slots)

सुबह 9:00 से 11:00 बजे तक (नजफगढ़ डिवीजन)

अग्रवाल कॉलोनी और हैबतपुर (ट्रांसफॉर्मर और नेटवर्क अपग्रेडेशन कार्य के कारण)।

सुबह 10:00 से दोपहर 12:00 बजे तक (मुंडका डिवीजन)

जय विहार और कमरुद्दीन नगर (LT सर्किट और नेटवर्क अपग्रेडेशन)।

सुबह 10:07 से दोपहर 12:07 बजे तक (जनकपुरी डिवीजन)

राजौरी गार्डन के ब्लॉक G और J (LT सर्किट और RMU मेंटेनेंस)।

सुबह 11:00 से दोपहर 12:37 बजे तक (पालम डिवीजन)

ब्लॉक RZ (सागरपुर), पालम गांव, और मिर्जापुर (महावीर एनक्लेव) (LT सर्किट और नेटवर्क अपग्रेडेशन)।

सुबह 11:00 से दोपहर 1:00 बजे तक (छतरपुर और मोहन गार्डन डिवीजन)

डॉ. आंबेडकर कॉलोनी, छतरपुर।

ओम विहार फेज 5, हस्तसाल (नए अंडरग्राउंड LT केबल कनेक्शन का काम)।

सुबह 11:00 से दोपहर 1:00 बजे तक (निजामुद्दीन डिवीजन)

लाजपत नगर II के ब्लॉक H और L (HVDS ट्रांसफॉर्मर का काम)।

सुबह 11:00 से दोपहर 1:07 बजे तक (टैगोर गार्डन डिवीजन)

EF ब्लॉक (जनता कॉलोनी), FB ब्लॉक (टैगोर गार्डन), और WZD ब्लॉक (मुखर्जी पार्क, चौखंडी, विष्णु गार्डन) (नए अंडरग्राउंड केबल बिछाने का काम)।

सुबह 11:07 से दोपहर 2:07 बजे तक (नांगलोई डिवीजन)

ब्लॉक B (ज्वालापुरी, पश्चिम विहार) (3 घंटे की कटौती – ट्रांसफॉर्मर और नेटवर्क अपग्रेड)।

दोपहर 3:00 से 3:45 बजे तक (निजामुद्दीन डिवीजन)

निज़ामुद्दीन टाइप-II क्षेत्र (RMU मेंटेनेंस कार्य के कारण 45 मिनट की कटौती)।

2. देर रात का स्लॉट (Wednesday Night Slot)

रात 11:00 से मध्यरात्रि 12:30 बजे तक (छतरपुर डिवीजन -पेड़ों की छंटाई का काम)

अया नगर ब्लॉक G

अया नगर एक्सटेंशन और ब्लॉक E

गदईपुर DLF फार्म्स

मंगलापुरी गांव (सुलतानपुर)

आंबेडकर कॉलोनी (अया नगर)

आदर्श एनक्लेव

अया नगर फेज 1 और अया नगर गांव

सुलतानपुर

BSES की अपील

बिजली कंपनी ने उपभोक्ताओं से अपील की है कि वे निर्धारित समय से पहले मोबाइल फोन, लैपटॉप, इनवर्टर और अन्य जरूरी उपकरण चार्ज कर लें। साथ ही, बिजली कटौती के समय को ध्यान में रखते हुए अपने जरूरी कार्यों की योजना पहले से बना लें, ताकि असुविधा से बचा जा सके।Delhi Power Cut: मेंटेनेंस और नेटवर्क अपग्रेड के चलते 15 जुलाई को राजधानी के कई इलाकों में अलग-अलग समय पर बिजली कटौती होगी।

ये भी पढ़ें- LPG Price Today: गैस सिलेंडर के ग्राहकों को बड़ी राहत! बुकिंग से पहले जानें आपके शहर में क्या है नया रेट


पर्सनल लोन या क्रेडिट कार्ड, इमरजेंसी के वक्त किसका इस्तेमाल करें? समझिए पूरा हिसाब

Personal Loan vs Credit Card: अगर अचानक अस्पताल का बड़ा बिल आ जाए। घर में कोई इमरजेंसी आ जाए। या नौकरी छूटने की वजह से तुरंत पैसों की जरूरत पड़ जाए। ऐसे समय में ज्यादातर लोगों के सामने दो विकल्प होते हैं- क्रेडिट कार्ड या पर्सनल लोन।

लेकिन सवाल यह है कि आखिर कौन-सा विकल्प कम महंगा पड़ता है? क्या हर इमरजेंसी में क्रेडिट कार्ड इस्तेमाल करना सही है? या फिर सीधे पर्सनल लोन लेना बेहतर रहेगा? जवाब आपकी जरूरत, रकम और उसे लौटाने की क्षमता पर निर्भर है।

पहले एक आसान उदाहरण समझिए

अब मान लीजिए आपको अचानक ₹2 लाख की जरूरत पड़ गई। यह पैसा आपको अस्पताल के बिल के लिए चाहिए। अब आपके पास दो रास्ते हैं। बैंक से 3 साल के लिए 12% ब्याज पर पर्सनल लोन लें। या क्रेडिट कार्ड से पूरा भुगतान कर दें। यहीं से दोनों विकल्पों का फर्क शुरू हो जाता है।

अगर पर्सनल लोन लेते हैं

मान लीजिए बैंक ने आपको ₹2 लाख का पर्सनल लोन 12% सालाना ब्याज पर 3 साल के लिए दे दिया।

डिटेलपैसों का हिसाब
लोन अमाउंट₹2,00,000
ब्याज दर12% सालाना
अवधि3 साल
अनुमानित EMIकरीब ₹6,640
कुल भुगतानकरीब ₹2.39 लाख
कुल ब्याजकरीब ₹39,000

EMI तय रहती है। आपको पहले से पता होता है कि हर महीने कितना पैसा देना है।

अगर क्रेडिट कार्ड इस्तेमाल करते हैं?

अब मान लीजिए आपने पूरे ₹2 लाख का भुगतान क्रेडिट कार्ड से कर दिया। लेकिन बिल आने पर आप सिर्फ Minimum Due भरते रहे। यहीं सबसे बड़ी गलती होती है। मान लीजिए आपके क्रेडिट कार्ड का बिल ₹2 लाख आया है। बैंक कहता है कि फिलहाल सिर्फ ₹10,000 का मिनिमम ड्यू भर दीजिए। इससे लेट फीस तो नहीं लगेगी, लेकिन बाकी ₹1,90,000 पर हर महीने ब्याज लगता रहेगा।

ज्यादातर क्रेडिट कार्ड 30% से 48% सालाना तक ब्याज वसूलते हैं। यानी करीब 2.5% से 4% हर महीने। अगर आपने पूरा बिल नहीं चुकाया, तो ब्याज तेजी से बढ़ने लगता है। कई बार उस पर GST और दूसरे चार्ज भी जुड़ जाते हैं। ऐसे में ₹2 लाख का बकाया कुछ ही महीनों में काफी महंगा साबित हो सकता है।

एक नजर में सीधी तुलना

डिटेलपर्सनल लोनक्रेडिट कार्ड
ब्याज10%-18% सालाना
30%-48% सालाना

भुगतानतय EMIMinimum Due का विकल्प
बड़ी रकम के लिएबेहतरमहंगा
छोटी अवधि के लिएठीकअगर पूरा बिल समय पर चुका दें तो बेहतर

तो क्रेडिट कार्ड कब इस्तेमाल करें?

अगर आपको भरोसा है कि 30 से 45 दिन के भीतर पूरा पैसा चुका देंगे, तो क्रेडिट कार्ड अच्छा विकल्प हो सकता है।

मान लीजिए आपने ₹50,000 का अस्पताल का बिल कार्ड से भरा। सैलरी आने में सिर्फ 20 दिन बाकी हैं। अगर बिल की Due Date तक पूरा भुगतान कर दिया, तो आमतौर पर कोई ब्याज नहीं देना पड़ेगा। यही क्रेडिट कार्ड की सबसे बड़ी ताकत है।

और पर्सनल लोन कब लेना चाहिए?

अगर रकम बड़ी है और उसे लौटाने में कई महीने या साल लगेंगे, तो पर्सनल लोन बेहतर रहता है।

मान लीजिए शादी, इलाज या घर की मरम्मत के लिए ₹3 लाख चाहिए। आपको पता है कि इसे एक-दो महीने में नहीं चुका पाएंगे। ऐसे में पर्सनल लोन लेना ज्यादा समझदारी होगी। इसकी EMI तय रहती है और ब्याज भी क्रेडिट कार्ड के मुकाबले काफी कम होता है।

₹1 लाख पर कितना पड़ेगा फर्क?

मान लीजिए आपको ₹1 लाख की जरूरत है। आप यह रकम क्रेडिट कार्ड से खर्च करते हैं और सिर्फ मिनिमम ड्यू भरते रहते हैं। ऐसे में एक साल में ब्याज और दूसरे चार्ज मिलाकर आपको ₹30,000-₹40,000 या उससे भी ज्यादा अतिरिक्त चुकाने पड़ सकते हैं।

वहीं, अगर आप यही ₹1 लाख 12% सालाना ब्याज पर 3 साल के लिए पर्सनल लोन लेते हैं, तो आपकी EMI करीब ₹3,320 महीने बनेगी। तीन साल में कुल भुगतान करीब ₹1.20 लाख होगा। यानी कुल ब्याज करीब ₹19,500-₹20,000 पड़ेगा।

सबसे अच्छा विकल्प क्या है?

इमरजेंसी में सबसे बड़ा फैसला पैसा जुटाना नहीं, सही तरीके से पैसा जुटाना होता है। अगर कुछ हफ्तों में पैसा लौटा सकते हैं, तो क्रेडिट कार्ड ठीक है। लेकिन अगर कर्ज लंबे समय तक चलेगा, तो पर्सनल लोन आपकी जेब पर कम बोझ डालेगा।

ऐसी स्थिति से बचने के लिए सबसे अच्छा विकल्प इमरजेंसी फंड है। अगर आपके पास 6 महीने के खर्च जितनी बचत अलग रखी है, तो ऐसी स्थिति में आपको न महंगा ब्याज देना पड़ेगा और न ही कर्ज लेना पड़ेगा।

Salary Hike SIP: सैलरी बढ़ने पर कितनी बढ़ाएं SIP? इन 5 चीजों को देखकर करें फैसला

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।