

बांग्लादेश और चीन के संबंधों में ‘चीनी’ कुछ ज्यादा ही घुलने लगी है। बांग्लादेश के नए प्रधानमंत्री तारिक रहमान ने तीस्ता नदी प्रोजेक्ट में भारत के इन्वेस्टमेंट ऑफर को ना कर इसे चीन को सौंप दिया है। चीन लगभग 9 हजार करोड़ रुपए के तीस्ता रिवर मैनेजमेंट प्रोजेक्ट (TRMP) में ₹7 हजार करोड़ सॉफ्ट लोन के रूप में देगा। बांग्लादेश को इसे 50 साल में चुकाना होगा। जबकि भारत ने चीन को बाहर रखने के लिए 2024 में तत्कालीन शेख हसीना सरकार को 9 हजार करोड़ का प्रस्ताव भेजा था। हालांकि हसीना सरकार के पतन के बाद मोहम्मद यूनुस की अंतरिम सरकार ने इस पर कोई फैसला नहीं किया। अब रहमान सरकार ने चीन की सरकारी कंपनी पावर चाइना से समझौता किया है। इस जीटूजी एग्रीमेंट के तहत चीन के इंजीनियरों का दल पिछले हफ्ते ही बांग्लादेश आया था। लगभग 50 इंजीनियरों और टेक्नीकल स्टाफ ने तीस्ता कैचमेंट एरिया का सर्वे किया। इस मानसून में तीस्ता नदी का सर्वे करेगा चीन सूत्रों के अनुसार इस मानसून के दौरान चीन का दल तीस्ता नदी के फ्लो का आकलन कर बांध, जेट्टी और अन्य निर्माण कार्यों का प्लान तैयार करेगा। साथ ही इस सीजन में तीस्ता कैचमेंट एरिया में सिल्ट (तलछट) की सफाई में भी चीन ने सहयोग का वादा किया है। बांग्लादेश की मांग थी कि तीस्ता के रन ऑफ (अतिरिक्त बहाव) को चीन इसी मानसून में रोके। जिससे कि अगले साल से प्रस्तावित प्रोजेक्ट के निर्माण से पहले ही बांग्लादेश तीस्ता नदी के पानी का खरीफ की बुआई के लिए ज्यादा से ज्यादा इस्तेमाल कर सके। चीन सेना के इंजीनियर भी प्रोजेक्ट कंपनी में 1. पूर्वोत्तर का एंट्री पॉइंट: परियोजना क्षेत्र (नीलफामारी और रंगपुर) भारतीय सीमा से 10-12 किमी जबकि सिलीगुड़ी कॉरिडोर (चिकन नेक) से 22 किमी दूर है। सिलीगुड़ी कॉरिडोर भारत की मुख्य भूमि को पूर्वोत्तर के 7 राज्यों को जोड़ता है। पूर्वोत्तर के एंट्री पॉइंट के लिए खतरा हो सकता है। 2. पावर चाइना कंपनी सेना से जुड़ी: पावर चाइना स्वतंत्र व्यावसायिक कंपनी नहीं, बल्कि चीन की सैन्य-नागरिक फ्यूजन नीति से गहराई से जुड़ी सरकारी कंपनी है। ये कंपनी एशिया और अफ्रीका में कई मल्टी पर्पज प्रोजेक्ट्स काे चला रही है। कंपनी में चीन सेना की इंजीनियरिंग काेर के भी लाेग होते हैं। 3. दो-मोर्चों पर चुनौती: सुरक्षा विशेषज्ञों की चिंता है कि सैकड़ों चीनी इंजीनियरों और तकनीशियनों की भारत की पूर्वोत्तर की संवेदनशील सीमा पर लंबे समय तक मौजूदगी भारत के लिए बड़ी चुनौती होगी। भारत के पूर्वी मोर्चे पर चीन अपनी पैठ को और बढ़ाने में जुट सकता है। बड़ी डिफेंस डील की तैयारी, चीन फाइटर जेट देगा सूत्रों के अनुसार पीएम तारिक रहमान के रक्षा सलाहकार ब्रिगेडियर जनरल शमशुल इस्लाम ने हाल में चीन के राजदूत के साथ मुलाकात की थी। इसमें बांग्लादेश को चीन के साथ जे सीरीज फाइटर जेट्स देने पर चर्चा हुई। बताया जाता है कि चीन अक्टूबर में 12 जेट्स की पहली खेप देने वाला है। ————————- भारत-बांग्लादेश से जुड़ी यह खबर भी पढ़ें… बांग्लादेश ने भारत से छीनकर चीन को दिया मोंगला पोर्ट; सिर्फ 80 किमी दूर बैठेगा चीन, ये कितनी बड़ी चिंता 22 से 26 जून 2026 तक बांग्लादेशी पीएम तारिक रहमान चीन में थे। इसी दौरान बांग्लादेश ने अपने मोंगला पोर्ट का प्रोजेक्ट भारत से छीनकर चीन को दे दिया। यानी हमारे तट से महज 80 किमी दूर मोंगला पोर्ट पर चीन बैठेगा। पूरी खबर पढ़ें…
बांग्लादेश और चीन के संबंधों में ‘चीनी’ कुछ ज्यादा ही घुलने लगी है। बांग्लादेश के नए प्रधानमंत्री तारिक रहमान ने तीस्ता नदी प्रोजेक्ट में भारत के इन्वेस्टमेंट ऑफर को ना कर इसे चीन को सौंप दिया है। चीन लगभग 9 हजार करोड़ रुपए के तीस्ता रिवर मैनेजमेंट प्रोजेक्ट (TRMP) में ₹7 हजार करोड़ सॉफ्ट लोन के रूप में देगा। बांग्लादेश को इसे 50 साल में चुकाना होगा। जबकि भारत ने चीन को बाहर रखने के लिए 2024 में तत्कालीन शेख हसीना सरकार को 9 हजार करोड़ का प्रस्ताव भेजा था। हालांकि हसीना सरकार के पतन के बाद मोहम्मद यूनुस की अंतरिम सरकार ने इस पर कोई फैसला नहीं किया। अब रहमान सरकार ने चीन की सरकारी कंपनी पावर चाइना से समझौता किया है। इस जीटूजी एग्रीमेंट के तहत चीन के इंजीनियरों का दल पिछले हफ्ते ही बांग्लादेश आया था। लगभग 50 इंजीनियरों और टेक्नीकल स्टाफ ने तीस्ता कैचमेंट एरिया का सर्वे किया। इस मानसून में तीस्ता नदी का सर्वे करेगा चीन सूत्रों के अनुसार इस मानसून के दौरान चीन का दल तीस्ता नदी के फ्लो का आकलन कर बांध, जेट्टी और अन्य निर्माण कार्यों का प्लान तैयार करेगा। साथ ही इस सीजन में तीस्ता कैचमेंट एरिया में सिल्ट (तलछट) की सफाई में भी चीन ने सहयोग का वादा किया है। बांग्लादेश की मांग थी कि तीस्ता के रन ऑफ (अतिरिक्त बहाव) को चीन इसी मानसून में रोके। जिससे कि अगले साल से प्रस्तावित प्रोजेक्ट के निर्माण से पहले ही बांग्लादेश तीस्ता नदी के पानी का खरीफ की बुआई के लिए ज्यादा से ज्यादा इस्तेमाल कर सके। चीन सेना के इंजीनियर भी प्रोजेक्ट कंपनी में 1. पूर्वोत्तर का एंट्री पॉइंट: परियोजना क्षेत्र (नीलफामारी और रंगपुर) भारतीय सीमा से 10-12 किमी जबकि सिलीगुड़ी कॉरिडोर (चिकन नेक) से 22 किमी दूर है। सिलीगुड़ी कॉरिडोर भारत की मुख्य भूमि को पूर्वोत्तर के 7 राज्यों को जोड़ता है। पूर्वोत्तर के एंट्री पॉइंट के लिए खतरा हो सकता है। 2. पावर चाइना कंपनी सेना से जुड़ी: पावर चाइना स्वतंत्र व्यावसायिक कंपनी नहीं, बल्कि चीन की सैन्य-नागरिक फ्यूजन नीति से गहराई से जुड़ी सरकारी कंपनी है। ये कंपनी एशिया और अफ्रीका में कई मल्टी पर्पज प्रोजेक्ट्स काे चला रही है। कंपनी में चीन सेना की इंजीनियरिंग काेर के भी लाेग होते हैं। 3. दो-मोर्चों पर चुनौती: सुरक्षा विशेषज्ञों की चिंता है कि सैकड़ों चीनी इंजीनियरों और तकनीशियनों की भारत की पूर्वोत्तर की संवेदनशील सीमा पर लंबे समय तक मौजूदगी भारत के लिए बड़ी चुनौती होगी। भारत के पूर्वी मोर्चे पर चीन अपनी पैठ को और बढ़ाने में जुट सकता है। बड़ी डिफेंस डील की तैयारी, चीन फाइटर जेट देगा सूत्रों के अनुसार पीएम तारिक रहमान के रक्षा सलाहकार ब्रिगेडियर जनरल शमशुल इस्लाम ने हाल में चीन के राजदूत के साथ मुलाकात की थी। इसमें बांग्लादेश को चीन के साथ जे सीरीज फाइटर जेट्स देने पर चर्चा हुई। बताया जाता है कि चीन अक्टूबर में 12 जेट्स की पहली खेप देने वाला है। ————————- भारत-बांग्लादेश से जुड़ी यह खबर भी पढ़ें… बांग्लादेश ने भारत से छीनकर चीन को दिया मोंगला पोर्ट; सिर्फ 80 किमी दूर बैठेगा चीन, ये कितनी बड़ी चिंता 22 से 26 जून 2026 तक बांग्लादेशी पीएम तारिक रहमान चीन में थे। इसी दौरान बांग्लादेश ने अपने मोंगला पोर्ट का प्रोजेक्ट भारत से छीनकर चीन को दे दिया। यानी हमारे तट से महज 80 किमी दूर मोंगला पोर्ट पर चीन बैठेगा। पूरी खबर पढ़ें…
Home Loan: भारत में घरों की मांग लगातार बढ़ रही है। अफोर्डेबल हाउसिंग, बेहतर इंफ्रास्ट्रक्चर और तेज मंजूरियों पर अक्सर चर्चा होती है। लेकिन इन सबसे पहले एक सवाल आता है। क्या आम परिवार के पास घर खरीदने के लिए आसान और समय पर लोन उपलब्ध है? एक्सपर्ट्स का मानना है कि भारत के हाउसिंग सेक्टर की अगली बड़ी ग्रोथ इसी सवाल के जवाब पर निर्भर करेगी।
होम लोन सिर्फ फाइनेंशियल प्रोडक्ट भर नहीं है। ज्यादातर परिवारों के लिए यह जिंदगी का सबसे बड़ा निवेश होता है। यह आर्थिक सुरक्षा, स्थिरता और बेहतर भविष्य का भरोसा देता है। लेकिन यह सपना तभी पूरा होता है, जब सही समय पर लोन मिल सके। इसलिए हाउसिंग सेक्टर की असली ताकत सिर्फ मकानों की संख्या नहीं, बल्कि लोगों तक क्रेडिट की पहुंच है।
तेजी से बढ़ सकता है होम लोन बाजार
CareEdge Ratings के मुताबिक, भारत का होम लोन बाजार फिलहाल करीब ₹33 लाख करोड़ का है। FY25 से FY30 के बीच इसके 15-16% CAGR से बढ़ने का अनुमान है। इस रफ्तार से बाजार का आकार ₹77 लाख करोड़ से ₹81 लाख करोड़ तक पहुंच सकता है।
हालांकि, यह ग्रोथ सिर्फ बड़े शहरों या कॉर्पोरेट कर्मचारियों से नहीं आएगी। अगली बड़ी मांग छोटे शहरों, स्वरोजगार करने वालों, छोटे कारोबारियों और उन परिवारों से आने की उम्मीद है, जो अपना पहला घर खरीदना चाहते हैं।
असली चुनौती लोन तक पहुंच
देश में ऐसे लाखों लोग हैं, जिनके पास लोन चुकाने की क्षमता है। लेकिन पारंपरिक बैंकिंग व्यवस्था में उन्हें अक्सर मुश्किलों का सामना करना पड़ता है। वजह साफ है। बैंक लंबे समय तक सैलरी स्लिप, इनकम टैक्स रिटर्न (ITR) और स्थायी नौकरी को ही सबसे बड़ा आधार मानते रहे हैं।
इस कारण छोटे दुकानदार, फ्रीलांसर, स्वरोजगार करने वाले और असंगठित क्षेत्र में काम करने वाले कई लोग लोन से वंचित रह जाते हैं। जबकि उनकी आय और भुगतान क्षमता मजबूत हो सकती है।
AI और डिजिटल डेटा बदल रहे हैं तस्वीर
अब लोन देने का तरीका तेजी से बदल रहा है। फाइनेंस कंपनियां और बैंक डिजिटल डेटा, आर्टिफिशियल इंटेलिजेंस (AI) और आधुनिक एनालिटिक्स का इस्तेमाल कर रहे हैं। इससे ग्राहक की वास्तविक वित्तीय स्थिति और भुगतान क्षमता को बेहतर तरीके से समझा जा सकता है।
अब सिर्फ कागजी दस्तावेज ही नहीं, बल्कि ग्राहक के फाइनेंशियल व्यवहार और लेनदेन का भी आकलन किया जा रहा है। इससे पहले जिन लोगों के लिए लोन लेना मुश्किल था, उनके लिए भी नए अवसर बन रहे हैं।
टेक्नोलॉजी के साथ भरोसा भी जरूरी
डिजिटल प्रक्रिया ने लोन लेना आसान बनाया है। फिर भी पहली बार घर खरीदने वाले लोगों के लिए यह फैसला आसान नहीं होता। दस्तावेज, नियम, EMI और दूसरी शर्तें कई बार लोगों को उलझन में डाल देती हैं।
ऐसे में एक्सपर्ट्स का मानना है कि टेक्नोलॉजी के साथ भरोसेमंद सलाहकारों की भूमिका भी अहम बनी रहेगी। सही सलाह मिलने से ग्राहक बेहतर फैसला ले पाते हैं और पूरे लोन प्रोसेस को आसानी से समझते हैं।
सफलता का असली पैमाना क्या?
हाउसिंग फाइनेंस सेक्टर में सफलता सिर्फ इस बात से तय नहीं होगी कि कितना लोन बांटा गया। असली सफलता इस बात में होगी कि कितने नए परिवार अपने घर का सपना पूरा कर पाए।
जब ज्यादा लोगों तक आसान होम लोन पहुंचेगा, तो इसका फायदा सिर्फ एक परिवार तक सीमित नहीं रहेगा। इससे रियल एस्टेट, निर्माण, रोजगार और पूरी अर्थव्यवस्था को मजबूती मिलेगी। यही वजह है कि आसान और समावेशी क्रेडिट एक्सेस को भारत की अगली हाउसिंग ग्रोथ स्टोरी का सबसे बड़ा आधार माना जा रहा है।
(यह आर्टिकल मनीकंट्रोल हिंदी के लिए अतुल मोंगा ने लिखा है, जो बेसिक होम लोन के को-फाउंडर और सीईओ हैं)
FD पर सीनियर सिटीजंस को मिल रहा 8.5% तक ब्याज, जुलाई में ये बैंक दे रहे सबसे ज्यादा रिटर्न
Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
Personal Loan EMI: पर्सनल लोन लेना आज पहले से काफी आसान हो गया है। कई बैंक और NBFC कुछ ही मिनटों में लोन मंजूर करने का दावा करते हैं। लेकिन जल्दी में लिया गया पर्सनल लोन आपकी जेब पर भारी पड़ सकता है।
पर्सनल लोन पर ब्याज दरें होम लोन या कार लोन से ज्यादा होती हैं। ऐसे में अगर थोड़ी-सी सावधानी बरती जाए, तो हजारों रुपये बचाए जा सकते हैं। आइए जानते हैं पर्सनल लोन लेने से पहले किन 5 बातों का ध्यान रखना चाहिए।
1. सबसे पहले अपना CIBIL स्कोर सुधारें
अगर आपका CIBIL स्कोर 750 या उससे ज्यादा है, तो बैंक आपको कम ब्याज पर लोन देने की संभावना ज्यादा होती है। वहीं, कम स्कोर होने पर ब्याज दर बढ़ सकती है या लोन भी रिजेक्ट हो सकता है।
मान लीजिए दो लोगों ने 5 साल के लिए ₹5 लाख का पर्सनल लोन लिया। एक को 11% और दूसरे को 15% ब्याज मिला। यानी सिर्फ 4% ज्यादा ब्याज की वजह से आपको करीब ₹62,000 अतिरिक्त ब्याज देना पड़ सकता है।
| ब्याज दर | अनुमानित EMI | कुल ब्याज |
| 11% | करीब ₹10,870 | करीब ₹1.52 लाख |
| 15% | करीब ₹11,895 | करीब ₹2.14 लाख |
2. पहले कई बैंकों का ऑफर तुलना करें
जिस बैंक का पहला ऑफर मिले, उसी पर हामी मत भरिए। कम से कम 3-4 बैंक और NBFC की ब्याज दर, प्रोसेसिंग फीस और बाकी शर्तों की तुलना करें।
कई बार आपका सैलरी बैंक भी सबसे सस्ता लोन नहीं देता। ऑनलाइन तुलना करने में सिर्फ कुछ मिनट लगते हैं, लेकिन इससे अच्छी बचत हो सकती है।
3. जितनी जरूरत हो, उतना ही लोन लें
बैंक अगर ₹10 लाख का लोन देने को तैयार है, तो जरूरी नहीं कि आप पूरा पैसा लें।
अगर आपकी जरूरत ₹6 लाख की है, तो उतना ही लोन लें। ज्यादा रकम का मतलब ज्यादा EMI और ज्यादा ब्याज। इससे आप पर आर्थिक दबाव बढ़ेगा। फायदे से ज्यादा नुकसान हो सकता है।
4. सिर्फ ब्याज नहीं, बाकी चार्ज भी देखें
कई लोग सिर्फ ब्याज दर देखकर फैसला कर लेते हैं। लेकिन प्रोसेसिंग फीस, फोरक्लोजर चार्ज, लेट पेमेंट पेनाल्टी और दूसरी फीस भी आपकी जेब पर असर डालती हैं।
लोन लेने से पहले पूछ लें कि कुल कितना खर्च आएगा। तभी आपको लोन की असली कीमत पता चलेगी।
5. EMI अपनी कमाई के हिसाब से रखें
ऐसी EMI चुनें जिसे आप हर महीने आराम से भर सकें। कोशिश करें कि सभी EMI मिलाकर आपकी मंथली इनकम के 35% से 40% से ज्यादा न हों।
अगर EMI बहुत ज्यादा होगी, तो भविष्य में डिफॉल्ट का खतरा बढ़ सकता है। इससे आपका CIBIL स्कोर भी खराब हो सकता है।
पर्सनल लोन के लिए सबसे जरूरी बात
पर्सनल लोन बिना गारंटी मिलता है। इसलिए इसकी ब्याज दर भी ज्यादा होती है। अगर आप अच्छा CIBIL स्कोर बनाए रखें, अलग-अलग बैंकों के ऑफर की तुलना करें और जरूरत के हिसाब से ही लोन लें, तो कम ब्याज दर मिलने की संभावना बढ़ जाती है। लोन लेने में जल्दबाजी नहीं, सही तुलना करना ज्यादा फायदेमंद साबित होता है।
EPFO 3.0 से रिटायरमेंट प्लानिंग बदल जाएगी! PF क्लेम से पेंशन तक सब होगा आसान, जानिए 7 बड़े बदलाव
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
लोन मैनेज करना और क्रेडिट स्कोर बेहतर करना एक बैलेंसिंग एक्ट की तरह लग सकता है, लेकिन ये जानना कि पहले कौन से लोन चुकाने चाहिए, आपकी फाइनेंशियल हेल्थ को इम्प्रूव कर सकता है. स्ट्रॉन्ग क्रेडिट स्कोर लोन, क्रेडिट कार्ड्स और दूसरे क्रेडिट इंस्ट्रूमेंट्स लेने के लिए बहुत जरूरी है. स्मार्ट लोन मैनेजमेंट ही क्रेडिट स्कोर इम्प्रूव करने का मूल मंत्र है.
लेकिन, शुरुआत कहां से करें? आइए, लोन चुकाने का सबसे इफेक्टिव तरीका देखें ताकि आपका क्रेडिट स्कोर बढ़े.
क्रेडिट स्कोर को समझें?
क्रेडिट स्कोर एक नंबर है जो आपकी क्रेडिटवर्थीनेस को दिखाता है, जो आमतौर पर 300 से 900 के बीच होता है. अगर आपका क्रेडिट स्कोर हायर साइड पर है, तो लेंडर्स आपको भरोसेमंद बॉरोअर मानते हैं. 750 से ऊपर का क्रेडिट स्कोर एक्सीलेंट माना जाता है, और 600 से 750 के बीच का स्कोर गुड होता है. लेकिन अगर आपका स्कोर 600 से नीचे चला जाता है, तो न्यू लोन या क्रेडिट कार्ड्स लेने में दिक्कत हो सकती है.
क्रेडिट स्कोर को प्रभावित करने वाले फैक्टर्स
पेमेंट हिस्ट्री, क्रेडिट यूटिलाइजेशन, क्रेडिट हिस्ट्री की लेंथ, आपके पास मौजूद क्रेडिट इंस्ट्रूमेंट्स के टाइप्स और हाल की क्रेडिट इंक्वायरीज जैसे कई जरूरी फैक्टर्स आपके क्रेडिट स्कोर को प्रभावित करते हैं.
अगर आप सोच रहे हैं कि स्कोर कैसे बढ़ाएं, तो पहले सही लोन चुकाने पर फोकस करना जरूरी है. आप मनीकंट्रोल ऐप पर फ्री में इंस्टैंटली अपना क्रेडिट स्कोर चेक कर सकते हैं.
क्रेडिट स्कोर इम्प्रूव करने के लिए पहले कौन से लोन चुकाएं?
कौन से लोन पहले चुकाने हैं, ये तय करने में कई फैक्टर्स मायने रखते हैं, जैसे ओवरड्यू पेमेंट्स, इंटरेस्ट रेट्स और लोन का टाइप.
क्रेडिट स्कोर इम्प्रूव करने के लिए लोन पेमेंट्स को प्रायोरिटाइज करने के कुछ आसान टिप्स:
ओवरड्यू लोन से शुरू करें:
अगर आपके कोई अकाउंट्स डेलिंक्वेंट हैं या कलेक्शंस में चले गए हैं, तो इन्हें सबसे पहले चुकाएं. डेलिंक्वेंट लोन आपके क्रेडिट स्कोर को बहुत नुकसान पहुंचाते हैं और लीगल एक्शन या एसेट्स की सीजिंग तक ले जा सकते हैं. इन अकाउंट्स को पहले क्लियर करने से आपकी क्रेडिट हिस्ट्री को और डैमेज होने से बचाया जा सकता है. ये आपके स्कोर को तुरंत रिस्टोर नहीं करेगा, लेकिन ओवरड्यू अकाउंट्स कम करने से धीरे-धीरे आपकी क्रेडिटवर्थीनेस बेहतर होगी.
क्रेडिट कार्ड लोन चुकाएं:
क्रेडिट कार्ड्स पर बाकी लोन की तुलना में हायर इंटरेस्ट रेट्स होते हैं, और ये रिवॉल्विंग लोन की कैटेगरी में आते हैं, यानी इनका कोई फिक्स्ड पेमेंट टर्म नहीं होता. हाई क्रेडिट यूटिलाइजेशन, यानी अपने अवेलेबल क्रेडिट लिमिट का बड़ा हिस्सा यूज करना, आपके क्रेडिट स्कोर को नेगेटिवली इम्पैक्ट करता है. अगर आपका क्रेडिट कार्ड लोन लिमिट के करीब है, तो इसे टोटल क्रेडिट लिमिट के 30% से नीचे लाने की कोशिश करें.
हाई इंटरेस्ट रेट्स वाले लोन चुकाएं:
क्रेडिट कार्ड्स के अलावा, आपके पास पर्सनल लोन जैसे हाई-इंटरेस्ट लोन हो सकते हैं. ये लोन टाइम के साथ इंटरेस्ट की वजह से कॉस्टली हो जाते हैं. इन्हें पहले चुकाने से लॉन्ग टर्म में आपके पैसे बचेंगे. अपने सभी लोन और उनके इंटरेस्ट रेट्स की लिस्ट बनाएं और सबसे हाई इंटरेस्ट रेट्स वाले लोन को पहले टारगेट करें. ये तरीका आपका ओवरऑल लोन बर्डन कम करने के साथ-साथ क्रेडिट स्कोर भी इम्प्रूव करता है.
लो लिमिट वाले क्रेडिट कार्ड्स पर फोकस करें:
अगर आपके पास कई क्रेडिट कार्ड्स हैं, तो लो लिमिट वाले कार्ड्स को पहले चुकाएं. इन कार्ड्स पर आउटस्टैंडिंग ड्यूज चुकाने से आपका ओवरऑल क्रेडिट यूटिलाइजेशन रेशियो कम होगा, जो क्रेडिट स्कोर इम्प्रूवमेंट का एक बड़ा फैक्टर है. अगर आप इन कार्ड्स को चुकाने के बाद क्लोज करना चाहें, तो आपका टोटल लोन आउटस्टैंडिंग कम हो जाएगा, जो आपकी क्रेडिट प्रोफाइल को मदद करता है.
स्टूडेंट लोन चुकाएं, अगर हैं:
स्टूडेंट लोन आमतौर पर इंस्टॉलमेंट लोन की कैटेगरी में आते हैं, यानी इनके फिक्स्ड मंथली पेमेंट्स और सेट पीरियड होते हैं. स्टूडेंट लोन चुकाने से आपका डेट-टू-इनकम रेशियो बेहतर हो सकता है, लेकिन ये आपके क्रेडिट स्कोर पर बहुत ड्रामैटिक इम्पैक्ट नहीं डालता.
कई क्रेडिट कार्ड्स पर छोटे बैलेंस:
कई क्रेडिट कार्ड्स पर छोटे-छोटे ड्यूज भी आपके क्रेडिट स्कोर को नुकसान पहुंचा सकते हैं. क्रेडिट स्कोरिंग एजेंसीज अक्सर देखती हैं कि कितने कार्ड्स पर बैलेंस है. इन छोटे बैलेंस को चुकाने से आपका स्कोर थोड़ा, लेकिन यूजफुल बूस्ट मिल सकता है. इन छोटे बैलेंस को क्लियर करके अपनी फाइनेंशियल मैनेजमेंट को आसान करें और मल्टिपल अकाउंट्स मैनेज करने का बोझ हटाएं.
लंबे समय से ओवरड्यू बिल्स चुकाएं:
अगर आपके पास लंबे समय से ओवरड्यू बिल्स हैं, तो इन्हें चुकाने में देर नहीं करें. सबसे हाल के पास्ट-ड्यू बिल्स को पहले प्रायोरिटाइज करें, क्योंकि इनका आपके क्रेडिट स्कोर पर सबसे ज्यादा इम्पैक्ट हो सकता है. ओवरड्यू बिल्स चुकाने से क्रेडिट रिपोर्ट से रिकॉर्ड तुरंत नहीं हटेगा, लेकिन लॉन्ग टर्म में आपकी क्रेडिटवर्थीनेस बेहतर होगी.
क्रेडिट स्कोर मॉनिटर और इम्प्रूव करने के स्टेप्स
एक बार जब आपके पास लोन रेपेमेंट की स्ट्रैटेजी तैयार हो, तो अपने प्रोग्रेस को ट्रैक करना जरूरी है. क्रेडिट स्कोर को लगातार मॉनिटर करने से आपको पता चलेगा कि आपके लोन पेमेंट्स स्कोर को कैसे प्रभावित कर रहे हैं.
क्रेडिट स्कोर रेगुलरली चेक करें: क्रेडिट स्कोर ट्रैक करना इसे इम्प्रूव करने का पहला स्टेप है. मनीकंट्रोल ऐप पर आप फ्री में क्रेडिट स्कोर और डिटेल्ड क्रेडिट रिपोर्ट चेक कर सकते हैं.
क्रेडिट यूटिलाइजेशन ट्रैक करें: अपने क्रेडिट कार्ड बैलेंस पर नजर रखें और सुनिश्चित करें कि ये आपके टोटल क्रेडिट लिमिट के 30% से ज्यादा न हों.
न्यू लोन से बचें: न्यू क्रेडिट या लोन के लिए अप्लाई करने से क्रेडिट रिपोर्ट पर हार्ड इंक्वायरीज की वजह से स्कोर कम हो सकता है. पहले मौजूदा लोन चुकाने पर फोकस करें.
पेमेंट रिमाइंडर्स सेट करें: पेमेंट्स मिस करने से क्रेडिट स्कोर पर नेगेटिव असर पड़ता है. रिमाइंडर्स या ऑटोमैटिक पेमेंट्स सेट करके ड्यू डेट्स मिस होने से बचें.
कुल मिलाकर, क्रेडिट स्कोर इम्प्रूव करना एक साथ सभी लोन चुकाने के बारे में नहीं है, बल्कि सही लोन को स्मार्टली चुकाने के बारे में है. ऊपर बताए गए फैक्टर्स पर फोकस करके आप धीरे-धीरे अपनी फाइनेंशियल हेल्थ को बेहतर कर सकते हैं.
याद रखें, आप मनीकंट्रोल ऐप पर फ्री में रेगुलरली अपना क्रेडिट स्कोर चेक करके अपने प्रोग्रेस को ट्रैक कर सकते हैं. चाहे आप क्रेडिट स्कोर इम्प्रूव करना चाहते हों या अपनी फाइनेंशियल सिचुएशन पर नजर रखना चाहते हों, मनीकंट्रोल आपको जरूरी टूल्स और इनसाइट्स देता है.

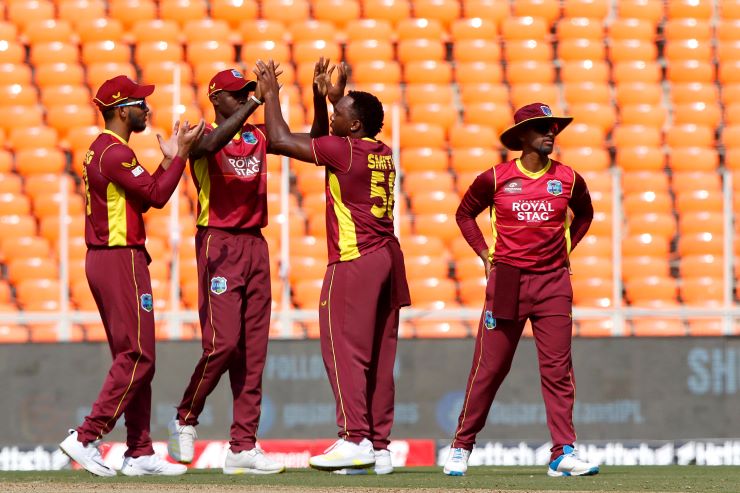
अंतर्राष्ट्रीय क्रिकेट परिषद (ICC) द्वारा घोषित अभिशासन, सदस्यता और सदस्यों की सहायता में में बदलावों के तहत कैरिबियाई क्रिकेट को लोन मिलेगा। एडिनबर्ग में हुई सिलसिलेवार वार्षिक बैठक के बाद सदस्यों से जुड़े कई फ़ैसले लिए गए, जिनमें वेस्टइंडीज़ क्रिकेट को आर्थिक मदद देना भी शामिल रहा।
अफ्रीकी देश मॉरिशस को ICC का 111वां मेंबर बनाया गया है, जिससे इसके 12 स्थायी सदस्य और 98 अन्य एसोसिएट सदस्य की संख्या में इज़ाफ़ा हुआ है। इसके अलावा, ICC ने घोषणा की कि क्रिकेट कनाडा के लिए बहाली की शर्तें मंज़ूर कर ली गई हैं; इस बोर्ड पर लगे मौजूदा निलंबन को हटाने से पहले इन शर्तों को पूरा करना ज़रूरी है।
वहीं दूसरी ओर ICC को श्रीलंका क्रिकेट से संशोधित संविधान के बारे में अपडेट मिला है। फ़िलहाल, चुनाव होने तक श्रीलंका क्रिकेट ICC बोर्ड की बैठकों में प्रतिनिधित्व नहीं कर पाएगा। इस बीच, ICC सदस्यता मानदंड का उल्लंघन करने के कारण फ़्रांस क्रिकेट को नोटिस दिया गया है।

वेस्टइंडीज़ क्रिकेट के लिए समर्थन
ICC ने क्रिकेट वेस्टइंडीज़ को समर्थन के तौर पर 1.28 करोड़ डॉलर का लोन दिया है। यह बोर्ड, जो कई सालों से आर्थिक मुश्किलों का सामना कर रहा है, आईसीसी से मदद की मांग करता रहा है। यह बात समय-समय पर कई पूर्व क्रिकेटरों ने भी उठाया है।
30 सितंबर, 2025 को समाप्त हुए साल के वित्तीय विवरण के अनुसार, CWI को 28 मिलियन डॉलर का शुद्ध घाटा हुआ, जबकि पिछले साल उसे 24 मिलियन डॉलर का शुद्ध लाभ हुआ था। 2026 चक्र में 26 मिलियन डॉलर के लॉस के अनुमान के साथ, CWI के स्टेटमेंट में अनुदान की कमी को पूरा करने के लिए ICC से Loan Financing और Commercial Banking क्रेडिट सुविधाओं का ज़िक्र किया गया था। अब यह हकीकत बन गया है।
इससे पहले 2012 में, तत्कालीन वेस्टइंडीज़ क्रिकेट बोर्ड को ज़िम्बाब्वे के साथ ICC से सहायता फ़ंडिंग मिली थी। 2020 में, COVID-19 महामारी के दौरान, क्रिकेट वेस्टइंडीज़ को ECB से 3 मिलियन अमेरिकी डॉलर का लोन मिला था, जिसे समय पर चुका दिया गया।
SIP Calculator: म्यूचुअल फंड में निवेश शुरू करने वाले ज्यादातर लोगों के मन में एक सवाल जरूर आता है। आखिर SIP की शुरुआत कितने रुपये से करनी चाहिए? ₹500, ₹1,000, ₹5,000 या इससे भी ज्यादा?
इसका कोई एक जवाब नहीं है। सही SIP वही है, जिसे आप हर महीने बिना रुके लंबे समय तक जारी रख सकें। निवेश की दुनिया में बड़ी रकम से शुरुआत करने से ज्यादा जरूरी है नियमित निवेश करना। यही आदत आगे चलकर बड़ी पूंजी बना सकती है।
₹500 की SIP से भी हो सकती है शुरुआत
आज ज्यादातर म्यूचुअल फंड में सिर्फ ₹500 महीने से SIP शुरू की जा सकती है। अगर आप पहली बार निवेश कर रहे हैं या नौकरी की शुरुआत की है, तो छोटी रकम से शुरुआत करना बिल्कुल सही फैसला हो सकता है।
मान लीजिए आपने 25 साल की उम्र में ₹500 महीने की SIP शुरू की। अगर आपको औसतन 12% सालाना रिटर्न मिलता है और आप 35 साल तक निवेश जारी रखते हैं, तो आपके पास 32 लाख का फंड तैयार हो जाएगा। इसमें कुल निवेश सिर्फ ₹2.10 लाख का होगा यानी आपको करीब 30 लाख मुनाफा मिलेगा।
₹1,000 या ₹5,000 की SIP में कितना फर्क पड़ता है?
अब मान लीजिए निवेश की अवधि 25 साल है और औसतन 12% सालाना रिटर्न मिलता है।
| मासिक SIP | कुल निवेश | अनुमानित फंड |
| ₹500 | ₹1.50 लाख | ₹9.5 लाख |
| ₹1,000 | ₹3 लाख | ₹19 लाख |
| ₹5,000 | ₹15 लाख | ₹95 लाख |
यही कंपाउंडिंग की ताकत है। जितनी बड़ी SIP और जितना लंबा समय, उतना बड़ा फंड बनने की संभावना।
कंपाउंडिंग आखिर होती क्या है?
मान लीजिए आपने ₹5,000 की SIP शुरू की। पहले साल आपको रिटर्न मिला। अगले साल सिर्फ आपके निवेश पर ही नहीं, बल्कि पहले साल के मुनाफे पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं।
यानी आपका पैसा खुद भी कमाई करने लगता है। इसलिए निवेश में समय सबसे बड़ी ताकत माना जाता है।
मार्केट गिर जाए तो क्या SIP बंद कर देनी चाहिए?
यही सबसे बड़ी गलती होती है। जब बाजार गिरता है, तब आपकी SIP से ज्यादा यूनिट खरीदने को मिलती हैं। बाद में बाजार संभलता है, तो यही यूनिट बेहतर रिटर्न दे सकती हैं।
उदाहरण के लिए, पहले महीने NAV ₹100 था। ₹5,000 में 50 यूनिट मिलीं। अगले महीने बाजार गिरा और NAV ₹80 हो गया। अब ₹5,000 में 62.5 यूनिट मिल गईं। यानी बाजार गिरने पर भी आपका निवेश आपके लिए ज्यादा यूनिट खरीद रहा होता है। इसलिए गिरावट हमेशा नुकसान नहीं होती।
सैलरी बढ़े तो SIP भी बढ़ाइए
अगर हर साल आपकी सैलरी बढ़ती है, तो SIP भी बढ़ानी चाहिए। इसे Step-Up SIP कहते हैं। मान लीजिए आपने ₹5,000 महीने की SIP शुरू की। अगर 25 साल तक रकम नहीं बढ़ाई, तो 12% सालाना रिटर्न के हिसाब से फंड करीब ₹95 लाख बन सकता है।
लेकिन अगर हर साल SIP सिर्फ 10% बढ़ाते रहे, तो यही फंड करीब ₹2 करोड़ तक पहुंच सकता है। यानी सिर्फ SIP बढ़ाने की आदत से आपका फंड दोगुना से भी ज्यादा हो सकता है।
कितनी SIP आपके लिए सही है?
इसका आसान नियम है। अगर आपकी मासिक कमाई ₹40,000 है, तो कोशिश करें कि कम से कम 10% यानी ₹4,000 निवेश करें। अगर अभी इतना मुमकिन नहीं है, तो ₹500 या ₹1,000 से शुरुआत करें। सबसे जरूरी बात यह है कि निवेश शुरू हो। बाद में कमाई बढ़ने पर SIP भी बढ़ाते रहें।
निवेश शुरू करने से पहले ये 5 बातें याद रखें
- जितनी SIP आराम से चला सकें, उतनी ही शुरू करें।
- कम से कम 10-15 साल का नजरिया रखें।
- बाजार गिरने पर SIP बंद न करें।
- हर साल SIP में 10-15% की बढ़ोतरी करें।
- किसी लक्ष्य के साथ निवेश करें, सिर्फ रिटर्न देखकर नहीं।
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
ITR Filing 2026: रिटायरमेंट की प्लानिंग करते समय ज्यादातर लोग NPS, PPF और EPF में से किसी एक या एक से ज्यादा स्कीम में निवेश करते हैं। तीनों का मकसद रिटायरमेंट के लिए पैसा जोड़ना है। हालांकि, टैक्स छूट, ब्याज और निकासी के नियम अलग-अलग हैं। साथ ही, यह भी मायने रखता है कि आपने पुराना टैक्स रिजीम चुना है या नया।
NPS में सबसे ज्यादा टैक्स छूट
अगर आप पुराना टैक्स रिजीम चुनते हैं, तो NPS सबसे ज्यादा टैक्स बचाने वाली स्कीम बन सकती है।
NPS Tier-I में निवेश पर Section 80CCD(1) के तहत ₹1.5 लाख तक की छूट मिलती है। यह सीमा Section 80C का हिस्सा है। इसके अलावा Section 80CCD(1B) के तहत ₹50,000 की अतिरिक्त छूट भी मिलती है। यानी NPS के जरिए कुल ₹2 लाख तक टैक्स डिडक्शन का फायदा लिया जा सकता है।
अगर आप नया टैक्स रिजीम चुनते हैं, तो अपनी तरफ से किए गए निवेश पर छूट नहीं मिलेगी। हालांकि, अगर आपका नियोक्ता NPS में योगदान देता है, तो Section 80CCD(2) के तहत बेसिक सैलरी और DA के 14% तक की रकम पर टैक्स छूट मिल सकती है।
रिटायरमेंट के समय NPS की 60% रकम टैक्स-फ्री निकाली जा सकती है। बाकी 40% से एन्युटी खरीदनी होती है। उस पर मिलने वाली पेंशन आपके टैक्स स्लैब के हिसाब से टैक्सेबल होती है।
PPF में पूरा टैक्स-फ्री फायदा
PPF को EEE (Exempt-Exempt-Exempt) कैटेगरी की स्कीम माना जाता है। पुराने टैक्स रिजीम में PPF में निवेश पर Section 80C के तहत ₹1.5 लाख तक की टैक्स छूट मिलती है। इसके अलावा मिलने वाला ब्याज भी टैक्स-फ्री रहता है और मैच्योरिटी पर मिलने वाली पूरी रकम पर भी कोई टैक्स नहीं लगता।
अगर आपने नया टैक्स रिजीम चुना है, तो नए निवेश पर टैक्स छूट नहीं मिलेगी। हालांकि, ब्याज और मैच्योरिटी की रकम पहले की तरह टैक्स-फ्री रहेगी।
EPF का फायदा नौकरीपेशा लोगों को
EPF संगठित क्षेत्र में काम करने वाले कर्मचारियों के लिए रिटायरमेंट सेविंग स्कीम है।
पुराने टैक्स रिजीम में कर्मचारी का EPF योगदान Section 80C के तहत टैक्स छूट के दायरे में आता है। तय शर्तें पूरी होने पर ब्याज और निकासी भी टैक्स-फ्री रहती है। हालांकि, अगर समय से पहले पैसा निकाला जाता है, तो कुछ मामलों में टैक्स देना पड़ सकता है।
पुराने और नए टैक्स रिजीम में क्या फर्क?
अगर आपने पुराना टैक्स रिजीम चुना है, तो NPS, PPF और EPF तीनों में टैक्स बचाने का फायदा मिलता है। इनमें भी NPS सबसे आगे है, क्योंकि इसमें ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।
वहीं, नए टैक्स रिजीम में Section 80C की छूट नहीं मिलती। इसलिए PPF और EPF में निवेश पर टैक्स डिडक्शन का फायदा नहीं मिलेगा। NPS में भी सिर्फ नियोक्ता के योगदान पर ही टैक्स छूट मिलती है।
किसे स्कीम को चुनना बेहतर?
अगर आपका लक्ष्य सबसे ज्यादा टैक्स बचाना है, तो पुराने टैक्स रिजीम में NPS बेहतर विकल्प हो सकता है। अगर आप पूरी तरह टैक्स-फ्री रिटर्न चाहते हैं, तो PPF मजबूत विकल्प है। वहीं, नौकरीपेशा लोगों के लिए EPF रिटायरमेंट बचत का अहम हिस्सा बना रहता है।
हालांकि, फाइनेंशियल एक्सपर्ट्स का मानना है कि बेहतर रिटायरमेंट प्लानिंग के लिए इन तीनों का संतुलित इस्तेमाल करना ज्यादा फायदेमंद हो सकता है।
Gold Jewellery Price: 10 ग्राम का नेकलेस या 5 ग्राम की अंगूठी खरीदने जा रहे? जानिए कितना बनेगा बिल
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Angel One Q1 Results: फिनटेक और ब्रोकिंग कंपनी Angel One ने जून तिमाही (Q1FY27) के नतीजे जारी कर दिए हैं। कंपनी का शुद्ध मुनाफा सालाना आधार पर 102% यानी दोगुने से ज्यादा बढ़कर ₹231 करोड़ हो गया। पिछले साल इसी तिमाही में कंपनी ने ₹114 करोड़ का मुनाफा कमाया था।
रेवेन्यू और ऑपरेटिंग मुनाफा दोनों बढ़े
जून तिमाही में एंजल वन का ऑपरेटिंग रेवेन्यू 25.3% बढ़कर ₹1,430 करोड़ पहुंच गया। एक साल पहले यह ₹1,141 करोड़ था।
वहीं, EBITDA 76.5% बढ़कर ₹485 करोड़ हो गया। EBITDA मार्जिन भी 24% से बढ़कर 34% पहुंच गया। यानी कंपनी पहले के मुकाबले ज्यादा मुनाफे के साथ कारोबार कर रही है।
लोन कारोबार में रिकॉर्ड ग्रोथ
इस तिमाही में एंजल वन का क्लाइंट फंडिंग बुक रिकॉर्ड ₹6,140 करोड़ पर पहुंच गया। यह पिछले साल के मुकाबले 45.9% ज्यादा है।
वहीं, क्रेडिट डिस्ट्रीब्यूशन 129.7% बढ़कर ₹530 करोड़ हो गया। यानी कंपनी ने पहले से कहीं ज्यादा लोन बांटे।
वेल्थ मैनेजमेंट बिजनेस भी तेजी से बढ़ा
एंजल वन का वेल्थ मैनेजमेंट AUM 165.3% बढ़कर ₹13,440 करोड़ हो गया। जून 2026 तक इस कारोबार से 2,400 से ज्यादा ग्राहक जुड़े थे। वहीं, एसेट मैनेजमेंट AUM 81.4% बढ़कर ₹620 करोड़ पहुंच गया।
SIP में थोड़ी कमजोरी दिखी। जून तिमाही में कंपनी के जरिए 17 लाख यूनिक SIP रजिस्टर हुए। यह पिछले साल के मुकाबले 10.3% कम है।
एंजल वन ने क्या कहा?
Angel One के चेयरमैन और एमडी दिनेश ठक्कर ने कहा कि भारत में तेजी से बढ़ रहे निवेश और डिजिटल फाइनेंस का फायदा कंपनी को मिल रहा है।
उन्होंने कहा कि कंपनी का लक्ष्य लोगों की हर वित्तीय जरूरत के लिए सबसे भरोसेमंद फिनटेक प्लेटफॉर्म बनना है। कंपनी यूजर्स की भागीदारी बढ़ाने और लंबे समय में बेहतर वैल्यू देने पर फोकस कर रही है।
₹1 का अंतरिम डिविडेंड
एंजल वन के बोर्ड ने FY27 के लिए ₹1 प्रति शेयर का पहला अंतरिम डिविडेंड घोषित किया है।
- रिकॉर्ड डेट: 21 जुलाई 2026
- भुगतान: 14 अगस्त 2026 या उससे पहले
Angel One का शेयर बुधवार को नतीजों से पहले 3.13% चढ़कर ₹344 पर बंद हुआ। इस साल यानी 2026 में स्टॉक अब तक 45.59% का रिटर्न दे चुका है।
Groww Q1 Results: जून तिमाही में 94% बढ़ा मुनाफा, रेवेन्यू में 60% का उछाल, शेयर रॉकेट
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
HDB Financial Q1 Results: नॉन-बैंकिंग फाइनेंस कंपनी (NBFC) HDB Financial Services ने जून तिमाही (Q1FY27) के नतीजे जारी कर दिए हैं। कंपनी का शुद्ध मुनाफा सालाना आधार पर 38.3% बढ़कर ₹785 करोड़ पहुंच गया। यह कंपनी का अब तक का सबसे ज्यादा तिमाही मुनाफा है। पिछले साल की समान तिमाही में मुनाफा ₹568 करोड़ था।
ब्याज से कमाई में अच्छी बढ़त
जून तिमाही में कंपनी की नेट इंटरेस्ट इनकम (NII) 19.9% बढ़कर ₹2,509 करोड़ हो गई। एक साल पहले यह ₹2,092 करोड़ थी।
वहीं, टोटल इनकम (Net Total Income) 16.8% बढ़कर ₹3,185 करोड़ रही। पिछले साल इसी तिमाही में यह ₹2,726 करोड़ थी।
PBT में 44% की बढ़ोतरी
HDB Financial का टैक्स से पहले का मुनाफा (PBT) 44% बढ़कर ₹1,055 करोड़ हो गया। पिछले साल यह ₹733 करोड़ था।
वहीं, प्री-प्रोविजनिंग ऑपरेटिंग प्रॉफिट 25% बढ़कर ₹1,752 करोड़ पहुंच गया। हालांकि, लोन लॉस और प्रोविजन 4.1% बढ़कर ₹697 करोड़ रहे।
AUM और लोन बुक दोनों बढ़े
30 जून 2026 तक कंपनी का एसेट्स अंडर मैनेजमेंट (AUM) 11.3% बढ़कर ₹1.22 लाख करोड़ हो गया। एक साल पहले यह ₹1.09 लाख करोड़ था।
इसी दौरान कंपनी की ग्रॉस लोन बुक भी 11.4% बढ़कर ₹1.21 लाख करोड़ पहुंच गई।
एसेट क्वालिटी में भी सुधार
HDB Financial की ग्रॉस स्टेज-3 (NPA) 2.56% से घटकर 2.34% रह गई।
वहीं, नेट स्टेज-3 भी 1.11% से घटकर 1.04% पर आ गई। इससे पता चलता है कि कंपनी की एसेट क्वालिटी में सुधार हुआ है।
HDB Financial के शेयर
HDB Financial Services का शेयर बुधवार को 1.08% गिरकर ₹751.95 पर बंद हुआ। पिछले 1 साल में स्टॉक 10.23% नीचे आया है।
HDB Financial Services, HDFC Bank की सहायक NBFC है। कंपनी पर्सनल लोन, गोल्ड लोन, बिजनेस लोन, व्हीकल लोन और एसेट फाइनेंस जैसी सेवाएं देती है। इसके अलावा यह BPO और कलेक्शन जैसी बिजनेस प्रोसेस आउटसोर्सिंग (BPO) सेवाएं भी उपलब्ध कराती है।
Semiconductor Mission 2.0: ₹1.27 लाख करोड़ के मिशन को मंजूरी, भारत को चिप हब बनाने की तैयारी
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।