

Karur Vysya Bank Share : नतीजों के बाद 10% से ज्यादा की तेजी के साथ स्टॉक बना आज का हीरो, जानिए आगे का आउटलुक

Karur Vysya Bank Share : नतीजों के बाद करूर वैश्य बैंक (Karur Vysya Bank) में जोरदार तेजी देखने को मिल रही है। आज यह शेयर हीरो ऑफ द डे बना हुआ है। फिलहाल यह शेयर 12 बजे के आसपास 31.85 रुपए यानी 10.58 फीसदी की बढ़त के साथ 332 रुपए के ऊपर दिख रहा था। आज का इसका दिन का हाई 335.85 रुपए है। इसका 52 वीक हाई 343.45 रुपए पर है। करूर वैश्य बैंक के आउटपरफॉर्मेंस की बात करें तो जनवरी से अब तक इस शेयर में 20 फीसदी की तेजी आई है। वहीं, 1 साल में इसमें 44 फीसदी रिटर्न दिया है। जबकि, बैंक निफ्टी ने जनवरी से अब तक 3 फीसदी निगेटिव रिटर्न दिया है। वहीं, 1 साल में इस इंडेक्स ने सिर्फ फीसदी रिटर्न दिया है।

करूर वैश्य बैंक में तेजी क्यों?

करूर वैश्य बैंक के मजबूत नतीजों ने इसमें जोश भर दिया है। पहली तिमाही में बैंक के नतीजे मजबूत रहे हैं। इस अवधि में इसका RoA 2.1% और कोर NIM 4.26% पर स्थिर रहा है। लोन ग्रोथ 17% और डिपॉजिट 15% बढ़ा है। प्रोविजन 24% घटा है। एसेट क्वालिटी भी मजबूत हुई है। तिमाही आधार पर बैंक की GNPA 0.74% और NNPA 0.19% रहा है। सालाना आधार पर CASA ग्रोथ 15% रहा है। वहीं, तिमाही आधार पर इसमें 9% इजाफा हुआ है।

30 जून, 2026 को खत्म हुई तिमाही में बैंक का नेट प्रॉफ़िट सालाना आधार पर लगभग 45% बढ़कर 756 करोड़ रुपये हो गया। यह पिछले 11 तिमाहियों में सबसे ज़्यादा प्रतिशत बढ़ोतरी है। इस तिमाही में बैंक ने 3,049 करोड़ रुपये की ब्याज आय दर्ज की है। जो सालाना आधार पर लगभग 19% ज्यादा है। कुल आय में इसका अहम योगदान रहा। पिछली तिमाही के मुकाबले इसमें 5% से ज्यादा की बढ़ोतरी हुई है।

हालांकि,जून तिमाही में अन्य आय में मामूली गिरावट का असर कुल आय पर पड़ा और इससे नेट प्रॉफ़िट में होने वाली बढ़ोतरी सीमित रही। जून तिमाही में बैंक की अन्य आय 442 करोड़ रुपये रही, जो सालाना आधार पर 1% से ज़्यादा और तिमाही आधार पर 28% से ज़्यादा की भारी गिरावट दिखाती है।

करूर वैश्य बैंक: गाइडेंस

बैंक का कहना है कि उसके तिमाही दर तिमाही यील्ड में 10 बेसिस प्वाइंट की गिरावट का अनुमान है। वहीं, कॉस्ट ऑफ डिपॉजिट में 10 बेसिस प्वाइंट बढ़ोतरी संभव है। NIM गाइडेंस करीब 3.8% पर बरकरार है। अगले क्वार्टर में NIM 4% से ऊपर रहने की उम्मीद है। वहीं, स्लिपेज 1% से नीचे रहने का अनुमान है। लोन ग्रोथ के इंडस्ट्री से करीब 2% ज्यादा का अनुमान है। GNPA 1.5% से नीचे रखने का लक्ष्य रखा गया है। वहीं, NNPA 1% से नीचे बनाए रखने का लक्ष्य है।

करूर वैश्य बैंक: वैल्युएशन

यह स्टॉक FY28 के प्राइस-टू-बुक (P/B) के 1.8 गुना मल्टीपल पर ट्रेड कर रहा है। यह इसको आकर्षक बनाता है।

शेयर प्राइस हिस्ट्री

पिछले 1 हफ्ते में यह शेयर 11.02 फीसदी भागा है। वहीं, 1 महीने में इसमें 14.14 फीसदी और तीन महीने में 14.53 फीसदी की तेजी आई है। इस साल अब तक यह शेयर 26.26 फीसदी भागा है। वहीं, 1 साल में इसमें 47.98 फीसदी की और तीन साल में 209.28 फीसदी की तेजी देखने को मिली है।

 

Market Insight : आज इंडेक्स पर रखनी होगी लेवल बेस्ड रणनीति, चुनिंदा शेयरों में शानदार मौके,वहीं करें फोकस

Indiramma Scheme: सिर्फ 6 लाख में मिलेगा 528 sq ft का अपना फ्लैट! तेलंगाना सरकार ने लॉन्च की इंदिरम्मा आवास योजना, ये हैं शर्तें

Indiramma Scheme details: गरीब और मध्यम वर्ग के परिवारों के लिए अपने घर का सपना सच करने की दिशा में तेलंगाना सरकार ने एक बड़ा कदम उठाया है। सरकार ने मंगलवार को हैदराबाद और आउटर रिंग रोड (ORR) के भीतर आने वाले शहरी क्षेत्रों यानी कोर अर्बन रीजन इकोनॉमी (CURE) क्षेत्र के लिए एक किफायती स्वामित्व आवास योजना इंदिरम्मा इंदलू (Indiramma Indlu) की आधिकारिक शुरुआत कर दी है। हमारे सहयोगी CNBC TV 18 की रिपोर्ट के मुताबिक राज्य के आवास मंत्री पोंगुलेटी श्रीनिवास रेड्डी, मंत्री पोन्नम प्रभाकर, दुद्डिला श्रीधर बाबू और मोहम्मद अजहरुद्दीन ने राज्य सचिवालय में इस महत्वाकांक्षी योजना का उद्घाटन करते हुए इसके लिए पात्रता मानदंड, आवेदन प्रक्रिया और प्रोजेक्ट से जुड़ी विस्तृत जानकारी साझा की।

आइए जानते हैं कि इस योजना के तहत फ्लैट की कीमत क्या होगी, सरकार कितनी सब्सिडी दे रही है और इसमें आवेदन करने के क्या-क्या नियम हैं।

1 लाख फ्लैट बनाने की योजना, पहले चरण में बनेंगे 7680 फ्लैट्स

तेलंगाना सरकार की योजना GHMC, साइबराबाद और मलकाजगिरि नगर निगम की सीमाओं के भीतर चरणबद्ध तरीके से 1 लाख किफायती फ्लैट्स बनाने की है। शुरुआती चरण में तेलंगाना हाउसिंग बोर्ड 16 विधानसभा क्षेत्रों में 7680 लो इनकम ग्रुप (LIG) फ्लैट्स बनाएगा। बाद में इस प्रोजेक्ट का विस्तार करके 26 विधानसभा क्षेत्रों को इसमें शामिल किया जाएगा। हर LIG फ्लैट का बिल्ट-अप एरिया 528 वर्ग फीट (400 वर्ग फीट कारपेट एरिया) होगा।

क्या होगी फ्लैट की कीमत? ₹5 लाख मिलेगी सरकारी सब्सिडी

आवास मंत्री पोंगुलेटी श्रीनिवास रेड्डी ने बताया कि सरकार उन इलाकों में भी घर उपलब्ध करा रही है जहां जमीन की कीमतें 2 लाख रुपये से 3 लाख रुपये प्रति वर्ग गज तक हैं। इस योजना के तहत हर पात्र लाभार्थी को ₹5 लाख की सरकारी सब्सिडी मिलेगी। लाभार्थी महिला/परिवार को सिर्फ ₹6 लाख का भुगतान करना होगा। सरकार परियोजना के लिए जमीन मुफ्त उपलब्ध करा रही है। इससे घर की कुल लागत काफी कम हो गई है। सूचना प्रौद्योगिकी और उद्योग मंत्री दुद्डिला श्रीधर बाबू ने कहा कि सरकार का संकल्प तेलंगाना को झोपड़ी-मुक्त राज्य बनाना है।

कैसे करें आवेदन?

इंदिरम्मा इंदलू योजना के तहत आवेदन करने की पूरी प्रक्रिया भी विस्तार से बताई गई है। इसके लिए 23 जुलाई से 10 अगस्त के बीच आवेदन स्वीकार किए जाएंगे। उम्मीदवार मीसेवा (MeeSeva) केंद्रों और व्हाट्सएप के जरिए आवेदन कर सकते हैं। इसके लिए एप्लीकेशन फीस ₹100 तय की गई है। आवेदकों को ₹10000 की रिफंडेबल अर्नेस्ट मनी डिपॉजिट (EMD) जमा करनी होगी। अगर फ्लैट आवंटित हो जाता है तो यह राशि लाभार्थी के हिस्से में एडजस्ट कर ली जाएगी। अगर फ्लैट अलॉट नहीं होता है तो ये पैसा रिफंड कर दिया जाएगा।

क्या हैं पात्रता की शर्तें?

योजना का लाभ उठाने के लिए आवेदकों को नीचे दी गईं शर्तों को पूरा करना अनिवार्य होगा-

  • निवासी होना जरूरी: आवेदक कम से कम 10 वर्षों से CURE क्षेत्र में रह रहा हो।
  • कोई अन्य घर या प्लॉट न हो: आवेदक के पास आउटर रिंग रोड (ORR) की सीमा के भीतर अपना कोई मकान, फ्लैट या प्लॉट नहीं होना चाहिए।
  • आय सीमा: परिवार की कुल वार्षिक आय ₹6 लाख तक होनी चाहिए।
  • प्रति परिवार एक आवेदन: एक परिवार से सिर्फ एक ही आवेदन स्वीकार किया जाएगा।

लॉटरी सिस्टम और वेरिफिकेशन: अगर आवेदनों की संख्या उपलब्ध फ्लैटों से अधिक होती है तो दस्तावेजों की जांच और 360-डिग्री सत्यापन के बाद पारदर्शी लॉटरी सिस्टम के माध्यम से फ्लैट्स का आवंटन किया जाएगा।

10 साल तक बेचने या किराए पर देने पर रोक: आवंटित फ्लैट को लाभार्थी 10 साल तक न तो बेच सकेंगे और न ही किराए पर दे सकेंगे। होम लोन के लिए बैंक में मॉर्गेज (बंधक) रखने की अनुमति होगी।

किस्तों में पेमेंट का शेड्यूल

तेलंगाना हाउसिंग बोर्ड ने लाभार्थियों के लिए चरणबद्ध पेमेंट प्लान भी पेश किया है-

  • आवेदन के समय: ₹100 फीस + ₹10000 EMD
  • अस्थायी आवंटन पर: ₹1 लाख
  • आरसीसी (RCC) स्ट्रक्चर पूरा होने पर: ₹2 लाख
  • फिनिशिंग स्टेज के दौरान: ₹2 लाख
  • कब्जा मिलने से पहले: शेष राशि

आरक्षण के नियम भी होंगे लागू

राज्य सरकार की नीति के मुताबिक योजना में विशेष आरक्षण का प्रावधान किया गया है। कुल फ्लैटों का 50% हिस्सा एससी (SC), एसटी (ST), बीसी (BC), दिव्यांगजनों, आउटसोर्सिंग/क्लास-IV कर्मचारियों और स्वच्छता कर्मचारियों ॉके लिए आरक्षित रहेगा। हर श्रेणी में 30% फ्लैट्स महिलाओं के लिए आरक्षित रहेंगे।

पहले चरण में किन-किन इलाकों में मिलेंगे 480-480 फ्लैट्स?

पहले चरण के तहत CURE क्षेत्र के 16 विधानसभा क्षेत्रों में फ्लैट आवंटित किए जाएंगे। राजेंद्रनगर (मेलारदेवपल्ली), महेश्वरम (जालपल्ली), सेरिलिंगमपल्ली (रायदुर्गम), इब्राहिमपटनम (बंदलागुड़ा एलआईजी कॉलोनी), मल्काजगिरि (कोवकूर), कारवान (कुलसुमपुरा), बहादुरपुरा (नंदी मुसलीगुड़ा), अंबरपेट (सिटी पुलिस लाइन्स), कुकटपल्ली (केपीएचबी कॉलोनी), मेडचल (पोचारम एलआईजी कॉलोनी), कुथबुल्लापुर (गाजुलारामारम), सनतनगर (पतिगड्डा), सिकंदराबाद छावनी (मारेडपल्ली-महेंद्र हिल्स), और मलकपेट (गड्डियनारम आरएंडबी क्वार्टर), इन क्षेत्रों में 480-480 फ्लैट्स मिलेंगे।

  • नामपल्ली (480 फ्लैट्स): 360 फ्लैट्स एचएमडब्ल्यूएसएसबी कार्यालय के पास रेड हिल्स में और 120 फ्लैट्स निलोफर अस्पताल के पास।
  • खैरताबाद (480 फ्लैट्स): 120 फ्लैट्स हकीमपेट दरगाह पर और 360 फ्लैट्स जुबली हिल्स में एमएलए कॉलोनी के पास।

किराए के मकान के साथ चल रहा है होम लोन? ITR दाखिल करते समय ऐसे उठाएं डबल टैक्स छूट का फायदा, बचेंगे लाखों

HRA and Home Loan Tax Benefit: नया घर खरीदने के बाद भी किराए के मकान में रहने वाले या नौकरी के सिलसिले में दूसरे शहर में रहने वाले नौकरीपेशा टैक्सपेयर्स के मन में अक्सर एक सवाल उठता है। ‘क्या मैं एक साथ हाउस रेंट अलाउंस (HRA) और होम लोन दोनों पर टैक्स छूट का दावा कर सकता हूं?’

एक व्यक्ति ने एक्सपर्ट से सवाल किया कि, ‘मैंने एक अंडर-कंस्ट्रक्शन फ्लैट के लिए होम लोन लिया था, जिसका पजेशन मुझे अगस्त 2025 में मिला। मैंने तुरंत इस फ्लैट को किराए पर दे दिया और खुद एक दूसरे किराए के फ्लैट में रह रहा हूं। क्या मैं फाइनेंशियल ईयर 2025-26 के लिए आईटीआर फाइल करते समय पूरे साल के लिए HRA और होम लोन दोनों पर टैक्स लाभ का दावा कर सकता हूं?’

आइए टॉप फाइनेंशियल एक्सपर्ट्स के हवाले से समझते हैं कि इनकम टैक्स एक्ट इस बारे में क्या कहता है और इसका पूरा नियम क्या है।

1. क्या एक साथ मिल सकती है HRA और होम लोन पर छूट?

जी हां, बिल्कुल! इनकम टैक्स एक्ट, 1961 के तहत एक ही समय में HRA और होम लोन दोनों पर टैक्स बेनिफिट क्लेम करने पर कोई कानूनी पाबंदी नहीं है। बशर्ते आप इन दोनों क्लेम से जुड़ी बुनियादी शर्तों को पूरा करते हों:

HRA के लिए शर्त: इनकम टैक्स की धारा 10(13A) के तहत आपको अपनी कंपनी से HRA मिलता हो, आप वास्तव में उस घर का किराया चुका रहे हों जिसमें आप रह रहे हैं, और वह घर आपके खुद के नाम पर नहीं होना चाहिए।

होम लोन के लिए शर्त: जिस वित्तीय वर्ष में आपको प्रॉपर्टी का पजेशन मिलता है, आप उस पूरे साल के लिए होम लोन के टैक्स बेनिफिट का दावा करने के हकदार हो जाते हैं।

2. पुरानी टैक्स व्यवस्था में मिलेगा अधिकतम फायदा

ध्यान रखें कि HRA और होम लोन के मूलधन पर मिलने वाली टैक्स छूट पूरी तरह से इस बात पर निर्भर करती है कि आपने कौन सा टैक्स व्यवस्था चुना है। धारा 10(13A) के तहत HRA पर छूट और धारा 80C के तहत होम लोन के मूलधन पुनर्भुगतान पर ₹1.50 लाख तक की छूट केवल पुरानी टैक्स व्यवस्था में ही मिलती है। अगर आप नई टैक्स व्यवस्था चुनते हैं, तो ये दोनों छूट खत्म हो जाएंगी।

3. होम लोन के ब्याज पर टैक्स छूट का नियम

लोन के ब्याज पर मिलने वाली टैक्स छूट का गणित इस बात पर निर्भर करता है कि घर से आपको क्या कमाई हो रही है और आपने कौन सा टैक्स रिजीम चुना है। टैक्स व्यवस्था होम लोन के ब्याज (Section 24b) पर मिलने वाली छूट के नियम:

पुरानी टैक्स व्यवस्था- आप साल भर में चुकाए गए पूरे ब्याज को मकान से मिले किराए के एवज में क्लेम कर सकते हैं। इसके अलावा, हाउस प्रॉपर्टी हेड के तहत होने वाले ₹2 लाख तक के नुकसान को अपनी अन्य आय के साथ एडजस्ट कर सकते हैं। अगर नुकसान ₹2 लाख से ज्यादा है, तो उसे अगले 8 सालों तक आगे ले जाया जा सकता है।

नई टैक्स व्यवस्था- नई टैक्स व्यवस्था में होम लोन के ब्याज पर मिलने वाली कटौती केवल आपके द्वारा कमाए गए टैक्स योग्य किराए की रकम तक ही सीमित रहेगी। इसमें हाउस प्रॉपर्टी के नुकसान को किसी अन्य आय के साथ सेट-ऑफ करने या भविष्य के लिए कैरी फॉरवर्ड करने की अनुमति नहीं है।

4. प्री-कंस्ट्रक्शन इंटरेस्ट का अतिरिक्त लाभ

एक्सपर्ट्स के मुताबिक, पजेशन मिलने वाले साल में टैक्सपेयर्स के लिए एक और बड़ा फायदा होता है। आप पजेशन वाले पूरे साल के होम लोन ब्याज का दावा तो कर ही सकते हैं। इसके साथ ही, घर का पजेशन मिलने से पहले की अवधि के दौरान आपने जो भी कुल ब्याज चुकाया था, उसका 1/5 हिस्सा भी हर साल क्लेम कर सकते हैं।

कुल मिलाकर आपकी प्रॉपर्टी किराए पर उठाई गई है और आप खुद किसी अन्य मकान में किराया देकर रह रहे हैं, तो आप नियमों का पालन करते हुए एक ही साल में HRA और होम लोन (ब्याज + मूलधन) दोनों पर डबल टैक्स ब्रेक का फायदा उठा सकते हैं। बेहतर लाभ के लिए अपनी वित्तीय स्थिति के अनुसार सही टैक्स रिजीम का चुनाव करें।

Gold-Silver Outlook: गोल्ड-सिल्वर मार्केट में मचा हाहाकार! भारी मंदी के बीच रॉबर्ट कियोसाकी ने कर दी ये बड़ी भविष्यवाणी

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP Calculator: 10 साल नहीं, 20 साल तक करें SIP… फर्क देखकर रह जाएंगे हैरान; समझिए पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹1,000, ₹5,000 या ₹10,000 की SIP करना आसान लगता है। मुश्किल तब होती है, जब उसे लंबे समय तक जारी रखना पड़ता है। कई लोग 8-10 साल निवेश करने के बाद सोचते हैं कि अब काफी पैसा बन गया होगा। लेकिन असली खेल उसके बाद शुरू होता है।

दरअसल, SIP में सिर्फ आपका पैसा काम नहीं करता। समय भी आपके लिए कमाई करता है। यही वजह है कि 20 साल की SIP का नतीजा, 10 साल की SIP से सिर्फ दोगुना नहीं होता। फर्क कई लाख रुपये तक पहुंच जाता है। आइए इसे आसान भाषा में समझते हैं।

12% रिटर्न मिले तो क्या होगा?

नीचे दिए गए आंकड़े इस आधार पर हैं कि आपने हर महीने तय रकम की SIP की और पूरे समय औसतन 12% सालाना रिटर्न मिला।

हर महीने SIP10 साल बाद फंड20 साल बाद फंड
₹1,000₹2.30 लाख₹9.99 लाख
₹5,000₹11.50 लाख₹49.95 लाख
₹10,000₹23.00 लाख₹99.90 लाख

नोट : ये रकम 12% रिटर्न पर अनुमानित हैं। वास्तविक रिटर्न बाजार के प्रदर्शन पर निर्भर करेगा।

10 साल में पैसा चार गुना?

पहली नजर में लगता है कि 20 साल, 10 साल से सिर्फ दोगुना है। इसलिए पैसा भी दोगुना होना चाहिए। लेकिन ऐसा नहीं होता। मान लीजिए आपने हर महीने ₹10,000 की SIP शुरू की। 10 साल में आपका कुल निवेश होगा ₹12 लाख। फंड बनेगा करीब ₹23 लाख।

अगर आप यही SIP 10 साल और जारी रखते हैं, तो कुल निवेश ₹24 लाख होगा। लेकिन फंड पहुंच जाएगा करीब ₹1 करोड़। यानी आपने निवेश तो सिर्फ ₹12 लाख और बढ़ाया, लेकिन फंड में करीब ₹77 लाख की बढ़ोतरी हो गई। यही कंपाउंडिंग का कमाल है।

आम के पेड़ से समझिए हिसाब

मान लीजिए आपने अपने घर के आंगन में आम का पौधा लगाया। पहले कुछ साल वह सिर्फ बढ़ता है। फल बहुत कम देता है। कई बार लगता है कि मेहनत बेकार गई।

लेकिन जब पेड़ बड़ा हो जाता है, तो हर मौसम में भरपूर आम देता है। तब समझ आता है कि असली फायदा इंतजार करने वालों को मिला। SIP भी बिल्कुल ऐसी ही है। शुरुआती साल तैयारी के होते हैं। बाद के साल कमाई के।

जल्दी SIP बंद करना गलती

बहुत से लोग 8-10 साल बाद घर, कार या दूसरी जरूरत के लिए SIP बंद कर देते हैं। उन्हें लगता है कि अच्छा-खासा पैसा मिल गया। लेकिन ऐसा करके वे कंपाउंडिंग के सबसे ताकतवर दौर से बाहर निकल जाते हैं।

आपको हमेशा याद रखना चाहिए कि कंपाउंडिंग शुरुआत में धीमी दिखती है। लेकिन समय के साथ उसकी रफ्तार तेजी से बढ़ती है।

अगर ₹5,000 की SIP करें तो?

₹5,000 महीने की SIP में 10 साल बाद करीब ₹11.50 लाख का फंड बन सकता है।

अगर यही निवेश 20 साल तक जारी रखें, तो फंड करीब ₹49.95 लाख तक पहुंच सकता है। यानी सिर्फ समय बढ़ाने से फंड में करीब ₹38 लाख का अतिरिक्त इजाफा हो सकता है।

छोटी SIP से भी बड़ा फंड

कई लोग सोचते हैं कि ₹1,000 या ₹2,000 की SIP से क्या होगा।

लेकिन ₹1,000 महीने की SIP भी 20 साल में करीब ₹10 लाख तक पहुंच सकती है, अगर औसतन 12% सालाना रिटर्न मिले। यह रकम बच्चों की पढ़ाई, बाइक, कार की डाउन पेमेंट या किसी दूसरे बड़े लक्ष्य में अच्छी मदद कर सकती है।

निवेशकों के लिए क्या सबक है

SIP में सबसे बड़ी ताकत रकम नहीं, बल्कि समय होता है। अगर आप जल्दी शुरुआत करते हैं और बीच में निवेश नहीं रोकते, तो कंपाउंडिंग धीरे-धीरे आपके हक में काम करने लगती है।

इसलिए अगर आपकी SIP चल रही है और कोई बड़ी मजबूरी नहीं है, तो उसे 10 साल पर रोकने की बजाय 20 साल या उससे भी ज्यादा समय तक जारी रखने पर विचार करें। कई बार अतिरिक्त 10 साल ही आपके फंड को लाखों से करोड़ तक पहुंचाने का रास्ता बना देते हैं।

Market Correction vs SIP: मार्केट क्रैश का इंतजार पड़ सकता है भारी! जानें क्यों एक्सपर्ट्स दे रहे हैं हर महीने SIP की सलाह

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

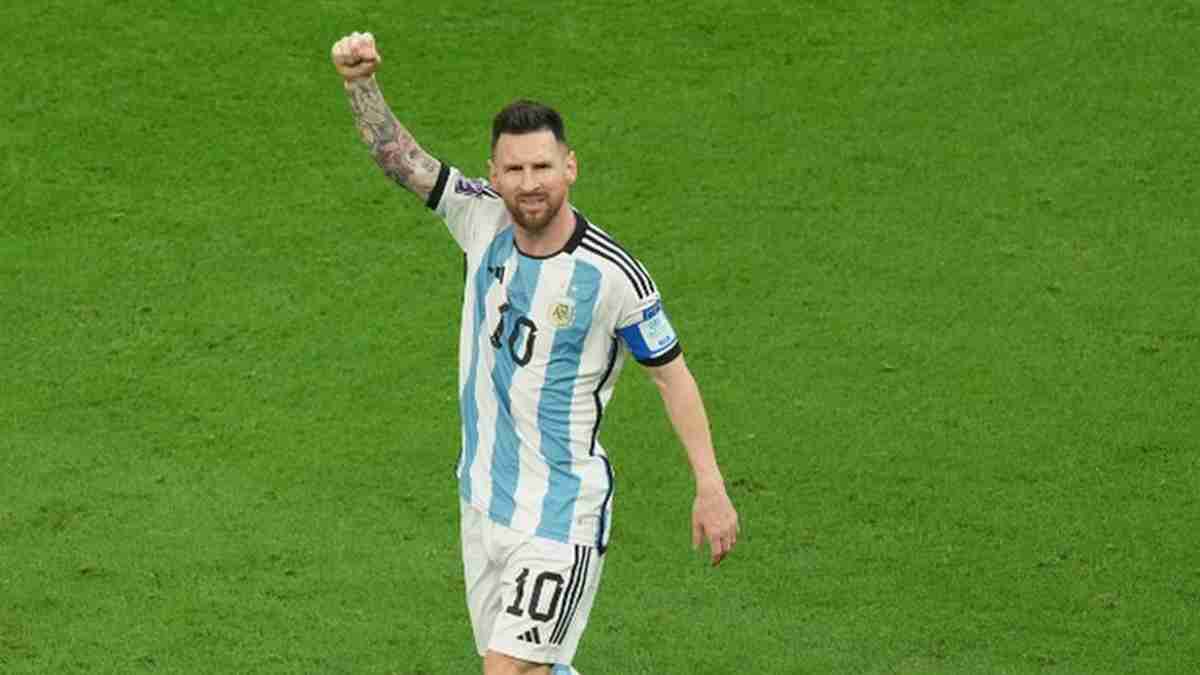
ना खिताब मिला ना गोल्डन बूट, मेस्सी नहीं कर पाए परिकथा अंत (Video)

argentina messi magic

FIFA World Cup का टूर्नामेंट जिस हिसाब से जा रहा था ऐसा लग रहा था कि लियोनेल मेस्सी के करियर का परिकथा अंत होगा। लेकिन उनके हाथ ना ही खिताब लगा और ना ही पैर पर गोल्डन बूट लगा। मेस्सी के लिए बस एक बात अच्छी रही कि  वह पिछले साल विजेता टीम का हिस्सा थे अन्यथा इस महान फुटबॉलर को बिना किसी वैश्विक खिताब के रवाना होना पड़ता।

आखिरी सीटी बजने पर उनकी आंखों में नमी और चेहरे पर निराशा को सभी ने देखा। एक तरफ स्पेन के खिलाड़ी जश्न मना रहे थे तो दूसरी तरफ मेस्सी और उनकी टीम स्टेडियम के दक्षिणी छोर पर अर्जेंटीना के समर्थकों को धन्यवाद दे रही थी और शायद माफी भी मांग रही थी।

बार्सीलोना और पेरिस सेंट जर्मेन के साथ 12 लीग और चार चैम्पियंस लीग खिताब जीतने के बाद मेस्सी ने जब यूरोपीय फुटबॉल से विदा लेकर तीन साल पहले एमएलएस का रूख किया तो लोगों को लगा कि वह रिटायर होकर अमेरिका में बस जायेंगे ।

लेकिन वह एक बार फिर अर्जेंटीना को विश्व कप फाइनल तक ले गए जिनमें उनके खाते में आठ गोल आये और चार में वह सहायक रहे। विश्व कप में उनके 21 गोल हो गए हैं और शनिवार को तीसरे स्थान के मुकाबले में फ्रांस के कीलियन एमबाप्पे (22 गोल) के आगे निकलने तक वह शीर्ष पर थे। तीन विश्व कप फाइनल खेलने वाले पहले खिलाड़ी मेस्सी के 125 अंतरराष्ट्रीय गोल हैं और वह सिर्फ क्रिस्टियानो रोनाल्डो (146) से पीछे हैं।

स्पेन के खिलाड़ी आखिरी सीटी बजने के बाद मेस्सी को ढांढस बंधाने आये। मेस्सी मैदान पर बैठ गए और हाथ पीछे रखकर एकटक देखते रहे। उपविजेता का पदक लेने आये तो मुस्कुराने की कोशिश की लेकिन नाकाम रहे।फिर अपने विचारों में खोये हुए, दुख को छिपाने की कोशिश करते मैदान के एक कोने से चुपचाप बाहर चले गए। विश्व कप से शायद आखिरी बार।

Axis, HDFC और Kotak Bank; Q1 रिजल्ट के बाद शेयर धड़ाम, अब ट्रेडिंग के लिए चार्ट पर मार्क करें ये लेवल्स

Banking Stocks: अमेरिका और ईरान के बीच युद्ध की तेज होती आंच में कच्चा तेल उबल पड़ा और प्रति बैरल यह $90 के पार पहुंच गया। इसके चलते घरेलू इक्विटी बेंचमार्क इंडेक्सेज सेंसेक्स (Sensex) और निफ्टी 50 (Nifty 50) धड़ाम हो गए। इन पर प्राइवेट सेक्टर के हैवीवेट बैंकिंग स्टॉक्स एचडीएफसी बैंक (HDFC Bank), एक्सिस बैंक (Axis Bank) और कोटक महिंद्रा बैंक (Kotak Mahindra Bank) ने काफी दबाव डाला और इनके शेयर 5.5% तक फिसल गए। इन बैंकों के मार्जिन पर जून तिमाही में दबाव दिखा था और अब एनालिस्ट्स को इस तिमाही भी दबाव के आसार हैं।

जेफरीज के एनालिस्ट्स प्रखर शर्मा और विनायक अग्रवाल के मुताबिक कॉर्पोरेट लोन की हिस्सेदारी बढ़ने और हाल ही में होलसेल प्राइसिंग में तेजी पर बैंकों के नेट इंटरेस्ट मार्जिन पर असर पड़ा और अब सितंबर तिमाही में मार्जिन पर दबाव बने रहने के आसार हैं। अब जून तिमाही के कारोबारी नतीजे के बाद इन तीन स्टॉक्स की ट्रेडिंग कैसे करनी चाहिए, इसे लेकर बोनांजा के सीनियर टेक्निकल रिसर्च एनालिस्ट विराट जागड़ ने कुछ टेक्निकल लेवल्स सुझाएं है और चार्ट पर रेजिस्टेंस-सपोर्ट मार्क किया है।

Kotak Mahindra Bank

कोटक महिंद्रा बैंक एक बड़े सिमेट्रिकल ट्राईएंगल पैटर्न के अंदर ट्रेड कर रहा है, जो किसी बड़ी हलचल से पहले कंसोलिडेशन का संकेत है। हाल ही में इसे ₹390–₹397 के आस-पास ऊपरी ट्रेंडलाइन के पास रेसिस्टेंस झेलना पड़ा और प्रॉफिट बुकिंग दिखी तो नीचे की तरफ ₹370–₹375 के आस-पास निचली ट्रेंडलाइन से जरूरी सपोर्ट मिल रहा है। RSI न्यूट्रल 45 लेवल के आस-पास बना हुआ है, जिससे इसमें किसी भी तरफ मजबूत मोमेंटम नहीं होने का संकेत मिल रहा है। अगर यह शेयर ₹397 के ऊपर लगातार बना रहता है, तो यह ₹420–435 की तरफ बढ़ सकता है। दूसरी तरफ अगर यह ₹370 के नीचे गिरता है, तो इसमें गिरावट बढ़ सकती है और अगला सपोर्ट ₹350 के आस-पास हो सकता है।

Axis Bank

₹1,300–₹1,320 के अहम रेजिस्टेंस जोन के ऊपर टिके रहने में नाकामी के बाद एक्सिस बैंक के शेयरों में बड़ी गिरावट आई। यह मुनाफावसूली का संकेत है और अभी भी यह अपने मीडियम-टर्म ट्रेंडलाइन सपोर्ट यानी ₹1,250–₹1,260 के आस-पास बना हुआ है। अगर यह इस जोन के नीचे जाता है, तो यह ₹1,220 और ₹1,180 की तरफ फिसल सकता है। RSI के 50 के से नीचे आने से मोमेंटम में कमजोरी दिख रही है और शेयर शॉर्ट-टर्म मूविंग एवरेज से नीचे है। ऊपर की तरफ शेयर के लिए ₹1,305 और ₹1,320 पर रेजिस्टेंस है। अगर यह ₹1,320 के ऊपर लगातार बना रहता है, तो नई खरीदारी शुरू हो सकती है और ₹1,380–1,400 तक जाने का रास्ता खुल सकता है।

HDFC Bank

₹810–815 के रेजिस्टेंस जोन के पास रिजेक्शन झेलने के बाद एचडीएफसी बैंक शॉर्ट-टर्म सेलिंग प्रेशर में है। तेज गिरावट के साथ एक बेयरेश कैंडल बनी। फिलहाल यह शेयर अपने अहम शॉर्ट-टर्म मूविंग एवरेज से नीचे ट्रेड कर रहा है, जो कमजोरी का संकेत है, तो ₹745–750 के पास लॉन्ग-टर्म ट्रेंडलाइन एक अहम सपोर्ट का काम कर रही है। RSI भी ओवरबॉट जोन से नीचे आ गया है जो बुलिश मोमेंटम कम होने का संकेत दे रहा है। जब तक यह स्टॉक ₹815 के नीते है, इसके ऊपर जाने की गुंजाइश सीमित है। नीचे की तरफ बात करें तो इसे ₹775 और फिर ₹750 पर सपोर्ट दिख रहा है तो ऊपर की तरफ ₹815 और फिर ₹850 पर रेजिस्टेंस दिख रहा है। अगर यह ₹815 के ऊपर लगातार बना रहता है तो इसमें बुलिश मोमेंटम फिर से शुरू हो सकता है और शेयर ₹850–870 की तरफ बढ़ सकता है।

₹23 के नीचे आया Yes Bank, धमाकेदार रिजल्ट के बावजूद 4% टूटा शेयर, ये है वजह

HDFC Bank Share Price: Q1 नतीजों के बाद शेयर 5% तक गिरा; अब बाय, सेल या होल्ड? क्या हो स्ट्रैटेजी?

Axis Bank Share Price: मुनाफा बढ़ने के बावजूद शेयर 6% तक टूटा, मार्जिन पर दबाव से निवेशक टेंशन में; अब ब्रोकरेज की क्या है राय

Kotak Mahindra Bank Q1 Results: जून तिमाही में मुनाफा 26% बढ़कर हुआ ₹4123 करोड़, एसेट क्वालिटी में सुधार

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

किस भाव तक चढ़ेगा South Indian Bank का शेयर? Q1 रिजल्ट के बाद ब्रोकरेज का ये है रुझान

South Indian Bank Share Price: साउथ इंडियन बैंक के जून 2026 तिमाही के कारोबारी नतीजे के बाद ब्रोकरेज फर्म आनंद राठी ने इसमें फटाफट पैसे लगाने की सलाह दी है। ब्रोकरेज फर्म ने इसके शेयरों को लेकर जो टारगेट प्राइस फिक्स किया है, वह इसके मौजूदा लेवल से करीब 37% ऊपर है। अभी इसकी मौजूदा स्थिति की बात करें तो एक कारोबारी दिन पहले बीएसई पर शुक्रवार 17 जुलाई को यह 1.57% की गिरावट के साथ ₹44.62 पर बंद हुआ था।

किस भाव तक चढ़ेगा South Indian Bank का शेयर?

साउथ इंडियन बैंक के लिए एक और तिमाही बेहतरीन रही है और जून 2026 में इसके नतीजे शानदार रहे। बैंक के ग्रोथ, मुनाफे और एसेट क्वालिटी में लगातार सुधार हुआ है। RAM (रिटेल एग्रीकल्चर एंड एमएसएमई) सेगमेंट में मजबूती के दम पर इस वित्त वर्ष 2027 की पहली तिमाही अप्रैल-जून 2026 में बैंक की क्रेडिट ग्रोथ तिमाही आधार पर 15.8% से बढ़कर 18.6% हो गई तो बेहतर CASA मिक्स की वजह से सीएएसए रेश्यो भी बढ़कर 33% हो गया।

फंडिंग कॉस्ट कम होने से NIM (नेट इंटेरेस्ट मार्जिन) में 28 बीपीएस की जबरदस्त बढ़ोतरी हुई और यह 3.23% पर पहुँच गया। ब्रोकरेज फर्म आनंद राठी के मुताबिक आगे भी मार्जिन के मोटे तौर पर स्थिर रहने की उम्मीद है, क्योंकि रिटेल/MSME मिक्स में सुधार से प्राइसिंग का दबाव कम हो जाएगा।

ब्रोकरेज फर्म ने अपनी रिपोर्ट में जिक्र किया है कि ट्रेजरी से कम कमाई के बावजूद बैंक को मुनाफा अच्छा रहा और स्थिर ऑपरेटिंग परफॉरमेंस और मॉडरेट क्रेडिट कॉस्ट के दम पर लगातार नौवीं तिमाही में RoA (रिटर्न ऑन एसेट्स) 1% से ऊपर बना रहा। एसेट क्वालिटी भी अच्छी बनी रही और ग्रॉस स्लिपेज घटकर 52 बीपीएस हो गया।

ब्रोकरेज फर्म को उम्मीद है कि बैंक की मिड-टीन लोन ग्रोथ बनी रहेगी और FY27-28 के दौरान करीब 1.1 का RoA और करीब 13% का RoE (रिटर्न ऑफ इक्विटी) रह सकता है। इन सब बातों को देखकर ब्रोकरेज फर्म ने इसकी खरीदारी की रेटिंग को बरकरार रखा है और 12-महीने का टारगेट प्राइस ₹61 फिक्स किया है।

एक साल में कैसी रही शेयरों की चाल

साउथ इंडियन बैंक के शेयरों ने कम समय में ही निवेशकों की ताबड़तोड़ कमाई कराई है। पिछले साल 5 सितंबर 2025 को बीएसई पर यह ₹28.13 के भाव पर था जोकि इसके शेयरों के लिए एक साल का रिकॉर्ड निचला स्तर है। इस निचले स्तर 10 महीने में ही यह 77.39% ऊपर चढ़कर 7 जुलाई 2026 को ₹49.90 के भाव पर पहुंच गया जोकि इसके शेयरों के लिए एक साल का रिकॉर्ड हाई लेवल है।

दक्षिण कोरिया का जलवा, अमेरिका से जापान तक ट्रेडर्स की वॉचलिस्ट में, पहली बार देख रहे Kospi का चार्ट

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

कोटक महिंद्रा बैंक के सीईओ अशोक वासवानी ने बताई एग्जिट की वजह, जानिए क्या कहा

कोटक महिंद्रा बैंक के सीईओ अशोक वासवानी ने अपने एग्जिट की वजह बताई है। उन्होंने बताया कि क्यों तीन साल से ज्यादा समय तक बैंक की कमान संभालने के बाद उन्होंने एग्जिट का फैसला लिया। सीएनबीसी-टीवी18 की ऋतु सिंह के साथ बातचीत में उन्होंने कई अहम बातें बताईं।

एग्जिट का इसके अच्छा वक्त नहीं हो सकता था

वासवानी ने कहा, “व्यक्तिगत स्तर पर अपनी पारी पर विराम लगाने का इससे अच्छा वक्त नहीं हो सकता था। बीते साढ़े तीन साल काफी मुश्किल रहे।” उनका इशारा टेक्नोलॉजी इंबार्गो से था, जिससे बैंक को गुजरना पड़ा। पूरी मैनेजमेंट टीम नए सिरे से बनानी पड़ी। बैंक के पर्सनल लोन, क्रेडिट कार्ड और माइक्रो-फाइनेंस बुक्स को ठीक करने पड़ा।

कोटक बैंक अब आगे के सफर के लिए पूरी तरह तैयार

उन्होंने बताया कि लायबिलिटी के मामले में बैंक पर काफी दबाव था। अब पूरे ग्रुप में एक समान स्ट्रेटेजी है। यह अपनी पारी को विराम देने का सही वक्त था, क्योंकि बैंक अब आगे के सफर के लिए पूरी तरह से तैयार है। कोटक महिंद्रा बैंक देश के बड़े प्राइवेट बैंकों में से एक है। यह अपनी सब्सिडियरी कंपनियों के जरिए एएमसी, इंश्योरेंस, सिक्योरिटीज सहित कई सेगमेंट में मौजूदा है।

व्यक्तिगत कारणों से किया पद छोड़ने का फैसला

अपने बारे में व्यक्तिगत जानकारी देते हुए उन्होंने कहा, “मैं नाना बन गया। मेरी बेटी सैन फ्रांसिस्को में है। मेरी बेटी अपने पास मुझे बुला रही थी, इससे यह और भी जरूरी हो गया।” उन्होंने कहा कि पद छोड़ने का फैसला उन्होंने अपने व्यक्तिगत कारणों से किया था। उन्होंन बताया कि कोटक महिंद्रा बैंक तय समयसीमा के अंदर उनके उत्तराधिकारी के नाम आरबीआई को सौंप देगा।

फॉरेन डिपॉजिट से बैंक की डिपॉजिट बुक मजबूत होगी

कोटक महिंद्रा बैंक के कारोबारी प्रदर्शन के बारे में उन्होंने कहा कि जहां तक अंतरराष्ट्रीय बिजनेस की बात है तो बैंक गिफ्ट सिटी से एफसीएनआरबी बिजनेस करेगा। हालांकि, यह अभी काफी शुरुआती अवस्था में है। फॉरेन डिपॉजिट से बैंक को अपनी डिपॉजिट बुक मजबूत करने और स्टैबिलिटी हासिल करने में मदद मिलेगी।

इस साल करीब 12 फीसदी गिरा है कोटक बैंक का शेयर 

उन्होंने कहा कि बैंक का मार्जिन पिछले लगातार तीन सालों से फ्लैट है। साल दर साल आधार पर क्रेडिट कॉस्ट में काफी कमी आई है। हालांकि, तिमाही दर तिमाही आधार पर यह बढ़ा है। उन्होंने इसकी वजह बढ़ते स्लिपेज को बताया। कोटक महिंद्रा बैंक का शेयर 17 जुलाई को 3.59 फीसदी चढ़कर 390.70 रुपये पर बंद हुआ। इस साल यह शेयर 11.92 फीसदी गिरा है।

कमाई तगड़ी पर बचत जीरो! क्या आप भी फंस चुके हैं ‘लाइफस्टाइल क्रीप’ के इस मायाजाल में? जानें बचने के 5 आसान उपाय

Financial Planning and Budgeting Tips: नौकरी में प्रमोशन होना, बंपर सैलरी हाइक मिलना या बिजनेस से होने वाली कमाई का बढ़ना हर किसी को एक सुखद अहसास देता है। इसे देखकर लगता है कि हमारे वित्तीय लक्ष्य बिल्कुल सही रास्ते पर हैं। इसके बावजूद, एक कड़वी हकीकत यह भी है कि समाज में ‘मोटी सैलरी’ कमाने वाले कई लोग भी महीने का अंत आते-आते पैसों की तंगी से जूझने लगते हैं।

असल में दिक्कत यह नहीं है कि वे हर महीने कितना कमा रहे हैं, बल्कि समस्या उस अंतर में है जो उनके बैंक खाते में आने वाले पैसे और चुपके से जेब से बाहर जाने वाले खर्चों के बीच होता है। फाइनेंशियल एक्सपर्ट्स का मानना है कि आज के दौर में ‘अफोर्डेबिलिटी’ का मतलब केवल यह नहीं है कि आप आज कोई चीज खरीद सकते हैं या नहीं, बल्कि इसका मतलब यह है कि क्या आप अपनी बचत को नुकसान पहुंचाए या बिना कर्ज लिए उसे लंबे समय तक बनाए रख सकते हैं।

आइए जानते हैं कुछ ऐसे प्रैक्टिकल बजटिंग टिप्स, जो आपकी अच्छी सैलरी को असल मायने में आपकी ‘आर्थिक सुरक्षा’ में बदल सकते हैं।

1. CTC के भ्रम से बाहर निकलें, ‘इन-हैंड सैलरी’ से बनाएं बजट

ज्यादातर लोग अपने सालाना कॉस्ट-टू-कंपनी (CTC) या ग्रॉस सैलरी के हिसाब से अपने खर्चों की प्लानिंग करने की गलती कर बैठते हैं। सीटीसी का आंकड़ा नौकरी बदलते समय या सैलरी नेगोशिएशन के दौरान तो बहुत काम आता है, लेकिन घर का बजट चलाने में इससे कोई मदद नहीं मिलती।

आपको हमेशा इस बात पर ध्यान देना चाहिए कि टैक्स (TDS), प्रोविडेंट फंड (PF) और अन्य कटौतियों के बाद हर महीने आपके बैंक अकाउंट में वास्तविक रूप से कितना पैसा क्रेडिट हो रहा है। अगर आप खाते में आने वाली रकम से बड़े आंकड़े पर अपना बजट तैयार करेंगे, तो महीने के आखिरी हफ्ते में निराशा ही हाथ लगेगी।

2. फिक्स्ड खर्चे बयां करते हैं आपके बजट का सच

अपने वित्तीय स्वास्थ्य को समझने का सबसे आसान तरीका यह है कि आप उन खर्चों की एक लिस्ट बनाएं जिन्हें आप किसी भी कीमत पर टाल नहीं सकते। इसमें आपके घर का किराया या होम लोन की EMI, बच्चों की स्कूल फीस, इंश्योरेंस प्रीमियम, कार लोन, राशन का खर्च और बिजली-पानी के यूटिलिटी बिल शामिल होते हैं।

इन अनिवार्य खर्चों को अलग करने के बाद जो रकम बचती है, वही आपके बजट की असली ‘फ्लेक्सिबिलिटी’ तय करती है। इस एक्सरसाइज को करने के बाद बहुत से लोगों को यह देखकर हैरानी होती है कि अपनी मर्जी से खर्च करने के लिए उनके पास उतनी बड़ी रकम बची ही नहीं है, जितना वे मानकर चल रहे थे।

3. ‘लाइफस्टाइल अपग्रेड’ करने से पहले दो बार सोचें

सैलरी में बढ़ोतरी होते ही अक्सर लोग बड़े वित्तीय कमिटमेंट कर लेते हैं। जैसे ही आय बढ़ती है, एक बड़ा घर किराए पर लेना, महंगी कार खरीदना या हर वीकेंड पर महंगे रेस्टोरेंट में जाना बहुत आसान और किफायती लगने लगता है। इस बदलाव का सबसे बड़ा चैलेंज यह है कि ये लाइफस्टाइल अपग्रेड धीरे-धीरे आपके स्थायी फिक्स्ड खर्चों में बदल जाते हैं।

अगर भविष्य में कभी नौकरी में कोई बदलाव होता है, बिजनेस में मंदी आती है या किसी आपातकालीन स्थिति के कारण आपकी आय कम होती है, तो इन बढ़े हुए फिक्स्ड कमिटमेंट्स को संभालना बेहद मुश्किल हो जाता है। यही वजह है कि फाइनेंशियल प्लानर्स हमेशा सैलरी हाइक मिलने के कम से कम 3 से 6 महीने बाद तक कोई बड़ा लाइफस्टाइल अपग्रेड न करने की सलाह देते हैं।

4. पहले बचत करें, फिर बचे हुए पैसों को खर्च करें

मिडिल क्लास और नौकरीपेशा लोगों में बजटिंग की सबसे आम गलती यह होती है कि वे महीने भर खुलकर खर्च करते हैं और सोचते हैं कि महीने के अंत में जो कुछ बचेगा, उसे बचा लेंगे। हकीकत में महीने के अंत तक बचने वाली यह रकम या तो बेहद मामूली होती है या फिर शून्य होती है।

वित्तीय सलाहकार हमेशा यह सुझाव देते हैं कि आपको अपनी बचत और निवेश (जैसे- म्यूचुअल फंड एसआईपी या पीपीएफ) को महीने के किसी अन्य जरूरी बिल की तरह देखना चाहिए। जैसे ही सैलरी अकाउंट में आए, सबसे पहले इमरजेंसी फंड, रिटायरमेंट या लॉन्ग टर्म गोल्स के लिए पैसे अलग कर दें। ऐसा करने से फिजूलखर्ची के चक्कर में आपकी बचत कभी नहीं छूटेगी।

5. अनचाहे खर्चों और आपातकाल के लिए रखें जगह

एक ऐसा बजट जो केवल तभी काम करता है जब सब कुछ आपकी प्लानिंग के मुताबिक चल रहा हो, असल में एक बेहद कमजोर बजट है। जिंदगी में कभी भी मेडिकल इमरजेंसी, घर या गाड़ी की अचानक मरम्मत, पारिवारिक संकट या कुछ समय के लिए नौकरी छूटने जैसी परिस्थितियां आ सकती हैं।

इसी वजह से एक मजबूत इमरजेंसी फंड का होना और खुद पर बहुत ज्यादा कर्ज (EMIs का बोझ) न लादना समझदारी की निशानी है। यही एक छोटी सी तैयारी एक सामान्य वित्तीय असुविधा और एक बड़े वित्तीय संकट के बीच का अंतर तय करती है।

कुल मिलाकर आपकी फाइनेंशियल सिक्योरिटी इस बात से तय नहीं होती कि आपकी सैलरी कितनी बड़ी है। यह इस बात से तय होती है कि क्या आप बिना क्रेडिट कार्ड या कर्ज के जाल में फंसे अपने सभी मासिक खर्चों को पूरा कर पा रहे हैं और भविष्य के लिए पर्याप्त बचत कर रहे हैं या नहीं। हर दो-तीन महीने में अपने खर्चों का रिव्यू करना आपको चौंकाने वाले नतीजे दे सकता है। कई बार फायदा ज्यादा कमाने से नहीं, बल्कि यह समझने से होता है कि आप उसे खर्च कैसे कर रहे हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।