

Lenskart Share Price: मोतीलाल ओसवाल बुलिश, दिख रहा 17% तक उछाल का दम; खरीद की दी सलाह

चश्मे बनाने वाली कंपनी लेंसकार्ट सॉल्यूशंस पर मोतीलाल ओसवाल बुलिश है। ब्रोकरेज ने शेयर के लिए ‘बाय’ रेटिंग दोहराई है। टारगेट प्राइस 800 रुपये प्रति शेयर दिया है। यह BSE पर शेयर की वर्तमान कीमत 681.75 रुपये से 17 प्रतिशत ज्यादा है। लेंसकार्ट ने 10 नवंबर, 2025 को शेयर बाजार में एंट्री की थी। ब्रोकरेज का कहना है कि लिस्टिंग के बाद से शेयर की कीमत में करीब 70 प्रतिशत की बढ़ोतरी हुई है। यह शानदार परफॉर्मेंस मुख्य रूप से कमाई की अच्छी रफ्तार की वजह से है।

मोतीलाल ओसवाल ने अपने रिसर्च नोट में कहा कि कंपनी का स्टोर इकोनॉमिक्स बेहतरीन है। एक नया स्टोर 10 महीने से भी कम समय में अपनी लागत वसूल कर लेता है, जबकि स्टोर का EBITDA मार्जिन 33 प्रतिशत से ज्यादा है। इस क्षेत्र में संगठित कंपनियों की ओर से प्रतिस्पर्धा अभी सीमित है और चश्मे के बाजार में आगे बढ़ने की काफी गुंजाइश है। कंपनी मजबूत फ्री कैश फ्लो (FCF) भी क्रिएट कर रही है। इन सब चीजों को देखते हुए ब्रोकरेज को उम्मीद है कि लेंसकार्ट स्टोर खोलने की रफ्तार बढ़ाएगी। वित्त वर्ष 2029 तक भारत में इसके स्टोर्स की संख्या 4,500 तक पहुंच जाएगी। लेंसकार्ट सॉल्यूशंस ने जून 2026 तिमाही के दौरान 132 नए स्टोर खोले। इसके बाद इसके एक्टिव स्टोर्स की कुल संख्या बढ़कर 3,459 हो गई है।

ब्रोकरेज ने भारत में ज्यादा स्टोर खोले जाने और भारत व इंटरनेशनल दोनों जगह बेहतर ऑपरेटिंग लेवरेज की वजह से लेंसकार्ट के​ लिए FY27-28E के कंसोलिडेटेड प्री-IND AS EBITDA अनुमान को 4 प्रतिशत/8 प्रतिशत बढ़ा दिया है। FY26-29E के दौरान रेवेन्यू की CAGR (कंपाउंडेड एनुअल ग्रोथ रेट) 27 प्रतिशत, प्री-Ind AS EBITDA CAGR 46 प्रतिशत और एडजस्टेड शुद्ध मुनाफे की CAGR 59 प्रतिशत रहने की उम्मीद है।

Lenskart का शेयर इस साल अब तक 55 प्रतिशत चढ़ा

लेंसकार्ट का मार्केट कैप 1.18 लाख करोड़ रुपये से ज्यादा है। शेयर साल 2026 में अब तक 55 प्रतिशत चढ़ा है। 3 महीनों में कीमत 35 प्रतिशत उछली है। दूसरे ब्रोकरेज की बात करें तो अगस्त महीने में जेफरीज ने लेंसकार्ट स्टॉक पर ‘बाय’ रेटिंग बरकरार रखी। टारगेट प्राइस बढ़ाकर 680 रुपये प्रति शेयर कर दिया। ICICI Securities ने ‘बाय’ रेटिंग के साथ 750 रुपये का टारगेट दिया है। सिटी ने 650 रुपये प्रति शेयर के टारगेट प्राइस के साथ ‘न्यूट्रल’ रेटिंग बरकरार रखी है। HSBC ने स्टॉक के लिए ‘होल्ड’ रेटिंग बरकरार रखी है। टारगेट प्राइस 575 रुपये प्रति शेयर दिया है।

Dividend Stock: 6 महीनों में 75% रिटर्न, अब हर शेयर पर ₹30 का फाइनल डिविडेंड; रिकॉर्ड डेट 22 सितंबर

जून तिमाही में मुनाफा 269 प्रतिशत बढ़ा

लेंसकार्ट का अप्रैल-जून 2026 तिमाही के दौरान शुद्ध कंसोलिडेटेड मुनाफा सालाना आधार पर 269.24 प्रतिशत की जबरदस्त बढ़ोतरी के बाद 221.84 करोड़ रुपये हो गया। ऑपरेशंस से कंसोलिडेटेड रेवेन्यू 43.3 प्रतिशत बढ़कर 2,714.18 करोड़ रुपये हो गया। भारत से रेवेन्यू 30.7 प्रतिशत बढ़कर 1,531 करोड़ रुपये रहा, जबकि अंतरराष्ट्रीय कारोबार से रेवेन्यू सालाना आधार पर 38 प्रतिशत बढ़कर 1,203 करोड़ रुपये हो गया।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
Titan Share Price: 20% अभी ओर चढ़ सकता है शेयर, मोतीलाल ओसवाल ने बताई ये वजह

Titan Share Price: टाटा ग्रुप की कंपनी टाइटन के शेयरों में शुक्रवार 11 सितंबर को दबाव देखने को मिला। जिसके चलते स्टॉक में पिछले 1 महीने से चल रही करेक्शन जारी रही। हालांकि बाजार में अपनी मजबूत स्थिति के कारण टाटा ग्रुप की इस कंपनी के अपने प्रतिस्पर्धियों से बेहतर प्रदर्शन करने की उम्मीद है। यहीं कारण है कि ब्रोकरेज फर्म शेयर पर बुलिश नजर आ रहा है। साथ ही ₹6,000 प्रति शेयर के टारगेट प्राइस दिया है, जो इसमें 20 फीसदी की अपसाइड दिखाता है।

ब्रोकरेज फर्म मोतीलाल ओसवाल ने अपनी रिपोर्ट में बताया कि सोने की कीमतों में स्थिरता से कंपनी के मार्जिन में सुधार हो सकता है । ज्वेलरी इंडस्ट्री की एक प्रमुख कंपनी, टाइटन, अपने मजबूत पुराने कामकाज के रिकॉर्ड के दम पर टॉप कंपनियों में बनी रहेगी। ब्रोकरेज रिपोर्ट के अनुसार, यह बड़ी ज्वेलरी कंपनी इंडस्ट्री की सकारात्मक ग्रोथ संभावनाओं का फायदा उठाने के लिए अच्छी स्थिति में है।

हालांकि टाइटन कंपनी इस क्षेत्र की सबसे बड़ी कंपनी है, लेकिन बाजार में इसकी हिस्सेदारी केवल 8.5% है। इसका बढ़ता स्टोर नेटवर्क, कई तरह के फॉर्मेट वाला पोर्टफोलियो और स्थापित ब्रांड वैल्यू इसे इस बड़े बदलाव का बहुत अधिक फायदा उठाने में मदद कर सकते हैं। कंपनी की मजबूत स्थिति, ब्रांडेड प्लेयर के तौर पर लगातार बेहतर प्रदर्शन और सोने की कीमतों में स्थिरता से कंपनी के भविष्य के लिए सकारात्मक संकेत मिल रहे हैं।

मोतीलाल ओसवाल ने शुक्रवार, 11 सितंबर को जारी अपनी रिपोर्ट में कहा, “हम ज्वेलरी इंडस्ट्री में ग्रोथ को लेकर सकारात्मक हैं, खासकर टॉप कंपनियों के मामले में, जहां टाइटन एक लीडर है और अपने शानदार पुराने कामकाज के रिकॉर्ड के कारण सबसे अच्छी स्थिति में है। हम FY26-29E के दौरान बिक्री में 17% CAGR, EBITDA में 21% और APAT में 23% CAGR का अनुमान लगाते हैं।”

क्या दिया टारगेट प्राइस

मोतीलाल ओसवाल ने इस स्टॉक के लिए ₹6,000 प्रति शेयर के टारगेट प्राइस के साथ Buy की रेटिंग दी है। हम FY26-29E के दौरान बिक्री में 17% CAGR, EBITDA में 21% और APAT में 23% CAGR का अनुमान लगाते हैं। हम सितंबर 2028 के अनुमानित EPS के 60 गुना (60x) के आधार पर ₹6,000 के टारगेट प्राइस (TP) के साथ इस स्टॉक पर अपनी ‘खरीदने’ (BUY) की रेटिंग को दोहराते हैं।

स्टॉक का परफॉर्मेंस

शुक्रवार को एनएसई पर टाइटन कंपनी का शेयर 0.23% गिरकर ₹5009 प्रति शेयर पर बंद हुआ। शेयर ने ₹5,014.30 प्रति शेयर का इंट्राडे हाई और ₹4,943.75 प्रति शेयर का इंट्राडे लो छुआ।

कंपनी के शेयर का रिटर्न ऑन इक्विटी (ROE) 35.39% है। पिछले एक महीने में इसके शेयर की कीमत में 2.58% की गिरावट आई है। इस शेयर ने तीन महीनों में 23.8% और एक साल में लगभग 38.99% का रिटर्न दिया है।

ESDS Software Share: निवेशकों की हुई बल्ले-बल्ले, 6 ट्रेडिंग सेशन में 300% चढ़ा शेयर, आज भी हिट किया अपर सर्किट

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Stocks To Buy: ये 5 शेयर करेंगे मालामाल, जेफरीज हुआ इनका दीवाना, क्या करना चाहेंगे निवेश

Stock To Buy: ब्रोकरेज फर्म जेफरीज ने Groww, Paytm, PB Fintech, AU Small Finance Bank और Poonawalla Fincorp को उन पांच स्टॉक्स के तौर पर चुना है जिनका मार्केट कैपिटलाइज़ेशन $5 बिलियन या उससे ज़्यादा है और जो अगले तीन सालों में अच्छे रेवेन्यू ग्रोथ के साथ अपने ऑपरेटिंग प्रॉफिट को 25% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ा सकते हैं।

जेफरीज ने ऊपर बताए गए सभी पांच स्टॉक्स को “खरीदने” (buy) की रेटिंग दी है और उम्मीद है कि वे निवेशकों को अच्छा रिटर्न देंगे, क्योंकि ग्रोथ कंपाउंडिंग के साथ, ज़्यादा वैल्यूएशन के बावजूद निवेशकों को रिटर्न मिलेगा। आइए इन स्टॉक्स पर अलग-अलग नजर डालते हैं।

Groww | ब्रोकरेज का मानना ​​है कि Groww की पैरेंट कंपनी, Billionbrains Garage Ventures का शेयर प्राइस ₹240 तक पहुंच सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 24% की बढ़ोतरी की संभावना है। जेफरीज का कहना है कि Groww के पास फाइनेंशियल ईयर 2026-2029 के दौरान 30% प्रॉफिट आफ्टर टैक्स (PAT) CAGR हासिल करने के कई तरीके हैं। इनमें क्लाइंट विंटेज और मार्केट शेयर में बढ़ोतरी से ब्रोकिंग बिज़नेस में 18% की ग्रोथ, MTF और वेल्थ मैनेजमेंट जैसी नई पहल और मार्जिन में 10 प्रतिशत पॉइंट का विस्तार शामिल है।

Groww फाइनेंशियल ईयर 2027 में अपने प्लेटफ़ॉर्म पर US स्टॉक्स भी जोड़ रहा है, जिससे जेफरीज का मानना ​​है कि फाइनेंशियल ईयर 2028 की कमाई में 5% से 9% की और बढ़ोतरी हो सकती है।

Paytm | जेफरीज ने इस स्टॉक के लिए अपना प्राइस टारगेट पहले के ₹1,600 से बढ़ाकर ₹2,100 कर दिया है। नया प्राइस टारगेट इसके IPO प्राइस ₹2,150 के लगभग बराबर है। जेफरीज ने कहा कि Paytm लगभग ज़ीरो MDR वाले माहौल में भी अपने क्लाइंट बेस से कमाई करने में आगे है, और अब यह स्थिति बेहतर हो रही है।

जेफरीज का कहना है कि Paytm का 49 मिलियन मर्चेंट बेस और मजबूत लोन-ओरिजिनेशन मॉडल कंपनी को फाइनेंशियल ईयर 2026-2029 के दौरान 25% रेवेन्यू CAGR हासिल करने में मदद करेगा। इसके साथ ही, ऑपरेशनल तालमेल से इसके EBITDA और प्रॉफ़िट में ज़बरदस्त बढ़ोतरी होगी। ब्रोकरेज ने UPI पर 25 बेसिस पॉइंट्स के MDR को ध्यान में रखते हुए, फाइनेंशियल ईयर 2028-2029 के लिए Paytm की कमाई के अनुमानों को 20% और 25% तक बढ़ा दिया है।

PB Fintech | ब्रोकरेज ने PB Fintech के लिए ₹2,050 का प्राइस टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 15% की बढ़त की गुंजाइश है। ब्रोकरेज को उम्मीद है कि फाइनेंशियल ईयर 2026-2029 के दौरान PB Fintech के प्रीमियम में 35% CAGR (कंपाउंड एनुअल ग्रोथ रेट) देखने को मिलेगा।

ब्रोकरेज ने कहा कि मजबूत ऑपरेटिंग लेवरेज और बढ़ते रिन्यूअल बुक से कंपनी के एडजस्टेड EBITDA को इसी समय में चार गुना बढ़ने में मदद मिलनी चाहिए। साथ ही, कमीशन से जुड़े कड़े नियमों का जोखिम तो है, लेकिन कंबाइंड ऑपरेटिंग मॉडल और क्लेम सपोर्ट/सेल्स पहल जैसे तरीके भी मौजूद हैं।

AU Small Finance Bank | ब्रोकरेज ने इस स्टॉक के लिए ₹1,270 का टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 21% की बढ़त की गुंजाइश है। Jefferies का कहना है कि यूनिवर्सल बैंक बनने से फंडिंग कॉस्ट कम हो सकती है, फीस बढ़ सकती है और ब्रांड मजबूत हो सकता है, जिससे ग्रोथ में मदद मिलेगी।

Jefferies का अनुमान है कि अगले तीन सालों में मजबूत डिपॉजिट ग्रोथ से 22% CAGR की क्रेडिट ग्रोथ में मदद मिलेगी और फाइनेंशियल ईयर 2028 तक RoA (रिटर्न ऑन एसेट्स) बढ़कर 1.8% हो जाएगा। Jefferies ने आगे कहा कि लीडरशिप में निरंतरता से भी ग्रोथ और प्रॉफिटेबिलिटी बनी रहेगी और वैल्यूएशन प्रीमियम में मदद मिलेगी।

Poonawalla Fincorp | ब्रोकरेज को उम्मीद है कि यह स्टॉक ₹560 के लेवल तक जा सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 27% की बढ़त की गुंजाइश है। Poonawalla Fincorp अगले तीन सालों में 34% का AUM CAGR हासिल कर सकती है, जिसकी वजह नए प्रोडक्ट्स का विस्तार होगा (जो अभी कुल AUM का 16% है, वह बढ़कर 34% हो जाएगा)। ज़्यादा डिस्बर्समेंट यील्ड और प्राइम PL (पर्सनल लोन) व गोल्ड लोन में तेज़ी से ग्रोथ के कारण मार्जिन भी बढ़ेंगे।

अनसिक्योर्ड सेगमेंट में एसेट क्वालिटी अच्छी रहने से क्रेडिट कॉस्ट भी कम होनी चाहिए। बुक वैल्यू के 2.6 गुना पर, यह स्टॉक दूसरी NBFC कंपनियों के मुकाबले प्रीमियम वैल्यूएशन पर है, हालांकि इसका ग्रोथ आउटलुक कहीं ज़्यादा मजबूत है।

Stock Market Live Update: सेंसेक्स 380 अंक टूटा, निफ्टी 23,350 के नीचे, मेटल, रियल्टी शेयरों में दबाव

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

₹20 तक चढ़ जाएगा Voda Idea का शेयर, इस कारण Jefferies ने लगाया दांव

Voda Idea Share Price: वैश्विक ब्रोकरेज फर्म जेफरीज ने टेलीकॉम सर्विसेज कंपनी वोडा आइडिया की ₹20 के टारगेट प्राइस के साथ कवरेज शुरू की है। ब्रोकरेज फर्म ने इसे हाई-बीटा टर्नअराउंड अपॉर्च्यूनिटी यानी अधिक उतार-चढ़ाव वाली लेकिन तेजी से सुधार की संभावना रखने वाली कंपनी बताया है। जेफरीज ने इसके शेयरों का जो टारगेट फिक्स किया है, वह सभी ब्रोकरेजेज के बीच हाइएस्ट है और सिर्फ चौथा खरीदारी की रेटिंग है। इसे कवर करने वाले 22 एनालिस्ट्स में से 10 ने सेल और 8 ने होल्ड रेटिंग दी है।

Voda Idea को लेकर क्या है Jefferies की रिपोर्ट में

जेफरीज का अनुमान है कि वोडाफोन आइडिया के सब्सक्राइबर्स की संख्या में आ रही स्थिरता से इसके रेवेन्यू को सपोर्ट मिलेगा और यह वित्त वर्ष 2026-2029 के दौरान 11% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ेगा। जेफरीज के मुताबिक इसके साथ ही मजबूत ऑपरेटिंग लेवरेज से इसी दौरान 25% कैश EBITDA CAGR हासिल करने और वित्त वर्ष 2031 तक RoCE (रिटर्न ऑन इन्वेस्टेड कैपिटल) में जबरदस्त सुधार करने में भी मदद मिलेगी।

हालांकि जेफरीज की रिपोर्ट के मुताबिक वित्त वर्ष 2026-2029 के दौरान कंपनी का इंक्रीमेंटल ईबीआईटीडीए मार्जिन लगभह 50% रह सकता है। यह बाकी टेलीकॉम कंपनियों के 60% से अधिक के मार्जिन से कम है और इसकी मुख्य वजह ये है कि इस दौरान कंपनी अपने नेटवर्क को तेजी से बढ़ाने और नए नेटवर्क रोलआउट पर खर्च करेगी। जेफरीज का अनुमान है कि वित्त वर्ष 2030 के बाद, जब नेटवर्क विस्तार की रफ्तार सामान्य हो जाएगी, तब कंपनी का ईबीआईटीडीए मार्जिन 60% से ऊपर जा सकता है।

वोडाफोन आइडिया को फाइनेंशियल ईयर 2026-2029 के दौरान लगभग 50% का इंक्रीमेंटल EBITDA मार्जिन हासिल करना चाहिए। यह टेलीकॉम कंपनियों द्वारा देखे जाने वाले 60% से ज़्यादा मार्जिन से कम है, क्योंकि इस दौरान नेटवर्क रोलआउट तेज़ी से हो रहा है। ब्रोकरेज का अनुमान है कि फाइनेंशियल ईयर 2030 के बाद, जब नेटवर्क रोलआउट सामान्य हो जाएगा, तो मार्जिन 60% से ऊपर चला जाएगा।

जेफरीज के मुताबिक अगले कुछ वर्षों के लिए वोडा आइडिया को करीब ₹25,000 करोड़ का कर्ज जुटाना पर्याप्त होगा, लेकिन वित्त वर्ष 2030 में कंपनी को लगभग ₹16,000 करोड़ की नई इक्विटी कैपिटल जुटाने की जरूरत पड़ सकती है। इससे सरकार की तरफ से वोडा आइडिया की लगभग ₹15,300 करोड़ की स्पेक्ट्रम देनदारी को इक्विटी में बदलने की प्रक्रिया भी शुरू हो जाएगी। जेफरीज का मानना ​​है कि यह वित्त वर्ष 2030-2034 के दौरान कंपनी की कैशफ्लो की कमी को पूरा करने के लिए काफी होना चाहिए।

जेफरीज के मुताबिक चूंकि कंपनी ने 2019 से अब तक ₹44,700 करोड़ की इक्विटी जुटाई है, इसलिए बेहतर होते ऑपरेटिंग कैश फ्लो और सरकार से लगातार मिल रहे सपोर्ट के बीच ₹16,000 करोड़ की अतिरिक्त इक्विटी जुटाना मुश्किल नहीं होगा। एक और अहम बात टैरिफ को लेकर है कि वोडाफोन आइडिया टैरिफ बढ़ोतरी से सबसे अधिक फायदा उठाने वाली कंपनी है, लेकिन जेफरीज का मानना ​​है कि टैरिफ में हर 10% की बढ़ोतरी से टेलीकॉम कंपनी की इक्विटी वैल्यू में लगभग 34% की बढ़त होगी।

कैसी है शेयरों की हालत

वोडा आइडिया के शेयर फिलहाल बीएसई पर 0.45% की गिरावट के साथ ₹15.44 के भाव पर है। एक साल में इसके शेयरों के चाल की बात करें तो पिछले साल 10 सितंबर 2025 को बीएसई पर यह एक साल के निचले स्तर ₹7.30 के भाव पर था, जिससे एक साल में यह 116.16% उछलकर 9 सितंबर 2026 को एक कारोबारी दिन पहले एक साल के हाई ₹15.78 पर पहुंच गया।

Hero Motors IPO: ₹1000 करोड़ के इश्यू का प्राइस बैंड फिक्स, इस भाव पर लगा सकेंगे बोली

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

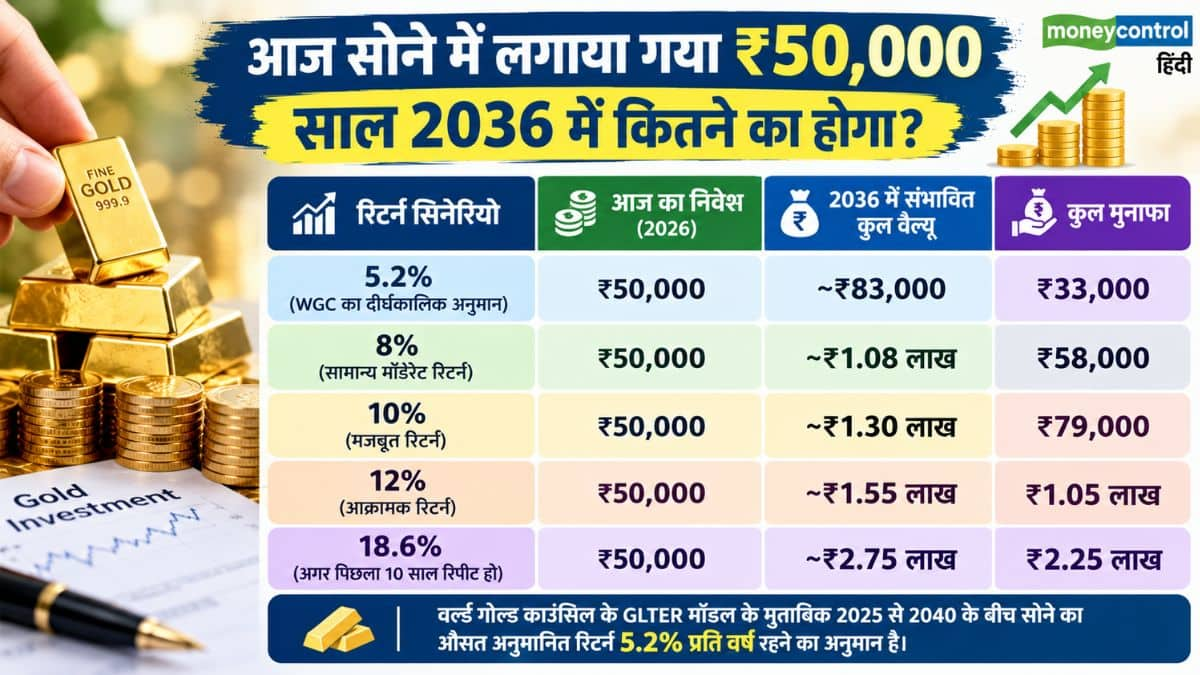
Gold Investment: आज सोने में लगाए ₹50,000 तो 2036 में कितने हो जाएंगे? समझिए 10 साल के रिटर्न का पूरा गणित

Gold Price Return Projection 2026 to 2036: भारतीय परिवारों में सोना हमेशा से सिर्फ गहने के तौर पर ही नहीं, बल्कि सबसे भरोसेमंद वेल्थ के रूप में पसंद किया जाता रहा है। रिकॉर्ड ऊंचाइयों को छूने के बाद आज हर निवेशक के मन में एक ही सवाल है अगर आज सोने में ₹50,000 लगाए जाएं, तो अगले 10 साल में यानी 2036 तक इसकी वैल्यू कितनी हो सकती है?

वर्ल्ड गोल्ड काउंसिल के आंकड़ों और ऐतिहासिक रिटर्न को आधार बनाकर आइए आसान भाषा में समझते हैं कि अलग-अलग सालाना रिटर्न (CAGR) के हिसाब से आपका ₹50,000 का निवेश 2036 तक कितना बन सकता है।

पिछले 10 सालों में सोने ने दिया बंपर रिटर्न

भविष्य के अनुमान से पहले यह देखना जरूरी है कि पिछले एक दशक में सोने की कीमतें कितनी तेजी से बढ़ी हैं। साल 2016 में कीमत 10 ग्राम (24 कैरेट) सोने का औसत भाव करीब ₹28,623 था। 2026 में यह बढ़कर लगभग ₹1,53,250 प्रति 10 ग्राम हो चुका है।

पिछले 10 सालों में सोने की कीमतें करीब 5.35 गुना बढ़ी हैं, यानी लगभग 18.6% का सालाना रिटर्न दर्ज किया गया है। वर्ल्ड गोल्ड काउंसिल के मुताबिक अकेले 2025 में ही सोने ने 60% से ज्यादा का रिटर्न दिया था। आपको बता दें कि मौजूदा दरों पर ₹50,000 में करीब 3.26 ग्राम सोना मिलेगा।

आज सोने में लगाया गया ₹50,000 साल 2036 में कितने का होगा?

वैसे इतिहास का 18.6% वाला रिटर्न हर साल मिले, यह जरूरी नहीं है। इसलिए अलग-अलग सालाना रिटर्न के हिसाब से 2036 की संभावित वैल्यू नीचे दी गई है:

2036 में कितना होगा ₹50,000? अलग-अलग सिनेरियो का गणित

वर्ल्ड गोल्ड काउंसिल के GLTER मॉडल के मुताबिक 2025 से 2040 के बीच सोने का औसत अनुमानित रिटर्न 5.2% प्रति वर्ष रहने का अनुमान है।

किन वजहों से घटती-बढ़ती हैं सोने की कीमतें?

सोने के दाम कभी भी एक सीधी रेखा में नहीं बढ़ते। इसमें उतार-चढ़ाव बना रहता है। सोने की चाल को मुख्य रूप से ये कारक तय करते हैं:

  • अमेरिकी फेडरल रिजर्व (US Fed) के ब्याज दर संबंधी फैसले।
  • अमेरिकी डॉलर (USD) की मजबूती या कमजोरी।
  • वैश्विक स्तर पर महंगाई और जियोपॉलिटिकल तनाव (युद्ध/विवाद)।
  • दुनिया भर के केंद्रीय बैंकों द्वारा सोने की खरीदारी।

फिजिकल गोल्ड खरीदने से पहले रखें इन खर्चों का ध्यान

अगर आप केवल निवेश के मकसद से फिजिकल सोना (गहने या सिक्के) खरीद रहे हैं, तो वास्तविक रिटर्न कम हो सकता है। क्योंकि इसमें:

  • 3% GST लागू होता है।
  • मेकिंग चार्ज और वेस्टेज का खर्च जुड़ता है।
  • बाय-सेल स्प्रेड यानी खरीदते और बेचते वक्त की कीमतों में अंतर होता है।

स्मार्ट इनवेस्टमेंट टिप: अगर आपका उद्देश्य केवल निवेश से रिटर्न कमाना है, तो फिजिकल गोल्ड के बजाय Gold ETF, डिजिटल गोल्ड या गोल्ड म्युचुअल फंड्स जैसे पेपर/डिजिटल विकल्पों पर विचार करना अधिक फायदेमंद हो सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ESDS Software Share: लगातार तीसरे दिन 20% का अपर सर्किट, IPO प्राइस से 201% चढ़ा शेयर; ₹1550 का टारगेट

ESDS Software Solutions के शेयर में मंगलवार को भी जोरदार तेजी रही। शेयर 20% के अपर सर्किट पर पहुंचकर ₹1,289.55 पर आ गया। इसके साथ ही IPO प्राइस के मुकाबले शेयर करीब 200.60% चढ़ चुका है।

AI बेस्ड डेटा सेंटर इंफ्रास्ट्रक्चर कंपनी ने IPO के लिए ₹408 से ₹429 का प्राइस बैंड रखा था। IPO से कंपनी ने ₹720 करोड़ जुटाए थे।

IPO प्राइस से 200% ज्यादा चढ़ा शेयर

ESDS Software की लिस्टिंग पिछले शुक्रवार को हुई थी। NSE पर शेयर ₹757 पर लिस्ट हुआ था। यह IPO प्राइस ₹429 से 76.46% ज्यादा था।

BSE पर शेयर ₹746.30 पर लिस्ट हुआ। यहां लिस्टिंग करीब 73.95% प्रीमियम पर हुई थी। इसके बाद शेयर में तेजी बनी रही। मंगलवार को लगातार तीसरे दिन शेयर 20% के अपर सर्किट पर पहुंच गया।

IPO को 136 गुना सब्सक्रिप्शन

ESDS Software का IPO 28 अगस्त से 1 सितंबर तक खुला था। इसे कुल 135.88 गुना सब्सक्राइब किया गया। IPO को 63.01 लाख से ज्यादा आवेदन मिले थे। इसमें करीब ₹72,000 करोड़ की बोलियां आई थीं।

ब्रोकरेज ने दिया ₹1,550 का टारगेट

Choice Institutional Equities ने ESDS Software पर कवरेज शुरू की है। ब्रोकरेज ने शेयर को ‘BUY’ रेटिंग दी है। इसके साथ 12 महीने का टारगेट प्राइस ₹1,550 रखा है। ब्रोकरेज ने कंपनी की वैल्यूएशन FY28E EV/EBITDA के 18 गुना पर की है।

क्लाउड मार्केट से कंपनी को फायदा

Choice के मुताबिक, भारत का क्लाउड मार्केट FY25 के ₹65,100 करोड़ से बढ़कर FY30 तक करीब ₹1.9 लाख करोड़ हो सकता है। इस दौरान क्लाउड मार्केट के करीब 23.6% CAGR से बढ़ने का अनुमान है। एंटरप्राइज डिजिटाइजेशन, BFSI में बढ़ता इस्तेमाल और सरकारी कामकाज में क्लाउड की बढ़ती जरूरत से इसे सपोर्ट मिलने की उम्मीद है।

ESDS का कारोबार Enterprise, Government और BFSI सेगमेंट में है। कंपनी के कारोबार में इनकी हिस्सेदारी क्रमशः 55.1%, 27.4% और 17.5% है।

AI और GPU मार्केट पर भी नजर

Choice ने भारत के क्लाउड GPU मार्केट को भी ग्रोथ का बड़ा मौका बताया है। इसके FY30 तक करीब 50% CAGR से बढ़ने का अनुमान है। कंपनी की ग्रोथ में कोर बिजनेस, क्षमता बढ़ाने, ग्राहकों से कमाई बढ़ाने और ऑपरेटिंग लीवरेज की भूमिका रह सकती है।

$1.25 अरब का AI कॉन्ट्रैक्ट

Choice ने कंपनी के $1.25 अरब के AI कॉन्ट्रैक्ट को भी अहम ग्रोथ ड्राइवर बताया है। ब्रोकरेज के मुताबिक, अगर कंपनी इस कॉन्ट्रैक्ट को सही तरीके से लागू करती है और इसका रैंप-अप तेज रहता है, तो कमाई और वैल्यूएशन में और बढ़त की गुंजाइश बन सकती है।

इन जोखिमों पर भी नजर

ब्रोकरेज ने कुछ जोखिम भी बताए हैं। इनमें AI कॉन्ट्रैक्ट को लागू करने की चुनौती, कुछ बड़े ग्राहकों पर निर्भरता, ज्यादा कैपेक्स और बढ़ती प्रतिस्पर्धा शामिल हैं।

इन वजहों से कंपनी की कमाई की रफ्तार प्रभावित हो सकती है। साथ ही, क्षमता के इस्तेमाल, मार्जिन और रिटर्न पर भी दबाव आ सकता है।

Vodafone Idea Share: 47% गिर सकता है शेयर! HSBC ने ‘Reduce’ रेटिंग के साथ ₹8.25 का टारगेट दिया

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Rays of Belief के IPO को 107 गुना बोली, अब ₹239 के शेयरों ने लिस्टिंग पर दिया शॉक

Rays of Belief IPO Listing: डिसऑर्डर्स वाले बच्चों के इलाज और उनकी ग्रोथ में मदद करने वाली रेज ऑफ बिलीफ के शेयरों की आज घरेलू मार्केट में एनएसई पर फ्लैट और बीएसई पर डेढ़ फीसदी से अधिक प्रीमियम पर एंट्री हुई। इसके आईपीओ को निवेशकों का शानदार रिस्पांस मिला था और ओवरऑल इसे 107 गुना से अधिक बोली मिली थी। आईपीओ के तहत ₹239 के भाव पर शेयर जारी हुए हैं। आज BSE पर इसकी ₹243.00 और NSE पर ₹239.00 पर एंट्री हुई है यानी कि आईपीओ निवेशकों को करीब डेढ़ फीसदी तक का लिस्टिंग गेन (Rays of Belief Listing Gain) मिला। हालांकि लिस्टिंग के बाद टूटकर BSE पर यह ₹234.00 (Rays of Belief Share Price)  पर आ गया यानी कि आईपीओ निवेशक अब 2.09% मुनाफे में हैं।

Rays of Belief IPO के पैसे कैसे होंगे खर्च

रेज ऑफ बिलीफ का ₹125.00 करोड़ का आईपीओ सब्सक्रिप्शन के लिए 1-3 सितंबर तक खुला था। इस आईपीओ को निवेशकों का धमाकेदार रिस्पांस मिला था और ओवरऑल यह 107.71 गुना सब्सक्राइब हुआ था। इसमें क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIB) के लिए आरक्षित हिस्सा 9.01 गुना (एक्स-एंकर), नॉन-इंस्टीट्यूशनल इनवेस्टर्स (NII) का हिस्सा 279.11 गुना और खुदरा निवेशकों का हिस्सा 195.86 गुना भरा था। इस आईपीओ के तहत ₹10 की फेस वैल्यू वाले 52.30 लाख नए शेयर जारी हुए हैं।

Rays of Belief के बारे में

रेज ऑफ बिलीफ न्यूरोडेवलपमेंटल डिसऑर्डर्स (NDDs) यानी बच्चों के विकास से जुड़ी दिक्कतों जैसे कि ऑटिज्म, एडीएचडी, डाउन सिंड्रोम, सेरेब्रल पल्सी, इंटेलेक्चुअल डिजेबिलिटी, लर्निंग डिजेबिलिटी और ग्लोबल डेवलपमेंटल डिलेज से प्रभावित बच्चों के लिए इलाज, थेरेपी और विकास से जुड़ी मदद देती है। कंपनी ने अपना सेंटर गुड़गांव में साल 2018 में खोला था और तेजी से विस्तार किया। वित्त वर्ष 2023 में 71 स्टोर से अब वित्त वर्ष 2026 के आखिरी तक देश के 57 शहरों और 20 राज्यों/यूनियन टेरिटरीज में 136 सेंटर्स तक यह पहुंच गई। इसके 136 सेंटरों में 42 टियर-1 शहरों में, 77 टियर-2 शहरों में और 17 टियर-3 शहरों में है।

कंपनी मुख्य रूप से 18 महीने से 12 साल तक के बच्चों पर ध्यान देती है तो कुछ खास प्रोग्राम 15 साल तक के बच्चों के लिए भी उपलब्ध हैं। कंपनी के सेंटर्स में 150 से ज्यादा टीचिंग टूल्स उपलब्ध हैं। इसके अलावा घर पर बच्चों के साथ प्रैक्टिस करने के लिए 2,000 से ज्यादा टीचिंग टूल्स वाले होम-लर्निंग किट्स भी उपलब्ध हैं।

जून 2025 में कंपनी ने अमेरिका में दो कंपनियों का अधिग्रहण किया जिसमें से मॉम्स बिलीफ यूएफ (Mom’s Belief US) को पूर्ण मालिकाना हक वाली सब्सिडियरी और एलर्जी एंड इम्यूनोलॉजी वर्जीनिया, एलएलसी को स्टेप-डाउन सब्सिडरी के तौर पर। इस अधिग्रहण के साथ कंपनी को अमेरिका के वर्जीनिया के Salem, Lynchburg और Roanoke में 3 सेंटर्स मिले हैं।

कंपनी के वित्तीय सेहत की बात करें तो यह लगातार मजबूत हो रही है। वित्त वर्ष 2024-26 में इसका शुद्ध मुनाफा सालाना करीब 142% की रफ्तार यानी CAGR से बढ़कर ₹4.96 करोड़ और टोटल इनकम 63% से अधिक के सीएजीआर से ₹82.06 करोड़ पर पहुंच गया। मार्च 2026 तिमाही के आखिरी में कंपनी पर ₹3.61 करोड़ का टोटल कर्ज था जबकि रिजर्व और सरप्लस में ₹15.22 करोड़ पड़े थे।

Deepa Jewellers IPO Listing: 25% प्रीमियम पर ₹117 का शेयर लिस्ट, दीपा ज्वैलर्स ने बढ़ाई पोर्टफोलियो की चमक

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Deepa Jewellers IPO Listing: 25% प्रीमियम पर ₹117 का शेयर लिस्ट, दीपा ज्वैलर्स ने बढ़ाई पोर्टफोलियो की चमक

Deepa Jewellers IPO Listing: गोल्ड-डायमंड के गहने बेचने वाली दीपा ज्वैलर्स के शेयरों की आज घरेलू मार्केट में शानदार एंट्री हुई। इसके आईपीओ को ओवरऑल 43 गुना से अधिक बोली मिली थी। आईपीओ के तहत ₹177 के भाव पर शेयर जारी हुए हैं। आज BSE पर इसकी ₹221.05 और NSE पर ₹221.00 पर एंट्री हुई है यानी कि आईपीओ निवेशकों को करीब 25% का लिस्टिंग गेन (Deepa Jewellers Listing Gain) मिला। हालांकि आईपीओ निवेशकों की खुशी थोड़ी ही देर में फीकी हो गई जब शेयर टूट गए। टूटकर BSE पर यह ₹201.30 (Deepa Jewellers Share Price)  पर आ गया यानी कि आईपीओ निवेशक अब 13.73% मुनाफे में हैं।

Deepa Jewellers IPO के पैसे कैसे होंगे खर्च

दीपा ज्वैलर्स का ₹460.00 करोड़ का आईपीओ सब्सक्रिप्शन के लिए 1-3 सितंबर तक खुला था। इस आईपीओ को निवेशकों का अच्छा रिस्पांस मिला था और ओवरऑल यह 43.40 गुना सब्सक्राइब हुआ था। इसमें क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIB) के लिए आरक्षित हिस्सा 36.73 गुना (एक्स-एंकर), नॉन-इंस्टीट्यूशनल इनवेस्टर्स (NII) का हिस्सा 109.04 गुना और खुदरा निवेशकों का हिस्सा 19.09 गुना भरा था।

इस आईपीओ के तहत ₹250 करोड़ के नए शेयर जारी हुए हैं। इसके अलावा ₹2 की फेस वैल्यू वाले 1,18,48,340 शेयर ऑफर फॉर सेल विंडो के तहत बिके हैं। ऑफर फॉर सेल का पैसा तो शेयर बेचने वाले शेयरहोल्डर्स को मिला है। वहीं नए शेयरों के जरिए जुटाए गए पैसों में से ₹215.00 करोड़ लॉन्ग-टर्म वर्किंग कैपिटल की जरूरतों, ₹12.15 करोड़ आम कॉरपोरेट उद्देश्यों और ₹41.95 करोड़ आईपीओ से जुड़े एक्सपेंसेज पर खर्च होंगे।

Deepa Jewellers के बारे में

दीपा ज्वैलर्स सोने और हीरे के गहनों की खुदरा से लेकर थोक बिक्री करती है। जुलाई 2026 तक के आंकड़ों के मुताबिक इसके ग्राहक देश के 13 राज्यों और 1 यूनियन टेरिटरी में हैं। दक्षिण भारत में इसकी दमदार मौजूदगी है। इसके ग्राहकों में 47 ज्वैलरी रिटेल चेन और 326 स्टैंडएलोन स्टोर्स हैं। कंपनी एक थर्ड पार्टी मोबाइल ऐप दीपा ज्वैलर्स लिमिटेड का भी इस्तेमाल करती है। इसके प्रोडक्ट पोर्टफोलियो में 16 प्रोडक्ट्स और 110 SKUs हैं।

कंपनी के वित्तीय सेहत की बात करें तो यह लगातार मजबूत हो रही है। वित्त वर्ष 2024-26 में इसका शुद्ध मुनाफा सालाना 107% से अधिक की रफ्तार यानी CAGR से बढ़कर ₹104.79 करोड़ और टोटल इनकम 37% के सीएजीआर से ₹1,927.73 करोड़ पर पहुंच गया। मार्च 2026 तिमाही के आखिरी में कंपनी पर ₹111.11 करोड़ का टोटल कर्ज था जबकि रिजर्व और सरप्लस में ₹221.67 करोड़ पड़े थे।

Rays of Belief के IPO को 107 गुना बोली, अब ₹239 के शेयरों ने लिस्टिंग पर दिया शॉक

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Zydus Wellness में 9% का उछाल, दो अधिग्रहण पर ब्रोकरेज ने लगाया दांव तो चमके शेयर

Zydus Wellness Share Price: ब्रोकरेज फर्म आईआईएफएल ने जाइडस वेलनेस की खरीदारी की रेटिंग और ₹650 के टारगेट प्राइस के साथ कवरेज शुरू की तो इसके शेयर रॉकेट बन गए। एक तरफ शुरुआती कारोबार में सेंसेक्स (Sensex) और निफ्टी 50 (Nifty 50) धड़ाम हो गए तो दूसरी तरफ जाइडस वेलनेस के शेयर 9% से अधिक उछल पड़े और यह निफ्टी 500 का टॉप गेनर बन गया। फिलहाल बीएसई पर यह 3.67% की बढ़त के साथ ₹549.30 पर है। इंट्रा-डे में यह 9.56% उछलकर ₹580.50 तक पहुंच गया था। इससे पहले 2 मार्च 2026 को बीएसई पर यह एक साल के निचले स्तर ₹357.55 पर था जिससे चार ही महीने में यह 70.871% उछलकर 20 जुलाई 2026 को एक साल के हाई ₹610.95 पर पहुंच गया था।

Zydus Wellness पर क्यों फिदा IIFL Capital?

ब्रोकरेज फर्म का कहना है कि जाइडस वेलनेस का बिजनेस अब तक शुगर-फ्री, ग्लूकॉन-डी, नाइसिल, इवरयूथ और न्यूट्रालाइट जैसे चुनिंदा ब्रांड्स पर निर्भर रहा है। इनकी अपने-अपने सेगमेंट में मजबूत मार्केट हिस्सेदारी रही है लेकिन सीजनल डिमांड और कैटेगरी की सुस्त ग्रुथ के चलते कंपनी की ग्रोथ सीमित रही है।

हालांकि अब ब्रोकरेज फर्म का कहना है कि राइटबाइक मैक्स प्रोटीन (RiteBike Max Protein) और कंफर्ट क्लिक (Comfort Click-CC) के अधिग्रहण से कंपनी के बिजनेस में बड़ा बदलाव आया है। FY27 तक इन दोनों नए ग्रोथ प्लेटफॉर्म्स की कंपनी के बिजनेस में कुल मिलाकर करीब 50% हिस्सेदारी हो सकती है। इसके दम पर वित्त वर्ष 2026 से वित्त वर्ष 2029 के बीच इसकी सेल्स सालाना 13.7% की रफ्तार से बढ़ सकती है जबकि वित्त वर्ष 2021-26 के बीच इसकी रफ्तार करीब 6.4% CAGR रही थी। ब्रोकरेज के अनुसार कंपनी का कंसालिडेटेड EBITDA मार्जिन भी FY26 के 12.9% से बढ़कर FY29 तक 16% हो सकता है।

ब्रोकरेज फर्म का कहना है कि इससे पहले कंपनी ने Heinz का जो अधिग्रहण किय़ा था, वहां मुख्य दांव पुराने और मेच्योर ब्रांड्स को दोबारा तेजी से बढ़ाने पर था, लेकिन अब राइटबाइक मैक्स प्रोटीन और कंफर्ट क्लिक के अधिग्रहण में ऐसे प्लेटफॉर्म्स पर दांव लगाया गया है जो पहले से तेज गति से बढ़ रहे हैं और आगे भी उसी तरह बढ़ सकते हैं।

ब्रोकरेज फर्म के मुताबिक कंपनी अपने जनरल ट्रेड (GT) डिस्ट्रीब्यूशन नेटवर्क का फायदा राइटबाइट को दे सकती है तो कंफर्ट क्लिक को जाइडस वेलनेस की मजबूत बैलेंस शीट का फायदा मिलेगा। कंफर्ट क्लिक अपने कारोबार को बड़े पैमाने पर करने और यूके/यूरोप से बाहर ले जाने के लिए जरूरी पूंजी मिल जाएगी। आईआईएफएल कैपिटल का कहना है कि जाइडस वेलनेस अब एक अलग तरह की कंपनी है, क्योंकि दो नए ग्रोथ इंजन जुड़ने से मौसमी और मैच्योर कैटेगरी पर इसकी निर्भरता कम हो गई है।

Inox Clean Energy बनेगी ₹100000 करोड़ की कंपनी!  ₹10000 करोड़ के आईपीओ का ड्राफ्ट एक महीने में होगा जमा

Gold-Silver ETF में लगाते हैं पैसे? बदल गई निवेशकों के लिए ये तीन चीजें

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।