

मनीकंट्रोल अगस्त में भारत का नंबर-1 बिजनेस न्यूज प्लेटफॉर्म रहा, 3.22 करोड़ यूनिक विजिटर्स आए : Comscore

अगस्त में मनीकंट्रोल देश का सबसे ज्यादा पढ़ा जाने वाला बिजनेस न्यूज प्लेटफॉर्म रहा। ग्लोबल ऑडियंस मेजरमेंट कंपनी Comscore के मुताबिक, मनीकंट्रोल पर इस दौरान किसी भी दूसरी बिजनेस न्यूज साइट से ज्यादा यूनिक विजिटर्स आए। इसमें द इकोनॉमिक टाइम्स भी शामिल है।

Comscore की MMX Multi-Platform India रिपोर्ट के मुताबिक, अगस्त में मनीकंट्रोल पर 3.22 करोड़ यूनिक विजिटर्स आए। वहीं, इकोनॉमिक टाइम्स पर 3.06 करोड़ यूनिक विजिटर्स पहुंचे। ये आंकड़े डेस्कटॉप, मोबाइल और सोशल समेत भारत की पूरी डिजिटल ऑडियंस के हैं।

पेज व्यू में भी बड़ी बढ़त

पेज व्यू के मामले में भी मनीकंट्रोल काफी आगे रहा। अगस्त में मनीकंट्रोल पर 25.75 करोड़ पेज व्यू दर्ज किए गए। इकोनॉमिक टाइम्स के पेज व्यू 7.85 करोड़ रहे।

यानी मनीकंट्रोल के पेज व्यू इकोनॉमिक टाइम्स के मुकाबले तीन गुने से भी ज्यादा रहे। इससे प्लेटफॉर्म पर आने वाले पाठकों की संख्या और उनकी एक्टिविटी का अंदाजा लगाया जा सकता है।

Moneycontrol पर ज्यादा समय बिताते हैं रीडर

रीडर्स ने मनीकंट्रोल पर ज्यादा समय भी बिताया। अगस्त में यूजर्स ने इस प्लेटफॉर्म पर कुल 49.91 करोड़ मिनट बिताए। वहीं, The Economic Times के लिए यह आंकड़ा 13.28 करोड़ मिनट रहा।

इस तरह रीडर एंगेजमेंट में भी मनीकंट्रोल की बढ़त काफी बड़ी रही। यानी पाठक सिर्फ प्लेटफॉर्म पर आ नहीं रहे, बल्कि वहां ज्यादा समय भी बिता रहे हैं।

मैनेजिंग एडिटर ने क्या कहा?

मैनेजिंग एडिटर के मैनेजिंग एडिटर नलिन मेहता ने कहा, ‘भू-राजनीतिक अनिश्चितता और बाजार में उतार-चढ़ाव के बीच निवेशक स्पष्ट और भरोसेमंद जानकारी चाहते हैं। रीडरशिप के आंकड़े Moneycontrol की रिपोर्टिंग और बाजार की गहरी कवरेज में रीडर्स के भरोसे को दिखाते हैं।’

उन्होंने कहा कि निवेशकों को बाजार और बिजनेस से जुड़ी जानकारी के साथ सही एनालिसिस भी चाहिए। Moneycontrol इसी जरूरत को पूरा करने पर फोकस करता है।

मार्केट से लेकर बिजनेस तक पूरी कवरेज

Moneycontrol पर रियल-टाइम मार्केट डेटा, ब्रेकिंग न्यूज और एनालिटिक्स मिलते हैं। इसके अलावा रिसर्च और बाजार से जुड़े एक्सपर्ट व्यू भी उपलब्ध हैं।

Comscore के ताजा आंकड़े प्लेटफॉर्म की पहुंच को दिखाते हैं। खासकर निवेशकों और बिजनेस लीडर्स के बीच इसकी रीडरशिप मजबूत बनी हुई है। बदलते आर्थिक माहौल में लोग समय पर जानकारी और गहरे विश्लेषण के लिए Moneycontrol का रुख कर रहे हैं।

SIP Calculator: ₹100 रोज बचाएं तो 10 साल में कितनी रकम बनेगी? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
India Growth Forecast: चार बड़ी ग्लोबल एजेंसियों ने भारत की GDP ग्रोथ का अनुमान बढ़ाया, जानिए वजह

India Growth Forecast: भारत की आर्थिक ग्रोथ को लेकर अच्छी खबर आई है। चार बड़ी ग्लोबल एजेंसियों ने भारत की GDP ग्रोथ का अनुमान बढ़ाया है। इसकी वजह निवेश, खपत और एक्सपोर्ट का उम्मीद से बेहतर रहना है।

इनमें चारों में एक OECD यानी ऑर्गनाइजेशन फॉर इकोनॉमिक को-ऑपरेशन एंड डेवलपमेंट है। यह दुनिया की बड़ी अर्थव्यवस्थाओं पर नजर रखने वाला आर्थिक संगठन है। साथ ही, दो क्रेडिट रेटिंग एजेंसियां Fitch Ratings और S&P Global Ratings हैं। वहीं Asian Development Bank (ADB) एशिया के देशों को आर्थिक विकास के लिए मदद और फंडिंग देने वाला संस्थान है।

ग्रोथ का अनुमान कितना बढ़ा?

OECD ने वित्त वर्ष 2026-27 के लिए भारत की GDP ग्रोथ का अनुमान 6.3% से बढ़ाकर 7.1% कर दिया है। चारों एजेंसियों में यह सबसे बड़ी बढ़ोतरी है।

Fitch ने अपना अनुमान 6.4% से बढ़ाकर 6.9% किया है। S&P Global Ratings और ADB ने भी अपना अनुमान 40-40 बेसिस प्वाइंट बढ़ाया है। दोनों ने अब भारत की ग्रोथ 7% रहने का अनुमान लगाया है। अब चारों एजेंसियों का अनुमान 6.9% से 7.1% के बीच है। इससे पहले यह 6.3% से 6.6% के बीच था।

पिछले हफ्ते Moody’s Ratings ने भी भारत की ग्रोथ का अनुमान बढ़ाया था। उसने वित्त वर्ष 2026-27 के लिए इसे 6% से बढ़ाकर 7% किया था।

जून तिमाही में 7.8% की ग्रोथ

ग्रोथ अनुमान बढ़ाने की सबसे बड़ी वजह जून तिमाही के आंकड़े हैं। अप्रैल-जून तिमाही में भारत की GDP 7.8% बढ़ी। यह ज्यादातर एजेंसियों के पुराने अनुमान से काफी ज्यादा थी। S&P के मुताबिक, फैक्ट्री और इंडस्ट्री से जुड़ी गतिविधियां मजबूत रहीं। लोगों ने भी खर्च किया। गुड्स एक्सपोर्ट बढ़ा। सरकारी निवेश भी तेज रहा।

Fitch ने कहा कि ऊर्जा कीमतों में बढ़ोतरी के बावजूद भारतीय अर्थव्यवस्था मजबूत रही। पहली तिमाही की 7.8% ग्रोथ का असर पूरे साल के अनुमान पर भी पड़ा है। बाकी महीनों में ग्रोथ कुछ धीमी हो सकती है। फिर भी पूरे साल का आंकड़ा पहले के अनुमान से बेहतर रह सकता है।

निवेश से मिल रहा बड़ा सहारा

निवेश भारत की ग्रोथ का बड़ा सहारा बन रहा है। पहली तिमाही में ग्रॉस फिक्स्ड कैपिटल फॉर्मेशन 11.9% बढ़ा। ADB के मुताबिक, कम ब्याज दर और सरकारी खर्च से निवेश को मदद मिल रही है। कंपनियों की बैलेंस शीट भी मजबूत है।

Fitch को प्राइवेट निवेश में भी तेजी की उम्मीद है। उसे इस साल निवेश में 10% से ज्यादा बढ़ोतरी की उम्मीद है। जुलाई में नॉन-फूड क्रेडिट 19% बढ़ा। इससे कंपनियों की कर्ज की मांग मजबूत रहने का संकेत मिलता है।

घरेलू मांग भी मजबूत

महंगी ऊर्जा के बावजूद देश में मांग बनी हुई है। S&P के मुताबिक, लोगों की खपत अच्छी रही। इंडस्ट्री और सरकारी खर्च से भी ग्रोथ को सहारा मिला। Moody’s ने भी मजबूत घरेलू मांग और निजी खपत को अहम बताया है। भारत के पास कच्चे तेल की सप्लाई के कई विकल्प हैं। विदेशी मुद्रा भंडार भी पर्याप्त है।

ADB ने वित्त वर्ष 2026-27 के लिए महंगाई का अनुमान 5.2% से घटाकर 5% कर दिया है। इसका मतलब है कि महंगी ऊर्जा का असर उम्मीद से कम पड़ा है।

एक्सपोर्ट भी दे रहा सहारा

S&P ने मजबूत गुड्स एक्सपोर्ट को भी ग्रोथ की वजह बताया है। ADB के मुताबिक, सर्विसेज एक्सपोर्ट भी अच्छा बना हुआ है। इलेक्ट्रॉनिक्स एक्सपोर्ट में मजबूती जारी रहने की उम्मीद है। AI से जुड़ी टेक्नोलॉजी सर्विसेज की मांग से भी भारत को फायदा मिल सकता है।

सितंबर के शुरुआती आंकड़े भी अच्छे संकेत दे रहे हैं। HSBC Flash Composite PMI अगस्त के 54.3 से बढ़कर सितंबर में 56.5 हो गया। मैन्युफैक्चरिंग PMI भी बढ़कर 55.7 पर पहुंच गया।

फिर भी जोखिम खत्म नहीं हुए

करीब 7% का ग्रोथ अनुमान आने का मतलब यह नहीं है कि 7.8% की रफ्तार आगे भी बनी रहेगी। Fitch को बाकी वित्त वर्ष में ग्रोथ कुछ धीमी पड़ने की आशंका है। कमजोर मानसून का असर खेती और ग्रामीण मांग पर पड़ सकता है। महंगाई बढ़ने से लोगों की खरीदारी क्षमता भी घट सकती है।

Fitch को दिसंबर तक महंगाई 5.5% पहुंचने की उम्मीद है। उसे RBI की ओर से ब्याज दर बढ़ाने की भी आशंका है। OECD ने भी कहा है कि हाल की तेज ग्रोथ के बावजूद साल की दूसरी छमाही में लोगों की खरीदारी क्षमता पर दबाव पड़ सकता है। इससे ग्रोथ की रफ्तार कुछ कम हो सकती है।

SIP Calculator: ₹100 रोज बचाएं तो 10 साल में कितनी रकम बनेगी? समझिए पूरा कैलकुलेशन

Personal Loan: बैंकों के पास पैसा बढ़ा, क्या अब आसानी से मिलेगा पर्सनल लोन? जानिए ब्याज दर पर क्या असर होगा

Personal Loan: अगर आप आने वाले त्योहारी महीनों में पर्सनल लोन लेने का मन बना रहे हैं, तो आपके लिए अच्छी खबर हो सकती है। ब्रोकरेज फर्म UBS के मुताबिक, भारत में पर्सनल लोन की ग्रोथ फिर तेज हो सकती है। बैंकों के पास पर्याप्त लिक्विडिटी यानी नकदी है और वे आने वाले महीनों में इस पैसे को लोन के तौर पर इस्तेमाल कर सकते हैं।

पर्सनल लोन की ग्रोथ बढ़ने के संकेत

UBS के मुताबिक, भारत में अनसिक्योर्ड क्रेडिट का एक मजबूत दौर शुरू हो सकता है। इसमें पर्सनल लोन बड़ी भूमिका निभा सकते हैं। सितंबर की CIRF रिपोर्ट के मुताबिक, पर्सनल लोन का कुल बकाया पोर्टफोलियो करीब ₹17 लाख करोड़ है। इसमें सालाना आधार पर 13.8% की बढ़ोतरी हुई है।

देश के पांच बड़े बैंकों में पर्सनल लोन पोर्टफोलियो की ग्रोथ वित्त वर्ष 2026-27 की पहली तिमाही में औसतन 10% रही। SBI की ग्रोथ 15%, ICICI Bank की 12.9%, Axis Bank की 6% और Kotak Mahindra Bank की 5% रही।

क्या अब पर्सनल लोन मिलना आसान होगा?

बैंकों के पास अतिरिक्त पैसा होने से लोन बांटने की क्षमता जरूर बढ़ सकती है। UBS का मानना है कि आने वाले महीनों में बैंक इस अतिरिक्त रकम को खास तौर पर पर्सनल लोन जैसे सेगमेंट में लगा सकते हैं।

इसका फायदा उन ग्राहकों को मिल सकता है जिनकी प्रोफाइल मजबूत है। यानी अच्छा क्रेडिट स्कोर, स्थिर आय और पहले से कम कर्ज वाले लोगों के लिए लोन अप्रूवल का माहौल बेहतर हो सकता है।

क्या पर्सनल लोन सस्ता भी होगा?

यहां तस्वीर थोड़ी अलग है। UBS की रिपोर्ट बैंकों में बढ़ी नकदी और पर्सनल लोन की संभावित ग्रोथ की बात करती है। ज्यादा पैसा उपलब्ध होने से बैंक ज्यादा लोन देने के लिए तैयार हो सकते हैं। मगर इसका सीधा मतलब ब्याज दर में कटौती नहीं है।

अगर बैंक ग्राहकों को लुभाने के लिए प्रतिस्पर्धा बढ़ाते हैं, तो कुछ ग्राहकों को बेहतर ब्याज दर या ऑफर मिल सकते हैं। लेकिन यह बैंक और ग्राहक की प्रोफाइल पर निर्भर करेगा।

FCNR-B से बैंकों के पास आया ज्यादा पैसा

पर्सनल लोन की संभावित ग्रोथ के पीछे एक बड़ी वजह FCNR-B डिपॉजिट स्कीम से आई लिक्विडिटी है। 31 अगस्त को स्कीम बंद होने तक इस रास्ते से करीब $133 अरब का इनफ्लो आया। FCNR-B (Foreign Currency Non-Resident Bank Deposit) NRI लोगों के लिए बैंक में विदेशी मुद्रा में पैसा जमा करने की सुविधा है। इसमें जमा रकम और ब्याज उसी विदेशी मुद्रा में होता है, इसलिए रुपये की कीमत में बदलाव का असर सीधे नहीं पड़ता।

UBS के मुताबिक, इससे बैंकिंग सिस्टम में करीब ₹12-13 लाख करोड़ की अतिरिक्त लिक्विडिटी बन सकती है। बैंक इस पैसे का इस्तेमाल आने वाले महीनों में लोन देने के लिए कर सकते हैं। हालांकि, बैंकिंग अधिकारियों के मुताबिक अतिरिक्त पैसे को लोन में बदलने में 3-4 महीने लग सकते हैं।

आपके लिए क्या मतलब?

अगर आपका क्रेडिट प्रोफाइल मजबूत है, तो आने वाले महीनों में पर्सनल लोन के विकल्प बढ़ सकते हैं। बैंक ज्यादा आक्रामक तरीके से लोन ऑफर कर सकते हैं और कुछ ग्राहकों को बेहतर ब्याज दर भी मिल सकती है।

लेकिन ‘लोन आसानी से मिलेगा’ और ‘लोन सस्ता होगा’ दोनों एक ही बात नहीं हैं। फिलहाल संकेत पर्सनल लोन की उपलब्धता और ग्रोथ बढ़ने के हैं। ब्याज दर में कमी इस बात पर निर्भर करेगी कि RBI की पॉलिसी, बैंकों की फंडिंग कॉस्ट और ग्राहकों के क्रेडिट रिस्क में क्या बदलाव आता है।

SIP Calculator: ₹100 रोज बचाएं तो 10 साल में कितनी रकम बनेगी? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Gold Price Outlook: 2026 के अंत में ₹1.75 लाख तक जा सकता है सोना, त्योहारी सीजन में बढ़ेगी मांग : मेटल फोकस

Gold Price Outlook: सोने की कीमत को लेकर एक बड़ा अनुमान सामने आया है। Metals Focus के मैनेजिंग डायरेक्टर फिलिप न्यूमैन के मुताबिक, 2026 के अंत तक सोने की कीमत $5,000 प्रति औंस तक पहुंच सकती है। यानी मौजूदा स्तर से 16% के इजाफे का अनुमान है। सेंट्रल बैंकों की लगातार खरीदारी सोने की कीमत को मजबूत सपोर्ट दे रही है।

न्यूमैन का कहना है कि अमेरिका में हाल की ब्याज दर बढ़ोतरी और इस साल एक और बढ़ोतरी की उम्मीद से सोने पर बहुत ज्यादा दबाव नहीं पड़ेगा। बाजार इस असर को पहले ही काफी हद तक कीमत में शामिल कर चुका है। उनके मुताबिक, $4,300 प्रति औंस सोने के लिए मजबूत सपोर्ट लेवल है।

सेंट्रल बैंक लगातार खरीद रहे सोना

सोने की तेजी में सेंट्रल बैंकों की खरीदारी बड़ी भूमिका निभा रही है। न्यूमैन के मुताबिक, दूसरी तिमाही में सेंट्रल बैंकों ने अच्छी खरीदारी की है। तीसरी तिमाही में भी खरीदारी मजबूत रहने की उम्मीद है।

उनका कहना है कि पिछले कुछ महीनों में सेंट्रल बैंक सोने की कीमत के लिए मजबूत सपोर्ट बने हुए हैं। इससे सोने की कीमत को एक मजबूत आधार मिला है।

अमेरिका का बढ़ता कर्ज भी बड़ा फैक्टर

न्यूमैन के मुताबिक, अमेरिका में बढ़ते कर्ज को लेकर चिंता भी निवेशकों के लिए अहम होती जा रही है। ऐसे माहौल में सोने की मांग को सपोर्ट मिल सकता है।

अमेरिका में ब्याज दरों में एक और बढ़ोतरी की उम्मीद के बावजूद उनका मानना है कि इससे सोने की कीमत पर बड़ा दबाव नहीं आएगा। बाजार इस संभावित कदम को पहले ही काफी हद तक पचा चुका है।

भारत में कितना बढ़ सकता है सोने का भाव?

भारत में भी सोने की कीमत पहले से काफी ऊंचे स्तर पर है। MCX पर गोल्ड करीब ₹1.51 लाख प्रति 10 ग्राम है। वहीं, इंटरनेशनल मार्केट में सोना करीब $4,311 प्रति औंस पर कारोबार कर रहा है।

अगर इंटरनेशनल गोल्ड $5,000 प्रति औंस तक पहुंचता है, तो मौजूदा कीमतों के अनुपात से भारत में सोने का भाव करीब ₹1.75 लाख प्रति 10 ग्राम तक पहुंच सकता है। यानी मौजूदा स्तर से करीब ₹24,000 की तेजी हो सकती है।

भारत में त्योहारी सीजन से बढ़ेगी मांग

भारत में त्योहार और शादी का सीजन शुरू होने के साथ सोने की मांग बढ़ने की उम्मीद है। हालांकि, ऊंची कीमतों के कारण खरीदार फिलहाल थोड़ा संभलकर खरीदारी कर रहे हैं।

न्यूमैन के मुताबिक, ग्राहक सोने के ऑर्डर रद्द नहीं कर रहे हैं। वे सिर्फ खरीदारी को कुछ समय के लिए टाल रहे हैं। इसे भविष्य की मांग के लिए अच्छा संकेत माना जा रहा है।

सोने के साथ चांदी में भी तेजी की उम्मीद

सोने की कीमत में तेजी का असर चांदी पर भी पड़ सकता है। न्यूमैन के मुताबिक, अगर सोना $5,000 प्रति औंस तक पहुंचता है, तो चांदी $80 प्रति औंस तक जा सकती है।

उन्होंने 2027 में चांदी में और तेजी की गुंजाइश भी जताई है। ऐसे में आने वाले समय में सोने के साथ चांदी पर भी निवेशकों की नजर रह सकती है।

SIP Calculator: ₹100 रोज बचाएं तो 10 साल में कितनी रकम बनेगी? समझिए पूरा कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

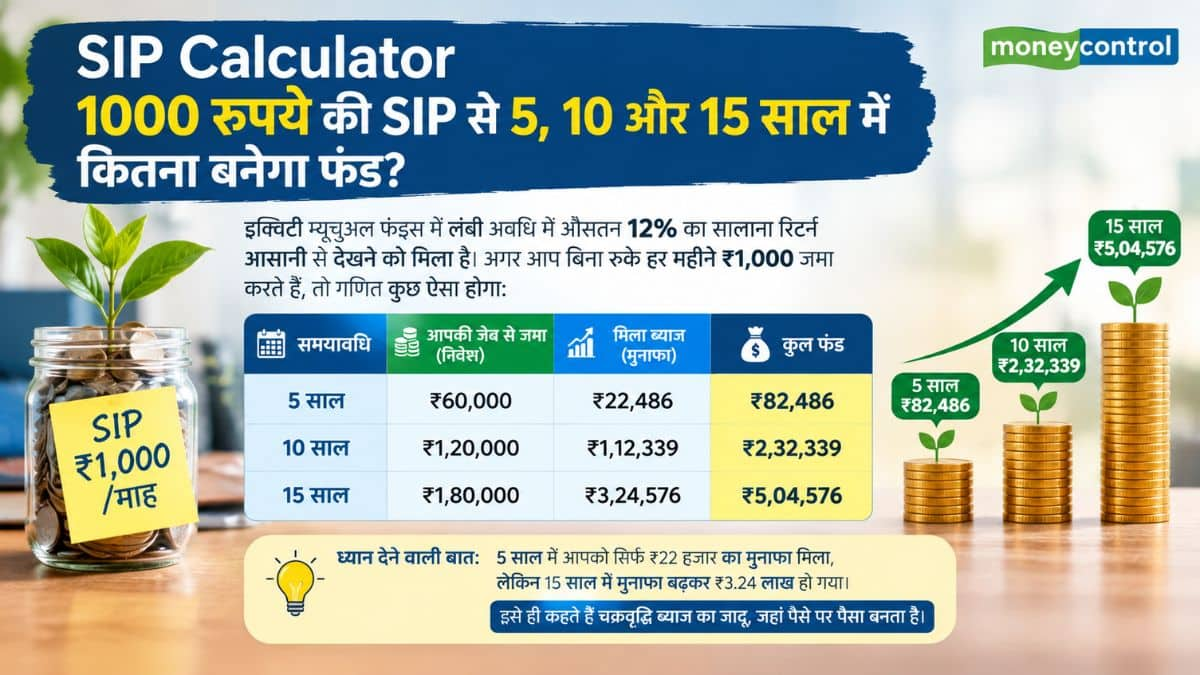
SIP Calculator: ₹1,000 की मंथली SIP से ₹5 लाख का फंड! इस खास ट्रिक से करीब दोगुनी हो जाएगी ग्रोथ

SIP Calculator: रोज के सिर्फ 33 रुपये। चाय-नाश्ते के इस मामूली खर्च को बचाकर क्या आप 5 लाख रुपये का फंड खड़ा कर सकते हैं? जवाब है- हां! म्यूचुअल फंड में SIP की ताकत से यह आसानी से संभव है। शेयर बाजार के जोखिम से डरने वाले रिटेल निवेशकों के लिए ₹1,000 की यह छोटी सी शुरुआत भविष्य में पैसों की तंगी खत्म कर सकती है। लेकिन सवाल यह है कि 5, 10 और 15 सालों में यह ₹1,000 के निवेश से कितना बड़ा फंड बनेगा? आइए समझते हैं इसका पूरा गणित।

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

इक्विटी म्यूचुअल फंड्स में लंबी अवधि में औसतन 12% का सालाना रिटर्न आसानी से देखने को मिला है। अगर आप बिना रुके हर महीने ₹1,000 जमा करते हैं, तो गणित कुछ ऐसा होगा:

1000 रुपये की SIP से 5,10 और 15 साल में कितना बनेगा फंड?

ध्यान देने वाली बात: 5 साल में आपको सिर्फ ₹22 हजार का मुनाफा मिला, लेकिन 15 साल में मुनाफा बढ़कर ₹3.24 लाख हो गया। इसे ही कहते हैं चक्रवृद्धि ब्याज का जादू, जहां पैसे पर पैसा बनता है।

इस एक सीक्रेट ट्रिक से ₹5 लाख का फंड बनेगा ₹8.5 लाख!

अगर आप चाहते हैं कि आपका फंड और तेजी से बढ़े, तो Step-Up SIP का तरीका अपनाएं। हर साल जैसे ही आपकी सैलरी या आमदनी बढ़े, अपनी SIP में सिर्फ 10% की बढ़ोतरी कर दें। यानी इस साल ₹1,000 दे रहे हैं, तो अगले साल ₹1,100 करें। ऐसा करने पर 15 साल बाद आपका कुल फंड ₹5 लाख की जगह सीधे ₹8.5 लाख से ज्यादा हो जाएगा!

SIP शुरू करते समय न करें ये 2 बड़ी गलतियां

बाजार गिरते ही SIP बंद करना: जब मार्केट गिरता है, तब आपको सस्ती कीमत पर ज्यादा यूनिट्स मिलती हैं। गिरावट के वक्त SIP चालू रखना ही असली समझदारी है।

जल्दी पैसा निकालने की बेवकूफी: SIP का असली मजा 10 साल के बाद शुरू होता है। शुरुआती 3-4 सालों में रिटर्न धीमा दिखेगा, लेकिन धैर्य रखने वालों को ही बड़ा फंड मिलता है।

SIP से जुड़े अक्सर पूछे जाने वाले सवाल(FAQ)

Q1: क्या 1000 रुपये की SIP सुरक्षित है?

उत्तर: म्यूचुअल फंड बाजार जोखिमों के अधीन होते हैं, लेकिन इंडेक्स फंड या लार्ज-कैप फंड्स में SIP करने पर लंबी अवधि में जोखिम बहुत कम और रिटर्न बैंक एफडी से दोगुना तक हो जाता है।

Q2: क्या मैं बीच में SIP बंद कर सकता हूं?

उत्तर: हां, SIP में कोई लॉक-इन नहीं होता (ELSS टैक्स सेविंग फंड को छोड़कर)। आप जब चाहें SIP रोक सकते हैं या अपना पैसा निकाल सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Tata vs Tata: एन चंद्रशेखरन की नियुक्ति पर टाटा ग्रुप में रार! ट्रस्ट ने दी अभिषेक मनु सिंघवी को कमान

Gold Price Today: सोने में गिरावट लौटी, 24 और 22 कैरेट दोनों का भाव आया नीचे

देश में सोने की कीमत में गिरावट लौट आई है। 18 सितंबर की सुबह राजधानी दिल्ली में 24 कैरेट गोल्ड की कीमत फिसलकर 152980 रुपये प्रति 10 ग्राम हो गई। अन्य शहरों में भी भाव गिरा है। एक दिन पहले दिल्ली के सराफा बाजार में 99.9 प्रतिशत शुद्धता वाले सोने की कीमत 600 रुपये नीचे आई। अंतरराष्ट्रीय बाजार में हाजिर सोना 4,317.11 डॉलर प्रति औंस पर है।

देश के कुछ बड़े शहरों में गोल्ड रेट

दिल्ली में सोने की कीमत: दिल्ली में 24 कैरेट सोने की कीमत 152980 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 140240 रुपये प्रति 10 ग्राम है।

मुंबई और कोलकाता: मुंबई और कोलकाता में 22 कैरेट सोने की कीमत 140090 रुपये प्रति 10 ग्राम, जबकि 24 कैरेट सोने की कीमत 152830 रुपये प्रति 10 ग्राम है।

चेन्नई में सोने की कीमत: 24 कैरेट सोने की कीमत 152830 रुपये प्रति 10 ग्राम है। 22 कैरेट का भाव 140090 रुपये प्रति 10 ग्राम है।

पुणे और बेंगलुरु में कीमत: इन दोनों शहरों में 24 कैरेट गोल्ड की कीमत 152830 रुपये प्रति 10 ग्राम और 22 कैरेट गोल्ड की कीमत 140090 रुपये प्रति 10 ग्राम है।

शहर22 कैरेट सोने का आज का भाव (₹)24 कैरेट सोने का आज का भाव (₹)
दिल्ली140240152980
मुंबई140090152830
अहमदाबाद140140152880
चेन्नई140090152830
कोलकाता140090152830
हैदराबाद140090152830
जयपुर140240152980
भोपाल140140152880
लखनऊ140240152980
चंडीगढ़140240152980

जेफरीज के ग्लोबल हेड ऑफ इक्विटी स्ट्रैटेजी क्रिस वुड का मानना है कि सोने का भाव बढ़कर 10,000 डॉलर प्रति औंस तक पहुंच सकता है। मौजूदा स्तर से देखें तो यह करीब 130% की तेजी होगी। वुड ने Jefferies India Forum 2026 के मौके पर CNBC-TV18 से बातचीत में कहा कि 10,000 डॉलर प्रति औंस का स्तर संभव है। अमेरिकी बॉन्ड यील्ड को नियंत्रित करने की कोशिश से डॉलर कमजोर हो सकता है। इसका फायदा सोने को मिल सकता है।

SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

चांदी का हाल

सोने की तरह दूसरी कीमती धातु चांदी में भी शुक्रवार को गिरावट है। 18 सितंबर की सुबह चांदी फिसलकर 244900 रुपये प्रति किलोग्राम पर आ गई। अंतरराष्ट्रीय बाजार में हाजिर चांदी यानि कि स्पॉट सिल्वर की कीमत गिरकर 64.06 डॉलर प्रति औंस हो गई है। सोने और चांदी की देश के अंदर कीमतें डोमेस्टिक फैक्टर्स के साथ-साथ ग्लोबल फैक्टर्स से भी प्रभावित होती हैं।

SIP Calculator: ₹1000 की SIP से ₹5 लाख कितने समय में बनेंगे? समझिए पूरा कैलकुलेशन

SIP Calculator: सिस्टमैटिक इनवेस्टमेंट प्लान (SIP) के जरिए हर महीने छोटी रकम निवेश करके भी समय के साथ बड़ा फंड तैयार किया जा सकता है। अगर आप हर महीने ₹1,000 की SIP करते हैं और आपका लक्ष्य ₹5 लाख का फंड बनाना है, तो इसमें कितना समय लगेगा?

इसका सीधा जवाब रिटर्न की दर पर निर्भर करता है। अगर सालाना रिटर्न 10%, 12% और 15% मानें, तो ₹5 लाख का लक्ष्य अलग-अलग समय में पूरा होगा। आइए तीनों मामलों का पूरा हिसाब समझते हैं।

तीनों कैलकुलेशन एक नजर में

सालाना रिटर्न₹5 लाख बनने में समयकुल निवेशरिटर्न से बनी रकम
10%16 साल 6 महीने₹1.98 लाख₹3.02 लाख
12%15 साल 1 महीना₹1.81 लाख₹3.19 लाख
15%13 साल 4 महीने₹1.60 लाख₹3.40 लाख

10% रिटर्न पर कितना समय लगेगा

अगर ₹1,000 की मासिक SIP पर औसतन 10% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 198 महीने यानी 16 साल 6 महीने में तैयार होगा। इस दौरान आप कुल ₹1.98 लाख निवेश करेंगे। बाकी करीब ₹3.02 लाख रिटर्न से जुड़ेंगे।

12% रिटर्न मिला, तो क्या होगा

अगर औसत सालाना रिटर्न 12% हो, तो ₹1,000 की SIP से ₹5 लाख का लक्ष्य करीब 181 महीने यानी 15 साल 1 महीने में पूरा होगा। इस अवधि में आपका कुल निवेश ₹1.81 लाख होगा। आपको करीब ₹3.19 लाख रिटर्न से मिलेंगे।

15% रिटर्न पर लक्ष्य कब पूरा होगा

अगर SIP पर औसतन 15% सालाना रिटर्न मिले, तो ₹5 लाख का फंड करीब 160 महीने यानी 13 साल 4 महीने में तैयार हो सकता है। इस दौरान कुल ₹1.60 लाख निवेश होगा। करीब ₹3.40 लाख रकम रिटर्न से बनेगी।

रिटर्न बढ़ने से लक्ष्य कितनी जल्दी पूरा होगा?

तीनों आंकड़ों को देखें तो 10% और 15% रिटर्न के बीच करीब 3 साल 2 महीने का अंतर है। यानी रिटर्न में 5 प्रतिशत अंक का अंतर लक्ष्य पूरा होने के समय में काफी बड़ा फर्क पैदा करता है।

वहीं कुल निवेश भी घटता है। 10% रिटर्न वाले अनुमान में ₹1.98 लाख निवेश से ₹5 लाख का फंड बनता है। 15% के अनुमान में ₹1.60 लाख निवेश से यही लक्ष्य पूरा होता है। बाकी रकम कंपाउंडिंग के जरिए तैयार होती है।

SIP बढ़ाने से लक्ष्य और जल्दी बन सकता है

अगर समय के साथ आपकी आमदनी बढ़ती है, तो SIP की रकम भी बढ़ाई जा सकती है। उदाहरण के लिए, शुरुआत ₹1,000 से करके बाद में इसे ₹1,500 या ₹2,000 किया जाए, तो ₹5 लाख का लक्ष्य पहले हासिल किया जा सकता है।

यानी SIP में सिर्फ रकम नहीं, समय और निवेश की निरंतरता भी बड़ा फर्क पैदा करती है। ₹1,000 से शुरुआत करने वाला निवेशक धीरे-धीरे SIP बढ़ाकर बड़े वित्तीय लक्ष्य की तरफ भी बढ़ सकता है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

RBI Repo Rate Hike: आपकी लोन EMI बढ़ सकती है, इकोनॉमिस्ट बोले- अब ब्याज दर बढ़ाएगा RBI

RBI Repo Rate Hike: पिछले कुछ हफ्तों से ब्याज दरों में बढ़ोतरी की चर्चा तेज हो गई है। इसकी सबसे बड़ी वजह कच्चे तेल की बढ़ती कीमतें और दुनिया में चल रही भू-राजनीतिक अनिश्चितता है। ब्रेंट क्रूड 100 डॉलर प्रति बैरल के ऊपर पहुंच चुका है। ऐसे में महंगाई को लेकर चिंता बढ़ रही है।

इसका असर आम आदमी की जेब पर भी पड़ सकता है। अगर RBI ब्याज दरें बढ़ाता है, तो खासकर फ्लोटिंग रेट वाले होम लोन और दूसरे लोन की EMI बढ़ सकती है। यानी आने वाले समय में लोन लेना महंगा हो सकता है और पुराने लोन की EMI पर भी असर पड़ सकता है।

RBI कब बढ़ा सकता है ब्याज दर?

Moneycontrol ने 9 अर्थशास्त्रियों और ट्रेजरी प्रमुखों के बीच रायशुमारी कराई। ज्यादातर एक्सपर्ट्स ने दिसंबर तक ब्याज दर बढ़ने का अनुमान जताया है। कुछ एक्सपर्ट्स का मानना है कि RBI अक्टूबर की पॉलिसी समीक्षा में ही पहली 25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। इसके बाद फरवरी 2027 में 25 बेसिस प्वाइंट की एक और बढ़ोतरी हो सकती है। ऐसा हुआ तो रेपो रेट बढ़कर 5.75 प्रतिशत हो जाएगा।

ICRA की चीफ इकोनॉमिस्ट अदिति नायर ने कहा, ‘अगर अगली MPC बैठक तक कच्चे तेल की कीमतें ऊंची बनी रहती हैं और पेट्रोल-डीजल की खुदरा कीमतों में बढ़ोतरी के संकेत मिलते हैं, तो इसका असर महंगाई पर पड़ सकता है। ऐसे में ब्याज दर बढ़ाने का फैसला दिसंबर के बजाय अक्टूबर में ही हो सकता है।’

महंगा हो सकता है आपका लोन

अगर RBI रेपो रेट बढ़ाता है, तो इसका असर बैंकों की ब्याज दरों पर पड़ सकता है। इसका मतलब यह है कि फ्लोटिंग रेट पर चल रहे होम लोन जैसे कर्ज की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है।

नए होम लोन और दूसरे फ्लोटिंग रेट वाले लोन पर भी ब्याज ज्यादा हो सकता है। इसलिए अगर आप आने वाले महीनों में घर खरीदने या बड़ा लोन लेने की तैयारी कर रहे हैं, तो ब्याज दरों पर नजर रखना जरूरी होगा। हालांकि, EMI में कितना बदलाव होगा, यह बैंक की ब्याज दर, आपके बकाया लोन और बाकी अवधि पर निर्भर करेगा।

महंगाई ने बढ़ाई चिंता

महंगाई भी RBI के लिए चिंता का विषय बन रही है। अगस्त में CPI महंगाई दर 4.82 प्रतिशत रही। जुलाई में यह 4.45 प्रतिशत थी। बढ़ोतरी की बड़ी वजह खाने-पीने की चीजों और ईंधन की महंगाई रही।

अभी महंगाई RBI की 2 से 6 प्रतिशत की तय सीमा में है। लेकिन चिंता यह है कि अगर कच्चा तेल महंगा बना रहा तो पेट्रोल और डीजल की कीमतों पर असर पड़ सकता है। इसका असर बाकी चीजों की कीमतों पर भी पड़ सकता है।

SBI के अर्थशास्त्रियों का अनुमान है कि CPI महंगाई 6.5 प्रतिशत के स्तर को पार कर सकती है। हालांकि, 2027 की शुरुआत में इसके 6 प्रतिशत से नीचे आने की उम्मीद है। उनका मानना है कि कच्चे तेल की कीमतें निकट भविष्य में 100 डॉलर प्रति बैरल से ऊपर रह सकती हैं।

SIP Calculator: ₹3000 की SIP से कितने समय में ₹10 लाख का फंड बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

SIP vs NPS: हर महीने ₹5,000 निवेश करें तो 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP vs NPS: रिटायरमेंट के लिए हर महीने ₹5,000 निवेश करना अच्छी रकम हो सकती है। इससे 30 जैसी लंबी अवधि में बड़ा फंड भी बन सकता है। लेकिन, असल सवाल है कि ₹5,000 SIP में लगाएं या NPS में? तुलना को आसान बनाने के लिए दोनों में अलग-अलग रिटर्न मानते हैं। SIP में 12% और NPS में 10% औसत सालाना रिटर्न लेते हैं।

मान लेते हैं कि निवेश की शुरुआत 30 साल की उम्र में होती है। हर महीने ₹5,000 निवेश किया जाता है। निवेश 30 साल तक जारी रहता है। यानी 60 साल की उम्र तक कुल ₹18 लाख निवेश होंगे।

30 साल बाद कितना फंड बनेगा?

SIP में 12% औसत रिटर्न मिलने पर ₹5,000 महीने का निवेश करीब ₹1.76 करोड़ का फंड बना सकता है। NPS में 10% औसत रिटर्न मानने पर कॉर्पस करीब ₹1.14 करोड़ हो सकता है।

यानी इस उदाहरण में SIP का अनुमानित फंड NPS से करीब ₹62 लाख ज्यादा रहेगा।

पैमानाSIPNPS
हर महीने निवेश₹5,000₹5,000
निवेश की अवधि30 साल30 साल
कुल निवेश₹18 लाख₹18 लाख
अनुमानित सालाना रिटर्न12%10%
अनुमानित कॉर्पस₹1.76 करोड़₹1.14 करोड़
अनुमानित रिटर्न₹1.58 करोड़₹96 लाख

SIP में ज्यादा पैसा क्यों बनेगा?

यहां सिर्फ 2% रिटर्न का अंतर है। लेकिन 30 साल में कंपाउंडिंग इस अंतर को काफी बड़ा बना देती है। SIP में ₹18 लाख का कुल निवेश 12% औसत रिटर्न पर करीब ₹1.76 करोड़ हो सकता है। यानी करीब ₹1.58 करोड़ की रकम अनुमानित रिटर्न से जुड़ सकती है।

हालांकि, 12% रिटर्न तय नहीं है। इक्विटी म्यूचुअल फंड बाजार से जुड़े होते हैं। कुछ साल रिटर्न काफी ज्यादा हो सकता है। कुछ साल नुकसान भी हो सकता है।

NPS में कितना फंड बनेगा?

NPS में 10% औसत रिटर्न मानें तो ₹5,000 महीने का निवेश 30 साल में करीब ₹1.14 करोड़ बना सकता है। इसमें आपका कुल निवेश ₹18 लाख होगा। बाकी करीब ₹96 लाख अनुमानित रिटर्न होगा।

NPS का मकसद रिटायरमेंट के लिए लंबी अवधि में पैसा तैयार करना है। इसमें निवेश बाजार से जुड़ा होता है। इसलिए यहां भी 10% रिटर्न की कोई गारंटी नहीं है।

NPS में एग्जिट का नियम अलग

NPS और SIP में सबसे बड़ा अंतर पैसा निकालने के समय आता है। NPS में रिटायरमेंट पर पूरा कॉर्पस अपनी मर्जी से निकालने की सुविधा नहीं होती। मौजूदा नियमों के तहत सामान्य एग्जिट में गैर-सरकारी सब्सक्राइबर के लिए 80% तक रकम एकमुश्त निकालने और कम से कम 20% रकम एन्‍युटी में लगाने का विकल्प है। छोटे कॉर्पस के लिए अलग नियम लागू हो सकते हैं।

एन्‍युटी से रिटायरमेंट के बाद नियमित आय मिलती है। हालांकि, पेंशन कितनी मिलेगी यह एन्‍युटी रेट और चुने गए प्लान पर निर्भर करेगा।

SIP में पैसा निकालना आसान

SIP में ऐसा लॉक-इन स्ट्रक्चर नहीं है। म्यूचुअल फंड की स्कीम के नियमों के मुताबिक आप जरूरत पड़ने पर अपनी यूनिट बेच सकते हैं।

यही SIP की बड़ी खासियत है। रिटायरमेंट के अलावा घर, बच्चों की पढ़ाई या किसी दूसरी जरूरत के लिए भी पैसा इस्तेमाल किया जा सकता है।

टैक्स में भी अंतर

SIP और NPS का टैक्स ट्रीटमेंट अलग है। SIP में टैक्स म्यूचुअल फंड के प्रकार और कैपिटल गेन पर निर्भर करता है। इसलिए 30 साल बाद बनने वाले पूरे कॉर्पस को सीधे टैक्स फ्री नहीं माना जा सकता।

NPS में भी लंपसम और एन्‍युटी को लेकर अलग टैक्स नियम हैं। एन्‍युटी से बाद में मिलने वाली पेंशन आपकी इनकम का हिस्सा मानी जाती है और उस पर लागू नियमों के हिसाब से टैक्स लगता है।

फिर SIP या NPS?

अगर आपकी प्राथमिकता ज्यादा लिक्विडिटी और लचीलापन है, तो SIP बेहतर विकल्प हो सकता है। वहीं, रिटायरमेंट के लिए अलग पैसा बनाना है और लंबे समय तक निवेश बनाए रखना है, तो NPS का स्ट्रक्चर काम आ सकता है।

इस उदाहरण में ₹5,000 महीने के निवेश पर SIP का अनुमानित फंड ₹1.76 करोड़ और NPS का करीब ₹1.14 करोड़ है। लेकिन सिर्फ बड़ा कॉर्पस देखकर फैसला नहीं करना चाहिए। रिटर्न के साथ टैक्स, लिक्विडिटी और एग्जिट नियम भी देखना जरूरी है।

Home Loan Prepayment: हर साल ₹1 लाख एक्स्ट्रा जमा करें तो कितने साल पहले खत्म होगा कर्ज? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

SIP Calculator: ₹3000 की मंथली SIP से कितना पैसा बनेगा? समझिए 10, 15 और 20 साल का पूरा कैलकुलेशन

SIP Calculator: हर महीने ₹3,000 निवेश करना बहुत बड़ी रकम नहीं है। लेकिन लंबी अवधि में यही छोटी रकम बड़ा फंड बना सकती है। इसकी वजह कंपाउंडिंग है। समय जितना ज्यादा होगा, रिटर्न पर मिलने वाला रिटर्न भी उतना ही बढ़ता जाएगा।

मान लीजिए आप हर महीने ₹3,000 की SIP शुरू करते हैं। हम यहां दो अलग-अलग रिटर्न मानकर हिसाब समझ रहे हैं। पहला 12% सालाना। यह लंबी अवधि में बेंचमार्क माना जाता है। और दूसरा 15% सालाना, जो अगर फंड ने ज्यादा अच्छा प्रदर्शन किया, तो मिल सकता है। हालांकि, SIP का पैसा बाजार में लगता है, तो असल रिटर्न कम या ज्यादा हो सकता है।

एक नजर में SIP का पूरा हिसाब

अवधिकुल निवेश12% पर फंड15% पर फंड
10 साल₹3.60 लाख₹6.97 लाख₹8.36 लाख
15 साल₹5.40 लाख₹15.14 लाख₹20.31 लाख
20 साल₹7.20 लाख₹29.97 लाख₹45.48 लाख

10 साल में ₹8 लाख तक का फंड

अगर आप 10 साल तक हर महीने ₹3,000 निवेश करते हैं, तो आपकी कुल जेब से ₹3.60 लाख जाएंगे। 10 साल में कुल 120 किस्तें होंगी।

अगर औसत सालाना रिटर्न 12% रहा, तो आपका फंड करीब ₹6.97 लाख हो सकता है। यानी ₹3.60 लाख के निवेश पर करीब ₹3.37 लाख का रिटर्न मिलेगा।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹8.36 लाख तक पहुंच सकता है। इस स्थिति में करीब ₹4.76 लाख रिटर्न से आएंगे।

15 साल में ₹20 लाख के करीब

अब यही SIP 15 साल तक जारी रखें। इस दौरान आप कुल ₹5.40 लाख निवेश करेंगे। यानी 180 महीनों तक ₹3,000 की किस्त जाएगी।

12% सालाना रिटर्न के हिसाब से आपका फंड करीब ₹15.14 लाख हो सकता है। इसमें आपका निवेश ₹5.40 लाख होगा। बाकी करीब ₹9.74 लाख कंपाउंडिंग से मिलने वाला रिटर्न होगा।

अगर रिटर्न 15% सालाना रहा, तो फंड करीब ₹20.31 लाख हो सकता है। यानी ₹5.40 लाख के निवेश पर करीब ₹14.91 लाख का रिटर्न बन सकता है।

20 साल में ₹45 लाख से ज्यादा

सबसे बड़ा फर्क 20 साल की अवधि में दिखाई देता है। 20 साल तक हर महीने ₹3,000 लगाने पर आपका कुल निवेश ₹7.20 लाख होगा। इस दौरान आप 240 SIP किस्तें जमा करेंगे।

12% सालाना रिटर्न के हिसाब से यह रकम बढ़कर करीब ₹29.97 लाख हो सकती है। यानी आपके ₹7.20 लाख के निवेश पर करीब ₹22.77 लाख का रिटर्न मिल सकता है।

वहीं, 15% सालाना रिटर्न मिलने पर फंड करीब ₹45.48 लाख तक पहुंच सकता है। इसमें करीब ₹38.28 लाख रिटर्न होगा।

FD vs SCSS: सीनियर सिटिजंस के लिए FD बेहतर या SCSS? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।