Tax-Saving Mutual Fund: टैक्स बचाने वाला इकलौता म्यूचुअल फंड प्लान, तो सबसे कम लॉक-इन वाला ऑप्शन भी

Tax-Saving Mutual Fund: इक्विटी मार्केट में निवेश से अच्छा रिटर्न हासिल किया जा सकता है और जो निवेशक कंजर्वेटिव हैं, वे म्यूचु्अल फंड्स के जरिए अपने पोर्टफोलियो में इक्विटी मार्केट का एक्सपोजर रखते हैं। हालांकि इसमें एक खामी ये है कि इसमें जो पैसे लगाते हैं, उस पर कोई टैक्स डिडक्शन नहीं मिलता है, सिवाय एक विकल्प में। यहां उसी एक म्यूचुअल फंड ऑप्शन यानी ELSS (इक्विटी लिंक्ड सेविंग्स स्कीम) के बारे में बताया जा रहा है, जिसमें निवेश से अच्छा रिटर्न हासिल कर सकते हैं और ऐसा भी नहीं है कि टैक्स बेनेफिट्स मिल रहा है, तो रिटर्न म्यूचुअल फंड्स के बाकी विकल्पों की तुलना में फीका रहेगा, बल्कि महंगाई को बीट करते हुए तगड़ा रिटर्न भी हासिल किया जा सकता है। इसके अलावा एक और खास बात ये है कि इनकम टैक्स एक्ट के सेक्शन 80सी के तहत पुरानी टैक्स रिजीम में जितने भी तरीके हैं टैक्स बचाने के, उसमें सबसे कम लॉक-इन भी इसी का है।

ELSS में निवेश के क्या हैं टैक्स बेनेफिट्स

ईएलएसएस म्यूचुअल फंड्स में निवेश पर पुरानी टैक्स रिजीम में इनकम टैक्स एक्ट के सेक्शन 80सी के तहत एक वित्त वर्ष में ₹1.50 लाख तक के निवेश पर डिडक्शन क्लेम कर सकते हैं।

एक साल से अधिक होल्डिंग को रिडीम करने पर यानी लॉन्ग टर्म कैपिटल गेन (LTCG) में से ₹1 लाख से अधिक जितना मुनाफा है, उस पर 10% की दर से तो एक साल से कम वाली होल्डिंग को रिडीम करने पर यानी शॉर्ट टर्म कैपिटल गेन (STCG) पर 20% की दर से टैक्स देना होगा।

ईएलएसएस की यूनिट्स के रिडेम्प्शन पर कोई TDS (टैक्स डिडक्टेड ऐट सोर्स) नहीं है।

टैक्स बेनेफिट्स के अलावा और क्या है खासियतें

ईएलएसएस इकलौता ऐसा म्यूचुअल फंड प्लान हैं, जिसमें टैक्स बेनेफिट्स मिलता है।

एक और खास बात ये है कि सेक्शन 80सी के तहत जिन-जिन विकल्पों में जितने भी निवेश प्लान हैं, उनमें सबसे कम लॉक-इन पीरियड इसी का है जैसे कि पीपीएफ में 15 साल का लॉक-इन है तो टैक्स-सेविंग्स एफडी का लॉक-इन पांच साल है लेकिन ईएलएसएस के मामले में तीन ही साल है।

ईएलएसएस में लॉक-इन पीरियड खत्म होने के बाद यूनिट्स बेचने पर कोई एग्जिट लोड नहीं लगेगा।

इसमें चाहें तो एकमुश्त निवेश कर सकते हैं या एसआईपी (SIP) यानी एक नियमित समय अंतराल पर थोड़ा-थोड़ा करके भी लंबे समय में अच्छा फंड तैयार कर सकते हैं।

कैसा है रिटर्न के मामले में

ईएलएसएस में रिटर्न भी तगड़ा मिलता है। सिर्फ तीन साल के ही आंकड़ों को लेकर बात करें तो मोतीलाल ओसवाल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में सालाना 23.84%, आईटीआई ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 19.45%, व्हाइटओक कैपिटल ईएलएसएस टैक्स फंड डायरेक्ट ग्रोथ में 18.63%, एचएसबीसी ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.34% और जेएम ईएलएसएस टैक्स सेवर फंड डायरेक्ट ग्रोथ में 18.27% की रफ्तार से बढ़ा है।

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
Mutual Funds: सोने ने दिया 9% रिटर्न, फिर भी निवेशकों ने इन फंड्स में लगाए ₹1.40 लाख करोड़

Mutual Funds: जुलाई 2026 में सोने ने करीब 9% का रिटर्न दिया। इसके बावजूद भारतीय निवेशकों ने सबसे ज्यादा भरोसा मनी मार्केट फंड्स पर जताया। Vallum Capital की अगस्त 2026 की Monthly Macro Grid Chartbook के मुताबिक, जुलाई में इन फंड्स में 1.40 लाख करोड़ रुपये का निवेश आया। दिलचस्प बात यह है कि जून में इसी कैटेगरी से 65,530 करोड़ रुपये निकल गए थे।

सिर्फ मनी मार्केट फंड ही नहीं, फिक्स्ड इनकम फंड्स में भी वापसी देखने को मिली। जुलाई में इनमें 5,947 करोड़ रुपये का निवेश आया, जबकि जून में 53,006 करोड़ रुपये की निकासी हुई थी। दूसरी तरफ, सोने की कीमत बढ़ने के बावजूद प्रेशियस मेटल फंड्स में निवेश घटकर 4,084 करोड़ रुपये रह गया, जो जून में 8,680 करोड़ रुपये था।

SIP में लगातार बढ़ रहा निवेश

सुरक्षित निवेश की तरफ झुकाव का मतलब यह नहीं था कि निवेशकों ने शेयर बाजार से दूरी बना ली। Franklin Templeton India की रिपोर्ट के मुताबिक, जुलाई में SIP योगदान 12% बढ़कर 31,961 करोड़ रुपये पहुंच गया। वहीं SIP खातों की संख्या भी 12.5% बढ़कर 10.63 करोड़ हो गई।

हालांकि, औसत मासिक SIP योगदान में मामूली गिरावट आई। यह 3,012 रुपये से घटकर 3,007 रुपये रह गया।

म्यूचुअल फंड इंडस्ट्री ने बनाया नया रिकॉर्ड

जुलाई में म्यूचुअल फंड इंडस्ट्री का कुल एसेट्स अंडर मैनेजमेंट (AUM) बढ़कर रिकॉर्ड 85.8 लाख करोड़ रुपये पहुंच गया। इस दौरान इक्विटी फंड्स का AUM 15.3% बढ़कर 38.40 लाख करोड़ रुपये हो गया। वहीं पैसिव फंड्स का AUM सालाना आधार पर 24% से ज्यादा बढ़ा।

सबसे ज्यादा पैसा कहां गया?

इक्विटी फंड्स के भीतर भी निवेशकों की पसंद साफ नजर आई। स्मॉलकैप फंड्स में जुलाई के दौरान 7,768 करोड़ रुपये आए, जबकि मिडकैप फंड्स में 6,192 करोड़ रुपये का निवेश हुआ। Vallum Capital के मुताबिक, जुलाई में माइक्रोकैप शेयर 4.6% और स्मॉलकैप शेयर 2.8% चढ़े।

निवेशकों ने क्यों सुरक्षित विकल्प चुने?

डेटा बताता है कि जुलाई में निवेशकों ने सिर्फ सबसे ज्यादा रिटर्न देने वाली एसेट क्लास का पीछा नहीं किया। एक तरफ SIP और इक्विटी में निवेश जारी रहा, तो दूसरी तरफ बड़ी रकम मनी मार्केट और फिक्स्ड इनकम फंड्स में गई। इससे साफ है कि निवेशक बेहतर रिटर्न के साथ-साथ लिक्विडिटी और कम जोखिम वाले विकल्पों को भी प्राथमिकता दे रहे थे।

Vallum Capital का कहना है कि जुलाई में सोने की तेजी की बड़ी वजह अमेरिका की उम्मीद से कमजोर जॉब्स रिपोर्ट रही। इससे फेडरल रिजर्व की अगली ब्याज दर बढ़ोतरी की उम्मीद कुछ कमजोर पड़ी। साथ ही अमेरिकी ट्रेजरी यील्ड में नरमी ने भी सोने की कीमतों को सहारा दिया।

SBI खाताधारकों को बड़ा झटका! 1 अक्टूबर से बैंक से कैश निकालना होगा महंगा, जानें ये नया नियम

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

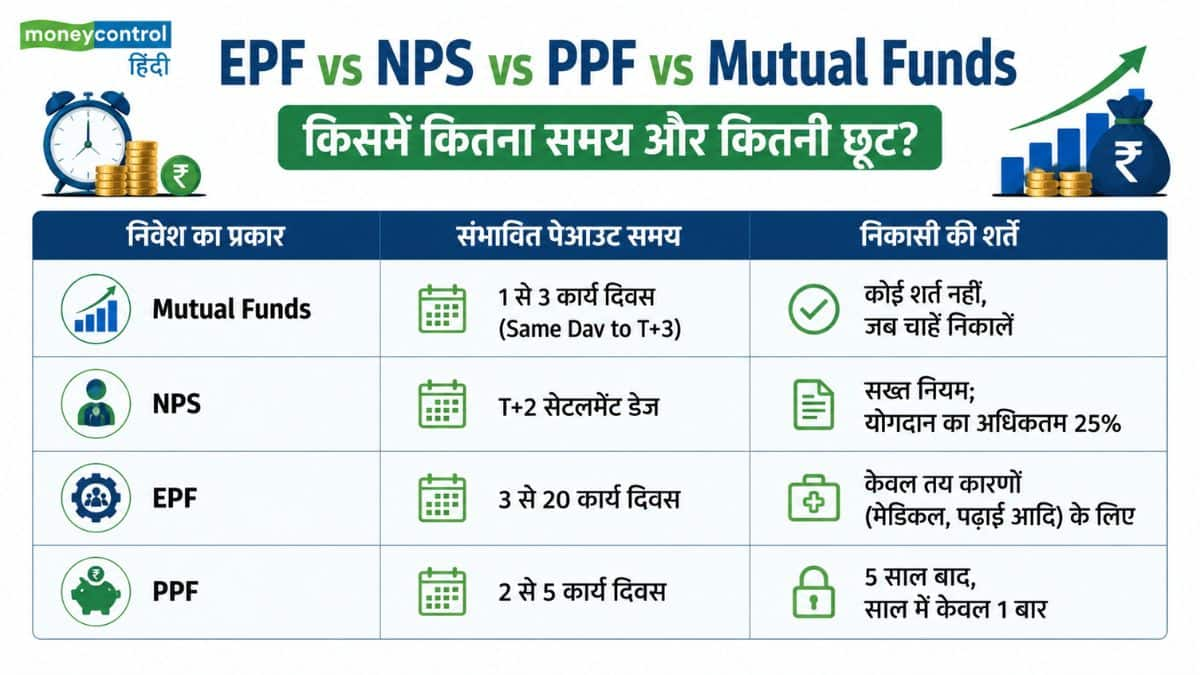
अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
34 की उम्र में 1 करोड़ से ज्यादा की नेट वर्थ, फिर भी बेंगलुरु में घर खरीदना मुश्किल! जानें क्यों

बेंगलुरु में रहने वाले एक प्रोफेशनल की कहानी काफी वायरल हो रही है। 34 साल की उम्र में 1 करोड़ रुपये से ज्यादा की संपत्ति जुटाना किसी भी व्यक्ति के लिए बड़ी उपलब्धि मानी जाती है। लेकिन बेंगलुरु में रहने वाले एक प्रोफेशनल की कहानी थोड़ी अलग है। अच्छी नेट वर्थ होने के बावजूद उनके लिए अपना घर खरीदना अभी भी आसान नहीं है। बढ़ती प्रॉपर्टी की कीमतों और बड़े खर्चों के कारण करोड़पति बनने के बाद भी घर खरीदने का सपना उनके लिए चुनौती बना हुआ है। सोशवल मीडिया पर ये पोस्ट काफी वायरल हो रहा है।

कई जगह पर किए है निवेश

करीब 12 साल की नौकरी के दौरान इस व्यक्ति ने परिवार की जिम्मेदारियां निभाने के साथ-साथ अलग-अलग तरह के लोन भी लिए और नियमित रूप से निवेश करता रहा। इसी रणनीति से उन्होंने करीब 1.2 करोड़ रुपये की नेट वर्थ बना ली। उनकी जमा पूंजी कई जगह निवेश है, जिसमें लगभग 45 लाख रुपये म्यूचुअल फंड, 14 लाख रुपये अमेरिकी शेयरों, 35 लाख रुपये EPF, 8 लाख रुपये सॉवरेन गोल्ड बॉन्ड और 15 लाख रुपये फिक्स्ड डिपॉजिट में हैं।

व्यक्ति के पास मैसूर में करीब 90 लाख रुपये की कीमत वाली एक प्रॉपर्टी भी है। खास बात ये है कि इस प्रॉपर्टी के लिए लिया गया लगभग 45 लाख रुपये का लोन वह पूरा चुका चुके हैं। लोन खत्म होने के बाद अब उन पर किसी तरह का कर्ज नहीं है और वह पूरी तरह कर्ज-मुक्त हैं।

बेंगलुरु में घर खरीदना मुश्किल

फिलहाल वह बेंगलुरु में रहते हैं और हर महीने करीब 40 हजार रुपये किराया देते हैं। अब उन्हें तय करना है कि किराए के घर में रहकर अपनी बचत और निवेश जारी रखें या बेंगलुरु में अपना घर खरीदें। घर खरीदने पर उन्हें बड़ा होम लोन लेना पड़ेगा, जिसकी EMI लंबे समय तक चुकानी होगी। इससे उनकी बचत और निवेश पर भी असर पड़ सकता है। करीब 1 करोड़ रुपये की नेट वर्थ बनाने के बाद अब वह इस बात को लेकर सोच रहे हैं कि अगला 1 करोड़ रुपये कैसे तैयार किया जाए और घर खरीदने में कितनी रकम लगाई जाए।

लोगों ने किया कमेंट

इस स्थिति ने ऑनलाइन एक बड़ी बहस भी छेड़ दी है। लोगों ने इस पर कई तरह से कमेंट किए हैं। एक व्यक्ति ने कहा, “1.2 करोड़ रुपये की नेट वर्थ होने पर भी, सबसे मुश्किल फैसला यह होता है कि इन्वेस्ट करते रहें या घर खरीद लें, क्योंकि ज़िम्मेदारी पैसे के बाद शुरू होती है।” दूसरे व्यक्ति ने कहा, “34 साल की उम्र में 1.2 करोड़ रुपये की नेट वर्थ बनाने के बावजूद बेंगलुरु में घर खरीदना इतना मुश्किल क्यों लगता है, क्योंकि नया लोन इन्वेस्टमेंट की रफ़्तार को धीमा कर सकता है।”

SIP अमाउंट हर साल सिर्फ 1000 रुपये बढ़ाने से पैसा अतिरिक्त 1.18 करोड़ रुपये बढ़ जाता है, यहां समझें पूरा कैलकुलेशन

सिर्फ 1000 रुपये के निवेश से क्या हो जाएगा? क्या आप भी ऐसा सोचते हैं? अगर हां तो यह रिपोर्ट आपके लिए है। अगर आप अपने सिप अमाउंट को हर साल 1,000 रुपये बढ़ाते हैं तो बहुत बड़ा फर्क पड़ता है। मंथली सिप को हर साल सिर्फ 1,000 रुपये बढ़ाने से 25 साल में आप अतिरिक्त 1.18 करोड़ रुपये जुटा सकते हैं।

हर साल सिप अमाउंट को थोड़ा बढ़ाना मुश्किल नहीं 

कई लोग सिप के अमाउंट को बढ़ाते नहीं हैं। कई सालों तक वे सिप के जरिए एक ही अमाउंट का निवेश करते रहते हैं। एक्सपर्ट्स का कहना है कि अगर सिप के अमाउंट को हर साल बढ़ाया जाए तो लंबी अवधि में बहुत बड़ा फर्क दिख सकता है। आपका पैसा अनुमान के मुकाबले काफी ज्यादा बढ़ता है। हर साल सिप अमाउंट को थोड़ा बढ़ाना मुश्किल नहीं है।

सिर्फ 1000 रुपये सिप अमाउंट बढ़ाने से बड़ा फर्क

व्हाइटओक कैपिटल ने एक दिलचस्प एनालिसिस पेश किया है। इसमें बताया गया है कि हर साल सिप अमाउंट सिर्फ 1,000 रुपये बढ़ाने से लंबी अवधि में बहुत बड़ा फंड तैयार होता है। इसमें कंपाउंडिंग के पावर का बड़ा हाथ है। जो इनवेस्टर्स पावर ऑफ कंपाउंडिंग को समझते हैं, उनके लिए इसे समझना आसान होता है।

25 साल में अतिरिक्त 1.18 करोड़ का फंड तैयार

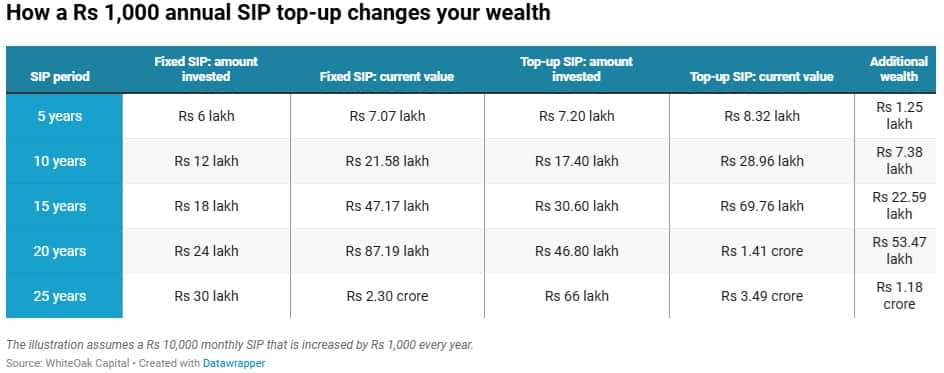
इसे एक उदाहरण की मदद से समझा जा सकता है। अगर आप हर महीने 10,000 रुपये के सिप से निवेश करते हैं 25 साल में आपका पैसा बढ़कर 2.30 करोड़ रुपये हो जाता है। अगर आप सिप अमाउंट को हर साल 1,000 रुपये बढ़ाते हैं तो 25 साल में आपका पैसा बढ़कर 3.49 करोड़ रुपये हो जाता है। इसका मतलब है कि सिप अमाउंट को सिर्फ 1,000 रुपये बढ़ाने से आपका पैसा अतिरिक्त 1.18 करोड़ रुपये बढ़ जाता है।

ऐसे आसानी से समझें यहां पूरा कैलकुलेशन 

इस उदाहरण में आप मंथली 10,000 रुपये के SIP से निवेश शुरू करते हैं। हर साल आप सिप अमाउंट को 1,000 रुपये बढ़ा देते हैं। इसका मतलब है कि पहले साल आप हर महीने 10,000 रुपये इनवेस्ट करते हैं। दूसरे साल आप हर महीने 11,000 रुपये इनवेस्ट करते हैं। तीसरे साल आप हर महीने 12,000 रुपये इनवेस्ट करते हैं। इस तरह आपका सिप अमाउंट हर साल बढ़ता रहता है। 25वें साल यह बढ़कर 34,000 रुपये हो जाता है।

top up sip calculator

ऐसे तेजी से बढ़ने लगता है आपका पैसा

कुछ साल बाद आपका पैसा तेजी से बढ़ने लगता है। पांच साल बाद दोनों स्ट्रेटेजी यानी फिक्स्ड सिप अमाउंट और बढ़ता सिप अमाउंट से निवेश के बीच का फर्क सिर्फ 1.25 लाख रुपये रहता है। उसके बाद यह फर्क तेजी से बढ़ता है। 10 साल में अतिरिक्त पैसा बढ़कर 7.38 लाख रुपये हो जाता है। 15 साल में यह 22.59 लाख रुपये हो जाता है। 20 साल बाद यह 53.47 लाख रुपये हो जाता है। 25 साल बाद यह फर्क 1.18 करोड़ रुपये हो जाता है।

हर साल सिप अमाउंट बढ़ाने की सलाह दे रहे एक्सपर्ट्स

एक्सपर्ट्स का कहना है कि पहले इनवेस्टर्स को वे सिप से हर महीने अनुशासित तरीके से निवेश करने की सलाह देते थे। वे अब निवेशकों को हर साल सिप अमाउंट बढ़ाने की सलाह देते हैं। नौकरी करने वाले लोगों के लिए हर साल सिप अमाउंट बढ़ाना आसान होता है। दूसरे लोग भी कोशिश करने पर सिप अमाउंट हर साल बढ़ा सकते हैं। हर साल सिप अमाउंट 1,000 रुपये बढ़ाना मुश्किल नहीं है।

SIP Calculator: हर महीने ₹500 की SIP… 10, 20 और 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: ‘अरे सिर्फ ₹500 से क्या होगा?’ SIP शुरू करने से पहले यह सवाल लगभग हर निवेशक के मन में आता है। कई लोग इसी सोच में निवेश टालते रहते हैं। उन्हें लगता है कि जब तक हर महीने 5,000 या 10,000 रुपये नहीं बचेंगे, तब तक निवेश का कोई फायदा नहीं है।

असल में ऐसा नहीं है। SIP में सिर्फ रकम काम नहीं करती। समय भी आपके लिए पैसा कमाता है। जितना लंबा निवेश करेंगे, कंपाउंडिंग का असर उतना बड़ा होगा। आइए, ₹500 की मासिक SIP का पूरा हिसाब देखते हैं।

₹500 की SIP पर कितना फंड बन सकता है?

सालाना अनुमानित रिटर्न10 साल (निवेश ₹60,000)20 साल (निवेश ₹1,20,000)
30 साल (निवेश ₹1,80,000)

10%₹1,03,276₹3,82,848₹11,39,663
12%₹1,16,170₹4,99,574₹17,64,957
15%₹1,39,329₹7,57,977₹35,04,910

पहले 10% रिटर्न का हिसाब समझिए

मान लीजिए, आपने हर महीने ₹500 की SIP शुरू की। 10 साल तक इसे जारी रखा। इस दौरान आपकी जेब से कुल ₹60,000 जाएंगे। अगर आपको औसतन 10% सालाना रिटर्न मिलता है, तो यह रकम बढ़कर करीब ₹1.03 लाख हो सकती है। यानी करीब ₹43,000 सिर्फ रिटर्न से मिल सकते हैं।

अब इसी SIP को 20 साल तक चलाइए। आपका कुल निवेश होगा ₹1.20 लाख। लेकिन अनुमानित फंड बढ़कर ₹3.82 लाख हो सकता है। यानी करीब ₹2.63 लाख का फायदा सिर्फ रिटर्न से मिलेगा।

अगर धैर्य रखकर 30 साल तक निवेश करते हैं, तो कुल निवेश सिर्फ ₹1.80 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹11.40 लाख तक पहुंच सकता है। यानी आपकी कमाई, निवेश से कई गुना ज्यादा हो सकती है।

अगर 12% का रिटर्न मिले तो?

अब मान लेते हैं कि औसतन 12% सालाना रिटर्न मिलता है। 10 साल में ₹60,000 का निवेश बढ़कर करीब ₹1.16 लाख हो सकता है। यहां रिटर्न करीब ₹56,000 बैठता है। 20 साल में कुल निवेश ₹1.20 लाख होगा। लेकिन अनुमानित फंड करीब ₹5 लाख तक पहुंच सकता है। यानी निवेश से करीब ₹3.80 लाख ज्यादा।

30 साल का आंकड़ा और दिलचस्प है। कुल निवेश रहेगा ₹1.80 लाख। लेकिन अनुमानित फंड करीब ₹17.65 लाख तक पहुंच सकता है। यानी करीब ₹15.85 लाख सिर्फ कंपाउंडिंग की ताकत से जुड़ सकते हैं।

15% रिटर्न मिलने पर तस्वीर बदल जाती है

अगर लंबे समय तक औसतन 15% सालाना रिटर्न मिलता है, तो 10 साल में ₹60,000 की SIP करीब ₹1.39 लाख हो सकती है। 20 साल में कुल निवेश ₹1.20 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹7.58 लाख तक पहुंच सकता है। यानी रिटर्न ही ₹6.38 लाख से ज्यादा हो सकता है।

30 साल का हिसाब सबसे ज्यादा चौंकाता है। आपकी जेब से जाएंगे सिर्फ ₹1.80 लाख। लेकिन अनुमानित फंड बढ़कर ₹35 लाख से ज्यादा हो सकता है। यानी करीब ₹33 लाख सिर्फ रिटर्न और कंपाउंडिंग से जुड़ सकते हैं।

आखिर 30 साल में इतना बड़ा फर्क क्यों आता है?

शुरुआत के कुछ सालों में SIP धीरे-धीरे बढ़ती है। कई लोगों को लगता है कि फंड बहुत तेजी से नहीं बढ़ रहा। असल खेल बाद में शुरू होता है।

पहले आपके पैसे पर रिटर्न मिलता है। फिर उसी रिटर्न पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं। यही वजह है कि 20वें साल के बाद फंड तेजी से बढ़ने लगता है।

छोटी SIP को छोटा मत समझिए

मान लीजिए, कोई 25 साल की उम्र में ₹500 की SIP शुरू करता है। दूसरा व्यक्ति सोचता रहता है कि अभी रकम कम है, बाद में निवेश करेंगे। कई बार यही देरी सबसे महंगी साबित होती है।

निवेश में बड़ी रकम से ज्यादा जरूरी है जल्दी शुरुआत करना। बाद में जब आय बढ़े, तो SIP की रकम भी बढ़ाई जा सकती है। सबसे मुश्किल काम लाखों रुपये निवेश करना नहीं होता। सबसे मुश्किल काम पहली ₹500 की SIP शुरू करना होता है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PMS के नए नियमों से जुड़े सेबी के प्रस्ताव में क्या है, इसके लागू होने के बाद क्या बदलाव आएगा?

सेबी पोर्टफोलियो मैनेजर्स रेगुलेशंस, 2020 में बदलाव की तैयारी में है। रेगुलेटर पोर्टफोलियो मैनेजमेंट सर्विसेज (पीएमएस) इंडस्ट्री की तेज ग्रोथ को देखते हुए रेगुलेटरी फ्रेमवर्क को आज की जरूरतों को ध्यान में रख बदलना चाहता है। इस बारे में सेबी ने कंसल्टेशन पेपर इश्यू किया है। इस पर 13 अगस्त तक राय मांगी गई है।

पीएमएस के एयूएम में तेज उछाल

पिछले कुछ सालों में पीएमएस इंडस्ट्री की ग्रोथ तेज रही है। 31 मई, 2026 को पीएमएस का एसेट अंडर मैनेजमेंट (AUM) बढ़कर 42.61 लाख करोड़ रुपये हो गया। अप्रैल 2019 में यह 18.07 लाख करोड़ रुपये था। पोर्टफोलियो मैनेजर्स की संख्या दोगुनी से ज्यादा हो गई है। 2020 में यह संख्या 226 थी, जो अब बढ़कर 515 हो गई है। पीएमएस क्लाइंट्स की संख्या बढ़कर 2.19 लाख हो गई है।

एसेट्स के  निवेश के विकल्प बढ़ेंगे

सेबी ने कहा है कि पीएमएस इंडस्ट्री की ग्रोथ और इस प्रोडक्ट में इनवेस्टर्स की बढ़ती दिलचस्पी को देखते हुए इससे जुड़े नियमों पर पुनर्विचार जरूर हो गया है। सबसे बड़ा प्रस्ताव पोर्टफोलियो मैनेजर्स के लिए निवेश के विकल्पों का विस्तार है। सेबी ने पोर्टफोलियो मैनेजर्स को ‘लिस्ट होने वाले’ सिक्योरिटीज में निवेश की इजाजत देने का प्रस्ताव दिया है।

विदेशी सिक्योरिटीज में निवेश की इजाजत

सेबी के प्रस्ताव में कहा गया है कि पोर्टफोलियो मैनेजर्स को क्लाइंट्स के एसेट का 10 फीसदी इनवेस्टमेंट-ग्रेड अनलिस्टेड डेट सिक्योरिटीज में निवेश की इजाजत मिलनी चाहिए। इसके अलावा पोर्टफोलियो मैनेजर्स क्लाइंट्स के एसेट्स को विदेशी सिक्योरिटीज में निवेश कर सकेंगे। विदेशी सिक्योरिटीज में विदेश में लिस्टेड शेयर्स, लिस्टेड डेट सिक्योरिटीज, ओवरसीज म्यूचुअल फंड्स आदि शामिल होंगे।

विदेश में निवेश FEMA के नियमों के तहत 

पीएमएस के फंड मैनेजर्स को FEMA के नियमों के तहत विदेश में निवेश की इजाजत होगी। फंड मैनेजर्स को विदेश में निवेश से पहले क्लाइंट्स की सहमति हासिल करनी होगी। सेबी का मानना है कि पीएमएस के नए नियमों के लागू होने के बाद निवेश के लिहाज से म्यूचुअल फंड्स और उसके बीच का फर्क कम हो जाएगा।

यह भी पढ़ें: Income Tax Return: खुद रिटर्न फाइल करें या टैक्स एक्सपर्ट की मदद लें? जानिए क्या हैं एक्सपर्ट्स के जवाब

मिनिमम निवेश 50 लाख से घटकर 25 लाख होगा

सेबी के कंसल्टेशन पेपर में म्यूचुअल फंड-ओनली पीएमएस (MF-PMS) कैटेगरी शुरू करने का भी प्रस्ताव है। इससे अमीर निवेशकों की पहुंच प्रोफेशनली मैनेज्ड पोर्टफोलियो तक बढ़ेगी। प्रस्तावित फ्रेमवर्क के तहत फंड मैनेजर्स को म्यूचुअल फंड्स, ईटीएफ और स्पेशियलाइज्ड इनवेस्टमेंट फंड में निवेश की इजाजत होगी। सेबी ने इस कैटेगरी के लिए मिनिमम निवेश को 50 लाख रुपये से घटाकर 25 लाख करने का प्रस्ताव पेश किया है।

Viral Post: ‘न घर, न कार, न बड़ा बैंक बैलेंस’ 35 साल के इस शख्स ने बताई अपनी सबसे बड़ी दौलत

सोशल मीडिया पर इस समय एक शख्स की पोस्ट तेजी से वायरल हो रही है। इस पोस्ट में व्यक्ति ने लोगों से संपत्ति जोड़ने की बजाय अपनी सेहत को प्राथमिकता देने की बात कही है। शख्स के मुताबिक लाइफ में सबसे बड़ा निवेश अच्छी सेहत है, इसलिए घर और गाड़ी जैसी पारंपरिक उपलब्धियों से पहले स्वास्थ्य पर ध्यान देना ज्यादा जरूरी है। व्यक्ति का ये पोस्ट सोशल मीडिया पर तेजी से वायरल हो रहा है। वहीं लोगों ने इस पर कई कमेंट किए हैं। आइए जानते हैं क्या है पूरी कहानी

सोशल मीडिया प्लेटफॉर्म एक्स पर आशीष जैन ने ये पोस्ट किया है। इस पोस्ट में आशीष जैन ने कहा कि उन्होंने भविष्य की जरूरत से ज्यादा चिंता करना छोड़ दिया और अपनी सेहत को सबसे ऊपर रखना शुरू किया। इसी सोच के साथ उन्होंने करीब एक साल पहले धूम्रपान छोड़ दिया और जंक फूड का सेवन भी काफी कम कर दिया।

सोशल मीडिया पर किया पोस्ट

आशीष जैन ने अपनी पोस्ट में लिखा, “मैं 35 साल का हूं। मेरे पास न अपना घर है, न कार, न बड़ा बैंक बैलेंस, न स्टॉक्स या म्यूचुअल फंड्स का बड़ा पोर्टफोलियो और न ही कोई शानदार नौकरी। लेकिन मैं एक अच्छे किराए के घर में रहता हूं, जरूरत पड़ने पर Uber से सफर कर लेता हूं और मुझ पर कोई कर्ज नहीं है। पिछले साल के मुकाबले मेरी सेहत बेहतर हुई है, मानसिक रूप से भी मैं पहले से ज्यादा मजबूत महसूस करता हूं।” आशीष जैन ने अपनी पोस्ट में बताया कि पिछले एक साल के दौरान उनकी शारीरिक और मानसिक सेहत पहले से काफी बेहतर हुई है।


तनाव लेना कम कर दिया

उनका कहना है कि उन्होंने उन छोटी-छोटी बातों की चिंता करना छोड़ दिया है, जिनका भविष्य में कोई खास महत्व नहीं रहेगा। पोस्ट में आशीष ने आगे लिखा, “मैंने उन छोटी-छोटी बातों पर तनाव लेना छोड़ दिया, जिनका एक साल बाद कोई मतलब नहीं रहेगा। मैंने खुद पर घर या कार खरीदने का दबाव डालना बंद कर दिया और भविष्य की जरूरत से ज्यादा चिंता भी छोड़ दी है। अब मेरा पूरा ध्यान अपने शरीर और दिमाग को बेहतर बनाने पर है। एक साल से ज्यादा समय हो गया है, मैंने स्मोकिंग छोड़ दी है और जंक फूड भी काफी कम कर दिया है। हर चीज जानना या हर लक्ष्य हासिल करना जरूरी नहीं है। जिंदगी जैसे चल रही है, उसे स्वीकार करें और सबसे पहले खुद पर ध्यान दें।” सोशल मीडिया पर ये पोस्ट तेजी से वायरल हो रहा है।

लोगों ने किया कमेंट

पोस्ट पर कई यूजर्स ने आशीष जैन की सोच का समर्थन किया। एक यूजर ने लिखा, “जीरो कर्ज, भविष्य की जीरो टेंशन, स्मोकिंग छोड़ना और दूसरों से तुलना न करना… यह उन कई 35 साल के लोगों से कहीं बेहतर बैलेंस शीट है जिन्हें मैं जानता हूं।” एक अन्य यूजर ने कहा, “मैं आपकी बात से पूरी तरह सहमत हूं। यही जिंदगी जीने का सबसे व्यावहारिक तरीका है। हमेशा आभार के साथ जिएं और यह समझें कि असली मुकाबला खुद से होता है, किसी और की इंस्टाग्राम लाइफस्टाइल से नहीं।” वहीं, एक तीसरे यूजर ने लिखा, “दूसरों से तुलना करने पर मंजिल हमेशा दूर होती जाती है, लेकिन मन की शांति नहीं मिलती। पहले अंदर से मजबूत बनिए, उसके बाद बाकी चीजें हासिल करना आसान हो जाएगा।”

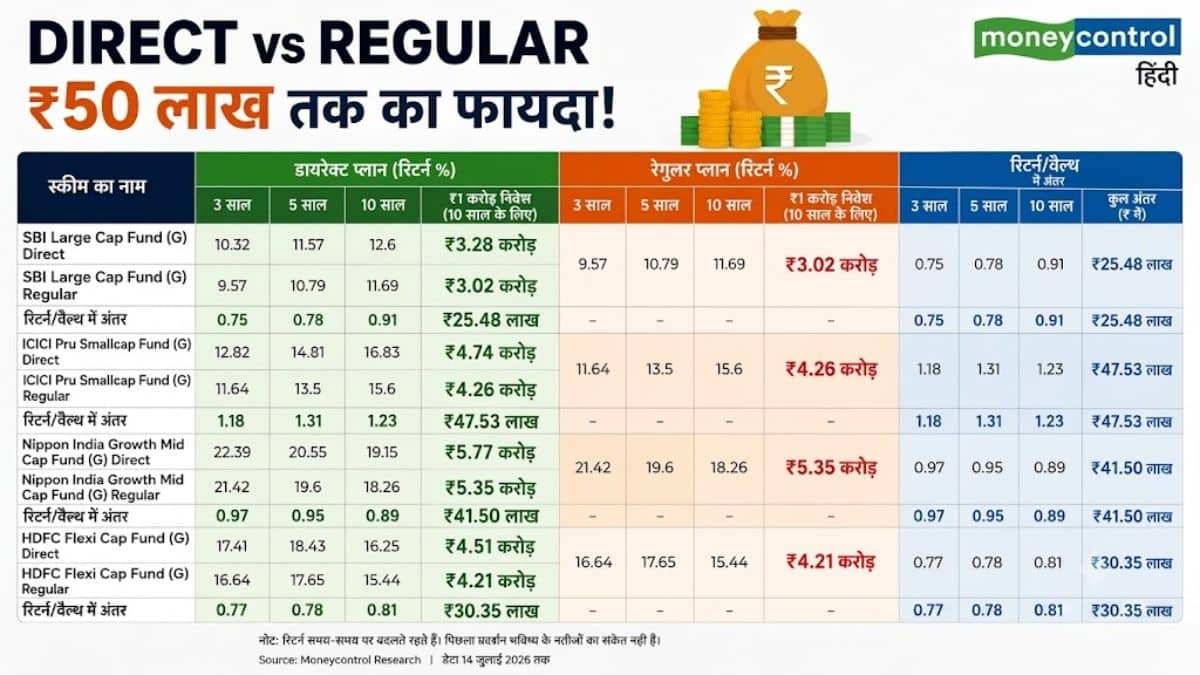
Direct vs Regular: एक ही म्यूचुअल फंड स्कीम, फिर भी एक को मिला ₹50 लाख ज्यादा रिटर्न! समझें एक्सपेंस रेशियो का असली खेल

Direct vs Regular Mutual Funds Comparison: म्युचुअल फंड में निवेश करने वाले हर निवेशक के सामने दो विकल्प होते हैं- डायरेक्ट प्लान और रेगुलर प्लान। हाल ही में ऑनलाइन ब्रोकिंग प्लेटफॉर्म ग्रो द्वारा रेगुलर म्यूचुअल फंड सेगमेंट में ‘MF Prime’ सर्विस लॉन्च करने के बाद यह बहस एक बार फिर तेज हो गई है। यह नई सर्विस उन निवेशकों के लिए है जो अपने पोर्टफोलियो को रीबैलेंस करने और सही फंड चुनने के लिए एक्सपर्ट्स की सलाह चाहते हैं।

वहीं, जेरोधा के को-फाउंडर नितिन कामथ का कहना है कि खुद से निवेश करने वाले निवेशकों के लिए डायरेक्ट प्लान एक ‘नो-ब्रेनर’ यानी सबसे आसान और समझदारी भरा विकल्प है, क्योंकि इसमें डिस्ट्रीब्यूटर कमीशन नहीं देना पड़ता। उन्होंने बताया कि उनके प्लेटफॉर्म ‘कॉइन’ पर निवेशकों ने कमीशन न देकर अब तक हजारों करोड़ रुपये बचाए हैं। आइए समझते हैं कि डायरेक्ट और रेगुलर फंड्स में क्या अंतर है और कैसे डायरेक्ट प्लान आपके पोर्टफोलियो में ₹50 लाख तक एक्स्ट्रा जोड़ सकता है।

डायरेक्ट और रेगुलर म्यूचुअल फंड में क्या अंतर है?

इन दोनों प्लान्स में सबसे बड़ा और मुख्य अंतर एक्सपेंस रेशियो यानी फंड मैनेजमेंट के खर्च का होता है:

डायरेक्ट प्लान: इसमें निवेशक सीधे एसेट मैनेजमेंट कंपनी (AMC) यानी म्यूचुअल फंड हाउस से यूनिट्स खरीदता है। इसमें बीच में कोई ब्रोकर, एजेंट या डिस्ट्रीब्यूटर नहीं होता, इसलिए कोई कमीशन नहीं कटता। नतीजा यह होता है कि इसका एक्सपेंस रेशियो काफी कम होता है।

रेगुलर प्लान: इसमें निवेशक किसी डिस्ट्रीब्यूटर, ब्रोकर या फाइनेंशियल एडवाइजर के माध्यम से निवेश करता है। फंड हाउस इन मध्यस्थों को कमीशन देता है, जिसे एक्सपेंस रेशियो में जोड़ दिया जाता है। इसलिए, रेगुलर प्लान का खर्च डायरेक्ट प्लान से थोड़ा ज्यादा होता है।

रिटर्न पर असर: अगर दो अलग-अलग निवेशक एक ही म्यूचुअल फंड स्कीम में एक जितनी रकम और एक जितनी अवधि के लिए निवेश करते हैं, तो डायरेक्ट प्लान वाले निवेशक को कम लागत के कारण रेगुलर प्लान की तुलना में थोड़ा अधिक रिटर्न मिलेगा।

डायरेक्ट और रेगुलर म्यूचुअल फंड में क्या अंतर है?

लॉन्ग टर्म में कैसे जुड़ सकते हैं ₹50 लाख एक्स्ट्रा?

दिखने में डायरेक्ट और रेगुलर प्लान के एक्सपेंस रेशियो में महज 0.50% से 1% तक का ही अंतर नजर आता है, लेकिन लॉन्ग टर्म में कंपाउंडिंग यानी ब्याज पर ब्याज के कारण यह मामूली अंतर एक विशाल रकम में बदल जाता है।

EPF New Rules: बदल गए पीएफ के नियम! ₹1 लाख का एक्स्ट्रा फायदा, विड्रॉल लिमिट और क्लेम पर बड़ा अपडेट; 10 पॉइंट्स में समझें

मान लीजिए कि आप 30 साल के लिए एक बड़ी रकम निवेश करते हैं। रेगुलर प्लान में जहां आपका डिस्ट्रीब्यूटर कमीशन कटता रहेगा, वहीं डायरेक्ट प्लान में वह बचा हुआ 1% कमीशन हर साल आपके पोर्टफोलियो में दोबारा निवेश होता रहेगा। 30 साल की लंबी अवधि में यही बची हुई रकम कंपाउंड होकर आपके कुल फंड में ₹30 लाख से ₹50 लाख तक का अतिरिक्त मुनाफा जोड़ सकती है।

क्या कम खर्च का मतलब हमेशा बेहतर रिटर्न है?

फाइनेंशियल एक्सपर्ट्स का कहना है कि सिर्फ कम एक्सपेंस रेशियो देखकर डायरेक्ट प्लान चुन लेना ही समझदारी नहीं है, क्योंकि निवेश में सबसे बड़ा रोल इन्वेस्टर बिहेवियर का होता है।

म्युचुअल फंड रिसर्च फर्म फंड्सइंडिया के रिसर्च सीनियर मैनेजर जीरल मेहता के मुताबिक, ‘आंकड़े बताते हैं कि कई बार फंड्स जितना रिटर्न कमा कर देते हैं, आम निवेशकों को उतना रिटर्न नहीं मिल पाता। इसकी वजह यह है कि निवेशक बाजार में गिरावट आने पर डरकर अपने पैसे निकाल लेते हैं या फिर बाजार के बहुत ऊंचे होने पर निवेश करते हैं।’

इसे ‘बिहेवियर गैप’ कहा जाता है। यह गैप डायरेक्ट और रेगुलर प्लान के खर्चों के अंतर से कहीं ज्यादा बड़ा होता है। एक डायरेक्ट प्लान का निवेशक अगर 30 साल के सफर में सिर्फ दो बार भी गलत समय पर बाजार से बाहर निकलता है, तो वह डायरेक्ट प्लान से मिलने वाले सारे कॉस्ट-बेनिफिट को पूरी तरह बर्बाद कर देता है।

फाइनेंशियल एडवाइजर की भूमिका और सही चुनाव

यहीं पर एक रेगुलर प्लान और फाइनेंशियल एडवाइजर की भूमिका अहम हो जाती है:

रेगुलर प्लान किसके लिए सही है? – ऐसे निवेशक जिन्हें मार्केट की गहरी समझ नहीं है, जो उतार-उढ़ाव देखकर घबरा जाते हैं और जिन्हें समय-समय पर पोर्टफोलियो की समीक्षा और रीबैलेंसिंग के लिए किसी गाइड की जरूरत होती है, उनके लिए रेगुलर प्लान बेहतर है। यहां थोड़ा ज्यादा एक्सपेंस रेशियो देना अंततः फायदेमंद साबित होता है क्योंकि एडवाइजर आपको गलत फैसले लेने से रोकता है।

डायरेक्ट प्लान किसके लिए सही है? – अगर आप एक ‘डू-इट-योरसेल्फ’ (DIY) इन्वेस्टर हैं, जो खुद रिसर्च कर सकते हैं, बाजार की गिरावट में शांत रह सकते हैं और बिना किसी बाहरी मदद के अनुशासित रहकर निवेश जारी रख सकते हैं, तो डायरेक्ट प्लान आपके लिए सबसे ज्यादा कॉस्ट-इफेक्टिव और मुनाफेमंद साबित होगा।

डिस्क्लेमर: मनीकंट्रोल पर विशेषज्ञों द्वारा व्यक्त किए गए विचार और निवेश टिप्स उनके अपने हैं, वेबसाइट या उसके प्रबंधन के नहीं। मनीकंट्रोल यूजर्स को सलाह देता है कि वे कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट्स से जांच कर लें।