

Suzlon Energy Share: चार दिन में 12% चढ़ा सुजलॉन, अब भी तूफानी तेजी की उम्मीद; मोतीलाल ओसवाल ने ₹65 का टारगेट दिया

Suzlon Energy Share: स्टॉक मार्केट में उतार-चढ़ाव के बीच Suzlon Energy के शेयरों में लगातार चौथे कारोबारी सत्र में तेजी जारी रही। यह बीते चार सत्र में 12% चढ़ चुका है। सुजलॉन बुधवार को 1.52% की बढ़त के साथ 40.80 रुपये पर बंद हुआ।

हालांकि, इसके बावजूद शेयर का प्रदर्शन अब तक कमजोर रहा है। पिछले एक साल में इसमें 25% की गिरावट आई है। वहीं, इस साल अब तक शेयर 22% टूट चुका है। पिछले छह महीने में इसमें 17% और एक महीने में 5% की गिरावट दर्ज की गई है।

सुजलॉन पर ब्रोकरेज की राय

ब्रोकरेज  का सुजलॉन पर रुख काफी बुलिश है। ब्रोकरेज फर्म Motilal Oswal ने अपनी 12 अक्टूबर को जारी रिपोर्ट में सुजलॉन पर ‘Buy’ रेटिंग बरकरार रखी। साथ ही, 65 रुपये का टारगेट प्राइस दिया है। यह मौजूदा स्तर से करीब 60% की तेजी का संकेत देता है।

सुजलॉन फिलहाल अपने 52 हफ्ते के निचले स्तर के करीब है। मोतीलाल ओसवाल ने सुजलॉन के शेयरों में संभावित तेजी की पांच बड़ी वजहें बताई हैं।

1. गिरावट के बाद शेयर का वैल्यूएशन आकर्षक

Suzlon Energy के शेयर में पिछले तीन महीनों में करीब 31% की गिरावट आई है। Motilal Oswal का मानना है कि इतनी गिरावट के बाद शेयर का वैल्यूएशन आकर्षक हो गया है। कंपनी की कमाई को लेकर भी तस्वीर पहले से बेहतर दिख रही है।

2. मजबूत ऑर्डर बुक से मिलेगा सहारा

जून तिमाही के अंत में Suzlon Energy के पास 5.9 GW के ऑर्डर थे। Motilal Oswal के मुताबिक, यह ऑर्डर बुक वित्त वर्ष 2028 की तीसरी तिमाही तक कंपनी की डिलीवरी के अनुमान को पूरा सपोर्ट देती है।

3. देश में बढ़ रही है विंड पावर की क्षमता

भारत में चालू वित्त वर्ष की पहली छमाही में 3 GW विंड पावर क्षमता जोड़ी गई। Motilal Oswal के मुताबिक, पिछले रुझानों को देखें तो दूसरी छमाही में इंस्टॉलेशन पहली छमाही से करीब 1.5 गुना रह सकता है। विंड पावर क्षमता बढ़ने से Suzlon जैसी कंपनियों को नए ऑर्डर मिलने की उम्मीद है।

4. शाम को बिजली की ज्यादा मांग से फायदा

देश में बिजली की मांग बढ़ रही है। खासकर शाम के समय पीक डिमांड ज्यादा रहती है। Motilal Oswal के मुताबिक, इससे विंड-सोलर हाइब्रिड और FDRE प्रोजेक्ट्स को बढ़ावा मिल सकता है।  इसका फायदा Suzlon को भी मिलने की उम्मीद है।

5. नए कारोबार से बढ़ेगी कमाई की उम्मीद

Motilal Oswal के मुताबिक, Suzlon का DevCo मॉडल तेजी से आगे बढ़ रहा है। वित्त वर्ष की शुरुआत के चार महीनों में इस मॉडल के तहत 600 MW से ज्यादा के ऑर्डर मिले हैं। ये कंपनी के कुल ऑर्डर का करीब 60% हैं। कंपनी विदेशों में भी कारोबार बढ़ाने के मौके तलाश रही है। ब्रोकरेज के मुताबिक, यूरोप और ऑस्ट्रेलिया में अच्छी संभावनाएं हैं।

Suzlon Energy पर एनालिस्टों की क्या राय है?

Suzlon Energy को कवर करने वाले 12 एनालिस्ट में से 10 ने शेयर पर ‘Buy’ रेटिंग दी है। दो एनालिस्ट ने इसे ‘Hold’ रेटिंग दी है। किसी भी एनालिस्ट ने शेयर बेचने की सलाह नहीं दी है। सभी एनालिस्ट के टारगेट प्राइस के औसत के हिसाब से शेयर में मौजूदा स्तर से करीब 67% की तेजी की संभावना है।

IDBI Bank की रीस्ट्रक्चरिंग को कैबिनेट की मंजूरी, फेयरफैक्स खरीदेगी सरकार और LIC से हिस्सेदारी

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
Market cues : मंदड़ियों के कमजोर पड़ने के मिल रहे संकेत, 22800–22900 के पार जाने पर निफ्टी में आएगी तेजी

Trade setup for today : एक दिन की गिरावट के बाद निफ्टी 50 ने जबरदस्त रिकवरी की। IT शेयरों के दम पर 13 अक्टूबर को इसमें 1.6 प्रतिशत की तेजी आई और यह पिछले दिन के उच्चतम स्तर से ऊपर बंद हुआ। डेली चार्ट पर इंडेक्स ने ‘बुलिश एनगल्फिंग’ जैसा कैंडलस्टिक पैटर्न बनाया। यह बुल्स की मज़बूत वापसी का संकेत है। पिछले तीन ट्रेडिंग सेशन में और खासकर 8 अक्टूबर को 18 महीने के निचले स्तर पर पहुंचने के बाद,निफ्टी ने 22,200 के लेवल को बचाए रखा जो आगे भी एक अहम सपोर्ट का काम कर सकता है। वहीं,22,500–22,600 का जोन तत्काल सपोर्ट एरिया का काम कर सकता है। वहीं ऊपर की तरफ मोमेंटम बनाए रखने और अपने अपट्रेंड को 23,000 के पार ले जाने के लिए इंडेक्स को 22,800–22,900 के तत्काल रेजिस्टेंस जोन के ऊपर मजबूती से निकलना होगा।

यहां आपको कुछ ऐसे आंकड़े दे रहे हैं जिनके आधार पर आपको मुनाफे वाले सौदे पकड़ने में आसानी होगी।

निफ्टी 50 (22,722) के लिए अहम लेवल

पिवट पॉइंट्स के आधार पर रेजिस्टेंस: 22,743, 22,845 और 23,011

पिवट पॉइंट्स के आधार पर सपोर्ट: 22,412, 22,309 और 22,144

निफ्टी स्पेशल फॉर्मेशन

निफ्टी ने डेली चार्ट पर एक लंबी बुलिश कैंडल बनाई जो ‘बुलिश एनगल्फिंग पैटर्न’ जैसी दिखती है। यह पिछले दिन के हाई से ऊपर बंद हुआ जो बुल्स की जबरदस्त वापसी का संकेत है। इंडेक्स सभी अहम मूविंग एवरेज (20, 50, 100 और 200 दिन के EMA) से नीचे ट्रेड करता रहा,हालांकि यह 10-दिन के EMA से ऊपर वापस आने में कामयाब रहा। मोमेंटम इंडिकेटर्स से पता चला कि बेयरिश मोमेंटम धीरे-धीरे कम हो रहा है। रिलेटिव स्ट्रेंथ इंडेक्स (RSI) बढ़कर 43.43 हो गया और अपनी सिग्नल लाइन से ऊपर बना रहा। जबकि MACD ने बुलिश क्रॉसओवर दिखाया और इसका हिस्टोग्राम लगभग दो महीनों में पहली बार हरा हो गया। इन सभी टेक्निकल संकेतों से पता चलता है कि निकट भविष्य में मोमेंटम में सुधार हो रहा है,हालांकि इंडेक्स अभी भी अपने मुख्य मूविंग एवरेज से नीचे है। इससे संकेत मिलता है कि बड़ा ट्रेंड अभी तक पूरी तरह से बुलिश नहीं हुआ है।

बैंक निफ्टी (55,481) के लिए अहम लेवल

पिवट पॉइंट्स के आधार पर रेजिस्टेंस: 55,568, 55,760 और 56,072

पिवट पॉइंट्स के आधार पर सपोर्ट: 54,945, 54,752 और 54,440

फाइबोनैचि रिट्रेसमेंट के आधार पर रेजिस्टेंस: 55,897, 57,285

फाइबोनैचि रिट्रेसमेंट के आधार पर सपोर्ट: 55,049, 54,053

बैंक निफ्टी स्पेशल फॉर्मेशन

एक दिन बिकवाली के दबाव के बाद बैंक निफ्टी में भी जोरदार रिकवरी आई। इसने डेली चार्ट पर ‘बुलिश एनगल्फिंग’ जैसा कैंडलस्टिक पैटर्न (पूरी तरह से क्लासिकल नहीं) बनाया,जो तेजी का संकेत है। इंडेक्स में 1 प्रतिशत की बढ़त हुई और यह 55,200 के रेजिस्टेंस लेवल के ऊपर मजबूती से बंद हुआ। सितंबर के बाद पहली बार यह अपने शॉर्ट-टर्म मूविंग एवरेज के ऊपर बंद हुआ,जो निकट भविष्य में तेजी की गति (मोमेंटम) में सुधार का संकेत है। मोमेंटम इंडिकेटर्स में RSI बढ़कर 48.22 पर पहुंच गया और इसने पॉजिटिव क्रॉसओवर दिखाया। जबकि MACD अपनी सिग्नल लाइन के ऊपर बना रहा। इसके अलावा,MACD हिस्टोग्राम की हरी बार्स लगातार तीसरे सेशन में बढ़ीं। ये बुलिश मोमेंटम के मज़बूत होने का संकेत है। ये टेक्निकल संकेत बुलिश मोमेंटम में सुधार और आगे और बढ़त की संभावना की ओर इशारा करते हैं। हालांकि रिकवरी की पुष्टि के लिए अहम रेजिस्टेंस लेवल के ऊपर लगातार मजबूती बनाए रखना जरूरी होगा।

Asian Market: टेक शेयरों में गिरावट के बाद रिकवरी से एशियाई बाजारों में उछाल, Kospi 1% से ज़्यादा चढ़ा

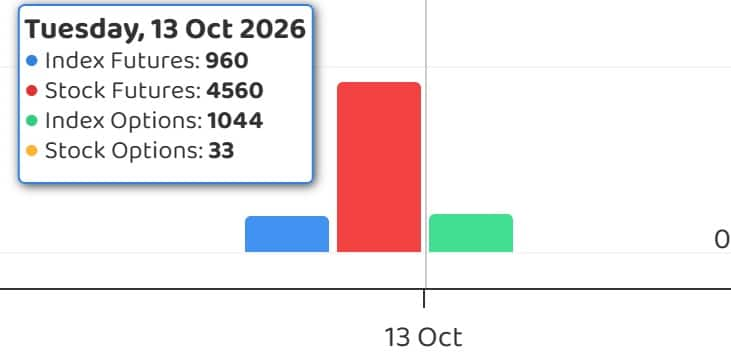
एफआईआई और डीआईआई फंड फ्लो (करोड़ रुपए में)

Image713102026

इंडिया VIX

मार्केट में उतार-चढ़ाव को मापने वाला इंडेक्स ‘इंडिया VIX’ (जिसे ‘फियर गेज’ भी कहा जाता है) पिछले सेशन में 6.1% बढ़ने के बाद 7.43% गिरकर 14.12 पर आ गया,जिससे तेजड़ियों को कुछ राहत मिली। हालांकि,उतार-चढ़ाव का यह इंडेक्स अभी भी काफी ऊंचे स्तर पर बना हुआ है। अगर यह 12 के स्तर से नीचे आता है तो बुल्स को और ज्यादा राहत मिलेगी और इक्विटी मार्केट के लिए हालात और बेहतर होने के संकेत मिलेंगे।

पुट कॉल रेशियो

बाजार के मूड को दर्शाने वाला निफ्टी पुट-कॉल रेशियो 13 अक्टूबर को बढ़कर 1.16 हो गया, जबकि पिछले सेशन में यह 0.73 था। गौरतलब है कि 0.7 से ऊपर या 1 को पार पीसीआर का जाना आम तौर पर तेजी की भावना का संकेत माना जाता है। जबकि 0.7 से नीचे या 0.5 की ओर गिरने वाला अनुपात मंदी की भावना का संकेत होता है।

F&O बैन के अंतर्गत आने वाले स्टॉक

F&O सेगमेंट के अंतर्गत प्रतिबंधित प्रतिभूतियों में वे कंपनियां शामिल होती हैं, जिनके डेरिवेटिव अनुबंध मार्केट वाइड पोजीशन लिमिट के 95 फीसदी से ज्यादा हो जाती हैं।

एफएंडओ प्रतिबंध में नए शामिल स्टॉक: कोई नहीं

एफएंडओ प्रतिबंध में पहले से शामिल स्टॉक: अंबुजा सीमेंट्स,केन्स टेक्नोलॉजी इंडिया

एफएंडओ प्रतिबंध से हटाए गए स्टॉक: बंधन बैंक, LIC हाउसिंग फाइनेंस


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

Market cues : 22000 के मनोवैज्ञानिक लेवल पर भी मंडरा रहा खतरा, 21700 तक फिसल सकता है निफ्टी

Trade setup for today : 8 अक्टूबर को निफ्टी पर मदड़ियों का दबदबा बना रहा। यह 1.64 प्रतिशत गिरा और लगातार एक और सेशन में इसमें गिरावट जारी रही। मोमेंटम इंडिकेटर ‘बेयरिश’ जोन में बने रहे। जबकि इंडेक्स सभी अहम मूविंग एवरेज से काफी नीचे ट्रेड करता रहा। तेल की ऊंची कीमतें, रुपये में कमजोरी, FII की लगातार बिकवाली और इंडिया VIX का 15 के स्तर से ऊपर जाना भी मार्केट सेंटीमेंट पर भारी पड़ा। मार्केट एक्सपर्ट्स का कहना है कि अगर निफ्टी गुरुवार के 22,180 के निचले स्तर को साफ तौर पर तोड़ता है तो मंदड़िए 22,000 के अहम मनोवैज्ञानिक स्तर को टारगेट कर सकते हैं और उसके बाद निफ्टी अप्रैल 2025 के निचले स्तर 21,700 तक जा सकता है। ऊपर की तरफ,22,400 एक शुरुआती रेजिस्टेंस बन सकता है और उसके बाद 22,600-22,700 का जोन बड़े रेजिस्टेंस का काम कर सकता है।

यहां आपको कुछ ऐसे आंकड़े दे रहे हैं जिनके आधार पर आपको मुनाफे वाले सौदे पकड़ने में आसानी होगी।

निफ्टी 50 (22,232) के लिए अहम लेवल

पिवट पॉइंट्स के आधार पर रेजिस्टेंस : 22,497, 22,596 और 22,756

पिवट पॉइंट्स के आधार पर सपोर्ट: 22,177, 22,078 और 21,918

निफ्टी स्पेशल फॉर्मेशन

निफ्टी 50 पिछले 18 महीनों के सबसे निचले क्लोजिंग स्तर पर पहुंच गया और डेली टाइमफ्रेम पर एक लंबी लाल कैंडल बनाई,जो बाजार में भारी गिरावट के दबाव का संकेत है। 10, 20, 50, 100 और 200-दिन के EMA सभी नीचे की ओर झुके हुए थे। RSI सुपर-बेयरिश जोन में बना रहा और 30 से गिरकर 27.55 पर आ गया, जबकि MACD सिग्नल लाइन के नीचे रहा और हिस्टोग्राम में एक बढ़ती हुई लाल पट्टी दिखाई दी। कुल मिलाकर ये संकेत लगातार मंदी के रुझान की ओर इशारा करते हैं और बताते हैं कि इंडेक्स पर निकट भविष्य में दबाव बना रह सकता है।

बैंक निफ्टी (54,515) के लिए अहम लेवल

पिवट पॉइंट्स के आधार पर रेजिस्टेंस: 54,899, 55,055 और 55,307

पिवट पॉइंट्स के आधार पर सपोर्ट: 54,395, 54,239 और 53,987

फाइबोनैचि रिट्रेसमेंट के आधार पर रेजिस्टेंस: 55,897, 57,285

फाइबोनैचि रिट्रेसमेंट के आधार पर सपोर्ट: 54,053, 52,784

बैंक निफ्टी स्पेशल फॉर्मेशन

गुरुवार को 1 प्रतिशत की गिरावट के बाद बैंक निफ्टी पिछले हफ़्ते के क्लोजिंग लेवल के करीब आ गया। बैंकिंग इंडेक्स ने डेली चार्ट पर एक लंबी बेयरिश कैंडल बनाई और सभी अहम मूविंग एवरेज से नीचे बना रहा,जो लगातार बनी कमजोरी को दिखाता है। RSI गिरकर 40 के ज़ोन से नीचे 36.45 पर आ गया,जबकि MACD जो अपनी सिग्नल लाइन की ओर ऊपर की तरफ बढ़ रहा था,सिग्नल लाइन से नीचे ही बना रहा। हालांकि,MACD हिस्टोग्राम लगातार छठे सेशन में भी मंदी के रुझान (बेयरिश मोमेंटम) में कमी दिखाता रहा। कुल मिलाकर ये इंडिकेटर बताते हैं कि मंदी का दबाव बना हुआ है,भले ही यह दबाव धीरे-धीरे कम हो रहा हो।

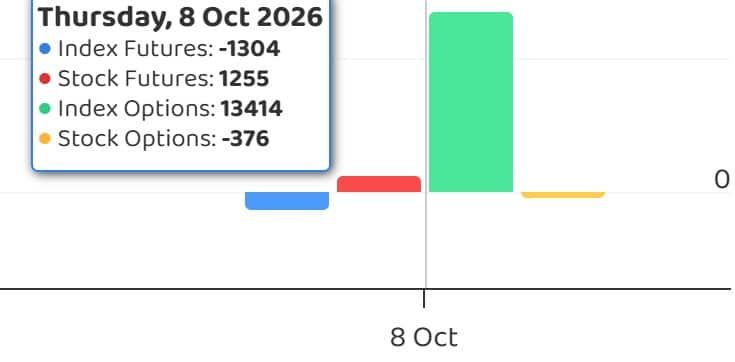
एफआईआई और डीआईआई फंड फ्लो (करोड़ रुपए में)

Image708102026

इंडिया VIX

मार्केट में संभावित उतार-चढ़ाव को मापने वाला इंडिया VIX कल 10.01% बढ़कर 15.275 पर पहुंच गया। यह 11 जून, 2026 के बाद इसका सबसे ऊंचा क्लोजिंग लेवल है। यह सभी अहम मूविंग एवरेज से ऊपर बना हुआ है, जो बुल्स के बीच बढ़ती बेचैनी का संकेत है। 15 के लेवल से ऊपर बने रहने पर बुल्स पर दबाव बना रह सकता है।

Market Trend : बाजार में और बढ़ सकती है गिरावट, इस डिफेंस स्टॉक में बिकवाली करके बनाए जा सकते हैं पैसे

पुट कॉल रेशियो

बाजार के मूड को दर्शाने वाला निफ्टी पुट-कॉल रेशियो 8 अक्टूबर को गिरकर 0.73 पर आ गया, जबकि पिछले सेशन में यह 0.89 था। गौरतलब है कि 0.7 से ऊपर या 1 को पार पीसीआर का जाना आम तौर पर तेजी की भावना का संकेत माना जाता है। जबकि 0.7 से नीचे या 0.5 की ओर गिरने वाला अनुपात मंदी की भावना का संकेत होता है।

F&O बैन के अंतर्गत आने वाले स्टॉक

F&O सेगमेंट के अंतर्गत प्रतिबंधित प्रतिभूतियों में वे कंपनियां शामिल होती हैं, जिनके डेरिवेटिव अनुबंध मार्केट वाइड पोजीशन लिमिट के 95 फीसदी से ज्यादा हो जाती हैं।

एफएंडओ प्रतिबंध में नए शामिल स्टॉक: कोई नहीं

एफएंडओ प्रतिबंध में पहले से शामिल स्टॉक: अंबुजा सीमेंट्स, बंधन बैंक, LIC हाउसिंग फाइनेंस

एफएंडओ प्रतिबंध से हटाए गए स्टॉक: SAIL

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

CIBIL स्कोर 750 होने के बाद भी लोन रिजेक्ट क्यों हो जाता है? ये 5 बड़े कारण जान लीजिए

आपका CIBIL स्कोर 750 है। आपने समय पर पुराने लोन चुकाए हैं। Credit Card का बिल भी समय पर भरते हैं। फिर भी बैंक ने नया लोन देने से मना कर दिया। ऐसा होना संभव है। दरअसल, बैंक सिर्फ CIBIL स्कोर देखकर लोन नहीं देता। वह आपकी पूरी आर्थिक स्थिति देखता है।

कमाई के मुकाबले EMI ज्यादा

मान लीजिए आपकी महीने की सैलरी 60,000 रुपये है और पहले से 35,000 रुपये की EMI जा रही है। अब आपको किसी काम के लिए नया लोन चाहिए। CIBIL स्कोर 780 होने के बावजूद बैंक यह देखेगा कि नई EMI जुड़ने के बाद आपके पास घर का खर्च चलाने के लिए कितना पैसा बचेगा। बोझ ज्यादा लगा तो लोन रिजेक्ट हो सकता है।

ऐसे में नया लोन लेने से पहले अपनी मौजूदा EMI का बोझ कम करने की कोशिश करें। अगर कोई छोटा कर्ज बाकी है और उसे चुकाना मुमकिन है, तो पहले उसे खत्म करना बेहतर हो सकता है।

जरूरत से ज्यादा लोन मांगना

कई बार समस्या CIBIL स्कोर में नहीं, लोन की रकम में होती है। जैसे कि आपकी सैलरी 70,000 रुपये है। और आप 30 लाख रुपये का पर्सनल लोन मांग रहे हैं। बैंक को लग सकता है कि इस रकम की EMI आपकी कमाई के हिसाब से ज्यादा पड़ रही है।

इसलिए जितनी जरूरत है, उतने लोन के लिए आवेदन करें। लोन की रकम कम होने पर EMI भी कम होगी। इससे आपकी लोन चुकाने की क्षमता बेहतर दिख सकती है।

क्रेडिट कार्ड पर लगातार भारी खर्च

क्रेडिट कार्ड का बिल समय पर भरने से आपका CIBIL स्कोर अच्छा रह सकता है। लेकिन बैंक यह भी देखता है कि आप कार्ड का इस्तेमाल कितना कर रहे हैं। उदाहरण के लिए, अगर कार्ड की लिमिट 2 लाख रुपये है और आप हर महीने करीब 1.5 लाख रुपये खर्च कर रहे हैं, तो बैंक मान सकता है कि आप लोन पर ज्यादा निर्भर हैं।

ऐसे में क्रेडिट कार्ड की लिमिट का हमेशा 30% से कम खर्च करने की कोशिश करें। बिल समय पर भरें और कार्ड की पूरी लिमिट के आसपास लगातार खर्च करने से बचें।

कई बैंकों में एक साथ आवेदन

लोन नहीं मिला तो दूसरे बैंक में आवेदन कर दिया। वहां भी नहीं मिला तो तीसरे बैंक में कोशिश कर ली। इस तरह कम समय में कई जगह आवेदन करना ठीक नहीं माना जाता। हर बार बैंक आपकी क्रेडिट रिपोर्ट देख सकता है और इसकी इंक्वायरी रिपोर्ट में दर्ज हो सकती है।

आपको आवेदन करने से पहले अलग-अलग बैंकों की ब्याज दर, पात्रता और EMI देख लेनी चाहिए। फिर अपनी जरूरत के हिसाब से सही विकल्प चुनना चाहिए। ताकि कई जगह आवेदन करने की नौबत न आए।

CIBIL रिपोर्ट में गलती

यह भी हो सकता है कि आपका CIBIL स्कोर अच्छा हो, लेकिन रिपोर्ट में कोई गलत जानकारी दर्ज हो। जैसे कोई ऐसा लोन दिख रहा हो जो आपने लिया ही नहीं। पुराने लोन का भुगतान हो चुका हो, लेकिन रिपोर्ट में बकाया दिख रहा हो।

इसलिए लोन लेने से पहले अपनी CIBIL रिपोर्ट जरूर देख लें। कोई गड़बड़ी दिखे तो उसे ठीक कराने के लिए विवाद दर्ज करें। रिपोर्ट में गलत जानकारी रहने से आगे भी परेशानी हो सकती है।

सिर्फ 750 का स्कोर काफी नहीं

CIBIL स्कोर 750 या उससे ऊपर होना अच्छी क्रेडिट हिस्ट्री का संकेत हो सकता है। लेकिन बैंक के पास लोन मंजूर करने के लिए कई और पैमाने होते हैं। आपकी कमाई कितनी है, पहले से कितना कर्ज है और नई EMI आसानी से चुका पाएंगे या नहीं, ये बातें भी देखी जाती हैं।

इसलिए लोन लेने से पहले सिर्फ अपना CIBIL स्कोर मत देखिए। अपनी EMI, कुल कर्ज और Credit Card के इस्तेमाल पर भी नजर डालिए। कई बार यहीं पर वह वजह छिपी होती है, जिसकी वजह से अच्छा स्कोर होने के बावजूद लोन का आवेदन रिजेक्ट हो जाता है।

LIC Pension Plan: एलआईसी की चौका बेनेफिट्स वाली धांसू पॉलिसी, रिस्क कवर और पेंशन के साथ बोनस भी

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Market Next Week : मिड और स्मॉल कैप्स में लगातार चौथे हफ्ते दिखी गिरावट, जानिए अगले हफ्ते कैसी रह सकती है बाजार की चाल

Market Next Week: बाजार के एक बड़े हिस्से पर दबाव बना रहा और मिड कैप और स्मॉल कैप इंडेक्स लगातार चौथे हफ्ते भी गिरावट का शिकार रहे। इस हफ्ते निफ्टी मिडकैप 100 इंडेक्स में 3.5% और निफ़्टी स्मॉलकैप 100 इंडेक्स में 3.3% की गिरावट आई, जिससे इनका प्रदर्शन बेंचमार्क इंडेक्स के मुकाबले कमजोर रहा। बीते हफ्ते BSE सेंसेक्स 1,986.04 अंक या 2.68% गिरकर 71,909.70 पर बंद हुआ,जबकि निफ़्टी 50 में 3.10% या 718.55 अंकों की गिरावट आई और यह 22,421.95 पर बंद हुआ।

निफ्टी कंज्यूमर ड्यूरेबल्स सबसे ज्यादा टूटा

सेक्टोरल इंडेक्सों पर नजर डालें तो निफ्टी कंज्यूमर ड्यूरेबल्स में सबसे ज्यादा 6% की गिरावट आई। इसके बाद निफ्टी ऑटो में 5.8% की गिरावट दर्ज की गई। निफ्टी मेटल, FMCG और PSU बैंक इंडेक्स में 4% से ज़्यादा की गिरावट हुई, जबकि निफ्टी रियल्टी, हेल्थकेयर, इंफ्रा और ऑयल एंड गैस इंडेक्स में 3% से ज़्यादा की गिरावट आई। हालांकि, निफ्टी IT में 0.5% की बढ़त हुई।

निफ्टी मिडकैप 100 इंडेक्स में 3.5% की गिरावट

निफ्टी मिडकैप 100 इंडेक्स में इस हफ्ते 3.5% की गिरावट आई। इसमें लगातार चौथे हफ्ते भी इसमें गिरावट का सिलसिला जारी रहा। सबसे ज्यादा गिरावट वाले शेयरों में PB फिनटेक, पतंजलि फूड्स, वोडाफोन आइडिया, कोरोमंडल इंटरनेशनल, स्विगी, LIC हाउसिंग फाइनेंस, जुबिलेंट फूडवर्क्स, SBI कार्ड्स एंड पेमेंट सर्विसेज़, यस बैंक, कल्याण ज्वैलर्स इंडिया, हाउसिंग एंड अर्बन डेवलपमेंट कॉर्पोरेशन और रैडिको खेतान शामिल रहे।

निफ्टी स्मॉलकैप 100 इंडेक्स में भी लगातार चौथे हफ्ते गिरावट

निफ्टी स्मॉलकैप 100 इंडेक्स में भी लगातार चौथे हफ्ते गिरावट जारी रही। यह इस हफ्ते 3.3% गिर गया। इस गिरावट की वजह IFCI, आदित्य बिड़ला रियल एस्टेट, फ़िज़िक्सवाला, गुजरात मिनरल डेवलपमेंट कॉर्पोरेशन, गार्डन रीच शिपबिल्डर्स एंड इंजीनियर्स, आइनॉक्स विंड, वॉकहार्ट और वेल्सपन कॉर्प के शेयरों में आई गिरावट रही।

विदेशी संस्थागत निवेशकों की बिकवाली बढ़ी

बीते हफ्ते विदेशी संस्थागत निवेशकों (FIIs) ने अपनी बिकवाली बढ़ा दी और लगातार छठे हफ़्ते निकासी की। उन्होंने कुल 34,966.07 करोड़ रुपये के शेयर बेचे। वहीं,घरेलू संस्थागत निवेशकों (DIIs) ने बाज़ार को सपोर्ट करना जारी रखा और इस हफ़्ते 33,455.30 करोड़ रुपये के शेयर खरीदे।

इस हफ्ते बाजार में आई गिरावट से BSE पर लिस्टेड कंपनियों की कुल मार्केट वैल्यू में लगभग 15 लाख करोड़ रुपये की कमी आई।

जानें आगे कैसी रह सकती है बाजार की चाल

कोटक सिक्योरिटीज के VP टेक्निकल रिसर्च,अमोल अठावले ने कहा कि छोटे ट्रेडिंग वीक में बेंचमार्क इंडेक्स में भारी गिरावट आई। निफ्टी 3.10 प्रतिशत गिरकर बंद हुआ, जबकि सेंसेक्स में लगभग 2000 अंकों की गिरावट आई। सेक्टरों की बात करें तो लगभग सभी प्रमुख सेक्टर इंडेक्स में ऊपरी स्तरों पर प्रॉफिट बुकिंग देखने को मिली। कंज्यूमर और ऑटो इंडेक्स में सबसे ज्यादा गिरावट आई। कंज्यूमर इंडेक्स 6.15 प्रतिशत और ऑटो इंडेक्स 5.85 प्रतिशत नीचे बंद हुआ।

इस हफ्ते मार्केट में ऊपरी लेवल पर लगातार बिकवाली का दबाव बना रहा। वीकली चार्ट पर एक लॉन्ग ‘बेयरिश कैंडल’ बनी। इंट्राडे चार्ट पर ‘लोअर हाई’ और ‘लोअर लो’ बनने का सिलसिला जारी रहा,जो काफी हद तक नेगेटिव ट्रेंड का संकेत है।

अमोल अठावले का मानना ​​है कि शॉर्ट-टर्म में मार्केट का मिजाज कमज़ोर रहेगा, लेकिन यह ‘ओवरसोल्ड’ स्थिति में है। इसलिए, मौजूदा लेवल से ‘पुलबैक रैली’ की संभावना से इनकार नहीं किया जा सकता। नीचे की तरफ, 22,200/71,300 एक अहम सपोर्ट जोन है, जबकि 22,500/72,200 तत्काल रेजिस्टेंस लेवल है। अगर मार्केट 22,500/72,200 के ऊपर जाता है तो पुलबैक बढ़कर 22,700–22,800/73,000-73,200 तक जा सकता है। इसके विपरीत अगर यह 22,200/71,300 के नीचे जाता है तो बिकवाली का दबाव बढ़ सकता है और मार्केट 22,000–21,950/71,000-70,700 तक गिर सकता है।

बैंक निफ्टी पर अपनी राय साझा करते हुए अमोल अठावले ने कहा कि इसके लिए 54,000 एक अहम सपोर्ट ज़ोन है। अगर यह इस लेवल के ऊपर बना रहता है तो इंडेक्स वापस 55,000–55,500 तक जा सकता है। हालांकि, 54,000 के नीचे जाने पर बिकवाली का दबाव बढ़ सकता है और इसके 53,500–53,200 तक गिरने की संभावना बढ़ सकती है।

मोतीलाल ओसवाल फाइनेंशियल सर्विसेज़ के हेड ऑफ़ रिसर्च,वेल्थ मैनेजमेंट सिद्धार्थ खेमका का कहना है कि आने वाले समय में भारतीय शेयर बाजार पर दबाव बने रहने की संभावना है,क्योंकि ग्लोबल बॉन्ड मार्केट में भारी गिरावट,कच्चे तेल की कीमतों में फिर से तेजी और पिछले छह महीनों में विदेशी निवेशकों की सबसे ज्यादा बिकवाली का असर बाजार के सेंटीमेंट पर पड़ रहा है। US 10-ईयर ट्रेजरी बॉन्ड का यील्ड 2007 के अपने उच्चतम स्तर को पार करके 5.3% पर पहुंच गया है,जो अप्रैल 2002 के बाद सबसे ज्यादा है,जबकि 30-साल के बॉन्ड का यील्ड 5.6% पर है।

निफ्टी की अर्निंग यील्ड अब अमेरिकी बॉन्ड पर मिलने वाले ब्याज से कम होने हो गई है। इसके कारण,ग्लोबल यील्ड के स्थिर होने, कच्चे तेल की कीमतों में कमी आने और विदेशी निकासी में कमी आने तक बाजार में तेजी की संभावना नहीं है।

रेलिगेयर ब्रोकिंग के SVP रिसर्च अजीत मिश्रा का कहना है कि टेक्निकल नजरिए से देखें तो निफ्टी अपने अहम लॉन्ग टर्म सपोर्ट लेवल यानी 22,600 और 22,400 के आसपास 200-हफ्ते के SMA और EMA से साफ तौर पर नीचे आ गया और 22,180 के लेवल (जो अप्रैल 2026 का निचला स्तर था) की ओर बढ़ गया है। इससे बाजार में मंदी का माहौल और मज़बूत हुआ है।

निफ्टी के लिए 22,000–22,200 का जोन अगले अहम सपोर्ट के तौर पर काम कर सकता है, जबकि 22,500–22,600 का लेवल सबसे नजदीकी रेजिस्टेंस बन सकता है। इसके बाद 22,800 पर अगला बड़ा रेजिस्टेंस होगा। इंडेक्स में करेक्शन का दौर जारी रहने और उतार-चढ़ाव बढ़ने के कारण,निकट भविष्य में सतर्क रहने की जरूरत है और चुनिंदा शेयरों में ही मौके तलाशने की सलाह है।

LKP सिक्योरिटीज के सीनियर टेक्निकल एनालिस्ट रूपक डे का कहना है कि बाजार का मूड अभी भी कमजोर बना हुआ है क्योंकि कोविड के समय आई गिरावट के बाद पहली बार इंडेक्स अपने 200-हफ्ते के मूविंग एवरेज के नीचे बंद हुआ है। निचले स्तर पर,22,200 पर सपोर्ट है। अगर इंडेक्स इसके नीचे जाता है तो 22,060 तक और गिरावट आ सकती है।

ऊपर की तरफ 22,600 पर रेजिस्टेंस है। जब तक इंडेक्स 22,600 के नीचे रहेगा,तब तक उछाल पर बिकवाली का ट्रेंड बना रहेगा।


त्योहारी सीजन से पहले AC और TV की कीमतें 5-8% बढ़ीं, अप्लायंस बनाने वाली कंपनियों को बिक्री में डबल डिजिट ग्रोथ की उम्मीद


डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।

LIC Pension Plan: एलआईसी की चौका बेनेफिट्स वाली धांसू पॉलिसी, रिस्क कवर और पेंशन के साथ बोनस भी

LIC Pension Plan: एलआईसी का जीवन उमंग, एक ऐसा प्लान जो तिहरे फायदे की चादर में लपेटा हुआ है। चूंकि पॉलिसी एलआईसी की है तो जाहिर सी बात है कि इसमें इंश्योरेंस कवरेज होगा ही। इंश्योरेंस कवरेज के साथ-साथ एलआईसी ने इसमें जिंदगी भर सम एश्योर्ड के 8% के बराबर गारंटीड पेंशन का प्रावधान किया हुआ है तो साथ ही इसमें बोनस भी जुड़ता रहता है, जिससे पेंशन लेते-लेते कभी जरूरत पड़ी तो बोनस मिलाकर अच्छा-खासा अमाउंट मिल जाता है या किसी अनहोनी की स्थिति में नॉमिनी की आर्थिक मदद हो जाती है। इसके अलावा टैक्स बेनेफिट्स भी मिलता है। इस प्रकार जीवन उमंग में बेनेफिट्स का चौका लग जाता है।

Jeevan Umang Details: खास बातें

जीवन उमंग एलआईसी की एक नॉन-लिंक्ड, पार्टिसिपेटिंग, होल-लाइफ इंश्योरेंस और सेविंग्स प्लान है।

जीवन उमंग पॉलिसी 30 दिन के बच्चे से लेकर 55 साल की उम्र के शख्स के लिए ली जा सकती है।

इसमें कम से कम ₹2 लाख तक का बीमा कराया जा सकता है और अधिकतम की कोई सीमा नहीं है।

मेच्योरिटीज बीमाधारक के 100 वर्ष का होने पर होता है।

इसमें पॉलिसीधारक की एंट्री ऐज के हिसाब से 15,20, 25 या 30 साल का पेमेंट टर्म चुना जा सकता है। दो साल तक के बच्चों के लिए 15 साल का पेमेंट टर्म नहीं है तो 51-55 साल के शख्स के लिए सिर्फ 15 साल का पेमेंट टर्म ही है और 46-50 वर्ष के शख्स के लिए 15 साल और 20 साल का पेमेंट टर्म और 41-45 वर्ष की एंट्री ऐज पर 15, 20 और 25 साल का पेमेंट टर्म।

पॉलिसी पेमेंट टर्म (PPT) पूरा होने पर पॉलिसीधारक को सम एश्योर्ड के 8% के बराबर पेंशन 100 वर्ष की उम्र तक हर साल मिलती रहती है। 100 वर्ष की उम्र पूरा होने पर बेसिक सम एश्योर्ड और पूरी पॉलिसी अवधि में इकट्ठा हुआ बोनस मिलता है।

पॉलिसी टर्म के दौरान किसी अनहोनी की स्थिति में नॉमिनी को सम एश्योर्ड में सिंपल रिवर्सनरी बोनस और फाइनल एडीशनल बोनस मिलता है। हालांकि 8 साल से कम उम्र के बच्चे के मामले में स्थिति थोड़ी अलग है। 8 साल से कम उम्र में पॉलिसी लेने पर पॉलिसी लेने के 2 साल पूरा होने के एक दिन पहले या जिस पॉलिसी एनीवर्सिसरी से बच्चा 8 साल की उम्र करता है, उससे एक दिन पहले; इन दोनों में जो पहले हो, उस दिन से रिस्क शुरू होता है। रिस्क शुरू होने से पहले पॉलिसीहोल्डर्स की मौत पर बेस-पॉलिसी प्रीमियम ही वापस मिलेंगे।

इसमें राइडर्स भी उपलब्ध हैं।

इसमें जमा प्रीमियम पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स मिलता है और मेच्योरिटी या टैक्स बेनेफिट्स आमतौर पर सेक्शन 10(10डी) के तहत टैक्स-फ्री होते हैं।

उदाहरण से समझें

2 साल के बच्चे का उदाहरण

₹10 लाख की पॉलिसी अगर 20 साल के लिए रहे हैं तो और गॉर्जियन की उम्र 35 साल है तो ADDB (एक्सीडेंटल डेथ एंड डिजेबिलिटी बेनेफिट) और PWB (प्रीमियम वेवर बेनेफिट) राइडर के साथ सालाना प्रीमियम ₹55765 बन रही है यानी हर दिन ₹153 की जमा। बिना PWB राइडर के लिए सालाना प्रीमियम ₹53535 होगी।

20 साल पूरा होने यानी बच्चे के 22 साल का होने के बाद हर साल पॉलिसीहोल्डर के खाते में ₹80 हजार क्रेडिट होंगे।

अब इसमें रिस्क कवर की बात करें तो चूंकि इसमें PWB राइडर है तो गॉर्जियन के साथ कोई अनहोनी की स्थिति में पूरा प्रीमियम माफ हो जाएगा और पॉलिसी चलती रहेगी। वहीं पॉलिसीहोल्डर यानी बच्चे के साथ कोई अनहोनी होने पर नॉमिनी को पॉलिसी पीरियड के हिसाब से जो पैसा बनेगा, वह मिल जाएगा। अगर पॉलिसी लेने के एक साल के भीतर ही एक्सीडेंटल डेथ होती है तो नॉमिनी को जमा प्रीमियम के हिसाब से ही यानी 1.11 लाख के आस-पास पैसा मिलेगा तो रिस्क शुरू होने के बाद 10 साल की उम्र में एक्सीडेंटल डेथ पर ₹16 लाख के आसपास मिलेगा।

30 साल की उम्र में पॉलिसी लेने पर

अब अगर 20 साल की उम्र में ₹10 लाख की पॉलिसी अगर 20 साल के लिए रहे हैं तो ADDB राइडर के साथ सालाना प्रीमियम ₹54985 बन रही है यानी हर दिन ₹151 की जमा।

पॉलिसी के 20 साल पूरा होने के बाद 40 की उम्र से जिंदगी भर हर साल ₹80 हजार खाते में क्रेडिट होंगे।

अब अनहोनी के स्थिति की बात करें तो नेचुरल डेथ केस में सम एश्योर्ड और कुल बोनस जोड़कर मिलेगा तो एक्सीडेंटल डेथ केस में सम एश्योर्ड, राइडर और कुल बोनस नॉमिनी को मिलेगा। मान लेते हैं कि पॉलिसी पूरा होने के बाद 5 साल सालाना पैसा यानी कुल ₹4 लाख खाते में क्रेडिट होता है और उसके बाद कोई अनहोनी जाती है तो एक्सीडेंटल केस में मौजूदा बोनस रेट के हिसाब से नॉमिनी को ₹41-₹42 लाख के आस-पास मिल जाएगा।

Corona वाले साल भी Nifty ग्रीन, लेकिन अब 10 साल बाद लाल की कगार पर, इस साल टूटा 14%, अब चार्ट पर ये लेवल करें मार्क

Vijay Kedia’s SMILE Theroy: विजय केडिया की स्माइल थ्योरी, खिलखिला उठेगी पोर्टफोलियो

Insurance Claim: एलआईसी ने क्लेम किया रिजेक्ट, फोरम ने लगाई फटकार, अब चुकाने होंगे ₹10 लाख

Insurance Claim:  बढ़ती बीमारी के डर और मेडिकल खर्चों के बोझ से बचने के लिए अब लाइफ इंश्योरेंस करवाना लोगों की पसंद बन रही है। परिवार के भविष्य को सुरक्षित रखने के लिए लाइफ इंश्योरेंस काफी करवाते हैं, लेकिन ऐसे में अगर किसी व्यक्ति ने लाइफ इंश्योरेंस करवाया हो और पॉलिसीधारक की मौत हो जाए। फिर इंश्योरेंस कंपनी क्लेम खारिज कर दें तो ऐसी स्थिति में परिवार क्या करेगा? कुछ ऐसा ही मामला गाजियाबाद से सामने आया है। जहां पर जिला उपभोक्ता आयोग ने लाइफ इंश्योरेंस LIC ऑफ इंडिया को पॉलिसीहोल्डर के नॉमिनी को 30 दिनों के भीतर 10 लाख रुपये का भुगतान करने का निर्देश दिया है।

द टाइम्स ऑफ इंडिया के हवाले से मिली खबर के मुताबिक गाजियाबाद जिला उपभोक्ता विवाद निवारण आयोग ने LIC ऑफ इंडिया को आदेश दिया है कि वह पॉलिसीहोल्डर के नॉमिनी को 30 दिनों के भीतर 10 लाख रुपये का भुगतान करने के आदेश दिया है। इस रकम में डेथ क्लेम के तौर पर 9.9 लाख रुपये और मानसिक परेशानी व कानूनी खर्च के लिए मुआवजे के तौर पर 5,000 रुपये शामिल हैं।

दरअसल, गाजियाबाद की रहने वाली नीलम मारवाह ने 3 जनवरी, 2017 को शिकायत दर्ज कराई थी। उन्होंने आयोग के अध्यक्ष अनिल कुमार पुंडीर और सदस्य शैलजा सचान व आरपी सिंह को बताया कि उनके पति पवनीश मारवाह ने 27 नवंबर, 2013 को बीमा कंपनी से 9.95 लाख रुपये की सम एश्योर्ड वैल्यू वाली पॉलिसी खरीदी थी।

5 दिसंबर, 2014 को उनके पति बीमार पड़ गए और बाद में अस्पताल में उनकी मौत हो गई। ऐसे में बीमा कंपनी में पॉलिसी क्लेम करने के बाद LIC ने क्लेम का निपटारा करने से इनकार कर दिया। कंपनी ने नीलम को एक पत्र में बताया कि क्लेम इसलिए खारिज कर दिया गया क्योंकि उनके पति ने पॉलिसी लेते समय अपनी पहले से मौजूद स्वास्थ्य समस्याओं के बारे में जानकारी छिपाई थी।

LIC के वकील ने कहा कि शिकायतकर्ता का क्लेम मिलने पर बीमा कंपनी ने कागजात की जांच की और बीमा पॉलिसी की शर्तों के आधार पर क्लेम खारिज कर दिया। साथ ही, 30 मार्च, 2016 को क्लेम खारिज करने का नोटिस भी भेजा गया। इस फैसले से असंतुष्ट होकर कानपुर में बीमा कंपनी के क्षेत्रीय कार्यालय में अपील की गई, लेकिन 30 जुलाई, 2016 को उसे भी खारिज कर दिया गया।

पहले से मौजूद स्वास्थ्य समस्याओं के बारे में जानकारी न देने के आरोप को बेबुनियाद बताते हुए शिकायतकर्ता ने आयोग से राहत की मांग की।

दोनों पक्षों की दलीलें सुनने और रिकॉर्ड पर मौजूद दस्तावेज़ों को देखने के बाद गाजियाबाद आयोग ने कहा कि बीमा अनुबंध पूरी ईमानदारी (utmost good faith) का अनुबंध होता है, लेकिन बीमा कंपनी केवल इसी सिद्धांत के आधार पर मनमाने ढंग से किसी क्लेम को खारिज नहीं कर सकती।

आयोग ने कहा, “जब कोई बीमा कंपनी यह आरोप लगाती है कि बीमा कराने वाले व्यक्ति ने स्वास्थ्य से जुड़ी जरूरी बातें छिपाई थीं, तो यह साबित करने की जिम्मेदारी उसी कंपनी की होती है कि बताई गई बीमारी असल में थी और पॉलिसी लेते समय वह बीमारी अहम थी और उससे जोखिम पर असर पड़ता था। कंपनी को यह भी साबित करना होगा कि बीमा कराने वाले व्यक्ति को उस बीमारी के बारे में पता था, उसने जान-बूझकर और धोखाधड़ी से ये बातें छिपाई थीं, और बताई गई बीमारी का व्यक्ति की मौत या बीमा से जुड़े जोखिम से अहम और सीधा संबंध था।” आयोग ने आगे कहा कि LIC पेश किए गए दस्तावेज़ों के आधार पर इन बातों को साबित करने में नाकाम रही है।

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

रिटायरमेंट के बाद भी भरी रहेगी जेब! रिटायर्ड राम स्वार्थ सिंह से जानिए तनावमुक्त और अमीर रहने का 3 स्टेप फॉर्मूला

यदि आप रिटायरमेंट के बाद के लिए अभी प्लानिंग नहीं करेंगे तो बाद में दिक्कत हो सकती है। अगर आप खुद प्लानिंग नहीं कर सकते तो एक्सपर्ट से जान लें कि रिटायरमेंट से पहले किस प्रकार से प्लानिंग करनी चाहिए। इससे रिटायरमेंट के बाद आपकी जिंदगी खुशनुमा माहौल में बीतेगी। अक्सर लोग रिटायरमेंट के नाम से घबरा जाते हैं, लेकिन सही प्लानिंग से यह जीवन का सबसे सुनहरा दौर बन सकता है। ऐसे ही एक रिटायर्ड अधिकारी राम स्वार्थ सिंह ने अपनी सफल प्लानिंग के बारे में बताया।

लक्ष्य तय करना सबसे जरूरी है

राम स्वार्थ सिंह बताते हैं कि मेरे कई लक्ष्य थे और लायबिलिटीजी भी थीं। इसमें एक लड़की और एक लड़के की शादी करनी की जिम्मेदारी शामिल थी। एक जमीन थी शहर में जिस पर मकान नहीं बना था। मैंने सोचा सबसे पहले यह तीन काम करना है। उन्होंने बताया कि रिटायरमेंट से पहले ही उन्होंने अपने तीन मुख्य लक्ष्य तय कर लिए थे।

सही जगह इनवेस्टमेंट करना होगा

सिंह ने कहा, “रिटायरमेंट के बाद यह तीनों काम सफलतापूर्वक पूरे किए। उसके बाद कुछ पैसे उन्होंने LIC और फिक्स डिपॉजिट में इन्वेस्टमेंट किया। वे कहते हैं, “मैंने इस तरीके से प्लानिंग की थी की थी कि लड़की की शादी मैंने अच्छे से की। लड़के की भी शादी बहुत धूमधाम से की। शहर में जो जमीन मेरी खाली पड़ी थी उस पर मैंने दो फ्लोर का मकान भी बनाया। कुछ जमीन भी मैंने खरीदी।”

नौकरी के पहले दिन से प्लानिंग जरूरी

एक्सपर्ट्स के अनुसार, रिटायरमेंट प्लानिंग की शुरुआत नौकरी के पहले दिन से ही कर देनी चाहिए। रिटायरमेंट प्लानिंग के 3 सुनहरे नियम हैं। सबसे पहले लक्ष्य तय करें। बच्चों की शादी, मकान, जैसे बड़े खर्चों के लिए पहले से तैयार रहें। निवेश में विविधता का ख्याल रखें। सारा पैसा एक जगह न लगाएं।

निवेश अलग-अलग एसेट में करना होगा

FD, LIC, म्यूचुअल फंड और जमीन में बांटकर निवेश करें। आखिरी नियम यह है कि कर्ज मुक्त रहें। कोशिश करें कि रिटायरमेंट से पहले सारे लोन खत्म हो जाएं। राम स्वार्थ सिंह की कहानी बताती है कि अगर समय रहते सही योजना बनाई जाए तो रिटायरमेंट के बाद भी जिंदगी आराम और सुकून से कटती है।

Pension Calculator: LIC की इस स्कीम में एक बार लगाएं पैसा, जिंदगीभर मिलेगी पेंशन; समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने एक तय रकम खाते में आती रहे, तो काफी सहूलियत रहती है। इसी जरूरत के लिए LIC की Jeevan Akshay-VII स्कीम है। इसमें एक बार पैसा लगाना होता है। इसके बाद चुने गए विकल्प के हिसाब से पेंशन मिलती रहती है।

यह LIC का Immediate Annuity Plan है। यानी पैसा लगाने के बाद एन्युटी का भुगतान शुरू हो जाता है। LIC के मुताबिक इसमें एन्युटी की दर शुरुआत में तय होती है और चुने गए विकल्प के मुताबिक जिंदगीभर भुगतान मिलता है।

₹10 लाख लगाने पर कितनी पेंशन?

मान लीजिए आपकी उम्र 60 साल है। आप इस स्कीम में ₹10 लाख लगाते हैं। LIC के मौजूदा V07 ब्रोशर में सालाना पेमेंट के उदाहरण दिए गए हैं।

Option A में ₹10 लाख लगाने पर सालाना ₹86,100 की एन्युटी मिलती है। यानी करीब ₹7,175 महीने के हिसाब से। वहीं, Option F में सालाना एन्युटी ₹64,000 है। यानी करीब ₹5,333 महीने।

विकल्प₹10 लाख पर सालाना एन्युटी
करीब मासिक रकम

Option A₹86,100₹7,175
Option B₹85,500₹7,125
Option C₹84,000₹7,000
Option D₹81,800₹6,817
Option E₹79,200₹6,600
Option F₹64,000₹5,333
Option G₹68,700₹5,725

ये आंकड़े 60 साल की उम्र में ₹10 लाख के खरीद मूल्य और सालाना पेमेंट के LIC के उदाहरण पर आधारित हैं। इनमें पेंशन उम्रभर मिलती है। हालांकि, LIC से मिलने वाली एन्युटी/पेंशन पर आपकी इनकम टैक्स स्लैब के हिसाब से टैक्स लग सकता है।

पेंशन के कई विकल्प मिलते हैं

इस स्कीम में सिर्फ एक तरह की पेंशन नहीं है। LIC ने कुल 10 एन्युटी विकल्प दिए हैं। Option A में जिंदगीभर एक तय रकम मिलती है। Option B, C, D और E में 5, 10, 15 या 20 साल की गारंटी अवधि है। इसके बाद भी पॉलिसीधारक के जिंदा रहने तक पेंशन जारी रहती है।

Option F थोड़ा अलग है। इसमें जिंदगीभर पेंशन मिलती है। पॉलिसीधारक की मृत्यु के बाद खरीद मूल्य वापस करने का प्रावधान है। इसी वजह से इस विकल्प में पेंशन बाकी कुछ विकल्पों से कम रहती है।

पैसा एक बार लगाना होगा

Jeevan Akshay-VII में नियमित प्रीमियम नहीं भरना होता। इसमें एकमुश्त रकम लगानी होती है। इसके बाद आप पेंशन लेने का तरीका चुन सकते हैं।

पेंशन मासिक, तिमाही, छमाही या सालाना ली जा सकती है। LIC के मुताबिक इस प्लान में 10 अलग-अलग एन्युटी विकल्प हैं।

पति-पत्नी के लिए भी विकल्प

अगर आप चाहते हैं कि आपके बाद पति या पत्नी को भी पेंशन मिलती रहे, तो जॉइंट लाइफ के विकल्प हैं। इनमें दोनों लोगों की उम्र और चुने गए विकल्प के आधार पर एन्युटी तय होती है।

LIC के विकल्प H और I में दूसरे व्यक्ति को पेंशन जारी रखने का प्रावधान है। Option J में आखिरी व्यक्ति की मृत्यु के बाद खरीद मूल्य वापस करने का भी प्रावधान है।

पेंशन हर साल 3% बढ़ाने का विकल्प भी

Option G में पेंशन हर साल साधारण आधार पर 3% बढ़ती है। शुरुआत में मिलने वाली रकम बाकी कुछ विकल्पों से कम होती है। लेकिन समय के साथ पेंशन बढ़ती रहती है।

इसका फायदा लंबे समय तक पेंशन लेने वाले व्यक्ति को मिल सकता है। हालांकि, इसमें भी शुरुआत में मिलने वाली रकम और दूसरे विकल्पों की तुलना देखना जरूरी है।

सबसे जरूरी बात

इस स्कीम की सबसे बड़ी खासियत तय एन्युटी है। बाजार ऊपर जाए या नीचे, चुने गए विकल्प के मुताबिक एन्युटी भुगतान जारी रहता है। इसलिए रिटायरमेंट के बाद तय आय चाहने वाले लोगों के लिए यह एक विकल्प है।

लेकिन एकमुश्त रकम लगाने के बाद उसे आसानी से वापस निकालने की सुविधा नहीं होती। इसलिए पूरी रिटायरमेंट बचत एक ही जगह लगाने के बजाय अपनी जरूरत और बाकी आय को भी ध्यान में रखना जरूरी है।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।