टॉप 10 कंपनियों में से 4 का M-Cap ₹92995 करोड़ बढ़ा, HDFC Bank को सबसे ज्यादा फायदा

पिछले सप्ताह शेयर बाजार में उतार-चढ़ाव के बावजूद सेंसेक्स की टॉप 10 मोस्ट वैल्यूएबल कंपनियों में से 4 के बाजार पूंजीकरण (मार्केट कैप) में कुल मिलाकर 92,995.48 करोड़ रुपये की बढ़ोतरी हुई। सबसे अधिक फायदा HDFC Bank और भारती एयरटेल को हुआ। सप्ताह के दौरान सेंसेक्स 194.52 अंक या 0.25 प्रतिशत और निफ्टी 63.95 अंक या 0.26 प्रतिशत गिरावट के साथ बंद हुआ।

टॉप 10 कंपनियों में रिलायंस इंडस्ट्रीज, HDFC Bank, भारती एयरटेल और भारतीय जीवन बीमा निगम (LIC) के मार्केट कैप में बढ़ोतरी दर्ज की गई। वहीं ICICI Bank, भारतीय स्टेट बैंक (SBI), टाटा कंसल्टेंसी सर्विसेज (TCS), बजाज फाइनेंस, लार्सन एंड टुब्रो (L&T) और हिंदुस्तान यूनिलीवर के मार्केट कैप में 49,294.13 करोड़ रुपये की गिरावट आई।

सप्ताह के दौरान HDFC Bank का मार्केट कैप सबसे अधिक 35,808.09 करोड़ रुपये बढ़कर 12,69,454.42 करोड़ रुपये पर पहुंच गया। इसी तरह भारती एयरटेल का मार्केट कैप 34,896.92 करोड़ रुपये बढ़कर 11,98,774.22 करोड़ रुपये, LIC का 16,065.50 करोड़ रुपये बढ़कर 5,60,205.05 करोड़ रुपये और रिलायंस इंडस्ट्रीज (RIL) का मार्केट कैप 6,224.97 करोड़ रुपये बढ़कर 17,71,206.33 करोड़ रुपये हो गया।

बाकी 6 कंपनियों को कितना नुकसान

इसके उलट हिंदुस्तान यूनिलीवर का मार्केट कैप 12,088.65 करोड़ रुपये घटकर 5,04,997.65 करोड़ रुपये रह गया। इसी तरह L&T का मार्केट कैप 11,040 .23 करोड़ रुपये घटकर 5,42,938.40 करोड़ रुपये, TCS का 8,574.87 करोड़ रुपये घटकर 7,48,600.40 करोड़ रुपये, बजाज फाइनेंस का 7,813.58 करोड़ रुपये घटकर 6,35,327.78 करोड़ रुपये, ICICI Bank का 6,315.32 करोड़ रुपये घटकर 10,05,379.71 करोड़ रुपये और SBI का मार्केट कैप 3,461.48 करोड़ रुपये घटकर 9,56,430.44 करोड़ रुपये रह गया।

टॉप 10 कंपनियों में RIL अव्वल

सेंसेक्स की टॉप 10 कंपनियों में रिलायंस इंडस्ट्रीज पहले स्थान पर कायम रही। इसके बाद क्रमशः HDFC Bank, भारती एयरटेल, ICICI Bank, SBI, TCS, बजाज फाइनेंस, LIC, L&T और हिंदुस्तान यूनिलीवर का स्थान रहा। रिलायंस इंडस्ट्रीज 17 जुलाई को अप्रैल-जून 2026 तिमाही के नतीजे जारी करने वाली है। HDFC Bank और ICICI Bank के नतीजे 18 जुलाई को सामने आएंगे। TCS बीते सप्ताह 9 जुलाई को नतीजे जारी कर चुकी है।

FPI ने 4 महीनों बाद की वापसी, जुलाई में अब तक खरीदे ₹15157 करोड़ के भारतीय शेयर

नए सप्ताह में 15 जुलाई को मेनबोर्ड सेगमेंट में NSE और BSE पर Kusumgar की लिस्टिंग हो सकती है। इसके बाद 16 जुलाई को Laser Power & Infra के शेयर NSE और BSE पर लिस्ट होने वाले हैं। इसी दिन BSE SME पर Devson Catalyst और NSE SME पर Happy Steels के शेयरों के लिस्ट होने की उम्मीद है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

न म्यूचुअल फंड, न शेयर… 50 लाख कमाने वाला प्रोफेशनल आखिर कहां लगा रहा पैसा

आज के दौर में अच्छी सैलरी मिलने पर ज्यादातर लोग अपनी बचत को शेयर बाजार, म्यूचुअल फंड या SIP के जरिए बढ़ाने की कोशिश करते हैं। इसे लंबे समय में संपत्ति बनाने का सबसे लोकप्रिय तरीका माना जाता है। लेकिन सोशल मीडिया पर सामने आई एक कहानी ने इस सोच को नई बहस में बदल दिया है। 50 लाख रुपये सालाना कमाने वाले एक प्रोफेशनल ने पारंपरिक निवेश के बजाय अपनी कमाई का बड़ा हिस्सा खुद का कारोबार खड़ा करने में लगाने का फैसला किया। उसकी यह रणनीति अब इंटरनेट पर चर्चा का विषय बन गई है।

कुछ लोग इसे भविष्य के लिए साहसिक और समझदारी भरा कदम बता रहे हैं, जबकि कुछ का मानना है कि शेयर बाजार की कंपाउंडिंग ताकत को नजरअंदाज करना जोखिम भरा हो सकता है। इसी को लेकर सोशल मीडिया पर अलग-अलग राय सामने आ रही हैं।

आधी सैलरी, आधे कंपनी के शेयर

X पर राम नाम के एक यूजर ने अपने दोस्त की फाइनेंशियल प्लानिंग शेयर की। उन्होंने बताया कि उनके दोस्त का सालाना CTC 50 लाख रुपये है। इसमें 25 लाख रुपये सैलरी के रूप में मिलते हैं, जबकि बाकी 25 लाख रुपये कंपनी के शेयर हैं, जो चार साल में धीरे-धीरे मिलते हैं।

SIP छोड़ बिजनेस पर लगाया दांव

राम के मुताबिक, उनके दोस्त ने अतिरिक्त पैसे को म्यूचुअल फंड या शेयर बाजार में लगाने के बजाय अपना बिजनेस शुरू करने का फैसला किया। पिछले साल उसने बैग्स का कारोबार शुरू किया और इस साल पुरुषों के कपड़ों का बिजनेस भी लॉन्च कर दिया।

हालांकि, वह पूरी तरह पारंपरिक निवेश से दूर नहीं है। वह PPF में निवेश करता है और हर साल करीब 1.2 लाख रुपये का LIC प्रीमियम भी भरता है। लेकिन उसका सबसे बड़ा फोकस अपने कारोबार को आगे बढ़ाने पर है।

SIP या अपना बिजनेस?

राम ने अपनी पोस्ट में सवाल उठाया कि क्या उनका दोस्त शेयर बाजार और म्यूचुअल फंड में मिलने वाले लंबे समय के कंपाउंडिंग रिटर्न से चूक रहा है? या फिर अपना सफल बिजनेस खड़ा करना भविष्य में इससे भी बड़ा फायदा दे सकता है?

यही सवाल सोशल मीडिया पर बहस की वजह बन गया।

लोगों ने क्या दी राय?

कई यूजर्स का मानना था कि निवेश और बिजनेस, दोनों के बीच संतुलन बनाकर चलना सबसे अच्छा तरीका है। उनका कहना था कि शेयर बाजार में उतार-चढ़ाव रहता है, जबकि अपने बिजनेस में फैसलों पर खुद का नियंत्रण होता है।

वहीं कुछ लोगों ने कहा कि अगर किसी को अपने बिजनेस और उसकी संभावनाओं पर भरोसा है, तो अपने काम में निवेश करना ज्यादा समझदारी हो सकती है। उनका मानना है कि जब व्यक्ति खुद अपने कारोबार को संभालता है, तो उसके पास बेहतर फैसले लेने और मुनाफा बढ़ाने का मौका होता है।

4 दोस्तों ने रातभर की शराब पार्टी, भारी नशे के बाद एक की हो गई मौत फिर कोर्ट ने बाकी 3 को सुनाई अजब सजा

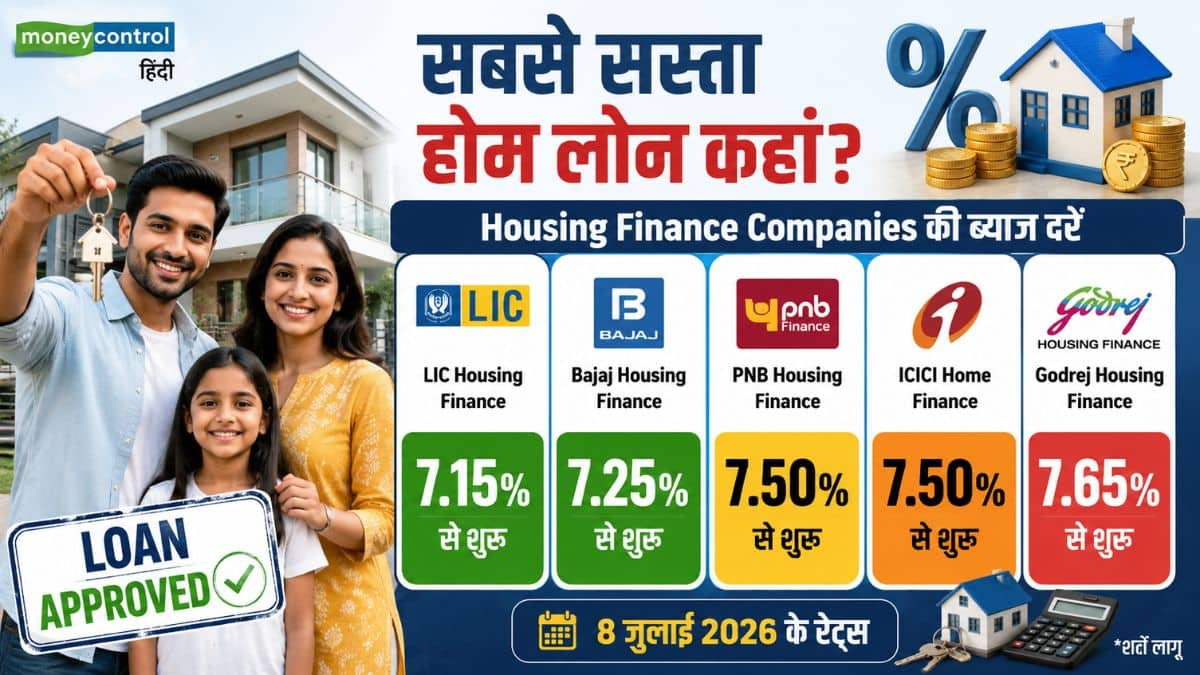
Home Loan Rates: नया घर खरीदने का है प्लान? देखें जुलाई 2026 में सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों की ताजा ब्याज दरें

Home Loan Interest Rates July 2026 Comparison: अगर आप अपने सपनों का आशियाना खरीदने की प्लानिंग कर रहे हैं, तो यह खबर आपके लिए बेहद काम की है। होम लोन लेने से पहले अलग-अलग बैंकों और वित्तीय संस्थानों की ब्याज दरों की तुलना करना आपके लिए बेहद फायदेमंद साबित हो सकता है, क्योंकि मामूली सा अंतर भी आपकी मंथली ईएमआई (EMI) और कुल ब्याज के खर्च को लाखों रुपये कम कर सकता है।

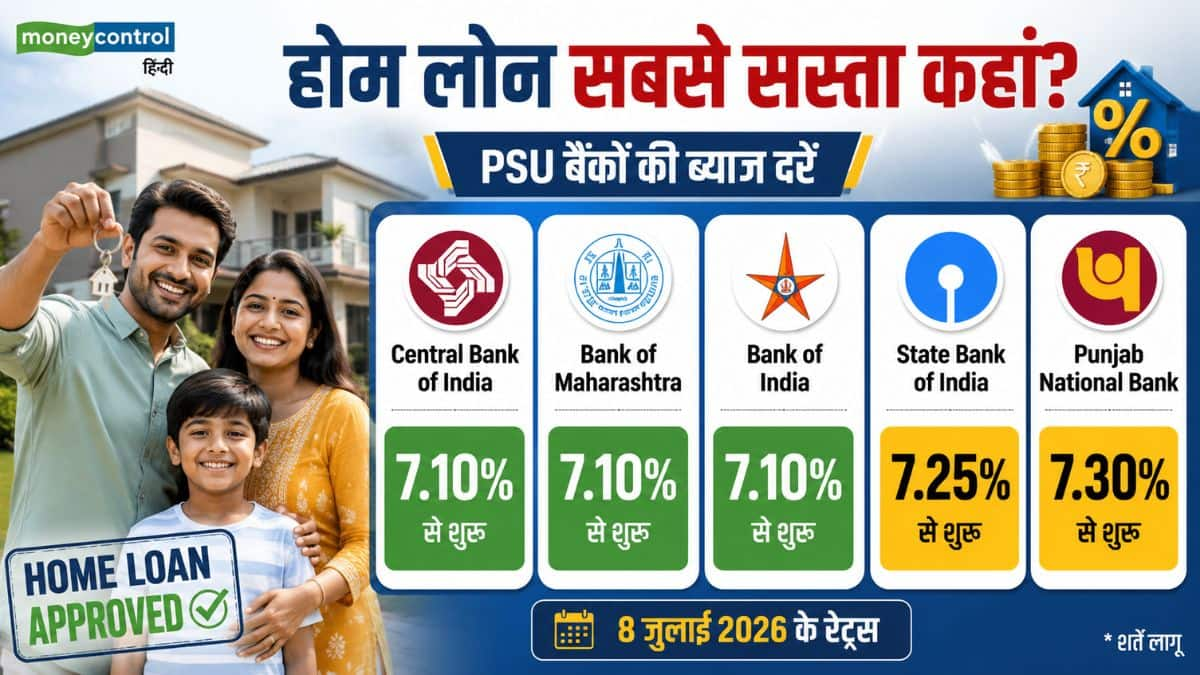
वर्तमान में कई सरकारी बैंक 7.10% की शुरुआती दर पर होम लोन की पेशकश कर रहे हैं। हालांकि, आपको किस दर पर लोन मिलेगा, यह आपके क्रेडिट स्कोर, लोन की राशि, आपकी आय और रीपेमेंट हिस्ट्री जैसे कई फैक्टर्स पर निर्भर करता है। आइए जानते हैं देश के प्रमुख सरकारी, प्राइवेट बैंकों और हाउसिंग फाइनेंस कंपनियों (HFCs) की जुलाई 2026 की ताजा ब्याज दरें।

RBI की नीति और होम लोन का कनेक्शन

होम लोन की ब्याज दरें सीधे तौर पर रिजर्व बैंक ऑफ इंडिया (RBI) की मौद्रिक नीति से जुड़ी होती हैं. आरबीआई ने अपनी हालिया मौद्रिक नीति समीक्षा में रेपो रेट को 5.25% पर बरकरार रखा है, जिसके चलते मार्केट में लोन की दरें फिलहाल स्थिर बनी हुई हैं.

1. सरकारी बैंकों की होम लोन दरें

सरकारी बैंक आमतौर पर सबसे किफायती दरों पर लोन ऑफर करते हैं. यहां प्रमुख सरकारी बैंकों की ब्याज दरों की लिस्ट दी गई है:

  • सेंट्रल बैंक ऑफ इंडिया: 7.10% से 9.15%
  • बैंक ऑफ महाराष्ट्र: 7.10% से 9.90%
  • बैंक ऑफ इंडिया: 7.10% से 10.25%
  • यूको बैंक (UCO Bank): 7.15% से 9.25%
  • इंडियन बैंक: 7.15% से 9.55%
  • यूनियन Bank ऑफ इंडिया: 7.15% से 9.60%

1. सरकारी बैंकों की होम लोन दरें

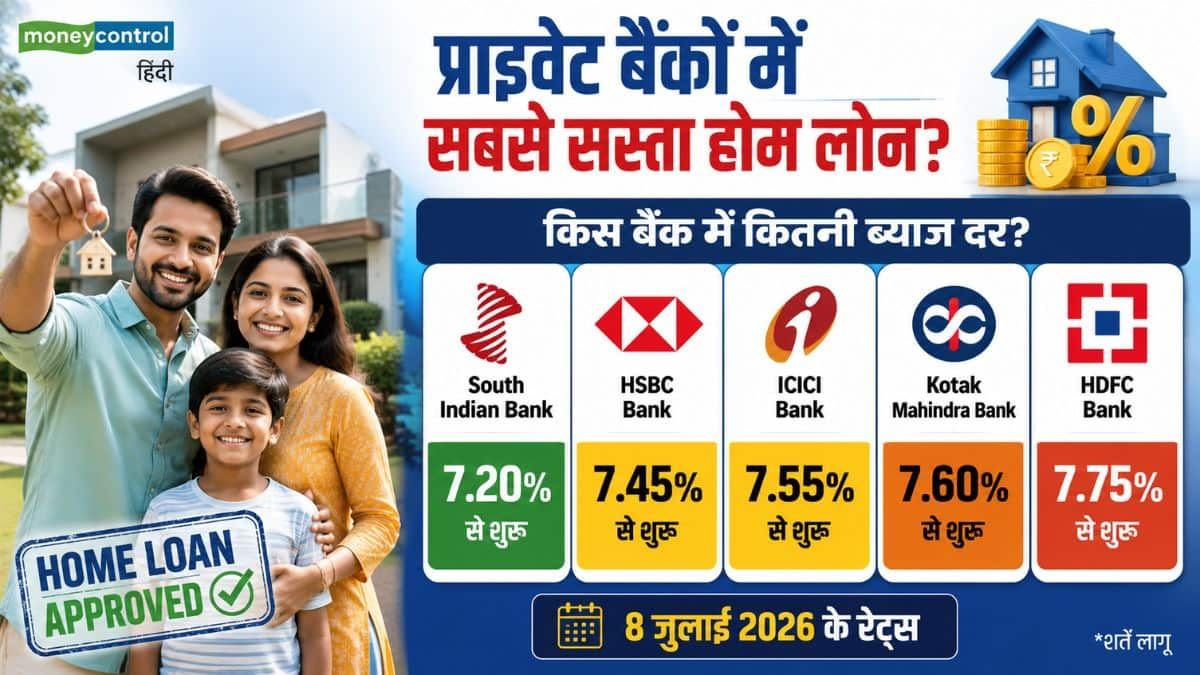
2. प्राइवेट बैंकों की होम लोन दरें

प्राइवेट सेक्टर के बैंक बेहतर और फास्ट सर्विस के साथ इन दरों पर होम लोन दे रहे हैं:

  • साउथ इंडियन बैंक: 7.20% से शुरुआत
  • फेडरल बैंक: 7.35% से 10.25%
  • HSBC बैंक: 7.45% से शुरुआत
  • कर्नाटक बैंक: 7.49% से 11.72%
  • ICICI बैंक: 7.55% से शुरुआत
  • कोटक महिंद्रा बैंक: 7.60% से शुरुआत

2. प्राइवेट बैंकों की होम लोन दरें

3. हाउसिंग फाइनेंस कंपनियों की दरें

अगर आप बैंकों के बजाय हाउसिंग फाइनेंस कंपनियों का रुख करना चाहते हैं, तो उनकी दरें इस प्रकार हैं:

  • LIC हाउसिंग फाइनेंस: 7.15% से शुरुआत
  • बजाज हाउसिंग फाइनेंस: 7.25% से शुरुआत
  • PNB हाउसिंग फाइनेंस: 7.50% से शुरुआत
  • ICICI होम फाइनेंस: 7.50% से शुरुआत
  • गोदरेज हाउसिंग फाइनेंस: 7.65% से शुरुआत
  • आदित्य बिड़ला कैपिटल: 7.75% से शुरुआत

3. हाउसिंग फाइनेंस कंपनियों की दरें

सबसे सस्ता लोन पाने के लिए ‘क्रेडिट स्कोर’ है सबसे जरूरी

अगर आप बैंकों द्वारा ऑफर की जा रही सबसे न्यूनतम ब्याज दर (जैसे- 7.10%) का लाभ उठाना चाहते हैं, तो आपका क्रेडिट स्कोर 800 या उससे अधिक होना चाहिए। इसके अलावा ब्याज दरें इस बात पर भी निर्भर करती हैं कि आवेदन करने वाला व्यक्ति नौकरीपेशा है या सेल्फ-एंप्लॉयड। नौकरीपेशा लोगों को बैंक अक्सर ब्याज दरों में थोड़ी एक्स्ट्रा छूट देते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
क्या सोना बेचकर शेयर खरीदने का समय आ गया? एक्सपर्ट रोहित श्रीवास्तव ने निफ्टी और बैंक निफ्टी पर कर दी बड़ी भविष्यवाणी

शेयर बाजारों के सेंटीमेंट में पॉजिटिव बदलाव दिख रहा है। बीते करीब दो सालों में शेयर बाजार का रिटर्न अच्छा नहीं रहा है। पहले हाई वैल्यूएशन बड़ा चैलेंज था। इससे विदेशी निवेशकों ने भारतीय बाजार में बड़ी बिकवाली की। वैल्यूएशन अब घटा है। उधर, मध्यपूर्व में तनाव कम हुआ है। इससे क्रूड ऑयल की कीमतों में बड़ी गिरावट आई है। इसका पाॉजिटिव असर शेयर बाजारों पर दिख रहा है। सीएनबीसी-टीवी18 ने निवेश और शेयर बाजार के आउटुलक के बारे में जानने के लिए इंडियाचार्ट्स के फाउंडर रोहित श्रीवास्तव के साथ बातचीत की।

बाजार नई तेजी के शुरुआती चरण में

श्रीवास्तव ने कहा कि भारतीय शेयर बाजार कई वैश्विक और भू-राजनीतिक झटकों के बाद अब एक नए अपट्रेंड के शुरुआती चरण में है। बाजार पर अमेरिका-ईरान की लड़ाई, डॉलर के मुकाबले रुपये में कमजोरी और वैश्विक अर्थव्यवस्था में अनिश्चितता का असर पहले ही पड़ चुका है। उन्होंने कहा कि टेक्निकल चार्ट्स पर ‘हायर लो’ (Higher Lows) का बनना यह दर्शाता है कि बाजार का सेंटिमेंट बेहतर हो रहा है। बाजारों में इस तेजी के जारी रहने की संभावना है। निफ्टी 24,300 के लेवल को तोड़ने के बाद ऊंचाई का नया रिकॉर्ड बनाएगा। बैंक निफ्टी के भी 63,000 पर पहुंच जाने की उम्मीद है।

बैंकिंग और फाइनेंशियल स्टॉक्स की तेजी में बड़ी भूमिका

उन्होंने कहा कि मार्केट में अगले चरण की रैली में बैंकिंग और फाइनेंशियल स्टॉक्स का बड़ा योगदान होगा। यह सेक्टर आने वाले समय में स्टार परफॉर्मर बन सकता है। अगर आगे इंटरेस्ट रेट में कमी देखने को मिलती है तो इससे बैंकिंग सेक्टर को सपोर्ट मिलेगा। रुपये में स्थिरता भी बैंकिंग सेक्टर के लिए पॉजिटिव है। डॉलर के मुकाबले रुपये में कमजोरी पर लगाम लगी है। उधर,

रियल एस्टेट, एनर्जी, मेटल्स और पावर सेक्टर्स का आउटलुक पॉजिटिव दिख रहा है। इन सेक्टर्स में लॉन्ग टर्म के लिए अच्छा मोमेंटम दिख रहा है और निवेशकों को गिरावट पर खरीदारी के मौके ढूंढने चाहिए।

सोने की जगह यह शेयरों में निवेश बढ़ाने का समय

श्रीवास्तव ने कहा कि सोने और चांदी में शॉर्ट-टर्म मोमेंटम इंडिकेटर्स ओवरबॉट (overbought) की स्थिति का संकेत दे रहे हैं। इससे निकट अवधि में मुनाफावसूली दिख सकती है। उन्होंने कहा कि यह समय कीमती धातुओं (precious metals) पर फोकस थोड़ा कम कर शेयरों पर बढ़ाने का है। इसकी वजह यह है कि इक्विटी अब एक नए ‘गोल्ड’ के रूप में उभर रहा है। उन्होंने आईटी सेक्टर में कमजोरी जारी रहने का अनुमान जताया। इसका मतलब है कि निवेशकों को लार्जकैप आईटी शेयरों से दूर रहना चाहिए। इसके अलावा एफएमसीजी (FMCG) सेक्टर को लेकर भी सतर्क रुख अपनाने की जरूरत है।

यह भी पढ़ें: LIC सहित इन 8 कंपनियों और बैंकों में हिस्सेदारी बेचेगी सरकार, IDBI Bank का शेयर 2.46% उछला

शेयर बाजारों में लगातार दूसरे दिन शानदार तेजी

शेयर बाजार में 2 अप्रैल को लगातार दूसरे दिन अच्छी तेजी दिखी। निफ्टी 0.71 फीसदी यानी 169 अंक चढ़कर 24,175 पर बंद हुआ। सेंसेक्स भी 0.75 फीसदी यानी 579 अंक के उछाल के साथ 77,502 पर क्लोज हुआ। हालांकि, बैंक निफ्टी नाममात्र की कमजोरी के साथ लाल निशान में बंद हुआ।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

LIC सहित इन 8 कंपनियों और बैंकों में हिस्सेदारी बेचेगी सरकार, IDBI Bank का शेयर 2.46% उछला

सरकार एलआईसी सहित 8 बड़ी सरकारी कंपनियों में हिस्सेदारी बेचेगी। क्रूड ऑयल की कीमतों में उछाल ने सरकार की वित्तीय सेहत पर दवाब बढ़ा दिया था। वित्तीय सेहत ठीक करने के लिए सरकार विनिवेश पर फोकस बढ़ाना चाहती है। इसके लिए एलआईसी, हिंदुस्तान जिंक सहित 8 कंपनियों में अगले कुछ महीनों में विनिवेश की प्रक्रिया शुरू हो सकती है। इनमें कुछ सरकारी बैंक भी शामिल हैं। मामले से जुड़े सूत्रों ने यह जानकारी दी।

LIC में हिस्सा बेचने से 10000 करोड़ मिल सकते हैं

Life Insurance Corporation (LIC) देश की सबसे बड़ी इंश्योरेंस कंपनी है। ब्लूमबर्ग ने पहले खबर दी थी कि इस कंपनी में हिस्सेदारी बेच सरकार 10,000 करोड़ रुपये जुटाना चाहती है। Hindustan Zinc के शेयरों में हिस्सेदारी बेचने से सरकार को 5,000 करोड़ रुपये मिल सकते हैं। सरकार के विनिवेश कार्यक्रम से जुड़े अधिकारी हर हफ्ते इस बारे में मीटिंग कर रहे हैं। इनवेस्टमेंट बैंकर्स इनवेस्टर्स डिमांड का पता लगा रहे हैं। वे शेयरों की कीमत और बिक्री के समय के बारे में भी विचार कर रहे हैं। मामले से जुड़े लोगों ने नाम जाहिर नहीं करने की शर्त पर यह जानकारी दी।

IDBI Bank के लिए भी नई बोलियां आमंत्रित की जा सकती हैं

इस मामले के बारे में जानकारी देने वाले लोगों ने यह भी बताया कि भविष्य में कुछ और सरकारी कंपनियों में हिस्सेदारी बेचने के लिए अतिरिक्त बैंकर्स की नियुक्ति की जा रही है। अथॉरिटीज IDBI Bank में ब़ड़ी हिस्सेदारी बेचने के लिए नई बोलियां (bids) आमंत्रित करने के बारे में भी सोच रही है। इसके लिए सरकार रिजर्व प्राइस में कमी कर सकती है। इससे पहले आईडीबीआई बैंक में हिस्सेदारी बेचने की प्रक्रिया इसलिए रोक दी गई थी, क्योंकि खरीदारों ने ज्यादा दिलचस्पी नहीं दिखाई थी। 2 जुलाई को IDBI Bank के शेयर में तेजी दिखी। यह 2.46 फीसदी चढ़कर 84.30 रुपये पर चल रहा था।

विदेशी निवेशकों ने इस साल 29 अरब डॉलर की बिकवाली की

इस बारे में पूछने पर वित्त मंत्रालय के प्रवक्ता ने टिप्पणी करने से इनकार कर दिया। सरकार ऐसे वक्त अपनी कंपनियों में हिस्सेदारी बेचने जा रही है, जब विदेशी निवेशकों की बिकवाली से भारतीय बाजार के सेंटिमेंट पर असर पड़ा है। इस साल की पहली छमाही में विदेशी निवेशकों ने भारतीय बाजार में 29 अरब डॉलर की बिकवाली की है। इस दौरान निफ्टी में करीब 9 फीसदी की गिरावट में इसका बड़ा हाथ है।

इस साल जियो प्लेटफॉर्म्स और एनएसई के मेगा आईपीओ भी आएंगे

इस साल Jio Platforms और NSE के आईपीओ भी आने वाले हैं। सरकार के अपनी कंपनियों में हिस्सेदारी बेचने के प्लान पर इन आईपीओ का असर पड़ सकता है, क्योंकि ये दोनों ही आईपीओ काफी ज्यादा अमाउंट के होंगे। इस मामले की जानकारी देने वाले एक व्यक्ति ने बताया कि सरकार पहले Coal India और NHPC में हिस्सेदारी बेचकर निवेशकों के रिस्पॉन्स का पता लगाना चाहती है।

यह भी पढ़ें: Vedanta Oil and Gas के शेयरों में तूफानी तेजी, समूह की दूसरी कंपनियों के स्टॉक्स भी उछले

सरकार का विनिवेश से 80,000 करोड़ रुपये जुटाने का लक्ष्य

सरकार ने इस वित्त वर्ष में सरकारी कंपनियों में हिस्सेदारी बेचकर 80,000 करोड़ रुपये जुटाने का लक्ष्य तय किया है। अप्रैल से जून के दौरान सरकार ने विनिवेश से करीब 2 अरब डॉलर (18,000 करोड़ रुपये से ज्यादा) जुटाए  हैं। यह बीते तीन सालों में हर साल विनिवेश से आए कुल अमाउंट से ज्यादा है। 2 जुलाई को शेयर बाजारों में तेजी दिखी। सेंसेक्स और निफ्टी दोनों में 0.50 फीसदी से ज्यादा मजबूती थी।

सुकन्या समृद्धि योजना के नए इंट्रेस्ट रेट का हुआ ऐलान, बेटी के लिए ₹10 लाख से ₹50 लाख तक फंड बनाने के लिए करना होगा इतना निवेश

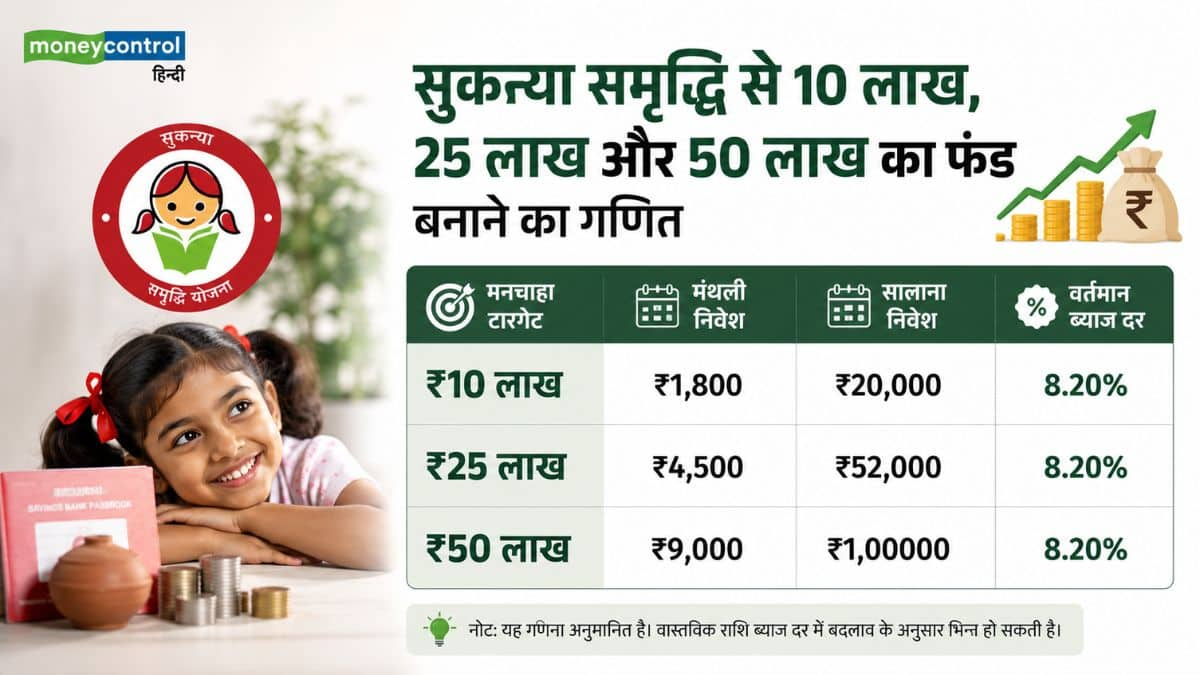
Sukanya Samriddhi Investment Calculator: सरकार ने छोटी बचत योजनाओं के नए ब्याज दरों की घोषणा कर दी है। नए ऐलान के तहत सुकन्या समृद्धि योजना (SSY) पर मिलने वाले शानदार 8.2% के ब्याज को बरकरार रखा गया है। लगातार बढ़ती पढ़ाई की लागत और सुरक्षित भविष्य को देखते हुए माता-पिता के बीच इस सरकारी गारंटीड स्कीम का क्रेज तेजी से बढ़ा है।

अक्सर माता-पिता इस उलझन में रहते हैं कि बेटी की उच्च शिक्षा या शादी के लिए एक निश्चित टारगेट फंड जैसे- ₹10 लाख, ₹25 लाख या ₹50 लाख रुपये बनाने के लिए उन्हें हर महीने कितना पैसा बचाना होगा। आइए डेटा और सटीक कैलकुलेशन के जरिए इसका पूरा गणित समझते हैं।

टारगेट कैलकुलेटर: ₹10 लाख, ₹25 लाख और ₹50 लाख का फंड बनाने का गणित

वर्तमान 8.2% की सालाना ब्याज दर के आधार पर अलग-अलग फंड बनाने के लिए आपको हर महीने और सालाना इतना निवेश करना होगा:

टारगेट कैलकुलेटर: ₹10 लाख, ₹25 लाख और ₹50 लाख का फंड बनाने का गणित

नोट: इस स्कीम में आपको खाता खोलने के बाद केवल 15 वर्षों तक निवेश करना होता है, जबकि खाता 21 वर्ष पूरे होने पर मैच्योर होता है। तब तक बिना निवेश किए भी आपके बैलेंस पर कंपाउंडिंग ब्याज जुड़ता रहता है।

ब्याज दरों का बड़ा खेल: 0.3% के बदलाव से बदल जाते हैं लाखों रुपये

सुकन्या समृद्धि योजना की ब्याज दरें सरकार द्वारा हर तिमाही रिव्यू की जाती हैं। बहुत से लोग सोचते हैं कि आधे या एक फीसदी के अंतर से क्या फर्क पड़ता है, लेकिन 21 साल के लंबे निवेश में यह मामूली बदलाव आपके फाइनल कॉर्पस को लाखों रुपये ऊपर-नीचे कर देता है।

अगर आप सालाना अधिकतम सीमा यानी ₹1.50 लाख का निवेश करते हैं, तो ब्याज दरों में बदलाव से आपके कुल फंड पर क्या असर पड़ता है:

7.7% ब्याज दर होने पर: 21 साल बाद मिलने वाली मैच्योरिटी राशि ₹66.88 लाख होगी।

8.2% होने पर: मैच्योरिटी पर कुल फंड बढ़कर लगभग ₹72 लाख हो जाता है।

8.5% ब्याज दर होने पर: यही फंड और ज्यादा रफ्तार पकड़कर करीब ₹75 लाख तक पहुंच जाता है।

इस प्रकार सिर्फ 0.3% से 0.5% का अंतर आपके फाइनल फंड में ₹3 लाख से ₹8 लाख तक का बड़ा अंतर पैदा कर देता है।

सुकन्या समृद्धि खाता खोलने की सबसे सही उम्र क्या है?

वित्तीय सलाहकारों के मुताबिक, बेटी के जन्म के तुरंत बाद या 1 वर्ष की उम्र के भीतर ही SSY खाता खुलवा लेना चाहिए। कानूनन आप बेटी के 10 वर्ष के होने से पहले कभी भी खाता खोल सकते हैं, लेकिन जितनी देरी से आप शुरुआत करेंगे, आपके निवेश को कंपाउंडिंग का फायदा उठाने के लिए उतना ही कम समय मिलेगा, जिससे मैच्योरिटी के वक्त मिलने वाली रकम काफी घट जाएगी।

क्या SSY अकेले बना सकती है ₹1 करोड़ का फंड?

अक्सर इंटरनेट पर लोग सर्च करते हैं कि सुकन्या समृद्धि योजना से ₹1 करोड़ या उससे ज्यादा का फंड कैसे बनाएं। तकनीकी रूप से, सिर्फ सुकन्या योजना के भरोसे ₹1 करोड़ का कॉर्पस बनाना नामुमकिन है। इसका कारण यह है कि सरकार ने इस योजना में एक वित्तीय वर्ष के भीतर अधिकतम निवेश की सीमा ₹1.5 लाख तय कर रखी है। वर्तमान 8.2% की ब्याज दर पर भी अधिकतम निवेश करने के बाद फाइनल मैच्योरिटी वैल्यू ₹72 लाख से ₹75 लाख के बीच ही सिमट जाती है।

क्या है एक्सपर्ट्स की एडवाइस

अगर आपका टारगेट ₹1 करोड़ या उससे बड़ा है, तो आपको सुकन्या समृद्धि योजना के सुरक्षित और टैक्स-फ्री लाभ के साथ-साथ इक्विटी म्यूचुअल फंड या इंडेक्स फंड में भी थोड़ा निवेश करना चाहिए। यह हाइब्रिड मॉडल आपके पोर्टफोलियो को सुरक्षा भी देगा और तगड़ा रिटर्न भी।

LIC Amritbaal Plan: LIC की इस धांसू स्कीम में हर ₹1000 पर ₹80 पक्का! बच्चों के फ्यूचर के लिए बेस्ट है ये प्लान

LIC Jeevan Utsav: बच्चों के लिए आजीवन तोहफा, हर दिन ₹160 की बचत से करें जिंदगी भर सालाना ₹100000 का इंतजाम

LIC Jeevan Utsav: एलआईसी में लोगों की जरूरतों के हिसाब से कई पॉलिसी हैं, उसमें से एक लाइफटाइम पेंशन प्लान जीवन उत्सव है। इसकी खास बात ये है कि इसमें एक तय अवधि के बाद हर साल एक फिक्स्ड अमाउंट जिंदगी भर पॉलिसीहोल्डर्स के खाते में क्रेडिट होता रहता है। इस पर मार्केट के उठा-पटक या आर्थिक मंदी या सुस्ती का कोई असर नहीं पड़ता। 1 साल की कम उम्र के किसी बच्चे लिए 16 साल तक हर दिन ₹160 बचाकर 18 वर्ष की उम्र से जिंदगी भर उसके लिए हर दिन ₹274 के हिसाब से सालाना ₹1 लाख की व्यवस्था की जा सकती है।

Jeevan Utsav: डिटेल्स

यह प्लान 30 दिन के नवजात शिशु से लेकर 65 वर्ष की उम्र के बुजुर्गो तक के लिए उपलब्ध है। 1 वर्ष से कम उम्र के बच्चों के लिए 16 साल तक प्रीमियम चुकाना पड़ेगा तो 65 वर्ष के बुजुर्ग के लिए अधिकतम 5-10 वर्ष तक के पीरियड का ही प्रीमियम पेमेंट ऑप्शन इस पॉलिसी में है। इसमें कम से कम ₹5 लाख तक का सम एश्योर्ड लेना होता है और अधिकतम की कोई सीमा नहीं है। प्रीमियम भरने का पीरियड समाप्त होने के रेगुलर इनकम प्लान के तहत दो साल बाद से हर साल सम एश्योर्ड का 10% खाते में क्रेडिट होता रहेगा, जिंदगी भर। 100 साल की उम्र तक पैसा मिलता है और फिर पॉलिसी बंद कर जो भी मेच्योरिटी वैल्यू बनती है, वह पॉलिसी होल्डर्स को दे दी जाती है। किसी अनहोनी की स्थिति में पॉलिसीहोल्डर्स की मौत पर सम एश्योर्ड और हर साल का गारंटीड एडीशन नॉमिनी को मिलता है।

इसमें ADDB (एक्सीडेंटल डेथ एंड डिजिबिलिटी बेनेफिट राइडर), AB, AB (2 गुना), AB (3 गुना), टर्म राइडर और PWB (प्रीमियम वेवर बेनेफिट) जैसे राइडर्स थोड़े से अतिरिक्त शुल्क के साथ मिलते हैं। एडीडीबी का मतलब है कि दुर्घटना से मृत्यु होने पर अतिरिक्त पैसा मिलता है तो दुर्घटना के चलते स्थायी विकलांगता होने पर प्रीमियम माफ हो सकते हैं। वहीं पीडब्ल्यूबी का मतलब है कि दुर्घटना के चलते स्थायी विकलांगता होने पर प्रीमियम माफ हो जाता है तो बच्चों की पॉलिसी में अभिभावक की मौत होने पर 18 साल की उम्र तक के सभी प्रीमियम माफ हो जाते हैं।

रिस्क कवर के मामले में एक बात बताना जरूरी है कि 8 साल से कम उम्र के बच्चों की पॉलिसी के मामले में पॉलिसी शुरू होने के 2 साल बाद या बच्चे के 8 साल का होने, दोनों में जो पहले हो, उस दिन से रिस्क कवर शुरू होगा। 8 साल से अधिक उम्र में पॉलिसी लेने पर पर रिस्क तुरंत चालू हो जाएगा। एक और अहम बात ये है कि बच्चे के 18 साल का होने के बाद पॉलिसी अपने आप उसके नाम पर ट्रांसफर हो जाएगी।

अब एक उदाहरण से समझें

मान लीजिए कि ABC की उम्र 36 वर्ष है और एडीडीबी के राइडर के साथ वह 15 साल के लिए ₹10 लाख की पॉलिसी लेता है। 15 साल तक वह हर साल ₹66150, हर छह महीने पर ₹33653, हर तीन महीने पर ₹16950 या हर महीने ₹5691 में से एक विकल्प चुनता है और 15 साल तक लगातार प्रीमियम भरता है। 15 साल तक प्रीमियम भरने के बाद उसे दो साल तक रुकना होता है जिसके बाद 53 वर्ष की उम्र से उसे हर साल अपने बैंक खाते में सालाना ₹1 लाख यानी ₹10 लाख के सम एश्योर्ड का 10% खाते में क्रेडिट मिलता है।

किसी अनहोनी की स्थिति में बात करें तो एक्सीडेंट से पॉलिसीहोल्डर्स की मौत पर नॉमिनी को सम एश्योर्ड और जितने साल पॉलिसी मिली है, उतने समय का गारंटीड एडीशंस जोड़कर मिलेगा। जैसे कि 36 वर्ष की उम्र में पॉलिसी लेने के बाद ABC की मौत 45 वर्ष की उम्र में यानी 9 सालाना प्रीमियम भरने के बाद एक एक्सीडेंट में हो गई तो नॉमिनी को ₹24 लाख मिलेंगे।

PPF Account: इमरजेंसी में पैसों की है जरूरत? पर्सनल लोन के बजाय अपने PPF खाते से उठाएं सबसे सस्ता लोन, जानें नियम और तरीका

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी यहां कभी भी कोई सलाह नहीं दी जाती है।