

Gold Price Today: 1 सितंबर को लगातार दूसरे दिन गिरा भाव, 18 कैरट का गोल्ड ज्वैलरी इस शहर में बनवाना अब भी महंगा

Gold Rate Today in India: हालिया तेजी के बाद अब मुनाफावसूली ने गोल्ड पर दबाव बनाया है तो इंडस्ट्रियल डिमांड में नरमी से चांदी पर दबाव दिखा। गोल्ड की बात करें तो एक दिन की स्थिरता के बाद लगातार दो दिनों में 10 ग्राम 24 कैरट वाला गोल्ड ₹1480 और 22 कैरट वाला ₹1360 सस्ता हुआ है। अब आज की बात करें तो राजधानी दिल्ली में आज 24 कैरट और 22 कैरट वाला 10 ग्राम गोल्ड ₹10 कम हुआ है। चांदी की बात करें तो आज इसकी भी चमक फीकी हुई है। लगातार तीन दिनों की स्थिरता के बाद आज इसके भाव नीचे आए हैं। एक किलो चांदी आज ₹100 सस्ती हुई है।

सिटीवाइज गोल्ड के भाव

देश के 10 बड़े शहरों में 18 कैरट, 22 कैरट और 24 कैरट शुद्धता वाले 10 ग्राम सोने की कीमत क्या है, आइए जानते हैं…

शहर 24 कैरट 10 ग्राम गोल्ड भाव 22 कैरट 10 ग्राम गोल्ड भाव 18 कैरट 10 ग्राम गोल्ड भाव
दिल्ली₹1,56,910₹1,43,840₹1,17,720
मुंबई₹1,56,760₹1,43,690₹1,17,570
कोलकाता₹1,56,760₹1,43,690₹1,17,570
चेन्नई₹1,56,760₹1,43,690₹1,21,390
बेंगलुरू₹1,56,760₹1,43,690₹1,17,570
हैदराबाद₹1,56,760₹1,43,690₹1,17,570
लखनऊ₹1,56,910₹1,43,840₹1,17,720
पटना₹1,56,810₹1,43,740₹1,17,620
जयपुर₹1,56,910₹1,43,840₹1,17,720
अहमदाबाद₹1,56,810₹1,43,740₹1,17,620

तीन दिनों की स्थिरता के बाद फिसली चांदी

चांदी की बात करें तो लगातार तीन दिनों की स्थिरता के बाद आज इसके भाव कम हुए हैं। इन तीन दिनों की स्थिरता से पहले 28 अगस्त को लगातार छह दिनों की स्थिरता के बाद एक किलो चांदी ₹5000 सस्ती हुई थी। अब आज की बात करें तो दिल्ली में एक किलो चांदी ₹100 सस्ती होकर ₹2,54,900 के भाव में बिक रही है। बाकी अहम महानगरों की बात करें तो मुंबई और कोलकाता में भी यह इसी भाव पर बिक रही है। हालांकि चेन्नई में एक किलो चांदी का भाव ₹2,59,900 है यानी कि चारों बड़े महानगरों में सबसे महंगी चांदी चेन्नई में बिक रही है।

क्या कहना है एक्सपर्ट का

लेमन मार्केट डेस्क में रिसर्च हेड गौरव गर्ग का कहना है कि फेडरल रिजर्व के चेयरमैन केविन वॉर्श की स्पीच के बाद सोने की कीमतों पर दबाव दिख रहा है। उन्होंने 28 अगस्त को जैक्सन होल में अपनी स्पीच में सख्त मॉनेटरी पॉलिसी के संकेत दिए। इससे सितंबर में फेडरल रिजर्व की अगली बैठक में इंटरेस्ट रेट बढ़ने की उम्मीद बढ़ गई है। इसने सोने-चांदी जैसे प्रेशस मेटल्स पर दबाव बनाया। गौरव के मुताबिक अमेरिकी बॉन्ड यील्ड में उछाल और डॉलर इंडेक्स में मजबूती ने भी दबाव बनाया। इसके अलावा अमेरिका-ईरान के बीच तनाव बढ़ने पर कच्चा तेल उबला तो इसने भी दबाव बनाया।

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए कितने की करनी होगी मंथली SIP? जानिए 15, 20 और 25 साल का पूरा कैलकुलेशन

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।
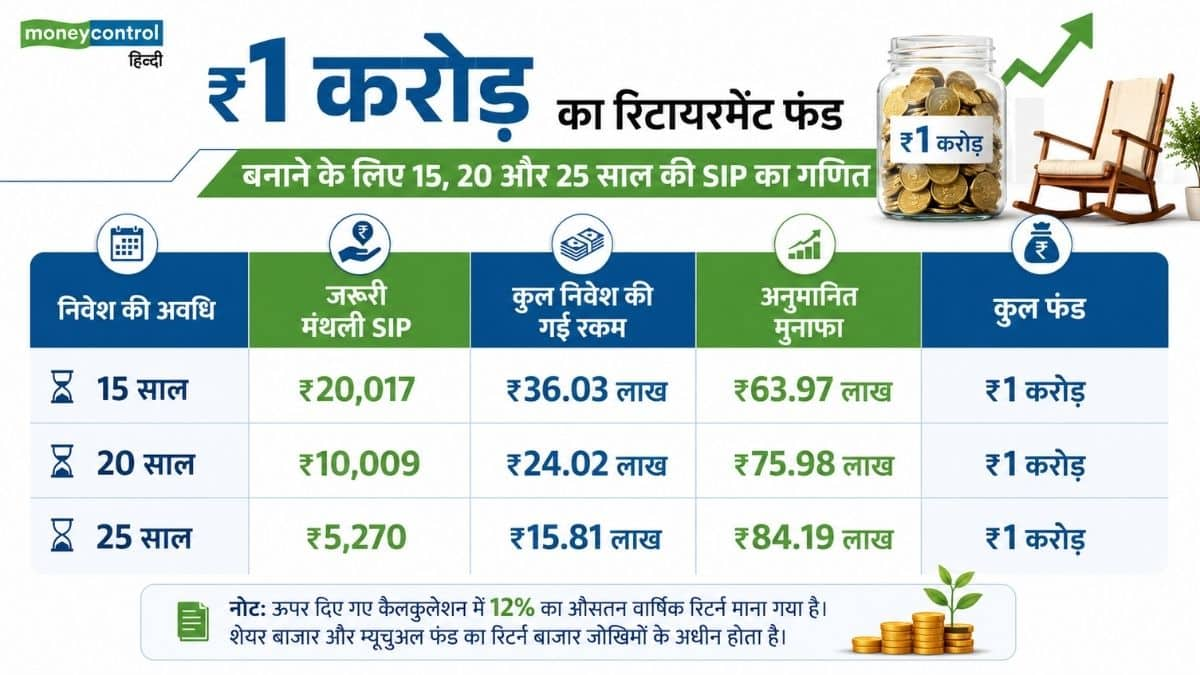
₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए कितने की करनी होगी मंथली SIP? जानिए 15, 20 और 25 साल का पूरा कैलकुलेशन

Monthly SIP For ₹1 Crore Retirement Corpus: अपने रिटायरमेंट के बाद की जिंदगी को बिना किसी आर्थिक तंगी के सुकून से जीने के लिए एक बड़ा फंड होना बेहद जरूरी है। आज के दौर में महंगाई और जीवनशैली के खर्चों को देखते हुए कम से कम ₹1 करोड़ का रिटायरमेंट गोल एक बुनियादी जरूरत बन चुका है। लेकिन सवाल यह है कि इस ₹1 करोड़ के आंकड़े तक पहुंचने के लिए आपको हर महीने कितना निवेश करना होगा?

म्यूचुअल फंड में एसआईपी (SIP) के जरिए रेगुलर निवेश करके आप आसानी से ₹1 करोड़ का फंड तैयार कर सकते हैं। म्यूचुअल फंड इक्विटी स्कीम्स ने लंबी अवधि में औसतन 12% का सीएजीआर रिटर्न दिया है। आइए समझते हैं कि 15, 20 और 25 साल की समय सीमा के हिसाब से आपको हर महीने कितने रुपये की SIP शुरू करनी होगी।

1. 15 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आपकी उम्र 40-45 साल के करीब है और आपके पास रिटायरमेंट के लिए केवल 15 साल का समय बचा है, तो आपको कंपाउंडिंग का फायदा उठाने के लिए थोड़ी बड़ी रकम निवेश करनी होगी:

  • लक्ष्य: ₹1 करोड़
  • समय अवधि: 15 साल (180 महीने)
  • अनुमानित वार्षिक रिटर्न: 12%
  • जरूरी मंथली SIP: ₹20,017 (करीब ₹20,000 प्रति महीने)

गणित का पूरा हिसाब:

कुल निवेश: ₹36,03,060

अनुमानित वेल्थ गेन: ₹63,96,940

कुल मैच्योरिटी फंड: ₹1,00,00,000

2. 20 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आप 35-40 साल की उम्र में अपनी रिटायरमेंट प्लानिंग शुरू कर रहे हैं और आपके पास 20 साल का समय है, तो आपका मंथली SIP अमाउंट काफी घटकर आधा रह जाता है:

  • जरूरी मंथली SIP: ₹10,009 (करीब ₹10,000 प्रति महीने)
  • कुल निवेश: ₹24,02,160
  • अनुमानित वेल्थ गेन: ₹75,97,840
  • कुल मैच्योरिटी फंड: ₹1,00,00,000

3. 25 साल में 1 करोड़ रुपये बनाने का कैलकुलेशन

अगर आपकी उम्र 25 से 30 साल के बीच है और आप अपने करियर की शुरुआत में ही रिटायरमेंट प्लानिंग शुरू कर देते हैं, तो कंपाउंडिंग (Chakravridhi) का जादू सबसे बेहतरीन काम करता है:

  • जरूरी मंथली SIP: ₹5,270 (करीब ₹5,300 प्रति महीने)
  • कुल निवेश: ₹15,81,000
  • अनुमानित वेल्थ गेन: ₹84,19,000
  • कुल मैच्योरिटी फंड: ₹1,00,00,000

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए 15, 20 और 25 साल की SIP का गणित

₹1 करोड़ का रिटायरमेंट फंड बनाने के लिए 15, 20 और 25 साल की SIP का गणित

स्मार्ट टिप: Step-Up SIP से आसान होगी राह

अगर आप शुरुआत में ही ₹10,000 या ₹20,000 की बड़ी SIP शुरू नहीं कर सकते, तो आप Step-Up SIP का सहारा ले सकते हैं। इसमें आप हर साल अपनी सैलरी या आमदनी बढ़ने के साथ अपनी SIP रकम में 10% का इजाफा कर सकते हैं। ऐसा करने पर आप बहुत छोटी मंथली रकम (जैसे- ₹2,500 – ₹3,000) से शुरुआत करके भी समय से पहले 1 करोड़ रुपये का गोल हासिल कर सकते हैं।

एक्सपर्ट्स की माने तो रिटायरमेंट प्लानिंग में सबसे महत्वपूर्ण कारक आपकी उम्र और समय है। जितना जल्दी आप निवेश की शुरुआत करेंगे, जेब पर उतना ही कम बोझ पड़ेगा और कंपाउंडिंग का फायदा उतना ही ज्यादा मिलेगा। अगर आप भी 1 करोड़ रुपये का फंड बनाना चाहते हैं, तो आज ही अपनी वित्तीय क्षमता के अनुसार म्यूचुअल फंड्स में SIP की शुरुआत करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

इन बैंकों में FD पर मिल रहा 8.5% तक का ब्याज! रिटायरमेंट के बाद 10 लाख फिक्स करने पर समझिए इंट्रेस्ट इनकम का पूरा कैलकुलेशन

Bank FD Rate: रिटायरमेंट के बाद वरिष्ठ नागरिकों के लिए एक सुरक्षित और रेगुलर इनकम का सोर्स होना काफी जरूरी होता है। यही वजह है कि अधिकांश बुजुर्ग अपनी गाढ़ी कमाई और रिटायरमेंट फंड को सेफ रखने के साथ-साथ बेहतर रिटर्न पाने के लिए फिक्स्ड डिपॉजिट (FD) चुनते हैं। बैंकों के बीच एफडी पर इंट्रेस्ट रेट्स में काफी फर्क देखने को मिलता है। स्मॉल फाइनेंस बैंक की ओर से वरिष्ठ नागरिकों को सबसे अधिक इंट्रेस्ट रेट ऑफर किया जाता है। इसके अलावा प्राइवेट, पब्लिक और विदेशी बैंक भी सीनियर सिटिजन्स को एफडी पर कॉम्पिटेटिव रिटर्न देते हैं।

सीनियर सिटिजंस को FD पर मिलने वाले इंट्रेस्ट रेट में मामूली सा भी फर्क उनके टोटल रिटर्न पर अच्छा खासा असर डालता है। खासकर तब जब रिटायरमेंट के बाद बड़े फंड की FD की गई हो। अलग-अलग बैंकों के इंट्रेस्ट रेट की तुलना करना और सही फ्रिक्वेंसी का चयन करना इंट्रेस्ट इनकम को मैक्सिमाइज करने में काफी मदद करता है।

स्मॉल फाइनेंस बैंक: 8.50% तक का मिल रहा है बंपर इंट्रेस्ट

सीनियर सिटिजन को एफडी पर मैक्सिमम रिटर्न देने में स्मॉल फाइनेंस बैंक सबसे आगे हैं। कई स्मॉल फाइनेंस बैंक 8.50 प्रतिशत तक इंट्रेस्ट मिल रहा है। स्मॉल फाइनेंस बैंक की FD के इंट्रेस्ट रेट को एक नजर में नीचे देखा जा सकता है-

  • इक्विटास स्मॉल फाइनेंस बैंक (Equitas Small Finance Bank): वरिष्ठ नागरिकों को 8.50 प्रतिशत तक की ब्याज दर दे रहा है।
  • ईएसएएफ स्मॉल फाइनेंस बैंक (ESAF Small Finance Bank): वरिष्ठ नागरिकों को 8.50 प्रतिशत तक की ब्याज दर प्रदान कर रहा है।
  • शिवालिक स्मॉल फाइनेंस बैंक (Shivalik Small Finance Bank): एफडी पर 8.50 प्रतिशत तक का ब्याज दे रहा है।
  • सूर्योदय स्मॉल फाइनेंस बैंक (Suryoday Small Finance Bank): वरिष्ठ नागरिकों के लिए 8.50 प्रतिशत तक की दर की पेशकश कर रहा है।
  • जना स्मॉल फाइनेंस बैंक (Jana Small Finance Bank): एफडी पर 8.30 प्रतिशत तक की ब्याज दर दे रहा है।
  • उज्जीवन स्मॉल फाइनेंस बैंक (Ujjivan Small Finance Bank): 8.30 प्रतिशत तक की ब्याज दर की पेशकश कर रहा है।
  • उत्कर्ष स्मॉल फाइनेंस बैंक (Utkarsh Small Finance Bank): वरिष्ठ नागरिकों को 8.25 प्रतिशत तक की दर प्रदान कर रहा है।

प्राइवेट और पब्लिक सेक्टर बैंक: सुरक्षित निवेश के साथ बढ़िया विकल्प

प्राइवेट और सार्वजनिक क्षेत्र के बैंक भी बुजुर्गों को आकर्षित करने के लिए कॉम्पिटेटिव एफडी रेट पेश कर रहे हैं:

प्राइवेट सेक्टर बैंक

एसबीएम बैंक इंडिया वरिष्ठ नागरिकों को सर्वाधिक 8.15 प्रतिशत तक का इंट्रेस्ट रेट दे रहा है। इसके बाद डीसीबी बैंक (DCB Bank) 8.00 प्रतिशत और बंधन बैंक (Bandhan Bank) 7.95 प्रतिशत तक का रिटर्न दे रहे हैं। इंडसइंड बैंक (IndusInd Bank) और यस बैंक (YES Bank) दोनों 7.75 प्रतिशत तक, आरबीएल बैंक (RBL Bank) और तमिलनाडु मर्केंटाइल बैंक (Tamilnad Mercantile Bank) 7.70 प्रतिशत तक और जम्मू एंड कश्मीर बैंक (Jammu & Kashmir Bank) 7.55 प्रतिशत तक की ब्याज दर की पेशकश कर रहे हैं।

सार्वजनिक क्षेत्र (सरकारी) के बैंक

सरकारी बैंकों में बैंक ऑफ इंडिया (Bank of India) वरिष्ठ नागरिकों को सबसे अधिक 7.45 प्रतिशत तक की ब्याज दर दे रहा है। बैंक ऑफ बड़ौदा (Bank of Baroda) और सेंट्रल बैंक ऑफ इंडिया (Central Bank of India) 7.25 प्रतिशत तक की ब्याज दर प्रदान कर रहे हैं। इसके अलावा बैंक ऑफ महाराष्ट्र (Bank of Maharashtra) और इंडियन बैंक (Indian Bank) 7.15 प्रतिशत तक जबकि इंडियन ओवरसीज बैंक (Indian Overseas Bank) और केनरा बैंक (Canara Bank) 7.10 प्रतिशत तक की ब्याज दर दे रहे हैं।

विदेशी बैंक

विदेशी बैंकों की बात करें तो स्टैंडर्ड चार्टर्ड बैंक (Standard Chartered Bank) 7.10 प्रतिशत तक, डॉयचे बैंक (Deutsche Bank) 7.00 प्रतिशत तक और एचएसबीसी बैंक (HSBC Bank) 6.00 प्रतिशत तक की एफडी ब्याज दर दे रहे हैं।

10 लाख रुपये की एफडी पर सालाना ब्याज आय का गणित

अगर कोई वरिष्ठ नागरिक 8.50% की उच्चतम वार्षिक ब्याज दर पर 10 लाख रुपये की राशि फिक्स्ड डिपॉजिट में निवेश करता है:

कुल फिक्स्ड राशि: ₹10,000,000

वार्षिक ब्याज दर: 8.50%

सालाना ब्याज आय: ₹85,000

यानी 8.50% की दर से 10 लाख रुपये फिक्स करने पर सिर्फ इंट्रेस्ट से ही वरिष्ठ नागरिक को सालाना ₹85000 (करीब ₹7083 प्रति माह) की निश्चित कमाई होगी। (नोट: अगर बैंक में ब्याज का रीइन्वेस्टमेंट या तिमाही आधार पर कम्पाउंडिंग होती है तो इंट्रेस्ट से कुल इनकम इससे भी अधिक हो सकती है।)

विशेषज्ञों की राय: कैसे करें सही और सुरक्षित एफडी निवेश

फाइनेंशियस एक्सपर्ट्स का सुझाव है कि वरिष्ठ नागरिकों को अपनी पूरी जमा राशि किसी एक ही बैंक में रखने के बजाय अलग-अलग बैंकों में बांटकर निवेश करना चाहिए। इसका सबसे बड़ा लाभ यह है कि वे डीआईसीजीसी (DICGC) के तहत मिलने वाले 5 लाख रुपये तक के जमा बीमा कवर के दायरे में सुरक्षित रहते हैं। उच्च रिटर्न पाने के लिए स्मॉल फाइनेंस बैंकों का चयन समझदारी से करें और अपनी लिक्विडिटी की जरूरतों के हिसाब से एफडी की अवधि तय करें।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

FD vs SCSS: सीनियर सिटिजन के लिए कौन-सी स्कीम बेस्ट? पूरा कैलकुलेशन समझिए

FD vs SCSS: रिटायरमेंट के बाद सबसे बड़ा सवाल यही होता है कि पैसा कहां रखा जाए, जहां नियमित कमाई भी होती रहे और मूलधन भी सुरक्षित रहे। ऐसे में ज्यादातर लोग बैंक FD और सीनियर सिटिजंस रेविंग्स स्कीम (SCSS) के बीच उलझ जाते हैं।

अगर सिर्फ सुरक्षा देखें, तो SCSS आगे निकलती है। लेकिन कुछ बैंक ऐसी FD भी दे रहे हैं, जिनका ब्याज SCSS के बराबर या उससे थोड़ा ज्यादा है। ऐसे में फैसला सिर्फ ब्याज देखकर नहीं करना चाहिए।

एक नजर में FD vs SCSS

पैमानाSenior Citizen FDSCSS
ब्याज दरबड़े बैंकों में 7%-8%+, कुछ SFB में 8.3% तक8.20%
सुरक्षाDICGC बीमा ₹5 लाख तक
भारत सरकार की गारंटी

अवधिबैंक के हिसाब से
5 साल (3 साल बढ़ा सकते हैं)

अधिकतम निवेशकोई सीमा नहीं₹30 लाख
ब्याज भुगतानमासिक, तिमाही या मैच्योरिटी परहर तिमाही
टैक्स लाभ5 साल की टैक्स-सेविंग FD परधारा 80C के तहत पात्र

₹10 लाख पर किसमें कितना मिलेगा?

अब मान लीजिए आपके पास ₹10 लाख हैं। सवाल यह है कि साल भर में जेब में कितना पैसा आएगा। यही तुलना सबसे साफ तस्वीर देती है।

विकल्पब्याज दरसालाना ब्याजहर तिमाही
SCSS8.20%₹82,000₹20,500
FD (7.5%)7.50%₹75,000₹18,750
FD (8%)8%₹80,000₹20,000
FD (8.3%)8.30%₹83,000₹20,750

यहां एक बात साफ दिखती है। अगर किसी छोटे फाइनेंस बैंक में 8.3% की FD मिल जाए, तो कमाई SCSS से थोड़ी ज्यादा हो सकती है। लेकिन बड़े सरकारी और निजी बैंकों की ज्यादातर FD पर SCSS अब भी आगे है।

₹30 लाख पर कितनी होगी कमाई?

SCSS में एक व्यक्ति अधिकतम ₹30 लाख तक निवेश कर सकता है। अगर कोई पूरी रकम निवेश करता है, तो हर साल ₹2,46,000 ब्याज मिलेगा। यानी हर तीन महीने में ₹61,500 खाते में आएंगे। यही वजह है कि कई रिटायर्ड लोग इसे नियमित आय के लिए चुनते हैं।

सुरक्षा में कौन आगे?

यहीं सबसे बड़ा फर्क आता है। SCSS पूरी तरह भारत सरकार की गारंटी वाली योजना है। दूसरी तरफ बैंक FD में DICGC का बीमा सिर्फ ₹5 लाख तक मिलता है। इसमें मूलधन और ब्याज दोनों शामिल होते हैं। अगर आपके पास बड़ी रकम है, तो सुरक्षा के लिहाज से SCSS ज्यादा मजबूत विकल्प माना जाता है।

टैक्स का क्या होगा?

दोनों में मिलने वाला ब्याज टैक्सेबल होता है। अगर आप पुरानी टैक्स व्यवस्था चुनते हैं, तो दोनों योजनाएं धारा 80C के तहत टैक्स लाभ के लिए पात्र हो सकती हैं। हालांकि 80C की कुल सीमा अलग से लागू होती है।

किसे क्या चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है, तो SCSS बेहतर विकल्प है। अगर आपको हर तीन महीने में तय आय चाहिए, तब भी SCSS मजबूत साबित होती है। वहीं ₹30 लाख से ज्यादा रकम निवेश करनी है, तो FD का सहारा लेना पड़ेगा। अगर किसी भरोसेमंद बैंक में SCSS से ज्यादा ब्याज वाली FD मिल रही है, तो उस विकल्प पर भी विचार किया जा सकता है।

आखिरी फैसला कैसे करें

अगर सवाल है कि सीनियर सिटिजन के लिए सबसे सुरक्षित और नियमित आय वाला विकल्प कौन सा है, तो SCSS बढ़त ले जाती है। इसमें 8.2% की सरकारी गारंटी वाली ब्याज दर मिलती है। हर तिमाही पैसा खाते में आता है। वहीं अगर लक्ष्य सिर्फ ज्यादा ब्याज पाना है, तो कुछ छोटे फाइनेंस बैंकों की FD थोड़ा बेहतर रिटर्न दे सकती है।

Retirement Planning: रिटायरमेंट फंड से हर साल कितना पैसा निकालें? जानें पैसे खत्म होने के डर से बचने के ये 6 ‘गोल्डन रूल्स’

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

7 Financial Rules: अमीर बनने के 7 ‘सीक्रेट’ रूल्स! तेजी से बढ़ेगा आपका बैंक बैलेंस

Personal Finance Tips: क्या आप भी हर महीने अच्छी सैलरी कमाने के बाद भी बैंक बैलेंस खाली होने से परेशान रहते हैं? सच यह है कि वेल्दी बनने के लिए सिर्फ ज्यादा कमाना काफी नहीं होता, बल्कि कमाए हुए पैसे को सही तरीके से मैनेज, सेव और इन्वेस्ट करना भी उतना ही जरूरी है।

अगर आपकी बचत नहीं हो पा रही है और महीने के अंत में पैसे खत्म हो जाते हैं, तो ये 7 आसान और असरदार फाइनेंशियल हैबिट्स आपके काम आ सकती हैं। इन्हें अपनाकर आप अपनी फाइनेंशियल सिक्योरिटी मजबूत कर सकते हैं और लंबी अवधि में बड़ा फंड तैयार कर सकते हैं।

1. सबसे पहले बनाएं इमरजेंसी फंड

जिंदगी में नौकरी जाने, अचानक बीमारी या किसी अन्य इमरजेंसी का सामना कभी भी करना पड़ सकता है। ऐसे समय में इमरजेंसी फंड ही आपका सबसे बड़ा सहारा बनता है। कम से कम 3 से 6 महीने के जरूरी खर्चों के बराबर राशि इमरजेंसी फंड में रखें।इसे किसी सेविंग्स अकाउंट या लिक्विड म्यूचुअल फंड में रखें ताकि जरूरत पड़ने पर तुरंत निकाला जा सके।

2. सैलरी आते ही फॉलो करें ‘Pay Yourself First’ रूल

ज्यादातर लोग महीने भर खर्च करने के बाद बचे हुए पैसे को सेव करने की कोशिश करते हैं और अंत में कुछ नहीं बचता। सैलरी अकाउंट से बचत या म्यूचुअल फंड SIP के लिए ऑटो-ट्रांसफर सेट करें। सैलरी क्रेडिट होते ही तय रकम अपने आप सेव हो जाएगी और आपके पास गैर-जरूरी खर्चों का विकल्प नहीं बचेगा।

3. डेली खर्चों को ट्रैक करना शुरू करें

अक्सर छोटी-छोटी खरीदारी और बेवजह के खर्चे महीने के बजट को बिगाड़ देते हैं।किसी बजटिंग ऐप, एक्सेल शीट या डायरी में रोज के छोटे-बड़े खर्चों को नोट करें।इससे आपको पता चलेगा कि आपका पैसा कहां बेकार जा रहा है, जैसे कि वे ओवर-सब्सक्रिप्शन या बेवजह की ऑनलाइन शॉपिंग जिन्हें बंद किया जा सकता है।

4. क्रेडिट कार्ड का समझदारी से इस्तेमाल करें

क्रेडिट कार्ड एक बेहतरीन टूल है, लेकिन इसका गलत इस्तेमाल आपको कर्ज के जाल में फंसा सकता है। हमेशा ड्यू डेट से पहले पूरे बिल का भुगतान करें। इससे भारी-भरकम ब्याज और पेनल्टी से बचाव होगा और आपका सिबिल स्कोर भी मजबूत रहेगा।

5. कम उम्र में शुरू करें इन्वेस्टमेंट

जितनी जल्दी आप निवेश की शुरुआत करेंगे, कम्पाउंडिंग का फायदा उतना ही ज्यादा मिलेगा। शुरुआत के लिए कम लागत वाले इंडेक्स फंड्स या इक्विटी म्यूचुअल फंड्स बेहतर विकल्प माने जाते हैं। अपने फाइनेंशियल गोल्स और रिस्क लेने की क्षमता के हिसाब से ही सही विकल्प चुनें।

6. अपनी स्किल्स को अपग्रेड करें

आपकी सबसे बड़ी एसेट आप खुद हैं। प्रोफेशनल स्किल्स में सुधार करने से आपकी अर्निंग पोटेंशियल बढ़ती है। नए सर्टिफिकेशन्स, ट्रेनिंग या वर्कशॉप के जरिए अपनी स्किल बढ़ाएं। अच्छी स्किल्स आपको बेहतर जॉब और ज्यादा सैलरी पाने में मदद करेगी, जिससे निवेश के लिए ज्यादा पैसा बचेगा।

7. सैलरी नेगोशिएशन में न हिचकिचाएं

आपकी मौजूदा सैलरी ही आपकी भविष्य की बोनस, सेविंग्स और रिटायरमेंट फंड की नींव तय करती है। अपनी जॉब रोल और इंडस्ट्री के हिसाब से मिलने वाले सही पे-स्केल की जानकारी रखें। जॉब ऑफर या अप्रेजल के समय अपने काम और वैल्यू के हिसाब से सही सैलरी मांगने में बिल्कुल संकोच न करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

मुसीबत में कौन सा फंड देगा आपका साथ? जानिए EPF, NPS, PPF और म्यूचुअल फंड्स से निकासी की पूरी टाइमलाइन

Retirement Options Withdrawal Timelines: रिटायरमेंट फंड या लंबी अवधि का पोर्टफोलियो बनाते समय हम अक्सर सिर्फ ब्याज दर या मिलने वाले रिटर्न पर ध्यान देते हैं। लेकिन इमरजेंसी के समय सबसे महत्वपूर्ण सवाल यह होता है कि रिडेम्पशन या विदड्रॉल रिक्वेस्ट डालने के बाद पैसा आपके बैंक खाते में कितनी जल्दी आता है?

कुछ ऑप्शन जहां 24 से 48 घंटे में पैसे ट्रांसफर कर देते हैं, वहीं कुछ में हफ्तों का समय लग जाता है। आनंद राठी वेल्थ लिमिटेड के एक्जीक्यूटिव डायरेक्टर जसमीत सिंह के मुताबिक, ‘लिक्विड और इलिक्विड इंस्ट्रूमेंट्स के अंतर को समझना जरूरी है। क्योंकि हर निवेश तुरंत पैसे देने के लिए नहीं बना होता।’

आइए जानते हैं भारत के 4 सबसे लोकप्रिय निवेश विकल्पों EPF, NPS, PPF और Mutual Funds की निकासी टाइमलाइन और उनके नियमों का पूरा गणित।

1. Mutual Funds: सबसे तेज और आसान निकासी (1 से 3 दिन)

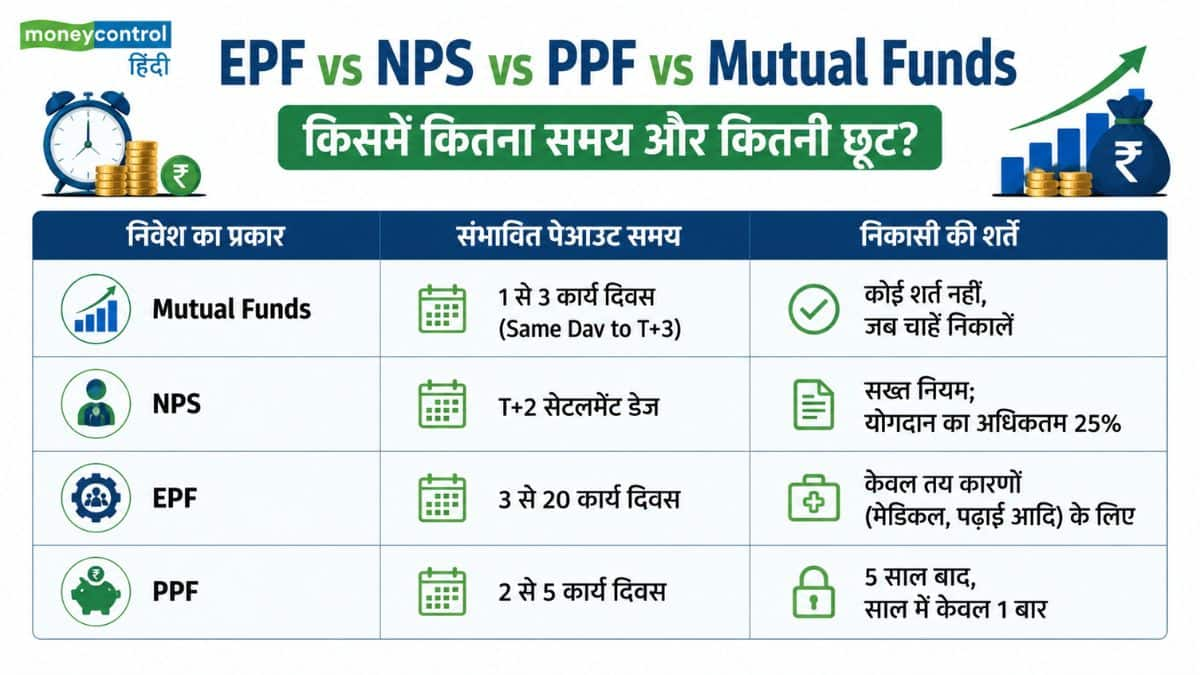
अगर आपको तुरंत और बिना किसी शर्त के पैसे की जरूरत है, तो ओपन-एंडेड म्यूचुअल फंड सबसे बेहतर विकल्प साबित होते हैं। लिक्विड और ओवरनाइट फंड्स का पैसा कट-ऑफ टाइम के आधार पर T+1 (अगले वर्किंग डे) या उसी दिन क्रेडिट हो जाता है। इक्विटी और अन्य डेट फंड्स का पैसा 1 से 3 कार्य दिवसों (T+1 to T+3) में बैंक अकाउंट में आ जाता है।

इसमें पैसा निकालने के लिए किसी विशेष कारण (जैसे- बीमारी, शादी या पढ़ाई) की आवश्यकता नहीं होती। वैसे ये मार्केट-लिंक्ड होते हैं, इसलिए NAV में उतार-चढ़ाव का जोखिम बना रहता है।

2. NPS (नेशनल पेंशन सिस्टम): T+2 सेटलमेंट टाइमलाइन

राष्ट्रीय पेंशन प्रणाली में क्लेम प्रोसेसिंग की समयसीमा को काफी सुधारा गया है। सितंबर 2022 से PFRDA ने NPS एग्जिट विदड्रॉल की समयसीमा T+4 से घटाकर T+2 (2 सेटलमेंट डेज) कर दी है। हालांकि, पूरा फंड ट्रांसफर होने की प्रक्रिया में एन्युटी खरीदने के नियम भी लागू होते हैं।

एनपीएस टियर-1 खाते से आप केवल अपने योगदान का अधिकतम 25% ही निकाल सकते हैं। इसके लिए विशिष्ट कारणों (जैसे- बीमारी, घर, बच्चों की पढ़ाई) का होना अनिवार्य है।

3. कर्मचारी भविष्य निधि(EPF): 3 दिन से 20 दिन की समयसीमा

जून 2026 में लागू नए कर्मचारी भविष्य निधि योजना, 2026 के तहत ईपीएफओ ने क्लेम सेटलमेंट के नियमों को सख्त और तेज किया है। पूरी तरह से सही पाए गए क्लेम को निपटाने के लिए 20 दिनों की वैधानिक समयसीमा तय की गई है। अगर बिना किसी कारण 20 दिनों से अधिक देरी होती है, तो कमिश्नर के वेतन से 12% वार्षिक ब्याज की दर से हर्जाना वसूला जा सकता है। ऑनलाइन और ऑटोमेटेड सिस्टम के जरिए योग्य क्लेम 3 से 5 दिनों में सेटल हो जाते हैं।

ईपीएफ से केवल तय कारणों जैसे- मेडिकल, शादी, घर आदि के लिए ही आंशिक निकासी संभव है। अगर आधार-UAN लिंकिंग या एंप्लॉयर वेरिफिकेशन में कोई गड़बड़ी हो, तो पैसे आने में 2 से 3 हफ्ते का समय लग सकता है।

4. पब्लिक प्रॉविडेंट फंड(PPF): कोई निश्चित T+2 वादा नहीं

पब्लिक प्रॉविडेंट फंड में पैसा निकालने की कोई केंद्रीय ऑनलाइन T+1 या T+2 व्यवस्था नहीं है। आवेदन करने के बाद बैंक या पोस्ट ऑफिस की आंतरिक प्रक्रिया के आधार पर 2 से 5 कार्य दिवसों में पैसा अकाउंट में आता है। पीपीएफ में 5 वित्तीय वर्ष पूरे होने के बाद ही साल में केवल एक बार आंशिक निकासी की अनुमति होती है, जो कि पात्र बैलेंस के एक तय हिस्से तक ही सीमित रहती है।

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

EPF vs NPS vs PPF vs Mutual Funds किसमें कितना समय और कितनी छूट?

एक्सपर्ट्स की ये है सबसे जरूरी सलाह

रिटायरमेंट पोर्टफोलियो बनाते समय केवल एक ही इंस्ट्रूमेंट पर निर्भर रहना जोखिम भरा हो सकता है। आनंद राठी वेल्थ के जसमीत सिंह सलाह देते हैं कि, ‘निवेशकों को अपने कम से कम 6 महीने के खर्च का इमरजेंसी फंड आसानी से सुलभ विकल्पों जैसे लिक्विड म्यूचुअल फंड या बैंक एफडी में रखना चाहिए, ताकि अनिश्चितता के समय लंबे समय के लिए किए गए EPF, PPF या NPS निवेश को समय से पहले न तोड़ना पड़े।’

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

38 साल की उम्र में पुणे के इस कपल ने बनाया अपना रिटायरमेंट प्लान, इस एक चीज ने डिसाइड किया इनका FIRE फॉर्म्युला

पुणे के रहने वाले 38 साल के एक कपल ने कुल मिलाकर लगभग 11.5 करोड़ रुपये की संपत्ति जमा कर ली है। वे अगले दो-तीन साल और काम करने के बाद जल्दी रिटायर होने के बारे में सोच रहे हैं, क्योंकि काम का बढ़ता दबाव और सेहत की चिंताएं उन्हें अपनी फाइनेंशियल प्राथमिकताओं पर फिर से सोचने के लिए मजबूर कर रही हैं।

इस कपल की कोई संतान नहीं है और वे अभी अपनी जीवनशैली पर सालाना लगभग 22 लाख रुपये खर्च करते हैं। उनकी संपत्ति रियल एस्टेट, भारतीय इक्विटी और म्यूचुअल फंड, अमेरिकी स्टॉक, कैश और रिटायरमेंट सेविंग्स में बंटी हुई है। उनकी मौजूदा संपत्ति के बंटवारे में रियल एस्टेट में लगभग 3.2 करोड़ रुपये, भारतीय स्टॉक और म्यूचुअल फंड में 1.8 करोड़ रुपये, अमेरिकी स्टॉक में 5 करोड़ रुपये और कैश व रिटायरमेंट सेविंग्स में 1.5 करोड़ रुपये शामिल हैं।

कपल रिटायरमेंट का फैसला लेने से पहले अगले दो-तीन साल तक काम जारी रखने की योजना बना रहा है। 30 के दशक के आखिर में होने वाले कई अन्य जोड़ों के विपरीत, उन्हें बच्चों की उच्च शिक्षा, शादी या परिवार पालने से जुड़े अन्य बड़े खर्चों के लिए रिटायरमेंट फंड नहीं बनाना है।

हालांकि, उनकी फाइनेंशियल जिम्मेदारियां खत्म नहीं हुई हैं। उनके माता-पिता रिटायर हो चुके हैं और उन पर निर्भर हैं, जिसका मतलब है कि कपल इतनी फाइनेंशियल सिक्योरिटी बनाए रखना चाहता है कि अगर वे जल्दी काम करना छोड़ भी दें, तो भी वे अपने माता-पिता की आराम से मदद कर सकें।

X पर शेयर की गई जानकारी के अनुसार, सबसे बड़ी चिंता उनकी अपनी सेहत है। उनकी नौकरियों में लंबे समय तक काम करना, लगातार दबाव और काम से बहुत कम छुट्टी मिलना शामिल हो गया है। इस कपल को अपनी जीवनशैली के कारण सेहत पर असर भी दिखने लगा है, जिससे वे यह सोचने पर मजबूर हो गए हैं कि क्या इतनी तेज़ी से और ज़्यादा पैसा कमाते रहना सही है।

अब चर्चा इस बात पर हो रही है कि “हम और कितना कमा सकते हैं?” के बजाय “कितना पैसा काफ़ी है?” पत्नी की बात को पोस्ट में इस तरह बताया गया- “हमने अपनी जवानी का समय पैसा बनाने में बिताया। शायद अब समय आ गया है कि हम इसमें से कुछ पैसा अपनी ज़िंदगी पर खर्च करें।”

यह जानकारी X पर अमित अरोड़ा नाम के यूज़र ने शेयर की। उन्होंने कपल की आर्थिक स्थिति को तो शानदार बताया, लेकिन सवाल उठाया कि क्या उनका असली मकसद ज़्यादा नेट वर्थ (कुल संपत्ति) बनाना होना चाहिए या ज़्यादा आज़ादी पाना।

“38 साल की उम्र में ऐसी स्थिति में होना शानदार है। दिलचस्प बात यह है कि वे आज़ादी चाहते हैं या ज़्यादा पैसा। ऐसी क्या चीज़ है जो उन्हें रिटायरमेंट में देरी करने पर मजबूर कर सकती है?” इस पोस्ट ने एक बहस छेड़ दी है कि क्या 11.5 करोड़ रुपये का फंड इस कपल के लिए 30 के दशक के आखिर में काम बंद करने के लिए काफ़ी है, खासकर उनके सालाना खर्च, माता-पिता की मदद करने की संभावना और निवेश के कई दशकों तक चलने की ज़रूरत को देखते हुए।

एक कमेंट करने वाले ने कपल की लोकेशन के हिसाब से उनके जमा किए गए पैसे (कॉर्पस) के साइज़ पर सवाल उठाया और उनकी इनकम के बारे में पूछा- “38 साल की उम्र में 11.5 करोड़ की नेट वर्थ बहुत बड़ी बात है… वो भी पुणे में… वहां की सैलरी देखकर सुखद आश्चर्य हुआ… क्या उनकी सालाना इनकम पता चल सकती है ताकि मैं यह देख सकूं कि मेरा बेंचमार्क कितना खराब रहा है?”

दूसरों ने कपल के बच्चे न करने के फ़ैसले और आगे चलकर उनकी ज़िंदगी कैसी होगी, इस पर ध्यान दिया। एक कमेंट में लिखा था- “जब वे बूढ़े हो जाएंगे, तो उनसे बात करने के लिए कुत्ते होंगे।” एक और कमेंट करने वाले ने सवाल उठाया कि क्या कपल की मौजूदा फाइनेंशियल स्थिति उन्हें बिना नौकरी के अगले चार दशकों तक सहारा देने के लिए काफ़ी होगी और उनकी इन्वेस्टमेंट स्ट्रेटेजी पर चिंता जताई।

“मौजूदा आंकड़े बिना काम किए अगले 40 साल गुज़ारने के लिए ठीक नहीं हैं और एसेट एलोकेशन वेटेज और एस्टेट प्लानिंग पर फिर से काम करने की ज़रूरत है।” एक ज़्यादा आलोचनात्मक प्रतिक्रिया में सवाल उठाया गया कि क्या कपल को बाद में बच्चे न होने का पछतावा हो सकता है और तर्क दिया गया कि उन्हें जल्दी रिटायर होने के बजाय काम करते रहना चाहिए। “रिटायर होने के बाद वे क्या करेंगे? बच्चे न होने का पछतावा? जितना कम समय इसके लिए होगा, उतना ही अच्छा है। इसलिए उन्हें कड़ी मेहनत करते रहना चाहिए ताकि वे अपने उस भयानक फ़ैसले के बारे में न सोचें।” यह बहस FIRE (फाइनेंशियल इंडिपेंडेंस, रिटायर अर्ली) अप्रोच से जुड़े एक बड़े सवाल को सामने लाती है, जिसमें लोग इतनी संपत्ति और इन्वेस्टमेंट इनकम जमा करने का लक्ष्य रखते हैं कि पेड एम्प्लॉयमेंट (नौकरी) ज़रूरी न रहे।

Retirement Planning: रिटायरमेंट के लिए क्या ₹1 करोड़ का फंड काफी है? एक्सपर्ट से समझें महंगाई और रिटर्न का पूरा गणित

Retirement Planning Calculation: भारतीय निवेशकों के बीच सालों से ₹1 करोड़ को रिटायरमेंट का एक मैजिक नंबर माना जाता रहा है। ज्यादातर लोग सोचते हैं कि एक बार बैंक खाते या म्यूचुअल फंड में ₹1 करोड़ आ गए, तो उनका बुढ़ापा आराम से कट जाएगा। लेकिन वित्तीय विशेषज्ञों के अनुसार, आज के दौर में यह सोच बेहद खतरनाक साबित हो सकती है।

किसी व्यक्ति के लिए ₹1 करोड़ का कॉर्पस काफी हो सकता है, तो किसी के लिए ₹5 करोड़ भी कम पड़ सकते हैं। आपका रिटायरमेंट फंड कितना होना चाहिए, यह किसी राउंड फिगर पर नहीं बल्कि आपकी मासिक खर्चों, महंगाई दर, रिटायरमेंट की उम्र और लाइफ एक्सपेक्टेंसी पर निर्भर करता है। आइए एक्सपर्ट्स से समझते हैं रिटायरमेंट प्लानिंग का पूरा गणित।

क्यों फेल हो सकता है ₹1 करोड़ का ‘मैजिक नंबर’?

वाइज फिनसर्व के ग्रुप सीईओ और सीआईओ अजय कुमार यादव के अनुसार, ₹1 करोड़ की समस्या यह नहीं है कि यह छोटा अमाउंट है, बल्कि समस्या यह है कि यह नंबर आपके भविष्य की जीवनशैली के खर्चों को नहीं दर्शाता।

मान लीजिए कोई व्यक्ति 60 साल की उम्र में रिटायर होता है और 90 साल की उम्र (30 साल का रिटायरमेंट) तक का प्लान बनाता है। अगर ₹1 करोड़ पर 7% सालाना रिटर्न मिले, तो व्यक्ति हर महीने ₹66,500 की फिक्स्ड पेंशन ले सकता है।

अगर महंगाई दर केवल 5% सालाना भी मान ली जाए, तो आज का ₹66,500 का खर्च 10 साल बाद बढ़कर ₹1.08 लाख और 20 साल बाद ₹1.76 लाख प्रति माह हो जाएगा। यानी आपके पैसे की क्रय शक्ति तेजी से घटेगी और कुछ ही सालों में ₹1 करोड़ का फंड खत्म हो जाएगा।

इन्फ्लेशन-एडजस्टेड रिटर्न का असली गणित

अगर आपका पोर्टफोलियो 7% का रिटर्न देता है और महंगाई दर 5% रहती है, तो आपका वास्तविक या इन्फ्लेशन-एडजस्टेड रिटर्न केवल 2% ही रह जाता है। इस 2% वास्तविक रिटर्न के हिसाब से देखें, तो ₹1 करोड़ का फंड 30 सालों के लिए केवल ₹37,000 प्रति माह की ही परचेजिंग पावर दे पाएगा।

अगर कोई व्यक्ति हर महीने ₹1 लाख निकालना चाहता है और वह महंगाई को अनदेखा करता है, तो उसका ₹1 करोड़ का कॉर्पस 12.5 साल में खत्म होगा। लेकिन अगर महंगाई जोड़ दी जाए, तो यह फंड मात्र 9.1 साल यानी करीब 69 साल की उम्र तक में ही पूरी तरह खत्म हो जाएगा।

आपको रिटायरमेंट के लिए असल में कितने पैसों की जरूरत है?

रिटायरमेंट कॉर्पस की गणना हमेशा उल्टे क्रम से करनी चाहिए। मान लीजिए एक 40 वर्षीय व्यक्ति का आज का मासिक खर्च ₹1 लाख है और वह 60 साल में रिटायर होना चाहता है। 6% महंगाई दर पर 60 साल की उम्र में वही जीवनशैली बनाए रखने के लिए उसे प्रति माह ₹3.21 लाख यानी साल के करीब ₹38.49 लाख की आवश्यकता होगी।

कितना कॉर्पस चाहिए होगा?

बिना महंगाई एडजस्टमेंट (7% रिटर्न पर) 60 साल की उम्र में कम से कम ₹4.82 करोड़ का फंड चाहिए। 5% पोस्ट-रिटायरमेंट महंगाई जोड़ने पर यही फंड बढ़कर ₹8.68 करोड़ हो जाता है।

क्या है 30X रिटायरमेंट रूल?

ट्रैक (Trackk) के सह-संस्थापक और सीईओ वेदांत गुप्ते और अजय कुमार यादव के अनुसार, 30X रूल एक अच्छा शुरुआती अनुमान हो सकता है:

नियम: अपने रिटायरमेंट के पहले साल के कुल अनुमानित खर्च को 30 से गुणा कर दें।

उदाहरण: अगर रिटायरमेंट के पहले साल का खर्च ₹38.49 लाख है, तो ₹38.49 लाख × 30 = लगभग ₹11.55 करोड़ का कॉर्पस चाहिए।

यह बड़ा फंड आपको शेयर बाजार के उतार-चढ़ाव, मेडिकल इमरजेंसी और लंबी उम्र जीने के जोखिम से सुरक्षा का बड़ा कवर देता है।

महंगाई के अलावा इन 3 बातों का रखें खास ध्यान

लाइफ एक्सपेक्टेंसी: अब औसतन लोग लंबा जीवन जी रहे हैं। अपनी वित्तीय योजना 75 या 80 साल के बजाय कम से कम 90 साल की उम्र मानकर बनाएं।

हेल्थकेयर कॉस्ट: इलाज का खर्च आम महंगाई की तुलना में दोगुनी तेजी से बढ़ता है। इसके लिए रिटायरमेंट फंड से अलग एक समर्पित मेडिकल एंड इमरजेंसी रिजर्व बनाएं।

कैश फ्लो पर ध्यान दें, गोल नंबर पर नहीं: ₹1 करोड़ या ₹5 करोड़ जैसे गोल नंबरों के पीछे भागने के बजाय यह तय करें कि रिटायरमेंट के बाद आपको हर महीने कितना कैश फ्लो चाहिए और आपका घर कहां मेट्रो शहर या टियर-2 शहर है।

आपके लिए क्या है सही रिटायरमेंट नंबर?

भारतीय निवेशकों के लिए कोई एक फिक्स्ड रिटायरमेंट नंबर नहीं हो सकता। ₹1 करोड़ एक शुरुआत का पड़ाव तो हो सकता है, लेकिन यह पूरा रिटायरमेंट प्लान नहीं है। आपका सही नंबर वह है जो आपकी जीवनशैली, स्वास्थ्य जरूरतों, पेंशन/रेंटल इनकम और महंगाई को जोड़कर तैयार होता है ताकि रिटायरमेंट के बाद आपके पैसे कभी खत्म न हों।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Pension Scheme: अब सिर्फ ₹99 की बचत से सिक्योर होगा फ्यूचर! गिग और डिलीवरी वर्कर्स के लिए PFRDA लाया खास NPS प्लान

NPS for Gig Workers: जोमैटो, स्वैगी, ओला, उबर, ब्लिंकिट और अर्बन कंपनी जैसे डिजिटल प्लेटफॉर्म्स पर काम करने वाले गिग और प्लेटफॉर्म वर्कर्स के लिए एक बड़ी खुशखबरी है। पेंशन फंड नियामक PFRDA ने देश के लाखों डिलीवरी बॉयज, ड्राइवर्स और सर्विस पार्टनर्स को बुढ़ापे में वित्तीय सुरक्षा देने के लिए ‘NPS e-shramik Model’ को नए सिरे से हाइलाइट किया है।

इस खास स्कीम की सबसे बड़ी खासियत यह है कि इसमें कोई भी वर्कर मात्र ₹99 जैसी छोटी राशि से भी अपनी रिटायरमेंट सेविंग्स की शुरुआत कर सकता है। आइए जानते हैं आम लोगों और डिलीवरी पार्टनर्स के लिए यह स्कीम कितनी फायदेमंद है और इसमें कैसे जुड़ सकते हैं।

बिना किसी दबाव के बचत: अपनी मर्जी और क्षमता से जमा करें पैसा

इस योजना को गिग वर्कर्स की अस्थिर और दैनिक कमाई को ध्यान में रखकर बेहद लचीला बनाया गया है। PFRDA ने योगदान के लिए कोई निश्चित सीमा तय नहीं की है। वर्कर जब चाहें और जितना चाहें, अपनी कमाई के हिसाब से पैसा जमा कर सकते हैं। उदाहरण के तौर पर, कोई भी वर्कर प्रतिदिन या हर हफ्ते ₹99 जैसी मामूली रकम से भी अपने एनपीएस खाते में पैसे डाल सकता है। साथ ही यह मॉडल NPS कॉर्पोरेट मॉडल पर आधारित है। इसमें पैसा केवल वर्कर, केवल एग्रीगेटर कंपनी, या फिर दोनों मिलकर जमा कर सकते हैं।

कौन-कौन से वर्कर्स उठा सकते हैं इस योजना का लाभ?

यह स्कीम उन सभी युवाओं और कर्मचारियों के लिए बेहतरीन अवसर है जो डिजिटल प्लेटफॉर्म्स के जरिए काम करते हैं:

  • फूड डिलीवरी पार्टनर्स: Zomato, Swiggy आदि।
  • क्विक-कॉमर्स एंड ग्रॉसरी डिलीवरी: Blinkit, Zepto, Instamart आदि।
  • राइड-हेलिंग ड्राइवर्स: Ola, Uber, Rapido आदि।
  • होम सर्विसेज पार्टनर्स: Urban Company और अन्य सर्विस प्लेटफॉर्म्स।

खाता खोलना है बेहद आसान

इस योजना में जुड़ने की प्रक्रिया को एकदम डिजिटल और झंझट-मुक्त बनाया गया है:

आसान KYC: बेसिक केवाईसी के लिए केवल नाम, पता, पैन, मोबाइल नंबर और बैंक डिटेल्स की आवश्यकता होती है। यह प्रक्रिया आधार आधारित ई-केवाईसी या अन्य मान्य तरीकों से मिनटों में पूरी हो जाती है।

PRAN जनरेशन: वर्कर की सहमति से तुरंत एक परमानेंट रिटायरमेंट अकाउंट नंबर (PRAN) जारी कर दिया जाता है।

नॉमिनी की सुविधा: ऑनबोर्डिंग के 60 दिनों के भीतर माता-पिता की जानकारी और नॉमिनी डिटेल्स दर्ज की जा सकती हैं।

कंपनी बदलने पर भी बंद नहीं होगा अकाउंट

अगर कोई डिलीवरी बॉय या ड्राइवर एक कंपनी जैसे- Zomato छोड़कर दूसरी कंपनी Swiggy या Uber में काम करने जाता है, तो उसका एनपीएस खाता बंद नहीं होगा। वह आसानी से अपने खाते को नए एग्रीगेटर के साथ जोड़ कर सकता है। PFRDA के तय फ्रेमवर्क के तहत ऑनबोर्डिंग के समय पॉइंट्स ऑफ प्रेजेंस (PoPs) वर्कर से कोई खाता खोलने का शुल्क नहीं लेते हैं।

बुढ़ापे में मिलेगा पेंशन और एकमुश्त फंड का दोहरा फायदा

यह योजना एनपीएस के ‘ऑल सिटीजन मॉडल’ के नियमों के तहत काम करती है। इसमें जमा किया गया पैसा शेयर बाजार और सुरक्षित सरकारी सिक्योरिटीज में इन्वेस्ट होता है, जिससे लंबी अवधि में एक बड़ा रिटायरमेंट फंड तैयार होता है।

60 वर्ष की उम्र पूरी होने पर वर्कर्स को एकमुश्त मोटी रकम निकालने का विकल्प मिलता है और बाकी पैसे से जीवनभर हर महीने गारंटीड पेंशन मिलती है। गिग वर्कर्स के लिए बिना किसी बड़े बोझ के सुरक्षित भविष्य बनाने का यह सबसे भरोसेमंद जरिया है।