Delhi Housing Scheme: दिल्ली में घर खरीदने का है प्लान? 1BHK, 2BHK या 3BHK… मिडिल क्लास के बजट के हिसाब से जानें कौन सा फ्लैट पड़ेगा सही

Delhi Housing Scheme: दिल्ली में अपना घर खरीदना हर मिडिल क्लास परिवार का बड़ा सपना होता है। लेकिन घर खरीदने से पहले सबसे बड़ा सवाल यही रहता है कि आखिर बजट के हिसाब से 1BHK लेना सही रहेगा। 2BHK या फिर 3BHK… दिल्ली में एक ही साइज के घर की कीमत भी इलाके के हिसाब से काफी बदल जाती है। ऐसे में घर खरीदने से पहले सिर्फ प्रॉपर्टी की कीमत नहीं, बल्कि अपनी कमाई, EMI, डाउन पेमेंट और भविष्य के खर्चों को भी ध्यान में रखना जरूरी है।

इलाके के हिसाब से बदलती है घर की कीमत

इकोनॉमिस्ट आकाश जिंदल के अनुसार, दिल्ली में प्रॉपर्टी की कीमतें पूरी तरह से लोकेशन पर निर्भर करती हैं। अगर आप वसंत विहार, चाणक्यपुरी या डिफेंस कॉलोनी जैसे प्रीमियम इलाकों में घर खरीदना चाहते हैं, तो कीमत काफी ज्यादा होगी। रोहिणी जैसे इलाकों में मिडिल क्लास परिवारों के बजट में अलग-अलग साइज के फ्लैट मिल सकते हैं।

उदाहरण के लिए, रोहिणी में 1BHK की कीमत लगभग ₹25-30 लाख से शुरू हो सकती है। जबकि 2BHK की कीमत ₹80 लाख से ₹1 करोड़ के बीच हो सकती है। एक अच्छे 3BHK की कीमत लगभग ₹1.5 करोड़ से ₹2.25 करोड़ तक हो सकती है। लेकिन असली कीमत प्रॉपर्टी की लोकेशन, उम्र, फ्लोर टाइप, सुविधाओं और कंस्ट्रक्शन के आधार पर अलग हो सकती है।

50 हजार, 1 लाख या 2 लाख कमाने वालों के लिए कौन सा घर

जिंदल के अनुसार, घर का साइज तय करते समय सबसे पहले परिवार की महीने की इनकम और भविष्य की जरूरतों पर विचार करना चाहिए। अगर परिवार की महीने की इनकम लगभग ₹50,000 है, तो 1BHK ज्यादा प्रैक्टिकल ऑप्शन हो सकता है। वहीं, जिन परिवारों की महीने की इनकम ₹1 लाख है, वे 2BHK के बारे में सोच सकते हैं।

अगर महीने की इनकम लगभग ₹2 लाख है और दूसरी फाइनेंशियल जिम्मेदारियां भी मैनेज की जा सकती हैं, तो 3BHK के बारे में सोचा जा सकता है। दूसरे शब्दों में सिर्फ घर के साइज के आधार पर फैसला करने के बजाय यह देखना जरूरी है कि EMI आपके फाइनेंस पर कितना बोझ डालेगी।

EMI कितनी होनी चाहिए?

घर खरीदने वालों के लिए सबसे जरूरी सवाल EMI का होता है। आकाश जिंदल के अनुसार, अपनी मासिक आय के हिसाब से होम लोन की EMI ऐसी रखनी चाहिए जिसे आसानी से चुकाया जा सके। उन्होंने यह भी समझाया कि घर खरीदने के बाद सिर्फ EMI ही खर्च नहीं होती। रजिस्ट्री, डॉक्यूमेंटेशन, ट्रांसफर से जुड़े खर्च, घर की मरम्मत,फर्निशिंग और दूसरे खर्चों के लिए भी पैसा चाहिए।

पूरी बचत डाउन पेमेंट में लगाना कितना सही?

घर खरीदते समय अपनी सारी सेविंग्स डाउन पेमेंट में लगाना अच्छा आइडिया नहीं है। जिंदल के अनुसार, अपनी सेविंग्स का लगभग 70% डाउन पेमेंट में इन्वेस्ट करना और 30% इमरजेंसी के लिए अलग रखना सबसे अच्छा है। घर खरीदने में रजिस्ट्रेशन, डॉक्यूमेंटेशन, फर्निशिंग और दूसरे अचानक आने वाले खर्चे शामिल होते हैं।

घर खरीदने से पहले दस्तावेज जरूर जांचें

आकाश जिंदल कहते हैं कि घर खरीदने से पहले, आपको प्रॉपर्टी की ओनरशिप, अप्रूवल, गैर-कानूनी कंस्ट्रक्शन और सभी लीगल डॉक्यूमेंट्स जरूर चेक करने चाहिए। अगर जरूरी हो, तो डॉक्यूमेंट्स को किसी वकील से रिव्यू करवाएं और जल्दबाजी में कोई भी फैसले लेने से बचें।

(दिल्ली से शुभांगी तिवारी की रिपोर्ट)
ये भी पढ़ें- DDA Housing Scheme: दिल्ली में सिर्फ ₹35 लाख में घर खरीदने का मौका! DDA ने निकाली 209 EWS फ्लैटों की स्कीम, जानिए कौन कर सकता है आवेदन

50 की उम्र घर खरीदना चाहिए या किराए के घर में रहने में है समझदारी?

उम्र बढ़ने के साथ घर खरीदने का सपना दूर होता नजर आता है। खासकर तब जब घर खरीदने के लिए होम लोन लेने का प्लान हो। होम लोन चुकाने के लिए पर्याप्त समय होना चाहिए। सवाल है कि क्या नौकरी करने वाले 50 साल के एक व्यक्ति को घर खरीदने के बारे में सोचना चाहिए?

होम लोन लंबी अवधि का लोन होता है

घर खरीदने के लिए आम तौर पर लोग 15-20 साल का होम लोन लेते हैं। अगर व्यक्ति की उम्र करीब 50 साल हो गई है तो उसके पास लंबी अवधि का होम लोन लेने का विकल्प नहीं रह जाता है। दूसरा, 45-50 साल के व्यक्ति पर कई तरह की आर्थिक जिम्मेदारियां होती हैं। माता-पिता की देखभाल, बच्चों का हायर एजुकेशन और उनकी शादी इनमें शामिल हैं।

50 की उम्र में रिटायरमेंट प्लानिंग पर ज्यादा फोकस

एक्सपर्ट्स का कहना है कि अगर व्यक्ति प्राइवेट सेक्टर में नौकरी करता है तो 50 साल के होने पर उसका फोकस रिटायरमेंट प्लानिंग पर बढ़ जाता है। रिटायरमेंट के बाद रेगुलर इनकम का स्रोत बंद हो जाता है। ऐसे में रिटायरमेंट फंड का पैसा काम आता है। भारत में ज्यादातर लोग रिटायरमेंट प्लानिंग के बारे में तब सोचना शुरू करते हैं, जब काफी समय उनके हाथ से निकल चुका होता है।

उम्र बढ़ने पर ज्यादा अमाउंट के होम लोन में दिक्कत

बैंक भी होम लोन देने से पहले व्यक्ति के रिटायरमेंट के बारे में जानना चाहते हैं। कम उम्र के व्यक्ति के होम लोन का अप्लिकेशन आसानी से एप्रूव हो जाता है, जबकि उम्र ज्यादा होने पर बैंक कई तरह की शर्तें लगाते हैं। बैंक होम लोन का जो अमाउंट एप्रूव करते हैं वह घर की कीमत से काफी कम हो सकता है। इससे व्यक्ति पर डाउन पेमेंट का बोझ बढ़ जाता है।

किराए का घर हो सकता है अच्छा विकल्प

ऐसे में किराए का घर सही ऑप्शन लगता है। इसका एक बड़ा फायदा यह है कि किराए के घर में रहने पर व्यक्ति पर होम लोन का पैसा चुकाने का बोझ नहीं रहता है। दूसरा, व्यक्ति के पास अपनी जरूरत और क्षमता के हिसाब से घर का चुनाव करने का विकल्प होता है। इतना ही नहीं, वह अपनी पसंद के शहर में रहने का फैसला ले सकता है।

रिटायरमेंट बाद के खर्च पर ज्यादा फोकस जरूरी

एक्सपर्ट्स का कहना है कि 50 साल के व्यक्ति को घर खरीदने का फैसला काफी सोच-समझकर लेना चाहिए। खासकर अगर व्यक्ति होम लोन लेकर घर खरीदना चाहता है तो यह और भी जरूरी हो जाता है। व्यक्ति को अपनी सेविंग्स और इनवेस्टमेंट के पैसे को रिटायरमेंट बाद के अपने खर्च के लिए सुरक्षित रखना चाहिए। इससे उसे पैसे के लिए दूसरे पर निर्भर रहने की जरूरत नहीं पड़ेगी।

RBI उम्मीद से ज्यादा बढ़ा सकता है इंटरेस्ट रेट, होम लोन और कार लोन होंगे महंगे

भारतीय रिजर्व बैंक (आरबीआई) उम्मीद से ज्यादा इंटरेस्ट रेट बढ़ा सकता है। विदेशी ब्रोकरेज फर्म नोमुरा का कहना है कि केंद्रीय बैंक इस साल दिसंबर तक इंटरेस्ट रेट 50 बेसिस प्वाइंट्स तक बढ़ा सकता है। आरबीआई की मॉनेटरी पॉलिसी अगले हफ्ते आने वाली है। इसमें इंटरेस्ट रेट बढ़ाने का फैसला हो सकता है।

आरबीआई 7 अक्टूबर को पेश करेगा मॉनेटरी पॉलिसी

RBI की मॉनेटरी पॉलिसी कमेटी (MPC) की मीटिंग 5 अक्तूबर को शुरू होगी। इसके नतीजे 7 अक्तूबर को आएंगे। आरबीआई गवर्नर संजय मल्होत्रा बुधवार यानी 7 अक्तूबर को सुबह 10 बजे मॉनेटरी पॉलिसी का ऐलान करेंगे। नोमुरा के मुताबिक, RBI का रुख इंटरेस्ट रेट को लेकर अनुमान से ज्यादा आक्रामक हो सकता है। ज्यादातर एनालिस्ट्स का मानना है कि आरबीआई अगले साल तक इंटरेस्ट रेट करीब 125 बेसिस प्वाइंट्स बढ़ा सकता है।

इस साल दो बार रेपो रेट बढ़ने का अनुमान 

नोमुरा का कहना है कि आरबीआई अक्तूबर की मॉनेटरी पॉलिसी में रेपो रेट 25 बेसिस प्वाइंट्स और दिसंबर की पॉलिसी में फिर 25 बेसिस प्वाइंट्स बढ़ा सकता है। इससे रेपो रेट बढ़कर 5.75 फीसदी पर पहुंच जाएगा। ब्रोकरेज फर्म के मुताबिक, आरबीआई का रुख शुरुआत में आक्रामक रह सकता है। इसकी वजह यह है कि फूड और एनर्जी की कीमतों में उछाल से अगले छह महीनों में इनफ्लेशन ज्यादा बढ़ने का अनुमान है।

इनफ्लेशन को बढ़ने से रोकने के लिए RBI बढ़ाएगा रेपो रेट

नोमुरा का कहना है कि आरबीआई के रेपो रेट बढ़ाने का मकसद सिर्फ इनफ्लेशन को बढ़ने से रोकना है। इसे इंटरेस्ट रेट को लेकर आरबीआई की सख्त नीति की साइकिल की शुरुआत के रूप में नहीं देखा जाना चाहिए। ब्रोकरेज फर्म ने FY27 में एवरेज सीपीआई इनफ्लेशन 5.2 फीसदी रहने का अनुमान जताया है। उसका यह भी कहना है कि FY28 में यह घटकर 4 फीसदी के आरबीआई के टारगेट तक आ जाएगा।

यह भी पढ़ें: Groww ने अमेरिकी कंपनियों में निवेश की सुविधा शुरू की, भारत में इनवेस्टर्स AI और Apple, Nvidia जैसी कंपनियों में लगा सकेंगे पैसे

क्रूड की कीमतों में उछाल से बढ़ रहा है इनफ्लेशन 

इस साल 28 फरवरी को अमेरिका और ईरान के बीच लड़ाई शुरू हुई थी। इसके बाद क्रूड ऑयल की कीमतो में उछाल आया है। जून में क्रूड ऑयल की कीमतों में कुछ नरमी आई थी। लेकिन, फिर से कीमतें काफी बढ़ गई हैं। ब्रेंट क्रूड 106 डॉलर प्रति बैरल से ऊपर चल रहा है। इसका सीधा असर इनफ्लेशन पर पड़ रहा है। बीते 3-4 महीनों से रिटेल इनफ्लेशन लगातार बढ़ा है। अमेरिका-ईरान की लड़ाई से पहले ब्रेंट क्रूड करीब 71 डॉलर प्रति बैरल था।

ITR Filing Deadline: सरकार ने ऑडिट वाले टैक्सपेयर्स को बड़ी राहत दी, अब 21 नवंबर तक भर सकेंगे ITR

ITR Filing Deadline: सरकार ने टैक्स ऑडिट वाले टैक्सपेयर्स को बड़ी राहत दी है। CBDT यानी सेंट्रल बोर्ड ऑफ डायरेक्ट टैक्सेज ने असेसमेंट ईयर 2026-27 के लिए ITR भरने की डेडलाइन बढ़ा दी गई है। पहले ITR भरने की आखिरी तारीख 31 अक्टूबर 2026 थी। अब इसे बढ़ाकर 21 नवंबर 2026 कर दिया गया है। यानी करदाताओं को 21 दिन का अतिरिक्त समय मिला है।

टैक्स ऑडिट रिपोर्ट की डेडलाइन भी बढ़ी

CBDT ने टैक्स ऑडिट रिपोर्ट जमा करने की तारीख भी बढ़ा दी है। पहले यह काम 30 सितंबर 2026 तक करना था। अब इसकी आखिरी तारीख 21 अक्टूबर 2026 है। इससे टैक्सपेयर्स और चार्टर्ड अकाउंटेंट को ऑडिट पूरा करने के लिए ज्यादा समय मिलेगा।

डेडलाइन क्यों बढ़ाई गई?

कई CA एसोसिएशन और टैक्स प्रोफेशनल्स ने डेडलाइन बढ़ाने की मांग की थी। उनका कहना था कि ऑडिट पूरा करने में काफी समय लग रहा है। टैक्स से जुड़ी अलग-अलग जानकारियों का मिलान करना पड़ता है। साथ ही कई रिकॉर्ड और दस्तावेज भी जांचने होते हैं। अब डेडलाइन बढ़ने से यह काम पूरा करने के लिए ज्यादा समय मिलेगा।

ऑडिट में किन चीजों की जांच होती है?

टैक्स ऑडिट में कई जानकारियां चेक की जाती हैं। टर्नओवर और दूसरी वित्तीय जानकारी का GST रिटर्न से मिलान होता है। TDS और TCS की जानकारी भी देखी जाती है। इसके अलावा Form 26AS, AIS और TIS को भी चेक किया जाता है।

खर्च, फिक्स्ड एसेट, लोन और वैधानिक बकाया की भी जांच होती है। संबंधित पक्षों के साथ हुए लेनदेन और दूसरी जरूरी जानकारियां भी देखी जाती हैं। अगर कहीं कोई अंतर मिलता है तो उसे ठीक करना पड़ सकता है। इसके बाद ही ऑडिट रिपोर्ट फाइनल होती है।

अब टैक्सपेयर्स को क्या करना चाहिए?

डेडलाइन बढ़ गई है। लेकिन इसका मतलब यह नहीं है कि काम आखिरी समय तक टाल दें।

टैक्स ऑडिट के दायरे में आने वाले लोगों को अपने जरूरी दस्तावेज CA को दे देना चाहिए। बुक्स ऑफ अकाउंट्स, बैंक स्टेटमेंट, इनवॉइस, GST रिकॉर्ड और TDS की जानकारी अपडेट रखनी चाहिए। AIS, TIS और Form 26AS भी चेक कर लें। इनमें कोई गड़बड़ी या अंतर है तो समय रहते उसे ठीक करा लेनी चाहिए।

ITR भरने से पहले ये काम न भूलें

CA टैक्स ऑडिट रिपोर्ट अपलोड करने के बाद करदाता को उसे अपने इनकम टैक्स ई-फाइलिंग अकाउंट से स्वीकार या अप्रूव करना होता है।

इसलिए सिर्फ CA के रिपोर्ट अपलोड करने का इंतजार न करें। अप्रूवल के लिए भी समय रखें। आखिरी दिन तक काम छोड़ने से बचें। नई डेडलाइन के मुताबिक, टैक्स ऑडिट रिपोर्ट 21 अक्टूबर तक और ITR 21 नवंबर 2026 तक दाखिल करना होगा।

Property Loan: पुरानी प्रॉपर्टी पर होम लोन ले रहे हैं? खरीदने से पहले ये 6 बातें जरूर देखें

अनिल कपूर ने अपने गेम शो पर खोला कपूर परिवार का राज

बॉलीवुड अभिनेता अनिल कपूर ने गेम शो ‘इंडिया के टॉप 1% – द अनिल कपूर शो’ में कृष्णा कपूर की मेहमाननवाजी और लोगों को खाना खिलाने के उनके अंदाज को याद किया। कपूर परिवार हमेशा से ही खाने के प्रति अपने प्यार और दूसरों को दिल से खाना खिलाने की खुशी के लिए जाना जाता है। कुछ ऐसा ही भाव ‘इंडिया के टॉप 1% – द अनिल कपूर शो’ में भी देखने को मिला, जब कंटेस्टेंट निशांत ने बताया कि अगर वह Rs1 करोड़ जीतते हैं, तो वह उसका क्या करेंगे।

निशांत ने बताया कि वह सबसे पहले अपना होम लोन चुकाएंगे और उसके बाद एक रेस्टोरेंट खोलेंगे। उन्होंने कहा, “मुझे खाना बनाना नहीं आता, लेकिन मुझे लोगों को खिलाना बहुत पसंद है।”

निशांत की इस बात ने अनिल कपूर को तुरंत राज कपूर की पत्नी और उनके लिए मां समान रहीं कृष्णा कपूर की याद दिला दी। उनकी गर्मजोशी और मेहमाननवाज़ी को याद करते हुए अनिल ने बताया कि कैसे वह डाइनिंग टेबल पर बैठे हर व्यक्ति का बेहद प्यार से ख्याल रखती थीं। वह बार-बार पूछती थीं कि सभी ने पर्याप्त खाना खाया या नहीं और अलग-अलग पकवान चखने के लिए भी प्रोत्साहित करती थीं।

Also Read : स्वर्ण विजेता महिला क्रिकेट टीम का स्वदेश वापसी पर भव्य स्वागत

कृष्णा कपूर को याद करते हुए अनिल कपूर ने कहा, “कृष्णा आंटी मेरी मम्मी की बेस्ट फ्रेंड थीं, ऋषि और रणधीर कपूर जी की मदर थीं और मेरे लिए मां समान थीं। मैंने अपनी ज़िंदगी में उनसे बेहतर होस्ट नहीं देखा। वह बड़े दिल और प्यार से सबको खाना खिलाती थीं। खिलाने में जो मज़ा है ना, मुझे लगता है वह खाने में भी नहीं है। इसीलिए कहते हैं, दिल का रास्ता पेट से होकर जाता है।”

अनिल की यह बात उस पल को खाने, परिवार और किसी को अपनेपन से खाना खिलाने में छिपे प्यार की एक भावुक याद में बदल देती है।

निशांत के सपने से शुरू हुई यह बातचीत जल्द ही परिवार, खाने और लोगों को अपनेपन का एहसास कराने वाली गर्मजोशी भरी यादों में बदल गई। इंडिया के टॉप 1% – द अनिल कपूर शो’ हर शनिवार और रविवार रात आठ बजे स्टार प्लस और जियो हॉटस्टार पर प्रसारित होता है।

Pic Credit : UNI

Rate Hike: त्योहारी सीजन में RBI दे सकता है झटका! बढ़ जाएगी आपकी EMI, बैंक FD पर भी पड़ेगा बड़ा असर

RBI Repo Rate Hike Expectations: अमेरिकी केंद्रीय बैंक फेडरल रिजर्व द्वारा ब्याज दरों में 25 बेसिस प्वाइंट (0.25%) की बढ़ोतरी के बाद अब सभी की नजरें भारतीय रिजर्व बैंक पर टिक गई हैं। देश में बढ़ती रिटेल इंफ्लेशन और कच्चे तेल की आसमान छूती कीमतों के बीच अर्थशास्त्रियों का अनुमान है कि आरबीआई भी अक्टूबर 2026 की MPC समीक्षा बैठक में ब्याज दरें बढ़ा सकता है।

अगर दरों में 25 बेसिस प्वाइंट की बढ़ोतरी होती है, तो रेपो रेट 5.50% से बढ़कर 5.75% हो सकता है। आइए आपको बताते हैं कि आरबीआई यह कदम क्यों उठा सकता है और इसका आपकी होम लोन ईएमआई और फिक्स्ड डिपॉजिट (FD) की दरों पर क्या असर पड़ेगा।

आरबीआई क्यों बढ़ा सकता है रेपो रेट?

अमेरिकी फेड के फैसले के अलावा भारत के आंतरिक आर्थिक हालात भी आरबीआई को सख्त रुख अपनाने पर मजबूर कर रहे हैं। अगस्त में खुदरा महंगाई बढ़कर 4.82% पर पहुंच गई जो जुलाई में 4.45% थी। अल-नीनो के कारण कमजोर मानसून, खाद्य वस्तुओं के दाम और कच्चे तेल की कीमतें $100 प्रति बैरल के करीब पहुंचने से महंगाई 6% के ऊपरी दायरे को पार कर सकती है। अगर डॉलर के मुकाबले रुपया और कमजोर होता है, तो भारत का क्रूड ऑयल इंपोर्ट का बिल काफी बढ़ जाएगा, जिससे देश में महंगाई और बढ़ेगी।

एसबीआई, एचएसबीसी, डॉयचे बैंक और आईडीएफसी फर्स्ट बैंक के अर्थशास्त्रियों का मानना है कि आरबीआई अक्टूबर और दिसंबर की बैठकों में 25-25 बीपीएस की दो किश्तों में रेपो रेट बढ़ा सकता है।

होम लोन ग्राहकों पर क्या असर पड़ेगा?

अगर आरबीआई अक्टूबर में रेपो रेट में 25 बीपीएस की बढ़ोतरी करता है, तो इसका सीधा असर आपके रिटेल लोन पर पड़ेगा। ज्यादातर होम लोन एक्सटर्नल बेंचमार्क (EBLR) से जुड़े होते हैं। रेपो रेट बढ़ते ही बैंक आपके लोन की ब्याज दरें बढ़ा देंगे।इससे अगली रीसेट डेट पर या तो आपकी मासिक EMI बढ़ जाएगी या फिर आपकी लोन चुकाने की कुल अवधि लंबी हो जाएगी।

इसे उदाहरण से समझे तो अगर आपने ₹30 लाख का होम लोन 20 साल के लिए लिया है, तो 0.25% ब्याज दर बढ़ने से आपकी ईएमआई में हर महीने ₹400 से ₹500 तक का एक्स्ट्रा इजाफा हो सकता है।

फिक्स्ड डिपॉजिट पर क्या होगा असर?

रेपो रेट बढ़ने पर अमूमन बैंक जमा दरों में भी बढ़ोतरी करते हैं, लेकिन लोन की तरह यह तुरंत लागू नहीं होता। बैंक बाजार में लिक्विडिटी, अपने एसेट-लायबिलिटी मैनेजमेंट (ALM) और फंड की जरूरतों के आधार पर ही एफडी दरों में रिवीजन करेंगे। ब्याज दरें बढ़ने पर बैंक विशेष मैच्योरिटी वाली एफडी पर ब्याज बढ़ा सकते हैं, जिससे नए एफडी निवेशकों और वरिष्ठ नागरिकों को बेहतर रिटर्न मिलने की संभावना बनेगी।

8th Pay Commission: फिटमेंट फैक्टर और पेंशन हाइक पर चंडीगढ़ में 3 दिनों का महामंथन जारी, जानिए बैठक के अपडेट्स

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

RBI Repo Rate Hike: आपकी लोन EMI बढ़ सकती है, इकोनॉमिस्ट बोले- अब ब्याज दर बढ़ाएगा RBI

RBI Repo Rate Hike: पिछले कुछ हफ्तों से ब्याज दरों में बढ़ोतरी की चर्चा तेज हो गई है। इसकी सबसे बड़ी वजह कच्चे तेल की बढ़ती कीमतें और दुनिया में चल रही भू-राजनीतिक अनिश्चितता है। ब्रेंट क्रूड 100 डॉलर प्रति बैरल के ऊपर पहुंच चुका है। ऐसे में महंगाई को लेकर चिंता बढ़ रही है।

इसका असर आम आदमी की जेब पर भी पड़ सकता है। अगर RBI ब्याज दरें बढ़ाता है, तो खासकर फ्लोटिंग रेट वाले होम लोन और दूसरे लोन की EMI बढ़ सकती है। यानी आने वाले समय में लोन लेना महंगा हो सकता है और पुराने लोन की EMI पर भी असर पड़ सकता है।

RBI कब बढ़ा सकता है ब्याज दर?

Moneycontrol ने 9 अर्थशास्त्रियों और ट्रेजरी प्रमुखों के बीच रायशुमारी कराई। ज्यादातर एक्सपर्ट्स ने दिसंबर तक ब्याज दर बढ़ने का अनुमान जताया है। कुछ एक्सपर्ट्स का मानना है कि RBI अक्टूबर की पॉलिसी समीक्षा में ही पहली 25 बेसिस प्वाइंट की बढ़ोतरी कर सकता है। इसके बाद फरवरी 2027 में 25 बेसिस प्वाइंट की एक और बढ़ोतरी हो सकती है। ऐसा हुआ तो रेपो रेट बढ़कर 5.75 प्रतिशत हो जाएगा।

ICRA की चीफ इकोनॉमिस्ट अदिति नायर ने कहा, ‘अगर अगली MPC बैठक तक कच्चे तेल की कीमतें ऊंची बनी रहती हैं और पेट्रोल-डीजल की खुदरा कीमतों में बढ़ोतरी के संकेत मिलते हैं, तो इसका असर महंगाई पर पड़ सकता है। ऐसे में ब्याज दर बढ़ाने का फैसला दिसंबर के बजाय अक्टूबर में ही हो सकता है।’

महंगा हो सकता है आपका लोन

अगर RBI रेपो रेट बढ़ाता है, तो इसका असर बैंकों की ब्याज दरों पर पड़ सकता है। इसका मतलब यह है कि फ्लोटिंग रेट पर चल रहे होम लोन जैसे कर्ज की EMI बढ़ सकती है या लोन की अवधि लंबी हो सकती है।

नए होम लोन और दूसरे फ्लोटिंग रेट वाले लोन पर भी ब्याज ज्यादा हो सकता है। इसलिए अगर आप आने वाले महीनों में घर खरीदने या बड़ा लोन लेने की तैयारी कर रहे हैं, तो ब्याज दरों पर नजर रखना जरूरी होगा। हालांकि, EMI में कितना बदलाव होगा, यह बैंक की ब्याज दर, आपके बकाया लोन और बाकी अवधि पर निर्भर करेगा।

महंगाई ने बढ़ाई चिंता

महंगाई भी RBI के लिए चिंता का विषय बन रही है। अगस्त में CPI महंगाई दर 4.82 प्रतिशत रही। जुलाई में यह 4.45 प्रतिशत थी। बढ़ोतरी की बड़ी वजह खाने-पीने की चीजों और ईंधन की महंगाई रही।

अभी महंगाई RBI की 2 से 6 प्रतिशत की तय सीमा में है। लेकिन चिंता यह है कि अगर कच्चा तेल महंगा बना रहा तो पेट्रोल और डीजल की कीमतों पर असर पड़ सकता है। इसका असर बाकी चीजों की कीमतों पर भी पड़ सकता है।

SBI के अर्थशास्त्रियों का अनुमान है कि CPI महंगाई 6.5 प्रतिशत के स्तर को पार कर सकती है। हालांकि, 2027 की शुरुआत में इसके 6 प्रतिशत से नीचे आने की उम्मीद है। उनका मानना है कि कच्चे तेल की कीमतें निकट भविष्य में 100 डॉलर प्रति बैरल से ऊपर रह सकती हैं।

SIP Calculator: ₹3000 की SIP से कितने समय में ₹10 लाख का फंड बनेगा? समझिए पूरा कैलकुलेशन

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

क्या घर खरीदने के लिए तैयार है Gen Z? जानिए नई पीढ़ी को होम लोन लेते वक्त किन बातों का रखना चाहिए ध्यान

भारत की Gen Z डिजिटल क्रेडिट के दौर में बड़ी हुई है। EMI और Buy Now, Pay Later उसके लिए नई चीज नहीं हैं। लेकिन फोन की कुछ महीनों की EMI और 20 साल का होम लोन एक जैसी जिम्मेदारी नहीं है।

भारत की Gen Z ऐसे समय में बड़ी हुई है, जब डिजिटल क्रेडिट और EMI रोजमर्रा की जिंदगी का हिस्सा बन चुके हैं। लेकिन कर्ज लेकर चीजें खरीदना और घर खरीदने के लिए कर्ज लेना अलग बात है। फोन की कुछ महीनों की EMI एक बात है। वहीं, घर के लिए 20 साल की EMI बिल्कुल अलग जिम्मेदारी है।

अब युवा भारतीय पहले के मुकाबले कम उम्र में घर खरीदने के लिए आगे आ रहे हैं। ऐसे में सवाल सिर्फ यह नहीं है कि वे क्रेडिट लेने में सहज हैं या नहीं। असली सवाल यह है कि क्या वे लंबे समय की इस वित्तीय जिम्मेदारी के लिए तैयार हैं।

घर खरीदने वाला युवा हो रहा है

Knight Frank की रिपोर्ट ‘Beyond Bricks: The Pulse of Home Buying 2025’ के मुताबिक, 71% Gen Z किराये पर रहने के बजाय अपना घर खरीदना पसंद करती है। वहीं, 7,400 से ज्यादा मौजूदा और संभावित होमबायर्स पर आधारित 2026 की सर्वे रिपोर्ट ‘How Bharat Finances Its Housing Dreams’ भी इसी बदलाव की तरफ इशारा करती है। इसके मुताबिक, Millennials और Gen Z अब करीब 90-95% घरों की खरीदारी में शामिल हैं।

बेसिक होम लोन के को-फाउंडर अतुल मोंगा का कहना है कि होम लोन लेने वालों की औसत उम्र भी 35 साल से ज्यादा से घटकर करीब 25 साल हो गई है। मोंगा के मुताबिक, ‘युवा भारतीय घर खरीदने के लिए ज्यादा इंतजार नहीं कर रहे हैं। वे कम उम्र में ही हाउसिंग मार्केट में एंट्री कर रहे हैं।’

Home Loan बाकी कर्ज से अलग है

Gen Z क्रेडिट को समझती है। लेकिन लंबे समय के कर्ज की जिम्मेदारी अलग होती है। फोन की EMI कुछ महीनों में खत्म हो सकती है। Home Loan के साथ ऐसा नहीं है। 20 साल में जिंदगी कई बार बदल सकती है। करियर बदल सकता है। परिवार बढ़ सकता है। शहर बदलना पड़ सकता है। आर्थिक जरूरतें भी बदल सकती हैं।

इसलिए सवाल सिर्फ यह नहीं होना चाहिए कि बैंक आपको कितना लोन दे सकता है। सवाल यह है कि आप कितनी EMI लंबे समय तक आराम से चुका सकते हैं।

अतुल का कहना है, ‘आज का फैसला अगले 20 साल की जिंदगी को प्रभावित कर सकता है। इसलिए सिर्फ यह देखना काफी नहीं है कि कितना लोन मिल सकता है। यह देखना भी जरूरी है कि कितना लोन टिकाऊ तरीके से चुकाया जा सकता है।’

युवा चाहते हैं डिजिटल Home Loan

युवा सिर्फ घर खरीदने का तरीका नहीं बदल रहे हैं। वे होम लोन लेने की प्रक्रिया भी बदल रहे हैं। स्टडी के मुताबिक, 40 साल से कम उम्र के 72% उधारकर्ता ऑनलाइन होम लोन के लिए आवेदन करना पसंद करते हैं। वहीं, लोन लेने की प्रक्रिया में DigiLocker का इस्तेमाल करने वाले करीब 80% लोग 35 साल या उससे कम उम्र के हैं।

यानी यह पीढ़ी चाहती है कि फाइनेंशियल सर्विस आसान, डिजिटल और पारदर्शी हो। लेकिन सिर्फ प्रक्रिया का डिजिटल होना काफी नहीं है। आवेदन जल्दी हो सकता है। लोन भी जल्दी मिल सकता है। फिर भी सही फैसला लेने के लिए लोन की शर्तों को समझना जरूरी है।

सिर्फ लोन मिलना काफी नहीं

मोंगा का कहना है कि पहली बार होम लोन लेने वाले युवा के लिए कई चीजें समझना जरूरी हैं। मसलन, लोन की अवधि कितनी है। कुल ब्याज कितना देना होगा। प्रीपेमेंट का क्या असर होगा। और सबसे जरूरी, कितनी रकम वास्तव में अफोर्ड की जा सकती है।

यहां एक फर्क समझना जरूरी है। बैंक जितना लोन देने को तैयार है, जरूरी नहीं कि उतना लोन लेना आपके लिए सही भी हो। होम लोन का बोझ अगले कई साल तक साथ रहता है। इसलिए आज की EMI के साथ कल की जरूरतों के लिए भी जगह बचनी चाहिए।

Buy Now, Pay Later से आगे की सोच

Gen Z ने Buy Now, Pay Later का दौर देखा है। लेकिन Home Loan में सोच अलग रखनी होगी। यह सिर्फ तुरंत कुछ खरीदने की बात नहीं है। यह लंबे समय की वित्तीय योजना है।

मोंगा के मुताबिक, ‘अच्छी बात यह है कि युवा घर खरीदने से पीछे नहीं हट रहे हैं। वे पहले घर खरीदना चाहते हैं। डिजिटल फाइनेंस को अपना रहे हैं। अब जरूरत यह है कि उन्हें सिर्फ क्रेडिट तक पहुंच न मिले। उन्हें यह भी साफ समझ आए कि उस क्रेडिट की असली जिम्मेदारी क्या है।’

उनका कहना है कि मकसद सिर्फ घर की चाबी हासिल करना नहीं होना चाहिए। घर खरीदने के बाद भी परिवार आर्थिक रूप से सुरक्षित रहे, यह ज्यादा जरूरी है। क्योंकि असली मौका सिर्फ किसी युवा को होम लोन मिलने में नहीं है। असली बात ये है कि वो ऐसा फैसला ले, जिसे अगले 20 साल तक आसानी से निभा सके।Z

क्या आपकी SIP उम्मीद से कम रिटर्न दे रही? ये 5 कारण हो सकते हैं जिम्मेदार

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

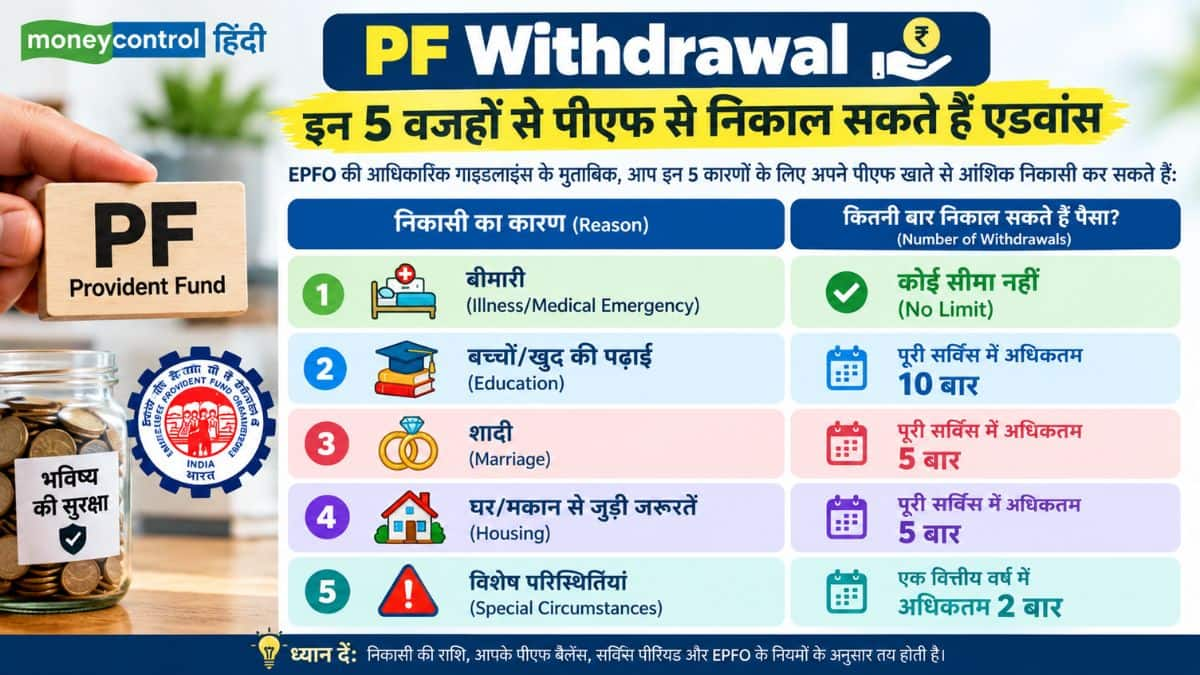
EPF Withdrawal: इन 5 वजहों के लिए कभी भी निकाल सकते हैं PF से पैसा! जानिए किस काम के लिए कितनी है लिमिट

EPF Partial Withdrawal Rules: कर्मचारी भविष्य निधि संगठन (EPFO) अपने करोड़ों मेंबर्स को आपात स्थिति या जीवन के बड़े लक्ष्यों को पूरा करने के लिए पीएफ खाते से एडवांस पैसे निकालने की सुविधा देता है। मेडिकल इमरजेंसी हो, बच्चों की पढ़ाई, शादी या फिर सपनों का घर खरीदना EPFO ने अब इन सभी जरूरतों के लिए नियम बेहद साफ और पारदर्शी बना दिए हैं।

अगर आप भी अपने पीएफ खाते से पैसे निकालने का प्लान बना रहे हैं, तो जानिए वे कौन सी 5 खास वजहें हैं जिनके लिए आप एडवांस ले सकते हैं, और किस काम के लिए आपको कितनी बार पैसे निकालने की इजाजत मिलती है।

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

EPFO की आधिकारिक गाइडलाइंस के मुताबिक, आप इन 5 कारणों के लिए अपने पीएफ खाते से आंशिक निकासी कर सकते हैं:

PF Withdrawal इन 5 वजहों से पीएफ से निकाल सकते हैं एडवांस

किस जरूरत के लिए क्या हैं नियम? समझिए विस्तार से

1. बीमारी के इलाज के लिए: खुद के या परिवार के किसी सदस्य के इलाज के लिए पीएफ से पैसा निकालने पर कोई सीमा नहीं तय की गई है। गंभीर बीमारी या मेडिकल इमरजेंसी में सदस्य जब चाहे, नियमों के तहत पीएफ एडवांस का दावा कर सकता है।

2. पढ़ाई के खर्च के लिए: खुद की या बच्चों/परिवार के सदस्यों की उच्च शिक्षा के खर्चों को पूरा करने के लिए पीएफ सदस्य अपनी पूरी सर्विस अवधि के दौरान 10 बार तक एडवांस क्लेम कर सकते हैं।

3. शादी के खर्च के लिए: अपनी शादी या बच्चों और भाई-बहन की शादी के खर्चों के लिए पीएफ खाते से पैसा निकाला जा सकता है। यह सुविधा पूरी मेंबरशिप के दौरान अधिकतम 5 बार उपलब्ध है।

4. मकान और प्रॉपर्टी से जुड़ी जरूरतें: घर से जुड़े लगभग सभी कामों को अब एक ही वर्ग में रखा गया है। इसके तहत:

  • नया फ्लैट, बना-बनाया मकान या प्लॉट खरीदना
  • खुद का घर बनवाना
  • होम लोन की बची हुई किश्तें या लोन चुकाना
  • पुराने मकान की मरम्मत या रिनोवेशन कराना

सदस्य अपनी पूरी नौकरी के दौरान घर से जुड़े इन कामों के लिए कुल 5 बार एडवांस ले सकते हैं।

5. विशेष परिस्थितियां: EPFO के सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) द्वारा अधिसूचित किसी विशेष संकट या आपात स्थिति में सदस्य एक फाइनेंशियल ईयर (वित्तीय वर्ष) में 2 बार तक पीएफ एडवांस निकाल सकते हैं।

कितने प्रतिशत फंड निकाल सकते हैं?

EPFO की ताजा गाइडलाइंस के मुताबिक, पीएफ खाते से एडवांस निकालने के लिए कर्मचारी का कम से कम 1 साल तक EPFO का सदस्य होना अनिवार्य है। पात्रता शर्तें पूरी होने पर सदस्य अपने पीएफ खाते में जमा कुल बैलेंस (कर्मचारी का हिस्सा + एम्प्लॉयर का हिस्सा + ब्याज) का 75% तक एडवांस निकाल सकते हैं।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

इस बात का ध्यान रखें कि पीएफ से लिया गया यह एडवांस आपके रिटायरमेंट फंड का हिस्सा होता है। इसलिए बहुत ज्यादा जरूरत होने पर ही इसका इस्तेमाल करें ताकि आपके बुढ़ापे की सामाजिक सुरक्षा प्रभावित न हो।

Home Loan: ₹1 लाख महीना कमाते हैं? जानिए आपके लिए कितनी होम लोन EMI रहेगी सेफ

Home Loan Affordability Rules: अगर आपकी टेक-होम सैलरी ₹1 लाख प्रति माह है, तो अपना सपनों का घर खरीदना काफी हद तक मुमकिन नजर आता है। लेकिन केवल बड़ी सैलरी होना ही इस बात की गारंटी नहीं है कि आप आसानी से होम लोन का बोझ उठा सकते हैं।

अक्सर बैंक आपकी योग्यता देखकर सैलरी के 50% से 55% तक की EMI अप्रूव कर देते हैं, लेकिन क्या उतनी EMI चुकाना आपकी जेब के लिए सुरक्षित है? जवाब है बिल्कुल नहीं!

आइए फाइनेंशियल एक्सपर्ट्स से आसान भाषा में समझते हैं कि ₹1 लाख की सैलरी पर आपको हर महीने कितनी EMI देनी चाहिए, और लोन लेने से पहले आपके पास डाउन पेमेंट व इमरजेंसी फंड के रूप में कितना कैश तैयार होना चाहिए।

1 लाख की सैलरी पर कितनी EMI है सुरक्षित?

बैंकिंग और रियल एस्टेट एक्सपर्ट्स की मानें तो बैंक भले ही आपको ज्यादा लोन दे दें, लेकिन आपको अपनी मंथली इनकम का 25% से 35% ही EMI में देना चाहिए।फोर्टेशिया रियल्टी के बिजनेस डेवलपमेंट जीएम केशव मंगला के अनुसार, सबसे सही फैसला यह होगा कि आपकी EMI ₹25,000 से ₹30,000 के बीच हो। इससे आपके पास घरेलू खर्च, बचत और इमरजेंसी के लिए पर्याप्त पैसा बचेगा। नाइ्वो मनी के फाउंडर हर्ष सोनी के मुताबिक, EMI को अधिकतम ₹35,000 प्रति माह तक रखा जा सकता है।

सैलरी के बंटवारे का सही फॉर्मूला (₹35,000 EMI के आधार पर):

₹35,000: होम लोन EMI

₹43,000: घर के जरूरी और रोजाना के खर्च

₹22,000: एसआईपी (SIP), बचत और इमरजेंसी फंड

लोन लेने से पहले जेब में होना चाहिए इतना ‘अपफ्रंट कैश’

होम लोन लेते समय केवल EMI की किश्त देखना काफी नहीं है। मकान की चाबी हाथ में आने से पहले आपको अपने पास से भारी रकम खर्च करनी पड़ती है:

डाउन पेमेंट: ₹30 लाख तक की प्रॉपर्टी पर लगभग 10% और ₹75 लाख तक की प्रॉपर्टी पर 20% रकम अपनी जेब से डाउन पेमेंट के रूप में देनी होती है।

रजिस्ट्री व स्टाम्प ड्यूटी: प्रॉपर्टी की कुल वैल्यू का 5% से 8% अलग से स्टाम्प ड्यूटी और रजिस्ट्रेशन फीस में जाता है, जिसे बैंक लोन में कवर नहीं करते।

इंटीरियर और मेंटेनेंस: नया मकान लेने के बाद इंटीरियर कार्य, मेंटेनेंस और सोसाइटी चार्जेस के खर्च भी अलग से तैयार रखने होते हैं।

इमरजेंसी फंड भूलकर भी न करें नजरअंदाज

एक्सपर्ट्स के मुताबिक, लोन का आवेदन करने से पहले आपके पास कम से कम 6 से 12 महीने के जरूरी खर्च और EMI के बराबर इमरजेंसी फंड होना ही चाहिए। अगर आपकी EMI और महीने का घर खर्च मिलाकर ₹60,000 से ₹70,000 है, तो आपके बैंक खाते में कम से कम ₹3.6 लाख से ₹8.4 लाख का इमरजेंसी फंड अलग से सुरक्षित जमा होना चाहिए।

₹50 लाख के घर के लिए पहले से कितने पैसों की होगी जरूरत?

अगर आप ₹50 लाख का घर खरीदने का प्लान बना रहे हैं, तो आपको लोन पास होने से पहले करीब ₹16 लाख से ₹18 लाख की नगद रकम तैयार रखनी होगी:

डाउन पेमेंट (20%): ₹10 लाख

रजिस्ट्री/अन्य खर्च (5-8%): ₹2.5 – ₹4 लाख

इमरजेंसी फंड: ₹3.6 – ₹4.2 लाख

कुल अपफ्रंट कैश रिक्वायरमेंट = ₹16 लाख से ₹18 लाख

घर खरीदने के चक्कर में न रोकें दूसरे लक्ष्य

नया घर खरीदना एक बड़ा सपना है, लेकिन इसके चक्कर में अपने बच्चे की पढ़ाई का फंड, खुद के रिटायरमेंट की SIP या इमरजेंसी सेविंग्स को पूरी तरह बंद कर देना भारी भूल साबित हो सकता है। वित्तीय योजना ऐसी बनाएं कि हर महीने आपकी EMI आराम से कटे और आपकी बाकी लाइफस्टाइल व निवेश बिना किसी तनाव के चलता रहे।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।