कृष्ण वाणी: मन को मजबूत कैसे बनाये? भगवान श्री कृष्ण ने भगवत गीता में बताया मुश्किलों से लड़ने का सीक्रेट!

भगवान श्री कृष्ण की भगवद गीता की सीख हमें जीवन को एक अलग नजरिए से देखने की राह दिखाती है। जीवन में कई बार ऐसा समय आता है, जब नौकरी को लेकर चिंता बनी रहती है, पैसों की परेशानी जल्दी खत्म नहीं होती या किसी रिश्ते को ठीक करने की कोशिश के बावजूद हालात वैसे ही रहते हैं। ऐसे समय में मन बार-बार यही सोचता है कि आखिर बदलाव कब आएगा और हमें कोई रास्ता या संकेत कब मिलेगा। हर दिन एक जैसा लगने लगता है और इंतजार करना भी मुश्किल हो जाता है। गीता का यह संदेश हमें याद दिलाता है कि जीवन में कोई भी सिचुएशन हमेशा एक जैसी नहीं रहती।

geeta

1. लोगों से अटैचमेंट छोड़ें

जब कोई परेशानी लंबे समय तक चलती है, तो हमें लगने लगता है कि अब जिंदगी शायद हमेशा ऐसी ही रहेगी। करियर में बार-बार निराशा मिलना, पैसों की कमी या किसी अपने का साथ न होना उस समय बहुत बड़ी परेशानी लग सकती है। धीरे-धीरे इंसान उसी सिचुएशन को अपनी जिंदगी का हिस्सा मान लेता है और सोचने लगता है कि इसमें अब कुछ नहीं बदलेगा। लेकिन श्री कृष्ण की सीख हमें याद दिलाती है कि जिंदगी में कोई भी सिचुएशन हमेशा एक जैसी नहीं रहती। जैसे मौसम बदलता है, वैसे ही सुख-दुख और जिंदगी के हालात भी बदलते रहते हैं।2. नई आदतें और हुनर अपनाएं

कई बार हम सिर्फ नतीजे देखकर तय करते हैं कि हमारी जिंदगी आगे बढ़ रही है या नहीं। प्रमोशन नहीं मिला, तो लगता है कि करियर रुक गया है। सैलरी नहीं बढ़ी, तो लगता है कि मेहनत का कोई फायदा नहीं हुआ। असल जिंदगी में बदलाव धीरे-धीरे होता है और उसका असर तुरंत दिखाई नहीं देता। हो सकता है कि इस दौरान आपका एक्सपीरियंस बढ़ रहा हो, आप नई चीजें सीख रहे हों या आपको अपनी जिंदगी और जरूरतों को पहले से बेहतर समझ आने लगा हो।3. करियर रीसेट करें

मुश्किल दौर से गुजरना और पूरी जिंदगी को मुश्किल मान लेना, दोनों अलग बातें हैं। कोई रिश्ता खत्म हो गया, तो इसका मतलब यह नहीं कि आपको आगे कभी अच्छा रिश्ता नहीं मिलेगा। करियर में रुकावट आई है, तो इसका मतलब यह भी नहीं कि आप आगे सफल नहीं हो सकते। इसी तरह आज पैसों की परेशानी है, तो जरूरी नहीं कि आगे भी हालात वैसे ही रहें। श्री कृष्ण की सीख है कि बाहर की सिचुएशन चाहे जैसी हों, हमें खुद को अंदर से मजबूत और शांत रखने की कोशिश करनी चाहिए।4. बदलाव की शुरुआत खुद से करें

समय बदलने का इंतजार करना ठीक है, लेकिन इसके लिए हाथ पर हाथ रखकर बैठना जरूरी नहीं है। अगर नौकरी नहीं मिल रही है, तो नई जगह कोशिश की जा सकती है या कोई नया हुनर सीखा जा सकता है। पैसों की परेशानी है, तो खर्चों पर ध्यान देकर बचत शुरू की जा सकती है। किसी रिश्ते में परेशानी है, तो अपनी सीमाएं तय करने या सही तरीके से बात करने की जरूरत हो सकती है। कई बार जिंदगी में आगे बढ़ने के लिए कुछ पुरानी आदतों, लोगों या कामों को छोड़ना भी जरूरी होता है।

5. कल की चिंता छोड़ें

मुश्किल समय में हमारा ध्यान अक्सर इस बात पर लगा रहता है कि चीजें कब ठीक होंगी। लेकिन श्री कृष्ण की सीख है कि हमें फ्यूचर के नतीजे की चिंता में अपना आज खराब नहीं करना चाहिए। जो काम इस समय हमारे हाथ में है, उसे पूरी ईमानदारी और मेहनत से करते रहें।

श्री कृष्ण की यह सीख उन लोगों के लिए बहुत खास है, जो काफी समय से किसी मुश्किल दौर से गुजर रहे हैं। गीता हमें यह उम्मीद नहीं देती कि हर परेशानी एक पल में खत्म हो जाएगी, बल्कि यह समझाती है कि आज की मुश्किल को अपने पूरे जीवन की सच्चाई न मानें। सही दिशा में छोटे-छोटे कदम उठाते रहें, क्योंकि समय और हालात हमेशा एक जैसे नहीं रहते।

लखनऊ में घर खरीदने का सुनहरा मौका! LDA दे रहा फ्लैट्स पर ₹2 लाख तक की सीधी छूट, जानें कब तक है मौका

लखनऊ में अपना घर खरीदने का प्लान कर रहे लोगों के लिए अच्छी खबर है। लखनऊ विकास प्राधिकरण (LDA) ने जन्माष्टमी और गणेश चतुर्थी 2026 के मौके पर चुनिंदा फ्लैट्स की कीमतों में खास छूट देने का ऐलान किया है। इससे खरीदारों को कम कीमत में अपना घर खरीदने का मौका मिल सकता है। ये ऑफर 4 सितंबर से 14 सितंबर 2026 तक लागू रहेगा। यानी इस योजना के तहत घर खरीदने के लिए 11 दिनों का समय होगा। त्योहारों के मौके पर LDA ने अपने मौजूदा फ्लैट खरीदारों के लिए 2 लाख रुपये तक की छूट का विशेष ऑफर भी शुरू किया है। वहीं फ्लैट की बुकिंग से पहले इस ऑफर की पूरी जानकारी एक बार जरूर चेक कर लें।

इस ऑफर के तहत LDA की ‘पहले आओ, पहले पाओ’ योजना के कुछ चुनिंदा फ्लैट्स पर खरीदारों को विशेष छूट मिलेगी। LDA के उपाध्यक्ष प्रथमेश कुमार ने गुरुवार को इस बारे में आदेश जारी किया।

किस फ्लैट पर मिल रही कितनी छूट

त्योहारी सीजन को देखते हुए LDA ने अपनी कुछ आवासीय योजनाओं में खास छूट देने का फैसला किया है। यह ऑफर FCFS योजना के तहत उपलब्ध चुनिंदा 1 BHK, 2 BHK और 3 BHK फ्लैट्स पर मिलेगा। LDA के फ्लैट्स पर मिलने वाली छूट उनकी कीमत के हिसाब से तय होगी। 20 से 50 लाख रुपये तक के फ्लैट पर 1 लाख रुपये, 50 से 75 लाख रुपये तक के फ्लैट पर 1.5 लाख रुपये और 75 लाख रुपये से ज्यादा कीमत वाले फ्लैट पर 2 लाख रुपये तक की छूट मिलेगी। यानी महंगे फ्लैट खरीदने वालों को इस ऑफर में ज्यादा छूट का फायदा मिलेगा। जो लोग ऑफर की अवधि में LDA की वेबसाइट के जरिए इन फ्लैट्स की बुकिंग करेंगे, वे तय नियमों के अनुसार इस छूट का लाभ उठा सकेंगे।

नियमों को एक बार जरूर करें चेक

इस ऑफर में शामिल फ्लैट ‘पहले आओ, पहले पाओ’ के आधार पर दिए जाएंगे। यानी खरीदार को लॉटरी का इंतजार नहीं करना होगा। फ्लैट की उपलब्धता और जरूरी बुकिंग प्रक्रिया पूरी होने के बाद पात्र ग्राहक इसे खरीद सकेंगे। यह छूट सीमित समय के लिए दी जा रही है। घर खरीदने वालों को बुकिंग से पहले फ्लैट की उपलब्धता, पात्रता, कीमत और बाकी नियमों की जानकारी जरूर जांच लेनी चाहिए। फ्लैट की कीमत के हिसाब से खरीदारों को 1 लाख, 1.5 लाख और 2 लाख रुपये तक की छूट मिलेगी। ऐसे में LDA की आवासीय योजनाओं में घर खरीदने वालों के लिए यह ऑफर अच्छी बचत का मौका दे सकता है।

Rashifal Today: धन के मामले में आज किसकी बदलेगी किस्मत? जानें मूलांक 1 से 9 तक का राशिफल

Aaj Ka Rashifal: अंक ज्योतिष के अनुसार 4 सितंबर का दिन आर्थिक मामलों में योजना बनाने और पैसों को सही तरीके से संभालने का संकेत दे रहा है। आज ज्यादातर मूलांक वाले लोगों को बेवजह खर्च करने से बचने और भविष्य को ध्यान में रखकर आर्थिक फैसले लेने की सलाह दी जाती है। कुछ लोगों के लिए निवेश और बचत की नई योजना बनाने का समय अच्छा है। आइए जानते हैं मूलांक 1 से 9 तक के लिए आज का दिन कैसा रहेगा।

मूलांक 1

अगर आपका जन्म 1, 10, 19 या 28 तारीख को हुआ है, तो आज का दिन आर्थिक रूप से महत्वपूर्ण रहेगा। भविष्य को सुरक्षित करने के लिए लंबी अवधि की योजना बना सकते हैं। अपने आर्थिक लक्ष्य तय करें और बजट के अनुसार खर्च करें। अचानक या बिना सोचे खरीदारी करने से बचना आपके लिए बेहतर रहेगा। कोई बड़ा फैसला लेने से पहले उसके सभी पहलुओं पर विचार करें।

मूलांक 2

अगर आपका जन्म 2, 11, 20 या 29 तारीख को हुआ है, तो आज पैसों के मामले में व्यावहारिक सोच रखनी होगी। गैरजरूरी चीजों पर खर्च करने से बचें और अपनी बचत को मजबूत करने पर ध्यान दें। भविष्य की आर्थिक सुरक्षा के लिए लंबी अवधि की योजना बनाना फायदेमंद रहेगा। सही दिशा में उठाया गया कदम आगे चलकर आर्थिक स्थिरता देने में मदद कर सकता है।

मूलांक 3

अगर आपका जन्म 3, 12, 21 या 30 तारीख को हुआ है, तो आज आर्थिक योजना बनाने का अच्छा समय है। अपने लक्ष्यों को स्पष्ट करें और उन्हें पूरा करने के लिए ठोस योजना तैयार करें। बाजार और निवेश से जुड़ी नई जानकारी हासिल करना फायदेमंद रहेगा। हालांकि, बजट को जरूरत के हिसाब से बदलने के लिए तैयार रहें, क्योंकि अचानक कोई खर्च सामने आ सकता है।

मूलांक 4

अगर आपका जन्म 4, 13, 22 या 31 तारीख को हुआ है, तो आज घर और परिवार से जुड़े खर्चों पर विशेष ध्यान देना होगा। भावनाओं में आकर पैसा खर्च करने से बचें। अपनी आमदनी और खर्च का सही हिसाब रखें और बिना योजना वाले खर्चों पर रोक लगाएं। भविष्य में अचानक आने वाली जरूरतों के लिए कुछ रकम बचाकर रखना आपके लिए बेहतर रहेगा।

मूलांक 5

अगर आपका जन्म 5, 15 या 23 तारीख को हुआ है, तो आज आर्थिक मामलों में दिन सकारात्मक रह सकता है। बजट बनाने और खर्चों को व्यवस्थित करने की आपकी क्षमता बेहतर रहेगी। गैरजरूरी खरीदारी से बचकर आप अपनी आर्थिक स्थिति मजबूत कर सकते हैं। नए निवेश या कमाई के अवसरों पर विचार किया जा सकता है, लेकिन फैसला पूरी जानकारी लेने के बाद ही करें।

मूलांक 6

अगर आपका जन्म 6, 15 या 25 तारीख को हुआ है, तो आज आर्थिक मामलों में अनुशासन जरूरी रहेगा। अपनी आमदनी और खर्च का पूरा हिसाब रखें। जरूरी चीजों पर ही पैसा खर्च करें और गैरजरूरी खर्च को टालने की कोशिश करें। हर छोटे-बड़े भुगतान पर नजर रखने से आपको अपनी आर्थिक स्थिति समझने में मदद मिलेगी। लापरवाही से बचना आपके लिए फायदेमंद होगा।

मूलांक 7

अगर आपका जन्म 7, 16 या 25 तारीख को हुआ है, तो आज आर्थिक स्थिरता और भविष्य की योजनाओं पर ध्यान देना चाहिए। लग्जरी और गैरजरूरी सामान पर खर्च करने से बचें। अपनी बचत बढ़ाने के नए तरीके खोजें और मौजूदा आर्थिक योजनाओं की समीक्षा करें। आज लिए गए समझदारी भरे फैसले भविष्य में आपकी आर्थिक स्थिति को बेहतर बना सकते हैं।

मूलांक 8

अगर आपका जन्म 8, 17 या 26 तारीख को हुआ है, तो आज का दिन आर्थिक रूप से अनुकूल रह सकता है। लंबी अवधि की योजनाओं पर काम करने का सही समय है। अपने निवेश और बजट की समीक्षा करें और देखें कि आपकी योजनाएं भविष्य के लक्ष्यों के अनुसार चल रही हैं या नहीं। बिना योजना के खर्च करने से बचें और आर्थिक सुरक्षा को प्राथमिकता दें।

मूलांक 9

अगर आपका जन्म 9, 18 या 27 तारीख को हुआ है, तो आज आर्थिक मामलों में संतुलन बनाए रखना जरूरी है। नए अवसर सामने आ सकते हैं, लेकिन तुरंत फैसला लेने के बजाय पूरी जानकारी जुटाएं। अपने पुराने आर्थिक लक्ष्यों की समीक्षा करें और जरूरत पड़ने पर उनमें बदलाव करें। सोच-समझकर लिया गया फैसला आपकी आर्थिक स्थिति को मजबूत करने में मदद कर सकता है।

डिस्क्लेमर: इस लेख की सामग्री पूरी तरह से ज्योतिषीय भविष्यवाणियों पर आधारित है। हम इसकी सत्यता और सटीकता का पूरी तरह दावा नहीं करते। यहां दी गई किसी भी जानकारी के आधार पर कोई वित्तीय, स्वास्थ्य या व्यावसायिक निर्णय लेने से पहले योग्य विशेषज्ञ से परामर्श अवश्य करें।

Gold Jewellery Price: 18, 14 या 9 कैरेट की ज्वेलरी कितने में बनेगी? समझिए पूरा कैलकुलेशन

Gold Jewellery Price: सोने का भाव लगातार ऊंचे स्तर पर बना है। ऐसे में जाहिर तौर पर नए गहने खरीदना काफी महंगा हो गया है। हालांकि, हर कैरेट के सोने की कीमत एक जैसी नहीं होती। सबसे महंगा 24 कैरेट का सोना होता है। लेकिन, इससे गहने नहीं बनते। गहने बनने की शुरुआत अधिकतम 22 कैरेट गोल्ड से होती है। महंगाई के चलते अब कम कैरेट गोल्ड की तरफ भी ग्राहकों की दिलचस्पी बढ़ रही है।

खुराना ज्वैलरी हाउस की सौम्या खुराना के मुताबिक, अब ज्वेलर्स ग्राहकों के लिए हल्के आभूषण पेश कर रहे हैं, जो सस्ते होते हैं। 18 कैरेट, 14 कैरेट और यहां तक ​​कि 9 कैरेट की ज्वेलरी भी मार्केट में आ रही हैं। इन्हें लोग खूब पसंद भी कर रहे हैं।

आइए जानते हैं कि 18, 14 और 9 कैरेट की गोल्ड ज्वेलरी बनवाने पर कितना खर्च होगा। इंडिया बुलियन एंड ज्वेलर्स एसोसिएशन यानी IBJA के मुताबिक, 3 सितंबर को 10 ग्राम 24 कैरेट सोने की कीमत ₹2,549 बढ़कर ₹1.54 लाख हो गई। इसी भाव के आधार पर 18 कैरेट, 14 कैरेट और 9 कैरेट की 10 ग्राम ज्वेलरी का कैलकुलेशन किया गया है।

18K, 14K और 9K में कितना सोना

18 कैरेट की 10 ग्राम ज्वेलरी में 75% यानी 7.5 ग्राम शुद्ध सोना होता है। 14 कैरेट में यह मात्रा 58.5% यानी 5.85 ग्राम रहती है। वहीं 9 कैरेट की 10 ग्राम ज्वेलरी में 37.5% यानी 3.75 ग्राम शुद्ध सोना होता है।

बची हुई मात्रा में दूसरी धातुएं मिलाई जाती हैं। इससे ज्वेलरी मजबूत बनती है। कम कैरेट का मतलब है कि गहने में सोने की मात्रा कम है। यही वजह है कि उसकी कीमत भी कम पड़ती है।

Gold price crash: इन 5 वजहों से क्रैश हुआ गोल्ड, 6% तक गिरा भाव; अब आगे  क्या होगा? - gold price crash reasons and future outlook after 6 percent  drop in international market | Moneycontrol Hindi

18 कैरेट की 10 ग्राम ज्वेलरी का खर्च

18 कैरेट की 10 ग्राम ज्वेलरी में 7.5 ग्राम शुद्ध सोना होता है। ₹1.54 लाख प्रति 10 ग्राम के भाव पर इस सोने की कीमत ₹1,15,500 बैठती है।

बाकी 2.5 ग्राम में दूसरी धातुएं होती हैं। चांदी और तांबे की कीमत जोड़ने पर ज्वेलरी की कुल धातु लागत ₹1,18,502 हो जाती है। 10% मेकिंग चार्ज और 3% GST के बाद कुल कीमत करीब ₹1,34,262 बैठती है।

14 कैरेट की 10 ग्राम ज्वेलरी का खर्च

14 कैरेट की ज्वेलरी में सोने की मात्रा घटकर 5.85 ग्राम रह जाती है। इसकी कीमत ₹90,090 होती है। हालांकि, बचे हुए 4.15 ग्राम में चांदी और तांबा मिलाया जाता है। इनकी कीमत भी ग्राहक को चुकानी होती है।

इन धातुओं की कीमत जोड़ने पर कुल धातु लागत ₹95,073 बैठती है। मेकिंग चार्ज और GST मिलाने के बाद 10 ग्राम 14 कैरेट ज्वेलरी की कीमत करीब ₹1,07,718 हो जाती है। यानी 18 कैरेट के मुकाबले करीब ₹26,500 की बचत।

9 कैरेट की 10 ग्राम ज्वेलरी का खर्च

9 कैरेट में सिर्फ 3.75 ग्राम शुद्ध सोना होता है। मौजूदा भाव पर इस सोने की कीमत ₹57,750 बैठती है। बाकी 6.25 ग्राम में दूसरी धातुएं होती हैं। चांदी और तांबे की कीमत मिलाकर कुल धातु लागत ₹65,254 हो जाती है।

इसके बाद ₹6,525 मेकिंग चार्ज और 3% GST जुड़ता है। इस तरह 10 ग्राम 9 कैरेट ज्वेलरी करीब ₹73,933 में तैयार होती है। यानी 18 कैरेट के मुकाबले करीब ₹60,000 कम खर्च आता है।

एक नजर में 10 ग्राम ज्वेलरी का पूरा हिसाब

खर्च का हिसाब18 कैरेट14 कैरेट9 कैरेट
शुद्ध सोना7.5 ग्राम5.85 ग्राम3.75 ग्राम
सोने की कीमत₹1,15,500₹90,090₹57,750
दूसरी धातुओं की कीमत₹3,002₹4,983₹7,504
कुल धातु लागत₹1,18,502₹95,073₹65,254
मेकिंग चार्ज₹11,850₹9,507₹6,525
GST₹3,910₹3,137₹2,153
कुल कीमत₹1,34,262₹1,07,718₹73,933

9 कैरेट ज्वेलरी का बढ़ता चलन

बाजार में 9 कैरेट ज्वेलरी का चलन बढ़ रहा है। खासकर युवा ग्राहक हल्के और रोज पहनने वाले गहनों के लिए इसे देख रहे हैं। 14 कैरेट और 18 कैरेट ज्वेलरी भी हीरे और दूसरे रत्नों वाले डिजाइन में खूब इस्तेमाल होती है।

हालांकि, शादी-ब्याह के पारंपरिक गहनों के लिए भारत में 22 कैरेट गोल्ड की मांग अभी भी सबसे ज्यादा रहती है। लेकिन सोने के रिकॉर्ड भाव के बीच कम कैरेट की ज्वेलरी अब ग्राहकों के लिए सस्ता विकल्प बन रही है।

Government Scheme: ₹1 लाख किस सरकारी स्कीम में लगाएं? समझिए NSC, KVP, PPF और पोस्ट ऑफिस FD का पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।


गोबर को ऊर्जा और आय में बदलेंगे 1000 विशेषज्ञ, गांवों तक तैयार होगा नेटवर्क

गोबर को ऊर्जा और आय में बदलेंगे 1000 विशेषज्ञ, गांवों तक तैयार होगा नेटवर्क

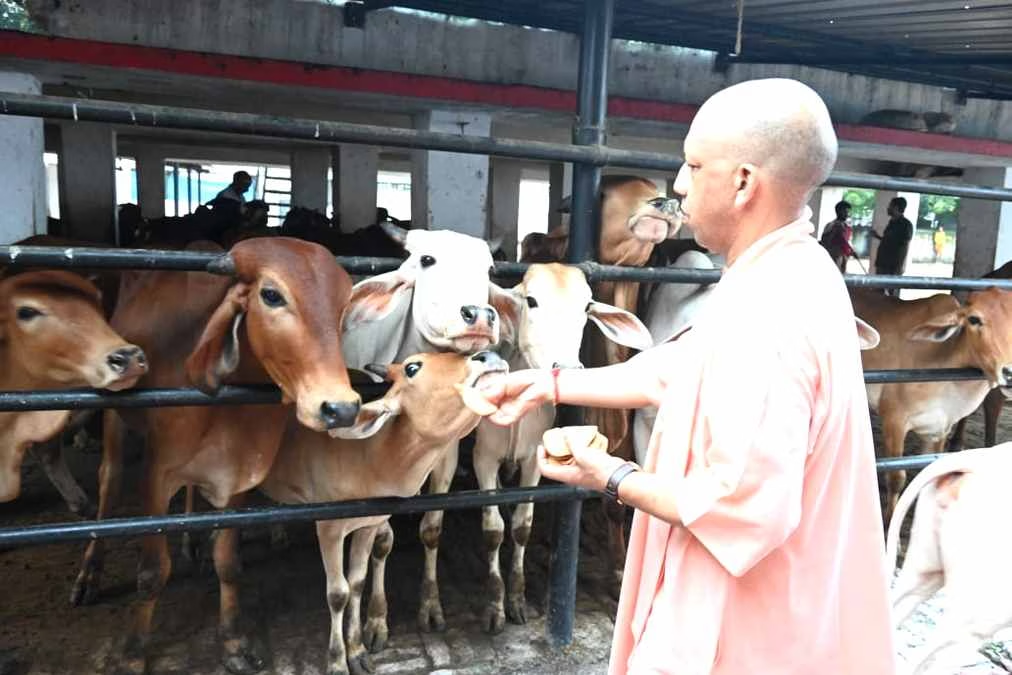
मुख्यमंत्री योगी आदित्यनाथ के नेतृत्व में उत्तर प्रदेश में गो-संरक्षण को केवल गोवंश के आश्रय और देखभाल तक सीमित न रखते हुए उसे ग्रामीण अर्थव्यवस्था और आत्मनिर्भरता से जोड़ने की दिशा में लगातार महत्वपूर्ण कदम उठाए जा रहे हैं। इस क्रम में गोशालाओं में उपलब्ध गोबर को स्वच्छ ऊर्जा, जैविक खाद, प्राकृतिक खेती और आय के संसाधन में बदलने के लिए उत्तर प्रदेश गोसेवा आयोग और ‘पार्टनर्स इन प्रॉसपेरिटी’ (पीएनपी) के बीच तकनीकी सहयोग का एमओयू हुआ है। इसके तहत प्रदेश में स्थापित दीनबंधु मॉडल बायोगैस संयंत्रों को तकनीकी सहयोग देने के साथ भविष्य में स्थापित होने वाले संयंत्रों के लिए भी मजबूत तकनीकी व्यवस्था विकसित की जाएगी। इसके तहत 1,000 तकनीकी विशेषज्ञ कर्मियों का नेटवर्क खड़ा किया जाएगा। इसका लक्ष्य गोबर के वैज्ञानिक व आर्थिक उपयोग के जरिए गोशालाओं को आत्मनिर्भर बनाते हुए उन्हें ग्रामीण अर्थव्यवस्था के सशक्त केंद्र के रूप में विकसित करना है।


समझौते की सबसे महत्वपूर्ण बात जमीनी स्तर पर तकनीकी तंत्र तैयार करना है। चरणबद्ध तरीके से करीब 1,000 तकनीकी कर्मियों का नेटवर्क विकसित किया जाएगा। यह नेटवर्क दीनबंधु बायोगैस संयंत्रों की स्थापना के साथ उनके संचालन, रखरखाव, तकनीकी प्रशिक्षण और फील्ड मॉनिटरिंग में सहयोग करेगा। इससे बायोगैस संयंत्र स्थापित करने के बाद उनके नियमित और प्रभावी संचालन के लिए स्थानीय स्तर पर तकनीकी सहायता उपलब्ध हो सकेगी। संस्था उत्तर प्रदेश और उत्तराखंड में 3,900 से अधिक दीनबंधु बायोगैस इकाइयों का निर्माण कर चुकी है। संस्था बायोगैस परियोजना विकास से लेकर तकनीकी डिजाइन, फीडस्टॉक एवं गोबर आकलन, संयंत्र निर्माण, संचालन एवं रखरखाव, लाभार्थियों के प्रशिक्षण और फील्ड मॉनिटरिंग तक पूरा तकनीकी सहयोग उपलब्ध कराएगी।

गोबर के एक चक्र से ऊर्जा, खाद, खेती और कार्बन लाभ

नई पहल की अहमियत केवल गोबर से बायोगैस तैयार करने तक सीमित नहीं है। इसके जरिए बायोगैस, जैव-स्लरी, जैविक खाद/बायो-इनपुट, प्राकृतिक एवं पुनर्योजी कृषि, कार्बन लाभ की पूरी श्रृंखला विकसित करने की योजना है। यानी गोशाला का गोबर पहले ऊर्जा का स्रोत बनेगा और बायोगैस संयंत्र से निकलने वाली जैव-स्लरी को जैविक खाद और बायो-इनपुट के रूप में खेती से जोड़ा जा सकेगा। इससे रासायनिक उर्वरकों पर निर्भरता कम करने और प्राकृतिक व पुनर्योजी कृषि को बढ़ावा देने की संभावनाएं भी बढ़ेंगी। इस मॉडल को भविष्य में पर्यावरणीय लाभ और कार्बन परियोजनाओं से जोड़ने की संभावनाओं पर भी काम होगा।

‘गोबर अपशिष्ट नहीं, ग्रामीण समृद्धि का संसाधन’

उत्तर प्रदेश गोसेवा आयोग के अध्यक्ष श्याम बिहारी गुप्ता ने कहा कि गोबर को केवल अपशिष्ट मानने के बजाय ऊर्जा, जैविक कृषि और ग्रामीण आय के महत्वपूर्ण संसाधन के रूप में देखने की आवश्यकता है। दीनबंधु बायोगैस मॉडल को तकनीकी रूप से सुदृढ़ कर बड़े स्तर पर लागू किया जाना गोशालाओं, किसानों और ग्रामीण परिवारों के लिए बहुआयामी लाभ का आधार बन सकता है। इस पहल का उद्देश्य प्रदेश में उपलब्ध गोबर संसाधन को स्वच्छ ऊर्जा, जैविक उर्वरक और सतत कृषि से जोड़ते हुए ऐसी सर्कुलर इकोनॉमी विकसित करना है, जिसमें गोवंश संरक्षण के साथ रोजगार, ऊर्जा की बचत, कृषि उत्पादकता और पर्यावरणीय लाभ भी हासिल हों। प्रदेश के किसान और ग्रामीण समुदायों के साथ मिलकर इस कार्यक्रम का जमीनी क्रियान्वयन सुनिश्चित किया जाएगा। तकनीकी नेटवर्क और स्थानीय अनुभव का मेल गोशालाओं में बायोगैस मॉडल को टिकाऊ बनाने में महत्वपूर्ण भूमिका निभा सकता है।

किसानों और ग्रामीण परिवारों के लिए आर्थिक अवसर

योगी सरकार के गो-संरक्षण मॉडल में यह पहल इसलिए भी महत्वपूर्ण है कि इसमें गोवंश संरक्षण को आर्थिक चक्र से जोड़ने का प्रयास किया जा रहा है। गोबर यदि ऊर्जा और जैविक खाद में परिवर्तित होकर खेती में वापस पहुंचता है तो गोशालाओं के संसाधनों के उपयोग के साथ किसानों और ग्रामीण परिवारों के लिए भी आर्थिक अवसर तैयार हो सकते हैं। इस तरह प्रदेश में ‘गोबर से ऊर्जा, ऊर्जा से जैविक कृषि और जैविक कृषि से समृद्ध ग्रामीण अर्थव्यवस्था’ की अवधारणा को जमीन पर उतारने की दिशा में यह महत्वपूर्ण कदम साबित होने वाला है।

पुरी जगन्नाथ मंदिर के बैंक खाते में जमा है ₹1,912 करोड़, सामने आया कमाई और खर्च का पूरा ब्योरा

Shree Jagannath Temple: अयोध्या में राम मंदिर के लिए मिले दान में गड़बड़ी के आरोपों के बीच, पुरी के श्री जगन्नाथ मंदिर प्रशासन (SJTA) ने बुधवार को मंदिर की बैंक में जमा रकम की जानकारी सार्वजनिक की। प्रशासन के मुताबिक, मंदिर के बैंक खातों में अब तक करीब 1,912 करोड़ रुपये जमा हैं।

TOI के मुताबिक, सरकार द्वारा संचालित SJTA ने एक लिखित बयान में कहा कि मंदिर के आर्थिक मामलों का प्रबंधन पूरी पारदर्शिता के साथ किया जाता है, जिसमें व्यवस्थित अकाउंटिंग और नियमित ऑडिट की प्रक्रियाएं शामिल हैं। SJTA के मुख्य प्रशासक अरबिंद कुमार पाधी ने कहा कि जवाबदेही और जनता का भरोसा बनाए रखने के लिए मजबूत व्यवस्थाएं मौजूद हैं।

SJTA के अनुसार, मंदिर कई स्रोतों से कमाई करता है, जैसे भक्तों का दान और चढ़ावा, मंदिर की अपनी खदानों से होने वाली कमाई, फिक्स्ड डिपॉजिट पर मिलने वाला ब्याज, जमीन के लेन-देन से होने वाली आय और सरकारी ग्रांट।

इसके अलावा, कमाई का एक तय हिस्सा ‘कॉर्पस फंड’ के तौर पर फिक्स्ड डिपॉजिट में रखा जाता है, जबकि एक और हिस्सा ‘फाउंडेशन फंड’ के लिए अलग किया जाता है। बाकी पैसा मंदिर के फंड अकाउंट में रखा जाता है। मंदिर के फंड का इस्तेमाल इस प्राचीन मंदिर की पूजा-पाठ, धार्मिक सेवाओं और प्रशासनिक कामकाज के रोजमर्रा के खर्चों को पूरा करने के लिए किया जाता है। अगर कोई अतिरिक्त पैसा बचता है, तो उसे बाद में फिक्स्ड डिपॉजिट में बदल दिया जाता है ताकि भगवान की संपत्ति को सुरक्षित और मजबूत बनाया जा सके।

बता दें कि 31 अगस्त तक, SJTA ने लगभग 1,912 करोड़ रुपये की बैंक संपत्ति जमा कर ली है। इसमें कॉर्पस, फाउंडेशन और मंदिर की जमा राशि जैसे तीन मुख्य मदों के तहत रखे गए लगभग 1,811 करोड़, 9 लाख और 58 हजार रुपये शामिल हैं। इस आंकड़े में जून 2024 में राज्य सरकार द्वारा कॉर्पस में दिए गए 500 करोड़ रुपये का योगदान भी शामिल है।

अरबिंद कुमार पाढ़ी ने कहा, “मंदिर के पास अभी सेविंग्स, करंट और फ्लेक्सी अकाउंट्स में लगभग 100 करोड़, 70 लाख, 66 हजार और 868 रुपये हैं। लोगों का भरोसा बनाए रखने और पूरी पारदर्शिता सुनिश्चित करने के लिए, मंदिर की हुंडी से इकट्ठा हुई रकम की गिनती हर दिन की जाती है। इसकी जानकारी तुरंत ऑफिशियल नोटिस बोर्ड और डिजिटल प्लेटफॉर्म पर दिखाई जाती है, ताकि दुनिया भर के भक्त इसे देख सकें।”

उन्होंने यह भी बताया कि इस साल 15 जुलाई को मुख्यमंत्री मोहन चरण माझी द्वारा डिजिटल हुंडी ‘समर्पण’ प्लेटफॉर्म लॉन्च किए जाने के बाद से, भक्तों ने ऑनलाइन डोनेशन सिस्टम के जरिए 56.7 लाख रुपये का योगदान दिया है।

हालांकि, मंदिर के फंड के गलत इस्तेमाल का कोई आरोप अभी तक सामने नहीं आया है, लेकिन पुलिस सूत्रों का कहना है कि पिछले 25 सालों में मंदिर में कैश, गहनों और मूर्तियों की चोरी की कम से कम सात घटनाएं हुई हैं।

ऐसे ही एक मामले में, मंदिर के क्लर्क प्रदीप कुमार महापात्रा को 7 फरवरी, 2024 को दान की गिनती के दौरान CCTV सर्विलांस के जरिए 31,940 रुपये नकद चुराते हुए पकड़े जाने का आरोप है। इससे पहले, 15 जुलाई, 2023 को मंदिर के चपरासी सुशांत कुमार राउतराय को गिनती की प्रक्रिया के दौरान 800 रुपये चुराने के आरोप में गिरफ्तार किया गया था।

यह भी पढ़ें: अधिकारियों के रील, वीडियो और पोस्ट पर केंद्र की नजर! अफसरों के लिए जल्द आएगा ‘Social Media Code’

Atal Pension Yojana: ₹5000 पेंशन की सरकारी गारंटी, समझिए निवेश और कमाई का पूरा हिसाब

Atal Pension Yojana: हर कोई चाहता है कि बुढ़ापे में उसके पास नियमित आमदनी का कोई जरिया रहे। ताकि उसे हर छोटी-मोटी जरूरत के लिए किसी और पर निर्भर न रहना पड़े। हालांकि, कई लोगों की बचत नहीं रहती, तो उनके लिए पेंशन फंड बनाना मुश्किल होता है।

लेकिन, सरकार की अटल पेंशन योजना (APY) कम निवेश के साथ पेंशन की गारंटी देती है। इसमें 60 साल की उम्र के बाद ₹1,000 से ₹5,000 तक की न्यूनतम मासिक पेंशन की गारंटी मिलती है। इसके लिए उम्र के हिसाब से हर महीने तय योगदान करना होता है।

कम उम्र में योजना से जुड़ने पर कम योगदान देना पड़ता है। उदाहरण के लिए, 18 साल की उम्र में ₹5,000 की पेंशन के लिए ₹210 महीने का योगदान है। 40 साल की उम्र में यही रकम ₹1,454 महीने हो जाती है।

कौन ले सकता है योजना का लाभ?

अटल पेंशन योजना में 18 से 40 साल की उम्र के भारतीय नागरिक शामिल हो सकते हैं। बैंक या पोस्ट ऑफिस में सेविंग्स अकाउंट होना जरूरी है। 1 अक्टूबर 2022 के बाद मौजूदा या पूर्व इनकम टैक्सपेयर नया APY अकाउंट नहीं खोल सकते।

स्कीम में हर व्यक्ति सिर्फ एक अकाउंट खोल सकता है। योगदान 60 साल की उम्र तक करना होता है। इसे बैंक या पोस्ट ऑफिस के जरिए शुरू किया जा सकता है।

₹5,000 पेंशन के लिए कितना निवेश?

आपकी उम्र जितनी कम होगी, मासिक योगदान उतना ही कम होगा। पेंशन 60 साल की उम्र के बाद शुरू होती है।

योजना में शामिल होने की उम्रमासिक योगदान
60 साल के बाद मासिक पेंशन

18 साल₹210₹5,000
20 साल₹248₹5,000
25 साल₹376₹5,000
30 साल₹577₹5,000
35 साल₹902₹5,000
40 साल₹1,454₹5,000

APY में ₹1,000, ₹2,000, ₹3,000, ₹4,000 और ₹5,000 की मासिक पेंशन का विकल्प मिलता है। योगदान की रकम उम्र और चुने गए पेंशन स्लैब के हिसाब से तय होती है।

निवेश और कमाई को ऐसे समझें

अगर कोई व्यक्ति 18 साल की उम्र में ₹5,000 पेंशन का विकल्प चुनता है, तो उसे 60 साल तक 42 साल योगदान करना होगा। इसके लिए उसे हर महीने ₹210 जमा करने होंगे।

60 साल के बाद उसे ₹5,000 की न्यूनतम गारंटीड मासिक पेंशन मिलेगी। यानी APY में कम उम्र में शुरुआत करने का फायदा कम मासिक योगदान के रूप में मिलता है।

पेंशनधारक की मौत के बाद क्या होगा?

60 साल की उम्र के बाद पेंशनधारक की मौत होने पर पति या पत्नी को उतनी ही मासिक पेंशन मिलती है। पति-पत्नी दोनों के निधन के बाद जमा पेंशन वेल्थ नॉमिनी को दी जाती है।

अगर 60 साल से पहले सब्सक्राइबर की मौत हो जाती है, तो जीवनसाथी के पास योगदान जारी रखकर अकाउंट को 60 साल तक चलाने का विकल्प भी होता है।

इसे उदाहरण से समझिए

मान लीजिए कि पेंशनधारक ने ₹5,000 मासिक पेंशन का विकल्प चुना। 60 साल के बाद उनकी मौत हुई, तो पति या पत्नी को ₹5,000 महीने की पेंशन मिलती रहेगी। पति-पत्नी दोनों के निधन के बाद नॉमिनी को ₹8.5 लाख की तय पेंशन वेल्थ एकमुश्त मिलेगी। यह रकम पेंशनधारक के अपने योगदान की रकम भर नहीं है।

यह योजना के तहत ₹5,000 पेंशन विकल्प के लिए पहले से तय कॉर्पस है, जिसे पेंशन फंड के निवेश, सब्सक्राइबर के योगदान और जरूरत पड़ने पर सरकार की गारंटी के जरिए फंड किया जाता है। यानी ₹5,000 पेंशन के बदले 18 साल की उम्र से सिर्फ ₹1.06 लाख योगदान करने पर भी नॉमिनी को ₹8.5 लाख की तय पेंशन वेल्थ मिल सकती है। यही अटल पेंशन योजना की गारंटी का अहम हिस्सा है।

कैसे जमा होता है पैसा?

अटल पेंशन योजना में योगदान बैंक या पोस्ट ऑफिस अकाउंट से ऑटो-डेबिट के जरिए जमा होता है। सब्सक्राइबर अपनी सुविधा के हिसाब से हर महीने, तीन महीने या छह महीने में योगदान दे सकता है।

APY को रिटायरमेंट की पूरी जरूरत के बजाय एक गारंटीड बेस पेंशन के तौर पर देखना ज्यादा व्यावहारिक हो सकता है। ₹5,000 की पेंशन भविष्य में महंगाई के हिसाब से पर्याप्त होगी या नहीं, यह अलग सवाल है। इसलिए सिर्फ इस योजना पर निर्भर रहने के बजाय अपनी जरूरत के हिसाब से दूसरी बचत और निवेश की भी जरूरत पड़ सकती है।

Retirement Planning: 20 की उम्र में सिर्फ ₹5000 की SIP से रिटायरमेंट पर ₹5 करोड़ का फंड! स्टेप-अप और एसेट एलोकेशन से समझें पूरा गणित

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rashifal Today: आज किस मूलांक पर बरसेगी धन की कृपा, किसे रहना होगा सावधान? जानें अपना दिन

Aaj Ka Rashifal: अंक ज्योतिष के अनुसार 3 सितंबर का दिन पैसों के मामले में सभी मूलांक वालों के लिए अलग-अलग परिणाम लेकर आ सकता है। कुछ लोगों की आर्थिक स्थिति बेहतर होने के संकेत हैं, तो कुछ को खर्च और निवेश के मामले में सावधानी बरतनी होगी। आज किसी भी बड़े आर्थिक फैसले में जल्दबाजी करने के बजाय सोच-समझकर कदम उठाना बेहतर रहेगा। आइए जानते हैं मूलांक 1 से 9 तक के लिए आज का दिन कैसा रहेगा।

मूलांक 1

अगर आपका जन्म 1, 10, 19 या 28 तारीख को हुआ है, तो आज आर्थिक स्थिति में सुधार के संकेत हैं। कमाई के नए मौके मिल सकते हैं और मेहनत का अच्छा परिणाम भी मिलने की उम्मीद है। निवेश करते समय समझदारी दिखाएं और बेवजह के खर्च से बचें। साझेदारी या मिलकर निवेश करने की योजना बना रहे हैं तो सभी बातों को अच्छी तरह समझकर ही फैसला लें।

मूलांक 2

अगर आपका जन्म 2, 11, 20 या 29 तारीख को हुआ है, तो आज पैसों के मामले में ज्यादा सावधान रहना होगा। बिना योजना के खर्च करने से आर्थिक परेशानी बढ़ सकती है। किसी भी निवेश से पहले उसके फायदे और नुकसान को अच्छी तरह समझ लें। अगर कोई पुराना कर्ज है तो उसे चुकाने की दिशा में कदम उठाना फायदेमंद हो सकता है।

मूलांक 3

अगर आपका जन्म 3, 12, 21 या 30 तारीख को हुआ है, तो आज आर्थिक स्थिति बेहतर होने की संभावना है। मेहनत से जुड़ी योजनाएं आगे बढ़ेंगी और पुराने अनुभव के आधार पर निवेश का अच्छा अवसर मिल सकता है। आपकी सलाह और सोच को महत्व मिलेगा। हालांकि, खर्चों पर नियंत्रण रखना जरूरी है ताकि पैसों का संतुलन बना रहे।

मूलांक 4

अगर आपका जन्म 4, 13, 22 या 31 तारीख को हुआ है, तो आज आर्थिक मामलों में थोड़ी परेशानी हो सकती है। अचानक खर्च या नुकसान की स्थिति बन सकती है। ऐसे में बचत पर ध्यान दें और गैरजरूरी चीजों पर पैसा खर्च न करें। निवेश से जुड़े बड़े फैसले फिलहाल सोच-समझकर लें। किसी पुराने आर्थिक मामले को लेकर तनाव हो सकता है, लेकिन धैर्य रखना बेहतर रहेगा।

मूलांक 5

अगर आपका जन्म 5, 15 या 23 तारीख को हुआ है, तो आज आर्थिक रूप से थोड़ा चुनौतीपूर्ण रह सकता है। पैसों से जुड़े फैसलों में जल्दबाजी नुकसान पहुंचा सकती है। अपनी कमाई के साधनों की समीक्षा करें और किसी भी आर्थिक सौदे को पूरी जानकारी के बाद ही तय करें। फिलहाल बचत पर ध्यान देना और अनावश्यक खर्च से बचना आपके लिए बेहतर रहेगा।

मूलांक 6

अगर आपका जन्म 6, 15 या 25 तारीख को हुआ है, तो आज आर्थिक रूप से दिन सकारात्मक रह सकता है। पहले किए गए निवेश या मेहनत का अच्छा परिणाम मिलने की संभावना है। कारोबार या किसी प्रोजेक्ट से जुड़े लोगों को आगे बढ़ने का मौका मिल सकता है। हालांकि, कमाई बढ़ने के साथ खर्च भी न बढ़ाएं और आर्थिक फैसले सोच-समझकर लें।

मूलांक 7

अगर आपका जन्म 7, 16 या 25 तारीख को हुआ है, तो आज आर्थिक स्थिति में सुधार के संकेत हैं। कमाई बढ़ाने के नए अवसर मिल सकते हैं। निवेश के लिए समय अच्छा हो सकता है, लेकिन किसी विशेषज्ञ की सलाह लेना फायदेमंद रहेगा। पैसों के लेन-देन में सावधानी रखें और बजट के हिसाब से ही खर्च करें।

मूलांक 8

अगर आपका जन्म 8, 17 या 26 तारीख को हुआ है, तो आज आर्थिक मामलों में सतर्क रहना होगा। नुकसान होने की आशंका के चलते किसी नए निवेश या प्रोजेक्ट में पैसा लगाने से पहले दोबारा सोचें। भरोसेमंद लोगों से सलाह लेना मददगार हो सकता है। अनुशासन और बचत पर ध्यान देकर आप संभावित नुकसान से बच सकते हैं।

मूलांक 9

अगर आपका जन्म 9, 18 या 27 तारीख को हुआ है, तो आज आर्थिक स्थिति थोड़ी मुश्किल रह सकती है। अचानक होने वाला खर्च या किसी फैसले से नुकसान हो सकता है। इसलिए बिना पूरी जानकारी के निवेश करने से बचें। कारोबार करने वालों को ग्राहकों और पैसों से जुड़े मामलों में साफ-सफाई बनाए रखनी चाहिए। आज बचत और आर्थिक योजना को बेहतर बनाने पर ध्यान देना सही रहेगा।

डिस्क्लेमर: इस लेख की सामग्री पूरी तरह से ज्योतिषीय भविष्यवाणियों पर आधारित है। हम इसकी सत्यता और सटीकता का पूरी तरह दावा नहीं करते। यहां दी गई किसी भी जानकारी के आधार पर कोई वित्तीय, स्वास्थ्य या व्यावसायिक निर्णय लेने से पहले योग्य विशेषज्ञ से परामर्श अवश्य करें।

Salary vs EMI: सैलरी आते ही EMI से खाली हो जाता है अकाउंट? कर्ज के जाल से निकलने के लिए अपनाएं ये 3 आसान स्टेप्स

Debt Management Tips: महीने की पहली तारीख को सैलरी क्रेडिट होने का मैसेज आता है और कुछ ही घंटों में EMIs कटने के बाद अकाउंट खाली लगने लगता है। अगर आपकी सैलरी का भी एक बड़ा हिस्सा पर्सनल लोन, क्रेडिट कार्ड बिल और होम लोन की किश्तों में जा रहा है, तो बचत करना तो दूर, रोजमर्रा के खर्चे संभालना भी चुनौती बन जाता है।

ऐसी स्थिति में अक्सर लोग किसी इमरजेंसी खर्च से निपटने के लिए एक और नया लोन या क्रेडिट कार्ड इस्तेमाल कर लेते हैं, जो उन्हें एक गंभीर ‘डेट ट्रैप’ यानी कर्ज के जाल में फंसा देता है।

भारतीय रिजर्व बैंक (RBI) भी अपने वित्तीय साक्षरता अभियानों में बार-बार आगाह करता है कि पुराना कर्ज चुकाने के लिए नया लोन लेना बहुत खतरनाक साबित हो सकता है। अगर आप भी EMI के दबाव से परेशान हैं, तो इन 3 आसान स्टेप्स के जरिए अपनी वित्तीय स्थिति पर दोबारा नियंत्रण पा सकते हैं।

कर्ज के दबाव को कम करने का 3-स्टेप फॉर्मूला

स्टेप 1: जानिए पैसा कहां जा रहा है और महंगे कर्ज पहले खत्म कीजिए

कोई भी रणनीति बनाने से पहले आपको अपनी मौजूदा वित्तीय स्थिति की पूरी तस्वीर साफ देखनी होगी। अपनी हर EMI, क्रेडिट कार्ड का कुल बकाया, यूटिलिटी बिल्स और राशन/किराए जैसे फिक्स्ड खर्चों को एक कागज पर लिखें। क्रेडिट कार्ड बकाया और पर्सनल लोन पर ब्याज दरें बहुत ज्यादा होती हैं, जबकि होम लोन या कार लोन तुलनात्मक रूप से सस्ते होते हैं।

सभी कर्जों को एक साथ भरने के बजाय सबसे महंगे कर्ज (हाई-इंटरेस्ट लोन) को पहले चुकाने का लक्ष्य बनाएं। बाकी कर्जों की सिर्फ मिनिमम EMI देते रहें और जितनी भी एक्स्ट्रा बचत हो, उसे सबसे महंगे लोन को बंद करने में लगाएं।

स्टेप 2: एक छोटा कैश बफर जरूर तैयार करें

जब बजट पहले से टाइट हो, तो महीने के ₹1,000 या ₹2,000 बचाना भी मुश्किल लगता है। लेकिन यही छोटी बचत आपकी ढाल बनती है। अगर अचानक कोई मेडिकल इमरजेंसी या गाड़ी की खराबी आ जाए, तो इमरजेंसी फंड न होने पर आपको दोबारा क्रेडिट कार्ड का सहारा लेना पड़ता है।

रिजर्व बैंक का मानना है कि हर परिवार के पास एक छोटा कैश बफर होना चाहिए ताकि आपात स्थिति में नया कर्ज न लेना पड़े। शुरुआत में ₹5,000 से ₹10,000 का छोटा बफर बनाएं, फिर धीरे-धीरे इसे 3-6 महीने के आवश्यक खर्चों के बराबर ले जाएं।

स्टेप 3: सैलरी इंक्रीमेंट या बोनस का बुद्धिमानी से इस्तेमाल करें

साल में जब भी सैलरी बढ़े, बोनस मिले या कोई टैक्स रिफंड आए, तो उस पूरे पैसे को नए शौक या लाइफस्टाइल पर खर्च करने की गलती न करें। मिली हुई एक्स्ट्रा राशि का कम से कम 50% से 70% हिस्सा अपने सबसे महंगे लोन के प्रिंसिपल को चुकाने में लगाएं। इससे आपका आने वाला ब्याज काफी घट जाता है।

लोन की प्री-पेमेंट करने से पहले अपने बैंक के नियमों और प्री-पेमेंट चार्जेस की जांच जरूर कर लें। RBI के नियमों के अनुसार बैंकों को लोन की शर्तों में प्री-पेमेंट चार्जेस का पारदर्शी खुलासा करना अनिवार्य है।

पुराने लोन को चुकाने के लिए कभी न लें नया लोन!

कई बार लोग EMI कम करने के लिए लोन कंसोलिडेशन या री-फाइनेंसिंग का सहारा लेते हैं। जब बैंक किसी नए लोन में कम EMI दिखाता है, तो लोग आकर्षित हो जाते हैं। लेकिन ध्यान रखें कि EMI इसलिए कम दिखती है क्योंकि लोन की अवधि बढ़ा दी जाती है।

लोन की अवधि बढ़ाने से आपकी महीने की किस्त तो छोटी हो सकती है, लेकिन बैंक को जाने वाला कुल ब्याज बहुत बढ़ जाता है। इसके अलावा, देर से भुगतान करने पर आपको न केवल लेट फीस और अतिरिक्त ब्याज देना पड़ेगा, बल्कि आपका CIBIL स्कोर भी खराब होगा, जिससे भविष्य में इमरजेंसी लोन मिलना मुश्किल हो जाएगा।

क्या हो लोन रीपेमेंट की बेस्ट स्ट्रेटजी

कर्ज के जाल से बाहर निकलने का रास्ता किसी जादुई फॉर्मले से नहीं, बल्कि सही वित्तीय अनुशासन से निकलता है। जब धीरे-धीरे आपकी एक-एक EMI खत्म होगी, तो उससे बचने वाला पैसा ही आपकी भविष्य की बचत और निवेश की नींव बनेगा। पहला लक्ष्य स्थिति को बिगड़ने से रोकना है, और दूसरा लक्ष्य हर एक्स्ट्रा रुपये को किसी नए कर्ज में फंसाने के बजाय उससे निकलने का जरिया बनाना है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

NPS Calculator: रिटायरमेंट के बाद चाहिए ₹20,000 महीना पेंशन? जानिए 60 की उम्र में कितना बड़ा होना चाहिए कॉर्पस

NPS Pension Calculation: रिटायरमेंट के बाद बिना किसी टेंशन के जीवन जीने के लिए एक फिक्स मंथली इनकम का होना बेहद जरूरी है। नेशनल पेंशन सिस्टम (NPS) देश में रिटायरमेंट प्लानिंग का सबसे लोकप्रिय और टैक्स-एफिशिएंट जरिया बन चुका है। लेकिन अधिकांश निवेशकों के मन में यह सवाल रहता है कि ‘अगर मुझे 60 की उम्र के बाद हर महीने ₹20,000 की पेंशन चाहिए, तो मुझे अपने एनपीएस खाते में कितना फंड जमा करना होगा?’

इसका जवाब इस बात पर निर्भर करता है कि आप रिटायरमेंट के समय अपने कुल फंड का कितना हिस्सा ऐन्यूटी में जमा करते हैं और कितना कैश निकालते हैं। आइए आसान भाषा में समझते हैं इसका पूरा गणित।

₹20,000 पेंशन के लिए कितना फंड जरूरी?

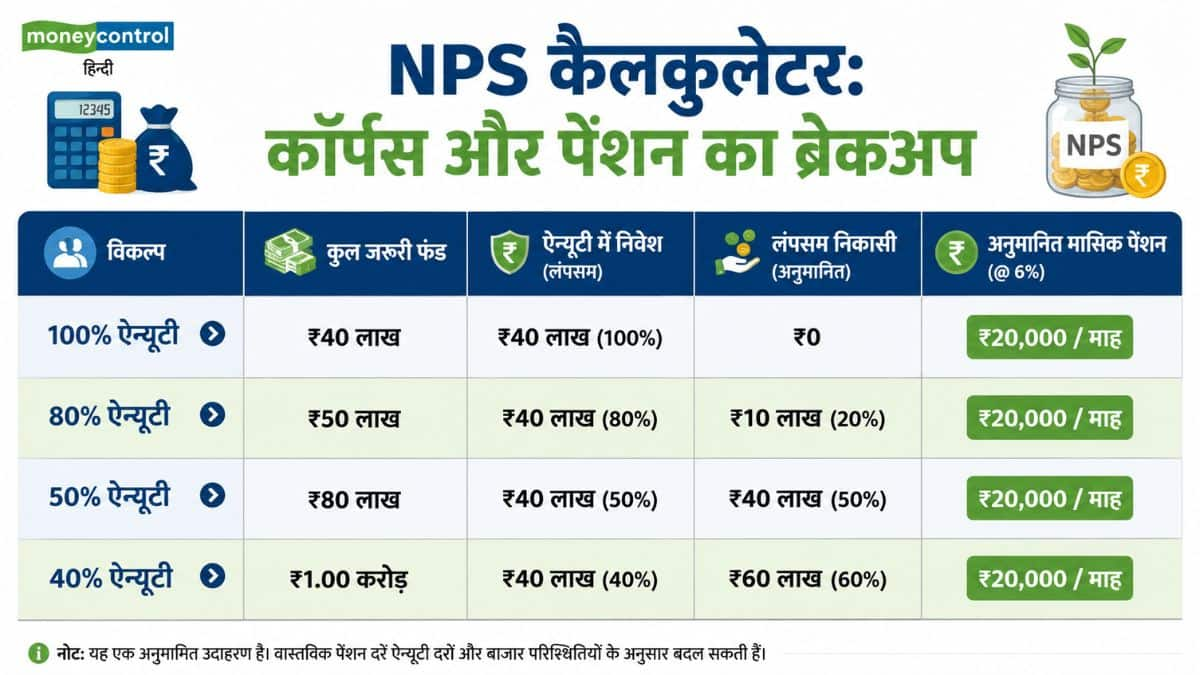
NPS के नियमों के मुताबिक, 60 साल की उम्र में आपको अपने कुल कॉर्पस का कम से कम 40% हिस्सा ऐन्यूटी में लगाना अनिवार्य होता है, जिससे आपको आजीवन पेंशन मिलती है। बाकी 60% हिस्सा आप एकमुश्त टैक्स-फ्री कैश निकाल सकते हैं। फिलहाल भारत में प्रमुख बीमा कंपनियों की ऐन्यूटी दर औसतन 6% प्रति वर्ष के आसपास है।

स्थिति 1: जब आप 100% पैसा ऐन्यूटी में लगाते हैं (मैक्सिमम पेंशन)

अगर आप रिटायरमेंट पर कोई एकमुश्त कैश नहीं निकालते और अपना पूरा 100% फंड पेंशन के लिए ऐन्यूटी में डाल देते हैं:

जरूरी ऐन्यूटी कॉर्पस: ₹40 लाख

मासिक पेंशन (6% ऐन्यूटी दर पर): ₹20,000 / महीना

कुल रिटायरमेंट फंड: ₹40 लाख

स्थिति 2: जब आप 40% ऐन्यूटी और 60% लंपसम का विकल्प चुनते हैं

अगर आप 60% पैसा कैश निकालना चाहते हैं और केवल अनिवार्य 40% हिस्से से ही ₹20,000/माह पेंशन बनाना चाहते हैं:

जरूरी ऐन्यूटी हिस्सा (40%): ₹40 लाख

एकमुश्त कैश निकासी (60%): ₹60 लाख (पूरी तरह टैक्स-फ्री)

कुल रिटायरमेंट फंड (100%): ₹1 करोड़

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

NPS कैलकुलेटर: कॉर्पस और पेंशन का ब्रेकअप

₹20,000 पेंशन पाने के लिए हर महीने कितना SIP निवेश करना होगा?

अगर हम NPS में इक्विटी (E), कॉर्पोरेट बॉन्ड्स (C) और सरकारी सिक्योरिटीज़ (G) के कॉम्बिनेशन से औसतन 10% वार्षिक रिटर्न मानकर चलें, तो आपकी उम्र के हिसाब से हर महीने की जाने वाली SIP इस प्रकार होगी:

लक्ष्य: ₹1 करोड़ का कुल फंड बनाना (₹60 लाख कैश + ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹2,630 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹4,450 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹7,750 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹13,170 / महीना

लक्ष्य: ₹40 लाख का कुल फंड बनाना (0% कैश, 100% ऐन्यूटी से ₹20k मासिक पेंशन)

  • उम्र 25 साल (35 साल का समय): केवल ₹1,050 / महीना
  • उम्र 30 साल (30 साल का समय): लगभग ₹1,780 / महीना
  • उम्र 35 साल (25 साल का समय): लगभग ₹3,100 / महीना
  • उम्र 40 साल (20 साल का समय): लगभग ₹5,270 / महीना

NPS में निवेश के 3 बड़े फायदे

एक्स्ट्रा टैक्स बचत: आयकर अधिनियम की धारा 80CCD (1B) के तहत 80C की ₹1.5 लाख की सीमा के अलावा ₹50,000 की अतिरिक्त टैक्स छूट मिलती है।

कम लागत वाला प्रोडक्ट: NPS दुनिया के सबसे कम फंड मैनेजमेंट फीस वाले निवेश विकल्पों में से एक है, जिससे लॉन्ग टर्म में कंपाउंडिंग का बड़ा फायदा मिलता है।

कम जोखिम पर बेहतर रिटर्न: NPS का ऑटो चॉइस और एक्टिव चॉइस आपको उम्र के हिसाब से इक्विटी और डेट में एसेट एलोकेशन मैनेज करने की सुविधा देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।