

Rashifal Today: आज जल्दबाजी में ना लें कोई फैसला वरना हो सकता है नुकसान! जानें कैसा होगा आपका दिन

Aaj Ka Rashifal: अंक ज्योतिष के अनुसार, हर इंसान की जन्मतिथि का अपना खास महत्व होता है। 26 अगस्त 2026 का दिन आर्थिक मामलों के लिहाज से कई लोगों के लिए खास रह सकता है। अंक ज्योतिष के अनुसार कुछ मूलांक वाले लोगों को निवेश और बचत में फायदा मिल सकता है, जबकि कुछ लोगों के लिए जल्दबाजी से बचना बेहतर रहेगा। आइए जानते हैं मूलांक 1 से 9 तक के लोगों के लिए आज का दिन कैसा रहने वाला है।

मूलांक 1

अगर आपका जन्म 1, 10, 19 या 28 तारीख को हुआ है, तो आज आर्थिक स्थिति को बेहतर बनाने पर ध्यान देने का दिन है। अपने बजट और निवेश की दोबारा जांच करें। बिना सोचे-समझे खर्च करने से बचें और भविष्य के लिए पैसे बचाने की कोशिश करें। लंबे समय की योजना बनाना आपके लिए फायदेमंद रहेगा।

मूलांक 2

अगर आपका जन्म 2, 11, 20 या 29 तारीख को हुआ है, तो आज पैसों के मामले में दिन अच्छा रह सकता है। नए अवसरों की तलाश कर सकते हैं, खासकर तकनीक या नए काम से जुड़े क्षेत्रों में। हालांकि, किसी भी निवेश में जल्दबाजी न करें। फैसला लेने से पहले भविष्य के लक्ष्यों को ध्यान में रखें।

मूलांक 3

अगर आपका जन्म 3, 12, 21 या 30 तारीख को हुआ है, तो आज बड़े आर्थिक फैसले लेने के बजाय अपनी योजनाओं पर विचार करना बेहतर रहेगा। पुराने वित्तीय लक्ष्यों की समीक्षा करें और देखें कि वे आपकी भविष्य की जरूरतों से मेल खाते हैं या नहीं। किसी भी आकर्षक ऑफर के पीछे तुरंत भागने से बचें।

मूलांक 4

अगर आपका जन्म 4, 13, 22 या 31 तारीख को हुआ है, तो आज आर्थिक मामलों में आज का दिन सकारात्मक रह सकता है। बजट और निवेश की समीक्षा करके भविष्य की तैयारी करें। बेवजह खर्च करने से बचना आपकी आर्थिक स्थिति को मजबूत कर सकता है। सही योजना से आगे चलकर अच्छा लाभ मिल सकता है।

मूलांक 5

अगर आपका जन्म 5, 15 या 23 तारीख को हुआ है, तो आज पैसों से जुड़े नए अवसर सामने आ सकते हैं। तकनीक और नए आइडिया से जुड़े क्षेत्रों में फायदा मिलने की संभावना है। निवेश करते समय आत्मविश्वास रखें, लेकिन पूरी जानकारी के बाद ही फैसला लें। लंबे समय के निवेश पर ध्यान देना बेहतर रहेगा।

मूलांक 6

अगर आपका जन्म 6, 15 या 25 तारीख को हुआ है, तो आज आर्थिक मामलों में सोच-विचार करने का दिन है। बड़े निवेश या खर्च से फिलहाल बचें। अपने बजट और भविष्य के वित्तीय लक्ष्यों को दोबारा देखें। किसी भी फैसले से पहले पूरी तैयारी करना आपके लिए फायदेमंद रहेगा।

मूलांक 7

अगर आपका जन्म 7, 16 या 25 तारीख को हुआ है, तो आज आर्थिक मामलों में आज सकारात्मक बदलाव देखने को मिल सकते हैं। कोई नया निवेश अवसर सामने आ सकता है। आपकी मेहनत का असर आर्थिक स्थिति पर दिखाई दे सकता है। हालांकि, किसी भी बड़े फैसले में जल्दबाजी न करें और पैसों का सही प्रबंधन बनाए रखें।

मूलांक 8

अगर आपका जन्म 8, 17 या 26 तारीख को हुआ है, तो आज आपको खर्चों पर खास नजर रखने की जरूरत है। आमदनी सामान्य रह सकती है, लेकिन अतिरिक्त कमाई के नए रास्ते तलाशना फायदेमंद होगा। पुराने बकाये या कर्ज की रकम वापस मिलने की संभावना है। निवेश से पहले पूरी जानकारी जरूर लें।

मूलांक 9

अगर आपका जन्म 9, 18 या 27 तारीख को हुआ है, तो आज आर्थिक मामलों में आज का दिन अच्छा रह सकता है। पुराने निवेश से अचानक फायदा मिलने की संभावना है। इससे आपका आत्मविश्वास बढ़ सकता है। फिर भी पैसों से जुड़े फैसले सोच-समझकर लें। परिवार के किसी सदस्य से आर्थिक सहयोग भी मिल सकता है।

डिस्क्लेमर: इस लेख की सामग्री पूरी तरह से ज्योतिषीय भविष्यवाणियों पर आधारित है। हम इसकी सत्यता और सटीकता का पूरी तरह दावा नहीं करते। यहां दी गई किसी भी जानकारी के आधार पर कोई वित्तीय, स्वास्थ्य या व्यावसायिक निर्णय लेने से पहले योग्य विशेषज्ञ से परामर्श अवश्य करें।
Flipkart पर ₹69,900 वाला iPhone 16 हुआ सस्ता! मिल रहा आधे से भी कम दाम में, जानें कीमत और ऑफर

Flipkart पर Apple के iPhone 16 की कीमत में बड़ी कटौती की गई है, जिससे यह अभी उपलब्ध सबसे आकर्षक प्रीमियम स्मार्टफोन डील्स में से एक बन गया है। हालांकि, यह हैंडसेट डिस्काउंटेड कीमत पर लिस्टेड है, लेकिन खरीदार एलिजिबल बैंक ऑफर और एक्सचेंज डिस्काउंट का फायदा उठाकर इसकी असल कीमत को और कम कर सकते हैं। मौजूदा ऑफर के अनुसार, एलिजिबिलिटी के आधार पर iPhone 16 को ₹34,817 की प्रभावी कीमत पर खरीदा जा सकता है।

Flipkart पर iPhone 16 की डील

iPhone 16 का 128GB वाला मॉडल अभी Flipkart पर 65,900 रुपये में मिल रहा है, जबकि इसकी असली कीमत 69,900 रुपये थी। यानी फोन पर सीधे 4,000 रुपये का डिस्काउंट मिल रहा है।

इसके अलावा, Flipkart Axis Bank के योग्य कार्ड से पेमेंट करने पर 3,833 रुपये तक का इंस्टेंट डिस्काउंट भी मिल रहा है। इस ऑफर के बाद iPhone 16 की प्रभावी कीमत घटकर 62,067 रुपये हो जाती है।

एक्सचेंज ऑफर से कीमत ₹35,000 से भी कम

अगर आप पुराने iPhone को अपग्रेड करके नया iPhone 16 खरीदना चाहते हैं, तो Flipkart के Exchange ऑफर के जरिए काफी बचत कर सकते हैं। मौजूदा ऑफर के मुताबिक, अच्छी कंडीशन वाले Apple iPhone 13 को एक्सचेंज करने पर 27,250 रुपये तक का एक्सचेंज वैल्यू मिल सकता है।

अगर इस अधिकतम एक्सचेंज वैल्यू के साथ Flipkart Axis Bank कार्ड का डिस्काउंट भी जोड़ दिया जाए, तो iPhone 16 की प्रभावी कीमत घटकर सिर्फ 34,817 रुपये रह जाती है।

हालांकि, ध्यान रखें कि आपको मिलने वाली अंतिम एक्सचेंज वैल्यू फोन की कंडीशन, पिकअप के समय होने वाले वेरिफिकेशन और फोन के सभी फीचर्स व एक्सेसरीज के सही तरीके से काम करने पर निर्भर करेगी।

iPhone 16 की कीमत का पूरा हिसाब

  • ओरिजिनल कीमत: 69,900 रुपये
  • Flipkart पर बिक्री कीमत: 65,900 रुपये
  • इंस्टेंट डिस्काउंट: 4,000 रुपये
  • Flipkart Axis Bank डिस्काउंट: 3,833 रुपये तक
  • बैंक ऑफर के बाद कीमत: 62,067 रुपये
  • Apple iPhone 13 की एक्सचेंज वैल्यू: 27,250 रुपये तक
  • एक्सचेंज के बाद प्रभावी कीमत: 34,817 रुपये

क्या आपको इसे खरीदना चाहिए?

iPhone 16 में Apple का लेटेस्ट जनरेशन चिपसेट, बेहतर कैमरे, Dynamic Island और Apple Intelligence का सपोर्ट मिलता है। ऐसे में पुराने iPhone इस्तेमाल कर रहे लोगों के लिए यह एक अच्छा अपग्रेड हो सकता है। अगर आप Flipkart Axis Bank ऑफर के लिए एलिजिबल हैं और आपके पास एक्सचेंज करने के लिए iPhone 13 है, तो यह डील काफी फायदेमंद हो सकती है। इस ऑफर के साथ iPhone 16 की प्रभावी कीमत 34,817 रुपये तक आ सकती है, जो Apple के इस स्टैंडर्ड iPhone के लिए फिलहाल मिलने वाली कम कीमतों में से एक है।

हालांकि, ध्यान रखें कि एक्सचेंज वैल्यू और बैंक डिस्काउंट आपकी एलिजिबिलिटी पर निर्भर करते हैं और बिना किसी पूर्व सूचना के इनमें बदलाव हो सकता है।

यह भी पढ़ें: Android फोन की बैटरी लाइफ कैसे बढ़ाएं? देखें स्टेप-बाय-स्टेप प्रोसेस

Rashifal Today: इन मूलांक वालों को मिलेगा आज आर्थिक लाभ! जानें क्या कहते हैं आपके सितारे

Aaj Ka Rashifal: अंक ज्योतिष के अनुसार, हर इंसान की जन्मतिथि का अपना खास महत्व होता है। यह न सिर्फ उनके स्वभाव और व्यक्तित्व को बताता है, बल्कि उनके भविष्य के बारे में भी संकेत देती है। आज आर्थिक मामलों में सावधानी बरतने की जरूरत है। निवेश से जुड़े फैसले सोच-समझकर लें, खासकर उन जगहों पर जहां पहले नुकसान हो चुका है। आइए जानते हैं मूलांक 1 से 9 तक के लोगों के लिए आज का दिन कैसा रहेगा।

मूलांक 1

अगर आपका जन्म 1, 10, 19 या 28 तारीख को हुआ है, तो आज आर्थिक मामलों में सुधार देखने को मिल सकता है। पैसों से जुड़े फैसले लेते समय आपका आत्मविश्वास बढ़ेगा। अगर निवेश करने की योजना बना रहे हैं तो समय आपके पक्ष में रह सकता है। किसी करीबी व्यक्ति की सलाह भी आपके लिए फायदेमंद हो सकती है। छोटी आर्थिक खुशी मिल सकती है, लेकिन बिना सोचे पैसे खर्च करने से बचें। बजट बनाकर चलना बेहतर रहेगा।

मूलांक 2

अगर आपका जन्म 2, 11, 20 या 29 तारीख को हुआ है, तो आज पैसों के मामले में थोड़ी परेशानी हो सकती है। अचानक कोई खर्च सामने आ सकता है, इसलिए बजट का ध्यान रखें। आज निवेश करते समय जल्दबाजी न करें और किसी भी योजना को अच्छी तरह समझने के बाद ही फैसला लें। गैर-जरूरी खरीदारी से बचना आपके लिए बेहतर होगा।

मूलांक 3

अगर आपका जन्म 3, 12, 21 या 30 तारीख को हुआ है, तो संभावना आज आपकी आर्थिक स्थिति पहले से बेहतर हो सकती है। आपकी मेहनत का अच्छा परिणाम मिलने की संभावना है। पुराने निवेश से फायदा मिल सकता है, लेकिन अभी ज्यादा जोखिम वाले निवेश से दूर रहना बेहतर होगा। खर्चों पर नियंत्रण रखें और भविष्य के लिए बचत करें। पैसों से जुड़ा कोई फैसला लेने से पहले परिवार के लोगों से सलाह करना भी फायदेमंद रहेगा।

मूलांक 4

अगर आपका जन्म 4, 13, 22 या 31 तारीख को हुआ है, तो आज आर्थिक मामलों में कुछ चुनौतियां आ सकती हैं। कारोबार से जुड़े किसी सौदे में नुकसान होने की आशंका है। इसलिए खर्चों पर नियंत्रण रखें और बचत को प्राथमिकता दें। निवेश करने से पहले पूरी जानकारी हासिल करें। अपने पुराने वित्तीय फैसलों और योजनाओं की समीक्षा करने का भी यह सही समय है। धैर्य से काम लेना आपके लिए जरूरी रहेगा।

मूलांक 5

अगर आपका जन्म 5, 15 या 23 तारीख को हुआ है, तो आज पैसों से जुड़े मामलों में सावधानी बरतनी होगी। किसी निवेश या बड़े आर्थिक फैसले में नुकसान की संभावना हो सकती है। कारोबार करने वालों के सामने अचानक खर्च आ सकता है। इसलिए सिर्फ जरूरी चीजों पर ही पैसा खर्च करें और अपनी बचत को सुरक्षित रखें।

मूलांक 6

अगर आपका जन्म 6, 15 या 25 तारीख को हुआ है, तो आज आर्थिक मामलों में अच्छे मौके मिल सकते हैं। अगर आप लंबे समय से किसी निवेश की योजना बना रहे हैं तो उस पर आगे बढ़ने का विचार कर सकते हैं। सही वित्तीय फैसलों से आपका बजट बेहतर हो सकता है और बचत का लक्ष्य पूरा होने की संभावना है।

मूलांक 7

अगर आपका जन्म 7, 16 या 25 तारीख को हुआ है, तो आज पैसों के मामले में दिन अच्छा रह सकता है। आर्थिक फैसलों को लेकर आपको ज्यादा स्पष्टता और आत्मविश्वास महसूस होगा। निवेश के नए मौके मिल सकते हैं और पुराने निवेश से भी फायदा हो सकता है। अगर कोई बड़ा आर्थिक फैसला लेने की सोच रहे हैं तो आज का दिन अनुकूल रह सकता है।

मूलांक 8

अगर आपका जन्म 8, 17 या 26 तारीख को हुआ है, तो आज आर्थिक मामलों में सावधानी बरतने की जरूरत है। निवेश से जुड़े फैसले सोच-समझकर लें, खासकर उन जगहों पर जहां पहले नुकसान हो चुका है। पुराने निवेश को लेकर चिंता हो सकती है, इसलिए जल्दबाजी में कोई फैसला न करें। गैर-जरूरी खरीदारी से बचें और अपने खर्चों पर नजर रखें। धैर्य और समझदारी से आप आर्थिक स्थिति को संतुलित रख सकते हैं।

मूलांक 9

अगर आपका जन्म 9, 18 या 27 तारीख को हुआ है, तो आज आपको पैसों के मामले में सतर्क रहना होगा। कुछ आर्थिक नुकसान होने की आशंका है, इसलिए बेवजह खर्च करने से बचें। किसी बड़े निवेश से पहले पूरी जानकारी जरूर लें। पार्टनरशिप में काम करने वालों को आर्थिक मामलों में थोड़ी परेशानी हो सकती है। ऐसे में हर फैसला सोच-समझकर लें।

डिस्क्लेमर: इस लेख की सामग्री पूरी तरह से ज्योतिषीय भविष्यवाणियों पर आधारित है। हम इसकी सत्यता और सटीकता का पूरी तरह दावा नहीं करते। यहां दी गई किसी भी जानकारी के आधार पर कोई वित्तीय, स्वास्थ्य या व्यावसायिक निर्णय लेने से पहले योग्य विशेषज्ञ से परामर्श अवश्य करें।

Android फोन की बैटरी लाइफ कैसे बढ़ाएं? देखें स्टेप-बाय-स्टेप प्रोसेस

हर तरह के Android स्मार्टफोन की बैटरी समय के साथ जल्दी खत्म होने लगती है, फिर चाहे उसमें कितनी भी बड़ी बैटरी क्यों न लगी हो। ऐसा इसलिए होता है क्योंकि हर चार्जिंग साइकल के साथ बैटरी अपनी ओरिजिनल क्षमता खो देती है और आखिर में इतनी खराब हो जाती है कि इस्तेमाल के लायक नहीं रहती। हालांकि, अगर आप फोन का ज्यादा इस्तेमाल करते हैं और आपका Android फोन जरूरत से पहले ही बंद हो जाता है, तो कुछ आसान आदतें अपनाकर आप बैटरी को ज्यादा समय तक चला सकते हैं। इसके अलावा, फोन की कुछ सेटिंग्स में बदलाव करके भी बैटरी लाइफ बढ़ाई जा सकती है। साथ ही, फोन में कुछ ऐप्स और प्रोसेस ऐसे भी होते हैं, जो बैकग्राउंड में चलते रहते हैं और आपको पता भी नहीं चलता कि वे बैटरी खर्च कर रहे हैं। ऐसे में आप इन सेटिंग्स को बदलकर आप फोन के अचानक बंद होने की समस्या से बच सकते हैं।

हमने आपके लिए एक स्टेप-बाय-स्टेप गाइड तैयार की है जिससे आप अपने Android हैंडसेट की बैटरी लाइफ को जितना हो सके उतना बढ़ा सकते हैं।

Android फोन की बैटरी जल्दी खत्म होने की वजहें

आपके एंड्रॉयड फोन की बैटरी उम्मीद से ज्यादा जल्दी खत्म होने के कई कारण हो सकते हैं। अगर आप लगातार अपने फोन को हाई स्क्रीन ब्राइटनेस पर इस्तेमाल करते हैं, तो बैटरी लाइफ पर बुरा असर पड़ सकता है, क्योंकि बैटरी का एक बड़ा हिस्सा डिस्प्ले को पावर देने में खर्च होता है। इसी तरह, अगर फोन के बैकग्राउंड में कई ऐप्स और प्रोसेस चल रहे हैं जिनका आप इस्तेमाल नहीं कर रहे हैं, तो आपका Android फोन आपकी जानकारी के बिना बैटरी खर्च कर सकता है।

इस तरह, अगर Wi-Fi, मोबाइल डेटा या Bluetooth जैसी कनेक्टिविटी सेटिंग्स जरूरत न होने पर भी ऑन रहती हैं, तो फोन लगातार दूसरे डिवाइस या नेटवर्क को खोजता रहता है। इससे भी बैटरी पर अतिरिक्त दबाव पड़ सकता है।

एक और वजह स्क्रीन टाइमआउट का सही तरीके से सेट न होना हो सकती है। अगर स्क्रीन लंबे समय तक अपने आप बंद नहीं होती, तो फोन इस्तेमाल न होने पर भी डिस्प्ले जलता रहता है और बैटरी तेजी से खत्म होती है।

इसके अलावा, Google Maps और अन्य नेविगेशन ऐप्स सहित लोकेशन सेवाएं लगातार आपके डिवाइस की लोकेशन ट्रैक करती रहती हैं। Google का कहना है कि इससे आपके Android फोन की बैटरी लगातार खत्म होती रहती है, चाहे आप इसका इस्तेमाल कर रहे हों या नहीं। साथ ही, Light Mode में, आपका स्मार्टफोन हल्के रंगों को दिखाने के लिए ज्यादा बैटरी पावर का इस्तेमाल करता है, खासकर अगर आपके फोन में AMOLED डिस्प्ले है। हालांकि, यह ध्यान देने योग्य है कि इस्तेमाल के साथ-साथ सभी फोन की बैटरी धीरे-धीरे कम होती जाती है।

Android फोन की बैटरी लाइफ कैसे बढ़ाएं

  1. Adaptive Brightness ऑन करें: फोन के Control Centre या Settings में जाकर Adaptive Brightness ऑन कर दें। इससे फोन का सेंसर आसपास की रोशनी के हिसाब से स्क्रीन की ब्राइटनेस अपने आप कम या ज्यादा करेगा। इससे जरूरत के मुताबिक ही बैटरी खर्च होगी।
  2. स्क्रीन की ब्राइटनेस खुद कम करें: अगर Adaptive Brightness के बाद भी स्क्रीन ज्यादा चमकदार लगती है, तो ब्राइटनेस को मैन्युअली कम कर दें। इससे बैटरी ज्यादा देर तक चल सकती है।
  3. Screen Timeout कम करें: Settings में जाकर Screen Timeout का समय कम कर दें। इससे फोन इस्तेमाल न होने पर स्क्रीन ज्यादा देर तक ऑन नहीं रहेगी और बैटरी की बचत होगी।
  4. Keyboard की आवाज और Vibrations बंद करें: कीबोर्ड की आवाज और हर टाइपिंग पर होने वाली वाइब्रेशन भी बैटरी खर्च करती है। इन्हें Settings > Keyboard Settings में जाकर बंद किया जा सकता है।
  5. Notifications को मैनेज करें: फोन में आने वाले गैर-जरूरी नोटिफिकेशन बंद कर दें। सिर्फ जरूरी ऐप्स को नोटिफिकेशन भेजने की अनुमति देने से बैटरी की खपत कम हो सकती है।
  6. Background में चलने वाले ऐप्स को सीमित करें: यह बैटरी बचाने का सबसे जरूरी तरीका है। Background App Activity को सीमित करने से इस्तेमाल न होने वाले ऐप्स बैकग्राउंड में लगातार चलने और रिफ्रेश होने से बचेंगे। इसे Settings में जाकर मैनेज किया जा सकता है।
  7. Battery Saver Mode ऑन करें: अगर फोन की बैटरी तेजी से खत्म हो रही है, तो Battery Saver Mode ऑन कर दें। इसे Quick Settings या Control Centre से आसानी से चालू किया जा सकता है।
  8. Dark Mode का इस्तेमाल करें: बैटरी बचाने के लिए Dark Mode ऑन करना भी फायदेमंद हो सकता है। खासकर AMOLED डिस्प्ले वाले फोन में काले हिस्सों के पिक्सल बंद हो जाते हैं, जिससे पावर की बचत हो सकती है।
  9. बैटरी की लाइफ बेहतर रखने के लिए फोन को बार-बार जरूरत से ज्यादा चार्ज करने से बचें। साथ ही, बैटरी पूरी तरह खत्म होने के बाद फोन बंद होने का इंतजार न करें।
  10. फोन को बहुत ज्यादा गर्मी या ठंड में इस्तेमाल करने से बचें। Extreme Temperature बैटरी की क्षमता और उसकी लाइफ पर असर डाल सकता है।
  11. अगर फोन में ऐसे Google या दूसरे अकाउंट जुड़े हैं जिनका आप इस्तेमाल नहीं करते, तो उन्हें हटा दें। Google के मुताबिक, इससे भी Android फोन की बैटरी लाइफ बेहतर रखने में मदद मिल सकती है।

यह भी पढ़ें: Lava ने लॉन्च किया दमदार 5G फोन, 6GB RAM-50MP कैमरा समेत मिलेंगे ये धांसू फीचर्स, जानें कीमत और ऑफर्स

PPF Maturity: 15 साल पूरे होने के बाद भी बंद न करें PPF अकाउंट! मैच्योरिटी पर मिलते हैं 3 बड़े ऑप्शंस, जानें कहां होगा सबसे ज्यादा फायदा

What to do after PPF Maturity: क्या आपका पब्लिक प्रॉविडेंट फंड (PPF) अकाउंट 15 साल पूरे कर चुका है? अक्सर लोग 15 साल की अवधि खत्म होते ही इसे फिनिश लाइन मानकर पूरा पैसा निकाल लेते हैं। लेकिन ठहरिए! 15 साल बाद भी आपकी सेविंग्स की यह रफ्तार थमने की जरूरत नहीं है। PPF के नियम आपको मैच्योरिटी के बाद ऐसे कई शानदार ऑप्शंस देते हैं, जहां आप बिना कोई रिस्क लिए 7.1% की सालाना गारंटीड ब्याज दर का फायदा उठाना जारी रख सकते हैं।

आइए जानते हैं PPF मैच्योरिटी के बाद आपके पास कौन-कौन से 3 सबसे बड़े विकल्प हैं और आपको इनमें से क्या चुनना चाहिए।

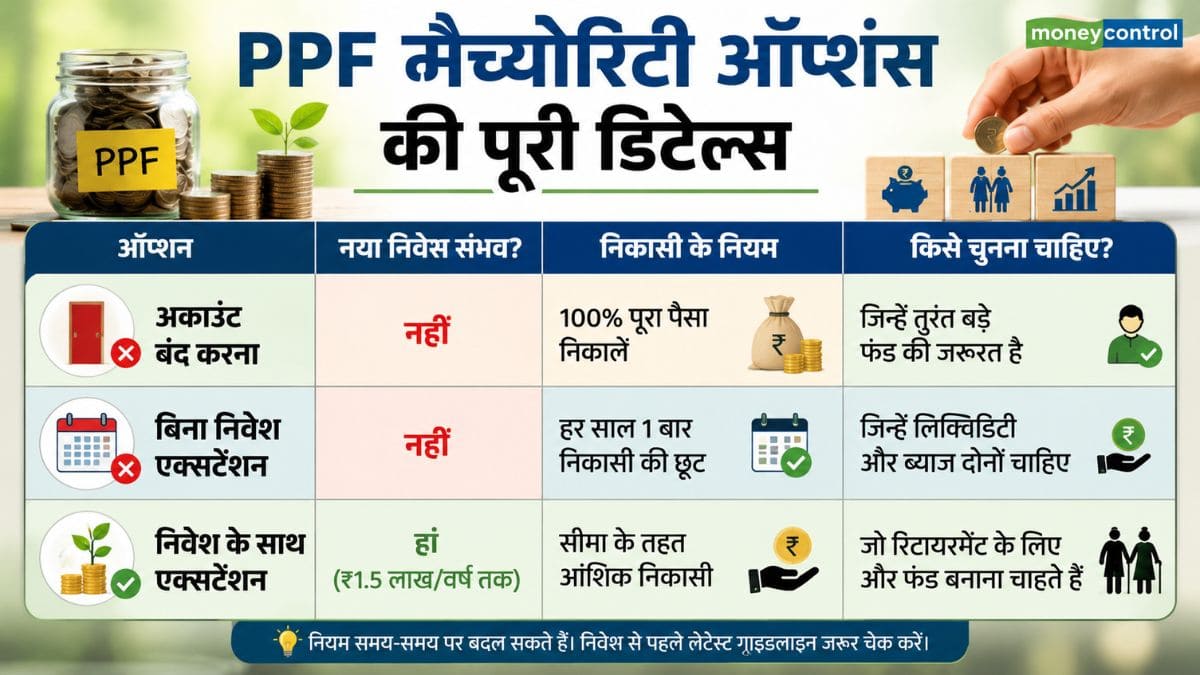
ऑप्शन 1: पूरा पैसा निकालें और अकाउंट बंद करें

अगर आपके पास कोई बड़ा वित्तीय लक्ष्य (जैसे- बच्चों की पढ़ाई, शादी या घर खरीदना) सामने है, तो आप अकाउंट बंद करके पूरा पैसा निकाल सकते हैं। 15 साल का वित्त वर्ष पूरा होने पर आप संबंधित बैंक या पोस्ट ऑफिस में क्लोजर फॉर्म भरकर ब्याज सहित पूरा फंड निकाल सकते हैं। PPF ‘EEE’ कैटेगरी में आता है, इसलिए मैच्योरिटी पर मिलने वाली पूरी रकम 100% टैक्स-फ्री होगी।

ऑप्शन 2: बिना पैसा जमा किए अकाउंट चालू रखें

अगर आपको तुरंत पैसों की जरूरत नहीं है, लेकिन आप भविष्य के लिए नया पैसा भी लॉक नहीं करना चाहते, तो यह ऑप्शन आपके लिए बेस्ट है। आपके मौजूदा जमा पैसों पर सरकार की ओर से तय 7.1% सालाना दर से ब्याज जुड़ता रहेगा। इस विकल्प के तहत आपको हर साल एक बार अपनी जरूरत के मुताबिक पैसा निकालने की आजादी मिलती है।

ऑप्शन 3: नए निवेश के साथ 5-5 साल के लिए बढ़ाएं

अगर आप आगे भी अपनी बचत जारी रखना चाहते हैं, तो अपने अकाउंट को 5 साल के ब्लॉक में आगे बढ़ा सकते हैं।

1 साल का समय: यह विकल्प चुनने के लिए आपको मैच्योरिटी की तारीख से 1 साल के भीतर फॉर्म (Form 4/H) जमा करके एक्सटेंशन का विकल्प चुनना होगा।

कंटिन्यू रखें SIP/निवेश: इसमें आप पहले की तरह हर साल अधिकतम ₹1.5 लाख जमा कर सकते हैं और उस पर टैक्स छूट (सेक्शन 80C) और 7.1% का ब्याज पा सकते हैं।

गलती न करें: एक्सटेंशन के इन 2 नियमों में अंतर समझें

निवेशक सबसे बड़ी गलती एक्सटेंशन का चुनाव करने में करते हैं:

पैसा जमा करने के साथ एक्सटेंशन: अगर आपने 1 साल के भीतर ‘With Contribution’ का विकल्प चुन लिया, तो आप नए पैसे जमा करना जारी रख सकते हैं।

बिना पैसे के एक्सटेंशन: अगर आपने बिना योगदान के अकाउंट छोड़ दिया और 1 साल की समय-सीमा निकल गई, तो आप बाद में उसी एक्सटेंशन पीरियड में दोबारा नए पैसे जमा नहीं कर पाएंगे। इसलिए फैसला सोच-समझकर लें।

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

PPF मैच्योरिटी ऑप्शंस की पूरी डिटेल्स

आपको क्या करना चाहिए?

अगर आपको घर बनाने, मेडिकल इमरजेंसी या अन्य बड़े खर्च के लिए तुरंत पैसों की जरूरत नहीं है, तो PPF अकाउंट बंद करने के बजाय इसे आगे बढ़ाना ही समझदारी है। अपने अन्य पोर्टफोलियो (EPF, NPS, म्यूचुअल फंड्स) को देखने के बाद ही फैसला लें। PPF 15 साल बाद भी आपके वेल्थ क्रिएशन का सबसे सुरक्षित और टैक्स-फ्री जरिया बना रह सकता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rashifal Today: आज के दिन किस मूलांक को होगा आर्थिक लाभ और किसे बरतनी होगी सावधानी, जानें आपना राशिफल

Aaj Ka Rashifal: अंक ज्योतिष के अनुसार 24 अगस्त का दिन सभी मूलांक वालों के लिए आर्थिक मामलों को लेकर महत्वपूर्ण रह सकता है। आज आपको खर्च, बचत और भविष्य की आर्थिक योजनाओं पर विशेष ध्यान देने की जरूरत है। जल्दबाजी में कोई बड़ा वित्तीय फैसला लेने के बजाय सोच-समझकर कदम उठाना बेहतर रहेगा। आइए जानते हैं मूलांक 1 से 9 तक के लोगों के लिए आज का दिन कैसा रहेगा।

मूलांक 1

अगर आपका जन्म 1, 10, 19 या 28 तारीख को हुआ है, तो आज आर्थिक मामलों में योजना बनाकर चलना आपके लिए फायदेमंद रहेगा। अनावश्यक खर्चों से बचें और भविष्य की जरूरतों को ध्यान में रखते हुए बचत पर ध्यान दें। छोटी-छोटी बचत आगे चलकर आपके लिए मजबूत आर्थिक आधार तैयार कर सकती है।

मूलांक 2

अगर आपका जन्म 2, 11, 20 या 29 तारीख को हुआ है, तो आज आपको आर्थिक स्थिरता पर ध्यान देना चाहिए। निवेश और खर्च से जुड़े फैसले लेते समय व्यावहारिक रवैया अपनाएं। गैर-जरूरी चीजों पर पैसा खर्च करने से बचें और अपने वित्तीय लक्ष्यों की समीक्षा करें। आज की समझदारी भविष्य में बेहतर आर्थिक सुरक्षा दे सकती है।

मूलांक 3

अगर आपका जन्म 3, 12, 21 या 30 तारीख को हुआ है, तो आर्थिक मामलों के लिए आज का दिन महत्वपूर्ण है। अपनी आय और खर्च का सही तरीके से आकलन करें। नई आर्थिक संभावनाओं पर नजर रखें और जरूरी जानकारी जुटाते रहें। बजट में जरूरत के अनुसार बदलाव करने से आपको फायदा हो सकता है। सही योजना और समय पर निर्णय आपकी आर्थिक स्थिति को मजबूत कर सकते हैं।

मूलांक 4

अगर आपका जन्म 4, 13, 22 या 31 तारीख को हुआ है, तो आज घर और परिवार से जुड़े खर्चों पर विशेष ध्यान देना होगा। भावनाओं में आकर खरीदारी करने से बचें, क्योंकि इससे बजट बिगड़ सकता है। अपने खर्चों को व्यवस्थित रखें और अचानक आने वाली जरूरतों के लिए कुछ धन सुरक्षित रखें। समझदारी से खर्च करना भविष्य के लिए अच्छा रहेगा।

मूलांक 5

अगर आपका जन्म 5, 15 या 23 तारीख को हुआ है, तो आज आर्थिक स्थिति को बेहतर बनाने के अच्छे अवसर मिल सकते हैं। अपने बजट को व्यवस्थित रखें और गैर-जरूरी खर्चों पर नियंत्रण करें। कोई नई आर्थिक संभावना सामने आए तो उसे समझने के बाद ही फैसला लें। सही योजना बनाकर आगे बढ़ने से भविष्य में आर्थिक स्थिरता मिल सकती है।

मूलांक 6

अगर आपका जन्म 6, 15 या 25 तारीख को हुआ है, तो आज आर्थिक मामलों में अनुशासन और सावधानी जरूरी रहेगी। अपने बजट को व्यवस्थित करें और केवल जरूरी चीजों पर खर्च करें। वित्तीय योजना बनाते समय छोटी-छोटी बातों पर भी ध्यान दें। सही जानकारी के आधार पर लिया गया फैसला आपकी आर्थिक स्थिति को मजबूत कर सकता है।

मूलांक 7

अगर आपका जन्म 7, 16 या 25 तारीख को हुआ है, तो आज आपको लंबी अवधि की आर्थिक योजनाओं पर ध्यान देना चाहिए। लग्जरी और गैर-जरूरी चीजों पर खर्च करने से बचें। अपने आर्थिक लक्ष्यों को स्पष्ट रखें और उसी के अनुसार बजट बनाएं। सोच-समझकर लिया गया फैसला आने वाले समय में लाभ दे सकता है।

मूलांक 8

अगर आपका जन्म 8, 17 या 26 तारीख को हुआ है, तो आज आर्थिक दृष्टि से आज का दिन आपके लिए अच्छा रह सकता है। भविष्य को ध्यान में रखकर लंबी अवधि की योजना बनाने का यह सही समय है। अपने निवेश और बजट की समीक्षा करें और फिजूलखर्ची से बचें। आर्थिक मामलों को व्यवस्थित रखने से आपकी वित्तीय स्थिति मजबूत होगी।

मूलांक 9

अगर आपका जन्म 9, 18 या 27 तारीख को हुआ है, तो आज आर्थिक मामलों में नए अवसर सामने आ सकते हैं, लेकिन किसी भी फैसले में संतुलन बनाए रखना जरूरी है। जल्दबाजी में निवेश या बड़ा खर्च करने से बचें। अपने वित्तीय लक्ष्यों की समीक्षा करें और जरूरत पड़ने पर योजना में बदलाव करें।

डिस्क्लेमर: इस लेख की सामग्री पूरी तरह से ज्योतिषीय भविष्यवाणियों पर आधारित है। हम इसकी सत्यता और सटीकता का पूरी तरह दावा नहीं करते। यहां दी गई किसी भी जानकारी के आधार पर कोई वित्तीय, स्वास्थ्य या व्यावसायिक निर्णय लेने से पहले योग्य विशेषज्ञ से परामर्श अवश्य करें।

टायर 2 सिटी के इस लड़के ने 25 की उम्र में बनाया ₹1.6 करोड़ का नेटवर्थ, बैंक में पड़े हैं 45 लाख रुपये! डिजिटल की ताकत से मिली ये सक्सेस

Tier 2 City Story: इंटरनेट और डिजिटल मीडिया के दौर में सही सोच और सही समय पर शुरुआत किसी की भी जिंदगी बदल सकती है। ऐसी ही एक कहानी रेडिट पर सामने आई है। भारत के एक टायर-2 शहर के रहने वाले 25 वर्षीय युवक ने महज 18 साल की उम्र में फ्रीलांसिंग से शुरुआत की और देखते ही देखते अपना खुद का डिजिटल-मीडिया बिजनेस खड़ा कर लिया। अपनी मेहनत के बल पर इस युवक ने 25 साल की उम्र में करीब ₹1.6 करोड़ का नेटवर्थ हासिल कर लिया है। रेडिट पर अपनी इस सफलता की कहानी साझा करते हुए युवक ने अपने पूरे पोर्टफोलियो का ब्योरा दिया है।

18 की उम्र में फ्रीलांसिंग, फिर खड़ा किया अपना बिजनेस

युवक ने बताया है कि उसने 18 साल की उम्र से ही फ्रीलांस काम करना शुरू कर दिया था। धीरे-धीरे अनुभव हासिल करने के बाद उसने एक डिजिटल-मीडिया कंपनी की नींव रखी। आज उसकी इनकम का मेन सोर्स उसका बिजनेस ही है। बिजनेस होने की वजह से उसकी कमाई फिक्स नहीं है बल्कि उतार-चढ़ाव भरी है। इसके बावजूद उसका पोर्टफोलियो उसकी सफलता की कहानी बयान कर रहा है।

जानिए कहां-कहां इन्वेस्ट है ₹1.6 करोड़

25 साल के इस युवा एंटरप्रेन्योर ने अपने पैसों को अलग-अलग एसेट क्लासेज में डाइवर्सिफाई किया हुआ है:-

भारतीय शेयर: ₹85 लाख

कैश/बैंक अकाउंट: ₹45 लाख

रियल एस्टेट: ₹15 लाख

यूएस स्टॉक्स: ₹7.5 लाख

म्यूचुअल फंड्स: ₹5 लाख

सॉवरेन गोल्ड बॉन्ड: ₹5 लाख

क्रिप्टोकरेंसी: ₹3 लाख

गोल्ड ईटीएफ: ₹2 लाख

फिक्स्ड डिपॉजिट: ₹1 लाख

बैंक में पड़े हैं ₹45 लाख, आगे की स्ट्रैटिजी पर मांगी राय

युवक के बैंक खाते में पिछले काफी समय से ₹30 से ₹45 लाख की बड़ी राशि जमा है। उसका मानना है कि बचत खाते में इतना पैसा रखना काम का सौदा नहीं है। वह पिछले 1-2 सालों से रियल एस्टेट प्रॉपर्टी तलाश रहा है, लेकिन उसे अभी तक कोई ऐसा विकल्प नहीं मिला जहां कीमत और रिस्क/रिवॉर्ड का तालमेल सही बैठता हो। सुरक्षा के लिहाज से उसके पास ₹50 लाख का टर्म इंश्योरेंस तो है, लेकिन फिलहाल उसने अपने या अपने माता-पिता के लिए हेल्थ इंश्योरेंस नहीं लिया है।

FIRE गोल हासिल करने की चाहत

युवक का मुख्य उद्देश्य अपने डिजिटल मीडिया बिजनेस को आगे बढ़ाना, फाइनेंशियल स्थिति को मजबूत करना और किसी एक बिजनेस या एसेट पर निर्भरता कम करके फाइनेंशियल फ्रीडम हासिल करना है ताकि वह जल्द से जल्द फायर (FIRE- Financial Independence, Retire Early) का टारगेट हासिल कर सके।

ये भी पढ़ें- Islamic NATO: भारत के खिलाफ बांग्लादेश की साजिश? सऊदी अरब-पाकिस्तान-तुर्किये के ‘इस्लामिक NATO’ में होगा शामिल

उसने रेडिट कम्युनिटी से सुझाव मांगते हुए पूछा कि अगर 25 साल की उम्र में किसी के पास ₹1.5 से ₹2 करोड़ का नेटवर्थ हो और ₹40-45 लाख कैश में हो, तो उसे अपने अगले कदम के रूप में किन चीजों पर फोकस करना चाहिए?

(डिस्क्लेमर: यह रिपोर्ट सोशल मीडिया पर यूज़र द्वारा शेयर किए गए कंटेंट पर आधारित है। मनीकंट्रोल इन दावों की न तो स्वतंत्र रूप से पुष्टि नहीं करता है और न ही इनका समर्थन करता है।)

₹2.5 लाख महीना कमाता है ये 29 साल का युवक फिर भी कर्ज में डूबा! जानिए शादी-घर ने कैसे बिगाड़ा पूरा हिसाब

Bengaluru Viral News: हैंडसम सैलरी और अच्छा करियर होने के बावजूद खराब फाइनेंशियल मैनेजमेंट किसी को भी कर्ज के जाल में फंसा सकता है। बेंगलुरु के रहने वाले 29 वर्षीय एक शादीशुदा युवक की कहानी इसी बात का लेटेस्ट उदाहरण बनी है। टैक्स कटने के बाद हर महीने ₹2.5 लाख की कुल कमाई करने के बावजूद यह युवक शादी और घर के रिनोवेशन पर बड़ा खर्च करने की वजह से कई लोन और कर्ज के भारी बोझ तले दब गया है। युवक ने सोशल मीडिया पर अपने फाइनेंशियल स्टेटस को शेयर करते हुए लोगों से सलाह मांगी है।

95 फीसदी सेविंग्स खत्म, शादी और घर के रेनोवेशन ने बिगाड़ा बजट

युवक ने अपनी आपबीती बताते हुए लिखा है कि ‘मैं हाल ही में एक ऐसे कर्ज के जाल में फंस गया, जिसमें मैं कभी नहीं फंसना चाहता था। मैंने हाल ही में दो बड़े खर्च किए एक मेरी शादी और दूसरा घर का रेनोवेशन, जिसने मेरी 95 प्रतिशत बचत को खत्म कर दिया।’

रेडिट पर की गई युवक की इस पोस्ट के मुताबिक उसके माता-पिता ने उसे अपने पैतृक घर पर एक और मंजिल बनाने के लिए जोर दिया ताकि उसे किराए पर दिया जा सके। इस घर के रेनोवेशन में कुल 35 लाख रुपये खर्च हुए। उसने अपनी सेविंग्स में से ₹15 लाख दिए और बाकी के ₹20 लाख लोन लिए। उसकी शादी का खर्च ₹30 लाख से अधिक हो गया। शादी के खर्चों के लिए उसने अपने स्टॉक्स (शेयर) बेचे लेकिन आखिरी समय में कैश की कमी होने की वजह से उसे 9.1 फीसदी के इंट्रेस्ट पर 5 लाख रुपये का पर्सनल लोन लेना पड़ा। उसने बताया कि आखिरी समय में इस अमाउंट के कैश का बंदोबस्त करने के लिए उसके पास दूसरा कोई ऑप्शन नहीं था।

EMI और क्रेडिट कार्ड का भारी-भरकम बोझ

घर के रेनोवेशन और शादी के अलावा युवक पर कार लोन भी है। इसपर अभी 3 लाख रुपये बचे हुए हैं। उसके माता-पिता फाईनेंशियली से उसी पर निर्भर हैं और राशन-पानी व अन्य घरेलू खर्चों के लिए उसी के क्रेडिट कार्ड का इस्तेमाल करते हैं। हर महीने युवक को होम लोन में 35000, पर्सनल लोन ईएमआई 16000, कार लोन पर 15000, किराए और बिल पर 37000, क्रेडिट कार्ड के बिल पर 70 हजार, राशन के मद में 15 हजार, आउटिंग और मूवी पर करीब 6000 खर्च करने पड़ते हैं। इसके अलावा 1500 रुपये SIP इन्वेंस्टमेंट में जाते हैं।

युवक के पास फिलहाल स्टॉक्स में 3 लाख रुपये और एफडी में 1 लाख रुपये जमा हैं। इसके अलावा उसके पास 50 सॉवरेन सोना है, जिसे वह बेचना या इस्तेमाल करना नहीं चाहता। युवक ने बताया है कि ‘हम पार्टियां नहीं करते, न ही मैं अक्सर बाहर खाता हूं। मैं अपने कैश फ्लो को सुधारने के लिए नौकरी बदलने की योजना बना रहा हूं, लेकिन इसमें अभी समय लग रहा है।’ अब वह किसी भी तरह अपने कर्जों को जल्द चुकता करने, क्रेडिट कार्ड के खर्चों पर लगाम लगाने और मासिक बचत बढ़ाने के तरीके तलाश रहा है।

ये भी पढ़ें- Islamic NATO: भारत के खिलाफ बांग्लादेश की साजिश? सऊदी अरब-पाकिस्तान-तुर्किये के ‘इस्लामिक NATO’ में होगा शामिल

इस पोस्ट पर सोशल मीडिया यूजर्स ने अपनी प्रतिक्रियाएं दी हैं। एक यूजर ने कमेंट करते हुए लिखा कि, ‘यह पति-पत्नी दोनों की मिलाकर कमाई है। अगर पति अपनी पत्नी की कमाई का इस्तेमाल अपने माता-पिता द्वारा इस्तेमाल किए गए क्रेडिट कार्ड का बिल भरने के लिए करेगा, तो नई-नवेली पत्नी नाराज हो सकती है और लड़ाई शुरू हो सकती है। इसके अलावा युवक ने पत्नी के पक्ष के खर्चों का जिक्र नहीं किया है, यकीनन पत्नी भी अपने माता-पिता को कुछ पैसे भेज रही होगी या शादी के लिए लिए गए किसी लोन की भरपाई कर रही होगी।’

7 Financial Rules: अमीर बनने के 7 ‘सीक्रेट’ रूल्स! तेजी से बढ़ेगा आपका बैंक बैलेंस

Personal Finance Tips: क्या आप भी हर महीने अच्छी सैलरी कमाने के बाद भी बैंक बैलेंस खाली होने से परेशान रहते हैं? सच यह है कि वेल्दी बनने के लिए सिर्फ ज्यादा कमाना काफी नहीं होता, बल्कि कमाए हुए पैसे को सही तरीके से मैनेज, सेव और इन्वेस्ट करना भी उतना ही जरूरी है।

अगर आपकी बचत नहीं हो पा रही है और महीने के अंत में पैसे खत्म हो जाते हैं, तो ये 7 आसान और असरदार फाइनेंशियल हैबिट्स आपके काम आ सकती हैं। इन्हें अपनाकर आप अपनी फाइनेंशियल सिक्योरिटी मजबूत कर सकते हैं और लंबी अवधि में बड़ा फंड तैयार कर सकते हैं।

1. सबसे पहले बनाएं इमरजेंसी फंड

जिंदगी में नौकरी जाने, अचानक बीमारी या किसी अन्य इमरजेंसी का सामना कभी भी करना पड़ सकता है। ऐसे समय में इमरजेंसी फंड ही आपका सबसे बड़ा सहारा बनता है। कम से कम 3 से 6 महीने के जरूरी खर्चों के बराबर राशि इमरजेंसी फंड में रखें।इसे किसी सेविंग्स अकाउंट या लिक्विड म्यूचुअल फंड में रखें ताकि जरूरत पड़ने पर तुरंत निकाला जा सके।

2. सैलरी आते ही फॉलो करें ‘Pay Yourself First’ रूल

ज्यादातर लोग महीने भर खर्च करने के बाद बचे हुए पैसे को सेव करने की कोशिश करते हैं और अंत में कुछ नहीं बचता। सैलरी अकाउंट से बचत या म्यूचुअल फंड SIP के लिए ऑटो-ट्रांसफर सेट करें। सैलरी क्रेडिट होते ही तय रकम अपने आप सेव हो जाएगी और आपके पास गैर-जरूरी खर्चों का विकल्प नहीं बचेगा।

3. डेली खर्चों को ट्रैक करना शुरू करें

अक्सर छोटी-छोटी खरीदारी और बेवजह के खर्चे महीने के बजट को बिगाड़ देते हैं।किसी बजटिंग ऐप, एक्सेल शीट या डायरी में रोज के छोटे-बड़े खर्चों को नोट करें।इससे आपको पता चलेगा कि आपका पैसा कहां बेकार जा रहा है, जैसे कि वे ओवर-सब्सक्रिप्शन या बेवजह की ऑनलाइन शॉपिंग जिन्हें बंद किया जा सकता है।

4. क्रेडिट कार्ड का समझदारी से इस्तेमाल करें

क्रेडिट कार्ड एक बेहतरीन टूल है, लेकिन इसका गलत इस्तेमाल आपको कर्ज के जाल में फंसा सकता है। हमेशा ड्यू डेट से पहले पूरे बिल का भुगतान करें। इससे भारी-भरकम ब्याज और पेनल्टी से बचाव होगा और आपका सिबिल स्कोर भी मजबूत रहेगा।

5. कम उम्र में शुरू करें इन्वेस्टमेंट

जितनी जल्दी आप निवेश की शुरुआत करेंगे, कम्पाउंडिंग का फायदा उतना ही ज्यादा मिलेगा। शुरुआत के लिए कम लागत वाले इंडेक्स फंड्स या इक्विटी म्यूचुअल फंड्स बेहतर विकल्प माने जाते हैं। अपने फाइनेंशियल गोल्स और रिस्क लेने की क्षमता के हिसाब से ही सही विकल्प चुनें।

6. अपनी स्किल्स को अपग्रेड करें

आपकी सबसे बड़ी एसेट आप खुद हैं। प्रोफेशनल स्किल्स में सुधार करने से आपकी अर्निंग पोटेंशियल बढ़ती है। नए सर्टिफिकेशन्स, ट्रेनिंग या वर्कशॉप के जरिए अपनी स्किल बढ़ाएं। अच्छी स्किल्स आपको बेहतर जॉब और ज्यादा सैलरी पाने में मदद करेगी, जिससे निवेश के लिए ज्यादा पैसा बचेगा।

7. सैलरी नेगोशिएशन में न हिचकिचाएं

आपकी मौजूदा सैलरी ही आपकी भविष्य की बोनस, सेविंग्स और रिटायरमेंट फंड की नींव तय करती है। अपनी जॉब रोल और इंडस्ट्री के हिसाब से मिलने वाले सही पे-स्केल की जानकारी रखें। जॉब ऑफर या अप्रेजल के समय अपने काम और वैल्यू के हिसाब से सही सैलरी मांगने में बिल्कुल संकोच न करें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Rakesh Jhunjhunwala: सिर्फ ₹3 के शेयर ने राकेश झुनझुनवाला को बना दिया अरबपति! जानें ‘बिग बुल’ के उस सबसे बड़े मास्टर स्ट्रोक के बारे

Rakesh Jhunjhunwala Inspirational Journey: जब 1985 में 25 साल का एक नौजवान हाथ में महज 5 हजार रुपये लेकर शेयर बाजार के दंगल में उतरा, तो दलालों ने उसे सिर्फ एक ‘मुंगेरीलाल’ समझा था। पिता की सख्त हिदायत थी कि, ‘एक भी रुपया उधार मत लेना!’ लेकिन उस लड़के की आंखों में दलाल स्ट्रीट को फतह करने का जुनून था। फिर शुरू हुआ सही दांव, सटीक टाइमिंग और लोहे जैसे धैर्य का वो खेल, जिसने उस मामूली लड़के को भारत का ‘बिग बुल’ बना दिया।

₹5,000 से ₹40,000 करोड़ का विशाल साम्राज्य खड़ा करने वाले राकेश झुनझुनवाला की यह कहानी सिर्फ शेयर बाजार का गणित नहीं, बल्कि भारत के इतिहास का सबसे रोमांचक और प्रेरणादायक सफर है। आइए जानते हैं उस एक ‘मास्टर स्ट्रोक’ के बारे में जिसने रातों-रात उनकी किस्मत बदल दी।

शुरुआती जीवन और शेयर बाजार में पहला कदम

राकेश झुनझुनवाला का जन्म 5 जुलाई 1960 को हुआ था। उनके पिता इनकम टैक्स ऑफिसर थे, जो अक्सर अपने दोस्तों के साथ शेयर बाजार की बातें किया करते थे। वहीं से युवा राकेश के मन में बाजार को लेकर उत्सुकता जागी।

पिता की सलाह पर उन्होंने पहले अपनी पढ़ाई पूरी की और वर्ष 1985 में चार्टर्ड अकाउंटेंट (CA) बने। जब उन्होंने शेयर बाजार में उतरने की इच्छा जताई, तो उनके पिता ने अनुमति तो दी लेकिन दो सख्त शर्तें रखीं। पिता या दोस्तों से पैसा उधार नहीं लेना है, और किसी भी नुकसान की जिम्मेदारी खुद उठानी होगी। राकेश झुनझुनवाला ने 1985 में अपनी बचत के ₹5000 के साथ बॉम्बे स्टॉक एक्सचेंज (BSE) में कदम रखा। उस समय सेंसेक्स महज 150 अंकों के आसपास था।

टाटा टी ने दिया पहला बड़ा ब्रेकआउट

राकेश झुनझुनवाला को अपनी पहली बड़ी सफलता 1986 में मिली, जब उन्होंने टाटा टी के शेयरों पर बड़ा दांव लगाया। उन्होंने ₹43 के भाव पर टाटा टी के 5000 शेयर खरीदे। महज 3 महीने के भीतर ही उस शेयर की कीमत ₹43 से बढ़कर ₹143 हो गई।

इस एक सौदे से उन्हें करीब ₹5 लाख का बड़ा मुनाफा हुआ। 1986 से 1989 के बीच उन्होंने कई सही दांव लगाकर लगभग ₹20-25 लाख का मुनाफा कमाया, जिसने उन्हें बाजार में बड़ी पूंजी के साथ खेलने का मौका दिया।

वो एक शेयर जिसने बना दिया अरबपति

अगर किसी एक शेयर ने उनकी जिंदगी बदली, तो वो था टाटा ग्रुप का टाइटन कंपनी।उन्होंने वर्ष 2002-03 के दौरान टाइटन के लगभग 6 करोड़ शेयर औसतन ₹3 प्रति शेयर के बेहद सस्ते भाव पर खरीदे। बाजार में तमाम उतार-चढ़ाव आए, लेकिन उन्होंने टाइटन में अपनी हिस्सेदारी को सालों-साल बनाए रखा। आगे चलकर टाइटन का शेयर हजारों रुपये के स्तर पर पहुंच गया। अकेले टाइटन के शेयर से ही उनकी नेटवर्थ में ₹10,000 करोड़ से ज्यादा का इजाफा हुआ।

इसके अलावा सिल्सा लैब (Sesa Goa), लुपिन, क्रिसिल और स्टार हेल्थ जैसे शेयरों में उनके शुरुआती निवेश ने उन्हें भारतीय बाजार का सबसे सफल रिटेल निवेशक बना दिया। अपने जीवन के आखिरी दौर में उन्होंने भारत की नई एयरलाइन अकासा एयर में भी बड़ा निवेश किया।

राकेश झुनझुनवाला की सफलता के 4 सबसे बड़े मंत्र

1. लंबी अवधि का धैर्य: वे ट्रेडिंग से ज्यादा लंबी अवधि के वैल्यू इन्वेस्टिंग पर भरोसा करते थे। उनका मानना था कि अगर कंपनी का फंडामेंटल मजबूत है, तो समय के साथ शेयर बढ़ेगा ही।

2. भारत की ग्रोथ पर पक्का भरोसा: वे हमेशा कहते थे कि भारत की अर्थव्यवस्था पर दांव लगाओ। वे भारतीय बाजार को लेकर हमेशा बेहद बुलिश रहते थे।

3. गलतियों से सीखना: झुनझुनवाला का मानना था कि बाजार में गलतियां होना स्वाभाविक है, लेकिन अपनी गलती को जल्दी स्वीकार करना और घाटे को काटना ही असली समझदारी है।

4. जब सब डरें, तब निवेश करें: 1992 के हर्षद मेहता घोटाले या 2008 की वैश्विक मंदी उन्होंने हर बड़े संकट और मंदी को एक बेहतरीन खरीदारी के मौके के रूप में देखा।

निवेशकों के लिए हमेशा प्रेरणास्रोत रहेंगे ‘बिग बुल’

14 अगस्त 2022 को 62 वर्ष की उम्र में भले ही भारत के ‘बिग बुल’ ने दुनिया को अलविदा कह दिया, लेकिन उनकी छोड़ी हुई विरासत आज भी दलाल स्ट्रीट की हर धड़कन में जिंदा है। ₹5000 की मामूली पूंजी से शुरू होकर देश की सबसे बड़ी एविएशन कंपनी और बहुचर्चित इन्वेस्टमेंट फर्म्स में विशाल हिस्सेदारी बनाने का उनका यह सफर सिर्फ एक निवेशक की कामयाबी नहीं, बल्कि हर आम इंसान के बड़े सपने देखने और उन्हें सच करने की सबसे बड़ी मिसाल है। राकेश झुनझुनवाला भले आज हमारे बीच न हों, लेकिन उनका एक-एक सबक आज भी करोड़ों निवेशकों को बाजार के तूफानों से टकराने और अपनी किस्मत खुद लिखने का हौसला देता है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।