चीन में कंपनियों की अर्निंग्स ग्रोथ 26%, फिर क्यों आई शेयर बाजार के प्रमुख सूचकांकों में बड़ी गिरावट?

चीन की कंपनियों के लिए जून तिमाही शानदार रही। इस तिमाही शेयर बाजार में सूचीबद्ध कंपनियों की प्रॉफिट ग्रोथ साल दर साल आधार पर 25.7 फीसदी रही, जो करीब बीते 5 सालों में सबसे ज्यादा है। लेकिन, इसका असर शेयर बाजार पर नहीं दिखा है। लेकिन, इस तिमाही सीएसआई 300 सूचकांक करीब 9 फीसदी गिरा है, जबकि ज्यादातर टेक्नोलॉजी कंपनियों वाला इंडेक्स स्टार 50 करीब 29 फीसदी फिसला है।

जून में सूचकाकों में आई थी बड़ी तेजी

इसकी एक वजह यह है कि कंपनियों की अच्छी प्रॉफिट ग्रोथ का असर पहले ही शेयरों की कीमतों पर पड़ चुका है। जून तिमाही में Star 50 इंडेक्स 76 फीसदी चढ़ा था, जबकि CSI 300 12 फीसदी चढ़ा था। इतनी ज्यादा तेजी के बाद शेयरों में और तेजी की संभावना सीमित हो गई। इसकी दूसरी वजह चीन की कमजोर अर्थव्यवस्था है।

घरेलू डिमांड अब भी कमजोर 

चीन में घरेलू डिमांड कमजोर है। प्रॉपर्टी मार्केट में सुस्ती जारी है। उधर, सरकार की तरफ से अर्थव्यवस्था को बढ़ावा देने वाले उपायों की उम्मीद कम है। यह भी ध्यान में रखने वाली बात यह है कि चीन में सिर्फ मुट्ठीभर कंपनियों की अर्निंग्स ग्रोथ शानदार रही है। छोटी-बड़ी सभी तरह की कंपनियों की अर्निंग्स ग्रोथ ज्यादा नहीं रही।

एआई कंपनियों के शेयर रिकॉर्ड ऊंचाई पर 

चिप बनाने वाली CXMT Corp की प्रॉफिट ग्रोथ अच्छी रहने के बावजूद इसका असर उसके शेयर पर नहीं दिखा है। AI कंपनियों के शेयर रिकॉर्ड ऊंचाई पर हैं। नए लिस्ट होने वाले शेयरों में निवेशकों का पैसा जा रहा है। इसके अलावा इनवेस्टर्स इस बात का ठोस संकेत चाहते हैं कि टेक्नोलॉजी पर भारी खर्च का फायदा आगे रिटर्न के रूप में दिखेगा।

इन वजहों से शेयरों में नहीं आ रही तेजी

Union Bancaire Privee के एमडी वीएस लिंग ने कहा, “अब अर्निंग्स ग्रोथ का असर शेयरों पर नहीं दिख रहा। इनवेस्टर्स को लंबी अवधि में इस अर्निंग्स ग्रोथ के जारी रहने को लेकर संदेह है। एआई पर निवेश को लेक अनिश्चितता बनी हुई है। इनवेस्टमेंट पर रिटर्न को लेकर तस्वीर साफ नहीं है। उधर, कंपनियों की फाइनेंशियल कॉस्ट बढ़ रही है।”

यह भी पढ़ें: Dividend Stock: केबल और कंडक्टर कंपनी देगी ₹60 का डिविडेंड, 14 सितंबर रिकॉर्ड डेट; 2026 में अब तक कीमत डबल

सिर्फ कुछ कंपनियों के प्रॉफिट में उछाल

CICC के अर्निंग्स डेटा से यह पता चलता है कि सिर्फ एआई से जुड़ी कंपनियों की प्रॉफिट ज्यादा बढ़ी है। सीएक्सएमटी की अर्निंग्स ग्रोथ एनालिस्ट्स की उम्मीद से ज्यादा रही। इसके बावजूद इसके शेयरों में काफी उतार-चढ़ाव देखने को मिला। Hygon Information Technology, Cambricon Technologies Corp और Eopolink Technology की अर्निंग्स ग्रोथ अच्छी रहने के बावजूद शेयरों में गिरावट देखने को मिली।

कौन है बिट्टू तबाही? 20 साल की उम्र में ही साफ कर डाली नदी, लोग बोले- हीरो है

नदी के पहले और बाद की तस्वीरें और वीडियो तेजी से वायरल हो रहे हैं। हालांकि, कुछ यूजर्स ने शुरुआती तस्वीरों को एआई-जनरेटेड तक बता दिया, लेकिन बाद में बिट्टू द्वारा शेयर किए गए रोजाना के अपडेट्स ने सच सामने ला दिया।

ESDS Software IPO: 28 गुना से ज्यादा भरा, GMP देखकर गदगद हुए निवेशक! आज है बोली लगाने का आखिरी मौका

ESDS Software Solutions IPO: क्लाउड कंप्यूटिंग और डेटा सेंटर इंफ्रास्ट्रक्चर क्षेत्र की प्रमुख कंपनी ईएसडीएस सॉफ्टवेयर सॉल्यूशंस के आईपीओ को बोली लगाने के आखिरी दिन, 1 सितंबर को निवेशकों से जबरदस्त रिस्पांस मिला है।

NSE के आंकड़ों के मुताबिक, 1 सितंबर सुबह 10:30 बजे तक यह पब्लिक इश्यू 28.31 गुना सब्सक्राइब हो चुका था। शेयर बाजार में चल रही भारी मांग को देखते हुए ग्रे मार्केट में भी इस आईपीओ का प्रीमियम (GMP) लगातार ऊंचाई छू रहा है।

आइए आपको बताते हैं ESDS Software IPO का सब्सक्रिप्शन स्टेटस, जीएमपी, कंपनी का बिजनेस और लिस्टिंग से जुड़ी हर छोटी-बड़ी जानकारी।

सब्सक्रिप्शन स्टेटस: NII और रिटेल कैटेगरी में बंपर मांग

कंपनी का ₹720 करोड़ का यह आईपीओ ऑफर पर रखे गए 1,23,52,942 शेयरों के मुकाबले 34,97,62,658 शेयरों के लिए बोलियां हासिल कर चुका है:

नॉन-इंस्टीट्यूशनल इन्वेस्टर्स (NIIs): एनआईआई हिस्से में सबसे ज्यादा आक्रामक खरीदारी देखी गई और यह कोटा 81.74 गुना भर चुका है।

रिटेल निवेशक: खुदरा निवेशकों का कोटा भी 21.17 गुना सब्सक्राइब हुआ है।

इश्यू से जुड़ी सभी जरूरी बातें

  • आईपीओ साइज: ₹720 करोड़
  • प्राइस बैंड: ₹408 – ₹429 प्रति शेयर
  • ओपनिंग और क्लोजिंग डेट: 28 अगस्त से 1 सितंबर 2026
  • एंकर इन्वेस्टर्स जुटाए: ₹216 करोड़
  • लिस्टिंग डेट: 4 सितंबर 2026 (BSE और NSE पर)

ESDS Software Solutions इस पब्लिक इश्यू से मिलने वाली कुल रकम में से ₹576 करोड़ का इस्तेमाल अपने डेटा सेंटर्स के लिए AI-बेस्ड क्लाउड कंप्यूटिंग इक्विपमेंट्स और इंफ्रास्ट्रक्चर खरीदने और इंस्टॉल करने के लिए करेगी। बाकी बची राशि का उपयोग सामान्य कॉर्पोरेट उद्देश्यों के लिए किया जाएगा।

कंपनी का बिजनेस और फाइनेंशियल हेल्थ

2005 में स्थापित ESDS Software Solutions AI-इनेबल्ड क्लाउड, मैनेज्ड सर्विसेज, डेटा सेंटर इंफ्रास्ट्रक्चर और सॉफ्टवेयर सॉल्यूशंस प्रदान करती है। FY26 में कंपनी ने ऑपरेशन्स से ₹472.21 करोड़ का रेवेन्यू दर्ज किया है, जबकि इसका शुद्ध मुनाफा ₹120.82 करोड़ रहा। कंपनी बैंकिंग, वित्तीय सेवाओं, बीमा (BFSI), पब्लिक सेक्टर यूनिट्स और कॉरपोरेट समेत 2,500 से अधिक सक्रिय ग्राहकों को सेवाएं दे रही है।

58% तक लिस्टिंग गेन का इशारा

ग्रे मार्केट पर नजर रखने वाली वेबसाइट ‘इन्वेस्टरगेन’ के मुताबिक, ESDS Software का शेयर ₹250 के तगड़े ग्रे मार्केट प्रीमियम पर ट्रेड कर रहा है। कंपनी के ₹408 से ₹429 प्रति शेयर के प्राइस बैंड के आधार पर, इसके ₹429 के अपर प्राइस बैंड में ₹250 का प्रीमियम जोड़कर इसकी संभावित लिस्टिंग ₹679 प्रति शेयर पर हो सकती है। इसका सीधा मतलब है कि यह आईपीओ लिस्टिंग वाले दिन निवेशकों को करीब 58.28% का शानदार मुनाफा दे सकता है।

बोली लगाए या नहीं? जानें ब्रोकरेज की राय

आनंद राठी के अनुसार, प्राइस बैंड के ऊपरी स्तर पर कंपनी का वैल्यूएशन वित्तीय वर्ष 2026 के अनुमानित P/E का 41.6 गुना है, जो इश्यू के बाद ₹50,284 मिलियन का मार्केट कैपिटलाइजेशन दिखाता है। ब्रोकरेज का मानना है कि भारत के क्लाउड और एआई इंफ्रास्ट्रक्चर मार्केट की मजबूत ग्रोथ संभावनाओं, कंपनी की इंटीग्रेटेड सेवाओं और बेहतर होती प्रोफिटबिलिटी को देखते हुए यह प्रीमियम वैल्यूएशन काफी हद तक वाजिब है। इसी के आधार पर ब्रोकरेज ने इस आईपीओ को ‘Subscribe – Long Term’ यानी लंबी अवधि के लिए सब्सक्राइब करने की सलाह दी है।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

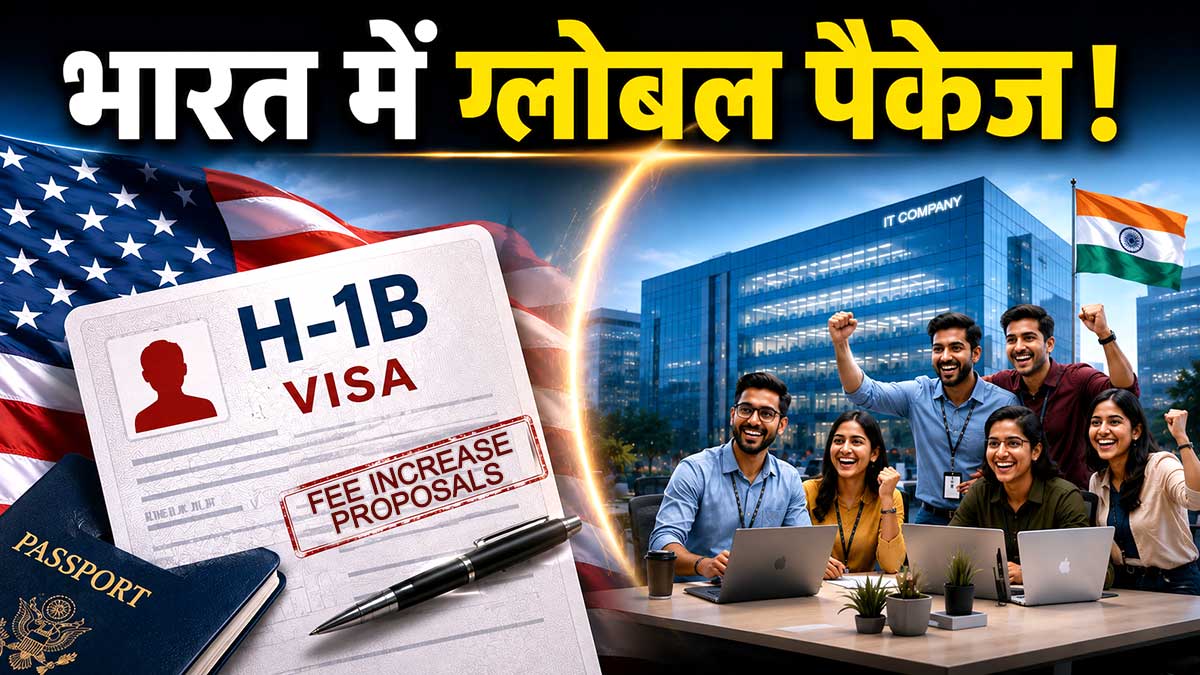
H-1B वीज़ा का झटका बनेगा नया मौका, भारत में मिल सकती है ग्लोबल पैकेज वाली जॉब्स, जानिए कैसे बदल रहा है IT सेक्टर का गणित?

H-1B वीज़ा का झटका बनेगा नया मौका, भारत में मिल सकती है ग्लोबल पैकेज वाली जॉब्स, जानिए कैसे बदल रहा है IT सेक्टर का गणित?

Indian IT Sector Jobs

Indian IT Sector Jobs: वैश्विक अर्थव्यवस्था और सूचना प्रौद्योगिकी (IT) के परिदृश्य में एक बड़ा ढांचागत बदलाव देखने को मिल रहा है। दशकों से भारतीय आईटी पेशेवरों और बहुराष्ट्रीय टेक कंपनियों के लिए अमरीका का 'H-1B वीज़ा' पासपोर्ट से कहीं अधिक—वैश्विक अवसरों का सबसे बड़ा द्वार माना जाता रहा है। हालाँकि, अमेरिकी आव्रजन नीतियों में हालिया कड़े बदलावों, नए वीज़ा नियमों पर प्रस्तावित रिकॉर्ड शुल्क (जो लाख डॉलर तक की सीमा छू रहे हैं) और कड़े आव्रजन मानदंडों ने इस स्थापित समीकरण को गहरा झटका दिया है।

इस नए घटनाक्रम ने भारतीय आईटी दिग्गजों, नीति निर्माताओं और युवा टेक पेशेवरों के सामने एक यक्ष प्रश्न खड़ा कर दिया है: क्या अब अमरीका केंद्रित मॉडल से बाहर निकलकर खुद भारत के भीतर मजबूत और टिकाऊ विकल्प तलाशने का समय आ गया है?

आव्रजन नीतियों में बदलाव का नया दौर और पृष्ठभूमि

अमेरिकी गृह सुरक्षा विभाग (DHS) और आव्रजन एजेंसियों द्वारा H-1B वीज़ा व्यवस्था को लेकर लगातार सख्त रुख अपनाया जा रहा है:

  • लागत में बेतहाशा वृद्धि : नए नियमों के तहत नए H-1B आवेदनों के लिए भारी-भरकम शुल्क के प्रस्ताव ने भारतीय आउटसोर्सिंग कंपनियों के लिए ऑन-साइट स्पॉन्सरशिप को आर्थिक रूप से बेहद महंगा बना दिया है।
  • वेतन मानदंड और लॉटरी प्रणाली : वीज़ा लॉटरी प्रक्रिया में न्यूनतम वेतन सीमाओं और उच्च दक्षता वाले आवेदकों को प्राथमिकता देने से शुरुआती करियर वाले टेक इंजीनियरों के लिए अमेरिकी वीज़ा हासिल करना पहले से कहीं ज्यादा चुनौतीपूर्ण हो गया है।
  • अंतरराष्ट्रीय छात्रों पर प्रभाव : अमेरिका में पढ़ाई पूरी करने वाले भारतीय STEM (विज्ञान, प्रौद्योगिकी, इंजीनियरिंग और गणित) छात्रों के लिए 'OPT से H-1B' श्रेणी में नौकरी में ट्रांसफर होना मुश्किल हुआ है, जिससे 'अमेरिकन ड्रीम' की अनिश्चितता और बढ़ गई है।


Indian IT Sector Jobs

  1.  


Indian IT Sector Jobs

डीप-टेक और स्वदेशी AI/डिजिटल पब्लिक इंफ्रास्ट्रक्चर : भारत का UPI, ONDC और 'डिजिटल पब्लिक इंफ्रास्ट्रक्चर' (DPI) विश्व स्तर पर मिसाल बन चुका है। देश में जेनेरेटिव एआई (GenAI), सेमीकंडक्टर डिज़ाइन और क्लाउड आर्किटेक्चर जैसे डीप-टेक क्षेत्रों में भारी निवेश आ रहा है।

'रिवर्स ब्रेन ड्रेन' (Reverse Brain Drain) : आव्रजन की जटिलताओं और भारत में बेहतर जीवनशैली, आकर्षक पैकेज व जीवंत स्टार्टअप कल्चर के चलते पिछले दो-तीन वर्षों में हजारों अनुभवी भारतीय आईटी विशेषज्ञ अमेरिका व यूरोप छोड़कर स्वदेश लौट चुके हैं। यह प्रतिभा पूल भारत के स्थानीय इनोवेशन इकोसिस्टम को अत्यधिक मजबूती दे रहा है।

क्या भारत के अलावा अन्य वैश्विक विकल्प भी हैं?

अमेरिकी बाज़ार पर अत्यधिक निर्भरता को कम करने के लिए भारतीय आईटी उद्योग अब वैश्विक स्तर पर अपनी रणनीतियों का विविधीकरण (Diversification) कर रहा है:

  • यूरोप व ब्रिटेन : जर्मनी और ब्रिटेन जैसे देश अपनी घटती कार्यबल आबादी के कारण भारतीय टेक पेशेवरों के लिए अधिक अनुकूल वीज़ा और वर्क-परमिट नीतियां पेश कर रहे हैं।
  • मध्य पूर्व (GCC Region) : दुबई, रियाद और अबू धाबी जैसे केंद्र भारी डिजिटल रूपांतरण (Digital Transformation) से गुजर रहे हैं, जहाँ भारतीय डेवलपर्स के लिए बड़े पैमाने पर अवसर उभर रहे हैं।
  • दक्षिण-पूर्व एशिया व जापान : जापान में वृद्ध होती आबादी के चलते सॉफ्टवेयर और रोबोटिक्स इंजीनियर्स की भारी मांग है।

चुनौतियाँ : स्वदेशी इकोसिस्टम बनाने में क्या रुकावटें हैं?

यद्यपि भारत में विकल्प मौजूद हैं, फिर भी कुछ बड़ी चुनौतियाँ बनी हुई हैं:

  1. वेतन और क्रय शक्ति विषमता: भारत में शीर्ष-स्तरीय पैकेज बढ़े हैं, लेकिन शुरुआती और मध्य-स्तरीय टेक पेशेवरों का औसत वेतन अमेरिकी मानकों की तुलना में अभी भी कम है।
  2. रिसर्च एंड डेवलपमेंट (R&D) में निवेश की कमी: भारतीय आईटी क्षेत्र का एक बड़ा हिस्सा अभी भी सेवाओं (Services) पर आधारित है, उत्पाद विकास (Product-based R&D) पर नहीं।
  3. बुनियादी ढाँचा और जीवन की गुणवत्ता: मेट्रो शहरों में बुनियादी ढाँचे का दबाव (ट्रैफिक, प्रदूषण) भी कई पेशेवरों को विदेश जाने का विकल्प चुनने के लिए प्रेरित करता है।

संकट नहीं, बल्कि स्वावलंबन का अवसर

अमेरिकी वीज़ा और आव्रजन नीतियों में बढ़ती सख्ती भारतीय टेक इंडस्ट्री के लिए कोई विनाशकारी संकट नहीं, बल्कि एक बड़ा रणनीतिक अवसर (Blessing in Disguise) है।

दशकों से 'ब्रेन ड्रेन' की समस्या से जूझ रहे भारत के लिए यह समय अपने टेक-इकोसिस्टम को सिर्फ सर्विस-प्रोवाइडर बनाने के बजाय वैश्विक इनोवेशन हब बनाने का है। GCCs का बढ़ता दायरा, स्वदेशी AI स्टार्टअप्स और घरेलू डिजिटल बाज़ार यह साबित करते हैं कि भारतीय आईटी सेक्टर को अब अमेरिका के 'H-1B वीज़ा' पर पूरी तरह निर्भर रहने की आवश्यकता नहीं है। भारत में ही वैश्विक स्तर के विकल्प मौजूद हैं और यह समय देश को प्रौद्योगिकी के क्षेत्र में 'विश्व गुरु' बनाने की दिशा में अपने संसाधन लगाने का है।

लेवरेज्ड ETF के लिए कोर्स करना जरूरी, दक्षिण कोरिया ने इस कारण बनाया नियम

दक्षिण कोरिया का $4.3 ट्रिलियन का स्टॉक मार्केट बहुत ही अधिक वोलेटाइल हो चुका है। सैमसंग इलेक्ट्रॉनिक्स (Samsung Electronics) और एसके हीनिक्स (SK Hynix) से जुड़े सिंगल-स्टॉक लेवरेज्ड ईटीएफ में निवेश तेजी से घटा है। अगस्त में इनसे करीब $100 करोड़ की निकासी हो चुकी है। ऐसे कठिन समय में मॉक ट्रेडिंग कोर्स निवेशकों के डर को दूर करने का प्रभावी तरीका बनता जा रहा है। बता दें कि दक्षिण कोरिया ने लेवरेज्ड ईटीएफ में रिस्क वाली ट्रेडिंग को कम करने के लिए नियम काफी सख्त कर दिए हैं। सबसे अहम बात ये है कि लेवरेज्ड ईटीएफ खरीदने के लिए यह कोर्स अनिवार्य है। न्यूज एजेंसी ब्लूमबर्ग की रिपोर्ट के मुताबिक यह अनिवार्य नियम 19 अगस्त से लागू है।

क्या है मॉक ट्रेडिंग कोर्स में

अब निवेशकों को लेवरेज्ड ईटीएफ खरीदने से पहले पांच दिन का मॉक ट्रेडिंग कोर्स करना जरूरी होगा और हर दिन कम से कम 1 घंटे वर्चुअल मनी से ट्रेडिंग करनी होगी। इस कोर्स में विंडोज पीसी पर एक प्रोग्राम डाउनलोड करना जरूरी है, जिससे कई रिटेल इंवेस्टर्स इसे काफी झंझट वाला मान रहे हैं। यह ऐप सिर्फ पीसी पर ही डाउनलोड होगा और कोरियन एक्सचेंज का कहना है कि फिलहाल मोबाइल-बेस्ड प्लेटफॉर्म शुरू करने की कोई योजना नहीं है। सरकार का उद्देश्य खुदरा निवेशकों को हाई-रिस्क लेवरेज्ड प्रोडक्ट्स से दूर रखना है, और फिलहाल इन नियमों का असर साफ दिखाई दे रहा है।

क्या है Leveraged ETF की स्थिति

दक्षिण कोरियाई बाजार में लेवरेज्ड ईटीएफ का कुल AUM (एसेट अंडर मैनेजमेंट) जून के पीक $1140 करोड़ से घटकर 27 अगस्त तक करीब $500 करोड़ तक आ गया। सैमसंग इलेक्ट्रॉनिक्स और हीनिक्स जैसे टेक स्टॉक्स में गिरावट ने मार्केट में कोहराम मचा दिया। अब सवाल उठता है कि इनमें इतनी तेज गिरावट क्यों आई तो इसका जवाब ये है कि सरकार के सख्त नियमों के साथ-साथ एआई सेक्टर में अधिक खर्च और उससे कमाई की संभावनाओं को लेकर चिंता ने भी टेक स्टॉक्स पर भी दबाव बनाया।

लेवरेज्ड ईटीएफ की स्थिति तो अब ऐसी है कि उनकी ट्रेडिंग वैल्यू जून के रिकॉर्ड हाई लेवल से सिर्फ 4% रह गई है तो इनमें पहली बार किसी महीने में निवेश से अधिक निकासी के आसार दिखने लगे हैं। इन ईटीएफ में ट्रेडिंग कम होने से वोलैटिलिटी कम हुई है। कोस्पी वोलैटिलिटी गॉज जून के 97 से गिरकर चार महीने के निचले स्तर लगभग 50 पर आ गया। दक्षिण कोरिया का इक्विटी बेंचमार्क इंडेक्स इस साल अभी भी 61% ऊपर है, लेकिन अपने दो महीने पुराने रिकॉर्ड हाई से 25% नीचे है।

Tax-Saving Mutual Fund: टैक्स बचाने वाला इकलौता म्यूचुअल फंड प्लान, तो सबसे कम लॉक-इन वाला ऑप्शन भी

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Meesho कब आएगी मुनाफे में? शेयर खरीदने से पहले प्वाइंटवाइज चेक करें एक्सपर्ट कैलकुलेशन

Meesho Share Price: दिग्गज ई-कॉमर्स मार्केटप्लेस मीशो के शेयरों की घरेलू ब्रोकरेज फर्म वेंचुरा ने खरीदारी की रेटिंग के साथ कवरेज शुरू की है। वेंचुरा ने इसके शेयरों का जो टारगेट प्राइस फिक्स किया है, उसके मुताबिक मौजूदा लेवल से यह 33% से अधिक ऊपर चढ़ सकता है। अभी की बात करें तो पिछले कारोबारी दिन शुक्रवार 28 अगस्त को बीएसई पर यह 0.51% की बढ़त के साथ ₹208.60 पर बंद हुआ था। आईपीओ के तहत ₹111 के भाव पर जारी होने के बाद इसके शेयर घरेलू मार्केट में 10 दिसंबर 2025 को लिस्ट हुए थे और लिस्टिंग के कुछ ही दिनों बाद 18 दिसंबर 2025 को यह ₹254.65 के रिकॉर्ड हाई लेवल पर पहुंचा था।

Meesho पर क्यों हुआ ब्रोकरेज फिदा

ब्रोकरेज फर्म वेंचुरा की रिपोर्ट के मुताबिक देश में ऑनलाइन खरीदारी का बाजार तेजी से बढ़ने वाला है। वेंचुरा के मुताबिक जैसे-जैसे टियर-2, टियर-3 और गांवों में इंटरनेट, डिजिटल पेमेंट्स और ऑनलाइन रिटेल का दायरा बढ़ रहा है, वित्त वर्ष 2025 से वित्त वर्ष 2030 के बीच इसकी GMV (ग्रास मर्चेंडाइज वैल्यू) सालाना 20% की रफ्तार से बढ़ सकती है।

वेंचुरा का मानना है कि ग्रोथ के सुनहरे मौके को भुनाने के लिए मीशो ने खुद को मजबूत स्थिति में रख लिया है।

मीशो का मार्केटप्लेस मॉडल ऐसा है कि पूंजी की जरूरत कम से कम पड़ती है और दुकानदारों को अपना सामान सस्ते में बेचने की सहूलियत मिलती है जिससे दाम देखने वाले ग्राहकों के बीच इसे कॉम्पटीटिव एडवांटेज मिल रहा है।

वेंचुरा के मुताबिक अभी मीशो का फोकस ग्राहक और ऑर्डर्स बढ़ाने पर है लेकिन जैसे-जैसे कंपनी का कारोबार बढ़ेगा, हर ऑर्डर और ग्राहक से कमाई ज्यादा हो सकती है।

कमाई में उछाल के उम्मीद की वजह ये है कि अधिक ऑर्डर्स होने से प्री-ऑर्डर लॉजिस्टिक्स कॉस्ट कम हो सकती है, एआई की मदद को ग्राहकों को सही प्रोडक्ट्स दिखाए जा सकते हैं, वाल्मो (Valmo) के जरिए लॉजिस्टिक्स अधिक बेहतर हो सकती है, सेलर्स से एडवरटाइजिंग और दूसरी सर्विसेज की कमाई बढ़ सकती है, और फाइनेंशियल सर्विसेज और सेलर सॉल्यूशंस जैसे रेवेन्यू के नए रास्ते तैयार हो सकते हैं।

वेंचुरा के मुताबिक कुल मिलाकर मीशो को सिर्फ सामान बेचने से नहीं बल्कि ऐड, लॉजिस्टिक्स, फाइनेंशियल सर्विसेज और सेलर सर्विसेज से भी कमाई हो सकेगी।

मीशो के ATU (एनुअल ट्रांजैक्टिंग यूजर्स) यानी साल में कम-से-कम एक बार मीशो पर खरीदारी करने वाले यूजर्स की संख्या अभी 27.4 करोड़ है और वेंचुरा का अनुमान है कि वित्त वर्ष 2029 तक यह 40.9 करोड़ पर पहुंच सकता है तो ऑर्डर्स की संख्या सालाना करीब 28.2% की रफ्तार से वित्त वर्ष 2029 में 561.9 करोड़ तक पहुंच सकता है।

वेंचुरा का अनुमान है कि मीशो का रेवेन्यू 26.2% की रफ्तार से ₹25,403 करोड़ पर पहुंच सकता है। वहीं ब्रोकरेज फर्म का अनुमान है कि यह वित्त वर्ष 2028 तक ऑपरेटिंग लेवल पर प्रॉफिटेबल हो सकती है और शुद्ध मुनाफा हासिल हो सकता है। ब्रोकरेज फर्म के मुताबिक वित्त वर्ष 2029 तक कंपनी ₹1,404 करोड़ के EBITDA और ₹1,702 करोड़ के शुद्ध मुनाफे में पहुंच सकता है।

इन सब बातों को देखते हुए ब्रोकरेज फर्म ने खरीदारी की रेटिंग और ₹278 के टारगेट प्राइस के साथ कवरेज शुरू की है।

अब रिस्क की बात करें तो यूजर्स के बढ़ने की रफ्तार उम्मीद से कम होने और कॉम्पटीशन बढ़ने से मीशो के कारोबार को झटका लग सकता है।

गिरता Nifty नहीं बना पा रहा पुट से पैसा, समझें कहां हो रही गड़बड़ी, कैसी स्ट्रैटेजी करेगी काम

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Ashoka Buildcon को RVNL से मिला ₹602 करोड़ का प्रोजेक्ट, अब 31 अगस्त को रहेगी शेयरों पर नजर

Ashoka Buildcon Shares: दिग्गज सिविल कंस्ट्रक्शन कंपनी अशोक बिल्डकॉन को रेलव विकास निगम लिमिटेड (RVNL) से ₹602.16 करोड़ (जीएसटी मिलाकर) का एक कॉन्ट्रैक्ट मिला है। कंपनी ने इसकी जानकारी आज 29 अगस्त को एक्सचेंज फाइलिंग में दी है। ऐसे में अशोका बिल्डकॉन के शेयरों पर इसका असर सोमवार 31 अगस्त को मार्केट खुलने पर दिख सकता है। अभी की बात करें तो एक कारोबारी दिन पहले शुक्रवार 28 अगस्त को बीएसई पर यह 0.22% की गिरावट के साथ ₹112.70 पर बंद हुआ है। एक साल में शेयरों के चाल की बात करें तो पिछले साल 4 नवंबर 2025 को यह एक साल के निचले स्तर ₹214.35 पर था जिससे 4 महीने में यह 52.88% टूटकर 30 मार्च 2026 को ₹101.00 पर आ गया था।

कैसा ऑर्डर मिला है Ashoka Buildcon को RVNL से?

अशोक बिल्डकॉन को रेल विकास निगम लिमिटेड से उत्तराखंड में बन रही ऋषिकेश-कर्णप्रयाग नई रेल लाइन की चार सुरंगों के लिए ₹602.16 करोड़ का कॉन्ट्रैक्ट मिला है। यह ऑर्डर प्रोजेक्ट के E-4 पैकेज के तहत आने वाली सुरंगों T-13, T-14, T-15 और T-16 से जुड़ा है। इसके तहत कंपनी को सुरंगों के लिए जरूरी इलेक्ट्रिकल और मैकेनिकल सिस्टम की सप्लाई, इंस्टॉलेशन, टेस्टिंग और कमीशनिंग का काम करना है। इनमें सब-स्टेशन, हाई-टेंशन और लो-टेंशन केबल, डीजल जनरेटर सेट, लाइटिंग, यूपीएस सिस्टम, वेंटिलेशन और फायर-फाइटिंग सिस्टम शामिल हैं।

कंपनी को 30 महीने के भीतर यह कॉन्ट्रैक्ट पूरा करना है। इसके अलावा कंपनी को रेल विकास निगम के पास ₹25.51 करोड़ की परफॉरमेंस बैंक गारंटी भी जमा करनी होगी। इसमें डिफेक्ट लायबिलिटी पीरियड दो साल है यानी काम पूरा होने के बाद दो साल तक तय शर्तों के अनुसार किसी कमी या खराबी की जिम्मेदारी कंपनी की रहेगी।

ऑर्डर बुक में सबसे बड़ा हिस्सा सड़कों का

इस महीने की शुरुआत में अशोक बिल्डकॉन ने आरईसी पावर डेवलपमेंट एंड कंसल्टेंसी से महाराष्ट्र में एक ट्रांसमिशन प्रोजेक्ट के लिए LoI (लेटर ऑफ इंटेंट) मिलने की बात कही थी। इस प्रोजेक्ट में सालाना लगभग ₹126.5 करोड़ का ट्रांसमिशन चार्जेज है। इस प्रोजेक्ट के तहत महाराष्ट्र के भंडारा जिले में सकोली सबस्टेशन बनाया जाएगा। इस कंपनी को 24 महीने के भीतर काम पूरा करना है और इसके बाद 35 वर्षों तक O&M (ऑपरेशंस एंड मेंटेनेंस) का काम संभालना है।

इससे पहले जून 2026 तिमाही के आखिरी में कंपनी का ऑर्डर बुक ₹15,251 करोड़ था। इसमें तिमाही के बाद मिले ₹451 करोड़ के ऑर्डर शामिल नहीं हैं। ऑर्डर बुक में सबसे बड़ा हिस्सा सड़कों का था, जिसमें रोड ईपीसी ₹6,783 करोड़ और रोड एचएएम ₹1,519 करोड़ है और कुल मिलाकर ये ऑर्डर बुक का करीब 54.5% हिस्सा हैं। रेलवे के ₹1,346 करोड़ के ऑर्डर्स को मिलाकर सड़क और रेलवे कंपनी का ऑर्डर बुक का करीब 63% हिस्सा हैं। ऑर्डर बुक में ₹5,066 करोड़ यानी 33.2% हिस्सा पावर ट्रांसमिशन एंड डिस्ट्रीब्यूशन तो ₹536 करोड़ यानी 3.5% हिस्सा बिल्डिंग ईपीसी की है।

₹99,999 में लॉन्च Ather का नया स्कूटर, Konark की मार्केट में इनसे होगी भिड़ंत

भिड़े OpenAI और SpaceX, इस कारण टूटने जा रहा एआई सर्विसेज का कॉन्ट्रैक्ट

गिरता Nifty नहीं बना पा रहा पुट से पैसा, समझें कहां हो रही गड़बड़ी, कैसी स्ट्रैटेजी करेगी काम

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

₹99,999 में लॉन्च Ather का नया स्कूटर, Konark की मार्केट में इनसे होगी भिड़ंत

Ather Energy New Launch: दिग्गज दोपहिया इलेक्ट्रिक कंपनी एथर एनर्जी ने आज 29 अगस्त को अपना नया इलेक्ट्रिक स्कूटर कोणार्क (Konark) लॉन्च किया है। इसकी शुरुआती कीमत कंपनी ने ₹99,99 रखी है। इसके जरिए कंपनी ने मास-मार्केट सेगमेंट में एंट्री की है। इससे पहले एथर की पहचान मुख्य रूप से प्रीमियम/स्पोर्टी इलेक्ट्रिक स्कूटर्स से थी लेकिन अब कोणार्क के साथ इसने पहली बार बड़े मास-मार्केट सेगमेंट में गंभीरता से प्रवेश किया है। कंपनी ने इसे अपने सालाना कम्युनिटी डे प्रोग्राम में लॉन्च किया है।

Ather Energy के Konark की खास बातें

एथर एनर्जी ने कोणार्क की शुरुआती कीमत ₹99,999 रखी है।

यह स्कूटर कई अलग-अलग रेंज कॉन्फिगरेशन में उपलब्ध होगा। इस लाइनअप में 100 किलोमीटर रेंज वाला वेरिएंट ₹99,999 और 125 किलोमीटर रेंज वाला वेरिएंट ₹1,21,999 है। दोनों की बिक्री सितंबर 2026 में शुरू होने वाली है।

161 किमी रेंज वाला एक और वैरिएंट आने वाला है जिसकी कीमत ₹1,44,999 रखी गई है तो 200 किमी रेंज वाले कोणार्क को भी Q3 2027 में लाने की योजना है। एथर के प्रोडक्ट रोडमैप में कोणार्क जेड भी है, जिसके 125 किमी और 161 किमी रेंज वाला वेरिएंट Q2 2027 में आ सकता है।

यह एथर के न्यू-जेनेरेशन ईएल प्लेटफॉर्म पर बनाया जाने वाला पहला प्रोडक्शन स्कूटर है।

कोणार्क के साथ एथर अपने पोर्टफोलियो को 450 और रिट्जा की रेंज से आगे बढ़ाया है।

कोणार्क के दाम एथर की ही रिट्जा से कम रखे गए हैं और मार्केट में इसकी सीधे टीवीएस और बजाज से भिड़ंत होगी। ₹99,999 की कीमत पर इसका एंट्री-लेवल वेरिएंट टीवीएस आईक्यूब (TVS iQube) और बजाज चेतक सी2501 (Bajaj Chetak C2501) की कीमत के लगभग बराबर है। वहीं ₹1,21,999 वाला 125 किलोमीटर रेंज का कोणार्क की भिड़ंत एथर के ही एंट्री-लेवल रिट्जा एस (Rizta S) के मुकाबले में आ जाता है, जिसकी शुरुआती कीमत ₹1,21,499 है।

कीमत के मुकाबले रेंज की बात करें तो कोणार्क का 100 किलोमीटर वाला वेरिएंट चेतक सी2501 की 113 किलोमीटर और एंट्री-लेवल आईक्यूब की 114 किलोमीटर रेंज के मुकाबले अधिक स्पष्ट फायदा नहीं देता है। हालांकि 144 किलोमीटर वाला वेरिएंट अधिक क्षमता वाले iQube और Chetak वेरिएंट के करीब पहुंचता है, तो यह एथर की अधिक प्रीमियम 450 रेंज से नीचे रहता है।

भिड़े OpenAI और SpaceX, इस कारण टूटने जा रहा एआई सर्विसेज का कॉन्ट्रैक्ट

भिड़े OpenAI और SpaceX, इस कारण टूटने जा रहा एआई सर्विसेज का कॉन्ट्रैक्ट

OpanAI vs SpaceX: चैटजीपीटी (ChatGPT) की पैरेंट कंपनी ओपनएआई और एलॉन मस्क (Elon Musk) के स्पेसएक्स (SpaceX) के बीच की साझेदारी खत्म हो सकती है। न्यूज एजेंसी रायटर्स की रिपोर्ट के मुताबिक ओपनएआई स्पेसएक्स के कोडिंग-टूल कंपनी कर्सर (Cursor) को एआई मॉडल की उपलब्धता बंद करने की योजना बना रही है। इस कदम से ओपनएआई के सीईओ सैम ऑल्टमैन और एलॉन मस्क के बीच लंबे समय से चल रही कड़वाहट भरी टक्कर और बढ़ गई है। बता दें कि जून में स्पेसएक्स ने कर्सर बनाने वाले स्टार्टअप एनीस्फीयर (Anysphere) को $6 हजार करोड़ की ऑल-स्टॉक डील में खरीदने का ऐलान किया था और इस महीने की शुरुआत में यह अधिग्रहण पूरा हो गया।

OpanAI vs SpaceX: Cusror को क्यों बंद होगी सर्विसेज?

ओपनएआई ने एक ब्लॉग पोस्ट में कहा कि कर्सर को एआई मॉडल नहीं देने का फैसला इसलिए लिया जा रहा है क्योंकि उन्हें भरोसा नहीं है कि स्पेसएक्स उनकी तकनीक का इस्तेमाल तय शर्तों के अनुसार करेगा। ओपनएआई ने यह भरोसा नहीं होने की वजह एलॉन मस्क की कंपनियों का ओपनएआई के साथ हुए कॉन्ट्रैक्ट्स की शर्तों के उल्लंघन के लंबे अनुभव को बताया। वहीं इस मामले को लेकर कर्सर के को-फाउंडर माइकल ट्रुएल (Michael Truell) का कहना है कि वह ओपनएआई के शुरुआती यूजर्स में से एक है और अब इसके साथ मौजूदा मुद्दे को सुलझाने के लिए वहीं ओपनएआई की टीम से बातचीत कर रहे हैं।

ओपनएआई का कहना है कि स्पेसएक्स जैसी बड़ी कंपनियों के साथ काम करने के लिए खास कॉन्ट्रैक्ट्स होता है और इसमें यह तय किया जाता है कि तकनीक का इस्तेमाल बड़े पैमाने पर सुरक्षा के साथ किया जाए। ओपनएआई के मुताबिक कर्सर को उसकी सर्विसेज 12 नवंबर 2026 तक बंद की जा सकती है। ओपनएआई का कहना है कि कर्सर के साथ कॉन्ट्रैक्ट में स्वामित्व में बदलाव के बादसीमित समय में कॉन्ट्रैक्ट रद्द करने का अधिकार मिल गया है।

Elon Musk vs Sam Altman: लंबा है टकराव

एलॉन मस्क और सैम ऑल्टमैन के बीच कई वर्षों से टकराव चल रही है, और यह कोर्ट केस तक पहुंच गया। सुनवाई के दौरान मस्क के वकील ने कहा था कि मस्क और दूसरे गवाहों ने ऑल्टमैन के झूठे होने की गवाही दी है तो ओपनएआई का कहना था कि मस्क कंपनी पर कंट्रोल चाहते थे।

दुनिया के सबसे अमीर शख्स एलॉन मस्क ने ओपनएआई पर $15 हजार करोड़ का मुकदमा किया था। मस्क ने कंपनी और ऑल्टमैन पर आरोप लगाया था कि उन्होंने अपने फायदे के लिए कंपनी के मूल नॉन-प्रॉफिट मिशन से धोखाधड़ी करके एक चैरिटी को हड़प लिया। इस साल की शुरुआत में एक फेडरल जूरी ने मस्क के खिलाफ फैसला सुनाया और कहा कि उन्होंने बहुत देर से केस फाइल किया था।

गिरता Nifty नहीं बना पा रहा पुट से पैसा, समझें कहां हो रही गड़बड़ी, कैसी स्ट्रैटेजी करेगी काम