

अमेरिका पर 40 ट्रिलियन डॉलर से ज्यादा का कर्ज है। इसके साथ ब्याज दरें, टैरिफ और दूसरे देशों पर लगाए जा रहे आर्थिक प्रतिबंध भी बढ़ रहे हैं। इससे दुनिया के कुछ निवेशक अब सोच रहे हैं कि अपना पैसा अमेरिका के अलावा कहां लगाया जाए। कुछ बड़े सरकारी फंड अमेरिकी बॉन्ड में निवेश घटा रहे हैं। कई देशों के केंद्रीय बैंक सोना खरीदकर अपना भंडार बढ़ा रहे हैं। वहीं, जर्मनी की कंपनियों ने 2026 की पहली छमाही में अमेरिका में निवेश कम किया और चीन में निवेश बढ़ाया। हालांकि, इसका मतलब यह नहीं है कि दुनिया अमेरिका से पूरी तरह दूर हो रही है। डॉलर अभी भी दुनिया की सबसे बड़ी रिजर्व करेंसी है और अमेरिकी शेयर बाजार व बॉन्ड में अब भी बड़ी मात्रा में पैसा लगा हुआ है। अमेरिका को कर्ज लेने के लिए ज्यादा ब्याज देना पड़ रहा अमेरिकी बॉन्ड बाजार में निवेशकों की चिंता अब साफ दिखने लगी है। 10 साल के अमेरिकी ट्रेजरी बॉन्ड की यील्ड सितंबर में करीब 5% तक पहुंच गई। 11 सितंबर को यह 4.93% थी, जबकि इससे पहले 4.979% तक पहुंच चुकी थी। आसान भाषा में समझें तो यील्ड बढ़ने का मतलब है कि अमेरिका को कर्ज लेने के लिए निवेशकों को ज्यादा ब्याज देना पड़ रहा है। यानी सरकार के लिए कर्ज लेना महंगा होता जा रहा है। इसका असर आगे चलकर सरकारी खर्च पर भी पड़ सकता है। बॉन्ड में निवेशकों की दिलचस्पी बनाए रखने के लिए अमेरिकी ट्रेजरी पुराने बॉन्ड की खरीद बढ़ा रहा है। हालांकि, ट्रेजरी सचिव स्कॉट बेसेंट का कहना है कि अमेरिकी वित्तीय व्यवस्था मजबूत है और बॉन्ड की हाल की नीलामियां अच्छी रही हैं। नॉर्वे अमेरिकी बॉन्ड में निवेश घटा सकता है अमेरिका से निवेश कम करने वालों में नॉर्वे का सरकारी फंड भी शामिल है। करीब 2.3 ट्रिलियन डॉलर (₹218.5 लाख करोड़) का यह फंड अमेरिकी सरकारी बॉन्ड में अपना पैसा कम करने की योजना बना रहा है। नॉर्वे के फंड में सरकारी बॉन्ड का हिस्सा 70% से घटाकर 50% करने का प्रस्ताव है। इसमें सबसे बड़ी कटौती अमेरिकी बॉन्ड में होने की संभावना है। इससे अमेरिका के बॉन्ड में नॉर्वे का निवेश करीब 80 अरब डॉलर तक कम हो सकता है। हालांकि, नॉर्वे सिर्फ अमेरिका से दूरी बनाने के लिए यह बदलाव नहीं कर रहा। वह जापान के सरकारी बॉन्ड और दूसरे तरह के बॉन्ड में पैसा लगाने पर भी विचार कर रहा है। इसका मकसद अपना पैसा अलग-अलग जगह लगाना और बेहतर कमाई के मौके तलाशना है। जर्मन कंपनियों का अमेरिका में निवेश 65% घटा, चीन में एक-तिहाई बढ़ा अमेरिका और चीन में जर्मन कंपनियों के निवेश के आंकड़ों में इस साल बड़ा फर्क दिखा है। 2026 की पहली छमाही में अमेरिका में उनका निवेश 65% घटकर 4.3 अरब यूरो रह गया। वहीं, चीन में निवेश करीब एक-तिहाई बढ़कर 5.6 अरब यूरो पहुंच गया। जर्मन इकोनॉमिक इंस्टीट्यूट की स्टडी के मुताबिक, अमेरिका में जर्मन कंपनियों का निवेश ऐसे समय घटा है, जब ट्रम्प की टैरिफ और व्यापार नीतियों को लेकर कारोबार में अनिश्चितता बनी हुई है। वहीं, चीन में पहले से काम कर रही जर्मन कंपनियां अपने कारोबार में लगातार पैसा लगा रही हैं। डॉलर की हिस्सेदारी धीरे-धीरे घट रही डॉलर अभी भी दुनिया में सबसे ज्यादा इस्तेमाल होने वाली रिजर्व करेंसी है। लेकिन दुनिया के केंद्रीय बैंक अपने विदेशी मुद्रा भंडार में डॉलर का हिस्सा धीरे-धीरे कम कर रहे हैं। आईएमएफ के मुताबिक, 2025 की आखिरी तिमाही में दुनिया के विदेशी मुद्रा भंडार में डॉलर की हिस्सेदारी 56.77% थी। इससे पिछली तिमाही में यह 56.93% थी। वहीं, चीन की मुद्रा रेनमिन्बी की हिस्सेदारी सिर्फ 1.95% थी। इसका मतलब यह नहीं है कि चीन की मुद्रा अभी डॉलर की जगह लेने वाली है। डॉलर की पकड़ अब भी बहुत मजबूत है। बस कुछ देश अपने पैसे को अलग-अलग जगह रख रहे हैं। वे डॉलर के साथ दूसरी मुद्राओं और सोने में भी अपना भंडार बढ़ा रहे हैं। केंद्रीय बैंक लगातार सोना खरीद रहे डॉलर के साथ अब सोना भी केंद्रीय बैंकों के लिए अहम रिजर्व बनता जा रहा है। कई देश अपने विदेशी मुद्रा भंडार में सोने का हिस्सा बढ़ा रहे हैं। वर्ल्ड गोल्ड काउंसिल के मुताबिक, दुनिया के केंद्रीय बैंकों ने 2025 में कुल 863 टन सोना खरीदा। यह 2024 के मुकाबले कम था, लेकिन लंबे समय के औसत से अब भी काफी ज्यादा रहा। 2022 से 2025 के बीच केंद्रीय बैंकों ने हर साल औसतन करीब 1,000 टन सोना खरीदा। यानी सोने को रिजर्व में शामिल करने का चलन पिछले कुछ सालों से लगातार बना हुआ है। 2026 में भी खरीद जारी चीन-भारत में भी सोने की मांग बढ़ी सोने की बढ़ती मांग सिर्फ केंद्रीय बैंकों तक सीमित नहीं है। आम निवेशक भी सोने में ज्यादा पैसा लगा रहे हैं। 2025 में चीन में सोने की निवेश मांग 28% बढ़ी। भारत में भी सोने में निवेश की मांग 17% बढ़ी। दोनों देशों के बाजारों ने मिलकर दुनिया में सोने की छड़ों और सिक्कों की कुल मांग का आधे से ज्यादा हिस्सा अपने नाम किया। यानी सोने की मांग दो तरफ से बढ़ रही है। एक ओर केंद्रीय बैंक अपने विदेशी मुद्रा भंडार में सोना बढ़ा रहे हैं, तो दूसरी ओर चीन और भारत जैसे बड़े बाजारों में आम निवेशक भी सोने को निवेश का विकल्प मान रहे हैं। अमेरिका की आर्थिक ताकत अभी भी बरकरार इन बदलावों के बावजूद अमेरिका की आर्थिक ताकत अभी खत्म नहीं हुई है। दुनिया के विदेशी मुद्रा भंडार में आज भी डॉलर की हिस्सेदारी 56% से ज्यादा है। अमेरिकी शेयर बाजार और सरकारी बॉन्ड में भी दूसरे देशों का पैसा लगा हुआ है। अमेरिकी ट्रेजरी सचिव स्कॉट बेसेंट का कहना है कि अमेरिकी वित्तीय व्यवस्था पर लोगों का भरोसा बना हुआ है और सरकारी बॉन्ड की नीलामी भी अच्छी चल रही है। ——————– यह खबर भी पढ़ें… अमेरिका में AI को लेकर तीन खेमे: मस्क को सभ्यता मिटने का डर, ट्रम्प को चीन से पिछड़ने की चिंता अमेरिका में AI के विकास की रफ्तार को लेकर बहस तेज है। इसे लेकर तीन अलग-अलग खेमे बन गए हैं। पूरी खबर पढ़ें…
AI से जुड़े शेयरों में तेजी ने दुनियाभर के बाजारों का ध्यान खींचा है। लेकिन अब तस्वीर थोड़ी बदल रही है। निवेश के मौके सिर्फ AI तक सीमित नहीं रह गए हैं। उभरते बाजारों में दूसरी कंपनियों में भी कमाई के अनुमान बेहतर हो रहे हैं। इसका फायदा भारत को भी मिल सकता है।
यह कहना है BNP Paribas Asset Management के चीफ मार्केट स्ट्रैटेजिस्ट और इन्वेस्टमेंट इनसाइट्स सेंटर के को-हेड डेनियल मॉरिस (Daniel Morris) का।
इमर्जिंग मार्केट्स पर ओवरवेट BNP Paribas
मॉरिस के मुताबिक, BNP Paribas इमर्जिंग मार्केट्स यानी उभरते बाजारों को लेकर ओवरवेट है। यहां सिर्फ AI से जुड़ी कंपनियों की कमाई के अनुमान बेहतर नहीं हो रहे हैं। नॉन-टेक कंपनियों के लिए भी तस्वीर सुधर रही है।
उनके मुताबिक, इससे उभरते बाजारों में निवेश के मौके ज्यादा संतुलित हो रहे हैं। भारत इस तस्वीर में नॉन-टेक हिस्से की तरफ नजर आता है। उन्होंने कहा कि AI और नॉन-टेक दोनों में मौकों का यह संतुलन पहले से बेहतर है।
भारत को मिल सकता है फायदा
मॉरिस ने कहा कि अगर उभरते बाजारों में निवेश बढ़ता है तो भारत को इसका फायदा मिल सकता है।
उनके मुताबिक, वैश्विक निवेश का माहौल भी बदल रहा है। पिछले साल निवेशकों का फोकस काफी हद तक अमेरिका पर था। अब तस्वीर ज्यादा संतुलित दिख रही है। अमेरिका के अलावा जापान और उभरते बाजारों में भी निवेश के मौके नजर आ रहे हैं।
जापान में भी बदल रहा निवेश का गणित
जापान में सरकारी बॉन्ड की यील्ड बढ़ रही है। इसका असर वहां के घरेलू निवेशकों के फैसलों पर पड़ सकता है। जापानी निवेशक अमेरिकी ट्रेजरी के बजाय अपने देश के सरकारी बॉन्ड खरीद सकते हैं। इससे येन कैरी ट्रेड में कुछ कमी आ सकती है। जापान का अमेरिकी सरकारी बॉन्ड में लगा पैसा भी कुछ हद तक वापस घरेलू बाजार में जा सकता है।
हालांकि, मॉरिस को इससे अमेरिकी ट्रेजरी बाजार में बड़ी उथल-पुथल की उम्मीद नहीं है। उनके मुताबिक, इसे बाजार में पैसे के एक हिस्से के दूसरी जगह जाने के तौर पर देखना चाहिए। उन्होंने इसे रीबैलेंसिंग बताया है।
मजबूत येन का जापानी शेयरों पर असर
मजबूत येन का जापानी शेयर बाजार पर मिला-जुला असर हो सकता है। कमजोर येन का फायदा जापानी कंपनियों को लंबे समय से मिलता रहा है।
खासकर निर्यात पर निर्भर कंपनियों को कमजोर येन से फायदा होता है। विदेशी निवेशकों को भी जापानी शेयरों में तेजी के साथ करेंसी से फायदा मिल सकता है। ऐसे में येन मजबूत होने पर जापानी कंपनियों और विदेशी निवेशकों के लिए यह फायदा कुछ कम हो सकता है।
Railway Stocks: ₹20804 करोड़ के 8 प्रोजेक्ट मंजूर, इन रेलवे स्टॉक्स को मिल सकता है फायदा
Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।
PPF vs NPS: जब रिटायरमेंट प्लानिंग की बात होती है, तो दो स्कीमों पर सबसे अधिक जोर रहता है… पब्लिक प्रोविडेंट फंड (PPF) और नेशनल पेंशन सिस्टम (NPS) इन दोनों को अच्छा विकल्प माना जाता हैं, लेकिन दोनों में फर्क है। PPF सुरक्षित निवेश है। इसका ब्याज सरकार तय करती है। वहीं NPS बाजार से जुड़ा है। इसमें ज्यादा रिटर्न मिलने की संभावना होती है, लेकिन रिटर्न तय नहीं होता।
किस स्कीम में कितना फंड बनेगा?
PPF और NPS में वक्त के साथ बड़ा रिटायरमेंट फंड सकता है। यहां ₹2,000, ₹5,000 और ₹12,500 मंथली निवेश का कैलकुलेशन है। इसमें 30 साल तक निवेश की अवधि मानी गई है। PPF पर 7.1% सालाना ब्याज और NPS में 10% सालाना औसत रिटर्न मानकर कैलकुलेशन किया गया है।
| हर महीने निवेश | 30 साल में कुल निवेश | PPF में अनुमानित फंड | NPS में अनुमानित फंड |
| ₹2,000 | ₹7.20 लाख | ₹25.03 लाख | ₹45.59 लाख |
| ₹5,000 | ₹18 लाख | ₹62.58 लाख | ₹1.14 करोड़ |
| ₹12,500 | ₹45 लाख | ₹1.56 करोड़ | ₹2.85 करोड़ |
दोनों स्कीम में निवेश की अवधि और रकम समान है। फर्क रिटर्न का है। इसी वजह से लंबे समय में NPS में बड़ा फंड बन सकता है।
₹2,000 की मंथली निवेश
अगर आप 30 साल तक हर महीने ₹2,000 निवेश करते हैं, तो कुल ₹7.20 लाख जमा होंगे। PPF में 7.1% के हिसाब से फंड करीब ₹25.03 लाख हो सकता है।
वहीं NPS में 10% औसत रिटर्न मिलने पर फंड करीब ₹45.59 लाख पहुंच सकता है। यानी ₹2,000 की छोटी मंथली निवेश भी लंबे समय में अच्छा फंड बना सकती है।
₹5,000 की मंथली निवेश
हर महीने ₹5,000 निवेश करने पर 30 साल में आपकी जेब से ₹18 लाख जाएंगे। PPF में अनुमानित फंड करीब ₹62.58 लाख बन सकता है।
वहीं NPS में 10% औसत रिटर्न के हिसाब से फंड करीब ₹1.14 करोड़ हो सकता है। यानी PPF के मुकाबले करीब ₹51 लाख ज्यादा फंड बन सकता है।
₹12,500 की मंथली निवेश
हर महीने ₹12,500 निवेश करने पर 30 साल में कुल ₹45 लाख जमा होंगे। PPF में 7.1% ब्याज के हिसाब से फंड करीब ₹1.56 करोड़ तक पहुंच सकता है।
NPS में 10% औसत रिटर्न मिलने पर यही फंड करीब ₹2.85 करोड़ हो सकता है। दोनों के बीच करीब ₹1.29 करोड़ का अंतर है। यह अंतर कंपाउंडिंग और ज्यादा रिटर्न की वजह से बनता है।
NPS में ज्यादा फंड क्यों बन सकता है?
NPS का पैसा इक्विटी, सरकारी बॉन्ड और कॉरपोरेट बॉन्ड में लगाया जाता है। इक्विटी की वजह से लंबे समय में ज्यादा रिटर्न मिलने की संभावना रहती है।
लेकिन बाजार का जोखिम भी होता है। 10% रिटर्न की कोई गारंटी नहीं है। खराब बाजार के दौरान फंड की वैल्यू कम हो सकती है।
NPS का पूरा पैसा एकमुश्त नहीं मिलेगा
ऊपर टेबल में दिखाया गया NPS का फंड कुल रिटायरमेंट कॉर्पस है। मौजूदा सामान्य नियमों के तहत 60 साल की उम्र पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी पड़ती है, जिससे नियमित पेंशन मिलती है।
उदाहरण के लिए, ₹12,500 की मंथली निवेश से ₹2.85 करोड़ का कॉर्पस बनता है। इसमें से 60% यानी करीब ₹1.71 करोड़ एकमुश्त मिल सकते हैं। बाकी करीब ₹1.14 करोड़ एन्युटी में जा सकते हैं।
PPF में मैच्योरिटी की रकम आपके हाथ में
PPF की मैच्योरिटी अवधि 15 साल है। इसे तय नियमों के तहत आगे बढ़ाया जा सकता है। PPF में बाजार का जोखिम नहीं होता।
सबसे बड़ी बात यह है कि मैच्योरिटी की पूरी रकम आपके नियंत्रण में रहती है। आपको एन्युटी खरीदना जरूरी नहीं होता। आप अपनी जरूरत के हिसाब से पैसा इस्तेमाल कर सकते हैं।
रिटायरमेंट के लिए कौन बेहतर?
अगर आपको सुरक्षित रिटर्न चाहिए, तो PPF बेहतर हो सकता है। अगर आपकी उम्र कम है और रिटायरमेंट में काफी समय बाकी है, तो NPS बड़ा कॉर्पस बनाने में मदद कर सकता है।
दोनों में निवेश करना भी एक विकल्प है। इससे बाजार की ग्रोथ और सुरक्षित निवेश, दोनों का फायदा मिल सकता है।
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Gold Outlook: सोने की कीमत में $4,600 प्रति औंस से ऊपर की तेजी ने निवेशकों के मन में फिर से यह सवाल खड़ा कर दिया है। क्या हालिया गिरावट (करेक्शन) के बाद सोना और चांदी में दोबारा निवेश करने का यह सही समय है? ऐसा करने के पक्ष में राय मजबूत हो रही है। वैलम कैपिटल की अगस्त मैक्रो ग्रिड चार्टबुक के अनुसार, अगस्त में सोने से 9% रिटर्न मिला, जो व्यापक इक्विटी मार्केट के रिटर्न का लगभग 5 गुना है, जबकि गोल्ड माइनर्स (सोना निकालने वाली कंपनियों) को 21% का फ़ायदा हुआ। वैलम कैपिटल ने अपनी हालिया रिपोर्ट में निवेशकों को सोना और चांदी “फिर से खरीदने” (reload) का सुझाव दिया है। उनका तर्क है कि कीमतों में आई गिरावट से कीमती धातुओं के प्रति सकारात्मक नजरिए (थीसिस) पर कोई असर नहीं पड़ा है।
इस हालिया तेजी में US ट्रेज़री यील्ड में गिरावट और डॉलर के कमजोर होने से मदद मिली है। ऐसा तब हुआ जब US ट्रेज़री ने लंबी अवधि के सरकारी बॉन्ड की ज़्यादा खरीद की घोषणा की। कम यील्ड से सोना रखने की ‘अपॉर्च्यूनिटी कॉस्ट’ (वैकल्पिक लागत) कम हो जाती है, जबकि राजकोषीय चिंताओं के कारण करेंसी की वैल्यू घटने (करेंसी-डिबेसमेंट) की बहस फिर से शुरू हो गई है।
वैलम कैपिटल का नजरिया सकारात्मक क्यों है?
फर्म ने अपनी हालिया रिपोर्ट में सेंट्रल बैंकों की मांग में भारी बढ़ोतरी की ओर इशारा किया है। सेंट्रल बैंकों ने 2026 की दूसरी तिमाही में 288.9 टन सोना खरीदा, जो तिमाही-दर-तिमाही आधार पर 411% ज़्यादा है। यह तब हुआ जब वेस्टर्न ETF से 44.8 टन सोने की निकासी हुई और ज्वेलरी की मांग में 17% की गिरावट आई।
वहीं, कीमतों में बढ़ोतरी के बावजूद सप्लाई में कोई खास बदलाव नहीं दिखा। वैलम के अनुसार, माइन प्रोडक्शन (खदानों से उत्पादन) में सिर्फ़ 2% की बढ़ोतरी हुई, रीसाइकल किए गए सोने में 6% की गिरावट आई और कुल सप्लाई स्थिर रही।
फर्म का यह भी तर्क है कि जैसे-जैसे ग्लोबल डेट (वैश्विक कर्ज) बढ़ रहा है, करेंसी की वैल्यू घटने के खिलाफ बचाव (हेज) के तौर पर सोने की भूमिका और महत्वपूर्ण होती जा रही है। उनका अनुमान है कि जमीन के ऊपर मौजूद सोने की कुल कीमत लगभग $31 ट्रिलियन है, जबकि प्रमुख सेंट्रल बैंकों की मनी सप्लाई $102 ट्रिलियन और ग्लोबल डेट लगभग $350 ट्रिलियन है।
फर्म का कहना है कि चांदी भी इस सकारात्मक नजरिए को और मजबूत करती है। 2021 से 2026 के बीच, चांदी में 263% और सोने में 164% की की बढ़ोतरी हुई। फिर भी, गोल्ड-सिल्वर रेश्यो लगभग 69 गुना बना हुआ है, जो इसके लंबे समय के औसत (मीडियन) 45-50 गुना से ज़्यादा है।
सोने-चांदी के तेजी के पीछे आंख बंद कर ना करें भरोसा
लेकिन हर कोई इस स्थिति को एक ही नजरिए से नहीं देखता। YES सिक्योरिटीज में इंस्टीट्यूशनल इक्विटीज़ रिसर्च के स्ट्रैटेजिस्ट हितेश जैन ने हाल ही में एक रिपोर्ट में कहा है कि वे इस नए कदम को अलग नजरिए से देखते हैं। वे इसे सोने के लिए स्ट्रक्चरल बदलाव के बजाय एक टैक्टिकल राहत मानते हैं।
US ट्रेजरी के लॉन्ग-एंड बायबैक को प्रति ऑपरेशन कम से कम दोगुना करके $4 बिलियन करने के फैसले से लॉन्ग-टर्म यील्ड कम हुई है, जिससे सोने को थोड़े समय के लिए बढ़ावा मिला है। लेकिन जैन का तर्क है कि इस दखल से US की मूल फिस्कल समस्या हल नहीं होती क्योंकि बायबैक की गई सिक्योरिटीज की जगह नए इश्यू ले लेंगे।
उनकी बड़ी चिंता ग्लोबल कैपेक्स (कैपिटल एक्सपेंडिचर) साइकिल है। सरकारें और कंपनियां AI इंफ्रास्ट्रक्चर, डिफेंस, सेमीकंडक्टर, एनर्जी और रीशोरिंग के लिए कैपिटल जुटाने की होड़ में हैं, जिससे कैपिटल की लागत स्ट्रक्चरल रूप से ज़्यादा बनी रह सकती है। जैन ने कहा, “अगले तीन से पांच वर्षों में , हमें उम्मीद है कि सोना इक्विटी और इंडस्ट्रियल मेटल्स के मुकाबले कमजोर प्रदर्शन करेगा।”
सतर्क हैं भारतीय निवेशक
घरेलू निवेश का ट्रेंड भी बताता है कि निवेशक आंख बंद करके सोने की तेजी के पीछे नहीं भाग रहे हैं। वैलम (Vallum) के अनुसार, जुलाई में प्रेशियस-मेटल फंड में निवेश घटकर ₹4,084 करोड़ रह गया, जो जून में ₹8,680 करोड़ था। वहीं, जून में ₹65,530 करोड़ की निकासी के बाद जुलाई में मनी-मार्केट फंड में ₹1.40 लाख करोड़ का निवेश हुआ। जनवरी 2025 और जनवरी 2026 के बीच, भारतीय रिटेल निवेशकों ने गोल्ड फंड और ETF में लगभग ₹93,000 करोड़ का निवेश किया, जिसमें अकेले जनवरी में रिकॉर्ड ₹33,837 करोड़ का निवेश हुआ।
जो निवेशक फिर से निवेश करना चाहते हैं। उनके लिए एक्सपर्ट्स का सुझाव है कि रियल यील्ड, डॉलर, फिस्कल पॉलिसी और सेंट्रल बैंक की खरीदारी मुख्य संकेतक बने रहेंगे।
Silver Price Today: चांदी हुई सस्ती, खरीदारी से पहले चेक करें 10 शहरों के ताजा भाव
(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।
FCNR(B)Deposit Scheme : RBI ने समय से एक महीने पहले यानी 31 अगस्त से ही NRIs के लिए FCNR डिपॉजिट विंडो बंद करने का एलान किया है। स्कीम को शानदार रिस्पॉन्स के चलते 13 अगस्त तक बैंकों को अब तक 52 बिलियन डॉलर से ज्यादा के डिपॉडिट मिल चुके हैं। FCNR (B) डिपॉजिट स्कीम की डेडलाइन 30 सितंबर की जगह अब 31 अगस्त कर दी गई है। इस स्कीम को शानदार रिस्पॉन्स के चलते समय से पहले बंद किया गया है।
इस स्कीम पर नजर डालें तो स्वैप फैसिलिटी के जरिए 13 अगस्त तक 57 अरब डॉलर आए हैं। FCNR डिपॉजिट स्कीम से ही 52 अरब डॉलर से ज्यादा के डिपॉजिट आए हैं। FCNR (B) डिपॉजिट स्कीम में तेज रफ्तार इनफ्लो देखने को मिला है। पहले 20 अरब डॉलर आने में 38 दिन लगे। वहीं, दूसरे 20 अरब डॉलर आने में सिर्फ 14 दिन लगे। पिछले 13 दिनों में 16 अरब डॉलर का इनफ्लो देखने को मिला। ऐसा मानना है कि इस महीने के अंत तक इनफ्लो की रफ्तार और बढ़ेगी।
और कितना इनफ्लो संभव?
एक्सपर्ट्स और इकोनॉमिस्ट की राय है कि अगस्त अंत तक FCNR (B) डिपॉजिट से 65-75 अरब डॉलर का इनफ्लो संभव है। कुल मिलाकर 80-100 अरब डॉलर का इनफ्लो संभव है। SBI रिसर्च ने पहले अनुमान लगाया था कि अगर FCNR-B रूट के ज़रिए निवेश की सुविधा सितंबर तक खुली रहती है, तो 70 अरब डॉलर तक का निवेश आ सकता है, जो 2013 में आए निवेश के स्तर से कहीं ज्यादा होगा।
FCNR (B) डिपॉजिट स्कीम और रुपया
बड़े डॉलर इनफ्लो के बाद भी रुपए में ज्यादा मजबूती नहीं आई है। RBI ने इनफ्लो का बड़ा हिस्सा फॉरेन करेंसी एसेट बनाने में लगाया गया। एक पूर्व सेंट्रल बैंकर ने इस अचानक होने वाले क्लोजर होने की वजह रुपये पर पड़ रहे दबाव को बताया है। उनका कहना है पहले के विपरीत, इस बार USD/INR करेंसी पेयर स्थिर रहा है, लेकिन इसमें लगातार गिरावट का रुझान बना हुआ है। खबर है कि RBI रुपये की गिरावट को रोकने के लिए पिछले कुछ दिनों से डॉलर बेच रहा है।
उन्होंने कहा 5 जून और 14 अगस्त के बीच रुपये में ज्यादा उतार-चढ़ाव नहीं देखने को मिला। 5 जून को डॉलर के मुकाबले रुपया 95.39 पर बंद हुआ था और 14 अगस्त तक यह लगभग 0.2 प्रतिशत गिरकर 95.45 पर आ गया। इनफ्लो शुरू होने के बाद, जुलाई के मध्य में रुपये में थोड़ी रिकवरी हुई और यह 94.30 पर पहुंच गया, लेकिन उसके बाद इसकी रफ़्तार धीमी पड़ गई। हाल के हफ्तो में ब्रेंट क्रूड की कीमतों में लगातार बढ़त और जियोपॉलिटिकल अनिश्चितता की वजह से रुपया कमजोरर हुआ है। साथ ही, फ़ॉरवर्ड्स मार्केट में ऐसी हलचल नहीं दिख रही है जिससे RBI के लिए इकोनॉमिक हेजिंग आसान हो सके। इसलिए, शायद RBI ने गोल्ड बॉन्ड की तरह ही इसे अभी बंद कर देना ही बेहतर समझा होगा।
FCNR(B) डिपॉजिट स्कीम से बैंक डिपॉजिट पर पड़ा बड़ा असर
FCNR(B) डिपॉजिट स्कीम से बैंक डिपॉजिट पर बड़ा असर पड़ा है। 15 जून से 31 जुलाई के बीच टाइम डिपॉजिट में 8.5 लाख करोड़ रुपए की बढ़ोतरी देखने को मिली है। इसमें FCNR डिपॉजिट का करीब 3-3.5 लाख करोड़ रुपए का योगदान रहा है। SBI रिसर्च के मुताबिक अगस्त में टाइम डिपॉजिट 5 लाख करोड़ रुपए और बढ़ सकता है। इससे बैंकों को स्टेबल और सस्ते फंडिंग का फायदा मिलेगा। अतिरिक्त लिक्विडिटी से सरकारी बॉन्ड यील्ड में कमी आ सकती है।
FCNR(B) डिपॉजिट स्कीम से किन बैंकों ज्यादा फायदा?
इससे प्राइवेट और सरकारी बैंकों के हिस्से में 42%-42% डिपॉजिट आया है। वहीं, विदेशी बैंकों के हिस्से में 15% डिपॉजिट आया है। इस स्कीम के जरिए HSBC ने 6.1 अरब डॉलर जुटाए हैं। HSBC के बाद SBI और ICICI बैंक ने काफी डिपॉजिट जुटाए है। HDFC बैंक इस रेस में पीछे रहा है।
एक्सपर्ट्स की राय
एक प्राइवेट बैंक के ट्रेज़री हेड ने नाम न बताने की शर्त पर कहा कि FCNR-B डिपॉज़िट स्कीम को मिले अच्छे रिस्पॉन्स की वजह से शायद सेंट्रल बैंक को अपना फैसला बदलना पड़ा।
मार्केट एक्सपर्ट्स का कहना है कि इस स्कीम में जरूरत से ज्यादा पैसा आ गया है और ऐसे में अब सेंट्रल बैंक की तरफ इसको समय से पहले बंद करने का फैसला लिया गया है।
करूर वैश्य बैंक के ट्रेज़री हेड रामचंद्र रेड्डी ने कहा “स्कीम को समय से पहले बंद करना नीति में बदलाव के बजाय एक तरह का तालमेल बिठाने जैसा लग रहा है। FCNR-B फेसिलिटी को मिली जबरदस्त रिस्पॉन्स से पता चलता है कि इसके जरिए फंड जुटाने का मकसद काफी हद तक पूरा हो गया है और RBI अब इससे मिली लिक्विडिटी और फॉरेन एक्सचेंज पर पड़ने वाले इसके असर को मैनेज करने पर फोकस कर सकता है। मैं इसे नीति में किसी बदलाव के बजाय इस स्कीम में सोच-समझकर किए गए मामूली सुधार के तौर पर देखता हूं।”
Market Outlook : बाजार में गिरावट का सिलसिला रहा जारी, जानिए 18 अगस्त को कैसी रह सकती है इसकी चाल
डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सर्टिफाइड एक्सपर्ट की सलाह लें।
NPS Fund Manager: अगर आप नेशनल पेंशन सिस्टम (NPS) में निवेश करते हैं, तो आपका पैसा किसी न किसी पेंशन फंड मैनेजर के पास जाता है। वही आपके पैसे को इक्विटी, डेट और सरकारी बॉन्ड में निवेश करता है।
अगर उसका प्रदर्शन कमजोर लगे, तो आप फंड मैनेजर बदल सकते हैं। लेकिन सिर्फ कुछ महीनों की खराब परफॉर्मेंस देखकर फैसला लेना सही नहीं है। इससे आपके रिटायरमेंट फंड पर असर पड़ सकता है।
1. कब बदलना चाहिए फंड मैनेजर?
एक्सपर्ट्स का कहना है कि अगर कोई फंड मैनेजर लगातार 3 से 5 साल तक अपने बेंचमार्क और दूसरे फंड्स से कमजोर प्रदर्शन करे, तभी बदलाव पर विचार करें।
मान लीजिए दो फंड मैनेजर हैं। एक ने पिछले 4 साल में हर साल औसतन 11% रिटर्न दिया। दूसरे ने सिर्फ 8%। अगर दोनों का जोखिम लगभग बराबर है, तो फंड बदलने की वजह बन सकती है। लेकिन अगर सिर्फ एक साल किसी फंड का रिटर्न कम रहा है, तो घबराने की जरूरत नहीं है।
2. हर साल फंड बदलना क्यों गलत है?
शेयर बाजार हमेशा एक जैसा नहीं चलता। कभी तेजी आती है, कभी गिरावट। ऐसे में हर साल सबसे ज्यादा रिटर्न देने वाले फंड के पीछे भागना नुकसान करा सकता है।
मान लीजिए इस साल फंड A सबसे आगे है। अगले साल फंड B आगे निकल जाए। अगर आप हर साल फंड बदलते रहेंगे, तो हो सकता है कि आप हमेशा देर से एंट्री करें और असली फायदा न मिले। इससे कंपाउंडिंग भी कमजोर पड़ सकती है।
3. सिर्फ रिटर्न देखकर फैसला न लें
फंड चुनते समय सिर्फ रिटर्न पर गौर करना अधूरी तस्वीर दिखा सकता है। यह भी देखिए कि फंड ने जोखिम कितना लिया। बाजार गिरने पर उसने नुकसान कितना रोका। उसका पोर्टफोलियो कितना मजबूत है। फंड मैनेजर की निवेश रणनीति कितनी अनुशासित है।
किसी फंड ने 12% रिटर्न दिया, लेकिन उसके लिए बहुत ज्यादा जोखिम लिया। और दूसरे ने 11% रिटर्न कम जोखिम में दिया, तो दूसरा विकल्प रिटायरमेंट के लिहाज से ज्यादा बेहतर हो सकता है।
4. NPS में कौन-कौन से फंड मैनेजर हैं?
फिलहाल NPS में 10 पेंशन फंड मैनेजर हैं।
- SBI Pension Funds
- LIC Pension Fund
- UTI Pension Fund
- HDFC Pension Fund Management
- ICICI Pension Fund Management
- Kotak Mahindra Pension Fund
- Aditya Birla Sun Life Pension Fund Management
- Tata Pension Fund Management
- Axis Pension Fund Management
- DSP Pension Fund Managers
5. Active Choice और Auto Choice में फर्क
अगर आपने Active Choice चुना है, तो यह तय करना आपकी जिम्मेदारी है कि पैसा इक्विटी, कॉरपोरेट डेट और सरकारी बॉन्ड में कितना जाएगा। इसलिए समय-समय पर एसेट एलोकेशन और फंड मैनेजर, दोनों की समीक्षा करें।
अगर आपने Auto Choice चुना है, तो उम्र बढ़ने के साथ सिस्टम खुद एसेट एलोकेशन बदलता रहता है। ऐसे में आपको सिर्फ यह देखना है कि आपका फंड मैनेजर लंबे समय तक लगातार अच्छा प्रदर्शन कर रहा है या नहीं।
ये गलतियां बिल्कुल न करें
- सिर्फ पिछले 1 साल का रिटर्न देखकर फंड न चुनें।
- हर साल या बार-बार फंड मैनेजर न बदलें।
- इक्विटी और डेट फंड के रिटर्न की सीधी तुलना न करें।
- सिर्फ ज्यादा रिटर्न के चक्कर में जोखिम को नजरअंदाज न करें।
- बाजार गिरते ही घबराकर फंड न बदलें।
NPS कोई एक-दो साल का निवेश नहीं है। यह 20-30 साल की योजना होती है। इसलिए धैर्य रखना सबसे जरूरी है। फंड मैनेजर तभी बदलें, जब लंबे समय तक उसका प्रदर्शन लगातार कमजोर रहे। तभी आपका रिटायरमेंट फंड बेहतर तरीके से बढ़ पाएगा।
NPS में अकाउंट कैसे खोलें?
18 साल या उससे ज्यादा उम्र का कोई भी भारतीय नागरिक NPS में निवेश कर सकता है। इसमें नौकरीपेशा, स्वरोजगार करने वाले, कारोबारी और NRI भी निवेश कर सकते हैं।
आप NPS अकाउंट किसी भी बैंक, पोस्ट ऑफिस से जुड़े Point of Presence (PoP) या ऑनलाइन eNPS पोर्टल के जरिए खोल सकते हैं। अकाउंट खुलने के बाद आपको PRAN (Permanent Retirement Account Number) मिलता है। इसी नंबर के जरिए आप नियमित निवेश कर सकते हैं और अपना पेंशन फंड मैनेज कर सकते हैं।
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Share Market
आपके PF का पैसा EPFO कहां निवेश करता है, आपको तगड़ा ब्याज कैसे मिलता है? समझिए पूरा हिसाब

हर महीने आपकी सैलरी से PF कटता है। फिर EPFO उसी पैसे को अलग-अलग जगह निवेश करता है। वहीं से कमाई होती है और उसी कमाई के दम पर EPFO अपने करोड़ों सदस्यों को 8.25% जैसी आकर्षक ब्याज दर देता है। लेकिन क्या आपने कभी सोचा है कि 31 लाख करोड़ रुपये से ज्यादा का यह विशाल फंड आखिर संभालता कौन है?
जवाब आपको चौंका सकता है। दरअसल, EPFO इस निवेश का बड़ा हिस्सा खुद मैनेज नहीं करता, बल्कि पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) के जरिए प्रोफेशनल फंड मैनेजर को सौंपता है।
PMS आखिर क्या होते हैं?
पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) का नाम आते ही ज्यादातर लोगों के दिमाग में अमीर निवेशकों की तस्वीर आती है। लेकिन हकीकत कुछ और है।
SEBI के जून 2026 के आंकड़े एक दिलचस्प तस्वीर दिखाते हैं। PMS इंडस्ट्री के 36.72 लाख करोड़ रुपये में से करीब 31.04 लाख करोड़ रुपये, यानी लगभग 85% पैसा EPFO और दूसरे प्रोविडेंट फंड्स का है। इससे साफ है कि PMS सिर्फ अमीर निवेशकों के लिए नहीं है। बड़े संस्थान भी अपने हजारों-लाखों करोड़ रुपये इसी के जरिए निवेश करते हैं।
EPFO PMS का इस्तेमाल क्यों करता है?
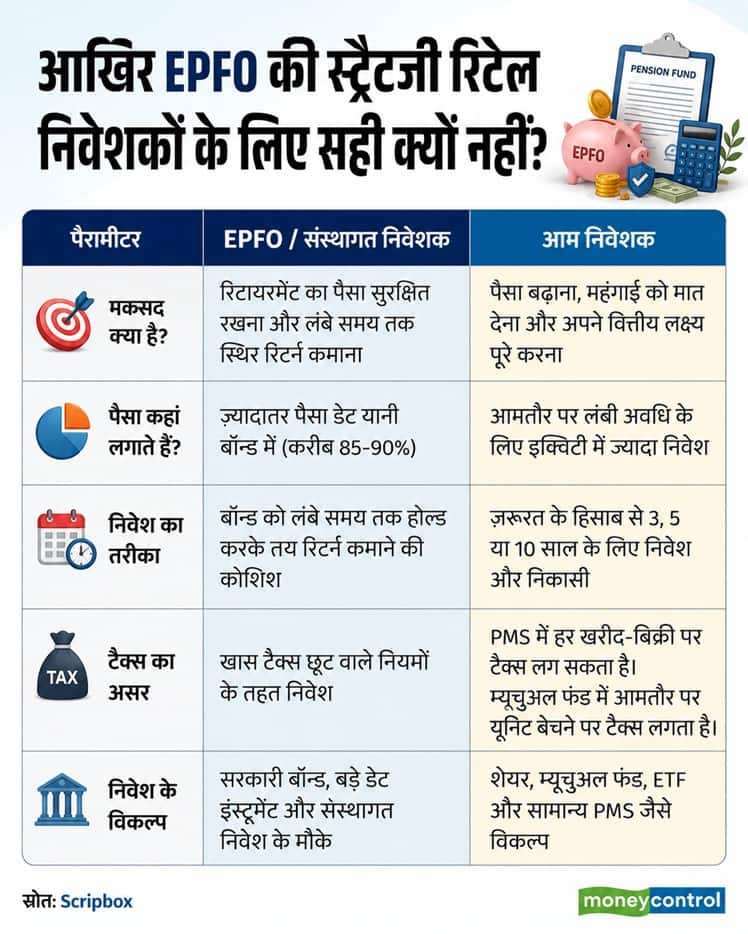
EPFO करोड़ों नौकरीपेशा लोगों की रिटायरमेंट की बचत संभालता है। उसका मकसद ज्यादा मुनाफा कमाना नहीं है। उसकी पहली जिम्मेदारी लोगों का पैसा सुरक्षित रखना है। साथ ही, लंबे समय तक स्थिर रिटर्न देना भी जरूरी है।
इसी वजह से EPFO निवेश की जिम्मेदारी SEBI-रजिस्टर्ड पोर्टफोलियो मैनेजर को देता है। हालांकि, निवेश से जुड़े बड़े फैसलों पर नजर EPFO और सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) की ही रहती है।
नियमों के मुताबिक, EPFO अपने पैसे का 45% से 65% सरकारी बॉन्ड, 35% से 45% कॉरपोरेट बॉन्ड और दूसरे डेट इंस्ट्रूमेंट में लगाता है। वहीं, 15% तक पैसा इक्विटी में लगाया जा सकता है। यह निवेश भी ज्यादातर इंडेक्स ETF के जरिए होता है।
पैसा बाहर के एक्सपर्ट क्यों संभालते हैं?
31 लाख करोड़ रुपये से ज्यादा का फंड संभालना आसान नहीं है। इसके लिए डेट मार्केट की गहरी समझ चाहिए। जोखिम का आकलन करना पड़ता है। हर दिन बाजार पर नजर रखनी होती है।
अगर EPFO यह पूरा काम खुद करे तो उसे बहुत बड़ा निवेश सेटअप तैयार करना पड़ेगा। इसलिए वह यह जिम्मेदारी प्रोफेशनल पोर्टफोलियो मैनेजर को देता है।
EPFO एक नहीं, कई पोर्टफोलियो मैनेजर नियुक्त करता है। उनकी नियुक्ति बोली प्रक्रिया से होती है। प्रदर्शन की लगातार समीक्षा होती है। जो बेहतर काम करता है, उसे ज्यादा फंड मिलता है। खराब प्रदर्शन करने वाले मैनेजर अपना काम भी गंवा सकते हैं।
आम निवेशक क्या सीख सकते हैं?
एक्सपर्ट्स का कहना है कि कि EPFO का पोर्टफोलियो कॉपी करने की जरूरत नहीं है। लेकिन उसकी निवेश करने की सोच जरूर अपनाई जा सकती है।
सबसे बड़ी सीख है अनुशासन। पहले तय करें कि कितना पैसा इक्विटी में रखना है और कितना डेट में। फिर बाजार के उतार-चढ़ाव को देखकर बार-बार फैसला न बदलें। SIP करते रहें और समय-समय पर पोर्टफोलियो को रीबैलेंस करें।
दूसरी बात, अगर निवेश की ज्यादा समझ नहीं है तो म्यूचुअल फंड या ETF जैसे प्रोफेशनल विकल्प चुनें। हर शेयर खुद खरीदना जरूरी नहीं होता।
तीसरी सीख है कि सिर्फ रिटर्न के पीछे न भागें। रिस्क पर भी बराबर ध्यान दें। पूरा पैसा एक ही शेयर, सेक्टर या कम गुणवत्ता वाले बॉन्ड में लगाना समझदारी नहीं है।
EPFO की रणनीति हर किसी के लिए सही नहीं
EPFO का पोर्टफोलियो उसकी जिम्मेदारियों को ध्यान में रखकर बनाया जाता है। आम निवेशकों की जरूरतें अलग होती हैं। खासकर युवा निवेशकों को लंबी अवधि में संपत्ति बनाने के लिए ज्यादा इक्विटी की जरूरत पड़ सकती है।
एक और बड़ा फर्क टैक्स का है। PMS में हर खरीद और बिक्री पर टैक्स लग सकता है। वहीं, म्यूचुअल फंड में आमतौर पर यूनिट बेचने तक टैक्स नहीं देना पड़ता। इसलिए बिना सोचे-समझे EPFO की निवेश रणनीति अपनाना हर निवेशक के लिए सही नहीं होगा।
PPF for Child: बच्चे के नाम पर हर महीने ₹5,000 की बचत! जानिए 15 साल बाद कितना बड़ा फंड होगा
Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।
Asian Market Today: आज ग्लोबल बाजार में तेजी देखने को मिली। सेमीकंडक्टर स्टॉक्स में लगातार बढ़त की वजह से बुधवार को एशियाई मार्केट लगातार दूसरे सेशन में आगे बढ़े। यह तेजी तब आई जब US और ईरान के बीच लड़ाई में हालिया बढ़ोतरी के बाद वेस्ट एशिया में नए टेंशन के बाद क्रूड ऑयल की कीमतें बढ़ीं।
जापान का निक्केई 225 1.81% बढ़ा। वहीं, स्ट्रेट टाइम्स में 0.45 फीसदी की कमजोरी दिखा रहा है। ताइवान का बाजार 1.85 फीसदी चढ़कर 45,050.66 के स्तर पर कारोबार कर रहा है। जबकि हैंगसेंग 0.86 फीसदी की गिरावट के साथ 24,901.00 के स्तर पर नजर आ रहा है। वहीं, कोस्पी में 5.24 फीसदी की बढ़त के साथ कारोबार हो रहा है। वहीं शंघाई कम्पोजिट 0.41 फीसदी की बढ़त के साथ 3,880.99 के स्तर पर दिख रहा है।
वॉल स्ट्रीट
US स्टॉक मार्केट मंगलवार को बढ़त के साथ बंद हुआ, जिसमें नैस्डैक सबसे ज़्यादा बढ़त पर रहा, जिसे सेमीकंडक्टर शेयरों में तेजी से बढ़ावा मिला। डॉव जोन्स इंडस्ट्रियल एवरेज 385.38 पॉइंट्स या 0.74% बढ़कर 52,224.64 पर पहुंच गया, जबकि S&P 500 65.92 पॉइंट्स या 0.89% बढ़कर 7,509.20 पर पहुंच गया। नैस्डैक कंपोजिट 329.13 पॉइंट्स या 1.29% बढ़कर 25,837.21 पर बंद हुआ।
एनवीडिया के स्टॉक प्राइस में 1.97% की बढ़ोतरी हुई, AMD के शेयर 8.11% बढ़े, इंटेल के शेयर 8.64% बढ़े, माइक्रोन टेक्नोलॉजी के शेयर 12.17% बढ़े, ब्रॉडकॉम 2.21% बढ़ा, माइक्रोसॉफ्ट के शेयर 1.13% गिरे, टेस्ला के स्टॉक प्राइस में 2.53% की बढ़ोतरी हुई और स्पेसएक्स के शेयर 3.08% बढ़े।
US-ईरान युद्ध
US मिलिट्री ने कहा कि उसने ईरान पर लगातार 11वें दिन हमला किया है, जिसमें ईरानी मिलिट्री ऑपरेशन सेंटर, समुद्री क्षमताएं, एयरक्राफ्ट हैंगर, ड्रोन स्टोरेज फैसिलिटी और मिलिट्री लॉजिस्टिक्स इंफ्रास्ट्रक्चर को निशाना बनाया गया है। इससे पहले, US प्रेसिडेंट डोनाल्ड ट्रंप ने कहा था कि US जल्द ही पिकैक्स माउंटेन के पास के इलाके को निशाना बनाएगा।
ट्रंप टैरिफ
US प्रेसिडेंट डोनाल्ड ट्रंप ने अगस्त 2028 से इम्पोर्टेड जेनेरिक दवाओं पर भारी टैरिफ लगाने का ऐलान किया। ट्रंप ने कहा कि 1 अगस्त से, US दो साल तक देश में लाई जाने वाली सभी जेनेरिक दवाओं पर 0% टैरिफ लगाए रखेगा, जिसके बाद इसे एक साल के लिए 100% और उसके बाद 200% कर दिया जाएगा।
जापान ट्रेड डेफिसिट
कमजोर येन के बीच जून में जापान का ट्रेड डेफिसिट बढ़ गया। जून में वैल्यू के हिसाब से कुल एक्सपोर्ट में YoY 19.3% की बढ़ोतरी हुई। जून में इम्पोर्ट में एक साल पहले के मुकाबले 25.4% की बढ़ोतरी हुई। इस वजह से, जून में जापान का ट्रेड डेफिसिट 406.9 बिलियन येन ($2.49 बिलियन) रहा, जबकि डेफिसिट का अनुमान 120 बिलियन येन था।
जापानी बॉन्ड यील्ड
रॉयटर्स की रिपोर्ट के मुताबिक, देश के सबसे लंबे समय के कर्ज की बिक्री से पहले महंगाई की चिंता बढ़ने से जापानी सरकारी बॉन्ड (JGB) की यील्ड बढ़ी। बेंचमार्क 10-साल की JGB यील्ड 2.5 bps बढ़कर 2.745% हो गई। पांच-साल की यील्ड 2 bps बढ़कर 1.960% हो गई और दो-साल की यील्ड 1.435% पर स्थिर रही। 40-साल के बॉन्ड पर यील्ड 3.89% पर बिना बदले रही।
क्रूड में उछाल
US के ईरानी मिलिट्री ठिकानों पर हमले तेज करने के बाद सप्लाई में और रुकावट की आशंका से कच्चे तेल की कीमतें बढ़ गईं। ब्रेंट क्रूड फ्यूचर्स 1.22% बढ़कर $92.12 प्रति बैरल हो गया, जबकि US वेस्ट टेक्सास इंटरमीडिएट क्रूड 1.09% बढ़कर $85.26 प्रति बैरल हो गया।
आज का सोने का रेट
पिछले सेशन में लगभग 2% की तेज़ी के बाद सोने की कीमतों में बढ़त जारी रही। स्पॉट गोल्ड की कीमत 0.1% बढ़कर $4,080.79 प्रति औंस हो गई, जबकि चांदी की कीमत $58.83 प्रति औंस पर स्थिर रही।
डॉलर
डॉलर एक हफ़्ते के हाई के पास रहा। US डॉलर इंडेक्स, जो छह करेंसी के मुकाबले डॉलर की ताकत को मापता है, 101.20 पर था। येन के मुकाबले डॉलर 0.1% गिरकर 163.06 येन पर आ गया। यूरो आखिरी बार $1.1401 पर था, और स्टर्लिंग $1.3385 पर आ गया।
Stock Market Live Update: गिफ्ट निफ्टी दे रहा संकेत, कमजोर हो सकती है बाजार की शुरुआत
(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।
Income Tax Bill: केंद्र सरकार मानसून सत्र में Income-tax (Amendment) Bill, 2026 पेश करने की तैयारी में है। यह बिल पिछले महीने लाए गए अध्यादेश (Ordinance) की जगह लेगा। इस अध्यादेश के तहत विदेशी निवेशकों को सरकारी बॉन्ड (Government Securities) से मिलने वाले ब्याज और कैपिटल गेन पर आयकर से छूट दी गई थी।
इस बिल का मकसद क्या है?
पश्चिम एशिया में बढ़ते तनाव की वजह से रुपये पर दबाव बढ़ा था। ऐसे में सरकार ज्यादा विदेशी निवेश लाना चाहती है। इसी मकसद से यह टैक्स छूट दी गई थी। सरकार चाहती है कि भारत के सरकारी बॉन्ड बाजार में ज्यादा विदेशी निवेश आए। इससे बाजार में नकदी बढ़ेगी। सरकारी बॉन्ड बाजार भी मजबूत होगा।
सरकार का मानना है कि दुनिया में इस समय काफी अनिश्चितता है। कच्चे तेल की कीमतें बढ़ रही हैं। सप्लाई चेन भी कई जगह प्रभावित है। ऐसे माहौल में विदेशी पूंजी आकर्षित करना जरूरी है।
विदेशी निवेशकों को क्या फायदा होगा?
सरकारी बॉन्ड में निवेश करने वाले विदेशी निवेशकों को ब्याज से होने वाली कमाई और कैपिटल गेन पर इनकम टैक्स नहीं देना होगा। यह छूट 1 अप्रैल 2026 से लागू मानी गई है।
पहले विदेशी निवेशकों को 12 महीने से ज्यादा समय तक रखे गए शेयर और बॉन्ड पर 12.5% लॉन्ग टर्म कैपिटल गेन टैक्स देना पड़ता था। सरकारी बॉन्ड से मिलने वाले ब्याज पर 20% विदहोल्डिंग टैक्स भी लगता था।
अध्यादेश क्यों लाना पड़ा?
जब यह फैसला लिया गया, तब संसद का सत्र नहीं चल रहा था। इसलिए सरकार ने संविधान के अनुच्छेद 123 के तहत अध्यादेश जारी किया। बाद में इसे कानून बनाने के लिए अब संसद में बिल लाया जाएगा।
मानसून सत्र में और क्या होगा?
सरकार MSME Development (Amendment) Bill, 2026 भी पेश करेगी। इसका मकसद छोटे कारोबारियों के लिए कारोबार करना आसान बनाना है। साथ ही भुगतान में देरी से जुड़े विवादों का समाधान भी मजबूत किया जाएगा।
इसके अलावा सरकार वित्त वर्ष 2022-23 के लिए Demands for Excess Grants भी संसद में पेश करेगी।
Silver Price Today: सस्ती हुई चांदी, क्या और गिरेंगे दाम या आएगा यहां से उछाल,जानें एक्सपर्ट की राय
- 1
- 2