

Income Tax Return: खुद रिटर्न फाइल करें या टैक्स एक्सपर्ट की मदद लें? जानिए क्या हैं एक्सपर्ट्स के जवाब

Income Tax Return: इनकम टैक्स रिटर्न (आईटीआर) फाइल करने की अंतिम तारीख नजदीक आ गई है। कई टैक्सपेयर्स इस उलझन में हैं कि खुद रिटर्न फाइल करें या टैक्स एक्सपर्ट की मदद लें। इनकम टैक्स डिपार्टमेंट ने अपने टैक्स फाइलिंग पोर्टल को काफी टैक्स फ्रेंडली बना दिया है। इस पर टैक्सपेयर्स को प्री-फिल्ड डेटा यानी पहले से भरे गए डेटा दिखते हैं। एआई पावर्ड टूल्स भी उपलब्ध हैं। सवाल है कि आपको खुद रिटर्न फाइल करना चाहिए या टैक्स एक्सपर्ट के पास जाना चाहिए?

इनकम के एक से ज्यादा स्रोत होने पर खुद फाइल करने में आ सकती है मुश्किल

टैक्स एक्सपर्ट्स का कहना है कि अगर किसी टैक्सपेयर के इनकम के कई स्रोत हैं और कैपिटल गेंस जैसी चीजें हैं तो खुद रिटर्न फाइल करने में दिक्कत आ सकती है। अगर कोई सैलरीड टैक्सपेयर है और उसकी सिर्फ एक इनकम है तो वह खुद रिटर्न फाइल कर सकता है। डेरिवेटिव ट्रेडिंग, क्रिप्टोकरेंसी से प्रॉफिट, फॉरेन एसेट या फॉरेन इनकम वाले टैक्सपेयर्स को खुद रिटर्न फाइल करने में दिक्कत आ सकती है।

अब इनकम टैक्स रिटर्न फाइल करना सिर्फ एक औपचारिकता नहीं है

एसबीएचएस एंड एसोसिएट्स के पार्टनर हिमांग सिंगला ने कहा, “अब यह धारणा टूट रही है कि इनकम टैक्स रिटर्न फाइल करना सिर्फ एक औपचारिकता है।” उन्होंने कहा कि आज टैक्सपेयर्स कई तरह के एसेट्स में इनवेस्ट करते हैं। इनमें शेयर, म्यूचुअल फंड्स, REITs, InvITs, बिजनेस ट्रस्ट्स, फॉरेन एसेट्स और वर्चुअल डिजिटल एसेट्स शामिल हैं।

अलग-अलग एसेट के लिए इनकम टैक्स के अलग-अलग नियम हैं

इनकम टैक्स के नियमों में अलग-अलग एसेट क्लास के लिए अलग-अलग नियम हैं। सिंगला ने कहा कि अगर इनकम टैक्स के पोर्टल पर रिटर्न फाइल कर दिया जाता है और उसमें कोई गलती होती है या पूरा डिसक्लोजर नहीं होता है या गलत आईटीआर फॉर्म का इस्तेमाल किया गया होता है तो टैक्सपेयर्स को नोटिस आ सकता है। इसका मतलब है कि टैक्स चुकाने के बावजूद छोटी सी गलती बड़ी मुसीबत पैदा कर सकती है।

एआईएस और फॉर्म 26एएस को टैक्सपेयर्स को खुद चेक कर लेना जरूरी है

King Stubb & Kasiva में पार्टनर आदित्य भट्टाचार्य ने कहा कि इनकम के कई स्रोत, बिजनेस इनकम, फॉरेन एसेट्स या कॉम्प्लेक्स डिडक्शंस वाले टैक्सपेयर्स को रिटर्न फाइल करने के लिए टैक्स एक्सपर्ट की मदद लेनी चाहिए। हालांकि, एक्सपर्ट भी रिटर्न फाइल करने से पहले टैक्सपेयर को आईटीआर को रिव्यू करने को कहते हैं। इसके अलावा फॉर्म 26एएस, एआईएस और TIS जैसे डॉक्युमेंट्स के डेटा को चेक करने की जिम्मेदारी टैक्सपेयर की होती है।

यह भी पढ़ें: ₹4 लाख से कम सैलरी वाले सावधान! टैक्स तो नहीं लगेगा, पर ITR भरना है जरूरी; जानिए ये 6 कड़े नियम

रिटर्न फाइल करने के लिए अंतिम तारीख का नहीं करें इंतजार 

अब रिटर्न फाइल करने के लिए एक हफ्ते से कम का समय बचा है। अगर आपने अब तक फाइल नहीं किया है तो आपको जल्द रिटर्न फाइल कर देना चाहिए। आपको अगर खुद फाइल करने में दिक्कत आ रही है तो आप टैक्स एक्सपर्ट की मदद ले सकते हैं। इससे आपको बाद में दिक्कत का सामना नहीं करना पड़ेगा।

Small Savings Schemes: शेयर मार्केट में उठा-पटक की टेंशन दूर, 8.2% तक का रिटर्न, पोस्ट ऑफिस की ये स्कीम शानदार

Small Savings Schemes: पिछले कुछ महीनों से स्टॉक मार्केट में काफी उठा-पटक दिख रही है। इससे शॉर्ट टर्म में रिटर्न को लेकर निवेशक परेशान हो गए हैं। हालांकि अधिकतक एक्सपर्ट्स लंबे समय में अच्छा पैसा बनाने के लिए इक्विटी में पैसा लगाने की सलाह देते हैं लेकिन जो निवेशक मार्केट की घबराहट से दूर बिना टेंशन अच्छा पैसा बनाना चाहते हैं, उनके लिए भी मार्केट में विकल्प उपलब्ध हैं। ऐसे निवेशकों के लिए सरकार के सपोर्ट वाली छोटी बचत योजनाएं पोर्टफोलियो का अच्छा हिस्सा बन सकती हैं। इनमें सालाना 8.2% तक का ब्याज मिल रहा है, जिससे मार्केट की उठा-पटक से दूर निवेशकों का क्रेज इन्हें लेकर बढ़ रहा है।

Public Provident Fund (PPF)

लंबे समय से पीपीएफ सैलरीड एंप्लॉयीज और अपना खुद का बिजनेस करने वालों के लिए सबसे पसंदीदा निवेश विकल्पों में शुमार है। अभी इस पर सालाना 7.1% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 15 वर्ष है। पुरानी टैक्स व्यवस्था यानी ओल्ड टैक्स रिजीम के तहत इसमें किए गए निवेश पर इनकम टैक्स के सेक्शन 80C के तहत टैक्स डिडक्शन मिलका है। साथ ही अर्जित ब्याज और मेच्योरिटी पर मिलने वाला पैसा भी टैक्स-फ्री होता है।

National Savings Certificate (NSC)

एनएससी एक फिक्स्ड इनकम योजना है, जिसमें अभी सालाना 7.7% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 5 साल है और इसमें निवेश पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलता है।

Kisan Vikas Patra (KVP)

बाजार की उठा-पटक से दूर किसान विकास पत्र (केवीपी) ऐसे निवेशकों के लिए सुरक्षित है जो बिना किसी टेंशन अपने पैसे को अच्छी रफ्तार से बढ़ता हुआ देखना चाहते हैं। अभी इस पर सालाना 7.5% की दर से ब्याज मिल रहा है और इस रफ्तार से 115 महीने में इसमें रखा पैसा डबल हो जाता है।

Sukanya Samriddhi Yojana (SSY)

लड़कियों के भविष्य को सुरक्षित रखने के उद्देश्य से शुरू की गई सुकन्या समृद्धि योजना में अभी सालाना 8.2% की दर से ब्याज मिल रहा है जोकि स्मॉल सेविंग्स स्कीम्स में सबसे अधिक ब्याज देने वाली योजना में से एक है। 10 साल से कम उम्र की लड़की के अभिभावक यह खाता खोल सकते हैं।

Senior Citizens’ Savings Scheme (SCSS)

सीनियर सिटीजंस सेविंग्स स्कीम के तहत अभी सालाना 8.2% की दर से ब्याज मिल रहा है और यह भी अधिक ब्याज देने वाली सरकारी बचत योजनाओं में शुमार है। इसके तहत 60 वर्ष या इससे अधिक उम्र के लोग निवेश कर सकते हैं और ऐसे लोगों के लिए बेहतर है जो नियमित आय चाहते हैं।

Post Office Time Deposits

पोस्ट ऑफिस में बैंकों की तरह एक एफडी है, जिसे सरकार का सपोर्ट मिला हुआ है। इसमें एक साल की जमा पर 6.9%,दो साल की जमा पर 7.0%, तीन साल की जमा पर 7.1% और पांच साल की जमा पर 7.5% की दर से ब्याज मिलेगा। पांच साल की जमा पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलेगा।

छोटी बचत योजनाओं पर ब्याज दरें

सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स यानी छोटी बचत योजनाओं पर ब्याज दरें तय करती हैं और सितंबर तिमाही के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है। यहां पोस्ट ऑफिस से जुड़ी स्कीम्स के लिए ब्याज दर की डिटेल्स दी जा रही है-

स्मॉल सेविंग्स स्कीमब्याज दर
सुकन्या समृद्धि योजना (SSY)8.2%
सीनियर सिटीजंस सेविंग्स स्कीम (SCSS)8.2%
नेशनल सेविंग्स सर्टिफिकेट (NSC)7.7%
किसान विकास पत्र (KVP)7.5%
5 वर्षीय पोस्ट ऑफिस टाइम डिपॉजिट7.5%
पोस्टऑफिस मंथली इनकम स्कीम (POMIS)7.4%
पब्लिक प्रोविडेंट फंड (PPF)7.1%
3 साल का पोस्ट ऑफिस  टाइम डिपॉजिट7.1%
2 साल का पोस्ट ऑफिस डाकघर टाइम डिपॉजिट7.0%
1 साल का पोस्ट ऑफिस  टाइम डिपॉजिट6.9%
पोस्ट ऑफिस आरडी (RD)6.7%
पोस्ट ऑफिस सेविंग्स स्कीम4.0%

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड

डिस्क्लेमर: निवेश से जुड़ा कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

8th Pay Commission: बेसिक पे से लेकर भत्तों तक, जानिए 7 और 10 अगस्त को वेतन आयोग किस बात पर करेगा महत्वपूर्ण चर्चा

8th Pay Commission Salary Structure: देश के करीब एक करोड़ सरकारी कर्मचारियों और पेंशनर्स में आठवां वेतन आयोग को लेकर खूब चर्चा है। यह आयोग अब अपने सबसे महत्वपूर्ण फेज में पहुंच चुका है। इस दौरान कर्मचारियों और पेंशनभोगियों के वेतन, भत्ते और पेंशन में संशोधन के लिए हितधारकों, कर्मचारी यूनियनों से लगातार चर्चा की जा रही है।

7 और 10 अगस्त को होगी बड़ी बैठक

आठवें केंद्रीय वेतन आयोग ने अगले वेतन संशोधन पर चल रहे परामर्श के तहत दिल्ली स्थित केंद्र सरकार और केंद्र शासित प्रदेशों (UT) के कर्मचारी संघों, परिसंघों और यूनियनों को 7 अगस्त और 10 अगस्त 2026 को बैठक के लिए आमंत्रित किया है। 23 जुलाई 2026 को जारी एक नोटिस में आयोग ने बताया कि यह बैठक उसकी हितधारक परामर्श प्रक्रिया का हिस्सा है, जिसके जरिए वह अपनी अंतिम रिपोर्ट तैयार करने से पहले कर्मचारी प्रतिनिधियों के सुझाव और सिफारिशें जुटा रहा है।

सैलरी स्ट्रक्चर के 3 मुख्य पिलर, जिन पर टिकी है पूरी चर्चा

8वें वेतन आयोग में केंद्रीय कर्मचारियों की सैलरी का नया गणित मुख्यतः तीन हिस्सों में तय किया जा रहा है:

A. बेसिक पे और फिटमेंट फैक्टर

बेसिक पे आपकी सैलरी और पेंशन की सबसे मजबूत नींव है, क्योंकि ग्रेच्युटी, पीएफ और बाकी भत्ते इसी के आधार पर तय होते हैं। पुराने बेसिक पे को नए बेसिक पे में बदलने के लिए फिटमेंट फैक्टर का इस्तेमाल किया जाता है। नेशनल काउंसिल – जेसीएम (NC-JCM) ने 3.83 फिटमेंट फैक्टर की मांग रखी है।

वहीं ऑल इंडिया एनपीएस एंप्लाइज फेडरेशन (AINPSEF) ने परिवार की निर्भरता इकाई को 3 से बढ़ाकर 4.4 करने का प्रस्ताव दिया है, जिससे बेसिक पे में बड़ा उछाल आएगा।

B. भत्ते (DA, HRA और TA)

नए बेसिक पे के लागू होते ही उस पर आधारित सभी प्रमुख भत्ते री-कैलकुलेट होंगे:

HRA (मकान किराया भत्ता): एआईएनपीएसईएफ ने X कैटेगरी के शहरों के लिए 36%, Y के लिए 24% और Z कैटेगरी के लिए 12% HRA करने की सिफारिश की है। साथ ही यह भी प्रस्ताव है कि जब भी DA बढ़े, HRA में खुद-ब-खुद बढ़ोतरी हो।

TA (ट्रेवल भत्ता): लेवल-1 के कर्मचारियों के लिए न्यूनतम TA बढ़ाकर ₹9,000 प्रति महीने करने का प्रस्ताव है।

C. ग्रॉस सैलरी

बेसिक पे और सभी भत्तों को मिलाकर आपकी कुल कमाई तय होती है। उदाहरण के तौर पर, अगर यूनियनों के ये सभी प्रस्ताव मान लिए जाते हैं, तो लेवल-1 के कर्मचारियों की सैलरी ₹37,080 से बढ़कर सीधे ₹61,344 तक पहुंच सकती है यानी करीब 65% तक की भारी बढ़ोतरी!

कब तक लागू हो सकती हैं सिफारिशें?

आयोग का गठन 3 नवंबर 2025 को 18 महीने की अवधि के लिए किया गया था। इसके अनुसार, आयोग अपनी अंतिम रिपोर्ट फरवरी 2027 से मध्य-2027 के बीच सौंप सकता है।

अगर हम ऐतिहासिक ट्रेंड्स को देखें तो सिफारिशें आने के बाद सरकार द्वारा इसे पूरी तरह लागू करने में 2 से 3 साल का समय लगता है। हालांकि, कयास लगाए जा रहे हैं कि यह बढ़ोतरी 1 जनवरी 2026 से एरियर के साथ प्रभावी हो सकती है।

8वें वेतन आयोग पर आया बड़ा अपडेट! अब केंद्रीय कर्मचारी 7 और 10 अगस्त के लिए कर लें पूरी तैयारी

8th Pay Commission updates: केंद्र सरकार के कर्मचारियों और पेंशनभोगियों के अगले पे रिवीजन के लिए जारी हलचल के बीच एक बड़ा अपडेट सामने आया है। 8वें केंद्रीय वेतन आयोग ने दिल्ली स्थित केंद्रीय कर्मचारियों के संघों, फेडरेशनों और यूनियनों के साथ वार्ता करने के लिए तारीख का ऐलान कर दिया है। सीएनबीसी-टीवी18 की रिपोर्ट के मुताबिक 8वें वेतन आयोग ने दिल्ली में स्थित या पंजीकृत कर्मचारी यूनियनों को 7 अगस्त और 10 अगस्त को आयोग के साथ बातचीत करने का निमंत्रण दिया है। यह बैठकें अगली सैलरी रिवीजन पर चल रहे विचार-विमर्श की प्रक्रिया के तहत आयोजित की जा रही हैं।

23 जुलाई के नोटिस में आयोग ने क्या कहा?

वेतन आयोग ने अपनी अंतिम रिपोर्ट तैयार करने से पहले स्टेकहोल्डर्स की सिफारिशें और विचार जानने के लिए यह परामर्श प्रक्रिया शुरू की है। 23 जुलाई को जारी अपने नोटिस में आयोग ने कहा कि वह सिर्फ दिल्ली में स्थित या पंजीकृत केंद्र सरकार और केंद्र शासित प्रदेश (UT) के कर्मचारियों के संघों, परिसंघों और यूनियनों से 7 अगस्त और 10 अगस्त को बातचीत करेगा। हालांकि, इस बैठक में भाग लेने के लिए एक शर्त रखी गई है। सिर्फ वही संगठन इस बैठक के लिए अपॉइंटमेंट मांग सकते हैं जिन्होंने पहले ही अपना ज्ञापन जमा कर दिया है और आयोग के साथ दिल्ली या किसी अन्य राज्य/केंद्र शासित प्रदेश में अब तक कोई वार्ता नहीं की है।

31 जुलाई तक ऑनलाइन आवेदन करना अनिवार्य

बैठक में शामिल होने के पात्र संगठनों के लिए आयोग ने समय-सीमा तय कर दी है। इच्छुक पात्र संगठनों को 31 जुलाई तक ऑनलाइन माध्यम से अपना अनुरोध जमा करना होगा। अनुरोध भेजते समय संगठनों को अपनी यूनिक मेमो आईडी साथ में दर्ज करनी होगी। बैठकों का स्थान और समय अलग से बताया जाएगा।

अन्य राज्यों के यूनियनों के लिए भी तय होगी तारीखें

आने वाले महीनों में देश भर के अन्य राज्यों के यूनियनों के साथ भी बातचीत की जाएगी। दिल्ली-एनसीआर के बाहर के कर्मचारी संघ और यूनियनें अपने स्वयं के राज्य या केंद्र शासित प्रदेश में आयोग के साथ बातचीत के लिए समय मांग सकते हैं। आयोग ने बताया है कि आने वाली बैठकों और परामर्श का पूरा शेड्यूल उसकी आधिकारिक वेबसाइट पर अपडेट किया जाता रहेगा।

क्यों अहम हैं ये बैठकें?

कर्मचारी यूनियनों और संघों के साथ बातचीत हर वेतन आयोग के कामकाज का एक मानक हिस्सा होती है। इस बातचीत के दौरान स्टेकहोल्डर्स आयोग के सामने अपने मेमोरेंडम देके हैं। इनमें पे-स्ट्रक्चर, भत्ते, पेंशन लाभ, करियर में प्रगति और सेवा शर्तें जैसे महत्वपूर्ण मुद्दे शामिल होते हैं। आयोग इन सभी मेमोरेंडम के साथ-साथ अलग अलग मंत्रालयों, विभागों और राज्य सरकारों के इनपुट की समीक्षा करने के बाद ही केंद्र सरकार के लिए अपनी अंतिम सिफारिशें तैयार करता है।

क्या है 8वां वेतन आयोग?

केंद्र सरकार ने लाखों वर्किंग कर्मचारियों और पेंशनभोगियों के वेतन ढांचे, भत्तों और पेंशन लाभों में संशोधन की सिफारिश करने के लिए 8वें केंद्रीय वेतन आयोग का गठन किया है। आयोग की सिफारिशें एक बार अंतिम रूप ले लेने और सरकार द्वारा स्वीकार किए जाने के बाद देश के लाखों सेवारत कर्मचारियों और सेवानिवृत्त कर्मियों के लिए अगले दौर के वेतन संशोधन को निर्धारित करेंगी। फिलहाल आयोग अपनी रिपोर्ट तैयार करने से पहले अलग अलग स्टेकहोल्डर्स से मिलने और राय बनाने के दौर में है।

पश्चिम बंगाल सरकार ने 7वें वेतन आयोग के गठन को दी मंजूरी, जानिए कर्मचारियों-पेंशनर्स को क्या होगा फायदा, 8वें पे कमीशन पर कैसा असर

AAI Recruitment 2026: एएआई में ग्रुप ए और बी के 389 पदों में भर्ती का नोटिफिकेशन जारी, जानें कब से कब तक कर सकेंगे आवेदन

AAI Recruitment 2026: एयरपोर्ट्स अथॉरिटी ऑफ इंडिया (AAI) युवाओं के लिए विमानन क्षेत्र में सुरक्षित करियर का शानदार अवसर लेकर आया है। एएआई ने मैनेजर (ग्रुप-ए) और जूनियर एग्जीक्यूटिव (ग्रुप-बी) के 389 पदों पर सीधी भर्ती के लिए आधिकारिक नोटिफिकेशन जारी किया है। इच्छुक और योग्य उम्मीदवार इन पदों के लिए 8 अगस्त से आधिकारिक वेबसाइट aai.aero पर ऑनलाइन आवेदन कर सकते हैं। एएआई भर्ती 2026 के तहत आवेदन करने की आखिरी तारीख 7 सितंबर, 2026 है।

एएआई भर्ती 2026 के लिए आवेदन आधिकारिक वेबसाइट पर ऑनलाइन मोड से ही किया जाएगा। जो लोग एक से अधिक पदों के लिए आवेदन करना चाहते हैं, उन्हें अलग-अलग पंजीकरण प्रक्रिया पूरी करनी होगी और हर पद के लिए अलग से आवेदन शुल्क देना होगा। इस भर्ती प्रक्रिया में सिविल इंजीनियरिंग, इलेक्ट्रिकल इंजीनियरिंग, फाइनेंस, इन्फॉर्मेशन टेक्नोलॉजी, आर्किटेक्चर, लॉ, फायर सर्विसेज, ऑपरेशंस, कमर्शियल, कॉर्पोरेट प्लानिंग और मैनेजमेंट सर्विसेज, और कॉर्पोरेट कम्युनिकेशंस में मैनेजर के पदों पर नियुक्तियां की जाएंगी। जूनियर एग्जीक्यूटिव पोस्ट फाइनेंस, लॉ, ऑपरेशंस, और सर्वे और कार्टोग्राफी में उपलब्ध हैं।

एएआई भर्ती 2026: पदों का ब्योरा और रिक्तियां

एएआई ने कुल 389 पदों की घोषणा की है, जिसमें 260 मैनेजर पद और 129 जूनियर एग्जीक्यूटिव पद शामिल हैं। सबसे ज्यादा 145 पद मैनेजर (इंजीनियरिंग-सिविल) के लिए हैं। इसके बाद जूनियर एग्जीक्यूटिव (ऑपरेशंस) के लिए 79 वैकेंसी हैं।

एएआई भर्ती 2026: चयन प्रक्रिया

उम्मीदवारों का चयन कंप्यूटर-बेस्ड टेस्ट (CBT) के जरिए होगा। एग्जाम की तारीख बाद में आधिकारिक वेबसाइट पर घोषित की जाएगी। आधिकारिक अधिसूचना के मुताबिक, सीबीटी में ऑब्जेक्टिव-टाइप सवाल होंगे और कोई नेगेटिव मार्किंग नहीं होगी।

मैनेजर पद के लिए शॉर्टलिस्ट किए गए उम्मीदवारों को दस्तावेज सत्यापन और इंटरव्यू प्रक्रिया में शामिल होना होगा। मैनेजर (फायर सर्विसेज) के लिए आवेदन करने वालों को इसके अलावा फिजिकल मेजरमेंट, ड्राइविंग और फिजिकल एंड्योरेंस टेस्ट से भी गुजरना होगा।

ये उम्मीदवार माने जाएंगे आवेदन करने के योग्य

उम्र सीमा : 7 सितंबर, 2026 तक, मैनेजर पद के लिए अधिकतम उम्र सीमा 32 साल और जूनियर एग्जीक्यूटिव पोस्ट के लिए 27 साल है। सरकारी नियमों के मुताबिक, रिजर्व कैटेगरी के कैंडिडेट्स को उम्र में छूट दी जाएगी।

शैक्षिक योग्यता : मैनेजर पद के अवेदकों के लिए जरूरी शैक्षिक योग्यता के साथ-साथ तीन साल का वैध काम का अनुभग होना चाहिए। जूनियर एग्जीक्यूटिव पद के लिए पहले से कोई वर्क एक्सपीरियंस जरूरी नहीं है। एजुकेशनल क्वालिफिकेशन पोस्ट के हिसाब से अलग-अलग होती है।

आवेदन शुल्क

एएआई भर्ती 2026 के तहत सामान्य, ईडब्ल्यूएस और ओबीसी वर्ग के आवेदकों को 1000 रुपये (जीएसटी सहित) का शुल्क देना होगा। जबकि एससी, एसटी, दिव्यांग, महिला अभ्यर्थियों और एएआई में एक साल की अप्रेंटिसशिप पूरी कर चुके उम्मीदवारों के लिए आवेदन पूरी तरह नि:शुल्क है।

एएआई भर्ती 2026: सैलरी

मैनेजर पद के लिए चुने गए उम्मीदवार को 60,000 रुपये से 1,80,000 रुपये का पे स्केल मिलेगा, जबकि जूनियर एग्जीक्यूटिव्स को 40,000 रुपये से 1,40,000 रुपये मिलेंगे।

एएआई के मुताबिक, मैनेजर्स के लिए लगभग सालाना कॉस्ट टू कंपनी (CTC) 21 लाख रुपये और जूनियर एग्जीक्यूटिव्स के लिए 14 लाख रुपये है, साथ ही लागू अलाउंस और दूसरे बेनिफिट्स भी मिलेंगे।

SBI PO Hall Ticket 2026: एसबीआई की पीओ प्री परीक्षा के लिए एडमिट कार्ड जारी, 01 और 02 अगस्त को होगी परीक्षा

New Tax Regime: अब 10 में 9 टैक्सपेयर्स चुन रहे हैं न्यू टैक्स रिजीम, जानिए 5 बड़े कारण

New Tax Regime: इस बार इनकम टैक्स रिटर्न (ITR) भरने वाले ज्यादातर लोग न्यू टैक्स रिजीम चुन रहे हैं। टैक्स एक्सपर्ट्स का कहना है कि इस साल उनके पास रिटर्न फाइल करने वाले 80% से 95% तक टैक्सपेयर्स ने नया टैक्स सिस्टम चुना है। पिछले कुछ सालों में यह संख्या लगातार बढ़ी है। आखिर इसके पीछे क्या वजह है? आइए जानते हैं।

  1. टैक्स में ज्यादा राहत मिलने लगी

न्यू टैक्स रिजीम में सरकार ने सेक्शन 87A के तहत मिलने वाली टैक्स छूट बढ़ाई है। टैक्स स्लैब में भी बदलाव किए गए हैं और स्टैंडर्ड डिडक्शन का फायदा बढ़ाया गया है। इसी वजह से पहले के मुकाबले कई सैलरीड लोगों का टैक्स कम हो गया है।

ClearTax का कहना है कि कम टैक्स दरें, ज्यादा टैक्स रिबेट और बढ़ा हुआ स्टैंडर्ड डिडक्शन न्यू टैक्स रिजीम को ज्यादा आकर्षक बना रहे हैं।

2. कागजी झंझट लगभग खत्म

ओल्ड टैक्स रिजीम में HRA, 80C, 80D और दूसरे डिडक्शन के लिए कई तरह के दस्तावेज संभालकर रखने पड़ते हैं। न्यू टैक्स रिजीम में इसकी जरूरत काफी कम हो जाती है। इसलिए ITR भरना भी आसान हो गया है।

SBHS & Associates के पार्टनर हिमांक सिंगला कहते हैं कि लोग अब सिर्फ टैक्स बचाने के लिए निवेश नहीं करना चाहते। आसान प्रक्रिया की वजह से वे तेजी से न्यू टैक्स रिजीम की तरफ बढ़ रहे हैं।

3. कम टैक्स रेट का फायदा

जिन लोगों के पास ज्यादा डिडक्शन नहीं हैं, उनके लिए न्यू टैक्स रिजीम सीधे टैक्स बचाने का मौका दे रही है। यही वजह है कि हर साल इसे चुनने वालों की संख्या बढ़ रही है।

HJ Aggarwal & Co. के पार्टनर सीए हर्षित अग्रवाल के मुताबिक, इस साल उनकी फर्म के करीब 95% क्लाइंट्स ने न्यू टैक्स रिजीम चुनी है। पिछले साल यह आंकड़ा 70% से थोड़ा ज्यादा था, जबकि दो साल पहले सिर्फ 20% लोग इसे चुन रहे थे।

4. ITR फाइल करना पहले से आसान

न्यू टैक्स रिजीम में कम कैलकुलेशन और कम दस्तावेजों की जरूरत पड़ती है। इससे रिटर्न जल्दी फाइल हो जाता है।

TaxSpanner के को-फाउंडर और CEO सुधीर कौशिक कहते हैं कि 12 लाख रुपये तक की आय वाले कई टैक्सपेयर्स सिर्फ इसलिए न्यू टैक्स रिजीम चुन रहे हैं क्योंकि इसमें दस्तावेज कम लगते हैं और पूरी प्रक्रिया आसान है।

5. फिर भी हर किसी के लिए सही नहीं

न्यू टैक्स रिजीम भले ही ज्यादातर लोगों की पहली पसंद बन गई हो, लेकिन हर टैक्सपेयर के लिए यह बेहतर विकल्प नहीं है। NA Shah Associates के पार्टनर गोपाल बोहरा का कहना है कि जिन लोगों को HRA, होम लोन के ब्याज, Chapter VI-A के तहत मिलने वाले डिडक्शन या दूसरे बड़े टैक्स बेनेफिट मिलते हैं, उनके लिए ओल्ड टैक्स रिजीम अब भी ज्यादा फायदे की हो सकती है।

वहीं, S.K. Patodia LLP के एसोसिएट डायरेक्टर मिहिर तन्ना भी सलाह देते हैं कि रिटर्न भरने से पहले दोनों टैक्स रिजीम में अपना टैक्स निकालकर जरूर देखें। अगर आपके पास HRA, होम लोन, NPS, PPF, EPF या दूसरे बड़े डिडक्शन हैं, तो ओल्ड टैक्स रिजीम आज भी बेहतर विकल्प साबित हो सकती है।

EPS Pension Calculation: 10 से 25 साल की नौकरी पर कितनी बनेगी मंथली पेंशन? 

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

दुनिया का सबसे सस्ता शहर बनी दिल्ली! डेट से लेकर इंटरनेट तक सब सस्ता, लेकिन सैलरी ने चौंकाया

दिल्ली में दुनिया का सबसे सस्ता ब्रॉडबैंड इंटरनेट भी मिल भी मिलता है और 3 BHK फ्लैट का मासिक किराया और अंतरराष्ट्रीय बाजारों की तुलना में प्रॉपर्टी की कीमत भी कम है। डेट और सस्ते इंटरनेट के बीच दिल्ली का एक कड़वा सच भी सामने आया है।  ड्यूश बैंक के हालिया ग्लोबल कॉस्ट ऑफ लिविंग सर्वे की रिपोर्ट के अनुसार, रोजमर्रा की जिंदगी के खर्च के मामले में दिल्ली दुनिया के सबसे सस्ते शहरों में शामिल है। चाहे घर का किराया हो या किसी साथी के साथ बाहर घूमने-फिरने का खर्च, दिल्ली में खर्च दूसरे बड़े शहरों की तुलना में काफी कम है। हालांकि, यहां रहने वाले लोगों की औसत कमाई भी कई प्रमुख शहरों के मुकाबले सबसे कम बताई गई है।

रिपोर्ट में बड़ा खुलासा

यह जानकारी ड्यूश बैंक की ‘मैपिंग द वर्ल्ड्स प्राइसेस 2026’ रिपोर्ट में दी गई है। इस रिपोर्ट में दुनिया के 69 शहरों का आकलन उपभोक्ता वस्तुओं की कीमत, वेतन, मकानों की लागत और जीवन की गुणवत्ता जैसे कई पैमानों पर किया गया है। रिपोर्ट के अनुसार, एक सामान्य और किफायती डेट (बाहर घूमने और खाने का खर्च) के लिए दिल्ली दुनिया का सबसे सस्ता शहर है। इसके लिए औसतन 103 डॉलर (करीब 9,920 रुपये) खर्च होते हैं। वहीं, स्विट्जरलैंड का जिनेवा इस मामले में सबसे महंगा शहर है, जहां इसी तरह की आउटिंग पर 475 डॉलर (करीब 45,750 रुपये) खर्च करने पड़ते हैं।

इन चीजों के खर्च के आधार पर हुई तुलना, इंटरनेट भी सबसे सस्ता

ड्यूश बैंक की रिपोर्ट में शहरों की किफायत का आकलन कई रोजमर्रा के खर्चों के आधार पर किया गया। इसमें वाइन की एक बोतल, एक जोड़ी जींस, गर्मियों की एक ड्रेस, दो कप कॉफी, मिड-रेंज रेस्तरां में दो लोगों का डिनर, दो मूवी टिकट, सार्वजनिक परिवहन के दो टिकट और 5 किलोमीटर की टैक्सी यात्रा का खर्च शामिल किया गया। रिपोर्ट के मुताबिक, मासिक ब्रॉडबैंड इंटरनेट के मामले में भी दिल्ली सबसे सस्ता शहर रहा। यहां एक औसत इंटरनेट कनेक्शन की कीमत 7.3 डॉलर (करीब 703 रुपये) प्रति माह आंकी गई।

हालांकि, कम खर्च होने के बावजूद जीवन की गुणवत्ता (क्वालिटी ऑफ लाइफ) के मामले में दिल्ली शीर्ष 50 शहरों में जगह नहीं बना सकी। इस रैंकिंग में लोगों की खरीदने की क्षमता, सार्वजनिक सुरक्षा, स्वास्थ्य सेवाएं, घरों की किफायती कीमत, प्रदूषण, मौसम और रोजाना आने-जाने में लगने वाले समय जैसे कई पहलुओं को शामिल किया गया है।

दिल्ली में लोगों की कमाई भी काफी कम

ड्यूश बैंक की रिपोर्ट के अनुसार, दुनिया के कई बड़े शहरों की तुलना में दिल्ली में घरों की कीमतें काफी कम हैं। शहर के बीचों-बीच एक वर्ग मीटर रिहायशी संपत्ति की औसत कीमत 2,465 डॉलर (करीब 2.37 लाख रुपये) है। इसी आधार पर 69 शहरों की सूची में दिल्ली 65वें स्थान पर रही। रिपोर्ट में यह भी बताया गया है कि पिछले 10 वर्षों में डॉलर के हिसाब से दिल्ली में संपत्तियों की कीमतों में 9.8 फीसदी की गिरावट दर्ज की गई है। हालांकि, 2019 के बाद से घरों की कीमतों में 15.7 फीसदी की बढ़ोतरी भी हुई है।

कमाई के मामले में दिल्ली सबसे पीछे

रिपोर्ट के मुताबिक, कमाई के मामले में दिल्ली की स्थिति काफी कमजोर है। हाथ में मिलने वाली मासिक सैलरी (नेट सैलरी) के आधार पर दिल्ली 69 शहरों में 66वें स्थान पर रही। दिल्ली में औसत मासिक नेट सैलरी 538 डॉलर (करीब 51,800 रुपये) बताई गई है। यह न्यूयॉर्क में काम करने वाले लोगों की औसत कमाई का लगभग दसवां हिस्सा है। वहीं, स्विट्जरलैंड का ज़्यूरिख इस सूची में सबसे ऊपर रहा। वहां लोगों की औसत मासिक नेट सैलरी 8,363 डॉलर (करीब 8.05 लाख रुपये) दर्ज की गई।

पिछले 10 साल में डॉलर के हिसाब से घटी सैलरी

ड्यूश बैंक की रिपोर्ट के अनुसार, दिल्ली में औसत मासिक सैलरी में पिछले कुछ वर्षों के दौरान उतार-चढ़ाव देखने को मिला है। वर्ष 2012 में औसत सैलरी 633 डॉलर थी, जो 2016 में बढ़कर 653 डॉलर हो गई। इसके बाद 2019 में यह घटकर 556 डॉलर रह गई। 2025 में बढ़कर 607 डॉलर हुई, लेकिन 2026 में फिर गिरकर 538 डॉलर पर पहुंच गई। रिपोर्ट के मुताबिक, पिछले 10 वर्षों में डॉलर के हिसाब से दिल्ली की औसत सैलरी में 17.7 फीसदी की कमी आई है। वहीं, 2019 के बाद से इसमें 3.3 फीसदी की गिरावट दर्ज की गई है।

यह अध्ययन ड्यूश बैंक रिसर्च इंस्टीट्यूट के जिम रीड और गैलिना पोज़्दन्याकोवा ने तैयार किया है। 13 जुलाई को प्रकाशित इस रिपोर्ट में मुख्य रूप से नमबेओ (Numbeo) के जुटाए गए आंकड़ों का इस्तेमाल किया गया, जिन्हें बाद में ड्यूश बैंक की रिसर्च टीम ने जांचकर और बेहतर बनाया। रिपोर्ट में यह भी कहा गया है कि कॉफी पीने वालों के लिए दिल्ली दुनिया के सबसे सस्ते शहरों में से एक है। यहां एक रेगुलर कैपुचीनो कॉफी की औसत कीमत 2.40 डॉलर (करीब 231 रुपये) है। वहीं, शहर के मुख्य इलाके में तीन बेडरूम वाले अपार्टमेंट का औसत मासिक किराया 685 डॉलर (करीब 65,970 रुपये) बताया गया है।

बीयर और सिगरेट का खर्च अब भी कम

ड्यूश बैंक की “ओएसिस इंडेक्स” (Oasis Index) रैंकिंग में दिल्ली 52वें स्थान पर रही। इस इंडेक्स में पांच बीयर और सिगरेट के दो पैकेट खरीदने में आने वाले कुल खर्च के आधार पर शहरों की तुलना की जाती है। रिपोर्ट के मुताबिक, दिल्ली में इस पूरी खरीदारी पर औसतन 18.8 डॉलर (करीब 1,800 रुपये) खर्च होते हैं। यह न्यूयॉर्क में इसी तरह की खरीदारी पर होने वाले खर्च का लगभग 35 फीसदी है।

रैंकिंग की बात करें तो 2025 के मुकाबले दिल्ली सात स्थान ऊपर आई है। हालांकि, 2016 की रैंकिंग की तुलना में यह एक पायदान नीचे खिसक गई है। रिपोर्ट में यह भी बताया गया है कि डॉलर के हिसाब से पिछले 10 वर्षों में इस बास्केट की कीमत 36 फीसदी बढ़ी है। वहीं, 2019 के बाद से इसमें 13.1 फीसदी की बढ़ोतरी दर्ज की गई है।

ITR 2026: सैलरी स्लैब के हिसाब से न्यू टैक्स रिजीम में सीधे बचा सकते हैं करीब 1.5 लाख रुपये का टैक्स! ये रहा पूरा कैलकुलेशन

Income Tax Return 2026: हर साल जब इनकम टैक्स रिटर्न यानी ITR फाइल करने का सीजन शुरू होता है तो टैक्स पेयर्स के सामने सबसे पहला और बड़ा सवाल यही होता है कि ओल्ड टैक्स रिजीम को चुनें या न्यू टैक्स रिजीम के साथ जाएं। हर कोई अपने हिसाब से टैक्स की देनदारी को कैलकुलेट कर रहा हैं। लेकिन कुछ थंब रूल ऐसे सामने आए हैं जो टैक्स की देनदारी का मामला काफी हद तक साफ कर दे रहे हैं। पर इंडिविजुअल टैक्स पेयर्स को हमेशा इस बात का ध्यान रखना चाहिए कि सैलरी पर्सन टू पर्सन वैरी करती है और कोई एक रूल आपकी टैक्स देनदारी का पूरा असल खाका नहीं खींच सकता।

इसके लिए आपको एक्सपर्ट अडवाइस की हमेशा जरूरत पड़ती है। एक बात और ध्यान देने वाली है कि अब न्यू टैक्स रिजीम डिफॉल्ट विकल्प है। यानी अगर आप आईटीआर फाइल करते समय कोई विकल्प नहीं चुनते हैं तो आपका रिटर्न अपने आप न्यू टैक्स रिजीम के तहत प्रोसेस किया जाएगा। ऐसे में सवाल उठता है कि क्या एक्टिव रूप से ओल्ड टैक्स रिजीम को चुनना अब भी फायदेमंद है? इसके पीछे के गणित को समझने की कोशिश करते हैं।

क्या कहता है टैक्स का गणित?

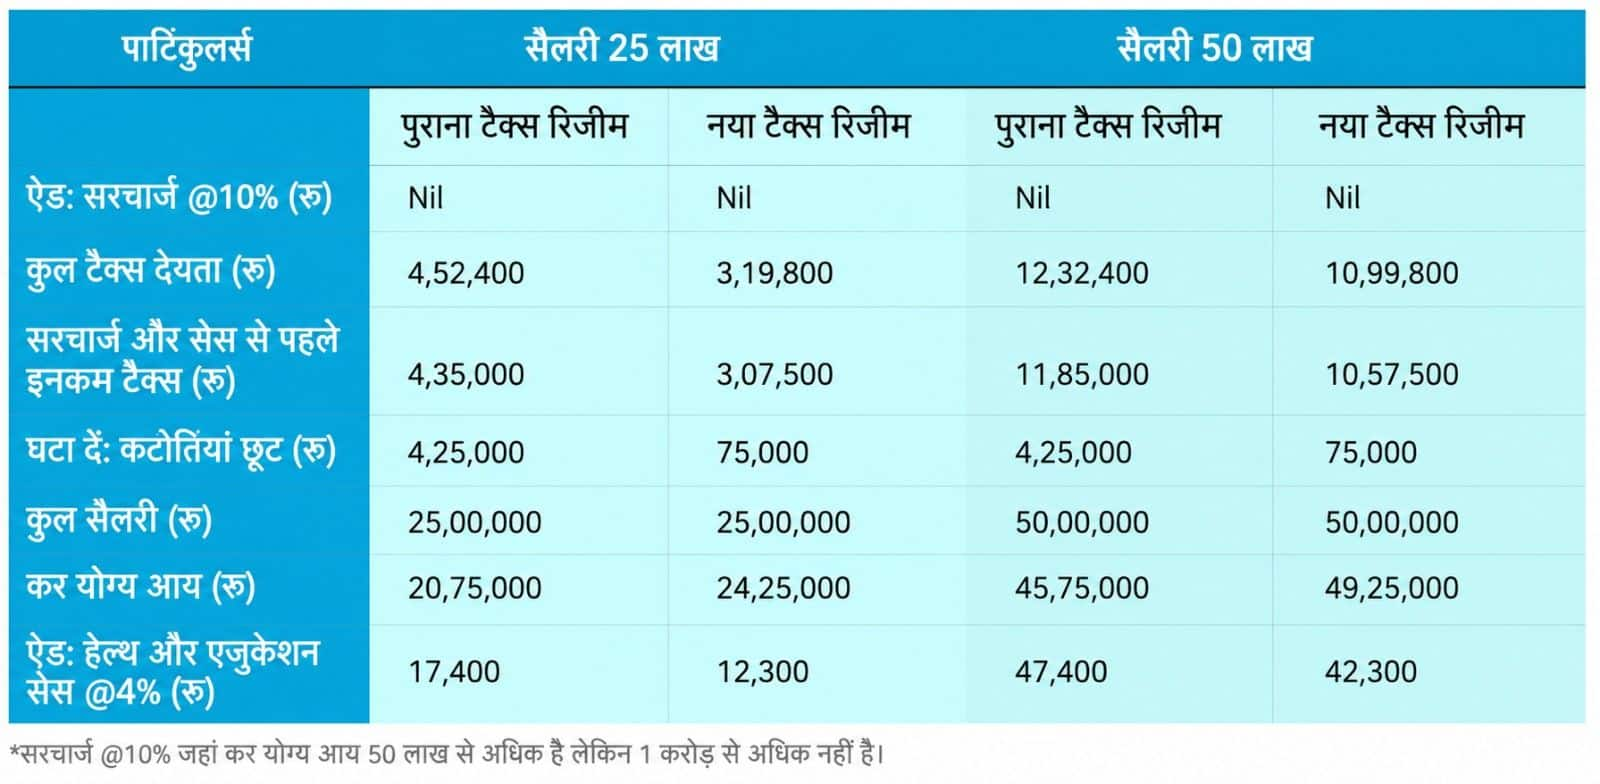
ग्रांट थॉर्नटन भारत (Grant Thornton Bharat) द्वारा वित्तीय वर्ष 2025-26 के लिए की गई एक तुलनात्मक गणना के मुताबिक न्यू टैक्स रिजीम कई सैलरी स्लैब में भारी बचत दे रही है। इस कैलकुलेशन में 60 वर्ष से कम उम्र के एक ऐसे सैलरडी पर्सन को आधार बनाया गया है जो ओल्ड रिजीम के तहत कुल 4.25 लाख रुपये के डिडक्शन (छूट) का दावा करता है। इसमें नीचे दिए गए डिडक्शन शामिल हैं:-

धारा 80C के तहत: 150000 रुपये (1961 के अधिनियम की धारा 80C / 2025 के अधिनियम की धारा 123)

धारा 80D के तहत: 25000 रुपये (1961 के अधिनियम की धारा 80D / 2025 के अधिनियम की धारा 126)

HRA (हाउस रेंट अलाउंस): 200000 रुपये

स्टैंडर्ड डिडक्शन (Standard Deduction): 50000 रुपये

इसके मुकाबले न्यू टैक्स रिजीम में केवल 75000 रुपये का स्टैंडर्ड डिडक्शन शामिल किया गया है। इस गणना में लागू सरचार्ज और 4% हेल्थ एंड एजुकेशन सेस को भी जोड़ा गया है।

विभिन्न सैलरी लेवल पर टैक्स लायबिलिटी

25 लाख रुपये की सैलरी पर: ओल्ड टैक्स रिजीम के तहत 452400 रुपये का टैक्स बनता है जबकि न्यू टैक्स रिजीम में यह बिल सिर्फ 319800 रुपये आता है। यानी न्यू टैक्स रिजीम चुनने पर सीधे 132600 रुपये की बचत होती है।

50 लाख रुपये की सैलरी पर: यहां भी दोनों रिजीम के टैक्स का अंतर 132600 रुपये ही रहता है और न्यू टैक्स रिजीम जीतती है।

75 लाख और 1 करोड़ रुपये की सैलरी पर: इस लेवल पर 10 फीसदी का सरचार्ज भी लागू हो जाता है। इसके बावजूद न्यू टैक्स रिजीम में टैक्सपेयर्स को करीब 1.46 लाख रुपये की सीधी बचत मिलती है।

तो क्या ओल्ड टैक्स रिजीम पूरी तरह खत्म हो चुकी है?

ऐसा सभी टैक्स पेयर्स के केस में नहीं कहा जा सकता। ओल्ड टैक्स रिजीम न्यू टैक्स रिजीम को केवल तभी टक्कर दे पाती है जब आपके डिडक्शंस (कटौतियां) इस सामान्य बास्केट से काफी ज्यादा हों। अगर आपके पास बड़े डिडक्शंस हैं जैसे:-

  • धारा 24(b) के तहत होम लोन के ब्याज पर 2 लाख रुपये तक की छूट।
  • मेट्रो शहरों में रहने के कारण मिलने वाला ज्यादा HRA
  • धारा 80CCD(1B) के तहत NPS (नेशनल पेंशन सिस्टम) में योगदान।
  • सीनियर सिटीजन माता-पिता के लिए चुकाया गया बड़ा 80D हेल्थ इंश्योरेंस प्रीमियम।

अदर आप इन सभी को मिला देते हैं और आपका कुल डिडक्शन ब्रेक-ईवन थ्रेशोल्ड को पार कर जाता है तो ओल्ड रिजीम बेहतर हो सकती है। मौजूदा स्लैब के तहत अधिकांश इनकम लेवल के लिए यह ब्रेक-ईवन पॉइंट करीब 8 लाख रुपये के कुल डिडक्शन पर बैठता है। यानी भारी होम लोन और फुल HRA क्लेम करने वाला व्यक्ति इस लिमिट तक पहुंच सकता है लेकिन जो व्यक्ति सिर्फ 80C और एक सामान्य हेल्थ पॉलिसी के भरोसे है वह न्यू रिजीम का मुकाबला नहीं कर पाएगा।

Clipboard04कपुरक

ग्रांट थॉर्नटन भारत की टैक्स पार्टनर ऋचा साहनी का कहना है कि पुराने और नए टैक्स रिजीम के बीच चयन कोई ऐसा फैसला नहीं है जो हर किसी पर फिट बैठे। हालांकि न्यू रिजीम कम टैक्स रेट्स और अधिक सरलता की पेशकश करती है लेकिन ओल्ड रिजीम उन खास कैटेगरी के टैक्सपेयर्स के लिए बेहतर परिणाम दे सकती है जो बड़े पैमाने पर डिडक्शंस और एग्जेंप्शन (छूट) का लाभ उठाते हैं। इसलिए टैक्सपेयर्स को केवल हेडलाइन टैक्स रेट्स पर भरोसा करने के बजाय अपना फैसला लेने से पहले एक पर्सनलाइज्ड टैक्स कैलकुलेशन जरूर करनी चाहिए।

सालाना रिजीम बदलने की फ्लेक्सिबिलिटी

सैलरीड करदाताओं के लिए एक अच्छी बात यह है कि वे किसी एक रिजीम में लॉक नहीं होते हैं। ऋचा साहनी के मुताबिक, सैलरीड टैक्सपेयर्स के पास हर साल दोनों रिजीम के बीच चयन करने की फ्लेक्सिबिलिटी होती है। वे अपनी इनकम प्रोफाइल, डिडक्शंस और एग्जेंप्शंस के आधार पर सालाना अपनी स्थिति का मूल्यांकन कर सकते हैं और जो अधिक फायदेमंद हो, उसे चुन सकते हैं।

इस सालाना बदलाव का व्यावहारिक महत्व भी है। आपके एम्प्लॉयर (कंपनी) ने TDS काटने के लिए किस रिजीम का इस्तेमाल किया था उससे आपका आईटीआर बाउंड नहीं होता है। अगर कंपनी ने न्यू टैक्स रिजीम के हिसाब से टीडीएस काटा है लेकिन कैलकुलेशन के बाद आपके लिए ओल्ड रिजीम ज्यादा फायदेमंद निकलती है तो आप आईटीआर फाइल करते समय ओल्ड रिजीम चुन सकते हैं और बची हुई रकम को रिफंड के रूप में क्लेम कर सकते हैं।

बिजनेस या प्रोफेशनल इनकम वाले टैक्सपेयर्स को ओल्ड रिजीम में वापस जाने का केवल एक ही मौका (Form 10-IEA के जरिए) मिलता है, इसलिए उन्हें अपना विकल्प चुनते समय अधिक सावधानी बरतनी चाहिए।

फाइल करने से पहले क्या करें?

रिटर्न दाखिल करने से पहले इनकम टैक्स पोर्टल पर मौजूद कैलकुलेटर का इस्तेमाल करें, जिसमें मुश्किल से 10 मिनट का समय लगता है। थंब रूल यह है कि अगर आपके डिडक्शंस कम हैं तो बिना किसी उलझन के न्यू टैक्स रिजीम चुनें और यदि डिडक्शंस ज्यादा हैं तो दोनों रिजीम में टैक्स कैलकुलेट करके तुलना कर लें। चूंकि ये दोनों रिजीम आने वाले भविष्य में एक साथ रहेंगी, इसलिए यह कोई वन-टाइम फैसला नहीं है बल्कि इसे अपनी सालाना आदत बना लें।

ये भी पढ़ें- दिल्ली में 25% की बंपर छूट के साथ सरकारी फ्लैट खरीदने का मौका! DDA ने लास्ट डेट आगे बढ़ाई, घर की कीमत समेत स्कीम की फुल डिटेल जानिए

Income Tax Return: रिटर्न फाइल करने में नहीं करें देर, PhonePe और जियो फाइनेंस 24 रुपये में दे रही सुविधा

इनकम टैक्स रिटर्न (आईटीआर) फाइल करने की डेडलाइन करीब आ रही है। 31 जुलाई तक आईटीआर फाइल नहीं करने के कई नुकसान हैं। आपको पेनाल्टी देकर रिटर्न फाइल करना होगा। साथ ही कई बेनेफिट्स भी आपको नहीं मिलेंगे। एक्सपर्ट्स का कहना है कि रिटर्न फाइल करने के लिए अंतिम तारीख का इंतजार करना ठीक नहीं है। अगर आपने अब तक रिटर्न फाइल नहीं किया है और किसी तरह की दिक्कत आ रही है तो आप फिनटेक प्लेटफॉर्म्स की टैक्स फाइलिंग सर्विसेज का इस्तेमाल कर सकते हैं।

खुद फाइल कर सकते हैं या एक्सपर्ट की मदद ले सकते हैं

PhonePe और JioFinance जैसे फिनटेक प्लेटफॉर्म्स ने इन-ऐप टैक्स फाइलिंग सर्विसेज शुरू की हैं। इसके लिए उन्हें TaxBuddy से समझौता किया है। इससे फिनटेक के प्लेटफॉर्म्स पर उपलब्ध फाइनेंशियल सेवाओं का दायरा बढ़ गया है। दोनों कंपनियां डू-इट-योरसेल्फ (DIY) और एक्सपर्ट एसिस्टेड आईटीआर फाइलिंग ऑप्शंस ऑफर कर रही हैं। खास बात यह है कि सेल्फ-फाइलिंग प्लान मात्र 24 रुपये की फीस से शुरू हो रहे हैं।

इनकम के कई स्रोत वाले टैक्सपेयर्स के लिए भी सुविधा

फिनटेक की यह सेवाएं सैलरीड इंडिविजुअल्स और ऐसे टैक्सपेयर्स के लिए है, जिनकी इनकम के कई स्रोत हैं। इनमें बिनजेस इनकम, कैपिटल गेंस, क्रिप्टो करेंसी ट्रांजेक्शंस, फॉरेन इनकम और नॉन-रेजिडेंट (NRI) रिटर्न फाइलिंग शामिल हैं। टैक्स फाइलिंग सॉल्यूशंस टैक्सबडी की तरफ से दी जा रही हैं। यह एक रजिस्टर्ड ई-रिटर्न इंटरमीडियरी (ERI) है। इसकी सर्विसेज फिनटेक के ऐप पर उपलब्ध हैं। टैक्सपेयर्स को रिटर्न फाइल करने के लिए किसी दूसरे पोर्टल पर जाने की जरूरत नहीं पड़ती है।

ऐप पर टैक्स फाइलिंग से जुड़े कई फीचर्स उपलब्ध

JioFinance ने कहा है कि उसके टैक्स फाइलिंग मॉड्यूल में कई फीचर्स हैं। इनमें इनकम टैक्स डिपार्टमेंट के पोर्टल से ऑटोमेटेड डेटा रिट्राइवल, टैक्स प्लानिंग टूल्स, टैक्स रीजीम कंपैरिजन, डिडक्शन एस्टिमेशन और रिफंड ट्रैकिंग शामिल हैं। कंपनी ने बताया है कि टैक्सपेयर्स के डेटा की प्रोसेसिंग टैक्सबडी के रेगुलेटेड फ्रेमवर्क के तहत होगा। इसका मकसद सिर्फ रिटर्न फाइल करना होगा।

टैक्स-फालिंग प्लान बहुत कम फीस पर हो रहे शुरू

फोनपे ने कहा कि उसका नया फीचर यूजर्स को आईटीआर फाइल करने की सुविधा के साथ ही मंथली जीएसटी कंप्लायंस को मैनेज करने की सुविधा देता है। यह सब फिनटेक के ऐप पर उपलब्ध है। सेल्फ-फाइलिंग के अलावा एक्सपर्ट-एसिस्टेड फाइलिंग का ऑप्शन भी उपलब्ध है। दोनों फिनटेक के सेल्फ फाइलिंग प्लान 24 रुपये से शुरू हो रहे हैं। लेकिन जियोफाइनेंस ने डिटेल प्राइसिंग स्ट्रक्चर पेश किया है।

यह भी पढ़ें: Zerodha के नितिन कामत ने Groww पर कसा तंज, फिर सोशल मीडिया पर शुरू हो गई डायरेक्ट वर्सेज रेगुलर फंड पर बहस

एनआरआई के रिटर्न फाइलिंग वाले प्लान भी उपलब्ध

सैलरीड टैक्सपेयर्स 24 रुपये से 499 रुपये की फीस चुकाकर खुद रिटर्न फाइल कर सकते हैं। कैपिटल गेंस, फ्यूचर्स एंड ऑप्शंस, क्रिप्टोकरेंसीज ट्रांजेक्शंस वाले टैक्सपेयर्स के लिए शुरुआती प्लान 99 रुपये का है। एक्सपर्ट एसिस्टेड प्लान की शुरुआत सैलरीड क्लास के लिए 649 रुपये से हो रही है। बिजनेस इनकम सहित एनआरआई जैसे टैक्सपेयर्स के लिए 2,924 रुपये तक का प्लान उपलब्ध है।

New Tax Regime : न्यू टैक्स रिजीम चुनने से पहले सैलरी की इन 8 बातों का रखें ध्यान, वरना बढ़ सकती है टैक्स देनदारी

New Tax Regime : नई टैक्स व्यवस्था (New Tax Regime) को अपनाने वाले नौकरीपेशा लोगों की तादाद लगातार बढ़ रही है। इसकी वजह कम टैक्स रेट और आसान नियम हैं।

लेकिन सिर्फ कम टैक्स स्लैब देखकर फैसला करना सही नहीं है। आपकी सैलरी का स्ट्रक्चर, टैक्स बचाने वाले निवेश, छूट (Exemptions) और वित्तीय जिम्मेदारियां तय करती हैं कि आपके लिए कौन-सी टैक्स व्यवस्था बेहतर रहेगी।

आइए जानते हैं कि नई टैक्स रिजीम को चुनने से पहले आपको किन 8 बातों का ध्यान रखना चाहिए।

1. HRA का फायदा मिलेगा या नहीं?

अगर आप किराए के घर में रहते हैं और House Rent Allowance (HRA) का फायदा लेते हैं, तो पुरानी टैक्स व्यवस्था आपके लिए फायदेमंद हो सकती है। नई टैक्स व्यवस्था में HRA की छूट नहीं मिलती।

2. LTA का इस्तेमाल करते हैं?

अगर आप नियमित रूप से Leave Travel Allowance (LTA) का क्लेम करते हैं, तो नई टैक्स व्यवस्था चुनने पर यह टैक्स छूट खत्म हो जाएगी।

3. 80C में निवेश

अगर आप EPF, PPF, ELSS, लाइफ इंश्योरेंस, टैक्स सेविंग FD, बच्चों की ट्यूशन फीस, होम लोन या फिर सुकन्या समृद्धि योजना में निवेश करते हैं, तो पुरानी टैक्स व्यवस्था में इन पर टैक्स छूट मिलती है। नई व्यवस्था में यह लाभ नहीं मिलता।

4. NPS का नियम अलग है

अगर आपके NPS में कंपनी भी योगदान देती है, तो उसके योगदान पर मिलने वाली टैक्स छूट नई टैक्स व्यवस्था में भी जारी रहती है। लेकिन आपके अपने योगदान पर अतिरिक्त छूट नहीं मिलती।

5. होम लोन है तो हिसाब जरूर लगाएं

अगर आपने खुद रहने के लिए घर खरीदा है और उस पर होम लोन चल रहा है, तो पुरानी व्यवस्था में मूलधन और ब्याज दोनों पर टैक्स छूट मिल सकती है। नई व्यवस्था में यह फायदा नहीं मिलता।

5. सैलरी अलाउंस भी देखें

बच्चों की शिक्षा, हॉस्टल, ट्रांसपोर्ट जैसे कई अलाउंस पुरानी व्यवस्था में टैक्स बचाने में मदद करते हैं। नई व्यवस्था में इनमें से ज्यादातर छूट खत्म हो जाती हैं।

6. Flexible Benefit Plan (FBP)

कई कंपनियां भोजन, फोन, इंटरनेट, किताबें, प्रोफेशनल सब्सक्रिप्शन और दूसरे खर्चों का रीइंबर्समेंट देती हैं। इनका टैक्स नियम हर मामले में अलग हो सकता है। इसलिए अपनी सैलरी स्ट्रक्चर को ध्यान से समझें।

7. प्रोफेशनल टैक्स

कुछ राज्यों में कर्मचारियों से प्रोफेशनल टैक्स लिया जाता है। पुरानी टैक्स व्यवस्था में इसकी कटौती का लाभ मिलता है, जबकि नई व्यवस्था में आमतौर पर यह सुविधा नहीं होती।

8. रिटायरमेंट बेनिफिट

EPF, NPS और सुपरएन्युएशन फंड में कंपनी के योगदान पर तय सीमा तक टैक्स राहत मिलती है। अगर यह सीमा पार होती है, तो अतिरिक्त रकम पर टैक्स देना पड़ सकता है। यह नियम दोनों व्यवस्थाओं में लागू होता है।

किसके लिए कौन-सी व्यवस्था बेहतर?

अगर आप HRA लेते हैं, होम लोन चुका रहे हैं, 80C में अच्छा निवेश करते हैं, LTA और दूसरी टैक्स छूट का फायदा उठाते हैं, तो पुरानी टैक्स व्यवस्था अब भी ज्यादा फायदेमंद हो सकती है।

वहीं, अगर आपकी सैलरी सीधी-सादी है, HRA नहीं मिलता, होम लोन नहीं है और टैक्स बचाने वाले निवेश कम हैं, तो नई टैक्स व्यवस्था बेहतर विकल्प साबित हो सकती है।

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।