Retirement Planning: क्या सिर्फ पोस्ट ऑफिस स्कीम के भरोसे आपका रिटायरमेंट सुरक्षित होगा? 8.2% रिटर्न देने वाली योजना की लिमिटेशन भी जानिए

Retirement Planning:  जीवन के पड़ाव में रिटायरमेंट एक ऐसा समय होता है जब पहली बार नियमित वेतन आना बंद हो जाता है। इसके बाद सबसे बड़ी चुनौती यही होती है कि वर्षों की अपनी जमा-पूंजी और बचत को अगले 20 या 30 सालों तक सुरक्षित और प्रभावी ढंग से कैसे चलाया जाए। ऐसी स्थिति में अगर पोस्ट ऑफिस की बचत योजनाएं सेवानिवृत्त लोगों को अपनी ओर आकर्षित करती हैं तो इसमें कोई आश्चर्य नहीं है। पोस्ट ऑफिस की योजनाएं पूरी तरह से भारत सरकार द्वारा समर्थित हैं और इनमें निवेश करने के बाद निवेशकों को रोजाना शेयर बाजार के उतार-चढ़ाव पर नजर रखने की जरूरत नहीं पड़ती है।

हालांकि, रिटायरमेंट प्लानिंग का मतलब सिर्फ पैसों को सुरक्षित जगह पर रखना भर नहीं होता है। बावजूद इसके कि सुरक्षित निवेश पसंद करने वाले निवेशकों के लिए पोस्ट ऑफिस योजनाएं एक महत्वपूर्ण विकल्प बनी हुई हैं, लेकिन वे तब सबसे अच्छा काम करती हैं जब वे एक बड़ी और व्यापक फाइनेंशियल प्लानिंग की जाए। अपनी गाढ़ी कमाई का एक बड़ा हिस्सा वहां लगाने से पहले, यह समझना भी बेहद जरूरी है कि आप अपनी बचत का कैसा इस्तेमाल चाहते हैं।

क्या सिर्फ सुरक्षित होना काफी है?

अधिकांश सेवानिवृत्त लोग असाधारण रिटर्न पाने के पीछे नहीं भागते हैं। वे आमतौर पर यह भरोसा चाहते हैं कि जब भी उन्हें जरूरत हो उनकी बचत सुरक्षित और उपलब्ध रहे। इस मामले में पोस्ट ऑफिस की योजनाएं बेहतरीन साबित होती हैं। सरकार समर्थित होने की वजह से इनमें एक तय अवधि के लिए मिलने वाला रिटर्न पहले से पता होता है। जो लोग बाजार के जोखिमों से डरते हैं, उनके लिए यह निश्चितता काफी राहत देने वाली होती है। लेकिन रिटायरमेंट सिर्फ पैसे की रक्षा करने के बारे में नहीं है, बल्कि यह सुनिश्चित करने के बारे में भी है कि आपका पैसा समय के साथ आपके लिए काम करता रहे।

विभिन्न जरूरतें और पोस्ट ऑफिस की प्रमुख योजनाएं

हर पोस्ट ऑफिस निवेश योजना एक ही उद्देश्य को पूरा नहीं करती है। कुछ स्कीम नियमित इनकम देने के लिए बनाई गई हैं, जबकि अन्य लंबी अवधि की बचत के लिए बेहतर हैं।

सीनियर सिटीजन्स सेविंग्स स्कीम: 60 वर्ष और उससे अधिक आयु के व्यक्तियों के लिए यह एक सुरक्षित 5-वर्षीय सरकारी जमा योजना है। इस पर वर्तमान में 8.2 प्रतिशत प्रति वर्ष की उच्च ब्याज दर के साथ तिमाही भुगतान मिलता है। इस खाते में न्यूनतम 1000 रुपये के मल्टिपल में ही जमा किया जा सकता है और अधिकतम निवेश की सीमा 30 लाख रुपये से अधिक नहीं हो सकती।

पोस्ट ऑफिस मंथली इनकम स्कीम (POMIS): यह भी 5 साल की एक निवेश योजना है जिसमें एकल (Single) या संयुक्त (Joint) खाता खोला जा सकता है। यह 7.4 प्रतिशत प्रति वर्ष की ब्याज दर पर गारंटीकृत मासिक आय प्रदान करती है।

नेशनल पेंशन सिस्टम (NPS): इंडिया पोस्ट आम जनता के लिए कोई एक्सक्लूसिव रिटायरमेंट पेंशन तो खुद नहीं देता, लेकिन यह एनपीएस जैसी प्रमुख सरकारी योजनाओं के लिए ऑथराइज डिस्ट्रिब्यूटर के रूप में काम करता है। 18 से 70 वर्ष की आयु के नागरिकों के लिए यह एक स्वैच्छिक, बाजार से जुड़ी योजना है। इसमें काम करने के दौरान नियमित योगदान दिया जाता है और 60 वर्ष की आयु पर जमा राशि का एक हिस्सा कर-मुक्त निकाला जा सकता है, जबकि शेष राशि से मासिक एन्युटी (खरीदी जाती है।

अटल पेंशन योजना (APY): 18 से 40 वर्ष की आयु के व्यक्तियों को टारगेटेट यह एक गारंटीकृत पेंशन योजना है। इसमें अंशदान के स्तर के आधार पर 60 वर्ष की आयु से 1000 रुपये से लेकर 5000 रुपये तक की निश्चित मासिक पेंशन मिलती है।

बेहतर विकल्प का चुनाव केवल ब्याज दर पर निर्भर नहीं करता बल्कि इस बात पर निर्भर करता है कि आप अपने मासिक खर्चों को कैसे पूरा करने की योजना बनाते हैं।

पूरा फंड एक जगह न लॉक करें: लिक्विडिटी का रखें ध्यान

सुरक्षित महसूस होने वाले प्रॉडक्ट्स में अपनी पूरी रिटायरमेंट पूंजी निवेश कर देना लुभावना लग सकता है। लेकिन रिटायरमेंट के बाद जिंदगी में योजना के मुताबिक सब कुछ चलना मुश्किल होता है। कोई मेडिकल इमरजेंसी, घर की मरम्मत या परिवार के किसी सदस्य की अचानक आर्थिक मदद करने जैसी स्थितियों में तुरंत कैश (नकद) की जरूरत पड़ सकती है। ऐसे में अगर आपका एक-एक रुपया तय अवधि वाले फिक्स्ड-टेन्योर निवेशों में बंधा होगा, तो कम समय में पैसे का इंतजाम करना काफी कठिन हो सकता है।

महंगाई दर पर ध्यान देना है बेहद जरूरी

सेवानिवृत्ति के बाद आपके खर्चे साल-दर-साल एक समान नहीं रहते हैं। स्वास्थ्य सेवा का खर्च, बिजली के बिल और दैनिक घरेलू सामान समय के साथ महंगे होते जाते हैं। अगर आपकी पूरी रिटायरमेंट पूंजी दशकों तक केवल फिक्स्ड रिटर्न ही कमाती है, तो समय के साथ आपकी पर्चेजिंग पावर धीरे-धीरे कमजोर हो सकती है। यही वजह है कि कई रिटायर्ड लोग अपनी बचत का कम से कम एक हिस्सा ऐसे निवेशों में रखते हैं जो जोखिम उठाने की क्षमता के आधार पर लंबी अवधि में महंगाई को मात देने वाला बेहतर ग्रोथ दे सकें।

आपकी रिटायरमेंट आय का स्रोत तय करेगा सही रणनीति

जिस व्यक्ति को पर्याप्त पेंशन मिल रही है, उसका निवेश का तरीका उस व्यक्ति से अलग हो सकता है जो पूरी तरह से अपनी बचत पर ही निर्भर है। अगर आपकी पेंशन, किराया या अन्य निवेश पहले से ही अधिकतर मासिक खर्चों को कवर कर रहे हैं तो पोस्ट ऑफिस की योजनाएं आपके पोर्टफोलियो का सिर्फ एक हिस्सा बन सकती हैं। लेकिन अगर आपकी जमा पूंजी ही आपकी आय का प्राथमिक जरिया है तो सही प्रॉडक्ट्स का मिश्रण चुनना और भी महत्वपूर्ण हो जाता है।

सिर्फ ब्याज दरों के आधार पर निर्णय लेने के बजाय, यह अनुमान लगाकर शुरुआत करें कि आपको वास्तव में हर महीने कितने पैसे की आवश्यकता होगी। पोस्ट ऑफिस बचत योजनाएं भारत में सबसे भरोसेमंद रिटायरमेंट निवेशों में से एक हैं और जीवन के उस मोड़ पर स्थिरता प्रदान करती हैं जब वित्तीय निश्चितता का मूल्य सबसे अधिक होता है। फिर भी उन्हें आपके पूरे रिटायरमेंट कॉर्पस का एकमात्र ठिकाना नहीं बनना चाहिए। एक अच्छी तरह से नियोजित रिटायरमेंट में आमतौर पर भरोसेमंद आय, आसानी से उपलब्ध बचत (लिक्विडिटी) और बढ़ते खर्चों के साथ तालमेल बिठाने वाले निवेश का सही संतुलन शामिल होता है।

SIP vs Lumpsum: ₹2000 की SIP या ₹2 लाख का लंपसम? आपके बच्चे के लिए कौन-सा निवेश बेस्ट रहेगा, पूरा कैलकुलेशन समझिए

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

‘UPI पेमेंट के लिए ग्राहकों पर कोई चार्ज नहीं लगेगा’, वित्त मंत्री निर्मला सीतारमण ने स्पष्ट किया

केंद्रीय वित्त मंत्री निर्मला सीतारमण ने 6 अगस्त को स्पष्ट किया कि अगर मर्चेंट डिस्काउंट रेट (MDR) लागू होता है, तो इसका असर सिर्फ व्यापारियों (Merchants) पर होगा। आम UPI यूजर्स से कोई शुल्क नहीं लिया जाएगा।

वित्त मंत्री ने कहा कि MDR से बैंकों और फिनटेक कंपनियों को इंफ्रास्ट्रक्चर, इनोवेशन और सुरक्षा पर ज्यादा निवेश करने में मदद मिलेगी। इसका फायदा आखिरकार सभी UPI यूजर्स को मिलेगा।

अभी MDR पर अंतिम फैसला नहीं

निर्मला सीतारमण ने कहा कि UPI पर MDR लागू होगा या नहीं, इस पर अभी कोई अंतिम फैसला नहीं हुआ है। यह फैसला UPI और NPCI की सर्विसेज स्टीरिंग कमेटी करेगी।

उन्होंने बताया कि यह प्रक्रिया तभी आगे बढ़ेगी, जब संसद टैक्सेशन एंड अदर लॉज (अमेंडमेंट) बिल, 2026 पारित करेगी। इस बिल में पेमेंट एंड सेटलमेंट सिस्टम एक्ट, 2007 की धारा 10A में संशोधन का प्रस्ताव है।

कांग्रेस ने क्या कहा था?

कांग्रेस नेता जयराम रमेश ने दावा किया था कि नया विधेयक UPI ट्रांजैक्शन को फीस-मुक्त रखने वाली कानूनी गारंटी को खत्म कर देगा। उनके मुताबिक, इससे भविष्य में सभी तरह के UPI ट्रांजैक्शन पर MDR लगाने का रास्ता खुल सकता है और इसका बोझ आखिरकार ग्राहकों पर पड़ेगा।

उन्होंने कहा था कि आम लोगों को भविष्य में UPI इस्तेमाल करने के लिए भी शुल्क देना पड़ सकता है।

वित्त मंत्री ने दावे को बताया गलत

निर्मला सीतारमण ने कांग्रेस के दावों को भ्रामक बताया। उन्होंने कहा कि इस तरह के मुद्दों पर संसद के भीतर रचनात्मक चर्चा होनी चाहिए, न कि गलतफहमियां फैलानी चाहिए। उनके मुताबिक, फिलहाल ऐसा कोई फैसला नहीं हुआ है जिससे UPI यूजर्स पर कोई शुल्क लगाया जाए।

RBI गवर्नर ने क्या कहा था

UPI पर MDR को लेकर बहस RBI गवर्नर संजय मल्होत्रा के हालिया बयान के बाद तेज हुई। इसमें  उन्होंने कहा कि डिजिटल पेमेंट सिस्टम को चलाने की एक लागत होती है और किसी न किसी को इसका बोझ उठाना होगा। हालांकि, उन्होंने साफ संकेत नहीं दिया था कि इसका बोझ कौन उठाएगा।

Retirement Planning: हर महीने ₹50000 की पेंशन के लिए कितना रिटायरमेंट फंड चाहिए? समझिए पूरा कैलकुलेशन

Retirement Planning: क्या हो रिटायरमेंट की बेस्ट प्लानिंग, कितना फंड रहेगा पर्याप्त? एक्सपर्ट ने समझा दिया पूरा कैलकुलेशन

Retirement Corpus Calculation: रिटायरमेंट का नाम सुनते ही ज्यादातर लोगों के दिमाग में एक या दो करोड़ रुपये का आंकड़ा आता है। लोगों को लगता है कि इतनी रकम बुढ़ापे के लिए काफी होगी। लेकिन सच यह है कि जो रकम 10 साल पहले बड़ी लगती थी, वह आज के समय में कुछ ही सालों के खर्च में खत्म हो सकती है। अगर आप आज से 15 या 20 साल बाद रिटायर होने की योजना बना रहे हैं, तो पुरानी गणना आपके लिए बड़ी भूल साबित हो सकती है।

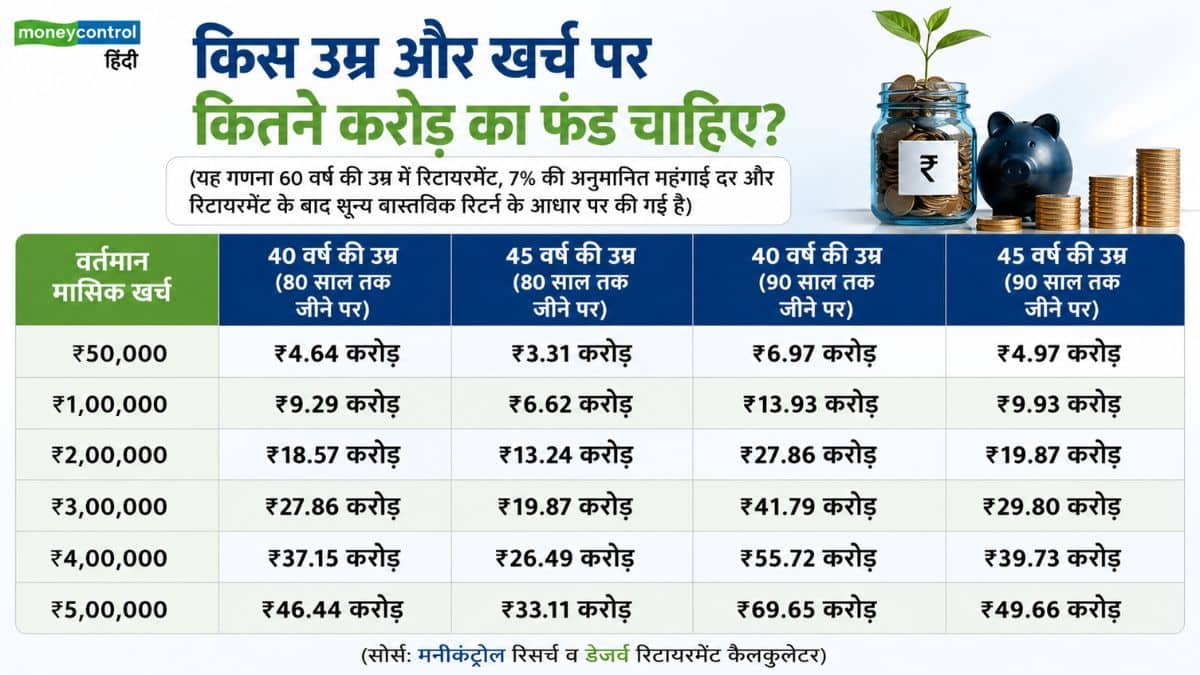
वित्तीय सलाहकारों के अनुसार, बढ़ती महंगाई और लंबी जीवन प्रत्याशा के कारण अब 60 की उम्र में सुखद रिटायरमेंट के लिए जीवनशैली के हिसाब से ₹3 करोड़ से लेकर ₹70 करोड़ तक के फंड की जरूरत पड़ सकती है।

क्यों फेल हो जाता है 1 या 2 करोड़ का पुराना कैलकुलेशन?

रिटायरमेंट प्लानिंग के गणित को बिगाड़ने वाले दो सबसे बड़े कारण महंगाई और लंबी उम्र हैं। जो लाइफस्टाइल आज ₹1 लाख प्रति महीने में मेंटेन होती है, वही लाइफस्टाइल 20 साल बाद 7% महंगाई दर के हिसाब से कई गुना महंगी हो जाएगी। डेजर्व (Dezerv) के सह-संस्थापक संदीप जेठवानी के अनुसार, लोग औसतन 75 साल की उम्र मानकर कैलकुलेशन करते हैं, जो बेहद खतरनाक है। मेडिकल सुविधाओं के चलते आज के 40 वर्ष के युवा आसानी से 90 या 100 साल तक जी सकते हैं। ऐसे में 60 के बाद कम से कम 30-40 साल के लिए फंड की आवश्यकता होगी।

किस उम्र और खर्च पर कितने करोड़ का फंड चाहिए?

किस उम्र और खर्च पर कितने करोड़ का फंड चाहिए?

भारत में क्यों काम नहीं आता विदेश का ’25x नियम’?

अवीसा वेल्थ क्रिएटर्स के सीईओ विनीत राठी के अनुसार, विदेशों में प्रचलित ‘FIRE’ (Financial Independence, Retire Early) का वह नियम, जो सालाना खर्च का 25 गुना जोड़ने की सलाह देता है, भारत में फेल हो जाता है। भारत में लाइफस्टाइल, मकान और हेल्थकेयर का खर्च सालाना 6% से 9% की दर से बढ़ता है। इसलिए केवल 25 गुना का टारगेट रखना बुढ़ापे में पैसों की तंगी ला सकता है।

भविष्य के टैक्स और कम रिटर्न के लिए भी रखें बफर

रिटायरमेंट फंड बनाते समय इस बात को नजरअंदाज न करें कि भारतीय शेयर बाजार ने पिछले 20 सालों में जो रिटर्न दिए हैं, जरूरी नहीं कि आने वाले 20 सालों में भी वही रिटर्न मिलें। साथ ही, भविष्य में कैपिटल गेन्स पर टैक्स दरें भी बढ़ सकती हैं। इसलिए अपने लक्ष्य में 10-15% का अतिरिक्त बफर जरूर जोड़ें।

रिटायरमेंट फंड की सही गणना कैसे करें?

एक निश्चित आंकड़े के पीछे भागने के बजाय इस 6-स्टेप फॉर्मूले को अपनाएं:

  1. वर्तमान वार्षिक खर्च निकालें: आज आपकी गृहस्थी चलाने में साल भर में कितना खर्च होता है।
  2. महंगाई दर जोड़ें: कम से कम 7% की दर से भविष्य का खर्च आंकें।
  3. 90 साल की उम्र तक का अनुमान लगाएं: औसतन 30 साल के रिटायरमेंट जीवन की योजना बनाएं।
  4. हेल्थ इमरजेंसी बफर रखें: उम्र बढ़ने के साथ मेडिकल खर्च तेजी से बढ़ते हैं।
  5. टैक्स और बाजार जोखिम जोड़ें: भविष्य के टैक्स और कम रिटर्न के हिसाब से थोड़ा ज्यादा फंड टारगेट करें।
  6. जल्द शुरुआत और स्टेप-अप एसआईपी: जितनी जल्दी हो सके एसआईपी शुरू करें और हर साल अपनी आय बढ़ने के साथ निवेश की राशि बढ़ाते जाएं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

आपके PF का पैसा EPFO कहां निवेश करता है, आपको तगड़ा ब्याज कैसे मिलता है? समझिए पूरा हिसाब

हर महीने आपकी सैलरी से PF कटता है। फिर EPFO उसी पैसे को अलग-अलग जगह निवेश करता है। वहीं से कमाई होती है और उसी कमाई के दम पर EPFO अपने करोड़ों सदस्यों को 8.25% जैसी आकर्षक ब्याज दर देता है। लेकिन क्या आपने कभी सोचा है कि 31 लाख करोड़ रुपये से ज्यादा का यह विशाल फंड आखिर संभालता कौन है?

जवाब आपको चौंका सकता है। दरअसल, EPFO इस निवेश का बड़ा हिस्सा खुद मैनेज नहीं करता, बल्कि पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) के जरिए प्रोफेशनल फंड मैनेजर को सौंपता है।

PMS आखिर क्या होते हैं?

पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) का नाम आते ही ज्यादातर लोगों के दिमाग में अमीर निवेशकों की तस्वीर आती है। लेकिन हकीकत कुछ और है।

SEBI के जून 2026 के आंकड़े एक दिलचस्प तस्वीर दिखाते हैं। PMS इंडस्ट्री के 36.72 लाख करोड़ रुपये में से करीब 31.04 लाख करोड़ रुपये, यानी लगभग 85% पैसा EPFO और दूसरे प्रोविडेंट फंड्स का है। इससे साफ है कि PMS सिर्फ अमीर निवेशकों के लिए नहीं है। बड़े संस्थान भी अपने हजारों-लाखों करोड़ रुपये इसी के जरिए निवेश करते हैं।

EPFO PMS का इस्तेमाल क्यों करता है?

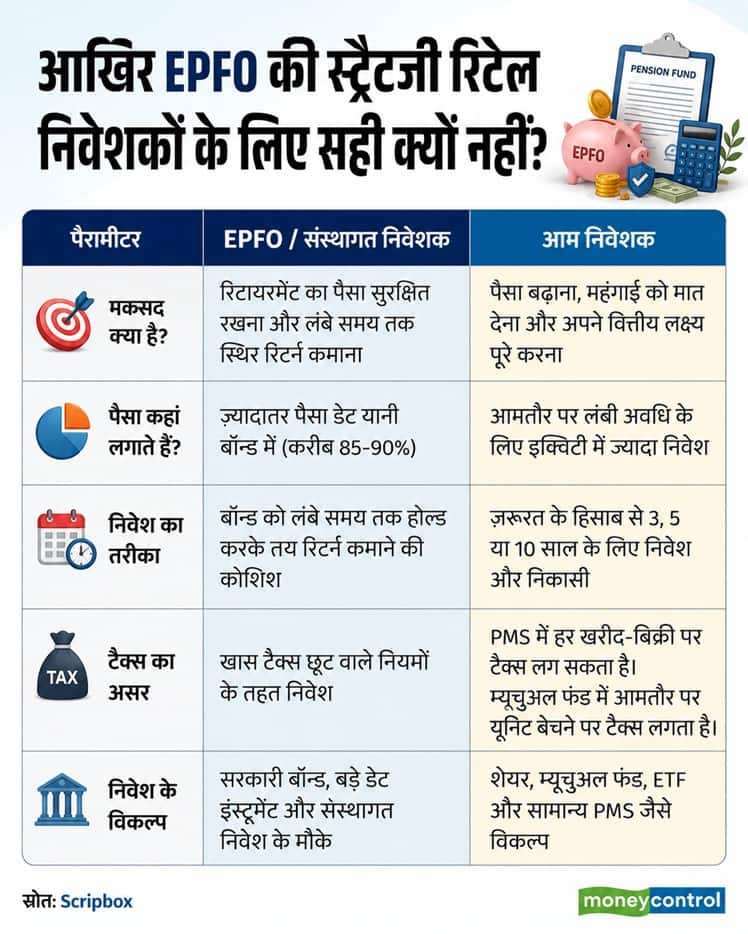
EPFO करोड़ों नौकरीपेशा लोगों की रिटायरमेंट की बचत संभालता है। उसका मकसद ज्यादा मुनाफा कमाना नहीं है। उसकी पहली जिम्मेदारी लोगों का पैसा सुरक्षित रखना है। साथ ही, लंबे समय तक स्थिर रिटर्न देना भी जरूरी है।

इसी वजह से EPFO निवेश की जिम्मेदारी SEBI-रजिस्टर्ड पोर्टफोलियो मैनेजर को देता है। हालांकि, निवेश से जुड़े बड़े फैसलों पर नजर EPFO और सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) की ही रहती है।

नियमों के मुताबिक, EPFO अपने पैसे का 45% से 65% सरकारी बॉन्ड, 35% से 45% कॉरपोरेट बॉन्ड और दूसरे डेट इंस्ट्रूमेंट में लगाता है। वहीं, 15% तक पैसा इक्विटी में लगाया जा सकता है। यह निवेश भी ज्यादातर इंडेक्स ETF के जरिए होता है।

पैसा बाहर के एक्सपर्ट क्यों संभालते हैं?

31 लाख करोड़ रुपये से ज्यादा का फंड संभालना आसान नहीं है। इसके लिए डेट मार्केट की गहरी समझ चाहिए। जोखिम का आकलन करना पड़ता है। हर दिन बाजार पर नजर रखनी होती है।

अगर EPFO यह पूरा काम खुद करे तो उसे बहुत बड़ा निवेश सेटअप तैयार करना पड़ेगा। इसलिए वह यह जिम्मेदारी प्रोफेशनल पोर्टफोलियो मैनेजर को देता है।

EPFO एक नहीं, कई पोर्टफोलियो मैनेजर नियुक्त करता है। उनकी नियुक्ति बोली प्रक्रिया से होती है। प्रदर्शन की लगातार समीक्षा होती है। जो बेहतर काम करता है, उसे ज्यादा फंड मिलता है। खराब प्रदर्शन करने वाले मैनेजर अपना काम भी गंवा सकते हैं।

chart epfo

आम निवेशक क्या सीख सकते हैं?

एक्सपर्ट्स का कहना है कि कि EPFO का पोर्टफोलियो कॉपी करने की जरूरत नहीं है। लेकिन उसकी निवेश करने की सोच जरूर अपनाई जा सकती है।

सबसे बड़ी सीख है अनुशासन। पहले तय करें कि कितना पैसा इक्विटी में रखना है और कितना डेट में। फिर बाजार के उतार-चढ़ाव को देखकर बार-बार फैसला न बदलें। SIP करते रहें और समय-समय पर पोर्टफोलियो को रीबैलेंस करें।

दूसरी बात, अगर निवेश की ज्यादा समझ नहीं है तो म्यूचुअल फंड या ETF जैसे प्रोफेशनल विकल्प चुनें। हर शेयर खुद खरीदना जरूरी नहीं होता।

तीसरी सीख है कि सिर्फ रिटर्न के पीछे न भागें। रिस्क पर भी बराबर ध्यान दें। पूरा पैसा एक ही शेयर, सेक्टर या कम गुणवत्ता वाले बॉन्ड में लगाना समझदारी नहीं है।

EPFO की रणनीति हर किसी के लिए सही नहीं

EPFO का पोर्टफोलियो उसकी जिम्मेदारियों को ध्यान में रखकर बनाया जाता है। आम निवेशकों की जरूरतें अलग होती हैं। खासकर युवा निवेशकों को लंबी अवधि में संपत्ति बनाने के लिए ज्यादा इक्विटी की जरूरत पड़ सकती है।

एक और बड़ा फर्क टैक्स का है। PMS में हर खरीद और बिक्री पर टैक्स लग सकता है। वहीं, म्यूचुअल फंड में आमतौर पर यूनिट बेचने तक टैक्स नहीं देना पड़ता। इसलिए बिना सोचे-समझे EPFO की निवेश रणनीति अपनाना हर निवेशक के लिए सही नहीं होगा।

PPF for Child: बच्चे के नाम पर हर महीने ₹5,000 की बचत! जानिए 15 साल बाद कितना बड़ा फंड होगा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

NPS Pension Calculation: NPS से रिटायरमेंट पर कितनी पेंशन मिलेगी? उम्र और निवेश के हिसाब से समझिए पूरा कैलकुलेशन

NPS Pension Calculation: रिटायरमेंट के बाद हर महीने नियमित आमदनी हो, ये हर नौकरीपेशा और निवेशक की सबसे बड़ी चिंता होती है। इसी जरूरत को पूरा करने के लिए नेशनल पेंशन सिस्टम (NPS) बनाया गया है। इसमें आप नौकरी के दौरान थोड़ा-थोड़ा निवेश करते हैं। रिटायरमेंट के समय एक हिस्सा एकमुश्त मिलता है। बाकी रकम से एन्युटी (Annuity) खरीदी जाती है, जिससे हर महीने पेंशन मिलती है।

लेकिन सबसे बड़ा सवाल यही होता है कि अगर हर महीने 2,000, 5,000 या 10,000 रुपये जमा करें, तो रिटायरमेंट के बाद कितनी पेंशन मिल सकती है? आइए आसान कैलकुलेशन से समझते हैं।

NPS में रिटायरमेंट पर पैसा कैसे मिलता है?

NPS में 60 साल की उम्र पर रिटायरमेंट के समय निकासी के अलग-अलग विकल्प उपलब्ध हैं। हमने यह कैलकुलेशन 60% रकम एकमुश्त निकालने और 40% रकम से एन्युटी खरीदने के मॉडल के आधार पर किया गया है। इसी एन्युटी से हर महीने पेंशन मिलती है।

हमने कैलकुलेशन के लिए NPS पर 10% सालाना औसत रिटर्न और एन्युटी पर 7% सालाना रिटर्न का अनुमान लिया है। हालांकि, NPS एक मार्केट-लिंक्ड स्कीम है। इसमें कोई तय ब्याज दर या गारंटीड रिटर्न नहीं मिलता। यानी असव रिटर्न शेयर बाजार के प्रदर्शन के हिसाब से कम या ज्यादा हो सकता है।

अगर 25 साल की उम्र से निवेश शुरू करें

25 साल की उम्र में निवेश शुरू करने का सबसे बड़ा फायदा यह है कि निवेश के लिए लंबा समय मिलता है। इससे कंपाउंडिंग को अपना असर दिखाने का पूरा मौका मिलता है। यही वजह है कि कम मासिक निवेश से भी बड़ा रिटायरमेंट फंड और बेहतर मासिक पेंशन बनाई जा सकती है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹76 लाख₹45.6 लाख₹30.4 लाख₹17,700
₹5,000₹1.90 करोड़₹1.14 करोड़₹76 लाख₹44,300
₹10,000₹3.80 करोड़₹2.28 करोड़₹1.52 करोड़₹88,700

अगर 30 साल की उम्र से निवेश शुरू करें

30 साल की उम्र में भी NPS की शुरुआत करने पर अच्छा रिटायरमेंट फंड बनाया जा सकता है। हालांकि, 25 साल की तुलना में निवेश के लिए पांच साल कम मिलते हैं। इसका असर अंतिम कॉर्पस और रिटायरमेंट के बाद मिलने वाली पेंशन पर साफ दिखाई देता है।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹45 लाख₹27 लाख₹18 लाख₹10,500
₹5,000₹1.13 करोड़₹67.8 लाख₹45.2 लाख₹26,300
₹10,000₹2.26 करोड़₹1.36 करोड़₹90.4 लाख₹52,700

अगर 35 साल की उम्र से निवेश शुरू करें

35 साल की उम्र में निवेश शुरू करने पर भी अच्छा रिटायरमेंट फंड बनाया जा सकता है। लेकिन रिटायरमेंट तक निवेश के लिए सिर्फ 25 साल बचते हैं। इसलिए समान मासिक निवेश के बावजूद कॉर्पस और पेंशन, कम उम्र में निवेश शुरू करने वालों की तुलना में काफी कम हो जाते हैं।

मासिक निवेश60 साल पर अनुमानित कॉर्पस60% एकमुश्त40% एन्युटी
अनुमानित मासिक पेंशन

₹2,000₹26 लाख₹15.6 लाख₹10.4 लाख₹6,100
₹5,000₹65 लाख₹39 लाख₹26 लाख₹15,200
₹10,000₹1.30 करोड़₹78 लाख₹52 लाख₹30,300

उदाहरण से समझिए

मान लीजिए आपकी उम्र 30 साल है और आप हर महीने 5,000 रुपये NPS में जमा करते हैं। अगर अगले 30 साल तक औसतन 10% सालाना रिटर्न मिलता है, तो रिटायरमेंट तक आपका फंड करीब 1.13 करोड़ रुपये हो सकता है।

इसमें से करीब 67.8 लाख रुपये आप एकमुश्त निकाल सकते हैं। बाकी 45.2 लाख रुपये से एन्युटी खरीदनी होगी। अगर एन्युटी पर 7% सालाना रिटर्न मिलता है, तो आपको करीब 26,300 रुपये महीने पेंशन मिल सकती है।

उम्र का कितना असर पड़ता है?

NPS में सबसे बड़ा फायदा कंपाउंडिंग का है। जितनी जल्दी निवेश शुरू करेंगे, उतना बड़ा रिटायरमेंट फंड तैयार होगा।

उदाहरण के लिए, अगर कोई व्यक्ति 25 साल की उम्र से हर महीने 5,000 रुपये निवेश करता है, तो उसकी अनुमानित मासिक पेंशन करीब 44,300 रुपये हो सकती है। वहीं, अगर यही निवेश 35 साल की उम्र से शुरू किया जाए, तो पेंशन घटकर करीब 15,200 रुपये रह सकती है। यानी सिर्फ 10 साल की देरी से रिटायरमेंट फंड और पेंशन, दोनों में बड़ा अंतर आ सकता है।

NPS में कौन निवेश कर सकता है?

नेशनल पेंशन सिस्टम (NPS) में 18 से 70 साल तक का कोई भी भारतीय नागरिक निवेश कर सकता है। इसमें सरकारी और प्राइवेट सेक्टर के कर्मचारी, स्वरोजगार करने वाले, कारोबारी और फ्रीलांसर भी शामिल हैं। अगर आप केंद्रीय कर्मचारी हैं, तो सरकार भी आपके NPS खाते में योगदान करती है।

वहीं, प्राइवेट सेक्टर में सरकार कोई योगदान नहीं देती। हालांकि, अगर कंपनी चाहे तो वह भी अपने कर्मचारियों के NPS खाते में योगदान कर सकती है। निवेशक अपनी सुविधा के हिसाब से हर महीने, तिमाही या सालाना निवेश कर सकते हैं।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP Calculator: क्या ₹50,000 महीने की सैलरी में बन सकते हैं करोड़पति? जानें एक्सपर्ट का SIP वाला ये फॉर्मूला

Mutual Fund SIP Calculator: ₹1 करोड़ का फंड तैयार करना हर किसी का सपना होता है। ऐसा इसलिए क्योंकि पहला करोड़ बनने के बाद संपत्ति की रफ्तार तेजी से बढ़ती है। लेकिन क्या ₹50,000 महीने की कमाई करने वाला कोई सामान्य व्यक्ति ₹1 करोड़ का कॉर्पस बना सकता है?

फाइनेंशियल एक्सपर्ट्स का कहना है कि यह बिल्कुल संभव है, बशर्ते आप अनुशासन, धैर्य और सही रणनीति के साथ लंबी अवधि के लिए निवेशित रहें। आइए समझते हैं एसआईपी (SIP) के जरिए करोड़पति बनने का पूरा गणित।

₹50,000 की सैलरी में कैसे बनेगा ₹1 करोड़ का फंड?

KAARMIKA Wealth Mentors के डायरेक्टर किरण गांधी का कहना है कि अगर आप हर महीने ₹50,000 कमाते हैं, तो भी अनुशासित निवेश से करोड़पति बना जा सकता है। उन्होंने इसके लिए कुछ जरूरी नियम बताए हैं:

सैलरी का 20-30% निवेश: अपनी मासिक आय का कम से कम 20 से 30 फीसदी हिस्सा हर महीने म्यूचुअल फंड SIP में लगाएं।

स्टेप-अप एसआईपी: हर साल जब आपकी सैलरी बढ़े, तो अपने एसआईपी निवेश में भी 10% से 15% की बढ़ोतरी करें।

इमरजेंसी फंड तैयार रखें: अपने निवेश को बीच में टूटने से बचाने के लिए इमरजेंसी फंड अलग बनाकर रखें और बेवजह के कर्ज से बचें।

हाई रिटर्न का लालच न करें: केवल ज्यादा रिटर्न के पीछे भागने के बजाय एसेट एलोकेशन पर ध्यान दें और हर साल अपने पोर्टफोलियो का रिव्यू करें।

SIP Calculator: ₹12,000 प्रति महीने का गणित

किरण गांधी के अनुसार, अगर आप ₹12,000 महीने की एसआईपी शुरू करते हैं और इस पर औसतन 12% का सालाना रिटर्न मानकर चलते हैं, तो करीब 20 साल में आपका फंड लगभग ₹1 करोड़ हो जाएगा।

अगर आप हर साल अपनी एसआईपी की रकम में केवल 10% की बढ़ोतरी यानी स्टेप-अप SIP का रास्ता चुना, तो ₹1 करोड़ का यह लक्ष्य 20 साल से भी काफी पहले हासिल किया जा सकता है।

इस कैलकुलेशन के हिसाब से ₹50,000 महीने की सैलरी में करोड़पति बनना कोई नामुमकिन सपना नहीं है। इसके लिए सिर्फ एक सही रणनीति, अनुशासन और समय की जरूरत है। अगर आप 25-30 साल की उम्र से ही 15-20 सालों के लिए ₹10,000 से ₹12,000 की अनुशासित एसआईपी शुरू कर देते हैं, तो कंपाउंडिंग की ताकत से ₹1 करोड़ का लक्ष्य आसानी से हासिल किया जा सकता है।

भारत में SIP का नया रिकॉर्ड, जून में ₹31,781 करोड़ का निवेश

एसोसिएशन ऑफ म्यूचुअल फंड्स इन इंडिया (AMFI) के हालिया आंकड़ों के मुताबिक, देश में छोटे निवेशकों का भरोसा लगातार मजबूत हो रहा है। जून 2026 में मंथली एसआईपी योगदान ₹31,781 करोड़ के रिकॉर्ड स्तर पर पहुंच गया। यह मई 2026 के मुकाबले 2.7% और जून 2025 के मुकाबले 16.5% ज्यादा है। सक्रिय एसआईपी खातों की संख्या बढ़कर 9.78 करोड़ हो गई है, जो एक साल पहले 8.64 करोड़ थी। म्यूचुअल फंड इंडस्ट्री का कुल SIP AUM बढ़कर ₹17.70 लाख करोड़ पर पहुंच गया है, जो पूरी इंडस्ट्री के कुल एसेट का 21.5% है।

Retirement Planning: रिटायरमेंट के लिए कितना फंड है पर्याप्त? एक्सपर्ट विवेक जैन से जानिए सही फॉर्मूला

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Retirement Planning: रिटायरमेंट के लिए कितना फंड है पर्याप्त? एक्सपर्ट विवेक जैन से जानिए सही फॉर्मूला

Retirement Planning Guide: रिटायरमेंट की प्लानिंग करते समय हर इंसान का लक्ष्य अलग होता है। कोई रिटायरमेंट के लिए एक फिक्स्ड रकम तय करना चाहता है, तो कोई किसी खास वित्तीय पड़ाव को हासिल करने के बाद नौकरी छोड़ना चाहता है। लेकिन सवाल यह है कि रिटायरमेंट के लिए कितना फंड या कॉर्पस काफी है?

पॉलिसीबाजार के लाइफ इंश्योरेंस चीफ बिजनेस ऑफिसर विवेक जैन के मुताबिक, रिटायरमेंट कॉर्पस का कोई एक फिक्स्ड स्टैंडर्ड नहीं हो सकता। यह आपकी जीवनशैली, रिटायरमेंट की उम्र, लाइफ एक्सपेक्टेंसी, महंगाई दर और हेल्थकेयर के खर्चों पर निर्भर करता है।

भारत में क्यों तेजी से बदल रहा है रिटायरमेंट का गणित?

यूनाइटेड नेशंस पॉपुलेशन फंड (UNFPA) के आंकड़ों का हवाला देते हुए विवेक जैन बताते हैं कि साल 2050 तक भारत में लगभग हर 5 में से 1 व्यक्ति 60 साल से अधिक उम्र का होगा। आज लोग ज्यादा लंबा जीवन जी रहे हैं और कई लोग जल्दी रिटायर होना चाहते हैं। इसका सीधा मतलब यह है कि आपका रिटायरमेंट का दौर पहले की तुलना में ज्यादा लंबा होगा। इसके लिए ऐसे फंड की जरूरत है जो लंबी अवधि तक महंगाई और मेडिकल खर्चों का मुकाबला कर सके।

सिर्फ ₹5,000 महीना निवेश से बन सकता है ₹3.25 करोड़ का फंड

विवेक जैन एक आसान उदाहरण से समझाते हैं कि कैसे जल्दी शुरुआत करने से बड़ा फायदा होता है। अगर कोई 25 साल का युवा हर महीने ₹5,000 का निवेश शुरू करता है और 60 साल की उम्र तक लगातार निवेश बनाए रखता है, तो 12% के अनुमानित सालाना रिटर्न के हिसाब से 60 की उम्र में उसके पास करीब ₹3.25 करोड़ का बड़ा फंड तैयार हो सकता है।

इसमें से 60% हिस्सा एकमुश्त निकाला जा सकता है, जबकि बाकी 40% हिस्से से एनुटी खरीदकर जीवनभर के लिए हर महीने रेगुलर पेंशन पाई जा सकती है।

महंगाई और हेल्थकेयर खर्चों का चक्रव्यूह

रिटायरमेंट प्लानिंग में सबसे बड़ी चुनौती महंगाई है। आज जो खर्च आपको सामान्य लग रहा है, आने वाले 20-30 सालों में वह कई गुना बढ़ जाएगा। इसके अलावा, मेडिकल इंफ्लेशन सामान्य महंगाई से भी तेजी से बढ़ रही है। उम्र बढ़ने के साथ बीमारियों और लंबे इलाज का खर्च बढ़ता है। इसलिए रिटायरमेंट फंड बनाते समय हेल्थकेयर के नियमित खर्चों को ध्यान में रखना बेहद जरूरी है।

40 की उम्र से पहले ही रिटायरमेंट प्लान कर रहे भारतीय

पॉलिसीबाजार के डेटा का विश्लेषण करते हुए विवेक जैन ने कुछ बेहद दिलचस्प ट्रेंड्स सामने रखे हैं:

युवाओं की हिस्सेदारी: रिटायरमेंट पॉलिसी खरीदने वाले लगभग 60% ग्राहक 40 साल से कम उम्र के हैं। वहीं, 50 साल से ऊपर के केवल 11.6% लोग ही इसे खरीद रहे हैं। यह दिखाता है कि नई पीढ़ी जल्दी वित्तीय आजादी चाहती है।

मार्केट-लिंक्ड प्रोडक्ट्स की पसंद: 98% से अधिक लोग मार्केट-लिंक्ड प्रोडक्ट्स (NPS, रिटायरमेंट ULIPs और पेंशन ULIPs) चुन रहे हैं। लोग अब इक्विटी में लंबी अवधि के लिए निवेश करने से नहीं डरते।

छोटे शहरों का दबदबा: रिटायरमेंट प्लानिंग अब केवल बड़े मेट्रो शहरों तक सीमित नहीं है। 75% से ज्यादा रिटायरमेंट पॉलिसियां टियर-2 और टियर-3 शहरों से आ रही हैं।

NRIs का भरोसा: कुल रिटायरमेंट पॉलिसी में करीब 10% हिस्सेदारी एनआरआई (NRIs) की है। इनका औसत निवेश साइज (₹2.25 लाख) भारतीय निवेशकों से 2.5 गुना अधिक है। एनआरआई खरीदारी में सबसे बड़ी 38% हिस्सेदारी गल्फ (खाड़ी देशों) क्षेत्र की है।

ITR Last Date: 31 जुलाई या 31 अगस्त? जानिए आपके लिए कौन-सी है इनकम टैक्स रिटर्न भरने की डेडलाइन

कुल मिलाकर विवेक जैन का कहना है कि रिटायरमेंट प्लानिंग का मकसद सिर्फ सबसे बड़ा कॉर्पस जमा करना नहीं है, बल्कि एक ऐसा फंड बनाना है जो आपको जिंदगीभर आर्थिक रूप से आत्मनिर्भर बनाए रखे। 50 साल की उम्र के बाद रिटायरमेंट प्लान करने का जमाना अब चला गया है; जितना जल्दी शुरुआत करेंगे, आपका भविष्य उतना ही सुरक्षित रहेगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SIP Calculator: हर महीने ₹500 की SIP… 10, 20 और 30 साल में कितना फंड बनेगा? समझिए पूरा कैलकुलेशन

SIP Calculator: ‘अरे सिर्फ ₹500 से क्या होगा?’ SIP शुरू करने से पहले यह सवाल लगभग हर निवेशक के मन में आता है। कई लोग इसी सोच में निवेश टालते रहते हैं। उन्हें लगता है कि जब तक हर महीने 5,000 या 10,000 रुपये नहीं बचेंगे, तब तक निवेश का कोई फायदा नहीं है।

असल में ऐसा नहीं है। SIP में सिर्फ रकम काम नहीं करती। समय भी आपके लिए पैसा कमाता है। जितना लंबा निवेश करेंगे, कंपाउंडिंग का असर उतना बड़ा होगा। आइए, ₹500 की मासिक SIP का पूरा हिसाब देखते हैं।

₹500 की SIP पर कितना फंड बन सकता है?

सालाना अनुमानित रिटर्न10 साल (निवेश ₹60,000)20 साल (निवेश ₹1,20,000)
30 साल (निवेश ₹1,80,000)

10%₹1,03,276₹3,82,848₹11,39,663
12%₹1,16,170₹4,99,574₹17,64,957
15%₹1,39,329₹7,57,977₹35,04,910

पहले 10% रिटर्न का हिसाब समझिए

मान लीजिए, आपने हर महीने ₹500 की SIP शुरू की। 10 साल तक इसे जारी रखा। इस दौरान आपकी जेब से कुल ₹60,000 जाएंगे। अगर आपको औसतन 10% सालाना रिटर्न मिलता है, तो यह रकम बढ़कर करीब ₹1.03 लाख हो सकती है। यानी करीब ₹43,000 सिर्फ रिटर्न से मिल सकते हैं।

अब इसी SIP को 20 साल तक चलाइए। आपका कुल निवेश होगा ₹1.20 लाख। लेकिन अनुमानित फंड बढ़कर ₹3.82 लाख हो सकता है। यानी करीब ₹2.63 लाख का फायदा सिर्फ रिटर्न से मिलेगा।

अगर धैर्य रखकर 30 साल तक निवेश करते हैं, तो कुल निवेश सिर्फ ₹1.80 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹11.40 लाख तक पहुंच सकता है। यानी आपकी कमाई, निवेश से कई गुना ज्यादा हो सकती है।

अगर 12% का रिटर्न मिले तो?

अब मान लेते हैं कि औसतन 12% सालाना रिटर्न मिलता है। 10 साल में ₹60,000 का निवेश बढ़कर करीब ₹1.16 लाख हो सकता है। यहां रिटर्न करीब ₹56,000 बैठता है। 20 साल में कुल निवेश ₹1.20 लाख होगा। लेकिन अनुमानित फंड करीब ₹5 लाख तक पहुंच सकता है। यानी निवेश से करीब ₹3.80 लाख ज्यादा।

30 साल का आंकड़ा और दिलचस्प है। कुल निवेश रहेगा ₹1.80 लाख। लेकिन अनुमानित फंड करीब ₹17.65 लाख तक पहुंच सकता है। यानी करीब ₹15.85 लाख सिर्फ कंपाउंडिंग की ताकत से जुड़ सकते हैं।

15% रिटर्न मिलने पर तस्वीर बदल जाती है

अगर लंबे समय तक औसतन 15% सालाना रिटर्न मिलता है, तो 10 साल में ₹60,000 की SIP करीब ₹1.39 लाख हो सकती है। 20 साल में कुल निवेश ₹1.20 लाख रहेगा। लेकिन फंड बढ़कर करीब ₹7.58 लाख तक पहुंच सकता है। यानी रिटर्न ही ₹6.38 लाख से ज्यादा हो सकता है।

30 साल का हिसाब सबसे ज्यादा चौंकाता है। आपकी जेब से जाएंगे सिर्फ ₹1.80 लाख। लेकिन अनुमानित फंड बढ़कर ₹35 लाख से ज्यादा हो सकता है। यानी करीब ₹33 लाख सिर्फ रिटर्न और कंपाउंडिंग से जुड़ सकते हैं।

आखिर 30 साल में इतना बड़ा फर्क क्यों आता है?

शुरुआत के कुछ सालों में SIP धीरे-धीरे बढ़ती है। कई लोगों को लगता है कि फंड बहुत तेजी से नहीं बढ़ रहा। असल खेल बाद में शुरू होता है।

पहले आपके पैसे पर रिटर्न मिलता है। फिर उसी रिटर्न पर भी रिटर्न मिलने लगता है। इसे ही कंपाउंडिंग कहते हैं। यही वजह है कि 20वें साल के बाद फंड तेजी से बढ़ने लगता है।

छोटी SIP को छोटा मत समझिए

मान लीजिए, कोई 25 साल की उम्र में ₹500 की SIP शुरू करता है। दूसरा व्यक्ति सोचता रहता है कि अभी रकम कम है, बाद में निवेश करेंगे। कई बार यही देरी सबसे महंगी साबित होती है।

निवेश में बड़ी रकम से ज्यादा जरूरी है जल्दी शुरुआत करना। बाद में जब आय बढ़े, तो SIP की रकम भी बढ़ाई जा सकती है। सबसे मुश्किल काम लाखों रुपये निवेश करना नहीं होता। सबसे मुश्किल काम पहली ₹500 की SIP शुरू करना होता है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Commodity Outlook: कच्चे तेल से सोना-चांदी तक, अगले हफ्ते कैसी रहेगी चाल? एक्सपर्ट कायनात चैनवाला से जानिए

Commodity Outlook: पिछला हफ्ता कमोडिटी बाजार के लिए काफी उतार-चढ़ाव वाला रहा। पश्चिम एशिया में बढ़ते तनाव, कच्चे तेल की कीमतों में उछाल और अमेरिकी ब्याज दरों को लेकर बढ़ती आशंकाओं ने निवेशकों की चिंता बढ़ा दी। ऐसे में अगले हफ्ते भी बाजार की नजर भू-राजनीतिक घटनाक्रम और अमेरिकी फेडरल रिजर्व की बैठक पर रहेगी।

कोटक सिक्योरिटीज की कमोडिटी रिसर्च एक्सपर्ट कायनात चैनवाला के मुताबिक, आने वाले दिनों में कमोडिटी बाजार की दिशा तीन बड़े फैक्टर तय करेंगे। इनमें पश्चिम एशिया का तनाव, अमेरिकी फेड की नीति और वैश्विक सप्लाई की स्थिति सबसे अहम होगी।

कच्चे तेल में क्यों आया उछाल?

पिछले हफ्ते कच्चे तेल की कीमतों में करीब 10% की तेजी आई। ब्रेंट क्रूड एक समय 102 डॉलर प्रति बैरल तक पहुंच गया। हालांकि, हफ्ते के आखिर में मुनाफावसूली से इसमें कुछ गिरावट आई।

कायनात चैनवाला के मुताबिक, इस तेजी की सबसे बड़ी वजह लाल सागर (Red Sea) में बढ़ा तनाव रहा। हूती विद्रोहियों ने दो सऊदी टैंकरों पर ड्रोन और मिसाइल हमले का दावा किया। इसके बाद कई जहाजों ने अपना रास्ता बदल दिया। दूसरी ओर, ड्रोन हमले के बाद कजाकिस्तान की पाइपलाइन क्षमता भी करीब 80% प्रभावित हुई। इससे सप्लाई को लेकर चिंता और बढ़ गई।

सोना-चांदी में कैसी रही चाल?

स्पॉट गोल्ड पिछले हफ्ते करीब 1% चढ़कर 4,050 डॉलर प्रति औंस के ऊपर बंद हुआ। वहीं, चांदी में करीब 4% की तेजी आई और यह 58 डॉलर प्रति औंस के आसपास पहुंच गई।

कायनात चैनवाला का कहना है कि सोना-चांदी में आई तेजी की बड़ी वजह नई खरीदारी नहीं, बल्कि गिरावट के बाद हुई खरीदारी (Dip Buying) और शॉर्ट कवरिंग रही। मजबूत डॉलर और अमेरिकी बॉन्ड यील्ड अभी भी इन धातुओं पर दबाव बनाए हुए हैं।

MCX गोल्ड के लिए कौन से स्तर अहम?

MCX गोल्ड पिछले हफ्ते ₹1,43,106 प्रति 10 ग्राम पर बंद हुआ। बाजार फिलहाल सीमित दायरे में कारोबार कर रहा है।

कायनात चैनवाला के मुताबिक, ऊपर की ओर ₹1,46,000 पहला रेजिस्टेंस है। इसके बाद ₹1,48,000 अहम स्तर होगा। नीचे की ओर ₹1,41,000 पहला सपोर्ट है। अगर ₹1,39,800 का स्तर टूटता है, तो गिरावट और बढ़ सकती है।

बेस मेटल्स में भी रही मजबूती

कॉपर, एल्युमिनियम, जिंक और लेड में भी पिछले हफ्ते तेजी रही। चीन में कॉपर का स्टॉक घटने और रिफाइंड मेटल्स पर संभावित टैरिफ को लेकर अनिश्चितता की वजह से कॉपर एक महीने के उच्च स्तर पर पहुंच गया।

फेड की बैठक पर रहेगी नजर

अमेरिकी फेडरल रिजर्व की 28-29 जुलाई की बैठक अगले हफ्ते बाजार के लिए सबसे बड़ा ट्रिगर होगी।

कायनात चैनवाला का मानना है कि सिर्फ तेल की कीमतों में आई तेजी के आधार पर फेड अगले हफ्ते ब्याज दर बढ़ाने का फैसला शायद ही ले। हालांकि, सितंबर की बैठक को लेकर जोखिम पहले के मुकाबले ज्यादा बना हुआ है।

अगले हफ्ते किन बातों पर रहेगी नजर?

कायनात चैनवाला के मुताबिक, अगले हफ्ते कमोडिटी बाजार की दिशा तीन बातें तय करेंगी। पहली, लाल सागर और पश्चिम एशिया में तनाव का घटनाक्रम।

दूसरी, फेड की बैठक और ब्याज दरों को लेकर उसके संकेत। तीसरी, ईरान की ओर से आने वाले किसी भी कूटनीतिक संकेत। इन तीनों का असर कच्चे तेल, सोना, चांदी और दूसरे कमोडिटी बाजारों की चाल पर साफ दिख सकता है।

Retirement Planning: रिटायरमेंट के लिए कौन-सी पेंशन स्कीम सबसे बढ़िया? समझिए पूरा हिसाब

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।