EPFO Pension Rules: मृत्यु, दिव्यांगता या अर्ली रिटायरमेंट पर EPS पेंशन का क्या होता है? समझिए सभी नियम

EPFO Pension Rules: कर्मचारी पेंशन योजना (EPS) 1995 को सिर्फ रिटायरमेंट पेंशन योजना समझना बड़ी भूल हो सकती है। यह सोशल सिक्योरिटी स्कीम भी है, जो कर्मचारी के साथ-साथ उसके परिवार को भी सुरक्षा देने का काम करती है। कर्मचारी की रिटायरमेंट, दिव्यांगता या मृत्यु जैसे हालात में EPS के नियम भी अलग-अलग लागू होते हैं।

रिटायरमेंट पर कब मिलती है पेंशन?

अगर कोई कर्मचारी कम से कम 10 साल तक EPS में योगदान करता है, तो वह 58 साल की उम्र के बाद मंथली पेंशन पाने का हकदार बन जाता है। हालांकि कर्मचारी चाहे तो 50 साल की उम्र के बाद अर्ली पेंशन भी ले सकता है। लेकिन ऐसी स्थिति में पेंशन की रकम कम हो जाती है, क्योंकि उसे तय उम्र से पहले निकाला जा रहा होता है।

दिव्यांगता की स्थिति में क्या होता है?

अगर कर्मचारी नौकरी के दौरान स्थायी और पूर्ण रूप से दिव्यांग हो जाता है, तो उसे डिसेबिलिटी पेंशन मिल सकती है। इस मामले में सामान्य रिटायरमेंट पेंशन की तरह 10 साल की सेवा शर्त उसी तरह लागू नहीं होती। इसका मकसद ऐसे कर्मचारियों को आर्थिक सुरक्षा देना है, जिनकी कमाने की क्षमता खत्म हो गई हो।

कर्मचारी की मौत होने पर किसे मिलते हैं पैसे?

EPS की सबसे बड़ी खासियत यही है कि यह कर्मचारी की मृत्यु के बाद भी परिवार को सुरक्षा देता है। कर्मचारी की मौत होने पर पात्र परिवार के सदस्यों को फैमिली पेंशन मिल सकती है। इसमें विधवा या विधुर पेंशन, बच्चों की पेंशन और कुछ मामलों में अनाथ पेंशन भी शामिल है।

यही वजह है कि EPS को सिर्फ रिटायरमेंट पेंशन नहीं, बल्कि परिवार की आर्थिक सुरक्षा से जुड़ी योजना माना जाता है।

क्या नॉमिनी को हमेशा पेंशन मिलती है?

कई लोग मानते हैं कि EPF की तरह EPS में भी नॉमिनी को सीधे फायदा मिल जाएगा। लेकिन ऐसा जरूरी नहीं है। EPS में पेंशन का अधिकार मुख्य रूप से योजना में तय पात्र परिवार के सदस्यों को मिलता है।

उदाहरण के लिए, अगर कोई अविवाहित कर्मचारी किसी बाहरी व्यक्ति को नॉमिनी बना देता है, तो सिर्फ नॉमिनी होने से उस व्यक्ति को पेंशन का अधिकार नहीं मिल जाता। पेंशन का फैसला EPS के नियमों के मुताबिक होता है।

किन गलतियों से हो सकती है परेशानी?

कई परिवारों को कर्मचारी की मौत के बाद पता चलता है कि रिकॉर्ड में गड़बड़ी है। नाम, जन्मतिथि, आधार, बैंक खाते या सर्विस रिकॉर्ड में अंतर होने से पेंशन क्लेम अटक सकता है। कई बार नौकरी बदलने के दौरान पुराने रिकॉर्ड सही तरीके से ट्रांसफर नहीं होते, जिससे सेवा अवधि का पूरा रिकॉर्ड नहीं दिखता।

इसी तरह Form 11 में गलतियां भी बाद में बड़ी समस्या बन सकती हैं। इसलिए कर्मचारियों को अपने EPF पासबुक, ट्रांसफर रिकॉर्ड, सर्विस हिस्ट्री और KYC जानकारी समय-समय पर जांचते रहना चाहिए।

EPS को लेकर सबसे बड़ी गलतफहमियां

कई कर्मचारी मानते हैं कि हर EPF सदस्य अपने आप EPS सदस्य भी बन जाता है। वहीं, 1 सितंबर 2014 के बाद नियम बदल चुके हैं और सभी कर्मचारी EPS के लिए पात्र नहीं होते।

दूसरी बड़ी गलतफहमी यह है कि EPS को लोग बचत खाते की तरह समझते हैं। जबकि यह पेंशन योजना है। इसमें मिलने वाला फायदा सेवा अवधि और पात्रता पर निर्भर करता है, न कि खाते में दिख रही रकम पर।

रिटायरमेंट प्लानिंग में EPS की क्या भूमिका है?

EPS को रिटायरमेंट की पूरी व्यवस्था नहीं माना जाना चाहिए। यह केवल एक बुनियादी सामाजिक सुरक्षा देता है। कर्मचारियों को EPF, NPS, निजी निवेश और पर्याप्त जीवन बीमा के साथ अपनी रिटायरमेंट योजना बनानी चाहिए।

साथ ही यह भी सुनिश्चित करना चाहिए कि नौकरी के दौरान उनके सभी पेंशन रिकॉर्ड सही और अपडेट रहें। इससे भविष्य में परिवार को पेंशन पाने में किसी तरह की परेशानी नहीं होगी।

ITR Filing 2026: सैलरीड टैक्सपेयर्स अक्सर करते हैं ये 5 गलतियां, रिफंड में देरी से लेकर नोटिस आने का भी खतरा

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

SIP vs PPF: 30 साल तक हर महीने ₹5000 निवेश, किसमें बनेगा ज्यादा फंड? समझिए पूरा कैलकुलेशन

SIP vs PPF: अगर लंबी अवधि के निवेश की बात करें, तो पब्लिक प्रोविडेंट फंड (PPF) और सिस्टेमैटिक इनवेस्टमेंट प्लान (SIP) सबसे लोकप्रिय विकल्पों में शामिल हैं। दोनों का इस्तेमाल घर खरीदने, बच्चों की पढ़ाई, शादी, रिटायरमेंट या लंबी अवधि में संपत्ति बनाने जैसे बड़े वित्तीय लक्ष्यों को पूरा करने के लिए किया जाता है।

हालांकि, निवेश का फैसला करते समय सिर्फ रिटर्न नहीं देखना चाहिए। अपनी कमाई, जोखिम लेने की क्षमता और भविष्य के लक्ष्यों को भी ध्यान में रखना जरूरी है। ऐसे में सवाल उठता है कि अगर कोई व्यक्ति 30 साल तक हर महीने 5,000 रुपये निवेश करे तो PPF और SIP में से कौन ज्यादा बड़ा फंड बना सकता है।

PPF में 30 साल तक 5,000 रुपये का निवेश

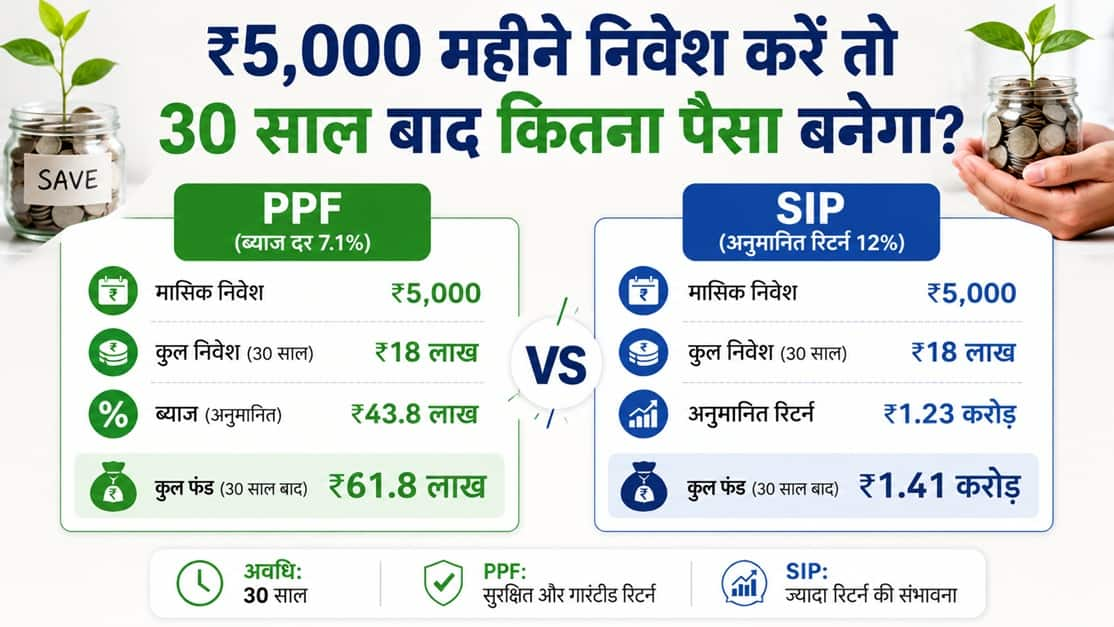
अगर PPF पर 7.1% सालाना ब्याज दर बनी रहती है और आप 30 साल तक हर महीने 5,000 रुपये निवेश करते हैं, तो मैच्योरिटी पर आपका कुल फंड करीब 61.80 लाख रुपये हो सकता है।

इस दौरान आपका कुल निवेश 18 लाख रुपये होगा। वहीं, ब्याज के रूप में करीब 43.80 लाख रुपये मिल सकते हैं। यानी निवेश से कहीं ज्यादा रकम सिर्फ ब्याज से जुड़ सकती है। हालांकि, इस कैलकुलेशन में महंगाई का असर शामिल नहीं है।

chart pfss

SIP में 30 साल तक 5,000 रुपये का निवेश

वहीं, अगर आप 30 साल तक हर महीने 5,000 रुपये की SIP करते हैं और औसतन 12% सालाना रिटर्न मिलता है, तो आपका कुल फंड करीब 1.41 करोड़ रुपये तक पहुंच सकता है। आमतौर पर माना जाता है कि इक्विटी म्यूचुअल फंड 12% रिटर्न देते हैं। लेकिन, इसकी कोई गारंटी नहीं होती।

इस दौरान आपका कुल निवेश 18 लाख रुपये होगा। वहीं, करीब 1.23 करोड़ रुपये का फायदा रिटर्न के रूप में मिल सकता है। इस तरह कुल फंड 1.41 करोड़ रुपये से ज्यादा हो सकता है।

महंगाई को नजरअंदाज करना पड़ सकता है भारी

निवेश की योजना बनाते समय महंगाई को ध्यान में रखना बेहद जरूरी है। आज के 1 करोड़ रुपये की कीमत 30 साल बाद उतनी नहीं रहेगी। अगर SIP पर 12% रिटर्न मिले और महंगाई दर 6% मान ली जाए, तो 30 साल बाद आपके फंड की वास्तविक कीमत करीब 40.84 लाख रुपये रह जाएगी।

इसमें 18 लाख रुपये का निवेश और लगभग 22.84 लाख रुपये का वास्तविक रिटर्न शामिल होगा। यही वजह है कि निवेश का आकलन करते समय सिर्फ कुल फंड नहीं, बल्कि उसकी वास्तविक खरीद क्षमता भी देखनी चाहिए।

SIP को क्यों पसंद करते हैं निवेशक?

  • SIP लंबी अवधि में वेल्थ बनाने का आसान तरीका माना जाता है। इसमें आप छोटी रकम से शुरुआत कर सकते हैं।
  • म्यूचुअल फंड में SIP छह महीने से लेकर किसी भी अवधि के लिए शुरू की जा सकती है। इसकी कोई अधिकतम सीमा नहीं है।
  • SIP में ज्यादा रिटर्न की संभावना है। लंबी अवधि में इक्विटी म्यूचुअल फंड्स ने अच्छे रिटर्न दिए हैं। हालांकि, रिटर्न पूरी तरह बाजार पर निर्भर करता है।
  • SIP निवेश की आदत भी बनती है। बैंक से ऑटो-डेबिट सेट करने के बाद हर महीने तय रकम अपने आप निवेश हो जाती है।
  • SIP में रुपी कॉस्ट एवरेजिंग का लाभ मिलता है। बाजार में उतार-चढ़ाव के दौरान अलग-अलग कीमतों पर यूनिट्स खरीदने से लंबी अवधि में औसत खरीद लागत संतुलित रहती है।

इसके अलावा SIP में Systematic Withdrawal Plan (SWP) की सुविधा भी मिलती है। इसके जरिए निवेशक जरूरत पड़ने पर हर महीने एक तय रकम निकाल सकते हैं। इससे पूरे निवेश को एक साथ तोड़ने की जरूरत नहीं पड़ती।

Personal Loan 3 (1)

PPF को क्यों चुनते हैं निवेशक?

  • PPF लंबे समय से सुरक्षित निवेश का पर्याय माना जाता है। यह केंद्र सरकार की गारंटी वाली बचत योजना है। इसमें बाजार के उतार-चढ़ाव का असर नहीं पड़ता।
  • PPF की सबसे बड़ी खासियत इसकी सुरक्षा है। फिलहाल इस पर 7.1% सालाना ब्याज मिल रहा है। सरकार हर तिमाही ब्याज दर की समीक्षा करती है।
  • टैक्स बचत के लिहाज से भी PPF काफी आकर्षक है। यह EEE कैटेगरी का निवेश है। यानी निवेश की रकम, उस पर मिलने वाला ब्याज और मैच्योरिटी राशि तीनों टैक्स फ्री होती हैं।
  • पुराने टैक्स रिजीम में PPF में सालाना 1.5 लाख रुपये तक के निवेश पर सेक्शन 80C के तहत टैक्स छूट भी मिलती है।
  • PPF खाते पर लोन की सुविधा भी उपलब्ध है। खाता खुलने के एक साल बाद जमा राशि के आधार पर लोन लिया जा सकता है। आमतौर पर खाते में मौजूद बैलेंस का 25% तक लोन मिलता है।

निकासी के मामले में भी कुछ सुविधाएं हैं। PPF में 15 साल का लॉक-इन पीरियड होता है। हालांकि, पांच साल बाद कुछ शर्तों के साथ आंशिक निकासी की जा सकती है। मैच्योरिटी के बाद खाते को पांच-पांच साल के ब्लॉक में आगे भी बढ़ाया जा सकता है।

आखिर किसे चुनना चाहिए?

अगर आपकी पहली प्राथमिकता सुरक्षा है और आप गारंटीड रिटर्न चाहते हैं, तो PPF बेहतर विकल्प हो सकता है। वहीं, अगर आपका लक्ष्य लंबी अवधि में बड़ा फंड बनाना है और आप बाजार से जुड़े जोखिम उठा सकते हैं, तो SIP ज्यादा आकर्षक साबित हो सकती है।

यही वजह है कि कई वित्तीय सलाहकार दोनों में संतुलित निवेश की सलाह देते हैं। इससे एक तरफ PPF की सुरक्षा मिलती है, तो दूसरी तरफ SIP के जरिए ज्यादा रिटर्न और वेल्थ क्रिएशन की संभावना भी बनी रहती है।

ITR Filing 2026: कब तक भरना है ITR, देरी पर कितना लगेगा जुर्माना; जानिए हर एक डिटेल

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।