LIC Pension Plan: एलआईसी की चौका बेनेफिट्स वाली धांसू पॉलिसी, रिस्क कवर और पेंशन के साथ बोनस भी

LIC Pension Plan: एलआईसी का जीवन उमंग, एक ऐसा प्लान जो तिहरे फायदे की चादर में लपेटा हुआ है। चूंकि पॉलिसी एलआईसी की है तो जाहिर सी बात है कि इसमें इंश्योरेंस कवरेज होगा ही। इंश्योरेंस कवरेज के साथ-साथ एलआईसी ने इसमें जिंदगी भर सम एश्योर्ड के 8% के बराबर गारंटीड पेंशन का प्रावधान किया हुआ है तो साथ ही इसमें बोनस भी जुड़ता रहता है, जिससे पेंशन लेते-लेते कभी जरूरत पड़ी तो बोनस मिलाकर अच्छा-खासा अमाउंट मिल जाता है या किसी अनहोनी की स्थिति में नॉमिनी की आर्थिक मदद हो जाती है। इसके अलावा टैक्स बेनेफिट्स भी मिलता है। इस प्रकार जीवन उमंग में बेनेफिट्स का चौका लग जाता है।

Jeevan Umang Details: खास बातें

जीवन उमंग एलआईसी की एक नॉन-लिंक्ड, पार्टिसिपेटिंग, होल-लाइफ इंश्योरेंस और सेविंग्स प्लान है।

जीवन उमंग पॉलिसी 30 दिन के बच्चे से लेकर 55 साल की उम्र के शख्स के लिए ली जा सकती है।

इसमें कम से कम ₹2 लाख तक का बीमा कराया जा सकता है और अधिकतम की कोई सीमा नहीं है।

मेच्योरिटीज बीमाधारक के 100 वर्ष का होने पर होता है।

इसमें पॉलिसीधारक की एंट्री ऐज के हिसाब से 15,20, 25 या 30 साल का पेमेंट टर्म चुना जा सकता है। दो साल तक के बच्चों के लिए 15 साल का पेमेंट टर्म नहीं है तो 51-55 साल के शख्स के लिए सिर्फ 15 साल का पेमेंट टर्म ही है और 46-50 वर्ष के शख्स के लिए 15 साल और 20 साल का पेमेंट टर्म और 41-45 वर्ष की एंट्री ऐज पर 15, 20 और 25 साल का पेमेंट टर्म।

पॉलिसी पेमेंट टर्म (PPT) पूरा होने पर पॉलिसीधारक को सम एश्योर्ड के 8% के बराबर पेंशन 100 वर्ष की उम्र तक हर साल मिलती रहती है। 100 वर्ष की उम्र पूरा होने पर बेसिक सम एश्योर्ड और पूरी पॉलिसी अवधि में इकट्ठा हुआ बोनस मिलता है।

पॉलिसी टर्म के दौरान किसी अनहोनी की स्थिति में नॉमिनी को सम एश्योर्ड में सिंपल रिवर्सनरी बोनस और फाइनल एडीशनल बोनस मिलता है। हालांकि 8 साल से कम उम्र के बच्चे के मामले में स्थिति थोड़ी अलग है। 8 साल से कम उम्र में पॉलिसी लेने पर पॉलिसी लेने के 2 साल पूरा होने के एक दिन पहले या जिस पॉलिसी एनीवर्सिसरी से बच्चा 8 साल की उम्र करता है, उससे एक दिन पहले; इन दोनों में जो पहले हो, उस दिन से रिस्क शुरू होता है। रिस्क शुरू होने से पहले पॉलिसीहोल्डर्स की मौत पर बेस-पॉलिसी प्रीमियम ही वापस मिलेंगे।

इसमें राइडर्स भी उपलब्ध हैं।

इसमें जमा प्रीमियम पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स मिलता है और मेच्योरिटी या टैक्स बेनेफिट्स आमतौर पर सेक्शन 10(10डी) के तहत टैक्स-फ्री होते हैं।

उदाहरण से समझें

2 साल के बच्चे का उदाहरण

₹10 लाख की पॉलिसी अगर 20 साल के लिए रहे हैं तो और गॉर्जियन की उम्र 35 साल है तो ADDB (एक्सीडेंटल डेथ एंड डिजेबिलिटी बेनेफिट) और PWB (प्रीमियम वेवर बेनेफिट) राइडर के साथ सालाना प्रीमियम ₹55765 बन रही है यानी हर दिन ₹153 की जमा। बिना PWB राइडर के लिए सालाना प्रीमियम ₹53535 होगी।

20 साल पूरा होने यानी बच्चे के 22 साल का होने के बाद हर साल पॉलिसीहोल्डर के खाते में ₹80 हजार क्रेडिट होंगे।

अब इसमें रिस्क कवर की बात करें तो चूंकि इसमें PWB राइडर है तो गॉर्जियन के साथ कोई अनहोनी की स्थिति में पूरा प्रीमियम माफ हो जाएगा और पॉलिसी चलती रहेगी। वहीं पॉलिसीहोल्डर यानी बच्चे के साथ कोई अनहोनी होने पर नॉमिनी को पॉलिसी पीरियड के हिसाब से जो पैसा बनेगा, वह मिल जाएगा। अगर पॉलिसी लेने के एक साल के भीतर ही एक्सीडेंटल डेथ होती है तो नॉमिनी को जमा प्रीमियम के हिसाब से ही यानी 1.11 लाख के आस-पास पैसा मिलेगा तो रिस्क शुरू होने के बाद 10 साल की उम्र में एक्सीडेंटल डेथ पर ₹16 लाख के आसपास मिलेगा।

30 साल की उम्र में पॉलिसी लेने पर

अब अगर 20 साल की उम्र में ₹10 लाख की पॉलिसी अगर 20 साल के लिए रहे हैं तो ADDB राइडर के साथ सालाना प्रीमियम ₹54985 बन रही है यानी हर दिन ₹151 की जमा।

पॉलिसी के 20 साल पूरा होने के बाद 40 की उम्र से जिंदगी भर हर साल ₹80 हजार खाते में क्रेडिट होंगे।

अब अनहोनी के स्थिति की बात करें तो नेचुरल डेथ केस में सम एश्योर्ड और कुल बोनस जोड़कर मिलेगा तो एक्सीडेंटल डेथ केस में सम एश्योर्ड, राइडर और कुल बोनस नॉमिनी को मिलेगा। मान लेते हैं कि पॉलिसी पूरा होने के बाद 5 साल सालाना पैसा यानी कुल ₹4 लाख खाते में क्रेडिट होता है और उसके बाद कोई अनहोनी जाती है तो एक्सीडेंटल केस में मौजूदा बोनस रेट के हिसाब से नॉमिनी को ₹41-₹42 लाख के आस-पास मिल जाएगा।

Corona वाले साल भी Nifty ग्रीन, लेकिन अब 10 साल बाद लाल की कगार पर, इस साल टूटा 14%, अब चार्ट पर ये लेवल करें मार्क

Vijay Kedia’s SMILE Theroy: विजय केडिया की स्माइल थ्योरी, खिलखिला उठेगी पोर्टफोलियो

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50000 चाहिए तो कहां और कितना करें निवेश, समझिए पूरा कैलकुलेशन

Retirement Planning: रिटायरमेंट के बाद हर महीने ₹50,000 चाहिए, तो सिर्फ आज की जरूरत देखकर निवेश करना काफी नहीं है। आज के ₹50,000 की कीमत 20-30 साल बाद उतनी नहीं रहेगी। महंगाई धीरे-धीरे आपके खर्च को बढ़ाती रहेगी।

इसे आसान तरीके से समझते हैं। मान लीजिए आपकी उम्र 30 साल है और आप 60 की उम्र में रिटायर होना चाहते हैं। आज आपका महीने का खर्च ₹50,000 है। अगर अगले 30 साल तक औसत महंगाई 6% रहती है, तो 60 की उम्र में इसी खर्च के लिए करीब ₹2.87 लाख महीने चाहिए होंगे।

यानी रिटायरमेंट के लिए आपका लक्ष्य आज के ₹50,000 नहीं, बल्कि भविष्य का खर्च होना चाहिए। इसी आधार पर रिटायरमेंट फंड तैयार करना होगा।

रिटायरमेंट के लिए कितना पैसा चाहिए?

मान लेते हैं कि 60 की उम्र में रिटायर होने के बाद आपको करीब 30 साल तक इस पैसे से खर्च चलाना है। साथ ही निवेश से औसतन 8% सालाना रिटर्न मिलता है और महंगाई 6% रहती है। इस हिसाब से आपको करीब ₹7.4 करोड़ चाहिए होगा। इससे रिटायरमेंट के बाद बढ़ते खर्च को लंबे समय तक संभालने की गुंजाइश बनती है।

अगर आपको रिटायरमेंट के बाद पैसा 25 साल तक चाहिए, तो यह जरूरत करीब ₹6.4 करोड़ रह सकती है। यानी रिटायरमेंट की अवधि बढ़ने के साथ जरूरी कॉर्पस भी बढ़ता है।

₹7.4 करोड़ का फंड कैसे तैयार करें?

अब सवाल है कि 30 साल में ₹7.4 करोड़ कैसे जमा होंगे। इसके लिए SIP एक तरीका हो सकता है।

अगर औसतन 12% सालाना रिटर्न मानें, तो 30 साल तक करीब ₹21,200 महीने की SIP से ₹7.4 करोड़ के आसपास का कॉर्पस बन सकता है। हालांकि, SIP मार्केट से जुड़ा निवेश है, तो रिटर्न कम या ज्यादा हो सकता है।

अनुमानित सालाना रिटर्न
30 साल तक मासिक SIP

8%करीब ₹52,500
10%करीब ₹32,700
12%करीब ₹21,200

पैसा कहां निवेश करें?

30 साल का समय है, तो रिटायरमेंट के लिए सिर्फ एक ही निवेश विकल्प पर निर्भर रहने की जरूरत नहीं है। इक्विटी म्यूचुअल फंड, EPF, NPS और डेट निवेश जैसे विकल्पों को अपनी जरूरत और जोखिम क्षमता के हिसाब से पोर्टफोलियो में शामिल किया जा सकता है।

लंबी अवधि में इक्विटी म्यूचुअल फंड कॉर्पस बढ़ाने में मदद कर सकते हैं। वहीं EPF और NPS रिटायरमेंट के लिए अलग आधार तैयार कर सकते हैं। डेट वाले निवेश पोर्टफोलियो के अपेक्षाकृत स्थिर हिस्से के लिए इस्तेमाल किए जा सकते हैं।

कितना पैसा कहां लगाना है, इसका कोई एक फॉर्मूला नहीं है। 30 साल की उम्र में जोखिम लेने की क्षमता और रिटायरमेंट के ठीक पहले की स्थिति अलग हो सकती है। इसलिए समय के साथ निवेश का तरीका भी बदलना पड़ सकता है।

रिटायरमेंट से 5 साल पहले क्या करें?

रिटायरमेंट के करीब पहुंचने पर पूरा पैसा ज्यादा उतार-चढ़ाव वाले निवेश में रखना जोखिम बढ़ा सकता है। मान लीजिए रिटायरमेंट से ठीक पहले शेयर बाजार में बड़ी गिरावट आ गई। उसी समय अगर आपको खर्च के लिए निवेश बेचना पड़ा, तो कॉर्पस पर ज्यादा दबाव पड़ सकता है।

इसलिए रिटायरमेंट के करीब आने पर अगले कुछ साल के खर्च के लिए कम जोखिम वाले और आसानी से उपलब्ध निवेशों में पर्याप्त रकम रखने पर विचार किया जा सकता है। इससे बाजार में गिरावट के दौरान तुरंत इक्विटी बेचने की जरूरत कम हो सकती है।

इस बात पर भी गौर करना जरूरी

अगर आपके पास EPF, NPS, पेंशन, किराये की इनकम या कोई दूसरी नियमित कमाई है, तो पूरा ₹7.4 करोड़ का कॉर्पस अकेले आपको तैयार नहीं करना होगा। दूसरी इनकम से रिटायरमेंट के बाद होने वाले खर्च का कुछ हिस्सा पूरा हो सकता है।

वहीं, मेडिकल खर्च और लंबी रिटायरमेंट को भी ध्यान में रखना जरूरी है। इसलिए सिर्फ एक लक्ष्य बनाकर निवेश शुरू करना काफी नहीं है। हर कुछ साल में अपनी इनकम, खर्च, महंगाई और निवेश की समीक्षा करते रहना चाहिए।

Personal Loan EMI: पर्सनल लोन जल्दी खत्म करके ब्याज का पैसा बचाना चाहते हैं? ये 5 तरीके मदद करेंगे

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

पश्चिमी कसौटियों से प्रेरित

मूडीज का जनसंख्या विमर्श इस लिहाज से उपयोगी है कि इससे फिर ध्यान इस ओर गया है, लेकिन यह एकांगी है क्योंकि मूडीज ने विकसित देशों की कसौटियां भारत पर लागू करने की कोशिश की हैं।

क्रेडिट रेटिंग एजेंसी मूडीज ने भारत की जनसंख्या संचरना में आ रहे बदलाव का उपयोगी, लेकिन एकांगी विश्लेषण प्रस्तुत किया है। यह उपयोगी इस लिहाज से है कि इससे फिर देश का ध्यान इस रुझान की तरफ गया है, लेकिन यह एकांगी है क्योंकि मूडीज ने सुझाव देते वक्त विकसित देशों की कसौटी भारत पर लागू करने की कोशिश की है। उसने ध्यान दिलाया है कि भारत की प्रजनन दर अब अपेक्षित प्रतिस्थापन स्तर (2.1) से नीचे गिर चुकी है। इस कारण आने वाले दशकों में भारत की आबादी तेजी से बुढ़ापे की ओर बढ़ेगी। फिलहाल आबादी अपेक्षाकृत युवा है, लेकिन देश के जनसांख्यिकीय ढांचे में बदलाव शुरू हो चुका है। इस तरह भारत अब उसी रास्ते पर है, जिस पर यूरोप और पूर्वी एशिया के देश पहले पहुंच चुके हैं।

बहरहाल, इसके बाद मूडीज ने जो कहा है, वे घिसी-पिटी बातें हैं। मसलन, उसके मुताबिक आबादी के उम्रदराज होने से कामकाजी लोगों की संख्या में वृद्धि दर धीमी होगी, जिससे कुल आर्थिक विकास प्रभावित हो सकता है। कम कामकाजी लोगों पर अधिक संख्या में रिटायर्ड हो चुके बुजुर्गों को संभालने का बोझ बढ़ेगा, जिससे सरकारी खजाने, पेंशन प्रणाली, और स्वास्थ्य सेवाओं पर दबाव बहुत ज्यादा बढ़ जाएगा। उधर उपभोक्ता बाजार में मांग घटने की समस्या आएगी। लोगों के बूढ़े होने से देश में बचत, निवेश, और वित्तीय बाजारों के ढांचे में बड़ा बदलाव आएगा।

मगर ये बातें उन देशों में अधिक प्रासंगिक मालूम पड़ेंगी, जो अपनी श्रम शक्ति का पूरा उपयोग कर पा रहे हों। साथ ही जहां सामाजिक सुरक्षा का दुरुस्त इंतजाम हो। भारत कथित डेमोग्राफिक डिविडेंड (युवा आबादी के लाभ) के दौर में भी अपने कुशल एवं शिक्षित युवा हाथों को काम मुहैया करा पाने में नाकाम रहा है। इस कारण आबादी की तुलना में यहां का उपभोक्ता बाजार सीमित बना हुआ है, जो हाल के वर्षों में और अधिक असंतुलित हो गया है। देश में सामाजिक सुरक्षा व्यक्तियों की अपनी पूर्व योजना या फिर कैश ट्रांसफर के जरिए “वोट खरीद योजनाओं” पर निर्भर हैं। इन हकीकतों के बीच आबादी के पश्चिमी विमर्श की यहां न्यूनतम प्रासंगिकता ही है।

8th Pay Commission पर 1 अक्टूबर को ये है 5 बड़े अपडेट्स! जानें आपकी सैलरी और पेंशन पर क्या होगा असर

8th Pay Commission: केंद्रीय कर्मचारियों और पेंशनभोगियों के लिए 8वें वेतन आयोग से जुड़ी गतिविधियों ने रफ्तार पकड़ ली है। 1 अक्टूबर 2026 तक आयोग के कामकाज, बैठकों और कर्मचारियों की मांगों को लेकर 5 सबसे बड़े अपडेट्स सामने आए हैं, जिन्हें हर सरकारी कर्मचारी को जानना जरूरी है।

1. अक्टूबर में होंगी आयोग की 2 बड़ी बैठकें (बेंगलुरु और मुंबई दौरा)

8वें वेतन आयोग की टीम देश के अलग-अलग हिस्सों में जाकर कर्मचारियों और पेंशनर्स यूनियनों से सीधी बात कर रही है। आयोग 7 और 8 अक्टूबर को बेंगलुरु में और 22-23 अक्टूबर को मुंबई में बड़ी बैठकें करने जा रहा है। इन बैठकों में रेलवे, डिफेंस और सिविल कर्मचारियों के संगठन अपनी मांगें सीधे आयोग के सामने रखेंगे।

2. मीटिंग में शामिल होने की डेडलाइन (10 अक्टूबर)

अगर कोई मान्यता प्राप्त कर्मचारी संगठन या पेंशनर्स एसोसिएशन मुंबई की बैठक में हिस्सा लेकर अपना सुझाव देना चाहता है, तो आधिकारिक प्रक्रिया के तहत आवेदन करने की अंतिम तारीख 10 अक्टूबर 2026 रखी गई है। आयोग इन मेमोरेंडम और सुझावों के आधार पर ही अपनी सिफारिशें तैयार करेगा।

3. दशहरा पर डीए (DA Hike) का तोहफा संभव

त्योहारों के इस सीजन में कर्मचारियों के जुलाई से दिसंबर 2026 तक के महंगाई भत्ते (DA) में बढ़ोतरी का ऐलान किसी भी वक्त हो सकता है। माना जा रहा है कि सरकार डीए में 3% की बढ़ोतरी कर सकती है, जिससे कुल महंगाई भत्ता बढ़कर 63% हो जाएगा।

4. फिटमेंट फैक्टर और न्यूनतम सैलरी पर तगड़ी मांग

स्टाफ साइड (NC-JCM) और विभिन्न कर्मचारी संघों ने आयोग के सामने न्यूनतम बेसिक पे को ₹69,000 करने और फिटमेंट फैक्टर को 3.833 करने का प्रस्ताव रखा है। इसके साथ ही सालाना इंक्रीमेंट को 3% से बढ़ाकर 6% करने की भी मांग रखी गई है। हालांकि, आयोग ने अभी सैलरी या फिटमेंट फैक्टर पर कोई आधिकारिक फैसला नहीं सुनाया है।

5. रिपोर्ट सबमिशन और लागू होने की समयसीमा

3 नवंबर 2025 को गठित हुए 8वें वेतन आयोग को अपनी रिपोर्ट सौंपने के लिए 18 महीने (मई 2027 तक) का समय मिला है। आयोग की रिपोर्ट 2027 के मध्य में आएगी और इसे 1 जनवरी 2026 से ही प्रभावी माना जाएगा जिसका एरियर कर्मचारियों को मिलेगा।

Pension Calculator: LIC की इस स्कीम में एक बार लगाएं पैसा, जिंदगीभर मिलेगी पेंशन; समझिए पूरा कैलकुलेशन

Pension Calculator: रिटायरमेंट के बाद हर महीने एक तय रकम खाते में आती रहे, तो काफी सहूलियत रहती है। इसी जरूरत के लिए LIC की Jeevan Akshay-VII स्कीम है। इसमें एक बार पैसा लगाना होता है। इसके बाद चुने गए विकल्प के हिसाब से पेंशन मिलती रहती है।

यह LIC का Immediate Annuity Plan है। यानी पैसा लगाने के बाद एन्युटी का भुगतान शुरू हो जाता है। LIC के मुताबिक इसमें एन्युटी की दर शुरुआत में तय होती है और चुने गए विकल्प के मुताबिक जिंदगीभर भुगतान मिलता है।

₹10 लाख लगाने पर कितनी पेंशन?

मान लीजिए आपकी उम्र 60 साल है। आप इस स्कीम में ₹10 लाख लगाते हैं। LIC के मौजूदा V07 ब्रोशर में सालाना पेमेंट के उदाहरण दिए गए हैं।

Option A में ₹10 लाख लगाने पर सालाना ₹86,100 की एन्युटी मिलती है। यानी करीब ₹7,175 महीने के हिसाब से। वहीं, Option F में सालाना एन्युटी ₹64,000 है। यानी करीब ₹5,333 महीने।

विकल्प₹10 लाख पर सालाना एन्युटी
करीब मासिक रकम

Option A₹86,100₹7,175
Option B₹85,500₹7,125
Option C₹84,000₹7,000
Option D₹81,800₹6,817
Option E₹79,200₹6,600
Option F₹64,000₹5,333
Option G₹68,700₹5,725

ये आंकड़े 60 साल की उम्र में ₹10 लाख के खरीद मूल्य और सालाना पेमेंट के LIC के उदाहरण पर आधारित हैं। इनमें पेंशन उम्रभर मिलती है। हालांकि, LIC से मिलने वाली एन्युटी/पेंशन पर आपकी इनकम टैक्स स्लैब के हिसाब से टैक्स लग सकता है।

पेंशन के कई विकल्प मिलते हैं

इस स्कीम में सिर्फ एक तरह की पेंशन नहीं है। LIC ने कुल 10 एन्युटी विकल्प दिए हैं। Option A में जिंदगीभर एक तय रकम मिलती है। Option B, C, D और E में 5, 10, 15 या 20 साल की गारंटी अवधि है। इसके बाद भी पॉलिसीधारक के जिंदा रहने तक पेंशन जारी रहती है।

Option F थोड़ा अलग है। इसमें जिंदगीभर पेंशन मिलती है। पॉलिसीधारक की मृत्यु के बाद खरीद मूल्य वापस करने का प्रावधान है। इसी वजह से इस विकल्प में पेंशन बाकी कुछ विकल्पों से कम रहती है।

पैसा एक बार लगाना होगा

Jeevan Akshay-VII में नियमित प्रीमियम नहीं भरना होता। इसमें एकमुश्त रकम लगानी होती है। इसके बाद आप पेंशन लेने का तरीका चुन सकते हैं।

पेंशन मासिक, तिमाही, छमाही या सालाना ली जा सकती है। LIC के मुताबिक इस प्लान में 10 अलग-अलग एन्युटी विकल्प हैं।

पति-पत्नी के लिए भी विकल्प

अगर आप चाहते हैं कि आपके बाद पति या पत्नी को भी पेंशन मिलती रहे, तो जॉइंट लाइफ के विकल्प हैं। इनमें दोनों लोगों की उम्र और चुने गए विकल्प के आधार पर एन्युटी तय होती है।

LIC के विकल्प H और I में दूसरे व्यक्ति को पेंशन जारी रखने का प्रावधान है। Option J में आखिरी व्यक्ति की मृत्यु के बाद खरीद मूल्य वापस करने का भी प्रावधान है।

पेंशन हर साल 3% बढ़ाने का विकल्प भी

Option G में पेंशन हर साल साधारण आधार पर 3% बढ़ती है। शुरुआत में मिलने वाली रकम बाकी कुछ विकल्पों से कम होती है। लेकिन समय के साथ पेंशन बढ़ती रहती है।

इसका फायदा लंबे समय तक पेंशन लेने वाले व्यक्ति को मिल सकता है। हालांकि, इसमें भी शुरुआत में मिलने वाली रकम और दूसरे विकल्पों की तुलना देखना जरूरी है।

सबसे जरूरी बात

इस स्कीम की सबसे बड़ी खासियत तय एन्युटी है। बाजार ऊपर जाए या नीचे, चुने गए विकल्प के मुताबिक एन्युटी भुगतान जारी रहता है। इसलिए रिटायरमेंट के बाद तय आय चाहने वाले लोगों के लिए यह एक विकल्प है।

लेकिन एकमुश्त रकम लगाने के बाद उसे आसानी से वापस निकालने की सुविधा नहीं होती। इसलिए पूरी रिटायरमेंट बचत एक ही जगह लगाने के बजाय अपनी जरूरत और बाकी आय को भी ध्यान में रखना जरूरी है।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

Small Savings Scheme: सरकार ने नई तिमाही के लिए इंटरेस्ट रेट का ऐलान किया, जानिए अब कितना मिलेगा ब्याज

Small Savings Scheme: सरकार ने बुधवार को छोटी बचत योजनाओं की ब्याज दरों पर बड़ा फैसला किया है। अक्टूबर-दिसंबर 2026 तिमाही में इन दरों में कोई बदलाव नहीं होगा। यानी PPF, NSC, KVP, सुकन्या समृद्धि योजना और सीनियर सिटिजन सेविंग्स पर अभी वाली ब्याज दर ही मिलेगी।

निवेशकों को उम्मीद थी कि सरकार कुछ योजनाओं की दरों में बदलाव कर सकती है। लेकिन ऐसा नहीं हुआ। जुलाई-सितंबर तिमाही में भी ब्याज दरों में कोई बदलाव नहीं किया गया था। ये छोटी बचत योजनाएं कम जोखिम वाले निवेश के लिए पसंद की जाती हैं। सरकार इनकी ब्याज दर की हर तीन महीने में समीक्षा करती है।

अभी कितना ब्याज मिल रहा है?

PPF पर सालाना 7.1% ब्याज मिल रहा है। SCSS और सुकन्या समृद्धि योजना पर 8.2% ब्याज है। वहीं, NSC पर 7.7% ब्याज मिल रहा है। पोस्ट ऑफिस मंथली इनकम स्कीम पर 7.4% और किसान विकास पत्र पर 7.5% की कमाई होती है।

पोस्ट ऑफिस टाइम डिपॉजिट में 1 साल के लिए 6.9% का इंटरेस्ट रेट है। 2 साल के लिए 7% और 3 साल के लिए 7.1% ब्याज मिलता है। 5 साल की जमा पर 7.5% ब्याज है। वहीं, 5 साल के Post Office Recurring Deposit पर 6.7% इंटरेस्ट मिल रहा है।

ब्याज दर कैसे तय होती है?

सरकार हर तिमाही छोटी बचत योजनाओं की ब्याज दर की समीक्षा करती है। इन दरों का आधार Government Securities यानी G-Sec की यील्ड होती है।

अलग-अलग योजनाओं के लिए अलग स्प्रेड तय होता है। इसलिए G-Sec की यील्ड में बदलाव होने पर छोटी बचत योजनाओं की दरों पर भी असर पड़ सकता है। हालांकि, अंतिम फैसला सरकार ही लेती है। हर तिमाही सरकार ब्याज दरों को नोटिफाई करती है।

आखिरी बार दर कब बदली थीं?

छोटी बचत योजनाओं की ब्याज दरों में आखिरी बदलाव जनवरी-मार्च 2024 तिमाही के लिए हुआ था। दिसंबर 2023 में सरकार ने कुछ योजनाओं की दरें बढ़ाई थीं।

तब 3 साल की Post Office Time Deposit की ब्याज दर 7% से बढ़ाकर 7.1% की गई थी। Sukanya Samriddhi Yojana की दर भी 8% से बढ़ाकर 8.2% कर दी गई थी।

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा?

Pension Calculator: NPS में हर महीने ₹30 हजार की पेंशन के लिए कितना निवेश करना होगा? समझिए पूरा कैलकुलेशन

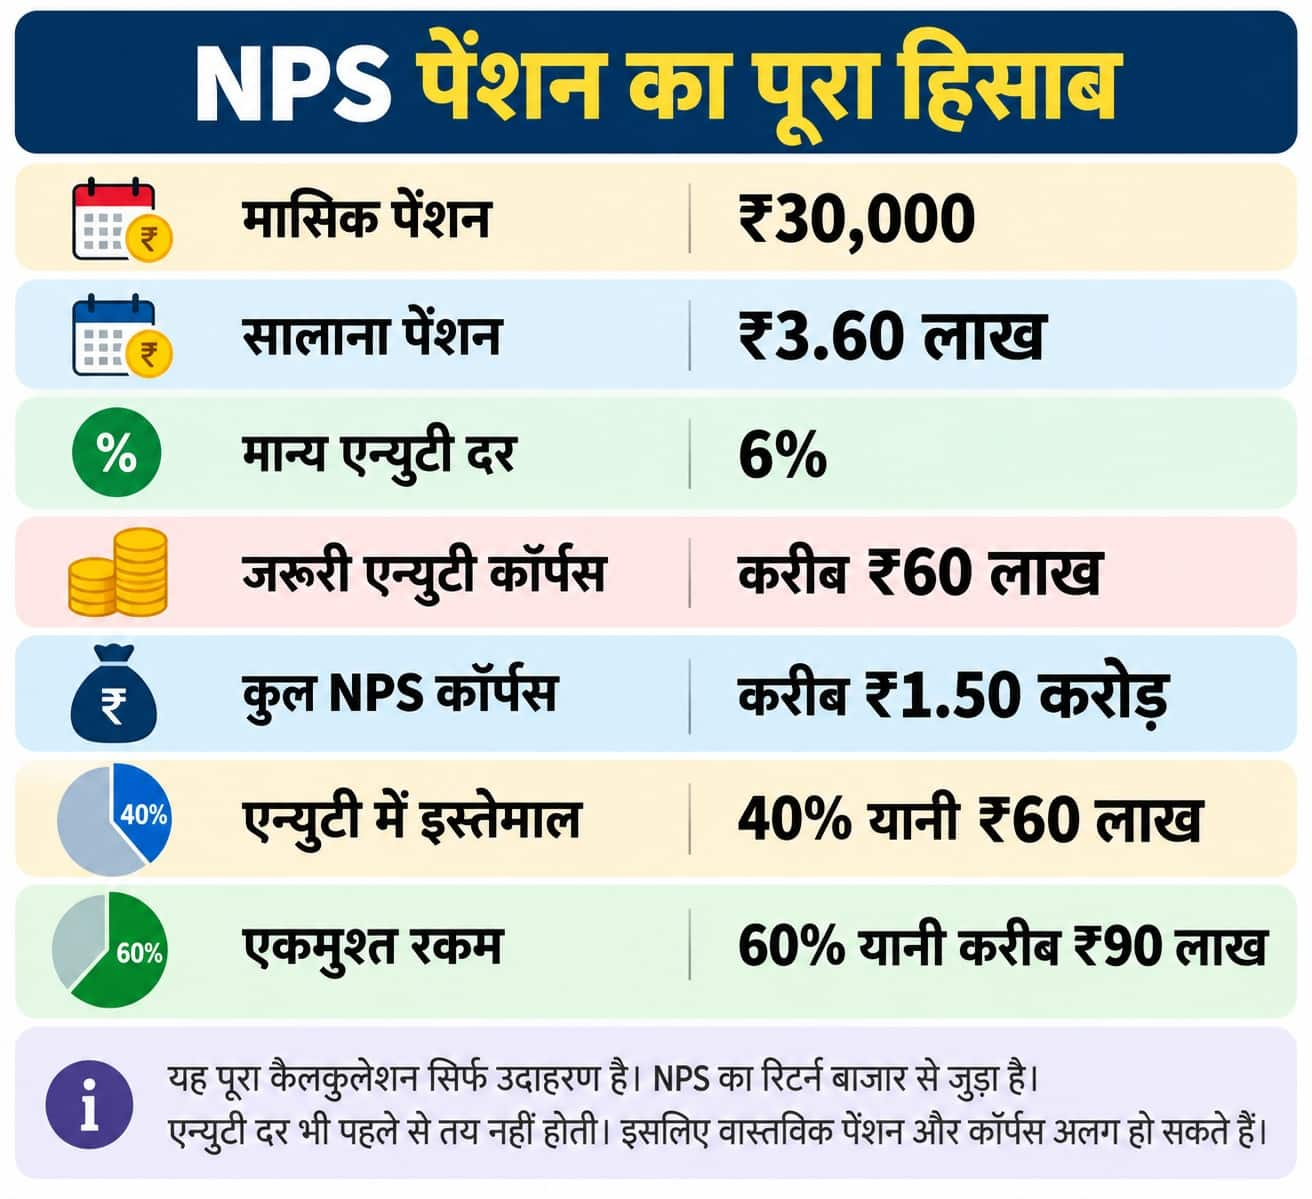
Pension Calculator: रिटायरमेंट के बाद हर महीने ₹30,000 की पेंशन मिले तो खर्च संभालना आसान हो सकता है। लेकिन इसके लिए NPS में कितना पैसा जमा करना होगा? इसका जवाब आपकी उम्र, निवेश पर मिलने वाले रिटर्न और रिटायरमेंट के समय मिलने वाली एन्युटी दर पर निर्भर करता है।

इसे एक आसान उदाहरण से समझते हैं। मान लीजिए आप 60 साल की उम्र में NPS से बाहर निकलना चाहते हैं। रिटायरमेंट के समय आपके NPS कॉर्पस का 40% हिस्सा एन्युटी खरीदने में जाता है।

₹30 हजार की पेंशन के लिए कितना कॉर्पस चाहिए?

सबसे पहले पेंशन का हिसाब समझिए। ₹30,000 महीने की पेंशन यानी सालाना ₹3.60 लाख। अब मान लेते हैं कि रिटायरमेंट के समय एन्युटी दर 6% सालाना है। इस हिसाब से ₹3.60 लाख की सालाना पेंशन के लिए करीब ₹60 लाख का एन्युटी कॉर्पस चाहिए।

अब NPS के सामान्य निकासी नियम को देखें। इसमें कम से कम 40% कॉर्पस एन्युटी में लगाना होता है। इसलिए ₹60 लाख के एन्युटी कॉर्पस के लिए कुल NPS कॉर्पस करीब ₹1.50 करोड़ होना चाहिए।

इसमें करीब ₹60 लाख एन्युटी खरीदने में जाएंगे। बाकी करीब ₹90 लाख यानी 60% रकम एकमुश्त निकाली जा सकती है। PFRDA के मौजूदा नियमों के मुताबिक सामान्य निकासी पर कम से कम 40% कॉर्पस एन्युटी के लिए इस्तेमाल होता है। बाकी 60% तक रकम एकमुश्त निकाली जा सकती है।

₹1.50 करोड़ का कॉर्पस कैसे बनेगा?

अब असली सवाल है कि ₹1.50 करोड़ का कॉर्पस कैसे बनाया जाए? यहां आपकी उम्र सबसे अहम है। मान लीजिए NPS में निवेश पर औसतन 10% सालाना रिटर्न मिलता है। आप हर महीने निवेश करते हैं और 60 साल की उम्र तक निवेश जारी रखते हैं। इस हिसाब से अलग-अलग उम्र में NPS शुरू करने पर अनुमानित मासिक निवेश इस तरह हो सकता है:

NPS शुरू करने की उम्र60 साल तक समय
अनुमानित मासिक निवेश

25 साल35 सालकरीब ₹1,000
30 साल30 सालकरीब ₹1,700
35 साल25 सालकरीब ₹2,800
40 साल20 सालकरीब ₹4,900
45 साल15 सालकरीब ₹9,000
50 साल10 सालकरीब ₹18,300

30 साल की उम्र में शुरू करें तो

अगर आपकी उम्र 30 साल है। और आप हर महीने करीब ₹1,700 NPS में डालना शुरू करते हैं। आपके पास 60 साल तक 30 साल का समय है। 10% सालाना औसत रिटर्न मानने पर यह निवेश करीब ₹1.50 करोड़ के कॉर्पस तक पहुंच सकता है।

अब इस कॉर्पस का 40% यानी करीब ₹60 लाख एन्युटी में लगाया जाएगा। अगर उस समय एन्युटी दर 6% है, तो इससे सालाना करीब ₹3.60 लाख की पेंशन बन सकती है। यानी करीब ₹30,000 महीने की पेंशन।

40 साल की उम्र में शुरू करने पर

अगर NPS में निवेश 40 साल की उम्र में शुरू करते हैं तो 60 साल तक सिर्फ 20 साल बचेंगे। इसी ₹1.50 करोड़ के कॉर्पस का लक्ष्य रखने पर 10% औसत रिटर्न के अनुमान से करीब ₹4,900 हर महीने निवेश करना होगा।

यानी 30 साल की उम्र के मुकाबले 10 साल देर से शुरुआत करने पर मासिक निवेश काफी बढ़ जाता है। इसकी वजह चक्रवृद्धि का असर है।

chart nps

50 साल की उम्र में कितना निवेश?

अगर NPS की शुरुआत 50 साल की उम्र में होती है तो 60 साल तक सिर्फ 10 साल बचेंगे। इस स्थिति में ₹1.50 करोड़ का कॉर्पस बनाने के लिए इसी अनुमान के आधार पर करीब ₹18,300 हर महीने निवेश करना होगा।

यानी रिटायरमेंट की तैयारी जितनी देर से शुरू होगी, हर महीने उतनी ज्यादा रकम लगानी पड़ेगी।

60% पैसा एकमुश्त मिल सकता है

₹30,000 महीने की पेंशन वाले इस उदाहरण में हमने कुल ₹1.50 करोड़ का कॉर्पस माना है। अगर निकासी के समय 40% यानी ₹60 लाख एन्युटी में लगाए जाते हैं, तो बाकी 60% यानी करीब ₹90 लाख एकमुश्त निकाले जा सकते हैं।

PFRDA के मुताबिक खाताधारक 60 साल के बाद भी NPS में बने रहने का विकल्प चुन सकता है। यह खाता 75 साल की उम्र तक जारी रखा जा सकता है। कुछ परिस्थितियों में एकमुश्त रकम और एन्युटी को भी बाद के लिए टाला जा सकता है।

Sukanya Samriddhi: क्या सुकन्या समृद्धि का इस तिमाही में बढ़ेगा ब्याज? जानिए बेटी के लिए ₹50 लाख के फंड बनाने का पूरा कैलकुलेशन

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

₹3000 करोड़ का निवेश और हैदरबाद में दो प्रोजेक्ट पूरा, दोहरे सपोर्ट पर इस स्टॉक का जोश हाई

Prestige Estates Share Price: देश के दिग्गज रियल एस्टेट डेवलपर्स में शुमार प्रेस्टिज एस्टेट्स ने हैदराबाद में दो अहम प्रोजेक्ट के पूरा होने का ऐलान किया। साथ ही कनाडा पेंशन प्लान इंवेस्टमेंट्स ने इसके हॉस्पिटैलिटी प्लेटफॉर्म में ₹3000 करोड़ के निवेश का ऐलान किया तो शेयर झूम उठे। इस दोहरे सपोर्ट पर कंपनी के शेयर 3% से अधिक उछल पड़े। ऊपरी स्तर पर मुनाफावसूली के बावजूद अब भी यह काफी मजबूत स्थिति में है। फिलहाल बीएसई पर यह 3.02% की बढ़त के साथ ₹1465.00 पर है। इंट्रा-डे में यह 3.21% चढ़कर ₹1,467.60 तक पहुंच गया था।

Prestige Estates के कौन-से दो अहम प्रोजेक्ट हुए पूरे

प्रेस्टिज एस्टेट्स ने हैदराबाद में दो लैंडमार्क रेजिडेंशियल डेवलपमेंट्स पूरे किए हैं। इसमें से एक प्रेस्टिज क्लेयरमोंट कोकापेट में है और इसमें 928 घर हैं तो दूसरा बेलाजियो-द प्रेस्टिज सिटी हैदराबाद राजेंद्र नगर में है, जिसमें 119 विला हैं। प्रेस्टिज क्लेयरमोंट (Prestige Clairemont) 7.56 एकड़ में फैला हुआ है और इसमें 4 टॉवर हैं। वहीं बेलाजियो @ द प्रेस्टिज सिटी हैदराबाद (Bellagio @ The Prestige City Hyderabad) करीब 24 एकड़ में फैला हुआ है।

₹3000 करोड़ के निवेश में क्या है खास

प्रेस्टिज एस्टेट्स ने 29 सितंबर को एक्सचेंज फाइलिंग में बताया कि सीपीपी इंवेस्टमेंट्स ने प्रेस्टिज हॉस्पिटैलिटी वेंचर्स में निवेश के जरिए देश के हॉस्पिटैलिटी सेक्टर में डायरेक्ट एंट्री की है। कनाडा पेंशन प्लान इंवेस्टमेंट बोर्ड (CPP इंवेस्टमेंट्स) ने प्रेस्टिज हॉस्पिटैलिटी में करीब ₹3000 करोड़ (C$44.1 करोड़) के निवेश का ऐलान किया है और इस निवेश के साथ यह करीब 27% हिस्सेदारी हासिल करेगा।

एक साल में कैसी रही शेयरों की चाल

प्रेस्टिज एस्टेट्स प्रोजेक्ट्स के शेयरों ने निवेशकों को तगड़ा शॉक दिया है। पिछले साल 3 नवंबर 2025 को बीएसई पर यह ₹1,804.65 पर था, जोकि इसके शेयरों के लिए एक साल का रिकॉर्ड हाई लेवल है। इस हाई लेवल से 5 ही महीने में यह 39.58% गिरकर 2 अप्रैल 2026 को ₹1,090.45 पर आ गया जोकि इसके शेयरों के लिए एक साल का रिकॉर्ड निचला स्तर है।

Adroit Industries Share Price: 176 गुना भरा IPO, अब 87% लिस्टिंग गेन, ₹134 के शेयरों का बड़ा धमाल

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।


Stocks to Watch: 9 लिस्टिंग्स समेत 28 स्टॉक्स फोकस में; Tata Steel, JSW Cement और KSB हैं लिस्ट में

Stocks to Watch: एशियाई बाजारों से मिले-जुले रुझानों के बीच गिफ्ट निफ्टी से आज घरेलू स्टॉक मार्केट में फ्लैट शुरुआत के संकेत मिल रहे हैं। गिफ्ट निफ्टी फिलहाल 16.00 प्वाइंट्स यानी 0.07% की गिरावट के साथ 22,814.00 पर है। एक कारोबारी दिन पहले 29 सितंबर को निफ्टी और बैंक निफ्टी एक्सपायरी के दिन सेंसेक्स (Sensex) 242.65 प्वाइंट्स यानी 0.33% की गिरावट के साथ 72,529.07 और निफ्टी 50 (Nifty 50) भी 64.05 प्वाइंट्स यानी 0.28% की फिसलन के साथ 22,716.20 पर बंद हुआ था। अब आज इंडिविजुअल स्टॉक्स की बात करें तो अपनी खास कॉरपोरेट एक्टिविटीज के चलते कुछ स्टॉक्स में तेज हलचल दिख सकती है। यहां इन शेयरों के बारे में डिटेल्स दी जा रही है।

Stocks to Watch: आज इन स्टॉक्स पर फोकस

Avalon Technologies

सीएनबीसी-टीवी18 को सूत्रों के हवाले से मिली जानकारी के मुताबिक प्रमोटर ग्रुप भास्कर श्रीनिवासन, BBS फैमिली ट्रस्ट और KBS फैमिली ट्रस्ट ब्लॉक डील के जरिए एवलॉन टेक्नोलॉजीज में 6% तक की हिस्सेदारी बेच सकते हैं। ₹861.9 करोड़ के इस ऑफर के तहत ₹2,150–₹2,302 के भाव में शेयरों की बिक्री हो सकती है।

Power Mech Projects

पावर मेक प्रोजेक्ट्स को अदाणी ग्रुप के 2×600 MW मॉक्सी पावर जेनरेशन तूतीकोरिन TPP में ₹549.37 करोड़ का O&M (ऑपरेशन एंड मेंटेनेंस) सर्विस ऑर्डर मिला है।

Ganesh Benzoplast

गणेश बेंजोप्लास्ट ने अपने लिक्विड स्टोरेज टैंक और रेलवे नेटवर्क बिजनेस को सिस्टर्निना लॉजिस्टिक्स को ₹1,154 करोड़ में बेचने के लिए डेफिनिटिव एग्रीमेंट किए हैं।

KSB

केएसबी को डैनगोट प्रोजेक्ट्स फ्री जोन एंटरप्राइज से बॉयलर फीड पंप पैकेज की सप्लाई के लिए ₹118 करोड़ तक का बड़ा एक्सपोर्ट ऑर्डर मिला है। इससे इंटरनेशनल फर्टिलाइजर और एनर्जी सेक्टर में कंपनी की मौजूदगी और मजबूत होगी।

ArisInfra Solutions

एरिसइंफ्रा की सब्सिडियरी एरिसयूनिटर्न आरई सॉल्यूशंस को मुंबई के कलिना में एक रेजिडेंशियल प्रोजेक्ट ट्रांसकॉन यूनो को DaaS सर्विसेज देने का ऑर्डर मिला है। कंपनी की यह ऑर्डर ट्रांसकॉन ग्रुप की एक एसपीवी (स्पेशल पर्पज वेईकल) ट्रांसकॉन बेलावियू प्राइवेट लिमिटेड से मिला है। इसकी अनुमानित ग्रास डेवलपमेंट वैल्यू ₹400 करोड़ है।

Endurance Technologies

एंड्योरेंस टेक की इटैलियन सब्सिडियरी एंड्योरेंस ओवरसीज ने स्टोफर्ले की एंटिटीज स्टोफर्ले ऑटोमोटिव और स्टोफर्ले में बची हुई 32% हिस्सेदारी 1.8 करोड़ यूरो में खरीदने के लिए शेयर पर्चेज एग्रीमेंट में बदलाव किया है।

NLC India

एनएलसी इंडिया ने नालको के साथ-साथ आधी-आधी हिस्सेदारी के साथ एक ज्वाइंट वेंचर बनाने का ऐलान किया है। इसका उद्देश्य नालको की कैप्टिव पावर की जरूरतों को पूरा करने के लिए चरणबद्ध तरीके से 270-270 मेगावाट के चार यानी 1080 मेगावाट के थर्मल कैप्टिव पावर प्लांट बनाना है और साथ ही इसकी रिन्यूएबल एनर्जी की जरूरतों के लिए लॉन्ग-टर्म PPA (पावर पर्चेज एग्रीमेंट) के विकल्पों पर विचार करना है।

Prestige Estates Projects

प्रेस्टिज एस्टेट प्रोजेक्ट्स ने हैदराबाद में दो रेजिडेंशियल प्रोजेक्ट पूरे किए हैं और 1,047 घरों की डिलीवरी कर दी है। इनमें प्रेस्टिज क्लेयरमोंट में 928 घर और बेलाजियो में 119 विला शामिल हैं। वहीं कनाडा पेंशन प्लान इंवेस्टमेंट बोर्ड (CPP इंवेस्टमेंट्स) ने प्रेस्टिज हॉस्पिटैलिटी वेंचर्स ने ₹3 हजार करोड़ के निवेश का ऐलान किया है, जिससे कंपनी में इसकी करीब 27% हिस्सेदारी हो जाएगी।

STL Networks

रेलटेल के ₹249.8 करोड़ के ऑर्डर के लिए एसटीएळ नेटवर्क्स ने सबसे कम बोली लगाई है। इसमें रेलटेल के डेटा सेंटर और डिजास्टर रिकवरी साइट पर क्लाउड इंफ्रास्ट्रक्चर सॉल्यूशन लगाने का काम है।

JSW Cement

बोर्ड ऑफ़ डायरेक्टर्स ने शिवा सीमेंट को जेएसडब्ल्यू सीमेंट में मिलाने की योजना को मंज़ूरी दे दी है।

Tata Steel

टाटा स्टील ने टी स्टील होल्डिंग्स के 393.51 करोड़ इक्विटी शेयर $34 करोड़ (₹3,260.32 करोड़) में खरीदे हैं।

Axiscades Technologies

जून 2026 तक एक्सिसकेड्स में जुपिटर कैपिटल की 58.03% थी। इसमें से 10.69% हिस्सेदारी यानी 45.48 लाख शेयर जुपिटर कैपिटल ने मंगलवार को ₹829.72 करोड़ में चार इंस्टीट्यूशनल इन्वेस्टर्स को प्रति शेयर ₹1,824 के भाव पर बेच दिए। इसमें से 12.88 लाख शेयर (3.03% होल्डिंग) एबेकस एसेट मैनेजर ने, 20.83 लाख शेयर (4.89% हिस्सेदारी) कोटक महिंद्रा म्यूचुअल फंड ने ₹380 करोड़ में, 3 लाख शेयर ₹54.72 करोड़ में वनजा सुंदर ने और 8.77 लाख शेयर ₹160 करोड़ में स्वधा इंडिया इमर्जिंग अपॉर्चुनिटीज स्कीम 1 ने खरीदे।

Cube Highways Trust

अबू धाबी के सॉवरेन वेल्थ फंड मुबाडाला इन्वेस्टमेंट कंपनी की मालिकाना हक वाली सेवेंटी सेकंड इन्वेस्टमेंट कंपनी LLC ने क्यूब हाईवेज ट्रस्ट के 4.49 करोड़ यूनिट (3.34% हिस्सेदारी) ₹689.46 करोड़ में बेच दी। जून 2026 तक इसकी कंपनी में 6% हिस्सेदारी थी। इसने जो यूनिट बेचे हैं, वह नौ निवेशकों को प्रति यूनिट ₹153.30 के भाव पर बेचे गए हैं। एलएंडटी ने ₹150 करोड़ में 97.84 लाख यूनिट और कोटक महिंद्रा लाइफ इंश्योरेंस कंपनी ने ₹40 करोड़ में 26.09 लाख यूनिट के अलावा बिड़ला म्यूचुअल फंड, HSBC म्यूचुअल फंड, कोटक महिंद्रा म्यूचुअल फंड और मैक्स न्यूयॉर्क लाइफ इंश्योरेंस में से हर एक ने ₹40 करोड़ में 26.09 लाख यूनिट खरीदी हैं। इसके अलावा HDFC स्टैंडर्ड लाइफ इंश्योरेंस और ICICI प्रूडेंशियल लाइफ इंश्योरेंस कंपनी ने ₹104.73 करोड़ में 68.31 लाख यूनिट्स तो व्हाइट ओक कैपिटल म्यूचुअल फंड ने ₹130 करोड़ में 84.8 लाख यूनिट्स खरीदी हैं।

Honasa Consumer

सिकोइया कैपिटल ग्लोबल ग्रोथ फंड III-US/इंडिया एनेक्स फंड LP ने होनासा कंज्यूमर के 25.02 लाख शेयर (0.76% होल्डिंग) ₹450 के भाव पर ₹112.6 करोड़ तो पीक XV पार्टनर्स इन्वेस्टमेंट्स VI ने ₹1.07 करोड़ शेयर (3.3% हिस्सेदारी) ₹450.22 के भाव पर ₹484.23 करोड़ में बेचे। जून 2026 तक होनासा कंज्यूमर में सिकोइया कैपिटल ग्लोबल फंड की हिस्सेदारी 3.44% और पीक XV पार्टनर्स की 14.8% थी। वहीं दूसरी तरफ ICICI प्रूडेंशियल लाइफ इंश्योरेंस कंपनी ने ₹80 करोड़ में होनासा कंज्यूमर के अतिरिक्त 17.77 लाख शेयर, फ्रैंकलिन टेम्पलटन म्यूचुअल फंड ने प्रति शेयर ₹450 के भाव पर ₹150 करोड़ में अतिरिक्त 33.33 लाख शेयर खरीदे। जून 2026 तक ICICI प्रूडेंशियल लाइफ की कंपनी में 6.26% और फ्रैंकलिन टेम्पलटन म्यूचुअल फंड की 1.22% हिस्सेदारी थी।

BSE

गोल्डमैन सैक्स इन्वेस्टमेंट्स मॉरीशस I ने बीएसई के 23.81 लाख शेयर ₹3,200 के भाव पर ₹762.1 करोड़ में तो बीएनपी पारिबास फाइनेंशियल मार्केट्स ने 44.51 लाख शेयर ₹3,199.54 के भाव पर ₹1,424.33 करोड़ में बेचे। इन दोनों सौदों से कुल मिलाकर 1.67% हिस्सेदारी ₹2,186.4 करोड़ में बिकी। वहीं दूसरी तरफ यूटीआई म्यूचुअल फंड ने बीएसई के 27.12 लाख शेयर ₹868.14 करोड़ में और निप्पॉन इंडिया म्यूचुअल फंड ने 25.29 लाख अतिरिक्त शेयर ₹809.45 करोड़ में खरीदे। इन दोनों ने कुल मिलाकर 1.28% हिस्सेदारी ₹1,677.6 करोड़ में प्रति शेयर ₹3,200 के भाव पर खरीदी।

360 ONE WAM

द रीजेंट्स ऑफ द यूनिवर्सिटी ऑफ कैलिफोर्निया-स्टेट स्ट्रीट ग्लोबल एडवाइजर्स ने 360 वन डब्ल्यूएएम के 36.33 लाख शेयर (0.89% हिस्सेदारी) ₹374.3 करोड़ में प्रति शेयर ₹1030.08 के भाव पर बेचे। जून 2026 तक कंपनी में इसकी हिस्सेदारी 1.87% थी।

Capital Small Finance Bank

ओमान इंडिया जॉइंट इन्वेस्टमेंट फंड II ने कैपिटल स्मॉल फाइनेंस बैंक के 11.02 लाख शेयर (2.42% हिस्सेदारी) ₹30.86 करोड़ में बेचे, तो फिडेलिटी इंस्टीट्यूशनल फंड्स ICVC-इमर्जिंग मार्केट्स फंड ने लगभग इतने ही शेयर खरीद लिए। इनकी खरीद-बिक्री प्रति शेयर ₹280 के भाव पर हुई। जून 2026 तक ओमान इंडिया जॉइंट इन्वेस्टमेंट फंड की इस स्मॉल फाइनेंस बैंक में 2.52% हिस्सेदारी थी।

Kajaria Ceramics

प्रमोटर एंटिटी चेतन कजारिया फैमिली प्राइवेट ट्रस्ट ने कजारिया सिरेमिक्स के 18 लाख शेयर (1.13% हिस्सेदारी) ₹214.2 करोड़ में प्रति शेयर ₹1,190.01 के भाव पर बेच दिए। वहीं पुणे की सेजवन इन्वेस्टमेंट मैनेजर्स एलएलपी ने कजारिया सिरेमिक्स के 10.5 लाख शेयर (0.65% हिस्सेदारी) ₹124.95 करोड़ में प्रति शेयर ₹1,190 के भाव पर खरीदे।

Centum Electronics

मोतीलाल ओसवाल म्यूचुअल फंड ने सेंटम इलेक्ट्रॉनिक्स के 1.04 लाख शेयर (0.7% हिस्सेदारी) ₹51.52 करोड़ में प्रति शेयर ₹4,928.89 के भाव पर खरीदे।

Elevate Campuses, ArMee Infotech, Swastika Infra, Adroit Industries (India)

आज एलीवेट कैंपसेज, एर्मी इंफोटेक, स्वास्तिक इंफ्रा और एड्रायट इंडस्ट्रीज के शेयरों की बीएसई और एनएसई पर एंट्री होगी।

Pooja Logistics, Coreintegra Consulting Services, Liqvd Digital India, S K Offset, Unitec Fibres

पूजा लॉजिस्टिक्स और कोरइंटीग्रा कंसल्टिंग सर्विसेज के शेयर आज एनएसई एसएमई पर लिस्ट होंगे तो लिकवीडी डिजिटल इंडिया, एसके ऑफसेट और यूनीटेक फाइबर्स के शेयर बीएसई एसएमई पर लिस्ट होंगे।

स्टॉक मार्केट में आज की लाइव हलचल के लिए यहां जुड़ें

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।