Retirement Planning: सुकन्या समृद्धि, पीपीएफ और SIP में मंथली ₹10000 इनवेस्ट करने से कितना बड़ा फंड बनेगा? समझें पूरा कैलकुलेशन

रिटायरमेंट प्लानिंग जल्द करने के कई फायदे हैं। निवेश के लिए ज्यादा समय मिलता है। पैसे को बढ़ने के लिए भी पर्याप्त समय मिल जाता है। करियर की शुरुआत में व्यक्ति पर आर्थिक जिम्मेदारी कम होती है। इससे निवेश करने में दिक्कत नहीं आती है। सवाल है कि अगर 40 साल का कोई व्यक्ति अगले 15 साल के लिए निवेश करना चाहता है तो उसके लिए बेस्ट इनवेस्टमेंट ऑप्शन क्या होगा?

15 साल में निवेश से बनेगा बड़ा फंड

एक्सपर्ट्स का कहना है कि 15 साल का पीरियड निवेश के लिए अच्छा है। अगर हर महीने 10000 रुपये का निवेश 15 साल तक किया जाए तो अच्छा फंड तैयार हो सकता है। लंबी अवधि के निवेश के लिए कुछ अच्छे विकल्प हैं। इनमें पब्लिक प्रोविडेंट फंड (PPF), सुकन्या समृद्धि योजना (SSY) और म्यूचुअल फंड की इक्विटी स्कीम में SIP शामिल हैं।

पीपीएफ और SSY सरकारी की स्कीम

पीपीएफ और एसएसवाय सरकारी की स्कीम हैं। ये फिक्स्ड रिटर्न स्कीम हैं। इसका मतलब है कि निवेश से पहले आपको अंदाजा मिल जाता है कि किसी खास अवधि तक निवेश करने के बाद आपके लिए कितना बड़ा फंड तैयार होगा। सरकार की स्कीम होने की वजह से यह पूरी तरह सुरक्षित हैं। इनमें पैसा डूबने का डर ना के बराबर है। इसके अलावा इनके रिटर्न पर शेयर बाजार के उतार-चढ़ाव का कोई असर नहीं पड़ता है।

SIP से मंथली निवेश करने में रिस्क

म्यूचुअल फंड की इक्विटी स्कीम में SIP उन लोगों के लिए सही है, जो निवेश पर रिस्क ले सकते हैं। इसकी वजह यह है कि म्यूचुअल फंड की इक्विटी स्कीम सिप से हर महीने निवेश के पैसे को शेयर बाजार में लगाती है। इसलिए स्कीम के रिटर्न पर शेयर बाजार के प्रदर्शन का सीधा असर पड़ता है। शेयर बाजार का प्रदर्शन अच्छा रहने पर ज्यादा रिटर्न मिलता है, जबकि प्रदर्शन खराब होने पर रिटर्न भी कम रह सकता है।

एसएसवाय में निवेश का पीरियड 15 साल

अब हम देखेंगे कि तीनों इनवेस्टमेंट ऑप्शंस में मंथली 10,000 रुपये के निवेश से 15 साल में कितना बड़ा फंड तैयार होता है। सबसे पहले हम SSY का उदाहरण लेते हैं। यह स्कीम उन लोगों के लिए है, जिनकी बेटियां हैं। माता-पिता मैक्सिमम दो बेटियों के नाम से सुकन्या समृद्धि अकाउंट ओपन कर सकते हैं। एक बेटी के नाम से सिर्फ एक अकाउंट ओपन होगा। बेटी की उम्र 10 साल से ज्यादा नहीं होनी चाहिए।

एसएसवाय का इंटरेस्ट रेट सालाना 8.2 फीसदी

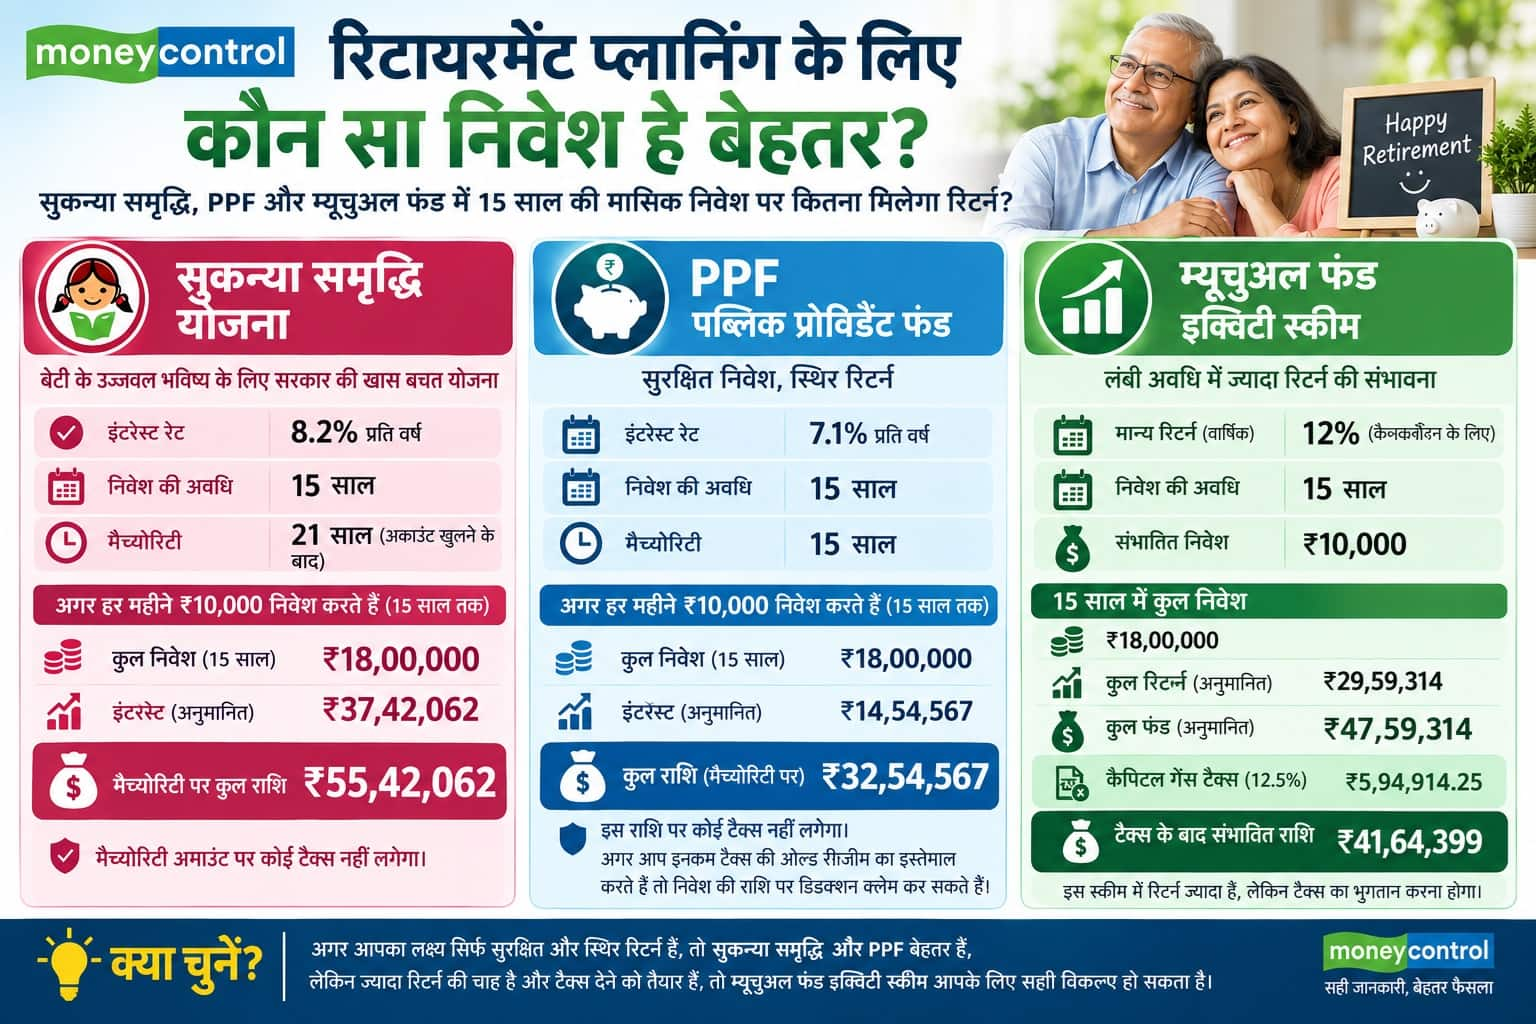
सुकन्या समृद्धि स्कीम का इंटरेस्ट रेट 8.2 फीसदी है। इस स्कीम में सिर्फ 15 साल तक निवेश करना होता है। अकाउंट ओपन करने के 21 साल बाद स्कीम मैच्योर हो जाती है। इसका मतलब है कि अगर बेटी की उम्र अभी 5 साल है तो मंथली 10,000 रुपये 15 साल तक निवेश करने पर साल 2047 तक करीब 55,42,062 लाख रुपये का फंड तैयार हो जाएगा। इसमें 15 साल में कुल निवेश 18,00,000 रुपये होगा। इस पर आपको 37,42,062 रुपये का इंटरेस्ट मिलेगा। मैच्योरिटी अमाउंट पर टैक्स नहीं लगेगा।
retirement table

पीपीएफ का इंटरेस्ट रेट सालाना 7.1 फीसदी 

PPF की स्कीम 15 साल में मैच्योर हो जाती है। इसका इंटरेस्ट रेट अभी 7.1 फीसदी है। इस तरह आप 15 साल में कुल 18,00,000 रुपये निवेश करेंगे। इस पर आपको कुल 14,54,567 रुपये का इंटरेस्ट मिलेगा। कुल मिलाकर 15 साल बाद आपको कुल 32,54,567 लाख रुपये मिलेंगे। इस पैसे पर आपको कोई टैक्स नहीं चुकाना होगा। अगर आप इनकम टैक्स की ओल्ड रीजीम का इस्तेमाल करते हैं तो आप निवेश के पैसे पर डिडक्शंस क्लेम कर सकते हैं।

यह भी पढ़ें: Post Office MIS: पोस्ट ऑफिस में ₹5 लाख जमा करने पर हर महीने कितनी कमाई होगी? समझिए पूरा हिसाब

सिप से निवेश करने में बनेगा सबसे बड़ा फंड

म्यूचुअल फंड की इक्विटी स्कीम में मंथली 10000 रुपये का निवेश करने पर कुल 47,59,314 रुपये का फंड बनेगा। इस कैलकुलेशन में सालाना 12 फीसदी रिटर्न माना गया है। इसका मतलब है कि 15 साल में आपका 18 लाख रुपये का निवेश कंपाउंडिंग की वजह से 29,59,314 रुपये का रिटर्न जेनरेट करता है। लेकिन, ध्यान देने वाली बात यह है कि इस पैसे पर आपको कैपिटल गेंस टैक्स चुकाना होगा। लॉन्ग टर्म कैपिटल गेंस का रेट 12.5 फीसदी है। इस रेट से कुल 5,94,914.25 रुपये टैक्स लगेगा। इसके बावजूद 15 साल का रिटर्न पीपीएफ और सुकन्या समृद्धि योजना से ज्यादा है।
SIP Calculator: 40 साल तक जीरो सेविंग के बाद भी 60 तक बना सकते हैं 3 करोड़ का रिटायरमेंट फंड, ये है मंथली एसआईपी कैलकुलेशन

SIP Calculator: कई लोगों को सेविंग्स और इनवेस्टमेंट का ख्याल देर से आता है। फिर उन्हें लगता है कि इसके लिए समय उनके हाथ से निकल गया है। लेकिन, यह पूरा सच नहीं है। जल्द सेविंग्स और निवेश शुरू करने के कई फायदे हैं। लेकिन, देर से निवेश शुरू करने पर भी रिटायरमेंट के लिए अच्छा फंड बन सकता है।

40 की उम्र में भी रिटायरमेंट के लिए शुरू कर सकते हैं निवेश

अगर आपकी उम्र 40 हो गई है तो भी आप रिटायरमेंट फंड के लिए निवेश शुरू कर सकते हैं। लेकिन, आपको हर महीने ज्यादा इनवेस्ट करना होगा। अगर कोई व्यक्ति 40 साल की उम्र में रिटायरमेंट फंड के लिए निवेश शुरू करता है तो उसके पास इसके लिए 20 साल बचते हैं। यह समय ज्यादा नहीं है तो बहुत कम भी नहीं है।

रिटायरमेंट फंड के कैलकुलेशन में इनफ्लेशन को ध्यान में रखना होगा

आम तौर पर यह माना जाता है कि आपका रिटायरमेंट फंड आपके सालाना खर्च का 25 से 30 गुना होना चाहिए। मान लीजिए किसी व्यक्ति के परिवार का मंथली खर्च आज 30,000 रुपये है। अगर इनफ्लेशन 6 फीसदी मान लिया जाए तो यह 20 साल बाद 96,000 रुपये हो जाएगा। इसका 25 गुना करीब 2.9 करोड़ रुपये होगा।

मंथली 15000 रुपये सिप निवेश से 1.5 करोड़ का फंड बन सकता है

अगर आप हर महीने सिप से 15,000 रुपये इनवेस्ट करते हैं तो आप 20 साल में आप 36 लाख रुपये निवेश करेंगे। अगर आपके निवेश पर सालाना 10 फीसदी रिटर्न मिलता है तो 20 साल बाद आपका पैसा बढ़कर 1.15 करोड़ हो जाएगा। अगर सालाना रिटर्न 12 फीसदी मान लिया जाए तो यह पैसा करीब 1.5 करोड़ रुपये होगा। यह सिर्फ एक उदाहरण है। इक्विटी फंड में निवेश पर रिटर्न की गारंटी नहीं होती है।

3 करोड़ रुपये के फंड के लिए बढ़ाना होगा मंथली सिप अमाउंट 

अगर आप 2.9 करोड़ रुपये का रिटायरमेंट फंड चाहते हैं तो आपको हर महीने करीब 29,000 रुपये इनवेस्ट करना होगा। इस कैलकुलेशन में सालाना रिटर्न 12 फीसदी माना गया है। यह अमाउंट आपको ज्यादा लग सकता है। इसकी वजह यह है कि 40 साल के व्यक्ति पर परिवार सहित कई तरह की जिम्मेदारियां होती हैं। लेकिन, इसका एक दूसरा तरीका है।

हर साल सिप 10 फीसदी बढ़ाने से मिल सकती है काफी मदद  

अगर आप मंथली 15,000 रुपये के सिप को हर साल 10 फीसदी बढ़ाते हैं तो निवेश पर 12 फीसदी रिटर्न से आपके लिए करीब 3 करोड़ रुपये का फंड तैयार हो जाएगा। आपको हर साल इनकम बढ़ने के साथ सिप का अमाउंट बढ़ाना होगा। आपको गैरजरूरी खर्चों में कटौती करनी होगी। जरूरत पड़ने पर आप रिटायरमेंट की उम्र 62 या 63 साल मान सकते हैं।

पीपीएफ में भी निवेश करने से रिटायरमें फंड बनाना होगा आसान

अगर आप नौकरी करते हैं तो ईपीएफ में रेगुलर कंट्रिब्यूशन से भी बड़ा फंड बनेगा। सबसे पहले आपको यह चेक कर लेना चाहिए कि इससे कितना बड़ा फंड बनेगा। दूसरा, आप पीपीएफ यानी पब्लिक प्रोविडेंट फंड में भी निवेश शुरू कर सकते हैं। पीपीएफ 15 साल में मैच्योर हो जाता है। दिसंबर तिमाही में पीपीएफ का इंटरेस्ट रेट 7.1 फीसदी है। सरकार हर तिमाही पीपीएफ सहित स्मॉल सेविंग्स स्कीम के इंटरेस्ट रेट की समीक्षा करती है।

NPS भी हालिया बदलाव के बाद सब्सक्राइबर्स के लिए काफी अट्रैक्टिव

NPS यानी नेशनल पेंशन सिस्टम भी अब काफी अट्रैक्टिव हो गया है। हाल में पीएफआरडीए ने इसमें कई बदलाव किए हैं। अगर आपके एनपीएस में 12 लाख या इससे ज्यादा हैं तो आप 60 साल की उम्र में एकमुश्त 80 फीसदी पैसे निकाल सकते हैं। सिर्फ 20 फीसदी पैसे का इस्तेमाल एन्युटी के लिए होगा। दूसरा, सब्सक्राइबर्स 85 साल की उम्र तक इनवेस्टमेंट बनाए रख सकते हैं।

यह भी पढ़ें: 1 करोड़ रुपये हैं तो FD, म्यूचुअल फंड या इक्विटी में कहां लगाएं पैसा? उम्र के हिसाब से जानिए पूरा प्लान

हर महीने निवेश करने में इन बातों का रखना होगा खास ख्याल 

40 की उम्र में निवेश शुरू करने पर आपको ज्यादातर पैसा इंडेक्स या फ्लेक्सीकैप फंड जैसे डायवर्सिफायड इक्विटी फंड में लगाना होगा। आपको निवेश सिप के जरिए करना होगा। रिटायरमेंट नजदीक आने पर कई एक्सपर्ट्स पैसा इक्विटी फंड से निकालकर धीरे-धीरे हाइब्रिड या डेट फंड्स में लगाने की सलाह देते हैं। इससे अचानक बाजार में गिरावट आने पर आपके रिटायरमेंट फंड पर खराब असर नहीं पड़ेगा।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

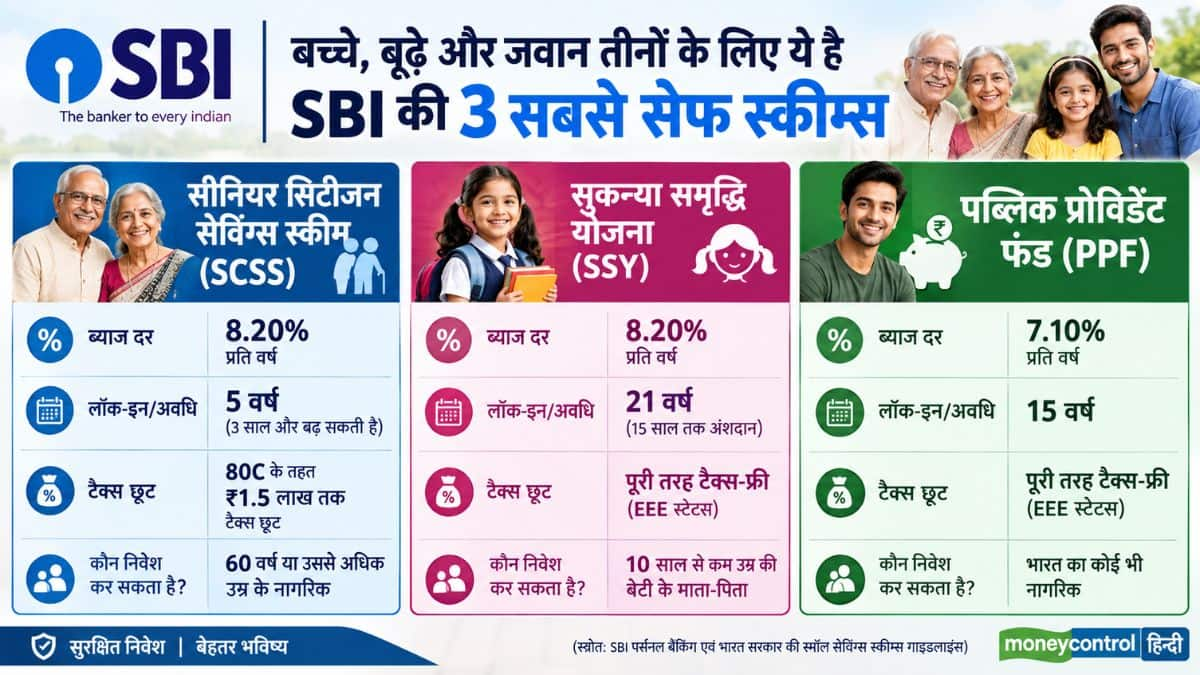
SBI Safe Schemes: बिना कोई रिस्क के बैंक FD से ज्यादा रिटर्न! बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 बेस्ट स्कीम्स

SBI Safe Savings Schemes: देश का सबसे बड़ा सरकारी बैंक, स्टेट बैंक ऑफ इंडिया (SBI), अपने ग्राहकों को एफडी के अलावा ऐसी कई स्मॉल सेविंग्स और सरकारी बचत योजनाएं पेश करता है, जहां आपका पैसा पूरी तरह सुरक्षित रहता है और रिटर्न भी सामान्य बैंक एफडी की तुलना में ज्यादा मिलता है।

अगर आप शेयर बाजार के जोखिम से दूर रहकर गारंटीड और टैक्स-फ्री या टैक्स-एफिशिएंट रिटर्न कमाना चाहते हैं, तो एसबीआई के जरिए मिलने वाली ये 3 सरकारी योजनाएं बेहतरीन विकल्प हैं। आइए जानते हैं इन 3 सबसे सेफ स्कीम्स की ब्याज दरों, शर्तों और मिलने वाले फायदों के बारे में।

1. सीनियर सिटीजन सेविंग्स स्कीम (SBI SCSS): वरिष्ठ नागरिकों के लिए सबसे बड़ा सहारा

अगर आपकी उम्र 60 साल या उससे अधिक है, तो साधारण एफडी कराने के बजाय एसबीआई के जरिए सीनियर सिटीजन सेविंग्स स्कीम(SCSS) में निवेश करना एक बेहतरीन विकल्प है।

एफडी से ज्यादा ब्याज: जहां एसबीआई सामान्य 5-वर्षीय एफडी पर वरिष्ठ नागरिकों को करीब 7.05% ब्याज दर देता है, वहीं SCSS में 8.20% की गारंटीड ब्याज दर मिलती है।

तिमाही आय: इसमें जमा राशि पर हर 3 महीने (अप्रैल, जुलाई, अक्टूबर और जनवरी) में ब्याज का भुगतान सीधे आपके एसबीआई बचत खाते में कर दिया जाता है।

अधिकतम निवेश: इस योजना में अधिकतम ₹30 लाख तक जमा किए जा सकते हैं। इनकम टैक्स एक्ट की धारा 80C के तहत इसमें किए गए निवेश पर ₹1.5 लाख तक की टैक्स छूट भी मिलती है।

2. सुकन्या समृद्धि योजना (SBI SSY): बेटियों के भविष्य के लिए 100% टैक्स-फ्री रिटर्न

अगर आपके घर में 10 वर्ष से कम उम्र की बेटी है, तो एसबीआई शाखा या YONO ऐप के जरिए खोला गया सुकन्या समृद्धि अकाउंट बैंक एफडी के मुकाबले कहीं बेहतर रिटर्न देता है।

धमाकेदार रिटर्न: वर्तमान में इस योजना पर सरकार 8.20% सालाना की दर से चक्रवृद्धि ब्याज दे रही है।

EEE टैक्स स्टेटस: यह योजना Exempt-Exempt-Exempt (EEE) श्रेणी में आती है। इसका मतलब है कि इसमें जमा राशि, मिलने वाला ब्याज और मैच्योरिटी की पूरी रकम 100% टैक्स-फ्री होती है।

निवेश की सीमा: एक वित्तीय वर्ष में न्यूनतम ₹250 से लेकर अधिकतम ₹1.5 लाख तक जमा किए जा सकते हैं।

3. पब्लिक प्रोविडेंट फंड (SBI PPF): बिना किसी रिस्क के लॉन्ग-टर्म वेल्थ क्रिएशन

लॉन्ग-टर्म फाइनेंशियल गोल्स या रिटायरमेंट प्लानिंग के लिए पब्लिक प्रोविडेंट फंड(PPF) देश की सबसे पसंदीदा और सुरक्षित योजनाओं में से एक है।

सरकारी गारंटी और स्थिर रिटर्न: इसमें मिलने वाला 7.10% सालाना ब्याज (जो कि सालाना आधार पर कंपाउंड होता है) सामान्य 5 से 10 साल की बैंक एफडी (6.05% – 6.45%) से काफी बेहतर है।

टैक्स फ्री मैच्योरिटी: सुकन्या योजना की तरह PPF भी पूरी तरह से EEE कैटेगरी में आता है, यानी इस पर मिलने वाला ब्याज और मैच्योरिटी अमाउंट पूरी तरह से इनकम टैक्स से मुक्त होता है।

फ्लेक्सिबिलिटी: इसे 15 साल की लॉक-इन अवधि के बाद 5-5 साल के ब्लॉक में जितनी बार चाहें आगे बढ़ाया जा सकता है। इसमें न्यूनतम ₹500 से निवेश शुरू किया जा सकता है।

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

बच्चे, बूढ़े और जवान तीनों के लिए ये है SBI की 3 सबसे सेफ स्कीम्स

एसबीआई में कैसे करें इन स्कीम्स में अप्लाई?

इन तीनों ही योजनाओं में निवेश करना बेहद आसान है:

ऑनलाइन माध्यम: अगर आप SBI के इंटरनेट बैंकिंग या YONO SBI ऐप का इस्तेमाल करते हैं, तो बिना ब्रांच गए ‘E-Services / Govt Schemes’ सेक्शन में जाकर PPF या सुकन्या खाता खोल सकते हैं।

ऑफलाइन माध्यम: आप अपनी नजदीकी स्टेट बैंक ऑफ इंडिया (SBI) शाखा में आधार कार्ड, पैन कार्ड, पासपोर्ट साइज फोटो और आवश्यक न्यूनतम राशि के साथ जाकर तुरंत खाता खुलवा सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF vs NPS: किस स्कीम में निवेश से बड़ा रिटायरमेंट फंड बनेगा? पूरा कैलकुलेशन समझिए

PPF vs NPS: जब रिटायरमेंट प्लानिंग की बात होती है, तो दो स्कीमों पर सबसे अधिक जोर रहता है… पब्लिक प्रोविडेंट फंड (PPF) और नेशनल पेंशन सिस्टम (NPS) इन दोनों को अच्छा विकल्प माना जाता हैं, लेकिन दोनों में फर्क है। PPF सुरक्षित निवेश है। इसका ब्याज सरकार तय करती है। वहीं NPS बाजार से जुड़ा है। इसमें ज्यादा रिटर्न मिलने की संभावना होती है, लेकिन रिटर्न तय नहीं होता।

किस स्कीम में कितना फंड बनेगा?

PPF और NPS में वक्त के साथ बड़ा रिटायरमेंट फंड सकता है। यहां ₹2,000, ₹5,000 और ₹12,500 मंथली निवेश का कैलकुलेशन है। इसमें 30 साल तक निवेश की अवधि मानी गई है। PPF पर 7.1% सालाना ब्याज और NPS में 10% सालाना औसत रिटर्न मानकर कैलकुलेशन किया गया है।

हर महीने निवेश30 साल में कुल निवेशPPF में अनुमानित फंड
NPS में अनुमानित फंड

₹2,000₹7.20 लाख₹25.03 लाख₹45.59 लाख
₹5,000₹18 लाख₹62.58 लाख₹1.14 करोड़
₹12,500₹45 लाख₹1.56 करोड़₹2.85 करोड़

दोनों स्कीम में निवेश की अवधि और रकम समान है। फर्क रिटर्न का है। इसी वजह से लंबे समय में NPS में बड़ा फंड बन सकता है।

₹2,000 की मंथली निवेश

अगर आप 30 साल तक हर महीने ₹2,000 निवेश करते हैं, तो कुल ₹7.20 लाख जमा होंगे। PPF में 7.1% के हिसाब से फंड करीब ₹25.03 लाख हो सकता है।

वहीं NPS में 10% औसत रिटर्न मिलने पर फंड करीब ₹45.59 लाख पहुंच सकता है। यानी ₹2,000 की छोटी मंथली निवेश भी लंबे समय में अच्छा फंड बना सकती है।

₹5,000 की मंथली निवेश

हर महीने ₹5,000 निवेश करने पर 30 साल में आपकी जेब से ₹18 लाख जाएंगे। PPF में अनुमानित फंड करीब ₹62.58 लाख बन सकता है।

वहीं NPS में 10% औसत रिटर्न के हिसाब से फंड करीब ₹1.14 करोड़ हो सकता है। यानी PPF के मुकाबले करीब ₹51 लाख ज्यादा फंड बन सकता है।

Personal Loan 3 (1)

₹12,500 की मंथली निवेश

हर महीने ₹12,500 निवेश करने पर 30 साल में कुल ₹45 लाख जमा होंगे। PPF में 7.1% ब्याज के हिसाब से फंड करीब ₹1.56 करोड़ तक पहुंच सकता है।

NPS में 10% औसत रिटर्न मिलने पर यही फंड करीब ₹2.85 करोड़ हो सकता है। दोनों के बीच करीब ₹1.29 करोड़ का अंतर है। यह अंतर कंपाउंडिंग और ज्यादा रिटर्न की वजह से बनता है।

NPS में ज्यादा फंड क्यों बन सकता है?

NPS का पैसा इक्विटी, सरकारी बॉन्ड और कॉरपोरेट बॉन्ड में लगाया जाता है। इक्विटी की वजह से लंबे समय में ज्यादा रिटर्न मिलने की संभावना रहती है।

लेकिन बाजार का जोखिम भी होता है। 10% रिटर्न की कोई गारंटी नहीं है। खराब बाजार के दौरान फंड की वैल्यू कम हो सकती है।

Retirement Planning 1

NPS का पूरा पैसा एकमुश्त नहीं मिलेगा

ऊपर टेबल में दिखाया गया NPS का फंड कुल रिटायरमेंट कॉर्पस है। मौजूदा सामान्य नियमों के तहत 60 साल की उम्र पर अधिकतम 60% रकम एकमुश्त निकाली जा सकती है। बाकी रकम से एन्युटी खरीदनी पड़ती है, जिससे नियमित पेंशन मिलती है।

उदाहरण के लिए, ₹12,500 की मंथली निवेश से ₹2.85 करोड़ का कॉर्पस बनता है। इसमें से 60% यानी करीब ₹1.71 करोड़ एकमुश्त मिल सकते हैं। बाकी करीब ₹1.14 करोड़ एन्युटी में जा सकते हैं।

PPF में मैच्योरिटी की रकम आपके हाथ में

PPF की मैच्योरिटी अवधि 15 साल है। इसे तय नियमों के तहत आगे बढ़ाया जा सकता है। PPF में बाजार का जोखिम नहीं होता।

सबसे बड़ी बात यह है कि मैच्योरिटी की पूरी रकम आपके नियंत्रण में रहती है। आपको एन्युटी खरीदना जरूरी नहीं होता। आप अपनी जरूरत के हिसाब से पैसा इस्तेमाल कर सकते हैं।

रिटायरमेंट के लिए कौन बेहतर?

अगर आपको सुरक्षित रिटर्न चाहिए, तो PPF बेहतर हो सकता है। अगर आपकी उम्र कम है और रिटायरमेंट में काफी समय बाकी है, तो NPS बड़ा कॉर्पस बनाने में मदद कर सकता है।

दोनों में निवेश करना भी एक विकल्प है। इससे बाजार की ग्रोथ और सुरक्षित निवेश, दोनों का फायदा मिल सकता है।

Retirement Planning: क्या हो रिटायरमेंट की सबसे बेस्ट स्ट्रेटजी? NPS, EPF और एन्युटी पर समझिए एक्सपर्ट का ये मास्टर प्लान

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF Calculator: PPF में मंथली निवेश करें या साल में एकमुश्त, किसमें ज्यादा फायदा है? समझिए पूरा कैलकुलेशन

PPF Calculator: पब्लिक प्रोविडेंट फंड (PPF) में निवेश करने वालों के सामने अक्सर यह सवाल आता है कि हर महीने पैसा जमा करना बेहतर है या पूरे साल का पैसा एक साथ जमा कर देना चाहिए। दोनों तरीकों में निवेश की रकम समान हो सकती है, लेकिन ब्याज में बड़ा अंतर आ सकता है।

मान लीजिए आप हर वित्त वर्ष PPF में ₹1.5 लाख निवेश करते हैं। आप चाहें तो ₹12,500 हर महीने जमा करें। दूसरा तरीका है कि पूरे ₹1.5 लाख साल की शुरुआत में ही PPF में डाल दें। लेकिन, दोनों का कैलकुलेशन आखिर में दिलचस्प तस्वीर दिखाता है।

₹1.5 लाख एकमुश्त या ₹12,500 मंथली?

यहां 15 साल का एक उदाहरण देखते हैं। कैलकुलेशन 7.1% सालाना ब्याज दर के आधार पर किया गया है। माना गया है कि PPF की ब्याज दर पूरे 15 साल इसी स्तर पर रहती है। साथ ही मंथली निवेश हर महीने की 5 तारीख से पहले किया गया है।

सालाना अनुमानित रिटर्न

₹2 लाख तक पहुंचने में समयकुल SIP निवेशअनुमानित फंड
12.00%13 साल 5 महीने₹80,500₹2,00,130
15.00%12 साल₹72,000₹2,01,792
18.00%10 साल 10 महीने₹65,000₹2,00,552

इस हिसाब से दोनों तरीकों में कुल निवेश ₹22.50 लाख ही है। लेकिन साल की शुरुआत में एकमुश्त ₹1.5 लाख जमा करने पर मैच्योरिटी पर करीब ₹1.24 लाख ज्यादा मिल सकते हैं।

एकमुश्त निवेश पर ज्यादा फायदा क्यों?

PPF में ब्याज का हिसाब हर महीने किया जाता है। किसी महीने में 5 तारीख के बाद से लेकर महीने के आखिर तक खाते में मौजूद सबसे कम बैलेंस को ब्याज के लिए माना जाता है।

अगर आप 1 अप्रैल से 5 अप्रैल के बीच पूरे ₹1.5 लाख जमा कर देते हैं, तो पूरी रकम को उस वित्त वर्ष के सभी 12 महीनों का ब्याज मिल सकता है। वहीं मंथली निवेश में पैसा धीरे-धीरे खाते में आता है।

इसका सीधा असर ब्याज पर पड़ता है। ₹1.5 लाख को अप्रैल की शुरुआत में जमा करने पर पहले साल करीब ₹10,650 का ब्याज मिल सकता है। वहीं हर महीने ₹12,500 जमा करने पर पहले साल ब्याज करीब ₹5,769 होगा। यानी सिर्फ पहले साल में ही करीब ₹4,881 का अंतर आ सकता है।

15 साल में कैसे बढ़ता जाता है अंतर?

पहले साल एकमुश्त निवेश पर जो अतिरिक्त ब्याज मिलता है, वह अगले साल से खुद भी ब्याज कमाने लगता है। यही कंपाउंडिंग का फायदा है।

हर साल अगर आप शुरुआत में एकमुश्त निवेश करते हैं, तो आपके पैसे को ज्यादा समय तक ब्याज मिलता है। 15 साल तक यही अंतर जुड़ता जाता है। इसलिए मैच्योरिटी पर करीब ₹1.24 लाख का फासला बन सकता है।

अगर एकमुश्त ₹1.5 लाख नहीं है तो?

हर किसी के पास वित्त वर्ष की शुरुआत में ₹1.5 लाख जमा करने के लिए बड़ी रकम नहीं होती। ऐसी स्थिति में मंथली निवेश बेहतर विकल्प हो सकता है। आप हर महीने ₹12,500 जमा कर सकते हैं और पूरे साल में ₹1.5 लाख का निवेश पूरा कर सकते हैं।

बस कोशिश करें कि PPF में जमा करने वाला पैसा हर महीने की 5 तारीख से पहले खाते में पहुंच जाए। 5 तारीख के बाद जमा करने पर उस महीने का पूरा ब्याज नहीं मिलेगा। इसलिए 1 से 5 तारीख के बीच निवेश करना बेहतर माना जाता है।

साल में एक बार पैसा कब जमा करें?

अगर आपके पास पूरे साल का निवेश पहले से तैयार है, तो नया वित्त वर्ष शुरू होते ही 1 अप्रैल से 5 अप्रैल के बीच पैसा जमा करना फायदेमंद हो सकता है। इससे रकम को पूरे साल ब्याज कमाने का मौका मिलता है।

लेकिन सिर्फ ज्यादा ब्याज के लिए अपनी इमरजेंसी सेविंग या जरूरी पैसा PPF में नहीं डालना चाहिए। PPF लंबी अवधि का निवेश है और इसमें पैसे निकालने के नियम भी लागू होते हैं।

PPF में कौन सा तरीका चुनें?

अगर आपके पास साल की शुरुआत में पूरी रकम है, तो एकमुश्त निवेश से ज्यादा ब्याज मिलने की संभावना होती है। वहीं सैलरी या नियमित आमदनी से निवेश करने वालों के लिए मंथली निवेश आसान है।

मंथली निवेश में एक और फायदा है। आपको एक बार में ₹1.5 लाख की व्यवस्था नहीं करनी पड़ती। हर महीने थोड़ा-थोड़ा पैसा जमा होता रहता है। इसलिए सबसे अच्छा तरीका वही है, जिसे आप लंबे समय तक आसानी से जारी रख सकें।

Gold Price: 2026 के अंत तक कहां पहुंच सकता है सोना? Goldman Sachs ने $4900 का टारगेट दिया

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

PPF Investment: क्या आप भी PPF में डालते हैं पैसा और लमसम या मंथली में है कंफ्यूज? जान लें 5 तारीख वाला ये ‘गोल्डन रूल’

PPF Investment Timing: अगर आप हर साल पब्लिक प्रोविडेंट फंड (PPF) में अधिकतम ₹1.5 लाख का निवेश करते हैं, तो क्या आपने कभी सोचा है कि पैसा साल की शुरुआत यानी अप्रैल में एक साथ जमा करना सही है या हर महीने किश्तों में?

अक्सर लोग अपनी सुविधा के हिसाब से निवेश करते हैं, लेकिन क्या आप जानते हैं कि सिर्फ निवेश के सही समय का चुनाव करने से आपके फाइनल मैच्योरिटी फंड में ₹1.1 लाख से ₹1.2 लाख तक का अंतर आ सकता है? आइए समझते हैं PPF में ब्याज की गणना कैसे होती है और 15 साल बाद दोनों तरीकों में से कौन सा विकल्प ज्यादा रिटर्न देगा।

PPF में ब्याज की गणना का नियम

PPF में ज्यादा से ज्यादा रिटर्न पाने के लिए इसके ब्याज की गणना का गणित समझना बेहद जरूरी है। वर्तमान में सरकार PPF पर 7.1% सालाना ब्याज दे रही है, जो हर साल कंपाउंड होता है। PPF नियम के अनुसार, ब्याज की गणना हर महीने की 5 तारीख से लेकर महीने के आखिरी दिन के बीच मौजूद सबसे न्यूनतम बैलेंस पर की जाती है।

अगर आप 5 अप्रैल से पहले पूरा ₹1.5 लाख जमा कर देते हैं, तो आपको पूरे 12 महीनों के लिए उस ₹1.5 लाख पर ब्याज मिलता है। इसके विपरीत, हर महीने ₹12,500 जमा करने पर ब्याज केवल उसी हिस्से पर मिलेगा जो महीने-दर-महीने खाते में जुड़ता जाएगा।

5 अप्रैल से पहले लमसम vs हर महीने ₹12,500

अगर आप PPF खाते में हर साल अधिकतम ₹1.5 लाख का निवेश करते हैं, तो 15 साल की मैच्योरिटी अवधि (7.1% सालाना चक्रवृद्धि ब्याज पर) में कुल ₹22.5 लाख जमा करने के बाद, साल की शुरुआत में यानी 5 अप्रैल से पहले एकमुश्त पैसा जमा करने पर आपको ₹40,68,209 का कुल फंड मिलता है। जबकि हर महीने ₹12,500 की किश्त में निवेश करने पर यही फंड घट कर ₹39,47,848 रह जाता है।

पैसे कम बढ़ने के पीछे की वजह है PPF का 5 तारीख का ब्याज वाला नियम है, जिसके तहत 5 अप्रैल से पहले एक साथ पैसा जमा करने पर आपकी पूरी रकम पर पूरे 12 महीनों तक लगातार चक्रवृद्धि ब्याज बनता है, जिससे बिना कोई अतिरिक्त पैसा लगाए आपको ₹1,20,361 (लगभग ₹1.2 लाख) का ज्यादा ब्याज प्राप्त होता है।

किस निवेशक के लिए कौन सा विकल्प सही है?

लमसम (5 अप्रैल से पहले): ये उन लोगों के सही है जिन लोगों के पास साल की शुरुआत में बोनस, मैच्योरिटी फंड या पर्याप्त सरप्लस पैसा उपलब्ध है। इससे आपके पैसे को 12 महीनों तक लगातार ब्याज और कंपाउंडिंग की ताकत मिलती है।

मंथली SIP (हर महीने की 5 तारीख से पहले): नौकरीपेशा और वे लोग जो अपनी मासिक सैलरी से बजट बनाकर थोड़ा-थोड़ा निवेश करते हैं। एकमुश्त बड़ी रकम का वित्तीय दबाव नहीं पड़ता और बचत का अनुशासन बना रहता है। इस बात का ध्यान दें कि अगर आप हर महीने निवेश कर रहे हैं, तो हमेशा महीने की 5 तारीख से पहले पैसा ट्रांसफर करें ताकि उस महीने का ब्याज न छूटे।

अगर आपके पास पैसा पहले से मौजूद है, तो उसे बैंक खाते में रखकर साल भर में थोड़ा-थोड़ा निवेश करने का कोई फायदा नहीं है। 5 अप्रैल से पहले एकमुश्त ₹1.5 लाख जमा करना ही सबसे समझदारी भरा कदम है। समय की ताकत और चक्रवृद्धि ब्याज का सही इस्तेमाल करके आप आसानी से ₹1.2 लाख की एक्स्ट्रा कमाई कर सकते हैं।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

PPF Vs SSY: हर महीने ₹5000 निवेश करें तो पीपीएफ और सुकन्या समृद्धि योजना में कितना पैसा बनेगा? जानिए पूरा हिसाब

PPF Vs SSY: अपनी बेटी के हायर एजुकेशन, शादी या दूसरी लंबे समय की फाइनेंशियल जरूरतों के लिए बचत की शुरुआत करते समय माता-पिता के मन में सबसे पहला सवाल यही उठता है कि पैसा कहां निवेश किया जाए। सरकार द्वारा समर्थित पब्लिक प्रोविडेंट फंड (PPF) और सुकन्या समृद्धि योजना (SSY) दो सबसे लोकप्रिय और सुरक्षित विकल्प हैं। हालांकि इनकी एलिजिबिलिटी, इंट्रेस्ट रेट, मैच्योरिटी और समय से पहले पैसे निकालने के नियमों के मामले में दोनों योजनाएं एक-दूसरे से काफी अलग हैं।

वर्तमान में सुकन्या समृद्धि योजना 8.2 प्रतिशत का हायर इंट्रेस्ट रेट देती है। वहीं पीपीएफ पर 7.1 प्रतिशत की दर से ब्याज मिल रहा है। हालांकि सुकन्या योजना में मिलने वाला अधिक रिटर्न सख्त विड्रॉल नियमों के साथ आता है जबकि पीपीएफ में ज्यादा फ्लेक्सिबिलिटी मिलती है।

बैंकबाजार के सीईओ आदिल शेट्टी कहते हैं कि पीपीएफ और सुकन्या समृद्धि योजना दोनों ही सरकार के सपोर्ट से चलने वाली बचत योजनाएं हैं, लेकिन उनकी एलिबिलिटी, टेन्योर, इंट्रेस्ट रेट और निकासी के नियम अलग-अलग हैं। ये बातें उन्हें अलग-अलग बचत जरूरतों के हिसाब से बनाते हैं।’ उन्होंने आगे कहा कि सही ऑप्शन का चुनाव बच्ची की उम्र, निवेश की समयसीमा और इस बात पर निर्भर करता है कि आप बेटी के भविष्य के लिए इन्वेस्ट करना चाहते हैं या आपका लॉन्ग टर्म गोल कुछ और है।

सुकन्या समृद्धि योजना (SSY): ज्यादा इंट्रेस्ट पर विड्रॉल के नियम सख्त

सुकन्या समृद्धि योजना का खाता 10 साल से कम उम्र की बच्ची के लिए खोला जा सकता है। यह अकाउंट ओपन होने के डेट से 21 साल में मैच्योर होता है। इसमें सिर्फ शुरुआती 15 वर्षों तक ही कंट्रीब्यूशन करना होता है। अभी इस योजना पर 8.2 प्रतिशत की दर से इंट्रेस्ट दिया जा रहा है।

यह योजना उन माता-पिता के लिए ज्यादा बेहतर है जो अपनी बेटी के भविष्य के लिए फोकस होकर फंड बनाना चाहते हैं।

पैसे निकालने के नियम: SSY से आप जब चाहें तब पैसे नहीं निकाले जा सकते। नियम के मुताबिक बच्ची के 18 वर्ष का होने के बाद हायर एजुकेशन के खर्चों के लिए पिछले वित्तीय वर्ष के अंत में मौजूद बैलेंस का 50 फीसदी तक आंशिक रूप से निकालने की अनुमति देते हैं। यह रकम एक बार में या कुछ वर्षों की किश्तों में ली जा सकती है।

समय से पहले खाता बंद करना: बच्ची के 18 साल का होने के बाद शादी होने की स्थिति में खाता बंद किया जा सकता है। इसके अलावा खाताधारक की मौत या फाइनेंशियल क्राइसिस जैसी गंभीर परिस्थितियों में भी शर्तों के तहत समय से पहले खाता बंद करने की अनुमति है।

पब्लिक प्रोविडेंट फंड (PPF): इन्वेस्टमेंट में ज्यादा फ्लेक्सिबिलिटी के लिए पीपीएफ की शुरुआती मैच्योरिटी अवधि 15 साल की होती है। इसे 5-5 साल के ब्लॉक में आगे बढ़ाया जा सकता है। इसमें फिक्स्ड टेन्योर के बाद लोन और पार्टिशयस विड्रॉल की सुविधा मिलती है।

खाता खोलने के वर्ष के अंत से 5 साल पूरे होने के बाद कुछ खास परिस्थितियों या वजहों से पीपीएफ खाते को समय से पहले बंद किया जा सकता है, जैसे-

खाताधारक, जीवनसाथी, बच्चों या आश्रित माता-पिता की गंभीर बीमारी के इलाज के लिए।

खाताधारक या उनके बच्चों की उच्च शिक्षा के लिए (प्रवेश का प्रमाण पत्र देने पर)।

खाताधारक की निवास स्थिति में बदलाव होने पर।

यह सुविधा उन माता-पिता के लिए फायदेमंद है जो अपनी बेटी के लिए बचत तो करना चाहते हैं लेकिन उस पैसे को सिर्फ उसी के खर्चों से पूरी तरह बांधकर नहीं रखना चाहते।

PPF VS SSY कैलकुलेशन: हर महीने ₹5000 के निवेश पर कितना मिलेगा रिटर्न?

अगर आप PPF और SSY दोनों में हर महीने ₹5000 (यानी ₹60000 सालाना) इन्वेस्ट करते हैं तो मौजूदा इंट्रेस्ट रेट पर ही कैलकुलेट किया जाए तो भी दोनों की मैच्योरिटी पर बड़ी फर्क देखने को मिलता है। पहले बात करते हैं पीपीएफ की। अगर आप हर महीने ₹5000 डालते हैं तो 15 साल में आप कुल 9 लाख रुपये जमा करेंगे। 7.1 फीसदी के इंट्रेस्ट रेट के हिसाब से आपको 7 लाख 27 हजार के करीब ब्याज मिलेगा। 15 साल बाद आपकी कुल मैच्योरिटी राशि ₹1627284 हो जाएगी.

अगर आप सुकन्या समृद्धि योजना (SSY) में अपनी बेटी के लिए हर महीने ₹5000 जमा करते हैं, तो 8.2 प्रतिशत की वर्तमान ब्याज दर के आधार पर आपको काफी अधिक रिटर्न मिलेगा। इस योजना के नियमानुसार आपको सिर्फ शुरुआती 15 सालों तक ही पैसे जमा करने होते हैं। इससे आपकी कुल जमा राशि 9 लाख रुपये ही रहेगी. हालांकि खाता खोलने की तारीख से 21 वर्ष में मैच्योर होने की वजह से अगले 6 वर्षों तक आपकी जमा राशि पर ब्याज जुड़ता रहेगा। इस तरह 21 साल की मैच्योरिटी पूरी होने पर आपको करीब ₹18 लाख 71 हजार का सिर्फ इंट्रेस्ट मिलेगा और आपकी कुल मैच्योरिटी 27 लाख 71 हजार से ज्यादा हो जाएगी।

यह भी पढ़ें: SSY Return Calculator: सुकन्या समृद्धि योजना में ₹3 लाख इंटरेस्ट कमाना चाहते हैं? तो इस्तेमाल करें यह फॉर्मूला

कौन सा विकल्प आपके लिए सबसे सही है?

अगर आपका एकमात्र उद्देश्य अपनी बेटी के भविष्य के लिए एक बड़ा और डेडिकेटेड फंड तैयार करना है, तो उच्च ब्याज दर (8.2%) की वजह से सुकन्या समृद्धि योजना अधिक फायदेमंद है। अगर आप उच्च ब्याज दर के बजाय निवेश में अधिक फ्लेक्सिबिलिटी और इमरजेंसी में पैसे निकालने की सुविधा चाहते हैं, तो पीपीएफ ज्यादा बेहतर विकल्प है।

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

EPF vs PPF: रिटायरमेंट फंड के लिए कौन सा ऑप्शन है नंबर-1? जानिए किसमें मिलेगा ज्यादा फायदा

EPF vs PPF Retirement Planning: जब भी नौकरीपेशा लोगों के लिए रिटायरमेंट प्लानिंग की बात आती है, तो दो नाम सबसे पहले सामने आते हैं एंप्लॉई प्रोविडेंट फंड (EPF) और पब्लिक प्रोविडेंट फंड (PPF)। दोनों ही योजनाएं सरकार द्वारा समर्थित हैं, लंबी अवधि की बचत के लिए हैं और टैक्स छूट का फायदा भी देती हैं। यही वजह है कि इन दोनों में से किसी एक को चुनना काफी उलझन भरा काम लगता है।

हालांकि, वित्तीय सलाहकारों का मानना है कि यह ‘EPF बनाम PPF’ की जंग नहीं है। दोनों स्कीम्स के अपने अलग-अलग फायदे और उद्देश्य हैं। आइए आसान भाषा में समझते हैं कि एक सैलरीड कर्मचारी को किसे पहले चुनना चाहिए।

EPF: ऑटोमैटिक बचत और एंप्लॉयर का योगदान

अगर आप किसी ऐसी कंपनी या संस्थान में काम करते हैं जो EPF के तहत कवर है, तो आपके वेतन से हर महीने अपने आप ईपीएफ में कटौती होती है। ईपीएफ की सबसे बड़ी खासियत यह है कि जितना योगदान आपकी बेसिक सैलरी से कटता है, उतना ही हिस्सा आपकी कंपनी भी जमा करती है। यह एक ऐसा एक्स्ट्रा फायदा है जो आपको PPF में नहीं मिलता।

बिना किसी अतिरिक्त प्रयास के आपकी सैलरी से हर महीने पैसे कटकर जमा होते रहते हैं, जिससे करियर के अंत तक एक बड़ा फंड तैयार हो जाता है। इसीलिए ज्यादातर फाइनेंशियल प्लानर्स सुझाव देते हैं कि वेतनभोगी कर्मचारियों के लिए EPF को हमेशा पहली प्राथमिकता बनाना चाहिए।

PPF: फ्लेक्सिबिलिटी और अतिरिक्त बचत का जरिया

पीपीएफ किसी कंपनी या नौकरी से बंधा हुआ नहीं होता। इसे कोई भी नागरिक अपने बैंक या पोस्ट ऑफिस में जाकर खुलवा सकता है। इसमें आप अपनी सुविधा और बजट के हिसाब से न्यूनतम और अधिकतम सीमा के दायरे में सालाना निवेश कर सकते हैं।

अगर आप जॉब बदलते हैं या कुछ समय का ब्रेक लेते हैं, तब भी आपका PPF अकाउंट बिना किसी रुकावट के चलता रहता है क्योंकि यह पूरी तरह आपका पर्सनल अकाउंट है। साथ ही आप EPF के अलावा अपनी रिटायरमेंट या किसी अन्य लंबे लक्ष्य के लिए अतिरिक्त बचत करना चाहते हैं, तो पीपीएफ सबसे सुरक्षित विकल्प बनता है।

लिक्विडिटी और निकासी

दोनों ही योजनाएं रोजमर्रा के खर्चों या बार-बार पैसे निकालने के लिए नहीं बनाई गई हैं।

EPF निकासी: ईपीएफ से पैसे निकालने के नियम आपकी नौकरी की स्थिति और विशिष्ट जरूरतों जैसे- घर खरीदना, बीमारी, शादी से जुड़े होते हैं।

PPF लॉक-इन: पीपीएफ का लॉक-इन पीरियड 15 साल का होता है, हालांकि कुछ शर्तों के साथ आंशिक निकासी और लोन की सुविधा मिलती है।

दोनों में से किसे चुनें?

एक वेतनभोगी कर्मचारी के लिए सही रणनीति यह है कि दोनों को एक-दूसरे का प्रतिस्पर्धी मानने के बजाय पूरक के रूप में इस्तेमाल किया जाए:

ईपीएफ को बनने दें बुनियाद: चूंकि ईपीएफ में कंपनी का भी योगदान मिलता है, इसलिए अपनी नौकरी के दौरान ईपीएफ अंशदान को बिना किसी रुकावट के जारी रहने दें यह आपकी रिटायरमेंट की मुख्य नींव है।

पीपीएफ को बनाएं बैकअप शील्ड: अगर ईपीएफ में कटौती के बाद भी आपके बजट में और बचत की गुंजाइश है, तो अतिरिक्त सरप्लस पैसे को पीपीएफ में निवेश करें। इससे आपका एसेट एलोकेशन मजबूत होगा और पोर्टफोलियो सुरक्षित रहेगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।