

क्या स्पाउस के अकाउंट में पैसे डालकर टैक्स बचाया जा सकता है? पैसे गिफ्ट करने को लेकर क्या रूल है, ये कब टैक्सेबल होता है?

Tax Rules On Gifting Money To Spouse: बहुत से नौकरीपेशा और बिजनेसमैन यह मान लेते हैं कि अपनी पत्नी या पति के बैंक अकाउंट में पैसे ट्रांसफर करके या उनके नाम पर निवेश करके परिवार की टैक्स देनदारी को कम किया जा सकता है। विशेष रूप से तब, जब स्पाउस की कोई अपनी कमाई न हो या वे लोअर टैक्स स्लैब में आते हों।

हालांकि, आयकर विभाग के नियम कुछ और ही कहते हैं। अगर आप सही नियमों और ‘क्लबिंग ऑफ इनकम’ के प्रावधानों को नहीं समझते हैं, तो टैक्स बचाने का यह तरीका आपके लिए भारी पड़ सकता है।

क्या स्पाउस को पैसे गिफ्ट करना टैक्स फ्री है?

हां, पैसे गिफ्ट करना पूरी तरह से टैक्स फ्री है! इनकम टैक्स एक्ट की धारा 56 के तहत पति या पत्नी को ‘रिश्तेदार’ की श्रेणी में रखा गया है। इसलिए अपनी पत्नी या पति को कैश, चेक या एसेट के रूप में कितना भी पैसा गिफ्ट किया जाए, उस पर पाने वाले को कोई टैक्स नहीं देना होता।

कब लगता है अन्य पर टैक्स?

किसी गैर-रिश्तेदार से एक वित्तीय वर्ष में ₹50,000 से अधिक का गिफ्ट मिलने पर टैक्स लगता है, लेकिन स्पाउस के मामले में यह सीमा लागू नहीं होती। पैसे गिफ्ट करना भले ही टैक्स-फ्री हो, लेकिन जैसे ही उस पैसे को कहीं इन्वेस्ट किया जाता है और उससे कमाई शुरू होती है, टैक्स के नियम बदल जाते हैं।

‘क्लबिंग ऑफ इनकम’ (सेक्शन 64) का गणित क्या है?

अगर आप अपनी पत्नी को पैसे गिफ्ट करते हैं और वे उस पैसे को एफडी, म्युचुअल फंड, शेयर मार्केट या सोने में निवेश कर देती हैं, तो उससे होने वाली कमाई पर आपकी पत्नी नहीं, बल्कि आपको टैक्स देना होगा। आयकर अधिनियम की धारा 64 के तहत ‘क्लबिंग प्रावधान’ इसलिए बनाए गए हैं ताकि लोग कम टैक्स स्लैब वाले पारिवारिक सदस्यों के नाम पर संपत्ति या पैसे ट्रांसफर करके टैक्स न चुरा सकें।

टैक्स किस पर लगेगा?

गिफ्ट किए गए पैसे से जो भी ब्याज, डिविडेंड या कैपिटल गेन्स होगा, वह आपकी कुल कर योग्य आय में जोड़ दिया जाएगा और आपके टैक्स स्लैब के हिसाब से टैक्स काटा जाएगा।

कब लागू नहीं होते क्लबिंग ऑफ इनकम के नियम?

कुछ खास परिस्थितियां ऐसी हैं जहां क्लबिंग के नियम लागू नहीं होते और आप कानूनी रूप से टैक्स राहत पा सकते हैं:

खुद की प्रोफेशनल या टेक्निकल योग्यता से कमाई: अगर आपकी पत्नी आपकी किसी कंपनी या फर्म से सैलरी, फीस या कमीशन प्राप्त करती हैं और वह कमाई उनकी अपनी शैक्षणिक योग्यता, ज्ञान या हुनर के दम पर है, तो उस कमाई को आपके साथ नहीं जोड़ा जाएगा।

PPF में निवेश: अगर आप अपनी पत्नी के नाम से पीपीएफ खाता खोलकर उसमें पैसे जमा करते हैं, तो उस पर मिलने वाला ब्याज पूरी तरह से टैक्स फ्री होता है। इसलिए वहां क्लबिंग का कोई नुकसान नहीं होता।

पिन मनी या घर के खर्च की बचत: अगर पत्नी घर चलाने के लिए मिले खर्चों में से बचत करके उसे कहीं इन्वेस्ट करती हैं, तो उससे हुई आय पर क्लबिंग नियम लागू नहीं होते।

कमाई पर दोबारा कमाई: गिफ्ट किए गए पैसे से जो पहली कमाई होगी, वह आपके खाते में जुड़ेगी। लेकिन अगर आपकी पत्नी उस ब्याज के पैसे को दोबारा कहीं इन्वेस्ट करके और कमाई करती हैं, तो उस ‘दूसरी कमाई’ पर क्लबिंग लागू नहीं होगी।

ITR Deadline Alert: 31 जुलाई के बाद ITR भरा तो लगेगा जुर्माना! जानिए लेट रिटर्न दाखिल करने पर कितना होगा नुकसान

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ITR Deadline Alert: 31 जुलाई के बाद ITR भरा तो लगेगा जुर्माना! जानिए लेट रिटर्न दाखिल करने पर कितना होगा नुकसान

ITR Filing Deadline AY 2026-27: एसेसमेंट ईयर 2026-27 के लिए इनकम टैक्स रिटर्न (ITR) फाइल करने की आखिरी तारीख में सिर्फ 4 दिन बचे हैं। करदाताओं के लिए 31 जुलाई 2026 की डेडलाइन बेहद करीब है। टैक्स एक्सपर्ट्स की सलाह है कि आखिरी वक्त के रश और ई-फाइलिंग पोर्टल के संभावित सर्वर डाउन या तकनीकी खराबी से बचने के लिए तुरंत अपना रिटर्न दाखिल कर दें।

आयकर विभाग के आंकड़ों के मुताबिक, 26 जुलाई 2026 तक 4.10 करोड़ से अधिक ITR दाखिल किए जा चुके हैं, जिनमें से 3.85 करोड़ का ई-वेरिफिकेशन पूरा हो चुका है। आइए आपको बताते हैं 31 जुलाई की डेडलाइन मिस करने पर आपको किन-किन समस्याओं का सामना करना पड़ सकता हैं।

क्या 31 जुलाई के बाद भी भरा जा सकता है ITR?

हां, अगर आप 31 जुलाई की डेडलाइन मिस कर देते हैं, तो भी आप अपना रिटर्न दाखिल कर सकते हैं। इसे बिलेटेड आईटीआर कहा जाता है। AY 2026-27 के लिए बिलेटेड रिटर्न दाखिल करने की अंतिम सीमा 31 दिसंबर 2026 तक है। हालांकि, 31 जुलाई के बाद रिटर्न दाखिल करने पर आपको भारी जुर्माना, ब्याज और कई टैक्स लाभों से हाथ धोना पड़ सकता है।

लेट ITR फाइल करने पर कितना लगेगा जुर्माना?

आयकर अधिनियम की सेक्शन 234F के तहत समय सीमा खत्म होने के बाद रिटर्न भरने पर लेट फीस वसूल की जाती है:

₹5 लाख से अधिक आय पर: अगर आपकी कुल आय ₹5 लाख से अधिक है, तो आपको ₹5,000 का जुर्माना देना होगा।

₹5 लाख तक की आय पर: अगर कुल आय ₹5 लाख तक है, तो लेट फीस ₹1,000 होगी।

बेसिक छूट सीमा से कम आय पर: अगर आपकी आय टैक्स फ्री लिमिट से कम है और रिटर्न भरना अनिवार्य नहीं था, तो कोई लेट फीस नहीं लगेगी।

बकाया टैक्स पर लगेगा भारी ब्याज

31 जुलाई तक अगर आपका कोई टैक्स बकाया रह जाता है, तो धारा 234A के तहत हर महीने या महीने के हिस्से पर 1% की दर से ब्याज वसूला जाएगा। यह ब्याज तब तक जुड़ता रहेगा जब तक आप अपना रिटर्न और बकाया टैक्स जमा नहीं कर देते।

घाटे को आगे कैरी फॉरवर्ड करने का अधिकार खत्म

31 जुलाई की डेडलाइन मिस करने का सबसे बड़ा नुकसान उन टैक्सपेयर्स को होता है जिन्हें कैपिटल गेन या बिजनेस में नुकसान हुआ है। समय पर ITR फाइल न करने पर आप इस नुकसान को भविष्य के सालों में अपने मुनाफे से सेट-ऑफ करने के लिए आगे नहीं ले जा सकते।

टैक्स रिफंड मिलने में होगी देरी

अगर आपका टीडीएस अधिक कट गया है और आप टैक्स रिफंड के हकदार हैं, तो देरी से रिटर्न भरने पर रिफंड की प्रक्रिया और भुगतान में काफी वक्त लग सकता है। जितना जल्दी रिटर्न फाइल और वेरिफाई होगा, रिफंड उतनी ही तेजी से आपके बैंक खाते में आएगा।

किसके लिए कौन-सी डेडलाइन है लागू?

  • 31 जुलाई 2026: वेतनभोगी कर्मचारियों, ITR-1 और ITR-2 फाइल करने वाले टैक्सपेयर्स तथा ₹1.25 लाख तक के LTCG वाले व्यक्तियों के लिए।
  • 31 अगस्त 2026: ऐसे कारोबारी और पेशेवर जिनकी खातों की टैक्स ऑडिट की आवश्यकता नहीं होती (ITR-3 / ITR-4)।
  • 30 सितंबर 2026: टैक्स ऑडिट कराने की अंतिम तिथि।
  • 31 अक्टूबर 2026: ऐसे टैक्सपेयर्स जिनके खातों का ऑडिट होना अनिवार्य है।

पीएफ निकालने पर कब नहीं देना पड़ता टैक्स? जानिए 5 साल वाला नियम और TDS का पूरा गणित

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Nirmala Sitharaman: ‘जनता को दफ्तरों के चक्कर न लगवाएं’, इनकम टैक्स अधिकारियों को निर्मला सीतारमण की नसीहत

केंद्रीय वित्त मंत्री निर्मला सीतारमण ने इनकम टैक्स विभाग के अधिकारियों से कहा है कि आम लोगों को अपने काम के लिए दफ्तरों के चक्कर नहीं लगाने पड़ने चाहिए। उन्होंने अधिकारियों से ईमानदारी और तेजी से काम करने की अपील की।

नागरिकों का काम समय पर करें

मुंबई के नरीमन पॉइंट में बने 13 मंजिला आयकर सिंधु भवन के उद्घाटन के दौरान सीतारमण ने कहा कि नियमों का पालन जरूरी है। लेकिन लोगों को उनका हक समय पर मिलना भी उतना ही जरूरी है। उन्होंने कहा कि अधिकारी ऐसा काम करें कि लोगों को एक टेबल से दूसरी टेबल तक भटकना न पड़े।

विभाग को भी झेलनी पड़ी परेशानी

वित्त मंत्री ने बताया कि जिस जमीन पर यह इमारत बनी है, वह 1973 से आयकर विभाग के पास थी। इसके बावजूद भवन बनाने के लिए विभाग को कई मंजूरियां लेने में काफी मुश्किलें आईं। उन्होंने कहा कि अगर सरकारी विभाग को ही इतनी दिक्कत होती है, तो आम लोगों की परेशानी का अंदाजा लगाया जा सकता है।

सरकारी जमीन पर कब्जे पर नाराजगी

सीतारमण ने सरकारी जमीनों पर हुए अवैध कब्जों पर भी चिंता जताई। उन्होंने कहा कि यह हमारी कार्यप्रणाली की कमी दिखाता है। अगर समय रहते सरकारी संपत्तियों की देखभाल होती, तो ऐसी नौबत नहीं आती।

अधिकारियों के आवास की कमी दूर होगी

उन्होंने कहा कि मुंबई और नवी मुंबई में आयकर अधिकारियों के लिए सरकारी आवास कम हैं। कई अधिकारियों को रोज लंबी दूरी तय करनी पड़ती है। उन्होंने भरोसा दिलाया कि सरकारी विभागों के बीच जमीन का हस्तांतरण तेज किया जाएगा, ताकि नए दफ्तर और आवास जल्द बन सकें।

BSNL की जमीन का भी होगा इस्तेमाल

वित्त मंत्री ने अधिकारियों से कहा कि वे BSNL की खाली पड़ी जमीन का इस्तेमाल सरकारी दफ्तरों और आवास के लिए करने की संभावना देखें। उन्होंने कहा कि इस बारे में वह संबंधित मंत्री से भी बात करेंगी।

ईमानदारी को सबसे ऊपर रखें

सीतारमण ने अधिकारियों से कहा कि ईमानदारी से बड़ा कोई सिद्धांत नहीं है। उन्होंने सभी अधिकारियों से पारदर्शिता के साथ काम करने और लोगों का भरोसा जीतने की अपील की।

*पीटीआई से इनपुट के साथ

Income Tax Return: खुद रिटर्न फाइल करें या टैक्स एक्सपर्ट की मदद लें? जानिए क्या हैं एक्सपर्ट्स के जवाब

Income Tax Return: इनकम टैक्स रिटर्न (आईटीआर) फाइल करने की अंतिम तारीख नजदीक आ गई है। कई टैक्सपेयर्स इस उलझन में हैं कि खुद रिटर्न फाइल करें या टैक्स एक्सपर्ट की मदद लें। इनकम टैक्स डिपार्टमेंट ने अपने टैक्स फाइलिंग पोर्टल को काफी टैक्स फ्रेंडली बना दिया है। इस पर टैक्सपेयर्स को प्री-फिल्ड डेटा यानी पहले से भरे गए डेटा दिखते हैं। एआई पावर्ड टूल्स भी उपलब्ध हैं। सवाल है कि आपको खुद रिटर्न फाइल करना चाहिए या टैक्स एक्सपर्ट के पास जाना चाहिए?

इनकम के एक से ज्यादा स्रोत होने पर खुद फाइल करने में आ सकती है मुश्किल

टैक्स एक्सपर्ट्स का कहना है कि अगर किसी टैक्सपेयर के इनकम के कई स्रोत हैं और कैपिटल गेंस जैसी चीजें हैं तो खुद रिटर्न फाइल करने में दिक्कत आ सकती है। अगर कोई सैलरीड टैक्सपेयर है और उसकी सिर्फ एक इनकम है तो वह खुद रिटर्न फाइल कर सकता है। डेरिवेटिव ट्रेडिंग, क्रिप्टोकरेंसी से प्रॉफिट, फॉरेन एसेट या फॉरेन इनकम वाले टैक्सपेयर्स को खुद रिटर्न फाइल करने में दिक्कत आ सकती है।

अब इनकम टैक्स रिटर्न फाइल करना सिर्फ एक औपचारिकता नहीं है

एसबीएचएस एंड एसोसिएट्स के पार्टनर हिमांग सिंगला ने कहा, “अब यह धारणा टूट रही है कि इनकम टैक्स रिटर्न फाइल करना सिर्फ एक औपचारिकता है।” उन्होंने कहा कि आज टैक्सपेयर्स कई तरह के एसेट्स में इनवेस्ट करते हैं। इनमें शेयर, म्यूचुअल फंड्स, REITs, InvITs, बिजनेस ट्रस्ट्स, फॉरेन एसेट्स और वर्चुअल डिजिटल एसेट्स शामिल हैं।

अलग-अलग एसेट के लिए इनकम टैक्स के अलग-अलग नियम हैं

इनकम टैक्स के नियमों में अलग-अलग एसेट क्लास के लिए अलग-अलग नियम हैं। सिंगला ने कहा कि अगर इनकम टैक्स के पोर्टल पर रिटर्न फाइल कर दिया जाता है और उसमें कोई गलती होती है या पूरा डिसक्लोजर नहीं होता है या गलत आईटीआर फॉर्म का इस्तेमाल किया गया होता है तो टैक्सपेयर्स को नोटिस आ सकता है। इसका मतलब है कि टैक्स चुकाने के बावजूद छोटी सी गलती बड़ी मुसीबत पैदा कर सकती है।

एआईएस और फॉर्म 26एएस को टैक्सपेयर्स को खुद चेक कर लेना जरूरी है

King Stubb & Kasiva में पार्टनर आदित्य भट्टाचार्य ने कहा कि इनकम के कई स्रोत, बिजनेस इनकम, फॉरेन एसेट्स या कॉम्प्लेक्स डिडक्शंस वाले टैक्सपेयर्स को रिटर्न फाइल करने के लिए टैक्स एक्सपर्ट की मदद लेनी चाहिए। हालांकि, एक्सपर्ट भी रिटर्न फाइल करने से पहले टैक्सपेयर को आईटीआर को रिव्यू करने को कहते हैं। इसके अलावा फॉर्म 26एएस, एआईएस और TIS जैसे डॉक्युमेंट्स के डेटा को चेक करने की जिम्मेदारी टैक्सपेयर की होती है।

यह भी पढ़ें: ₹4 लाख से कम सैलरी वाले सावधान! टैक्स तो नहीं लगेगा, पर ITR भरना है जरूरी; जानिए ये 6 कड़े नियम

रिटर्न फाइल करने के लिए अंतिम तारीख का नहीं करें इंतजार 

अब रिटर्न फाइल करने के लिए एक हफ्ते से कम का समय बचा है। अगर आपने अब तक फाइल नहीं किया है तो आपको जल्द रिटर्न फाइल कर देना चाहिए। आपको अगर खुद फाइल करने में दिक्कत आ रही है तो आप टैक्स एक्सपर्ट की मदद ले सकते हैं। इससे आपको बाद में दिक्कत का सामना नहीं करना पड़ेगा।

₹4 लाख से कम सैलरी वाले सावधान! टैक्स तो नहीं लगेगा, पर ITR भरना है जरूरी; जानिए ये 6 कड़े नियम

ITR Filing Rules Below Exemption Limit: एसेसमेंट ईयर 2026-27 के लिए बिना लेट फीस इनकम टैक्स रिटर्न (ITR) दाखिल करने की अंतिम तिथि 31 जुलाई 2026 है जो बेहद करीब है। आयकर विभाग के अनुसार, अब तक 3 करोड़ से अधिक करदाता अपना ITR फाइल कर चुके हैं।

आमतौर पर माना जाता है कि नई टैक्स व्यवस्था के तहत ₹4 लाख और पुरानी टैक्स व्यवस्था के तहत ₹2.5 लाख से अधिक की सालाना कमाई पर ही आईटीआर भरना अनिवार्य होता है। लेकिन क्या आप जानते हैं कि आपकी सालाना कमाई इस बेसिक छूट सीमा से कम होने के बावजूद भी आपको जेल या पेनल्टी से बचने के लिए ITR दाखिल करना पड़ सकता है?

आयकर अधिनियम, 1961 की धारा 139(1) के तहत ऐसे 6 विशेष नियम तय किए गए हैं, जिनके दायरे में आने पर आईटीआर भरना अनिवार्य हो जाता है। आइए इन्हें आसान भाषा में समझते हैं।

इन 6 स्थितियों में कम कमाई पर भी अनिवार्य है ITR भरना

अगर आपकी सालाना आय बेसिक छूट सीमा से कम है, फिर भी इनमें से कोई एक शर्त पूरी होने पर आपको ITR दाखिल करना ही होगा:

1- करंट अकाउंट में ₹1 करोड़ से ज्यादा का डिपॉजिट: अगर आपने वित्त वर्ष के दौरान अपने एक या एक से अधिक चालू खातों में ₹1 करोड़ या उससे अधिक की नकदी जमा की है।

2- विदेश यात्रा पर ₹2 लाख से अधिक का खर्च: अगर आपने अपने या किसी अन्य व्यक्ति के फॉरेन ट्रैवल जैसे- हवाई टिकट, टूर पैकेज आदि पर ₹2 लाख से ज्यादा खर्च किए हैं।

3- ₹1 लाख से ज्यादा का बिजली बिल: अगर पूरे साल में आपका बिजली बिल कुल मिलाकर ₹1 लाख से अधिक आया है।

4- TDS या TCS की सीमा पार होना: अगर वित्त वर्ष के दौरान आपका कुल TDS/TCS कटान ₹25,000 या उससे अधिक है (60 वर्ष से कम उम्र के लोगों के लिए)। वहीं, वरिष्ठ नागरिकों (60 वर्ष या उससे ऊपर) के लिए यह सीमा ₹50,000 रखी गई है।

5- सेविंग्स अकाउंट में ₹50 लाख या उससे अधिक जमा: अगर वित्त वर्ष में आपके एक या एक से अधिक बचत खातों में कुल ₹50 लाख या उससे ज्यादा जमा हुए हैं।

6- विदेशी संपत्ति या विदेशी बैंक खाते में साइनिंग अथॉरिटी: अगर आप भारत के निवासी हैं और विदेश में कोई संपत्ति, फाइनेंशियल शेयर या किसी विदेशी बैंक खाते का साइनिंग राइट रखते हैं।

कम कमाई के बावजूद ITR फाइल करने के 4 बड़े फायदे

भले ही कानूनन आपके लिए आईटीआर भरना अनिवार्य न हो, फिर भी वॉलंटरी रिटर्न दाखिल करने के कई बड़े फायदे मिलते हैं:

लोन मिलने में आसानी: होम लोन, कार लोन या पर्सनल लोन के आवेदन के दौरान ITR सबसे मजबूत ‘इनकम प्रूफ’ का काम करता है।

वीजा प्रोसेसिंग: कई देशों जैसे- अमेरिका, ब्रिटेन, यूरोपियन देश का वीजा हासिल करने के लिए पिछले 2-3 सालों का ITR जमा करना अनिवार्य होता है।

TDS रिफंड का दावा: अगर आपका टीडीएस कटा है, तो उसे वापस पाने के लिए रिटर्न भरना ही एकमात्र तरीका है।

नुकसान को आगे ले जाना: शेयर बाजार, म्यूचुअल फंड या बिजनेस में हुए नुकसान को भविष्य के मुनाफे से सेट-ऑफ करने के लिए समय पर ITR फाइल करना जरूरी होता है।

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड, देखें 10, 15 और 25 साल का कैलकुलेशन

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Small Savings Schemes: शेयर मार्केट में उठा-पटक की टेंशन दूर, 8.2% तक का रिटर्न, पोस्ट ऑफिस की ये स्कीम शानदार

Small Savings Schemes: पिछले कुछ महीनों से स्टॉक मार्केट में काफी उठा-पटक दिख रही है। इससे शॉर्ट टर्म में रिटर्न को लेकर निवेशक परेशान हो गए हैं। हालांकि अधिकतक एक्सपर्ट्स लंबे समय में अच्छा पैसा बनाने के लिए इक्विटी में पैसा लगाने की सलाह देते हैं लेकिन जो निवेशक मार्केट की घबराहट से दूर बिना टेंशन अच्छा पैसा बनाना चाहते हैं, उनके लिए भी मार्केट में विकल्प उपलब्ध हैं। ऐसे निवेशकों के लिए सरकार के सपोर्ट वाली छोटी बचत योजनाएं पोर्टफोलियो का अच्छा हिस्सा बन सकती हैं। इनमें सालाना 8.2% तक का ब्याज मिल रहा है, जिससे मार्केट की उठा-पटक से दूर निवेशकों का क्रेज इन्हें लेकर बढ़ रहा है।

Public Provident Fund (PPF)

लंबे समय से पीपीएफ सैलरीड एंप्लॉयीज और अपना खुद का बिजनेस करने वालों के लिए सबसे पसंदीदा निवेश विकल्पों में शुमार है। अभी इस पर सालाना 7.1% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 15 वर्ष है। पुरानी टैक्स व्यवस्था यानी ओल्ड टैक्स रिजीम के तहत इसमें किए गए निवेश पर इनकम टैक्स के सेक्शन 80C के तहत टैक्स डिडक्शन मिलका है। साथ ही अर्जित ब्याज और मेच्योरिटी पर मिलने वाला पैसा भी टैक्स-फ्री होता है।

National Savings Certificate (NSC)

एनएससी एक फिक्स्ड इनकम योजना है, जिसमें अभी सालाना 7.7% की दर से ब्याज मिल रहा है। इसका मेच्योरिटी पीरियड 5 साल है और इसमें निवेश पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलता है।

Kisan Vikas Patra (KVP)

बाजार की उठा-पटक से दूर किसान विकास पत्र (केवीपी) ऐसे निवेशकों के लिए सुरक्षित है जो बिना किसी टेंशन अपने पैसे को अच्छी रफ्तार से बढ़ता हुआ देखना चाहते हैं। अभी इस पर सालाना 7.5% की दर से ब्याज मिल रहा है और इस रफ्तार से 115 महीने में इसमें रखा पैसा डबल हो जाता है।

Sukanya Samriddhi Yojana (SSY)

लड़कियों के भविष्य को सुरक्षित रखने के उद्देश्य से शुरू की गई सुकन्या समृद्धि योजना में अभी सालाना 8.2% की दर से ब्याज मिल रहा है जोकि स्मॉल सेविंग्स स्कीम्स में सबसे अधिक ब्याज देने वाली योजना में से एक है। 10 साल से कम उम्र की लड़की के अभिभावक यह खाता खोल सकते हैं।

Senior Citizens’ Savings Scheme (SCSS)

सीनियर सिटीजंस सेविंग्स स्कीम के तहत अभी सालाना 8.2% की दर से ब्याज मिल रहा है और यह भी अधिक ब्याज देने वाली सरकारी बचत योजनाओं में शुमार है। इसके तहत 60 वर्ष या इससे अधिक उम्र के लोग निवेश कर सकते हैं और ऐसे लोगों के लिए बेहतर है जो नियमित आय चाहते हैं।

Post Office Time Deposits

पोस्ट ऑफिस में बैंकों की तरह एक एफडी है, जिसे सरकार का सपोर्ट मिला हुआ है। इसमें एक साल की जमा पर 6.9%,दो साल की जमा पर 7.0%, तीन साल की जमा पर 7.1% और पांच साल की जमा पर 7.5% की दर से ब्याज मिलेगा। पांच साल की जमा पर सेक्शन 80सी के तहत टैक्स बेनेफिट्स भी मिलेगा।

छोटी बचत योजनाओं पर ब्याज दरें

सरकार हर तिमाही स्मॉल सेविंग्स स्कीम्स यानी छोटी बचत योजनाओं पर ब्याज दरें तय करती हैं और सितंबर तिमाही के लिए ब्याज दरों में कोई बदलाव नहीं किया गया है। यहां पोस्ट ऑफिस से जुड़ी स्कीम्स के लिए ब्याज दर की डिटेल्स दी जा रही है-

स्मॉल सेविंग्स स्कीमब्याज दर
सुकन्या समृद्धि योजना (SSY)8.2%
सीनियर सिटीजंस सेविंग्स स्कीम (SCSS)8.2%
नेशनल सेविंग्स सर्टिफिकेट (NSC)7.7%
किसान विकास पत्र (KVP)7.5%
5 वर्षीय पोस्ट ऑफिस टाइम डिपॉजिट7.5%
पोस्टऑफिस मंथली इनकम स्कीम (POMIS)7.4%
पब्लिक प्रोविडेंट फंड (PPF)7.1%
3 साल का पोस्ट ऑफिस  टाइम डिपॉजिट7.1%
2 साल का पोस्ट ऑफिस डाकघर टाइम डिपॉजिट7.0%
1 साल का पोस्ट ऑफिस  टाइम डिपॉजिट6.9%
पोस्ट ऑफिस आरडी (RD)6.7%
पोस्ट ऑफिस सेविंग्स स्कीम4.0%

SIP Calculator: म्यूचुअल फंड में ₹999 की छोटी SIP से तैयार होगा लाखों का फंड

डिस्क्लेमर: निवेश से जुड़ा कोई भी फैसला लेने से पहले अपने निवेश सलाहकार से जरूर संपर्क करें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

New Tax Regime: अब 10 में 9 टैक्सपेयर्स चुन रहे हैं न्यू टैक्स रिजीम, जानिए 5 बड़े कारण

New Tax Regime: इस बार इनकम टैक्स रिटर्न (ITR) भरने वाले ज्यादातर लोग न्यू टैक्स रिजीम चुन रहे हैं। टैक्स एक्सपर्ट्स का कहना है कि इस साल उनके पास रिटर्न फाइल करने वाले 80% से 95% तक टैक्सपेयर्स ने नया टैक्स सिस्टम चुना है। पिछले कुछ सालों में यह संख्या लगातार बढ़ी है। आखिर इसके पीछे क्या वजह है? आइए जानते हैं।

  1. टैक्स में ज्यादा राहत मिलने लगी

न्यू टैक्स रिजीम में सरकार ने सेक्शन 87A के तहत मिलने वाली टैक्स छूट बढ़ाई है। टैक्स स्लैब में भी बदलाव किए गए हैं और स्टैंडर्ड डिडक्शन का फायदा बढ़ाया गया है। इसी वजह से पहले के मुकाबले कई सैलरीड लोगों का टैक्स कम हो गया है।

ClearTax का कहना है कि कम टैक्स दरें, ज्यादा टैक्स रिबेट और बढ़ा हुआ स्टैंडर्ड डिडक्शन न्यू टैक्स रिजीम को ज्यादा आकर्षक बना रहे हैं।

2. कागजी झंझट लगभग खत्म

ओल्ड टैक्स रिजीम में HRA, 80C, 80D और दूसरे डिडक्शन के लिए कई तरह के दस्तावेज संभालकर रखने पड़ते हैं। न्यू टैक्स रिजीम में इसकी जरूरत काफी कम हो जाती है। इसलिए ITR भरना भी आसान हो गया है।

SBHS & Associates के पार्टनर हिमांक सिंगला कहते हैं कि लोग अब सिर्फ टैक्स बचाने के लिए निवेश नहीं करना चाहते। आसान प्रक्रिया की वजह से वे तेजी से न्यू टैक्स रिजीम की तरफ बढ़ रहे हैं।

3. कम टैक्स रेट का फायदा

जिन लोगों के पास ज्यादा डिडक्शन नहीं हैं, उनके लिए न्यू टैक्स रिजीम सीधे टैक्स बचाने का मौका दे रही है। यही वजह है कि हर साल इसे चुनने वालों की संख्या बढ़ रही है।

HJ Aggarwal & Co. के पार्टनर सीए हर्षित अग्रवाल के मुताबिक, इस साल उनकी फर्म के करीब 95% क्लाइंट्स ने न्यू टैक्स रिजीम चुनी है। पिछले साल यह आंकड़ा 70% से थोड़ा ज्यादा था, जबकि दो साल पहले सिर्फ 20% लोग इसे चुन रहे थे।

4. ITR फाइल करना पहले से आसान

न्यू टैक्स रिजीम में कम कैलकुलेशन और कम दस्तावेजों की जरूरत पड़ती है। इससे रिटर्न जल्दी फाइल हो जाता है।

TaxSpanner के को-फाउंडर और CEO सुधीर कौशिक कहते हैं कि 12 लाख रुपये तक की आय वाले कई टैक्सपेयर्स सिर्फ इसलिए न्यू टैक्स रिजीम चुन रहे हैं क्योंकि इसमें दस्तावेज कम लगते हैं और पूरी प्रक्रिया आसान है।

5. फिर भी हर किसी के लिए सही नहीं

न्यू टैक्स रिजीम भले ही ज्यादातर लोगों की पहली पसंद बन गई हो, लेकिन हर टैक्सपेयर के लिए यह बेहतर विकल्प नहीं है। NA Shah Associates के पार्टनर गोपाल बोहरा का कहना है कि जिन लोगों को HRA, होम लोन के ब्याज, Chapter VI-A के तहत मिलने वाले डिडक्शन या दूसरे बड़े टैक्स बेनेफिट मिलते हैं, उनके लिए ओल्ड टैक्स रिजीम अब भी ज्यादा फायदे की हो सकती है।

वहीं, S.K. Patodia LLP के एसोसिएट डायरेक्टर मिहिर तन्ना भी सलाह देते हैं कि रिटर्न भरने से पहले दोनों टैक्स रिजीम में अपना टैक्स निकालकर जरूर देखें। अगर आपके पास HRA, होम लोन, NPS, PPF, EPF या दूसरे बड़े डिडक्शन हैं, तो ओल्ड टैक्स रिजीम आज भी बेहतर विकल्प साबित हो सकती है।

EPS Pension Calculation: 10 से 25 साल की नौकरी पर कितनी बनेगी मंथली पेंशन? 

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

VIDEO: ‘मेरी सैलरी बताने लायक नहीं’ वेंडर की महीने की 1.5 लाख कमाई सुन हैरान रह गई कंटेंट क्रिएटर

सोशल मीडिया पर एक स्ट्रीट फूड बेचने वाले का वीडियो तेजी से वायरल हो रहा है। इस वीडियो में स्ट्रीट फूड बेचने के महीने की कमाई जानकर हर कोई हैरान है। एक कंटेंट क्रिएटर ने जब वेंडर से उसकी महीने की इनकम के बारे में पूछा, तो जवाब सुनकर वह खुद भी हैरान रह गई। सड़क किनारे मैगी और छोले-कुलचे बेचने वाले इस शख्स ने दावा किया कि वह हर महीने करीब 1.5 लाख रुपये कमाता है। इसके बाद यह वीडियो सोशल मीडिया पर तेजी से वायरल हो गया और छोटे कारोबार से होने वाली कमाई को लेकर नई चर्चा शुरू हो गई।

इंस्टाग्राम पर ये वीडियो कंटेंट क्रिएटर कोमल नेगी ने शेयर किया है। वीडियो के कैप्शन में उन्होंने लिखा, “रेहड़ी लगाने से क्या हो जाएगा? अगर आप भी ऐसा सोचते हैं, तो यह वीडियो देखने के बाद अपनी सोच जरूर बदलें।”

महीने में लाखों कमाता है ये वेंडर

वीडियो में कंटेंट क्रिएटर कोमल नेगी एक सड़क किनारे लगे फूड स्टॉल पर पहुंचती हैं, जहां एक व्यक्ति मैगी और छोले-कुलचे बेचता है। बातचीत के दौरान जब वह उससे उसकी महीने की इनकम के बारे में पूछती हैं, तो दुकानदार बताता है कि वह हर महीने करीब 1.5 लाख रुपये की कमाई कर लेता है। उसका जवाब सुनकर कंटेंट क्रिएटर भी हैरान रह जाती हैं। वेंडर की कमाई सुनकर कोमल नेगी जोर से हंस पड़ती हैं और कहती हैं, “अब मेरी सैलरी बताने लायक ही नहीं है।” दोनों के बीच हुई ये छोटी-सी बातचीत सोशल मीडिया पर तेजी से वायरल हो गई।


लोगों ने किया कमेंट

वीडियो पर लोगों ने अलग-अलग तरह के रिएक्शन दे रहे हैं। एक यूजर ने मजाक में लिखा, “क्या वह मुझे नौकरी पर रखेगा?” वहीं दूसरे ने कहा, “न इनकम टैक्स, न किराया।”एक कमेंट में लिखा गया, “कोई भी काम छोटा नहीं होता। शुरुआत में मेहनत ज्यादा करनी पड़ती है, लेकिन बाद में सब ठीक हो जाता है। ठेला लगाने में शर्म की कोई बात नहीं है। आज के समय में सबसे जरूरी चीज कमाई है।” एक अन्य यूजर ने वेंडर की सोने जैसी दिखने वाली चेन की ओर इशारा करते हुए लिखा, “चेन दिख रही है, ब्रो।” एक अन्य व्यक्ति ने लिखा, “यह सच है कि सड़क किनारे ठेला लगाने वाले जितने गरीब दिखते हैं, उतने होते नहीं हैं।” लोग इस वीडियो को काफी शेयर भी कर रहे हैं।

किराए के मकान के साथ चल रहा है होम लोन? ITR दाखिल करते समय ऐसे उठाएं डबल टैक्स छूट का फायदा, बचेंगे लाखों

HRA and Home Loan Tax Benefit: नया घर खरीदने के बाद भी किराए के मकान में रहने वाले या नौकरी के सिलसिले में दूसरे शहर में रहने वाले नौकरीपेशा टैक्सपेयर्स के मन में अक्सर एक सवाल उठता है। ‘क्या मैं एक साथ हाउस रेंट अलाउंस (HRA) और होम लोन दोनों पर टैक्स छूट का दावा कर सकता हूं?’

एक व्यक्ति ने एक्सपर्ट से सवाल किया कि, ‘मैंने एक अंडर-कंस्ट्रक्शन फ्लैट के लिए होम लोन लिया था, जिसका पजेशन मुझे अगस्त 2025 में मिला। मैंने तुरंत इस फ्लैट को किराए पर दे दिया और खुद एक दूसरे किराए के फ्लैट में रह रहा हूं। क्या मैं फाइनेंशियल ईयर 2025-26 के लिए आईटीआर फाइल करते समय पूरे साल के लिए HRA और होम लोन दोनों पर टैक्स लाभ का दावा कर सकता हूं?’

आइए टॉप फाइनेंशियल एक्सपर्ट्स के हवाले से समझते हैं कि इनकम टैक्स एक्ट इस बारे में क्या कहता है और इसका पूरा नियम क्या है।

1. क्या एक साथ मिल सकती है HRA और होम लोन पर छूट?

जी हां, बिल्कुल! इनकम टैक्स एक्ट, 1961 के तहत एक ही समय में HRA और होम लोन दोनों पर टैक्स बेनिफिट क्लेम करने पर कोई कानूनी पाबंदी नहीं है। बशर्ते आप इन दोनों क्लेम से जुड़ी बुनियादी शर्तों को पूरा करते हों:

HRA के लिए शर्त: इनकम टैक्स की धारा 10(13A) के तहत आपको अपनी कंपनी से HRA मिलता हो, आप वास्तव में उस घर का किराया चुका रहे हों जिसमें आप रह रहे हैं, और वह घर आपके खुद के नाम पर नहीं होना चाहिए।

होम लोन के लिए शर्त: जिस वित्तीय वर्ष में आपको प्रॉपर्टी का पजेशन मिलता है, आप उस पूरे साल के लिए होम लोन के टैक्स बेनिफिट का दावा करने के हकदार हो जाते हैं।

2. पुरानी टैक्स व्यवस्था में मिलेगा अधिकतम फायदा

ध्यान रखें कि HRA और होम लोन के मूलधन पर मिलने वाली टैक्स छूट पूरी तरह से इस बात पर निर्भर करती है कि आपने कौन सा टैक्स व्यवस्था चुना है। धारा 10(13A) के तहत HRA पर छूट और धारा 80C के तहत होम लोन के मूलधन पुनर्भुगतान पर ₹1.50 लाख तक की छूट केवल पुरानी टैक्स व्यवस्था में ही मिलती है। अगर आप नई टैक्स व्यवस्था चुनते हैं, तो ये दोनों छूट खत्म हो जाएंगी।

3. होम लोन के ब्याज पर टैक्स छूट का नियम

लोन के ब्याज पर मिलने वाली टैक्स छूट का गणित इस बात पर निर्भर करता है कि घर से आपको क्या कमाई हो रही है और आपने कौन सा टैक्स रिजीम चुना है। टैक्स व्यवस्था होम लोन के ब्याज (Section 24b) पर मिलने वाली छूट के नियम:

पुरानी टैक्स व्यवस्था- आप साल भर में चुकाए गए पूरे ब्याज को मकान से मिले किराए के एवज में क्लेम कर सकते हैं। इसके अलावा, हाउस प्रॉपर्टी हेड के तहत होने वाले ₹2 लाख तक के नुकसान को अपनी अन्य आय के साथ एडजस्ट कर सकते हैं। अगर नुकसान ₹2 लाख से ज्यादा है, तो उसे अगले 8 सालों तक आगे ले जाया जा सकता है।

नई टैक्स व्यवस्था- नई टैक्स व्यवस्था में होम लोन के ब्याज पर मिलने वाली कटौती केवल आपके द्वारा कमाए गए टैक्स योग्य किराए की रकम तक ही सीमित रहेगी। इसमें हाउस प्रॉपर्टी के नुकसान को किसी अन्य आय के साथ सेट-ऑफ करने या भविष्य के लिए कैरी फॉरवर्ड करने की अनुमति नहीं है।

4. प्री-कंस्ट्रक्शन इंटरेस्ट का अतिरिक्त लाभ

एक्सपर्ट्स के मुताबिक, पजेशन मिलने वाले साल में टैक्सपेयर्स के लिए एक और बड़ा फायदा होता है। आप पजेशन वाले पूरे साल के होम लोन ब्याज का दावा तो कर ही सकते हैं। इसके साथ ही, घर का पजेशन मिलने से पहले की अवधि के दौरान आपने जो भी कुल ब्याज चुकाया था, उसका 1/5 हिस्सा भी हर साल क्लेम कर सकते हैं।

कुल मिलाकर आपकी प्रॉपर्टी किराए पर उठाई गई है और आप खुद किसी अन्य मकान में किराया देकर रह रहे हैं, तो आप नियमों का पालन करते हुए एक ही साल में HRA और होम लोन (ब्याज + मूलधन) दोनों पर डबल टैक्स ब्रेक का फायदा उठा सकते हैं। बेहतर लाभ के लिए अपनी वित्तीय स्थिति के अनुसार सही टैक्स रिजीम का चुनाव करें।

Gold-Silver Outlook: गोल्ड-सिल्वर मार्केट में मचा हाहाकार! भारी मंदी के बीच रॉबर्ट कियोसाकी ने कर दी ये बड़ी भविष्यवाणी

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

ITR Filing 2026: क्या आपको पता हैं लीव ट्रैवल अलाउंस के ये नियम? टैक्स छूट का दावा करने से पहले ध्यान रखें ये बातें

Leave Travel Allowance Income Tax Rules: 31 जुलाई की इनकम टैक्स रिटर्न (ITR) फाइलिंग की डेडलाइन नजदीक आ रही है। ऐसे में कई नौकरीपेशा टैक्सपेयर्स अपने फॉर्म 16 में दिख रहे टैक्स डिडक्शन और एग्जेंप्शन की समीक्षा कर रहे होंगे। इसी में से एक महत्वपूर्ण टैक्स बेनिफिट है लीव ट्रैवल अलाउंस यानी LTA, जो कर्मचारियों को छुट्टी के दौरान की गई यात्रा के खर्चों पर टैक्स राहत का दावा करने की अनुमति देता है।

लेकिन ध्यान रहे, इनकम टैक्स एक्ट के तहत एलटीए पर टैक्स छूट पाने के लिए कुछ बेहद सख्त शर्तें लागू होती हैं। बहुत से लोग सोचते हैं कि वे पूरी छुट्टियों के खर्च पर टैक्स बचा सकते हैं, जबकि हकीकत ऐसी नहीं है। आइए समझते हैं LTA से जुड़े नियम, पात्रता और इसके तहत मिलने वाली छूट का पूरा गणित।

1. क्या होता है लीव ट्रैवल अलाउंस (LTA)?

लीव ट्रैवल अलाउंस (LTA), जिसे कुछ जगहों पर लीव ट्रैवल कंसेशन (LTC) भी कहा जाता है, नियोक्ताओं द्वारा अपने कर्मचारियों को छुट्टी के दौरान होने वाले यात्रा खर्चों को पूरा करने के लिए दिया जाने वाला एक अलाउंस है।

इनकम टैक्स एक्ट की धारा 10(5) और इनकम टैक्स रूल्स के नियम 2B के तहत, अगर कोई कर्मचारी सरकार द्वारा निर्धारित सभी शर्तों को पूरा करता है, तो इस भत्ते पर टैक्स छूट का दावा किया जा सकता है।

LTA पर टैक्स छूट का लाभ केवल उन्हीं टैक्सपेयर्स को मिलता है जो पुरानी टैक्स व्यवस्था का विकल्प चुनते हैं। अगर आपने नई टैक्स व्यवस्था चुनी है, तो आप LTA पर किसी भी तरह की टैक्स छूट के हकदार नहीं होंगे।

2. कौन कर सकता है LTA का दावा?

LTA पर टैक्स छूट पाने के लिए कुछ बेसिक योग्यताओं का होना जरूरी है। यह छूट केवल उन्हीं वेतनभोगी कर्मचारियों के लिए उपलब्ध है जिनके सैलरी पैकेज या सीटीसी स्ट्रक्चर में स्पष्ट रूप से LTA का कंपोनेंट शामिल होता है। अगर आपकी सैलरी में यह हिस्सा नहीं है, तो आप इसका क्लेम नहीं कर सकते। इसके अलावा, यह टैक्स छूट तभी मान्य होती है जब कर्मचारी वास्तव में छुट्टी पर हो और उस अवधि के दौरान उसने यात्रा की हो।

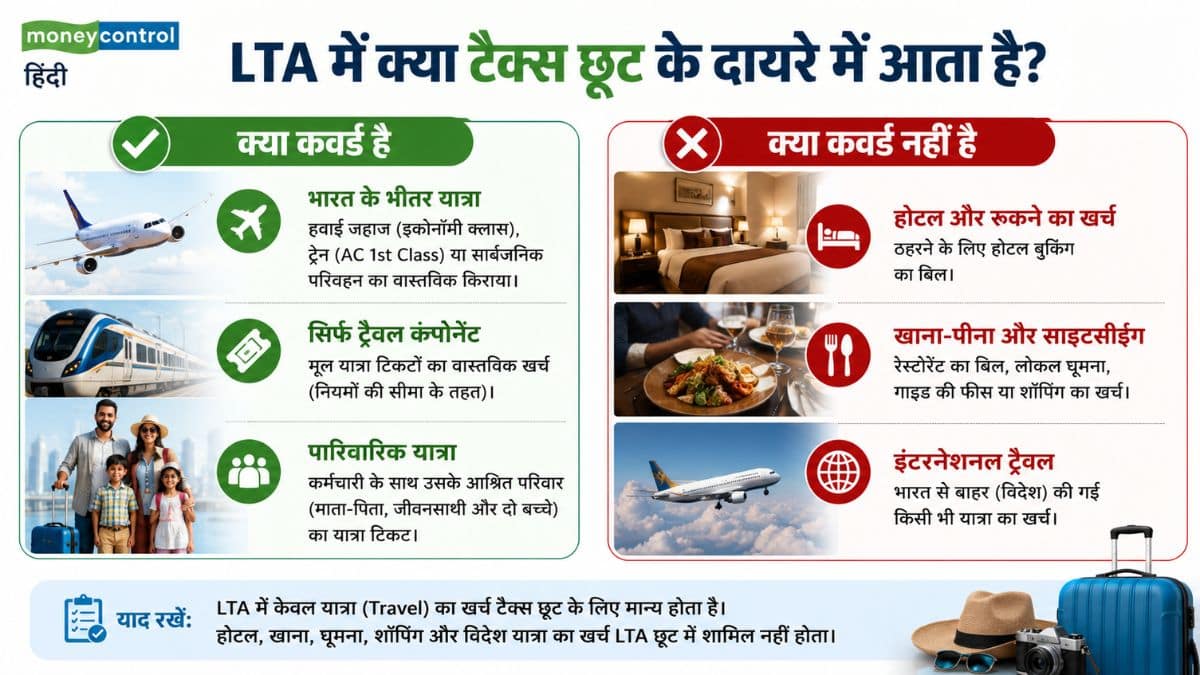
3. कौन से खर्चे टैक्स छूट के दायरे में आते हैं और कौन से नहीं?

LTA क्लेम करते समय खर्चों के वर्गीकरण को समझना बेहद जरूरी है, क्योंकि टैक्स विभाग केवल यात्रा के मुख्य साधन पर ही छूट देता है:

कौन से खर्चे टैक्स छूट के दायरे में आते हैं और कौन से नहीं?

4. 4 साल के ब्लॉक में कितनी बार मिलता है फायदा?

इनकम टैक्स नियमों के मुताबिक, आप हर वक्त या साल LTA का दावा नहीं कर सकते। सरकार द्वारा अधिसूचित चार कैलेंडर वर्षों के एक ब्लॉक में केवल दो यात्राओं के लिए ही LTA छूट का दावा किया जा सकता है। अगर कोई कर्मचारी किसी ब्लॉक के दौरान केवल एक ही यात्रा का दावा कर पाता है, तो बची हुई एक छूट को अगले ब्लॉक में ‘कैरी फॉरवर्ड’ बढ़ाया जा सकता है। हालांकि, इसके लिए शर्त यह है कि अगले ब्लॉक के पहले ही कैलेंडर वर्ष में उस पेंडिंग यात्रा का लाभ उठाना होगा।

5. ITR दाखिल करते समय ध्यान रखने योग्य बातें और जरूरी दस्तावेज

अगर आप LTA का लाभ उठाना चाहते हैं, तो कागजी कार्रवाई में कोई ढिलाई न बरतें:

  1. दस्तावेज संभाल कर रखें: यात्रा के टिकट, बोर्डिंग पास और अन्य सहायक दस्तावेजों को सबूत के तौर पर सुरक्षित रखना चाहिए।
  2. फॉर्म 16 से मिलान: आमतौर पर अगर आपने अपने एंप्लॉयर को समय पर दस्तावेज जमा कर दिए हैं, तो वे इसे वेरिफाई करके आपके फॉर्म 16 में रिफ्लेक्ट कर देते हैं। ITR फाइल करने से पहले फॉर्म 16 में इस छूट की जांच जरूर कर लें।
  3. टैक्स स्क्रूटनी के लिए रहें तैयार: अगर आप सीधे ITR फाइल करते समय LTA का दावा कर रहे हैं, तो सुनिश्चित करें कि आपके पास सभी पुख्ता सबूत हों, क्योंकि टैक्स स्क्रूटनी या वेरिफिकेशन के दौरान असेसिंग ऑफिसर (AO) आपसे ये टिकट मांग सकता है।