

Molbio Diagnostics Share Price: इस नई लिस्ट कंपनी पर फिदा हुआ जेफरीज,अपसाइड सिनेरियो में लगाएगा 57% की छलांग

Molbio Diagnostics Share Price: मोलबायो डायग्नोस्टिक्स IPO उन चुनिंदा भारतीय IPOs में से एक है, जिन्होंने अपने शेयर पाने वालों को जबरदस्त रिटर्न दिया है। अब इस स्टॉक पर ग्लोबल इन्वेस्टमेंट बैंक जेफरीज ने अपनी कवरेज शुरु की है और इस स्टॉक को अपने “हाई-कनविक्शन टॉप पिक” (पूरी तरह भरोसेमंद और सबसे अच्छी पसंद) बताया है। यहीं वजह है कि शेयर 4 फीसदी से ज्यादा की तेजी के साथ ट्रेड कर रहा है।

बुधवार, 30 सितंबर को जारी अपनी रिपोर्ट में, जेफरीज ने मोलबायो डायग्नोस्टिक्स पर Buy रेटिंग दी है और इसके लिए ₹1,600 का प्राइस टारगेट तय किया , जो मौजूदा स्तर से 27% की बढ़त दिखाते है।

बता दें कि 17 अगस्त को लिस्टिंग के बाद, मोलबायो डायग्नोस्टिक्स के शेयर 20 दिनों के भीतर ही अपने इश्यू प्राइस से दोगुने हो गए। 11 सितंबर को शेयर ने ₹1,686 का हाई (सबसे ऊंचा स्तर) छुआ, और उसके बाद 11 ट्रेडिंग सेशन में ही उस स्तर से 25% तक गिर गए।

जेफ़रीज़ ने अपनी रिपोर्ट में लिखा है कि मोलबायो डायग्नोस्टिक्स ने एक अलग तरह का ‘पॉइंट-ऑफ-केयर मॉलिक्यूलर डायग्नोस्टिक्स प्लेटफॉर्म’ सफलतापूर्वक कमर्शियलाइज किया है। साथ ही, कंपनी के पास दो नए प्लेटफॉर्म और भविष्य के लिए मजबूत प्रोडक्ट पाइपलाइन है, जिससे कंपनी आगे जबरदस्त ग्रोथ के लिए अच्छी स्थिति में है।

TrueNat प्लेटफॉर्म, जिसने मोलबायो की फाइनेंशियल ईयर 2026 की बिक्री में 86% का योगदान दिया। एक अल्ट्रा-पोर्टेबल, बैटरी से चलने वाला मॉलिक्यूलर डायग्नोस्टिक्स प्लेटफॉर्म है जो पॉइंट-ऑफ-केयर पर हाई-क्वालिटी टेस्टिंग की सुविधा देता है। जेफरीज का कहना है कि इस प्लेटफॉर्म के लिए ग्रोथ की काफी गुंजाइश है। इसकी तुलना में, इसकी प्रतिस्पर्धी कंपनी GeneXpert का रेवेन्यू स्केल $3 बिलियन है, जबकि TrueNat का रेवेन्यू $130 मिलियन है।

जेफरीज ने अपने नोट में कहा है कि TrueNat मोलबायो के लिए कई मौकों में से सिर्फ पहला मौका है। कंपनी पहले ही Prorad (पोर्टेबल X-रे पोर्टफोलियो) और Optrascan (डिजिटल पैथोलॉजी पोर्टफोलियो) के क्षेत्र में विस्तार कर चुकी है। रिपोर्ट में कहा गया है, “कई अन्य प्रोडक्ट्स के डेवलपमेंट के साथ, हमारा मानना ​​है कि मोलबायो की इनोवेशन पाइपलाइन उसके मुख्य प्रोडक्ट TrueNat से कहीं आगे तक फैली हुई है।”

जेफरीज का अनुमान है कि मोलबायो का रेवेन्यू 22% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ेगा। इसकी वजह भारत और विदेशों में TrueNat का लगातार विस्तार, Prorad के पोर्टेबल X-रे पोर्टफोलियो का तेज़ी से विस्तार और अमेरिका में Optrascan का कमर्शियल रोलआउट होगी। ग्लोबल इन्वेस्टमेंट बैंक को उम्मीद है कि मॉलबियो के मार्जिन में 830 बेसिस पॉइंट की बढ़ोतरी होगी। इसकी वजह टेस्ट-किट कैपेसिटी का इस्तेमाल फाइनेंशियल ईयर 2026 में 58% से बढ़कर फाइनेंशियल ईयर 2029 तक 77% होना, ऑप्ट्रास्कैन का कुल रेवेन्यू में हिस्सा फाइनेंशियल ईयर 2029 तक 11% तक पहुंचना और कर्मचारियों की लागत का सेल्स के 10% से घटकर 8% होना है।

जेफरीज का अनुमान है कि इसके नतीजे में, कंपनी की अर्निंग्स बिफोर इंटरेस्ट, टैक्स, डेप्रिसिएशन एंड अमॉर्टाइजेशन (EBITDA) 36% CAGR से बढ़ सकती है, जबकि इसका प्रॉफिट आफ्टर टैक्स (PAT) फाइनेंशियल ईयर 2026-2029 के दौरान 47% CAGR से बढ़ सकता है। हालांकि जेफरीज ने अपनी रिपोर्ट में रेवेन्यू कंसंट्रेशन को एक मुख्य जोखिम बताया है, क्योंकि फाइनेंशियल ईयर 2026 में इसका 80% रेवेन्यू B2G सेगमेंट से आया था, जबकि 70% TB टेस्टिंग से आया था।

अपसाइड सिनेरियो में, जेफरीज ने मॉलबियो का प्राइस टारगेट ₹1,970 तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 57% की बढ़ोतरी की संभावना है। इस मामले में, कंपनी की सेल्स 25% CAGR से बढ़ती है, जबकि EBITDA फाइनेंशियल ईयर 2026-2029 के दौरान 45% CAGR से बढ़ता है।

बुधवार को मॉलबियो डायग्नोस्टिक्स के शेयर 4% बढ़कर ₹1,305.1 पर ट्रेड कर रहे हैं। पिछले एक महीने में स्टॉक 20% चढ़ा है।
शराब बनाने वाली इस कंपनी का शेयर बन सकता है रॉकेट, नोमुरा ने दी खरीदने की सलाह

बाजार में जारी गिरावट के बीच भी ऐसे कई शेयर हैं, जिन्होंने निवेशकों को शानदार रिटर्न दिए हैं। अगर आप ऐसे किसी शेयर की तलाश में हैं तो एलाइड ब्लेंडर्स एंड डिस्टिलर्स (एबीडीएल) पर दांव लगा सकते हैं। विदेशी ब्रोकरेज फर्म नोमुरा ने इस शेयर को ‘बाय’ रेटिंग के साथ कवर करना शुरू किया है। यह शेयर बीते छह महीनों में 78 फीसदी चढ़ा है।

नोमुरा ने शेयर के लिए दिया 850 रुपये का टारगेट प्राइस

नोमुरा ने Allied Blenders & Distillers के शेयर के लिए 850 रुपये का टारगेट प्राइस दिया है। उसने अपनी रिपोर्ट में कहा है कि कंपनी को प्रीमियमाइजेशन का फायदा मिलेगा। इसका मतलब है कि प्रीमियम प्रोडक्ट्स में ग्राहकों की बढ़ती दिलचस्पी का फायदा कंपनी को मिलेगा। कंपनी नए प्रोडक्ट्स लॉन्च कर रही है, जिससे ग्रोथ को सपोर्ट मिलेगा।

EPS का सीएजीआर 26 फीसदी रहने का अनुमान

ब्रोकरेज फर्म ने FY26 से FY29 के बीच कंपनी की अर्निंग्स प्रति शेयर (EPS) का कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) 26 फीसदी रहने का अनुमान जताया है। उसने कहा है कि इस दौरान कंपनी का EBITDA मार्जिन भी 370 बेसिस प्वाइंट्स बढ़ सकता है। ब्रोकरेज फर्म ने एबीडीएल पर 28 सितंबर को अपनी रिपोर्ट पेश की।

कंपनी की ग्रोथ को ICONiQ व्हाइट व्हिस्की का सपोर्ट

इस रिपोर्ट में नोमुरा ने कहा है कि एबीडीएल अपनी प्रीमियम व्हिस्की (ऑफिशर्स चॉइस-ओसी) से आगे बढ़ चुकी है। यह यूथफुल, फुल-पोर्टफोलियो प्रेस्टिज एंड एबव (P&A) प्लेयर के रूप में उभरी है। कंपनी को ICONiQ व्हाइट व्हिस्की का भी सपोर्ट मिला है। FY26 में इसकी बिक्री 1.07 करोड़ केस रही। इससे कंपनी के P&A वॉल्यूम को भी सपोर्ट मिला।

अगले चरण की ग्रोथ में प्रीमियम ब्रांड्स का भी हाथ होगा

ब्रोकरे फर्म का मानना है कि नए प्रीमियम ब्रांड्स से एबीडीएल की अगले चरण की ग्रोथ को सपोर्ट मिलेगा। कंपनी ने FY26 में ABD Maestro लॉन्च की थी। इसके व्हिस्की, जिन, वोदका और रम में 10 ब्रांड्स हैं। कंपनी ने FY27-FY28 के दौरान इस ब्रांड पर फोकस करने का प्लान बनाया है। Indian Edit के साथ कंपनी ने प्रीमियम व्हिस्की में भी एंट्री ली है। अब उसका प्लान डिलक्स वोदका में एंट्री का है। कंपनी का खुद का सिंगल माल्ट 2029 में आने की संभावना है।

कंपनी का 1600 करोड़ रुपये पूंजीगत खर्च का प्लान

ABDL ने 1600 करोड़ रुपये से ज्यादा के पूंजीगत खर्च का प्लान बनाया है। नोमुरा का मानना है कि इससे सप्लाई सिक्योरिटी बढ़ेगी और स्ट्रक्चरल कॉस्ट एफिशियंसी में इम्प्रूवमेंट होगा। एबीडीएल ने FY28 तक करीब 48 फीसदी ग्रॉस मार्जिन, 18 फीसदी एबिड्टा मार्जिन और 25 फीसदी ROCE का टारगेट तय किया है।

यह भी पढ़ें: बाजार में गिरावट से एसेट एलोकेशन नहीं करने वाले इनवेस्टर्स को तगड़ी चोट, जानिए पूरा मामला

बीते छह महीनों में 78 फीसदी चढ़ा है यह शेयर 

एबीडीएल का शेयर 29 सितंबर को 0.73 फीसदी गिरकर 718 रुपये पर बंद हुआ। बीते छह महीनों में यह शेयर करीब 78 फीसदी चढ़ा है। इस दौरान निफ्टी सिर्फ 1.72 फीसदी चढ़ा है। 29 सितंबर को लगातार दूसरे दिन शेयर बाजार के प्रमुख सूचकांकों निफ्टी और सेंसेक्स में गिरावट आई।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

Kalyan Jewellers Share Price: कमजोर बाजार में उछला शेयर, ब्रोकरेज बुलिश, मिलेगा 60% का रिटर्न

Kalyan Jewellers India Share Price: ज्वेलरी मेकिंग कंपनी कल्याण ज्वैलर्स इंडिया (Kalyan Jewellers India) के शेयरों में 2 फीसदी से ज़्यादा की बढ़त हुई और यह मिडकैप सेगमेंट में सबसे ज़्यादा बढ़त वाली कंपनी बन गई। ऐसा UBS की ओर से इस ज्वैलरी रिटेलर के लिए सकारात्मक नजरिए को दोहराने के बाद हुआ। ब्रोकरेज ने कहा कि कंपनी को मौजूदा फाइनेंशियल ईयर की दूसरी छमाही में पिछले साल के हाई बेस के बावजूद मजबूत ग्रोथ की उम्मीद है।

शुरुआती कारोबार में यह स्टॉक 2.5 फीसदी बढ़कर 578 रुपये पर ट्रेड कर रहा था, जिससे इस साल अब तक इसमें लगभग 19 फीसदी की बढ़त हो चुकी है। इसकी तुलना में, निफ्टी 50 में इस साल अब तक 13.3 फीसदी की गिरावट आई है। कल्याण ज्वैलर्स का मार्केट कैपिटलाइजेशन लगभग 59,600 करोड़ रुपये था। बाजार में कमज़ोरी के बावजूद यह बढ़त देखने को मिली। हालांकि इसमें बाद में मुनाफावसूली देखने को मिली।

स्टॉक पर क्या है UBS की राय

UBS ने कल्याण ज्वैलर्स के लिए ‘बाय’ (खरीदने) की रेटिंग बनाए रखी है और इसका टारगेट प्राइस 900 रुपये प्रति शेयर तय किया है। इस टारगेट का मतलब है कि स्टॉक की पिछली क्लोजिंग कीमत से इसमें लगभग 60 फीसदी की बढ़ोतरी की संभावना है।

कंपनी के मैनेजमेंट के साथ बातचीत के आधार पर, UBS ने कहा कि कल्याण ज्वैलर्स के लिए फाइनेंशियल ईयर की दूसरी छमाही में ग्रोथ की संभावना मजबूत है, भले ही कंपनी को ऊंचे बेस (high base) का सामना करना पड़ रहा हो। ब्रोकरेज के अनुसार, सोने की बढ़ी हुई कीमतों का डिमांड और औसत टिकट साइज़ (खरीद मूल्य) पर असर अलग-अलग कस्टमर सेगमेंट में अलग-अलग होता है। इस बीच, कल्याण ज्वैलर्स अपने स्टोर और नेटवर्क का तेजी से विस्तार जारी रखने की योजना बना रही है।

UBS ने कंपनी की गोल्ड सेविंग्स स्कीम पर भी ज़ोर दिया, जो ‘सेम-स्टोर ग्रोथ’ (मौजूदा स्टोर से होने वाली बिक्री में बढ़ोतरी) के बारे में बेहतर जानकारी देती हैं। ब्रोकरेज ने कहा कि गोल्ड एक्सचेंज एक्टिविटी के ऊंचे बने रहने की उम्मीद है, जबकि कंपनी इससे मार्जिन पर पड़ने वाले असर को मैनेज करने की योजना बना रही है।

नेटवर्क का विस्तार ग्रोथ का मुख्य कारण है

ताज़ा कमेंटरी UBS के इस महीने की शुरुआत वाले इन्वेस्टमेंट थीसिस को और मजबूत करती है, जब ब्रोकरेज ने कल्याण ज्वैलर्स पर ‘buy’ रेटिंग और 900 रुपये के टारगेट प्राइस के साथ कवरेज शुरू किया था।

UBS ने ज्वैलर के पैन-इंडिया रिटेलर के तौर पर उभरने और तेज़ी से विस्तार में मदद करने वाले इसके ‘कैपिटल-लाइट’ फ्रैंचाइज़ी-ओन्ड, कंपनी-ऑपरेटेड (FOCO) मॉडल को मुख्य वजह बताया था। ब्रोकरेज के अनुसार, कल्याण ज्वैलर्स टाइटन की तुलना में लगभग दोगुनी रफ़्तार से स्टोर जोड़ रही है।

UBS के अनुसार, कंपनी के रेवेन्यू में FY22 और FY26 के बीच लगभग 35 प्रतिशत की कंपाउंड एनुअल ग्रोथ रेट (CAGR) दर्ज की गई। ब्रोकरेज को उम्मीद है कि नेटवर्क विस्तार जारी रहने से अगले पांच वर्षों में रेवेन्यू और कमाई में सालाना लगभग 23 प्रतिशत की कंपाउंड ग्रोथ होगी।

UBS ने यह भी तर्क दिया था कि FY22 और FY26 के बीच स्टॉक में छह गुना बढ़ोतरी के बावजूद इसमें और री-रेटिंग की गुंजाइश है। कवरेज शुरू करते समय, ब्रोकरेज का अनुमान था कि कल्याण ज्वैलर्स FY28 की कमाई के लगभग 30 गुना पर ट्रेड कर रही थी, जो टाइटन की तुलना में लगभग 45 प्रतिशत कम (डिस्काउंट) था।

बाजार पर मैक्रो का ट्रिपल अटैक!क्या बचेगा निफ्टी का 52-हफ्ते का निचला स्तर? जानें गिफ्ट निफ्टी से क्या दे रहा संकेत

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

LG Electronics Share Price: शेयर पर बुलिश हुआ BOB Capital, दिया 20% अपसाइड का टारगेट, क्या आप करेंगे निवेश

LG Electronics Share Price: घरेलू उपकरण, कंज्यूमर इलेक्ट्रॉनिक्स बनाने वाली कंपनी LG Electronics India के शेयरों पर ब्रोकरेज फर्म BOB Capital बुलिश नजर आ रहा है। ब्रोकरेज ने स्टॉक पर 20 फीसदी अपसाइड टारगेट के साथ इसकी कवरेज शुरू की है। BOB Capital ने LG Electronics India पर’Buy’ रेटिंग के साथ इसके लिए ₹1,980 प्रति शेयर के टारगेट प्राइस तय किया है, जिसका मतलब है कि इसमें लगभग 20% की बढ़त की संभावना है। ब्रोकरेज ने टारगेट प्राइस में यह बढ़त कंपनी के वैल्यूएशन सितंबर 2028 की अनुमानित अर्निंग्स पर शेयर (EPS) के 50 गुना पर किया है।

BOB Capital Markets के अनुसार, देश में LG Electronics India की लगभग तीन दशकों की मौजूदगी ने इसे इन्वर्टर एयर कंडीशनर, ऑटोमैटिक वॉशिंग मशीन, रेफ्रिजरेटर और टेलीविज़न जैसे प्रमुख कंज्यूमर अप्लायंस कैटेगरी में मज़बूत स्थिति बनाने में मदद की है।

ब्रोकरेज को उम्मीद है कि अगले तीन वर्षों में LG की मार्केट लीडरशिप बनी रहेगी, जिसे मज़बूत ब्रांड रिकॉल, प्रीमियम बनाने की रणनीति (प्रीमियमाइज़ेशन), बढ़ते डिस्ट्रीब्यूशन नेटवर्क और प्रीमियम व वैल्यू सेगमेंट में नए उत्पादों की लगातार पाइपलाइन से मदद मिलेगी।

ब्रोकरेज ने कहा कि छोटे बाज़ारों में LG की गहरी पैठ और लगातार नए उत्पाद लॉन्च करने से कंपनी को इंडस्ट्री की कुल ग्रोथ से बेहतर प्रदर्शन करने में मदद मिलने की उम्मीद है।

BOB Capital Markets को उम्मीद है कि बढ़ती लोकलाइज़ेशन (स्थानीय स्तर पर उत्पादन) और बैकवर्ड इंटीग्रेशन से LG Electronics India के मार्जिन को स्ट्रक्चरल सपोर्ट मिलेगा।

ब्रोकरेज ने कंपनी के मैन्युफैक्चरिंग स्केल और आने वाली श्री सिटी फैसिलिटी पर जोर दिया, जिससे कंप्रेसर जैसे प्रमुख कंपोनेंट्स का इन-हाउस प्रोडक्शन और बेहतर हो सकता है। इससे इनपुट लागत पर बेहतर कंट्रोल मिलने और तांबे व एल्युमीनियम की ऊंची कीमतों और करेंसी में उतार-चढ़ाव से कुछ राहत मिलने की उम्मीद है।

ब्रोकरेज को यह भी उम्मीद है कि क्वालिटी कंट्रोल ऑर्डर (QCO) के नियम और सख्त होने पर ज़्यादा लोकलाइज़ेशन से LG को फ़ायदा होगा।

BOB Capital Markets का अनुमान है कि FY26–FY29E के दौरान LG Electronics India का रेवेन्यू, EBITDA और PAT क्रमशः 13%, 23% और 20% की कंपाउंड एनुअल ग्रोथ रेट (CAGR) से बढ़ेगा।

ब्रोकरेज को उम्मीद है कि यह ग्रोथ भारत में कंज्यूमर अप्लायंस (मोबाइल फ़ोन को छोड़कर) की बढ़ती मांग और नए उत्पाद लॉन्च, मज़बूत डिस्ट्रीब्यूशन और स्थापित ब्रांड फ्रेंचाइजी के ज़रिए मार्केट शेयर हासिल करने की LG की क्षमता से प्रेरित होगी।

हालांकि एयर कंडीशनर और रेफ्रिजरेटर जैसे उत्पादों की घरेलू बिक्री मौसमी होती है, लेकिन BOB Capital Markets को उम्मीद है कि एक्सपोर्ट और B2B बिज़नेस ग्रोथ के अतिरिक्त इंजन के तौर पर काम करेंगे।

श्री सिटी, नोएडा और पुणे में LG की मैन्युफैक्चरिंग फैसिलिटीज़ से पैरेंट कंपनी की “ग्लोबल साउथ” रणनीति को सपोर्ट मिलने और एक्सपोर्ट से योगदान बढ़ने की उम्मीद है। B2B सेक्टर में, कंपनी अपने इन्फॉर्मेशन डिस्प्ले और HVAC बिज़नेस (जिसमें VRF और कैसेट AC सिस्टम शामिल हैं) का विस्तार कर रही है। इसके सालाना मेंटेनेंस कॉन्ट्रैक्ट (AMC) बिज़नेस से भी कंपनी को ऐसे रेवेन्यू सोर्स मिलते हैं जिनमें मार्जिन अपेक्षाकृत ज़्यादा होता है।

IDFC First Bank shares Price: रेटिंग अपग्रेड के बाद 52-हफ्ते के हाई पर पहुंचा शेयर, आगे 23% की तेजी संभव

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

बीते पांच सालों में टॉप 8 शहरों के मुकाबले टियर-2 शहरों में घरों की कीमतें ज्यादा बढ़ीं, सीआईआई-नाइट फ्रैंक की रिपोर्ट

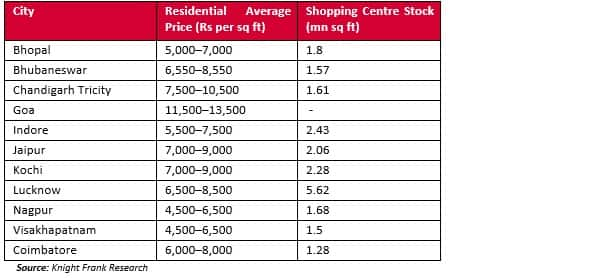
बीते एक दशक में देश के सबसे बड़े 8 शहरों के मुकाबले 11 टियर-2 शहरों में घरों की कीमतें करीब दोगुनी रफ्तार से बढ़ी है। इससे रियल एस्टेट सेक्टर की अगले चरण की ग्रोथ में देश के छोटे शहरों की बढ़ती भूमिका का संकेत मिलता है। सीआईआई-नाइट फ्रैंक की एक रिपोर्ट में यह बताया गया है।

देश के इन 11 इन शहरों में तेजी से बढ़ी कीमतें 

इस रिपोर्ट में यह बताया गया है कि 2016 से 2026 के बीच भोपाल, भुवनेश्वर, चंडीगढ़ ट्राइसिटी, गोवा, इंदौर, जयपुर, कोच्चि, नागपुर, विशाखपत्तनम और कोयंबतूर में घरों की कीमतें 9 फीसदी कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ी। इसके मुकाबले देश के 8 सबसे बड़े शहरों में घरों की कीमतें औसत 4 फीसदी सीएजीआर से बढ़ीं।

बीते 5 साल में टियर2 शहरों में कीमतों में ज्यादा इजाफा

घरों की कीमतें बढ़ने के मामले में सबसे बड़े और टियर-2 शहरों के बीच का यह फर्क बीते कुछ सालों में ज्यादा बढ़ा है। 2021 से 2026 के बीच टियर-2 कैटेगरी के 11 शहरों में घरों की कीमतें 63 फीसदी बढ़ी, जबकि सबसे बड़े 8 शहरों में घरों की कीमतें 42 फीसदी बढ़ीं। यह जानकारी CII-Night Frank India की रिपोर्ट पर आधारित है।

 इन वजहों से टियर-2 शहरों में तेजी से बढ़ रही कीमतें

इस रिपोर्ट में यह भी बताया गया है कि टियर-2 शहरों में घरों की कीमतें ज्यादा बढ़ने में इन शहरों में बेहतर हो रहे इंफ्रास्ट्रक्चर, कनेक्टिविटी और कंजम्प्शन का हाथ है। रिपोर्ट के मुताबिक, टियर-2 और टियर-3 शहर की भूमिका रियल एस्टेट सेक्टर की ग्रोथ में बढ़ रही है। हालांकि, वॉल्यूम के लिहाज से अभी भी टॉप शहरों की ग्रोथ में ज्यादा हिस्सेदारी है।

कमर्शियल एक्टिविटी बढ़ने से भी कीमतों को मिल रहा सपोर्ट

नाइट फ्रैंक इंडिया के चेयरमैन एवं मैनेजिंग डायरेक्टर शिशिर बैजल ने कहा, “इंडिया में रियल एस्टेट की ग्रोथ अब सिर्फ पारंपरिक मेट्रोपॉलिटन शहरों तक सीमित नहीं है।” इंफ्रास्ट्रक्चर बेहतर होने से रियल एस्टेट सेक्टर की ग्रोथ को सपोर्ट मिलता रहेगा। टियर-2 शहरों में कमर्शियल एक्टिविटी भी बढ़ रही है।

tier 2 cities

2047 तक 6 ट्रिलियन डॉलर का होगा रियल एस्टेट मार्केट

देश के रियल एस्टेट सेक्टर की ग्रोथ के बारे में भी रिपोर्ट में अनुमान जताया गया है। इसमें बताया गया है कि रियल एस्टेट सेक्टर 20247 तक 5.8 ट्रिलियन डॉलर तक पहुंच सकता है। इसमें टियर-2 और टियर-3 शहरों का करीब 25-30 फीसदी योगदान होगा। हालांकि, यह जमीन की उपलब्धता, एप्रूवल की रफ्तार, युटिलिटीज और बेहतर इंफ्रास्ट्रक्चर पर निर्भर करेगा।

Stock to Buy: रॉकेट बन सकता है इस कंपनी का शेयर, जेफरीज ने दी खरीदने की सलाह

Stock to Buy: शेयर बाजार के कमजोर सेंटीमेंट के बीच अगर आप किसी मुनाफे वाले शेयर की तलाश में हैं तो आप हिताची एनर्जी इंडिया के शेयर के बारे में सोच सकते हैं। विदेशी ब्रोकरेज फर्म जेफरीज ने इस शेयर को खरीदने की सलाह दी है। 17 सितंबर को शेयरों में तेजी दिखी। शेयर 3.31 फीसदी चढ़कर बंद हुआ।

50 फीसदी से ज्यादा चढ़ सकता है शेयर 

जेफरीज ने हिताची एनर्जी इंडिया के शेयर के लिए 45,790 रुपये का टारगेट प्राइस दिया है। इसका मतलब है कि मौजूदा लेवल से यह शेयर करीब 50 फीसदी चढ़ सकता है। ब्रोकरेज फर्म ने हिताची पर अपनी रिपोर्ट में कई बातें बताई हैं। उसने कहा है कि हिताची के मैनेजमेंट को भरोसा है कि भारत में पावर ट्रांसमिशन एंड डिस्ट्रिब्यूशन (T&D) पर निवेश बढ़ रहा है। इस सेगमेंट में अगले कई सालों तक बिजनेस के बड़े मौके बने रहेंगे।

सर्विसेज पर फोकस बढ़ाने का मिलेगा फायदा

ब्रोकरेज का मानना है कि कंपनी रेवेन्यू में अपनी सर्विसेज की हिस्सेदारी बढ़ा रही है। इससे आगे ग्रोथ को सपोर्ट मिलने की उम्मीद है। उसने बैटरी एनर्जी स्टोरेज सिस्टम्स (BEES) और डेटा सेंटर्स के क्षेत्र में भी कंपनी के लिए बड़े कारोबारी मौके बताए हैं। जेफरीज का मानना है कि FY26-29 के दौरान कंपनी की अर्निंग्स प्रति शेयर (EPS) का कंपाउंडेड एनुअल ग्रोथ रेट 54 फीसदी रह सकता है।

शेयर ने सिर्फ तीन साल में पैसा सात गुना किया

हिताची एनर्जी इंडिया के शेयरों ने निवेशकों को मालामाल किया है। सिर्फ तीन साल में इस शेयर ने निवेशकों का पैसा सात गुना से ज्यादा किया है। 22 सितंबर, 2023 को इस शेयर का प्राइस 4,183 रुपये था। अब कीमत 31,200 रुपये चल रही है। यह तीन साल में 625 फीसदी से ज्यादा रिटर्न है। इसका मतलब है कि अगर आपने तीन साल पहले हिताची के शेयर में एक लाख रुपये निवेश किया होता तो आज आपका पैसा बढ़कर 7 लाख रुपये से ज्यादा हो गया होता।

भारतीय शेयर बाजारों का प्रदर्शन कमजोर

बीते तीन सालों में शेयर बाजार के प्रमुख सूचकांकों का रिटर्न ज्यादा नहीं रहा है। निफ्टी ने इस दौरान 15.45 फीसदी का रिटर्न दिया है। सेंसेक्स ने इस दौरान 9.83 फीसदी का रिटर्न दिया है। इसका मतलब है कि बाजार के कमजोर प्रदर्शन के बीच भी हिताची एनर्जी इंडिया के शेयरों का प्रदर्शन जोरदार रहा है।

यह भी पढ़ें: Tata Sons के चेयरमैन एन चंद्रशेखरन को 5 साल का एक्सटेंशन मिलने से टाटा ग्रुप के शेयरों को लगे पंख

17 सितंबर को भी बाजार पर दबाव 

भारतीय शेयर बाजारों में खासकर बीते दो सालों से काफी ज्यादा दबाव दिख रहा है। 17 सितंबर को भी बाजार के प्रमुख सूचकांकों में काफी उतार चढ़ाव दिखा। आखिर में सेंसेक्स लाल निशान में बंद हुआ, जबकि निफ्टी हल्की मजूबती के साथ क्लोज हुआ।

डिसक्लेमर: मनीकंट्रोल पर एक्सपर्ट्स की तरफ से व्यक्त विचार उनके अपने विचार होते हैं। ये वेबसाइट या इसके मैनेजमेंट के विचार नहीं होते। मनीकंट्रोल की यूजर्स को सलाह है कि उन्हें निवेश का फैसला लेने से पहले सर्टिफायड एक्सपर्ट्स की राय लेनी चाहिए।

Tenneco Clean Air Share: 75% की तेजी के साथ ये शेयर लगाएगा लंबी छलांग, मोतीलाल ओसवाल ने दे दिया बड़ा टारगेट

Tenneco Clean Air India  Share Price: ऑटोमोटिव पार्ट्स बनाने वाली कंपनी टेनेको क्लीन एयर इंडिया (Tenneco Clean Air India) के शेयर 15 सितंबर को 3 फीसदी की तेजी दिखाते नजर आए। शेयर में यह तेजी ब्रोकरेज फर्म मोतीलाल ओसवाल द्वारा शेयर की कवरेज शुरु करने के बाद आई। मोतीलाल ओसवाल ने शेयर पर Buy रेटिंग दी है और इसके लिए ₹673 का टारगेट प्राइस दिया है।

ब्रोकरेज के ‘बेस केस’ टारगेट का मतलब है कि शुक्रवार को स्टॉक की क्लोजिंग कीमत ₹506.35 से इसमें 33% की बढ़त हो सकती है।

MOFSL को उम्मीद है कि टेनेको क्लीन एयर अपनी ग्रोथ के अगले चरण में प्रवेश करेगी। इसकी वजह क्लीन-एयर और सस्पेंशन प्रोडक्ट्स में कंपनी की लीडरशिप, कड़े एमिशन नियम, गाड़ियों का प्रीमियम होना, नए कस्टमर प्रोग्राम और बढ़ता एक्सपोर्ट है।

ब्रोकरेज का अनुमान है कि FY26 और FY29 के बीच कमाई में 19% की कंपाउंड एनुअल ग्रोथ रेट (CAGR) होगी, जबकि इसी दौरान क्लीन-एयर और पावरट्रेन रेवेन्यू में लगभग 17% CAGR से बढ़ोतरी की उम्मीद है।

MOFSL के अनुसार, 31 मार्च, 2026 तक कंपनी का ऑर्डर बुक ₹12,400 करोड़ था, जो इसके FY28 रेवेन्यू टारगेट का 100% से ज़्यादा कवरेज देता है।

मजबूत मार्केट पोजीशन

टेनेको क्लीन एयर का कमर्शियल व्हीकल OEM को सप्लाई किए जाने वाले क्लीन-एयर प्रोडक्ट्स में लगभग 58% मार्केट शेयर है, ट्रैक्टर को छोड़कर ऑफ-हाईवे एप्लीकेशन में 68% और पैसेंजर व्हीकल्स में 20% शेयर है। पैसेंजर-व्हीकल शॉक एब्जॉर्बर और स्ट्रट्स में भी इसका लगभग 55% शेयर है।

MOFSL ने कहा कि ग्लोबल टेनेको नेटवर्क के साथ कंपनी के जुड़ने से उसे टेक्नोलॉजी, इंटेलेक्चुअल प्रॉपर्टी, ग्लोबल OEM संबंध, रिसर्च और डेवलपमेंट क्षमताएं और मैन्युफैक्चरिंग की विशेषज्ञता मिलती है। ब्रोकरेज ने कहा कि कस्टमर के प्रोडक्ट-डेवलपमेंट साइकिल में शामिल होने से ‘स्विचिंग कॉस्ट’ (दूसरे सप्लायर पर जाने की लागत) भी बढ़ जाती है।

क्या है ग्रोथ के मुख्य कारण

ब्रोकरेज BS-VII, CAFE III और TREM-V को प्रति गाड़ी ज़्यादा कंटेंट (पुर्जों/तकनीक) के महत्वपूर्ण कारण के तौर पर देखती है।

कमर्शियल गाड़ियों के लिए, BS-VII और उससे जुड़े एमिशन नियमों से क्लीन-एयर कंटेंट बढ़ने की उम्मीद है, जबकि लाइट कमर्शियल गाड़ियों में कम पैठ (penetration) के कारण मार्केट-शेयर बढ़ाने की गुंजाइश है। ट्रैक्टर एक बड़ा मौका देते हैं, क्योंकि 30-50 HP वाले सेगमेंट का मार्केट में 90% से ज़्यादा हिस्सा है। MOFSL को उम्मीद है कि जैसे-जैसे आफ्टर-ट्रीटमेंट तकनीक का इस्तेमाल बढ़ेगा, TREM-V से प्रति गाड़ी क्लीन-एयर कंटेंट ₹5,000 – ₹7,000 तक बढ़ सकता है।

पैसेंजर गाड़ियों में, BS-VII और CAFE III से क्लीन-एयर कंटेंट लगभग 1.3 गुना बढ़ सकता है, जिसकी वजह गैसोलीन डायरेक्ट इंजेक्शन और गैसोलीन पार्टिकुलेट फिल्टर का ज़्यादा इस्तेमाल है। उम्मीद है कि 2028 से एक जापानी OEM के GPF प्रोग्राम से टेनेको के हॉट-एंड बिज़नेस में बढ़ोतरी होगी।

कंपनी ने एक बड़े भारतीय CV OEM के साथ एक नया क्लीन-एयर इंजन प्लेटफॉर्म, एक प्रमुख यूरोपीय कमर्शियल व्हीकल OEM के साथ एक प्रोग्राम और एक ग्लोबल OEM के दो मॉडल्स के लिए CNG प्लेटफॉर्म कोल्ड-एंड असेंबली प्रोग्राम भी हासिल किया है।

सस्पेंशन बिजनेस में 20% की बढ़ोतरी

MOFSL को उम्मीद है कि प्रीमियम बनाने, एक्सपोर्ट, बिज़नेस में ज़्यादा हिस्सेदारी और एडवांस्ड सस्पेंशन सिस्टम के बढ़ते इस्तेमाल की वजह से FY26-FY29 के दौरान सस्पेंशन बिज़नेस में लगभग 20% CAGR (कंपाउंड एनुअल ग्रोथ रेट) की बढ़ोतरी होगी।

भारत के पैसेंजर-व्हीकल सस्पेंशन मार्केट में टेनेको की हिस्सेदारी लगभग 55% है। इसका DaVinci DCx, जिसे फरवरी 2026 में महिंद्रा के साथ कमर्शियलाइज़ किया गया था, बहुत कम कीमत पर सेमी-एक्टिव सिस्टम जैसा लगभग 85-90% आराम देता है। MOFSL का मानना ​​है कि यह टेक्नोलॉजी ₹10-35 लाख वाले पैसेंजर-व्हीकल सेगमेंट के लिए काम आ सकती है, जिसका मार्केट में लगभग 70% हिस्सा है।

बढ़ेगा एक्सपोर्ट

टेनेको क्लीन एयर को ग्लोबल टेनेको नेटवर्क में मैन्युफैक्चरिंग और एक्सपोर्ट हब के तौर पर भी तैयार किया जा रहा है, जिसके प्रोडक्ट्स नॉर्थ अमेरिका, यूरोप, एशिया-पैसिफिक और अफ्रीका में सप्लाई किए जाते हैं।

कंपनी अभी लगभग 18-22 देशों में एक्सपोर्ट करती है, जबकि MOFSL को उम्मीद है कि FY29 तक एक्सपोर्ट वैल्यू-एडेड रेवेन्यू का 15% हो जाएगा, जो अभी 7% है। ब्रोकरेज के अनुसार, मौजूदा ऑर्डर बुक में एक्सपोर्ट का हिस्सा लगभग 14% है और आम तौर पर घरेलू बिज़नेस की तुलना में इसमें ज़्यादा मार्जिन मिलता है।

कंपनी के फाइनेंशियल अनुमानों पर ब्रोकरेज की राय

MOFSL को उम्मीद है कि टेनेको का रेवेन्यू FY26 में ₹5,404 करोड़ से बढ़कर FY29 तक ₹8,985 करोड़ हो जाएगा। इसी दौरान EBITDA (ब्याज, टैक्स, डेप्रिसिएशन और अमॉर्टाइजेशन से पहले की कमाई) के ₹925.5 करोड़ से बढ़कर ₹1,560.8 करोड़ होने का अनुमान है, और EBITDA मार्जिन 17.1% से बढ़कर 17.4% हो जाएगा।

टैक्स के बाद एडजस्टेड प्रॉफ़िट के FY26 में ₹630.4 करोड़ से बढ़कर FY29 में ₹1,026 करोड़ होने का अनुमान है, जबकि EPS के ₹15.6 से बढ़कर ₹25.4 होने की उम्मीद है।

ब्रोकरेज को उम्मीद है कि कंपनी की मज़बूत बैलेंस शीट इस ग्रोथ में मदद करेगी। टेनेको क्लीन एयर की नेट कैश पोज़िशन है, वर्किंग कैपिटल नेगेटिव है और कोर RoCE 90% से ज़्यादा है। साथ ही, कैश-फ़्लो कन्वर्ज़न के भी हेल्दी रहने की उम्मीद है, जिसमें CFO/EBITDA 70% से ज़्यादा और FCF/PAT 80% से ज़्यादा रहेगा।

टेनेको क्लीन एयर का वैल्यूएशन

MOFSL के ₹506 के रेफरेंस प्राइस पर, स्टॉक FY28E की कमाई के 26.1 गुना और FY29E की कमाई के 19.9 गुना पर ट्रेड कर रहा था। ब्रोकरेज ने स्टॉक का वैल्यूएशन सितंबर 2028 की कमाई के 30 गुना के आधार पर किया है, जिससे इसका टारगेट प्राइस ₹673 तय हुआ है।

लंबी अवधि में दे सकता है 75% का रिटर्न

मोतीलाल ओसवाल के ‘बुल केस’ (तेजी वाले अनुमान) में FY29 तक 22.7% रेवेन्यू CAGR, BS-VII को पूरी तरह लागू करने, EV को धीरे अपनाने और सस्पेंशन की तेज़ी से बढ़ती मांग को आधार माना गया है। इस स्थिति में टेनेको क्लीन एयर (Tenneco Clean Air) के लिए ₹886 का प्राइस टारगेट तय किया गया है, जिसका मतलब है कि मौजूदा कीमत से इसमें लगभग 75% की बढ़त की संभावना है।

Stock Crash: एक खबर और 20% टूटा PNC Infratech का शेयर, पहुंचा 52-हफ्ते के लो पर, जानें पूरा मामला

Kalyan Jewellers Share Price: 50% अभी ओर चढ़ सकता है शेयर, ब्रोकरेज बुलिश, क्या करेंगे आप निवेश!

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

Lenskart Share Price: मोतीलाल ओसवाल बुलिश, दिख रहा 17% तक उछाल का दम; खरीद की दी सलाह

चश्मे बनाने वाली कंपनी लेंसकार्ट सॉल्यूशंस पर मोतीलाल ओसवाल बुलिश है। ब्रोकरेज ने शेयर के लिए ‘बाय’ रेटिंग दोहराई है। टारगेट प्राइस 800 रुपये प्रति शेयर दिया है। यह BSE पर शेयर की वर्तमान कीमत 681.75 रुपये से 17 प्रतिशत ज्यादा है। लेंसकार्ट ने 10 नवंबर, 2025 को शेयर बाजार में एंट्री की थी। ब्रोकरेज का कहना है कि लिस्टिंग के बाद से शेयर की कीमत में करीब 70 प्रतिशत की बढ़ोतरी हुई है। यह शानदार परफॉर्मेंस मुख्य रूप से कमाई की अच्छी रफ्तार की वजह से है।

मोतीलाल ओसवाल ने अपने रिसर्च नोट में कहा कि कंपनी का स्टोर इकोनॉमिक्स बेहतरीन है। एक नया स्टोर 10 महीने से भी कम समय में अपनी लागत वसूल कर लेता है, जबकि स्टोर का EBITDA मार्जिन 33 प्रतिशत से ज्यादा है। इस क्षेत्र में संगठित कंपनियों की ओर से प्रतिस्पर्धा अभी सीमित है और चश्मे के बाजार में आगे बढ़ने की काफी गुंजाइश है। कंपनी मजबूत फ्री कैश फ्लो (FCF) भी क्रिएट कर रही है। इन सब चीजों को देखते हुए ब्रोकरेज को उम्मीद है कि लेंसकार्ट स्टोर खोलने की रफ्तार बढ़ाएगी। वित्त वर्ष 2029 तक भारत में इसके स्टोर्स की संख्या 4,500 तक पहुंच जाएगी। लेंसकार्ट सॉल्यूशंस ने जून 2026 तिमाही के दौरान 132 नए स्टोर खोले। इसके बाद इसके एक्टिव स्टोर्स की कुल संख्या बढ़कर 3,459 हो गई है।

ब्रोकरेज ने भारत में ज्यादा स्टोर खोले जाने और भारत व इंटरनेशनल दोनों जगह बेहतर ऑपरेटिंग लेवरेज की वजह से लेंसकार्ट के​ लिए FY27-28E के कंसोलिडेटेड प्री-IND AS EBITDA अनुमान को 4 प्रतिशत/8 प्रतिशत बढ़ा दिया है। FY26-29E के दौरान रेवेन्यू की CAGR (कंपाउंडेड एनुअल ग्रोथ रेट) 27 प्रतिशत, प्री-Ind AS EBITDA CAGR 46 प्रतिशत और एडजस्टेड शुद्ध मुनाफे की CAGR 59 प्रतिशत रहने की उम्मीद है।

Lenskart का शेयर इस साल अब तक 55 प्रतिशत चढ़ा

लेंसकार्ट का मार्केट कैप 1.18 लाख करोड़ रुपये से ज्यादा है। शेयर साल 2026 में अब तक 55 प्रतिशत चढ़ा है। 3 महीनों में कीमत 35 प्रतिशत उछली है। दूसरे ब्रोकरेज की बात करें तो अगस्त महीने में जेफरीज ने लेंसकार्ट स्टॉक पर ‘बाय’ रेटिंग बरकरार रखी। टारगेट प्राइस बढ़ाकर 680 रुपये प्रति शेयर कर दिया। ICICI Securities ने ‘बाय’ रेटिंग के साथ 750 रुपये का टारगेट दिया है। सिटी ने 650 रुपये प्रति शेयर के टारगेट प्राइस के साथ ‘न्यूट्रल’ रेटिंग बरकरार रखी है। HSBC ने स्टॉक के लिए ‘होल्ड’ रेटिंग बरकरार रखी है। टारगेट प्राइस 575 रुपये प्रति शेयर दिया है।

Dividend Stock: 6 महीनों में 75% रिटर्न, अब हर शेयर पर ₹30 का फाइनल डिविडेंड; रिकॉर्ड डेट 22 सितंबर

जून तिमाही में मुनाफा 269 प्रतिशत बढ़ा

लेंसकार्ट का अप्रैल-जून 2026 तिमाही के दौरान शुद्ध कंसोलिडेटेड मुनाफा सालाना आधार पर 269.24 प्रतिशत की जबरदस्त बढ़ोतरी के बाद 221.84 करोड़ रुपये हो गया। ऑपरेशंस से कंसोलिडेटेड रेवेन्यू 43.3 प्रतिशत बढ़कर 2,714.18 करोड़ रुपये हो गया। भारत से रेवेन्यू 30.7 प्रतिशत बढ़कर 1,531 करोड़ रुपये रहा, जबकि अंतरराष्ट्रीय कारोबार से रेवेन्यू सालाना आधार पर 38 प्रतिशत बढ़कर 1,203 करोड़ रुपये हो गया।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

Stocks To Buy: ये 5 शेयर करेंगे मालामाल, जेफरीज हुआ इनका दीवाना, क्या करना चाहेंगे निवेश

Stock To Buy: ब्रोकरेज फर्म जेफरीज ने Groww, Paytm, PB Fintech, AU Small Finance Bank और Poonawalla Fincorp को उन पांच स्टॉक्स के तौर पर चुना है जिनका मार्केट कैपिटलाइज़ेशन $5 बिलियन या उससे ज़्यादा है और जो अगले तीन सालों में अच्छे रेवेन्यू ग्रोथ के साथ अपने ऑपरेटिंग प्रॉफिट को 25% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ा सकते हैं।

जेफरीज ने ऊपर बताए गए सभी पांच स्टॉक्स को “खरीदने” (buy) की रेटिंग दी है और उम्मीद है कि वे निवेशकों को अच्छा रिटर्न देंगे, क्योंकि ग्रोथ कंपाउंडिंग के साथ, ज़्यादा वैल्यूएशन के बावजूद निवेशकों को रिटर्न मिलेगा। आइए इन स्टॉक्स पर अलग-अलग नजर डालते हैं।

Groww | ब्रोकरेज का मानना ​​है कि Groww की पैरेंट कंपनी, Billionbrains Garage Ventures का शेयर प्राइस ₹240 तक पहुंच सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 24% की बढ़ोतरी की संभावना है। जेफरीज का कहना है कि Groww के पास फाइनेंशियल ईयर 2026-2029 के दौरान 30% प्रॉफिट आफ्टर टैक्स (PAT) CAGR हासिल करने के कई तरीके हैं। इनमें क्लाइंट विंटेज और मार्केट शेयर में बढ़ोतरी से ब्रोकिंग बिज़नेस में 18% की ग्रोथ, MTF और वेल्थ मैनेजमेंट जैसी नई पहल और मार्जिन में 10 प्रतिशत पॉइंट का विस्तार शामिल है।

Groww फाइनेंशियल ईयर 2027 में अपने प्लेटफ़ॉर्म पर US स्टॉक्स भी जोड़ रहा है, जिससे जेफरीज का मानना ​​है कि फाइनेंशियल ईयर 2028 की कमाई में 5% से 9% की और बढ़ोतरी हो सकती है।

Paytm | जेफरीज ने इस स्टॉक के लिए अपना प्राइस टारगेट पहले के ₹1,600 से बढ़ाकर ₹2,100 कर दिया है। नया प्राइस टारगेट इसके IPO प्राइस ₹2,150 के लगभग बराबर है। जेफरीज ने कहा कि Paytm लगभग ज़ीरो MDR वाले माहौल में भी अपने क्लाइंट बेस से कमाई करने में आगे है, और अब यह स्थिति बेहतर हो रही है।

जेफरीज का कहना है कि Paytm का 49 मिलियन मर्चेंट बेस और मजबूत लोन-ओरिजिनेशन मॉडल कंपनी को फाइनेंशियल ईयर 2026-2029 के दौरान 25% रेवेन्यू CAGR हासिल करने में मदद करेगा। इसके साथ ही, ऑपरेशनल तालमेल से इसके EBITDA और प्रॉफ़िट में ज़बरदस्त बढ़ोतरी होगी। ब्रोकरेज ने UPI पर 25 बेसिस पॉइंट्स के MDR को ध्यान में रखते हुए, फाइनेंशियल ईयर 2028-2029 के लिए Paytm की कमाई के अनुमानों को 20% और 25% तक बढ़ा दिया है।

PB Fintech | ब्रोकरेज ने PB Fintech के लिए ₹2,050 का प्राइस टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 15% की बढ़त की गुंजाइश है। ब्रोकरेज को उम्मीद है कि फाइनेंशियल ईयर 2026-2029 के दौरान PB Fintech के प्रीमियम में 35% CAGR (कंपाउंड एनुअल ग्रोथ रेट) देखने को मिलेगा।

ब्रोकरेज ने कहा कि मजबूत ऑपरेटिंग लेवरेज और बढ़ते रिन्यूअल बुक से कंपनी के एडजस्टेड EBITDA को इसी समय में चार गुना बढ़ने में मदद मिलनी चाहिए। साथ ही, कमीशन से जुड़े कड़े नियमों का जोखिम तो है, लेकिन कंबाइंड ऑपरेटिंग मॉडल और क्लेम सपोर्ट/सेल्स पहल जैसे तरीके भी मौजूद हैं।

AU Small Finance Bank | ब्रोकरेज ने इस स्टॉक के लिए ₹1,270 का टारगेट तय किया है, जिसका मतलब है कि मौजूदा लेवल से इसमें 21% की बढ़त की गुंजाइश है। Jefferies का कहना है कि यूनिवर्सल बैंक बनने से फंडिंग कॉस्ट कम हो सकती है, फीस बढ़ सकती है और ब्रांड मजबूत हो सकता है, जिससे ग्रोथ में मदद मिलेगी।

Jefferies का अनुमान है कि अगले तीन सालों में मजबूत डिपॉजिट ग्रोथ से 22% CAGR की क्रेडिट ग्रोथ में मदद मिलेगी और फाइनेंशियल ईयर 2028 तक RoA (रिटर्न ऑन एसेट्स) बढ़कर 1.8% हो जाएगा। Jefferies ने आगे कहा कि लीडरशिप में निरंतरता से भी ग्रोथ और प्रॉफिटेबिलिटी बनी रहेगी और वैल्यूएशन प्रीमियम में मदद मिलेगी।

Poonawalla Fincorp | ब्रोकरेज को उम्मीद है कि यह स्टॉक ₹560 के लेवल तक जा सकता है, जिसका मतलब है कि मौजूदा लेवल से इसमें 27% की बढ़त की गुंजाइश है। Poonawalla Fincorp अगले तीन सालों में 34% का AUM CAGR हासिल कर सकती है, जिसकी वजह नए प्रोडक्ट्स का विस्तार होगा (जो अभी कुल AUM का 16% है, वह बढ़कर 34% हो जाएगा)। ज़्यादा डिस्बर्समेंट यील्ड और प्राइम PL (पर्सनल लोन) व गोल्ड लोन में तेज़ी से ग्रोथ के कारण मार्जिन भी बढ़ेंगे।

अनसिक्योर्ड सेगमेंट में एसेट क्वालिटी अच्छी रहने से क्रेडिट कॉस्ट भी कम होनी चाहिए। बुक वैल्यू के 2.6 गुना पर, यह स्टॉक दूसरी NBFC कंपनियों के मुकाबले प्रीमियम वैल्यूएशन पर है, हालांकि इसका ग्रोथ आउटलुक कहीं ज़्यादा मजबूत है।

Stock Market Live Update: सेंसेक्स 380 अंक टूटा, निफ्टी 23,350 के नीचे, मेटल, रियल्टी शेयरों में दबाव

(डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए विचार एक्सपर्ट के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदाई नहीं है। यूजर्स को मनी कंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले सार्टिफाइड एक्सपर्ट की सलाह लें।

₹20 तक चढ़ जाएगा Voda Idea का शेयर, इस कारण Jefferies ने लगाया दांव

Voda Idea Share Price: वैश्विक ब्रोकरेज फर्म जेफरीज ने टेलीकॉम सर्विसेज कंपनी वोडा आइडिया की ₹20 के टारगेट प्राइस के साथ कवरेज शुरू की है। ब्रोकरेज फर्म ने इसे हाई-बीटा टर्नअराउंड अपॉर्च्यूनिटी यानी अधिक उतार-चढ़ाव वाली लेकिन तेजी से सुधार की संभावना रखने वाली कंपनी बताया है। जेफरीज ने इसके शेयरों का जो टारगेट फिक्स किया है, वह सभी ब्रोकरेजेज के बीच हाइएस्ट है और सिर्फ चौथा खरीदारी की रेटिंग है। इसे कवर करने वाले 22 एनालिस्ट्स में से 10 ने सेल और 8 ने होल्ड रेटिंग दी है।

Voda Idea को लेकर क्या है Jefferies की रिपोर्ट में

जेफरीज का अनुमान है कि वोडाफोन आइडिया के सब्सक्राइबर्स की संख्या में आ रही स्थिरता से इसके रेवेन्यू को सपोर्ट मिलेगा और यह वित्त वर्ष 2026-2029 के दौरान 11% की कंपाउंडेड एनुअल ग्रोथ रेट (CAGR) से बढ़ेगा। जेफरीज के मुताबिक इसके साथ ही मजबूत ऑपरेटिंग लेवरेज से इसी दौरान 25% कैश EBITDA CAGR हासिल करने और वित्त वर्ष 2031 तक RoCE (रिटर्न ऑन इन्वेस्टेड कैपिटल) में जबरदस्त सुधार करने में भी मदद मिलेगी।

हालांकि जेफरीज की रिपोर्ट के मुताबिक वित्त वर्ष 2026-2029 के दौरान कंपनी का इंक्रीमेंटल ईबीआईटीडीए मार्जिन लगभह 50% रह सकता है। यह बाकी टेलीकॉम कंपनियों के 60% से अधिक के मार्जिन से कम है और इसकी मुख्य वजह ये है कि इस दौरान कंपनी अपने नेटवर्क को तेजी से बढ़ाने और नए नेटवर्क रोलआउट पर खर्च करेगी। जेफरीज का अनुमान है कि वित्त वर्ष 2030 के बाद, जब नेटवर्क विस्तार की रफ्तार सामान्य हो जाएगी, तब कंपनी का ईबीआईटीडीए मार्जिन 60% से ऊपर जा सकता है।

वोडाफोन आइडिया को फाइनेंशियल ईयर 2026-2029 के दौरान लगभग 50% का इंक्रीमेंटल EBITDA मार्जिन हासिल करना चाहिए। यह टेलीकॉम कंपनियों द्वारा देखे जाने वाले 60% से ज़्यादा मार्जिन से कम है, क्योंकि इस दौरान नेटवर्क रोलआउट तेज़ी से हो रहा है। ब्रोकरेज का अनुमान है कि फाइनेंशियल ईयर 2030 के बाद, जब नेटवर्क रोलआउट सामान्य हो जाएगा, तो मार्जिन 60% से ऊपर चला जाएगा।

जेफरीज के मुताबिक अगले कुछ वर्षों के लिए वोडा आइडिया को करीब ₹25,000 करोड़ का कर्ज जुटाना पर्याप्त होगा, लेकिन वित्त वर्ष 2030 में कंपनी को लगभग ₹16,000 करोड़ की नई इक्विटी कैपिटल जुटाने की जरूरत पड़ सकती है। इससे सरकार की तरफ से वोडा आइडिया की लगभग ₹15,300 करोड़ की स्पेक्ट्रम देनदारी को इक्विटी में बदलने की प्रक्रिया भी शुरू हो जाएगी। जेफरीज का मानना ​​है कि यह वित्त वर्ष 2030-2034 के दौरान कंपनी की कैशफ्लो की कमी को पूरा करने के लिए काफी होना चाहिए।

जेफरीज के मुताबिक चूंकि कंपनी ने 2019 से अब तक ₹44,700 करोड़ की इक्विटी जुटाई है, इसलिए बेहतर होते ऑपरेटिंग कैश फ्लो और सरकार से लगातार मिल रहे सपोर्ट के बीच ₹16,000 करोड़ की अतिरिक्त इक्विटी जुटाना मुश्किल नहीं होगा। एक और अहम बात टैरिफ को लेकर है कि वोडाफोन आइडिया टैरिफ बढ़ोतरी से सबसे अधिक फायदा उठाने वाली कंपनी है, लेकिन जेफरीज का मानना ​​है कि टैरिफ में हर 10% की बढ़ोतरी से टेलीकॉम कंपनी की इक्विटी वैल्यू में लगभग 34% की बढ़त होगी।

कैसी है शेयरों की हालत

वोडा आइडिया के शेयर फिलहाल बीएसई पर 0.45% की गिरावट के साथ ₹15.44 के भाव पर है। एक साल में इसके शेयरों के चाल की बात करें तो पिछले साल 10 सितंबर 2025 को बीएसई पर यह एक साल के निचले स्तर ₹7.30 के भाव पर था, जिससे एक साल में यह 116.16% उछलकर 9 सितंबर 2026 को एक कारोबारी दिन पहले एक साल के हाई ₹15.78 पर पहुंच गया।

Hero Motors IPO: ₹1000 करोड़ के इश्यू का प्राइस बैंड फिक्स, इस भाव पर लगा सकेंगे बोली

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।