सिर्फ कैश में पेमेंट करें… UPI पर चार्ज का बड़ा असर दिल्ली के बाजारों में दिखना शुरू, लोकल ट्रेडर्स अब नकद पर देने लगे जोर

UPI पर 0.4% फीस से बवाल: दिल्ली के दुकानदारों ने कहा- अब कैश लाओ, UPI नहीं चलेगा

New Delhi, Sep 16 (PTI) – केंद्र सरकार के 2000 रुपये से ऊपर के UPI ट्रांजैक्शन पर 0.4% फीस लगाने के फैसले के बाद दिल्ली के बाजारों में कैश की वापसी शुरू हो गई है। ट्रेडर्स एसोसिएशनों ने साफ कह दिया है कि वे अब कैश पेमेंट को पुश करेंगे ताकि डिजिटल पेमेंट की एक्स्ट्रा कॉस्ट से बचा जा सके।

सरकार ने मंगलवार को बड़े डिजिटल मर्चेंट पेमेंट के लिए नया फ्रेमवर्क लाकर जनवरी 2020 से चली आ रही जीरो-MDR व्यवस्था खत्म कर दी है। इस चार्ज को 75,000 रुपये और उससे ऊपर के पेमेंट पर 300 रुपये पर कैप किया गया है।

दिल्ली के बाजारों में क्या हो रहा है?

कमला नगर से ऐलान:

कमला नगर मार्केट एसोसिएशन के अध्यक्ष नितिन गुप्ता ने कहा, “हमने सरकार के डिजिटल पेमेंट के पुश को सपोर्ट किया था, लेकिन अब अगर हम पर ही चार्ज लगेगा तो हम कैश ट्रांजैक्शन को बढ़ावा देंगे। हम पहले से ही ट्रांजैक्शन चार्ज और 18% GST दे रहे हैं। अब अगर UPI पर भी MDR चार्ज किया तो हम कैश प्रमोट करेंगे। UPI आया था तो हमने सपोर्ट किया था, अब चार्ज लगेगा तो सपोर्ट नहीं करेंगे। हम ट्रांजैक्शन चार्ज क्यों दें?”

उन्होंने दुकानदारों से कैश पेमेंट को बढ़ावा देने की अपील की और कहा कि अगर अभी ये चार्ज मान लिया तो भविष्य में रेट और बढ़ सकता है। उन्होंने ये भी माना कि “हम डिजिटल पेमेंट के आदी हो चुके हैं। बाजार जाते वक्त कभी-कभी कैश भी नहीं रखते। अब वापस कैश पर जाना मुश्किल होगा।”

खान मार्केट और नई दिल्ली ट्रेडर्स का विरोध:

नई दिल्ली ट्रेडर्स एसोसिएशन के महासचिव अमित गुप्ता ने PTI से कहा, “UPI को ट्रेडर्स और ग्राहकों के लिए पेमेंट आसान बनाने के लिए लाया गया था। अगर अब 2000 रुपये से ऊपर के ट्रांजैक्शन पर अतिरिक्त चार्ज व्यापारियों को देना पड़ा तो कई लोग कैश को प्राथमिकता देंगे। हमें डिजिटल पेमेंट से कोई दिक्कत नहीं, लेकिन अतिरिक्त लागत व्यापारियों पर नहीं थोपनी चाहिए।”

खान मार्केट एसोसिएशन के अध्यक्ष संजीव मेहरा ने कहा, “हम पहले से ही क्रेडिट कार्ड ट्रांजैक्शन पर MDR का विरोध कर रहे थे और अब UPI पर भी चार्ज देना होगा। अगर हमसे UPI पर चार्ज लिया गया तो हम कैश पेमेंट को बढ़ावा देंगे।” उन्होंने कहा कि व्यापारी अब बड़े पेमेंट के लिए चेक और दूसरे बैंकिंग चैनल पर भी विचार करेंगे।

छोटे दुकानदारों का दर्द:

कमला नगर के रिटेल दुकानदार रजत जैन ने कहा कि ये चार्ज रिटेलर्स के लिए मुश्किल होगा, खासकर दिल्ली यूनिवर्सिटी के पास जहां स्टूडेंट्स 10-20 रुपये की भी खरीदारी करते हैं। “हम उनसे एक पैसा भी एक्स्ट्रा नहीं मांग सकते, लेकिन हम GST और अब UPI का चार्ज भी दें। कस्टमर से कैश मांगो तो वो कहता है UPI से करूंगा। सारा बोझ हम पर है।”

सदर बाजार बड़ी मार्केट ट्रेडर्स एसोसिएशन के अध्यक्ष परमजीत सिंह पम्मा ने कहा कि ये कदम 2000 रुपये से ऊपर बड़ी संख्या में UPI ट्रांजैक्शन करने वाले छोटे, मध्यम और थोक व्यापारियों की लागत बढ़ा देगा। एक ट्रांजैक्शन पर छोटा चार्ज भी महीने-दर-महीने बड़ा खर्च बन जाएगा।

ग्राहक कपिल अरोड़ा ने कहा, “अगर व्यापारियों को ज्यादा चार्ज देना पड़ा तो वो हमसे ही वसूलेंगे। इस तरह न सिर्फ व्यापारी बल्कि ग्राहक भी परेशान होंगे।”

नए नियम में क्या है राहत?

सरकार ने कहा है कि UPI QR कोड के जरिए महीने में 1 लाख रुपये तक कमाने वाले छोटे मर्चेंट्स को छूट रहेगी। सरकार के मुताबिक इससे 96% मर्चेंट ट्रांजैक्शन कवर हो जाएंगे।

नया MDR ग्राहकों से नहीं वसूला जा सकता

  • व्यक्ति से व्यक्ति (P2P) UPI ट्रांसफर, जो UPI वॉल्यूम का 37% और वैल्यू का 70% है, चार्ज से बाहर रहेगा
  • रेलवे, टेलीकॉम, फ्यूल जैसे एसेंशियल सेक्टर्स पर फ्लैट 5 रुपये प्रति ट्रांजैक्शन फीस
  • कैपिटल मार्केट ट्रांजैक्शन पर 0.02% रेट


UPI Payment Rules : आम यूजर के लिए UPI रहेगा फ्री, किन ट्रांजेक्शन पर लगेगा चार्ज, जान लीजिए सरकार के नए नियम

UPI Payment Rules : आम यूजर के लिए UPI रहेगा फ्री, किन ट्रांजेक्शन पर लगेगा चार्ज, जान लीजिए सरकार के नए नियम

MDR Charges on UPI payment

UPI से पैसे भेजने वालों के लिए बड़ी राहत है। नए पेमेंट फ्रेमवर्क के मुताबिक एक व्यक्ति से दूसरे व्यक्ति (P2P) को किए जाने वाले UPI भुगतान पर कोई चार्ज नहीं लगेगा, चाहे ट्रांजैक्शन की रकम कितनी भी हो। यानी दोस्तों, परिवार या किसी दूसरे व्यक्ति को UPI से पैसे भेजना पहले की तरह मुफ्त रहेगा।

ALSO READ: Jio Users के लिए बड़ा ऑफर, 12 महीने तक मुफ्त Canva Pro, ₹4,000 तक की बचत, जानें कौन उठा सकता है फायदा

नए नियमों का सबसे महत्वपूर्ण पहलू यह है कि आम व्यक्ति का P2P UPI भुगतान मुफ्त बना रहेगा। बदलाव मुख्य रूप से कुछ बड़े Merchant Payments पर MDR से जुड़ा है। इसलिए अगर आप रोजमर्रा में दोस्त, परिवार या किसी व्यक्ति को UPI से पैसे भेजते हैं, तो आपको इस बदलाव से सीधे तौर पर कोई नया शुल्क नहीं देना होगा। 


हालांकि, दुकानदार या कारोबारी को किए जाने वाले कुछ बड़े UPI भुगतान (P2M) पर Merchant Discount Rate यानी MDR लागू होगा। ₹2,000 से ज्यादा के कुछ Merchant Transactions पर 0.4 प्रतिशत MDR लगाया जाएगा।

ALSO READ: 5,000 का डिस्काउंट, 10,000mAh बैटरी और 3,500 निट्स डिस्प्ले, सस्ते स्मार्टफोन्स ने मचाया तहलका

₹2,000 से ज्यादा के हर UPI पेमेंट पर ग्राहक को चार्ज नहीं देना होगा


यहां एक जरूरी बात समझना जरूरी है। MDR मुख्य रूप से Merchant और Payment Ecosystem के बीच लगने वाला शुल्क है। इसका मतलब यह नहीं है कि ग्राहक के UPI ऐप से ₹2,000 से ज्यादा भुगतान करने पर उसके खाते से अलग से 0.4 प्रतिशत काट लिया जाएगा।


सरकार ने बैंकों को यह सुनिश्चित करने की सलाह दी है कि व्यापारी MDR की लागत ग्राहक से न वसूलें।


P2P UPI पेमेंट हमेशा फ्री रहेगा


अगर आप अपने दोस्त, रिश्तेदार या किसी अन्य व्यक्ति को UPI से पैसे भेजते हैं, तो उस पर कोई शुल्क नहीं लगेगा।


  • ₹500 भेजें — कोई चार्ज नहीं
  • ₹2,000 भेजें — कोई चार्ज नहीं
  • ₹10,000 भेजें — कोई चार्ज नहीं
  • इससे भी ज्यादा रकम भेजें — P2P UPI पर कोई चार्ज नहीं


P2P ट्रांजैक्शन UPI के कुल ट्रांजैक्शन वॉल्यूम का करीब 37 प्रतिशत और कुल वैल्यू का लगभग 70 प्रतिशत हिस्सा हैं।


दुकानदार को ₹2,000 से ज्यादा देने पर क्या बदलेगा?


Person-to-Merchant यानी P2M ट्रांजैक्शन में ₹2,000 से ज्यादा के कुछ भुगतान पर 0.4 प्रतिशत MDR लागू होगा।


यह शुल्क पेमेंट सिस्टम से जुड़े अलग-अलग हिस्सेदारों, जैसे बैंक और ऐप प्रोवाइडर के बीच साझा किया जाएगा।


₹75,000 या उससे ज्यादा के ट्रांजैक्शन पर MDR अधिकतम ₹300 प्रति ट्रांजैक्शन तक सीमित रहेगा।


उदाहरण से समझिए


अगर किसी पात्र Merchant Transaction की रकम ₹10,000 है, तो 0.4 प्रतिशत के हिसाब से MDR ₹40 होगा।


वहीं ₹75,000 या उससे ज्यादा की रकम पर 0.4 प्रतिशत की गणना ₹300 से ज्यादा होने पर भी MDR ₹300 तक सीमित रहेगा।


रेलवे, टेलीकॉम, इंश्योरेंस और पेट्रोल जैसे क्षेत्रों के लिए अलग नियम


कुछ जरूरी सेवाओं और क्षेत्रों में ₹2,000 से ज्यादा के UPI Merchant Payments पर फ्लैट ₹5 MDR लागू होगा।


इनमें शामिल हैं:


  • रेलवे
  • टेलीकॉम
  • इंश्योरेंस
  • ईंधन/फ्यूल
  • कृषि से जुड़े इनपुट


  • इन क्षेत्रों के ट्रांजैक्शन UPI के P2M भुगतान में बड़ी हिस्सेदारी रखते हैं।
  • म्यूचुअल फंड और शेयर बाजार से जुड़े भुगतान पर भी MDR
  • म्यूचुअल फंड, सिक्योरिटीज, स्टॉक ब्रोकर और डीलर्स से जुड़े भुगतानों पर 0.02 प्रतिशत MDR लागू होगा।
  • इसका अधिकतम शुल्क ₹300 प्रति ट्रांजैक्शन तक सीमित रहेगा।


छोटे दुकानदारों को राहत


छोटे व्यापारियों के लिए भी व्यवस्था में राहत रखी गई है। P2PM कैटेगरी में ऐसे छोटे व्यापारी जो UPI QR Code के जरिए महीने में ₹1 लाख तक प्राप्त करते हैं, उनके लिए सभी ट्रांजैक्शन पर अनिवार्य Zero MDR जारी रहेगा।

इसका मतलब छोटे दुकानदारों और छोटे कारोबारियों पर अतिरिक्त शुल्क का दबाव नहीं पड़ेगा।


UPI ऐप अलग से Platform Fee नहीं लगा सकेंगे


नए नियमों में UPI ऐप प्रोवाइडर्स को अलग से Platform Fee या Hidden Charges लगाने की अनुमति नहीं होगी। साथ ही बैंकों को यह सुनिश्चित करने की सलाह दी गई है कि व्यापारी MDR का खर्च सीधे ग्राहक से न वसूलें। यानी ग्राहक को दुकान पर UPI से भुगतान करते समय अलग से कोई छिपा हुआ UPI चार्ज नहीं लगाया जाना चाहिए।


UPI इस्तेमाल करने वालों के लिए कोई Monthly Limit नहीं


आम यूजर्स के लिए मुफ्त UPI ट्रांजैक्शन की संख्या पर कोई मासिक कोटा या वॉल्यूम लिमिट नहीं होगी। यानी ऐसा नहीं है कि महीने में एक निश्चित संख्या में मुफ्त UPI भुगतान करने के बाद हर ट्रांजैक्शन पर शुल्क लगने लगेगा।

Daily UPI Limit और चार्ज अलग-अलग चीजें हैं


बैंक और NPCI अलग-अलग कैटेगरी के हिसाब से UPI की दैनिक सीमा तय करते हैं। यह सीमा आम तौर पर ₹1 लाख से ₹5 लाख तक हो सकती है। लेकिन इसे UPI शुल्क नहीं समझना चाहिए। यह सीमा मुख्य रूप से सुरक्षा और रिस्क मैनेजमेंट के लिए होती है।


आम यूजर के लिए सबसे जरूरी 5 बातें


1. व्यक्ति से व्यक्ति UPI: किसी भी रकम पर मुफ्त रहेगा।

2. Merchant को भुगतान: ₹2,000 से ज्यादा के कुछ पात्र P2M ट्रांजैक्शन पर 0.4% MDR लागू होगा।

3. ₹75,000 या उससे ज्यादा: MDR अधिकतम ₹300 प्रति ट्रांजैक्शन तक रहेगा।

4. छोटे दुकानदार: महीने में ₹1 लाख तक UPI QR से प्राप्त करने वाले पात्र छोटे व्यापारियों के लिए Zero MDR जारी रहेगा।

5. ग्राहक से Hidden Charge: UPI ऐप या व्यापारी द्वारा MDR को अलग से ग्राहक पर डालने की अनुमति नहीं होगी।

2000, 3000, 50000 से लेकर 75000 रुपये तक के UPI पेमेंट पर कितना लगेगा MDR, यहां जानिए पूरा कैलकुलेशन

UPI पेमेंट पर MDR यानी मर्चेंट डिस्काउंट रेट को लेकर अब तस्वीर साफ है, जो 15 अक्टूबर से लागू होने वाली है। इसका हिसाब पेमेंट की रकम के आधार पर होगा। ₹2,000 तक के ट्रांजैक्शन पर कोई MDR नहीं लगेगा। इसके ऊपर 0.40% की दर से MDR की गणना होगी। हालांकि, बड़े पेमेंट पर इसकी अधिकतम सीमा भी तय है।

सरकार ने साफ किया है कि MDR ग्राहक को नहीं देना होगा। इसका भुगतान मर्चेंट यानी दुकानदार करेगा। यह रकम मर्चेंट के बैंक को मिलेगी। इसलिए ग्राहक के खाते से पेमेंट की रकम के अलावा MDR की रकम अलग से नहीं कटेगी।

किस पेमेंट पर कितना लगेगा MDR

मर्चेंट को दी गई रकमMDR प्रतिशतMDR की रकम
₹2,000कोई MDR नहीं₹0
₹3,0000.40%₹12
₹50,0000.40%₹200
₹75,000 से ज्यादाअधिकतम ₹300₹300

₹3,000 के पेमेंट पर कितना MDR?

मान लीजिए आपने किसी दुकान पर ₹3,000 का UPI पेमेंट किया। इस रकम पर 0.40% MDR लगेगा। ₹3,000 का 0.40% ₹12 होता है। यानी मर्चेंट को इस ट्रांजैक्शन पर ₹12 MDR देना होगा।

अब ₹50,000 का पेमेंट लेते हैं। इसका 0.40% ₹200 होता है। यानी ₹50,000 के UPI पेमेंट पर मर्चेंट का MDR ₹200 होगा।

₹75,000 के बाद क्या होगा?

यहां एक जरूरी बात है। बड़े पेमेंट पर MDR की एक अधिकतम सीमा रखी गई है। ₹75,000 और उससे ज्यादा के ट्रांजैक्शन पर MDR ₹300 फिक्स रहेगा। इसके बाद पेमेंट की रकम बढ़ने पर भी MDR ₹300 से ज्यादा नहीं होगा।

इसे ₹1 लाख के पेमेंट से समझिए। ₹1 लाख का 0.40% ₹400 होता है। लेकिन यहां ₹300 की अधिकतम सीमा लागू होगी। इसलिए मर्चेंट को ₹400 नहीं, बल्कि ₹300 MDR देना होगा।

₹2,000 के पेमेंट पर कोई MDR नहीं

₹2,000 तक के UPI पेमेंट पर MDR शून्य रहेगा। यानी ₹2,000 के पेमेंट पर मर्चेंट को कोई MDR नहीं देना होगा।

इसके बाद ₹3,000 पर ₹12 और ₹50,000 पर ₹200 MDR होगा। वहीं ₹75,000 या उससे ज्यादा के पेमेंट पर MDR ₹300 पर रुक जाएगा।

UPI MDR Fees: ₹2000 से ऊपर के पेमेंट पर 0.40% MDR लगेगा, हर ट्रांजैक्शन पर ₹300 की लिमिट रहेगी

क्या आपके पास इंटरनेट या UPI ऐप नहीं है? RBI का नया ‘Tap and Pay’ फीचर बदल देगा आपके पेमेंट का तरीका

UPI Tap and Pay: अब बिना एक्टिव इंटरनेट कनेक्शन के भी UPI से पेमेंट करना आसान हो सकता है। रिजर्व बैंक ऑफ इंडिया (RBI) ने ‘UPI टैप एंड पे’ (UPI Tap and Pay) सुविधा शुरू की है। इससे यूजर्स NFC-इनेबल्ड पॉइंट-ऑफ-सेल (POS) मशीनों पर पेमेंट कर सकेंगे। इसके लिए बस उन्हें अपने NFC-इनेबल्ड स्मार्टफोन को अनलॉक करके टर्मिनल पर टैप करना होगा।

RBI गवर्नर संजय मल्होत्रा ने 10 सितंबर को इस फीचर का ऐलान किया है। यह डिजिटल पेमेंट को आसान बनाने और ग्राहकों को बेहतर सपोर्ट व सुरक्षा देने के लिए शुरू किए गए दो नए फीचर्स में से एक है।

हालांकि, यहां एक जरूरी बात समझना जरूरी है। ‘UPI Tap and Pay’ का मतलब यह नहीं है कि UPI हर जगह बिना इंटरनेट कनेक्शन के काम करेगा। ट्रांजैक्शन के लिए यूजर के फोन में मोबाइल इंटरनेट की जरूरत नहीं होगी, क्योंकि पेमेंट के लिए POS मशीन के इंटरनेट कनेक्शन का इस्तेमाल किया जा सकता है।

UPI ‘Tap and Pay’ कैसे काम करता है?

इस नए फीचर को इस तरह से बनाया गया है कि UPI पेमेंट भी कॉन्टैक्टलेस कार्ड पेमेंट की तरह काम करे।

NFC-इनेबल्ड स्मार्टफोन वाले यूजर्स अपने डिवाइस को अनलॉक करके उसे कम्पैटिबल POS टर्मिनल पर टैप कर सकते हैं। इसके बाद टर्मिनल के इंटरनेट कनेक्शन का इस्तेमाल करके पेमेंट प्रोसेस किया जा सकता है।

यह सुविधा अलग-अलग तरह के UPI-लिंक्ड अकाउंट्स को सपोर्ट करती है, जिसमें UPI से जुड़े RuPay क्रेडिट कार्ड भी शामिल हैं।

छोटे पेमेंट के लिए, यूजर्स UPI PIN डाले बिना ₹5,000 तक का ट्रांजैक्शन कर सकते हैं। ₹5,000 से ज्यादा के ट्रांजैक्शन के लिए, POS टर्मिनल पर UPI PIN डालना होगा।

इससे फिजिकल स्टोर्स पर UPI का इस्तेमाल ज्यादा आसान हो सकता है, खासकर उन यूजर्स के लिए जिनके पास पेमेंट के समय मोबाइल डेटा उपलब्ध नहीं हो सकता है।

MyUPI क्या है?

Tap and Pay के साथ-साथ, RBI ने MyUPI की शुरुआत की है, जो भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक AI-संचालित ग्राहक सहायता प्लेटफॉर्म है।

MyUPI, NPCI के FiMI स्मॉल लैंग्वेज मॉडल पर आधारित है और इसका उद्देश्य विभिन्न बैंकों और UPI ऐप्स में यूजर्स के UPI लेनदेन और ऑटोपे की जानकारी को एक ही स्थान पर उपलब्ध कराना है।

इस प्लेटफॉर्म में कई ऐसे फीचर्स भी हैं जो यूजर्स को अपने भुगतानों पर अधिक नियंत्रण प्रदान करते हैं।

इनमें से एक है सेफ्टी स्विच, जो यूजर्स को यह अनुरोध करने की अनुमति देता है कि यदि उन्हें संदेह है कि उनका खाता असुरक्षित हो गया है तो UPI डेबिट लेनदेन अस्वीकार कर दिए जाएं। एक अन्य फीचर, UPI नंबर डिलिंक, यूजर्स को अपने मोबाइल नंबर के माध्यम से UPI भुगतान प्राप्त करना बंद करने की अनुमति देता है।

MyUPI पेमेंट पूरा होने से पहले यूजर्स को बेनिफिशियरी के बारे में अतिरिक्त जानकारी भी देगा। योग्य ट्रांजेक्शन के लिए, यह प्लेटफॉर्म ऑटोमेटेड चार्जबैक प्रोसेसिंग को सपोर्ट करेगा।

एक और फीचर, जिसे ‘ट्रांजेक्शन रीप्ले’ कहा जाता है, यूजर्स को किसी भी UPI ऐप के जरिए पहले किए गए ट्रांजेक्शन को दोबारा करने की सुविधा देगा।

ये बदलाव क्यों जरूरी हैं?

NPCI के अनुसार, UPI भारत के डिजिटल पेमेंट सिस्टम का एक अहम हिस्सा बन गया है और कुल डिजिटल ट्रांजेक्शन में इसकी हिस्सेदारी 89 प्रतिशत है।

नए फीचर्स से पता चलता है कि अब फोकस सिर्फ डिजिटल पेमेंट की सुविधा देने से आगे बढ़ रहा है। इसका मकसद फिजिकल टर्मिनल्स पर पेमेंट को आसान बनाना, कस्टमर सपोर्ट को बेहतर करना और यूजर्स को अपने अकाउंट्स पर ज्यादा कंट्रोल देना भी है।

NPCI ने कहा कि MyUPI का मकसद सिर्फ कस्टमर-सपोर्ट सर्विस के तौर पर नहीं, बल्कि एक भरोसे और कंट्रोल लेयर के तौर पर काम करना है। यह चौबीसों घंटे कई भाषाओं में मदद और सेल्फ-सर्विस के विकल्प देगा।

ये नई लॉन्चिंग UPI ऑथेंटिकेशन को आसान बनाने की NPCI की कोशिशों को भी आगे बढ़ाती हैं। GFF 2025 में UPI के लिए बायोमेट्रिक ऑथेंटिकेशन लॉन्च किया गया था और NPCI के अनुसार, 31 अगस्त 2026 तक बायोमेट्रिक-ऑथेंटिकेटेड UPI ट्रांजेक्शन की कुल संख्या 6.29 बिलियन से ज्यादा हो गई थी।

‘Tap and Pay’ और MyUPI मिलकर UPI के लिए एक नए दौर की ओर इशारा करते हैं — एक ऐसा दौर जो न सिर्फ पेमेंट प्रोसेस करने पर, बल्कि उन्हें ज्यादा सुविधाजनक, सुरक्षित और मैनेज करने में आसान बनाने पर भी फोकस करता है।

यह भी पढ़ें: iPhone 18 Pro, Pro Max और iPhone Duo लॉन्च: भारत में कब, कहां और कैसे करें प्री-ऑर्डर?

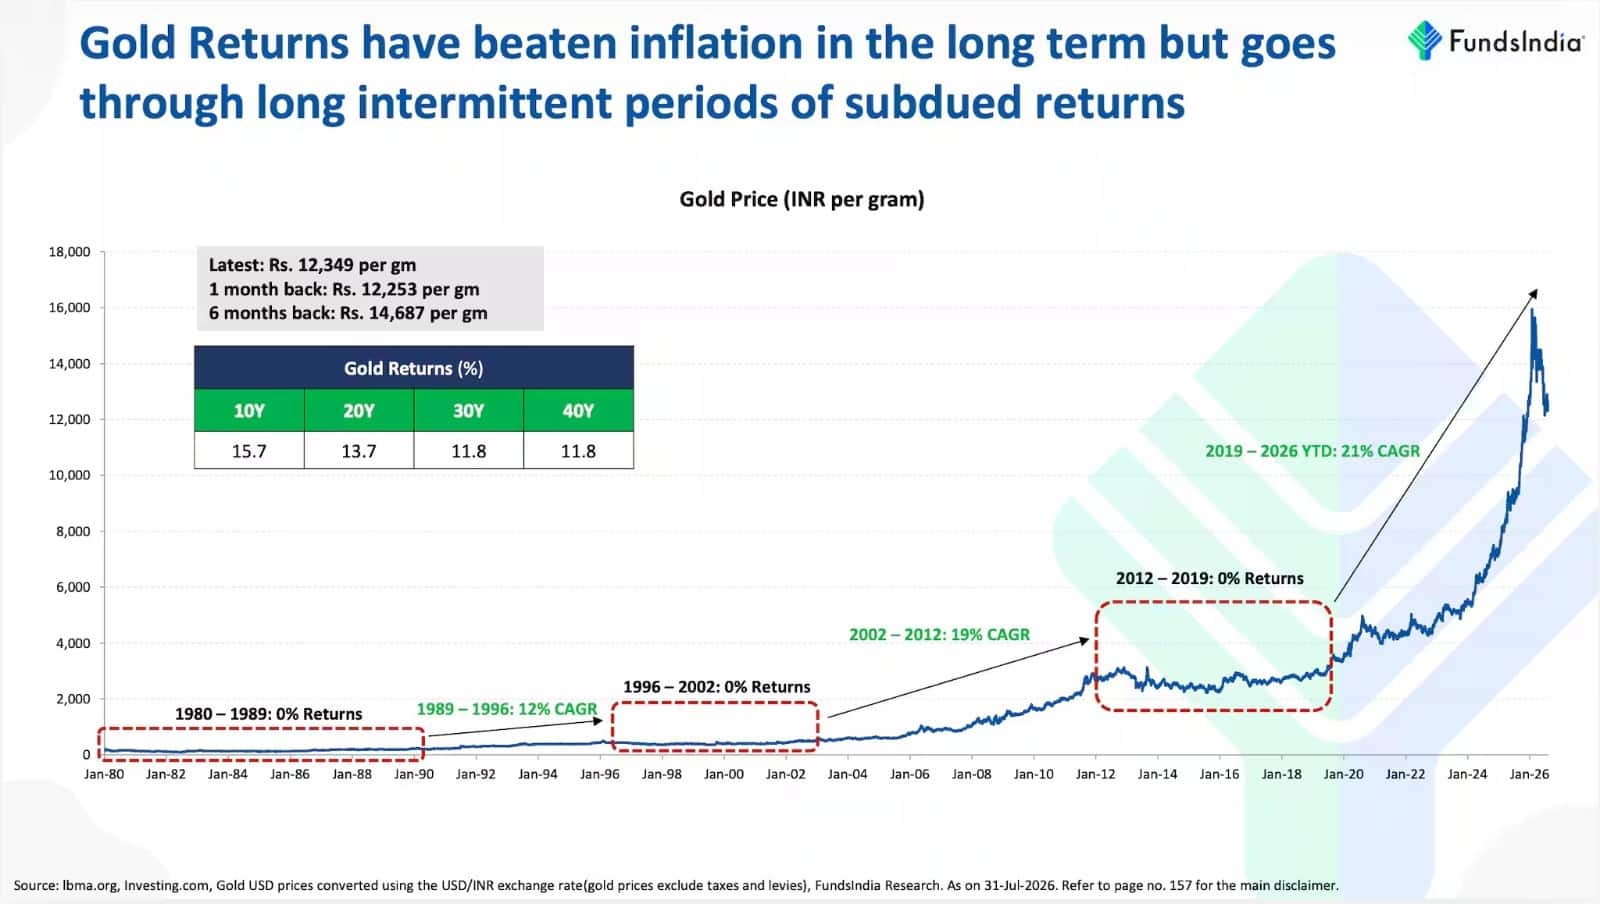
Gold vs Inflation: 46 साल के आंकड़ों से मिला जवाब, गोल्ड में निवेश महंगाई से लड़ाई में कितना कारगर

Gold vs Inflation: गोल्ड के भाव एक बार फिर तेजी से ऊपर चढ़ने लगे हैं। 24 कैरट की शुद्धता वाला 10 ग्राम गोल्ड अब करीब ₹1.64 लाख के भाव पर पहुंच गया है जबकि कुछ ही दिन पहले यह लगभग ₹1.59 लाख में मिल रहा था। हालांकि गोल्ड के भाव में इस तेजी के चलते ही इसमें निवेशकों का रुझान दिखता है बल्कि इसे बड़े पैमाने पर महंगाई की रफ्तार से बचाव के तौर पर देखा जाता है। अब सवाल ये उठता है कि क्या सोना वाकई लॉन्ग टर्म में महंगाई से लड़ाई में अच्छा हथियार साबित हुआ है और अगर हां तो कितना। इसे लेकर फंड्सइंडिया की वेल्थ कंवर्जेशंस अगस्त 2026 रिपोर्ट के डेटा से सामने आया है कि जैसे-जैसे गोल्ड रखने की अवधि यानी होल्डिंग पीरियड बढ़ती है, महंगाई से आगे रहने में इसकी रफ्तार अधिक स्थिर हो जाती है।

Gold vs Inflation: अलग-अलग टाइमफ्रेम में कैसी रही भिड़ंत

फंड्सइंडिया ने साल 1995 और साल 2025 के बीच अलग-अलग इन्वेस्टमेंट पीरियड में सोने से मिलने वाले रिटर्न और महंगाई की तुलना की। इसमें गोल्ड के रिटर्न और महंगाई के बीच सालाना औसत अंतर को मापा गया। इस डेटा के मुताबिक एक साल में दोनों के बीच किसकी रफ्तार अधिक रही, यह इस बात पर काफी निर्भर है कि गोल्ड की खरीदारी कब हुई। औसतन गोल्ड ने एक साल में इनफ्लेशन को करीब 4 पर्सेंटेज प्वाइंट्स से पीछे छोड़ दिया। हालांकि एक साल में ही खरीदारी के अलग-अलग समय के हिसाब से ही गोल्ड ने इनफ्लेशन को 24 पर्सेंटेज प्वाइंट्स तक पछाड़ दिया तो कुछ अवधि में 28 पर्सेंटेज प्वाइंट्स तक पिछड़ गई।

अब अगर पांच साल में बात करें तो गोल्ड ने महंगाई की रफ्तार यानी इनफ्लेशन को औसतन सालाना 5 पर्सेंटेज प्वाइंट्स से पीछे छोड़ा तो 10,15 और 20 साल की अवधि में भी ऐसी ही स्थिति रही। इसका मतलब है कि कम समय में जरूरी नहीं है कि गोल्ड इनफ्लेशन को पछाड़ दे लेकिन लंबे समय में यह अब तक आगे ही साबित हुआ है।

gold vs inflation

हर साल लगातार नहीं बढ़ी गोल्ड की चमक

लॉन्ग टर्म में गोल्ड ने शानदार रिटर्न दिया है और महंगाई को मात दी है लेकिन इसकी चमक लगातार हर साल नहीं बढ़ी है। इसे लेकर फंड्सइंडिया ने 1980 से लेकर अब तक गोल्ड ने कितना रिटर्न दिया, एक और एनालिसिस की। इसमें सामने आया कि इसमें जोरदार तेजी के दौर भी आए हैं तो लॉन्ग टर्म तक सुस्त रिटर्न के दौर भी रहे हैं। रोलिंग-रिटर्न डेटा के मुताबिक अलग-अलग पीरियड में गोल्ड का औसतन सालाना रिटर्न करीब 10% रहा है लेकिन शॉर्ट टर्म में रिटर्न इस बात पर बहुत निर्भर रहा कि निवेशक ने किस समय सोना खरीदा था। कुल मिलाकर यह कह सकते हैं कि इनफ्लेशन हेज यानी महंगाई के खिलाफ हथियार होने का मतलब ये नहीं है कि जब भी महंगाई बढ़ेगी, सोने की कीमत भी उसी समय बढ़ेगी या सोना हर साल महंगाई से ज्यादा रिटर्न देगा या सोने की कीमत हमेशा ऊपर ही जाएगी।

UPI Payment पर 6 साल बाद फिर लगेगा चार्ज! क्यों हो रही वापसी, किनमें बंटेगा इसका पैसा

डिस्क्लेमर: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

UPI Payment पर 6 साल बाद फिर लगेगा MDR! क्यों हो रही वापसी, किनमें बंटेगा इसका पैसा

UPI Payment Charges: लगभग छह साल बाद यूपीआई से लेन-देन पर मर्चेंट डिस्काउंट रेट (MDR) वापस आ सकता है। दुकानदार को ₹2,000 या उससे अधिक के यूपीआई पेमेंट पर 0.3% का चार्ज लग सकता है। इसके लागू होने का कानूनी रास्ता तब साफ हुआ, जब सरकार ने अगस्त में पेमेंट एंड सेटलमेंट सिस्टम्स एक्ट में बदलाव किया और जीरो-एमडीआर प्रोटेक्शन को हटा दिया। 21 अगस्त की फाइनेंशियल एक्सप्रेस की रिपोर्ट के मुताबिक अब यूपीआई से पेमेंट पर जीरो की बजाय 0.3% के शुल्क का नियम अगले दो हफ्ते के भीतर लागू किया जा सकता है। हालांकि केंद्रीय वित्त मंत्री निर्मला सीतारमण ने साफ कर दिया है कि ग्राहकों और छोटे कारोबारियों पर इसका भार नहीं डाला जाएगा। सरकार की कोशिश इस पेमेंट सिस्टम से जुड़ी एंटिटीज को डिजिटल इंफ्रास्ट्रक्चर बनाए रखने पर होने वाले खर्च के कुछ हिस्से की भरपाई है। ₹2,000 या इससे अधिक के लेन-देन पर MDR लागू होने से इलेक्ट्रॉनिक्स, सिक्योरिटीज, कपड़े और अधिक दाम वाली खरीदारी प्रभावित हो सकती है।

किसे मिलेगा UPI Payment में MDR का पैसा

एमडीआर का पैसा किसी एक को नहीं मिलेगा बल्कि बैंक, फिनटेक कंपनियां और इस लेन-देन में शामिल अन्य एंटिटीज में बंटेगा। साल 2019 तक एमडीआर वाली व्यवस्था लागू थी लेकिन फिर डिजिटल पेमेंट को बढ़ावा देने के लिए इसे जीरो कर दिया गया। इसे हटाए जाने से पहले ₹100 से अधिक मूल्य वाले ऑफलाइन क्यूआर कोड के जरिए किए गए P2M (पर्सन-टू-मर्चेंट) पेमेंट पर 0.3% शुल्क लगता था, जिसे इश्यूअर (Issuer) और एक्वायरर (Acquirer) बैंकों के बीच बराबर बांटा जाता था। एमडीआर की अधिकतम सीमा भी ₹100 थी, जिसे साल 2020 में पूरी तरह समाप्त कर दिया गया।

अब इसे फिर लाया जा रहा है। इसका पैसा पेमेंट चेन में चार प्लेयर्स के बीच बंटेगा। एक हिस्सा ग्राहक के बैंक को, दूसरा हिस्सा पेमेंट सर्विस प्रोवाइडर और ट्रांजैक्शन हैंडल करने वाले इसके बैंक को, तीसरा हिस्सा दुकानदार की तरफ से यानी एक्वायरिंग बैंकों और उसके पेमेंट सर्विस प्रोवाइडर को तो चौथा हिस्सा यूपीआई नेटवर्क चलाने और लेन-देन का निपटारा करने वाली NPCI को मिलेगा। एमडीआर में सबसे अधिक हिस्सा इंटरचेंज शुल्क के रूप में इश्यूइंग बैंक यानी ग्राहकों के बैंक को तो सबसे कम हिस्सा एनपीसीआई को मिलेगा।

क्यों हुई वापसी

भर्तृहरि महताब के नेतृत्व में फाइनेंस से जुड़ी संसदीय स्थायी समिति ने 12 अगस्त को अपनी रिपोर्ट में जिक्र किया कि यूपीआई को बढ़ावा देने और जीरो-MDR के कारण इंडस्ट्री के रेवेन्यू लॉस की भरपाई के लिए सरकार ने सिर्फ ₹2,000 करोड़ एलॉट किए हैं जोकि डिजिटल पेमेंट इंडस्ट्री की अनुमानित सालाना लागत ₹20,700 करोड़ से बहुत ही कम है। कमेटी ने आगाह किया है कि इसके चलते साइबर सिक्योरिटी, फर्जीवाड़े की रोकथाम और पेमेंट नेटवर्क इंफ्रास्ट्रक्चर में जरूरी निवेश प्रभावित हो सकता है। चूंकि अब एआई का इस्तेमाल बढ़ा है तो साइबर खतरे भी बढ़े हैं, जिससे चिंता और गंभीर हो गई है। आरबीआई गवर्नर संजय मल्होत्रा भी कह चुके हैं कि यूपीआई हमेशा फ्री नहीं रह सकता है और कोई न कोई इसका खर्च चुका रहा है।

हालांकि सिर्फ एमडीआर ही इन खर्चों की भरपाई के लिए पर्याप्त नहीं है। डिपार्टमेंट ऑफ फाइनेंशियल सर्विसेज ने संसदीय समिति को बताया कि फंडिंग के बोझ को कम करने के लिए दो विकल्पों पर विचार किया जा रहा है- अधिक वैल्यू वाले यूपीआई पेमेंट पर एमडीआर को दोबारा लागू करना या आने वाले वषों में सरकारी सहायता को धीरे-धीरे कम करना। सरकारी आंकड़ों के अनुसार वित्त वर्ष 2025-26 में देश में करीब ₹314 लाख करोड़ के 24,000 करोड़ से अधिक UPI लेनदेन हुए। इसमें से 71% P2P (पर्सन-टू-पर्सन) और बाकी P2M (पर्सन-टू-मर्चेंट) थे। पी2एम में सिर्फ 4% की वैल्यू ही ₹2,000 या उससे अधिक थी यानी कि अधिकतर यूपीआई पेमेंट एमडीआर के दायरे से बाहर रहेगा तो छोटे कारोबारियों को बाहर रखने से इसका दायरा और सीमित हो जाता है।

F&O में कई साल बाद घाटा हुआ कम लेकिन, SEBI की रिपोर्ट में रिटेलर्स को परेशान करने वाली बातें आई सामने

US vs Iran: ईरान को बर्बाद करने की तैयारी! ट्रंप के पास कार्ड्स में अभी हैं इतने इक्के

क्या UPI पेमेंट पर आपको देना होगा चार्ज और कटेगा आपका पैसा? करोड़ों यूजर्स के लिए Payments Council of India ने दिया बड़ा अपडेट

UPI Payment Update: देश में डिजिटल पेमेंट का आधार बन चुके यूनिफाइड पेमेंट्स इंटरफेस (UPI) का इस्तेमाल करने वाले करोड़ों यूजर्स के मन में यह सवाल उठ रहा है कि क्या आने वाले समय में UPI पेमेंट पर चार्ज लगेगा? इस पूरे विवाद और चर्चाओं के बीच पेमेंट्स काउंसिल ऑफ इंडिया (PCI) ने सोशल मीडिया प्लेटफॉर्म X पर एक डिटेल्ड Q&A शेयर कर कई जरूरी चीजों पर स्थिति साफ की है। हमारे सहयोगी सीएनबीसी टीवी 18 की रिपोर्ट के मुताबिक PCI और केंद्र सरकार दोनों ने साफ कर दिया है कि आम उपभोक्ताओं के लिए UPI पेमेंट पूरी तरह से मुफ्त है और रहेगा। इस पूरी बहस का मुख्य केंद्र उपभोक्ता नहीं बल्कि भारत के इस विशाल डिजिटल पेमेंट इंफ्रास्ट्रक्चर को चलाने पर आने वाली लागत है।

आम उपभोक्ताओं और छोटे व्यापारियों के लिए UPI रहेगा बिल्कुल फ्री

पेमेंट्स काउंसिल ऑफ इंडिया (PCI) के मुताबिक UPI के इस्तेमाल और UPI पेमेंट्स स्वीकार करने के बीच के फर्क को समझना जरूरी है। 2016 में अपनी शुरुआत से लेकर अब तक आम यूजर्स के लिए UPI पूरी तरह से फ्री रहा है। कस्टमर बिना किसी ट्रांजैक्शन चार्ज के एक बैंक खाते से दूसरे बैंक खाते में तुरंत पैसे भेज सकते हैं। किराना दुकानों सहित देश के छोटे व्यापारियों के लिए भी UPI पेमेंट स्वीकार करने पर कोई मर्चेंट डिस्काउंट रेट (MDR) नहीं लगता है। भारत के सबसे छोटे व्यवसायों तक डिजिटल भुगतान को सुलभ बनाए रखना इस प्लेटफॉर्म के विस्तार का मुख्य आधार रहा है।

फ्री होने के बावजूद क्यों उठ रहे हैं फंडिंग और लागत से जुड़े सवाल?

अगर ग्राहकों और छोटे व्यापारियों से कोई चार्ज नहीं लिया जा रहा है, तो फिर UPI पर खर्च कौन उठा रहा है? PCI ने स्पष्ट किया है कि भले ही यह सेवा यूजर्स के लिए मुफ्त है लेकिन इसका इंफ्रास्ट्रक्चर मुफ्त में काम नहीं करता। UPI इकोसिस्टम को चलाने के लिए टेक्नोलॉजी, साइबर सुरक्षा, धोखाधड़ी की रोकथाम, कंप्लायंस, कस्टमर सपोर्ट और इनोवेशन में लगातार इन्वेस्टमेंट की जरूरत होती है। पिछले लगभग एक दशक में बैंकों, पेमेंट कंपनियों, फिनटेक फर्मों, भारतीय राष्ट्रीय भुगतान निगम (NPCI) और भारतीय रिजर्व बैंक (RBI) ने मिलकर इस नेटवर्क को बनाने और इसे बनाए रखने में भारी निवेश किया है। PCI के मुताबिक यह बहस किसी यूजर के रोजमर्रा के ट्रांजैक्शन पर फीस लगाने के बारे में नहीं है बल्कि ट्रांजैक्शन वॉल्यूम बढ़ने के साथ पेमेंट सिस्टम के सस्टेनेबल फंडिंग को लेकर है।

मर्चेंट सर्विस चार्ज को लेकर क्या है स्थिति?

सीएनबीसी टीवी 18 की रिपोर्ट के मुताबिक, मर्चेंट सर्विस चार्ज (जहां लागू हो) व्यापारियों और उनके पेमेंट सर्विस प्रोवाइडर्स के बीच की वाणिज्यिक व्यवस्था होती है। ऐसे किसी भी शुल्क का यह मतलब बिल्कुल नहीं है कि आम ग्राहकों को UPI का इस्तेमाल करने के लिए पैसे देने पड़ेंगे। UPI अब सिर्फ एक पेमेंट ऑप्शन नहीं रह गया है बल्कि यह भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर का एक अहम हिस्सा बन चुका है। इसका इस्तेमाल करोड़ों आम लोग और बिजनेस कर रहे हैं। 24×7 सुरक्षित, मजबूत और बिना किसी बाधा के सर्विस देने के लिए साइबर सुरक्षा और टेक्नोलॉजी अपग्रेडेशन पर लगातार फंडिंग की जरूरत होती है।

वित्त मंत्री निर्मला सीतारमण का स्पष्टीकरण और संसद का नया विधेयक

UPI पर MDR और चार्जेस को लेकर हाल ही में उठी आशंकाओं पर वित्त मंत्री निर्मला सीतारमण ने स्थिति पूरी तरह साफ कर दी है। उन्होंने स्पष्ट किया है कि भविष्य में अगर कभी MDR पेश किया भी जाता है तो वह मर्चेंट्स (व्यापारियों) पर लागू होगा, ग्राहकों पर नहीं। यह स्पष्टीकरण टैक्सेशन और दूसरे कानून (संशोधन) विधेयक, 2026 के बाद पैदा हुई चिंताओं के जवाब में आया है। हालांकि इस विधेयक के तहत UPI ट्रांजैक्शन पर कोई MDR या नई फीस लागू नहीं की गई है। यह बिल सिर्फ एक कानूनी ढांचा तैयार करता है, जो सरकार को भविष्य की अधिसूचनाओं के माध्यम से मौजूदा जीरो-MDR व्यवस्था में संशोधन करने का अधिकार देता है।

MDR क्या होता है और आगे क्या होगा?

MDR वह शुल्क होता है जो पेमेंट लेने वाला व्यापारी देता है, न कि पेमेंट करने वाला ग्राहक। आमतौर पर यह शुल्क ट्रांजैक्शन प्रोसेस करने वाले अधिग्रहणकर्ता बैंक, जारीकर्ता बैंक, पेमेंट नेटवर्क और पेमेंट सर्विस प्रोवाइडर्स के बीच बांटा जाता है। बैंकों और पेमेंट कंपनियों ने डिजिटल इंफ्रास्ट्रक्चर, साइबर सुरक्षा और सिस्टम अपग्रेडेशन के बढ़ते खर्चों पर चिंता जताई है। वित्त मंत्री ने जानकारी दी है कि संसद द्वारा विधेयक पारित किए जाने के बाद ही NPCI की अध्यक्षता वाली UPI और सर्विसेज स्टीयरिंग कमेटी इस मुद्दे की समीक्षा करेगी। फिलहाल आम UPI यूजर्स के लिए कोई बदलाव नहीं हुआ है और जीरो-कॉस्ट पेमेंट की मौजूदा व्यवस्था पहले की तरह जारी रहेगी।

क्या UPI पेमेंट पर चार्ज देना होगा? आखिर पेमेंट सिस्टम का बोझ कौन उठाएगा, RBI गवर्नर ने समझाया

UPI Payment Charge: क्या आने वाले समय में ₹2,000 से ऊपर के UPI पेमेंट पर चार्ज लग सकता है? इस सवाल पर RBI गवर्नर संजय मल्होत्रा ने कहा कि अभी इस बारे में कुछ कहना जल्दबाजी होगी। उन्होंने साफ किया कि पेमेंट सिस्टम चलाने की लागत किसी न किसी को उठानी ही पड़ती है। अब यह सरकार उठाएगी, कारोबारी या किसी और पर इसका बोझ आएगा, इस पर अभी फैसला नहीं हुआ है।

क्या अभी UPI पर कोई चार्ज लगेगा?

अभी नहीं। सरकार ने ग्राहकों, दुकानदारों या किसी भी तरह के UPI ट्रांजैक्शन पर कोई नया चार्ज लागू नहीं किया है। टैक्सेशन एंड अदर लॉज (अमेंडमेंट) बिल, 2026 में भी UPI पर MDR लगाने या ₹2,000 की सीमा तय करने का कोई प्रावधान नहीं है।

हालांकि, सरकारी अधिकारियों के हवाले से आई रिपोर्ट्स में कहा गया है कि सरकार कारोबारियों को किए जाने वाले ₹2,000 से ऊपर के UPI पेमेंट पर 0.5% से कम MDR की अनुमति दे सकती है। फिलहाल इस पर कोई आधिकारिक फैसला नहीं हुआ है।

MDR क्या होता है?

MDR यानी मर्चेंट डिस्काउंट रेट वह शुल्क है, जो डिजिटल पेमेंट प्रोसेस करने के बदले कारोबारी बैंक या पेमेंट सर्विस प्रोवाइडर को देता है। यह सीधे ग्राहक से नहीं लिया जाता।

बिल में क्या बदलाव प्रस्तावित है?

अभी कानून के तहत UPI और RuPay डेबिट कार्ड जैसे कुछ डिजिटल पेमेंट मोड पर MDR नहीं लगाया जा सकता। नए बिल में सरकार को यह अधिकार देने का प्रस्ताव है कि वह तय करे किन डिजिटल पेमेंट माध्यमों पर जीरो-MDR जारी रहेगा और किन पर नहीं।

अगर यह बिल कानून बन जाता है, तो सरकार बाद में अलग से नियम बनाकर कुछ कैटेगरी के ट्रांजैक्शन पर MDR लागू कर सकती है।

₹2,000 की सीमा क्यों चर्चा में है?

रिपोर्ट्स के मुताबिक, ₹2,000 से ऊपर के UPI ट्रांजैक्शन कुल लेनदेन की संख्या का सिर्फ करीब 5% हैं, लेकिन इनकी वैल्यू लगभग 65% है। इसलिए सरकार इस कैटेगरी पर MDR लगाने के विकल्प पर विचार कर रही है। हालांकि, इस सीमा या दर को लेकर अभी कोई आधिकारिक घोषणा नहीं हुई है।

सरकार ने पहले MDR क्यों हटाया था?

सरकार ने जनवरी 2020 में UPI और RuPay डेबिट कार्ड पर MDR को जीरो कर दिया था। इसका मकसद डिजिटल पेमेंट को बढ़ावा देना था। बाद में बैंकों और पेमेंट कंपनियों को कुछ ट्रांजैक्शन पर प्रोत्साहन राशि भी दी गई।

हाल के महीनों में संसदीय समिति, बैंक और पेमेंट कंपनियां यह मांग कर रही हैं कि UPI नेटवर्क चलाने की लागत के लिए एक टिकाऊ रेवेन्यू मॉडल बनाया जाए। फिलहाल अंतिम फैसला सरकार को ही करना है।

नई कार पर 4 और बाइक पर 6 साल का इंश्योरेंस जरूरी, सुप्रीम कोर्ट का बड़ा आदेश