Skoda Slavia facelift teased ahead of August 18 launch

Skoda Slavia facelift teased ahead of August 18 launch

Skoda has teased the much-awaited Slavia facelift ahead of its launch on August 18. Being a mid-lifecycle update, it is expected to bring design changes, new features and an automatic gearbox upgrade for the 1.0 TSI engine.

Skoda Slavia facelift details so far

Skoda Slavia facelift
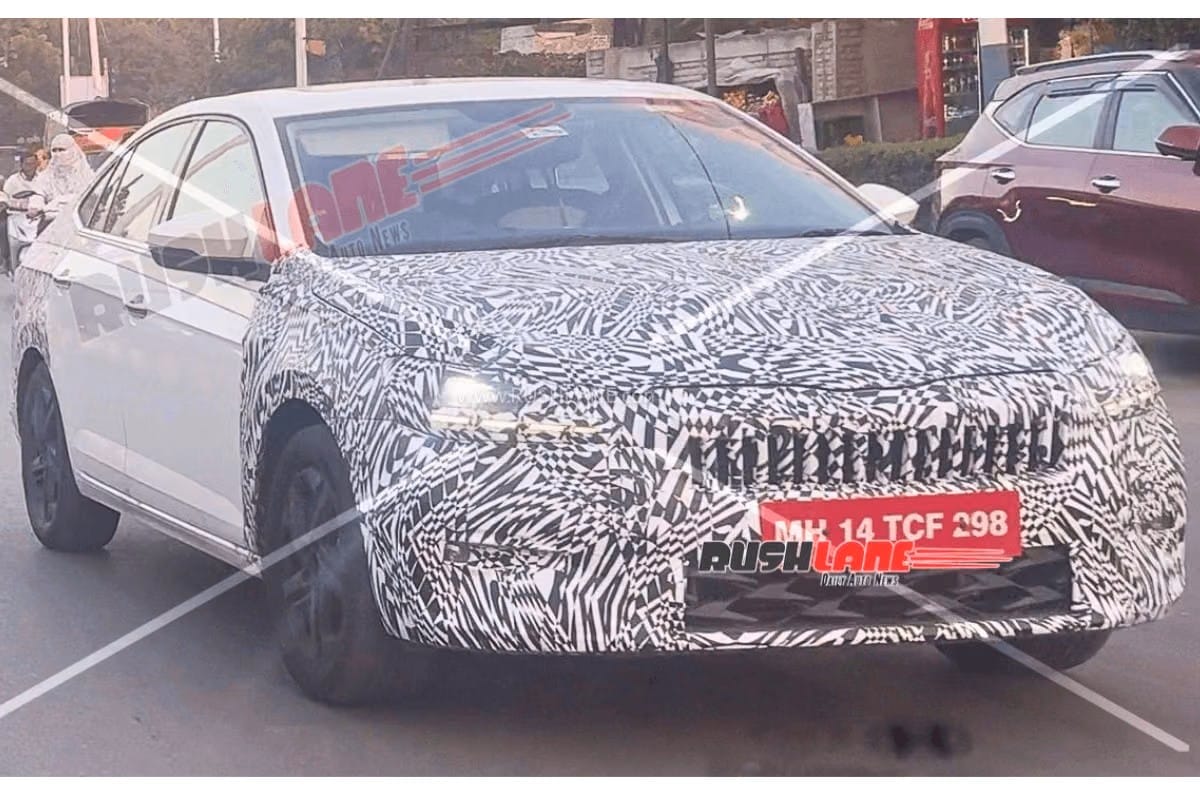
Image credit: Rushlane.

Going the spy shots from before, the sedan is expected to feature updated headlamp units, fog lamp housings and bumpers, along with a new grille with integrated lighting elements, similar to that on the Kushaq. A design refresh for the alloy wheels is likely as well.

iPhone 17 Pro Max पर धांसू डील! मिल रहा ₹8,000 का डिस्काउंट और जबरदस्त एक्सचेंज ऑफर, जानें कीमत

अगर आप iPhone 17 Pro Max खरीदने की प्लानिंग कर रहे हैं, तो यह खबर आपके लिए फायदेमंद साबित हो सकती है। दरअसल, Flipkart पर Apple के इस प्रीमियम फोन की कीमत में कटौती की गई है, जिसके बाद इसका 256GB वेरिएंट लॉन्च कीमत से कम में खरीदा जा सकता है। खास बात यह है कि Cosmic Orange कलर वाला मॉडल अभी 1,41,900 रुपये में मिल रहा है, जबकि इसकी लॉन्च कीमत 1,49,900 रुपये थी। यानी ई-कॉमर्स प्लेटफॉर्म इस खरीद पर सीधे ₹8,000 की छूट दे रहा है।

बता दें कि यह डील मौजूदा iPhone यूजर्स के लिए और भी खास है। अगर आप iPhone 16 यूज करते हैं तो Flipkart पर ₹35,600 तक की एक्सचेंज वैल्यू मिलेगी। वहीं, एक्सचेंज ऑफर और लागू डिस्काउंट को जोड़ने के बाद Flipkart पर iPhone 17 Pro Max 256GB की प्रभावी कीमत 98,300 रुपये हो जाएगी। यानी पुराने iPhone को एक्सचेंज करके आप नए iPhone 17 Pro Max को काफी कम कीमत में अपना बना सकते हैं।

iPhone 17 Pro Max की कीमत और ऑफर

iPhone 17 Pro Max के 256GB वेरिएंट की कीमत Flipkart पर 1,41,900 रुपये लिस्ट की गई है, जो इसकी पहले की कीमत 1,49,900 रुपये से 5% कम है। मौजूदा सेल ऑफर के तहत ई-कॉमर्स प्लेटफॉर्म इस फोन पर 8,000 की छूट दे रहा है। इसके अलावा, अगर आप Flipkart Axis Bank Credit Card से पेमेंट करते हैं तो, आपको 8,000 रुपये तक का डिस्काउंट (कैशबैक सहित) भी मिल सकता है।

वहीं, अगर आपके पास Apple iPhone 16 है और आप इसे एक्सचेंज करना चाहते हैं, तो Flipkart पर 35,600 रुपये तक का एक्सचेंज बेनिफिट मिल रहा है। हालांकि, एक्सचेंज की सही कीमत आपके फोन के मॉडल, कंडीशन और अन्य डिटेल्स पर निर्भर करेगी। इसलिए ऑर्डर करने से पहले चेकआउट पेज पर मिलने वाली एक्सचेंज वैल्यू जरूर देख लें।

इसके साथ ही, प्लेटफॉर्म पर Flipkart SBI Credit Card से पेमेंट करने पर 8,000 रुपये तक की छूट मिल रही है, जबकि SBI Credit Card ऑफर के तहत 4,000 रुपये की छूट दी जा रही है। हालांकि, पेमेंट के तरीके और एलिजिबिलिटी के आधार पर लागू होने वाला ऑफर अलग-अलग हो सकता है।

iPhone 17 Pro Max के फीचर्स

iPhone 17 Pro Max (256GB) में 6.9-इंच की ऑल-स्क्रीन OLED डिस्प्ले है और यह Apple की A19 चिप और 6-कोर प्रोसेसर पर चलता है। कैमरे की बात करें तो, इसमें 48MP + 48MP + 48MP का रियर कैमरा सिस्टम और 18MP का फ्रंट कैमरा है।

इसके अलावा, इस फोन में 256GB की इंटरनल स्टोरेज और 4,823mAh की बैटरी है। यह स्मार्टफोन Cosmic Orange, Deep Blue और Silver कलर ऑप्शन में उपलब्ध है। Flipkart इस डिवाइस के साथ एक साल की Apple लिमिटेड वारंटी भी दे रहा है।

क्या iPhone 17 Pro Max की डील पर विचार करना सही रहेगा?

iPhone 17 Pro Max की सेलिंग प्राइस (₹1,41,900), लिस्टेड प्राइस से ₹8,000 कम है। जो iPhone 16 यूजर्स ज्यादा से ज्यादा ₹35,600 की एक्सचेंज वैल्यू और लागू बैंक डिस्काउंट पाने के हकदार हैं, उनके लिए Flipkart पर दिखाई गई असरदार कीमत ₹98,300 हो जाती है। हालांकि, एक्सचेंज वैल्यू और ऑफर के लिए पात्रता बदल सकती है, इसलिए खरीदारों को खरीदारी पूरी करने से पहले फाइनल कीमत की पुष्टि कर लेनी चाहिए।

यह भी पढ़ें: Airtel ने ग्राहकों को दिया झटका! ₹299 समेत 4 प्रीपेड प्लान बंद, अब इतने में मिलेगा रिचार्ज

What to expect from Mahindra’s 2026 Independence Day event

Mahindra 2026 Independence Day event

Over the past few years, Mahindra celebrated Independence Day by debuting all-new models (Thar Roxx and XUV700), concept cars that preview upcoming models (Vision S, Vision T, Thar.e, and more), or even fresh platforms and technologies (Nu_IQ and INGLO). The tradition will continue in 2026, with Mahindra set to host a blowout on August 15. Here’s what you can expect.

Closer-to-production-spec Mahindra Scorpio N pickup truck

Mahindra’s Hilux rival is likely just days away from its unveil

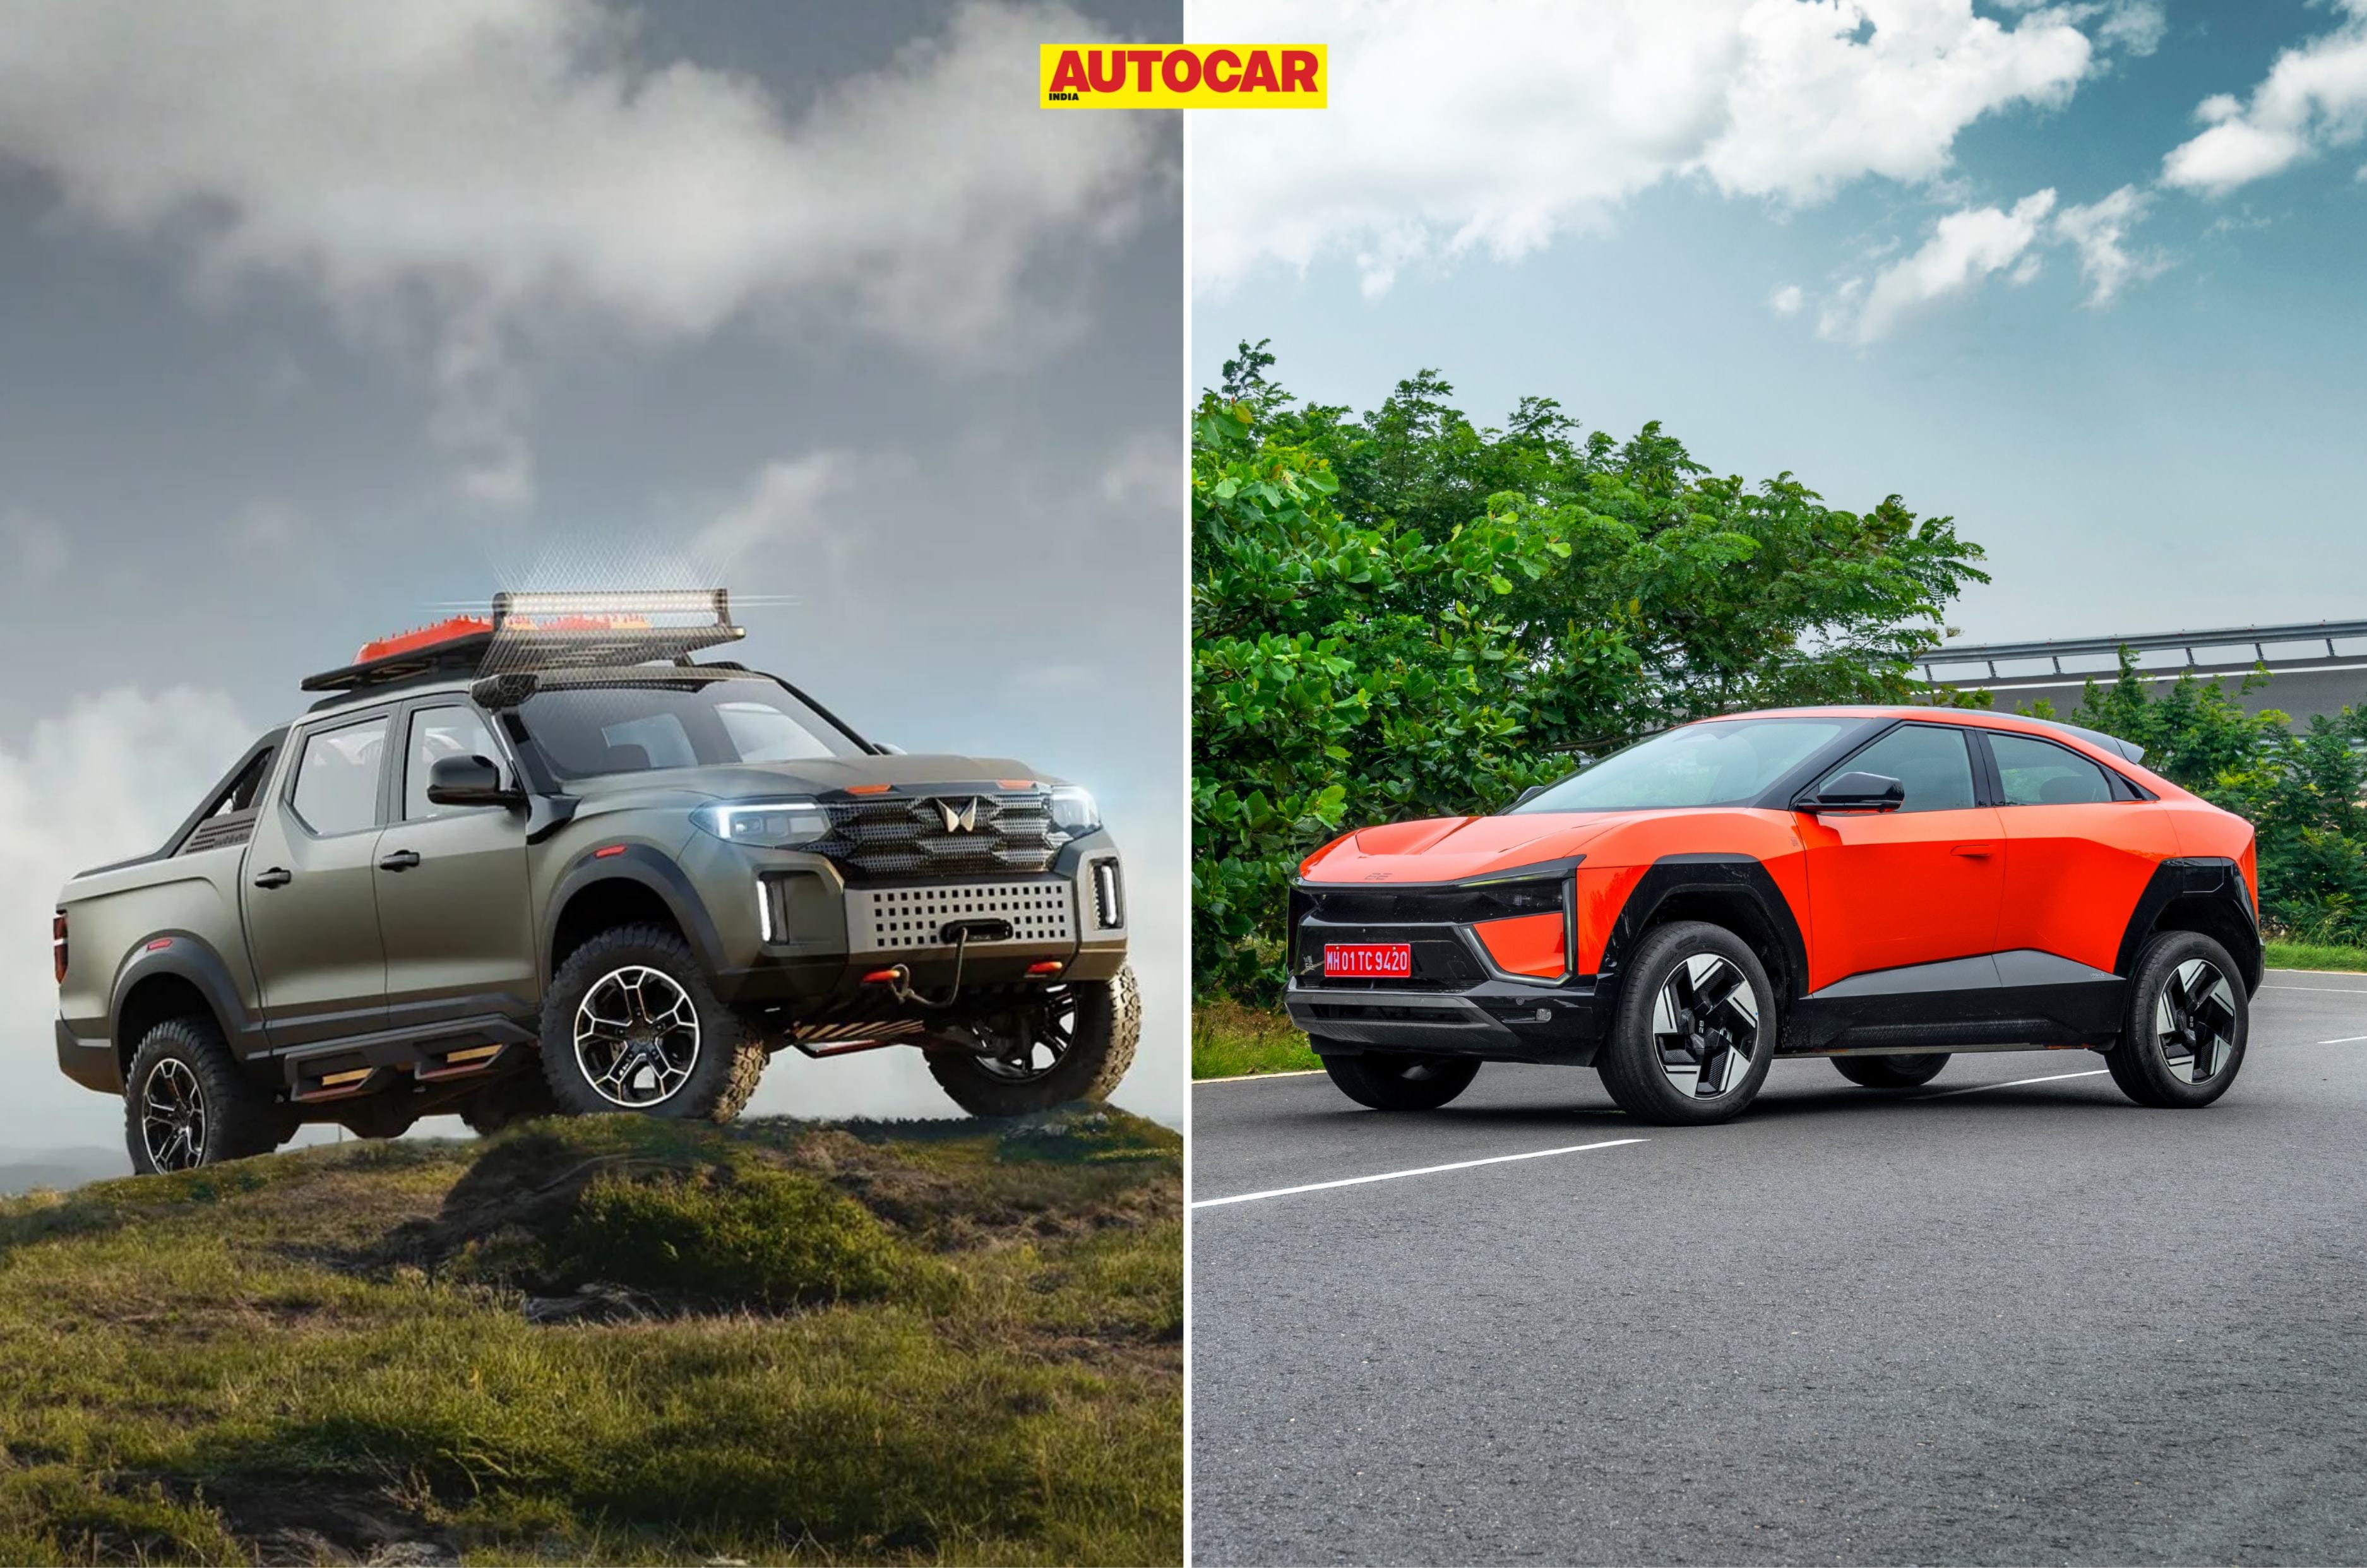
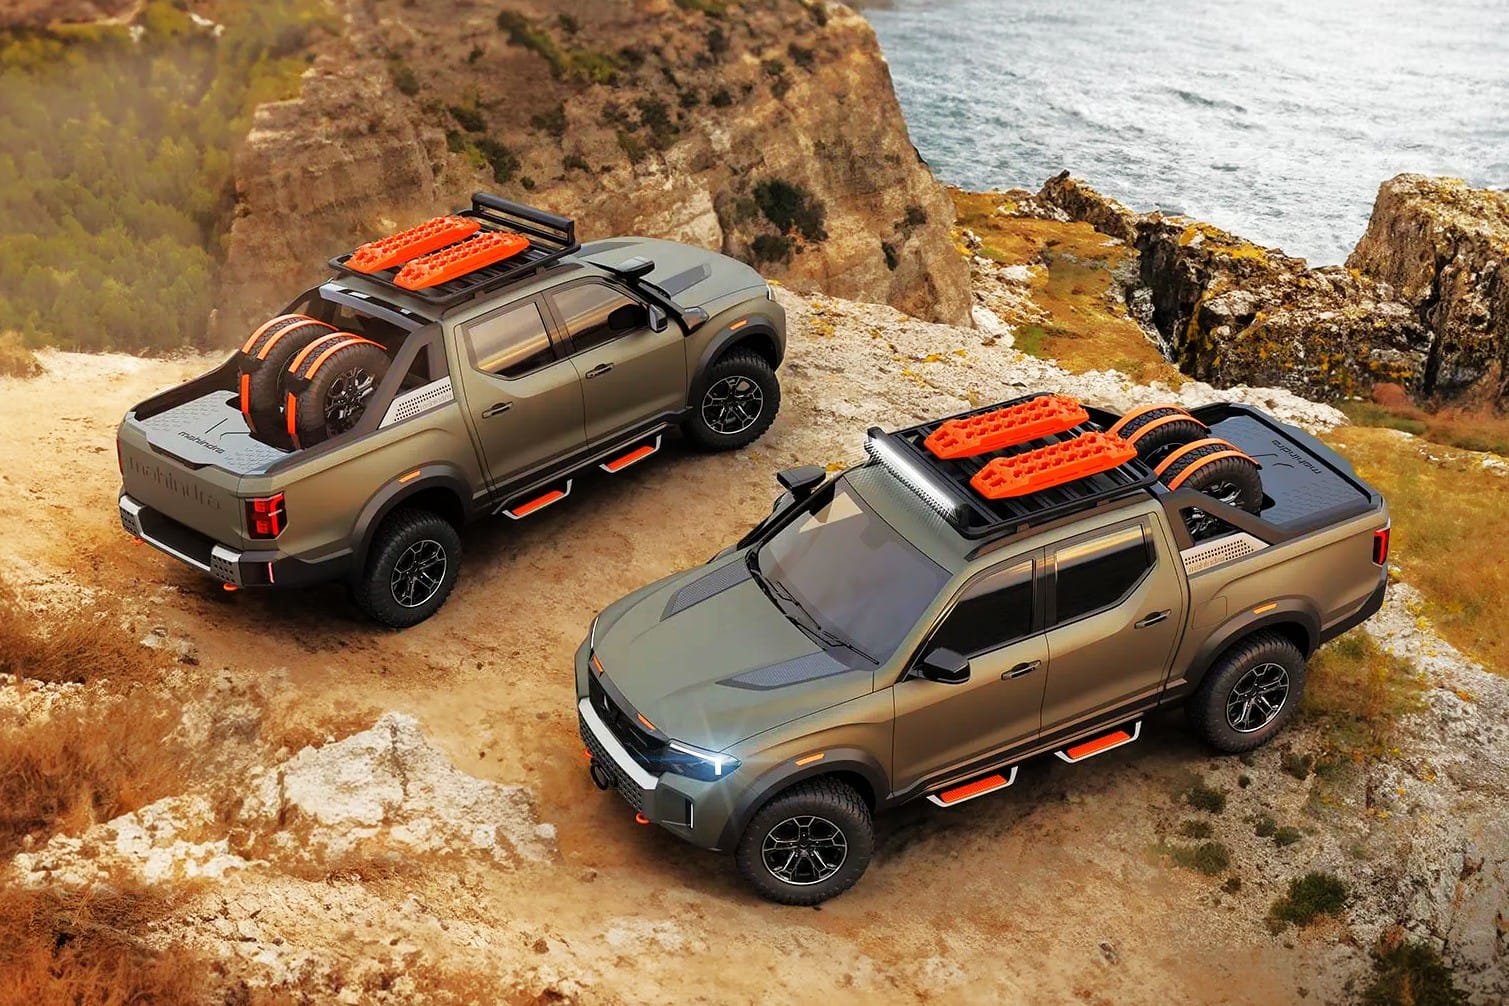
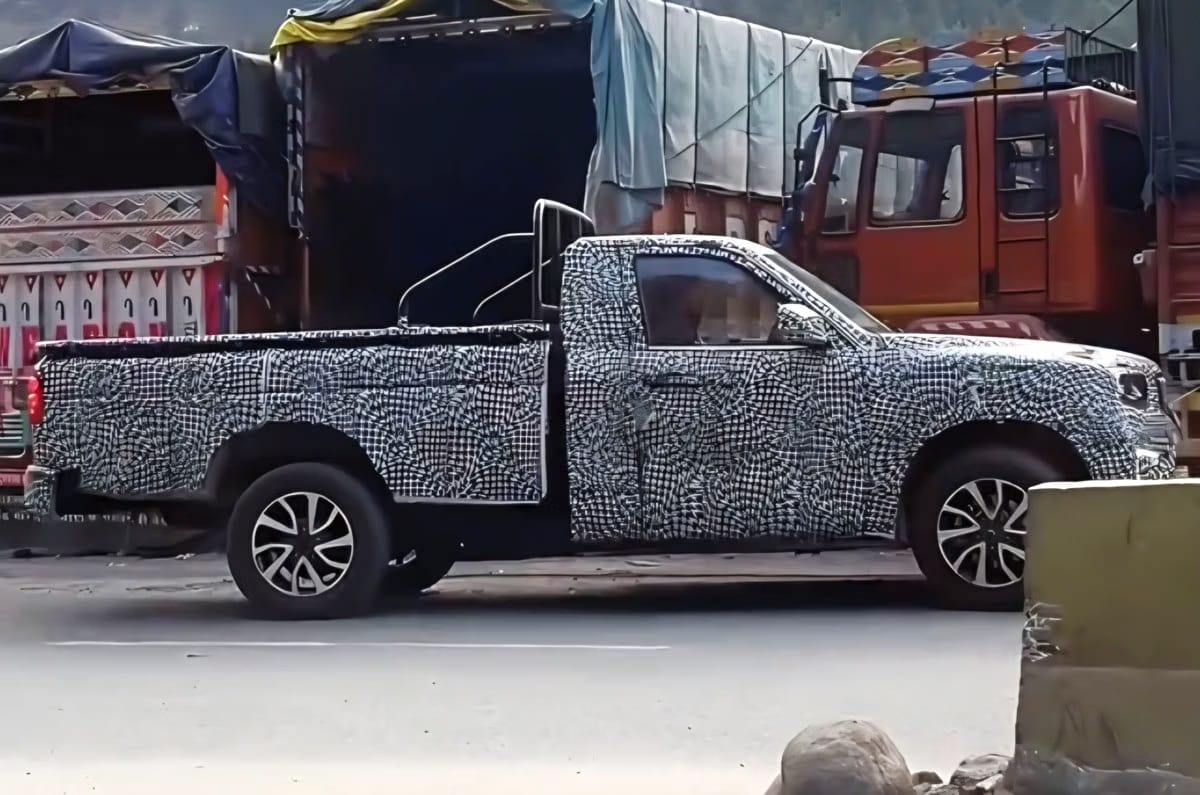
First previewed at Mahindra’s 2023 Independence Day event by way of the Global Pik Up Concept, the Scorpio N pickup truck is expected to finally break cover in a closer-to-production guise at this year’s celebration. Mahindra has been testing the Scorpio N pickup on Indian roads for quite some time, with prototypes sporting a single-cab configuration and an extended load bed. It remains to be seen if the final versions will sport a similar body style.

Credit: vashusinghyt via Instagram

Styling elements for the pickup truck are anticipated to largely mirror those of the Scorpio N SUV, possibly with more rugged cues for differentiation. Under the bonnet, we expect the Scorpio N pickup to retain the SUV’s 203hp 2.0-litre direct-injection turbo-petrol and 175hp 2.2-litre diesel engines, with 6-speed manual and 6-speed automatic gearbox options. 4WD is expected to be on offer as well.

The Scorpio N pickup is likely to rival the Toyota Hilux, which has done well to grow the popularity of the lifestyle pickup truck segment in India and make it a more lucrative space – one where Mahindra’s formula of tough, off-road-capable ladder-frame offerings fits quite well.

Mahindra BE 6 Sporteq variant

Gets triple-display setup and more conventional dashboard design

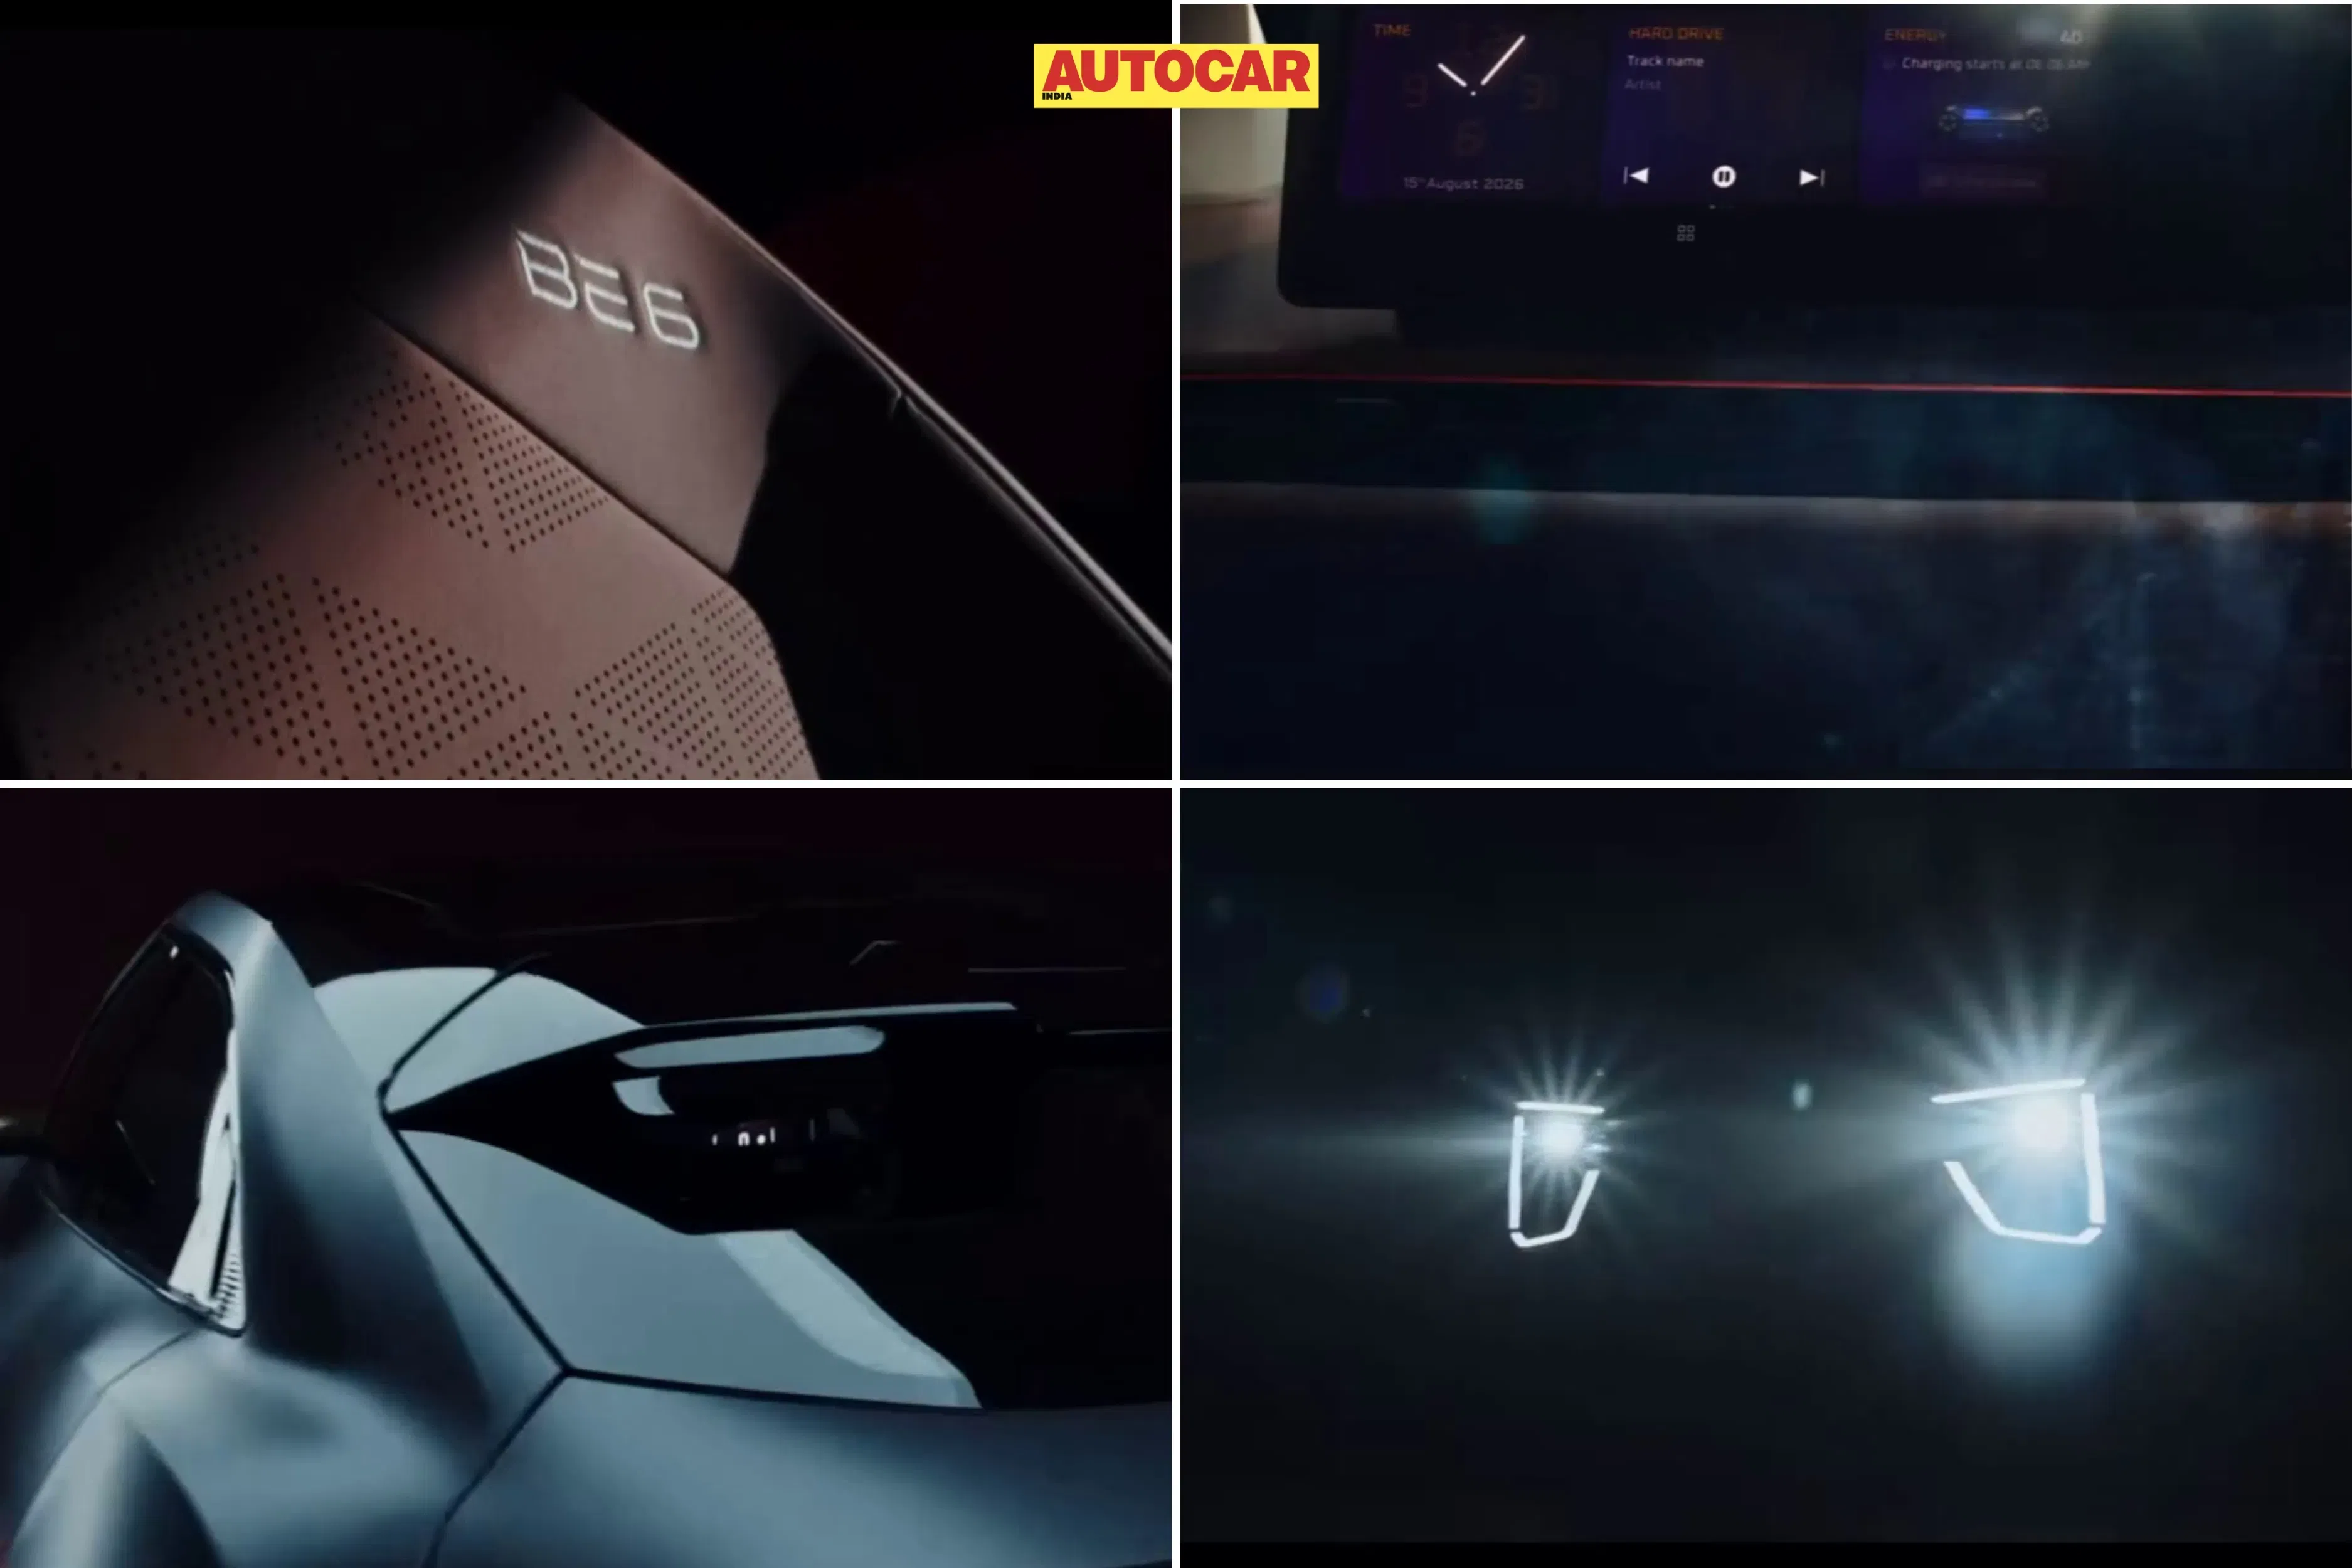
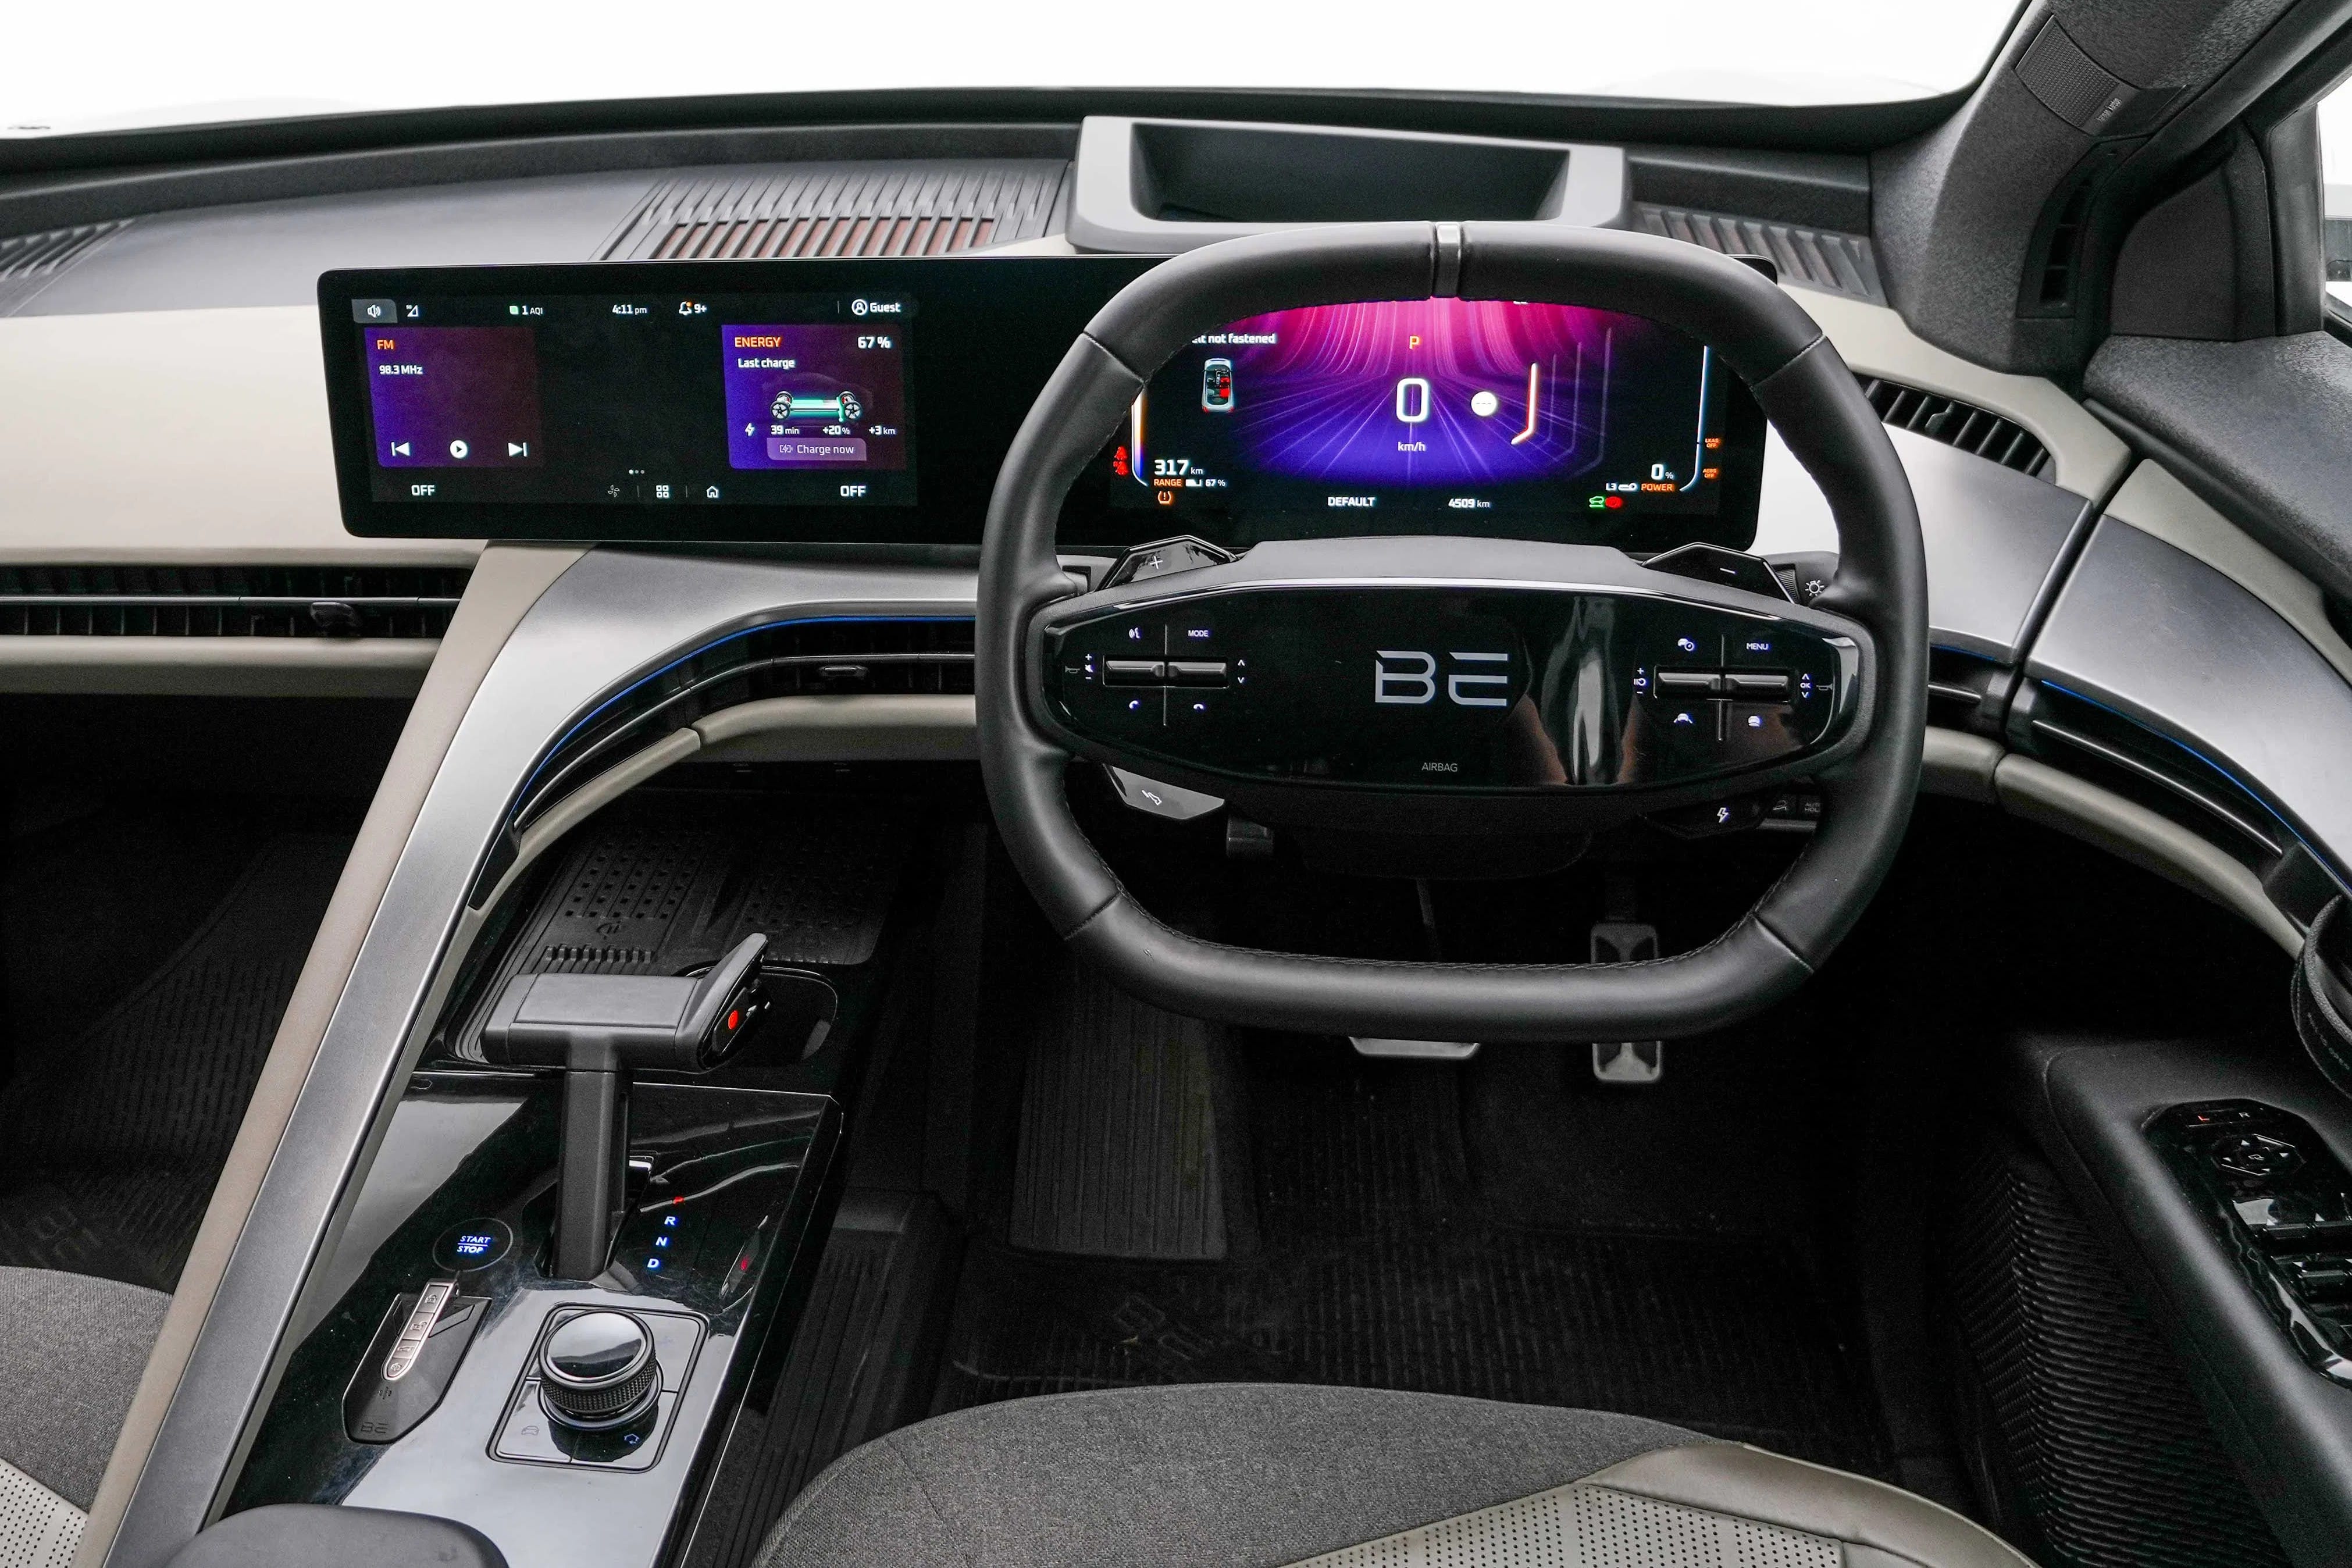
Mahindra will debut a new Sporteq variant of the BE 6 electric SUV on August 15. The BE 6 Sporteq’s key update is the addition of a passenger display on the inside, forming a triple-screen setup like those of the larger XEV 9e and XEV 9S. It will also sport a redesigned dashboard that eschews the large divider between the front seats, which was an ergonomic flaw that restricted access to the wireless charging pad and USB Type-C ports for the co-driver, and did not leave enough space for a second cupholder.

Current Mahindra BE 6 dashboard. Image used for representation only.

In addition to the aforementioned updates, the BE 6 Sporteq may offer new interior upholstery and colour options. Since the Sporteq is likely to be positioned as the new top-spec BE 6 variant, expect it to come with the 79kWh, rear-motor powertrain outputting 286hp and 380Nm, and claiming an MIDC range of 683km. As for pricing, the BE 6 Sporteq is anticipated to command a slight premium over the current top-spec Pack Three 79kWh variant, which costs Rs 26.9 lakh (ex-showroom).

Retirement Planning: क्या रिटायरमेंट के बाद आपकी बचत 30 साल तक साथ दे पाएगी? पूरा कैलकुलेशन समझिए

Retirement Planning: पहले रिटायरमेंट का मतलब थोड़ा आसान था। 58-60 साल की उम्र में नौकरी छोड़ी और अगले 10-15 साल तक बचत के सहारे जिंदगी चल गई। लेकिन अब हालात बदल चुके हैं।

आज भारतीय पहले से कहीं ज्यादा लंबी उम्र जी रहे हैं। 1960 में औसत उम्र सिर्फ 41 साल थी। अब यह 70 साल से ऊपर पहुंच चुकी है। इसका मतलब है कि 60 साल में रिटायर होने वाला व्यक्ति 85-90 साल तक जी सकता है। यानी रिटायरमेंट अब 10 साल नहीं, 25-30 साल का सफर बन चुका है।

यही वजह है कि अब सिर्फ बड़ा रिटायरमेंट फंड बनाना काफी नहीं है। असली सवाल यह है कि क्या वही पैसा पूरे रिटायरमेंट में आपका साथ देगा?

क्या 1 करोड़ रुपये काफी होंगे?

मान लीजिए आपके पास रिटायरमेंट के समय 1 करोड़ रुपये हैं। इस पर हर साल 8% रिटर्न मिलता है। आप पहले साल 3.5 लाख रुपये निकालते हैं और हर साल महंगाई के हिसाब से निकासी 5% बढ़ाते हैं।

ऐसे में 30 साल बाद भी आपका फंड खत्म नहीं होता। उल्टा यह करीब 3.37 करोड़ रुपये तक पहुंच सकता है। वजह यह है कि शुरुआती वर्षों में निवेश का रिटर्न निकाली गई रकम से ज्यादा रहता है। इसलिए बाकी पैसा लगातार बढ़ता रहता है।

सालशुरुआत में फंडसालाना निकासीसाल के अंत में फंड
1₹1.00 करोड़₹3.50 लाख₹1.05 करोड़
5₹1.19 करोड़₹4.25 लाख₹1.24 करोड़
10₹1.48 करोड़₹5.43 लाख₹1.54 करोड़
15₹1.82 करोड़₹6.93 लाख₹1.90 करोड़
20₹2.23 करोड़₹8.84 लाख₹2.33 करोड़
25₹2.71 करोड़₹11.29 लाख₹2.82 करोड़
30₹3.25 करोड़₹14.41 लाख₹3.37 करोड़

सबसे बड़ा खतरा क्या है?

आज सबसे बड़ा जोखिम लॉन्गेविटी रिस्क है। यानी आपकी बचत खत्म हो जाए, लेकिन जिंदगी बाकी रहे।

एक सर्वे के मुताबिक, औसत भारतीय ने रिटायरमेंट के लिए सिर्फ 28 लाख रुपये जोड़े हैं। जबकि आराम से रिटायर होने के लिए उसे करीब 1 करोड़ रुपये चाहिए। यानी जरूरत और बचत के बीच बड़ा अंतर है, औसतन करीब 72 लाख का।

महंगाई और इलाज का खर्च

रिटायरमेंट में सबसे बड़ा दुश्मन महंगाई है। आज 50,000 रुपये महीने का खर्च है, तो 30 साल बाद यही खर्च 2 लाख रुपये से भी ज्यादा हो सकता है।

इसके ऊपर मेडिकल खर्च तेजी से बढ़ रहा है। उम्र बढ़ने के साथ दवाइयां, टेस्ट और अस्पताल का खर्च भी बढ़ता जाता है। इसलिए रिटायरमेंट का बड़ा हिस्सा इलाज पर खर्च हो सकता है।

जल्दी शुरुआत करना जरूरी

रिटायरमेंट की प्लानिंग जितनी जल्दी शुरू करेंगे, उतना बेहतर रहेगा। कंपाउंडिंग को ज्यादा समय मिलेगा और छोटी-छोटी बचत भी बड़ा फंड बन सकती है।

अब रिटायरमेंट को सिर्फ नौकरी खत्म होने का दिन मत समझिए। यह 25-30 साल की लंबी वित्तीय यात्रा है। अगर इस सफर को आराम से बिताना है, तो तैयारी भी समय रहते शुरू करनी होगी।

इन 5 बातों का भी ध्यान रखें

  • रिटायरमेंट की तैयारी जितनी जल्दी शुरू करेंगे, उतना कम बोझ पड़ेगा।
  • अपना सारा पैसा एक ही जगह मत लगाइए। अलग-अलग विकल्पों में बांटकर निवेश करें।
  • हर साल महंगाई को ध्यान में रखकर अपने निवेश और खर्च का हिसाब जरूर देखें।
  • इलाज का खर्च तेजी से बढ़ता है। इसलिए हेल्थ इंश्योरेंस और मेडिकल इमरजेंसी के लिए अलग पैसा रखें।
  • रिटायरमेंट के बाद हर महीने नियमित आमदनी कैसे आएगी, इसकी योजना पहले से बना लें। SWP, SCSS और दूसरे विकल्प इसमें मदद कर सकते हैं।

Kisan Credit Card: कैसे बनवाएं किसान क्रेडिट कार्ड? जानें डॉक्यूमेंट और अप्लाई करने का पूरा प्रोसेस

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

RBI का बड़ा फैसला: लोन की EMI चूकने पर नियम बदले, जानिए बैंक क्या कर सकते हैं और क्या नहीं

RBI loan recovery rules: अगर आपने पर्सनल लोन, होम लोन या कार लोन की EMI नहीं चुकाई है, तो भी बैंक आपका मोबाइल, लैपटॉप या टैबलेट लॉक नहीं कर सकेंगे। RBI ने साफ कर दिया है कि ऐसा सिर्फ उसी स्थिति में हो सकता है, जब उसी डिवाइस को खरीदने के लिए बैंक ने लोन दिया हो। इसमें भी कुछ शर्तें रहेंगी।

बैंकों और रिकवरी एजेंटों की सख्त वसूली, उत्पीड़न और ग्राहकों के डेटा के गलत इस्तेमाल की शिकायतों के बाद RBI ने यह फैसला लिया है। RBI ने 6 अगस्त 2026 को नए नियम जारी किए हैं, जो 1 जनवरी 2027 से लागू होंगे।

कब लॉक हो सकता है डिवाइस?

अगर बैंक ने उसी मोबाइल, टैबलेट या लैपटॉप की खरीद के लिए लोन दिया है, तभी उस पर पाबंदी लगाई जा सकती है। लेकिन यह भी तुरंत नहीं होगा।

RBI के मुताबिक, पहले बैंक को नोटिस देना होगा। अगर नोटिस के बाद भी 30 दिन तक किस्त नहीं चुकाई जाती, तभी सीमित पाबंदियां लगाई जा सकती हैं। पूरी तरह लॉक करने की कार्रवाई 60 दिन बाद ही हो सकेगी और वह भी तभी, जब इसकी शर्त लोन एग्रीमेंट में हो।

जरूरी सुविधाएं बंद नहीं होंगी

बैंक किसी भी हाल में इनकमिंग कॉल, SMS और इमरजेंसी SOS जैसी जरूरी सुविधाएं बंद नहीं कर सकेंगे। यानी जरूरत पड़ने पर आप इनका इस्तेमाल करते रहेंगे।

रिकवरी एजेंट नहीं कर सकेंगे परेशान

RBI ने रिकवरी एजेंटों के लिए भी सख्त नियम बनाए हैं। वे गाली-गलौज नहीं कर सकते। धमकी नहीं दे सकते। सोशल मीडिया पर बदनाम नहीं कर सकते। रिश्तेदारों, दोस्तों या सहकर्मियों पर दबाव डालने के लिए संपर्क भी नहीं कर सकते।

निजी डेटा भी रहेगा सुरक्षित

बैंक या उनकी थर्ड पार्टी एजेंसियां आपके फोन का निजी डेटा नहीं देख सकेंगी। कॉन्टैक्ट्स, SMS, कॉल लॉग, फोटो और लोकेशन हिस्ट्री जैसी जानकारी का इस्तेमाल किसी भी हालत में लोन वसूली के लिए नहीं किया जा सकेगा।

इसका मतलब क्या है?

इन नियमों का मतलब यह नहीं है कि लोन माफ हो गया। EMI नहीं चुकाने पर ब्याज लगेगा, क्रेडिट स्कोर खराब होगा और बैंक कानूनी तरीके से वसूली कर सकेंगे। लेकिन अब वे ग्राहकों को डराने या उनकी निजी डिवाइस और डेटा का गलत इस्तेमाल नहीं कर पाएंगे।

Kisan Credit Card: कैसे बनवाएं किसान क्रेडिट कार्ड? जानें डॉक्यूमेंट और अप्लाई करने का पूरा प्रोसेस

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

बैंक ने अचानक क्यों रिजेक्ट कर दिया लोन? जानिए राजेश की इस एक भूल ने कैसे बिगाड़ा CIBIL का खेल!

Checking Credit Report Benefits: राजेश एक प्राइवेट कंपनी में काम करते हैं और सालों से अपनी हर ईएमआई और क्रेडिट कार्ड का बिल बिल्कुल समय पर भरते आए थे। उन्हें पूरा यकीन था कि उनका क्रेडिट स्कोर शानदार होगा। लेकिन जब वे अपने सपनों का घर खरीदने के लिए होम लोन अप्लाई करने बैंक पहुंचे, तो बैंक अफसर ने उनका आवेदन रिजेक्ट कर दिया।

वजह थी उनकी क्रेडिट रिपोर्ट में एक ऐसा लोन ‘एक्टिव’ दिख रहा था, जिसे वे सालों पहले बंद कर चुके थे। साथ ही, एक ऐसे अनजान क्रेडिट कार्ड की जानकारी दर्ज थी, जिसके लिए उन्होंने कभी अप्लाई ही नहीं किया था।

राजेश की तरह ज्यादातर लोग क्रेडिट रिपोर्ट को तभी याद करते हैं जब उन्हें किसी लोन या नए क्रेडिट कार्ड की जरूरत होती है। लेकिन समय-समय पर अपनी क्रेडिट रिपोर्ट की जांच न करना आपको भारी मुसीबत और वित्तीय नुकसान में डाल सकता है।

साल में कम से कम एक बार जरूर करें ‘फाइनेंशियल चेकअप’

बहुत से लोग सोचते हैं कि जब उन्होंने कोई ईएमआई मिस नहीं की है, तो रिपोर्ट देखने की क्या जरूरत? लेकिन जैसे हम अपनी सेहत के लिए रूटीन बॉडी चेकअप कराते हैं, वैसे ही साल में कम से कम एक बार अपनी क्रेडिट रिपोर्ट चेक करना बेहद जरूरी है। इससे यह पक्का होता है कि आपकी लोन हिस्ट्री और पर्सनल डिटेल्स सही तरीके से दर्ज हो रही हैं।

बड़ा लोन लेने से कुछ महीने पहले रिपोर्ट देखना क्यों है जरूरी?

अगर आप आने वाले कुछ महीनों में होम लोन, कार लोन या कोई बड़ा पर्सनल लोन लेने की योजना बना रहे हैं, तो आवेदन करने से ठीक पहले अपनी क्रेडिट रिपोर्ट जरूर खंगालें। अगर रिपोर्ट में कोई गड़बड़ी या गलत एंट्री पाई जाती है, तो उसे ठीक कराने में कुछ हफ्तों से लेकर महीनों तक का समय लगता है। लोन रिजेक्ट होने के बाद दौड़-भाग करने से बेहतर है कि आप पहले ही सतर्क रहें।

क्रेडिट रिपोर्ट में हो सकती हैं मानवीय और तकनीकी गलतियां

क्रेडिट रिपोर्ट पूरी तरह से गलतियों से मुक्त नहीं होती। कई बार बंद किए जा चुके लोन अकाउंट भी सिस्टम में ‘एक्टिव’ दिखाई देते हैं। समय पर चुकाई गई ईएमआई ‘डिलीटेड’ या ‘लेट पेमेंट’ के रूप में दर्ज हो जाती है। नाम या पैन कार्ड की स्पेलिंग मिस्टेक या आइडेंटिफिकेशन एरर की वजह से किसी और का लोन आपके नाम पर लिंक हो जाता है।

अनजान लोन या क्रेडिट कार्ड: कैसे करें फ्रॉड की पहचान

अगर अपनी क्रेडिट रिपोर्ट चेक करते समय आपको कोई ऐसा क्रेडिट कार्ड या लोन अकाउंट दिखाई दे जिसके लिए आपने कभी अप्लाई ही नहीं किया था, तो इसे बिल्कुल नजरअंदाज न करें। यह आइडेंटिटी थेफ्ट या जालसाजी का संकेत हो सकता है। समय रहते शिकायत करने से आप किसी बड़े फ्रॉड का शिकार होने से बच सकते हैं।

सिर्फ 3 अंकों के क्रेडिट स्कोर पर न अटके रहें

ज्यादातर लोग सिर्फ अपना 3-अंकों का CIBIL/क्रेडिट स्कोर देखकर खुश या दुखी हो जाते हैं। लेकिन बैंक और वित्तीय संस्थान सिर्फ स्कोर ही नहीं, बल्कि पूरी रिपोर्ट की बारीकियों को देखते हैं:

  • आपके नाम पर कितने एक्टिव लोन चल रहे हैं?
  • आपने हाल में कितनी बार लोन के लिए इन्क्वायरी की है?
  • आपकी पुरानी रीपेमेंट हिस्ट्री कैसी रही है?

केवल रिपोर्ट देखने से नहीं सुधरेगा स्कोर, करने होंगे ये बदलाव

क्रेडिट रिपोर्ट सिर्फ एक आईना है। सिर्फ रिपोर्ट चेक करने से आपका क्रेडिट स्कोर नहीं बढ़ेगा। स्कोर बढ़ाने और बनाए रखने का असली तरीका आपकी वित्तीय आदतें हैं यानी समय पर ईएमआई भरना, क्रेडिट लिमिट का संतुलित इस्तेमाल करना और गैर-जरूरी लोन लेने से बचना। नियमित रिपोर्ट चेक करने का काम सिर्फ इतना है कि यह आपकी अच्छी आदतों पर कोई गलत दाग नहीं लगने देती।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।


Kisan Credit Card: किसानों को सस्ता लोन पाना हुआ आसान! जानें KCC के लिए कौन कर सकता है अप्लाई और क्या लगेंगे कागजात

Kisan Credit Card Scheme: भारतीय किसानों को खेती और उससे जुड़ी जरूरतों के लिए समय पर और किफायती ब्याज दर पर कर्ज उपलब्ध कराने के उद्देश्य से केंद्र सरकार की किसान क्रेडिट कार्ड (KCC) योजना बेहद कारगर साबित हो रही है। इस योजना का मुख्य उद्देश्य किसानों को महाजनों या साहूकारों के भारी-भरकम ब्याज के जाल से बचाना और उन्हें बैंकिंग सिस्टम से जोड़ना है।

शुरुआत में केसीसी का फोकस मुख्य रूप से फसल उगाने के मौसमी खर्चों तक सीमित था, लेकिन अब इसका विस्तार पशुपालन, डेयरी फॉर्मिंग, मत्स्य पालन, पोल्ट्री और मधुमक्खी पालन जैसी संबद्ध गतिविधियों तक कर दिया गया है। आइए जानते हैं कि इस कार्ड को पाने के लिए कौन-कौन पात्र है, क्या-क्या दस्तावेज चाहिए और इसका आवेदन कैसे होता है।

कौन-कौन ले सकता है किसान क्रेडिट कार्ड?

केसीसी योजना का फायदा उठाने के लिए पात्रता के नियम काफी आसान बनाए गए हैं:

खुद की जमीन वाले किसान: व्यक्तिगत या संयुक्त रूप से खेती करने वाले जमीन के मालिक किसान।

बटाईदार व किरायेदार किसान: पट्टेदार, बटाईदार और किराये पर जमीन लेकर खेती करने वाले किसान।

किसान समूह: स्वयं सहायता समूह (SHGs) या संयुक्त देयता समूह (JLGs)।

संबद्ध क्षेत्रों के किसान: पशुपालन, डेयरी, मुर्गी पालन, झींगा और मत्स्य पालन से जुड़े किसान।

केसीसी के मुख्य लाभ और ब्याज दर

सस्ता ब्याज दर: केसीसी पर सामान्य ब्याज दर 7% होती है। लेकिन समय पर लोन चुकाने वाले किसानों को सरकार 3% की अतिरिक्त छूट देती है, जिससे प्रभावी ब्याज दर केवल 4% प्रति वर्ष रह जाती है।

बिना गारंटी लोन: बिना किसी जमीन या संपत्ति को गिरवी रखे ₹2 लाख तक का लोन आसानी से मिल जाता है।

रिवाल्विंग क्रेडिट लिमिट: केसीसी एक क्रेडिट कार्ड की तरह काम करता है, जिसमें एक तय क्रेडिट लिमिट मिलती है और किसान जरूरत के हिसाब से पैसे निकाल और जमा कर सकते हैं।

इन दस्तावेजों की पड़ेगी जरूरत

केसीसी के लिए आवेदन करते समय आपको निम्नलिखित मूलभूत दस्तावेजों की आवश्यकता होगी:

  • पहचान पत्र: आधार कार्ड, वोटर आईडी, पैन कार्ड, या ड्राइविंग लाइसेंस।
  • पते का प्रमाण: आधार कार्ड, राशन कार्ड या बिजली का बिल।
  • जमीन के दस्तावेज: जमीन की खतौनी/खसरा/7/12 एक्सट्रैक्ट या पट्टेदारी/किरायेदारी का प्रमाण पत्र।
  • फसल की जानकारी: खेत में बोई जाने वाली फसल और रकबे की स्व-घोषणा।
  • पासपोर्ट साइज फोटो: आवेदक के 2 पासपोर्ट साइज फोटोग्राफ।

किसान क्रेडिट कार्ड के लिए कैसे करें अप्लाई?

किसान क्रेडिट कार्ड आप वाणिज्यिक बैंकों, क्षेत्रीय ग्रामीण बैंकों या सहकारी बैंकों के जरिए बनवा सकते हैं:

1. बैंक शाखा के जरिए

अपने नजदीकी बैंक शाखा या कॉमन सर्विस सेंटर (CSC) पर जाएं।

वहां से KCC का आवेदन फॉर्म प्राप्त कर भरें।

फॉर्म के साथ सभी जरूरी आईडी प्रूफ, एड्रेस प्रूफ और जमीन के कागजात संलग्न कर जमा करें।

बैंक द्वारा आपके दस्तावेजों के सत्यापन और लोन अप्रूवल के बाद आपको केसीसी जारी कर दिया जाएगा।

2. ऑनलाइन प्रक्रिया

स्टेप 1- जिस बैंक में आपका खाता है, उसकी आधिकारिक वेबसाइट या मोबाइल बैंकिंग ऐप पर जाएं।

स्टेप 2- ‘Kisan Credit Card’ सेक्शन में जाकर एप्लीकेशन फॉर्म भरें।

स्टेप 3- मांगे गए दस्तावेजों की डिजिटल कॉपी अपलोड करें और फॉर्म सबमिट करें।

स्टेप 4- अगर आप PM-Kisan योजना के लाभार्थी हैं, तो आपकी ई-केवाईसी और लैंड डिटेल्स पहले से वेरीफाइड होने के कारण एक पन्ने के आसान फॉर्म के जरिए तुरंत मंजूरी मिल जाती है।

KCC: किसान क्रेडिट कार्ड में किसानों को कैसे मिलता है सस्ता लोन? कौन कर सकता है अप्लाई, जानें पूरा प्रोसेस

भारत में खेती और उससे जुड़ी एक्टिविटीज को आर्थिक मजबूती देने के लिए बैंक और फाइनेंशियल इंस्टिट्यूतम तमाम स्कीम चलाते हैं। इनमें सबसे अहम और और पॉपुलर स्कीम है किसान क्रेडिट कार्ड (KCC) योजना। अगस्त 1998 में पब्लिक सेक्टर्स के बैंकों द्वारा शुरू की गई यह योजना किसानों को खेती-किसानी की जरूरतों के लिए समय पर और कम दरों पर क्रेडिट यानी कि लोन उपलब्ध कराती है। शुरुआत में इसका मुख्य उद्देश्य सिर्फ मौसमी फसलों के खर्चों को पूरा करना था, लेकिन समय के साथ इसका दायरा बढ़ाकर डेयरी, पोल्ट्री, मत्स्य पालन, पशुपालन और मधुमक्खी पालन जैसी एक्टिविटीज तक इसका विस्तार किया गया।

किसान क्रेडिट कार्ड से कैसे मिलता है बेहद सस्ता लोन?

किसान क्रेडिट कार्ड की सबसे बड़ी खासियत इस पर मिलने वाली बेहद कम ब्याज दरें और सरकारी छूट हैं। भारत सरकार की संशोधित ब्याज सब्सिडी योजना के तहत बैंकों को KCC पर अधिकतम 3.00 लाख रुपये तक के कुल लोन पर 7 प्रतिशत प्रति वर्ष की दर से लोन उपलब्ध कराने के लिए सहायता दी जाती है। जो किसान अपने लोन का भुगतान समय पर करते हैं, उन्हें केंद्र सरकार की ओर से 3 प्रतिशत की अतिरिक्त ब्याज छूट दी जाती है। इस तरह देखें तो समय पर लोन चुकाने वाले किसानों को 4 प्रतिशत प्रति वर्ष की दर से सस्ता लोन मिल जाता है। इस ब्याज छूट का कैलकुलेशन लोन मिलने या पैसे विड्रॉल करने की तारीख से से लेकर लोन चुकाने की असल तारीख या बैंक द्वारा तय की गई तारीख (जो भी पहले हो) तक अधिकतम एक वर्ष की अवधि के लिए की जाती है।

कौन-कौन कर सकता है अप्लाई?

किसान क्रेडिट कार्ड योजना का लाभ समाज के हर वर्ग के किसान और पशुपालक उठा सकते हैं। योजना के तहत पात्र आवेदकों की श्रेणियां नीचे दी गई हैं-

व्यक्तिगत/संयुक्त भू-स्वामी: ऐसे किसान जो स्वयं की भूमि पर खेती करते हैं।

पट्टेदार व बटाईदार: पट्टेदार किसान , मौखिक पट्टेदार और साझा कृषक या बटाईदार।

समूह और संस्थाएं: किसानों, पट्टेदारों या बटाईदारों के स्वयं सहायता समूह (SHG) या संयुक्त देयता समूह (JLG)।

दूसरी गतिविधियों से जुड़े किसान: पशुपालन, डेयरी, मत्स्य पालन, मधुमक्खी पालन, रेशम कीट पालन, मशरूम खेती और अन्य गतिविधियों में लगे व्यक्ति।

सरकार के नियमों के अनुसार, KCC योजना के तहत संशोधित ब्याज सबवेंशन का लाभ उठाने के लिए बैंक खातों को आधार से लिंक करना अनिवार्य है।

KCC लोन की सीमा और उपलब्ध फंड की राशि

KCC के तहत लोन की सीमा किसान की भूमि, फसल के प्रकार और गतिविधियों के आधार पर तय की जाती है। योजना में फंड की सीमा को भी तय किया गया है। फसलों की खेती और कटाई के बाद के खर्चों के लिए अधिकतम 3 लाख रुपये तक की क्रेडिट सीमा तय की गई है। पशुपालन, डेयरी, मत्स्य पालन, रेशम पालन, मधुमक्खी पालन आदि के लिए वर्किंग कैपिटल के रूप में अधिकतम 2 लाख रुपये तक की सीमा मिलती है। 1 हेक्टेयर तक की जोत वाले सीमांत किसानों के लिए 10000 रुपये से लेकर 50000 रुपये तक की फ्लेक्सी केसीसी दी जाती है। इसमें जमीन के मूल्य से जोड़े बिना खेती के खर्च, घरेलू जरूरतों और छोटे उपकरणों की खरीद के लिए 5 साल की अवधि के लिए लिमिट तय की जाती है।

क्रेडिट लिमिट और लोन की राशि का आकलन कैसे होता है?

KCC लोन की सीमा 5 वर्षों की अवधि के लिए तय की जाती है और यह एक रिवॉल्विंग क्रेडिट लिमिट के रूप में काम करती है। पहले वर्ष की लोन सीमा का निर्धारण इस फॉर्मूले से होता है:

पहले वर्ष की सीमा = (जिला स्तरीय तकनीकी समिति द्वारा तय फसल का पैमाना × खेती का क्षेत्रफल) + (कटाई बाद/घरेलू जरूरतों के लिए सीमा का 10%) + (फार्म परिसंपत्तियों की मरम्मत और रखरखाव के लिए सीमा का 20%) + फसल/दुर्घटना बीमा प्रीमियम।

दूसरे से पांचवें साल की सीमा: अगले प्रत्येक वर्ष (2nd, 3rd, 4th और 5th ईयर) के लिए लागत वृद्धि के रूप में सीमा में 10% की बढ़ोतरी की जाती है।

टर्म लोन: भूमि विकास, सिंचाई, कृषि उपकरण खरीदने आदि के लिए 5 साल के समय के लिए टर्म लोन घटक भी इसमें जोड़ा जाता है। 5वें वर्ष की तय अल्पकालिक सीमा और टर्म लोन की कुल राशि मिलाकर कार्ड की मैक्सिमम पर्मिसेबल लिमिट तय होती है।

KCC क्रेडिट की प्रमुख विशेषताएं और इस्तेमाल

किसान क्रेडिट कार्ड योजना सिंगल के तहत किसानों की तमाम जरूरतों को पूरा करती है। अल्पकालिक फसल जरूरतों के तहत इसका फायदा मौसमी फसलों, सब्जियों, फल-फूलों, वृक्षारोपण, मसालों और औषधीय पौधों की खेती के लिए उठाया जा सकता है। उपज की कटाई के बाद के खर्चों और e-NWR (इलेक्ट्रॉनिक नेगोशिएबल वेयरहाउस रसीद) के एवज में लोन लेने के लिए। प्राकृतिक आपदाओं से प्रभावित किसानों के लिए फसल ऋण के पुनर्गठन पर पहले वर्ष के लिए ब्याज सबवेंशन की सुविधा उपलब्ध कराई जाती है।

इसके अलावा केसीसी में छोटे और सीमांत किसानों को फसल कटाई के तुरंत बाद मजबूरी में कम कीमत पर उपज बेचने से रोकने के लिए वेयरहाउसिंग अथॉरिटी से पंजीकृत गोदामों में रखी उपज की रसीद पर 6 महीने तक ब्याज सबवेंशन मिलता है।

कहां से मिलेगा KCC और आवेदन की प्रक्रिया

किसान क्रेडिट कार्ड प्राप्त करने के लिए किसान अलग अलग फाइनेंशियल इंस्टिट्यूशन में आवेदन कर सकते हैं। KCC जारी करने के लिए अधिकृत संस्थानों की बात करें तो इसमें सार्वजनिक क्षेत्र के बैंक, निजी क्षेत्र के अनुसूचित वाणिज्यिक बैंक, क्षेत्रीय ग्रामीण बैंक, ग्रामीण सहकारी बैंक, लघु वित्त बैंक, कंप्यूटरीकृत प्राथमिक कृषि ऋण समितियां शामिल हैं।

केसीसी के लिए आवेदन की प्रक्रिया

किसान अपने नजदीकी बैंक शाखा में जाकर या बैंक की आधिकारिक वेबसाइट/पोर्टल के माध्यम से ऑनलाइन या ऑफलाइन आवेदन फॉर्म जमा कर सकते हैं। आवेदन के साथ पहचान पत्र, निवास प्रमाण पत्र, भूमि के दस्तावेज (या पट्टेदारी का प्रमाण) और आधार कार्ड लगाना होता है। बैंक द्वारा एलिजिबिलिटी और डॉक्यूमेंट्स की जांच के बाद KCC जारी कर दिया जाता है।

Gold Price Today: सोने में तेजी बरकरार, 24 और 22 कैरेट दोनों का बढ़ा भाव; वैश्विक कीमत में इस हफ्ते 7% से ज्यादा उछाल

23731 करोड़ की गोबरधन स्कीम को मिली मंजूरी, जानिए इससे किसानों के लिए इनकम के कौन-कौन से नए रास्ते खुलेंगे

GOBARdhan Scheme Explained: प्रधानमंत्री नरेंद्र मोदी की अध्यक्षता में केंद्रीय मंत्रिमंडल ने कंप्रेस्ड बायोगैस (CBG) के लिए भारत की नेशनल यूनिफाइड स्कीम गोबरधन (GOBARdhan – National Circular Bioenergy Scheme) को हरी झंडी दे दी है। सरकार ने इस ऐतिहासिक राष्ट्रीय योजना के लिए 23731 करोड़ रुपये का बजट मंजूर किया है। इसका मुख्य उद्देश्य देश में जैविक संसाधनों यानी पराली, गोबर और दूसरे कचरे को साफ-सुथरी ऊर्जा, ग्रामीण समृद्धि और आर्थिक विकास में बदलना है। इस योजना को वित्त वर्ष 2026-27 से वित्त वर्ष 2035-36 तक लागू किया जाएगा। योजनी के माध्यम से ग्रामीण इलाके के कचरे को ही भारत की तरक्की का ईंधन बनाने की तैयार है। सरकार की कोशिश रहेगी कि इस स्कीम से गांव क्लीन एनर्जी प्रोडकेशन के केंद्र बनेंगे और देश की ऊर्जा सुरक्षा में सीधे भागीदार बनेंगे।

किसानों की आमदनी के खुलेंगे कई नए रास्ते

गोवर्धन योजना देश के किसानों और ग्रामीण अर्थव्यवस्था के लिए कमाई के नए मौके लेकर आएगी। अक्सर किसानों के लिए सिरदर्द बनने वाली पराली (फसल अवशेष) और मवेशियों का गोबर अब उनकी अतिरिक्त कमाई का जरिया बनेंगे। इस योजना के माध्यम से किसान, ग्रामीण उद्यमी और सहकारी समितियां (कोऑपरेटिव्स) कचरा और बायोमास जुटाने का काम करके अच्छी इनकम कर सकेंगे। इसके अलावा सीबीजी प्लांट में गैस बनने के बाद निकलने वाली जैविक खाद के उत्पादन और बिक्री से भी किसानों को बड़ा फायदा होगा। इससे न सिर्फ केमिकल फर्टिलाइजर्स पर उनकी निर्भरता और खेती की लागत घटेगी बल्कि जैविक खाद बेचकर कमाई का एक नया रास्ता भी खुलेगा।

सीबीजी उत्पादन में 10 गुना तक होगी बढ़ोतरी

सरकार की इस पहल का लक्ष्य देश में घरेलू स्तर पर CBG के उत्पादन को करीब 10 गुना तक बढ़ाना है। इससे भारत की आयातित फॉसिल फ्यूल (पेट्रोल-डीजल और गैस) पर निर्भरता कम होगी और ऊर्जा सुरक्षा बेहद मजबूत होगी। केमिकली सीबीजी पूरी तरह से प्राकृतिक गैस जैसी होती है और इसे मौजूदा गैस पाइपलाइन नेटवर्क में आसानी से मिलाया जा सकता है। यह योजना पूरे सीबीजी सेक्टर को एक राष्ट्रीय स्तर पर ले जाने के लिए तैयार की गई है।

गोवर्धन योजना के 6 मेन ग्रोथ इंजन क्या हैं?

योजना को सुचारू और सफल बनाने के लिए सरकार ने छह मेन ग्रोथ इंजन निर्धारित किए हैं-

1 – निश्चित सीबीजी खरीद की गारंटी: उत्पादकों को अपनी तैयार गैस बेचने में कोई दिक्कत न आए इसके लिए सिटी गैस डिस्ट्रीब्यूशन (CGD) कंपनियों के माध्यम से खरीद तय की गई है। सीएनजी और पीएनजी में सीबीजी मिलावट का लक्ष्य 2026-27 में 3 प्रतिशत, 2027-28 में 4 प्रतिशत और 2028-29 से 5 प्रतिशत रखा गया है।

2 – स्टेबल प्राइसिंग प्रेमवर्क: सीबीजी उत्पादकों को आर्थिक स्थिरता देने के लिए 2110 रुपये प्रति MMBTU की दर से एक स्थिर मूल्य तय किया गया है। यह कम से कम 10 साल के लिए फिक्स रहेगा। इससे उत्पादकों को लंबे समय तक बेहतर कमाई की गारंटी मिलेगी।

3 – कैपिटल असिस्टेंस: नए सीबीजी प्रोजेक्ट्स को हर दिन 1 टन क्षमता (1 TPD) पर 2 करोड़ रुपये तक की सरकारी मदद दी जाएगी। यह मदद प्लांट की मशीनों के अलावा बायोमास इकट्ठा करने और जैविक खाद बनाने से जुड़े उपकरणों के लिए भी मिलेगी।

4 – पाइपलाइन इंफ्रास्ट्रक्चर का विकास: सीबीजी प्लांटों को मुख्य गैस पाइपलाइनों और सिटी गैस नेटवर्क से जोड़ने के लिए इंफ्रास्ट्रक्चर तैयार किया जाएगा। इससे ट्रांसपोर्टेशन का खर्च घटेगा और बिक्री आसान होगी।

5 – क्रेडिट गारंटी सपोर्ट: एमएसएमई, महिला उद्यमियों और नए डेवलपर्स को बैंकों से आसानी से सस्ता लोन दिलाने के लिए एक विशेष क्रेडिट गारंटी मैकेनिज्म बनाया गया है।

6- इकोसिस्टम चैलेंज फंड: जिला स्तर पर योजना को बेहतर ढंग से लागू करने, कचरा इकट्ठा करने के इंफ्रास्ट्रक्चर को मजबूत करने और नई तकनीक को अपनाने के लिए यह फंड बनाया गया है।

पर्यावरण संरक्षण और आत्मनिर्भर भारत की ओर कदम

पिछले कुछ सालों में सतत (SATAT) पहल और दूसरी योजनाओं के तहत देश में 200 से अधिक सीबीजी प्लांट स्थापित किए जा चुके हैं। अब नई यूनिफाइड ‘गोवर्धन’ योजना पेट्रोलियम और प्राकृतिक गैस मंत्रालय द्वारा संचालित की जाएगी। इससे फैसले जल्दी होंगे और निवेशकों का भरोसा बढ़ेगा। यह योजना वैज्ञानिक तरीके से कचरा प्रबंधन करके ग्रीनहाउस गैसों के उत्सर्जन को कम करेगी। सरकार का दावा है कि कृषि अवशेषों, गोबर और नगरपालिका के जैविक कचरे का सही इस्तेमाल करके यह योजना वेस्ट-टू-वेल्थ और आत्मनिर्भर भारत के सपने को साकार करने में अहम भूमिका निभाएगी