

Gokul Agro Q1 Results: गोकुल एग्रो का मुनाफा 74% उछला, EBITDA में 52% की शानदार बढ़त

Gokul Agro Q1 Results: खाद्य तेल और एग्री-प्रोसेसिंग सेक्टर की कंपनी गोकुल एग्रो रिसोर्सेज ने जून तिमाही में अच्छे नतीजे पेश किए हैं। कंपनी की बिक्री और मुनाफा दोनों बढ़े हैं। बेहतर ऑपरेटिंग एफिशिएंसी, वैल्यू-एडेड प्रोडक्ट्स, एक्सपोर्ट और नॉन-एडिबल बिजनेस ने इस ग्रोथ में अहम भूमिका निभाई।

रेवेन्यू ₹5,295 करोड़ के पार

अप्रैल-जून तिमाही में गोकुल एग्रो का शुद्ध मुनाफा 74% बढ़कर ₹123 करोड़ पहुंच गया। वहीं, कंपनी की कुल आय 7% बढ़कर ₹5,295 करोड़ पहुंच गई।

EBITDA 52% बढ़कर ₹217 करोड़ रहा। कंपनी का PAT मार्जिन 2.34% रहा और EPS ₹4.16 दर्ज किया गया। यानी हर मोर्चे पर कंपनी की कमाई मजबूत हुई।

कारोबार लगातार बढ़ रहा

गोकुल एग्रो के पास 575 से ज्यादा डिस्ट्रीब्यूटर्स का नेटवर्क है। इसकी कुल प्रोसेसिंग क्षमता 20 लाख MTPA है। कंपनी के उत्पाद भारत के 28 राज्यों और 33 देशों में बिकते हैं। पिछले पांच साल में कंपनी का रेवेन्यू 23% CAGR, EBITDA 35% CAGR और शुद्ध मुनाफा 54% CAGR की दर से बढ़ा है।

नए कारोबार पर फोकस

गोकुल एग्रो के चेयरमैन और मैनेजिंग डायरेक्टर कनुभाई जे. ठक्कर ने कहा कि इस तिमाही में बायोडीजल प्लांट शुरू किया गया। साथ ही स्पेशलिटी फैट्स पोर्टफोलियो का विस्तार हुआ। ई-कॉमर्स, इंस्टीट्यूशनल ग्राहकों और एक्सपोर्ट के जरिए बाजार में पकड़ भी मजबूत हुई। इन कदमों से आने वाले समय में ग्रोथ को और रफ्तार मिलने की उम्मीद है।

आगे क्या है प्लान?

गोकुल एग्रो अब कंज्यूमर ब्रांड्स, वैल्यू-एडेड प्रोडक्ट्स और एक्सपोर्ट बिजनेस पर ज्यादा जोर दे रही है। इसके साथ ही क्षमता बढ़ाने और मजबूत वित्तीय अनुशासन बनाए रखने पर भी फोकस रहेगा। कंपनी का मानना है कि खाद्य तेल की बढ़ती मांग और सरकार की नीतियों से आगे भी कारोबार को अच्छा सपोर्ट मिलेगा।

गोकुल एग्रो का शेयर गुरुवार को 0.75% की बढ़त के साथ 224.88 रुपये पर बंद हुआ। पिछले 6 महीने में स्टॉक ने 38.87% का रिटर्न दिया है। वहीं, 1 साल में यह 45.79% चढ़ा है।

Tata Steel Q1 Results: टाटा की कंपनी को ₹2318 करोड़ मुनाफा, रेवेन्यू उम्मीद से बेहतर

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

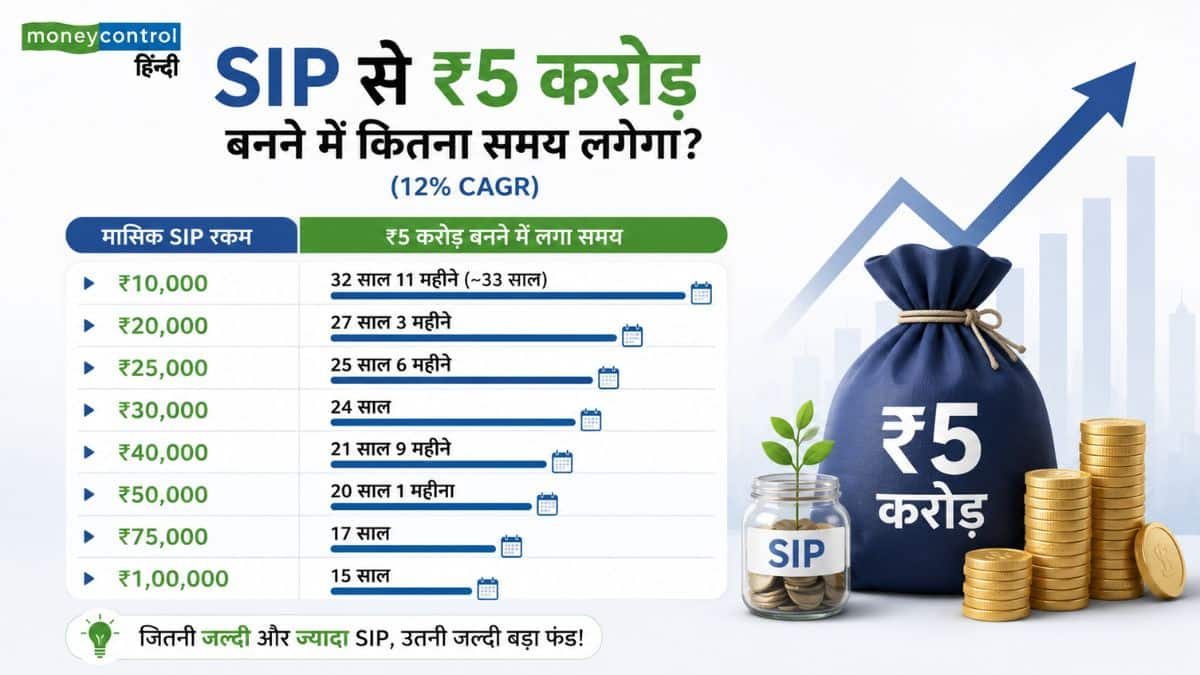
₹10,000 या ₹1 लाख? जानिए ₹5 करोड़ का फंड बनाने में कितना समय बचा सकती है आपकी SIP

SIP Compounding Power & Time Horizon: शेयर बाजार में पैसे लगाकर से हर कोई अमीर बनना चाहता है। बहुत से लोग ₹5 करोड़ जैसा बड़ा फंड बनाना चाहते है। लेकिन दो अलग-अलग निवेशक, जो हर साल 12% का समान रिटर्न पाते हैं और कभी अपनी SIP की रकम नहीं बढ़ाते, उनके लक्ष्य तक पहुंचने के समय में जमीन-आसमान का अंतर देखने को मिलता है।

अगर आप हर महीने ₹1,00,000 की SIP करते हैं तो आप ₹5 करोड़ का टारगेट 15 साल में हासिल कर लेंगे, जबकि ₹10,000 की SIP करने वाले व्यक्ति को यही फंड बनाने में लगभग 33 साल लग जाएंगे।

लेकिन क्या 10 गुना ज्यादा रकम निवेश करने पर समय भी 10 गुना कम लगता है? जवाब है ‘नहीं’। आइए आसान गणित से समझते हैं कि SIP में पैसे और समय का क्या संबंध है और कंपाउंडिंग का जादू कैसे काम करता है।

अलग-अलग SIP से ₹5 करोड़ बनने में कितना समय लगेगा?

अगर हम यह मानकर चलें कि आपके म्यूचुअल फंड पोर्टफोलियो पर सालाना 12% का औसत रिटर्न (CAGR) मिलता है और आप SIP में कोई बढ़ोतरी (Step-up) नहीं करते, तो ₹5 करोड़ का फंड बनने में इतना समय लगेगा:

अलग-अलग SIP से ₹5 करोड़ बनने में कितना समय लगेगा?

10 गुना ज्यादा निवेश, फिर भी समय सिर्फ आधा क्यों कम हुआ?

अगर आप ध्यान दें, तो ₹10,000 से ₹1,00,000 की SIP पर जाना यानी आपकी जेब से निकलने वाला निवेश 10 गुना बढ़ जाता है। लेकिन लक्ष्य तक पहुंचने का समय 10 गुना कम होकर 3.3 साल नहीं होता, बल्कि आधा घटकर 33 साल से 15 साल पर ही आता है। इसके पीछे की वजह है कंपाउंडिंग यानी चक्रवृद्धि ब्याज का असमान तरीका।

शुरुआती साल: जब आपका कुल जमा फंड छोटा होता है, तो उस पर मिलने वाला 12% का रिटर्न भी बहुत छोटा होता है। इस चरण में आपकी संपत्ति केवल आपके जेब से डाले गए पैसों की वजह से बढ़ती है, बाजार का योगदान बहुत कम होता है।

बाद के साल: जैसे-जैसे समय बीतता है, आपके द्वारा कमाए गए रिटर्न पर भी रिटर्न मिलने लगता है। एक समय ऐसा आता है जब आपके हर महीने की SIP की तुलना में बाजार की कंपाउंडिंग की वजह से आपका फंड बहुत तेजी से भागने लगता है।

यानी ₹10,000 की SIP करने वाला निवेशक पूरी तरह से समय और कंपाउंडिंग पर निर्भर रहता है। वहीं, ₹1,00,000 की SIP करने वाला व्यक्ति वही काम अपनी जेब से ज्यादा पूंजी लगाकर तुरंत कर लेता है। यानी अगर आपके पास ज्यादा पैसे नहीं हैं, तो धैर्य ही आपकी पूंजी की भरपाई करता है।

निवेश का यह गणित लागू करने से पहले 3 जरूरी बातें

इस टाइमलाइन को अपनी योजना बनाने से पहले तीन अहम सावधानियों पर ध्यान देना बहुत जरूरी है:

  1. 12% रिटर्न गारंटी नहीं है: इक्विटी म्यूचुअल फंड में रिटर्न कभी भी एक सीधी रेखा में नहीं आता। कभी बाजार बहुत तेज भागेगा, तो कभी उसमें गिरावट आएगी। 12% एक औसतन अनुमान है।
  2. स्टेप-अप SIP का जादू: ऊपर दिए गए उदाहरण में SIP की रकम को हर साल बढ़ाया नहीं गया है। अगर आप हर साल अपनी सैलरी बढ़ने के साथ अपनी SIP में 5% या 10% का इजाफा करते हैं, तो ये सभी टाइमलाइन बहुत तेजी से घट जाएंगी।
  3. महंगाई का असर: आज से 33 साल बाद मिलने वाले ₹5 करोड़ की वैल्यू आज के ज़माने में 6% महंगाई दर के हिसाब से सिर्फ ₹73 लाख के बराबर होगी।

इस पूरे आंकड़े का निचोड़ बहुत सरल है: अगर आपके पास ज्यादा निवेश करने की क्षमता है, तो आप समय खरीद सकते हैं। और अगर आप ज्यादा रकम निवेश नहीं कर सकते, तो समय आपके लिए काम करेगा। शर्त बस इतनी है कि आपको जितनी जल्दी हो सके निवेश शुरू करना होगा और अपने पोर्टफोलियो को बिना छेड़े लंबे समय तक टिके रहना होगा।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Metalic Technoforge IPO Listing: ₹87 पर लिस्ट ₹77 का शेयर, तगड़ा है कंपनी का बिजनेस

Metalic Technoforge IPO Listing: ऑटो सेक्टर के लिए जरूरी पार्ट्स बनाने वाली फोर्जिंग और मशीनिंग कंपनी मेटलिक टेक्नोफोर्ज के शेयरों की आज NSE SME प्लेटफॉर्म पर प्रीमियम एंट्री हुई। इसके आईपीओ को ओवरऑल 8 गुना से अधिक बोली मिली थी। आईपीओ के तहत ₹77 के भाव पर शेयर जारी हुए हैं। आज NSE SME पर इसकी ₹87.00 पर एंट्री हुई है यानी कि आईपीओ निवेशकों को 12.99% का लिस्टिंग गेन (Metalic Technoforge Listing Gain) मिला। लिस्टिंग के बाद शेयर और ऊपर चढ़े। उछलकर यह ₹90.00 (Metalic Technoforge Share Price) पर पहुंच गया यानी कि आईपीओ निवेशक अब 16.88% मुनाफे में हैं।

Metalic Technoforge IPO के पैसे कैसे होंगे खर्च

मेटलिक टेक्नोफॉर्ज का ₹50 करोड़ का आईपीओ सब्सक्रिप्शन के लिए 21-23 जुलाई तक खुला था। इस आईपीओ को निवेशकों का अच्छा रिस्पांस मिला था और ओवरऑल यह 8.47 गुना सब्सक्राइब हुआ था। इसमें क्वालिफाइड इंस्टीट्यूशनल बायर्स (QIB) के लिए आरक्षित हिस्सा 4.58 गुना (एक्स-एंकर), नॉन-इंस्टीट्यूशनल इनवेस्टर्स (NII) का हिस्सा 17.07 गुना और खुदरा निवेशकों का हिस्सा 7.00 गुना भरा था। इस आईपीओ के तहत ₹10 की फेस वैल्यू वाले 64.88 लाख नए शेयर जारी हुए हैं। इन शेयरों के जरिए जुटाए गए पैसों में से ₹30.81 करोड़ एक यूनिट लगाने और मौजूदा यूनिट को अपग्रेड करने, ₹₹6.72 करोड़ कर्ज हल्का करने, और बाकी पैसे इश्यू से जुड़े खर्चों को भरने और आम कॉरपोरेट उद्देश्यों पर खर्च होंगे।

Metalic Technoforge के बारे में

मेटालिक टेक्नोफोर्ज क्लोज्ड-डाई फोर्ज्ड और प्रिसिजन-मशीन्ड पार्ट्स बनाती है। इसके प्रोडक्ट पोर्टफोलियो में कॉम्प्लेक्स, सेफ्टी-क्रिटिकल फॉर्ज्ड और प्रिसिजन-मशीन्ड प्रोडक्ट्स बनाती है जैसे कि छोटी-बड़ी रिंग्स, बॉल स्टड्स, ब्रोचिंग वाले गियर ब्लैंक्स, गियर्स, कपलिंग असेंबली और अलग-अलग इंडस्ट्रीज के लिए दूसरे जरूरी पार्ट्स। कंपनी ऑटोमोटिव और नॉन-ऑटोमोटिव सेक्टर में घरेलू और ग्लोबल OEMs (ओरिजिनल इक्विपमेंट मैन्युफैक्चरर्स) को सर्विसेज देती है। ऑटोमोटिव OEMs में ऑटोमोबाइल, ट्रैक्टर और कमर्शियल गाड़ियों के बनाने वाले शामिल हैं। नॉन-ऑटोमोटिव OEMs में खेती के इक्विपमेंट्स, हाइड्रोलिक इक्विपमेंट्स, कंस्ट्रक्शन मशीनरी और जनरल इंजीनियरिंग प्रोडक्ट्स बनाने वाले शामिल हैं। इसकी मैन्युफैक्चरिंग यूनिट गुजरात के राजकोट में है।

कंपनी के वित्तीय सेहत की बात करें तो यह लगातार मजबूत हो रही है। वित्त वर्ष 2024-26 में इसका शुद्ध मुनाफा सालाना 70% से अधिक की रफ्तार (CAGR) से बढ़कर ₹12.36 करोड़ और टोटल इनकम भी करीब 38% के सीएजीआर से ₹97.98 करोड़ पर पहुंच गया। मार्च 2026 के आखिरी में कंपनी पर ₹31.78 करोड़ का टोटल कर्ज था जबकि रिजर्व और सरप्लस में ₹15.92 करोड़ पड़े थे।

Gulf Lloyds IPO Listing: फ्लैट लिस्टिंग के बाद लोअर सर्किट, खुदरा निवेशकों को ₹100 के शेयरों ने दिया तगड़ा शॉक

डिस्क्लेमर: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Stocks Of The Day : नतीजों के बाद लॉरेस लैब्स लाइफ हाई पर, कॉनकॉल के बाद KFIN टेक को भी लगे पंख

Stock Of The Day : नतीजों के बाद लॉरेस लैब्स के शेयर आज अपने लाइफ हाई पर जाते दिखें हैं। नतीजों और कॉनकॉल के बाद KFIN टेक का शेयर भी जोर से दौड़ा है। फार्मा सेक्टर में आज सबसे ज्यादा फोकस लॉरेस लैब्स पर है। जिसमें जोरदार तेजी आई है। लॉरेस लैब्स की बात करें तो 1 महीने में इस शेयर ने 11 फीसदी रिटर्न दिया है। वहीं, इस साल अब तक इसने 50 फीसदी रिटर्न दिया है। वहीं, निफ्टी फार्मा इंडेक्स ने 1 महीने में 1 फीसदी और इस साल अब तक 15 फीसदी रिटर्न दिया है।

लॉरेस लैब्स में तेजी क्यों?

कंपनी ने लगातार शानदार नतीजे पेश किए हैं। अब तक का सबसे ज्यादा रेवेन्यू और EBITDA ग्रोथ देखने को मिली है। कंपनी के CDMO और फॉर्मूलेशन बिजनेस ने दम दिखाया है। सिंथेसिस (SYNTHESIS) बिजनेस में 69% की तगड़ी ग्रोथ देखने को मिली है।

लॉरेस लैब्स: कमेंट्री

कंपनी की मैनेजमेंट कमेंट्री में कहा गया है कि कैपेक्स बढ़ाकर 2000 करोड़ रुपए किया गया। यह पहले 1500 करोड़ रुपए था। विशाखापत्तनम का बड़ा पेप्टाइड प्लांट ट्रैक पर है।

लॉरेस लैब्स: वैल्युएशन

यह स्टॉक FY27 के EPS के 65 गुना वैल्यूएशन पर ट्रेड कर रहा है। FY26-28 में 24% CAGR अर्निंग संभव है।

लॉरेस लैब्स:शेयर प्राइस हिस्ट्री

3 बजे के आसपास एनएसई पर यह शेयर 121.90 रुपए यानी 7.61% फीसदी की बढ़त के साथ 1725 रुपए के आसपास कारोबार कर रहा था। आज का इसका दिन का हाई 1,734.50 रुपए और दिन का लो 1,617.10 रुपए है। स्टॉक का 52 वीक हाई 1,734.50 रुपए और 52 वीक लो 810.05 रुपए है। 1 हफ्ते में इस शेयर ने 10.49 फीसदी और 1 महीने में 18.76 फीसदी रिटर्न दिया है। 1 साल में इसने 105.42 फीसदी और 3 साल में 400.29 फीसदी रिटर्न दिया है।

KFIN (KFin Technologies) में भी रफ्तार

नतीजों और कॉनकॉल के बाद KFIN टेक भी दौड़ा है। कंपनी ने कॉनकॉल में बताया है कि बैंक बेस्ड वेल्थ मैनेजमेंट प्लेटफॉर्म डील जल्द संभव है। NPS बिजनेस ब्रेकइवेन पर पहुंच गया है। MF मार्केट शेयर 37% से बढ़ाकर 40% करने का लक्ष्य है। पहली तिमाही में कंपनी के साथ 10 करोड़ डॉलर से ज्यादा AUM वाले 6 नए फंड मैनेजर्स जुड़े है। FY27 के अंत तक 40% EBITDA मार्जिन का लक्ष्य है। इंटरनेशनल बिजनेस से मार्जिन में बढ़ोतरी की उम्मीद है।

शेयर की चाल पर एक नजर

3 बजे के आसपास एनएसई पर यह शेयर 92.25 रुपए यानी 10.75% की तेजी के साथ 950 रुपए के आसपास कारोबार कर रहा था। आज का इसका दिन का हाई 955.30 रुपए और दिन का लो 862 रुपए है। स्टॉक का 52 वीक हाई 1,215 रुपए है। 1 हफ्ते में इसने 7.51 फीसदी रिटर्न दिया है। वहीं, 1 महीने में इसने 8.40 फीसदी तेजी दिखाई है। 1 साल में शेयर 18.56 फीसदी टूटा है। वहीं, 3 साल में इसने 140.17 फीसदी रिटर्न दिया है।


Trading Plan : कच्चे तेल की नरमी और मजबूत रुपये के दम पर बाजार हुआ गुलजार, जानिए अब क्या हो इंडेक्स में कमाई की रणनीति

Meesho Share Price: मोतीलाल ओसवाल बुलिश, Buy के साथ शुरू किया कवरेज; बुल केस में 81% तक उछाल की जताई उम्मीद

ई-कॉमर्स कंपनी मीशो के शेयर पर ब्रोकरेज फर्म मोतीलाल ओसवाल बुलिश है। ब्रोकरेज ने इस शेयर पर ‘बाय’ रेटिंग के साथ कवरेज शुरू किया है। टारगेट प्राइस 240 रुपये प्रति शेयर रखा है। यह शेयर की पिछली क्लोजिंग से 30 प्रतिशत ज्यादा है। बुल केस में टारगेट प्राइस 335 रुपये प्रति शेयर दिया है। यह पिछली क्लोजिंग से 81 प्रतिशत तक ज्यादा है। ब्रोकरेज का यह व्यू मीशो के जून 2026 तिमाही के नतीजे जारी होने के बाद आया है।

अप्रैल-जून 2026 ​तिमाही के दौरान मीशो का शुद्ध कंसोलिडेटेड घाटा सालाना आधार पर 54 प्रतिशत घटकर 132.83 करोड़ रुपये रह गया। ऑपरेशंस से कंसोलिडेटेड रेवेन्यू 48 प्रतिशत बढ़कर 3,712.8 करोड़ रुपये हो गया। घाटा घटने की वजह ज्यादा बिक्री और ऑर्डर कैंसिलेशन (ऑर्डर रद्द होने) में कमी रही। जून 2026 तिमाही में कंपनी की ग्रॉस मर्चेंडाइज वैल्यू (GMV) सालाना आधार पर लगभग 26 प्रतिशत बढ़कर 19,054 करोड़ रुपये हो गई। नेट मर्चेंडाइज वैल्यू (NMV) यानि कि डिलीवर किए गए ऑर्डर की वैल्यू साल-दर-साल आधार पर 34 प्रतिशत बढ़कर 11,614 करोड़ रुपये हो गई।

कुल खर्च बढ़कर 3959.24 करोड़ रुपये के रहे, जो जून 2025 तिमाही में 2777.64 करोड़ रुपये के थे। मीशो को उम्मीद है कि चालू वित्त वर्ष की दूसरी तिमाही यानि कि जुलाई-सितंबर 2026 में यूजर्स की संख्या और खर्च में ज्यादा बढ़ोतरी दिखेगी, लेकिन NMV की ग्रोथ धीमी रहेगी।

Meesho पर ब्रोकरेज के तर्क

मोतीलाल ओसवाल का कहना है कि वित्त वर्ष 2026-2031 के दौरान मीशो की नेट मर्चेंडाइज वैल्यू (NMV) 27.5% CAGR (कंपाउंडेड एनुअल ग्रोथ रेट) से बढ़ेगी। यह मुख्य रूप से तेजी से बढ़ते ATU (एक्टिव ट्रांजेक्टिंग यूजर्स) और ऑर्डर करने की थोड़ी ज्यादा फ्रीक्वेंसी से प्रेरित होगी। इसके साथ ही, मजबूत ऑपरेटिंग लेवरेज की वजह से वित्त वर्ष 2031 तक Meesho के एडजस्टेड मार्केटप्लेस EBITDA मार्जिन में 760 बेसिस पॉइंट्स का इजाफा दिख सकता है। यह आंकड़ा 4.75% तक पहुंच सकता है।

ज्यादा ऐड मॉनेटाइजेशन और लॉजिस्टिक्स स्प्रेड के नॉर्मलाइजेशन से वित्त वर्ष 2031 तक कॉन्ट्रिब्यूशन मार्जिन में 400 बेसिस पॉइंट्स की बढ़ोतरी हो सकती है और यह 7.5% तक पहुंच सकता है। वहीं, 255 बेसिस पॉइंट्स ऑपरेटिंग लेवरेज से वित्त वर्ष 2031 तक एडजस्टेड EBITDA ₹4,800 करोड़ (3.75% मार्जिन पर) तक पहुंच सकता है।

Bank of Baroda: Q1 नतीजों के बाद कई ब्रोकरेज ने घटाए टारगेट, 75% अभी भी ‘बाय’ रेटिंग के साथ; शेयर 2% गिरा

Meesho का बिजनेस मॉडल एसेट-लाइट

ब्रोकरेज का कहना है कि Meesho एक मल्टी-साइडेड मार्केटप्लेस चलाती है, जो कंज्यूमर्स, सेलर्स, लॉजिस्टिक्स प्रोवाइडर्स और कंटेंट क्रिएटर्स को जोड़ता है। इससे एक ऐसा सेल्फ-रीइन्फोर्सिंग फ्लाईव्हील बनता है जो प्लेटफॉर्म के इस्तेमाल को बढ़ावा देता है और इसके कॉस्ट एडवांटेज को बनाए रखता है। कंपनी ने कम लागत वाले लॉजिस्टिक्स, जीरो सेलर कमीशन और पहली बार इंटरनेट इस्तेमाल करने वालों व सेलर्स के लिए ऑनबोर्डिंग की मुश्किलों को कम करके चीजों को सस्ता और आसान बनाया है।

मोतीलाल ओसवाल का मानना है कि पारंपरिक रिटेलर्स और दूसरे इंटरनेट प्लेटफॉर्म्स के उलट, Meesho का बिजनेस मॉडल असल में एसेट-लाइट है। इसमें फिजिकल इंफ्रास्ट्रक्चर या इन्वेंट्री पर बहुत कम पूंजीगत खर्च (CAPEX) की जरूरत होती है। कंपनी नेगेटिव वर्किंग कैपिटल पर भी काम करती है, जिससे बड़ी फ्लोट इनकम होती है और काफी फ्री कैश फ्लो जेनरेट होता है। मीशो के स्टॉक को कवर करने वाले 14 एनालिस्ट्स में से 8 ने “बाय” रेटिंग दी है। 3 ने होल्ड और 3 ने सेल रेटिंग दी है।

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।

SIP Investment: ₹10,000 की SIP से बना ₹28.89 लाख, इस फंड ने 10 साल में निवेशकों को किया मालामाल

Bank of India Debt Fund Returns: म्यूचुअल फंड में सिस्टमैटिक इन्वेस्टमेंट प्लान (SIP) के जरिए लंबी अवधि तक निवेश बनाए रखना पैसा जुटाने का एक बेहद कारगर जरिया साबित हुआ है। एक ऐसे ही हाइब्रिड फंड ने बीते 10 वर्षों में निवेशकों को मालामाल कर दिया है। Value Research के आंकड़ों के अनुसार, बैंक ऑफ इंडिया के Mid & Small Cap Equity & Debt Fund (रेगुलर प्लान) में जिन निवेशकों ने 10 साल पहले ₹10,000 की मासिक एसआईपी शुरू की थी, उनका फंड आज ₹28 लाख से अधिक हो चुका है।

आइए जानते हैं कि इस फंड ने बीते एक दशक में कैसा प्रदर्शन किया है, इसका पोर्टफोलियो कैसा है और इसमें निवेश करते समय किन बातों का ध्यान रखना चाहिए।

10 साल के SIP कैलकुलेशन का पूरा हिसाब

वैल्यू रिसर्च के एसआईपी कैलकुलेटर के अनुसार, इस फंड का 10 साल का रिपोर्ट कार्ड कुछ इस प्रकार है:

मासिक SIP राशि: ₹10,000

कुल निवेश (10 साल में): ₹12,000,000 (12 लाख रुपये)

कुल फंड वैल्यू: ₹28,89,000 (28.89 लाख रुपये)

वार्षिक रिटर्न (XIRR): 16.76%

फंड हाउस द्वारा जारी डेटा के मुताबिक, इस हाइब्रिड स्कीम ने 20 जुलाई 2016 से 31 मार्च 2026 के बीच 13.2% का चक्रवृद्धि वार्षिक वृद्धि दर (CAGR) दर्ज किया है। इसी अवधि के दौरान निफ्टी मिडस्मॉलकैप 400 टीआरआई ने 15.4% और निफ्टी 100 टीआरआई ने 11.7% का सीएजीआर दिया।

कहां और कैसे पैसा लगाता है यह फंड?

बैंक ऑफ इंडिया के Mid & Small Cap Equity & Debt Fund एक ओपन-एंडेड हाइब्रिड स्कीम है। इसका मुख्य उद्देश्य शेयर बाजार की तेजी का फायदा उठाने के साथ-साथ डेट के जरिए पोर्टफोलियो को स्थिरता देना है।

  • इक्विटी आवंटन: यह फंड अपने कुल एसेट का 65% से 80% हिस्सा मिडकैप और स्मॉलकैप कंपनियों के शेयरों में निवेश करता है।
  • डेट आवंटन: बाकी बचा हिस्सा (20% से 35%) डेट और मनी मार्केट इंस्ट्रूमेंट्स में लगाया जाता है।
  • बेंचमार्क: इस स्कीम का बेंचमार्क कंपोजिट इंडेक्स है।

पोर्टफोलियो एलोकेशन: 31 मार्च 2026 तक का आंकड़ा

31 मार्च 2026 तक फंड हाउस द्वारा जारी डेटा के अनुसार, पोर्टफोलियो का बंटवारा इस प्रकार था:

मार्केट कैप के हिसाब से निवेश:

मिड-कैप स्टॉक्स: 48.96%

स्मॉल-कैप स्टॉक्स: 28.63%

डेट एवं अन्य इंस्ट्रूमेंट्स: 22.41%

टॉप सेक्टर्स:

फाइनेंशियल सर्विसेज: 31.33% (सबसे बड़ा हिस्सा)

कैपिटल गुड्स: 13.75%

हेल्थकेयर: 12.35%

मेटल्स एंड माइनिंग: 7.10%

ऑटोमोबाइल एंड ऑटो कंपोनेंट्स: 6.41%

प्रमुख स्टॉक्स: फंड के टॉप 10 स्टॉक्स का कुल पोर्टफोलियो में हिस्सा 23.46% है, जो दिखाता है कि फंड का निवेश किसी एक-दो शेयरों तक सीमित न होकर विविधता से भरा हुआ है। इसके प्रमुख शेयरों में एबॉट इंडिया, यूएनओ मिंडा, इंडियन बैंक, ग्लेनमार्क फार्मास्यूटिकल्स, अरबिंदो फार्मा, लॉयड्स मेटल्स एंड एनर्जी, भारत डायनामिक्स, एरिस लाइफसाइंसेज, जेके सीमेंट और जिंदल स्टेनलेस शामिल हैं।

निवेशकों को किन बातों का ध्यान रखना चाहिए?

मिड-कैप और स्मॉल-कैप शेयरों में बड़ा हिस्सा होने के कारण यह फंड पारंपरिक बैलेंस्ड फंड्स की तुलना में अधिक रिटर्न की क्षमता रखता है, लेकिन इसमें बाजार का जोखिम भी अधिक होता है। हालांकि फंड का डेट वाला हिस्सा उतार-चढ़ाव को थोड़ा नियंत्रित करने में मदद करता है, लेकिन यह बाजार के जोखिम को पूरी तरह खत्म नहीं करता।

अतीत का प्रदर्शन गारंटी नहीं: म्यूचुअल फंड निवेश बाजार के जोखिमों के अधीन हैं। केवल बीते समय के रिटर्न को देखकर ही फैसला न लें, बल्कि अपने वित्तीय लक्ष्यों, निवेश की अवधि और जोखिम लेने की क्षमता के आधार पर ही निवेश का निर्णय लें।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

Aastha Spintex: 23 जुलाई को बोर्ड मीटिंग होगी, 1:1 बोनस शेयर के साथ डिविडेंड देने के प्रस्ताव पर विचार करेगा बोर्ड

Aastha Spintex: गुजरात की इंटीग्रेटेड कॉटन यार्न निर्माता Aastha Spintex Ltd अपने कारोबार के अगले चरण की तैयारी में जुट गई है। कंपनी का बोर्ड 23 जुलाई 2026 को होने वाली बैठक में कई अहम प्रस्तावों पर विचार करेगा। इनमें 1:1 बोनस शेयर, 100% तक फाइनल डिविडेंड और वैल्यू-एडेड टेक्सटाइल प्रोडक्ट्स में विस्तार शामिल है।

बोनस शेयर और डिविडेंड पर फैसला

Aastha Spintex के बोर्ड के सामने 1:1 बोनस इश्यू का प्रस्ताव रखा जाएगा। इसके तहत हर एक इक्विटी शेयर पर एक अतिरिक्त बोनस शेयर मिलेगा। इसके अलावा, ₹10 फेस वैल्यू वाले प्रत्येक शेयर पर ₹10 तक के फाइनल डिविडेंड पर भी विचार किया जाएगा। हालांकि, इन प्रस्तावों को शेयरधारकों की मंजूरी मिलना जरूरी होगा।

टेक्सटाइल वैल्यू चेन में आगे बढ़ने की तैयारी

Aastha Spintex के मुताबिक, वह अब सिर्फ कॉटन यार्न तक सीमित नहीं रहना चाहती। कंपनी अपने ब्रांड के तहत ग्रे फैब्रिक और दूसरे वैल्यू-एडेड फैब्रिक प्रोडक्ट्स के कारोबार में उतरने की योजना बना रही है। इस कदम से कंपनी टेक्सटाइल वैल्यू चेन में अपनी मौजूदगी और मजबूत करना चाहती है। साथ ही मौजूदा मैन्युफैक्चरिंग क्षमता का बेहतर इस्तेमाल भी हो सकेगा।

मैनेजिंग डायरेक्टर क्या बोले?

Aastha Spintex के मैनेजिंग डायरेक्टर दिव्यांग जसवंत पटेल ने कहा कि कंपनी लंबे समय से एक मजबूत और इंटीग्रेटेड टेक्सटाइल बिजनेस बनाने की दिशा में काम कर रही है। उनके मुताबिक, अब टेक्सटाइल वैल्यू चेन में आगे बढ़ने का सही समय है। उन्होंने कहा कि प्रस्तावित बोनस इश्यू और डिविडेंड शेयरधारकों के साथ कंपनी की बनाई गई वैल्यू साझा करने की प्रतिबद्धता को भी दिखाते हैं।

हाल में बढ़ी उत्पादन क्षमता

हाल ही में NSE और BSE के मेन बोर्ड पर लिस्टिंग के बाद कंपनी ने Falcon Yarns Pvt Ltd का अधिग्रहण पूरा किया है। कंपनी का दावा है कि अब उसकी सालाना स्पिनिंग क्षमता 7,700 मीट्रिक टन से बढ़कर 17,457 मीट्रिक टन हो गई। वहीं, स्पिंडल क्षमता 25,920 से बढ़कर 61,824 तक पहुंच गई। कंपनी का मानना है कि वैल्यू-एडेड फैब्रिक सेगमेंट में विस्तार इस बढ़ी क्षमता का बेहतर इस्तेमाल करने में मदद करेगा।

वित्तीय प्रदर्शन कैसा रहा

पिछले दो वित्त वर्षों में कंपनी की वित्तीय स्थिति में भी सुधार हुआ है। वित्त वर्ष 2023 में ₹240 करोड़ रहा रेवेन्यू बढ़कर वित्त वर्ष 2025 में ₹352 करोड़ हो गया। इस दौरान कंपनी ने 21.2% की CAGR दर्ज की। ऑपरेटिंग प्रॉफिट मार्जिन 5.87% से बढ़कर 14.16% हो गया। वहीं, EBITDA मार्जिन 6.05% से बढ़कर 14.45% पहुंच गया।

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।

SBI Funds Management Shares: ₹750 तक जा सकता है स्टॉक, Emkay ने खरीदने की सलाह दी

SBI Funds Management Shares: SBI Mutual Fund चलाने वाली कंपनी SBI Funds Management की शेयर बाजार में मजबूत शुरुआत हुई। कंपनी का शेयर ₹574 के IPO प्राइस के मुकाबले 6.84% प्रीमियम के साथ ₹613.30 पर NSE में लिस्ट हुआ। कारोबार के दौरान यह ₹624.95 तक पहुंचा। हालांकि दिन के अंत में शेयर ₹609.75 पर बंद हुआ, जो लिस्टिंग प्राइस से 0.58% नीचे है। कंपनी का मार्केट कैप करीब ₹1.24 लाख करोड़ रहा।

Emkay ने दी ‘Buy’ रेटिंग

ब्रोकरेज फर्म Emkay Global ने शेयर पर कवरेज शुरू करते हुए ‘Buy’ रेटिंग दी है। ब्रोकरेज ने ₹750 का टारगेट प्राइस रखा है। यह IPO प्राइस के मुकाबले करीब 31% और मौजूदा क्लोजिंग भाव के मुकाबले करीब 23% की संभावित तेजी दिखाता है।

Emkay के बुलिश रुख की वजह

Emkay का मानना है कि भारत में म्यूचुअल फंड इंडस्ट्री की लंबी अवधि की ग्रोथ का सबसे बड़ा फायदा SBI Funds Management को मिल सकता है।

ब्रोकरेज के मुताबिक, SBI का मजबूत ब्रांड और बड़ा डिस्ट्रीब्यूशन नेटवर्क कंपनी की सबसे बड़ी ताकत है। फिलहाल SBI Mutual Fund के करीब 55 लाख ग्राहक हैं, जबकि SBI के 2.1 करोड़ सैलरी अकाउंट हैं। यानी अभी भी कंपनी के पास नए ग्राहकों को जोड़ने की बड़ी गुंजाइश है, खासकर B-30 शहरों और ग्रामीण इलाकों में।

अब किस फैक्टर पर फोकस रहेगा?

Emkay को उम्मीद है कि कंपनी धीरे-धीरे इक्विटी म्यूचुअल फंड, AIF और PMS जैसे ज्यादा मार्जिन वाले प्रोडक्ट्स पर फोकस बढ़ाएगी। इससे कमाई बेहतर हो सकती है।

ब्रोकरेज का अनुमान है कि FY26 से FY29 के बीच कंपनी का EBITDA CAGR करीब 17% रह सकता है।

क्या हैं जोखिम?

Emkay ने कुछ जोखिम भी बताए हैं। SBI के नेटवर्क से नए ग्राहक कम जुड़ सकते हैं। म्यूचुअल फंड स्कीमों का प्रदर्शन कमजोर पड़ सकता है। शेयर बाजार में लंबे समय तक सुस्ती रह सकती है। रेगुलेटरी नियमों में बदलाव भी कंपनी की ग्रोथ पर असर डाल सकते हैं।

Bandhan Bank Q1 Results: 35% बढ़ा मुनाफा, NPA घटा; लोन-डिपॉजिट में दिखी दमदार ग्रोथ

Disclaimer: मनीकंट्रोल.कॉम पर दिए गए सलाह या विचार एक्सपर्ट/ब्रोकरेज फर्म के अपने निजी विचार होते हैं। वेबसाइट या मैनेजमेंट इसके लिए उत्तरदायी नहीं है। यूजर्स को मनीकंट्रोल की सलाह है कि कोई भी निवेश निर्णय लेने से पहले हमेशा सर्टिफाइड एक्सपर्ट की सलाह लें।