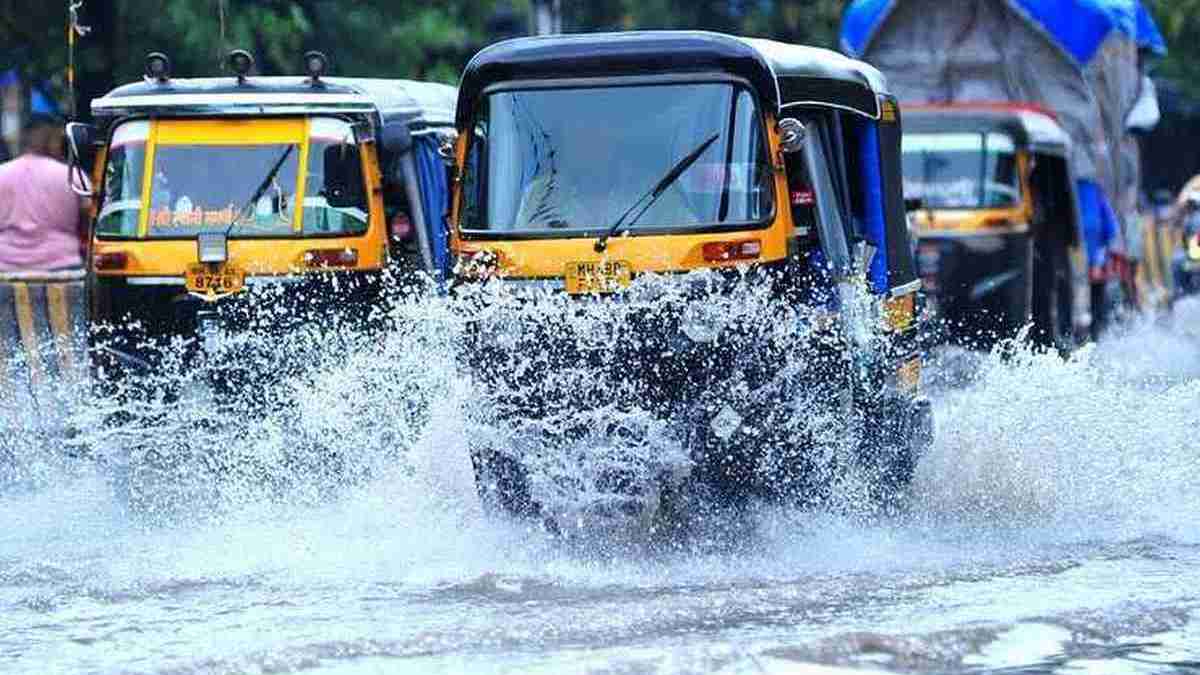
पूर्वोत्तर में भूस्खलन का खतरा, उत्तर भारत में भी भारी बारिश के आसार, IMD ने जारी किया अलर्ट

rain alert 4 august

Weather Alert 4 August:  भारत मौसम विज्ञान विभाग (IMD) ने देशभर में सक्रिय मानसून को देखते हुए 4 अगस्त के लिए ताजा मौसम अलर्ट जारी किया है। विभाग के अनुसार, पूर्वोत्तर भारत के कई राज्यों में भारी से अत्यधिक भारी बारिश के साथ ही भूस्खलन होने की आशंका है। वहीं, दिल्ली-एनसीआर, उत्तर प्रदेश, राजस्थान और मध्य भारत के कई हिस्सों में भी हल्की से मध्यम बारिश के साथ कुछ स्थानों पर तेज बारिश का दौर जारी रह सकता है। ALSO READ: Top News 4 August: जम्मू कश्मीर में बादल फटे, चीन का न्यूक्लियर सीक्रेट बेनकाब, EPFO वेतन सीमा बढ़ाने को मंजूरी


जम्मू कश्मीर के 6 जिलों में बादल फटे

जम्मू-कश्मीर के 6 जिलों में बादल फटने से हाहाकार मच गया। कुपवाड़ा के लोलाब में बाढ़ में बहने से महिला की मौत हो गई। शोपियां में बारिश ने भारी तबाही मचाई। बाढ़ में फंसे 80 लोगों को बचाया गया है। डल झील में नाव में फंसे 4 युवकों को भी सुरक्षित निकाल लिया गया है। मौसम विभाग ने अगले 2 दिन भी भारी बारिश, बादल फटने, बाढ़ और भूस्खलन की आशंका जताई है।


पूर्वोत्तर राज्यों में भारी बारिश और भूस्खलन की आशंका

आईएमडी के मुताबिक अगले 24 घंटों के दौरान असम, मेघालय और अरुणाचल प्रदेश में अत्यधिक बारिश हो सकती है। लगातार वर्षा के कारण भूस्खलन और जलभराव का खतरा भी बना हुआ है। इसके अलावा नागालैंड, मणिपुर, मिजोरम और त्रिपुरा में गरज-चमक के साथ तेज बारिश होने का अनुमान है।


 पूर्वी भारत के बिहार, झारखंड, पश्चिम बंगाल और सिक्किम में भी भारी वर्षा की चेतावनी जारी की गई है। निचले इलाकों में जलभराव और नदियों के जलस्तर में वृद्धि की आशंका को देखते हुए स्थानीय प्रशासन को सतर्क रहने के निर्देश दिए गए हैं।


दिल्ली, यूपी और मध्य भारत में कैसा रहेगा मौसम?

उत्तर-पश्चिम भारत के अधिकांश राज्यों में मौसम का मिला-जुला असर देखने को मिलेगा। दिल्ली, उत्तर प्रदेश, हरियाणा, पंजाब, उत्तराखंड और हिमाचल प्रदेश के कई इलाकों में हल्की से मध्यम बारिश होने की संभावना है। कुछ स्थानों पर तेज हवाओं के साथ भारी बारिश भी हो सकती है। 


वहीं, मध्य प्रदेश और छत्तीसगढ़ के अलग-अलग हिस्सों में भारी बारिश का अनुमान जताया गया है। दूसरी ओर, कोंकण, गोवा और मध्य महाराष्ट्र के घाट क्षेत्रों में लगातार तेज बारिश जारी रहने की संभावना है। कई जिलों में एहतियात के तौर पर स्कूलों में अवकाश भी घोषित किया गया है। ALSO READ: उत्तर-पूर्व भारत में बाढ़ का खतरा, यूपी-दिल्ली से राजस्थान तक जानें मौसम का हाल


राजस्थान में बारिश की गतिविधियों में बदलाव

राजस्थान में पिछले 24 घंटों के दौरान पाली जिले के जैतारण में सबसे अधिक 161 मिलीमीटर बारिश दर्ज की गई। मौसम विभाग के अनुसार, मॉनसून ट्रफ के उत्तर की ओर खिसकने से जोधपुर, उदयपुर और कोटा संभाग में बारिश की गतिविधियों में कुछ कमी आ सकती है। हालांकि, शेखावाटी, बीकानेर, जयपुर और भरतपुर संभाग में 3 से 5 अगस्त के बीच हल्की से मध्यम बारिश होने की संभावना बनी हुई है।


दक्षिण भारत में भी बरसेंगे बादल

दक्षिण भारत के केरल, तटीय कर्नाटक और दक्षिण आंतरिक कर्नाटक में भारी बारिश का पूर्वानुमान है। तटीय क्षेत्रों में तेज हवाएं चलने की चेतावनी भी जारी की गई है। वहीं, तमिलनाडु, तेलंगाना और आंध्र प्रदेश के कई हिस्सों में हल्की से मध्यम बारिश होने की संभावना है।

ITR Filing 2026: आखिरी मौके पर फाइल कर रहे रिटर्न? ये चीजें जरूर चेक करें, वरना बढ़ जाएगा नोटिस और रिफंड में देरी का खतरा

ITR Filing 2026: 31 जुलाई ITR फाइल करने की आखिरी तारीख है। ऐसे में ज्यादातर लोग जल्दबाजी में रिटर्न भर रहे हैं। लेकिन सिर्फ रिटर्न फाइल करना काफी नहीं है। ‘Submit’ बटन दबाने से पहले अगर कुछ जरूरी बातें चेक कर लें, तो बाद में रिफंड अटकने, नोटिस आने या रिटर्न दोबारा भरने जैसी परेशानी से बच सकते हैं।

सही ITR फॉर्म चुना है या नहीं?

सबसे पहले देख लें कि आपने अपनी कमाई के हिसाब से सही ITR फॉर्म चुना है या नहीं। गलत फॉर्म भरने पर आपका रिटर्न डिफेक्टिव माना जा सकता है। इसके साथ ही PAN, आधार, बैंक अकाउंट, मोबाइल नंबर और ईमेल जैसी जानकारी भी एक बार जरूर मिला लें।

ClearTax की टैक्स एक्सपर्ट चांदनी आनंदन कहती हैं कि रिटर्न सबमिट करने से पहले ITR फॉर्म, PAN, बैंक अकाउंट, आय, TDS, AIS, Form 26AS, डिडक्शन और टैक्स चालान जैसी सभी जानकारियां एक बार जरूर जांच लें। इससे बाद में परेशानी नहीं होगी।

AIS, TIS और Form 26AS से मिलान करें

रिटर्न भरने से पहले AIS, TIS और Form 26AS में दर्ज जानकारी का ITR से मिलान जरूर करें।

आपकी सैलरी, बैंक का ब्याज, कैपिटल गेन, शेयरों के सौदे और TDS का रिकॉर्ड इन तीनों में सही होना चाहिए। अगर कहीं कोई फर्क दिखे, तो पहले उसे ठीक करें। उसके बाद ही रिटर्न फाइल करें।

सिर्फ प्री-फिल्ड डेटा पर भरोसा न करें

ITR में पहले से भरी जानकारी देखकर निश्चिंत न हो जाएं। AQUILAW के लीड कंसल्टेंट राकेश गोयल का कहना है कि डिडक्शन का दावा तभी करें, जब उसके दस्तावेज आपके पास हों। कैपिटल गेन की सही कैलकुलेशन करें। अगर कोई टैक्स-फ्री आय है, तो उसे भी जरूर दिखाएं। क्योंकि कानून के हिसाब से सही रिटर्न भरने की जिम्मेदारी आपकी ही होती है, सिस्टम की नहीं।

ई-वेरिफिकेशन करना बिल्कुल न भूलें

कई लोग ‘Submit’ पर क्लिक करते ही मान लेते हैं कि काम पूरा हो गया। जबकि ऐसा नहीं है। ITR तभी पूरा माना जाता है, जब तय समय के भीतर उसका ई-वेरिफिकेशन भी कर दिया जाए। राकेश गोयल के मुताबिक, अगर आपने ई-वेरिफिकेशन नहीं किया, तो आयकर विभाग आमतौर पर उसे ऐसे मानता है जैसे रिटर्न कभी फाइल ही नहीं किया गया।

इसलिए ‘Submit’ दबाने से पहले दो-तीन मिनट जरूर निकालें। सारी जानकारी एक बार फिर देख लें। इतनी सी सावधानी आपको बाद की बड़ी परेशानी से बचा सकती है।

आपके PF का पैसा EPFO कहां निवेश करता है, आपको तगड़ा ब्याज कैसे मिलता है? समझिए पूरा हिसाब

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

आपके PF का पैसा EPFO कहां निवेश करता है, आपको तगड़ा ब्याज कैसे मिलता है? समझिए पूरा हिसाब

हर महीने आपकी सैलरी से PF कटता है। फिर EPFO उसी पैसे को अलग-अलग जगह निवेश करता है। वहीं से कमाई होती है और उसी कमाई के दम पर EPFO अपने करोड़ों सदस्यों को 8.25% जैसी आकर्षक ब्याज दर देता है। लेकिन क्या आपने कभी सोचा है कि 31 लाख करोड़ रुपये से ज्यादा का यह विशाल फंड आखिर संभालता कौन है?

जवाब आपको चौंका सकता है। दरअसल, EPFO इस निवेश का बड़ा हिस्सा खुद मैनेज नहीं करता, बल्कि पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) के जरिए प्रोफेशनल फंड मैनेजर को सौंपता है।

PMS आखिर क्या होते हैं?

पोर्टफोलियो मैनेजमेंट सर्विसेज (PMS) का नाम आते ही ज्यादातर लोगों के दिमाग में अमीर निवेशकों की तस्वीर आती है। लेकिन हकीकत कुछ और है।

SEBI के जून 2026 के आंकड़े एक दिलचस्प तस्वीर दिखाते हैं। PMS इंडस्ट्री के 36.72 लाख करोड़ रुपये में से करीब 31.04 लाख करोड़ रुपये, यानी लगभग 85% पैसा EPFO और दूसरे प्रोविडेंट फंड्स का है। इससे साफ है कि PMS सिर्फ अमीर निवेशकों के लिए नहीं है। बड़े संस्थान भी अपने हजारों-लाखों करोड़ रुपये इसी के जरिए निवेश करते हैं।

EPFO PMS का इस्तेमाल क्यों करता है?

EPFO करोड़ों नौकरीपेशा लोगों की रिटायरमेंट की बचत संभालता है। उसका मकसद ज्यादा मुनाफा कमाना नहीं है। उसकी पहली जिम्मेदारी लोगों का पैसा सुरक्षित रखना है। साथ ही, लंबे समय तक स्थिर रिटर्न देना भी जरूरी है।

इसी वजह से EPFO निवेश की जिम्मेदारी SEBI-रजिस्टर्ड पोर्टफोलियो मैनेजर को देता है। हालांकि, निवेश से जुड़े बड़े फैसलों पर नजर EPFO और सेंट्रल बोर्ड ऑफ ट्रस्टीज (CBT) की ही रहती है।

नियमों के मुताबिक, EPFO अपने पैसे का 45% से 65% सरकारी बॉन्ड, 35% से 45% कॉरपोरेट बॉन्ड और दूसरे डेट इंस्ट्रूमेंट में लगाता है। वहीं, 15% तक पैसा इक्विटी में लगाया जा सकता है। यह निवेश भी ज्यादातर इंडेक्स ETF के जरिए होता है।

पैसा बाहर के एक्सपर्ट क्यों संभालते हैं?

31 लाख करोड़ रुपये से ज्यादा का फंड संभालना आसान नहीं है। इसके लिए डेट मार्केट की गहरी समझ चाहिए। जोखिम का आकलन करना पड़ता है। हर दिन बाजार पर नजर रखनी होती है।

अगर EPFO यह पूरा काम खुद करे तो उसे बहुत बड़ा निवेश सेटअप तैयार करना पड़ेगा। इसलिए वह यह जिम्मेदारी प्रोफेशनल पोर्टफोलियो मैनेजर को देता है।

EPFO एक नहीं, कई पोर्टफोलियो मैनेजर नियुक्त करता है। उनकी नियुक्ति बोली प्रक्रिया से होती है। प्रदर्शन की लगातार समीक्षा होती है। जो बेहतर काम करता है, उसे ज्यादा फंड मिलता है। खराब प्रदर्शन करने वाले मैनेजर अपना काम भी गंवा सकते हैं।

chart epfo

आम निवेशक क्या सीख सकते हैं?

एक्सपर्ट्स का कहना है कि कि EPFO का पोर्टफोलियो कॉपी करने की जरूरत नहीं है। लेकिन उसकी निवेश करने की सोच जरूर अपनाई जा सकती है।

सबसे बड़ी सीख है अनुशासन। पहले तय करें कि कितना पैसा इक्विटी में रखना है और कितना डेट में। फिर बाजार के उतार-चढ़ाव को देखकर बार-बार फैसला न बदलें। SIP करते रहें और समय-समय पर पोर्टफोलियो को रीबैलेंस करें।

दूसरी बात, अगर निवेश की ज्यादा समझ नहीं है तो म्यूचुअल फंड या ETF जैसे प्रोफेशनल विकल्प चुनें। हर शेयर खुद खरीदना जरूरी नहीं होता।

तीसरी सीख है कि सिर्फ रिटर्न के पीछे न भागें। रिस्क पर भी बराबर ध्यान दें। पूरा पैसा एक ही शेयर, सेक्टर या कम गुणवत्ता वाले बॉन्ड में लगाना समझदारी नहीं है।

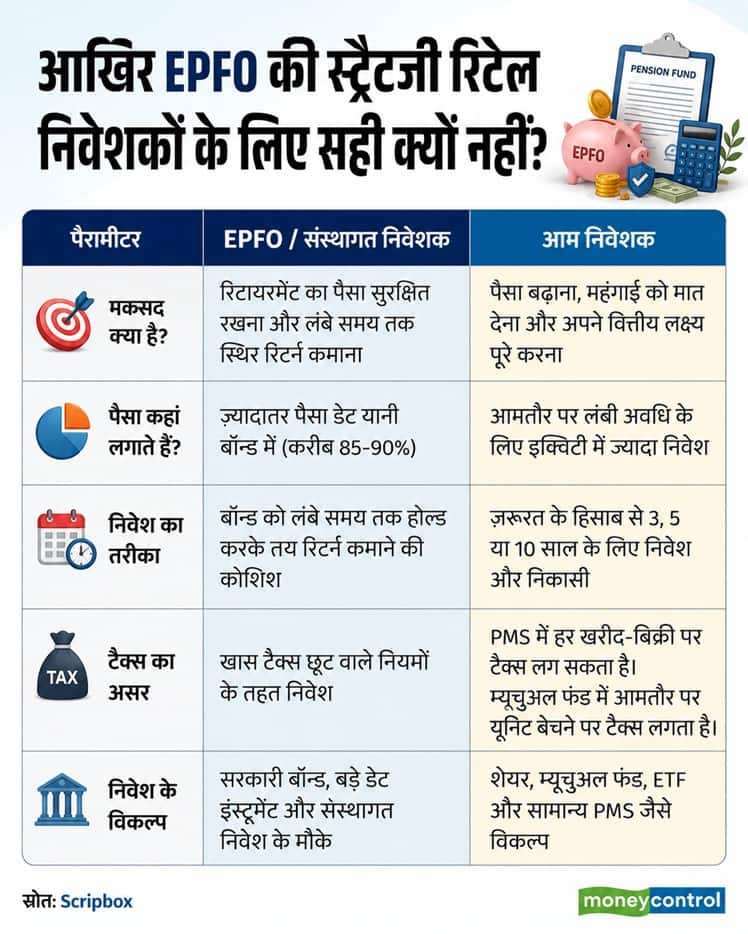
EPFO की रणनीति हर किसी के लिए सही नहीं

EPFO का पोर्टफोलियो उसकी जिम्मेदारियों को ध्यान में रखकर बनाया जाता है। आम निवेशकों की जरूरतें अलग होती हैं। खासकर युवा निवेशकों को लंबी अवधि में संपत्ति बनाने के लिए ज्यादा इक्विटी की जरूरत पड़ सकती है।

एक और बड़ा फर्क टैक्स का है। PMS में हर खरीद और बिक्री पर टैक्स लग सकता है। वहीं, म्यूचुअल फंड में आमतौर पर यूनिट बेचने तक टैक्स नहीं देना पड़ता। इसलिए बिना सोचे-समझे EPFO की निवेश रणनीति अपनाना हर निवेशक के लिए सही नहीं होगा।

PPF for Child: बच्चे के नाम पर हर महीने ₹5,000 की बचत! जानिए 15 साल बाद कितना बड़ा फंड होगा

Disclaimer: यहां दी गई जानकारी सिर्फ सामान्य जागरूकता के लिए है। किसी भी निवेश, लोन, टैक्स, बीमा या दूसरे वित्तीय फैसले लेने से पहले संबंधित एक्सपर्ट्स से सलाह जरूर लें। मनीकंट्रोल किसी भी फाइनेंशियल प्रोडक्ट या सर्विस की सिफारिश नहीं करता।

EPF: इंटरेस्ट का पैसा आपके ईपीएफ अकाउंट में नहीं आया है? जानिए क्या है वजह

ईपीएफओ ने सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा भेजना शुरू कर दिया है। यह पैसा वित्त वर्ष 2025-26 का है। सरकार ने इससे पहले ईपीएफओ के सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर 8.25 फीसदी इंटरेस्ट देने के प्रस्ताव को मंजूरी दी थी। इसका फायदा ईपीएफओ के करोड़ों सब्सक्राइबर्स को मिलेगा।

कई सब्सक्राइबर्स को अभी मैसेज नहीं आया है

एंप्लॉयीज प्रोविडेंट फंड ऑर्गेनाइजेशन (EPFO) ने एक हफ्ते से ज्यादा पहले इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया था। सब्सक्राइबर्स को इसकी जानकारी एसएमएस के जरिए मिल रही है। कई सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के मैसेज आ चुके हैं। कई सब्सक्राइबर्स को अभी इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं।

ईपीएफओ सब्सक्राइबर्स को बैचेज में ट्रांसफर कर रहा

जिन सब्सक्राइबर्स को इंटरेस्ट ट्रांसफर के एसएमएस नहीं आए हैं, वे चिंतित हैं। एक्सपर्ट्स का कहना है कि ऐसे सब्सक्राइबर्स को परेशान होने की जरूरत नहीं है। इसकी वजह यह है कि ईपीएफओ एक बार सभी सब्सक्राइबर्स के अकाउंट के पैसे ट्रांसफर करने की जगह चरणों में इंटरेस्ट का पैसा ट्रांसफर कर रहा है।

जल्द बाकी सब्सक्राइबर्स को भी पैसे ट्रांसफर हो जाएंगे

अलग-अलग बैच में पैसे ट्रांसफर होने से कई सब्सक्राइबर्स के अकाउंट में पैसे आने में समय लग सकता है। जिन सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा नहीं आया है, उन्हें इंतजार करना होगा। जल्द उन्हें इसका एसएमएस मिल जाएगा। कई सब्सक्राइबर्स ने अब तक एसएमएस नहीं मिलने की जानकारी दी है।

ईपीएफओ के पोर्टल से शिकायत की जा सकती है

गुरुग्राम के सीए अभिषेक अनेजा ने कहा, “यदि किसी सदस्य के ईपीएफ खाते में ब्याज अभी तक दिखाई नहीं दे रहा है, तो घबराने की आवश्यकता नहीं है। अपना ईपीएफ पासबुक, यूएएन, केवाईसी और नियोक्ता द्वारा किए गए अंशदान की स्थिति की जांच करें। यदि इसके बाद भी ब्याज अपडेट नहीं होता है, तो ईपीएफओ के ऑनलाइन शिकायत निवारण पोर्टल या क्षेत्रीय कार्यालय के माध्यम से शिकायत दर्ज कराई जा सकती है।”

यह भी पढ़ें: EPF: क्या पुराने ईपीएफ अकाउंट को भूल गए हैं? ईपीएफओ के नए ई पोर्टल से हो जाएगा ट्रैक

पूरे वित्त वर्ष के इंटरेस्ट का पैसा एक बार में होता है ट्रांसफर 

ईपीएफओ सब्सक्राइबर्स के ईपीएफ अकाउंट में जमा पैसे पर पूरे वित्त वर्ष का इंटरेस्ट ट्रांसफर करता है। इस साल ईपीएफओ ने पिछले साल के मुकाबले जल्द इंटरेस्ट का पैसा ट्रांसफर करना शुरू किया है। जिन सब्सक्राइबर्स के अकाउंट में अभी इंटरेस्ट क्रेडिट नहीं हुआ है, उन्हें इंतजार करना चाहिए। इंतजार के बाद भी पैसा नहीं आने पर इसकी शिकायत ईपीएफओ की वेबसाइट के जरिए की जा सकती है।

EPFO: खुशखबरी! ईपीएफओ ने सब्सक्राइबर्स के अकाउंट में इंटरेस्ट का पैसा ट्रांसफर किया, अपना पीएफ बैलेंस ऐसे चेक करें

EPFO: एंप्लॉयीज प्रोविडेंट फंड ऑर्गेनाइजेशन (EPFO) ने इंटरेस्ट का पैसा सब्सक्राइबर्स के ईपीएफ अकाउंट में ट्रांसफर कर दिया है। यह वित्त वर्ष 2025-26 का इंटरेस्ट है। सरकार ने पिछले वित्त वर्ष में पीएफ बैलेंस पर 8.25 फीसदी इंटरेस्ट को मंजूरी दे दी थी। इसके बाद से प्राइवेट सेक्टर में नौकरी करने वाले लोग अपने ईपीएफ अकाउंट में इंटरेस्ट अमाउंट क्रेडिट होने का इंतजार कर रहे थे।

सब्सक्राइबर्स को आ रहे इंटरेस्ट क्रेडिट होने के एसएमएस

ईपीएफ के कई सब्सक्राइबर्स को इंटरेस्ट अमाउंट क्रेडिट होने के एसएमएस आए हैं। उनमें बताया गया है कि FY26 के इंटरेस्ट का पैसा उनके अकाउंट में ट्रांसफर कर दिया गया है। हालांकि, इस बात की संभावना है कि इंटरेस्ट ट्रांसफर अलर्ट मिलने के बावजूद आपके ईपीएफ में तुरंत रिवाइज्ड बैलेंस नहीं दिखे। इसकी वजह यह है कि EPFO अभी करोड़ों सब्सक्राइबर्स के अकाउंट्स को अपडेट कर रहा है। इसलिए आपके अकाउंट में आया पैसे दिखने में समय लग सकता है।

34 करोड़ ईपीएफ अकाउंट्स में 1.44 लाख करोड़ रुपये ट्रांसफर होंगे

ईपीएफओ को करीब 34 करोड़ ईपीएफ अकाउंट्स में सालाना इंटरेस्ट के करीब 1.44 लाख करोड़ रुपये ट्रांसफ करने हैं। इस साल पिछले साल के मुकाबले इंटरेस्ट ट्रांसफर का प्रोसेस जल्द पूरा हुआ है। इसकी वजह ईपीएफओ की नई सेंट्रलाइज्ड आईटी इनेबल्ड सिस्टम (CITES) प्लेटफॉर्म है। इसके चलते इंटरेस्ट ट्रांसफर का प्रोसेस ऑटोमेटेड हो गया है।

सब्सक्राइबर्स अपने रिवाइज्ड ईपीएफ बैलेंस को ऐसे चेक कर सकते हैं

ईपीएफए के सब्सक्राइबर्स अपने ईपीएफ अकाउंट में इंटरेस्ट के रिवाइज्ड बैलेंस को चेक कर सकते हैं। इसके लिए उन्हें ईपीएफओ के मेंबर पासबुक पोर्टल पर लॉग-इन करना होगा। इसके लिए UAN और पासवर्ड होना जरूरी है। आपको पोर्टल पर लॉग-इन करने के बाद ‘व्यू पासबुक’ को सेलेक्ट करना होगा। इसके बाद आपको ईपीएफ बैलेंस और इंटरेस्ट अमाउंट की एंट्री दिखेगी।

ईपीएफ अकाउंट में इंटरेस्ट ट्रांसफर की एंट्री दिखने में समय लग सकता है

अगर आपके ईपीएफ अकाउंट में तुरंत इंटरेस्ट अमाउंट की एंट्री नहीं दिखती है तो इससे घबराने की जरूरत नहीं है। ईपीएफओ कई चरणों में अकाउंट को अपडेट करता है। इसलिए सभी सब्सक्राईबर्स के ईपीएफ अकाउंट अपडेट होने में थोड़ा समय लग सकता है।

सब्सक्राइबर्स ईपीएफ अकाउंट बैलेंस का 75 फीसदी निकाल सकते हैं

सब्सक्राइबर्स उमंग ऐप के जरिए भी अपना ईपीएफ बैलेंस चेक कर सकते हैं। लेकिन, अभी मेंटेनेंस की वजह से इस ऐप का ईपीएफ बैलेंस फीचर काम नहीं कर रहा है। ईपीएफओ ने सब्सक्राइबर्स से जुड़ी सभी सेवाओं को ऑनलाइन बना दिया है। साथ ही विड्रॉल के नियमों में भी बदलाव किया गया है। ईपीएफ स्कीम, 2026 के तहत अपने ईपीएफ बैलेंस का 75 फीसदी तक निकाल सकते हैं।

EPFO UAN Retrieval: भूल गए हैं अपना UAN नंबर? जानिए पोर्टल और उमंग ऐप से रिकवर करने का स्टेप-बाय-स्टेप आसान तरीका

How to Find Forgotten UAN Number: कर्मचारी भविष्य निधि देश के नौकरीपेशा लोगों के लिए रिटायरमेंट फंड बनाने का एक सुरक्षित जरिया है। पीएफ खाते में जमा पैसे की जानकारी रखने, पासबुक देखने या क्लेम करने के लिए यूनिवर्सल अकाउंट नंबर (UAN) की सबसे ज्यादा जरूरत होती है। अक्सर कई लोग नौकरी बदलने या लंबा समय बीत जाने के बाद अपना UAN नंबर भूल जाते हैं।

अगर आप भी अपना यूएएन (UAN) भूल गए हैं, तो घबराने की कोई जरूरत नहीं है। आप ईपीएफओ (EPFO) के आधिकारिक पोर्टल और उमंग मोबाइल ऐप की मदद से मिनटों में इसे रिकवर कर सकते हैं। आइए आपको बताते हैं इसका पूरा स्टेप-बाय-स्टेप प्रोसेस।

EPFO पोर्टल के जरिए कैसे खोजें अपना UAN?

ईपीएफओ के मेंबर सेवा पोर्टल से UAN नंबर खोजने की प्रक्रिया बहुत आसान है:

  • वेबसाइट पर जाएं: सबसे पहले ईपीएफओ के आधिकारिक मेंबर पोर्टल पर जाएं और ‘Know Your UAN’ विकल्प पर क्लिक करें।
  • मोबाइल नंबर दर्ज करें: अपना आधार से लिंक मोबाइल नंबर और कैप्चा दर्ज करें, फिर ‘Request OTP’ पर क्लिक करें।
  • ओटीपी दर्ज करें: आपके मोबाइल पर आए ओटीपी (OTP) को भरकर सबमिट करें।
  • पहचान पत्र चुनें: अब अपनी पहचान के लिए आधार, पैन या मेंबर आईडी में से किसी एक को चुनें और मांगी गई जानकारी दर्ज करें।
  • विवरण सबमिट करें: अपना नाम, जन्मतिथि और कैप्चा भरकर ‘Show My UAN’ पर क्लिक करें। आपका UAN नंबर स्क्रीन पर दिख जाएगा और एसएमएस के जरिए भी भेज दिया जाएगा।

Umang App से UAN रिकवर करने का स्टेप-बाय-स्टेप तरीका

  1. अपने फोन में Umang App खोलें और सर्च बार में ‘EPFO’ टाइप करें।
  2. ‘Employee Centric Services’ में जाकर ‘Know Your UAN’ विकल्प पर क्लिक करें।
  3. अपना रजिस्टर्ड मोबाइल नंबर दर्ज करें और ओटीपी के जरिए वेरिफिकेशन पूरा करें।
  4. पहचान का माध्यम (आधार, पैन या मेंबर आईडी) चुनें।
  5. अपना नाम और जन्मतिथि दर्ज करें।
  6. ‘Show My UAN’ पर क्लिक करते ही आपका यूएएन नंबर स्क्रीन पर आ जाएगा।

सिर्फ पुराना PF नंबर है तो UAN कैसे निकालें?

अगर आपके पास आधार या पैन लिंक नहीं है और केवल पुराना पीएफ नंबर है, तो उमंग ऐप या पोर्टल के जरिए:

  • ‘Know Your UAN’ सेक्शन में जाएं।
  • पहचान के विकल्पों में ‘Member ID’ को चुनें।
  • अपनी पुरानी मेंबर आईडी (PF Number), ईपीएफओ रिकॉर्ड के अनुसार सही नाम और जन्मतिथि दर्ज करें।
  • प्रक्रिया पूरी होते ही आपका UAN जेनरेट या रिकवर हो जाएगा।

‘ORA-20001’ एरर आए तो क्या करें?

अगर प्रक्रिया के दौरान स्क्रीन पर ‘ORA-20001–demographic details do not match’ का मैसेज आता है, तो इसका मतलब है कि आपके आधार कार्ड और ईपीएफओ के रिकॉर्ड में दर्ज जानकारी मैच नहीं कर रही है। यह अंतर आपके नाम की स्पेलिंग, जन्मतिथि या जेंडर में हो सकता है। ऐसी स्थिति में आपको पहले अपने एंप्लॉयर या ईपीएफओ के जरिए अपने प्रोफाइल में करेक्शन कराना होगा, जिसके बाद ही UAN रिकवर हो पाएगा।

नौकरी 10 साल से पहले छोड़ने पर आपके EPS का क्या होगा? जानिए ईपीएफओ का नियम क्या है

प्राइवेट सेक्टर में काम करने वाले लोग ईपीएफओ की स्कीम ईपीएफ और ईपीएस के तहत आते हैं। ईपीएफ का मतलब एंप्लॉयीज प्रोविडेंट फंड (ईपीएफ) है, जबकि ईपीएस का मतलब एंप्लॉयीज पेंशन स्कीम (ईपीएस) है। ईपीएफ में जमा पैसा रिटायरमेंट के बाद एंप्लॉयीज को मिल जाता है। ईपीएस में जमा पैसे से एंप्लॉयीज को रिटायरमेंट के बाद हर महीने पेंशन मिलती है। शर्त यह है कि नौकरी कम से कम 10 पूरी होने के बाद ही एंप्लॉयीज पेंशन का हकदार होता है। सवाल है कि नौकरी 10 साल पूरी नहीं हुई है तो क्या होगा?

EPS 2026 में पेंशन के लिए शर्त

एंप्लॉयीज पेंशन स्कीम (EPS) 2026 ने ईपीएस 1995 की जगह ले ली है। नई स्कीम में भी यह कहा गया है कि कोई एंप्लॉयीज पेंशन का हकदार तभी होगा, जब उसकी नौकरी कम से कम 10 साल पुरानी होगी। ईपीएस 1995 में भी यह शर्त थी। इस शर्त को पूरी करने वाले एंप्लॉयीज रिटायरमेंट के बाद पेंशन के हकदार होंगे।

10 साल से पहले नौकरी छोड़ने पर विकल्प

एंप्लॉयी की नौकरी अगर 10 साल पुरानी नहीं है तो ईपीएस में जमा उसके पैसे के लिए दो विकल्प हैं। वह इस पैसे को विड्रॉ यानी निकाल सकता है या स्कीम सर्टिफिकेट हासिल कर सकता है। अगर एंप्लॉयी की उम्र रिटायरमेंट की उम्र से कम है तभी वह इन दोनों विकल्पों में से किसी एक का इस्तेमाल कर सकता है।

नौकरी छोड़ने के 36 महीने बाद ही विड्रॉल की इजाजत

ईपीएस 2026 में विड्रॉल के नियम में बदलाव किया गया है। नए नियम के मुताबिक, अगर कोई एप्लॉयी रिटायरमेंट की उम्र से पहले नौकरी छोड़ देता है वह ईपीएस अकाउंट में अंतिम बार जमा कंट्रिब्यूशन के 36 महीने बाद ही अपना पैसा निकालने का हकदार होगा। दूसरा, रिटायरमेंट की उम्र तक पहुंचने पर वह इस पैसे को निकाल सकता है। इन दोनों में से जो पहले होगा वह लागू होगा।

एंप्लॉयी के पास स्कीम सर्टिफिकेट का भी विकल्प

नियम में कहा गया है, “रिटायरमेंट की उम्र तक पहुंचने से पहले अगर एंप्लॉयी नौकरी छोड़ता है और उसकी सर्विस 10 साल पूरी नहीं हुई है तो ईपीएस अकाउंट में अंतिम कंट्रिब्यूशन की तारीख से 36 महीने बाद ही विड्रॉल बेनेफिट का इस्तेमाल कर सकता है।” दूसरा विकल्प स्कीम सर्टिफिकेट का है। इसमें एंप्लॉयी के दूसरी नौकरी ज्वाइन करने पर पिछली नौकरी का सर्विस पीरियड कैरी-फॉरवर्ड हो जाता है।

विड्रॉल अमाउंट के कैलकुलेशन का फॉर्मूला

EPS 2026 के शिड्यूल II के मुताबिक, विड्रॉल की स्थिति में एंप्लॉयी को मिलने वाले पैसे का कैलकुलेशन एलिजिबल सर्विस की महीनों की संख्या पर निर्भर करता है। एग्जिट के वक्त पेंशनएबल सैलरी को उस फैक्टर से गुणा किया जाता है जिसके बारे में सर्विस के पीरियड के हिसाब से शिड्यूल में बताया गया है। इसे हम एक उदाहरण की मदद से आसानी से समझ सकते हैं।

यह भी पढ़ें: EPF vs PPF vs VPF: बचत और रिटायरमेंट के लिए कौन-सा ऑप्शन है सबसे बेस्ट? समझें तीनों का पूरा गणित

उदाहरण से ऐसे समझ सकते हैं

मान लीजिए कोई व्यक्ति 36 महीने नौकरी करने के बाद इस्तीफा दे देता है। उसकी पेंशनएबल सैलरी 15,000 है तो विड्राल बेनेफिट के कैलकुलेशन के लिए पेंशनएबल सैलरी को शिड्यूल में बताए गए फैक्टर से गुणा करना होगा।

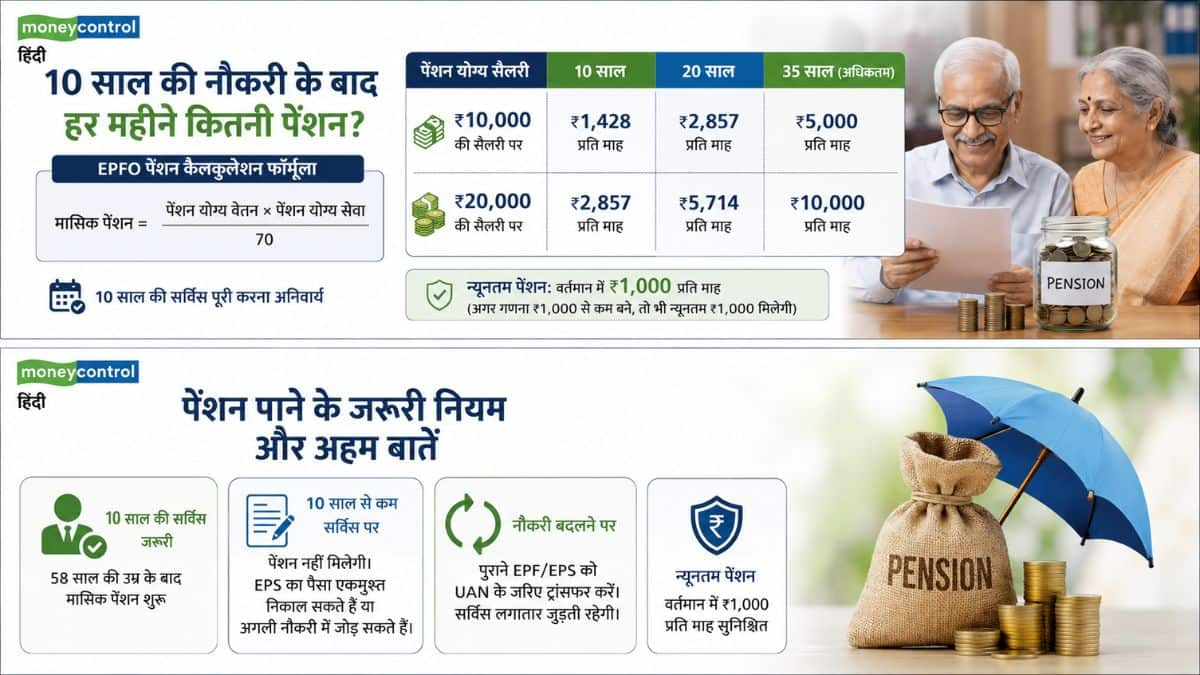
EPFO Pension Calculation: 10 साल की नौकरी के बाद हर महीने कितनी मिलेगी पेंशन? ₹10,000 और ₹20,000 की सैलरी पर समझें पूरा गणित

EPFO EPS 2026 Pension Calculator: कर्मचारी भविष्य निधि संगठन के सदस्यों के लिए श्रम एवं रोजगार मंत्रालय ने पिछले दिनों नई कर्मचारी पेंशन योजना (EPS 2026) को नोटिफाई कर दिया। इसके बाद से पेंशन कैलकुलेशन को लेकर कई तरह के सवाल उठ रहे हैं। करीब 6 करोड़ ईपीएफओ सदस्यों के मन में सबसे बड़ा सवाल यह है कि अलग-अलग सैलरी ब्रैकेट के हिसाब से रिटायरमेंट के बाद हर महीने कितनी गारंटीड पेंशन मिलेगी?

राहत की बात यह है कि नई EPS 2026 में भी मंथली पेंशन निकालने का पुराना फॉर्मूला और न्यूनतम 10 साल की सेवा का नियम पहले जैसा ही बरकरार रखा गया है। आइए बेहद आसान भाषा में समझते हैं कि अगर आपकी पेंशन योग्य सैलरी ₹10,000 या ₹20,000 है, तो 10 साल की नौकरी के बाद आपको हर महीने कितनी पेंशन मिलेगी।

पेंशन पाने का बेसिक नियम: 10 साल की सर्विस जरूरी

ईपीएफओ के नियमों के मुताबिक, हर महीने रेगुलर पेंशन पाने के लिए कर्मचारी को कम से कम 10 साल की पेंशन योग्य नौकरी पूरी करना अनिवार्य है। 58 साल की उम्र पूरी होने पर मासिक पेंशन मिलनी शुरू होती है। हालांकि, 50 साल की उम्र के बाद कुछ कटौती के साथ अर्ली पेंशन का विकल्प भी मिलता है।

10 साल से कम नौकरी पर क्या होगा?

अगर आपकी कुल सर्विस 10 साल से कम है, तो आपको मंथली पेंशन नहीं मिलेगी। ऐसे में आप या तो स्कीम सर्टिफिकेट लेकर अगली नौकरी में सर्विस जोड़ सकते हैं, या फिर ईपीएस का पूरा पैसा एकमुश्त निकाल सकते हैं।

कैसे होती है पेंशन की गणना?

EPFO एक तय फॉर्मूले के आधार पर आपकी मासिक पेंशन तय करता है:

मासिक पेंशन= पेंशन योग्य वेतन×पेंशन योग्य सेवा/70

पेंशन योग्य वेतन: इसका मतलब आपके आखिरी 60 महीनों के औसत मूल वेतन और महंगाई भत्ते (DA) से है।

अधिकतम सीमा (Wage Ceiling): सामान्य तौर पर ईपीएस के लिए अधिकतम पेंशन योग्य सैलरी की सीमा ₹15,000 तय है, लेकिन कई मामलों में यह वास्तविक सैलरी या तय मानक (जैसे- ₹10,000 या ₹20,000) के आधार पर कैलकुलेट की जाती है।

कैलकुलेशन 1: अगर आपकी पेंशन योग्य सैलरी ₹10,000 है

अगर आपकी औसत बेसिक सैलरी और डीए ₹10,000 है, तो नौकरी के वर्षों के हिसाब से आपकी पेंशन इस प्रकार बनेगी:

10 साल की नौकरी पर:

कैलकुलेशन: (10,000×10)÷70=₹1,428

मासिक पेंशन: आपको हर महीने करीब ₹1,428 की पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (10,000×20)÷70=₹2,857

मासिक पेंशन: यह बढ़कर करीब ₹2,857 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (10,000×35)÷70=₹5,000

मासिक पेंशन: आपको अधिकतम ₹5,000 प्रति माह की पेंशन मिल सकती है।

कैलकुलेशन 2: अगर आपकी पेंशन योग्य सैलरी ₹20,000 है

अगर आपकी वास्तविक सैलरी ₹20,000 है और आपका कंट्रीब्यूशन सीलिंग लिमिट से ऊपर वास्तविक वेतन पर है, तो कैलकुलेशन इस प्रकार होगी:

10 साल की नौकरी पर:

कैलकुलेशन: (20,000×10)÷70=₹2,857

मासिक पेंशन: आपको हर महीने करीब ₹2,857 की गारंटेड पेंशन मिलेगी।

20 साल की नौकरी पर:

कैलकुलेशन: (20,000×20)÷70=₹5,714

मासिक पेंशन: यह राशि बढ़कर करीब ₹5,714 प्रति माह हो जाएगी।

35 साल की अधिकतम नौकरी पर:

कैलकुलेशन: (20,000×35)÷70=₹10,000

मासिक पेंशन: आपको लाइफटाइम ₹10,000 प्रति माह की ठीक-ठाक पेंशन मिल सकती है।

अगर आपकी सैलरी ₹10,000 या ₹20,000 है, तो 10 साल बाद हर महीने कितनी रकम मिलेगी?

न्यूनतम पेंशन का सुरक्षा कवच

ईपीएस के तहत वर्तमान में न्यूनतम पेंशन ₹1,000 प्रति माह तय की गई है। इसका मतलब यह है कि अगर किसी कर्मचारी की 10 साल की नौकरी के बाद ईपीएफओ के फॉर्मूले से पेंशन ₹1,000 से कम यानी मान लीजिए ₹80) बनती है, तो भी सरकार उसे बढ़ाकर न्यूनतम ₹1,000 प्रति माह देना सुनिश्चित करेगी।

हालांकि, देश भर के पेंशनभोगी लंबे समय से इस ₹1,000 की न्यूनतम सीमा को बढ़ाकर ₹5,000 से ₹7,500 करने की मांग कर रहे हैं, जिस पर सरकार की ओर से अभी कोई अंतिम फैसला नहीं आया है।

टैक्सपेयर्स और नौकरी बदलने वालों के लिए जरूरी सलाह

अगर आप करियर के दौरान अपनी नौकरी बदल रहे हैं, तो कभी भी पुराने ईपीएफ (EPF) और ईपीएस (EPS) के पैसे को एकमुश्त निकालने की गलती न करें। हमेशा अपने UAN के जरिए अपने पुराने पीएफ अकाउंट को नई कंपनी में ट्रांसफर कराएं। ऐसा करने से आपकी पेंशन योग्य सेवा लगातार जुड़ती रहती है और बिना किसी रुकावट के आपकी 10 साल की पात्रता आसानी से पूरी हो जाती है।

महंगे पेट्रोल-डीजल से मिलेगी राहत! हर महीने ₹1000 की सीधी बचत, जानें RBL, HDFC और Axis के फ्यूल कार्ड्स में कौन है सबसे बेस्ट?

Disclaimer: यहां मुहैया जानकारी सिर्फ सूचना के लिए दी जा रही है। यहां बताना जरूरी है कि मार्केट में निवेश बाजार जोखिमों के अधीन है। निवेशक के तौर पर पैसा लगाने से पहले हमेशा एक्सपर्ट से सलाह लें। मनीकंट्रोल की तरफ से किसी को भी पैसा लगाने की यहां कभी भी सलाह नहीं दी जाती है।